
Größe und Marktanteil des deutschen Marktes für Diabetes-Medikamente und -Geräte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.62 Milliarden US-Dollar |
| Marktgröße (2027) | 5.86 Milliarden US-Dollar |
| Marktgröße (2032) | 7.24 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.33 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für Diabetes-Medikamente und -Geräte von Mordor Intelligence
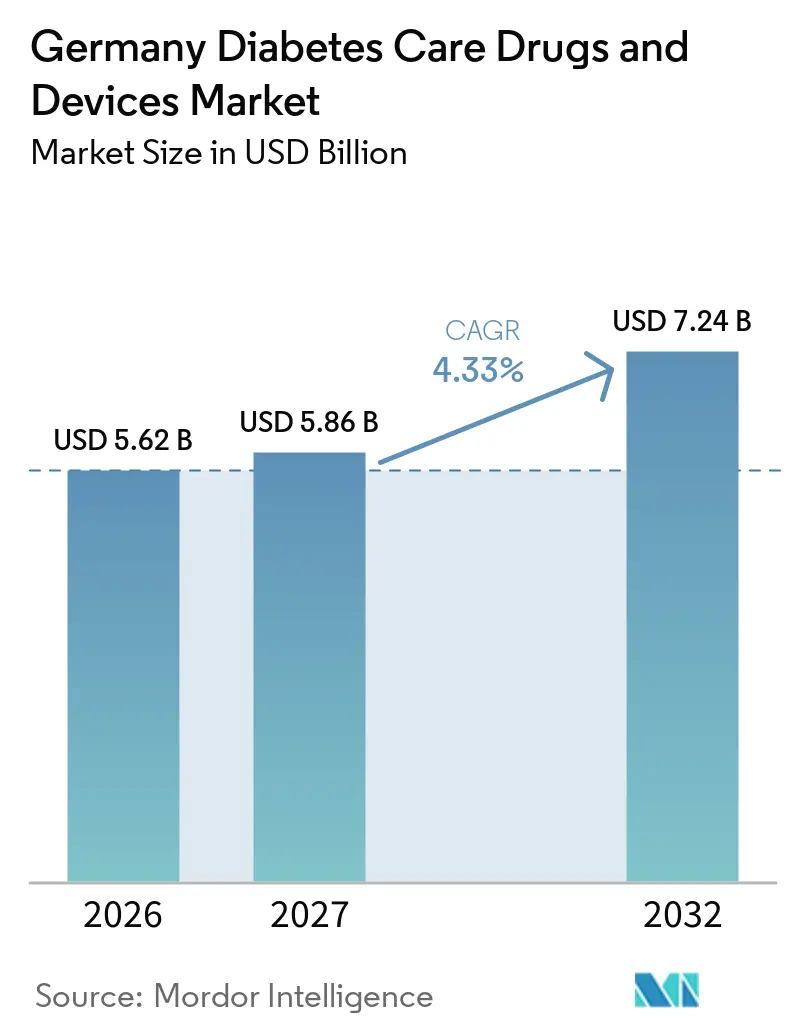
Die Größe des deutschen Marktes für Diabetes-Medikamente und -Geräte wurde im Jahr 2026 auf 5,62 Milliarden USD geschätzt und soll von 5,86 Milliarden USD im Jahr 2027 auf 7,24 Milliarden USD bis 2032 wachsen, mit einer CAGR von 4,33 % während des Prognosezeitraums (2027–2032).
Die COVID-19-Pandemie hat den Markt für Diabetes-Pflegegeräte erheblich beeinflusst. Die Prävalenz von Diabetes bei mit COVID-19 hospitalisierten Patienten und die Erkenntnisse, dass eine verbesserte glykämische Kontrolle die Ergebnisse verbessern und Krankenhausaufenthalte bei Patienten mit SARS-CoV-2 verkürzen kann, haben zu einer Verringerung von Diabetes mellitus geführt. Die Bedeutung therapeutischer Geräte wird dabei besonders hervorgehoben. Die Pandemie hat auch Möglichkeiten aufgezeigt, Innovationen in der Diabetesversorgung durch virtuelle Konsultationen zwischen Gesundheitsdienstleistern und Menschen mit Diabetes sowie mit Diabetestechnologie fortzusetzen und auszubauen. Das Krisenmanagement hat zu einem beispiellosen Interesse an Telemedizin seitens der Patienten und Gesundheitsfachkräfte geführt und viele langjährige regulatorische Barrieren beseitigt.
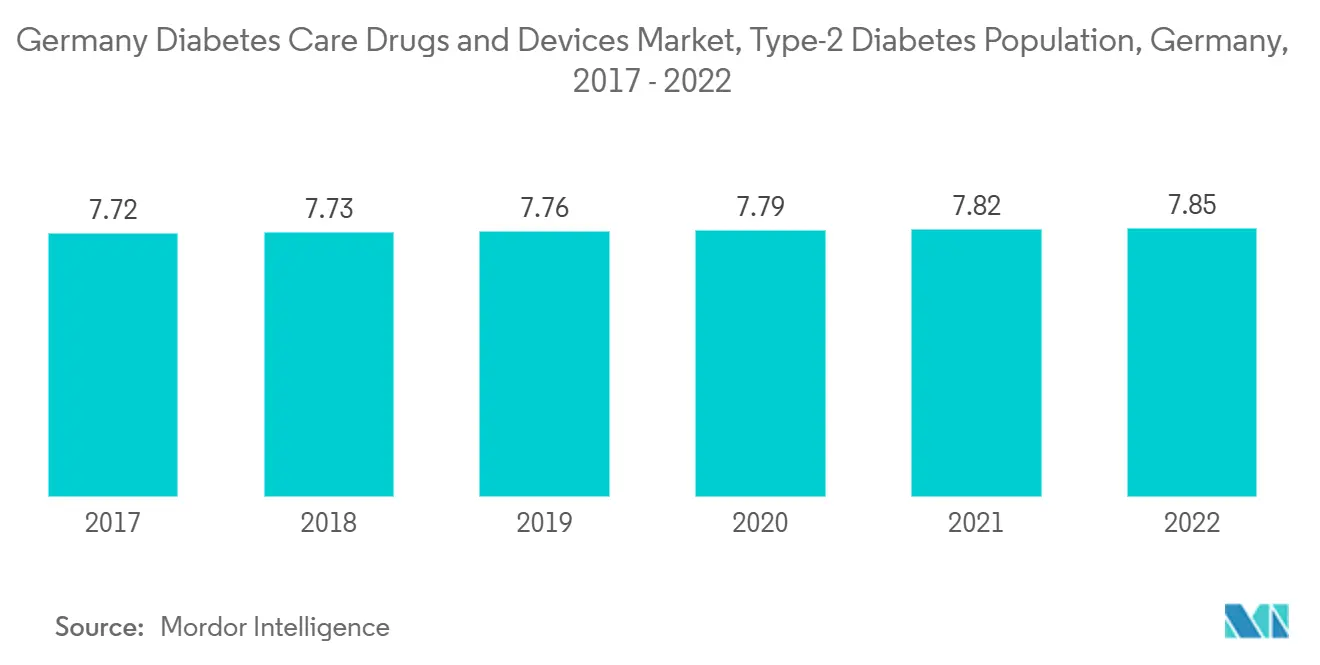
Diabetes-Medikamente und -Geräte sind darauf ausgelegt, den Blutzuckerspiegel bei Menschen mit Diabetes zu stabilisieren und zu kontrollieren. Antidiabetische Medikamente sind während der neuartigen Coronavirus-Erkrankung (COVID-19) zu potenziellen Kandidaten für die Behandlung von Diabetespatienten geworden, die von einer SARS-CoV-2-Infektion betroffen sind. Laut dem Deutschen Diabetes-Zentrum (DDZ) hat mindestens 7,2 % der deutschen Bevölkerung derzeit Diabetes, und es wird erwartet, dass dieser Trend in den nächsten 20 Jahren erheblich zunehmen wird. Es wurde beobachtet, dass die Rate der Neudiagnosen von Typ-1- und Typ-2-Diabetes zunimmt, hauptsächlich aufgrund von Fettleibigkeit, ungesunder Ernährung und Bewegungsmangel. Schnelle Anstiege bei der Inzidenz und Prävalenz von Diabetes sowie bei den Gesundheitskosten deuten auf eine zunehmende Nutzung von Antidiabetika hin.
Deutschland ist eines der entwickelten Länder, und im Bereich der medizinischen Versorgung ist es ein hochentwickeltes Land. Technologien wie die kontinuierliche Blutzuckermessung und Insulininfusionspumpen wurden in Deutschland früher als in anderen Entwicklungsländern eingeführt. Darüber hinaus sind Erstattungs- und Preisgestaltungsrichtlinien stark reguliert, was den Markt antreibt und die Akzeptanz neuer fortschrittlicher Technologien erhöht. Zu den Marktchancen für Akteure im deutschen Markt für Diabetes-Pflegegeräte gehören zahlreiche neue Produkteinführungen, eine verstärkte internationale Forschungszusammenarbeit für technologische Fortschritte sowie eine verbesserte öffentliche Aufklärung über Diabetes.
Die oben genannten Faktoren dürften das Marktwachstum im Prognosezeitraum vorantreiben.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im deutschen Markt für Diabetes-Medikamente und -Geräte
Es wird erwartet, dass das Segment des kontinuierlichen Glukosemonitorings im Prognosezeitraum die höchste Wachstumsrate verzeichnet
Das Segment der kontinuierlichen Blutzuckermessung wird voraussichtlich im Prognosezeitraum mit einer CAGR von rund 5,6 % wachsen.
Laut dem Europäischen Gesundheitssystem und der Politikbeobachtungsstelle 2021 verfügt Deutschland über das älteste Sozialversicherungssystem der Welt (GKV). Eine Krankenversicherung ist Pflicht. Personen, deren Einkommen bestimmte Grenzen überschreitet oder die bestimmten Berufsgruppen angehören, können sich von der gesetzlichen Krankenversicherung abmelden und eine private Krankenversicherung (PKV) abschließen. Etwa 11 % der Bevölkerung sind privat krankenversichert und 89 % gesetzlich krankenversichert. Die Versicherung deckt alle rechtmäßigen Einwohner ab, aber nur 0,1 % der Bevölkerung ist nicht krankenversichert.
Die Häufigkeit der Blutzuckermessung hängt von der Art des Diabetes ab und variiert von Patient zu Patient. Typ-1-Diabetiker müssen ihre Blutzuckerwerte in regelmäßigen Abständen überprüfen, ihre Blutzuckerwerte überwachen und die Insulindosierung anpassen. Wenn ein Patient täglich 5–6 Tests durchführt, können die monatlichen Ausgaben für Teststreifen über 100 USD betragen. Diese Ausgaben kommen zu den ohnehin schon hohen Kosten des Diabetesmanagements hinzu und tragen zur Entwicklung der Branche bei. Kontinuierliche Blutzuckermessgeräte stellen Blutzuckermuster und -tendenzen im Vergleich zu täglichen Aufgaben zur Überprüfung der Glukosewerte in festgelegten Zeiträumen genau dar.
Kontinuierliche Blutzuckermessgeräte sind zu einer beliebten Alternative zu tragbaren Fingerstechtests-Glukometern geworden, die in der Branche für den Komfort von Diabetespatienten erhältlich sind. Kontinuierliche Blutzuckermessgeräte werden mit dem Aufkommen neuer Technologien wie der Integration von Mobiltelefonen immer kostengünstiger, was die Segmententwicklung im Prognosezeitraum wahrscheinlich vorantreiben wird.
Steigende Diabetesprävalenz
Die Prävalenz von Diabetes in Deutschland hat in den letzten Jahren alarmierend zugenommen. Ein Diabetiker benötigt im Laufe des Tages mehrere Korrekturen, um einen normalen Blutzuckerspiegel aufrechtzuerhalten, darunter orale Antidiabetika oder die Überwachung des Blutzuckers und die Einnahme zusätzlicher Kohlenhydrate. Es wurde beobachtet, dass die Rate der Neudiagnosen von Typ-1- und Typ-2-Diabetes zunimmt, hauptsächlich aufgrund von Fettleibigkeit, ungesunder Ernährung und Bewegungsmangel. Schnelle Anstiege der Inzidenz und Prävalenz von Diabetes sowie der Gesundheitsausgaben deuten auf eine zunehmende Nutzung von Diabetes-Medikamenten und -Geräten hin.
Diabetes ist ein bedeutendes Gesundheitsproblem und gehört zu den größten Herausforderungen für die medizinischen Versorgungssysteme in ganz Deutschland. Die Prävalenz von bekanntem Typ-1- und Typ-2-Diabetes in der deutschsprachigen erwachsenen Bevölkerung ist hoch, hinzu kommt eine erhebliche Anzahl von Patienten, bei denen die Erkrankung noch nicht diagnostiziert wurde. Aufgrund einer alternden Bevölkerung und eines ungesunden Lebensstils wird erwartet, dass die Prävalenz von Typ-2-Diabetes in den nächsten Jahren stetig zunehmen wird. Eine hochwertige Versorgung, wie eine ordnungsgemäße Überwachung, der Vergleich von Risikofaktoren und ein aktives Selbstmanagement, ist entscheidend für die Vermeidung von Komplikationen bei deutschsprachigen Patienten mit Typ-2-Diabetes.
Orale Antidiabetika sind weltweit erhältlich und werden empfohlen, wenn ein Lebensstilmanagement und eine Eskalation der Typ-2-Diabetes-Behandlung erforderlich sind. Orale Formulierungen sind in der Regel die Medikamente der ersten Wahl zur Behandlung von Typ-2-Diabetes aufgrund ihrer breiten Wirksamkeit, Sicherheit und Wirkmechanismen. Antidiabetische Medikamente helfen Menschen mit Diabetes, ihren Zustand zu kontrollieren und das Risiko diabetischer Komplikationen zu reduzieren. Menschen mit Diabetes müssen möglicherweise ihr Leben lang antidiabetische Medikamente einnehmen, um den Blutzuckerspiegel zu kontrollieren und Hypoglykämie oder Hyperglykämie zu vermeiden. Orale Antidiabetika haben den Vorteil, einfach anzuwenden und kostengünstig zu sein. Dies hat sie zu einer attraktiven Alternative zu Insulin gemacht und zu einer größeren Akzeptanz und verbesserten Therapietreue geführt.
In Deutschland fördern strenge staatliche Richtlinien und günstige WHO-Vorschriften Unternehmen bei der Entwicklung innovativer Produkte. Das Eindringen dieser Produkte in den deutschen Markt wird klinische Forschungsstudien in lokalen Organisationen unterstützen, das Management erleichtern und den Entdeckungsprozess beschleunigen. Diabetes kann als eine datengesteuerte Erkrankung betrachtet werden, und Beispiele für die Erhebung realer Gesundheits- und Behandlungsdaten liefern Informationen für ein integriertes und personalisiertes Management chronischer Erkrankungen. Sowohl Patienten als auch Diabetes-Pflegepersonal treffen Behandlungsentscheidungen auf der Grundlage kontinuierlich erhobener metabolischer, therapeutischer und lebensstilbezogener Daten. Diabetes ist ein bedeutendes Gesundheitsproblem und eine der größten Herausforderungen für das Gesundheitssystem in ganz Deutschland. Die zunehmende Inzidenz, Prävalenz und das Fortschreiten der Erkrankung haben die Entwicklung neuer Medikamente gefördert, die zusätzliche Behandlungsoptionen für Patienten mit Diabetes bieten. Zu den Marktchancen für Akteure im deutschen Markt für Diabetes-Medikamente zählen zahlreiche neue Produkteinführungen, eine verstärkte internationale Forschungskooperation für technologische Fortschritte sowie eine verbesserte öffentliche Aufklärung über Diabetes.
Wettbewerbslandschaft
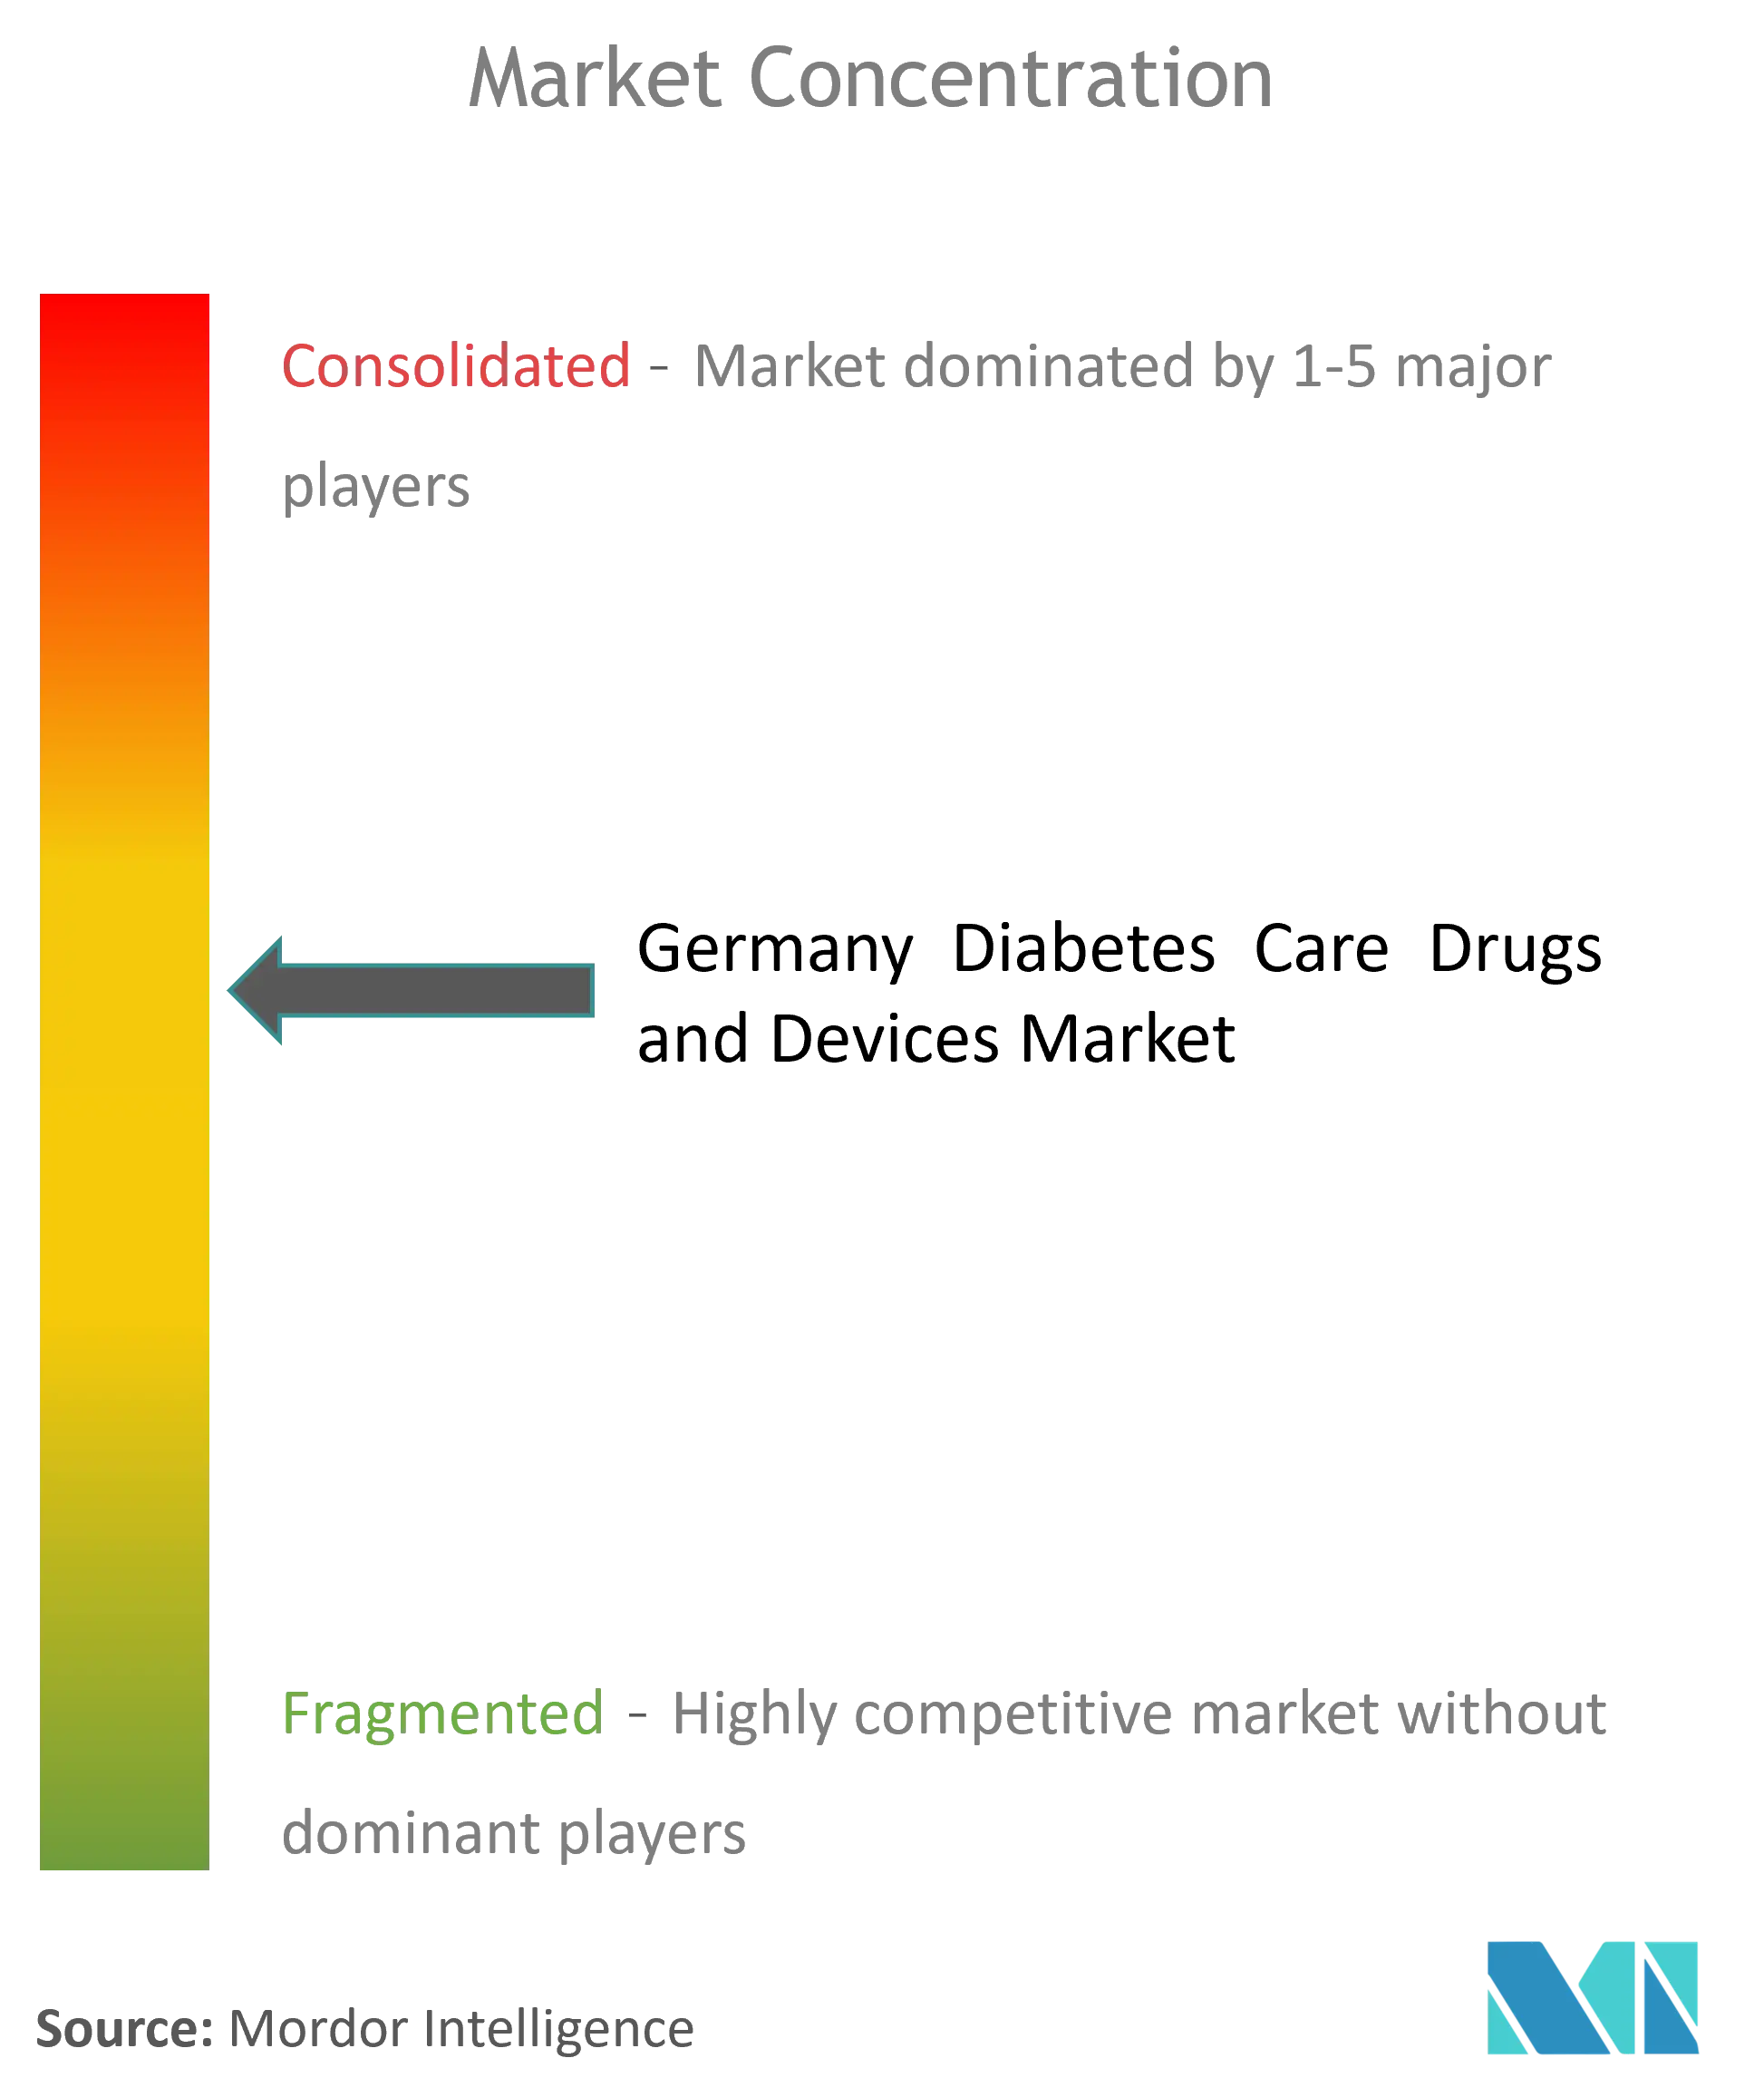
Der deutsche Markt für Diabetes-Medikamente und -Geräte ist mäßig konsolidiert, wobei wichtige Akteure wie Abbott, Roche, Dexcom, Medtronic, Novo Nordisk, Sanofi, Eli Lilly und Insulet durch Produktinnovation, strategische Kooperationen und Portfolioerweiterung miteinander konkurrieren. Der Markt ist durch eine starke Akzeptanz von Systemen zur kontinuierlichen Glukoseüberwachung (CGM), Insulinpumpen, vernetzten Insulinpens und fortschrittlichen Insulintherapien gekennzeichnet, unterstützt durch Deutschlands gut etablierten Erstattungsrahmen und die Gesundheitsinfrastruktur. Unternehmen konzentrieren sich zunehmend auf integrierte Diabetesmanagementlösungen, die Glukoseüberwachung, digitale Gesundheitsplattformen und Insulinverabreichungstechnologien kombinieren, um die Patientenergebnisse und die Therapietreue zu verbessern, während kontinuierliche Investitionen in Forschung und Entwicklung sowie die Einführung von Diabetes-Pflegeprodukten der nächsten Generation den Wettbewerb auf dem Markt voraussichtlich intensivieren werden.
Marktführer im Bereich Diabetes-Medikamente und -Geräte in Deutschland
-
Medtronics
-
Roche
-
NovoNordisk
-
Sanofi
-
Omnipod
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Das Chancenpotenzial für die Diabetesversorgung in Deutschland erweitert sich rund um vernetzte Versorgungspfade, die Arzneimittel, Geräte und digital gestützte Dienstleistungen innerhalb des regulierten Erstattungsumfelds des Landes kombinieren. Der klarste Fokus liegt auf der Skalierung integrierter Ökosysteme für Insulinabgabe und -überwachung (CGM verbunden mit Pumpen und automatisierten Insulinabgabealgorithmen), unterstützt durch die wachsende Verbreitung integrierter Systeme und die frühe Einführung fortschrittlicher Diabetestechnologien in Deutschland. Digitale Begleitprogramme, die Therapietreue und Selbstmanagement unterstützen, schaffen ebenfalls Differenzierungspotenzial, insbesondere wenn sie zu den Arbeitsabläufen und Dokumentationsanforderungen der gesetzlichen Krankenversicherung passen.
Der Zukunftsausblick für Diabetesversorgungsprodukte in Deutschland wird durch strengere Anforderungen an Evidenz und Daten für digitale Gesundheitslösungen sowie durch Überlegungen zur Lieferkette und zu Komponenten für Sensoren und Verbrauchsmaterialien geprägt. Das Bundesinstitut für Arzneimittel und Medizinprodukte (BfArM) ist mit dem DiGA-Rahmenwerk verknüpft und verlangt ab dem 3. Quartal 2026 von DiGA-Herstellern die Einreichung von Nutzungsdaten alle sechs Monate, wobei der erste Datensatz bis zum 15. April 2027 fällig ist, was die Rolle von Real-World-Daten für den Marktzugang stärkt. Auf der Produktseite halten Verschiebungen in der Typ-2-Diabetestherapie hin zu GLP-1-Agonisten sowie die fortgesetzte Integration von CGM mit Closed-Loop-Systemen sowohl Pharmaportfolios als auch Geräteplattformen aktiv. Bemühungen zur Reduzierung der Kostenschwankungen bei Komponenten für Sensorelektronik, Enzymchemie und medizinische Klebstoffe unterstützen breitere Zugangsstrategien über gesetzliche und private Versicherungskanäle hinweg.
Aktuelle Branchenentwicklungen
- Juli 2026: Diabeloop: Das automatisierte Insulinabgabesystem (AID) DBLG2, integriert mit der ViCentra Kaleido Insulin-Patchpumpe und dem Dexcom G7 CGM, wurde für die Verschreibung in Deutschland freigegeben. Die Einführung erweitert den Zugang zu fortschrittlicher integrierter Pumpen-CGM-Therapie auf dem deutschen Markt und unterstützt die breitere Verbreitung von Closed-Loop-Ansätzen im Diabetesmanagement.
- Juli 2026: Medtrum: Die schlauchlose Medtrum 300U Patchpumpe wurde im deutschen Hilfsmittelverzeichnis für die GKV-Erstattung gelistet. Der Erstattungsweg für eine schlauchlose Patchpumpe mit hoher Kapazität unterstützt Medtrums Markteintritt und Preisposition im deutschen Diabetesgerätemarkt.
- Juli 2026: Novo Nordisk und Smartpatient: Novo Nordisk kooperiert mit Smartpatient, um ein Diabetesversorgungsprogramm für Typ-2-Diabetes in Deutschland zu lancieren. Das digitale Versorgungsprogramm erweitert die Einbindung von Kostenträgern und Patienten und steht im Einklang mit den Trends zur integrierten Versorgung in Deutschland.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die in Deutschland erzielten Umsätze aus Diabetes-Medikamenten und Diabetes-Pflegegeräten, die zur Behandlung, Verwaltung und Überwachung von Diabetes eingesetzt werden, wobei die Werte in USD erfasst werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Krankenhausleistungen, Arztbesuche, breite Diabetesdiagnostik, die nicht mit Diabetes-Überwachungsgeräten verbunden ist, sowie nicht-medizinische Wellnessprodukte aus.
Segmentierungsübersicht
- Geräte
- Überwachungsgeräte
- Geräte zur Blutzucker-Selbstmessung
- Kontinuierliches Blutzuckermonitoring
- Managementgeräte
- Insulinpumpe
- Insulinspritzen
- Insulinkartuschen
- Einwegpens
- Überwachungsgeräte
- Medikamente
- Orale Antidiabetika
- Insulinpräparate
- Kombinationsmedikamente
- Nicht-insulinpflichtige injizierbare Medikamente
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Ausgangsstruktur des Marktes aufzubauen und realistische Nachfrageanker für Deutschland zu ermitteln. Wir haben hauptsächlich öffentliche Gesundheits- und Erstattungssignale verwendet und diese dann mit Therapiemustern und Themen zur Geräteakzeptanz verbunden, die spezifisch für die Diabetesversorgung sind.
Häufig referenzierte öffentliche Quellen umfassen deutsche Gesundheitsstatistiken und Veröffentlichungen zur Krankheitslast, wie Veröffentlichungen des Robert Koch-Instituts, OECD-Gesundheitsstatistiken, WHO-Diabetesindikatoren sowie Gesundheits- und Handelstabellen der Europäischen Kommission und von Eurostat, sofern relevant. Wir haben auch Jahresberichte und Investorenpräsentationen relevanter Hersteller und Distributoren sowie Verbandsseiten und Zusammenfassungen wichtiger medizinischer Kongresse geprüft, wenn diese einen deutschlandspezifischen Kontext lieferten. Für Modellhygiene-Prüfungen haben wir selektiv kostenpflichtige Abonnements genutzt, die finanzielle Unternehmensinformationen, Nachrichten und Finanzdaten sowie Patentdatenbanken bereitstellen, um Innovationen und deren Zeitplanung zu verstehen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere Referenzen wurden für die Datenerhebung, Querprüfungen und die Klärung von Annahmen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Bestätigung dessen, was Sekundärquellen nicht vollständig zeigen können, einschließlich des aktuellen Therapiemix, der Wechselmuster, des Gerätenutzungsverhaltens und der Art und Weise, wie Erstattung und Ausschreibungen die Stückzahlen beeinflussen. Wir haben mit einer Mischung aus klinischen Experten, Diabetesberatern, Apotheken- und Vertriebsstakeholdern sowie gerätebezogenen Kanalakteuren in ganz Deutschland gesprochen, um Annahmen zu validieren und realistische Preis- und Mengenbereiche abzustimmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Akteure: 19 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell beginnt mit einem Top-down-Nachfragepool, der auf der Diabetesprävalenz in Deutschland, dem behandelten Anteil und der Therapieaufteilung auf Insulin, orale Antidiabetika, nicht-insulinbasierte Injektionsmittel und Kombinationen basiert und dann mit durchschnittlichen Dosierungs- oder Nutzungsnormen verknüpft wird. Auf der Geräteseite wurden die Einheiten anhand von Nutzerzahlen und Austauschzyklen für wichtige Kategorien wie SMBG und CGM sowie für Insulinverabreichungsgeräte wie Pens, Pumpen, Spritzen, Kartuschen und zugehörige Verbrauchsmaterialien rekonstruiert.
Um die Gesamtwerte praktikabel zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Annäherungen unter Verwendung von Stichproben-Durchschnittsverkaufspreisen und -mengen nach Kanal sowie Plausibilitätsprüfungen auf Lieferanten- und Distributionsebene, die in Interviews gesammelt wurden, abgeglichen. Zu den wichtigsten Eingaben gehörten erstattete Akzeptanztrends für CGM im Vergleich zu SMBG, die Pumpendurchdringung in anwendbaren Patientenkohorten, typische Testfrequenzmuster, Verschiebungen hin zu neueren Medikamentenklassen und Preiserwartungen unter den deutschen Preis- und Erstattungsdynamiken. Prognosen wurden mithilfe von Szenarioanalysen erstellt, wobei das Hauptszenario die konsistenteste Expertenmeinung zu Akzeptanzkurven und Preisdruck widerspiegelt und alternative Szenarien verwendet wurden, um eine schnellere oder langsamere Gerätedurchdringung zu testen. Bei kleineren Unterkategorien mit spärlichen öffentlichen Signalen wurden Lücken durch konservative Annahmen zu Austauschzyklen geschlossen und anschließend durch Folgegespräche revalidiert.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie z. B. der Patientenpoolmathematik, der Nutzungslogik nach Gerätetyp und dem impliziten Ausgabentrend pro Patient im Zeitverlauf. Wenn ein Segment einen starken Anstieg zeigt, der nicht durch eine Änderung der Prävalenz, Durchdringung, des Austauschs oder des Preises erklärt werden kann, werden die Annahmen überarbeitet und Experten erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Vor der Freigabe überprüft ein zweiter Analyst die Berechnungen, Einheiten, Währungsumrechnungen und die Konsistenz zwischen historischen Jahren und Prognosetreibern. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. Änderungen der Erstattungsregeln, wesentliche Leitlinienaktualisierungen oder wichtige Produktübergänge. Kurz vor der Lieferung führen wir einen abschließenden Durchlauf durch, um sicherzustellen, dass die Ansicht die neuesten verfügbaren öffentlichen Daten und das Interview-Feedback widerspiegelt.
Schätzung des deutschen Marktes für Diabetes-Medikamente und -Geräte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für die Diabetesversorgung in Deutschland können weit auseinanderliegen, da Autoren nicht immer denselben Warenkorb zählen und unterschiedliche Preispunkte, Zeitpunkte und Wachstumsannahmen anwenden können. Eine andere Quelle konzentriert sich möglicherweise stärker auf Geräte oder bündelt breitere diabetesbezogene Ausgaben, die nicht direkt mit Medikamenten und patientengenutzte Überwachungs- und Managementgeräten verbunden sind.
Einige Schätzungen erweitern den Markt um ein breiteres Diabetesmanagement und breitere Diagnose- und Pflegeausgaben, was den Wert in die Höhe treibt. In dieser Schätzung von Mordor Intelligence ist der Gesamtwert auf Diabetes-Medikamente zuzüglich patientenorientierter Überwachungs- und Managementgeräte begrenzt, und die Größenbestimmung bleibt konsistent, indem Volumina mit behandelten Kohorten und Austauschzyklen verknüpft werden, bevor die Preisgestaltung angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,06 Milliarden USD (2025) | |
| Fachzeitschrift A | 21,51 Milliarden USD (2022) | Scheint ein breiteres Diabetesmarktkonstrukt zu verwenden, das breitere Ausgaben über die definierten Medikamente und patientengenutzte Überwachungs- und Managementgeräte hinaus einbeziehen kann, und ist zudem auf ein früheres Basisjahr verankert. |
| Branchenverleger B | 30,40 Milliarden USD (2028) | Verwendet einen breiteren Diabetesmarktrahmen und eine aggressivere Zukunftsperspektive, mit begrenzter Transparenz darüber, wie Therapiemix, erstattungsgetriebener Preisdruck und Geräteaustauschzyklen für Deutschland eingeschränkt wurden. |
Die Streuung erklärt sich hauptsächlich dadurch, was gezählt wird und wie Volumina auf das tatsächliche Nutzerverhalten in Deutschland zurückgeführt werden. Indem die Einheiten mit behandelten Kohorten, Akzeptanzraten und Austauschzeitpunkten verknüpft werden, bleibt die Schätzung nachvollziehbar und leichter reproduzierbar, auch wenn sich Preisgestaltung und Mix im Prognosezeitraum verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt?
Es wird erwartet, dass der Markt von 5,62 Milliarden USD im Jahr 2026 auf 7,24 Milliarden USD bis 2032 wächst, wobei die Umsätze im Jahr 2027 5,86 Milliarden USD erreichen und im Zeitraum 2027–2032 mit einer CAGR von 4,33 % wachsen.
Wer sind die wichtigsten Marktteilnehmer?
Medtronics, Roche, NovoNordisk, Sanofi und Omnipod sind die wichtigsten auf dem undefinierten Markt tätigen Unternehmen.
Welche Jahre deckt dieser Markt ab?
Der Bericht deckt die historische Marktgröße für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026 ab. Der Bericht prognostiziert auch die Marktgröße für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.