
Analyse des indischen Fintech-Marktes durch Mordor Intelligence
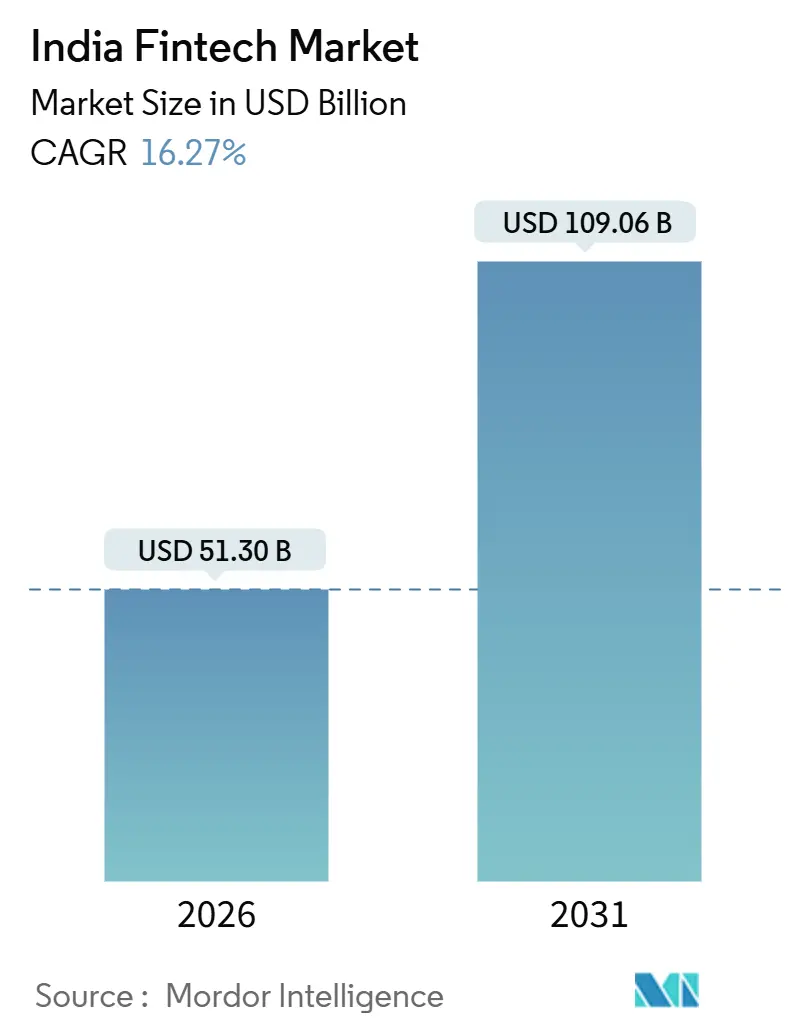
Die India fintech Marktgröße wird voraussichtlich von 51,3 Milliarden USD im Jahr 2026 auf 59,65 Milliarden USD im Jahr 2027 steigen und bis 2032 127,6 Milliarden USD erreichen, mit einer CAGR von 16,42 % über 2027–2032.
Indiens gemeinsame Zahlungs- und Identitätsinfrastruktur unterstützt die digitale Kreditvergabe, indem sie Kunden, Transaktionsdaten und Finanzinstitute miteinander verbindet. Eingebettete Checkout-Kredite und GST-verknüpfte Betriebsmittelfinanzierungen erweitern diese Reichweite auf spezifische Kauf- und Unternehmensfinanzierungsaufgaben. Indiens selektives UPI-Händlergebühren-Framework, das im September 2026 angekündigt wurde, um die Systemnachhaltigkeit zu unterstützen und gleichzeitig Privatpersonen und kleine Händler zu schützen, hält Händlerzahlungen mit geringem Wert von Händlergebühren frei, während oberhalb eines festgelegten Schwellenwerts eine Händlergebühr erhoben wird. Da die Gebühren für Händlerzahlungen mit geringem Wert begrenzt sind, können Anbieter ihre Rolle durch Checkout-Integration ausweiten, während die Expansion in die digitale Kreditvergabe fortlaufende Aufsichtspflichten mit sich bringt.
Wichtigste Erkenntnisse des Berichts
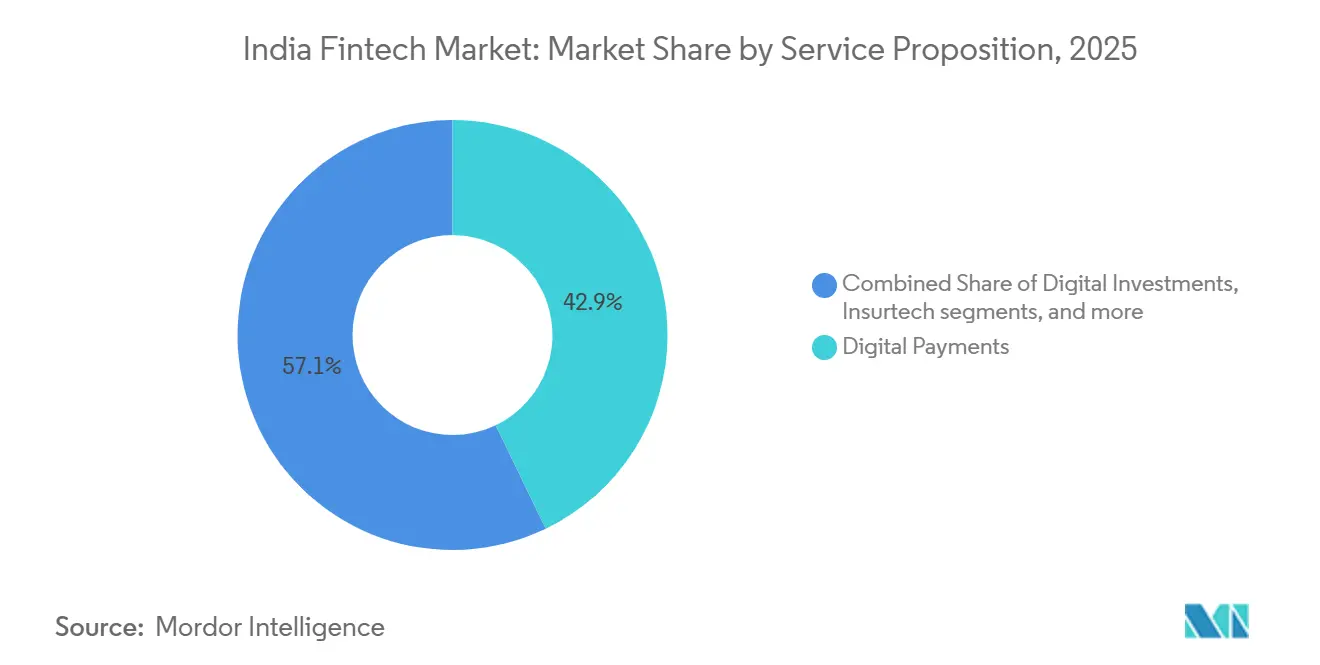
- Nach Leistungsangebot hielten digitale Zahlungen im Jahr 2026 einen India fintech Marktanteil von 42,69 %, während Neobanking mit einer CAGR von 19,8 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert wird.
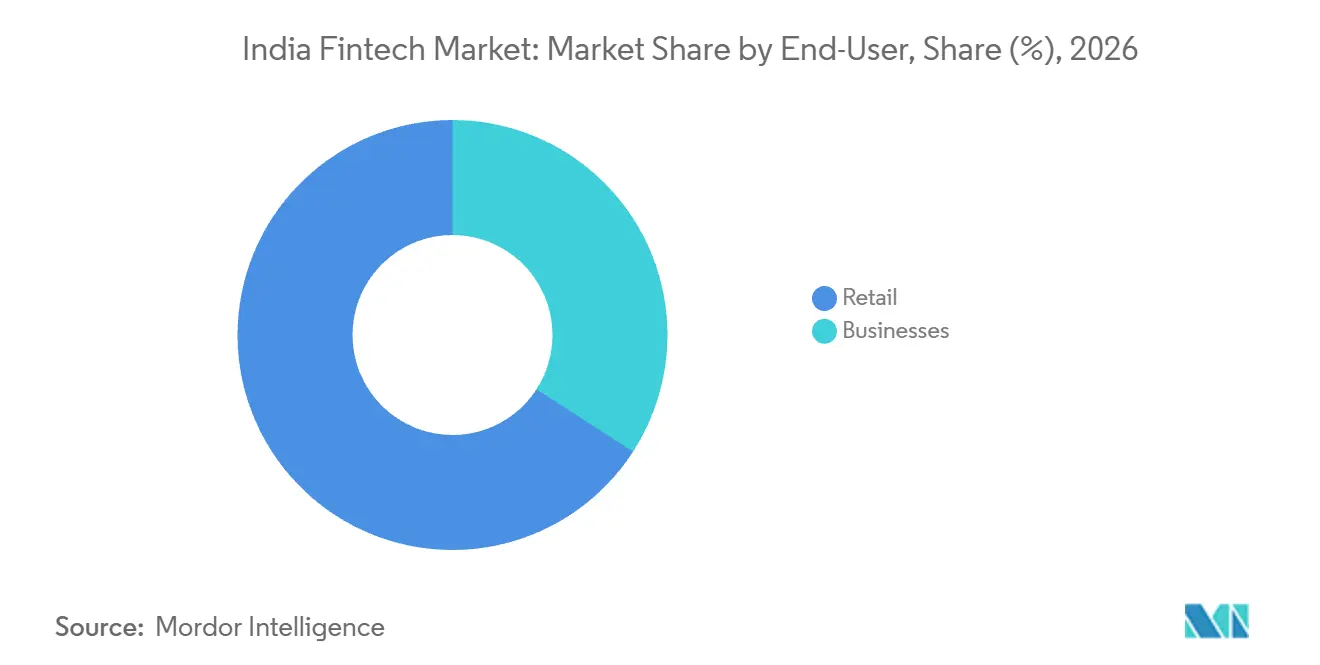
- Unter den Endnutzern entfielen im Jahr 2026 65,87 % der India fintech Marktgröße auf Privatkunden, und Unternehmen werden voraussichtlich mit einer CAGR von 17,65 % über 2027–2032 am schnellsten wachsen.
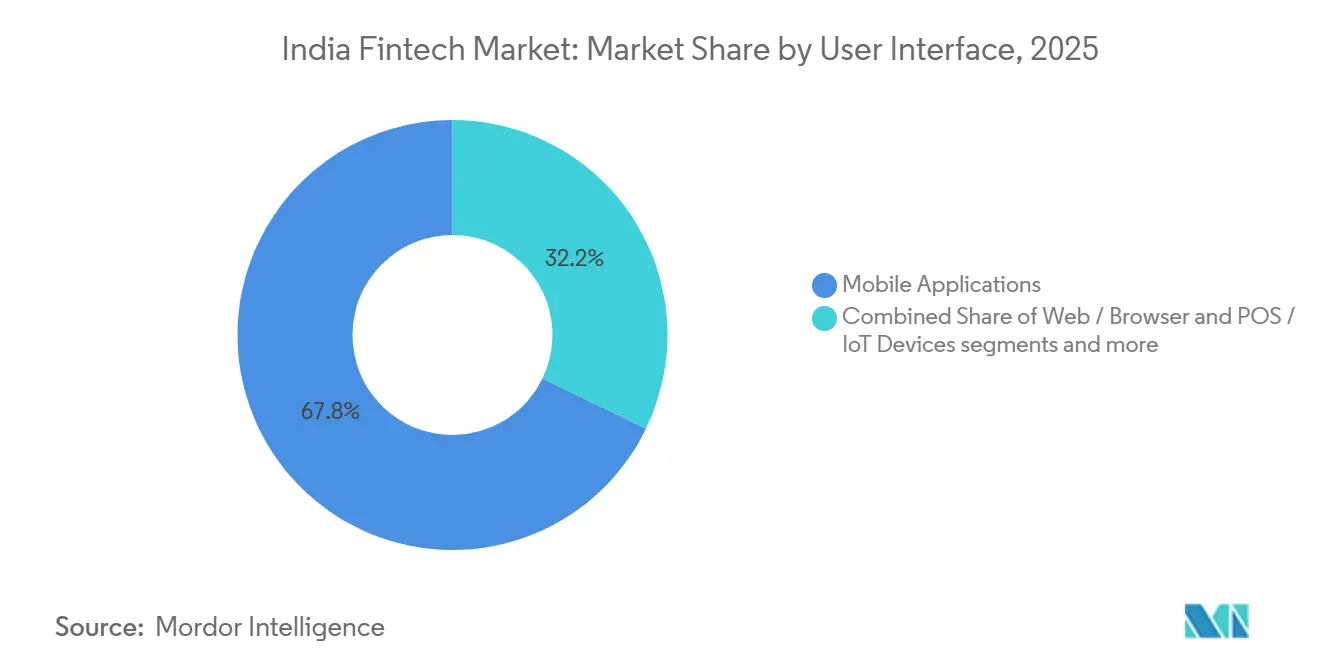
- Bei den Benutzeroberflächen führten mobile Anwendungen im Jahr 2026 mit einem Marktanteil von 68,99 % und werden mit einer CAGR von 18,45 % über 2027–2032 als das am schnellsten wachsende Segment prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale öffentliche Infrastruktur (UPI, Aadhaar, OCEN) beschleunigt die Massenmarktakzeptanz | +6.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Account-Aggregator-Framework ermöglicht datengestützte Kreditvergabe | +5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nachfrage nach eingebetteten Finanzdienstleistungen von E-Commerce- und Gig-Economy-Plattformen | +4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Formalisierung von KMU nach der GST-Einführung schafft neue fintech-Nachfragepools für kleine und mittlere Unternehmen | +3.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Millennials und Generation Z treiben durch Vermögensaufbau die Nachfrage nach kostengünstiger Robo-Beratung an | +0.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende UPI-Verknüpfungen (z. B. Singapur, VAE) erschließen neue Überweisungseinnahmen | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale öffentliche Infrastruktur (UPI, Aadhaar, OCEN) beschleunigt die Massenmarktakzeptanz
Digitale Identitäts- und Transaktionsdateninfrastruktur erweitert das Spektrum der Finanzdienstleistungen, die eine papierlose Kundenreise ermöglichen können. Die Unique Identification Authority of India (UIDAI) meldete 185,6 Milliarden Aadhaar-Authentifizierungstransaktionen in allen Sektoren Indiens im Geschäftsjahr 2025–26. Das GST-Sahay-Programm der Small Industries Development Bank of India (SIDBI) kombinierte das Open Credit Enablement Network (OCEN) und das Account-Aggregator-Framework mit GST-Handelsdaten und Bankinformationen für papierlose rechnungsbasierte Kredite. Sein GST-Sahay-Portfolio wuchs im Geschäftsjahr 2025–26 um 345 % im Jahresvergleich.[1] SIDBI gewann im Geschäftsjahr 2025–26 2.261 neue Kunden hinzu und erhöhte die kumulierte Anzahl genehmigter Kunden bis zum 31. März 2026 auf 3.512. Der Großteil der genehmigten Kundenbasis wurde im Geschäftsjahr 2025–26 hinzugefügt, was darauf hindeutet, dass gemeinsame Infrastrukturen die jüngste Kreditakzeptanz über ihre Rolle bei der Identitätsverifizierung hinaus unterstützt haben.
Konto-Aggregator-Rahmenwerk erschließt datengestützte Kreditzeichnung
Der Account Aggregator (AA) verbindet genehmigungspflichtige Finanzdaten mit den Kreditvergabe-Workflows der Kreditgeber. Sahamati und CRIF schätzten, dass das Account-Aggregator-Ökosystem Indiens im Geschäftsjahr 2025–26 36,8 Millionen Kreditauszahlungen ermöglichte.[2] Banken machten im zweiten Halbjahr des Geschäftsjahres 2025–26 47,3 % der AA-gestützten Kreditvergabe nach Wert aus, während Nichtbanken-Finanzunternehmen den Rest ausmachten. Bei Wohnungsbaudarlehen und Darlehen gegen Immobiliensicherheiten verzeichneten überwiegend AA-nutzende Kreditgebergruppen mit einer AA-Underwriting-Durchdringung von über 30 % eine CAGR des ausstehenden Portfolios von 32,9 % über Juni 2024 bis Juni 2026, gegenüber 14,3 % bei Nicht-AA-Gruppen. Diese Aktivität positioniert wiederverwendbare Datenintegration innerhalb etablierter Kreditprodukte und gibt Technologieanbietern eine Rolle im Underwriting, nicht nur in kundenseitigen Schnittstellen.
Nachfrage nach eingebetteten Finanzdienstleistungen von E-Commerce- und Gig-Economy-Plattformen
Checkout-Kredite machen die Finanzierung zu einem Teil der Kaufentscheidung und schaffen Nachfrage nach Dienstleistungen, die in die Transaktionsreise eines Einzelhändlers eingebettet sind. Amazon berichtete, dass die Nutzerbasis von Amazon Pay Later während seines Great Indian Festival 2026 in Indien um 80 % im Jahresvergleich gewachsen ist. Die Ratentransaktionen von Pay Later verdoppelten sich während der Veranstaltung ebenfalls im Jahresvergleich. Zusammen zeigen diese Kennzahlen sowohl eine breitere Nutzerbasis als auch eine gesteigerte Transaktionsaktivität innerhalb dieses spezifischen Checkout-Produkts. Für Finanzierungsanbieter verknüpft der Checkout die Produktverteilung mit einem bereits in Betracht gezogenen Kauf und konzentriert die Dienstleistungsbeziehung auf diese Transaktion.
Formalisierung von KMU nach der GST-Einführung schafft neue fintech-Nachfragepools für kleine und mittlere Unternehmen
Formelle Aufzeichnungen für Kleinstunternehmen sowie kleine und mittlere Unternehmen (KMU) können die Unternehmensidentifikation mit der Finanzierung einer bestimmten Handelsaktivität verbinden. Die kombinierten Registrierungen unter Udyam und der Udyam Assist Platform erreichten zum 6. Oktober 2026 rund 97,8 Millionen. Das GST-Sahay-Betriebsmittelprodukt der Indian Bank, das über ihre IND SMART App zugänglich ist, richtet sich an Einzel- und Einzelunternehmer-KMU, die seit mindestens 12 Monaten für die GST registriert sind. Die Kreditbewertung verwendet GST-Verkaufsrechnungen, die nicht älter als 45 Tage sind. Dieses Design gibt erfassten Umsätzen eine direkte Rolle in einer digitalen Kreditreise und schafft eine Finanzierungsanwendung für formelle Geschäftsdaten. Die Udyam-Registrierung allein kann daher keine Berechtigung für dieses Produkt begründen, das eine etablierte GST-Historie und aktuelle Verkaufsrechnungen erfordert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere RBI-Vorschriften für digitale Kreditvergabe und FLDG erhöhen Compliance-Kosten | -2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zero-MDR-Politik für RuPay-Debitkarten und die meisten UPI-Händlerzahlungen komprimiert die Gewinnpools der Zahlungs-Gateways | -1.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Zunehmende Cyberbetrugs-Vorfälle untergraben das Verbrauchervertrauen | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Finanzierungswinter nach 2022 schränkt Wachstumskapital ein | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere RBI-Vorschriften für digitale Kreditvergabe und FLDG erhöhen Compliance-Kosten
Die Auslagerung der digitalen Kreditvergabe hebt die Verantwortung des regulierten Kreditgebers für die gegenüber Kreditnehmern erbrachte Dienstleistung nicht auf. Die NBFC-Kreditfazilitäts-Richtlinien der Reserve Bank of India verpflichten anwendbare Nichtbanken-Kreditgeber, vor dem Abschluss von Verträgen mit Anbietern digitaler Kreditvergabe eine erweiterte Sorgfaltsprüfung durchzuführen. Diese Prüfung umfasst technische Fähigkeiten, Datenschutz, Speichersysteme, Kreditnehmerbehandlung und regulatorische Compliance. Der Kreditgeber muss das Verhalten des Anbieters auch regelmäßig überprüfen und bleibt für die Handlungen und Unterlassungen des Anbieters verantwortlich. Diese Verpflichtungen machen die Partnerauswahl und die laufende Aufsicht zu einem Teil der Kosten für die Ausweitung des digitalen Vertriebs, insbesondere wenn ein Kreditgeber Anbieter mit unterschiedlichen Systemen hinzufügt. Eine schnellere Kundengewinnung kann daher nicht die laufenden Kosten für die Überwachung jeder vertraglich vereinbarten Kreditvergabebeziehung ersetzen.
Zero-MDR-Politik für RuPay-Debitkarten und die meisten UPI-Händlerzahlungen komprimiert die Gewinnpools der Zahlungs-Gateways
Indien kündigte im September 2026 sein selektives UPI-Händlergebühren-Framework an, um die langfristige Nachhaltigkeit von UPI zu unterstützen und gleichzeitig Privatpersonen und kleine Händler zu schützen. Ab dem 15. Oktober 2026 bleiben UPI-Händlerzahlungen bis zu INR 2.000 (21,04 USD) frei von Händlerrabattgebühren (MDR), eine Stufe, die mehr als 95 % des UPI-Händlertransaktionsvolumens ausmacht. Oberhalb dieses Schwellenwerts legt das Framework einen MDR von 0,4 % fest. RuPay-Debittransaktionen behalten ebenfalls einen MDR von null gemäß der seit Januar 2020 geltenden Regelung. Im Geschäftsjahr 2025–26 berichtete MobiKwik (One MobiKwik Systems Ltd), dass Diversifizierung, Kostenoptimierung und Mehrwertangebote die Monetarisierung trotz des Zero-MDR-Drucks unterstützten. Anbieter müssen weiterhin Verarbeitungs- und Servicekosten decken, wo das Transaktionsvolumen selbst keine Händlerrabatteinnahmen generiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot:
Zahlungsvolumen und Unternehmens-Banking-WorkflowsDigitale Zahlungen machten im Jahr 2026 einen Anteil von 42,69 % an der India fintech Marktgröße aus. UPI verarbeitete im Geschäftsjahr 2025–26 241,6 Milliarden Transaktionen, laut Angaben der National Payments Corporation of India (NPCI), die vom Finanzministerium gemeldet wurden.[3] Dieses Transaktionsvolumen stützt die Position des größten Segments, indem es die Zahlungsabwicklung zu einer wiederkehrenden Serviceanforderung über einen erheblichen Strom finanzieller Aktivitäten macht. Die Wettbewerbsaufgabe besteht darin, eine zuverlässige Zahlungsabwicklung zu liefern und gleichzeitig kostenpflichtige Dienste darum herum zu entwickeln, da ein hoher Durchsatz allein keine Zahlungsanbieter-Einnahmen sichert.
Neobanking ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 19,8 % über 2027–2032. Open, eine Neobanking-Plattform für Unternehmen, meldete im Jahr 2026 Verbindungen zu mehr als 40 indischen Banken in einem einzigen Corporate-Banking-Arbeitsbereich. Für Geschäftskonten der State Bank of India (SBI) bietet Open Money Echtzeit-Kontostandsübersicht, automatische Kontoauszugssynchronisierung und Auszahlungsinitiierung. SBI-Transaktionen auf Open Money verwenden den Nicht-STP-Modus, was bedeutet, dass jede auf Open Money initiierte Auszahlung vor der Ausführung bei der SBI autorisiert werden muss. Ein Unternehmen mit Konten bei mehreren Banken erhält daher eine einheitliche Ansicht von Kontoständen und Auszahlungen, während die Ausführung auf SBI-Konten dem Autorisierungsschritt der SBI folgt.



Nach Endnutzer:
Verbraucherreichweite und HändlerbeziehungenPrivatkunden repräsentierten im Jahr 2026 einen India fintech Marktanteil von 65,87 %. NPCI meldete, dass bis Juni 2026 554,9 Millionen Nutzer auf UPI registriert waren, was die Reichweite eines wichtigen verbraucherorientierten Finanzdienstes verdeutlicht. Diese breite Einstiegspopulation stützt die Position von Privatkunden als größtes Segment, während die Tiefe jeder Kundenbeziehung kommerziell bedeutsam ist. Reichweite allein generiert keine Einnahmen, daher hängt die Rendite einer Verbraucherplattform von den weiteren Finanzdienstleistungen ab, die jeder registrierte Nutzer in Anspruch nimmt.
Unternehmen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 17,65 % über 2027–2032. MobiKwik (One MobiKwik Systems Ltd) meldete zum März 2026 4,9 Millionen Händlerpartner in ganz Indien und liefert damit ein konkretes Beispiel für die Plattformakzeptanz auf Unternehmensseite. Für Geschäftskunden kann die Zahlungsannahme ein Einstiegspunkt in Finanz-Workflows sein, die im Tagesgeschäft genutzt werden. Razorpay erklärte im Juni 2026, dass Cashflow Insights und der Payout Agent in der Beta-Version für RazorpayX Connected Banking+ Nutzer verfügbar seien, wobei einige Unternehmen diese bereits nutzten. Solche Tools erweitern die Händlerbeziehung von der Zahlungsannahme hin zur Cashflow-Überwachung und Auszahlungsvorbereitung.

Nach Benutzeroberfläche:
App-Ausführung und Browser-ZugangMobile Anwendungen hielten im Jahr 2026 mit 68,99 % den größten Segmentanteil am Markt und sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 18,45 % über 2027–2032. Die Reserve Bank of India verzeichnete im Geschäftsjahr 2025–26 222,7 Milliarden Transaktionen in ihrem mobilanwendungsbasierten Zahlungskanal. Im Geschäftsjahr 2025–26 bestätigten mehr als 240.000 Mikrobankingkunden Darlehen digital über die Hello-Ujjivan-App der Ujjivan Small Finance Bank. Eine solche Bestätigung bringt eine Kreditverwaltungsaufgabe in den mobilen Kanal und erweitert die Rolle der App über die gesamte Kreditbeziehung. Die kommerzielle Chance besteht darin, mehr der Kreditbeziehung über denselben Typ mobiler Schnittstelle abzuwickeln, der erhebliche Zahlungsaktivitäten unterstützt.
Der Web-/Browser-Zugang erreicht Kunden über Websites, wobei Netbanking und Bankwebsite-Zahlungen einen messbaren Teil dieser Aktivität ausmachen. Die Reserve Bank of India verzeichnete im Geschäftsjahr 2025–26 4,45 Milliarden Internet-Zahlungstransaktionen, die E-Commerce über Netbanking und Finanztransaktionen auf den Internet-Banking-Websites der Banken umfassen. Der oben beschriebene mobilanwendungsbasierte Kanal verarbeitete im selben Geschäftsjahr etwa 50-mal so viele Transaktionen, was diese Bankwebsite-Aktivität volumenmäßig weit unter den mobilen Zahlungen positioniert. Für Anbieter, die diese Transaktionen bedienen, bietet der Browser-Zugang daher einen ergänzenden Weg zur Abwicklung von Netbanking-Käufen und Bankübertragungen neben der app-basierten Zahlungsabwicklung.
Geografische Analyse
Die UPI-Transaktionsaktivität in städtischen Gebieten bietet eine Grundlage für die Überlegung, in mehreren namentlich genannten städtischen Bezirken zusätzliche Finanzdienstleistungen anzubieten. Die bezirksweisen UPI-Daten der NPCI identifizieren Aktivitätskonzentrationen in Bengaluru Urban, Mumbai Suburban und Pune. Ein erheblicher Teil der UPI-Transaktionen verfügt über keine geografischen Tags, sodass dieses Bezirksmuster eine indikative Sicht auf die städtische Aktivität liefert. In diesen Daten belegt Bengaluru Urban den ersten Platz unter den Bezirken nach UPI-Transaktionsvolumen, gefolgt von Mumbai Suburban und Pune, was diese gemeldeten Zahlungsströme zu einer potenziellen Basis für die Verteilung von Kredit-, Versicherungs- oder Investitionsdienstleistungen macht.
Die Infrastruktur in kleineren Zentren verbreitert den physischen Akzeptanz-Fußabdruck, über den digitale Finanzdienstleistungen Händler und ihre Kunden erreichen können. Der Payments Infrastructure Development Fund verzeichnete zum 30. November 2025 insgesamt 15,04 Millionen digitale Geräte in Tier-3- und Tier-4-Zentren zusammen. Dieselbe Einsatztabelle verzeichnete zu diesem Datum 2,58 Millionen digitale Geräte in den nordöstlichen Bundesstaaten als Gruppe. Diese installierten Akzeptanzpunkte unterstützen Transaktionsdienste in verschiedenen Zentrumskategorien und Staatsgruppen, wobei der kommerzielle Wert von nachhaltigen Händlerbeziehungen abhängt, die die Geräteverfügbarkeit in wiederholte Kundenzahlungsaktivitäten umwandeln.
Der Zugang zu einem digitalen Zahlungsmittel und die aktive Nutzung eines Zahlungsinstruments sind separate Entwicklungsaufgaben. Bis zum 31. März 2025 hatten 514 Bezirke in ganz Indien, mehr als 60 % der Gesamtzahl, eine RBI-Programmabdeckung erreicht, die jeder berechtigten Person mindestens ein digitales Zahlungsmittel bereitstellte. Die Folgenabschätzung des Department of Financial Services von 2026 empfahl gezielte Maßnahmen zur Stärkung der Nutzung von RuPay-Debitkarten in ländlichen und halbstädtischen Gebieten. Diese Empfehlung macht die Nutzung eines verfügbaren Zahlungsinstruments zu einem eigenständigen kommerziellen Thema neben der Ausweitung des Zugangs auf weitere Kunden. Für Anbieter, die ländliche und halbstädtische Gebiete bedienen, liegt der nächste Gewinn darin, den bestehenden Zugang in eine wiederholte Nutzung von RuPay-Debitkarten umzuwandeln – der Fokus der DFS-Empfehlung.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive regulierter digitaler Nichtbanken-Kreditgeber und ihrer Kreditvergabe-Servicepartner. Die NBFC-Kreditfazilitäts-Richtlinien der RBI, aktualisiert zum 15. Juli 2026, organisieren die Anforderungen an die digitale Kreditvergabe rund um Servicepartner-Vereinbarungen, Kreditnehmerschutz, Technologie, Daten und Berichterstattung. Der Staatsvergleich unterscheidet diesen nationalen Vergaberahmen vom gesetzlichen Umfang der Kreditnehmerschutzbestimmungen bei der Inkassotätigkeit, da diese unterschiedliche Betriebsentscheidungen beeinflussen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Reserve Bank of India | Reserve Bank of India für die NBFC-Vergabe; Landesregierung für Gesetz 40 von 2025 |
| Wichtige Instrumente oder Richtlinien | NBFC-Kreditfazilitäts-Richtlinien 2025, aktualisiert Juli 2026 | RBI-Rahmen; das verabschiedete Gesetz 40 von 2025 schließt bei RBI registrierte NBFCs grundsätzlich aus, behält jedoch Bestimmungen zu Zwangsmaßnahmen bei |
| Kommerzielle Auswirkung | Anforderungen an Servicepartner, Kreditnehmerschutz, Daten und Berichterstattung | Nationaler NBFC-Vergaberahmen; das Landesgesetz behält einen Anwendungsbereich für Zwangsmaßnahmen gegenüber NBFCs |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” spiegelt die fortlaufenden Servicepartner- und Kreditnehmerschutzpflichten gemäß den konsolidierten Richtlinien vom November 2025, aktualisiert bis zum 15. Juli 2026, nach Ablauf der Einführungsfristen von 2025 wider. Die Vergabe verdient „Keine Änderung” trotz der am 13. Februar 2026 erwarteten Erleichterungen bei erwarteten Kreditverlusten für qualifizierende Ausfallverlustgarantien, die an indische Rechnungslegungsstandards, die Integration in Kreditbedingungen, keine gesonderte Erfassung und eine Neuberechnung bei Inanspruchnahme geknüpft sind, die die Deckung reduziert. Tamil Nadus Bewertung „Mittel” und die Richtung „Keine Änderung” betreffen die digitale Vergabe im Rahmen des nationalen Rahmens sowie den allgemeinen Ausschluss bei RBI registrierter NBFCs durch das verabschiedete Gesetz. Das Gesetz sieht vor, dass seine Bestimmungen zu Zwangsmaßnahmen ab einem durch staatliche Regierungsbekanntmachung festgelegten Inkrafttreten auf diese Kreditgeber Anwendung finden.
Wertschöpfungskettenstufen
Der Vergleich folgt der Händlerakzeptanz, der Zahlungsabwicklung und den Finanzproduktdienstleistungen, die sich aus einer digitalen Kundenbeziehung ergeben können. Paytms Kartengeräte bedienen mittelgroße und große stationäre Einzelhändler, während Policybazaar Insurance Brokers websitegenerierte Leads mit der Offline-Policenvermittlung kombiniert. Diese Rollen positionieren Akzeptanzhardware und Versicherungsvertrieb an verschiedenen Stufen der Kette, jeweils mit eigenen Serviceverpflichtungen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Händlerakzeptanz bereitstellen | Akzeptanzgeräteanbieter wie Paytm (One 97 Communications Ltd) | Kartengeräte-Abonnements und MDR-Einnahmen | Unterstützung des eingesetzten Equipments an Einzelhändlerstandorten | Einsatz mit Servicesupport und Abonnementverlängerung kombinieren |
| Zahlungstransaktionen abwickeln | Zahlungsplattformbetreiber wie Paytm (One 97 Communications Ltd) | MDR und Nutzerkomfortgebühren, sofern anwendbar | Verarbeitungskosten auf gebührenfähige Transaktionen abstimmen | Wirtschaftlichkeit nach Zahlungsart und anwendbarem Gebührenmechanismus verfolgen |
| Versicherungen vertreiben und betreuen | Versicherungsmakler wie Policybazaar Insurance Brokers | Policenvermittlungsprovisionen und -vergütungen; ausgelagerte Versicherungsdienstleistungsgebühren | Digitale Leads mit abgeschlossener Vermittlung und Serviceerbringung verbinden | Lead-Bearbeitung mit Maklerausführung und Versicherungsdienstleistungsbetrieb verknüpfen |
| Quelle: Mordor Intelligence | ||||
Ein Kartengeräte-Abonnement und eine Versicherungsdienstleistungsgebühr vergüten unterschiedliche Tätigkeiten, getrennt von der Transaktionsverarbeitung. Das Hinzufügen eines der beiden Einnahmeströme würde die Arbeit eines Zahlungsanbieters über die Transaktionsabwicklung hinaus auf die Hardwarebereitstellung oder für Versicherer erbrachte Dienstleistungen ausweiten. Bei der Zahlungsabwicklung hängen die Einnahmen von den Transaktionen ab, die für einen Händlerrabatt oder eine Komfortgebühr in Frage kommen, sodass die Wirtschaftlichkeit dieser Stufe der Gebührenberechtigungsfähigkeit und nicht dem Zahlungsvolumen folgt.
Wettbewerbslandschaft
Marktkonzentration
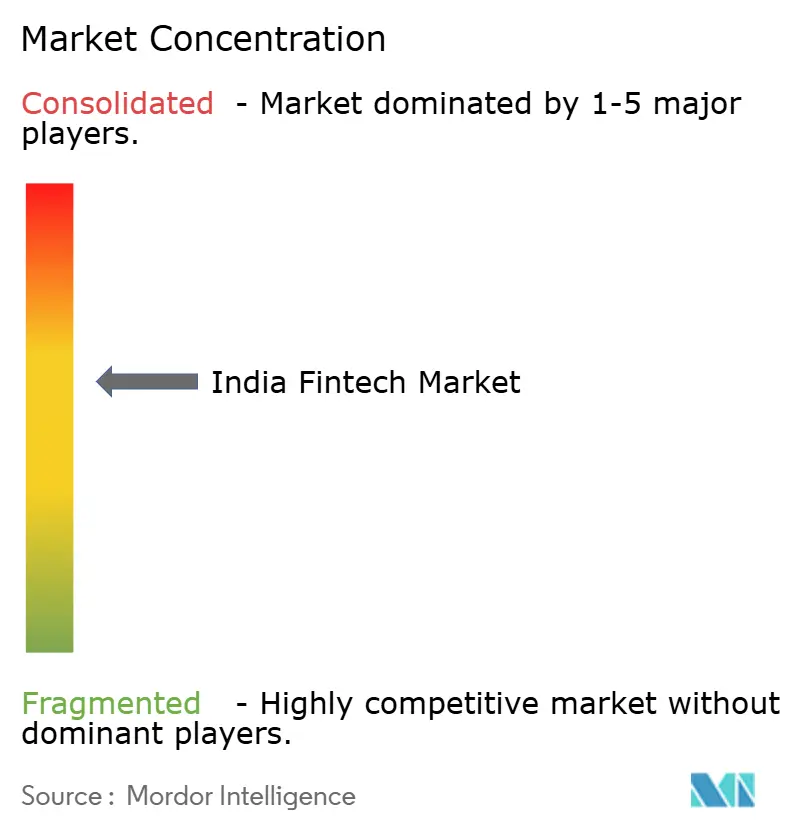
Mehrere große Plattformen koexistieren mit spezialisierten Händlerinfrastrukturanbietern, was dem Wettbewerb eine Mischung aus breiter Distribution und engerer Betriebskompetenz verleiht. Paytm (One 97 Communications Ltd) umfasst digitale Zahlungen und Finanzdienstleistungen, während PhonePe Ltd Verbraucher- und Händlerzahlungen neben Kreditvergabe und Versicherungsvertrieb anbietet. Razorpay Payments Pvt Ltd betreibt das Online- und grenzüberschreitende Aggregationsgeschäft, das mit Wirkung zum 1. Januar 2026 von Razorpay Software Ltd (ehemals Razorpay Software Pvt Ltd) übertragen wurde. Pine Labs Ltd stellt Zahlungs- und Handelsinfrastruktur bereit, und PayU Payments Pvt Ltd ist im Online-Zahlungsaggregationsbereich tätig. Eine Händlerzahlungsverbindung und eine breitere Finanzvertriebsplattform schaffen unterschiedliche Dienstleistungsbeziehungen und Integrationsanforderungen.
Pine Labs schloss am 10. Juni 2026 die Übernahme von 100 % der Shopflo Technologies ab und fügte seinem Händlerzahlungsgeschäft Direct-to-Consumer-Checkout-Technologie und E-Commerce-Enablement-Dienste hinzu. Pine Labs erklärte bei seiner Ankündigung vom 25. April 2026, dass Shopflos Checkout-Plattform mehr als 1.000 E-Commerce-Marken bediente und Erlebnisse für mehr als 60 Millionen Verbraucher ermöglichte. Die Übernahme fügt dem Zahlungsannahmeangebot von Pine Labs daher eine etablierte markenorientierte Checkout-Beziehung hinzu. Für reine Zahlungsanbieter kann der Wettbewerb um diese Einzelhändler die Checkout-Ebene einschließen, was die Bandbreite der Händler-Workflows erweitert, die ein Wettbewerber adressieren kann.
Zahlungsaggregator-Genehmigungen bestimmen, welche Kanäle ein Anbieter für Händler bedienen kann. PayU Payments Pvt Ltd erhielt im Mai 2025 die endgültige RBI-Genehmigung zum Betrieb als Online-Zahlungsaggregator. Die RBI erteilte Paytm Payments Services Limited, einer hundertprozentigen Tochtergesellschaft von One 97 Communications Limited, am 26. November 2025 ein Zertifikat zum Betrieb als Zahlungsaggregator. Razorpay gab am 2. Dezember 2025 bekannt, dass es die RBI-Zahlungsaggregator-Grenzüberschreitend-Lizenz erhalten hatte, und Razorpay POS gab am 22. Januar 2026 die Zahlungsaggregator-Physisch-Lizenz bekannt. Für einen Händler, der online und in Geschäften verkauft, hängt die Anbieterauswahl daher teilweise davon ab, ob seine Genehmigungen die Kanäle abdecken, über die Kunden bezahlen.
Führende Unternehmen der indischen Fintech-Branche
-
Paytm (One 97 Communications Ltd)
-
PhonePe Ltd
-
Razorpay Software Ltd
-
Pine Labs Ltd
-
PayU Payments Pvt Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
India fintech-Markt Unternehmen in diesem Bericht
- Paytm (One 97 Communications Ltd)
- PhonePe Ltd
- Razorpay Software Ltd
- Pine Labs Ltd
- PayU Payments Pvt Ltd
- BharatPe (Resilient Innovations Pvt Ltd)
- MobiKwik (One MobiKwik Systems Ltd)
- PolicyBazaar (PB Fintech Ltd)
- Zerodha Broking Ltd
- Upstox (RKSV Securities India Pvt Ltd)
- Groww (Groww Invest Tech Pvt Ltd)
- CRED (Dreamplug Technologies Pvt Ltd)
- Slice (slice small finance bank Ltd)
- KreditBee (KrazyBee Services Ltd)
- Lendingkart Finance Ltd
- axio (CapFloat Financial Services Pvt Ltd)
- NeoGrowth Credit Pvt Ltd
- Navi Ltd
- Jupiter (Amica Financial Technologies Pvt Ltd)
- NIYO (Finnew Solutions Pvt Ltd)
Wichtige Chancen für Marktteilnehmer
Der Vergleich betrachtet digitale Kreditchancen für Kleinstunternehmen sowie kleine und mittlere Unternehmen und für Privatkreditnehmer und unterscheidet dabei die Kreditgebervergabe von der Datenintegration. Der Credit Guarantee Fund Trust for Micro and Small Enterprises (CGTMSE) erhöhte mit Wirkung zum 1. April 2025 die Kreditgarantie-Deckungsgrenze für Kleinstunternehmen sowie kleine und mittlere Unternehmen durch ein Rundschreiben an Banken und ausgewählte Finanzinstitute. Das Ministerium für KMU bestätigte im Juli 2026, dass die Überarbeitung für Garantien gilt, die ab diesem Datum genehmigt wurden. Separat davon machte die durch das Account-Aggregator-Framework (AA) ermöglichte Kreditvergabe im Geschäftsjahr 2025–26 11,8 % der Privat- und KMU-Kreditvergabe nach Volumen aus und etablierte damit einen Betriebskanal, um den herum spezialisierte Kreditdienstleistungen entwickelt werden können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer-/Lead-Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Garantiegebundener digitaler Unternehmenskredit | Umgesetzte Erhöhung der KMU-Garantieobergrenze | Kleinstunternehmen sowie kleine und mittlere Unternehmen, die von berechtigten Kreditgebern bedient werden | Digitale Vergabe mit den Garantie-Workflows der teilnehmenden Kreditgeber verbinden | Integration der Kreditnehmerbewertung mit Bankpartner-Prozessen | Teilnehmende Banken und ausgewählte Finanzinstitute |
| KMU-Underwriting-Integration | AA-gestützte Kreditvergabe bietet einen operativen Privat- und KMU-Kanal | KMU-Kreditgeber und ihre Geschäftskreditnehmer | Finanzdatenzugang mit der Unternehmenskreditbewertung verbinden | Gemeinsame Daten in die Kreditentscheidungen jedes Kreditgebers einpassen | Kreditgeber, die das AA-Ökosystem nutzen, und ihre Technologiepartner |
| Privatkreditbewertungsdienste | Der etablierte AA-Kreditkanal bedient auch Privatkredite | Privatkreditgeber und Einzelkreditnehmer | Finanzinformationsprüfung in den Kreditantrag einbetten | Datenzugang und Bewertung innerhalb der Kreditnehmerreise abschließen | Privatkreditgeber, die das AA-Ökosystem nutzen, und Integrationsanbieter |
| Quelle: Mordor Intelligence | |||||
Öffentliche Banken genehmigten von April bis Dezember 2025 im Rahmen digitaler Kreditvergabeprogramme, die unter anderem die Account-Aggregator-Kontoauszugsanalyse nutzten, über 396.000 KMU-Kreditanträge. Dasselbe Modell verwendet auch GST-Datenanalyse, Steuererklärungsverifizierung und Kreditinformationsunternehmensdaten, um automatisierte Bewertungsreisen durchzuführen. Für Banken, die datenbasierte Bewertungen nutzen, würde die Integration von Garantie-Berechtigungsprüfungen für Kleinstunternehmen sowie kleine und mittlere Unternehmen die Kreditbewertung und Garantiebearbeitung innerhalb desselben Kreditnehmer-Workflows verbinden.
Neueste Industrielle Entwicklungen in India fintech-Markt
- Oktober 2026: PhonePe kündigte die Weiterentwicklung von Share.Market zu PhonePe Invest an und startete einen Portfolio-Optimierer, um neuen Marktinvestoren zu helfen, Portfolios durch Forschungseinblicke aufzubauen, zu überprüfen und zu optimieren.
- September 2026: PhonePe plante mehr als 20.000 Neueinstellungen im Außendienst und über 5 Millionen Zahlungsgerät-Einsätze in den folgenden 12 Monaten, darunter SmartSpeaker und POS-Geräte, wobei etwa die Hälfte auf das ländliche Indien ausgerichtet war.
- Juni 2026: Pine Labs schloss die Übernahme von 100 % der Shopflo Technologies Private Limited ab und fügte seinem Händlerzahlungsgeschäft eine Direct-to-Consumer-Checkout-Plattform und E-Commerce-Enablement-Dienste hinzu.
India fintech-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der India fintech Markt misst den jährlichen Anbieterumsatz aus digitalen Finanzprodukten und -dienstleistungen, die in Indien über mobile Anwendungen, Web- oder Browser-Schnittstellen sowie POS- oder IoT-Geräte erbracht werden. Diese Dienstleistungen werden an Privatkunden und Unternehmen verkauft.
Ausschlüsse aus dem Umfang: Generische IT-Dienste, Kernbanken-Implementierungsprojekte und Back-Office-Unternehmenssoftware, die kein Finanzprodukt oder keine Kundentransaktion direkt ermöglicht, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe und Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Privatkunden
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web / Browser
- POS / IoT-Geräte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die jährlichen Berichte und regulatorischen Veröffentlichungen der Reserve Bank of India, der Jahresbericht der SIDBI, Regierungsmitteilungen des Press Information Bureau sowie indische Zahlungssystemstatistiken liefern Beispiele für Quellen zur Verfolgung von Regulierung, Kreditprogrammen, digitaler Zahlungsaktivität und der Akzeptanz von Finanzdienstleistungen. Diese Materialien helfen Analysten dabei, Markttreiber und Betriebsindikatoren vom Anbieterumsatz zu unterscheiden, der das in der Marktschätzung verwendete Maß bleibt.
Jahresberichte von Unternehmen, Investorenpräsentationen, regulatorische Einreichungen und seriöse indische Wirtschaftspresse können diese öffentlichen Quellen ergänzen, indem sie Produktaktivitäten, Umsatzerfassung, Partnerschaften und wesentliche Änderungen im Geschäftsmix der Anbieter klären. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden sich an in Indien ansässige fintech-Führungskräfte, Produkt-Verantwortliche für Zahlungen, Kreditvergabe, Investitionen, Insurtech und Neobanking sowie Manager richten, die für Umsatz, Risiko oder Vertrieb zuständig sind. Die Befragten würden dabei helfen, Interpretationen aus Sekundärquellen zu testen, Unterschiede in der Umsatzerfassung zu erklären und Lücken in der Angebotsabdeckung zu identifizieren. Analysten würden diese Erklärungen mit Unternehmensoffenlegungen und unabhängigen Marktindikatoren vergleichen und dann Klärung suchen, wo wesentliche Schätzungen oder Definitionen inkonsistent bleiben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 31 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 24 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen Umsatz, den Anbieter aus den definierten digitalen Finanzdienstleistungen in Indien erzielen, und unterteilt die Gesamtsumme dann nach Leistungsangebot, Endnutzer und Schnittstelle. Analysten würden eine Top-down-Umsatzschätzung aus offengelegten Finanzergebnissen und dienstleistungsbezogenen Nachweisen erstellen und dabei UPI-Transaktionsaktivität und digitale Zahlungsindikatoren zur Bewertung der Zahlungsakzeptanz, digitale Kreditvergabe und Account-Aggregator-Aktivität zur Einschätzung der Kreditreichweite, digitale Investitionsbeteiligung und Insurtech-Vertriebsaktivität zur Bewertung angrenzender Angebote sowie Anbieteroffenlegungen zur Unterscheidung von wiederkehrenden Gebühren, Provisionen und Zinserträgen von Kundenmitteln oder Transaktionsprinzipal verwenden. Nachweise zu bedienten Kunden, Produktmix, Umsatzquellen und Lieferkanälen würden die Segmentanteile informieren, wobei jeder Umsatzposten einmal über die 3 Klassifikationsachsen zugewiesen wird. Prognosen würden Szenarioanalysen verwenden, die durch historisches Wachstum, digitale Akzeptanz, regulatorische Änderungen und angebotsspezifische Monetarisierung informiert werden. Stichprobenartige Anbieter-Rollups und Kanalprüfungen würden als selektive Bottom-up-Kontrollen dienen, während Lücken mit offengelegten Finanzdaten und relevanten Betriebsindikatoren erfasst und eingegrenzt würden. Primäre Befragte würden gebeten, die Richtung und praktischen Treiber von Prognosen auf Variablenebene zu überprüfen, und Analysten würden Unterschiede gegen unabhängige Nachweise abgleichen, bevor sie diese verwenden.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Anbieteroffenlegungen, offizielle Zahlungs- und Regulierungsindikatoren sowie angebotsbezogene Nachweise triangulieren und unabhängige Signale auf Konsistenz mit der Umsatzschätzung und den Segmentanteilen prüfen. Abweichungen, Ausreißer, Einheitenfehler und Änderungen in der Rechnungslegung oder im Produktmix würden untersucht, dokumentiert und durch Analysten-Prüfungen vor der Freigabe überprüft. Eine erneute Kontaktaufnahme würde ausgelöst, wenn eine wesentliche Lücke, eine unklare Umsatzzuordnung oder eine widersprüchliche Befragtenantwort die Schätzung verändern könnte. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen oder Marktereignissen überprüft und vor der Lieferung einer neuen Vorabprüfung unterzogen.
Mordor Intelligence's India fintech Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der India fintech Markt misst den jährlichen Anbieterumsatz aus digitalen Finanzprodukten und -dienstleistungen, die in Indien über mobile Anwendungen, Web- oder Browser-Schnittstellen sowie POS- oder IoT-Geräte erbracht werden.
Zu den wichtigsten Ursachen für Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten würden eine Top-down-Umsatzschätzung aus offengelegten Finanzergebnissen und dienstleistungsbezogenen Nachweisen erstellen und dabei UPI-Transaktionsaktivität und digitale Zahlungsindikatoren zur Bewertung der Zahlungsakzeptanz, digitale Kreditvergabe und Account-Aggregator-Aktivität zur Einschätzung der Kreditreichweite, digitale Investitionsbeteiligung und Insurtech-Vertriebsaktivität zur Bewertung angrenzender Angebote sowie Anbieteroffenlegungen zur Unterscheidung von wiederkehrenden Gebühren, Provisionen und Zinserträgen von Kundenmitteln oder Transaktionsprinzipal verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 59,65 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 44,1 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 26,1 % unter dem Wert dieses Berichts für 2027 von 59,65 Milliarden USD, 2 Jahre später. |
| Globales Beratungsunternehmen B | 147,6 Milliarden USD (2027) | Auf Basis seines Ausgangswerts von 2027 liegt diese Schätzung 147,4 % über dem Wert dieses Berichts für 2027 von 59,65 Milliarden USD. |
Die Analysten von Mordor Intelligence würden Anbieteroffenlegungen, offizielle Zahlungs- und Regulierungsindikatoren sowie angebotsbezogene Nachweise triangulieren und unabhängige Signale auf Konsistenz mit der Umsatzschätzung und den Segmentanteilen prüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der India fintech Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 51,3 Milliarden USD im Jahr 2026 auf 59,65 Milliarden USD im Jahr 2027 und 127,6 Milliarden USD bis 2032 steigen, mit einer CAGR von 16,42 % über 2027–2032.
Was treibt die Nachfrage nach digitalen Finanzdienstleistungen in Indien an?
Gemeinsame Infrastruktur und eingebettete Kredite unterstützen die Akzeptanz. SIDBIs GST-Sahay-Portfolio wuchs im Geschäftsjahr 2025–26 um 345 % im Jahresvergleich.
Welches Leistungsangebot führt Indiens fintech-Sektor an?
Digitale Zahlungen hielten im Jahr 2026 mit 42,69 % den größten Anteil, während Neobanking mit einer CAGR von 19,8 % über 2027–2032 am schnellsten wachsen soll.
Welche Unternehmen konkurrieren in Indiens digitaler Finanzdienstleistungsbranche?
Zu den wichtigsten Teilnehmern zählen Paytm, PhonePe, Razorpay Payments, Pine Labs und PayU Payments.
Was begrenzt die Monetarisierung von Zahlungsanbietern in Indien?
UPI-Händlerzahlungen bis zu INR 2.000 (21,04 USD) bleiben gemäß dem ab dem 15. Oktober 2026 geltenden Framework MDR-frei, wobei diese Stufe mehr als 95 % des UPI-Händlertransaktionsvolumens ausmacht.
Wie unterscheiden sich fintech-Chancen an verschiedenen indischen Standorten?
Bengaluru Urban, Mumbai Suburban und Pune führten die unvollständig geografisch getaggten NPCI-Bezirks-UPI-Volumina an, was auf zahlungsverknüpfte Servicechancen hindeutet. Tier-3- und Tier-4-Zentren zusammen verfügten zum 30. November 2025 über 15,04 Millionen digitale Geräte des Payments Infrastructure Development Fund.