
Größe und Marktanteil des kanadischen Rechenzentrummarkts
Analyse des kanadischen Rechenzentrummarkts von Mordor Intelligence
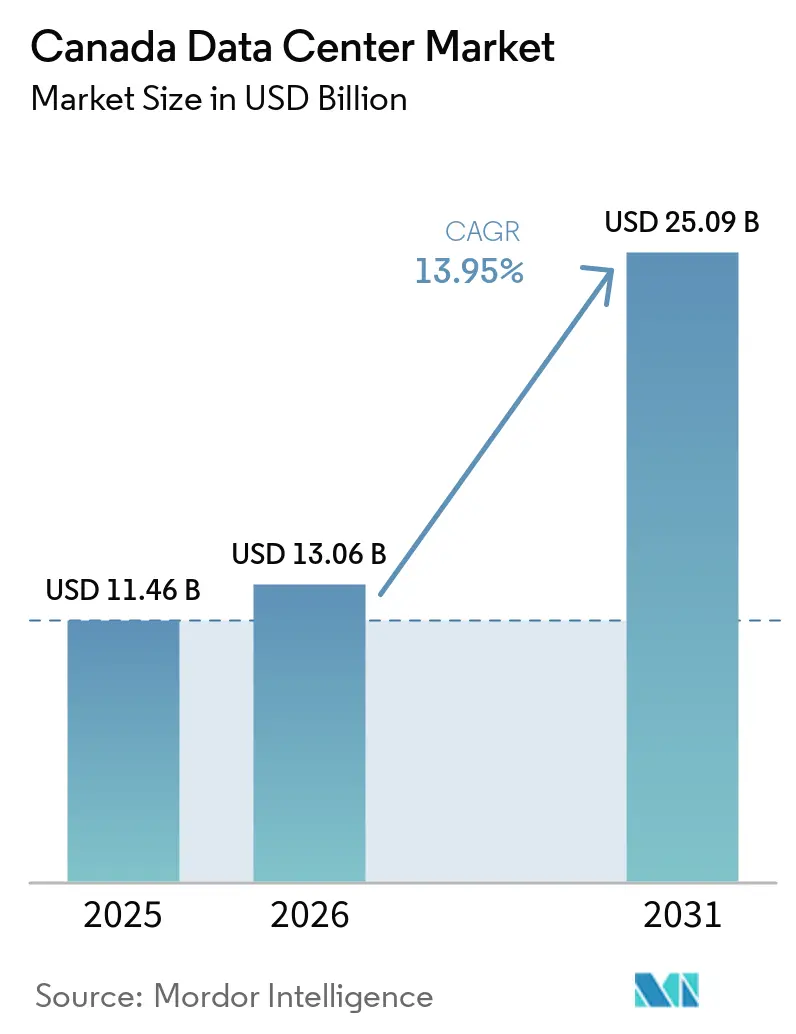
Die Größe des kanadischen Rechenzentrummarkts wird im Jahr 2026 auf 13,06 Milliarden USD geschätzt und soll im Jahr 2027 14,88 Milliarden USD betragen und bis 2032 28,18 Milliarden USD erreichen, mit einer CAGR von 13,62 % von 2027 bis 2032.
Die Nachfrage nach KI- und Cloud-Diensten in Kanada erweitert die Möglichkeiten für Colocation- und dedizierte Rechenzentren. Anreize für saubere Energie können die Wirtschaftlichkeit förderfähiger Stromanlagen verbessern, während Netzentgelte und spezialisierte Arbeitsanforderungen die Umsetzung einschränken können. Die Strategien der Betreiber kombinieren geplante Campus-Erweiterungen, unterzeichnete Kundenverpflichtungen und Anpassungsvorschläge für bestehende Standorte. Große KI-Campusse sind auf erhebliche Netzanschlüsse angewiesen, sodass der Stromzugang bestimmt, wann geplante Kapazitäten nutzbar werden. Für die Colocation in Quebec stützt die wasserkraftgestützte Versorgung die CO₂-arme Positionierung, während Entwickler in Alberta mit Netzwerkverpflichtungen konfrontiert sind, die die Kapazitätserweiterung einschränken.
Wichtigste Erkenntnisse des Berichts
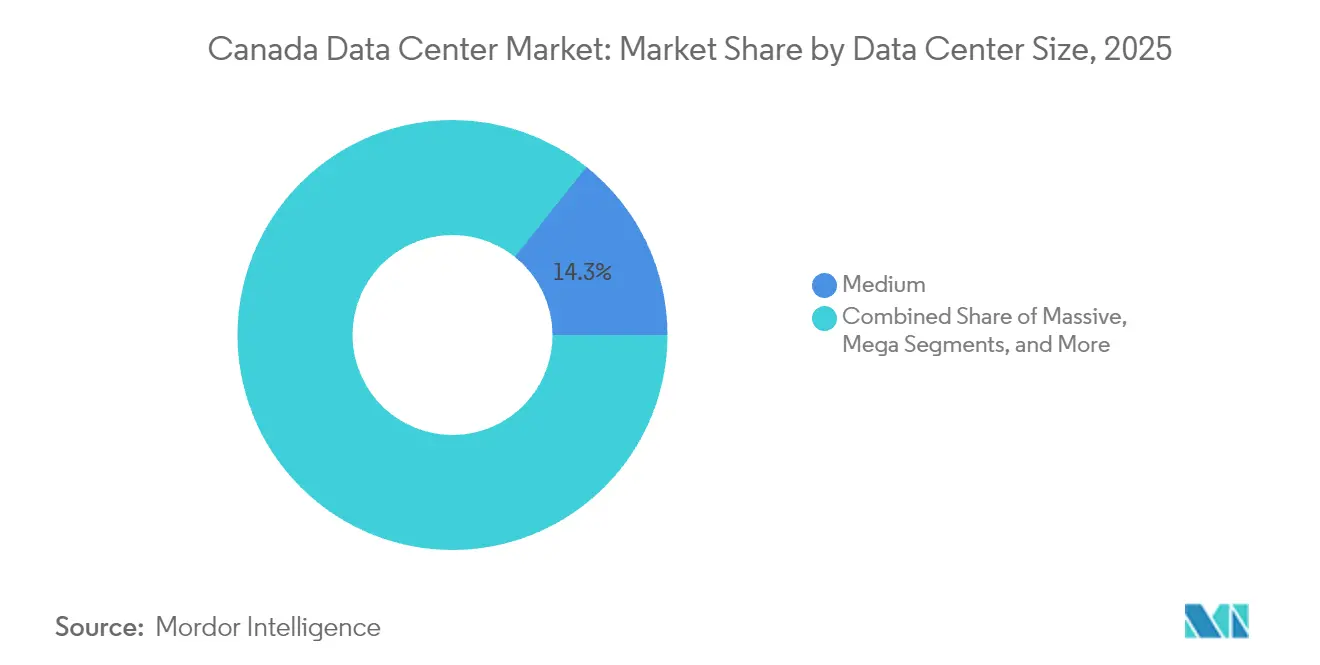
- Nach Rechenzentrumgröße führten große Einrichtungen mit einem Marktanteil von 34,01 % im kanadischen Rechenzentrummarkt im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 14,63 % von 2027 bis 2032.
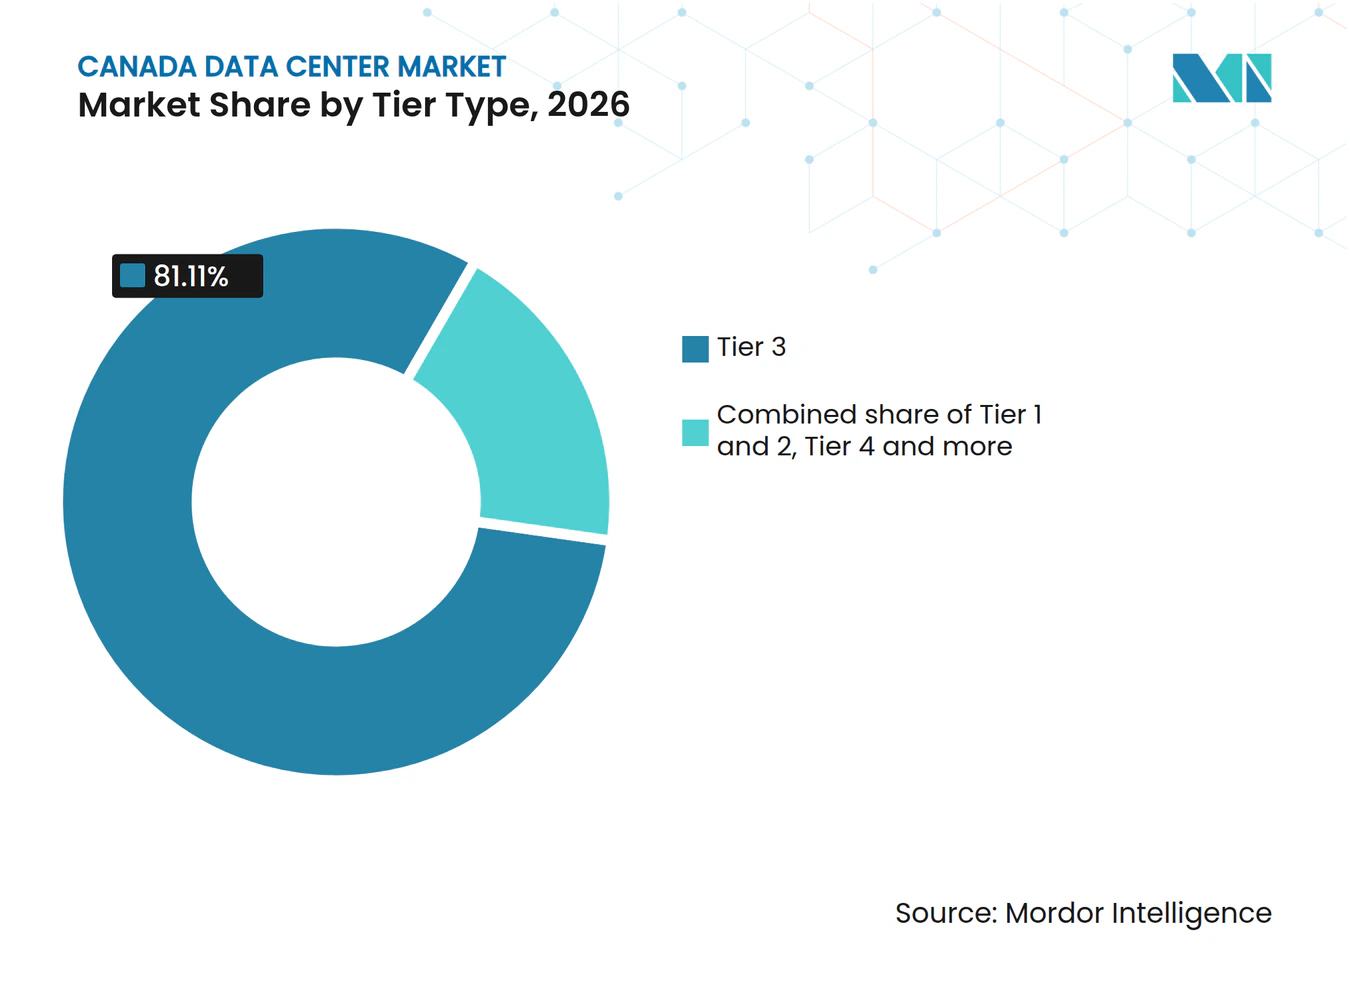
- Beim Tier-Typ führte Tier 3 mit einem Anteil von 81,11 % an den Ausgaben für kanadische Rechenzentrumeinrichtungen im Jahr 2026, während Tier 4 voraussichtlich am schnellsten wächst, mit einer CAGR von 15,15 % von 2027 bis 2032.
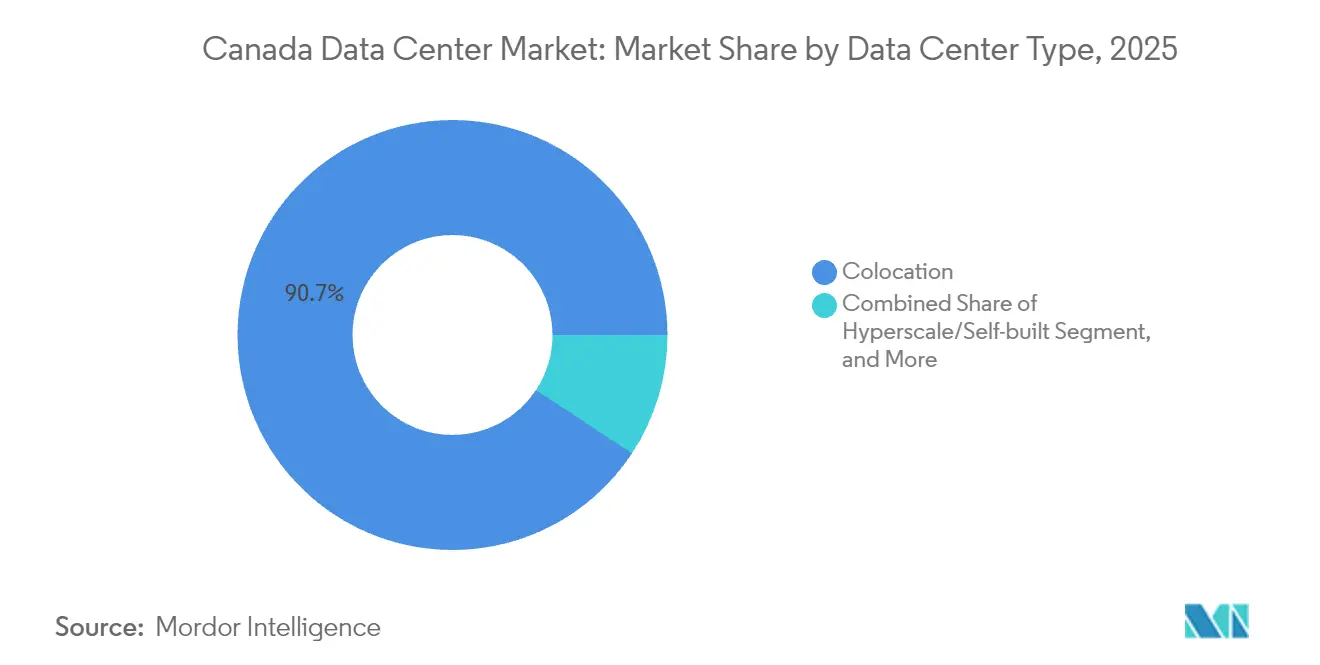
- Colocation führte in der Kategorie Rechenzentrumtyp mit einem Anteil von 90,73 % an der Größe des kanadischen Rechenzentrummarkts im Jahr 2026, während Hyperscale-/Eigenbetriebseinrichtungen voraussichtlich am schnellsten wachsen, mit einer CAGR von 16,28 % von 2027 bis 2032.
- Unter den Endnutzern hielt IT und ITES mit 27,88 % im Jahr 2026 den größten Anteil an den Ausgaben für kanadische Rechenzentrumeinrichtungen, während BFSI voraussichtlich das am schnellsten wachsende Segment sein wird, mit einer CAGR von 16,01 % von 2027 bis 2032.
- Die Hotspot-Aufschlüsselung wurde von Übriges Kanada angeführt, mit einem Anteil von 39,39 % an den landesweiten Einrichtungsausgaben im Jahr 2026, während Quebec voraussichtlich am schnellsten wächst, mit einer CAGR von 15,14 % von 2027 bis 2032.
- Unter den einzelnen Regionen führte Ontario mit einem Anteil von 35,72 % an den nationalen Ausgaben für Rechenzentrumeinrichtungen im Jahr 2026, und Quebec wird voraussichtlich am schnellsten wachsen, mit einer CAGR von 15,14 % von 2027 bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Cloud-Dienstnutzung und Hyperscale-Erweiterungen | +8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigender Datenverbrauch durch 5G und Video-Streaming | +4.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize für grüne Energie für Rechenzentren | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Monetarisierung von CO₂-Zertifikaten durch Wasser- und Windkraft | +1% | Provinz Alberta | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Nachfrage nach Datensouveränität seitens US-amerikanischer Unternehmen | +0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende KI- und HPC-Workloads aus der öffentlichen Sektorforschung | +0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-Dienstnutzung und Hyperscale-Erweiterungen
Die Nutzung von Cloud-Diensten und der Bau neuer Campus-Anlagen unterstützen verschiedene Phasen der kanadischen Infrastrukturnachfrage. Unter den kanadischen Unternehmen, die KI zur Herstellung von Waren oder zur Erbringung von Dienstleistungen einsetzen, gaben 25,7 % an, im Rahmen der Umfrage zum zweiten Quartal 2025 Cloud-Dienste oder Speicherlösungen erworben zu haben, verglichen mit 16,1 % ein Jahr zuvor.[1] Die Befragten beschrieben die vorangegangenen 12 Monate, wobei die Referenzzeiträume je nach Antwortdatum variierten. Am 1. Oktober 2026 meldeten Bell Canada und die Regierung von Saskatchewan Baufortschritte am 300-MW-Campus von Bell AI Fabric in der Rural Municipality of Sherwood. Alle 4 Gebäude der ersten Phase nahmen Gestalt an, wobei mehr als 500 Personen auf der Baustelle tätig waren. Der steigende Cloud-Einkauf unter KI-nutzenden Unternehmen und der Campus-Bau spiegeln die Trends im kanadischen Rechenzentrumsmarkt hin zu einer größeren Nachfrage nach betriebener KI-Kapazität wider, wobei sich die Sherwood-Gebäude noch im Bau befinden.
Steigender Datenverbrauch durch 5G und Video-Streaming
Bell Medias Crave-Dienst beendete das zweite Quartal 2026 mit 5,07 Millionen Abonnements, ein Anstieg von 23 % im Jahresvergleich. Die Direktabonnenten von Crave wuchsen im zweiten Quartal 2026 um 49 % im Jahresvergleich. Separat davon kündigte FlexNetworks im Oktober 2025 an, die Kapazität beim Midwest Internet Cooperative Exchange zu verdoppeln, um Cloud- und Inhaltsverkehr zu unterstützen. Sein kanadischer Netzwerk-Fußabdruck umfasst Saskatchewan, Manitoba und Ontario. Zusammen unterstützen das Abonnementwachstum und die angekündigte Exchange-Erweiterung die Nachfrage im kanadischen Rechenzentrumsmarkt nach verbindungsreichen Einrichtungen, die Inhaltsanbieter mit ihrem Publikum verbinden.
Staatliche Anreize für grüne Energie für Rechenzentren
Anreize für saubere Energie können die Expansion von Rechenzentren durch die Kosten qualifizierender Stromanlagen unterstützen. In seinem Hochszenario 2026 prognostiziert die Canada Energy Regulator ein Wachstum des kanadischen Endverbrauchs-Strombedarfs von 100 TWh durch Rechenzentrumslasten zwischen 2023 und 2050. Die bundesstaatliche Steuergutschrift für Investitionen in saubere Technologien gewährt eine erstattungsfähige Gutschrift von 30 % für förderfähige Investitionen, vorbehaltlich der Anforderungen an den Antragsteller und die Anlage.[2] Der Leitfaden von Natural Resources Canada behandelt die Förderfähigkeit von photovoltaischen Stromerzeugungsanlagen. Qualifizierende Anlagen müssen neu sein, sich in Kanada befinden und ausschließlich für die Nutzung in Kanada bestimmt sein sowie ab dem 28. März 2023 bis zum 31. Dezember 2034 erworben und nutzungsbereit sein. Die Gutschrift kann die Kapitalkosten für qualifizierende saubere Stromerzeugung senken und damit die Angebotsökonomie für Entwickler verbessern, die neue Stromanlagen mit großen Rechenlasten kombinieren.
Monetarisierung von CO₂-Zertifikaten durch Wasser- und Windkraft
Die Wirtschaftlichkeit erneuerbarer Energien kann neben dem Stromverkauf auch den Umweltwert widerspiegeln. Alberta erlaubt Windkraftprojekten, die ab 2002 begonnen wurden, Emissionsgutschriften im Rahmen genehmigter Protokolle zu generieren, sofern sie die Anforderungen der Regulierung und des Gutschriftensystems erfüllen. Qualifizierende Projekte dürfen keine TIER-Großemittenten- oder Opt-in-Anlagen sein und dürfen keine Anerkennung für dieselbe Stromerzeugung im Rahmen eines anderen Gutschriftensystems oder -programms erhalten. Am 26. Februar 2026 schloss TransAlta eine Absichtserklärung mit Canada Pension Plan Investments und Brookfield für die Entwicklung von Rechenzentren in Keephills im Parkland County, Alberta. TransAlta war der exklusive Standort- und Stromanbieter, wobei die Entwicklung behördlichen Genehmigungen und endgültigen Vereinbarungen unterlag. Die geplante Rechenlast schafft eine Stromversorgungsmöglichkeit, die das Wachstum des kanadischen Rechenzentrumsmarkts unterstützen könnte, während die Förderfähigkeit von Windgutschriften eine separate potenzielle Erlöskomponente bietet, die auf qualifizierende Erzeugung beschränkt ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Stromkosten außerhalb wasserkraftreicher Provinzen | -1.2% | Sturgeon County, Alberta | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Rechenzentrumfachkräfte | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Langwierige Genehmigungsverfahren bei Konsultationen zu indigenem Land | -0.3% | Provinz Alberta | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungsprämien für kryptofokussierte Einrichtungen | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stromkosten außerhalb wasserkraftreicher Provinzen
Übertragungs- und Anschlussgebühren stellen eine separate Infrastrukturhürde für die Wirtschaftlichkeit von Hochlast-Rechenanlagen dar. Im Juli 2026 meldete die Regierung von Alberta eine AESO-Rechnungsrechner-Schätzung der jährlichen Übertragungsgebühren von etwa 196,8 Millionen CAD (139,5 Millionen USD) für den geplanten Campus von Meta im Sturgeon County. Die Schätzung ging von 970 MW Nachfrageübertragungsleistung, einem Lastfaktor von 90 % und dem Standard-Pool-Preis von AESO aus, wobei die Anschlusskosten von Meta separat anfallen. Dies kombiniert eine wiederkehrende Netzwerkausgabe mit einer anfänglichen Anschlussverpflichtung. Die prognostizierte Übertragungsbelastung kann den finanziellen Spielraum für die Erweiterung der Rechenkapazität verringern, bevor die Stromkosten in die Berechnung einfließen.
Begrenzte Verfügbarkeit qualifizierter Rechenzentrumfachkräfte
Knappheit in einem eng begrenzten Konnektivitätsbereich kann einen ansonsten gut versorgten Rechenzentrumsbau einschränken. Im Jahr 2026 meldete Amazon Web Services Inc. (AWS) in Kanada einen Mangel an Technikern, die optische Fasern fachgerecht spleißen können. Beim Fusionsspleißen werden 2 optische Fasern verbunden, was eine schnelle und zuverlässige Datenübertragung ermöglicht. Ein eingeschränkter Zugang zu dieser Fähigkeit kann daher die Verbindungsarbeiten erschweren, die erforderlich sind, um Rechenkapazität nutzbar zu machen. AWS, das Collège de Bois-de-Boulogne und Sumitomo Electric Lightwave veranstalteten am 5. und 6. Mai 2025 in Montréal einen zweitägigen Workshop zum Fusionsspleißen von Glasfasern. Die Durchführung von Verbindungsarbeiten unter dieser Qualifikationseinschränkung birgt ein Terminierungs- und Arbeitskostenrisiko für Entwickler in der kanadischen Rechenzentrumsindustrie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumgröße:
Große Einrichtungen kombinieren Skalierung und stufenweise EntwicklungGroße Einrichtungen machten im Jahr 2026 einen Anteil von 34,01 % an der Größe des kanadischen Rechenzentrummarkts aus und werden voraussichtlich mit einer CAGR von 14,63 % von 2027 bis 2032 wachsen, was sie zum größten und am schnellsten wachsenden Segment macht. Yondr begann im Januar 2025 mit dem Bau eines 3-stöckigen, 27-MW-Rechenzentrums in Toronto, seiner ersten kanadischen Entwicklung. Das Projekt nutzte ein 4,5 Acres großes Grundstück.
Bell Canada kündigte im März 2026 ein 300-MW-Rechenzentrum in der Rural Municipality of Sherwood, Saskatchewan, an, mit einer ersten Phase, die für die erste Hälfte des Jahres 2027 erwartet wird. Im September 2026 gaben Bell und die Regierung von Saskatchewan eine unverbindliche Absichtserklärung für die stufenweise Entwicklung von bis zu 900 MW zusätzlicher Kapazität bekannt. Diese Erweiterung hing von kommerziellen Vereinbarungen, Genehmigungen, Zulassungen sowie Kundennachfrage und -verpflichtungen ab. Betreiber großer Einrichtungen stehen daher vor separaten Lieferentscheidungen für eine erste Phase und eine bedingte Erweiterung, anstatt die gesamte geplante Campus-Kapazität sofort nutzen zu können.



Nach Tier-Typ:
Bereitgestellte Kapazität und staatliche Workloads prägen die NachfrageTier 3 hatte im Jahr 2026 einen Anteil von 81,11 % am kanadischen Rechenzentrumsmarkt gemessen an den Einrichtungsausgaben und war damit das größte Segment. Die Tier-3-Anlage 55H in Brampton, im Eigentum von Grain Management und betrieben von Core Data Centres, lieferte 2025 ihre ersten 5 MW Kapazität. Die Erweiterung war darauf ausgelegt, 20 MW für Hochleistungs- und KI-optimiertes Computing hinzuzufügen, und die Anlage nutzte Wasserkraftenergie. Die erste Lieferung deckte nur einen Teil der geplanten Erweiterung ab, sodass Käufer, die den vollständigen geplanten Umfang benötigen, auf spätere Phasen angewiesen wären.
Tier 4 wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 15,15 % von 2027 bis 2032. Die Modernisierung Ontarios im Haushaltsjahr 2024/25 umfasste die Migration von Ministeriums- und Behördenlösungen in das Guelph Data Centre, ergänzt durch Cloud-Hosting. Die Einrichtung erhielt vom Uptime Institute die Zertifizierungen Tier IV Design, Tier IV Constructed Facility und Gold Operational Sustainability. Das Modell bietet Provinzministerien und -behörden eine gemeinsame Einrichtung als Ziel, während Cloud-Hosting als Ergänzung erhalten bleibt, sodass die Konsolidierung ausgewählter Lösungen die Nachfrage nach einem physischen Standort höherer Stufe unterstützen kann.

Nach Rechenzentrumtyp:
Colocation-Skalierung und dedizierte KI-Entwicklung divergierenColocation machte im Jahr 2026 einen Marktanteil von 90,73 % im kanadischen Rechenzentrummarkt aus und war damit das größte Segment. Am 18. September 2025 meldete Cologix den Betrieb von 22 Rechenzentren in Montréal, Toronto und Vancouver, mit 1,06 Millionen Quadratfuß Fläche und 94 MW Leistung in seinem kanadischen Portfolio. Die Colocation- und Interconnection-Dienste von Cologix bieten einen kommerziellen Kanal für Kunden, die extern bereitgestellte Hosting-Infrastruktur suchen. Dieser Fußabdruck ermöglicht es Cologix, die Workloads eines Kunden an mehreren Metropolstandorten innerhalb des kanadischen Portfolios eines Anbieters zu hosten.
Hyperscale-/Eigenbetriebseinrichtungen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 16,28 % von 2027 bis 2032. Meta begann am 8. Juli 2026 mit dem Bau seines ersten kanadischen Rechenzentrums, einer geplanten 1-GW-Einrichtung, die für seine KI-Workloads im Sturgeon County, Alberta, optimiert ist. Das Projekt konzentriert die geplante Recheninfrastruktur eines Betreibers an einem dedizierten kanadischen Standort und verbindet die Anwendung direkt mit der Einrichtungsentwicklung. Kapazitäten, die für die eigenen Workloads eines Eigentümers gebaut werden, werden außerhalb des Mietflächengeschäfts hinzugefügt, das Colocation-Anbieter bedienen, sodass das Wachstum im Eigenbetrieb nicht von der Vermietung durch Anbieter abhängt.
Nach Endnutzer:
Technologieplattformen führen, während Finanz-Workloads migrierenIT und ITES war das größte Segment und machte im Jahr 2026 27,88 % der Ausgaben für Rechenzentrumeinrichtungen aus. Für das am 30. Juni 2026 endende Quartal meldete HIVE Digital Technologies Ltd. eine rund 225 Millionen USD umfassende, 3-jährige GPU-Cloud-Vereinbarung zwischen seiner Tochtergesellschaft BUZZ HPC und Bell AI Fabric zur Unterstützung von Cohere. Sie umfasste den Einsatz von 2.304 NVIDIA GB200 NVL72 GPUs, wobei BUZZ die GPU-Cloud-Schicht und Bell die Rechenzentrumkapazität und -konnektivität bereitstellte. Cohere ist der durch die Vereinbarung unterstützte Enterprise-KI-Plattformnutzer. Die Kapazität und Konnektivität von Bell bilden die Einrichtungsschicht unterhalb des GPU-Cloud-Dienstes von BUZZ und verbinden spezialisierte KI-Nutzung mit der Nachfrage nach physischem Hosting.
BFSI wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 16,01 % von 2027 bis 2032. Im Juni 2025 schloss Atos eine Rechenzentrummigration für IGM Financial Inc., ein kanadisches Vermögensverwaltungsunternehmen, zu Microsoft Azure und Google Cloud Platform ab. Die abgeschlossene Migration zeigt eine Finanzdienstleistungs-Workload, die von ihrer bisherigen Rechenzentrumumgebung auf 2 öffentliche Clouds verlagert wird. Die Verlagerung von Workloads von institutionseigenen Standorten in die öffentliche Cloud verlagert den Kauf von Einrichtungskapazitäten zu Cloud-Anbietern und macht gehostete Plattformen zu einem Intermediär zwischen Finanzinstituten und Einrichtungsbetreibern.
Nach Hotspot:
Westliche Verbindung und Quebec Campus-Erweiterung schreiten voranÜbriges Kanada war das größte Hotspot-Segment mit einem Anteil von 39,39 % an den landesweiten Einrichtungsausgaben im Jahr 2026. Cologix gab im Oktober 2025 die Übernahme von DataHiveOne in der Innenstadt von Calgary bekannt, zusammen mit dem Großteil der Colocation- und Interconnection-Assets von DataHive. Die carrier-neutrale Einrichtung beherbergte über 30 Netzwerke, darunter den YYCIX-Internetaustauschpunkt. Sie bot Unternehmen, Carriern und Cloud-Dienstanbietern direkten Zugang zu globalen Netzwerken. Das Calgary Carrier Hotel ermöglicht es Cologix, westliche Unternehmen und Cloud-Anbieter über eine etablierte Konzentration von Netzwerkverbindungen zu bedienen.
Quebec wird voraussichtlich das am schnellsten wachsende Hotspot-Segment sein, mit einer CAGR von 15,14 % von 2027 bis 2032. Am 4. Juni 2026 meldete QScale, dass der Bau von Gebäude B auf seinem Q01-Campus in Lévis gut voranschreite. Das 700 Millionen CAD (503,7 Millionen USD) umfassende Projekt war geplant, 60 MW IT-Kapazität für KI- und Hochleistungsrechnen-Workloads hinzuzufügen. Gebäude B, das sich am 4. Juni 2026 im Bau befand, war geplant, Q01 die Möglichkeit zu geben, diese Workloads in einem deutlich größeren Maßstab zu hosten.
Geografische Analyse
Rechenzentrummarkt Ontario
Ontario machte im Jahr 2026 35,72 % der Größe des kanadischen Rechenzentrummarkts aus und war damit die größte Region. Ein Bericht des Independent Electricity System Operator aus dem Jahr 2025 zählte etwa 100 Rechenzentren in der Provinz. Zum 31. Dezember 2025 meldete Equinix sein Toronto-TR6-Phase-3-Projekt im Bau, mit einer geplanten Eröffnung im dritten Quartal 2027, 1.075 verkäuflichen Schränken und einem Gesamtprojektkapitalaufwand von 123 Millionen USD. Käufer, die den zusätzlichen verkäuflichen Platz von TR6 suchen, wären daher auf eine zukünftige Eröffnung angewiesen, selbst in einer Provinz mit einer etablierten Einrichtungsbasis.
Rechenzentrummarkt Quebec
Quebec wird voraussichtlich die am schnellsten wachsende Region sein, mit einer CAGR von 15,14 % von 2027 bis 2032. Im März 2026 meldete Cologix, dass seine KI-fähige MTL8-Colocation-Einrichtung im Technoparc Montréal, einem Luft- und Raumfahrt- und Technologiezentrum, in Betrieb sei und 21 MW Kapazität liefern werde. La Caisse stellte Fremdfinanzierung zur Unterstützung der weiteren Investitionen von Cologix in den Standort bereit. Erneuerbare Wasserkraft versorgt MTL8 und gibt Cologix eine CO₂-arme Strombasis für sein KI-fähiges Colocation-Angebot.
In British Columbia meldete BCE, dass Bells Mission-Flats-Einrichtung in Kamloops seit Juni 2025 in Betrieb sei, mit aktivem Groq-KI-Inferenzbetrieb. Der Q01-Campus von QScale in Lévis bietet KI-Colocation mit 114 MW geschützter IT-Last für Kunden. In Alberta identifizierte GLJ Ltd. zum 26. März 2025 22 in Betrieb befindliche Einrichtungen in einer Zählung, die sich auf öffentlich identifizierbare Colocation-, Hosting- und Telekommunikationsstandorte konzentrierte. CANIX bietet Colocation und Peering im EXA Edge DC Halifax für Netzwerke in den atlantischen Provinzen, während Bell plant, KI-Rechenzentrumkapazitäten durch die Umrüstung einer ehemaligen Proteinverarbeitungsanlage im Winnipeg/Rosser-Gebiet von Manitoba bereitzustellen. Die lokale Kaufentscheidung unterscheidet sich zwischen dem Zugang zu aktivem KI-Inferenzbetrieb in Kamloops und Peering für atlantische Netzwerke in Halifax.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst die ausgewählten Jurisdiktionen Kanada und Ontario aus der Perspektive eines kommerziellen Rechenzentrumbetreibers, der personenbezogene Daten verarbeitet und netzangebundene Einrichtungen erweitert. Bundesstaatliche Datenschutzpflichten betreffen die abgedeckte kommerzielle Verarbeitung personenbezogener Daten, einschließlich grenzüberschreitender Übermittlungen, während im Wesentlichen ähnliche Provinzgesetze im Allgemeinen für Aktivitäten innerhalb der Provinz gelten. Ontarios Protect Ontario by Securing Affordable Energy for Generations Act, 2025 ermächtigt zur Festlegung von Kriterien für Rechenzentren, die sich an das Stromnetz anschließen oder wieder anschließen.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Ontario |
|---|---|---|
| Primäre Behörde | Büro des Datenschutzbeauftragten von Kanada | Ministerium für Energie und Bergbau |
| Wichtige Instrumente oder Richtungen | Personal Information Protection and Electronic Documents Act (PIPEDA); Bill C-36 eingebracht am 15. Juni 2026 und in zweiter Lesung am 21. Oktober 2026 | Protect Ontario by Securing Affordable Energy for Generations Act, 2025; vorgeschlagene Anschlussbewertung und separate Tarifklasse |
| Kommerzielle Auswirkung | Datenschutz-Compliance für abgedeckte Dienste mit personenbezogenen Daten | Vorgeschlagene Projektbewertung und Ausschluss aus der Industrial Conservation Initiative für abgedeckte neue Einrichtungen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Kanadas mittlere Bewertung und unveränderter Ausblick spiegeln wider, dass PIPEDA in Kraft bleibt, während sein vorgeschlagener Ersatz, Bill C-36, am 21. Oktober 2026 in zweiter Lesung war. Das Gesetz würde übertragende Organisationen verpflichten, gleichwertigen Schutz zu gewährleisten, während Anbieter hauptsächlich Schutzmaßnahmen und Aufzeichnungspflichten schulden würden, es sei denn, sie verwenden Informationen für einen anderen Zweck. Ontarios Konsultation zu den Vorschlägen für Anschlussbewertung und Tarifklasse endete am 12. September 2026. Für einen Betreiber, der netzangebundene Einrichtungen erweitert, spiegeln Ontarios mittlere Bewertung und verschärfender Ausblick die vorgeschlagene zusätzliche Bewertung und den potenziellen Ausschluss aus der Industrial Conservation Initiative für abgedeckte neue Rechenzentren wider.
Wertschöpfungskettenstufen
Der Vergleich folgt der Bereitstellung von Einrichtungsdienstleistungen von der Colocation-Bereitstellung über Interconnection bis hin zum Betriebssupport. Bell Wholesale liefert Schränke oder Käfige mit Platz, Strom, Kühlung und Interconnection in wichtigen kanadischen Zentren. Cologix bietet Cloud-Onramp-Verbindungen über sein Montréaler Rechenzentrumnetzwerk an. Diese Aktivitäten geben Betreibern kommerzielle Rollen beim Hosting von Geräten und deren Verbindung mit externen Diensten.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Colocation-Bereitstellung | Colocation-Anbieter wie Bell Canada, eStruxture Data Centers Inc. | Verkauf von Colocation-Diensten | Abstimmung der gehosteten Last mit verfügbarem Platz, Strom und Kühlung | Stufenweise Bereitstellung der gehosteten Kapazität innerhalb der Versorgungsdienstgrenzen des Standorts |
| Interconnection | Interconnection-Anbieter wie Cologix Inc., eStruxture Data Centers Inc. | Verkauf von Konnektivitäts- und Interconnection-Diensten | Abstimmung der erforderlichen Cloud-Verbindungen mit der ausgewählten Einrichtung | Bestätigung des erforderlichen Onramp-Zugangs vor der Platzierung von Workloads |
| Betriebssupport | Einrichtungs-Support-Anbieter wie eStruxture Data Centers Inc. | Sicherheit und Support innerhalb des Betriebsdienstleistungsumsatzes | Geteilte Verantwortung für Kundengeräte und Einrichtungsvorfälle | Definition der Eskalationszuständigkeit zwischen Betreiber und Kunde |
| Quelle: Mordor Intelligence | ||||
Physisches Hosting und Konnektivität schaffen komplementäre Umsatzmöglichkeiten, während Support die Rolle des Betreibers nach der Geräteplatzierung erweitert. Ein Betreiber, eStruxture, bietet Colocation-, Konnektivitäts-, Sicherheits- und Supportdienste an. Ein Kunde, der beide Dienste von einem Betreiber kauft, konzentriert sein Exposure gegenüber der Wiederherstellungsleistung, sodass die Vorfallszuständigkeit Hosting und Konnektivität umfassen muss.
Wettbewerbslandschaft
Marktkonzentration
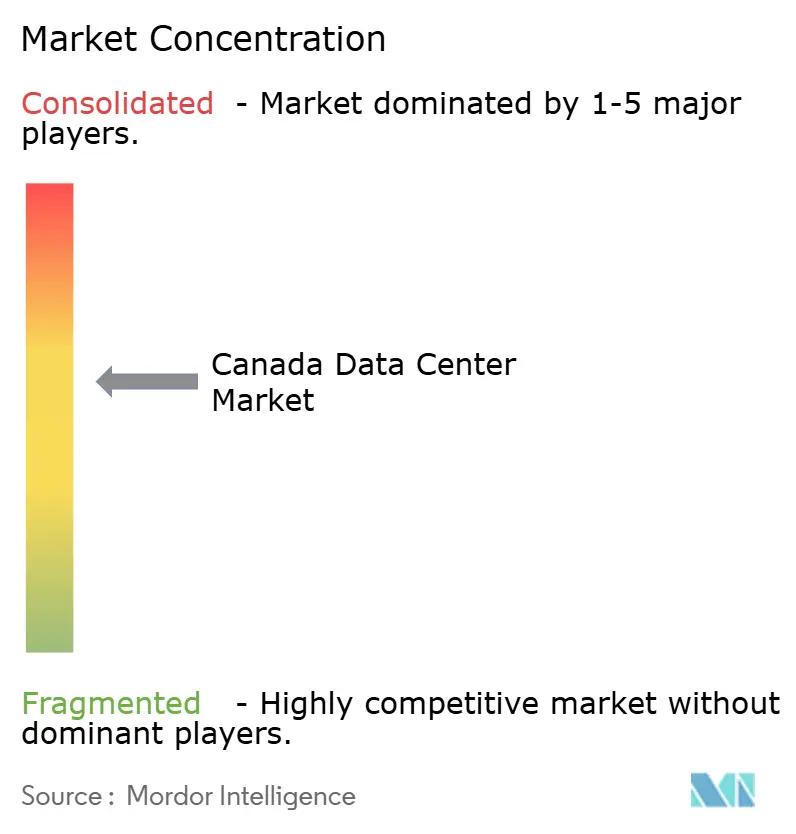
Die Branche ist mäßig fragmentiert und kombiniert internationale Campus-Entwickler mit nationalen Plattformen und lokalen Interconnection-Anbietern. Vantage Data Centers LLC entwickelt Hyperscale-Campusse, und Equinix Inc. betreibt Rechenzentren und schloss im Jahr 2025 Grundstücksakquisitionen in 6 Metropolregionen ab, darunter Toronto. Der Lieferantenmix umfasst eStruxture Data Centers Inc., einen kanadischen Einrichtungsanbieter, LES.NET (1996) INC., das den Manitoba Internet Exchange in Winnipeg verwaltet, und IREN Limited, das kanadische Rechenanlagen besitzt und betreibt. Der Wettbewerb hängt daher von Standortpositionen und dem Zugang zu Netzwerk-Ökosystemen ab, was mehreren Anbietertypen eine Rolle bei der Bedienung der Rechennachfrage gibt.
Campus-Erweiterungen und Ankerkundenvereinbarungen stellen unterschiedliche Wege zur Entwicklung eines Kapazitätsangebots dar. Im Februar 2025 kündigte Vantage QC24 als geplante vierte Einrichtung auf seinem Quebec-City-Campus an. Im Mai 2026 gab eStruxture bekannt, dass CoreWeave als Ankermieter für einen Teil von Phase 1 in CAL-3 im Rocky View County in der Calgary-Region unterzeichnet hatte. Eine Campus-Erweiterung vergrößert das geplante Angebot eines Betreibers, während eine Ankervereinbarung eine direkte kommerzielle Verpflichtung für einen bestimmten Kapazitätsanteil liefert. Die unterzeichnete Miete reduziert das Exposure von eStruxture bei der Suche nach Käufern für den vertraglich vereinbarten Teil von Phase 1.
Die technologische Anpassung an bestehenden kanadischen Standorten bietet einen weiteren Wettbewerbsweg, bei dem ein Betreiber seine etablierte physische Plattform nutzen kann. Das FY25-Update von IREN identifizierte 160 MW Standortkapazität in British Columbia und meldete einen Übergang von Bitcoin-Mining-Hardware zu KI-Cloud-GPUs. Im August 2026 gab IREN bekannt, dass flüssigkeitsgekühlte Deployments in Mackenzie, Canal Flats und Prince George im Jahr 2027 geplant seien, um Leistungsreserven an bestehenden Standorten zu nutzen. IRENs Plan würde zusätzliche KI-Kapazität aus der Leistungsreserve bestehender Standorte gewinnen, während Vantage und eStruxture neue Campus-Gebäude vorschlugen, was die Standortumrüstung zu einem eigenständigen Weg macht, um zusätzliche Rechen-Workloads zu gewinnen.
Marktführer der kanadischen Rechenzentrumbranche
-
Vantage Data Centers LLC
-
Equinix Inc.
-
eStruxture Data Centers Inc.
-
LES.NET (1996) INC.
-
IREN Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Vantage Data Centers LLC
- Equinix Inc.
- eStruxture Data Centers Inc.
- LES.NET (1996) INC.
- IREN Limited
- Keel Infrastructure Corp.
- Compass Datacenters LLC (Brookfield Infrastructure Partners L.P. and Ontario Teachers' Pension Plan Board)
- Urbacon Data Centre Solutions Inc.
- Cologix Inc.
- HIVE Digital Technologies Ltd.
- Amazon Web Services Inc.
- Digital Realty Trust Inc.
- Rogers Communications Inc. - Rogers Business
- Carrier Connex Systems Ltd.
- Bell Canada
- STACK Infrastructure Inc.
- QScale Inc.
- EdgeConneX LLC
Neueste Industrielle Entwicklungen in Kanadischer Rechenzentrumsmarkt
- Oktober 2026: Bell Canada und die Regierung von Saskatchewan meldeten Baufortschritte am 300-MW-Campus von Bell AI Fabric in der Rural Municipality of Sherwood, mit aufsteigendem Stahlbau und allen 4 Gebäudehüllen der ersten Phase in Entstehung.
- Juli 2026: Meta begann mit dem Bau seines ersten kanadischen Rechenzentrums, einer geplanten 1-GW-Einrichtung, die für seine KI-Workloads im Sturgeon County, Alberta, optimiert ist.
Umfang und Methodik
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale/Eigenbetrieb | ||
| Enterprise/Edge | ||
| Colocation | Nicht genutzt | |
| Genutzt | Retail-Colocation | |
| Wholesale-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
| Ontario |
| Quebec |
| Übriges Kanada |
| Nach Rechenzentrumgröße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumtyp | Hyperscale/Eigenbetrieb | ||
| Enterprise/Edge | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Retail-Colocation | ||
| Wholesale-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Hotspot | Ontario | ||
| Quebec | |||
| Übriges Kanada | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie bezeichnet das Ausmaß, in dem die Rechenzentrumkapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrumgeräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMGRÖSSE - Die Rechenzentrumgröße wird auf Basis der erhöhten Bodenfläche segmentiert, die den Rechenzentrumeinrichtungen zugewiesen ist. Mega-Rechenzentrum – Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche muss mehr als 225.001 Quadratfuß betragen; Massives Rechenzentrum – Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 und 75.001 Quadratfuß liegen; Großes Rechenzentrum – Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum – Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 und 5.001 Quadratfuß liegen; Kleines Rechenzentrum – Anzahl der Racks muss weniger als 200 betragen oder die erhöhte Bodenfläche muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tier-Stufen eingeteilt, basierend auf den Fähigkeiten der redundanten Geräte der Rechenzentruminfrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Retail-, Wholesale- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt auf Basis der IT-Last, die an potenzielle Kunden vermietet wird. Retail-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Wholesale-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW, und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrummarkt operiert auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstbetreiber, die der zunehmenden Digitalisierung der Endnutzerindustrien gerecht werden.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rack im Rechenzentrum untergebrachte Servereinheit. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge an Strom, die von den Geräten und Servern verbraucht wird, die in einem Rack untergebracht sind. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle bei der Rechenzentrumplanung sowie bei der Kühlungs- und Stromplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezeichnet die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie bezeichnet das Ausmaß, in dem die Rechenzentrumkapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrumgeräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur. Sie wird in Quadratfuß/Meter gemessen. |
| Raumklimaanlage (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es ist der offene Raum zwischen den Reihen von Racks. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20–25 °C) im Serverraum. Im Serverraum gibt es hauptsächlich zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil der Raumklimaanlage geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumbetrieb entscheidend ist. |
| Stromverbrauchseffizienz (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums) / (Gesamter Energieverbrauch der IT-Geräte). Darüber hinaus gilt ein Rechenzentrum mit einem PUE von 1,2–1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE > 2 als hochineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, Raumklimaanlage) hinzugefügt werden, damit im Falle eines Stromausfalls oder Geräteausfalls die IT-Geräte nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es handelt sich um ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung durch die USV für IT-Geräte auch bei Unterbrechung der Netzstromversorgung kontinuierlich ist. Die USV unterstützt primär nur die IT-Geräte. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumeinrichtungen verfügen über Dieselgeneratoren, und üblicherweise werden 48-Stunden-Dieselvorräte in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als „Bedarf plus eins” bezeichnet, steht es für die zusätzliche Geräteausstattung, die zur Vermeidung von Ausfallzeiten im Falle eines Ausfalls verfügbar ist. Ein Rechenzentrum gilt als N+1, wenn für je 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre für die Erreichung von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| Reihenkühlsystem | Es ist das zwischen den Racks in einer Reihe installierte Kühldesignsystem, das warme Luft aus dem Warmgang ansaugt und kühle Luft in den Kaltgang liefert, wodurch die Temperatur aufrechterhalten wird. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrumeinrichtung, den Rechenzentrumbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es über nicht redundante (N) Stromkomponenten (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus dem Versorgungsstromnetz) verfügt. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von < 28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es über redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV, Kältemaschinen, Wärmeabfuhrgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist resistent gegen geplante (Einrichtungswartung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von < 1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Rechenzentrumtyp. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind doppelt gespeist, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen unterbrechungsfreien Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer installierbaren Rack-Anzahl von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer installierbaren Rack-Anzahl von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Retail-Colocation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf von 250 kW oder weniger. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) in Anspruch genommen. |
| Wholesale-Colocation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf zwischen 250 kW und 4 MW. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen in Anspruch genommen. |
| Hyperscale-Colocation | Es bezieht sich auf Kunden mit einem Kapazitätsbedarf von mehr als 4 MW. Die Hyperscale-Nachfrage stammt hauptsächlich von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt hauptsächlich von der im Smartphone verwendeten Carrier-Technologie ab. Die auf dem Markt verfügbaren Carrier-Technologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaser-Konnektivitätsnetzwerk | Es ist ein Netzwerk aus Glasfaserkabeln, das im ganzen Land verlegt ist und ländliche und städtische Regionen mit Hochgeschwindigkeitsinternetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers pro Monat. Er wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die Festkabelverbindung bereitgestellt wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im privaten als auch im gewerblichen Bereich verwendet. Dabei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Landungspunkten verlegt wird. Über dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100–200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| CO₂-Fußabdruck | Es ist das Maß für das Kohlendioxid, das beim regulären Betrieb eines Rechenzentrums erzeugt wird. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu CO₂-Emissionen bei. Rechenzentrumbetreiber integrieren erneuerbare Energiequellen, um den CO₂-Fußabdruck ihrer Einrichtungen zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) wird während des gesamten Prognosezeitraums für jedes Land konstant gehalten.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden über verschiedene Ebenen und Funktionen hinweg ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




