
Größe und Marktanteil des afrikanischen Bergbauausrüstungsmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 3.26 Milliarden US-Dollar |
| Marktgröße (2031) | 4.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Bergbauausrüstungsmarkts von Mordor Intelligence
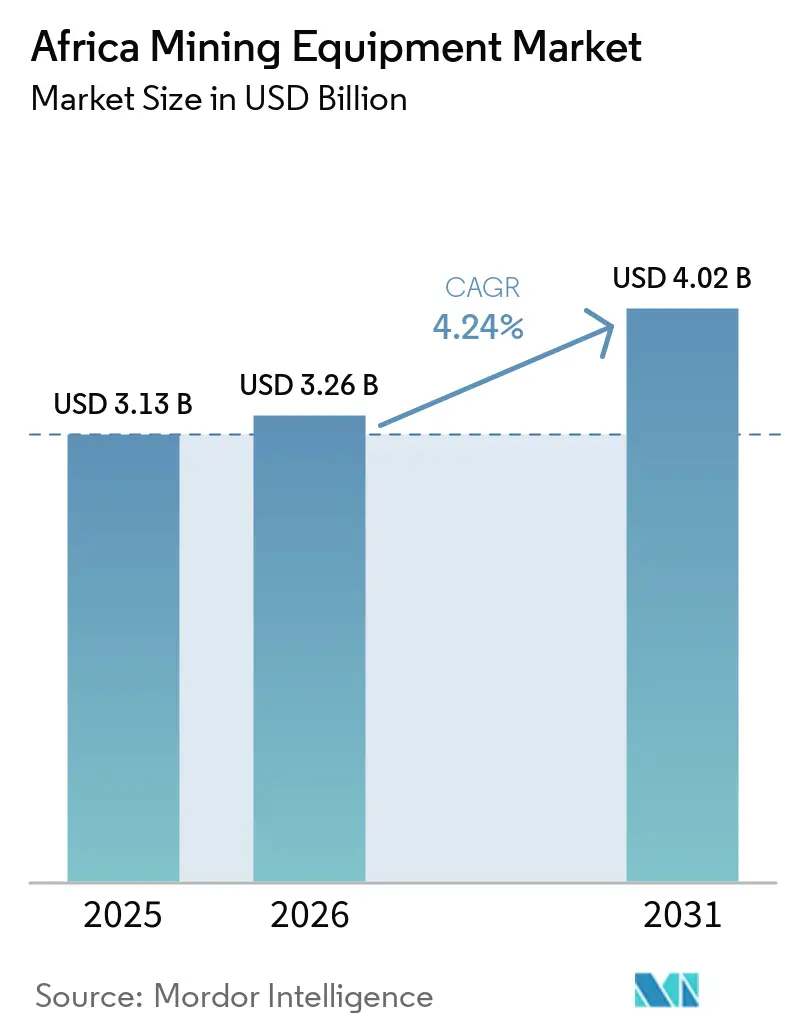
Die Marktgröße des Afrika Bergbauausrüstung Marktes wurde im Jahr 2025 auf 3,13 Milliarden USD geschätzt und soll sich von 3,26 Milliarden USD im Jahr 2026 auf 4,02 Milliarden USD bis 2031 ausweiten, was einer CAGR von 4,24 % zwischen 2026 und 2031 entspricht. Maschinen für den Tagebau dominieren weiterhin die Nachfrage, da Betreiber große Tagebau-Projekte verfolgen, die Amortisationszeiten verkürzen und die Flottenlogistik vereinfachen. Batterie-elektrische Transport- und Bohrsysteme gewinnen an Bedeutung, da Kohlenstoffbepreisungssysteme, Netzausbau und Einsparungen bei den Gesamtbetriebskosten die Projektökonomie verbessern. Staatlich geförderte Eisenbahnkorridore, wie die Lobito-Eisenbahn, erschließen nun abgelegene Lagerstätten und senken die Transportkosten, während lokale Aufarbeitungszentren Ausfallzeiten und Devisenbelastungen reduzieren. Unterdessen verschärfen chinesische Originalgerätehersteller (OEMs) den Preiswettbewerb, was etablierte westliche Marken dazu veranlasst, verteidigungsfähige Positionen in den Bereichen Automatisierung, digitale Dienstleistungen und Komponentenaufarbeitung zu schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp führte Tagebaumaschinen mit einem Anteil von 46,65 % am afrikanischen Bergbauausrüstung Markt im Jahr 2025, während Lader und Muldenkipper bis 2031 mit einer CAGR von 5,17 % wachsen sollen.
- Nach Automatisierungsgrad hielten manuelle Flotten im Jahr 2025 einen Anteil von 66,73 % am afrikanischen Bergbauausrüstung Markt, während vollautonome Systeme bis 2031 die schnellste prognostizierte CAGR von 18,38 % verzeichnen sollen.
- Nach Antriebsart erfassten Verbrennungseinheiten im Jahr 2025 einen Anteil von 72,45 % am afrikanischen Bergbauausrüstung Markt, während batterie-elektrische Einheiten mit einer CAGR von 8,55 % bis 2031 voranschreiten.
- Nach Leistungsabgabe entfiel auf die Klasse 500–1.000 PS im Jahr 2025 ein Anteil von 47,02 % am afrikanischen Bergbauausrüstung Markt, während Geräte unter 500 PS im Zeitraum 2026–2031 voraussichtlich um 6,12 % wachsen werden.
- Nach Anwendung dominierte der Metallbergbau mit einem Anteil von 53,71 % am afrikanischen Bergbauausrüstung Markt im Jahr 2025, während die Nachfrage im Mineralbergbau bis 2031 mit einer CAGR von 5,63 % steigen soll.
- Nach Land hielt Südafrika im Jahr 2025 einen Anteil von 39,66 % am afrikanischen Bergbauausrüstung Markt, während die Demokratische Republik Kongo (DRK) bis 2031 mit 5,68 % die schnellste Expansion verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im afrikanischen Bergbauausrüstungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Tagebaus in Afrika | +1.5% | DRK, Guinea, Südafrika | Mittelfristig (2–4 Jahre) |
| Infrastrukturprojekte treiben Eisenerz- und Zuschlagstoffnachfrage an | +1.2% | Südafrika, Guinea, Algerien, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Investitionen in elektrische Bergbau-Muldenkipper | +0.8% | Südafrika, DRK, Ghana, Nigeria | Langfristig (≥ 4 Jahre) |
| Seltene-Erden-Exploration steigert Bohrnachfrage | +0.6% | Südafrika, DRK, Niger, Algerien | Mittelfristig (2–4 Jahre) |
| Vorausschauende Wartung über Satellitenkonnektivität | +0.4% | Südafrika und wichtige Betriebe kontinentweit | Kurzfristig (≤ 2 Jahre) |
| OEM-Montage und Wiederaufbau-Lokalisierung in Afrika | +0.3% | Südafrika, Botswana, Nigeria, Ghana | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Ausweitung von Tagebauvorhaben in Afrika
Tagebau-Megaprojekte wie der Simandou-Eisenerzkomplex in Guinea und die 28,9 Milliarden USD teure MIFOR-Entwicklung in der DRK befeuern Bestellungen für Muldenkipper der Ultraklasse, Hochleistungs-Seilbagger und Brechanlagen [1]Sambia drängt auf Mineralverarbeitung zur Förderung des Industriewachstums,
Copperbelt Katanga Mining, copperbeltkatangamining.com. Komatsu gab im Februar 2025 einen Großauftrag zur Lieferung von fünf PC5500-11-Baggern an Simandou bekannt[2]Komatsu gibt Großauftrag zur Ausrüstung der Simandou-Eisenerzmine bekannt,
Komatsu Europe International N.V., komatsu-africa.com, was verdeutlicht, wie Maschinen der 400-Tonnen-Klasse die Transportkosten senken und die Produktivität steigern. Lokale Aufarbeitungszentren, beispielsweise die Anlage von Tractafric Equipment in Marokko, überholen nun wichtige Komponenten, um Lieferzeiten zu verkürzen und das Aftersales-Angebot zu stärken. Oberflächenflotten bilden daher den Kern der Ersatznachfrage und stützen bis 2031 nahezu die Hälfte des afrikanischen Bergbauausrüstung Marktes.
Staatlich geführte Infrastrukturprogramme steigern Eisenerz- und Zuschlagstoffnachfrage
Die multilaterale Finanzierung des 1.300 km langen Lobito-Korridors senkt die Transportkosten für Kupfer und Eisenerz und stimuliert die Beschaffung von Eisenbahn-Ladevorrichtungen und mobilen Brechern. Guineas Verpflichtung, bis 2028 eine 670 km lange Eisenbahnlinie fertigzustellen, erfordert ebenfalls Gleisbau- und Zuschlagstoffverarbeitungsmaschinen[3]David Uwakwe, Transguineische Eisenbahn stellt Pläne für den Personenverkehr vor,
International Railway Journal, railjournal.com. Südafrikas Nationaler Entwicklungsplan weist fast ein Fünftel seines Infrastrukturbudgets für bergbaubezogene Logistikverbesserungen aus und hält die Nachfrage nach Gradermaschinen und Straßenfertigern aufrecht. Öffentliche Infrastrukturprogramme stärken daher trotz Rohstoffpreiszyklen die stetige Gerätenachfrage.
Steigende Investitionen in batteriebetriebene Bergbau-Muldenkipper
Epiroc sicherte sich 2024 einen Auftrag im Wert von 380 Millionen SEK (39,69 Millionen USD) für batterie-elektrische Lader und Lkw, während XCMG im Februar 2026 sieben elektrische Muldenkipper des Typs XDE260 an Exxaros Grootegeluk-Mine lieferte. Versuche zeigen Dieselreduktionsvorteile von über 20 % und Wartungseinsparungen von nahezu 18 %, was den wirtschaftlichen Nutzen selbst bei variabler Netzstabilität stärkt. Eskoms im Jahr 2025 hinzugefügte 1.200 MW erneuerbare Kapazität ermöglicht es Minen im Nordkap nun, Flotten zu Nebenzeittarifen von unter 0,80 ZAR/kWh (~0,043 USD/kWh) aufzuladen, was die Akzeptanz im gesamten afrikanischen Bergbauausrüstung Markt vorantreibt.
Wachstum der Seltene-Erden-Exploration treibt spezialisierte Bohrnachfrage an
Projekte in Angola, wie Longonjo, und in Südafrika, wie Phalaborwa, beeinflussen die Nachfrage nach fortschrittlichen Umkehrzirkulations- und Diamantkerbohrgeräten erheblich. Diese Bohrgeräte werden besonders wegen ihrer Fähigkeit geschätzt, komplexe geologische Formationen in beträchtlichen Tiefen zu bewältigen. Darüber hinaus treibt der Betrieb in Longonjo die Nachfrage nach Spezialausrüstung, einschließlich Flotationszellen und Magnetseparatoren, zur Unterstützung der Ressourcengewinnung an. Unterdessen unterstreicht die Einführung automatisierter Probenahme-Systeme, die für den Einsatz am Songwe Hill in Malawi geplant sind, die wachsende Bedeutung der Integration fortschrittlicher Technologien in die frühe Explorationsphase.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.7% | Südafrika, DRK, Sambia, Ghana | Kurzfristig (≤ 2 Jahre) |
| Kosten für autonome und elektrische Ausrüstung | -0.5% | Südafrika, Botswana, Namibia | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen | -0.3% | DRK, Sambia, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von gefälschten Ersatzteilen | -0.2% | Nigeria, Tansania, Ghana, DRK | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität beeinflusst CAPEX-Zyklen
In jüngster Zeit sind die Kupferpreise stark gefallen, was Produzenten in Regionen wie der DRK und Sambia dazu veranlasst hat, geplante Erweiterungen zu verschieben und Gerätebestellungen zu reduzieren. Dieser Trend spiegelt einen breiteren Abschwung auf dem Rohstoffmarkt wider, wobei auch wichtige Materialien wie Eisenerz, Kohle und Basismetalle unter Preisdruck stehen. Diese Schwankungen zwingen OEMs dazu, agil zu bleiben, Produktionspläne anzupassen und Bestände an kritischen Ersatzteilen zu halten, um eine unterbrechungsfreie Leistungserbringung und Vertragserfüllung sicherzustellen.
Hohe Anschaffungskosten für autonome und elektrische Ausrüstung
Die Einführung autonomer und elektrischer Ausrüstung steht vor Herausforderungen aufgrund ihrer hohen Anschaffungskosten im Vergleich zu herkömmlichen dieselbetriebenen Alternativen. Die Nachrüstung vorhandener Geräte zur Integration fortschrittlicher Technologien erhöht die finanzielle Belastung zusätzlich. Darüber hinaus schaffen eingeschränkter Zugang zu erschwinglicher Finanzierung und ein Mangel an qualifizierten Technikern Hindernisse für eine breite Umsetzung, insbesondere für mittelgroße Betreiber in Regionen wie dem südlichen Afrika. Diese Herausforderungen verdeutlichen den Bedarf an strategischer Planung und Investitionen, um die mit dem Übergang zu fortschrittlicherer Ausrüstung verbundenen Hürden zu überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Tagebau dominiert die Ausgaben inmitten der Elektrifizierung
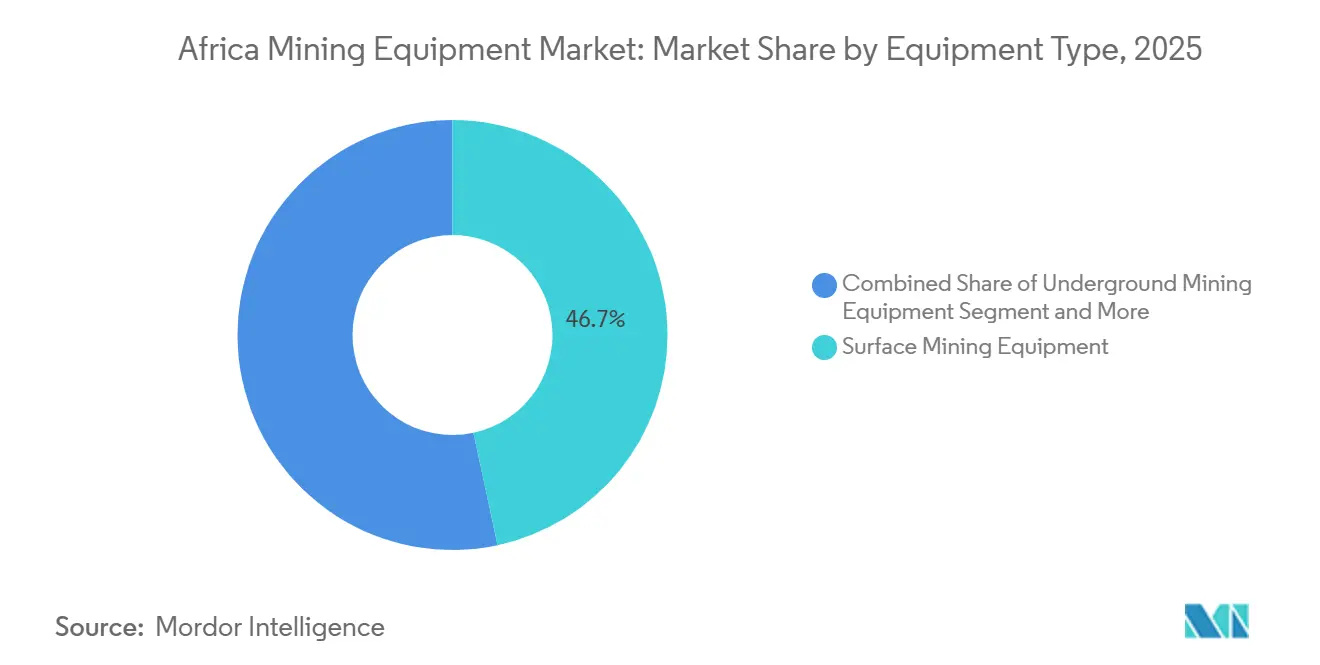
Tagebaumaschinen machten im Jahr 2025 46,65 % des afrikanischen Bergbauausrüstung Marktes aus. Die Einführung von 400-Tonnen-Seilbaggern und 220-Tonnen-Muldenkippern verbessert die Skaleneffekte bei Eisenerz- und Kupferoperationen. Das Segment profitiert von Steueranreizen, die emissionsfreie Lader begünstigen, und fördert Piloteinsätze batterie-elektrischer Einheiten an Platinstandorten. Gleichzeitig sollen Lader und Muldenkipper bis 2031 mit einer CAGR von 5,17 % wachsen. Untertageanlagen hinken hinterher, da die Reserven in den tiefen südafrikanischen Goldminen erschöpft werden, doch elektrifizierte Lader reduzieren die Wärmelast und verbessern die Belüftungseffizienz, was den Nachfragerückgang abmildert.
Brech-, Sieb- und Mineralverarbeitungsanlagen bedienen sowohl Tagebau- als auch Infrastrukturpipelines, wo Steinbruchaggregat Schienen- und Straßenkorridore unterstützt. Lokale Veredelungsauflagen in Nigeria und Algerien stimulieren den Kauf von Flotationszellen und Eindickern und gestalten die Beschaffung in Richtung Verarbeitungsanlagen um. Bohr- und Brechwerkzeuge profitieren von der Seltene-Erden-Exploration. Gleichzeitig führen Lader und Muldenkipper den Substitutionszyklus hin zu Flotten mit höherer Kapazität und geringeren Emissionen an und treiben den afrikanischen Bergbauausrüstung Markt voran.


Nach Automatisierungsgrad: Autonome Einführung beschleunigt sich
Manuelle Flotten machten im Jahr 2025 66,73 % des afrikanischen Bergbauausrüstung Marktes aus, da die Arbeitskosten vergleichsweise niedrig bleiben und Konnektivitätslücken bestehen. Dennoch sollen vollautonome Systeme bis 2031 eine CAGR von 18,38 % verzeichnen, da Minen der Sicherheit in tiefen Abbaustreben Priorität einräumen. Nachrüstungen gewinnen an Beliebtheit, da Betreiber die Kosten vorhandener Lkw amortisieren und gleichzeitig Kollisionsvermeidungs- und Produktivitätsvorteile nutzen können. Chinesische OEMs unterbieten westliche Wettbewerber mit günstigeren Autonomie-Kits und erweitern den Zugang für mittelständische Bergbauunternehmen.
Halbautonome Lösungen, einschließlich ferngesteuerter Bohrgeräte, überbrücken Fähigkeitslücken in Betrieben, wo die Konnektivität intermittierend ist, sich aber durch Satellitendienste verbessert. Regulatorische Rahmenbedingungen erfordern nun Risikobewertungen, doch die Genehmigungen beschleunigen sich, da die Behörden niedrigere Unfallraten in Pilotprojekten beobachten. Diese politische Entwicklung unterstützt den langfristigen Übergang zur Autonomie im gesamten afrikanischen Bergbauausrüstung Markt.
Nach Antriebsart: Emissionsfreie Flotten gewinnen an Dynamik
Verbrennungseinheiten dominieren weiterhin und machten im Jahr 2025 72,45 % des afrikanischen Bergbauausrüstung Marktes aus, da Diesellieferketten etabliert sind und die Anschaffungskosten niedriger bleiben. Batterie-elektrische Fahrzeuge steigen jedoch mit einer CAGR von 8,55 % inmitten verschärfter Emissionsstandards und attraktiver Gesamtbetriebskosten-Kennzahlen, wenn die Dieselpreise über 1,20 USD/Liter steigen. Eskoms Nebenzeittarife unter 0,80 ZAR/kWh (~0,043 USD/kWh) verbessern die Wirtschaftlichkeit des Ladens und fördern Flottenversuche, die sich zu größeren Bestellungen ausweiten können.
Hybridplattformen bleiben eine Nische, hauptsächlich auf Transportwegen mit starkem Gefälle, wo regeneratives Bremsen Kraftstoffeinsparungen erzielt. Dennoch könnte die steigende Kohlenstoffbepreisung in der Europäischen Union und auf bestimmten nach Afrika gerichteten Handelsrouten das Interesse an Hybriden unter Exporteuren beschleunigen, die auf kohlenstoffarme Lieferketten abzielen. Mit wachsender erneuerbarer Erzeugungskapazität gewinnen elektrifizierte Antriebsstränge für Interessengruppen im afrikanischen Bergbauausrüstung Markt strategisch an Bedeutung.
Nach Leistungsabgabe: Mittelklassemaschinen balancieren Produktivität und Agilität
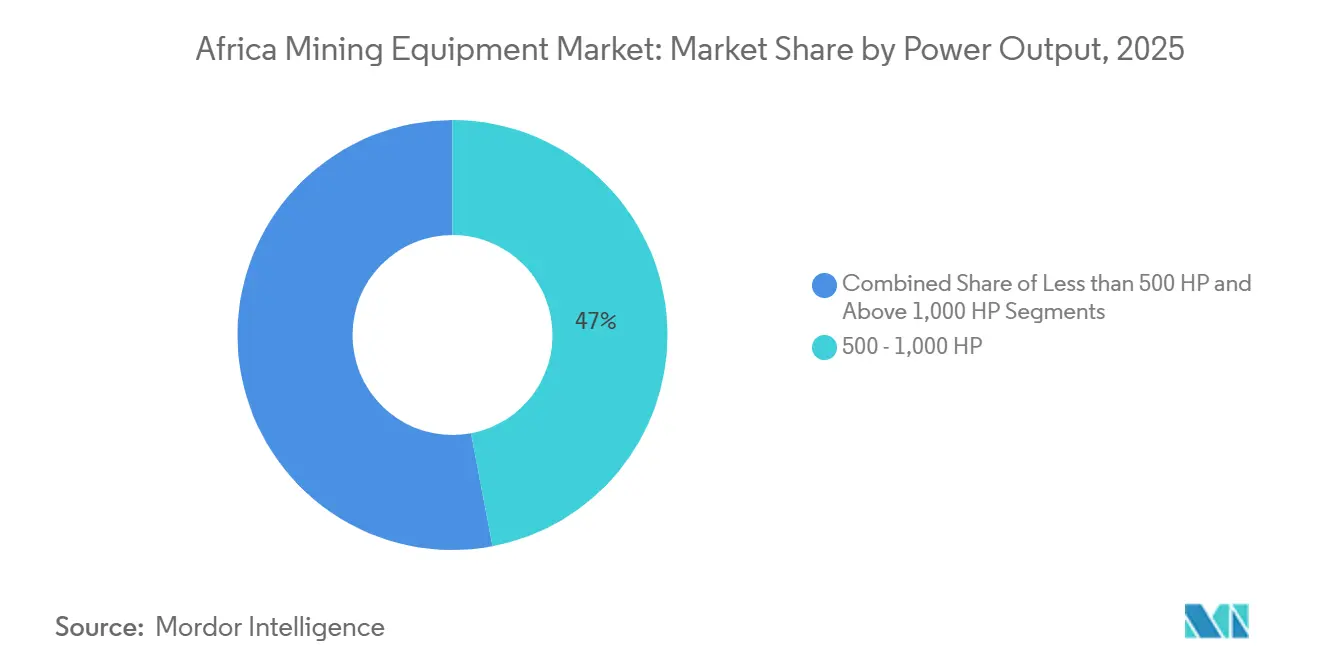
Geräte in der Klasse 500–1.000 PS machten im Jahr 2025 47,02 % des afrikanischen Bergbauausrüstung Marktes aus, da mittelgroße Bagger und Radlader am besten zu den Grubengrößen passen, die bei Gold-, Kupfer- und Eisenerzoperationen üblich sind. Produkte unter 500 PS steigen um 6,12 %, da Kleinbergbauunternehmen formalisieren und manuelle Prozesse modernisieren. Nigerianische Steuerferien für kompakte Geräte beschleunigen den Kauf von 50-Tonnen-Baggern und 6-Tonnen-Ladern in neuen Bauxit- und Goldbezirken.
Ultraklasse-Einheiten über 1.000 PS bleiben in Megaprojekten unverzichtbar, wo Skaleneffekte die Anschaffungskosten überwiegen; Guineas Simandou importierte vier WA1200-6-Lader, die jeweils über 4 MW installierter Leistung verfügen, was den anhaltenden Bedarf an Hochleistungsgeräten unterstreicht. Die Aussichten für die Batterieintegration sind in mittleren Klassen am stärksten, wo Packungsgrößen eine Acht-Stunden-Schicht ohne Nutzlasteinbußen unterstützen, was den Elektrifizierungsschwung im afrikanischen Bergbauausrüstung Markt stärkt.
Nach Anwendung: Metallbergbau bleibt der Anker
Der Metallbergbau machte im Jahr 2025 53,71 % des afrikanischen Bergbauausrüstung Marktes aus, gestützt durch Platin in Südafrika und Kupfer-Kobalt-Produktion in der DRK. Mineralbergbauanwendungen, einschließlich Seltener Erden und Phosphate, sollen bis 2031 um 5,63 % steigen, da Regierungen Investitionen in Materialien für die Energiewende anwerben. Kohle bleibt für die südafrikanische Energieversorgungssicherheit strategisch wichtig, doch Emissionsrichtlinien drängen Betreiber zu emissionsfreiem Transport und grubeninternen Brechlösungen.
Mineralexplorer fordern modulare Verarbeitungssets, die mit sich entwickelnden Ressourcendefinitionen skalieren. Pilotanlagen in Phalaborwa und Longonjo demonstrieren Brecher und Separatoren mit kleinem Fußabdruck, während Metallkonzerne autonome Lkw-Flotten verfolgen, um die Produktivität zu steigern und die Arbeitsbelastung zu reduzieren. Diese unterschiedlichen Technologiepfade erweitern gemeinsam das Chancenspektrum für OEMs, die im afrikanischen Bergbauausrüstung Markt tätig sind.
Geografische Analyse
Südafrikas Anteil von 39,66 % spiegelt eine ausgereifte Unterstützungsinfrastruktur und eine tiefe installierte Basis wider. Die Wachstumsrate bleibt jedoch unter dem regionalen Durchschnitt aufgrund von Herausforderungen wie der bevorstehenden Schließung älterer Goldschächte und den Auswirkungen der globalen Energiewende auf Kohlevermögenswerte. Trotz dieser Hürden fördern Steueranreize für die Einführung batterie-elektrischer Lader im Platinbergbau Ersatzaktivitäten. Darüber hinaus treibt der zunehmende Einsatz von Drohnenüberwachung zur Bekämpfung illegaler Bergbauaktivitäten die Nachfrage nach kompakten Siebgeräten an, was einen Wandel hin zu innovativen Lösungen im Sektor widerspiegelt.
Die DRK verzeichnet die schnellste CAGR von 5,68 % bis 2031, angetrieben durch Eisenerz- und Kupfergürtel-Erweiterungen. Durch die US-amerikanische Entwicklungsfinanzierungsgesellschaft finanzierte Eisenbahnverbindungen minimieren Logistikkosten und fördern Bestellungen für Eisenbahn-Ladesysteme und Förderbandpakete. Herausforderungen wie periodische Komponentenengpässe und Abgaben auf strategische Mineralien bestehen weiterhin; diese werden durch die Beteiligung von Investoren mit hoher Risikotoleranz und Zugang zu integrierten Lieferketten gemildert, was einen stetigen Marktfortschritt gewährleistet.
Andere Länder der Region, darunter Nigeria, Algerien, Libyen und weitere, tragen ebenfalls zur Gesamtnachfrage bei. In Nigeria treiben neue Richtlinien zur Förderung der lokalen Verarbeitung die Errichtung großindustrieller Anlagen voran und erzeugen damit erhebliche Nachfrage nach Bergbauausrüstung wie Brech- und Mahlanlagen. Algeriens aktualisierter Bergbaukodex, der nun eine größere ausländische Beteiligung erlaubt, hat Interesse an Gemeinschaftsunternehmen geweckt, insbesondere in seinen Eisenerzfeldern. Libyen birgt trotz Sicherheitsherausforderungen ungenutztes Potenzial für künftiges Wachstum. Länder wie Botswana, Namibia und Sambia erkunden unterdessen aktiv den Einsatz batterie-elektrischer Lader und zeigen damit ein Bekenntnis zu Innovation und Nachhaltigkeit in einem geografisch vielfältigen Markt.
Wettbewerbslandschaft
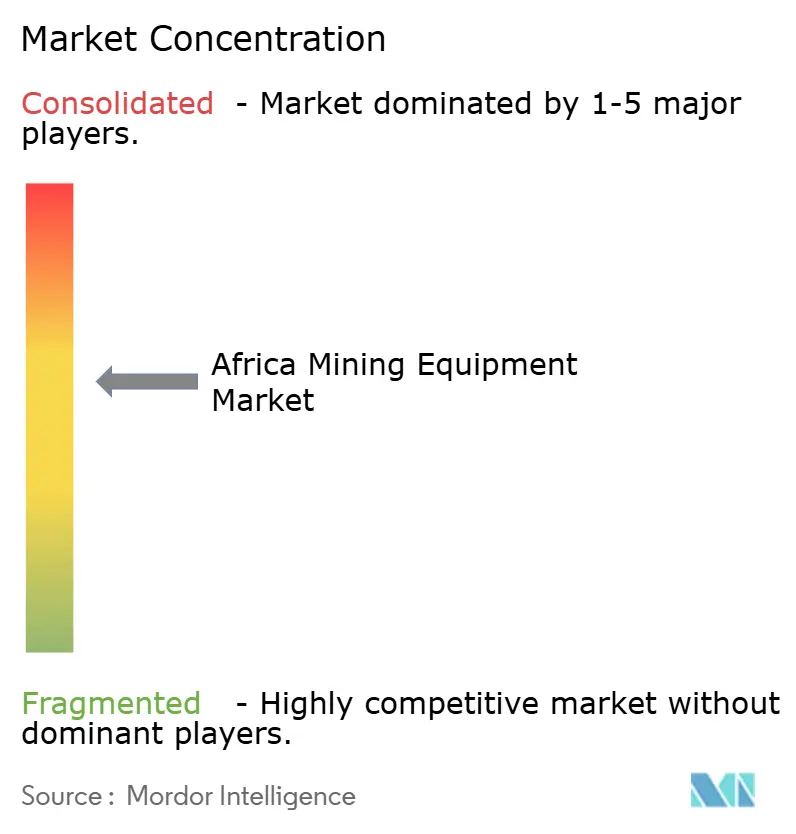
Die Wettbewerbsdynamik ist durch eine moderate Konzentration gekennzeichnet, wobei die führenden OEMs einen erheblichen Anteil am Marktumsatz halten. Caterpillar, Komatsu, Liebherr, Sandvik und Epiroc stärken ihre Positionen durch das Angebot fortschrittlicher digitaler Dienstleistungen, autonomer Lösungen und Komponentenaustauschprogramme. Unterdessen gewinnen chinesische Marktteilnehmer wie XCMG und Sany in Afrika durch wettbewerbsfähige Preisstrategien und den Aufbau umfangreicher Händlernetzwerke an Boden. XCMG hat kürzlich eine strategische Allianz zur Verbesserung der Ersatzteilverfügbarkeit in Südafrika geschlossen, während Sany mit seiner Investition in Infrastruktur ein starkes Signal für sein langfristiges Engagement in der Region setzt.
Lokalisierung hat sich als Schlüsselstrategie für Marktteilnehmer herausgestellt. Barloworlds großes Aufarbeitungszentrum in Boksburg überholt jährlich Tausende von Komponenten, verkürzt Lieferzeiten erheblich und hilft Kunden, währungsbedingte Herausforderungen zu bewältigen. Ebenso tätigt Mantrac erhebliche Investitionen zur Einrichtung eines neuen Komponentenaufarbeitungszentrums, das Caterpillars Aftermarket-Präsenz weiter stärkt. Epirocs Übernahme eines inländischen Teilelieferanten sichert einen zuverlässigen Kanal für Originalteile und adressiert das wachsende Problem gefälschter Produkte, die OEM-Umsätze beeinträchtigen.
Technologische Kooperationen verändern die Wettbewerbslandschaft. Avantis Konnektivitätslösungen ermöglichen fortschrittliche, datengesteuerte Wartungsplattformen, während Komatsus SmartCare-System modernste Kommunikationstechnologien integriert, um eine Echtzeit-Überwachung des Gerätezustands zu ermöglichen. Bell Equipment erweitert sein Produktangebot durch die Einführung einer neuen Grader-Linie, um Steinbruchkunden anzusprechen, die von größeren globalen Akteuren unterversorgt wurden. Metso hat ebenfalls Schritte unternommen, um seinen Fußabdruck in der Region zu erweitern, indem ein neues Zentrum zur Unterstützung von Mineralverarbeitungsanlagen in Subsahara-Afrika eröffnet wurde, was sein Wachstumsengagement unterstreicht und den Wettbewerb im afrikanischen Bergbauausrüstung Markt intensiviert.
Marktführer in der afrikanischen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Sandvik AB
Epiroc AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Cummins stellte sein erstes Batterie-Energiespeichersystem für hybride Mikronetze an afrikanischen Bergbaustandorten vor, mit dem Ziel, die Laufzeit von Dieselgeneratoren und Emissionen zu reduzieren.
- Februar 2026: Weir schloss eine 1.600 Quadratmeter große Erweiterung seines Alrode-Werks in Gauteng ab. Die Erweiterung fügte zwei 57-Tonnen-Portalkräne zur Unterstützung der Montage großer Zerkleinerungsanlagen hinzu.
- Januar 2026: FAM Minerals & Mining, ein Unternehmen der BEUMER Group, eröffnete ein Büro in Johannesburg, um Kunden im Bereich Schüttgutförderung in ganz Südafrika zu bedienen.


Berichtsumfang des afrikanischen Bergbauausrüstungsmarkts
Der Afrika Bergbauausrüstung Markt ist nach Gerätetyp, Automatisierungsgrad, Antriebsart, Leistungsabgabe, Anwendung und Land segmentiert. Nach Gerätetyp ist der Markt in Tagebauausrüstung, Untertagebauausrüstung, Mineralverarbeitungsausrüstung, Bohr- und Brechwerkzeuge, Brech-, Mahl- und Siebausrüstung sowie Lader und Planiergeräte segmentiert. Nach Automatisierungsgrad ist der Markt in manuelle, halbautonome und vollautonome Ausrüstung segmentiert. Nach Antriebsart ist der Markt in Verbrennungsmotor (ICE), batterie-elektrisches Fahrzeug (BEV) und Hybridfahrzeug segmentiert. Nach Leistungsabgabe ist der Markt in weniger als 500 PS, 500 bis 1.000 PS und über 1.000 PS segmentiert. Nach Anwendung ist der Markt in Metallbergbau, Mineralbergbau und Kohlebergbau segmentiert. Nach Land ist der Markt in Südafrika, Nigeria, Algerien, die Demokratische Republik Kongo, Libyen und das übrige Afrika segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Tagebauausrüstung |
| Untertageausrüstung |
| Mineralaufbereitungsausrüstung |
| Bohrgeräte und Brecher |
| Brechen, Zerkleinern und Sieben |
| Lader und Muldenkipper |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batteriebetriebene Elektrofahrzeuge |
| Hybridfahrzeuge |
| Unter 500 PS |
| 500–1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Südafrika |
| Nigeria |
| Algerien |
| Demokratische Republik Kongo (DRK) |
| Libyen |
| Übriges Afrika |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertageausrüstung | |
| Mineralaufbereitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Brechen, Zerkleinern und Sieben | |
| Lader und Muldenkipper | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batteriebetriebene Elektrofahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Unter 500 PS |
| 500–1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau | |
| Nach Land | Südafrika |
| Nigeria | |
| Algerien | |
| Demokratische Republik Kongo (DRK) | |
| Libyen | |
| Übriges Afrika |


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Afrika Bergbauausrüstung Marktes?
Die Marktgröße des Afrika Bergbauausrüstung Marktes wurde im Jahr 2025 auf 3,13 Milliarden USD geschätzt und soll sich von 3,26 Milliarden USD im Jahr 2026 auf 4,02 Milliarden USD bis 2031 ausweiten, was einer CAGR von 4,24 % zwischen 2026 und 2031 entspricht.
Welches Segment führt die Ausgaben im Afrika Bergbauausrüstung Markt an?
Tagebaumaschinen halten mit 46,65 % des Umsatzes im Jahr 2025 die Spitzenposition.
Wo wächst die Nachfrage nach vollautonomer Bergbauausrüstung am schnellsten?
Südafrikas Tiefstufen-Gold- und Platinoperationen treiben die höchste Akzeptanz voran und unterstützen eine CAGR von 18,38 % für vollautonome Systeme bis 2031.
Welches Land bietet die stärksten Wachstumsaussichten?
Die DRK soll bis 2031 mit 5,68 % wachsen, angetrieben durch große Eisenerz- und Kupfergürtel-Projekte, die durch neue Eisenbahnkorridore unterstützt werden.
Seite zuletzt aktualisiert am:



