
Südkorea Mineralaufbereitungsanlagen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 6.66 Millionen US-Dollar |
| Marktgröße (2031) | 9.12 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.51 % |
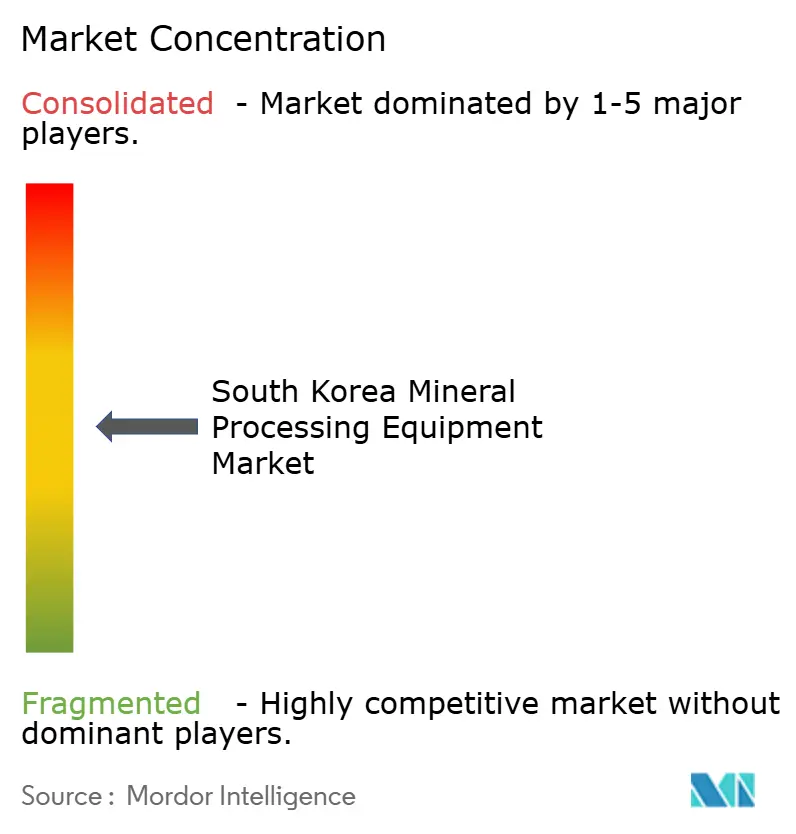
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea Mineralaufbereitungsanlagen Marktanalyse von Mordor Intelligence
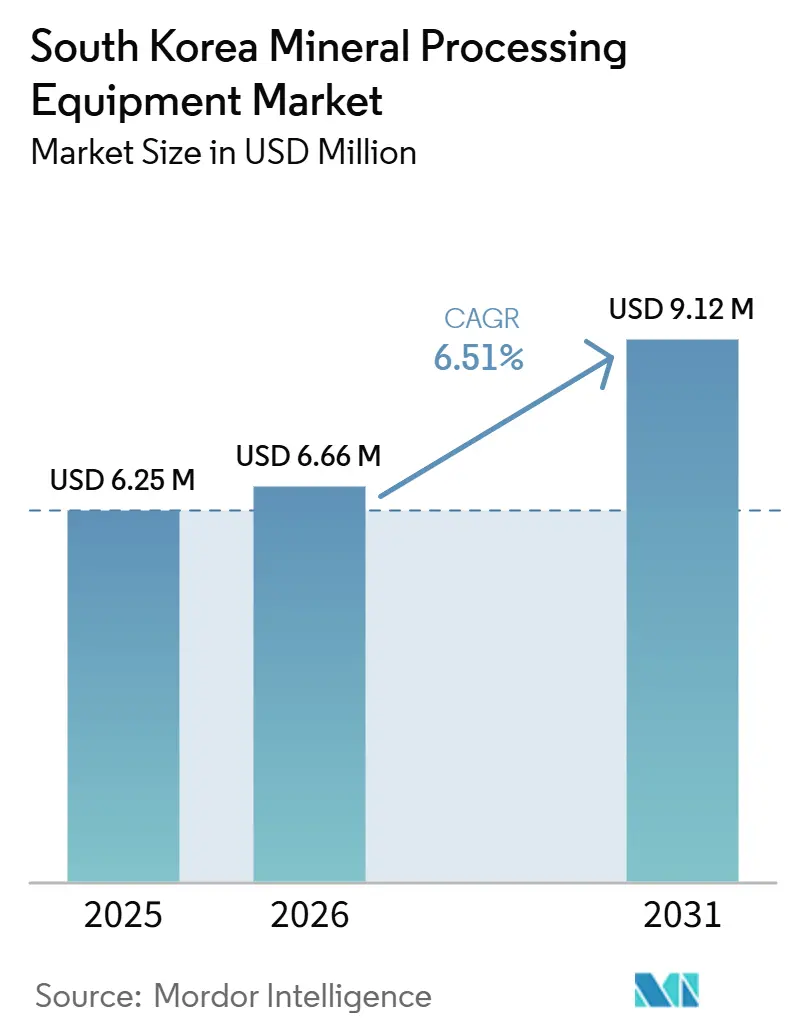
Die Marktgröße des südkoreanischen Mineralaufbereitungsanlagen Marktes wurde im Jahr 2025 auf 6,25 Millionen USD geschätzt und soll von 6,66 Millionen USD im Jahr 2026 auf 9,12 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,51 % über den Zeitraum 2026–2031. Seouls Streben nach Selbstversorgung bei Batteriemetallen, die Wiederbelebung der Sangdong-Wolframmine und die steuerlichen Anreize der Regierung – die darauf abzielen, die Kosten für fortschrittliche Verarbeitungslinien erheblich zu senken – treiben dieses Wachstum voran. Mit dem Entstehen neuer Kapazitäten für Lithium, Seltene Erden und Batterierecycling steigt die Nachfrage nach Hochdruckmahlwalzen, elektrostatischen Separatoren und Lösungsmittelextraktionskaskaden stark an. Darüber hinaus lösen obligatorische Aufrüstungen von Tailings-Dämmen einen Boom bei Entwässerungssystemen aus. Auf einem anderen Gebiet beschleunigt ein starker Anstieg der Stromtarife den Übergang zu vollautomatisierten, energieeffizienten Anlagen, wobei KI-gestützte Zustandsüberwachung und Lights-out-Betrieb in den Vordergrund rücken.
Wesentliche Erkenntnisse des Berichts
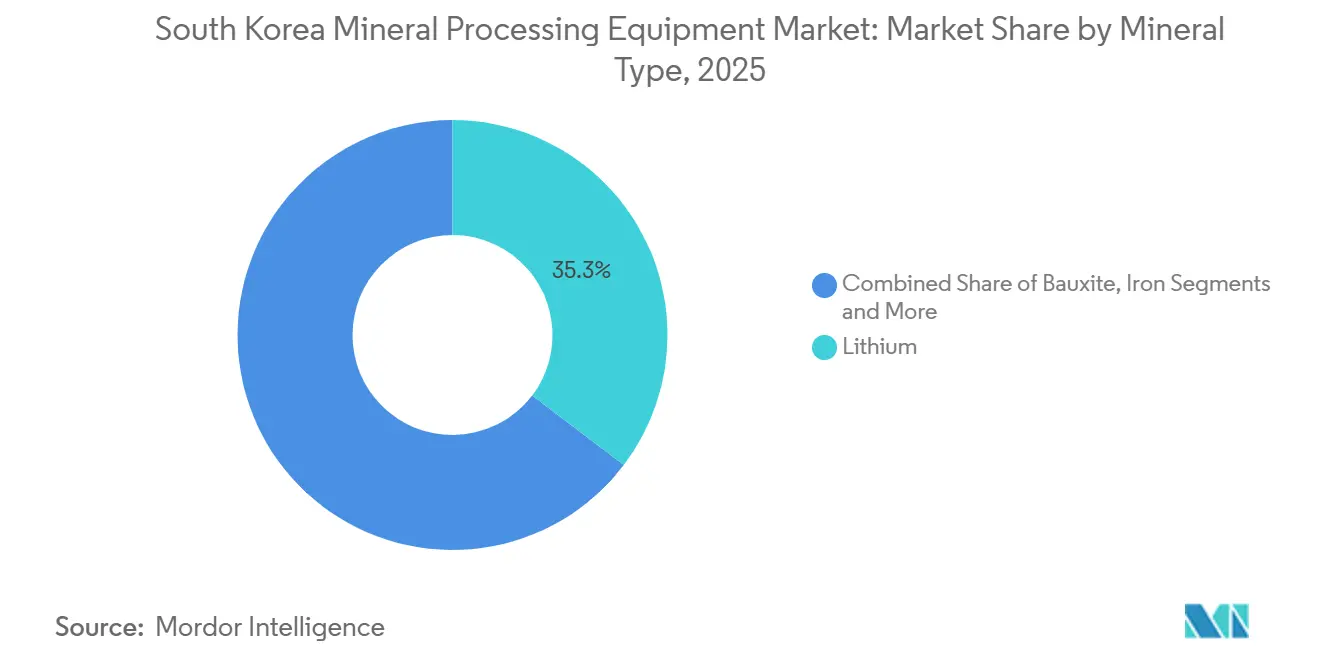
- Nach Mineraltyp führte die Lithiumverarbeitung im Jahr 2025 mit einem Anteil von 35,34 % am südkoreanischen Mineralaufbereitungsanlagen Markt, während Seltene-Erden-Oxide das schnellste Wachstum verzeichneten und bis 2031 eine CAGR von 9,46 % erzielten.
- Nach Anlagentyp entfielen 28,72 % des Umsatzes 2025 auf Brecher, während Tailings-Entwässerungssysteme bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen werden.
- Nach Abbaumethode entfielen 64,26 % des Umsatzanteils im Jahr 2025 auf den Tagebau, während der Untertagebau bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen wird.
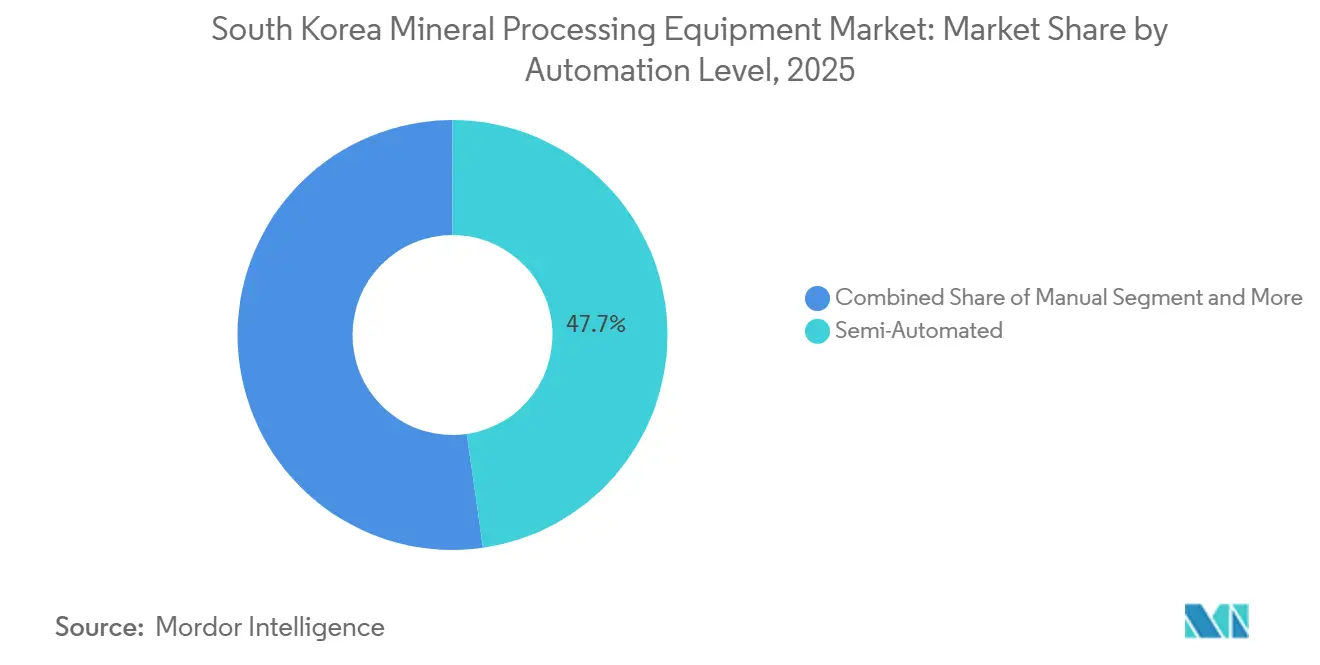
- Nach Automatisierungsgrad entfielen 47,74 % der Ausgaben 2025 auf halbautomatisierte Anlagen, während vollautomatisierte Systeme über 2026–2031 voraussichtlich eine CAGR von 10,37 % verzeichnen werden.
- Nach Beschaffungsmodell entfielen 71,19 % des Umsatzes 2025 auf neue Anlagen, und das Aftermarket-Segment soll im Prognosezeitraum mit einer CAGR von 9,43 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Marktes für Mineralaufbereitungsanlagen in Südkorea
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei Batteriemetallen | +1.8% | Provinzen Gyeonggi und Gangwon | Mittelfristig (2–4 Jahre) |
| Fiskalische Anreize | +1.2% | Landesweit, strategische Bergbauregionen | Kurzfristig (≤ 2 Jahre) |
| Recyclingnachfrage | +0.9% | Industriecluster in Gyeonggi und Südchungcheong | Mittelfristig (2–4 Jahre) |
| Abraumteich-Nachrüstungen | +0.7% | Aktive Bergbaugebiete, insbesondere Provinz Gangwon | Langfristig (≥ 4 Jahre) |
| Strategische Bevorratung | +0.6% | Nationale Reserven und Verarbeitungsanlagen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Zustandsüberwachung | +0.4% | Fortschrittliche Bergbaubetriebe landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Mineralproduktion für die Batteriemetall-Lieferkette
Südkoreas Elektrifizierungsstrategie löst eine Kaskade von Investitionen in die Mineralaufbereitung aus, insbesondere in Lithiumhydroxid-, Nickelsulfat- und Seltene-Erden-Extraktionslinien. POSCOs KRW-760-Milliarden-Lithiumhydroxid-Komplex in Gwangyang zielt auf 43.000 Tonnen pro Jahr ab und stützt sich auf robuste Brech-, Mahl- und hydrometallurgische Module[1]„Gwangyang Lithiumhydroxid-Projektaktualisierung,”, POSCO Holdings, posco.com. Nationale Beschaffungsprogramme, die 10 strategische Mineralien priorisieren, gewährleisten eine mehrjährige Nachfragesichtbarkeit für Trenn-, Filter- und Trocknungsanlagen. Darüber hinaus stimuliert jede zusätzliche Batterie-Vorläufer-Raffinerie parallele Aufträge für Zuführgeräte, Förderbänder und Abfüllstationen, was einen Multiplikatoreffekt im gesamten südkoreanischen Mineralaufbereitungsanlagen Markt erzeugt. Die Regierungsziele, die Abhängigkeit von kritischen Mineralimporten bis 2030 von 80 % auf 50 % zu senken, festigen zusätzlich eine stabile Pipeline von Greenfield- und Brownfield-Anlagenverträgen.
Expansive fiskalische Anreize für die Modernisierung des inländischen Bergbaus
Das aktualisierte Steuerrecht führt erhebliche Anreize ein, darunter substanzielle Anlagengutschriften, vollständige Abschreibung im ersten Jahr für KI-bezogene Ausrüstung und großzügige Forschungs- und Entwicklungsabzüge. Diese Maßnahmen senken die Kosten des Übergangs zu intelligenten Fabriken erheblich. Start-ups, die in RE100-Industriekomplexen tätig sind, profitieren von verlängerten Einkommensteuerbefreiungen, gefolgt von teilweiser Entlastung in den Folgejahren. Diese steuerlichen Vorteile treiben Investitionen in digitale Brecher, IoT-fähige Zuführgeräte und cloud-vernetzte Förderbänder voran. Infolgedessen treten mittelständische Steinbruchbetreiber früher als erwartet in Investitionszyklen ein.
Starker Anstieg der Nachfrage nach Anlagen zur Wiederverwertung industrieller Nebenprodukte
Die staatliche Unterstützung für den Chungbuk-Batterierecycling-Hub treibt die steigende Nachfrage nach wesentlichen Anlagen an, darunter Schredder, Magnetseparatoren und Hydromet-Reaktoren. SK Ecoplants Kooperationen mit Unternehmen wie BMW, Ascend Elements und dem LG-Toyota-Gemeinschaftsunternehmen verdeutlichen, wie Recycler Schrottmaterialien international beschaffen und im Inland verarbeiten. Dieser Ansatz sichert die Rohstoffversorgung und fördert gleichzeitig eine stetige Nachfrage nach modularen Verarbeitungssystemen.
Obligatorische Nachrüstungen von Abraumteichdämmen fördern Anlagen-Retrofits
Neue Vorschriften im Rahmen des Wasserumweltschutzgesetzes schreiben eine Echtzeit-Wasserqualitätsüberwachung und strengere Abwasserstandards vor. Infolgedessen sind Kalkstein- und Graphitsteinbrüche nun verpflichtet, in Entwässerungssiebe, Eindicker und Pastenfüllanlagen zu investieren, was zu einem erheblichen Anstieg ihrer Greenfield-Investitionsausgaben führt. Obwohl diese Vorschriften vorübergehend Mittel von produktivitätssteigernden Investitionen ablenken, gewährleisten sie auch einen langfristig stabilen Einnahmestrom für Wassermanagement-OEMs [2]„Wassermanagementlösungen für Bergwerke,”, Veolia Korea, veolia.com.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Treibhausgas- und Wasservorschriften | -0.8% | National, strengere Durchsetzung in Industriezonen | Kurzfristig (≤ 2 Jahre) |
| Hohe Stromtarife | -0.5% | National, insbesondere energieintensive Verarbeitung betreffend | Mittelfristig (2–4 Jahre) |
| Mangel an Mechatronik-Technikern | -0.4% | Industriecluster in Gyeonggi, Gangwon und Chungcheong | Mittelfristig (2–4 Jahre) |
| Importabhängigkeitsrisiko | -0.3% | National, Auswirkungen auf Wartungs- und Ersatzzyklen von Anlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Treibhausgas- und Wassereinleitungsvorschriften
Koreas Integriertes Umweltmanagementsystem verlängert durch seine einheitlichen Genehmigungen die Projektlaufzeiten erheblich. Diese Genehmigungen schreiben den Einsatz von Staubunterdrückungsgeräten, geschlossenen Förderbändern und Wasserkreislaufsystemen vor. Während die Einhaltung das Betriebskapital belastet und die Ersatzzyklen an kleineren Standorten verlangsamt, treibt sie gleichzeitig den Absatz von Umweltschutzanlagen in die Höhe.
Erhöhte Industriestromtarife
Industrietarife sind erheblich gestiegen, was die Brech- und Mahlmargen verringert und Aufrüstungen energieintensiver Maschinen entmutigt. Betreiber priorisieren nun hocheffiziente Antriebe, frequenzgeregelte Zuführgeräte und Lights-out-Mahlanlagen zur Steuerung der Energiekosten. Der Anstieg der Betriebskosten (Opex) schränkt jedoch die diskretionären Investitionsausgaben (Capex) in älteren Steinbrüchen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineraltyp: Batteriemetallnachfrage stützt den Wert, während Seltenerden das Tempo beschleunigen
Lithiumanlagen entfielen auf 35,34 % des Umsatzes 2025, gestützt durch POSCO Future Ms Saemangeum-Projekt und CNP New Materials' Kathodenpläne. Seltene-Erden-Oxide sind auf dem Weg zu einer CAGR von 9,46 %, unterstützt durch Koreas Einstufung von Seltene-Erden-Mineralien in seine Liste strategischer kritischer Mineralien. Die Eisenerzverarbeitung bleibt stabil, und die Wolframproduktion aus der Sangdong-Mine verändert die Marktgröße des südkoreanischen Mineralaufbereitungsanlagen Marktes für hochdichte Zerkleinerungskreisläufe.
Die politische Unterstützung für Batterierecycling-Hubs bringt eine entstehende sechste Kategorie hervor, die mehr auf Schredder und Laugungsreaktoren als auf Brecher setzt und den südkoreanischen Mineralaufbereitungsanlagen Markt weiter diversifiziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlagentyp: Primärbrecher dominieren die Ausgaben, während Abraumtechnologien das Wachstum übertreffen
Brecher entfielen auf 28,72 % des Umsatzes 2025 und festigten ihre Rolle als Arbeitspferd der ersten Stufe in Eisen-, Lithium- und Wolfram-Verarbeitungslinien. Tagebaubetriebe bevorzugten schwere Kegelbrecher mit einer Nennleistung von über 10.000 t/h, während Untertageprojekte auf kompakte Backenbrecher mit Staubunterdrückungshauben zurückgriffen, um Belüftungsgrenzwerte einzuhalten. Die Optimierung des Stromverbrauchs durch drehzahlvariable Antriebe senkte die kWh-pro-Metrik-Tonne-Indizes und förderte Nachrüstungen, die die Lebensdauer der Anlagen auf über 20 Jahre verlängern. Standardisierte Brechermodule erleichterten die Ersatzteillogistik für abgelegene Bergwerke und ermöglichten es Händlern, universelle Verschleißauskleidungen und Exzenterbuchsen auf Lager zu halten.
Tailings-Entwässerungssysteme verzeichnen die schnellste CAGR von 9,23 %, angetrieben durch strengere Wasserrecyclingvorschriften und Dammstabilitätscodes. Hochdruckplattenfilter, die Filterkuchen mit einem Feuchtigkeitsgehalt unter 15 % liefern, verdrängen traditionelle Eindicker-Teich-Architekturen, verringern den Flächenbedarf und geben Land für die Rekultivierung frei. Anlagen rüsten auf intelligente Sensorsysteme auf, die die Unterlaufdichte und die Zuführpumpenvibration protokollieren und Echtzeitanpassungen ermöglichen, die Polymerkosten senken. Entwässerte Tailings finden eine Sekundärnutzung als zementierter Pastenverfüll, wodurch Entwässerungsinvestitionen mit Produktivitätsgewinnen im Untertagebau verknüpft werden. Da Bergwerke die Versicherungskonformität mit globalen Stewardship-Standards anstreben, gewinnen Anbieter, die Überwachungssoftware mit mechanischen Paketen bündeln, einen Wettbewerbsvorteil.
Nach Abbaumethode: Tagebaubetriebe stützen das Volumen, während automatisierte Untertageminen das Wachstum beschleunigen
Der Tagebau behielt im Jahr 2025 einen Anteil von 64,26 %, da Eisenerz-, Kalkstein- und Aggregatsteinbrüche auf kosteneffiziente Lkw-und-Schaufel-Flotten und stationäre Brechanlagen angewiesen sind. Anlagenaufträge konzentrieren sich auf Hochkapazitäts-Schürzenförderer, Überlandförderbänder und mobile In-Pit-Klassiereinheiten, die der Wirtschaftlichkeit des Abraumverhältnisses entsprechen. Umweltaufrüstungen wie nebelbasierte Staubunterdrückung und emissionsarme Dieselmotoren ermöglichen es Betreibern, lokale Vorschriften einzuhalten, ohne die Produktionsraten zu drosseln. Flottenmanagement-Software kombiniert GPS-Disposition und Nutzlastwägung, verbessert die Fahrzeitenzyklen auf Förderstraßen und reduziert den Kraftstoffverbrauch.
Der Untertagebau expandiert am schnellsten mit einer CAGR von 10,28 %, da Wolfram-, Molybdän- und Seltene-Erden-Lagerstätten von der Erhaltungs- in die Kommerzialisierungsphase übergehen. Batterie-elektrische Lade-Förder-Fahrzeuge mit Schnellwechselakkus reduzieren den Belüftungsstrombedarf und rechtfertigen Investitionen in Ladestationen und automatisierte Verkehrsmanagement-Baken. Bohr- und Sprengfronten setzen LiDAR-geführte Jumbo-Auslegevorrichtungen ein, die Überbruch reduzieren und Sprengstoff einsparen. Förderbandsysteme für die Erzförderung ersetzen den Dieseltransport in schmalen Erzgängen und steigern die Durchsatzkonsistenz. Autonome Vermessungsdrohnen übertragen dreidimensionale Hohlraumscans an Bergbauplanungssysteme und ermöglichen schnelle geotechnische Entscheidungen, die die Erzgewinnung auf die Mühlenaufgabeziele abstimmen.
Nach Automatisierungsgrad: Halbautomatische Anlagen dominieren heute; vollständige Autonomie erschließt künftige Gewinne
Halbautomatisierte Anlagen entfielen auf 47,74 % des Umsatzes 2025, da Betreiber menschliche Aufsicht mit speicherprogrammierbarer Steuerung von Brechern, Flotationszellen und Filterpressen kombinieren. Touchscreen-HMIs vereinfachen Anlaufsequenzen, während anlagenweite SCADA-Dashboards Teams auf Lagertemperaturanomalien aufmerksam machen und ungeplante Ausfallzeiten begrenzen. Hybride Personalmodelle ermöglichen es Unternehmen, Techniker für höherwertige Datentätigkeiten auszubilden und den Widerstand gegen die Technologieeinführung zu verringern. Nachrüstsätze wie optische Erzsortier-Zusätze und KI-Zustandsüberwachungsserver verlängern die Lebensdauer der Anlagen ohne vollständigen Austausch.
Vollautomatisierte Konfigurationen wachsen mit einer CAGR von 10,37 %, angeführt von Greenfield-Lithiumraffinerien und Seltene-Erden-Trennhubs, die Prozesswiederholbarkeit schätzen. Regelkreis-Prozesssteuerungsalgorithmen balancieren pH-Wert, Reagenziendosierung und Trübedichte innerhalb enger Grenzen und schützen die Produktreinheit, die für Batterie- und Halbleiterkunden erforderlich ist. Robotergestützte Probenahmenlabore liefern Analyseergebnisse in weniger als einer Stunde und beschleunigen Mahlgröße- und Reagenzienanpassungen. Digitale Zwillinge simulieren Verschleißprofile für Auskleidungen und Zyklone und ermöglichen eine bedarfsgerechte Teilelieferung sowie die Senkung der Lagerkosten. Da Arbeitskräftemangel und Sicherheitsvorschriften zunehmen, wird die Rechtfertigung für Investitionsausgaben in Lights-out-Betriebe stärker und steigert die Nachfrage nach integrierten Automatisierungssystemen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Beschaffungsmodell: Neuanlagen sichern die Ausgaben, doch Lebenszyklusdienstleistungen übertreffen das Wachstum
Neuanlagenkäufe entfielen auf 71,19 % der Ausgaben 2025 und spiegeln eine Welle von Kapazitätserweiterungen in der Lithiumkonversion, Eisenerzaufbereitung und Wolfram-Wiederinbetriebnahme-Projekten wider. Schlüsselfertige EPC-Verträge bündeln Ingenieur-, Beschaffungs- und Inbetriebnahmedienstleistungen, die Projektzeitpläne beschleunigen, um enge Batterieversorgungsmeilensteine zu erfüllen. Investitionsgüter profitieren von Steuerbefreiungen und staatlichen Subventionen, die die Hürdenraten für Bergbauunternehmen senken. Hochdurchsatz-Primärmahlwerke und Flotationszellen stellen die größten Einzelposten dar und werden häufig im Rahmen von herstellergestützten Zahlungsaufschubprogrammen finanziert.
Aftermarket- und Ersatzteildienstleistungen sollen bis 2031 mit einer schnelleren CAGR von 9,43 % wachsen, da Betreiber der Betriebszeit Vorrang vor dem vollständigen Austausch einräumen. Predictive-Maintenance-Plattformen speisen Vibrations- und Ölanalysedaten in cloudbasierte Analysen ein und lösen die automatische Nachbestellung kritischer Komponenten wie Siebplatten, Pumpenräder und Brechermäntel aus. OEM-Außendienstteams führen Mühlenauskleidungskampagnen während geplanter Stillstände durch und bündeln Arbeit, Werkzeuge und Auskleidungsversorgung in Paketverträgen. Leistungsbasierte Servicevereinbarungen garantieren Durchsatz- oder Energieverbrauchsziele und stimmen die Anreize der Anbieter auf die Anlagenökonomie ab. Dieser Wandel verwandelt einst zyklische Investitionsausgaben in stetige wiederkehrende Einnahmen und vertieft die Zusammenarbeit zwischen Lieferanten und Betreibern über den gesamten Anlagenlebenszyklus.
Geografische Analyse
Im küstennahen Industriedreieck Koreas – bestehend aus Pohang, Saemangeum und der Gwangyang-Bucht – entstehen neue Batteriemetallanlagen. Diese Hubs zentralisieren Aufträge für Feinmahl-, Sphäronisierungs- und Lösungsmittelextraktionspakete. Unterdessen sind die Kalksteingürtel im Landesinneren rund um Danyang, Taebaek und Chungbuk von zentraler Bedeutung, da sie Brecher, Siebe und Entwässerungsanlagen beherbergen. Es wird erwartet, dass diese Standorte im Landesinneren den Großteil der Tagebauinvestitionen ausmachen werden.
Die Provinz Gangwon entwickelt sich zu einem Vorreiter in der Untertagautomatisierung. Sie beherbergt die Sangdong-Wolframmine und erprobt frühe 5G-fähige Smart-Mining-Initiativen. Die Nähe der Region zu einem qualifizierten Arbeitskräftepool und einer LTE-Infrastruktur erleichtert die Integration vollautomatisierter Bohrgeräte und Lader und steigert damit die Nachfrage nach KI-gesteuerten Leitwarten.
Südliche Häfen wie Ulsan und Yeosu, die für RE100-Komplexe ausgewiesen sind, profitieren von verbesserten Steueranreizen. Diese Vorteile ziehen mittelständische Recycler an, die modulare, containerisierte Verarbeitungseinheiten mit minimalen Installationskosten bevorzugen. Dieser Trend diversifiziert den südkoreanischen Mineralaufbereitungsanlagen Markt und hält gleichzeitig eine stetige Wachstumstrajektorie aufrecht.
Wettbewerbslandschaft
Globale OEMs wie Metso, Sandvik, Weir, FLSmidth und Komatsu Ltd. führen bei großmaßstäblichen Zerkleinerungs- und Trenntechnologien. Lokale Unternehmen wie Wellcron Hantec und HAEIN schließen mit ihren umfangreichen Filialnetzen schnell Servicelücken. In einem strategischen Schritt rüstete Weir seine ESCO-Gießerei in China auf, senkte die Gusskosten und verbesserte seine Wettbewerbsposition im preissensiblen südkoreanischen Aggregatmarkt.
Sandviks AutoMine-Erfolg bei Asia Cement unterstreicht nicht nur seine Expertise in der Bohrautomatisierung, sondern sichert auch einen stetigen Strom an Serviceeinnahmen. Metsos strategische Platzierung von SAG- und Kugelmühlen in Sangdong positioniert das Unternehmen vorteilhaft für künftige Expansionsphasen. Emerson Korea etabliert sich im Bereich Nachrüstsensoren und Analysen und bietet Lösungen an, die sich in bestehende Linien integrieren lassen und schnelle Renditen versprechen.
Staatliche Clusterförderung lenkt künftige Aufträge auf Lieferanten mit lokaler Fertigung oder Forschungs- und Entwicklungspartnerschaften. Als Reaktion darauf verfolgen multinationale OEMs zunehmend Gemeinschaftsunternehmen und Lizenzvereinbarungen, um von diesen Subventionen zu profitieren. Dieser strategische Wandel dürfte den Wettbewerb verschärfen und gleichzeitig die technologische Landschaft des südkoreanischen Mineralaufbereitungsanlagen Sektors bereichern.
Branchenführer im Bereich Mineralaufbereitungsanlagen in Südkorea
Metso Oyj
FLSmidth A/S
Sandvik AB
Weir Group PLC
Komatsu Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Februar 2026: Das Ministerium für Handel, Industrie und Energie (MOTIE) stufte alle 17 Seltenen Erden als kritisch ein, sicherte Auslandsdarlehen für die Ressourcenentwicklung in Höhe von KRW 67,5 Milliarden und richtete einen dedizierten Forschungs- und Entwicklungsfonds für Seltene Erden ein, um die inländischen Kapazitäten zu stärken und die Importabhängigkeit zu verringern. Diese Initiative zielt darauf ab, die Lieferkette zu stärken und die nachhaltige Verfügbarkeit dieser kritischen Materialien zu gewährleisten.
- März 2025: Atlas Copco stärkte seine lokale Kompressorproduktion durch die Übernahme von Kyungwon Machinery Industry Co., ein Schritt, der darauf abzielt, seine Fertigungskapazitäten zu verbessern und seine Präsenz auf dem regionalen Markt zu stärken.


Berichtsumfang des Marktes für Mineralaufbereitungsanlagen in Südkorea
Der Bericht über den südkoreanischen Mineralaufbereitungsanlagen Markt ist segmentiert nach Mineraltyp (Bauxit, Eisen, Lithium, Seltene-Erden-Oxide und sonstige), Anlagentyp (Brecher, Mühlen und Mahlwerke, Zuführgeräte, Förderbänder, Bohr- und Brechgeräte, Separatoren (magnetisch, elektrostatisch), Siebe und Zyklone, Tailings-Entwässerungssysteme und sonstige), Abbaumethode (Tagebau, Untertagebau sowie Meeres- und Baggerabbau), Automatisierungsgrad (manuell, halbautomatisiert und vollautomatisiert) und Beschaffungsmodell (neue Anlagen und Aftermarket/Ersatzteile). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bauxit |
| Eisen |
| Lithium |
| Seltenerdenoxide |
| Sonstige |
| Brecher |
| Mühlen & Schleifmaschinen |
| Zuführer |
| Förderbänder |
| Bohrer & Brecher |
| Abscheider (Magnetisch, Elektrostatisch) |
| Siebe & Zyklone |
| Abraum-Entwässerungssysteme |
| Sonstige |
| Tagebau |
| Untertagebau |
| Meeres- und Baggerabbau |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Neuanlagen |
| Aftermarket / Ersatzteile |
| Nach Mineraltyp | Bauxit |
| Eisen | |
| Lithium | |
| Seltenerdenoxide | |
| Sonstige | |
| Nach Anlagentyp | Brecher |
| Mühlen & Schleifmaschinen | |
| Zuführer | |
| Förderbänder | |
| Bohrer & Brecher | |
| Abscheider (Magnetisch, Elektrostatisch) | |
| Siebe & Zyklone | |
| Abraum-Entwässerungssysteme | |
| Sonstige | |
| Nach Abbaumethode | Tagebau |
| Untertagebau | |
| Meeres- und Baggerabbau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisch | |
| Vollautomatisch | |
| Nach Beschaffungsmodell | Neuanlagen |
| Aftermarket / Ersatzteile |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische Mineralaufbereitungsanlagen Markt im Jahr 2026?
Die Marktgröße des südkoreanischen Mineralaufbereitungsanlagen Marktes wird im Jahr 2026 auf 6,66 Millionen USD geschätzt und ist auf dem Weg zu einer CAGR von 6,51 % bis 2031.
Welches Mineral treibt die höchste Anlagennachfrage an?
Lithiumanlagen führten die Nachfrage im Jahr 2025 an und erzielten einen Umsatzanteil von 35,34 %, als neue Anlagen für sphärischen Graphit und LFP-Kathoden in Betrieb genommen wurden.
Warum wird erwartet, dass der Untertagebau schneller wächst als der Tagebau?
Automatisierungsfortschritte senken die Kosten der unterirdischen Gewinnung und treiben eine prognostizierte CAGR von 10,28 % für den Untertagebau an.
Wie unterstützen fiskalische Anreize die Anlagenmodernisierung?
Subventionen, die bis zu 80 % der Kapitalausgaben abdecken, und siebenjährige Steuerbefreiungen beschleunigen den Austausch veralteter Maschinen.
Welches Beschaffungsmodell zeigt stärkeres Wachstum?
Aftermarket- und Ersatzteildienstleistungen expandieren mit einer CAGR von 9,43 % und spiegeln den Wandel hin zu Lebenszyklusservice-Einnahmen wider.
Seite zuletzt aktualisiert am:



