
Marktgröße und -anteil für intelligente Stadien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
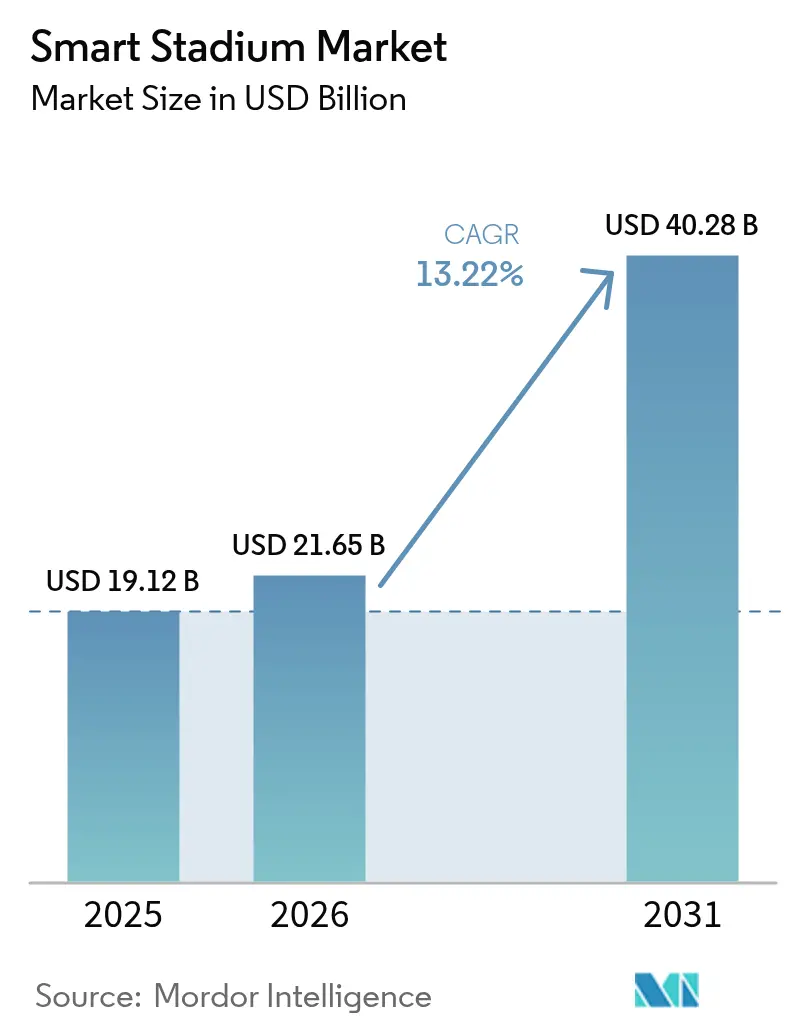
| Marktgröße (2026) | 21.65 Milliarden US-Dollar |
| Marktgröße (2031) | 40.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.22 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Stadien von Mordor Intelligence
Die Marktgröße für intelligente Stadien im Jahr 2026 wird auf 21,65 Milliarden USD geschätzt, ausgehend von einem Wert von 19,12 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 40,28 Milliarden USD zeigen, und wächst mit einer CAGR von 13,22 % über den Zeitraum 2026–2031. Eigentümer von Veranstaltungsorten betrachten das Netzwerk als Gewinnmotor und nicht als Kostenstelle, was Investitionen in private 5G-Kerne, Edge-Computing-Knoten und Cloud-Analysen antreibt, die Echtzeit-Wetten, dynamische Sponsoring-Assets und datengesteuerte Besucherservices erschließen. Megaveranstaltungen wie der FIFA Fußball-Weltmeisterschaft 2026 und den Olympischen Spielen 2028 in Los Angeles komprimieren Upgrade-Zyklen auf 24-Monats-Fenster, während europäische Zero-Trust-Mandate Integrationsstandards erhöhen und verteidigungsfähige Positionen für zertifizierte Plattformen schaffen. Die US-amerikanische Legalisierung von mobilem Sportwetten generiert neue Lizenzeinnahmen, und Asiens Initiativen für intelligente Städte subventionieren IoT-Einführungen in Veranstaltungsorten der zweiten Reihe. Der Wettbewerbsdruck steigt, da Full-Stack-Anbieter Radio-, Edge- und Software-Bundles integrieren und kleinere Spezialisten dazu zwingen, sich auf Nischenbereiche wie KI-Videoanalysen und verteilte Antennensysteme zu konzentrieren.
Wesentliche Erkenntnisse des Berichts
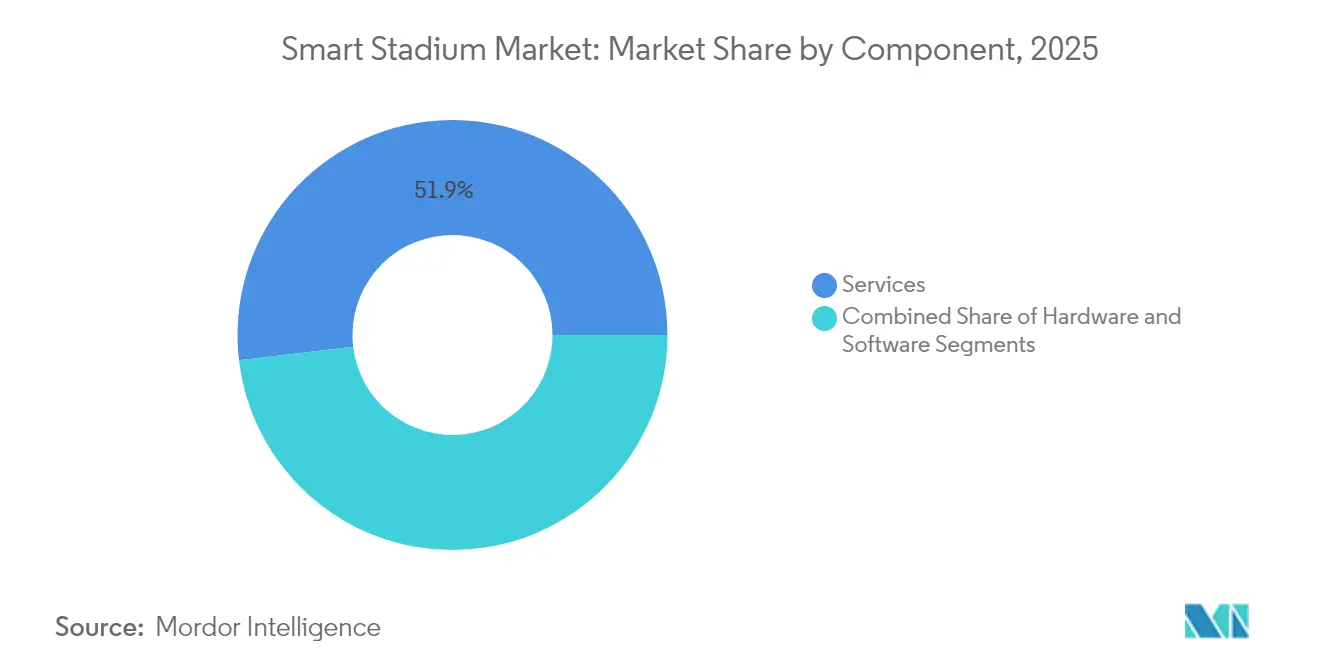
- Nach Komponente führten Dienstleistungen mit einem Umsatzanteil von 51,88 % im Jahr 2025, während Software voraussichtlich mit einer CAGR von 15,02 % bis 2031 expandieren wird.
- Nach Softwarelösung entfiel auf digitale Inhalte und Fan-Engagement im Jahr 2025 ein Umsatzanteil von 28,10 %; Smart Ticketing und Parken wird voraussichtlich mit einer CAGR von 13,95 % bis 2031 wachsen.
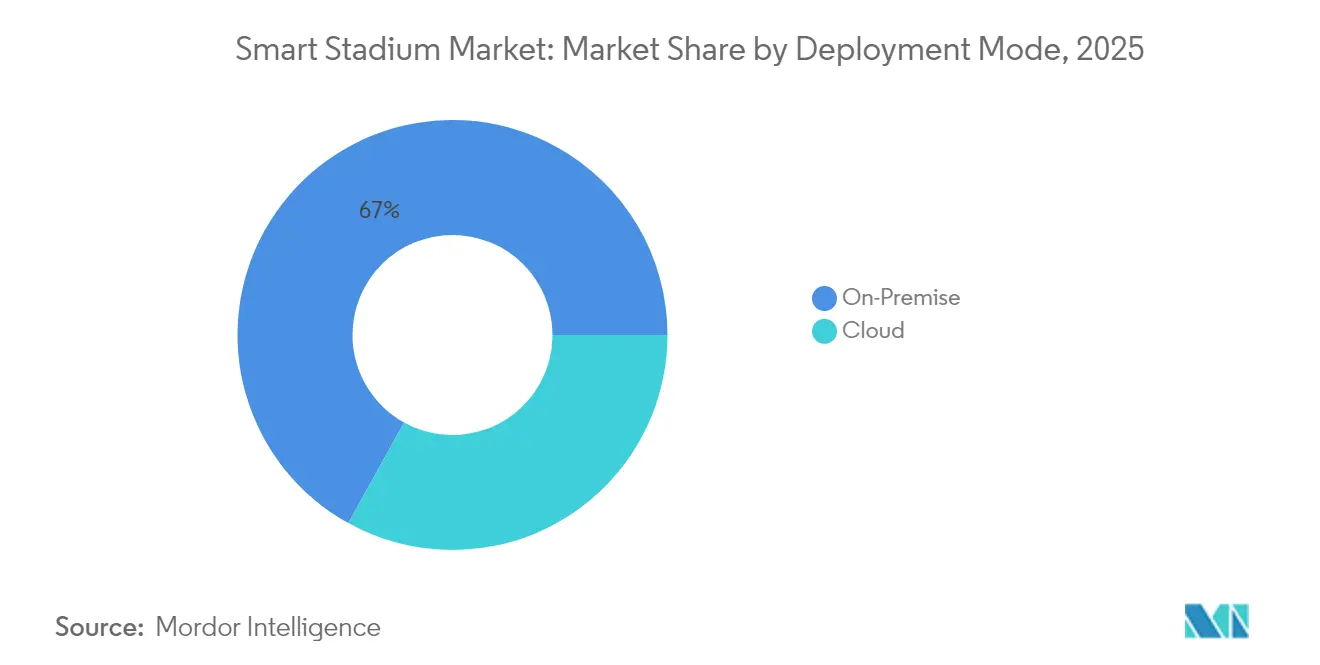
- Nach Bereitstellungsmodus hielten Vor-Ort-Installationen im Jahr 2025 einen Anteil von 66,95 %, während Cloud voraussichtlich mit einer CAGR von 14,72 % bis 2031 zulegen wird.
- Nach Konnektivitätstechnologie erfasste Wi-Fi 6/7 im Jahr 2025 einen Anteil von 44,05 %, und 5G und privates LTE schreitet mit einer CAGR von 14,05 % bis 2031 voran.
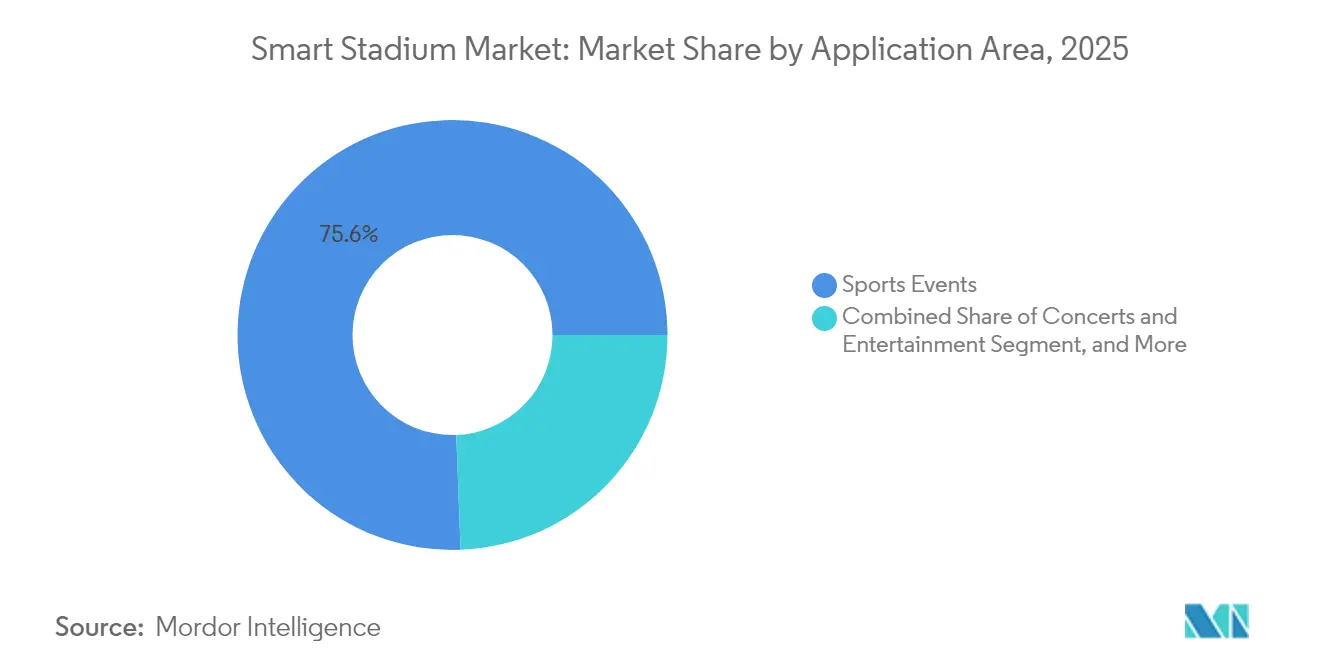
- Nach Anwendung entfielen auf Sportveranstaltungen 75,60 % des Umsatzes im Jahr 2025, und Esport-Turniere sind für eine CAGR von 13,40 % bis 2031 positioniert.
- Nach Einnahmequelle hielten Ticketing und Merchandising im Jahr 2025 einen Anteil von 35,30 %, während Datenmonetarisierung und Wetten voraussichtlich mit einer CAGR von 14,25 % bis 2031 steigen werden.
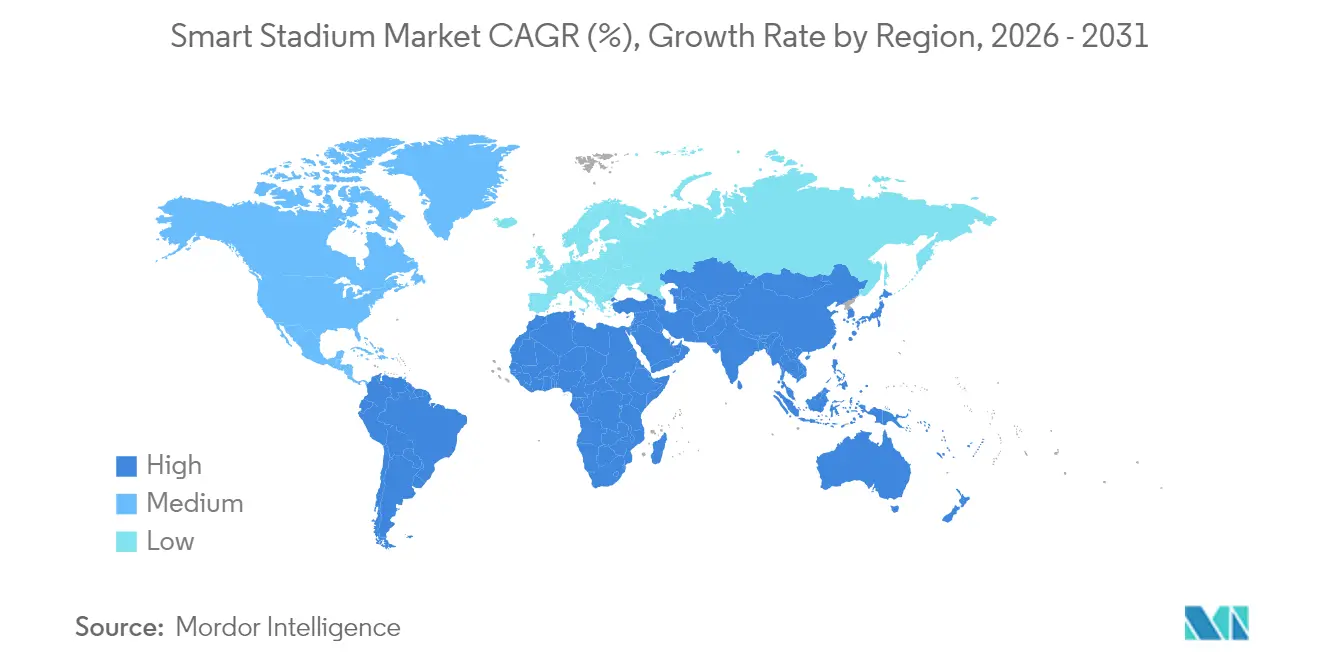
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 37,10 %; der Nahe Osten wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 14,45 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 5G-Netzwerk-Einführungen als Katalysator für hochdichte Konnektivität | +2.8% | Nordamerika und Europa, frühe APAC-Metropolen | Mittelfristig (2–4 Jahre) |
| Megaveranstaltungs-Pipeline (FIFA Fußball-Weltmeisterschaft 2026, Olympische Spiele 2028 in Los Angeles), die Digitalisierungsbudgets beschleunigt | +3.1% | Vereinigte Staaten, Mexiko, Kanada | Kurzfristig (≤ 2 Jahre) |
| EU-Menschenmengensicherheitsmandate (NIS2 und Cyberresilienzgesetz), die Echtzeitanalysen erfordern | +1.9% | Europäische Union, Vereinigtes Königreich, Schweiz | Mittelfristig (2–4 Jahre) |
| Sportlizenzierung in der Veranstaltungsstätte und Datenlizenzierung eröffnen neue Einnahmequellen | +2.4% | Vereinigte Staaten, Ausweitung auf Kanada und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Zuschüsse für intelligente Städte im asiatisch-pazifischen Raum (z. B. Indiens Khelo India 2.0) zur Finanzierung von Stadion-IoT-Upgrades | +1.7% | Indien, China, Südostasien | Langfristig (≥ 4 Jahre) |
| Green-Deal-Ziele zur Förderung energieeffizienter Gebäudeautomation in EU-Arenen | +1.5% | Europäische Union und Kandidatenländer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Netzwerk-Einführungen als Katalysator für hochdichte Konnektivität
Carrier-Investitionen in Millimeterwellen- und C-Band-Spektrum ermöglichen es Stadien, Zehntausende von gleichzeitigen Nutzern mit Multi-Gigabit-Geschwindigkeiten zu bedienen – eine Leistung, die ältere verteilte Antennensysteme wirtschaftlich nicht erreichen konnten. Verizon schloss 2024 den Ausbau von 5G Ultra Wideband in 28 NFL-Veranstaltungsorten ab und unterstützt damit Augmented-Reality-Wiederholungen und In-Seat-Wetten, die eine Latenz von unter 20 Millisekunden erfordern.[1]Verizon Communications, "5G Ultra Wideband-Bereitstellung in NFL-Stadien," verizon.com Das Wi-Fi-6E-Overlay des Notre Dame Stadiums erreichte 2024 während eines einzelnen Spiels eine Gesamtbandbreite von 26 Gbps und wird mit einem privaten LTE-Kern für deterministische IoT-Telemetrie kombiniert. Europäische Betreiber wie Vodafone und Deutsche Telekom positionieren die Stadiondensifizierung als Ankermieter für eigenständige 5G-Kerne, die auch Slicing an kommunale Käufer zeigen. Dedizierte Small-Cell-Raster reduzieren Interferenzen während der Spitzeneingangsphasen, wenn die Gerätedichte 1.500 Verbindungen pro Zugangspunkt überschreitet. Die resultierende Bandbreite ist die Grundlage für Dienste der nächsten Generation, die die Pro-Kopf-Ausgaben und Sponsoring-Erträge steigern.
Megaveranstaltungs-Pipeline beschleunigt Digitalisierungsbudgets
Die FIFA Fußball-Weltmeisterschaft 2026 und die Olympischen Spiele 2028 in Los Angeles komprimieren jahrzehntelange Erneuerungszyklen auf Zwei-Jahres-Sprints. Lenovos globaler Vertrag von 2024 mit der FIFA liefert Edge-Server und KI-Appliances an 16 Veranstaltungsorte in den Vereinigten Staaten, Mexiko und Kanada. Das mexikanische Estadio Azteca begann 2024 mit einer Renovierung im Wert von 150 Millionen USD und installierte eine Glasfaser-bis-zum-Sitz-Konnektivität für 4K-On-Demand-Video. Das Organisationskomitee LA28 nutzt Autodesk-BIM-Workflows zur Integration von prädiktiver Wartung, die über die Spiele hinaus fortgesetzt wird. Diese Vorzeigeneubauten erzeugen einen Demonstrationseffekt, der sekundäre Märkte dazu bringt, auf olympische Standards aufzurüsten, und den Markt für intelligente Stadien weit über die Gastgeberstädte hinaus erweitert.
EU-Menschenmengensicherheitsmandate erfordern Echtzeitanalysen
Die Richtlinie zur Netz- und Informationssicherheit 2, die 2024 verabschiedet wurde, klassifiziert große Veranstaltungsorte als wesentliche Einrichtungen und verpflichtet sie, Echtzeit-Anomalieerkennung für Systeme einzusetzen, die mehr als 10.000 Besucher bedienen. Das Cyberresilienzgesetz von 2024 erweitert die Haftung auf Hardware- und Softwareanbieter und schafft damit Anreize für Betreiber, integrierte, zertifizierte Plattformen zu beziehen.[2]Europäisches Parlament, "Richtlinie zur Netz- und Informationssicherheit 2," europarl.europa.eu Der Sicherheitskodex der UEFA von 2024 schreibt nun KI-Menschendichteanalysen für Stadien der Kategorie 4 vor. Infolgedessen konsolidieren Clubs ihre Lieferantenlisten und bevorzugen Lösungen von Cisco, Schneider Electric und Siemens, die vorzertifiziert geliefert werden und den Prüfungsumfang reduzieren. Die Einhaltung erhöht die Vorabkosten, schafft aber langfristige Markteintrittsbarrieren und festigt den Vorteil des Platzhirsches im Markt für intelligente Stadien.
Sportwetten in der Veranstaltungsstätte und Datenlizenzierung eröffnen neue Einnahmequellen
Die US-amerikanische Legalisierung von mobilem Wetten macht Stadien zu Echtzeit-Datengeneratoren. Die Live-Quoten-Engine von Sportradar verarbeitete während der NFL-Saison 2024 täglich mehr als 1,2 Millionen Wettereignisse, unterstützt durch Venue-Geofencing, das verbesserte Quotenangebote für Fans vor Ort ermöglicht. Genius Sports hält bis 2030 die exklusiven Rechte zur Verteilung von NFL-Spielerverfolgungsstatistiken, und Veranstaltungsorte verdienen in der Regel mehrere Millionen Dollar jährlich für den Zugang zu ihren Daten. Wettkioske und mobile Aufladungen verlängern die Verweilzeit an den Konzessionsständen und steigern die Nebenausgaben für Speisen und Waren. Die zusätzlichen Einnahmen kompensieren die Sensor- und Edge-Computing-Kapitalkosten und machen die Wirtschaftlichkeit des Markts für intelligente Stadien für private Betreiber attraktiver.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fragmentierung von Altsystemen erhöht die Nachrüstungsintegrationskosten | -1.6% | Europa, Veranstaltungsorte gebaut vor 2010 | Mittelfristig (2–4 Jahre) |
| Steigende Cyberhaftung unter der DSGVO und dem CCPA verlangsamt Fan-Datenplattformen | -1.3% | Europäische Union und Kalifornien | Mittelfristig (2–4 Jahre) |
| Verlängerte kommunale Pachtgenehmigungen verzögern den Kapitaleinsatz | -1.2% | Südamerika | Mittelfristig (2–4 Jahre) |
| Unterauslastungsquoten unter 40 Veranstaltungstagen komprimieren den ROI | -1.0% | Private Veranstaltungsorte im Nahen Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung von Altsystemen erhöht Nachrüstungskosten
Europäische Arenen, die zwischen 1990 und 2010 gebaut wurden, betreiben häufig proprietäre HLK-, Zutrittskontroll- und Überwachungsplattformen auf unterschiedlichen Protokollen wie BACnet, Modbus und ONVIF. Die Zusammenführung dieser Silos erfordert benutzerdefinierte Middleware und langwierige Inbetriebnahmen vor Ort, was die Kosten pro Sitz eines Neubaus verdoppeln kann. Eine Umfrage des Stadium Business Summit von 2024 ergab, dass 63 % der Betreiber die Integrationskomplexität als ihr größtes Hindernis für die Einführung identifizierten, wobei die Nachrüstungszeiten für große Veranstaltungsorte bis zu 18 Monate betragen. Betreiber müssen während der Migration manchmal parallele Systeme aufrechterhalten, was den ROI schmälert. Obwohl die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden die Stilllegung veralteter Geräte beschleunigt, verlangsamen Kapitalengpässe und kommunale Pachtbeschränkungen den vollständigen Ersatz und belasten das Wachstum des Markts für intelligente Stadien.
Steigende Cyberhaftung unter der DSGVO und dem CCPA
Die DSGVO erlaubt Bußgelder von bis zu 4 % des weltweiten Jahresumsatzes eines Unternehmens bei Verstößen gegen den Schutz personenbezogener Daten, und das California Consumer Privacy Act erweitert das Recht auf Löschung auf biometrische und Standortdaten. Eine Entscheidung der irischen Regulierungsbehörde aus dem Jahr 2024 verhängte gegen einen Fußballverein eine Geldstrafe von 2,8 Millionen EUR (3,28 Millionen USD) wegen unzureichender Einwilligung in die mobile App, was veranlasste, dass gleichgestellte Veranstaltungsorte Fan-Engagement-Pilotprojekte auf Eis legten. Die Compliance erfordert nun Datenschutz-Folgenabschätzungen, Verschlüsselung im Ruhezustand und bestellte Datenschutzbeauftragte, was die Betriebskosten der Plattform um 15–25 % erhöht. Kaliforniens Durchsetzung der Geolokalierungsregeln von 2024 erschwert die Einführung von Wegfindungs- und Menschenmengensystemen zusätzlich. Diese Haftungsrisiken veranlassen Betreiber, anonymisiertes Edge-Processing einzusetzen, das den Cloud-Egress begrenzt; die zusätzliche Komplexität kann jedoch Einführungen verlangsamen und die kurzfristige Expansion des Markts für intelligente Stadien dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Dynamik baut auf Dienstleistungsgrundlagen aufDienstleistungen verankerten 51,88 % des Umsatzes im Jahr 2025, da Systemintegratoren ältere elektrische, mechanische und IT-Assets in ein einziges IoT-Netz integrierten. Software wird jedoch voraussichtlich mit einer CAGR von 15,02 % wachsen und ist damit der schnellste Treiber des Wachstums des Markts für intelligente Stadien. Betreiber bevorzugen Abonnementlizenzen für Gebäudeautomations- und Menschenmengenanalysemodulen, die aufwändige Upgrades vermeiden. Ciscos Private-5G-Bundle von 2024 veranschaulicht den Wandel und kombiniert Funkgeräte, Kernsoftware und professionelle Dienstleistungen in einem einzigen SKU. Da handelsübliche x86-Server proprietäre Appliances ersetzen, senken Veranstaltungsorte die Gesamtbetriebskosten und beschleunigen Feature-Einführungen. Die Branche der intelligenten Stadien behandelt Software zunehmend als den wichtigsten Hebel für neue Einnahmequellen, wobei Hardware-Erneuerungen mit den 5G-Roadmaps der Carrier und den generationellen Wechseln bei Wi-Fi zeitlich abgestimmt werden.
Hardware nimmt eine unverzichtbare Mittelposition ein. Edge-Gateways, Zugangspunkte und Sensorarrays müssen nach wie vor sendungsqualitätsbezogene Latenzanforderungen erfüllen, insbesondere für Echtzeit-Wettintegrationen. Erneuerungszyklen richten sich nach der Einführung von Wi-Fi 7 und der Einführung des 6-GHz-Spektrums in den wichtigsten Märkten. Anbieter, die Firmware-Updates und KI-Inferenzfähigkeiten in bestehende Geräte bündeln, sind am besten positioniert, um die Ersatznachfrage zu erfassen. Die sich entwickelnde Komponentenmischung unterstreicht, wie der Markt für intelligente Stadien von kapitalintensiven Bauten zu wiederkehrenden Umsatz-Servicemodellen migriert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Softwarelösung:
Engagement führt, Ticketing beschleunigtSoftware für digitale Inhalte und Fan-Engagement machte 28,10 % des Lösungsumsatzes im Jahr 2025 aus und spiegelt die Nachfrage nach mobilen Apps, In-Seat-Bestellungen und Augmented-Reality-Overlays wider, die die Pro-Kopf-Ausgaben steigern. Smart Ticketing und Parken, das voraussichtlich eine CAGR von 13,95 % verzeichnen wird, entwickelt sich zum Durchbruch. Die NFC-Einführung beim FC Liverpool reduzierte die durchschnittlichen Einlasszeiten von 12 auf 7 Minuten und lieferte zeitgestempelte Mobilitätsdaten für Werbetreibende. Die Cloud-Parklösung von SKIDATA aus dem Jahr 2024, die bereits in Deutschland und Österreich live ist, ist in städtische Verkehrssysteme integriert und ermöglicht dynamische Preisgestaltung.
Gebäudeautomation und Energiemanagement konvergieren um Nachhaltigkeitsmandate; Schneider Electrics EcoStruxure-Plattform beansprucht Energieeinsparungen von 20–30 %, ein überzeugender Wert für EU-Betreiber, die Beinahst-Null-Energie-Ziele anstreben. Sicherheitssoftware bleibt compliance-getrieben, da UEFA und FIFA KI-Menschendichteanalysen in die Veranstaltungsortlizenzierung einbeziehen. Kategorieübergreifend erweitert modulares, cloud-natives Design den adressierbaren Markt für intelligente Stadien.
Nach Bereitstellungsmodus:
Hybride Architekturen dominieren RoadmapsVor-Ort-Infrastruktur machte 2025 66,95 % der Installationen aus und ist nach wie vor entscheidend, wo Datensouveränität und Latenz unter 10 Millisekunden nicht verhandelbar sind. Cloud-Bereitstellungen werden jedoch voraussichtlich mit einer CAGR von 14,72 % expandieren, da Amazon Web Services, Microsoft Azure und Google Cloud hybride Blueprints anbieten, die sensible Daten vor Ort halten und gleichzeitig die Analytik in der Cloud skalieren.
Riot Games' „Projekt Stryker” demonstriert ein Modell, bei dem Vor-Ort-SMPTE-2110-Workflows AWS-globale Produktionszentren speisen und Esport-Events mit einer Umschaltlatenz von unter 5 Millisekunden liefern. Europas Datengesetz von 2024, das die IoT-Datenportabilität vorschreibt, reduziert die Befürchtungen eines Anbieter-Lock-ins weiter. Der aufkommende Standard ist ein geteilter Stack, bei dem deterministische Anwendungen am Edge verbleiben und elastische Workloads in die Cloud auslagern, was die Marktgröße für intelligente Stadien erweitert, ohne die Compliance zu gefährden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Konnektivitätstechnologie:
Wi-Fi hält den Kern, 5G gewinnt an TempoWi-Fi 6/7 sicherte sich 44,05 % der Bereitstellungen im Jahr 2025 und nutzte vorhandene Zugangspunkt-Installationen und die deterministische Latenz gemäß IEEE 802.11be. 5G und privates LTE, das mit einer CAGR von 14,05 % skaliert, liefert lizenzierungsspektrum-basierte Zuverlässigkeit für sicherheitskritische Funktionen wie automatisierte Alarme und dynamisches Wegfinden.
JMA Wireless lieferte 2024 verteilte Antennensysteme an 15 NFL-Stadien und unterstützt dabei Carrier Aggregation und mmWave-Backhaul. Bluetooth-Low-Energy-Beacons fügen kostengünstiges Proximity-Marketing hinzu und arbeiten bis zu fünf Jahre lang mit Knopfzellenbatterien. Glasfaser-Backbones und containerisierte Edge-Server verankern alle drahtlosen Schichten und schaffen ein konvergiertes Netz, bei dem Wi-Fi 7s Multi-Link-Operation und 5G-Netzwerk-Slicing die Bandbreite dynamisch nach Anwendungspriorität zuweisen. Das Zusammenspiel von lizenzierten und nicht lizenzierten Spektren ist ein prägendes Merkmal des Markts für intelligente Stadien.
Nach Anwendungsbereich:
Sportveranstaltungen dominieren, Esport steigt aufSportveranstaltungen dominierten mit 75,60 % des Umsatzes im Jahr 2025, dank Profiligen und College-Athletik, die hohe Zuverlässigkeit vorschreiben und Premium-Sitzplätze monetarisieren. Esport-Arenen sind jedoch für eine CAGR von 13,40 % bis 2031 vorgesehen, da Gaming-Publikum eine Latenz unter 5 Millisekunden und SMPTE-2110-Video-Workflows verlangt. Riot Games baute seinen eigenen Broadcast-fähigen Netzwerk-Stack, um diese Anforderungen zu erfüllen, und monetarisierte das geistige Eigentum anschließend durch Lizenzierung an Drittveranstaltungsorte.
Konzert- und Unterhaltungsbuchungen generieren hohe Einnahmen pro Veranstaltung, sind jedoch durch Routing- und Rigging-Beschränkungen begrenzt, die die Anzahl der verfügbaren Termine einschränken. Firmenveranstaltungen füllen Nebensaisonkalender, erzielen jedoch einen geringeren Pro-Kopf-Umsatz. Hybridformate, die Vor-Ort- und virtuelle Teilnahme kombinieren, erweitern den Markt für intelligente Stadien weiter, indem sie denselben Inhalt zweimal monetarisieren – einmal am Eingang und erneut im Stream.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einnahmequelle:
Traditionelle Anker treffen auf DatenpotenzialTicketing und Merchandising machte 35,30 % des Veranstaltungsortsumsatzes im Jahr 2025 aus und bleibt der wirtschaftliche Anker. Datenmonetarisierung und Wetten wird jedoch voraussichtlich mit einer CAGR von 14,25 % wachsen, da Betreiber Spiel-für-Spiel-Feeds und biometrische Telemetrie an Sportwetten- und Medienpartner lizenzieren. Sportradars Rechteportfolio überstieg 2024 750.000 Veranstaltungen, was die erhebliche Nachfrage nach Echtzeit-Daten unterstreicht.
Konzessionen profitieren von mobilen Bestellungen, die den Durchschnittsumsatz um 15–20 % steigern. Dynamische digitale Beschilderung verlagert Werbung von statischen Tafeln zu Pro-Impression-Preisgestaltung, die durch Echtzeit-Demographien informiert wird. Vereinheitlichte digitale Geldbörsen, die Ticketing, Konzessionen und Wetten in ein einziges Konto integrieren, vereinfachen die Abrechnung und eröffnen Cross-Selling-Möglichkeiten, die den Einnahme-Pool für den Markt für intelligente Stadien vertiefen.
Geografische Analyse
Smart-Stadium-Markt Nordamerika
Nordamerika führte den Smart-Stadium-Markt mit einem Anteil von 37,10 % im Jahr 2025 an, gestützt durch ausgereifte Wettvorschriften und eine aggressive 5G-Verdichtung. Verizons dedizierte Small-Cell-Netze und Edge-Computing-Knoten in 28 NFL-Stadien ermöglichen Augmented-Reality-Wiederholungen und Echtzeit-Wetten. Kanada und Mexiko renovieren im Vorfeld der Fußballweltmeisterschaft 2026, wobei das Estadio Azteca mit einem Glasfaser-bis-zum-Sitzplatz-Upgrade im Wert von 150 Millionen USD einen regionalen Maßstab setzt. Kaliforniens Datenschutzvorschriften verpflichten Veranstaltungsorte jedoch dazu, Standortdaten am Edge zu anonymisieren, was den Rollout biometrischer Systeme verlangsamt.
Smart-Stadium-Markt Naher Osten
Der Nahe Osten wird voraussichtlich mit einer regionalen CAGR von 14,45 % das stärkste Wachstum verzeichnen, begünstigt durch staatlich finanzierte Mega-Stadien im Rahmen der Vision 2030. Das King-Salman-Stadion in Riad strebt Netto-Null-Energie durch integrierte Solaranlagen und KI-gestützte Besucheranalysen an, während die Dubai Arena bargeldlose Konzessionen und dynamisches Parken betreibt. Eine Auslastung von weniger als 40 Veranstaltungstagen pro Jahr gefährdet den ROI, doch staatliche Absicherungen mindern das Refinanzierungsrisiko und stellen sicher, dass Vorzeigeprojekte termingerecht fertiggestellt werden – eine Dynamik, die die Reichweite des Smart-Stadium-Markts verbreitert.
Smart-Stadium-Markt Asien-Pazifik und Europa
Der asiatisch-pazifische Raum und Europa folgen unterschiedlichen Adoptionskurven, die durch öffentliche Förderprogramme und Vorschriften geprägt werden. Indiens Khelo India 2.0 stellte 2024–2025 30 Milliarden INR (360 Millionen USD) für IoT-Upgrades in Stadien der zweiten Liga bereit. Chinas 14. Fünfjahresplan bündelt Stadion-IoT in kommunale Anleihepakete und beschleunigt den Ausbau in Guangdong und Zhejiang. Europas Zero-Trust- und Energierichtlinien erhöhen die Grundkosten, schützen jedoch Anbieter, die die Lieferkettensicherheit zertifizieren können. Japan und Südkorea nutzen die 5G-Durchdringung für bargeldlose Zahlungen und AR-Fan-Erlebnisse, wobei seismische Nachrüstungen den Kapitalbedarf erhöhen. Regionsübergreifend bestimmen politische Treiber und Großveranstaltungspläne den Zeitplan, doch die grundlegende Nachfrage nach vernetzten Fan-Erlebnissen hält den Smart-Stadium-Markt auf einem stetigen Wachstumspfad.

Regulatorisches Umfeld
Smart-Stadium-Implementierungen bewegen sich zunehmend innerhalb von Telekommunikations-, Cybersicherheits- und Datenverwaltungsregimen, nicht nur innerhalb von Bau- und Veranstaltungsortvorschriften. In der Europäischen Union unterstützt die Richtlinie (EU) 2018/1972 (Europäischer Kodex für die elektronische Kommunikation, konsolidiert bis Oktober 2024) Genehmigungs- und Zugangspflichten für Hochkapazitätskonnektivität, während die Verordnung (EU) 2024/1309 auf einen schnelleren Ausbau von Netzen mit sehr hoher Kapazität abzielt und beeinflusst, wie Veranstaltungsorte Glasfaser-Backbones, Inhouse-Funktechnik und 5G-äquivalente Infrastruktur beschaffen.
Auch Normen beeinflussen die Beschaffungsanforderungen für IoT, digitale Zwillinge und Interoperabilität. Die Resolution 98 der WTSA-24 (Neu-Delhi, 2024) formalisiert die ITU-Normungsarbeiten rund um IoT und intelligente nachhaltige Städte, und ITU-T-Empfehlungen wie Y.4600 liefern Referenzarchitekturen für digitale Zwillingssysteme intelligenter Städte, die auf große Veranstaltungsorte erweitert werden können. In Kombination mit Datenverwaltungsgrundlagen, auf die in Branchenrahmenwerken verwiesen wird (zum Beispiel die IEEE P7000-Reihe und ISO/IEC TR 24030 für KI- und Datenverwaltung), erhöhen diese Bezugspunkte die Erwartungen an herstellerübergreifende Integration, Prüfbarkeit und sicherheitsorientiertes Design bei vernetzten Veranstaltungsorten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Smart Stadiums beginnt mit Halbleiter- und Geräte-Inputs (Chipsätze, Kameras, Sensoren, Access Points, Switching) und führt über Konnektivitätsebenen (Wi-Fi 6/7, DAS, privates LTE/5G), Edge-Computing und Cloud-Plattformen, bevor sie in Anwendungssoftware für Sicherheit, Besuchermanagement, Ticketing/Parken, digitale Inhalte und Betriebsabläufe übergeht. Systemintegratoren und Managed-Service-Partner übersetzen die Anforderungen der Veranstaltungsorte in domänenübergreifende Designs, indem sie bestehende Gebäudesysteme und Sicherheitsbetriebe in eine einheitliche Netzwerk- und Datenebene überführen, während Anbieter zunehmend Funktechnik, Kernsoftware, Edge-Geräte und professionelle Dienstleistungen zu Gesamtangeboten bündeln, um Integrationszeit und operative Schnittstellen zu reduzieren.
Die Kommerzialisierung und Bereitstellung basieren auf mehrjährigen Partnerschaften mit Veranstaltungsorten und Programmen auf Ligaebene, die Implementierungen im großen Maßstab standardisieren. Beispiele sind die Ernennung von NWN zum offiziellen Technologie-Infrastrukturpartner der Kraft Group (einschließlich Gillette Stadium und angrenzender Einrichtungen), die Partnerschaft von Cisco mit Monumental Sports and Entertainment für den Bau einer neuen Hightech-Arena, HPE als exklusiver Netzwerkinfrastruktur- und Hybrid-Cloud-Partner für Miami Freedom Park und Inter Miami CF sowie die Verlängerung der NFL-Partnerschaft von Extreme Networks bis 2028. Diese Vereinbarungen treiben die Nachfrage nach Inbetriebnahme, Cybersicherheitsbetrieb und Lifecycle-Services voran und verschärfen die Interoperabilitätsanforderungen bei Ticketing, Zahlungen, Identität und Video-Workflows.
Wettbewerbslandschaft
Der Markt für intelligente Stadien ist mäßig fragmentiert. Globale Integratoren wie Cisco, IBM, Huawei und Johnson Controls konkurrieren mit schlüsselfertigen Portfolios, die Funk, Edge-Computing und Analytik bündeln und Verträge für fünf bis sieben Jahre binden. Ciscos Private-5G-Update von 2025 integriert Video-Analyse-Edge-Appliances in ein einziges SKU und halbiert die Bereitstellungszeiten für mittelgroße Veranstaltungsorte. Hyperscaler kooperieren mit Rechteinhabern – Riot Games' Projekt Stryker leitet Live-Esport-Feeds über AWS, um hochmargige Workloads zu sichern und die Integration mit Veranstaltungsort-Datenstapeln zu vertiefen.
Nischenanbieter gedeihen, indem sie Lücken füllen, die die Großen übersehen. JMA Wireless konzentriert sich auf verteilte Antennensysteme, die Carrier-Spektrum aggregieren, während AllGoVision KI-gestützte Menschendichteanalysen liefert, die auf die Einhaltung von Sicherheitsvorschriften abgestimmt sind. SKIDATA ist auf cloudbasierte Ticketing- und Parklösungen spezialisiert, die sich in städtische Verkehrsmanagementsysteme integrieren. Die Teilnahme an IEEE-802.11be- und SMPTE-IP-Video-Arbeitsgruppen signalisiert die Glaubwürdigkeit einer langfristigen Roadmap – ein Merkmal, das Betreiber bei Investitionen in zwanzigjährige Assets abwägen.
Regulierung gestaltet die Wettbewerbsdynamik im Stillen um. Die CE-Kennzeichnungsanforderung des EU-Cyberresilienzgesetzes drängt nicht zertifizierte Geräte aus Ausschreibungslisten und konsolidiert den Marktanteil bei Anbietern mit geprüften Lieferketten.[4] Europäische Kommission, "Cyberresilienzgesetz," digital-strategy.ec.europa.eu Anbieter mit End-to-End-Portfolios sind besser positioniert, um die Haftung zu übernehmen und Single-Point-of-Accountability-Zusicherungen zu liefern. Indessen bestehen weiße Flecken in Veranstaltungsorten mit 10.000 bis 30.000 Sitzplätzen, die sich keine maßgeschneiderten Bauten leisten können, was die Nachfrage nach Managed-Service-Modellen schafft und die Tür für agile Disruptoren im Markt für intelligente Stadien offen hält.
Marktführer für intelligente Stadien
Cisco Systems Inc.
IBM Corporation
Huawei Technologies Co. Ltd.
Johnson Controls International plc
Intel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Stadium-Markt
- Cisco Systems Inc.
- IBM Corporation
- Huawei Technologies Co. Ltd.
- Johnson Controls International plc
- Intel Corporation
- Schneider Electric SE
- Ericsson AB
- Honeywell International Inc.
- Hewlett Packard Enterprise (Aruba Networks)
- CommScope
- NEC Corporation
- Tech Mahindra Ltd.
- NXP Semiconductors N.V.
- JMA Wireless
- Axess AG
- AllGoVision Technologies Pvt. Ltd.
- Qualcomm Technologies Inc.
- KORE Wireless Group
- Daktronics Inc.
- SAP SE
- Oracle Corporation
- Schneider Electric
- Extreme Networks Inc.
- Zebra Technologies Corp.
- Panasonic Holdings Corp.

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in konvergenten Konnektivitäts- und Betriebsstacks, die die Anzahl paralleler Netzwerke und Einzeltools innerhalb der Veranstaltungsorte reduzieren. Jüngste Projekte zeigen einen Wandel von einzelnen Upgrades zu durchgängigen Plattformen: HPE gab ein mehrstufiges Self-Driving-Network-Programm im Riyadh Air Metropolitano von Atletico de Madrid mit Wi-Fi-7-Access-Points bekannt, und Boldyn Networks beschrieb eine konvergente Konnektivitätslösung (Wi-Fi 7 plus Neutral-Host-Mobilfunk/DAS) für das Nu Stadium, Miami Freedom Park, vor seiner Eröffnung im April 2026. Diese Bauprojekte unterstützen wiederholbare Vorlagen für Veranstaltungsorte mit 10.000 bis 30.000 Sitzplätzen, die Leistung auf Unternehmensniveau ohne maßgeschneiderte Integration wünschen, was wiederum Managed-Service-Modelle stützt, die Design, Implementierung und laufende Absicherung umfassen.
Die Komplexität von Großveranstaltungen und Mehrbetreiber-Umgebungen schafft zudem Freiraum für grenzüberschreitende Geräteprovisionierung, Roaming und Datenverwaltung über heterogene Infrastrukturen. Deutsche Telekom nutzte das Szenario der FIFA-Weltmeisterschaft 2026, um einen integrierten IoT-Stack zu skizzieren, der 5G-Konnektivität und Echtzeitdaten für Parken, Logistik und Besuchermanagement umfasst, und verstärkte damit die Nachfrage nach interoperablen, digital-twin-fähigen Architekturen und standardisierten Datenschnittstellen. Da Stadionbetreiber Wi-Fi 7 für dicht besetzte Sitzbereiche einführen und gleichzeitig privaten Mobilfunk für mobilitätsintensive Betriebsabläufe beibehalten, haben Anbieter, die Sicherheit zertifizieren, hybride Edge-Cloud-Analysen orchestrieren und Ticketing, Identität und Video in eine einzige Steuerungsebene integrieren können, einen klareren Expansionspfad über Vorzeigeveranstaltungsorte hinaus.
Recent Industry Developments in Smart-Stadium-Markt
- Juli 2026: Cisco wurde zum Gründungspartner für Konnektivität und Cybersicherheit für das Nou Mestalla des FC Valencia ernannt, mit Netzwerkinfrastruktur, Wi-Fi-Technologie und Sicherheitsfunktionen. Die Vereinbarung positioniert Cisco tiefer in Neubauprogrammen für Stadien, in denen Netzwerk-, Sicherheits- und Betriebstools von Anfang an gemeinsam konzipiert werden.
- Mai 2026: Cisco und die United States Golf Association verlängerten ihre Technologiepartnerschaft um fünf Jahre und erweiterten die gemeinsame Arbeit an Initiativen für Veranstaltungsort- und Eventtechnologie. Die Verlängerung verstärkt mehrjährige Vertragsabschlüsse in großen öffentlichen Veranstaltungsorten und unterstützt längerfristige Lifecycle-Roadmaps für Netzwerktechnik, Observability und KI-gestützten Betrieb.
- November 2024: Riot Games und Cisco starteten Project Stryker, das lokale SMPTE-2110-Workflows mit AWS-Remote-Produktion für Esports-Übertragungen mit unter 5 Millisekunden Latenz kombiniert. Die Architektur zeigt, wie hybride Edge-to-Cloud-Medien-Stacks zu einem Referenzmuster für latenzsensible Veranstaltungen in Arenen und Stadien werden.


Smart-Stadium-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Smart-Stadium-Markt als Umsatz definiert, der aus Technologielösungen und damit verbundenen Dienstleistungen erzielt wird, die Veranstaltungsorten helfen, sicherere, stärker vernetzte und effizientere Live-Events durchzuführen, und die auch das Fan-Erlebnis durch digitale Systeme verbessern.
Ausgeschlossener Umfang: Bauarbeiten und größere bauliche Renovierungsarbeiten sowie allgemeines Veranstaltungspersonal, das nicht an einen Smart-Stadium-Technologievertrag gebunden ist, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Softwarelösung
- Gebäudeautomationsmanagement
- Stadion- und öffentliche Sicherheit
- Veranstaltungs- und Menschenmengenmanagement
- Digitale Inhalte und Fan-Engagement
- Netzwerkmanagement
- Energiemanagement
- Smart Ticketing und Parken
- Nach Bereitstellungsmodus
- Vor-Ort
- Cloud
- Nach Konnektivitätstechnologie
- Wi-Fi 6/7
- 5G und privates LTE
- Verteilte Antennensysteme (DAS)
- Bluetooth Low Energy / BLE-Beacons
- Glasfaser- und Edge-Computing-Infrastruktur
- Nach Anwendungsbereich
- Sportveranstaltungen
- Konzerte und Unterhaltung
- Esport-Turniere
- Firmen- und sonstige Veranstaltungen
- Nach Einnahmequelle
- Ticketing und Merchandising
- Konzessionen und Hospitality
- Werbung und Sponsoring
- Veranstaltungsortmiete und Nicht-Sport-Veranstaltungen
- Datenmonetarisierung und Wetten
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Grundstruktur des Modells festzulegen und die Richtung der Schätzungen auf Plausibilität zu prüfen. Wir haben uns auf öffentliche Quellen wie ITU- und FCC-Spektrums- und Konnektivitätsreferenzen, IEEE- und IETF-Publikationen für Netzwerkstandards, NIST-Leitlinien für Cybersicherheit sowie staatliche Handelsstatistikportale für Elektronik- und IKT-bezogene Import- und Exportsignale bezogen. Wir haben auch Stadion- und Sportstätten-Updates von Stadtbehörden und Betreibern von Veranstaltungsorten sowie relevante Einreichungen und Investorenpräsentationen börsennotierter Technologieanbieter geprüft, um den Lösungsmix und typische Deal-Abläufe zu verstehen.
Darüber hinaus nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbankrecherchen sowie Import- und Exportsignale auf Sendungsebene, wo diese halfen, Preisgestaltung und Lieferrhythmus für Konnektivität und Stadionhardware zu validieren. Die hier genannten Quellen sind beispielhaft, und viele weitere öffentliche und proprietäre Referenzen wurden ebenfalls für Datenerhebung, Gegenprüfungen und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Lösungsanbietern, Systemintegratoren, Teams für Betrieb von Veranstaltungsorten und Events sowie Konnektivitätsspezialisten, sodass die Modelleingaben darauf beruhten, wie Implementierungen budgetiert und umgesetzt werden. Da es sich um einen globalen Markt handelt, wurde die Antwortverteilung zwischen APAC, EMEA und Amerika ausgeglichen, um das regionale Adoptionstempo, den typischen Projektumfang und die Art der Bündelung von Software und Dienstleistungen in Verträgen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 16% | APAC: 47% |
| Mittleres Segment: 56% | Funktions-/Bereichsleiter: 37% | EMEA: 30% |
| Kleinere Akteure: 17% | Manager: 47% | Amerika: 23% |
Marktdimensionierung und Prognose
Die Dimensionierung wurde mit einem Top-Down-Ansatz erstellt, bei dem der Nachfragepool aus dem installierten Bestand großer Veranstaltungsorte und deren digitalen Aktualisierungszyklen rekonstruiert und dann anhand typischer Lösungspakete und Rollout-Intensität in jährliche Ausgaben umgerechnet wird. Um die Gesamtzahlen realistisch zu halten, haben wir die Ergebnisse anschließend mit selektiven Bottom-Up-Näherungen abgeglichen, einschließlich stichprobenartiger Projektwerte für Konnektivitäts-Upgrades, Software-Plattform-Abonnements und Integrationsdienstleistungen, und dann Lücken angepasst, in denen der Deal-Umfang nicht vollständig offengelegt wird.
Zu den wichtigsten Einflussgrößen des Modells gehörten das Tempo der Einführung von Wi-Fi 6/7 und privatem 5G in Veranstaltungsorten, der Anteil von On-Premise- gegenüber Cloud-Implementierungen, die Anbindungsraten von Dienstleistungen in großen Integrationsprojekten, durchschnittliche Erneuerungszyklen für Sicherheits- und Überwachungssysteme sowie die Durchdringung von Plattformen für Fan-Engagement und digitale Inhalte. Für die Prognose wurde eine Szenarioanalyse verwendet, wobei die Szenarien an Expertenmeinungen zu Investitionszyklen von Veranstaltungsorten, zur Normalisierung des Veranstaltungskalenders und zu strengeren Erwartungen an Sicherheit und Datensicherheit angelehnt wurden. Wo die Bottom-Up-Prüfungen dünn ausfielen, wurden konservative Annahmen angewendet und dann durch Folgegespräche überarbeitet, bis sich die Spannen verengten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, sodass offensichtliche Überzählungen und fehlende Teile frühzeitig erkannt wurden. Analysten verglichen die modellierten Gesamtzahlen mit unabhängigen Signalen, wie Ankündigungen zu Aktualisierungen von Veranstaltungsorten, Ausbauaktivitäten der Konnektivität und Verschiebungen im Software- und Dienstleistungsmix, die von Anbietern gemeldet wurden, und untersuchten anschließend Abweichungen vor der Freigabe. Zeigte sich eine große Abweichung nach Region oder Angebotstyp, wurden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderung auf Preisgestaltung, Verzögerungen bei der Implementierung oder Umfangsunterschiede zurückzuführen war.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, die die Adoption oder Preisgestaltung verändern können. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, um die neuesten öffentlichen Offenlegungen und neu validierten Primärdaten einzuarbeiten, sodass Kunden eine aktualisierte Sicht erhalten, die mit den aktuellen Marktbedingungen übereinstimmt.
Vergleich der Marktschätzung von Mordor Intelligence für den Smart-Stadium-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Smart Stadiums unterscheiden sich oft, weil Unternehmen nicht dieselben Umsatzarten erfassen und auch unterschiedliche Annahmen darüber treffen, was ein Stadion-Upgrade umfasst. Unterschiede beim Basisjahr, beim Zeitpunkt der Währungsbetrachtung und bei der Geschwindigkeit, mit der Cloud- und Konnektivitätsausgaben skalieren, können die Spanne zusätzlich vergrößern.
Einige externe Schätzungen tendieren zu einer engeren Definition, die sich hauptsächlich auf Software und Dienstleistungen im Zusammenhang mit Eventmanagement und Besuchersteuerung konzentriert, und behandeln vernetzte Infrastruktur dann nur als unterstützende Erwähnung. Für Mordor Intelligence wird der Marktgesamtwert nur gezählt, wenn die Lösung für den Stadionbetrieb oder das Fan-Engagement eingesetzt wird und über Hardware, Software und Dienstleistungen verbucht wird, wobei reine Bauarbeiten und allgemeines Personal ausgeschlossen sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,12 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 20,22 Mrd. USD (2025) | Verwendet eine breitere Interpretation der Ausgaben für die Digitalisierung von Veranstaltungsorten, die angrenzende Arena-Technologiebudgets einbeziehen kann, und geht von einer schnelleren Einführung von Premium-Konnektivitäts-Upgrades im ersten Jahr aus. |
| Fachzeitschrift B | 16,59 Mrd. USD (2025) | Erfasst einen engeren Umsatzpool, der auf Software- und Dienstleistungskategorien fokussiert ist, was hardwareintensive Konnektivitäts- und Sicherheitserneuerungsprojekte in großen Veranstaltungsorten unterzählen kann. |
Der Vergleich zeigt, dass die Spanne größtenteils dadurch erklärt wird, was als Smart-Stadium-Ausgaben gezählt wird und wie schnell angenommen wird, dass große Upgrades von Veranstaltungsorten im Basisjahr zunehmen. Unser Ansatz bleibt nachvollziehbar bezogen auf Upgrade-Aktivitäten von Veranstaltungsorten, Angebotsmix und realistische Anbindungsraten, was die Schätzung leichter reproduzierbar und im Zeitverlauf validierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für intelligente Stadien im Jahr 2026?
Die Marktgröße für intelligente Stadien erreichte im Jahr 2026 einen Wert von 21,65 Milliarden USD und soll bis 2031 auf 40,28 Milliarden USD steigen.
Welche CAGR wird für Investitionen in intelligente Stadien bis 2031 erwartet?
Es wird prognostiziert, dass die Gesamtausgaben im Zeitraum 2026–2031 mit einer CAGR von 13,22 % steigen werden.
Welche Region führt bei der Einführung von Connected-Venue-Technologie?
Nordamerika hielt im Jahr 2025 einen Anteil von 37,10 %, unterstützt durch 5G-Verdichtung und Sportwetten-Gesetzgebung.
Was ist die am schnellsten wachsende Einnahmequelle in vernetzten Veranstaltungsorten?
Datenmonetarisierung und Wetten wird voraussichtlich mit einer CAGR von 14,25 % expandieren, da Ligen Echtzeit-Feeds an Sportwetten- und Medienpartner lizenzieren.
Welche Konnektivitätstechnologien dominieren neue Stadionneubauten?
Wi-Fi 6/7 bleibt die primäre Zugriffsschicht, aber privates 5G schreitet schnell voran, insbesondere für latenzsensitive und missionskritische Anwendungen.
Wie beeinflussen Megaveranstaltungen Upgrade-Zyklen?
Die FIFA Fußball-Weltmeisterschaft 2026 und die Olympischen Spiele 2028 in Los Angeles komprimieren Erneuerungszeitpläne auf Zwei-Jahres-Sprints und zwingen Betreiber, Edge-Computing- und Private-Netzwerk-Architekturen früher als geplant zu übernehmen.
Seite zuletzt aktualisiert am:



