
Marktgröße und Marktanteil für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
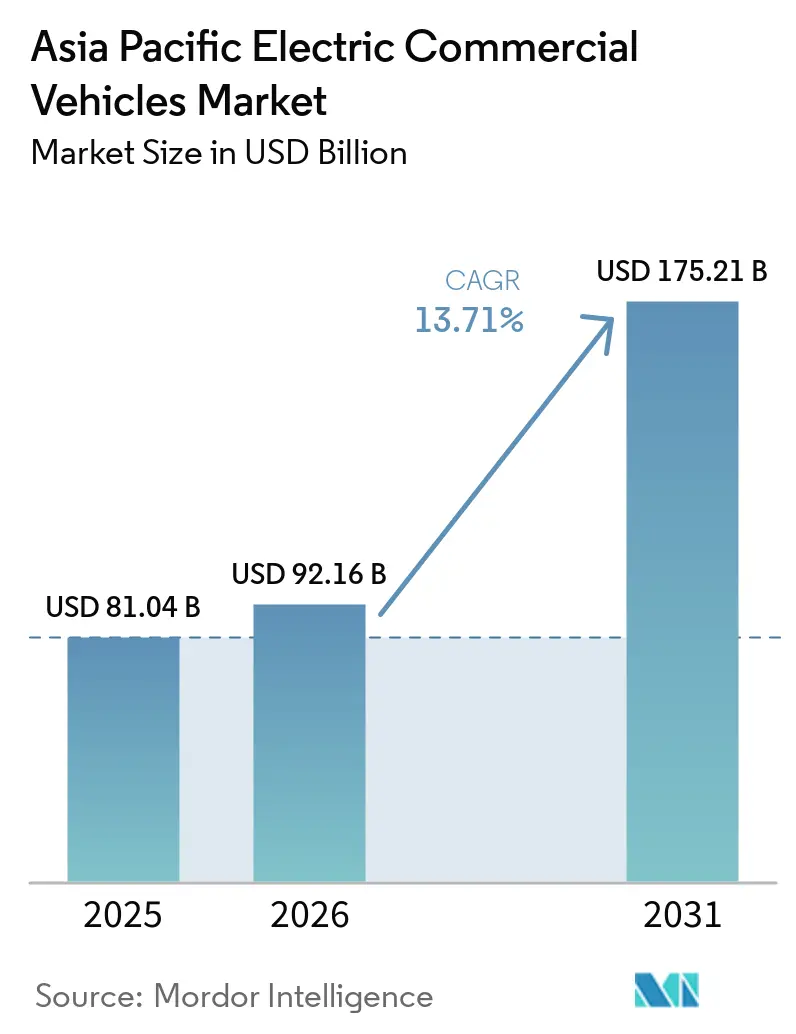
| Marktgröße im Basisjahr (2025) | 81.04 Milliarden US-Dollar |
| Marktgröße (2026) | 92.16 Milliarden US-Dollar |
| Marktgröße (2031) | 175.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.71 % |
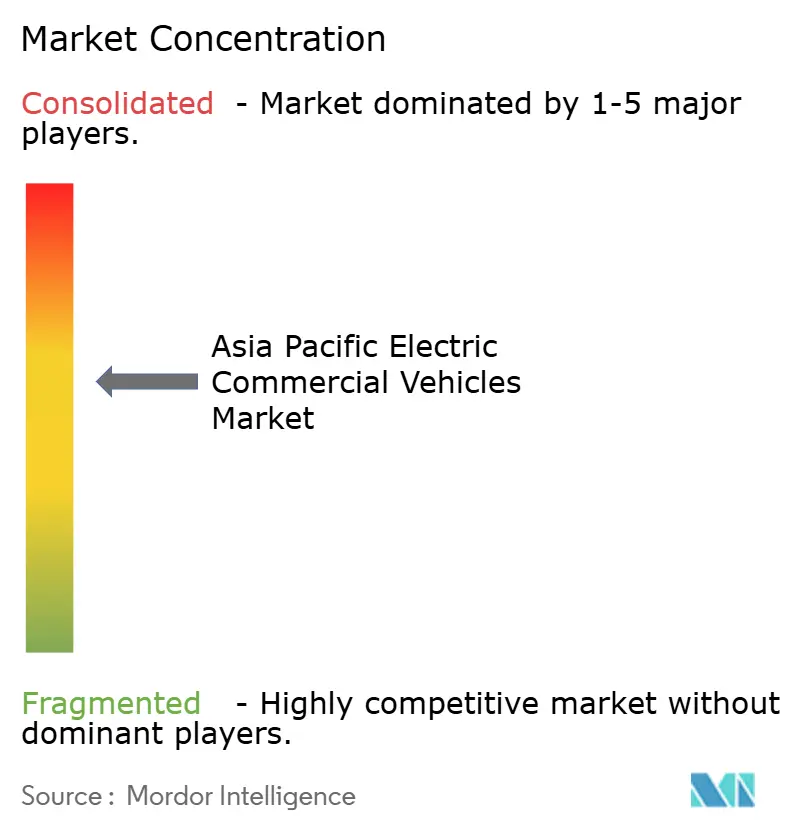
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum wurde im Jahr 2025 auf 81,04 Milliarden USD geschätzt, soll 2026 92,16 Milliarden USD erreichen und bis 2031 auf 175,21 Milliarden USD anwachsen, mit einer CAGR von 13,71 % von 2026 bis 2031. Flottenankäufe beschleunigten sich, nachdem China seine Doppelkredit-Politik auf leichte Nutzfahrzeuge ausgeweitet und Japan Megawatt-Depotladestationen finanziert hatte, was die Einführung von Batterieelektrofahrzeugen für Logistikbetreiber finanziell rentabel machte. Batterie-Leasing-Modelle senkten die Anschaffungskosten um bis zu 40 % und erweiterten den Zugang für kleine Spediteure in Indonesien und Thailand. Gleichzeitig schufen Nullemissionsvorschriften für öffentliche Busausschreibungen in China, Indien und Südkorea planbare Nachfragepipelines, die die OEM-Kapazitätserweiterung risikoärmer machten. Die Elektrifizierung von Schwerlast-Lkw gewann an Dynamik, da ASEAN-Hafenstädte strengere SOX- und NOX-Grenzwerte einführten, während steigende E-Commerce-Bestellungen die Lieferfenster verkürzten und Fahrzeuge begünstigten, die während der Ladeunterbrechungen aufgeladen werden können.
Wichtigste Erkenntnisse des Berichts
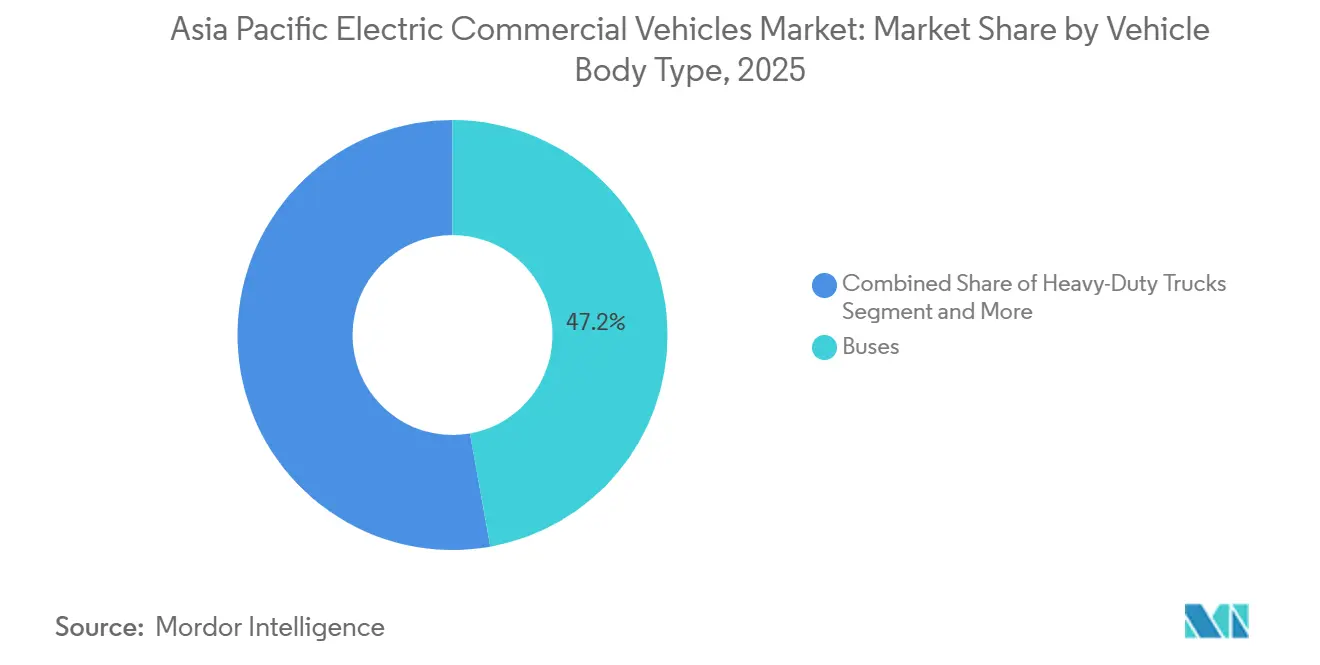
- Nach Fahrzeugkarosserietyp führten Busse mit einem Anteil von 47,18 % am Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum im Jahr 2025, während Schwerlast-Lkw bis 2031 die höchste CAGR von 14,73 % erzielen sollen.
- Nach Antriebsart entfielen auf batterieelektrische Modelle im Jahr 2025 ein Anteil von 78,36 %, während Brennstoffzellen-Elektrofahrzeuge im Prognosezeitraum die höchste CAGR von 14,81 % erzielen sollen.
- Nach Batteriechemie hielten LFP-Akkus im Jahr 2025 einen Anteil von 53,16 %, doch aufkommende LMFP- und Natrium-Ionen-Chemien sollen mit einer CAGR von 15,86 % wachsen.
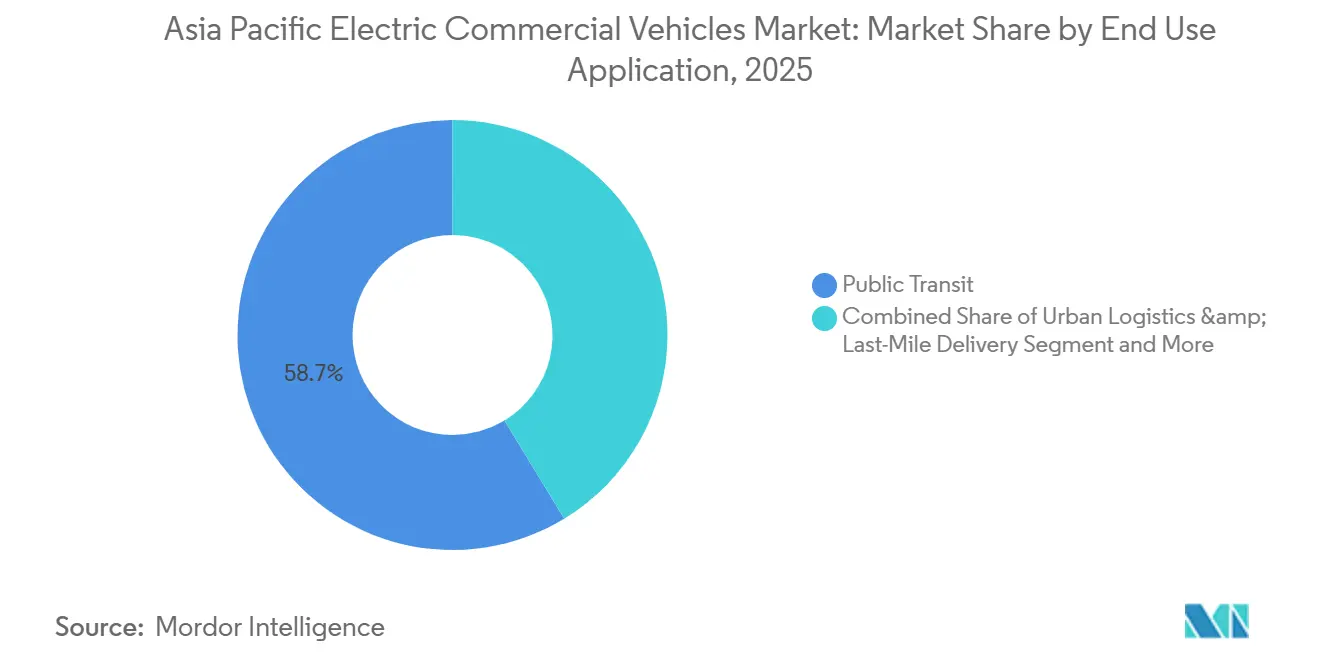
- Nach Endverwendungsanwendung dominierte der öffentliche Nahverkehr im Jahr 2025 mit einem Anteil von 58,71 %, und die Stadtlogistik soll mit einer CAGR von 15,83 % wachsen.
- Nach Ladeleistungsband entfielen auf 51–150-kW-Systeme im Jahr 2025 45,63 % der Installationen, während Einheiten mit 351 kW und mehr mit einer CAGR von 15,75 % wachsen sollen.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 38,71 %, während Indien voraussichtlich die schnellste CAGR von 15,77 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende innerstädtische E-Commerce-Lieferungen | +3.1% | China, Indien, Indonesien, Thailand, Vietnam | Kurzfristig (≤ 2 Jahre) |
| Staatliche Kaufvorschriften | +2.8% | China, Indien, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| Ausweitung der chinesischen Doppelkredit-Politik | +2.4% | China, mit Ausstrahlungseffekten auf ASEAN-Exporteure | Kurzfristig (≤ 2 Jahre) |
| Batterie-Leasing-Modelle | +2.2% | China, Indien, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Ausbau von Megawatt-Depotladestationen | +1.9% | China, Japan, Südkorea, Singapur | Mittelfristig (2–4 Jahre) |
| SOX/NOX-Grenzwerte in ASEAN-Hafenstädten | +1.3% | Singapur, Malaysia, Thailand, Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende innerstädtische E-Commerce-Lieferungen
Die Durchdringung des städtischen Online-Einzelhandels nimmt in China und Indien zu, wodurch die tägliche Paketzustelldichte die Nutzlasteffizienz von Diesel-Transportern übersteigt. JD Logistics hat Elektrotransporter in chinesischen Megastädten eingesetzt und dabei einen Betriebskostenvorteil gegenüber Dieselalternativen angegeben. Die Cainiao-Einheit von Alibaba hat Elektrotransporter für die schrittweise Zustellung in den kommenden Jahren bestellt. In Indien haben Delhivery und Ecom Express kleine Elektrotransporter eingeführt, um Bußgelder für Verkehrsbeschränkungen zu vermeiden und innerhalb eines relativ kurzen Zeitraums die Gewinnschwelle zu erreichen. Verbesserte Fahrzeugverfügbarkeit und Ladezeiten, die auf den Depotbetrieb abgestimmt sind, stärken das Wachstum im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum.
Staatliche Kaufvorschriften für emissionsfreie Busse
Kommunale Verkehrsbetriebe in China, Indien und Südkorea haben Verträge abgeschlossen, die vorschreiben, dass alle neu in Betrieb genommenen Busse vollständig elektrisch betrieben werden müssen. Shenzhen hat die Umstellung seiner Busflotte abgeschlossen, während Peking Mittel für den Ersatz von Bussen in den kommenden Jahren bereitgestellt hat. In Indien hat die Regierung Mittel im Rahmen von FAME-III budgetiert, was zu Bestellungen für Elektrobusse auf Staatsebene geführt hat. Südkorea hat eine Elektrofahrzeugquote für neue Stadtbusse eingeführt, die durch staatliche Anreize unterstützt wird. Singapur hat ebenfalls eine Ausschreibung für Elektrobusse veröffentlicht, die im Rahmen einer langfristigen Konzession geliefert werden sollen. Diese Vorschriften unterstützen konsistente Produktionsvolumina, senken die Batteriekosten durch Großbeschaffungsverträge und stärken die Stabilität der Lieferkette im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum.
Ausweitung der chinesischen Doppelkredit-Politik auf leichte Nutzfahrzeuge
Die Regierung hat leichte Transporter in das Kreditprogramm für Fahrzeuge mit neuer Energie aufgenommen und OEMs verpflichtet, die Produktion von Dieselfahrzeugen mit Krediten zu kompensieren, die mit hohen Kosten verbunden waren. SAIC und Dongfeng haben jeweils acht elektrische Leicht-Nutzfahrzeug-Modelle auf den Markt gebracht, um E-Commerce-Betreiber wie JD Logistics zu bedienen. BYD erhielt im Jahr 2025 staatliche Subventionen in Höhe von 12,47 Milliarden CNY (1,8 Milliarden USD) im Zusammenhang mit seinem Tagesbetrieb und bündelte diese mit Flottenfinanzierungspaketen, die die Gesamtbetriebskosten senkten und den Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum weiter ankurbelten [1].
Batterie-Leasing-Modelle zur Senkung der Anschaffungskosten
CATL und BYD haben Batterie-als-Dienstleistung-Verträge eingeführt, die die Listenpreise für Elektro-Nutzfahrzeuge erheblich gesenkt haben. Flottenoperatoren zahlen stattdessen eine Gebühr pro Kilometer für die Batterienutzung und übertragen das Abschreibungsrisiko auf die Leasinganbieter. Tata Motors hat ein ähnliches Modell für seinen Ace EV übernommen, den Einstiegspreis gesenkt und eine erhebliche Anzahl von Abonnements in indischen Städten gesichert. Pertamina und Gotion haben ebenfalls ein Gemeinschaftsunternehmen für Busse und Lkw in Indonesien angekündigt. Diese Finanzierungsinnovationen verringern den Bilanzierungsdruck und erweitern den Zugang zum Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum für finanzschwache Betreiber.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende Restwertfinanzierungsnormen | -1.8% | Indien, Indonesien, Thailand, Philippinen | Mittelfristig (2–4 Jahre) |
| Verzögerungen beim Netzausbau rund um städtische Güterverkehrsknotenpunkte | -1.4% | Indonesien, Philippinen, Vietnam, Indien | Mittelfristig (2–4 Jahre) |
| Hohe Achslaststrafen für Elektro-Lkw | -1.2% | Indien | Kurzfristig (≤ 2 Jahre) |
| Mangelnde Wasserstoffversorgungslogistik | -0.9% | ASEAN, Indien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Restwertfinanzierungsnormen
Banken in den wichtigsten ASEAN-Volkswirtschaften bepreisen Elektro-Lkw weiterhin anhand konservativer Fünfjahres-Abschreibungskurven, was die monatlichen Zahlungen um 18–25 % gegenüber Dieseldarlehen erhöht. Indiens im späten Jahr 2025 veröffentlichte Entwurfsrichtlinien werden von staatlichen Banken uneinheitlich angewendet, während Indonesien und Thailand über keine verifizierten Batteriezustandsprotokolle verfügen. Die höheren Kapitalkosten schmälern die ohnehin knappen EBITDA-Margen von Logistikunternehmen, verlangsamen Fahrzeugerneuerungsentscheidungen und dämpfen das kurzfristige Wachstum im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum.
Verzögerungen beim Netzausbau rund um städtische Güterverkehrsknotenpunkte
Versorgungsunternehmen in Jakarta, Manila und Ho-Chi-Minh-Stadt berichten von anhaltenden Rückständen bei der Genehmigung von Hochleistungs-Depotanschlüssen. In Jakarta wartet ein erheblicher Anteil der kürzlich eingereichten Anträge auf Umspannwerkskapazitätserweiterungen, was Flottenoperatoren zwingt, dieselbetriebene mobile Ladegeräte zu einem erheblichen Aufpreis pro kWh zu leasen. Ähnliche Verzögerungen in mehreren indischen Städten der zweiten Reihe verzögern die Inbetriebnahme von Ladestationen, die bereits im Rahmen des nationalen FAME-Anreizprogramms finanziert wurden, und schaffen eine Henne-Ei-Falle, die das Wachstum des Marktes für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugkarosserietyp:
Busse behalten ihre Skalierung, Schwerlast-Lkw beschleunigenBusse generierten im Jahr 2025 47,18 % der Marktgröße für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum, nachdem kommunale Ausschreibungen emissionsfreie Käufe in den Jahren 2023–2024 festgeschrieben hatten. Schwerlast-Lkw sollen bis 2031 mit einer CAGR von 14,73 % wachsen, da Hafenbehörden in Singapur, Busan und Shanghai emissionsarmen Nahverkehr vorschreiben. BYD lieferte 2025 mehrere Elektrobusse in der gesamten Region, während SAIC und Dongfeng jeweils mehrere Mittelklasse-Lkw-Modelle für E-Commerce-Spediteure auf den Markt brachten.
Ultraschnellladegeräte mit 351–500 kW, die nun entlang chinesischer und japanischer Güterverkehrskorridore eingeführt werden, ermöglichen es schweren Fahrzeugen, innerhalb der Ruhezeiten der Fahrer aufzuladen, was die Auslastung auf über 75 % steigert. Leichte Transporter bleiben für die letzte Meile der Zustellung unverzichtbar; Tata Motors' batterieverleaster Ace EV verzeichnete bis Mitte 2025 in Indien 1.200 Abonnements. Insgesamt erhöhen diese Trends den Marktanteil von Schwerlastplattformen im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum über den Prognosehorizont, ohne den Skalierungsvorteil des Bussegments zu untergraben.

Nach Antriebskategorie:
BEVs dominieren, während FCEVs Fuß fassenBatterieelektrische Konfigurationen beherrschten im Jahr 2025 78,36 % der Marktgröße für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum und spiegeln klare Gesamtbetriebskostenvorteile auf städtischen Strecken wider. Brennstoffzellen-Lkw und -Busse sollen eine CAGR von 14,81 % erzielen. Südkorea und Japan haben eine Wasserstofftankstelleninfrastruktur aufgebaut. Im vergangenen Jahr lieferte Hyundai Xcient-FCEVs an koreanische Spediteure, die auf dem Korridor Seoul–Busan eine hohe Verfügbarkeit erzielten.
Plug-in-Hybride überbrücken Infrastrukturlücken in Indonesien und auf den Philippinen, doch ihr Anteil soll mit dem Fortschreiten des Netzausbaus sinken. Chinas anhaltende Dominanz in Batterielieferketten und Indiens FAME-III-Anreize werden die BEV-Führungsposition im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum verankern, während FCEVs gewichtssensible oder längere Transportstrecken bedienen, bei denen die Batteriemasse die Nutzlast begrenzt.
Nach Batteriechemie:
LFP führt, LMFP und Natrium-Ionen skalierenLFP-Zellen hielten im Jahr 2025 einen Anteil von 53,16 % und wurden wegen ihrer langen Zyklenlebensdauer und stabilen thermischen Eigenschaften bevorzugt. Aufkommende LMFP- und Natrium-Ionen-Designs sollen bis 2031 einen größeren Anteil am Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum erobern, nachdem sie eine CAGR von 15,86 % durch verbesserte Energiedichte und Kosteneinsparungen erzielt haben. CATLs LMFP-Akkus der zweiten Generation erreichten 210 Wh/kg und 18 % niedrigere Materialkosten und wurden erstmals in BYD-Bussen eingesetzt.
Diese Chemien eignen sich für tropische ASEAN-Strecken, wo Umgebungstemperaturen nickelreiche Batterien belasten. BYDs Blade Battery, eine LFP-Variante, deckte 2025 bereits 28 % der regionalen Nachfrage zu 85 USD/kWh ab. Natrium-Ionen-Varianten werden zunächst auf Transporter mit geringer Reichweite abzielen, könnten aber LFP in Klimazonen verdrängen, in denen die Kälteleistung wichtig ist, und so die Diversifizierung im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum stärken.
Nach Endverwendungsanwendung:
Öffentlicher Nahverkehr dominiert, Logistik wächst starkDer öffentliche Nahverkehr absorbierte im Jahr 2025 58,71 % der Nachfrage, nachdem mehrjährige Busverträge realisiert wurden und eine verlässliche Abnahme für OEMs und Batteriehersteller sicherstellten. Die Stadtlogistik wird eine CAGR von 15,83 % verzeichnen, da die E-Commerce-Durchdringung in den wichtigsten chinesischen Metropolen und in Indiens Städten der ersten Kategorie zunimmt. JD Logistics betreibt zahlreiche Elektrotransporter, und Indonesiens GoTo Group erprobt 500 Einheiten in Jakartas emissionsarmen Zonen.
Flughäfen und Seehäfen übernehmen ebenfalls elektrische Nahverkehrs- und Gepäckschlepper, um lokale Emissionsziele zu erfüllen. Der Fernverkehr bleibt durch den Mangel an Ladestationen jenseits von 300-km-Korridoren eingeschränkt, doch angekündigte Megawatt-Hubs sollten diese Grenze nach 2027 aufheben und die adressierbaren Segmente des Marktes für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum erweitern.
Nach Ladeleistungsband:
Mittlerer Bereich dominiert, Ultraschnellladen gewinnt an BedeutungLadegeräte mit 51–150 kW deckten im Jahr 2025 45,63 % der Flottennachfrage ab und entsprachen den nächtlichen Depotroutinen für Busse und leichte Transporter. Systeme mit 351 kW oder mehr werden mit einer CAGR von 15,75 % wachsen, da Schwerlast-Lkw-Betreiber Umrüstzeiten von unter 45 Minuten anstreben. China allein installierte im Jahr 2025 1,2 GW Depotkapazität, während Japan Mehrmegawatt-Hubs in der Nähe von Tokio und Osaka finanzierte.
Geringer bewertete <50-kW-Einheiten verbleiben im ländlichen Indien und in ASEAN, wo kleinere Batterien ausreichen. Mit der zunehmenden Verbreitung standardisierter 800-V-Fahrzeugarchitekturen wird die durchschnittliche Ladeleistung pro Sitzung steigen und einen technologischen Wandel verstärken, der die Dynamik im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum bis 2031 aufrechterhält.
Geografische Analyse
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum in China
China dominiert weiterhin den Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum und hält im Jahr 2024 einen Anteil von rund 87 % am regionalen Markt. Die führende Position des Landes wird durch seine leistungsstarken Fertigungskapazitäten, ein umfangreiches Lieferkettennetzwerk und ein fortschrittliches Ökosystem für Batterietechnologie gestärkt. Das unerschütterliche Engagement der Regierung für nachhaltige Mobilität durch umfassende politische Unterstützung, einschließlich Kaufsubventionen und Initiativen zur Infrastrukturentwicklung, hat ein förderliches Umfeld für das Marktwachstum geschaffen. Chinesische Hersteller haben bemerkenswerte Innovationen bei der Entwicklung vielfältiger Portfolios elektrischer Nutzfahrzeuge gezeigt, die von elektrischen Lieferwagen für den städtischen Bereich bis hin zu schweren Elektro-Lkw reichen. Der strategische Fokus des Landes auf die Reduzierung der städtischen Luftverschmutzung und die Erreichung der Ziele zur CO₂-Neutralität hat die Einführung elektrischer Nutzfahrzeuge in verschiedenen Sektoren beschleunigt. Darüber hinaus hat das etablierte Ladeinfrastrukturnetzwerk Chinas in Verbindung mit sinkenden Batteriekosten und verbesserter Fahrzeugleistung die wirtschaftliche Rentabilität von Elektrofahrzeugen für Flottenoperatoren und Logistikunternehmen erheblich gesteigert.
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum in Indonesien
Indonesien entwickelt sich zum am schnellsten wachsenden Markt für elektrische Nutzfahrzeuge in der Region, mit einer prognostizierten Wachstumsrate von rund 37 % von 2024 bis 2029. Die Transformation des Landes wird durch seine ambitionierte Vision angetrieben, ein bedeutendes Zentrum für die Elektrofahrzeugproduktion in Südostasien zu werden. Indonesiens einzigartige Position als globaler Marktführer bei Nickelreserven, einem wichtigen Bestandteil für Elektrofahrzeugbatterien, hat erhebliche Investitionen in die Lieferkette für Elektrofahrzeuge angezogen. Der umfassende Ansatz der Regierung umfasst den Aufbau eines robusten Ladeinfrastrukturnetzwerks, die Umsetzung günstiger Steuerpolitiken und die Förderung lokaler Fertigungskapazitäten. Die großflächige Urbanisierung des Landes und der wachsende Fokus auf nachhaltige Transportlösungen haben erhebliche Chancen für die Einführung elektrischer Nutzfahrzeuge geschaffen. Darüber hinaus haben Indonesiens strategische Partnerschaften mit internationalen Herstellern und Technologieanbietern den Wissenstransfer und den technologischen Fortschritt im Sektor beschleunigt. Das wachsende Bewusstsein für ökologische Nachhaltigkeit bei Unternehmen und die steigenden Vorteile der Gesamtbetriebskosten von Elektrofahrzeugen haben das Marktwachstum weiter katalysiert.
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum in Japan
Der Markt für elektrische Nutzfahrzeuge in Japan veranschaulicht das Engagement des Landes für technologische Innovation und ökologische Nachhaltigkeit. Die fortschrittlichen Fertigungskapazitäten der Automobilindustrie und der starke Fokus auf Forschung und Entwicklung haben Japan als Vorreiter in der Elektrofahrzeugtechnologie positioniert. Japanische Hersteller haben sich besonders bei der Entwicklung effizienter Antriebsstränge und fortschrittlicher Batteriemanagementsysteme für gewerbliche Anwendungen hervorgetan. Der ausgereifte Logistiksektor des Landes war maßgeblich daran beteiligt, die Einführung elektrischer Nutzfahrzeuge voranzutreiben, insbesondere in der städtischen Lieferlogistik und bei kommunalen Diensten. Japans einzigartiger Ansatz zur Elektrifizierung, der einen ausgewogenen Fokus auf batterieelektrische Fahrzeuge und Brennstoffzellentechnologie umfasst, hat vielfältige Möglichkeiten für die Elektrifizierung von Nutzfahrzeugen geschaffen. Die Integration intelligenter Ladelösungen und Fahrzeug-zu-Netz-Technologien hat die Attraktivität elektrischer Nutzfahrzeuge für Flottenoperatoren erhöht. Darüber hinaus hat Japans starker Fokus auf Qualität und Zuverlässigkeit hohe Standards für die Fertigung elektrischer Nutzfahrzeuge in der gesamten Region gesetzt.
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum in Indien
Der Markt für elektrische Nutzfahrzeuge in Indien erlebt eine bemerkenswerte Transformation, die durch den Vorstoß des Landes in Richtung nachhaltiger Mobilitätslösungen angetrieben wird. Der umfangreiche Nutzfahrzeugsektor des Landes bietet erhebliche Chancen für die Elektrifizierung, insbesondere in der städtischen Logistik und im öffentlichen Nahverkehr. Das produktionsbezogene Anreizprogramm der Regierung hat erhebliche Investitionen in die Elektrofahrzeugproduktion angezogen und ein robustes Ökosystem für die Elektrifizierung von Nutzfahrzeugen geschaffen. Indische Hersteller haben sich auf die Entwicklung kosteneffizienter elektrischer Nutzfahrzeuge konzentriert, die auf lokale Betriebsbedingungen und Anforderungen zugeschnitten sind. Der wachsende Fokus des Landes auf die Reduzierung der Ölabhängigkeit und die Verbesserung der städtischen Luftqualität hat die Einführung von Elektrobussen und Lieferfahrzeugen beschleunigt. Das Aufkommen innovativer Geschäftsmodelle, einschließlich Batteriewechsel und Fahrzeugleasing, hat wesentliche Einführungshürden beseitigt. Darüber hinaus haben Indiens starke IT-Kapazitäten die Integration von Telematik- und Flottenmanagementlösungen erleichtert und die betriebliche Effizienz elektrischer Nutzfahrzeuge verbessert.
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum in anderen Ländern
Der Markt für elektrische Nutzfahrzeuge in anderen Ländern des asiatisch-pazifischen Raums, darunter Südkorea, Malaysia, Thailand und Australien, zeigt unterschiedliche Einführungsmuster und Wachstumspfade. Diese Märkte sind durch unterschiedliche Niveaus der Infrastrukturentwicklung, staatlicher Unterstützung und Branchenbereitschaft für die Elektrifizierung gekennzeichnet. Südkoreas technologische Stärke und starke Fertigungsbasis in der Automobilindustrie haben bedeutende Fortschritte bei der Entwicklung elektrischer Nutzfahrzeuge ermöglicht. Malaysia und Thailand haben sich als aufstrebende Fertigungszentren positioniert und nutzen ihre etablierten Automobilindustrien, um Investitionen in die Elektrofahrzeugproduktion anzuziehen. Australiens weite Entfernungen und einzigartige Betriebsbedingungen haben zu spezialisierten Anwendungen elektrischer Nutzfahrzeuge geführt, insbesondere in der städtischen und regionalen Logistik. Diese Märkte profitieren vom Wissensaustausch und Technologietransfer innerhalb der Region und entwickeln gleichzeitig eigenständige Ansätze, um ihre spezifischen Transportbedürfnisse und Umweltziele zu erfüllen. Der kollektive Fortschritt in diesen Ländern trägt zum übergeordneten regionalen Übergang zu nachhaltigen gewerblichen Transportlösungen bei.
Wettbewerbslandschaft
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum in China
Im Jahr 2025 hielten die fünf größten OEMs einen erheblichen Marktanteil, was auf eine mäßig konsolidierte Landschaft hindeutet. Chinesische Marken nutzen die hauseigene Batterie- und Antriebsstrangproduktion, um ihre japanischen und koreanischen Konkurrenten um eine bemerkenswerte Marge zu unterbieten. BYDs Blade Battery spielt eine entscheidende Rolle bei der regionalen Batteriepacknachfrage, während CATLs LMFP-Design die Chemieoptionen für kostenbewusste Flotten erweitert.
Etablierte Lkw-Hersteller, darunter Hino, Mitsubishi Fuso und Isuzu, stehen unter Margendruck, da Kunden die Gesamtbetriebskosten gegenüber dem Markenerbe priorisieren. Neuere Marktteilnehmer wie Switch Mobility und JBM Auto etablieren sich im Stadtbussegment, indem sie Batterie-Leasing-Modelle anbieten, die die anfänglichen Barausgaben erheblich reduzieren. Die Zunahme von Patentanmeldungen für Wärmemanagement-Systeme unterstreicht den Fokus der Branche auf die Verbesserung der Batterielebensdauer in wärmeren Klimazonen.
In Vietnam, Malaysia und auf den Philippinen sind sekundäre Güterverkehrskorridore weiterhin unterversorgt, was Chancen für Hybrid- und Plug-in-Lösungen zur Überbrückung von Infrastrukturlücken schafft. Partnerschaften wie Tatas Zusammenarbeit mit Cummins für Antriebseinheiten und die Hyundai-Kia-Allianz für Brennstoffzellenstapel unterstreichen den Wettlauf um die Führung im aufkommenden Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum.
Branchenführer im Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum
-
BYD Auto Co. Ltd.
-
Daihatsu Motor Co. Ltd.
-
Dongfeng Motor Corporation
-
Hyundai Motor Company
-
Mitsubishi Motors Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- BYD Auto Co. Ltd.
- Dongfeng Motor Corporation
- Hino Motors Ltd.
- Hyundai Motor Company
- Tata Motors Ltd.
- Ashok Leyland Ltd.
- Zhengzhou Yutong Bus Co. Ltd.
- SAIC Motor Corp. Ltd.
- Foton Motor Group
- CATL (Contemporary Amperex Technology Co. Limited)
- Mitsubishi Fuso Truck & Bus Corp.
- JBM Auto Ltd.
- NFI Group
- Switch Mobility Ltd.
- Isuzu Motors Ltd.
- Higer Bus Company Ltd.
- Geely Commercial Vehicles
- King Long United Automotive
- Maxus (SAIC)
- Mahindra & Mahindra Ltd.
- Arrival Ltd.
Neueste Industrielle Entwicklungen in Markt für elektrische Nutzfahrzeuge im asiatisch-pazifischen Raum
- Juni 2026: Auf der 30. Greater Bay Area Auto Show präsentierte BYD Commercial Vehicles erstmals sein gesamtes Portfolio und gab bekannt, dass seine kumulierten weltweiten Nutzfahrzeugverkäufe 203.000 Einheiten überschritten haben.
- Januar 2026: CAM EV hat den EV48, seinen Elektrotransporter der nächsten Generation auf der e-Plattform, offiziell in Malaysia eingeführt. Der für Logistikanwendungen konzipierte Kastenwagen bietet ein Ladevolumen von 6 m³ und eine 53,58-kWh-CATL-LFP-Batterie mit einer CLTC-Reichweite von 390 km. Der EV48 sicherte sich vor seiner offiziellen Markteinführung erhebliche Flottenbestellungen.
- Januar 2026: Tata Motors stellte 17 Lkw von 7–55 Tonnen unter der neuen modularen I-MOEV-Plattform vor und brachte den Ace Pro EV Mini-Lkw und den Intra EV Pickup auf den Markt.
- Januar 2026: Mitsubishi Fuso und Al Habtoor Motors präsentierten den eCanter der nächsten Generation für Flotten im Nahen Osten und unterstrichen damit die Exportdiversifizierung.
- Januar 2026: Mitsubishi Fuso Truck and Bus Corporation und Foxconn gaben Pläne zur Gründung eines unabhängigen japanischen Busunternehmens bekannt, das ab Ende 2026 emissionsfreie Modelle vermarkten wird.
Berichtsumfang für den Markt für Elektro-Nutzfahrzeuge im asiatisch-pazifischen Raum
Der Umfang des Berichts umfasst Fahrzeugkarosserietyp (Busse, Schwerlast-Lkw und weitere), Antrieb (BEV und weitere), Batteriechemie (LFP und weitere), Endverwendung (Stadtlogistik und weitere), Ladeleistung (kleiner oder gleich 50 kW und weitere) sowie Geografie.
Segmentierungsübersicht
| Busse |
| Schwere Nutzfahrzeuge |
| Leichte Nutzfahrzeuge Pick-up-Trucks |
| Leichte Nutzfahrzeuge Transporter |
| Mittelschwere Nutzfahrzeuge |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Australien |
| China |
| Indien |
| Indonesien |
| Japan |
| Malaysia |
| Südkorea |
| Thailand |
| Rest-APAC |
| Fahrzeugkarosserietyp | Busse |
| Schwere Nutzfahrzeuge | |
| Leichte Nutzfahrzeuge Pick-up-Trucks | |
| Leichte Nutzfahrzeuge Transporter | |
| Mittelschwere Nutzfahrzeuge | |
| Kraftstoffkategorie | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| Land | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Malaysia | |
| Südkorea | |
| Thailand | |
| Rest-APAC |
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst leichte, mittelschwere und schwere Nutzfahrzeuge.
- Fahrzeugkarosserietyp - Dazu gehören leichte Nutzfahrzeuge Pick-up-Trucks, leichte Nutzfahrzeuge Transporter, mittelschwere Nutzfahrzeuge, schwere Nutzfahrzeuge sowie mittel- und schwere Busse.
- Kraftstoffkategorie - Die Kategorie umfasst ausschließlich elektrische Antriebssysteme, einschließlich verschiedener Typen wie HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (Batterieelektrofahrzeuge) und FCEV (Brennstoffzellenelektrofahrzeuge).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Pkw, Busse und Lastkraftwagen. Dieser Begriff schließt reine Elektrofahrzeuge oder Batterieelektrofahrzeuge sowie Plug-in-Hybridfahrzeuge ein. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschluss an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu herkömmlichen Kraftstoffmotoren niedrigere Betriebskosten und weniger Motorgeräusche. Allerdings haben sie eine geringere Reichweite und höhere Preise als vergleichbare Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann, und umfasst im Allgemeinen reine Elektrofahrzeuge sowie Plug-in-Hybride. |
| Plug-in-Hybridfahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybridfahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der Brennkammer, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybridfahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich durch den Verbrennungsmotor und die Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern ausgelegt sind. Die Kategorie umfasst leichte Nutzfahrzeuge und mittel- und schwere Nutzfahrzeuge. |
| Personenkraftwagen | Personenkraftwagen sind durch Elektromotor oder Verbrennungsmotor angetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge dienen dem Transport von Fahrgästen und umfassen nicht mehr als acht Sitzplätze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 6.000 lb (Klasse 1) und im Bereich von 6.001–10.000 lb (Klasse 2) fallen unter diese Kategorie. |
| Mittel- und schwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 10.001–14.000 lb (Klasse 3), 14.001–16.000 lb (Klasse 4), 16.001–19.500 lb (Klasse 5), 19.501–26.000 lb (Klasse 6), 26.001–33.000 lb (Klasse 7) und über 33.001 lb (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken ausgelegt ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die beim starken Komprimieren des Gases entsteht. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in das Ansaugrohr oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch Zweikraftstoff-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren betrieben werden. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. HEVs verwenden in der Regel einen diesel-elektrischen Antriebsstrang und sind auch als Diesel-Elektro-Hybridfahrzeuge bekannt. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie eines HEV kann nicht mit Plug-in-Geräten aufgeladen werden. |
| PHEV | PHEVs werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschluss an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Dies sind kompakte Fahrzeuge mit einer Heckklappe am hinteren Ende. |
| Stufenheck | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, verfügen diese Fahrzeuge über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Fahrzeuge können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen ausgelegt sind. Sie transportieren zwischen fünf und sieben Personen und bieten auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf Basis dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenwerten angegeben. Der Marktumsatz wird durch Multiplikation des Absatzvolumens mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) berechnet. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und sich verändernde Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




