
Marktgröße und Marktanteil für Halbleiter- und Elektronikteileherstellung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 592.62 Milliarden US-Dollar |
| Marktgröße (2031) | 929.52 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.42 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
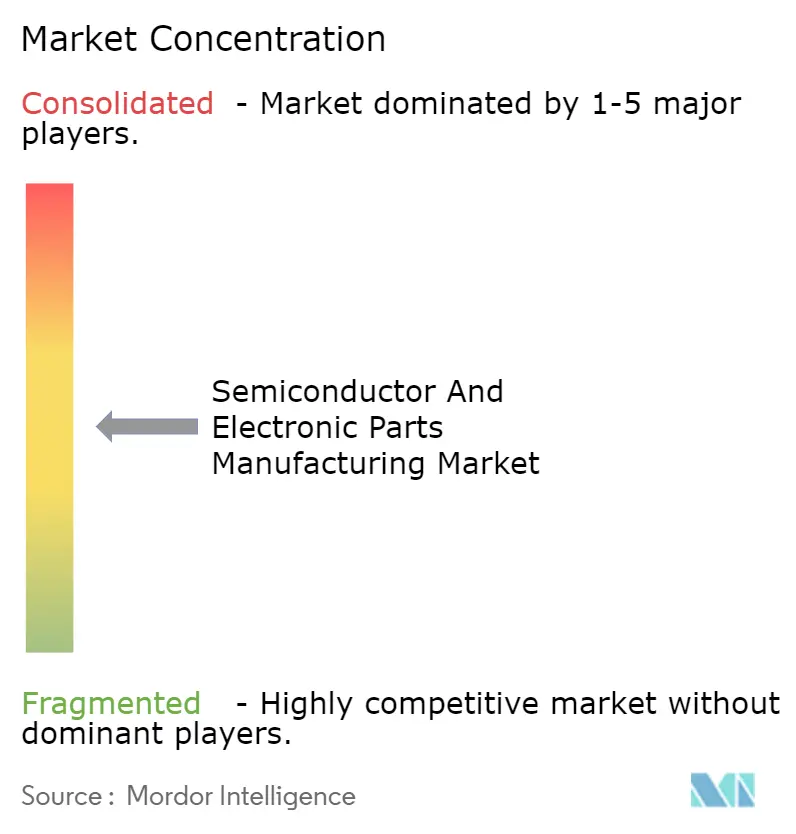
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Halbleiter- und Elektronikteileherstellung von Mordor Intelligence
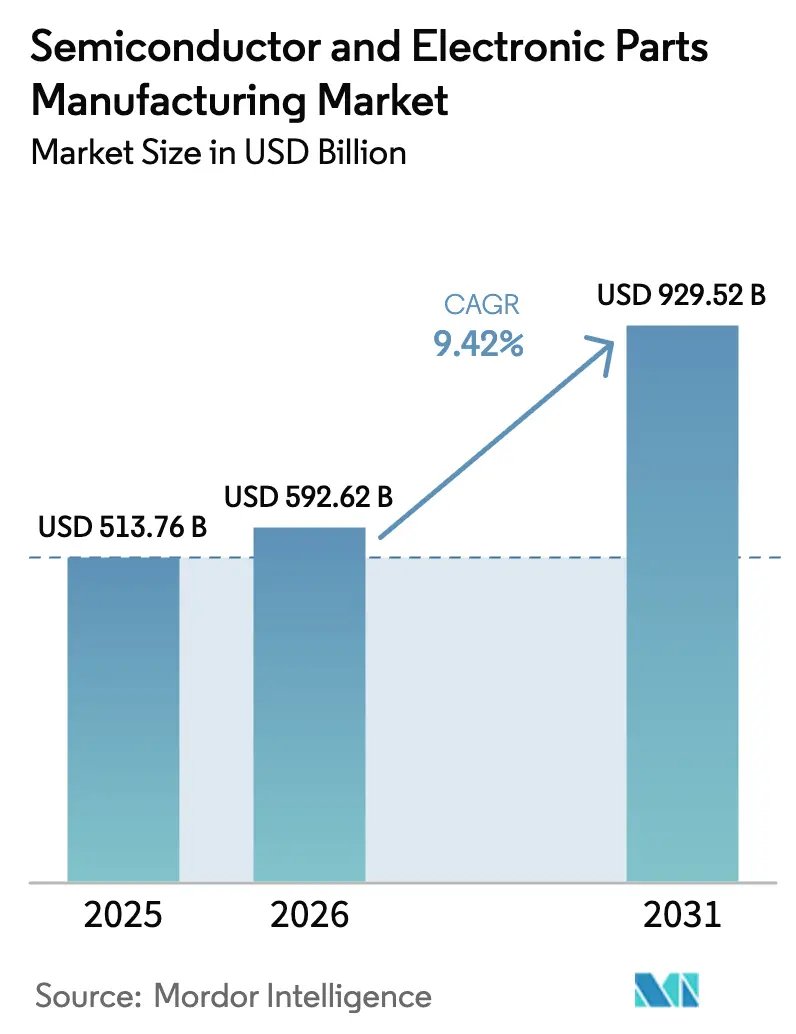
Die Marktgröße für Halbleiter- und Elektronikteileherstellung wird voraussichtlich von USD 513,76 Milliarden im Jahr 2025 auf USD 592,62 Milliarden im Jahr 2026 wachsen und bis 2031 USD 929,52 Milliarden erreichen, was einer Expansion mit einer CAGR von 9,42 % über den Zeitraum 2026–2031 entspricht. Diese Expansion entspricht der schnellsten absoluten Wertschöpfung, die der Sektor seit Mitte der 2000er Jahre verzeichnet hat, und bestätigt, dass die strukturelle Neuausrichtung der Lieferkette – und nicht die Erholung nach der Pandemie – die Kapitalbildung antreibt. Beschleunigte Einsätze von Infrastruktur für künstliche Intelligenz (KI) definieren die Prioritäten der Halbleiterarchitektur neu und begünstigen Hochbandbreitenspeicher und fortschrittliche Verpackung gegenüber weiteren Knotenverkleinerungen. Die verstärkte Elektrifizierung des Transports, verbunden mit der Migration zu Leistungsbauelementen aus Verbindungshalbleitern, erschließt Premium-Umsatzpools bei Siliziumkarbid (SiC) und Galliumnitrid (GaN). Nationale Subventionsprogramme – allen voran der CHIPS and Science Act der Vereinigten Staaten und der EU Chips Act der Europäischen Union – haben über USD 100 Milliarden an direkten Anreizen in Baukonstruktionspipelines für Fertigungsanlagen gelenkt und damit Teile des Produktionsfußabdrucks, der diese Regionen vor drei Jahrzehnten verlassen hatte, effektiv zurückverlagert.[1]U.S. Department of Commerce, "CHIPS Act Grant Allocations," commerce.gov Gleichzeitig verbreitern Strategien zur Verlagerung zu befreundeten Ländern die Kapazität für ausgereifte Knoten in Vietnam, Indien und Mexiko, während Exportkontrollregime Compliance-Hürden erhöhen, die vertikal integrierte Marktführer begünstigen. Zu den Risikofaktoren zählen eskalierende geopolitische Einschränkungen und ein Mangel an Prozessingenieuren, die auf Sub-7-nm-Technologien spezialisiert sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Logik-ICs mit einem Umsatzanteil von 36,54 % im Jahr 2025, während das Segment Diskrete und Leistungsbauelemente bis 2031 eine CAGR von 10,42 % verzeichnen soll.
- Nach Komponente erfasste Ausrüstung 51,26 % des Umsatzes im Jahr 2025, und Dienstleistungen sollen zwischen 2026 und 2031 mit einer CAGR von 10,15 % wachsen.
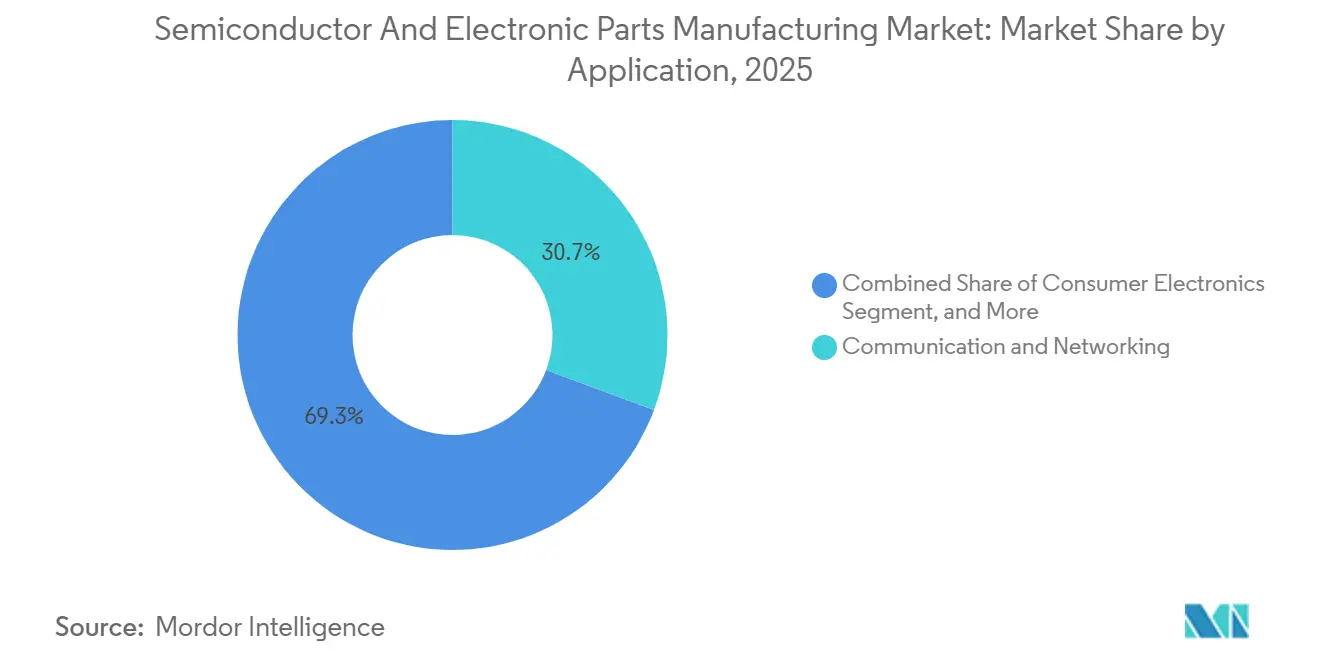
- Nach Anwendung erfasste Kommunikation und Vernetzung 30,68 % des Umsatzes im Jahr 2025, während Rechenzentrum- und Cloud-Lösungen voraussichtlich bis 2031 mit einer CAGR von 10,86 % wachsen werden.
- Nach Technologieknoten entfielen auf Sub-7-nm 43,48 % des Umsatzes im Jahr 2025, und es wird erwartet, dass dieser Anteil bis 2031 mit einer CAGR von 9,88 % expandiert.
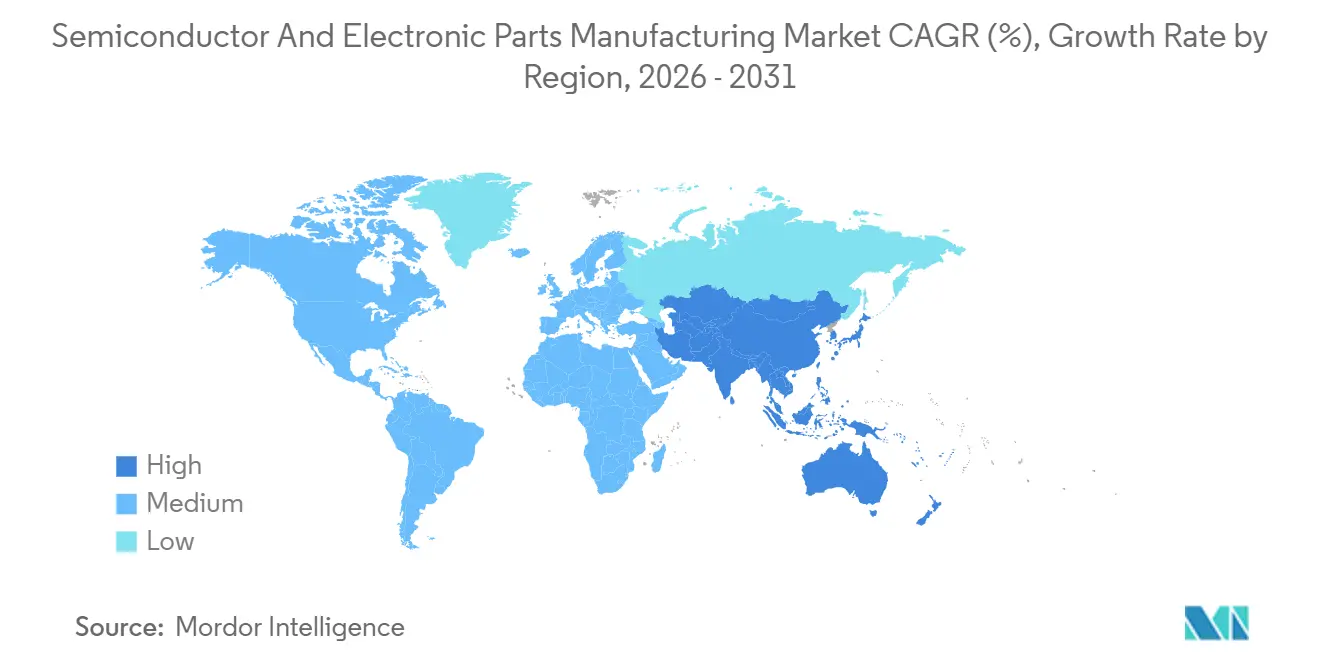
- Nach Geografie entfiel auf die Region Asien-Pazifik 49,66 % des Umsatzes im Jahr 2025, während Nordamerika die schnellste regionale CAGR von 11,26 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-getriebene Nachfrage nach Hochbandbreiten-Computing | +2.8% | Global, konzentriert in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Elektrifizierung des Transports steigert SiC/GaN-Anteil | +1.9% | Global, angeführt von Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Staatlicher Subventionswettlauf für Fertigungsanlagen (CHIPS, EU Chips, K-Chips usw.) | +2.1% | Nordamerika, Europa, Südkorea, Japan | Kurzfristig (≤ 2 Jahre) |
| 5G- und Edge-IoT-Geräteverbreitung | +1.2% | Asien-Pazifik als Kern, Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Chiplet- und 3D-heterogene Integration beschleunigt knotenunabhängiges Wachstum | +0.9% | Global, mit Forschungs- und Entwicklungszentren in Nordamerika und Taiwan | Langfristig (≥ 4 Jahre) |
| Duplizierung kritischer Legacy-Knotenkapazität durch Verlagerung zu befreundeten Ländern | +0.5% | Nordamerika, Europa, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-getriebene Nachfrage nach Hochbandbreiten-Computing
Die Lieferungen von Hochbandbreitenspeicher (HBM) stiegen im Jahr 2025 um 150 % im Jahresvergleich, was generative KI-Workloads widerspiegelt, die eine Bandbreite von 1,2 TB/s pro Paket erfordern. Hyperscaler haben begonnen, benutzerdefinierte Beschleuniger gemeinsam mit Foundries zu entwickeln, was die adressierbaren Märkte für Händler-GPUs komprimiert und fortschrittliche Verpackungstechnologie als nächste Wettbewerbsgrenze positioniert. Nvidias Blackwell-Architektur, die 2026 in die Serienproduktion geht, integriert acht HBM3E-Stapel, was die Reinraumkapazität bis zur Realisierung der Erweiterungen Ende 2026 belastet. Nachrüstungen von Rechenzentren spezifizieren nun 1,5-MW-Racks, was die Leistungsdichte-Basislinie von 2024 verdreifacht und folglich die Nachfrage nach SiC-Modulen in netzgekoppelten Wechselrichtern antreibt. Souveräne KI-Programme in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Indien fügen weitere USD 30 Milliarden an lokalisierten Computing-Budgets hinzu, die darauf abzielen, exportkontrollierte GPUs zu umgehen. Der Multiplikatoreffekt erstreckt sich auf Netzwerkstrukturen und Wärmemanagement-Subsysteme, die zusammen USD 12.000 an Halbleiterinhalt pro Server-Rack hinzufügen.
Elektrifizierung des Transports steigert SiC/GaN-Anteil
Der Halbleiterinhalt pro Elektrofahrzeug erreichte im Jahr 2025 USD 1.200 pro Einheit, das Doppelte der Basislinie für Verbrennungsmotoren, wobei SiC-Wechselrichter 35 % dieses Anstiegs ausmachten.[2]Infineon Technologies, "SiC Power Module Cost Trends," infineon.com Tesla-Zerlegungsdaten bestätigten SiC-Modulkosten unter USD 150 pro Kilowatt, was die Akzeptanz in Massenmarktmodellen mit einem Preis unter USD 30.000 katalysierte. Chinesische Automobilhersteller BYD und Geely integrieren vertikal 200-mm-SiC-Wafer-Linien und fordern westliche Anbieter bei den Kosten heraus, während Ausbeute-Lücken von 25 Prozentpunkten bestehen bleiben. GaN-Bauelemente, die für Bordladegeräte eingesetzt werden, ermöglichen 30 % Volumenreduzierungen, stoßen jedoch auf Zuverlässigkeitsskepsis bei Temperaturwechseln im Automobilbereich, was die Plattformdurchdringung im Jahr 2025 auf 15 % begrenzt. Euro-7-Vorschriften, die ab Juli 2025 48-V-Mildhybride für alle neuen Personenkraftwagen vorschreiben, schaffen eine inkrementelle Nachfrage von 300.000 Wafer-Starts pro Monat für Leistungsdiskrete.
Staatlicher Subventionswettlauf für Fertigungsanlagen
Die Vereinigten Staaten zahlten bis Dezember 2025 USD 29 Milliarden an CHIPS-Act-Zuschüssen aus, darunter USD 6,6 Milliarden für TSMCs Arizona Fab 21, die bis 2027 eine 3-nm-Produktion anstrebt. Die Europäische Union verpflichtete sich bis Mitte 2025 zu EUR 15 Milliarden (USD 16,4 Milliarden) an direkter Unterstützung und leitete EUR 10 Milliarden (USD 10,9 Milliarden) an den Intel-Komplex in Magdeburg. Südkoreas K-Chips-Programm hat KRW 26 Billionen (USD 19,5 Milliarden) an Steuerausgleichen zugesagt und beschleunigt Samsungs Pyeongtaek-P4-Anlage in Richtung 2-nm-Serienproduktion Ende 2025. Diese Subventionen verwässern die Schwellenwerte für die Kapitalrendite und betten Überkapazitätsrisiken in 28-nm-Linien ein, wo 1,2 Millionen Wafer-Starts pro Monat bei Texas Instruments, GlobalFoundries und United Microelectronics bis 2027 geplant sind. „Leitplanken” verpflichten die Empfänger, Erweiterungen in „ausländischen Ländern von Bedenken” für 10 Jahre einzufrieren, was die US-amerikanischen und chinesischen Ökosysteme strukturell entkoppelt.
5G- und Edge-IoT-Geräteverbreitung
Die globalen 5G-Abonnements überstiegen im Jahr 2025 1,9 Milliarden, doch der Halbleiter-Aufwärtstrend dreht sich zu Open-RAN- und Privatnetz-Gateways, wo sich der HF-Frontend-Inhalt bei USD 18 pro Mobiltelefon stabilisiert. Industrielle 5G-Einsätze erfordern zeitkritische Vernetzung und fördern die ASIC-Integration durch Broadcom und Marvell, die Modem- und Ethernet-Funktionen zusammenführen und 60 % des Edge-Switch-Siliziummarkts im Jahr 2025 erfassen. KI-Inferenz am Edge verzehnfacht die Computerdichte an Sendemasten und fördert die Akzeptanz benutzerdefinierter Beschleuniger von Nvidia und AMD durch Netzbetreiber. Die IoT-Gerätekonsolidierung beschleunigt sich, da Matter und Thread Interoperabilitätsbarrieren abbauen und die Effizienzführerschaft bei Nordic Semiconductor und Silicon Labs platzieren. 3GPP Release 18 schreibt RedCap-Unterstützung vor und eröffnet kostenoptimierte Wege für Industriesensoren mit einem Preis unter USD 5 Stücklistenkosten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung geoökonomischer Exportkontrollen | –1.4% | Global, akut in den Korridoren China–USA | Kurzfristig (≤ 2 Jahre) |
| Verletzung von Rechten des geistigen Eigentums und Streitigkeiten über Kreuzlizenzierung | –0.6% | Global, konzentriert in Mobilfunk und Automobil | Mittelfristig (2–4 Jahre) |
| Akuter Fachkräftemangel in der Sub-7-nm-Prozesstechnik | –0.9% | Nordamerika, Europa, Ostasien | Langfristig (≥ 4 Jahre) |
| Fragilität der Lieferkette für Neon und Spezialgase | –0.7% | Globale Anfälligkeit in Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung geoökonomischer Exportkontrollen
Die Regelungserweiterung des US Bureau of Industry and Security vom Oktober 2024 fügte 140 chinesische Unternehmen zur Entitätsliste hinzu und schränkte den Zugang zu Sub-14-nm-Werkzeugen ein. ASMLs China-Umsatz sank im Jahr 2025 um 35 %, da High-NA-EUV-Lieferungen nach Europa und Nordamerika umgeleitet wurden. Chinas Gegenmaßnahmen bei Gallium und Germanium störten die GaN- und SiC-Versorgung, bis Kanada und Australien bis Mitte 2025 ihre Produktion hochfuhren. Compliance-Kosten übersteigen nun USD 8 Millionen jährlich für mittelgroße Zulieferer, was die Margen erodiert und Designzyklen auf über 90 Tage verlängert. Die doppelte Zuständigkeit unter ITAR und EAR verlangsamt die Markteinführungszeit für Dual-Use-Innovationen weiter.
Akuter Fachkräftemangel in der Sub-7-nm-Prozesstechnik
Bis 2027 wird ein globales Defizit von 67.000 Prozessingenieuren prognostiziert, wobei Sub-7-nm-Expertise in 12 Fertigungsanlagen weltweit konzentriert ist.[3]SEMI, "Global Semiconductor Workforce Forecast," semi.org TSMCs Arizona-Betrieb erlebte sechsmonatige Verzögerungen aufgrund begrenzter lokaler Fähigkeiten zur Ausbeute-Optimierung, was die Umsiedlung von 500 taiwanesischen Ingenieuren erforderlich machte. Die Vergütung für leitende Prozessingenieure in Phoenix erreichte USD 350.000, eine Prämie von 60 % gegenüber 2022, was die Betriebsmargen der Fertigungsanlagen reduziert. Intels Universitätspartnerschaften im Wert von USD 100 Millionen haben eine Abschlusslücke von 40 % noch nicht geschlossen. Ausbildungspipelines für Techniker sind gleichermaßen belastet, mit nur 3.000 Absolventen von Gemeinschaftshochschulen gegenüber 8.000 jährlichen Stellen. CHIPS-Act-Mittel für die Belegschaft hinken den Bauzeitplänen um 24 Monate hinterher, was ein latentes Anlaufrisiko für neue Linien schafft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Logik als Anker, Leistungsbauelemente überholenDie dem Markt für Halbleiter- und Elektronikteileherstellung zugeschriebene Marktgröße für Logik-ICs betrug 36,54 % des Umsatzes im Jahr 2025 und spiegelt die anhaltende Nachfrage nach Anwendungsprozessoren und KI-Beschleunigern wider. Die Speichernachfrage soll sich nach 2026 stabilisieren, da neue HBM-Kapazitäten Versorgungsengpässe lindern. Analog- und Mixed-Signal-Komponenten generieren weiterhin erhebliche Umsätze, angetrieben durch ihre verlängerten Lebenszyklen in industriellen und automobilen Anwendungen. Diskrete und Leistungsbauelemente sollen ihre Mitbewerber übertreffen und mit einer CAGR von 10,42 % wachsen, angetrieben durch die Verbreitung von SiC und GaN in der Elektromobilität.
Chiplet-basierte Architekturen verwischen diese Kategorien, indem sie Speicher- und E/A-Dies von ausgereiften Knoten neben hochmodernen Compute-Chiplets einbetten und Gewinnpools in Richtung Verpackungsspezialisten umverteilen. Der Übergang des Speichers zu gestapelten Konfigurationen erhöht die Herstellungskosten, gewinnt aber Preissetzungsmacht, während Analoganbieter Margen durch proprietäre Hochspannungsabläufe verteidigen. Chinesische Marktteilnehmer üben Druck auf Low-End-Diskrete aus und zwingen westliche Platzhirsche in höherwertige 1.200-V-SiC-Segmente, wo Ausbeute und Zuverlässigkeit Eintrittsbarrieren schaffen.


Nach Komponente:
Ausrüstung dominant, Dienstleistungen aufsteigendAusrüstung trug 51,26 % des Komponentenumsatzes im Jahr 2025 bei, gestützt durch milliardenschwere Lithografieausgaben. High-NA-EUV-Systeme mit einem Preis von USD 380 Millionen pro Stück erzielten beispiellose Auftragsrückstände. Software bleibt der strategische Türhüter für Sub-3-nm-Prozesse, wobei Synopsys und Cadence eine dominante Rolle in der Werkzeugkette für fortschrittliche Knoten spielen. Dienstleistungen werden mit einer CAGR von 10,15 % im Prognosezeitraum die schnellste Entwicklung verzeichnen, was die wachsende Intensität des Design-Outsourcings widerspiegelt.
Die Marktgröße für Dienstleistungen im Markt für Halbleiter- und Elektronikteileherstellung soll bis 2031 USD 400 Milliarden überschreiten, da fablose Unternehmen Turnkey-Partnerschaften vertiefen. Ausrüstungsanbieter monetarisieren zunehmend installierte Basen durch Ersatzteile und Predictive-Maintenance-Analysen, die Bruttomargen von über 60 % aufweisen. Software konsolidiert sich vertikal, veranschaulicht durch Synopsys' Übernahme von Ansys im Jahr 2024. Geografische Lohnunterschiede lenken routinemäßige Verifikationsaufgaben nach Indien und Vietnam, während Compliance-Rahmenwerke wie ISO 26262 höherwertige Audits in reifen Märkten verankern.
Nach Anwendung:
Kommunikation stabil, Rechenzentren im AufschwungKommunikation und Vernetzung blieb die größte Anwendung mit 30,68 % des Umsatzes im Jahr 2025, ein Anteil, den sie dank des Ausbaus der 5G-Infrastruktur hält. Rechenzentrum und Cloud ist das am schnellsten wachsende Segment mit einer CAGR von 10,86 %, angetrieben durch den Bedarf an Elektrofahrzeug-Wechselrichtern und ADAS-Computing. Unterhaltungselektronik, obwohl ausgereift, erzielt inkrementelle Volumina bei Wearables und Smart-Home-Geräten. Industrie- und Energieanwendungen nutzen die Automatisierung der Industrie 4.0 und Programme zur Modernisierung des Stromnetzes.
Die strengen Null-Fehler-Metriken der Automobilindustrie erfordern Prozessvarianten, die der funktionalen Sicherheit gewidmet sind, was die Fab-Auslastung aufteilt. Rechenzentrum-Käufer betonen den Durchsatz pro Watt und fördern einen Schwenk hin zu benutzerdefinierten ASICs gegenüber GPUs für Inferenz. Die Open-RAN-Disaggregation in der Kommunikation verlagert den Siliziumwert von schlüsselfertigen Basisstationen zu Händlerprozessoren.
Nach Technologieknoten:
Führende Kante verlangsamt sich, ausgereifte Knoten florierenSub-7-nm-Kapazität hielt im Jahr 2025 einen Umsatzanteil von 43,48 %, wird jedoch auf eine CAGR von 9,88 % verlangsamen, da Maskenset-Kosten und Ausbeute-Gegenwind die Wirtschaftlichkeit erodieren. Die 8–16-nm-Stufe entspricht den Anforderungen der Automobil- und Edge-KI-Branche. Das 22–28-nm-Segment erlebt eine Wiederbelebung durch Chiplet-Architekturen, was es im Markt für Halbleiter- und Elektronikteileherstellung über den Prognosezeitraum relevant macht. Knoten jenseits von 28 nm, die zuvor als veraltet galten, verzeichnen weiterhin Nachfrage aufgrund ihrer Anwendungen in den Analog- und Leistungsmärkten.
TSMCs 3-nm-Knoten erzielte nur 15 % Leistungssteigerung bei 2,5-fachen Wafer-Kosten, was seinen adressierbaren Markt schrumpfen ließ, während Samsungs 2-nm-Gate-All-Around-Prozess Gewinne verspricht, aber ausbeute-begrenzt bleibt. Intels 18A-Roadmap integriert rückseitige Stromversorgung, um bis 2027 die Führung zurückzugewinnen. Chinesische Foundries erweitern ausgereifte Knoten auch unter Exportbeschränkungen und drücken die 28-nm-Wafer-Preise.
Geografische Analyse
Markt für Halbleiter- und Elektronikteileherstellung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 49,66 % am globalen Umsatz, wobei Taiwan und Südkorea bei der Logik- und Speicherfertigung auf dem neuesten Stand der Technik führend sind. Das Wachstum der Region wird voraussichtlich moderat ausfallen, da die geopolitische Diversifizierung die Kapazitäten auf Indien, Vietnam und Malaysia verteilt. China bleibt der größte Einzelländerkäufer, doch Exportkontrollen schränken seinen Zugang zu fortschrittlichen Anlagen ein. Japan, durch zweistellige Subventionen gestärkt, erlebt eine Wiederbelebung bei 22–28-nm-Linien durch das Gemeinschaftsunternehmen von TSMC in Kumamoto. Indien gewinnt im Back-End-Bereich wieder an Bedeutung, da Micron Technology Inc. und Advanced Micro Devices Inc. Test- und Montage-Standorte aufbauen.
Markt für Halbleiter- und Elektronikteileherstellung in Nordamerika
Nordamerika wird bis 2031 mit einem CAGR von 11,26 % das stärkste Wachstum verzeichnen, da CHIPS-Act-Subventionen 12 neue Front-End-Fabs finanzieren. Die Marktgröße des US-amerikanischen Marktes für Halbleiter- und Elektronikteileherstellung wird bis 2031 voraussichtlich stark wachsen und damit einen drei Jahrzehnte andauernden Auslagerungstrend umkehren. Kanada entwickelt sich zu einem Zentrum für SiC-Materialien, während Mexiko die OSAT-Kapazitäten für nahe gelegene Automobillieferketten ausbaut.
Markt für Halbleiter- und Elektronikteileherstellung in EMEA
Europa strebt bis 2030 eine Stärkung seiner globalen Präsenz durch einen Subventionspool von 43 Milliarden EUR an. Deutschland beherbergt das Flaggschiff-Werk von Intel Corp. in Magdeburg, während Frankreich sich durch STMicroelectronics N.V. auf SiC spezialisiert. Der Nahe Osten lenkt Staatsvermögen in KI-fokussierte Fabs, obwohl die heimischen Ökosysteme noch im Pilotstadium verbleiben. Der Fußabdruck Afrikas ist noch im Entstehen, wächst jedoch durch die Montage von Unterhaltungselektronik in Südafrika und Nigeria.

Regulatorisches Umfeld
Das regulatorische Umfeld wird zunehmend von Handelsmaßnahmen, Exportkontrollen und subventionsgebundenen Compliance-Anforderungen geprägt, die beeinflussen, wo fortschrittliche Fertigungskapazitäten und kritische Ausrüstung bezogen und eingesetzt werden können. In den Vereinigten Staaten führte eine Proklamation des Präsidenten im Januar 2026 einen Wertzoll von 25 % auf bestimmte importierte Halbleiter, Halbleiterfertigungsanlagen und daraus abgeleitete Produkte ein, was zusätzliche Kosten- und Dokumentationsbelastungen für grenzüberschreitende Lieferketten mit sich bringt.
Exportkontroll- und Beschaffungsvorschriften verschärfen zudem die Einschränkungen für Zulieferer, die sensible Endmärkte bedienen. Das US Bureau of Industry and Security aktualisierte die Richtlinien zur Lizenzprüfung für bestimmte fortschrittliche Computerhalbleiter, die unter strengen Bedingungen nach China exportiert werden, während der Federal Acquisition Regulatory Council im Februar 2026 einen Verordnungsvorschlag zur Umsetzung von Abschnitt 5949 des FY23 NDAA vorlegte. Diese Verordnung würde es Bundesbehörden untersagen, betroffene Halbleiterprodukte oder -dienstleistungen von bestimmten chinesischen Unternehmen, darunter SMIC, CXMT und YMTC, zu beziehen, wobei das Verbot an ein Inkrafttretensdatum zum 23. Dezember 2027 gebunden ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Materialien und Spezialgasen über Wafer-Fertigung und Anlagen bis zur Front-End-Fertigung durch IDMs und Foundries sowie anschließend zur Back-End-Montage, -Prüfung und fortschrittlichen Verpackung, bevor die Produkte OEM- und von Hyperscalern geführte Endmärkte erreichen. Politisch getriebene Lokalisierung beeinflusst bereits die Standortentscheidungen entlang dieser Schritte, darunter im Juli 2026 angekündigte Pläne von TSMC für eine zusätzliche Investition von 100 Milliarden USD zur Erweiterung in Arizona (womit sich die geplante Gesamtinvestition in den USA auf 265 Milliarden USD erhöht) sowie Intels Zusage von 5 Milliarden EUR zum Ausbau der Fertigung in Leixlip, Irland. Zusammen konzentrieren diese Schritte die Aktivitäten weiter auf regionale Anlagen- und Materialökosysteme.
Speicher- und Verpackungsbeschränkungen verändern auch die Beziehungen zwischen Designern, Speicheranbietern sowie Substrat- und OSAT-Partnern. Im Juni 2026 gaben NVIDIA und SK hynix eine mehrjährige Technologiepartnerschaft zur gemeinsamen Entwicklung von Speichertechnologien der nächsten Generation für KI-Infrastruktur bekannt, was die Verschiebung von transaktionalem Einkauf zu Co-Engineering verstärkt. Materialseitig näherten sich GlobalWafers und Micron im Juli 2026 einer langfristigen 10-Jahres-Vereinbarung, unterstützt durch strategische Finanzierung von Micron für den US-Betrieb, was den Wert langfristiger Liefersicherheit unterstreicht, da die Vorlaufzeiten für komplexe Lithografie- und Prozesssteuerungsanlagen weiterhin lang sind. Fachkräftemangel in Verpackung und Test schafft zusätzliche Reibung für den kurzfristigen Hochlauf.
Wettbewerbslandschaft
Die führende Kante ist oligopolistisch: TSMC, Samsung und Intel besitzen 85 % der Sub-7-nm-Kapazität. Umgekehrt bleibt die Legacy-Stufe auf mehr als 15 Akteure fragmentiert, was Automobil- und Industriekunden Hebel zur Dual-Sourcing-Strategie gibt. Foundries monetarisieren Prozess-IP-Lizenzierung, da fablose Designer auf proprietäre Knotenentwicklung verzichten. Die Kapitalintensität verlagert den Margendruck auf Ausrüstungsanbieter, die sich zu multigenerationaler Abwärtskompatibilität verpflichten müssen.
Chiplet-Ökosysteme erschließen Greenfield-Nischen für Startups, die spezialisierte Dies liefern können, die über UCIe-Schnittstellen integriert werden, ohne Fertigungsanlagen zu bauen. Chinesische Hersteller SMIC und Hua Hong erweitern die Leistungsgrenzen ausgereifter Knoten durch fortschrittliche Verpackung und nähern sich 7-nm-Ergebnissen bei 14-nm-Geometrie an. Analog-Marktführer Texas Instruments und Analog Devices verteidigen kombinierte Bruttomargen von 65 % durch differenzierte Hochspannungsabläufe. Die RISC-V-Akzeptanz überschreitet 10 Milliarden ausgelieferte Kerne und stellt Arms etabliertes Lizenzgebührenmodell in Frage. Patenttrends zeigen, dass TSMC im Jahr 2025 1.200 Gate-All-Around- und Backside-Power-Patente angemeldet hat, was die IP-Führerschaft für das Jahrzehnt zementiert.
Marktführer in der Halbleiter- und Elektronikteileherstellung
Intel Corporation
Samsung Electronics Co. Ltd
Taiwan Semiconductor Manufacturing Co. Ltd.
SK Hynix Inc.
Micron Technology Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiter- und Elektronikteileherstellung
- Taiwan Semiconductor Manufacturing Co. Ltd.
- Samsung Electronics Co. Ltd.
- Intel Corp.
- SK Hynix Inc.
- Micron Technology Inc.
- Qualcomm Technologies Inc.
- Broadcom Inc.
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Infineon Technologies AG
- ON Semiconductor Corp.
- Renesas Electronics Corp.
- Nvidia Corp.
- Advanced Micro Devices Inc.
- GlobalFoundries Inc.
- United Microelectronics Corp.
- Semiconductor Manufacturing International Corp.
- ASE Technology Holding Co. Ltd.
- Lam Research Corp.
- Applied Materials Inc.
- KLA Corp.
Lesen Sie die Analyse der Halbleiter- und Elektronikteileherstellung-Unternehmen

Marktchancen und Zukunftsaussichten
Regierungsprogramme und Subventionspipelines eröffnen weiterhin Freiraum über Regionen und die gesamte Wertschöpfungskette hinweg, jenseits der Spitzenlogik, insbesondere bei fortschrittlicher Verpackung, Verbindungshalbleitern und der Kommerzialisierung von Pilotlinien. Im Juli 2026 erweiterte Indien die politische Unterstützung, als das Unionskabinett Semicon 2.0 mit einem Budget von 1,27,500 Crore INR genehmigte, das explizit auf Maschinen- und Materialfertigung, fortschrittliche Verpackung und Verbindungshalbleiter abzielt. In Europa schlug die Europäische Kommission im Juni 2026 den Chips Act 2.0 vor, der Pilotlinien und aufkommende Bereiche wie photonische integrierte Schaltkreise und Quantenchips betont, mit Chancen, die an Technologien gebunden sind, bei denen heterogene Integration die Abhängigkeit von kontinuierlichen Node-Schrumpfungen verringert.
In Nordamerika unterstützt eine finanzierte Projektpipeline den Kapazitäts- und Ökosystemaufbau bei Speicher, Leistungshalbleitern und Verpackung. Im Juli 2026 kündigte das US-Handelsministerium eine direkte Finanzierungsvereinbarung über 225 Millionen USD für Robert Bosch Semiconductor LLC an, verbunden mit einer Siliziumkarbid-Investition von 2 Milliarden USD in Roseville, Kalifornien, was die Kommerzialisierungswege für SiC-Bauelemente im Zusammenhang mit der Elektrifizierung stärkt. Im selben Monat verzeichnete Micron an seinem Fabrikstandort in Clay, New York, mit dem Meilenstein des ersten Betons Fortschritte, und das NIST verwies auf TSMC-Pläne, die die geplante Gesamtinvestition in den USA auf 265 Milliarden USD erhöhen, was auf eine breit angelegte Nachfrage nach heimischer Versorgung hinweist, einschließlich fortschrittlicher Verpackungskapazitäten, die für KI-Beschleuniger und HBM-Integration zunehmend zentral sind.
Recent Industry Developments in Markt für Halbleiter- und Elektronikteileherstellung
- Juli 2026: TSMC kündigte eine zusätzliche Investition von 100 Milliarden USD in den Vereinigten Staaten an, wodurch sich die geplante Gesamtinvestition in den USA auf 265 Milliarden USD für einen Standort mit 12 Anlagen in Arizona erhöht, der fortschrittliche Fertigung und Verpackung umfasst. Dies stärkt die geografische Diversifizierung von Spitzenkapazitäten und vertieft das lokale Ökosystem, das für fortschrittliche Verpackung und hochwertige Prozessintegration erforderlich ist.
- Dezember 2025: TSMC kündigte eine Erweiterung von Arizona Fab 21 in Höhe von 12 Milliarden USD an, um bis 2028 eine 2-nm-Produktion einzuführen, einschließlich einer CoWoS-Verpackungsanlage. Die Ergänzung von Verpackung neben Front-End-Kapazität adressiert die KI-getriebene Nachfrage nach heterogener Integration und verringert die Abhängigkeit von Offshore-Verpackung für Hochleistungs-Computing-Plattformen.
- Oktober 2024: Das US Bureau of Industry and Security erweiterte die Exportkontrollen, indem es 140 chinesische Unternehmen zur Entity List hinzufügte, was den Zugang zu Anlagen unter 14 nm einschränkte. Diese Maßnahme erhöhte die Compliance- und Lizenzierungslast bei Anlagen- und Komponentenzulieferern und beschleunigte die Neugestaltung der Lieferkette hin zu Jurisdiktionen und Kunden mit klareren Exportkontrollwegen.


Markt für Halbleiter- und Elektronikteileherstellung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Fertigung von Halbleiterbauelementen und eng verwandten elektronischen Komponenten, erfasst am Punkt der Produktion und des Versands und in USD für eine globale Betrachtung ausgewiesen.
Ausgeschlossener Umfang: Wir schließen die nachgelagerte Elektronikmontage und Gerätemarken aus, und wir vermeiden auch Doppelzählungen von Weiterverkaufs- und Vertriebsaufschlägen außerhalb der Fertigung.
Übersicht der Segmentierung
- Nach Produkttyp
- Logik-IC
- Speicher (DRAM, NAND, Neue Technologien)
- Analog und Mixed-Signal
- Diskrete und Leistungsbauelemente (Silizium, SiC und GaN)
- Rechenzentrum und Cloud
- Nach Komponente
- Ausrüstung (Frontend, Backend)
- Software (EDA, IP-Kerne)
- Dienstleistungen (Design, Montage, Test)
- Nach Anwendung
- Kommunikation und Vernetzung
- Transport und Mobilität
- Unterhaltungselektronik
- Industrie und Energie
- Rechenzentrum und Cloud
- Nach Technologieknoten
- Weniger als 7 nm
- 8–16 nm
- 22–28 nm
- Größer als 28 nm
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desktop-Recherche
Die Desktop-Recherche half uns, die Lieferkette zu kartieren und die anfänglichen Nachfragesignale aufzubauen, denen die Fertigungsleistung tendenziell folgt. Wir stützten uns auf öffentliche und offizielle Quellen wie Veröffentlichungen der World Semiconductor Trade Statistics, Aktualisierungen der Semiconductor Industry Association, Industrieproduktions- und Handelsstatistiken von Behörden wie dem US Census Bureau und Eurostat sowie Makroreihen von Quellen wie der Weltbank und der OECD.
Um die Annahmen realistisch zu halten, überprüften wir außerdem Jahresberichte, Investorenpräsentationen und Ergebnisberichte börsennotierter Hersteller sowie renommierte Presseberichte über Kapazitätserweiterungen und politische Programme. Wo nötig, nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -analysen, eine Datenbank auf Ebene von Import- und Exportsendungen sowie eine Patentdatenbank, um die Richtung technologischer Übergänge querzuprüfen. Diese Quellen sind nicht erschöpfend, und viele weitere Referenzen wurden verwendet, um Daten zu sammeln, Definitionen zu bestätigen und spezifische Datenpunkte zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden verwendet, um die Modelllogik daran zu testen, wie sich der Markt tatsächlich über Regionen und Endanwendungen hinweg verhält. Wir sprachen mit einer Mischung aus Herstellern, Interessenvertretern für Anlagen und Materialien sowie Käufern in den Lieferketten für Rechenzentren, Kommunikation, Automobilindustrie und Industrie, was dann half, Lücken bei Auslastung, Preisentwicklung und Versandzeitpunkten in APAC, EMEA und Amerika zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 13 % | APAC: 41 % |
| Mid-Tier: 40 % | Funktions-/Abteilungsleiter: 27 % | EMEA: 33 % |
| Kleinere Akteure: 22 % | Manager: 60 % | Amerika: 26 % |
Marktdimensionierung & Prognose
Die Kerndimensionierung verwendet einen Top-down-Ansatz, bei dem der Fertigungsumsatz aus Produktkategorienverkäufen, regionalen Nachfragemustern und Verschiebungen im Technologiemix rekonstruiert und dann ohne Doppelzählung auf eine einzige globale Summe abgestimmt wird. Das Ergebnis wird anschließend mit selektiven Bottom-up-Näherungen überprüft, wie beispielsweise gemessenen ASP multipliziert mit Versandmengen für wichtige Gerätefamilien, sowie Zulieferer-Aggregationen für eine begrenzte Anzahl öffentlich sichtbarer Hersteller, um zu prüfen, ob die Summen plausibel erscheinen.
Einige Inputs, die das Modell wesentlich beeinflussen, umfassen weltweite Halbleiterverkaufsreihen, die Aufteilung zwischen Logik- und Speicherzyklen, das Tempo der Node-Migration (unter 7 nm gegenüber ausgereiften Nodes), den Ausbau von Rechenzentren und KI-Servern, das Wachstum der Elektrifizierungsinhalte in der Automobilindustrie (einschließlich Leistungshalbleiter) sowie den Zeitpunkt der Kapazitätserweiterung, der die Auslastung beeinflusst. Wenn einige Inputs auf feiner Ebene nach Land oder Node nicht verfügbar sind, werden die fehlenden Teile durch eine verhältnisbasierte Zuordnung behandelt, die an öffentlich berichteten regionalen Aufteilungen verankert ist und dann durch Interviews verifiziert wird.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch kurzzyklische Indikatoren, da Preise und Auslastung in dieser Branche schnell schwanken können. Die Szenarien wurden anhand von Interviewfeedback zu erwarteten Wafer-Starts, Bestandsnormalisierung sowie dem Tempo fortschrittlicher Verpackung und Node-Übergänge abgestimmt und dann in jährliche Umsatzpfade mit konsistenten Währungs- und Zeitannahmen umgerechnet.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch mehrere Prüfungen, bei denen die Summen mit unabhängigen Signalen wie veröffentlichten globalen Verkaufsreihen, regionalen Wachstumsraten und impliziten Preisänderungen nach wichtigen Gerätekategorien verglichen werden. Abweichungen werden untersucht, indem man zum Treiber zurückverfolgt, was oft eine Annahme zur Auslastung, eine zeitliche Verschiebung der Kapazität oder eine zu aggressive ASP-Kurve ist, und dann vor der Freigabe angepasst.
Eine zweite Analystenüberprüfung wird durchgeführt, um zu bestätigen, dass Definitionen, Berechnungen und Jahresabgleiche im gesamten Modell konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wichtige Ereignisse Angebot oder Nachfrage wesentlich verändern (wie große Kapazitätsankündigungen oder plötzliche Schocks im Endmarkt). Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit Kunden die aktuellste Sichtweise basierend auf den neuesten verfügbaren Daten erhalten.
Vergleich der Marktgröße für Halbleiter- und Elektronikbauteilfertigung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich unterscheiden sich häufig, da jeder Herausgeber die Grenze zwischen Geräteverkäufen, Fertigungsdienstleistungen und breiteren Elektronikkomponenten auf seine eigene Weise zieht, und der Zeitpunkt der Währungsbetrachtung ist nicht immer derselbe. Unterschiede zeigen sich auch, wenn eine Studie eine Momentaufnahme eines einzelnen Jahres im Vergleich zu einem zukunftsgerichteten Basisjahr verwendet, das einen neueren Zykluspunkt widerspiegelt.
Ein weiterer Treiber ist, wie das Modell benachbarte Elemente wie Anlagen, Software und Dienstleistungen im Zusammenhang mit der Halbleiterproduktion behandelt, sowie ob der Technologie-Node-Mix und die Endnutzungsnachfrage explizit in die Berechnung einfließen. Eine Spanne entsteht auch, wenn sich eine Schätzung stark auf eine einzige globale Verkaufsreihe stützt, während eine andere ein umfassenderes Fertigungsbild über Produkttypen, Anwendungen, Nodes und Regionen mit jährlichen Aktualisierungsauslösern aufbaut, was der von Mordor Intelligence angewandte Ansatz ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 513,76 Mrd. USD (2025) | |
| Branchenverband A | 791,70 Mrd. USD (2025) | Diese Zahl spiegelt globale Halbleiterverkäufe wider, die über einer reinen Fertigungsbetrachtung liegen können, wenn eine breitere Abdeckung der Geräteverkäufe und Berichtskonventionen verwendet werden, und sie erläutert nicht die Behandlung von Anlagen und verwandten Dienstleistungen. |
| Handelsstatistikbehörde B | 795,60 Mrd. USD (2025) | Diese Schätzung wird als weltweite Halbleiterverkäufe präsentiert und basiert typischerweise auf Versandstatistiken, die von einem Fertigungsmarktmodell abweichen können, das Komponenten, Anwendungen und Node-Mix trennt, um Überlappungen im Anwendungsbereich zu vermeiden. |
Die Tabelle zeigt, dass die Hauptabweichung aus dem Anwendungsbereich und dem, was als Markt gezählt wird, resultiert, nicht aus kleinen Rechenunterschieden. Indem die Definition an den Fertigungsumsatz gebunden bleibt und dann anhand von Verkaufsreihen, Zyklusindikatoren und interviewgestützten Prüfungen zu Auslastung und Preisgestaltung stresstestet wird, bleibt das Ergebnis auf klare Inputs und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß werden die globalen Umsätze mit Halbleiter- und Elektronikteilen bis 2031 sein?
Der Umsatz soll bis 2031 USD 929,52 Milliarden erreichen und ab der Basislinie 2026 mit einer CAGR von 9,42 % wachsen.
Welcher regionale Markt soll in den nächsten fünf Jahren am schnellsten wachsen?
Nordamerika verzeichnet die schnellste Entwicklung mit einer CAGR von 11,26 %, angetrieben durch den durch den CHIPS Act geförderten Fertigungsanlagenbau.
Welche Komponentenkategorie zeigt das höchste Wachstumspotenzial?
Dienstleistungen, die ausgelagertes physisches Design und Verifikation umfassen, sollen mit einer CAGR von 10,15 % wachsen.
Wie wirken sich Exportkontrollvorschriften auf chinesische Halbleiterhersteller aus?
Erweiterte Beschränkungen der Entitätsliste verweigern den Zugang zu fortschrittlichen Lithografiewerkzeugen, was bei den führenden Ausrüstungsanbietern in China einen Umsatzrückgang von 35 % verursacht und lokale Unternehmen zwingt, bei ausgereiften Knoten zu innovieren.
Was treibt den Anstieg der Nachfrage nach Hochbandbreitenspeicher an?
Generative KI-Trainingscluster und Rechenzentrum-GPUs erfordern Bandbreiten im Multi-Terabyte-pro-Sekunde-Bereich und trieben die HBM-Lieferungen im Jahr 2025 um 150 % im Jahresvergleich in die Höhe.
Seite zuletzt aktualisiert am:



