
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
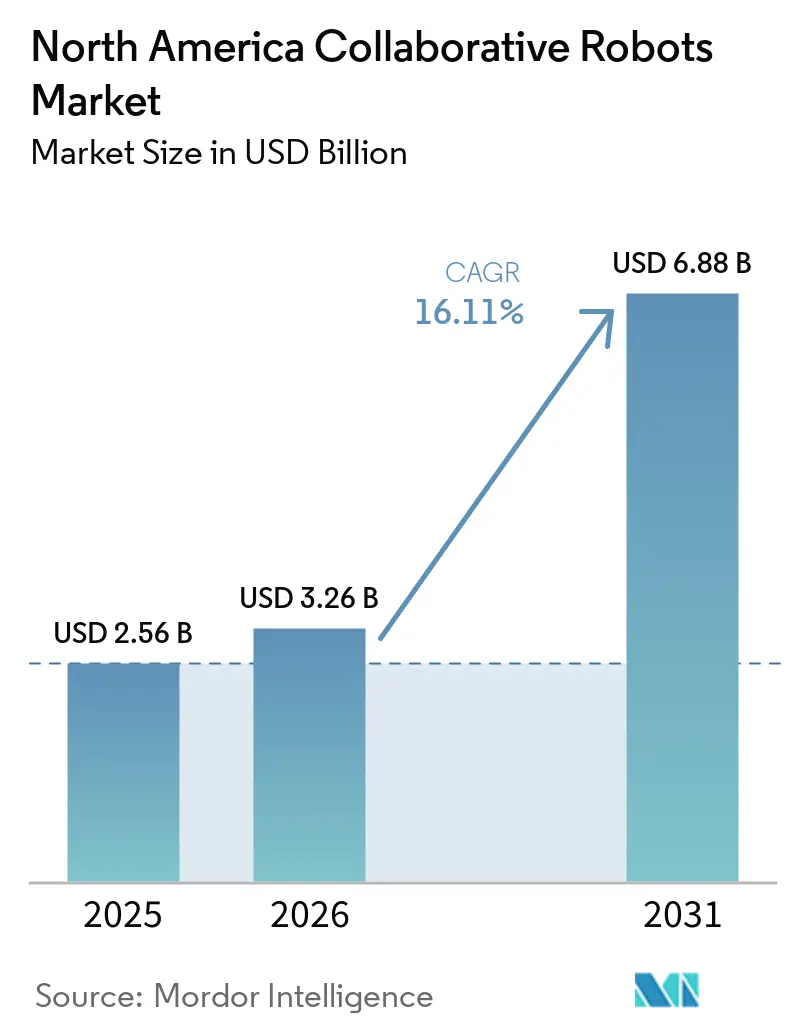
| Marktgröße im Basisjahr (2025) | 2.56 Milliarden US-Dollar |
| Marktgröße (2026) | 3.26 Milliarden US-Dollar |
| Marktgröße (2031) | 6.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.11 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Nordamerika-Marktes für kollaborative Roboter von Mordor Intelligence
Die Größe des Nordamerika Marktes für kollaborative Roboter wird voraussichtlich von 2,56 Milliarden USD im Jahr 2025 auf 3,26 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 16,11 % über den Zeitraum 2026–2031 einen Wert von 6,88 Milliarden USD erreichen. Reshoring-Anreize, anhaltender Arbeitskräftemangel und vereinfachte Mensch-Roboter-Interaktion konvergieren, um den nordamerikanischen Markt für kollaborative Roboter als strukturelle Säule der regionalen Modernisierung der Fertigung zu positionieren. Bundesfördermittel, die bis zu 40 % der förderfähigen Automatisierungsausgaben abdecken, verkürzen die Amortisationszeiten auf unter 18 Monate, selbst für kleine und mittelständische Unternehmen. Erstrangige Automobilhersteller und Halbleiterfabriken weiten ihre Bestellungen über Pilotanlagen hinaus aus, was signalisiert, dass kollaborative Roboter von der Experimentierphase in die Kernbudgets für Investitionsgüter übergegangen sind. Anbieter integrieren unterdessen Edge-KI-Controller, die Aufgaben in Stunden statt in Wochen erlernen, und schaffen damit einen wiederkehrenden Softwareerlösstrom, der vor Ende des Jahrzehnts die Hardwareverkäufe übersteigen könnte.
Wichtigste Erkenntnisse des Berichts
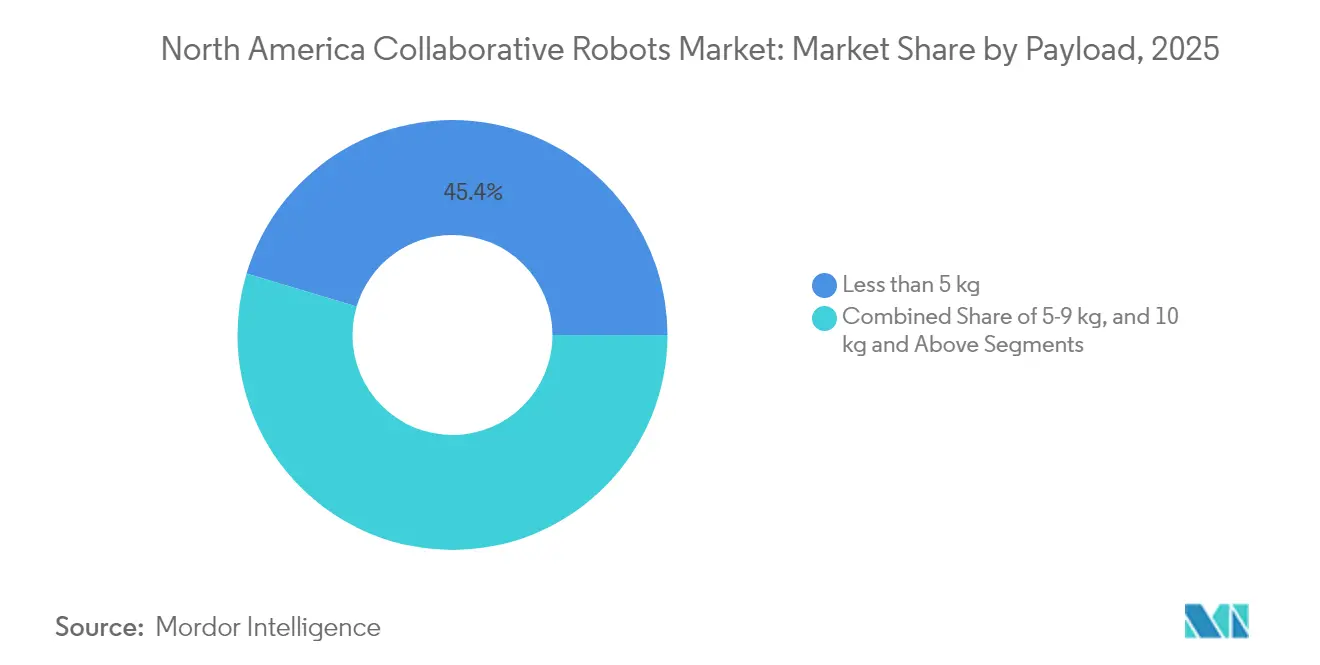
- Nach Nutzlast erfassten Einheiten mit einer Bewertung unter 5 kg im Jahr 2025 einen Marktanteil von 45,38 % am nordamerikanischen Markt für kollaborative Roboter, während Nutzlasten von 10 kg und mehr bis 2031 voraussichtlich mit einer CAGR von 17,65 % wachsen werden.
- Nach Endverbraucherbranche entfielen 36,95 % des Umsatzes im Jahr 2025 auf Elektronik und Halbleiter; Lebensmittel und Getränke sollen bis 2031 mit einer CAGR von 16,44 % wachsen.
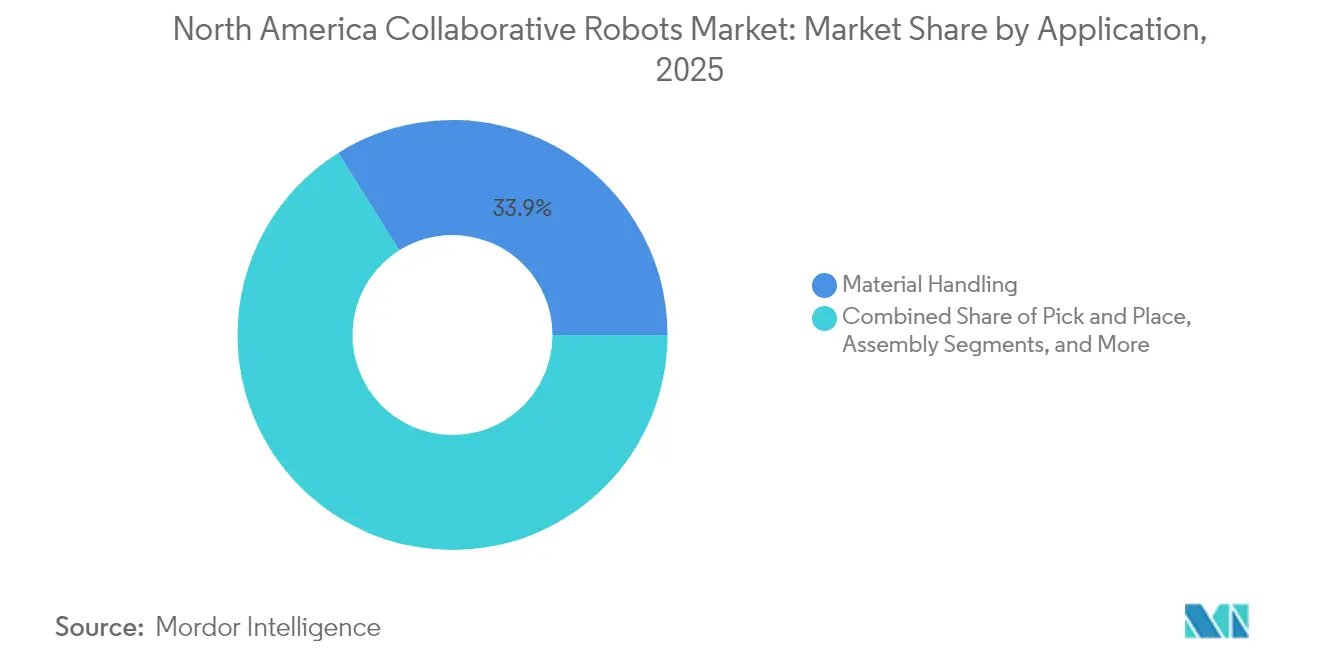
- Nach Anwendung hielt die Materialhandhabung im Jahr 2025 einen Anteil von 33,92 % an der Größe des nordamerikanischen Marktes für kollaborative Roboter, während Montageaufgaben mit einer CAGR von 16,90 % voranschreiten.
- Nach Komponente lieferte Hardware im Jahr 2025 51,64 % des Umsatzes, während Software bis 2031 mit einer CAGR von 18,82 % wächst.
- Nach Land entfielen auf die Vereinigten Staaten 78,55 % des Umsatzes im Jahr 2025, während Mexiko mit einer CAGR von 17,95 % bis 2031 das am schnellsten wachsende Land ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Automatisierung in Fertigungsprozessen | +6.2% | Vereinigte Staaten, Mexiko, Kanada | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalrendite durch einfache Implementierung | +4.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Schnelle Fortschritte im Edge Computing und in der KI-Integration | +5.1% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Steigende Arbeitskosten und Arbeitskräftemangel in allen Branchen | +5.4% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Einsatz kollaborativer Roboter in der Präzisionslandwirtschaft | +2.3% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Förderungszuschüsse für die Rückverlagerung von Elektronikmontagelinien | +3.7% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Automatisierung in Fertigungsprozessen
Hersteller, die Produktionslinien aus Asien rückverlagern, müssen Durchsatz und Flexibilität in Einklang bringen. Kollaborative Roboter ermöglichen eine schnelle Umrüstung ohne Schutzgitter und erfüllen damit beide Anforderungen. Die KI-Taskforce des US-Repräsentantenhauses empfahl 2024 USD 500 Millionen pro Jahr für Pilotprojekte zur Mensch-Roboter-Kollaboration, was Frühphasen-Implementierungen beschleunigt.[1] Yaskawas US-Erweiterung um 17.186 Quadratmeter unterstreicht das Vertrauen der Anbieter in nachhaltige Aufträge. Infolgedessen dehnt sich der Nordamerika-Markt für kollaborative Roboter über erstklassige Werke hinaus auf ländliche Lohnfertiger aus, denen bisher der Zugang zu Robotikkompetenz fehlte.
Hohe Kapitalrendite durch einfache Implementierung
Drag-and-Drop-Designumgebungen und vorgefertigte Greifer ermöglichen es Fertigungsbetrieben, eine Roboterzelle in unter 48 Stunden zu integrieren, gegenüber früher 6 bis 12 Wochen. ABBs GoFa-Vention-Paket senkte die Installationsarbeitskosten für Erstanwender um 60–70 %. Geringere Integrationskosten erschließen Anwendungsfälle mit Losgrößen unter 100 Einheiten und ermöglichen es dem Nordamerika-Markt für kollaborative Roboter, in Segmente vorzudringen, die bisher als zu klein für die Automatisierung galten.
Schnelle Fortschritte im Edge Computing und in der KI-Integration
Gerätegebundene Inferenz verwandelt kollaborative Roboter in adaptive Mitarbeiter, die Bewegungsbahnen in Echtzeit optimieren. Die MotionPlus-Software von Universal Robots reduzierte die Taktzeitschwankungen bei Mehrarmmontageerprobungen um 18 %. Die Förderzentren der Nationalen Wissenschaftsstiftung finanzieren KI-gestützte Fertigungstestumgebungen und verankern den Nordamerika-Markt für kollaborative Roboter in bundesstaatlich geförderten Innovationsclustern.
Steigende Arbeitskosten und Arbeitskräftemangel in allen Branchen
Die mittleren Fertigungslöhne stiegen 2024 um 4,8 %, was den Druck erhöht, Aufgaben mit hoher Verletzungsrate zu automatisieren. Toyotas Batteriefabrik in Kentucky zeigt, wie kollaborative Roboter repetitive Materialbewegungen übernehmen, während Techniker die Diagnose durchführen. Der Nordamerika-Markt für kollaborative Roboter fungiert daher als Arbeitskräftemultiplikator statt als direkter Personalersatz und mindert Gewerkschaftswiderstand.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Begrenzte Nutzlast- und Geschwindigkeitsfähigkeiten gegenüber traditionellen Robotern | -2.1% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Hohe anfängliche Integrations- und Schulungskosten für KMU | -1.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Unklarheiten im OSHA-Standard verursachen Zertifizierungsengpässe | -1.4% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen in Open-Source-Roboterbetriebssystemen | -0.9% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Nutzlast- und Geschwindigkeitsfähigkeiten gegenüber traditionellen Robotern
Die Kraftbegrenzungen gemäß ISO/TS 15066 begrenzen die meisten kollaborativen Roboter auf 35 kg Nutzlast und 1,5 m/s Geschwindigkeit, womit Anwendungen wie Karosserierohbauschweißen oder Pressenbedienung ausgeschlossen sind. Traditionelle Roboterarme übernehmen noch immer 88,4 % der Automobilinstallationen.[2] Hybride Zellen, die eingezäunte Hochlastroboter mit kollaborativen Robotern kombinieren, erhöhen den Flächenbedarf, mindern einige Flexibilitätsvorteile und verlangsamen die Durchdringung des Nordamerika-Marktes für kollaborative Roboter in veralteten Pressenwerken.
Hohe anfängliche Integrations- und Schulungskosten für KMU
Endeffektor-Werkzeuge, Bildverarbeitungssysteme und Prozessumgestaltung können pro Roboterzelle mehr als USD 50.000 kosten. Eine NIST-Umfrage aus dem Jahr 2024 ergab, dass 62 % der kleinen Hersteller Integrationsdienstleistungen nach wie vor als das wichtigste Hindernis betrachten. Staatliche Förderprogramme schulen jährlich weniger als 5.000 Bediener, was einen temporären Einführungsengpass schafft, der das kurzfristige Wachstum des Nordamerika-Marktes für kollaborative Roboter bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Nutzlast:
Miniaturisierung sichert die Dominanz des Unter-5-kg-SegmentsKollaborative Roboter mit weniger als 5 kg Nutzlast erfassten 2025 einen Marktanteil von 45,38 % am Nordamerika-Markt für kollaborative Roboter, angetrieben durch die Elektronikmontage in Reinräumen, die kompakte Bauformen und sanfte Kraftbegrenzungen schätzt. Das 30-kg-Modell von Standard Bots, das 2025 veröffentlicht wurde, signalisiert die Absicht der Anbieter, in schwerere Palettieraufgaben vorzudringen, was auf eine Verwischung der Segmentgrenzen hindeutet. Mit der Zeit werden Anbieter modulare Roboterarme anbieten, die es Endanwendern ermöglichen, Gelenke auszutauschen und die Reichweite zu erweitern, was die Skalierbarkeitserzählung stärkt, die den Nordamerika-Markt für kollaborative Roboter antreibt.
Die Nachfrage nach Einheiten mit 10 kg und mehr, die voraussichtlich mit einem CAGR von 17,65 % wachsen wird, stammt aus der Lebensmittelpalettierung und der Maschinenbedienung, wo das ergonomische Risiko die Automatisierungsbudgets antreibt. KUKAs mosaixx-Fernüberwachungsplattform reduziert Serviceeinsätze und senkt die Gesamtbetriebskosten, was Mehrbetriebsverarbeiter anzieht. Mit zunehmender Reife der Hochlastdesigns könnte die Größe des Nordamerika-Marktes für kollaborative Roboter für schwerlastige Einheiten bis 2031 USD 1,12 Milliarden überschreiten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzerbranche:
Lebensmittel und Getränke übernimmt die WachstumsführungElektronik behielt im Jahr 2025 einen Umsatzanteil von 36,95 %, bedingt durch Wafer-Handhabungs- und Die-Bonding-Aufgaben, die einen partikelfreien Betrieb erfordern. Dennoch verzeichnet der Bereich Lebensmittel und Getränke bis 2031 eine CAGR von 16,44 % und gestaltet den nordamerikanischen Markt für kollaborative Roboter neu, da Verarbeitungsbetriebe mit Hygienevorgaben und einer jährlichen Fluktuation von 50 % in Verpackungslinien konfrontiert sind.
Logistik, Pharmazeutika und Luft- und Raumfahrt bilden eine aufstrebende Gruppe, die gemeinsam voranschreitet, da Fulfillment-Center kollaborative Roboter für die Auftragskommissionierung einsetzen. Die Einhaltung der ISO-22000-Lebensmittelsicherheitsregeln und der präventiven Kontrollen gemäß FSMA beschleunigt die Akzeptanz und stellt sicher, dass sich der nordamerikanische Markt für kollaborative Roboter über verschiedene Branchen hinweg diversifiziert.
Nach Anwendung:
Montage holt gegenüber der Materialhandhabung aufDie Materialhandhabung hielt 2025 einen Umsatzanteil von 33,92 %, was frühe Erfolge bei der Palettierung und Maschinenbedienung widerspiegelt. Die Montage wird voraussichtlich mit einem CAGR von 16,90 % wachsen, gestützt durch Optimierer für inverse Kinematik, die die Taktzeit um 12 % verkürzen und kollaborative Roboter für schnelle Taktoperationen geeignet machen. Sensorenreiche Endeffektoren ermöglichen es kollaborativen Robotern, Presspassungen zu fügen oder Drehmomente mit ±3 % Genauigkeit aufzubringen, was einst Präzisionsportalen vorbehalten war.
Da Anbieter aufgabenspezifische Softwarepakete liefern, zahlen Käufer zunehmend für garantierte Taktzeitresultate, was die Wertschöpfung von Hardware auf wiederkehrende Lizenzen verlagert und die dem Nordamerika-Markt für kollaborative Roboter zugeordnete Größe für digitale Zusatzleistungen vergrößert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Software-Monetarisierung gestaltet den Umsatzmix neuHardware machte 2025 51,64 % des Umsatzes aus, aber Software wächst mit einem CAGR von 18,82 % auf der Grundlage von Cloud-Dashboards und Predictive-Maintenance-Algorithmen. ABBs Abonnementtarif für Schweißroboter verteilt die Kosten über die Nutzungsdauer des Anlageguts – ein Modell, das mittlerweile von KUKAs mosaixx und Yaskawas kommendem KI-Optimierermodul übernommen wird.
Serviceumsätze, die traditionell einmalig anfielen, migrieren zu mehrjährigen Supportverträgen. Da die Margen beim Hardwareabsatz sinken, setzen Anbieter auf Analyselösungen, um die Differenzierung zu erhalten, was den Softwareanteil am Nordamerika-Markt für kollaborative Roboter stärkt.
Geografische Analyse
Arizona und Mittlerer Westen der Vereinigten Staaten Markt für kollaborative Roboter
Die Vereinigten Staaten kontrollierten im Jahr 2025 78,55 % des nordamerikanischen Marktes für kollaborative Roboter, gestützt durch Halbleiterfabriken in Arizona und Automobilcluster im Mittleren Westen. Die Senatsmittelzuweisungen für 2025–26 stellen 1,5 Milliarden USD für Cobot-Integrationszuschüsse bereit und stützen die Nachfrage in Zeiten makroökonomischer Schwäche. Yaskawaس Erweiterung in Wisconsin im Wert von 180 Millionen USD verdoppelt die inländische Kapazität und verkürzt die Lieferzeiten, was die Versorgungsresilienz stärkt.
Mexiko Markt für kollaborative Roboter
Mexiko, das bis 2031 mit einer CAGR von 17,95 % wächst, profitiert vom Nearshoring von Elektronik und Fahrzeugteilen. Staatliche Anreize zielen auf hochwertige Montagelinien ab, und kollaborative Roboter schließen Arbeitskräftelücken ohne proportionalen Personalaufbau. Anbieter reagieren darauf, indem sie Ersatzteillager in Monterrey und Querétaro einrichten, was ein langfristiges Engagement im nordamerikanischen Markt für kollaborative Roboter südlich der Grenze signalisiert.
Kanada Markt für kollaborative Roboter
Kanada bleibt kleiner, aber stabil, angeführt von Lebensmittelverarbeitern in Ontario und Quebec, die von provinziellen Automatisierungsförderungen profitieren. Die klare Übernahme von ISO/TS 15066 durch Arbeitsschutzbehörden verkürzt die Zertifizierungszyklen und macht Kanada zu einem Testfeld für hygienische Cobot-Designs aus Edelstahl. Obwohl die Fertigungsbasis bescheiden ist, bieten Kanadas Schwerpunkte auf Luft- und Raumfahrt-Unterbaugruppen sowie Kühlletten-Lebensmittelverpackungen hochmargige Nischen innerhalb des breiteren nordamerikanischen Marktes für kollaborative Roboter.
Regulatorisches Umfeld
Der Einsatz kollaborativer Roboter in Nordamerika wird weiterhin vor allem durch konsensbasierte Sicherheitsstandards und Erwartungen an die Durchsetzung am Arbeitsplatz geprägt, statt durch eine einzelne, cobot-spezifische Bundesvorschrift. In den Vereinigten Staaten definiert die OSHA-Leitlinie für industrielle Robotersysteme die Arbeitgeberverantwortlichkeiten hinsichtlich Gefährdungsbeurteilung, Schutzmaßnahmen und sicherer Arbeitspraktiken, während ANSI/RIA-Standards die vorherrschende technische Grundlage bilden, die von Integratoren und Endnutzern in der Risikodokumentation verwendet wird.
Eine bedeutende Standardaktualisierung ist die Veröffentlichung von ANSI/A3 R15.06-2025 (Oktober 2025), die ANSI/RIA R15.06-2012 ersetzt und sich stärker an ISO 10218-1/2:2025 orientiert. Die Aktualisierung verschiebt den Schwerpunkt von der Zertifizierung eines „kollaborativen Roboter“-Produkts hin zur Validierung einer „kollaborativen Anwendung“ durch Risikobewertung und dokumentierte Grenzwerte. Auf politischer Seite deutet die vorgeschlagene Bundesgesetzgebung 2026 (H.R. 7334 und der begleitende Senatsentwurf S. 4686) zur Einrichtung einer National Commission on Robotics auf ein wachsendes Regierungsinteresse an Wettbewerbsfähigkeit, Anreizen für Arbeitskräfte und Lieferkettenrisiken für Käufer und Anbieter von Robotik und Automatisierung hin.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Komponentenlieferanten – einschließlich Servoantrieben, Motoren, Encodern, sicherheitszertifizierten Steuerungen, Bildverarbeitung, Kraft-Momenten-Sensoren und präzisen mechanischen Elementen wie Harmonic Drives und RV-Getrieben – bis zu Cobot-OEMs. Eine breite Integrationsebene konfiguriert anschließend Endeffektoren, Schutz- und Sicherheitsfunktionen sowie Anwendungssoftware.
Der Vertrieb kombiniert direkten OEM-Verkauf an große Hersteller mit ökosystemgeführten Kanälen, die vorkonfigurierte Workcells für KMU anbieten, ergänzt durch Schulung, Inbetriebnahme und Lebenszyklusdienste wie Wartung, Ersatzteile und Software-Updates. Im Jahr 2026 zeigten sich Skalierungsengpässe am deutlichsten bei mechanisch präzisen Komponenten, wobei Brancheberichte auf lange Lieferzeiten für Aktoren und Getriebe hinweisen, da Lieferanten nahe an ihrer Kapazitätsgrenze arbeiten. Dies erhöht die Bedeutung alternativer Beschaffung, verfügbarkeitsorientierter Konstruktion und Auftragsfertigung sowie Partnerschaften, die Fertigung und Unterbaugruppenmontage näher an die Endmärkte heranführen. Beispiele sind die Erweiterung der Fertigungspartnerschaft von Flex mit Teradyne Robotics (Marken Universal Robots und Mobile Industrial Robots) im April 2026 zur Unterstützung der Skalierung intelligenter Automatisierung sowie die Ausweitung der Zusammenarbeit von Kawasaki Robotics mit Dexterity im Juni 2026 zur Weiterentwicklung von Physical-AI-Logistiksystemen auf Basis von Kawasaki-Armplattformen.
Wettbewerbslandschaft
Marktkonzentration
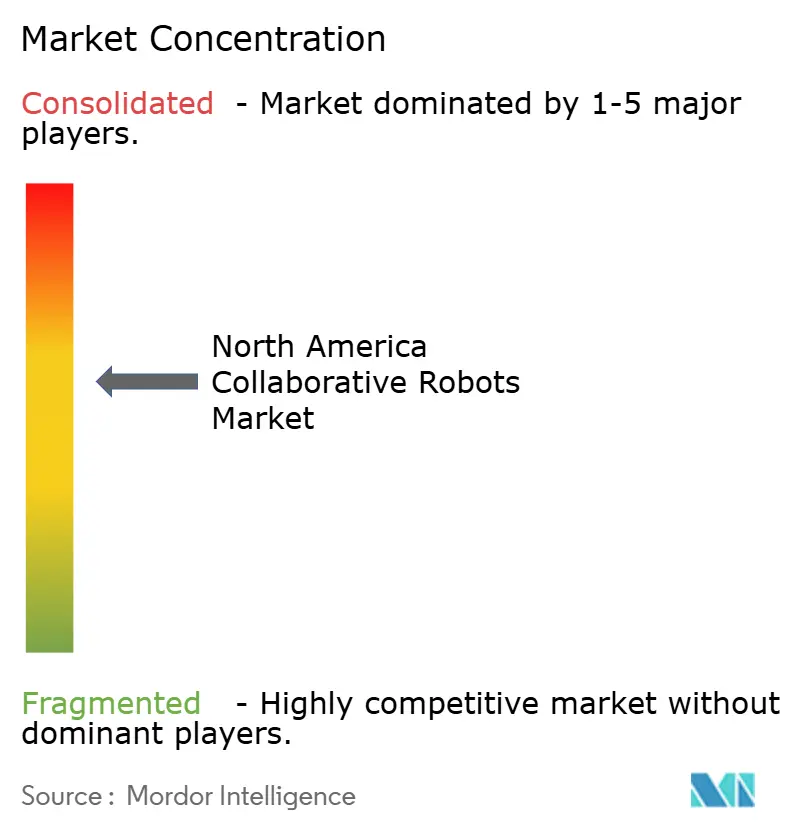
Die Marktkonzentration ist moderat. ABB, Universal Robots und FANUC hielten zusammen etwa 45 % der Stücklieferungen im Jahr 2024, wobei der verbleibende Anteil auf KUKA, Yaskawa, Doosan und aufstrebende inländische Akteure entfiel. Der Wettbewerb dreht sich um Nutzlastbereiche, KI-gestützte Bahnplanung und Ökosystemreichweite. Der NVIDIA-gestützte Beschleuniger von Universal Robots verkürzte die Integrationszeit um 30 %, während FANUCs IEC 62443-zertifizierter Controller Cybersicherheitsanforderungen in der Pharma- und Verteidigungsbranche erfüllt.
Standard Bots zielt mit seinem in New York gefertigten 30-kg-Modell auf Buy-America-Chancen ab. KUKAs dedizierte Digitalabteilung spiegelt die strategische Neuausrichtung hin zu wiederkehrenden Umsätzen wider, da Hardware zur Massenware wird. Schutzrechtsportfolios im Bereich Kraft-Momenten-Sensorik erhöhen Markteintrittsbarrieren, während ROS2-Middleware die Entwicklungskosten für Start-ups senkt und gesunden Wettbewerb sowie anhaltende Innovation in der Nordamerika-Branche für kollaborative Roboter fördert.
Strategische Maßnahmen drehen sich zunehmend um die Plattform-Monetarisierung. ABBs Partnerschaft mit Vention ermöglicht Plug-and-Play-Zellen für Fertigungsbetriebe, während KUKAs mosaixx Over-the-Air-Updates erlaubt und damit Cloud-Trends im industriellen IoT widerspiegelt. Da Anbieter darum wetteifern, Entwickler-Communities an sich zu binden, entwickelt sich die Ökosystem-Orchestrierung statt der Arm-Kinematik zum entscheidenden Wettbewerbsfeld im Nordamerika-Markt für kollaborative Roboter.
Marktführer in der Nordamerika-Branche für kollaborative Roboter
-
ABB Ltd.
-
Universal Robots A/S
-
FANUC Corporation
-
Techman Robot Inc.
-
AUBO (Beijing) Robotics Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für kollaborative Roboter Unternehmen in diesem Bericht
- ABB Ltd.
- Universal Robots A/S
- FANUC Corporation
- Techman Robot Inc.
- AUBO (Beijing) Robotics Technology Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Precise Automation, Inc.
- SIASUN Robot and Automation Co., Ltd.
- Staubli International AG
- OMRON Corporation
- Seiko Epson Corporation (Epson Robots)
- Festo SE and Co. KG
- KUKA Aktiengesellschaft
- Doosan Robotics Inc.
- Hanwha Precision Machinery Co., Ltd.
- Yaskawa America, Inc.
- DENSO WAVE INCORPORATED
- Robotiq Inc.
- Neura Robotics GmbH
Lesen Sie die Analyse der nordamerika markt für kollaborative roboter-Unternehmen
Marktchancen und Zukunftsaussichten
Die Lokalisierung von Fertigungs- und Betriebszentren für Robotik in den gesamten Vereinigten Staaten schafft Freiräume für regionale Zulieferer, Integratoren und Schulungspartner, da Anbieter kundennahe Kapazitäten und Unterstützungsinfrastruktur aufbauen. Im Jahr 2026 kündigte FANUC America eine Investition von 90 Millionen USD für eine 840.000 Quadratfuß große Anlage in Michigan an, um die Roboterfertigungskapazität zu erweitern, und Universal Robots (Teradyne Robotics) trieb Pläne für einen U.S. Operations Hub in Wixom, Michigan voran, der Fertigung, Service und Schulung kombiniert. Zusammen unterstützen diese Schritte kürzere Lieferzeiten und eine engere Anwendungstechnik-Zusammenarbeit mit Käufern aus der Automobil-, Elektronik- und allgemeinen Industriebranche.
Die Chance verschiebt sich zudem hin zu standardisierten, schnell einsetzbaren Lösungen und softwareintensiven Workcells, bei denen Käufer Zeit bis zur Inbetriebnahme und Wiederholbarkeit über mehrere Standorte priorisieren. FANUC America stellte auf der Automate 2026 vorkonfigurierte, CRX-basierte Systeme für die schnelle Inbetriebnahme vor, und ABB erweiterte sein Cobot-Portfolio um die PoWa-Familie auf OmniCore. Da sich Standards zunehmend an anwendungszentrierte Konformität (ANSI/A3 R15.06-2025) annähern, steigt die Nachfrage nach Integratoren und OEM-Ökosystemen, die dokumentierte Risikobewertungen für kollaborative Anwendungen, validierte Sicherheitsfunktionen und eine fortlaufende, an Cybersicherheit ausgerichtete Wartung von Steuerungen und Software liefern können.
Neueste Industrielle Entwicklungen in Nordamerika Markt für kollaborative Roboter
- Juli 2026: ABB Robotics stellte den autonomen Gabelstapler Flexley Stack F712 mit vSLAM-Navigation als Teil seines Portfolios mobiler Roboter vor. Die Einführung stärkt die Interoperabilitätserzählung zwischen intralogistischen AMRs und Roboterarmen und unterstützt integrierte Materialflussabläufe, die cobot-basierte Workcells ergänzen.
- Dezember 2025: Universal Robots kündigte Pläne zur Eröffnung eines neuen U.S. Operations Hub in Wixom, Metro Detroit, Michigan an, der Fertigung, Service und Schulung für den nordamerikanischen Betrieb kombiniert. Der Hub schafft zusätzliche regionale Kapazität und kundennahe Unterstützung, die Einsatzzyklen verkürzen und die Abdeckung der Anwendungstechnik erweitern kann.
- November 2024: KUKA führte seine Cloud-Plattform mosaixx für Flottenüberwachung und vorausschauende Wartung ein. Die Plattform vertieft die Software- und Konnektivitätsebene rund um eingesetzte Cobots und unterstützt wiederkehrende Servicemodelle sowie standortübergreifende Sichtbarkeit für Endnutzer.
Nordamerika Markt für kollaborative Roboter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den nordamerikanischen Markt für kollaborative Roboter als den Umsatz, der aus kollaborativen Robotersystemen und der direkt damit verbundenen Software und Dienstleistungen erzielt wird, die für den industriellen und kommerziellen Einsatz in den Vereinigten Staaten, Kanada und Mexiko verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen traditionelle Industrieroboter aus, die nicht für eine sichere Mensch-Roboter-Kollaboration ausgelegt sind, sowie allgemeine Fabrik-IT-Tools, die nicht als Teil einer kollaborativen Roboterlösung verkauft werden.
Segmentierungsübersicht
- Nach Nutzlast
- Weniger als 5 kg
- 5–9 kg
- 10 kg und mehr
- Nach Endbenutzerbranche
- Elektronik/Halbleiter und FPD
- Automobilbranche
- Lebensmittel und Getränke
- Andere Endbenutzerbranchen
- Nach Anwendung
- Materialhandhabung
- Kommissionierung
- Montage
- Andere Anwendungen (Palettierung/Depalettierung, Schweißen, Lackieren, Sortieren, Positionieren usw.)
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Erfassung dessen, was für kollaborative Roboter versandt, installiert und reguliert wird, und verknüpfte diese Signale anschließend mit den Ausgaben in der nordamerikanischen Fertigung. Öffentliche Quellen wie die International Federation of Robotics (IFR), das US Census Bureau (einschließlich Fertigungs- und Handelsreihen), Statistics Canada und Mexico INEGI wurden herangezogen, um Trends bei der Fabrikproduktion und der Automatisierungsintensität zu fundieren.
Wir haben auch Quellen wie USITC-Handelsstatistiken für robotikbezogene Importmuster, OSHA und Normungsgremien für Sicherheitshinweise, die die Akzeptanz beeinflussen, sowie begutachtete Robotikfachzeitschriften für Anwendungsreife und Leistungsbenchmarks herangezogen. Unternehmenseinreichungen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Verschiebungen im Produktmix zu verfolgen, wie z. B. Systeme mit höherer Nutzlast, Software-Attach und Servicedurchdringung. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken und Ansichten auf Sendungsebene für Im- und Exporte genutzt, um die Lieferantenexposition und Produktaktivität zu überprüfen. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datenbanken wurden zur Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, welcher Anteil der Roboterausgaben tatsächlich kollaborativ ist und was zum Zeitpunkt des Verkaufs als Hardware im Vergleich zu Software und Dienstleistungen gezählt wird. Wir sprachen mit einer Mischung aus Herstellern, Systemintegratoren, Distributoren und Endnutzern in den Vereinigten Staaten, Kanada und Mexiko, damit Annahmen zu Preisgestaltung, Auslastung und Nachrüstungszyklen anhand des tatsächlichen Kaufverhaltens überprüft werden konnten. Wo Desk-Research-Eingaben inkonsistent erschienen, wurden Folgegespräche genutzt, um zu bestätigen, ob die Differenz auf den Anwendungsmix zurückzuführen war (zum Beispiel Maschinenbedienung versus Montage) oder auf den Zeitpunkt großer standortübergreifender Rollouts.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erstklassige Unternehmen: 29 % | Führungskräfte (CXOs): 13 % |
| Mittelklasse-Unternehmen: 57 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Unser Modell beginnt mit einer Top-down-Rekonstruktion der Nachfrage, bei der Ausgaben für Fabrikautomatisierung, Robotereinführungsintensität und die Durchdringung kollaborativer Roboter in Schlüsselindustrien verwendet werden, um einen realistischen Nachfragepool für Nordamerika aufzubauen. Dieses Ergebnis wird dann mithilfe selektiver Bottom-up-Annäherungen getestet, einschließlich Stichproben von durchschnittlichen Verkaufspreisbändern (ASP) nach Nutzlastklasse, Integrations-zu-Hardware-Verhältnissen und Kanalprüfungen typischer Auftragsgrößen, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn die implizierten Volumina abweichend erscheinen.
Relevante Eingaben in diesem Markt umfassen Verschiebungen im Nutzlastmix (unter 5 kg versus höhere Nutzlast), die Aufteilung von Anwendungen wie Materialhandhabung, Pick-and-Place und Montage sowie den Anteil der Installationen in Elektronik-, Automobil- und Lebensmittelverarbeitungslinien. Wir verfolgen auch Indikatoren wie Trends bei der Fertigungsproduktion, neue Kapazitätserweiterungen in Sektoren mit hoher Automatisierung und das Tempo sicherheitsgetriebener Nachrüstungen, die die Einführung kollaborativer Roboter in bestehenden Anlagen erleichtern. Für die Prognose wird eine Szenarioanalyse rund um Investitionszyklen und das Adoptionsniveau eingesetzt, und die Szenarien werden mit Expertenmeinungen zu Lieferzeiten, ASP-Entwicklung sowie Software- und Service-Attach-Raten verknüpft. Wenn ein Bottom-up-Signal für ein Land oder eine Anwendung unvollständig ist, schließen wir die Lücke mithilfe konservativer Proxy-Verhältnisse aus ähnlichen Endnutzerprofilen und überprüfen die Annahme dann erneut in Interviews.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Prüfpunkte hinweg validiert, sodass die implizierten Umsätze mit Adoptionssignalen, Preisbändern und dem Tempo neuer Installationen übereinstimmen. Varianzprüfungen werden auf Länderebene durchgeführt und dann erneut auf Anwendungs- und Endnutzerebene überprüft, um Ausreißer zu identifizieren, gefolgt von einer zweiten Analystenprüfung vor der Freigabe.
Das Modell wird auch mit unabhängigen Signalen verglichen, wie z. B. Fertigungsaktivität, Handelsbewegungen für robotikbezogene Kategorien und öffentlich sichtbaren Investitionszyklen in automatisierungsintensiven Branchen. Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Preis-, Angebots- oder Nachfrageerwartungen verschieben. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um die neuesten öffentlichen Veröffentlichungen und frisches Primärfeedback einzubeziehen, damit Kunden eine aktuelle Sichtweise erhalten.
Nordamerika Markt für kollaborative Roboter – Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für kollaborative Roboter in Nordamerika stimmen nicht immer überein, und die Abweichung ergibt sich in der Regel daraus, was als Umsatz mit kollaborativen Robotern gezählt wird und wie die Geografie behandelt wird. Unterschiede darin, ob Software und Dienstleistungen einbezogen werden und ob Lieferungen mithilfe realistischer ASP-Bänder in Umsatz umgerechnet werden, verschieben ebenfalls den Endwert.
Die größten Treiber der Abweichungen, die wir festgestellt haben, waren Umfangsentscheidungen (nur kollaborative Robotersysteme versus alle Industrieroboter), Komponentenabdeckung (nur Hardware versus Hardware plus Software und Dienstleistungen) und der Zeitpunkt von Währungs- und Inflationsannahmen bei der Umrechnung von Werten in USD. Einige Schätzungen stützen sich auch auf einen einzigen Basisfall, ohne zu prüfen, ob die implizierten Einheiten mit den Fabrikautomatisierungssignalen übereinstimmen, was zu einer Überschätzung in Jahren mit starkem Wachstum führen kann. Ein engerer, komponentenspezifischer Umsatzaufbau, der an nordamerikanische Installationen gebunden bleibt und mit aktuellen Preis- und Attach-Rate-Prüfungen aktualisiert wird, erklärt die hier beobachteten Unterschiede – eine Modellierungsentscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,56 Milliarden USD (2025) | |
| Branchenverband A | 2,10 Milliarden USD (2025) | Zählt häufig hauptsächlich den Hardwareumsatz von Robotern und verwendet konservative Integrations- und Software-Attach-Annahmen, was die Gesamtausgaben im Zusammenhang mit dem Einsatz kollaborativer Roboter unterschätzen kann. |
| Globale Unternehmensberatung B | 3,05 Milliarden USD (2025) | Kann angrenzende leichte Industrieroboterzellen oder breitere Automatisierungspakete einschließen und dann eine höhere gemischte ASP-Entwicklung anwenden, ohne konsistente Prüfungen anhand von anwendungsspezifischen Adoptionssignalen. |
Zusammengenommen deutet die Tabelle darauf hin, dass die niedrigere Zahl typischerweise mit einer reinen Hardware-Zählung verbunden ist, während die höhere Zahl häufig mit einem breiteren Roboterumfang oder einem aggressiveren Preisanstieg zusammenhängt. Unser Ansatz hält die Marktgesamtsumme auf klare Variablen wie Nutzlastmix, Anwendungsnachfrage und Komponenten-Attach zurückführbar, sodass die Endgröße wiederholt und einem Stresstest unterzogen werden kann, wenn neue Daten vorliegen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Einführung kollaborativer Roboter in Nordamerika?
Der nordamerikanische Markt für kollaborative Roboter wächst zwischen 2026 und 2031 mit einer CAGR von 16,11 %, unterstützt durch Reshoring-Anreize und Arbeitskräftemangel.
Welche Nutzlastklasse führt die aktuelle Cobot-Nachfrage an?
Roboterarme mit weniger als 5 kg halten einen Marktanteil von 45,38 % und sind in der Elektronik- und Leichtmontagelinie bevorzugt.
Welches Segment wird bis 2031 der größte Umsatztreiber sein?
Software-Abonnements, die mit einem CAGR von 18,82 % wachsen, werden voraussichtlich Hardware als primäre Umsatzquelle überholen.
Warum investieren Lebensmittelverarbeiter stark in kollaborative Roboter?
Hohe Mitarbeiterfluktuation und strenge Hygienevorschriften veranlassen Hersteller aus dem Bereich Lebensmittel und Getränke, Verpackungs- und Palettieraufgaben mit einer CAGR von 16,44 % zu automatisieren.
Welches Land ist der am schnellsten wachsende Markt in der Region?
Mexiko führt mit einem CAGR von 17,95 %, angetrieben durch neargeshorte Elektronik- und Automobilproduktion.
Wie differenzieren Anbieter ihre Produkte?
Anbieter integrieren Edge-KI-Controller, Cloud-Dashboards und Cybersicherheitszertifizierungen, um Integrationszeiten zu verkürzen und Compliance-Anforderungen zu erfüllen.