
Marktgröße und Marktanteil bei der Behandlung von Retinoblastom
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
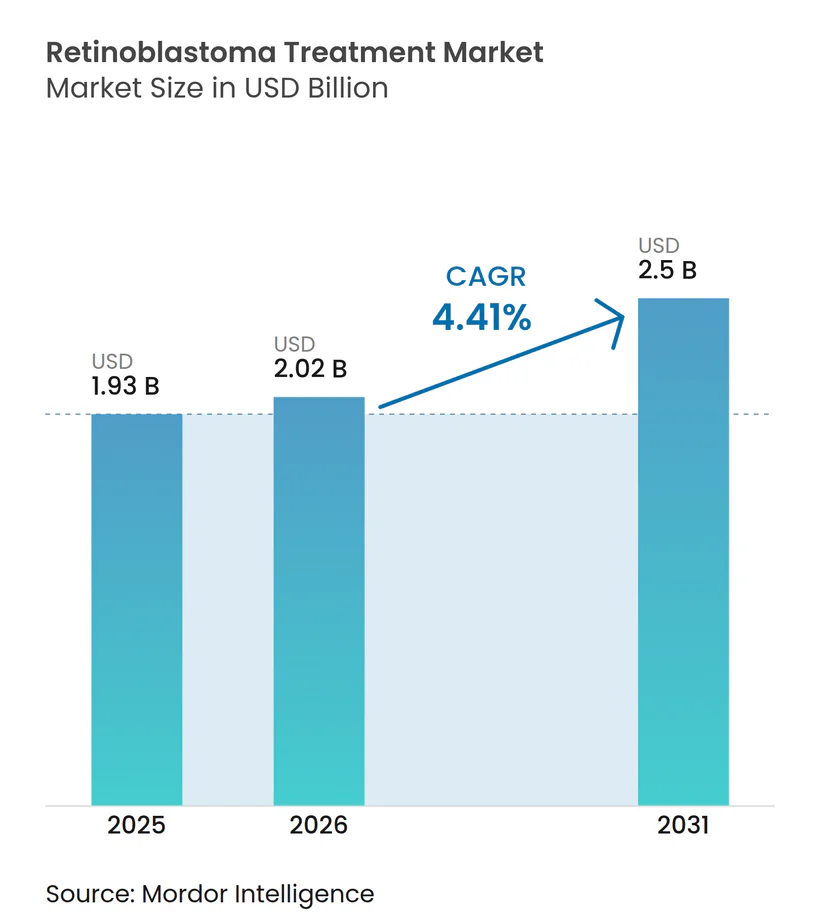
| Marktgröße (2026) | 2.02 Milliarden US-Dollar |
| Marktgröße (2031) | 2.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Behandlung von Retinoblastom von Mordor Intelligence
Die Marktgröße für die Behandlung von Retinoblastom wurde im Jahr 2025 auf USD 1,93 Milliarden geschätzt und soll von USD 2,02 Milliarden im Jahr 2026 auf USD 2,5 Milliarden bis 2031 wachsen, bei einer CAGR von 4,41 % während des Prognosezeitraums (2026–2031).
Die Verlagerung hin zu präziser chemotherapeutischer Verabreichung, der RB1-Neugeborenenscreening und eine vereinfachte Erstattung für Arzneimittel gegen seltene Krankheiten erhalten die Dynamik aufrecht, auch wenn weiterhin erhebliche Überlebenslücken zwischen einkommensstarken und einkommensschwachen Regionen bestehen. Die intraarterielle Chemotherapie konkurriert nun mit systemischen Therapieschemata, nachdem sie eine technische Erfolgsquote von 97 % erzielt hat, was Gerätehersteller dazu veranlasst, temperaturstabile Formulierungen für den Export in Schwellenländer zu skalieren. Frühere Gentests steigern die Erkennung hereditärer Fälle und fördern die langfristige Überwachungsnachfrage, während die politische Klarheit in den Vereinigten Staaten und Europa die Preisgestaltung stabilisiert. Der asiatisch-pazifische Raum verzeichnet das stärkste Wachstum, da China und Indien die pädiatrische Onkologiekapazität ausbauen und Aufklärungskampagnen schnellere Überweisungen auslösen.
Wichtigste Erkenntnisse des Berichts
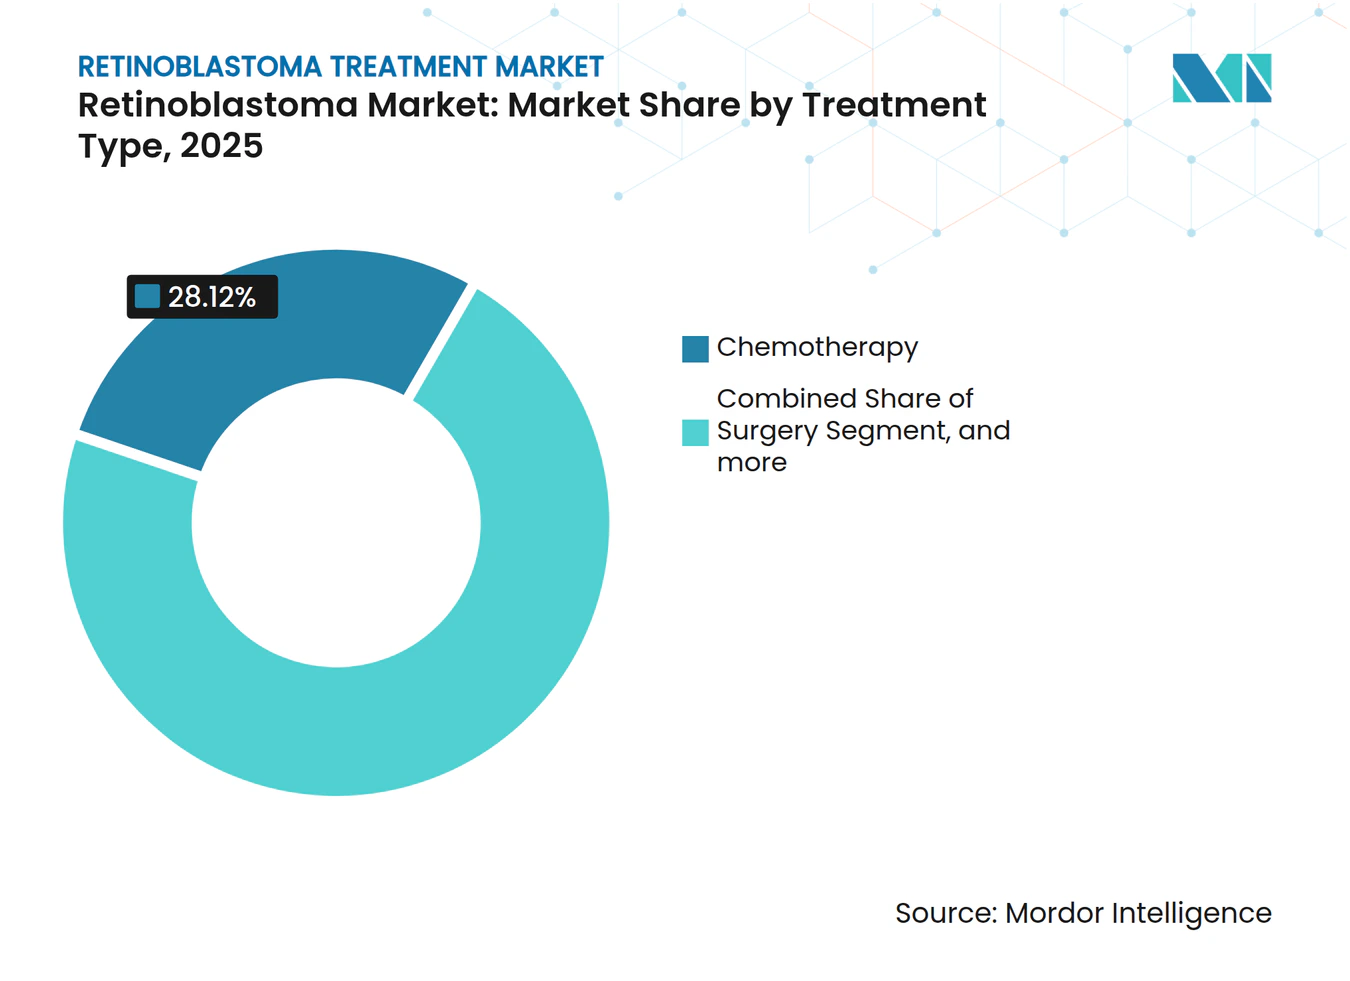
- Nach Behandlungsart führte die Chemotherapie mit einem Anteil von 28,12 % am Markt für die Behandlung von Retinoblastom im Jahr 2025; zielgerichtete und genbasierte Therapien werden voraussichtlich bis 2031 mit einer CAGR von 8,18 % wachsen.
- Nach Art des Retinoblastoms hielt die nicht-hereditäre Erkrankung im Jahr 2025 einen Anteil von 59,35 % an der Marktgröße für die Behandlung von Retinoblastom; hereditäre Fälle verzeichnen bis 2031 die schnellste CAGR von 6,86 %.
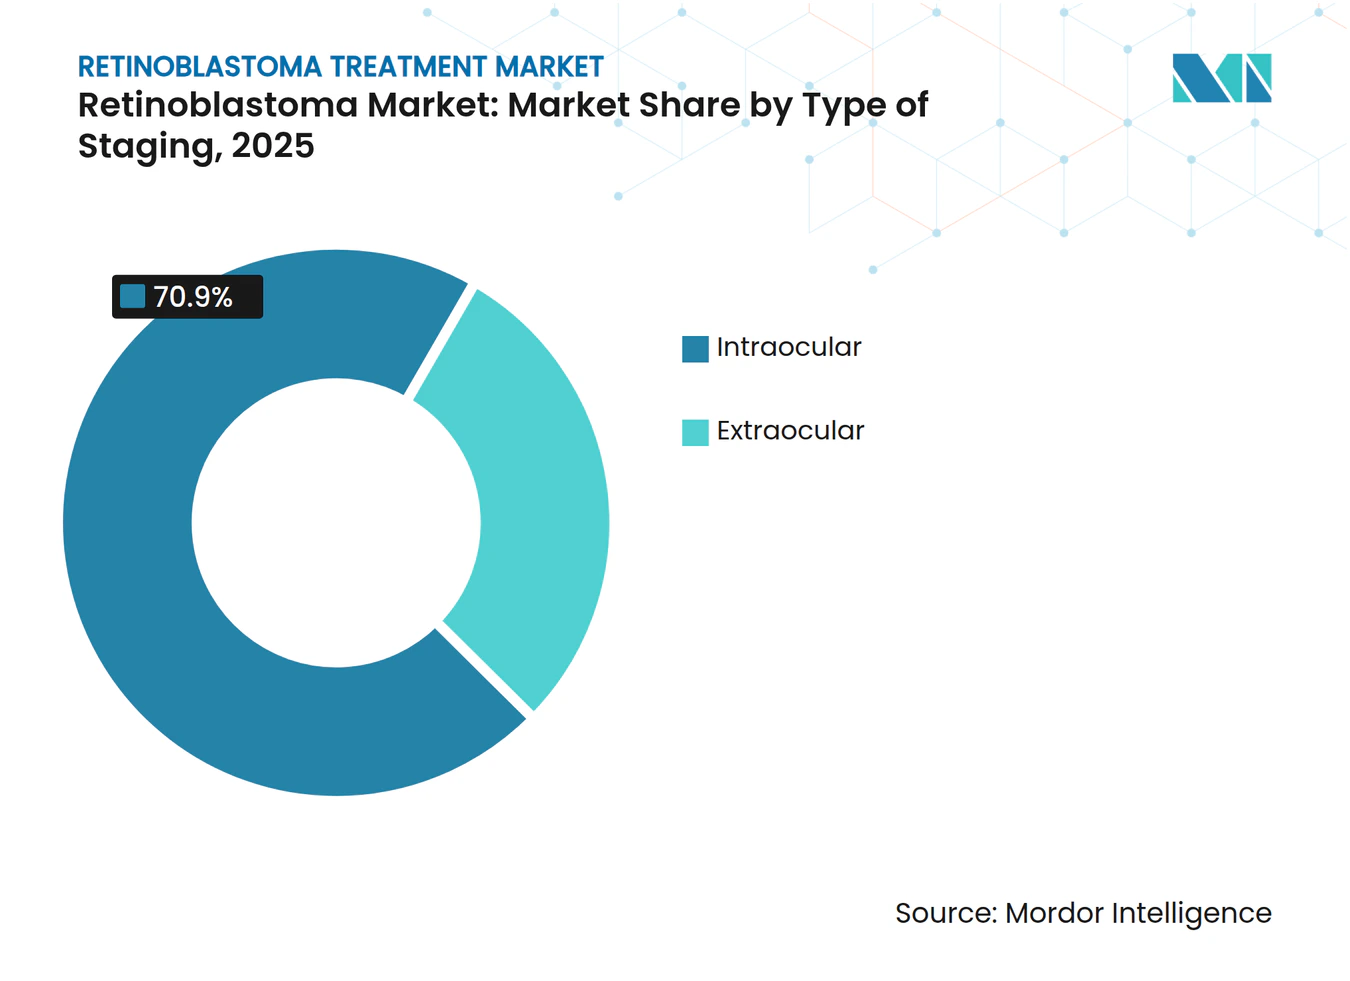
- Nach Art des Stadiums entfielen auf die intraokulare Erkrankung im Jahr 2025 70,90 % der Marktgröße für die Behandlung von Retinoblastom, und sie entwickelt sich bis 2031 mit einer CAGR von 7,68 %.
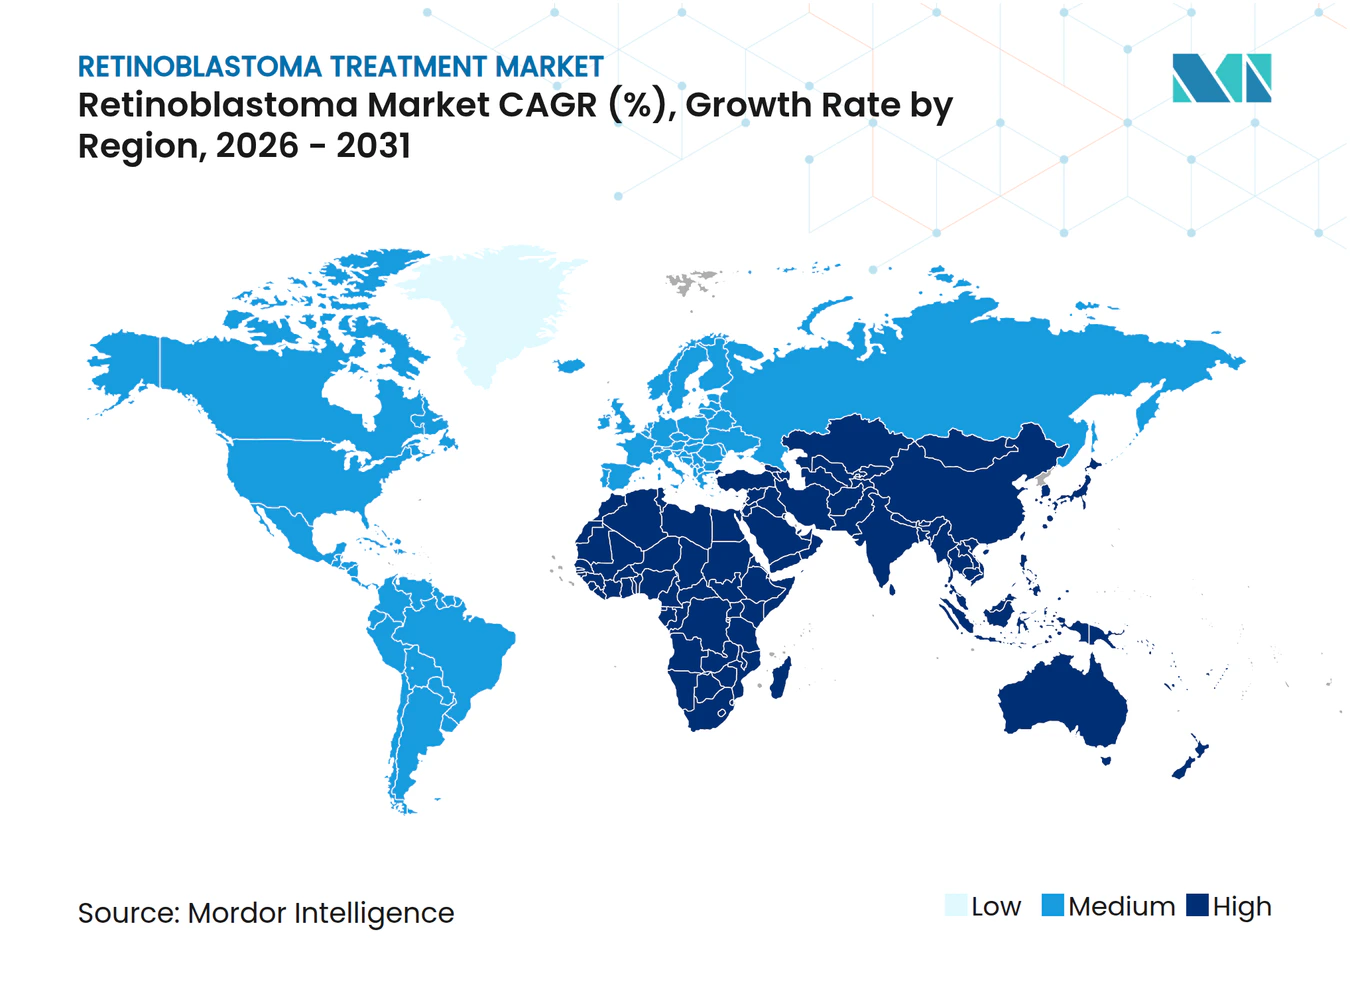
- Nach Geografie beherrschte Nordamerika im Jahr 2025 37,15 % des Marktanteils bei der Behandlung von Retinoblastom, während der asiatisch-pazifische Raum bis 2031 mit der höchsten CAGR von 9,10 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Inzidenz und frühere genetische Diagnose | +1.2% | Global; am stärksten im asiatisch-pazifischen Raum und in MEA | Mittelfristig (2–4 Jahre) |
| Zunehmender Erfolg der Chemochirurgie der Augenarterie | +0.8% | Nordamerika und EU; Ausweitung in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende öffentlich-private Aufklärungskampagnen | +0.6% | Asiatisch-pazifischer Raum als Kern; Ausstrahlungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Erstattung für seltene Krankheiten und Anreize für Arzneimittel gegen seltene Leiden | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Smartphone-Fundus-Screening in Ländern mit niedrigem und mittlerem Einkommen | +0.4% | Asiatisch-pazifischer Raum, MEA, Südamerika | Langfristig (≥ 4 Jahre) |
| Globale philanthropische Quersubventionierungsprogramme für Arzneimittel | +0.3% | MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz und frühere genetische Diagnose
Verbesserte genetische Screening-Protokolle treiben die Marktexpansion voran, da Gesundheitssysteme Retinoblastom-Fälle früher im Krankheitsverlauf identifizieren. Das RB1-Neugeborenenscreening verkürzte das mediane Diagnosealter in entwickelten Systemen von 30,5 Monaten auf unter 12 Monate, steigerte die Augenerhaltungsrate auf über 80 % und vergrößerte den Pool hereditärer Patienten.[1] Bilaterale Präsentationen machen nun 46,7 % der Überweisungen in Spezialzentren aus und erweitern den Markt für die Behandlung von Retinoblastom für langfristige Bildgebungs- und Beratungsleistungen. Diese diagnostische Beschleunigung schlägt sich direkt in verbesserten Behandlungsergebnissen nieder, wobei die Augenerhaltungsraten 80 % übersteigen, wenn die Intervention vor der extraokularen Ausbreitung erfolgt.
Zunehmender Erfolg der Chemochirurgie der Augenarterie
Bei 658 Eingriffen erzielte die intraarterielle Chemotherapie eine Katheter-Erfolgsquote von 97 % und eine Augenerhaltungsrate von 78,6 % bei Komplikationen unter 1,1 %.[2] Alternative Karotiszugänge erweitern die Eignung, wenn der Zugang zur Augenarterie schwierig ist, und globale Schulungsprogramme beschleunigen die Einführung und verleihen dem Markt für die Behandlung von Retinoblastom für Kathetersysteme mehr Tiefe. Alternative Verabreichungswege über die äußere Halsschlagader bieten eine gleichwertige Wirksamkeit, wenn der primäre Zugang zur Augenarterie schwierig ist, und gewährleisten die Zugänglichkeit der Behandlung bei unterschiedlichen anatomischen Gegebenheiten. Der Erfolg der Technik hat weltweit spezialisierte Schulungsprogramme katalysiert, wobei die Katheterisierungserfolgsraten in den letzten Jahren von 80 % auf 89,2 % gestiegen sind.
Wachsende öffentlich-private Aufklärungskampagnen
Dreiundzwanzig Länder im asiatisch-pazifischen Raum und im Nahen Osten betreiben nun kommunale Screening-Netzwerke, die Diagnoseverzögerungen verkürzen und mehr intraokulare Fälle in die Behandlung leiten. Dennoch erreichten nur 39 % der aus Afghanistan nach Pakistan überwiesenen Kinder die Versorgung, was trotz wachsender Programmgröße auf logistische Hindernisse hinweist. Aufklärungsinitiativen für Eltern und Kinderärzte haben die frühzeitige Symptomerkennung verbessert, obwohl kulturelle Barrieren und Kapazitätsengpässe im Gesundheitssystem die Programmwirksamkeit in bestimmten Regionen weiterhin einschränken.
Erstattung für seltene Krankheiten und Anreize für Arzneimittel gegen seltene Leiden
Seit 2013 haben Regulierungsbehörden 569 Bezeichnungen für seltene pädiatrische Krankheiten vergeben, davon 18 % onkologisch, was Pipelines durch Prioritätsprüfungsgutscheine stimuliert.[3] Die CED-Zelltherapie von Aurion erhielt 2024 den Durchbruchstherapie- und RMAT-Status, was kürzere FDA-Wege exemplifiziert. Europas langsamere Preisverhandlungen fördern ergebnisbasierte Verträge, da Unternehmen einen stabilen Marktzugang für die Behandlung von Retinoblastom anstreben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Kosten der multimodalen Therapie | -1.1% | Global; am akutesten in Ländern mit niedrigem und mittlerem Einkommen | Mittelfristig (2–4 Jahre) |
| Risiko von Sehverlust nach der Behandlung schreckt Pflegepersonen ab | -0.7% | Weltweit; kulturell variabel | Langfristig (≥ 4 Jahre) |
| Mangel an pädiatrischen Augenonkologen | -0.9% | Global; Lücken in ländlichen und Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Lücken in der Kühlkette für intraarterielle Chemotherapiegeräte | -0.5% | Asiatisch-pazifischer Raum, MEA, Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der multimodalen Therapie
Die Kosten kombinierter Protokolle übersteigen USD 100.000 pro Patient und liegen in vielen Ländern mit niedrigem und mittlerem Einkommen außerhalb der öffentlichen Kostendeckung. Indonesien verfügt trotz starker klinischer Daten noch immer über keine nationale Erstattung für die intraarterielle Therapie. Die Finanzierung der Gentherapie stellt eine zusätzliche Komplexität dar, da hohe Vorabkosten innovative Zahlungsmodelle einschließlich Risikoverteilungsvereinbarungen und ergebnisbasierter Verträge erfordern, um den Patientenzugang zu gewährleisten und gleichzeitig die Nachhaltigkeit des Gesundheitssystems zu erhalten. Die wirtschaftliche Belastung geht über die direkten Behandlungskosten hinaus und umfasst spezialisierte Einrichtungsanforderungen, geschultes Personal und langfristige Nachsorge, was für Gesundheitssysteme mit begrenzter pädiatrischer Onkologieinfrastruktur besonders herausfordernd ist.
Risiko von Sehverlust nach der Behandlung schreckt Pflegepersonen ab
Die Carboplatin-Überwachung zeigt, dass 49 % der Zyklen eine Dosisanpassung erfordern, um innerhalb der Expositionsziele zu bleiben, was Toxizitätsbedenken hervorhebt, die elterliche Entscheidungen beeinflussen. Kulturelle Faktoren beeinflussen die Behandlungsakzeptanz, insbesondere in Regionen, in denen Sehbehinderungen ein erhebliches soziales Stigma oder wirtschaftliche Auswirkungen auf Familieneinheiten mit sich bringen. Die Entwicklung neuroprotektiver Therapien und verbesserter chirurgischer Techniken zielt darauf ab, diese Bedenken zu adressieren, obwohl langfristige Sehergebnisse variabel bleiben und zu Beginn der Behandlung schwer vorherzusagen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Zielgerichtete Therapien treiben Innovationen voranDie Chemotherapie behält ihre Vorrangstellung und hält im Jahr 2025 28,12 % der Gesamtausgaben im Markt für die Behandlung von Retinoblastom, dank etablierter Protokolle und der Vertrautheit der Versicherer. Zielgerichtete und genbasierte Optionen wachsen mit einer CAGR von 8,18 %, angetrieben durch p53-MDMX- und HDAC-Inhibitoren, die bei subkonjunktivaler Gabe höhere intraokulare Konzentrationen erzielen. Die Marktgröße für die Behandlung von Retinoblastom für zielgerichtete Modalitäten wird voraussichtlich stetig steigen, da sich die Sicherheitsprofile verbessern und eine Therapie bei Säuglingen ermöglichen. Strahlungssegmente schrumpfen, da das Risiko von Sekundärmalignomen die Anwendung abschreckt, insbesondere bei hereditären Patienten.
Die intraarterielle Chemotherapie dominiert die Innovationsnarrative. Die Augenerhaltung erreicht bei komplexen Augen 78,6 %, und die Gesamtüberlebensrate bleibt in spezialisierten Zentren bei 100 %, was ihre Rolle als Erstlinientherapie festigt. Die Nachfrage nach Mikrokathetern und gekühlten Melphalan-Injektabilia vergrößert den globalen Marktfußabdruck für die Behandlung von Retinoblastom trotz anhaltender Lücken in der Kühlkette in Schwellenländern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art des Retinoblastoms:
Hereditäre Fälle gewinnen an DynamikDie nicht-hereditäre Erkrankung behielt im Jahr 2025 mit 59,35 % der Gesamtausgaben den größten Anteil, da sie sich in der Regel als einseitige Tumoren mit geringerem langfristigen Überwachungsbedarf präsentiert. Hereditäre Fälle wachsen jedoch mit einer CAGR von 6,86 %, da universelle RB1-Tests präsymptomatische Säuglinge identifizieren und Märkte für MRT-Nachsorge und genetische Beratung erschließen. Bilaterale Tumoren treten bei nahezu 90 % der hereditären Patienten auf und erfordern komplexe multimodale Pläne und eine lebenslange Überwachung auf Pineoblastom.
Genetische Aufklärungsprogramme verbessern die Familienplanung und fördern die Einführung von Frühinterventionsprotokollen, was das hereditäre Segment als dynamischen Beitrag zur gesamten Marktexpansion für die Behandlung von Retinoblastom bis 2031 verankert.
Nach Art des Stadiums:
Intraokulare Dominanz spiegelt Früherkennung widerIntraokulare Fälle kontrollieren 70,90 % des diagnostizierten Volumens und wachsen mit einer CAGR von 7,68 %, da KI-gestütztes Fundus-Screening und Aufklärung in der Primärversorgung die Überweisungswege verkürzen. Die Augenerhaltung bei Tumoren der Gruppe C und D übersteigt 80 %, wenn die intraarterielle Therapie frühzeitig beginnt, was die Enukleationsraten senkt und die Nachfrage nach konservativer Behandlung stärkt.
Die extraokuläre Erkrankung stellt nach wie vor eine kostenintensive Minderheit dar, die eine hochdosierte Chemotherapie, Bestrahlung und gelegentlich eine Exenteration erfordert, was die Gesundheitsbudgets finanziell belastet. Laufende Aufklärungskampagnen zielen darauf ab, die Stadienverteilung weiter in Richtung intraokularer Erkrankung zu verschieben, eine Veränderung, die den zukünftigen Markt für die Behandlung von Retinoblastom für fokale und katheterbasierte Modalitäten vergrößert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Retinoblastom-Behandlung in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 37,15 % am Retinoblastom-Markt, gestützt durch eine breite Versicherungsabdeckung für Orphan Drugs und spezialisierte okuläre Onkologieeinheiten. Die Augenerhaltungsrate übersteigt 85 %, jedoch versorgen lediglich 1.646 pädiatrische Augenspezialisten eine Bevölkerung von 76 Millionen Kindern, was in ländlichen Gebieten Versorgungslücken hinterlässt, die Tele-Onkologie-Projekte zu schließen versuchen.
Markt für Retinoblastom-Behandlung in Europa und im asiatisch-pazifischen Raum
Europa weist vergleichbare Überlebensraten auf, jedoch erstrecken sich Erstattungsprüfungen häufig über vier Jahre, was die Verbreitung zielgerichteter Wirkstoffe verlangsamt. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 9,10 %; China und Indien beherbergen zusammen mittlerweile mehr als 50 spezialisierte Zentren, obwohl Katheterlabore und Kühlketteninfrastruktur außerhalb der Städte der ersten Kategorie hinterherhinken. Indiens jährlich rund 1.500 Neuerkrankungen verdeutlichen das Mengenpotenzial, doch die Überlebensraten schwanken je nach sozioökonomischem Status zwischen 75,7 % und 92 %. Staatliche Fördermittel subventionieren KI-gestützte Screening-Pilotprojekte, die darauf ausgelegt sind, die mediane Diagnoseverzögerung bis 2030 von 7,4 Monaten auf unter 4 Monate zu reduzieren.
Markt für Retinoblastom-Behandlung im Nahen Osten und Afrika sowie in Lateinamerika
Der Nahe Osten, Afrika und Lateinamerika verzeichnen stetige Fortschritte, weisen jedoch weiterhin eine höhere extraokuläre Inzidenz auf. Philanthropische Überweisungen an regionale Zentren in Jordanien, Pakistan und Südafrika behandeln jährlich mehrere hundert Kinder, doch Visa- und Kostenhürden begrenzen den Umfang. Tragbare Angiographiegeräte und ergebnisgebundene Medikamentenspendenprogramme gewinnen an Bedeutung, da Unternehmen bestrebt sind, die Marktpräsenz für Retinoblastom-Behandlung in unterversorgten Regionen auszuweiten.
Wettbewerbslandschaft
Marktkonzentration
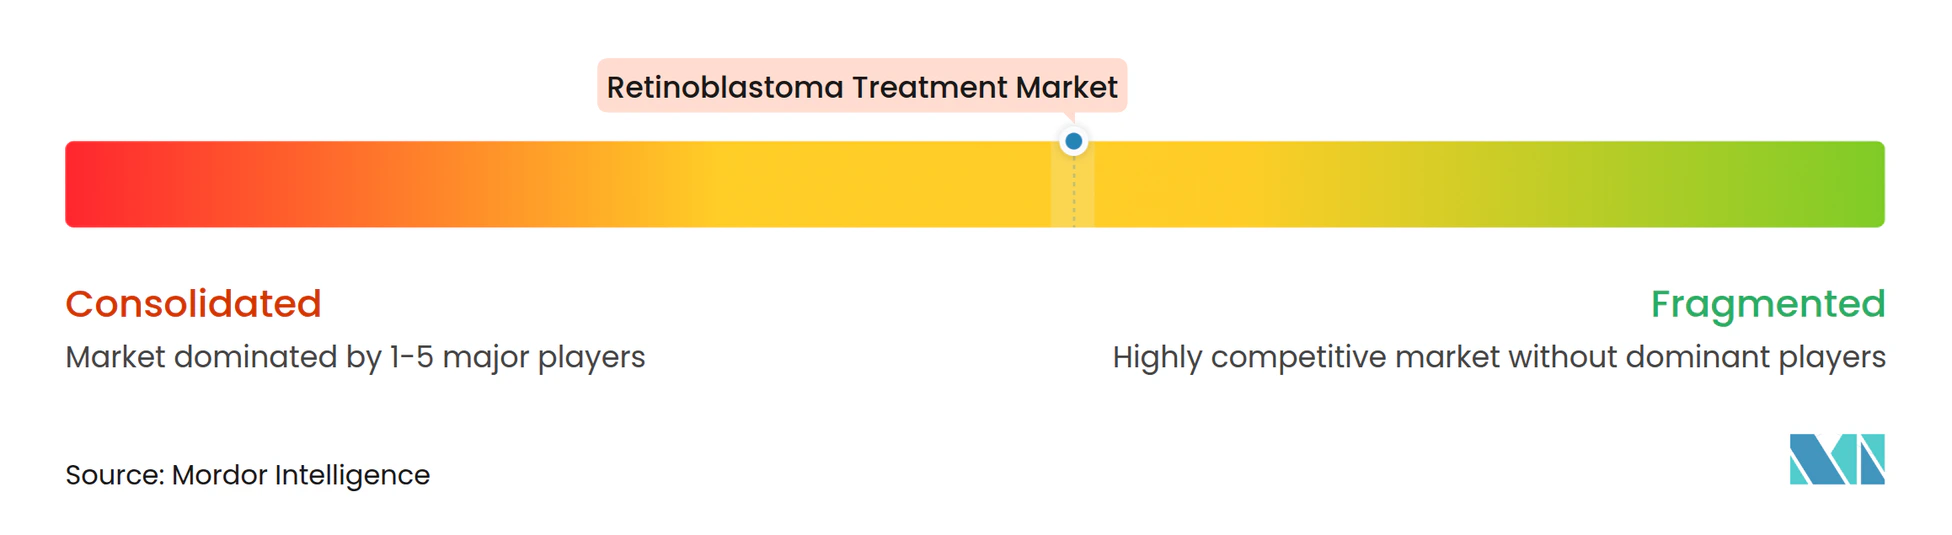
Der Markt für die Behandlung von Retinoblastom ist aufgrund der Präsenz von global und regional tätigen Unternehmen mäßig wettbewerbsintensiv. Der Markt für die Behandlung von Retinoblastom weist eine moderate Konzentration auf: Globale Pharmaunternehmen vertreiben systemische Chemotherapien, während Nischen-Biotechnologieunternehmen Gentherapien, Präzisionsinhibitoren und Arzneimittel-Gerät-Kombinationen verfolgen. Drei bemerkenswerte Wettbewerbsthemen stechen hervor.
Erstens ist die Integration von Gerät und Arzneimittel entscheidend. Unternehmen, die Mikrokatheter, temperaturgesteuerte Infusionspumpen und gekühltes Melphalan liefern, behalten Verhandlungsmacht, da Zentren die Gerätebeschaffung oft mit dem Arzneimittelkauf bündeln. Diese Lieferanten erweitern Serviceverträge, die Vor-Ort-Schulungen umfassen, und steigern so die Kundenbindung im Markt für die Behandlung von Retinoblastom.
Zweitens differenziert Datenanalyse neue Marktteilnehmer. KI-gestützte Diagnoseplattformen kooperieren nun mit Krankenhäusern, um Fundusbilder aus der Primärversorgung zu triagieren, und generieren Überweisungsleads, die Behandlungszentren versorgen. Unternehmen, die solche Plattformen bereitstellen, sichern sich longitudinale Datensätze, die für Einreichungen von Erkenntnissen aus der realen Welt wertvoll sind und Erstattungsargumente stärken.
Drittens bleibt die Konsolidierung aktiv. Cencora zahlte im November 2024 USD 4,6 Milliarden für Retina Consultants of America und fügte damit fast 300 Netzhautspezialisten in 23 Bundesstaaten hinzu, was die integrierten Versorgungskapazitäten stärkt. Merck folgte mit der Übernahme von EyeBio für bis zu USD 3 Milliarden und unterstrich damit die strategische Bedeutung von Netzhaut-Pipelines. Diese Schritte verschärfen den Wettbewerb um Fachkräfte und klinische Studienstandorte und prägen künftige Markteintrittsbarrieren für die Behandlung von Retinoblastom.
Marktführer in der Branche für die Behandlung von Retinoblastom
-
Baxter International, Inc.
-
Pfizer, Inc.
-
Johnson & Johnson
-
Novartis AG
-
GlaxoSmithKline plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Retinoblastom-Behandlung Unternehmen in diesem Bericht
- Baxter
- Bristol-Myers Squibb
- Zydus Group
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Novartis
- Pfizer
- Teva Pharmaceutical Industries
- Innovation Pharmaceuticals
- Icon Bioscience Inc.
- Phio Pharmaceuticals
- Roche
- Aura Biosciences Inc.
- Regeneron Pharmaceuticals
- Santen Pharmaceuticals
- Bayer
- Castle Biosciences Inc.
- Qilu Pharmaceutical Co., Ltd.
- Aadi Bioscience Inc.
Lesen Sie die Analyse der Retinoblastom-Behandlung-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Retinoblastom-Behandlung
- November 2024: Cencora gab die Übernahme von Retina Consultants of America für USD 4,6 Milliarden bekannt und erweiterte damit sein Netzwerk für Spezialdienstleistungen um fast 300 Netzhautspezialisten in 23 Bundesstaaten. Die Transaktion stärkt Cencoras Position in der Netzhautversorgung und verbessert seine klinischen Forschungskapazitäten mit 40 Studienstandorten und 400 Forschungsmitarbeitern.
- Juli 2024: Die Europäische Kommission genehmigte Roches Vabysmo (Faricimab) zur Behandlung von Sehbeeinträchtigungen aufgrund eines retinalen Venenverschlusses und markierte damit die erste Zulassung eines bispezifischen Antikörpers für Augenerkrankungen in Europa. Die Zulassung erweitert die Behandlungsoptionen für Netzhauterkrankungen und demonstriert verlängerte Dosierungsintervallmöglichkeiten.
- Juni 2024: Die FDA gewährte Aurions CED-Zelltherapie zur Behandlung von Retinoblastom den Durchbruchstherapie-Status und den RMAT-Status und beschleunigte damit die Entwicklungs- und Überprüfungsprozesse für diesen regenerativen Medizinansatz. Die Bezeichnung erkennt einen erheblichen ungedeckten medizinischen Bedarf und therapeutisches Potenzial an.
- Mai 2024: Merck schloss die Übernahme von EyeBio für bis zu USD 3 Milliarden ab und erhielt damit Zugang zum Arzneimittelkandidaten Restoret für Netzhauterkrankungen einschließlich diabetischem Makulaödem. Der Deal umfasst eine Vorauszahlung von USD 1,3 Milliarden und Meilensteinzahlungen von USD 1,7 Milliarden.
Markt für Retinoblastom-Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckung
Unsere Studie definiert den Markt für die Behandlung von Retinoblastom als den jährlichen Wert von Arzneimitteln, Einwegverbrauchsmaterialien und Krankenhaus- oder ambulanten Kosten, die mit der Erst- und Salvage-Therapie verbunden sind, einschließlich systemischer, intraarterieller oder intravitrealer Chemotherapie, externer Strahlentherapie oder Plaque-Brachytherapie, Laserphotokoagulation, Kryotherapie, Enukleation und zugelassener Gen- oder Stammzelloptionen, die bei Kindern (≤5 Jahre) mit bestätigtem intra- oder extraokulärem Retinoblastom angewendet werden.
Ausschluss aus dem Umfang: Einnahmen aus routinemäßiger Augenbildgebung und langfristigen genetischen Beratungsnachsorgen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Behandlungsart
- Chirurgie
- Strahlentherapie
- Externe Strahlentherapie
- Brachytherapie
- Lasertherapie
- Kryotherapie
- Chemotherapie
- Systemische intravenöse Therapie
- Intraarterielle Therapie
- Zielgerichtete und genbasierte Therapie
- Knochenmark-/Stammzelltransplantation
- Nach Art des Retinoblastoms
- Nicht-hereditäres Retinoblastom
- Hereditäres Retinoblastom
- Nach Art des Stadiums
- Intraokular
- Extraokular
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Desk-Research
Wir haben zunächst das Patientenuniversum durch erstrangige öffentliche Quellen wie das Register für seltene Krebserkrankungen der Weltgesundheitsorganisation, die US-amerikanische SEER-Datenbank, Eurocare-Überlebensstudien und Orphanet-Inzidenzblätter kartiert, die Prävalenzgradienten nach Geburtskohorten aufzeigen. Kosteneingaben wurden anhand offener Krankenhaustariflisten, wissenschaftlicher Arbeiten in Ophthalmology und Pediatric Blood & Cancer sowie gesetzlicher Erstattungspläne, die von CMS und dem deutschen G-DRG veröffentlicht wurden, benchmarkt. Finanzielle Momentaufnahmen von Unternehmen aus D&B Hoovers und Nachrichtenscans auf Dow Jones Factiva halfen dabei, Pipeline-Einführungen und Preisanpassungen zu identifizieren. Zusätzlicher Kontext stammte aus globalen Zollcodes für Carboplatin- und Topotecan-Lieferungen sowie aus Weißbüchern pädiatrischer Onkologieverbände. Diese Liste ist illustrativ und nicht erschöpfend; viele andere öffentliche Aufzeichnungen flossen in die Datenerhebung und Querprüfungen ein.
Primärforschung
Mordor-Analysten befragten pädiatrische Augenonkologen, Krankenhausapotheker und Erstattungsmanager in Nordamerika, Europa, Indien und Brasilien, um Verschiebungen im Behandlungsmix, typische Arzneimittelbehandlungskosten und die Einführung der Chemochirurgie der Augenarterie zu validieren. Umfragen mit Interessenvertretungsgruppen für seltene Krankheiten lieferten Einblicke in Screening-Reichweite und ungedeckte Bedarfslücken und füllten Lücken, die sekundäre Daten hinterließen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell von der Prävalenz zur behandelten Kohorte wandelt Lebendgeburtenzahlen in Kandidatenpools um, indem regionsspezifische Inzidenzraten (≈1:17.000 Geburten) und Diagnoseraten verwendet werden, die dann für Mortalitäts- und Behandlungseignungsfilter angepasst werden. Die Ergebnisse werden durch selektive Bottom-up-Zusammenfassungen von Stichproben-Arzneimittel-ASP × Kursvolumina und Einrichtungstarifen zur Feinabstimmung der Gesamtwerte bestätigt. Zu den Schlüsselvariablen gehören die Abdeckung des Neugeborenenscreenings, die durchschnittlichen Zyklen pro Patient, der Anteil der Augenarterieninfusion, Währungsschwankungen und Erstattungsobergrenzen für Arzneimittel gegen seltene Leiden. Prognosen stützen sich auf multivariate Regression, die Ausgaben mit Geburtstrends, makroökonomischem BIP pro Kopf und erwarteten Zulassungszeitplänen für zielgerichtete oder Gentherapien verknüpft, wie in Expertengesprächen bestätigt. Datenlücken in Schwellenländern werden durch Proxy-Verhältnisse aus demografisch vergleichbaren Nachbarländern vor Sensitivitätstests überbrückt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand von Varianzprüfungen gegen historische SEER-Überlebensgewinne, Arzneimittelliefermengen und veröffentlichte Umsätze von Arzneimitteln gegen seltene Leiden geprüft. Leitende Analysten überprüfen Anomalien und nehmen erneut Kontakt zu Quellen auf, wenn Abweichungen voreingestellte Bänder überschreiten. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wichtige Zulassungen oder Sicherheitsrücknahmen ausgelöst werden; eine abschließende Inhaltsprüfung erfolgt kurz vor der Kundenlieferung.
Warum Mordors Ausgangsbasis für die Behandlung von Retinoblastom das Vertrauen von Klinikern genießt
Veröffentlichte Schätzungen weichen oft voneinander ab, weil Unternehmen unterschiedliche Umsatzkategorien, Patientenaltersgrenzen und Aktualisierungsrhythmen wählen.
Zu den wichtigsten Ursachen für Lücken gehören: Einige Studien bündeln lebenslange Bildgebung oder breitere Augenkrebs, andere verwenden konservative ASP-Progressionen, und einige wenden pauschale Wachstumsraten für pädiatrische Onkologie an, ohne retinoblastomspezifische Inzidenzprüfungen. Mordor legt den Umfang fest auf aktive Behandlungsausgaben, wendet reale Tarifdaten an und aktualisiert alle 12 Monate, wodurch Entscheidungsträgern ein stabiler und aktueller Anker geboten wird.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache für Lücken |
|---|---|---|
| USD 1,93 Mrd. (2025) | ||
| USD 1,60 Mrd. (2024) | Globales Beratungsunternehmen A | Zählt nur Krankenhausverfahrensgebühren; schließt aufkommende Gentherapien aus |
| USD 2,95 Mrd. (2024) | Branchenjournal B | Bündelt Nachsorgebildgebung und andere Augenkrebsarten, was die Basis aufbläht |
| USD 2,42 Mrd. (2022) | Forschungshaus C | Verwendet ältere Kostenkurven und keine Währungsnormalisierung |
Zusammenfassend lässt sich sagen, dass andere Verlage zwar nützliche Standpunkte bieten, Mordors disziplinierte Umfangsauswahl, Variablenverfolgung und jährliche Aktualisierung jedoch eine transparente, reproduzierbare Ausgangsbasis bieten, der Regulierungsbehörden, Kliniker und Investoren vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für die Behandlung von Retinoblastom?
Der Markt für die Behandlung von Retinoblastom wird im Jahr 2026 auf USD 2,02 Milliarden geschätzt und soll bis 2031 USD 2,5 Milliarden erreichen.
Welches Behandlungssegment wächst am schnellsten?
Zielgerichtete und genbasierte Therapien expandieren bis 2031 mit einer CAGR von 8,18 %, da Präzisionsinhibitoren und Gentherapien in die klinische Praxis einziehen.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 9,10 % aufgrund des Ausbaus der pädiatrischen Onkologiekapazität, staatlich finanzierter Aufklärungskampagnen und einer breiteren Einführung der intraarteriellen Chemotherapie.
Wie erfolgreich ist die intraarterielle Chemotherapie?
Bei 658 dokumentierten Eingriffen erzielte die intraarterielle Therapie eine Katheter-Erfolgsquote von 97 % und rettete 78,6 % der Augen, die zuvor zur Entfernung vorgesehen waren, bei Komplikationen unter 1,1 %.
Was sind die Haupthindernisse für die Behandlung in einkommensschwachen Ländern?
Hohe Kosten der multimodalen Therapie, Mangel an pädiatrischen Augenonkologen und Lücken in der Kühlkette für Chemotherapiegeräte schränken den Zugang ein.
Wie beeinflussen Anreize für Arzneimittel gegen seltene Leiden den Markt?
Prioritätsprüfungsgutscheine und Bezeichnungen für seltene Krankheiten beschleunigen Entwicklungszeitpläne und fördern Investitionen, was die Pipeline präziser Behandlungen für Retinoblastom vergrößert.