
Marktgröße und Marktanteil für Hubkolbenverdichter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.88 Milliarden US-Dollar |
| Marktgröße (2031) | 5.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.84 % |
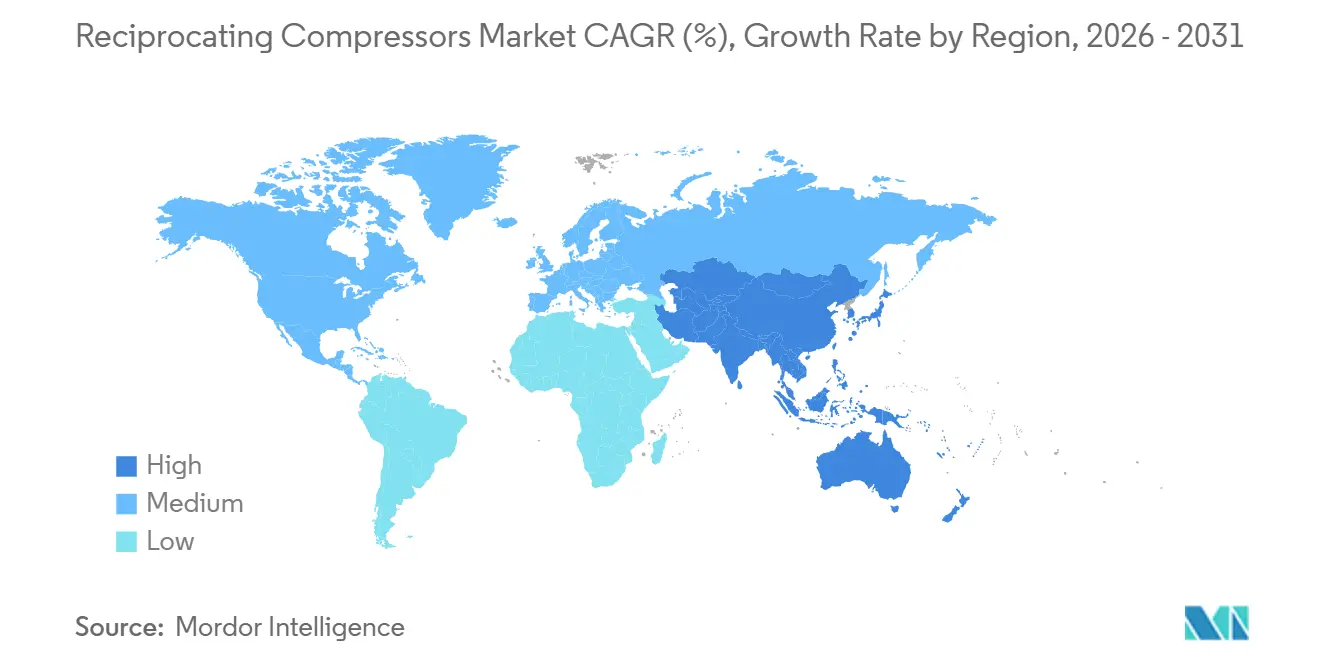
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten |
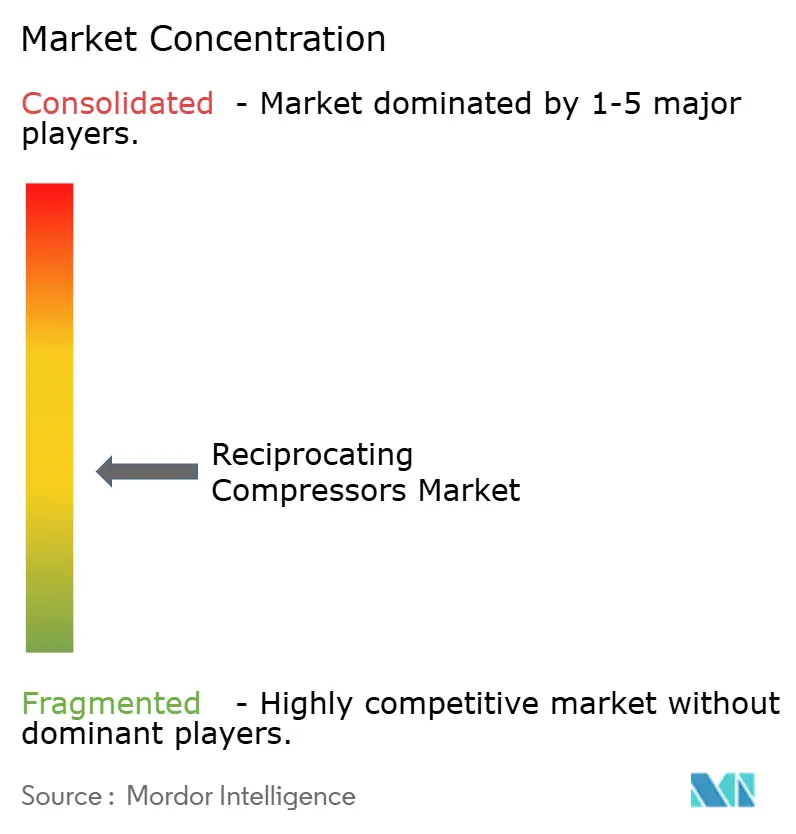
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hubkolbenverdichter von Mordor Intelligence
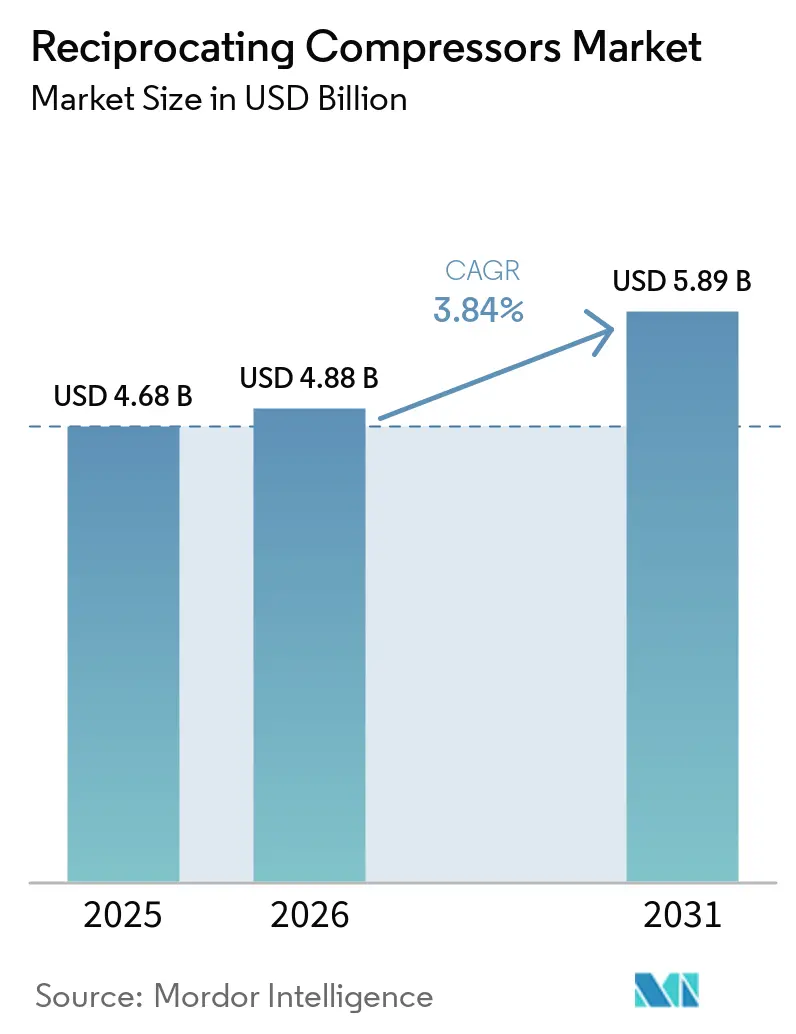
Die Marktgröße für Hubkolbenverdichter wird voraussichtlich von 4,68 Milliarden USD im Jahr 2025 und 4,88 Milliarden USD im Jahr 2026 auf 5,89 Milliarden USD bis 2031 anwachsen, was einem CAGR von 3,84 % zwischen 2026 und 2031 entspricht. Hinter den stabilen Gesamtzahlen wenden sich Betreiber von herkömmlichen Gasmotor-Paketen hin zu hybriden Elektromotor-Konfigurationen, die Stickoxidemissionen vor Ort vollständig eliminieren. Enge Lieferfristen – Kodiak Gas Services meldet Lieferzeiten von deutlich über 100 Wochen – verlagern neue Aufträge zu Lieferanten, die modulare Skid-Lagerbestände und Predictive-Maintenance-Plattformen vorhalten. Asien-Pazifik führt beim Umsatz, gestützt durch indische LNG-Terminals und chinesische petrochemische Debottlenecking-Projekte, während der Nahe Osten durch Blau-Wasserstoff- und Ammoniak-Exportprojekte, die ölfreie API-618-Maschinen vorschreiben, an Fahrt gewinnt. Horizontal gegenläufig ausgewogene Rahmen bleiben in der Gasgewinnung dominant, während Membrandesigns am schnellsten wachsen, begünstigt durch die Wasserstoffbetankung und den pharmazeutischen Bedarf an ölfreier Verdichtung.
Wichtigste Erkenntnisse des Berichts
- Nach Verdichterdesign führten horizontal gegenläufig ausgewogene Einheiten mit einem Anteil von 44,19 % am Umsatz 2025, während Membranverdichter bis 2031 mit einem CAGR von 4,58 % wachsen sollen.
- Nach Schmierung entfielen auf ölgeschmierte Maschinen im Jahr 2025 ein Anteil von 63,63 %, während ölfreie Varianten zwischen 2026 und 2031 mit einem CAGR von 4,23 % zulegen.
- Nach Stufenanzahl hielten einstufige Modelle im Jahr 2025 einen Anteil von 48,48 %; mehrstufige Einheiten sollen bis 2031 mit einem CAGR von 4,74 % wachsen.
- Nach Endverbraucherbranche entfielen auf Öl und Gas im Jahr 2025 41,52 % der Nachfrage, während Wasserstoffbetankungsstationen bis 2031 mit einem CAGR von 4,38 % wachsen sollen.
- Nach Geografie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 42,59 %, während der Nahe Osten bis 2031 einen CAGR von 4,44 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerter Ausbau von LNG-Verflüssigungszügen (nach Investitionsentscheidungen ab 2025) | +0.9% | Naher Osten, Asien-Pazifik, Golfküste Nordamerikas | Mittelfristig (2–4 Jahre) |
| Ausbau der Wasserstoffbetankungsinfrastruktur | +0.7% | Europa, Nordamerika, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Zunahme der Nachfraktionierungszyklen bei Schiefergas (Nordamerika) | +0.5% | Nordamerika (Permian-, Haynesville- und Eagle-Ford-Becken) | Kurzfristig (≤ 2 Jahre) |
| Verpflichtende Energieeffizienz-Nachrüstungen in Brownfield-Raffinerien | +0.4% | Global, mit Schwerpunkt in Europa, Nordamerika und küstennahen Raffinerien in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| KI-gestützte Predictive Maintenance mit 3–5 Prozentpunkten Verfügbarkeitssteigerung | +0.6% | Global, frühe Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| OEM-Umstieg auf modulare Skid-montierte Pakete für Offshore-FPSOs | +0.5% | Südamerika (Brasilien, Guyana), Westafrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerter Ausbau von LNG-Verflüssigungszügen
Großrahmige Hubkolbenpakete gewinnen wieder an Bedeutung für die Reliquefizierung von Boil-off-Gas und Kältemitteldienste, da Investitionsentscheidungen nach 2025 neue LNG-Züge vorantreiben. Die Vergabe des Jafurah-Phase-3-Auftrags von Saudi Aramco im Februar 2025 für sechs Gasverdichtungszüge unterstreicht das Bekenntnis zu ölfreien Hochdruckmaschinen im Nahen Osten.[1]Baker Hughes, "Baker Hughes to Supply Gas Compression Trains for Jafurah Project," BakerHughes.com Burckhardt Compression folgte kurz darauf mit Laby-4K165-3-Aufträgen für das TA'ZIZ-Terminal in Abu Dhabi, was die ölfreie Nachfrage im Kryogenikbetrieb unterstreicht. North Field East in Katar und Golfküstenerweiterungen in den Vereinigten Staaten ergeben eine mehrjährige Auftragspipeline mit mehr als 1.000 PS pro Einheit. Betreiber schreiben zunehmend Elektromotor-Antriebe vor, um Treibhausgasziele zu erfüllen und den Methanschlupf zu reduzieren, der bei Gasmotor-Primärantrieben inhärent ist. Da die Lieferketten unter Druck geraten, sichern sich Anbieter, die kritische Kurbelwellen und Hochdruckventile bevorraten, Preissetzungsmacht.
Ausbau der Wasserstoffbetankungsinfrastruktur
Vorgeschriebene emissionsfreie Lkw-Korridore in Europa, Kalifornien, Japan und Südkorea skalieren Membran- und mehrstufige Hubkolbentechnologie, die Wasserstoff von einem 200–500-bar-Speicher auf 350–700 bar Abgabedruck anheben kann. Der Vertrag von Siemens Energy vom Januar 2026 für den Hamburger Grünen Wasserstoff-Hub ist typisch für Projekte, die leckdichte, ölfreie Verdichtung benötigen.[2]Siemens Energy, "Hamburg Green Hydrogen Hub Compressor Contract," Siemens-Energy.com Das Membranmodell HCP 500 von Hoerbiger verlängert die Wartungsintervalle auf 8.000 Stunden, indem Elastomerversagen eliminiert wird.[3]Hoerbiger, "HCP 500 High-Pressure Diaphragm Compressor," Hoerbiger.com Ariel hat bereits mehr als 150 Wasserstoffeinheiten bis zu 6.000 psig für Betankung und Pipeline-Einspeisung geliefert.[4]Ariel Corporation, "Hydrogen Compressors Portfolio," ArielCorp.com Da Radial- und Schraubenverdichter bei sehr hohen Drücken an Effizienz verlieren, dominieren Hubkolbenrahmen diese Nische. Das resultierende Auftragsbuch ist auf Kurs, den breiteren Markt für Hubkolbenverdichter bis 2031 zu übertreffen.
KI-gestützte Predictive Maintenance mit 3–5 Prozentpunkten Verfügbarkeitssteigerung
Internet-der-Dinge-Sensoren speisen nun Vibrations-, Temperatur- und Druckdaten in Algorithmen des maschinellen Lernens ein, die vor drohendem Ringverschleiß oder Ventilversagen warnen. Das PROGNOST-NT-Modul von Burckhardt Compression, das 2025 eingeführt wurde, beansprucht Lebenszykluskosten-Reduktionen von 8–12 %. Ariel hat seine Smart-Compressor-Suite im Oktober 2025 aufgerüstet und hat 1.600 digitalisierte Einheiten im Einsatz. Frühe Anwender berichten, dass die mechanische Verfügbarkeit von der branchenüblichen Basis von 92–94 % auf nahezu 99 % steigt, was den Midstream-Cashflow direkt steigert. Anbieter monetarisieren die Daten über Abonnementportale und schaffen einen Einnahmestrom, der zyklische Geräteverkäufe abfedert. Da Anlagenbetreiber eine schnelle Amortisation sehen, entwickeln sich Predictive-Pakete von optionalen zu Standardspezifikationen und gestalten den Wettbewerb im Markt für Hubkolbenverdichter neu.
Zunahme der Nachfraktionierungszyklen bei Schiefergas
Betreiber in den Vereinigten Staaten frakturieren zwischen 2010 und 2018 gebohrte Bohrlöcher nach, um übergangene Kohlenwasserstoffe zu gewinnen, was die inkrementelle Nachfrage nach anhängermontierten Hubkolbeneinheiten steigert, die niedrigen Bohrlochkopfdruck im Feld erhöhen. Kodiak Gas Services plant, im Jahr 2026 rund 150.000 PS hinzuzufügen, doch Engpässe bei Kurbelwellen und Stangen verlängern die Lieferzeiten auf über 100 Wochen. Bei einem Gaspreis von 3 USD pro MMBtu berichtet ConocoPhillips, dass die Wirtschaftlichkeit der Nachfrakturierung mit der von Greenfield-Bohrungen vergleichbar ist, was darauf hindeutet, dass die Aktivität bis 2027 auf 5–7 % der Fertigstellungen ansteigt. Mobile, gegenläufig ausgewogene Rahmen, die von Becken zu Becken verlegt werden können, bleiben bevorzugt und tragen dazu bei, den Anteil der Vereinigten Staaten am globalen Markt für Hubkolbenverdichter zu stabilisieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionsaufschübe bei Tiefsee-Projekten unter 65 USD pro Barrel | -0.6% | Globaler Offshore-Bereich (Brasilien, Westafrika, Golf von Mexiko, Südostasien) | Kurzfristig (≤ 2 Jahre) |
| Umstieg von Gaslift auf elektrische Tauchpumpen in reifen Feldern | -0.4% | Nordamerika onshore, reife Felder im Nahen Osten, Nordsee | Mittelfristig (2–4 Jahre) |
| Industrielle Verlagerung hin zu ölfreien Schraubeneinheiten in Lebensmittel und Pharma | -0.3% | Global, mit Schwerpunkt in Europa, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Strenge städtische Lärmvorschriften über 75 dB(A), die innerstädtische Installationen einschränken | -0.2% | Europa, Japan, städtisches Nordamerika, ausgewählte Städte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionsaufschübe bei Tiefsee-Projekten unter 65 USD pro Barrel
Wenn der Brent-Rohölpreis unter 65 USD pro Barrel fällt, frieren Betreiber Investitionsentscheidungen für Tiefsee-Projekte ein und verschieben Verdichterpakete für Gaslift-, Export- und Dampfrückgewinnungsdienste. Die Internationale Energieagentur verzeichnet ein historisches Tief bei Tiefsee-Genehmigungen in früheren Abschwüngen, was die makroökonomische Anfälligkeit für OEM-Auftragsbestände verdeutlicht. Da schwimmende Produktions-, Lager- und Entladeschiffe eine Ingenieur-Vorlaufzeit von zwei bis vier Jahren benötigen, würde eine Preisschwäche im Jahr 2026 in den Auftragseingang der späten 2020er Jahre einfließen. Lieferanten mit Onshore-, Petrochemie- und Wasserstoffexposition diversifizieren das Risiko.
Umstieg von Gaslift auf elektrische Tauchpumpen in reifen Feldern
Produzenten im Permian-Becken, in der Nordsee und im Nahen Osten ersetzen Gaslift durch elektrische Tauchpumpen, die den oberflächenseitigen Gasverdichtungsaufwand eliminieren und die Bohrlochförderung steigern. Ein Fallbeispiel von Reynolds Lift zeigt, dass die Produktion beim Umstieg von 400 auf 3.300 Barrel pro Tag steigt, während sich die Betriebskosten von Brenngas auf Netzstrom verlagern. Die Hubkolbennachfrage im Gaslift soll daher bis 2031 jährlich um 2–3 % zurückgehen, was teilweise durch Wachstum in den Wasserstoff- und LNG-Nischen ausgeglichen wird. OEMs reagieren mit Nachrüstsätzen, die Gaslift-Verdichter für Dampfrückgewinnung oder Pipeline-Druckerhöhung umrüsten und den Wert der installierten Basis schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verdichterdesign:
Gegenläufig ausgewogene Rahmen behalten die DurchsatzführerschaftHorizontal gegenläufig ausgewuchtete Maschinen erzielten 2025 einen Umsatzanteil von 44,19 %, was ihre Eignung für Gassammelvolumina über 283.000 m³ pro Tag belegt. Der Marktanteil im Markt für Hubkolbenkompressoren dürfte sich nicht schnell verringern, da Pipelinebetreiber die geringen Vibrationen und die vereinfachte Fundamentierung schätzen, die diese Gaskompressoren bieten. Membraneinheiten hingegen, obwohl 2025 nur ein kleiner Anteil, sind für einen CAGR von 4,58 % vorgesehen, da sich Wasserstoff-Tankstellen im Einzelhandel verbreiten. Hoerbigers Metallmembrantechnologie, ausgelegt für 500 bar, beseitigt Permeationsrisiken, die Elastomermembranen belasten, und erweitert die Akzeptanz entlang von Brennstoffzellen-Fahrzeugkorridoren. V-förmige und Reihenbauweisen füllen kompakte Layouts in Maschinenwerkstätten und kleinen Prozessanlagen. Doppeltwirkende Zylinder, nach wie vor gewählt für Ammoniak- und Methanolkreisläufe über 3.000 psig, verdeutlichen, warum keine einzelne Technologie jeden Einsatzbereich im Markt für Hubkolbenkompressoren dominiert.
Die Expansion im Membransegment wird durch strenge Reinheitsnormen in der Pharmazie und Halbleiterindustrie gestützt, wo Druckluft der Klasse 0 gemäß ISO 8573-1 vorgeschrieben ist. Asien-Pazifik-Halbleiterfabriken, die für den Tape-out 2027 geplant sind, bevorzugen ölfreie Metallmembran-Skids, da Schrauben- oder Scrollmaschinen jenseits von 150 psig an ihre Grenzen stoßen. OEMs für gegenläufig ausgewuchtete Bauformen kontern mit verbesserten Pulsationsdämpfern und digitalen Zwillingen, die die Inbetriebnahmezeit um 30 % verkürzen. Infolgedessen schreitet die Marktgröße für gegenläufig ausgewuchtete Rahmen im Markt für Hubkolbenkompressoren weiter voran, auch wenn schneller wachsende Nischen die Schlagzeilen dominieren.
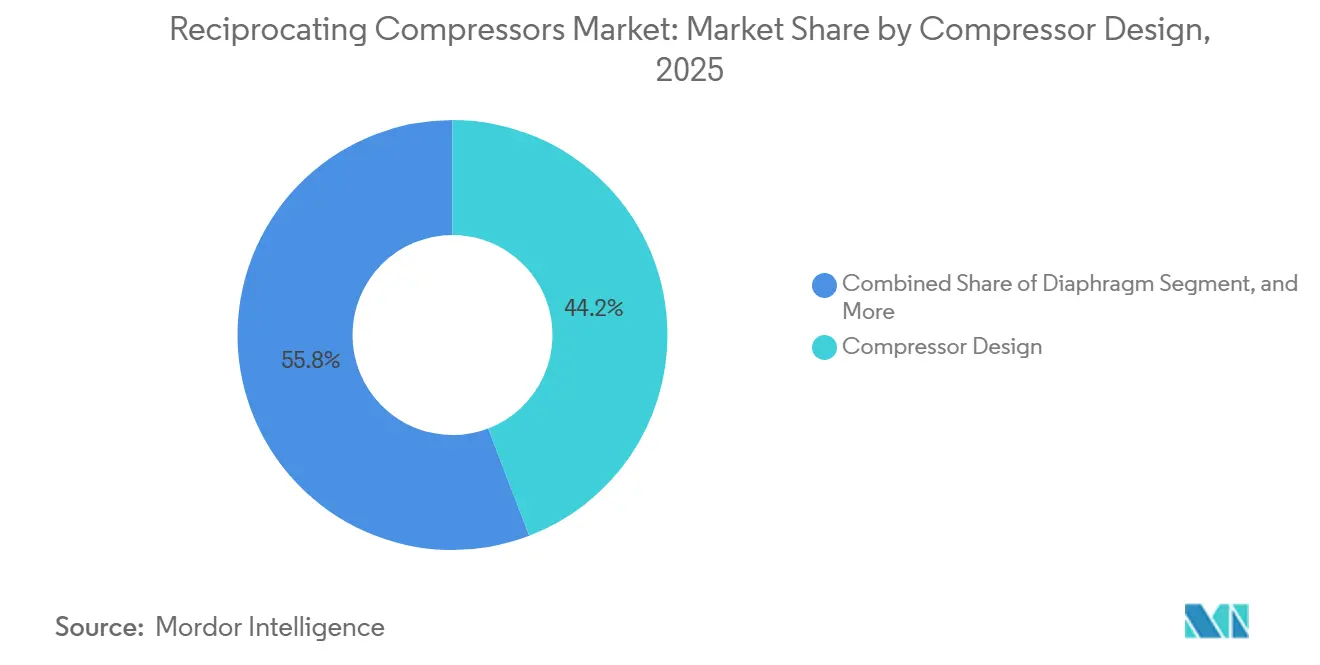
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Schmierung:
Ölfreie Einführung wächst unter ReinheitsdruckÖlgeschmierte Varianten behielten im Jahr 2025 einen Volumenanteil von 63,63 % und stützen Werkstattluft, Midstream-Gasgewinnung und LNG-Kühlung, wo Spurenkohlenwasserstoffe toleriert werden. Doch Lebensmittel-, Getränke- und Elektronikhersteller budgetieren nun Aufpreise für Klasse-0-Konformität, was einen CAGR von 4,23 % bei ölfreien Hubkolbenverdichtern antreibt. Die Labyrinthdichtungs-Kolbenlinie Laby von Burckhardt vermeidet Kreuzkontamination bei der Ammoniak-Reliquefizierung, während ELGi und CompAir PTFE-Ringkits bewerben, die den Ölübertrag unter instrumentell nachweisbare Grenzen senken. Da verbraucherorientierte Marken mit Produktrückrufstrafen konfrontiert sind, ist der Kapitalaufschlag gerechtfertigt.
Hersteller berücksichtigen auch Lebenszyklusstromkosten. Ölfreie Stufen liefern höhere Austrittstemperaturen, weshalb viele Anlagen eine Zwischenkühler-Wärmerückgewinnung integrieren, die die Nettoenergieintensität der Anlage reduziert. Der Markt für Hubkolbenverdichter verfolgt diese Effizienzgewinne, da Brownfield-Raffinerienachrüstungen mit CO₂-Bepreisungssystemen in Europa und Kalifornien zusammenfallen. Obwohl ölgeschmierte Einheiten für den Prognosezeitraum das Rückgrat der vorgelagerten und Midstream-Flotten bleiben werden, zeigen Produkt-Roadmaps klar in Richtung trockendichtender Technologien.
Nach Stufenanzahl:
Mehrstufige Pakete erschließen HochdrucknischenEinstufige Rahmen erzielten im Jahr 2025 einen Anteil von 48,48 % im Werkstatt- und Leichtindustriebetrieb, aber mehrstufige Maschinen sollen mit einem CAGR von 4,74 % wachsen. LNG-, Petrochemie- und Wasserstoffanwendungen erfordern Austrittsdrücke über 1.000 psig, die mehrstufige Konfigurationen durch Zwischenstufenkühlung effizient erreichen. Der KB-Rahmen von Ariel ermöglicht es Betreibern, Zylinder hinzuzufügen, wenn der Reservoirdruck abnimmt, was die Anlagenlebensdauer verlängert, ohne vollständig neue Pakete kaufen zu müssen. Zweistufige Designs bleiben bei der Erdgasfahrzeugbetankung an Stadtbusdepots beliebt, wo 300–800 psig ausreichen.
Die Energieeffizienzpolitik begünstigt auch die mehrstufige Einführung, da weniger Kilowattstunden pro Einheit verdichteten Gases verbraucht werden, sobald die Zwischenkühlung optimiert ist. Folglich wird die Marktgröße für Hubkolbenverdichter im Segment der mehrstufigen Geräte bis 2031 voraussichtlich schneller wachsen als die Gesamtmarktkurve.
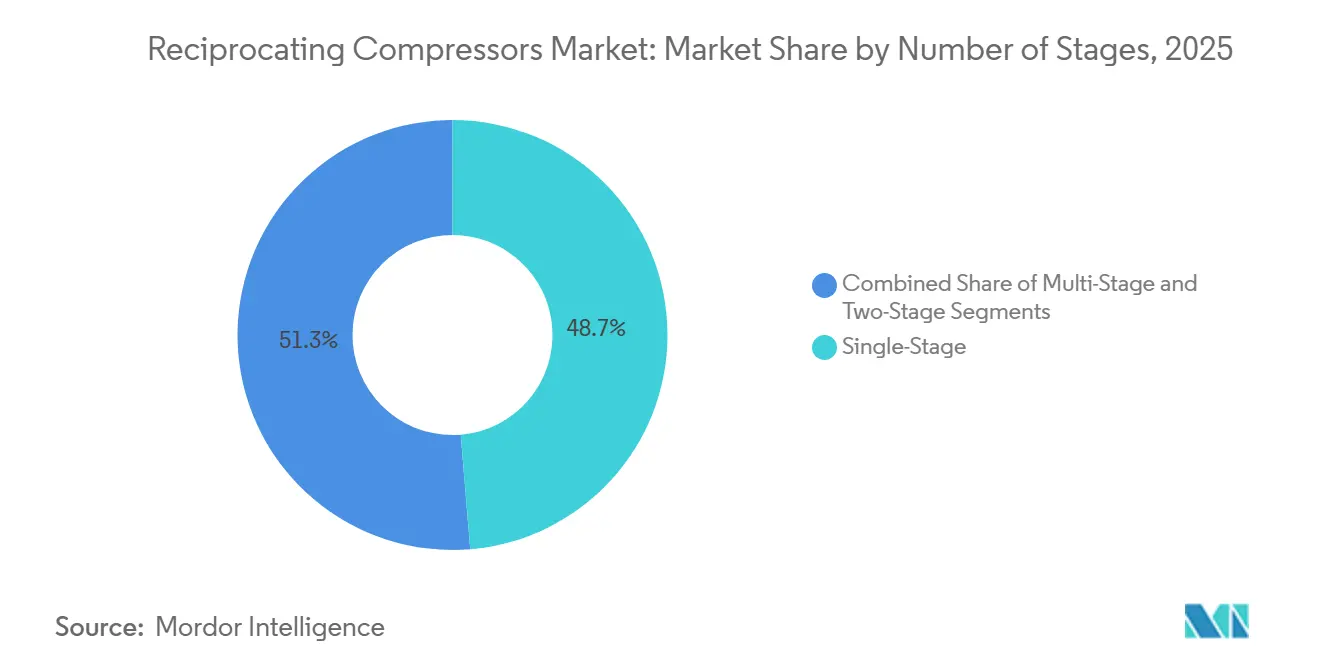
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Wasserstoffbetankung entwickelt sich zum schnellsten WachstumssegmentÖl und Gas trugen im Jahr 2025 41,52 % des Wertes bei, sieht sich jedoch strukturellen Gegenwind durch die Einführung elektrischer Tauchpumpen und die Volatilität der Tiefsee-Investitionsausgaben ausgesetzt. Im Gegensatz dazu wird die Wasserstoffbetankung als schnellstes Endverbrauchersegment prognostiziert, mit einem CAGR von 4,38 %, da politische Anreize in der Europäischen Union und Kalifornien zunehmen. Die bisherige Lieferung von mehr als 150 Wasserstoffverdichtern durch Ariel für den 6.000-psig-Betrieb verdeutlicht die technologische Reife. Chemie- und Petrochemieanlagen haben einen stabilen Bedarf an doppeltwirkenden Rahmen für Ammoniak-, Methanol- und Ethylenkreisläufe.
Stromerzeugung, Fertigung und HVAC füllen gemeinsam den Rest der Nachfrage, wobei Scroll- und Kleinbohrungskolbensätze Fernkältesysteme und Fabrikpneumatik antreiben. Der Markt für Hubkolbenverdichter setzt seine Neuausrichtung von fossilzentrierten hin zu diversifizierten kohlenstoffarmen Anwendungen fort.
Geografische Analyse
APAC-Markt für Hubkolbenkompressoren
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatzanteil von 42,59 %, bedingt durch den Bau von LNG-Terminals in Indien und Modernisierungen von Küstenraffinerien in China. Die Regierungen der Region führen Effizienzvorschriften ein – Indiens Bureau of Energy Efficiency verschärft 2026 die Kompressorstandards –, was den Austausch unterdurchschnittlicher Anlagen beschleunigt. Das Industriewachstum in Vietnam und Indonesien treibt den Absatz von Druckluftanlagen für Werkstätten an und stärkt die Basisnachfrage. Die Marktgröße für Hubkolbenkompressoren im asiatisch-pazifischen Raum bleibt robust, da inländische Erstausrüster die Produktion lokalisieren, um Importzölle zu umgehen.
Nordamerikanischer Markt für Hubkolbenkompressoren
Nordamerika hielt einen Anteil von rund 28 %, gestützt durch die Nachfrakturierung von Schiefergas und die zugehörige Gasverdichtung. Engpässe in der Lieferkette bei Kurbelwellen und Ventilen treiben die Leasingraten für Anlagen in die Höhe und begünstigen etablierte Anbieter mit Lagerbeständen. Die Vereinigten Staaten erproben zudem Wasserstoffkorridore von Texas nach Kalifornien und erteilen erste Aufträge für 700-bar-Membrangestelle. Die LNG-Canada-Phase-2 und Woodfibre LNG in Kanada bieten zusätzliches Wachstumspotenzial.
EMEA- und südamerikanischer Markt für Hubkolbenkompressoren
Europa erzielte 2025 einen Umsatzanteil von rund 18 %, sieht sich jedoch mit strengen Lärmvorschriften gemäß EU-Richtlinie 2000/14/EG konfrontiert, die den Schallleistungspegel begrenzen und Niedrigdrehzahlkonstruktionen erzwingen. Die Nachrüstung mit Schalldämmverkleidungen und drehzahlvariablen Antrieben hilft Bestandsanlagen, die Konformität zu wahren, erhöht jedoch die Stückkosten. Der Nahe Osten, mit einer prognostizierten CAGR von 4,44 %, verzeichnet derweil eine Beschleunigung durch die Projekte Jafurah, TA'ZIZ und Katars North Field East, die ölfreie Hubkolbenkompressoren in Blauammoniak- und Wasserstoffkomplexe integrieren. Die Tiefseeentwicklungen im Presalz-Bereich Brasiliens und Verdichtungsanlagen im Zusammenhang mit Argentiniens Vaca-Muerta-Schiefer stützen die inkrementelle Nachfrage in Südamerika, während das Wachstum in Afrika von Tiefseeentdeckungen vor der Küste Namibias und Mosambiks abhängt.

Wettbewerbslandschaft
Der Markt für Hubkolbenverdichter weist eine moderate Fragmentierung auf, wobei Atlas Copco, Ingersoll Rand, Burckhardt Compression, Baker Hughes und Siemens Energy gemeinsam 35–40 % halten. Atlas Copco befindet sich auf einem Akquisitionskurs und übernahm im März 2026 Cypress Equipment Rental sowie im Januar 2026 Air Compressor Works und Centroar, um die Mietreichweite an der Golfküste, in Florida und Brasilien zu stärken. Die geplante Fusion von Baker Hughes mit Chart Industries zu 210 USD pro Aktie verbindet Hubkolbenverdichtung mit kryogener LNG-Technologie und positioniert die kombinierte Gruppe für integrierte Wasserstoff- und Ammoniak-Exportterminals. Burckhardt konzentriert sich auf ölfreie Technologie und Predictive Analytics und führt PROGNOST-NT ein, um seine installierte Basis zu schützen.
Digitale Serviceportale, die Verfügbarkeitsgewinne monetarisieren, API-618-Fünfte-Ausgabe-Konformität und ISO-8573-1-Klasse-0-Zertifizierungen sind die Wettbewerbsfelder. Start-ups wie Everllence in Brasilien schaffen sich Raum, indem sie modulare Skid-Einheiten für FPSOs verpacken und die Offshore-Inbetriebnahme von sechs Wochen auf zehn Tage reduzieren. Angesichts eines kombinierten Anteils von 35–40 % für die fünf größten Unternehmen genießen regionale Anbieter der zweiten Reihe wie Shenyang Blower Works Group, Kirloskar Pneumatic und Mitsui E&S Machinery lokale Loyalität, stehen aber vor Skalierungsherausforderungen bei Forschung und Entwicklung. Lieferanten, die geräuscharme, elektromotorgetriebene Hybride und Predictive Maintenance beherrschen, dürften ihre Margen im breiteren Markt für Hubkolbenverdichter ausweiten.
Marktführer im Bereich Hubkolbenverdichter
Atlas Copco AB
Ingersoll Rand Inc.
Burckhardt Compression AG
Baker Hughes Company
Siemens Energy AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hubkolbenkompressoren
- Atlas Copco AB
- Ingersoll Rand Inc.
- Burckhardt Compression AG
- Baker Hughes Company
- Siemens Energy AG
- Elliott Group (Ebara Corporation)
- Howden Group Ltd. (Chart Industries)
- Ariel Corporation
- Hitachi Ltd.
- Kobe Steel Ltd.
- Shenyang Blower Works Group Co. Ltd.
- Kirloskar Pneumatic Company Ltd.
- Mitsui E&S Machinery Co. Ltd.
- Sundyne LLC
- Mayekawa Mfg. Co., Ltd.
- Kaeser Kompressoren SE
- Hanwha Power Systems Co. Ltd.
- Shanghai Screw Compressor Co. Ltd.
- Enerflex Ltd.
- MAN Energy Solutions SE

Recent Industry Developments in Markt für Hubkolbenkompressoren
- März 2026: Atlas Copco schloss den Kauf von Cypress Equipment Rental für 17,6 Millionen USD ab und erweiterte damit seine tragbare Verdichterflotte an der Golfküste der Vereinigten Staaten.
- Februar 2026: Hitachi Global Air Power stellte auf der ConExpo 2026 den elektrischen tragbaren Verdichter E425H und das ölfreie Modell OFE1550 vor und reagierte damit auf höhere Energiepreise und strengere Emissionsvorschriften.
- Januar 2026: Siemens Energy gewann einen Vertrag zur Lieferung von Verdichtersystemen für den Hamburger Grünen Wasserstoff-Hub, der auf die maritime und Lkw-Nachfrage abzielt.
- Januar 2026: Atlas Copco erwarb Air Compressor Works in Florida und Centroar in Brasilien, um die Servicedichte zu erhöhen.


Berichtsumfang des globalen Marktes für Hubkolbenverdichter
Der Bericht über den Markt für Hubkolbenverdichter ist segmentiert nach Verdichterdesign (horizontal gegenläufig ausgewogen, vertikal in Reihe, V-Typ, Membran, doppeltwirkend), Schmierung (ölgeschmiert, ölfrei), Stufenanzahl (einstufig, zweistufig, mehrstufig), Endverbraucherbranche (Öl und Gas, Chemie und Petrochemie, Stromerzeugung, Fertigung und Industrie, HVAC und Kühlung, Sonstige) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Horizontal gegenläufig ausgewogen |
| Vertikal in Reihe |
| V-Typ |
| Membran |
| Doppeltwirkend |
| Ölgeschmiert |
| Ölfrei |
| Einstufig |
| Zweistufig |
| Mehrstufig |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung |
| Fertigung und Industrie |
| HVAC und Kühlung |
| Sonstige Endverbraucherbranchen (Gesundheitswesen, Lebensmittel und Getränke) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Verdichterdesign | Horizontal gegenläufig ausgewogen | ||
| Vertikal in Reihe | |||
| V-Typ | |||
| Membran | |||
| Doppeltwirkend | |||
| Nach Schmierung | Ölgeschmiert | ||
| Ölfrei | |||
| Nach Stufenanzahl | Einstufig | ||
| Zweistufig | |||
| Mehrstufig | |||
| Nach Endverbraucherbranche | Öl und Gas | ||
| Chemie und Petrochemie | |||
| Stromerzeugung | |||
| Fertigung und Industrie | |||
| HVAC und Kühlung | |||
| Sonstige Endverbraucherbranchen (Gesundheitswesen, Lebensmittel und Getränke) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Frankreich | |||
| Vereinigtes Königreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für Hubkolbenverdichter im Jahr 2031?
Es wird prognostiziert, dass er bis 2031 einen Wert von 5,89 Milliarden USD erreicht.
Welches Verdichterdesign hat den größten Marktanteil im Jahr 2025?
Horizontal gegenläufig ausgewogene Rahmen führten im Jahr 2025 mit einem Umsatzanteil von 44,19 %.
Welches Endverbrauchersegment soll bis 2031 am schnellsten wachsen?
Wasserstoffbetankungsstationen sollen mit dem höchsten CAGR von 4,38 % wachsen.
Warum gewinnen ölfreie Hubkolbenverdichter an Bedeutung?
Lebensmittel-, Pharma- und Elektronikhersteller benötigen ISO-8573-1-Klasse-0-Reinheit, die ölfreie Designs ohne nachgelagerte Filtration bereitstellen.
Welche Region führt den Markt derzeit an?
Asien-Pazifik erzielte im Jahr 2025 einen Anteil von 42,59 % am globalen Umsatz.
Wie nutzen Lieferanten digitale Technologie, um wettbewerbsfähig zu bleiben?
OEMs integrieren Predictive-Maintenance-Analysen, die die Verfügbarkeit auf nahezu 99 % steigern und Abonnementeinnahmeströme schaffen.
Seite zuletzt aktualisiert am:



