
Pickleball-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.80 Milliarden US-Dollar |
| Marktgröße (2032) | 5.79 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pickleball-Marktanalyse von Mordor Intelligence
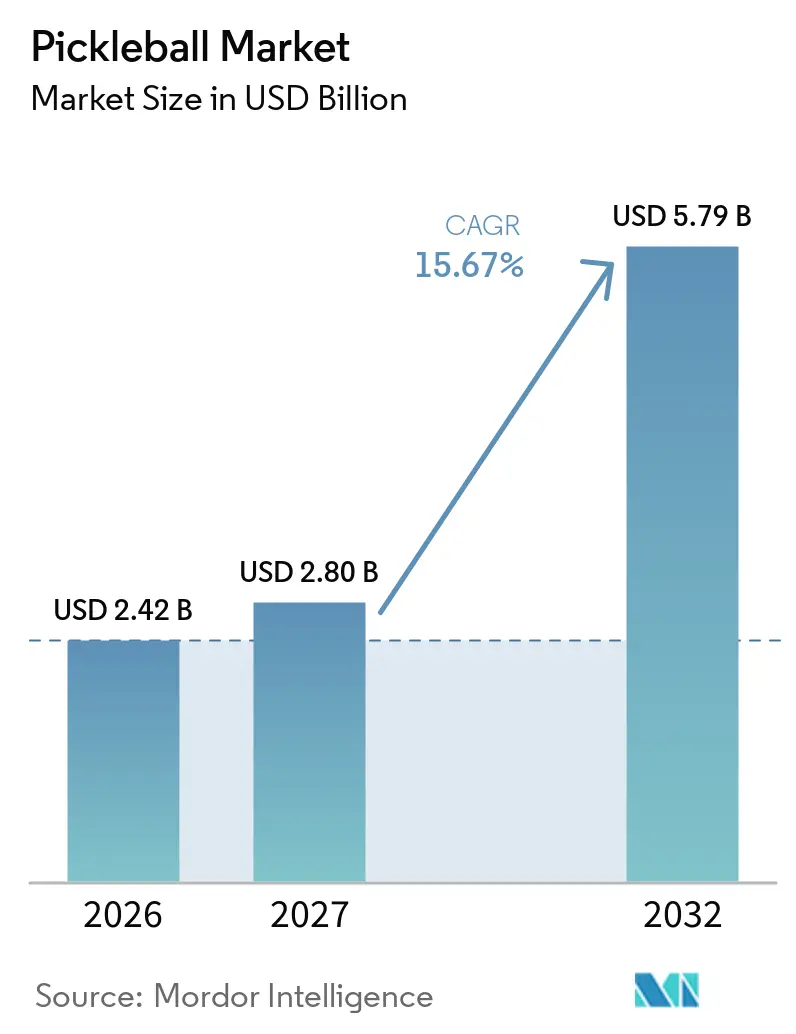
Die Größe des Pickleball-Marktes wurde im Jahr 2026 auf 2,42 Milliarden USD geschätzt und soll von 2,8 Milliarden USD im Jahr 2027 auf 5,79 Milliarden USD bis 2032 wachsen, bei einer CAGR von 15,7 % während des Prognosezeitraums (2027–2032). Das Wachstum der Teilnehmerzahlen erweitert die Käuferbasis, während häufigeres Spielen die Ersatznachfrage nach Schlägern, Bällen und zugehörigem Equipment steigert. Die Sports & Fitness Industry Association meldete 24,3 Millionen US-amerikanische Spieler im Jahr 2025 und identifizierte 7,5 Millionen Kernteilnehmer, die mindestens 8 Mal jährlich spielten. Der Pickleball-Markt erhält zudem Unterstützung durch dedizierte Spielstätten, professionelle Veranstaltungen und ein breiteres Produktangebot in Einstiegs- und Leistungssegmenten. Ausrüstungszertifizierung und Fälschungsschutz sind wichtiger geworden, da Marken um Vertrauen in Turnier- und Online-Kanälen konkurrieren. Nordamerika bleibt das kommerzielle Zentrum, während Asien-Pazifik das höchste prognostizierte regionale Wachstum bietet, da Teilnahme und digitaler Einkauf zunehmen.
Wichtigste Erkenntnisse des Berichts
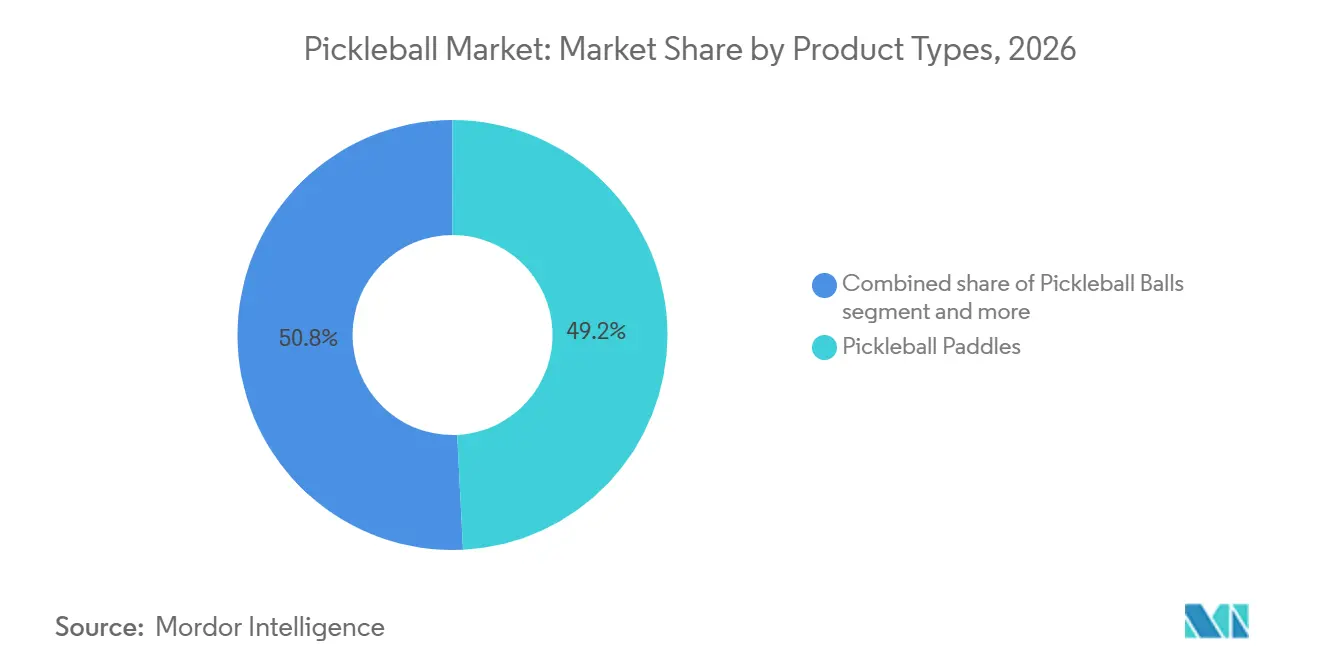
- Nach Produkttyp hielten Schläger im Jahr 2026 einen Anteil von 49,23 % am Pickleball-Markt, während Schläger bis 2032 voraussichtlich mit einer CAGR von 16,32 % wachsen werden.
- Nach Geschlecht hielten männliche Spieler im Jahr 2026 einen Anteil von 64,53 % am Pickleball-Markt, während das weibliche Segment bis 2032 voraussichtlich mit einer CAGR von 16,68 % wachsen wird.
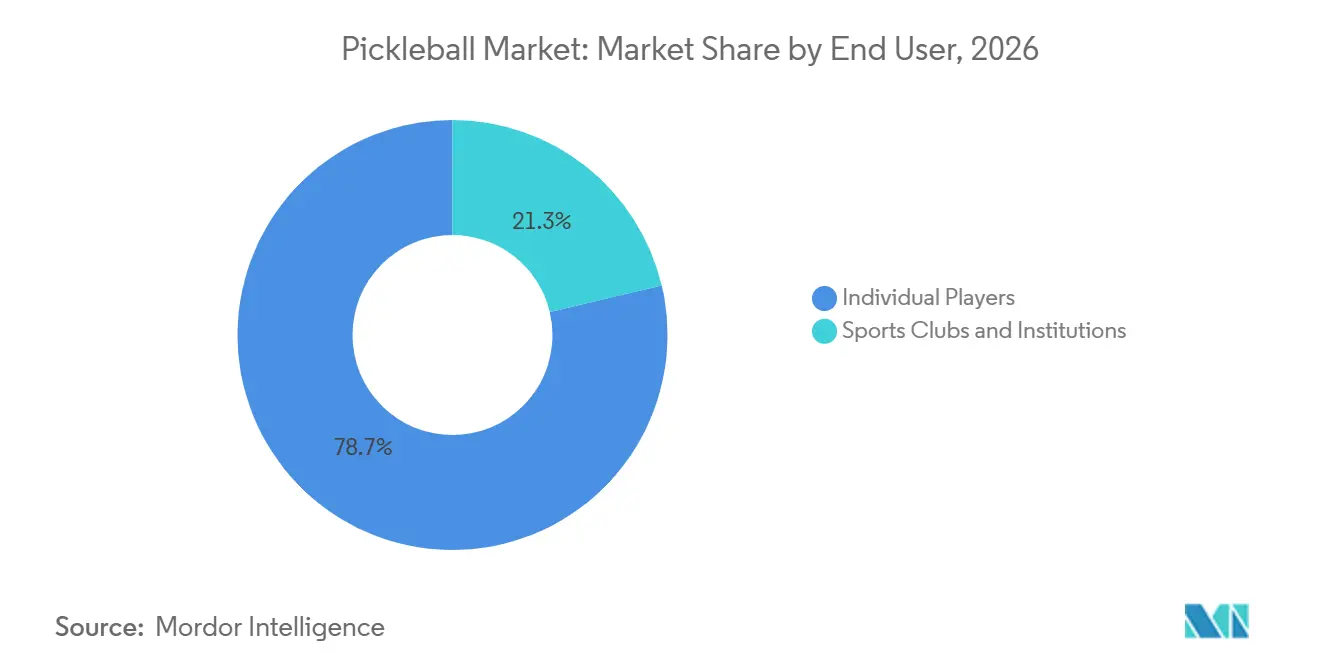
- Nach Endnutzer hielten Einzelspieler im Jahr 2026 einen Anteil von 78,65 % am Pickleball-Markt, während Sportvereine und Institutionen bis 2032 voraussichtlich mit einer CAGR von 16,43 % wachsen werden.
- Nach Vertriebskanal hielten Offline-Kanäle im Jahr 2026 einen Anteil von 63,87 % am Pickleball-Markt, während Online-Kanäle bis 2032 voraussichtlich mit einer CAGR von 16,79 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 59,56 % am Pickleball-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 16,54 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Pickleball-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Teilnahme über Alters-, Geschlechts- und Kompetenzkohorten hinaus | +4.0% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau dedizierter Plätze, Innenhallen und Infrastrukturangebot | +2.5% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion der professionellen Tour, Kommerzialisierung von Turnieren und Medienpräsenz | +2.0% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Breitere Verfügbarkeit von erschwinglichem, anfängerfreundlichem und regelkonformem Equipment | +1.5% | Asien-Pazifik, Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei Schlägermaterialien, Leistung, Spin und ergonomischem Design | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Professionelle Empfehlungen, sponsorfinanzierte Sichtbarkeit und Spielerkooperationen | +1.0% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Teilnahme über Alters-, Geschlechts- und Kompetenzkohorten hinaus
Der Pickleball-Markt profitiert von einer Spielerbasis, die inzwischen weit über das ursprüngliche Rentnerpublikum hinausgeht. Die SFIA identifizierte Personen im Alter von 13–24 Jahren als die größte Gruppe nach Teilnahme im Jahr 2025. Frauen stellten 42,9 % aller Spieler im Jahr 2025, was die Nachfrage nach Equipment und Bekleidung für unterschiedliche Bedürfnisse ausweitet. Die 7,5 Millionen Kernteilnehmer unterstützen wiederkehrende Käufe, da regelmäßiges Spielen den Verschleiß von Schlägern, Bällen, Griffen und Schuhwerk erhöht[1]. Diese breitere Teilnehmerbasis gibt Einzelhändlern eine größere Mischung aus Erstkäufern, Freizeitspielern und leistungsorientierten Käufern. Sie gibt Marken auch einen stärkeren Anreiz, Produkte zu mehreren Preispunkten anzubieten, anstatt sich auf ein einziges Premium-Segment zu verlassen.
Ausbau dedizierter Plätze, Innenhallen und Infrastrukturangebot
Neue Plätze und Innenhallen steigern direkt die Nachfrage nach Netzen, Bällen, Schlägern und Hallenausstattung. USA Pickleball verfolgte im Jahr 2025 82.613 Plätze in den Vereinigten Staaten und verzeichnete 14.155 neue Plätze im Jahr 2024[2]. Im Oktober 2025 hatte Picklr 52 geöffnete Clubs und kündigte Pläne für 70 weitere Standorte in den folgenden 12 Monaten an. Innenhallen ermöglichen das Spielen in kälteren oder nasseren Monaten und tragen dazu bei, Ausgaben für Equipment weniger saisonal zu gestalten. Clubs fördern auch Wiederholungskäufe von Bällen, Leihschlägern und Ersatznetzen. Dieses Wachstum des Angebots stärkt die Verbindung zwischen organisiertem Spiel und institutioneller Beschaffung im Pickleball-Markt.
Expansion der professionellen Tour, Kommerzialisierung von Turnieren und Medienpräsenz
Professionelle Veranstaltungen machen den Sport für Verbraucher, Sponsoren und Einzelhändler sichtbarer. Major League Pickleball und die PPA Tour meldeten 25 Millionen USD an Sponsoreneinnahmen im Jahr 2024, gegenüber 16 Millionen USD im Jahr 2023, mit prognostizierten 35 Millionen USD für 2025. Dieselbe Mitteilung berichtete, dass die CBS-Finals-Übertragung von MLP durchschnittlich 499.000 Zuschauer hatte[ 3]. Turnierberichterstattung bietet Ausrüstungsherstellern eine praktische Möglichkeit, ihre Produkte im Einsatz zu demonstrieren. Athletenpartnerschaften können neue Produkteinführungen auch mit bekannten Spielern und Veranstaltungsmomenten verknüpfen. Diese Sichtbarkeit unterstützt das Verbraucherinteresse im gesamten Pickleball-Markt, insbesondere für Leistungsausrüstung.
Produktinnovation bei Schlägermaterialien, Leistung, Spin und ergonomischem Design
Schlägerhersteller differenzieren Produkte durch Materialien, Kernkonstruktion, Spielgefühl und Turniergenehmigung. JOOLA stellte im März 2026 seine Pro-V-Kollektion vor, die KineticFrame-Schlägergeometrie und die Kosmos-Form aufweist, die gemeinsam mit Federico Staksrud entwickelt wurde. Das PBCoR.43-Rahmenwerk von USA Pickleball beeinflusst, welche Produkte bei sanktionierten Turnierspielen verwendet werden können. Die Zertifizierung schafft eine klare Unterscheidung zwischen Freizeitoptionen und Produkten, die für den Wettkampfeinsatz konzipiert sind. Eine schnellere Produktgenehmigung kann einem Hersteller helfen, Einzelhändler zu erreichen, bevor vergleichbare Modelle eintreffen. Produktinnovation unterstützt daher Premium-Preisgestaltung, erhöht aber auch die Bedeutung einer klaren Kommunikation zur Regelkonformität im Pickleball-Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Premium- und professionelles Pickleball-Equipment | -2.0% | Global, konzentriert in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Gefälschtes, nicht konformes und qualitativ inkonsistentes Equipment | -0.8% | Global, erhöht in Online-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verbands-, Platz- und Vertriebsinfrastruktur in Schwellenmärkten | -1.0% | Südamerika, Naher Osten und Afrika sowie Südostasien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch etablierte Schläger- und Outdoor-Sportarten um Plätze, Zeit und Verbraucherausgaben | -0.7% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Premium- und professionelles Pickleball-Equipment
Premium-Schläger können in preissensiblen Märkten eine Preisbarriere für den Zugang darstellen. Die Forschung identifiziert Einstiegsmodelle bei 80 USD und professionelle Konstruktionen bei 200–350 USD. Diese Lücke kann die Anzahl der Verbraucher begrenzen, die mit steigendem Können aufrüsten. Sie kann auch zertifizierte Produkte in Märkten weniger zugänglich machen, in denen importiertes Equipment höhere Einstandskosten trägt. Das Erschwinglichkeitsproblem ist besonders relevant, wo der Zugang zu Plätzen und formaler Einzelhandelsverteilung noch im Aufbau ist. Marken, die zuverlässige Einstiegsprodukte und eine klare Produktprogression anbieten, können mehr vom Pickleball-Markt erschließen, ohne das Vertrauen in Leistungsmodelle zu mindern.
Gefälschtes, nicht konformes und qualitativ inkonsistentes Equipment
Gefälschte Schläger können das Verbrauchervertrauen schädigen und die Beurteilung der Turniereinhaltung erschweren. USA Pickleball startete im Dezember 2025 eine einheitliche Anti-Fälschungs-Initiative mit der APP Tour, DUPR, MLP, PPA Tour, UPA-A und der World Pickleball Federation. USA Pickleball berichtete auch über die Zusammenarbeit mit Pickleball Instruments zur Unterstützung von Konformitätstests. Online-Marktplätze erschweren die Produktrückverfolgbarkeit im Vergleich zu Fachhandelskanälen. Das Risiko wird größer, wenn nicht autorisierte Kopien kurz nach dem Start eines beliebten zertifizierten Produkts erscheinen. Klare Zertifizierungsrichtlinien, autorisierte Einzelhandelsnetzwerke und Durchsetzungsmaßnahmen können legitimen Marken helfen, den Pickleball-Markt zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttypen: Schläger verankern den Wert, Zubehör erweitert den Warenkorb
Schläger machten im Jahr 2026 49,23 % des Pickleball-Marktanteils aus. Ihre führende Position spiegelt die wesentliche Rolle des Schlägers in jeder Spielform wider. Käufer vergleichen häufig Griff, Gewicht, Schlägerfläche, Form, Kontrolle und Leistung, bevor sie ein Modell auswählen. Freizeitspieler können ein erschwingliches Einstiegsprodukt wählen, während häufige Spieler einen zertifizierten Leistungsschläger in Betracht ziehen können. Die Schlägerkategorie profitiert auch von der Ersatznachfrage, sei es durch regulären Verschleiß oder durch veränderte Präferenzen eines Spielers. Picklebälle stellen einen weiteren wichtigen wiederkehrenden Kauf dar, da sie Verbrauchsprodukte sind. Netze und Pfosten hängen stärker von Hallenbau, Gemeinschaftsprogrammen und Clubbeschaffung ab. Taschen, Griffe, Schweißbänder und Schutzausrüstung können den Wert jedes Einzelhandelskaufs steigern. Diese Palette an Nebenprodukten gibt Einzelhändlern einen breiteren Warenkorb als Schläger allein. Sie ermöglicht es Marken auch, Kunden durch mehrere Phasen der Teilnahme zu begleiten.
Das Schlägersegment soll bis 2032 mit einer CAGR von 16,32 % wachsen, was es zur am schnellsten wachsenden Produktkategorie macht. Dieses Maß für die Pickleball-Marktgröße spiegelt die anhaltende Nachfrage nach höherspezifizierten Designs wider. Carbonfaser-Oberflächen, thermogeformte Strukturen, schaumgefüllte Kanten und maßgeschneiderte Kerngeometrien haben eine breitere Palette an Leistungsoptionen geschaffen. JOOLAs Pro-V-Einführung im März 2026 zeigt, wie Marken neue Geometrie und Athletenkooperationen nutzen, um ihre Produktlinien zu erneuern. Die Ausrüstungsstandards von USA Pickleball machen die Genehmigung zu einem wichtigen Teil des kommerziellen Prozesses für Turnierprodukte. Hersteller können die Zertifizierung nutzen, um ernsthaften Spielern die Produkteignung zu erläutern. Derselbe Prozess kann die Kosten und den Zeitaufwand für die Einführung eines neuen Modells erhöhen. Bälle, Netze, Taschen und Zubehör bleiben nützliche Ergänzungen, da sie Trainings-, Reise-, Komfort- und Hallenbedürfnisse abdecken. Zusammen erweitern diese Kategorien das Produktangebot, während Schläger der wichtigste Werttreiber bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Geschlecht: Weibliches Segment verringert den Teilnahmeabstand
Männliche Spieler hielten im Jahr 2026 einen Marktanteil von 64,53 %. Diese Position spiegelt das frühere Muster der Wettkampfteilnahme des Sports wider. Männer bleiben ein wichtiges Publikum für Leistungsschläger und turnierorientiertes Equipment. Ihr Kaufverhalten unterstützt eine breite Nachfrage nach Produkten, die Leistung, Spin und Langlebigkeit betonen. Einzelhändler können diese Basis über Fachgeschäfte, Clubs, Sportfachgeschäfte und direkte Online-Kanäle bedienen. Das Segment unterstützt auch die Sichtbarkeit von Equipment durch professionelle Veranstaltungen und Spielerempfehlungen. Sein aktuelles Ausmaß gibt Herstellern eine große bestehende Kundenbasis für neue Produkteinführungen. Eine männlich dominierte Umsatzposition bedeutet jedoch nicht, dass Marken sich ausschließlich auf unisex Produktdesign verlassen können. Teilnahmedaten zeigen eine ausgewogenere Spielerbasis, als historische Umsatzanteile vermuten lassen. Dies macht geschlechtsspezifische Produktentwicklung in der gesamten Pickleball-Branche zunehmend relevant.
Das weibliche Segment soll bis 2032 mit einer CAGR von 16,68 % wachsen. Die SFIA berichtete, dass Frauen im Jahr 2025 42,9 % der Spieler ausmachten. Diese Teilnehmerbasis unterstützt die Nachfrage nach Produkten, die Passform, Komfort, Stil und Leistungspräferenzen berücksichtigen. JOOLA erweiterte seine R4LLy-Schuhkollektion im April 2026 um Damengrößen. Diese Produktentwicklung zeigt, dass Marken über generische Produktanpassungen hinausgehen. Sie gibt Einzelhändlern auch neue Gründe, Produktpräsentationen und digitale Kampagnen rund um weibliche Spieler zu organisieren. Stärkere professionelle Sichtbarkeit kann Erstkäufer ermutigen und bestehenden Spielern helfen, zu höherwertigen Produkten zu wechseln. Das weibliche Segment schafft daher eine klare Wachstumschance für Marken, die Leistungsglaubwürdigkeit mit Passform und Produktauswahl verbinden.
Nach Endnutzer: Einzelspieler führen, Institutionen beschleunigen
Einzelspieler repräsentierten im Jahr 2026 78,65 % des Marktes. Diese führende Position ist konsistent mit einem Sport, der auf persönlicher Teilnahme und selbst finanzierten Ausrüstungskäufen aufgebaut ist. Einzelpersonen kaufen Schläger, Bälle, Taschen, Schuhwerk und Zubehör für gesellschaftliches, freizeitorientiertes und wettkampfmäßiges Spielen. Die Produktwahl wird oft durch Komfort, Können, Preis und die Möglichkeit, Equipment in einem Club oder Geschäft zu testen, beeinflusst. Direktvertriebswebsites ermöglichen es Verbrauchern auch, Modelle zu vergleichen und Markenaufklärung zu erhalten. Die große individuelle Basis hilft Herstellern, Kunden über mehrere Einzelhandelsformate zu erreichen. Sie unterstützt auch wiederkehrende Ersatzkäufe bei regelmäßigen Spielern. Gemeinschaftsligen und lokale Einrichtungen können Spieler dazu ermutigen, Equipment hinzuzufügen, wenn sie sich stärker engagieren. Dieses verbraucherorientierte Modell bleibt zentral für den Pickleball-Markt. Es gibt Marken eine große Basis für Einstiegsprodukte und Premium-Upgrades.
Sportvereine und Institutionen sollen bis 2032 mit einer CAGR von 16,43 % wachsen. Neue Innenhallen erfordern Massenkäufe von Bällen, Netzen, Lagerausrüstung und Leihschlägern. Die angegebene Expansionspipeline von Picklr veranschaulicht die durch dedizierte Club-Eröffnungen geschaffene Nachfrage. Zu den Institutionen gehören auch Schulen, Freizeitzentren, Gemeinschaftseinrichtungen und betriebliche Wellnessprogramme. Diese Käufer kaufen mit größerer Wahrscheinlichkeit wiederholte Mengen als ein einzelner Haushalt. Ihre Beschaffungsentscheidungen betonen häufig Langlebigkeit, Sicherheit, Verfügbarkeit und Preiskonsistenz. Sie können den Sport auch neuen Spielergruppen vorstellen, die später individuelle Käufe tätigen. Diese Verbindung macht das Wachstum von Einrichtungen sowohl für Business-to-Business- als auch für Verbraucherverkäufe wichtig. Zuverlässige Produktversorgung und Schulungsunterstützung können Herstellern helfen, langfristige Beziehungen zu institutionellen Käufern aufzubauen. Das Ergebnis ist ein wachsender Kanal, der die individuelle Nachfrage ergänzt, anstatt sie zu ersetzen.
Nach Vertriebskanal: Offline behält die Größe, Online verzeichnet das Wachstum
Offline-Kanäle hielten im Jahr 2026 einen Marktanteil von 63,87 %. Facheinzelhändler, Fachgeschäfte, Sportfachgeschäfte und clubbasierte Verkaufsstellen helfen Käufern, Schlägergewicht, Griffgrße, Balance und Spielgefühl vor dem Kauf zu beurteilen. Dieser praktische Prozess bleibt wichtig für Spieler, die ihren ersten Schläger auswählen oder ein vertrautes Modell ersetzen. Physische Geschäfte können auch lokale Produktberatung und sofortige Verfügbarkeit bieten. Clubs können Equipment direkt dort verkaufen, wo Verbraucher spielen und lernen. Diese Verkaufsstellen sind gut positioniert, um Turnierzertifizierung und kompatibles Zubehör zu erläutern. Einzelhandelspersonal kann Kunden dabei helfen, zwischen Einstiegs-, Mittel- und Leistungsprodukten zu unterscheiden. Offline-Einzelhandel bleibt daher wertvoll für den Aufbau von Vertrauen und die Reduzierung von Kaufunsicherheit. Er bietet auch einen wichtigen Kontrollpunkt für autorisierte Distribution. Diese Stärken helfen zu erklären, warum persönliche Verkäufe der größte Kanal im Pickleball-Markt bleiben.
Online-Kanäle sollen bis 2032 mit einer CAGR von 16,79 % wachsen. Digitale Geschäfte geben Marken Zugang zu Kunden jenseits etablierter Pickleball-Städte und Club-Netzwerke. Sie ermöglichen es auch, Produktvergleiche, Athletenpartnerschaften, Bildungsinhalte und direkten Kundensupport innerhalb einer einzigen Kaufreise anzubieten. Selkirk erweiterte seine internationale Präsenz im Jahr 2025 mit Hauptsitzen in Malaysia und Estland, was seine Fähigkeit unterstützt, Asien und Europa zu bedienen. Digitale Verkäufe sind besonders nützlich, wo lokaler Facheinzelhandel noch begrenzt ist. Online-Wachstum erhöht jedoch auch die Exposition gegenüber gefälschten oder unklaren Produktangeboten. Die Anti-Fälschungs-Bemühungen von USA Pickleball sind daher relevant für die Entwicklung des Online-Vertriebs. Marken, die autorisierte Verkäufer klar identifizieren, können Käufer schützen und die Produktglaubwürdigkeit wahren. Eine ausgewogene Einzelhandelsstrategie kann physische Produkttests mit bequemer Online-Nachbestellung und Wiederholungskäufen kombinieren.
Geografische Analyse
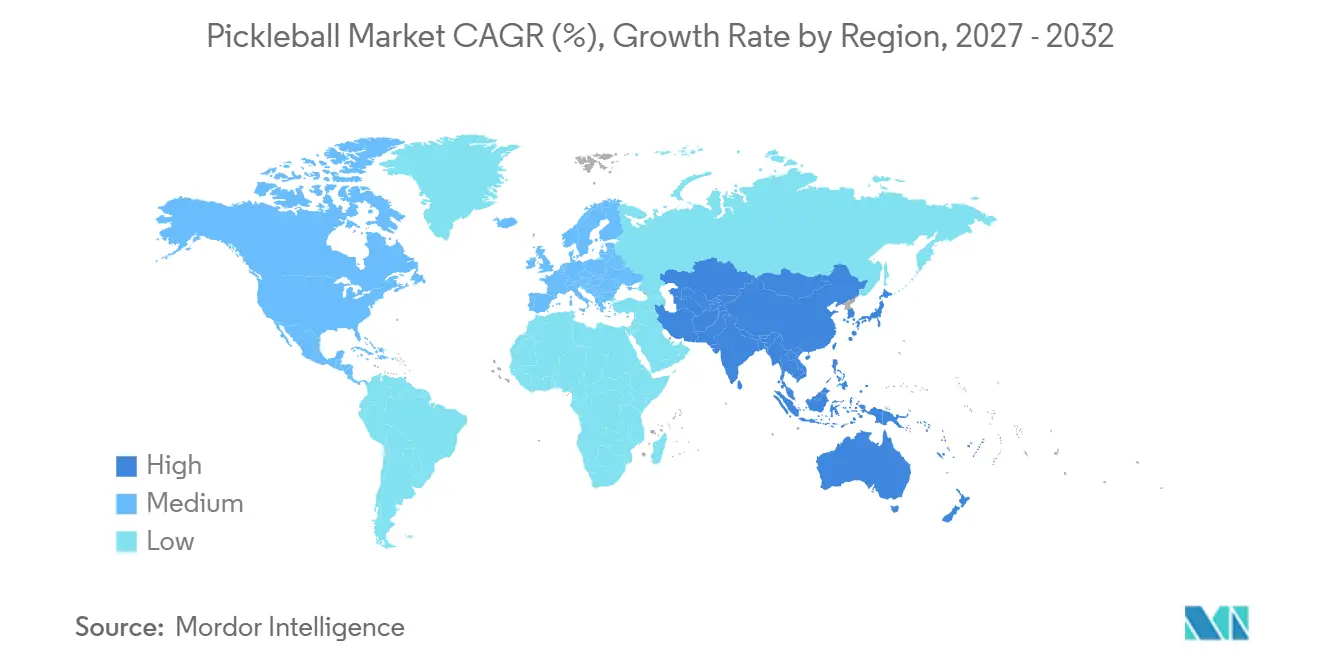
Nordamerika hielt im Jahr 2026 einen Pickleball-Marktanteil von 59,56 %. Die Vereinigten Staaten sind der Hauptbeitragszahler der Region, da sie die tiefste Spielerbasis mit der am weitesten entwickelten Platz- und Veranstaltungsinfrastruktur verbinden. Die SFIA meldete 24,3 Millionen US-amerikanische Spieler im Jahr 2025, während USA Pickleball in diesem Jahr 82.613 Plätze verzeichnete. Die Region verfügt über etablierte Facheinzelhändler, Club-Netzwerke, Turniere und professionelle Touren. Ihr Club-Ausbau schafft auch eine anhaltende Nachfrage nach institutionellem Equipment. Die 52 betriebenen Clubs von Picklr und die geplanten 70 weiteren Standorte demonstrieren fortgesetzte Investitionen in Einrichtungen. Nordamerikanische Marken profitieren von einer informierten Verbraucherbasis, die Zertifizierung, Athletenempfehlungen und Produktunterschiede eher erkennt. Kanada und Mexiko tragen zur regionalen Nachfrage bei, obwohl die Vereinigten Staaten der zentrale kommerzielle und Wettbewerbsmarkt bleiben.
Asien-Pazifik soll bis 2032 eine CAGR von 16,54 % verzeichnen, die höchste regionale Wachstumsrate im Pickleball-Markt. Die Region hat ein großes potenzielles Publikum, aber Platzverfügbarkeit, organisierter Wettbewerb und Einzelhandelsnetzwerke variieren stark nach Land. China, Indien, Indonesien und die Philippinen gehören zu den Märkten, die die Aufmerksamkeit von Marken und Turnierveranstaltern auf sich ziehen. Die Pickleball-Marktgröße in Asien-Pazifik wird durch digitalen Einzelhandelszugang und wachsendes Interesse an niedrigschwelligen sozialen Sportarten unterstützt. Professionelle Aktivitäten in Asien können die Sichtbarkeit von Equipment verbessern und lokalen Distributoren einen Einstiegspunkt bieten. PPA Tour Asia identifizierte Facolos, Paddletek und Franklin als offizielle Schlägerpartner für seine Saison 2025. Erschwingliche zertifizierte Produkte und klare Vertriebsvereinbarungen werden wichtig sein, um Bewusstsein in regelmäßige Käufe umzuwandeln.
Europa entwickelt sich durch Interesse in Spanien, Italien und dem Vereinigten Königreich, wo Clubs und Veranstalter lokale Teilnahmegemeinschaften aufbauen. Das regionale Wachstum wird durch Unterschiede im Hallenzugang, der Registrierung bei Sportverbänden und der Einzelhandelsabdeckung eingeschränkt. Südamerika bietet Frühphasenpotenzial, da Brasilien Spieler und Plätze hinzufügt, während der Zugang zu erschwinglichem zertifiziertem Equipment wichtig bleibt. Die Nachfrage im Nahen Osten und Afrika entwickelt sich ebenfalls durch Wellnessprogramme, dedizierte Clubs und lokale Veranstaltungsaktivitäten. Diese Regionen können neue Vertriebskanäle schaffen, erfordern aber lokale Partner, die Preisgestaltung, Platzbedingungen und Produktservicebedürfnisse verstehen. Das globale Wettbewerbsumfeld wird davon abhängen, wer Produktinnovation mit zuverlässiger lokaler Distribution verbinden kann. Marken mit starken Online-Fähigkeiten können neuere Märkte schnell erschließen, während physische Partner für Produkttests und Kundenvertrauen wichtig bleiben.
Wettbewerbslandschaft
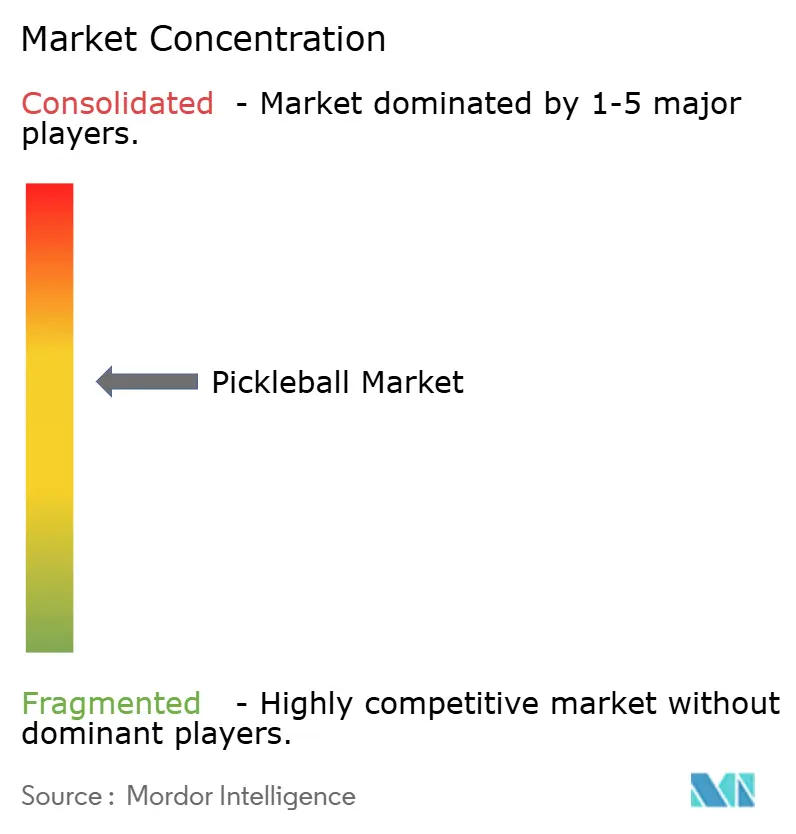
Der Pickleball-Markt ist mäßig konzentriert, wobei Multisport-Marken und Spezialisten über Preissegmente hinweg konkurrieren. Wilson, HEAD, Franklin, Selkirk, JOOLA, CRBN und andere Spezialisten konkurrieren mit unterschiedlichen Produkt- und Kanalstärken. Etablierte Multisport-Marken können breitere Einzelhandelsbeziehungen und vertraute Sportartikelportfolios nutzen. Spezialistmarken konzentrieren sich häufig auf Schlägertechnologie, Athletenpartnerschaften und direktes Kundenengagement. Diese Mischung hält den Wettbewerb in Einstiegs-, Mittel- und Premium-Produkten aktiv. Zertifizierungsanforderungen beeinflussen auch die Marktposition, da turnierfokussierte Kunden Produkte benötigen, die geltende Standards erfüllen. Die Ausrüstungsanforderungen von USA Pickleball machen die Konformität zu einer kommerziellen Überlegung für Marken, die organisierten Spielbetrieb bedienen. Das Ergebnis ist ein Wettbewerbsumfeld, in dem Produktglaubwürdigkeit und Distributionszugang genauso wichtig sind wie Markensichtbarkeit. Kleinere Neueinsteiger können mit einem fokussierten Design noch Aufmerksamkeit gewinnen, müssen aber Vertrauen in Produktqualität und Verfügbarkeit aufbauen. Dieses Wettbewerbsgleichgewicht wird die Entwicklung des Pickleball-Marktes in etablierten und aufstrebenden Regionen prägen.
Jüngste strategische Schritte zeigen, wie führende Marken in neue Produkte und breitere Reichweite investieren. Selkirk erhielt im Januar 2026 eine Investition von Bluestone Equity Partners zur Unterstützung von Produktinnovation, Omnichannel-Einzelhandel und gezielter Expansion in Asien. JOOLA startete im März 2026 seine Pro-V-Kollektion mit KineticFrame-Design und einer neuen Schlägerform, um seine Leistungspalette zu erneuern. Diese Maßnahmen verbinden Produktentwicklung mit glaubwürdiger Spielerassoziation und Einzelhandels-Storytelling. Razer und JOOLA stellten auch Ende 2025 einen limitierten Schläger vor, der eine Gaming-Marke in eine Pickleball-Produktkooperation brachte. Solche Schritte können das Bewusstsein über bestehende Spieler hinaus erweitern, müssen aber durch zuverlässige Produktqualität und Versorgung unterstützt werden. Strategische Partnerschaften beeinflussen daher den Wettbewerb, wenn sie einen klaren Produkt-, Kunden- oder Kanalvorteil bieten.
Die nächste Wettbewerbschance liegt darin, unterentwickelte Bedürfnisse zu bedienen, ohne Leistungsglaubwürdigkeit zu verlieren. Weibliche Spieler stellen eine wachsende Kundenbasis dar, und zweckgebaute Produkte können Marken helfen, dort zu konkurrieren, wo generische Designs nicht mehr ausreichen. Zertifizierte Produkte zu zugänglichen Preispunkten sind auch in Ländern wichtig, wo importiertes Premium-Equipment teuer bleibt. Online-Expansion kann den Zugang erweitern, erfordert aber autorisierte Distribution und einfache Verifizierungstools zur Kontrolle des Fälschungsrisikos. Das Wachstum von Spielstätten schafft Möglichkeiten für Massenlieferbeziehungen mit Clubs, Schulen und Freizeitbetreibern. Selkirks erweiterte Partnerschaft mit Invited platzierte Equipment und Coaching-Zertifizierungsprogramme in mehr als 50 privaten Golf- und Landclubs im Jahr 2025. Der Wettbewerb erstreckt sich auch über Schläger hinaus auf Produkte, bei denen Langlebigkeit und konsistentes Spielen die Produktwahl beeinflussen. Unternehmen, die Produktentwicklung, Turniereinhaltung, lokale Verfügbarkeit und Vertrauen im Kundendienst kombinieren, sind besser positioniert, wenn der Pickleball-Markt expandiert.
Führende Unternehmen der Pickleball-Branche
-
Selkirk Sport
-
JOOLA Pickleball
-
Franklin Sports, Inc.
-
Paddletek
-
Escalade Sports, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: JOOLA brachte POWER FX auf den Markt, seinen ersten Schläger mit Schaumkonstruktion auf Basis der patentierten Propulsion-Core-Technologie, der zu einem Preis von 179,95 USD bei landesweiten Einzelhändlern erhältlich ist, und markierte damit JOOLAs Einstieg in die Schaumschlägerkategorie als Reaktion auf die wachsende Spielernachfrage nach alternativen Kernmaterialien.
- März 2026: JOOLA brachte seine Pro-V-Kollektion mit patentierter KineticFrame-Hybridschlägergeometrie auf den Markt, einschließlich der neuen Kosmos-Form, die gemeinsam mit dem Profi-Athleten Federico Staksrud entwickelt wurde, JOOLAs bisher umfassendstes Leistungsangebot.
- Februar 2026: Selkirk überarbeitete seine SLK-Linie mit 3 neuen Modellen – Valkyrie, Geo und Dauntless – und stellte 6 ältere SKUs ein, um eine 4-Schläger-Spielerprogression-Architektur zu schaffen, die auf Händler- und Verbraucherfeedback zu Marktüberfüllung eingeht.
Umfang des globalen Pickleball-Marktberichts
Pickleball bezeichnet einen Schlägersport, der auf einem Platz mit festen Schlägern und einem perforierten Plastikball gespielt wird, unterstützt durch Equipment und Zubehör für Freizeit- und Wettkampfspiel. Der Pickleball-Markt ist nach Produkttyp, Geschlecht, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt Pickleball-Schläger, Picklebälle, Netze und Pfosten, Pickleball-Taschen und Zubehör (Griffe, Schweißbänder und Schutzausrüstung). Nach Geschlecht ist der Markt in Männlich und Weiblich segmentiert. Nach Endnutzer ist der Markt in Einzelspieler und Sportvereine & Institutionen kategorisiert. Nach Vertriebskanal ist der Markt in Online-Kanäle und Offline-Kanäle unterteilt. Nach Geografie deckt der Bericht Nordamerika, Südamerika, Europa, Asien-Pazifik und Naher Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktgröße wurde in Wertangaben in USD für alle oben genannten Segmente ermittelt.
| Pickleball-Schläger |
| Picklebälle |
| Netze und Pfosten |
| Pickleball-Taschen |
| Zubehör (Griffe, Schweißbänder und Schutzausrüstung) |
| Männlich |
| Weiblich |
| Einzelspieler |
| Sportvereine & Institutionen |
| Online-Kanäle |
| Offline-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Israel |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttypen | Pickleball-Schläger | |
| Picklebälle | ||
| Netze und Pfosten | ||
| Pickleball-Taschen | ||
| Zubehör (Griffe, Schweißbänder und Schutzausrüstung) | ||
| Nach Geschlecht | Männlich | |
| Weiblich | ||
| Nach Endnutzer | Einzelspieler | |
| Sportvereine & Institutionen | ||
| Nach Vertriebskanal | Online-Kanäle | |
| Offline-Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Israel | |
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Pickleball-Ausrüstungssektor bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 einen Wert von 5,79 Milliarden USD erreicht, mit einer CAGR von 15,7 % von 2027 bis 2032.
Welche Pickleball-Produktkategorie ist die größte?
Schläger führen mit einem Anteil von 49,23 % im Jahr 2026 und sollen bis 2032 ebenfalls mit einer CAGR von 16,32 % wachsen.
Welcher Vertriebsweg wächst am schnellsten für Pickleball-Equipment?
Online-Kanäle sollen bis 2032 mit einer CAGR von 16,79 % wachsen, unterstützt durch Direktvertrieb und breiteren geografischen Zugang.
Welche Region bietet das schnellste Wachstum für Pickleball-Equipment-Anbieter?
Asien-Pazifik soll bis 2032 mit einer CAGR von 16,54 % wachsen, unterstützt durch zunehmendes Bewusstsein und sich entwickelnden Einzelhandelszugang.