
Größe und Marktanteil des Marktes für Heimfitnessgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
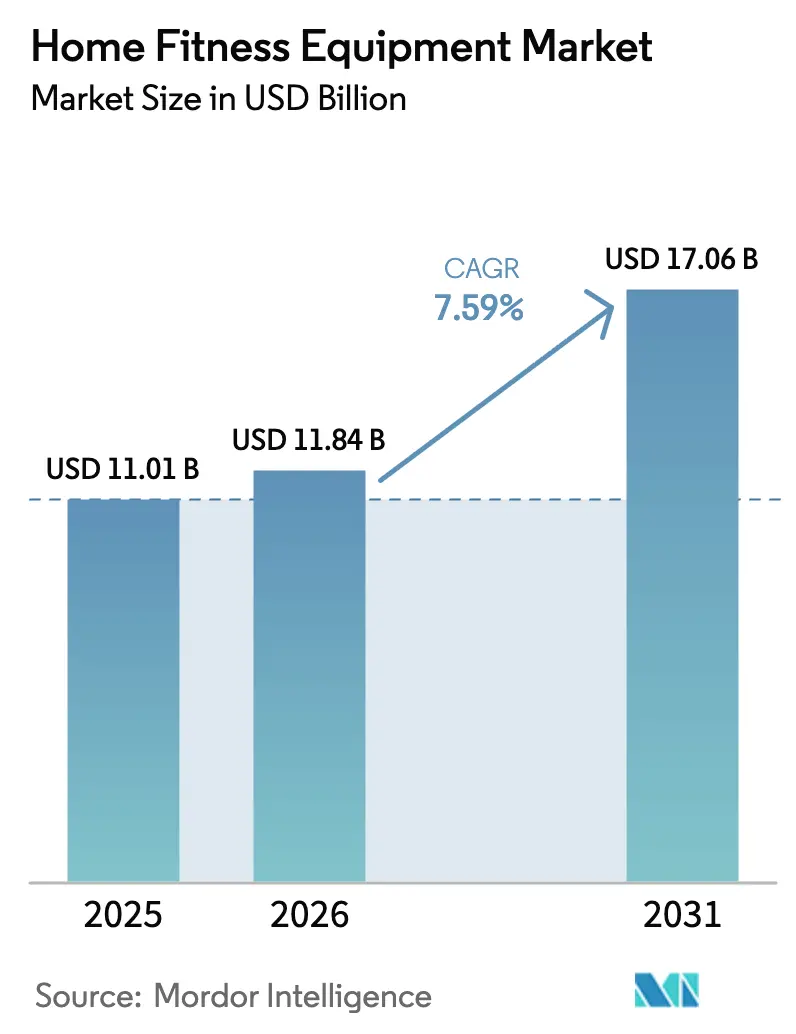
| Marktgröße (2026) | 11.84 Milliarden US-Dollar |
| Marktgröße (2031) | 17.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
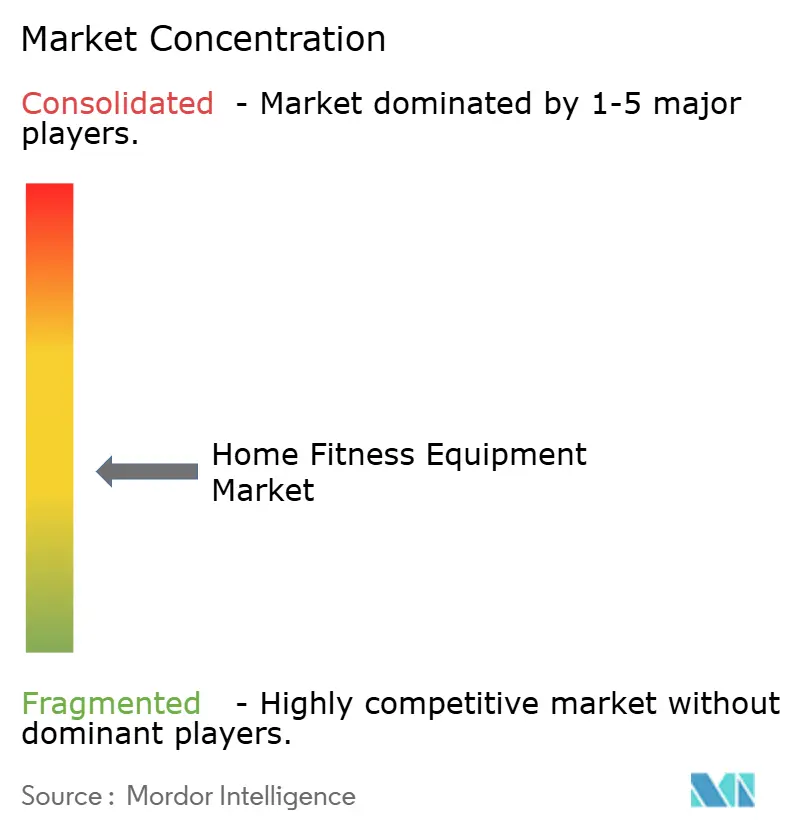
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Heimfitnessgeräte von Mordor Intelligence
Die Marktgröße für Heimfitnessgeräte wurde im Jahr 2025 auf 11,01 Milliarden USD geschätzt und soll von 11,84 Milliarden USD im Jahr 2026 auf 17,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,59 % während des Prognosezeitraums (2026–2031). Diese Entwicklung spiegelt eine strukturelle Neuausrichtung wider, wie Verbraucher ihre Ausgaben für Gesundheit und Wohlbefinden einteilen – angetrieben weniger durch pandemiebedingten Panikeinkauf als vielmehr durch nachhaltige Verhaltensänderungen hin zu hybriden Fitnessroutinen, die häusliche Bequemlichkeit mit leistungsstarken Geräten verbinden. Die Weltgesundheitsorganisation berichtete 2024, dass 2,5 Milliarden Erwachsene weltweit übergewichtig sind und körperliche Inaktivität in den letzten Jahren zugenommen hat, was einen anhaltenden Nachfragerückenwind für zugängliche heimbasierte Lösungen schafft. Steigende Adipositasraten, längere Arbeitszeiten und die wachsende Akzeptanz hybrider Trainingsroutinen schaffen weiterhin eine dauerhafte Nachfragebasis. Der Markt profitiert auch von der Einführung kompakter, faltbarer Geräte, die den Platzmangel in städtischen Wohnungen adressieren, sowie von staatlichen Kampagnen, die körperliche Aktivität als öffentliche Gesundheitspflicht darstellen. Der zunehmende Wettbewerb treibt Marken dazu an, auf Mehrwertdienste, abonnementfreie Smart-Funktionen, Finanzierungsoptionen und modulare Designs zu setzen, die mit der Fitnessreise eines Nutzers wachsen, anstatt reine Preiskriege zu führen.
Wichtigste Erkenntnisse des Berichts
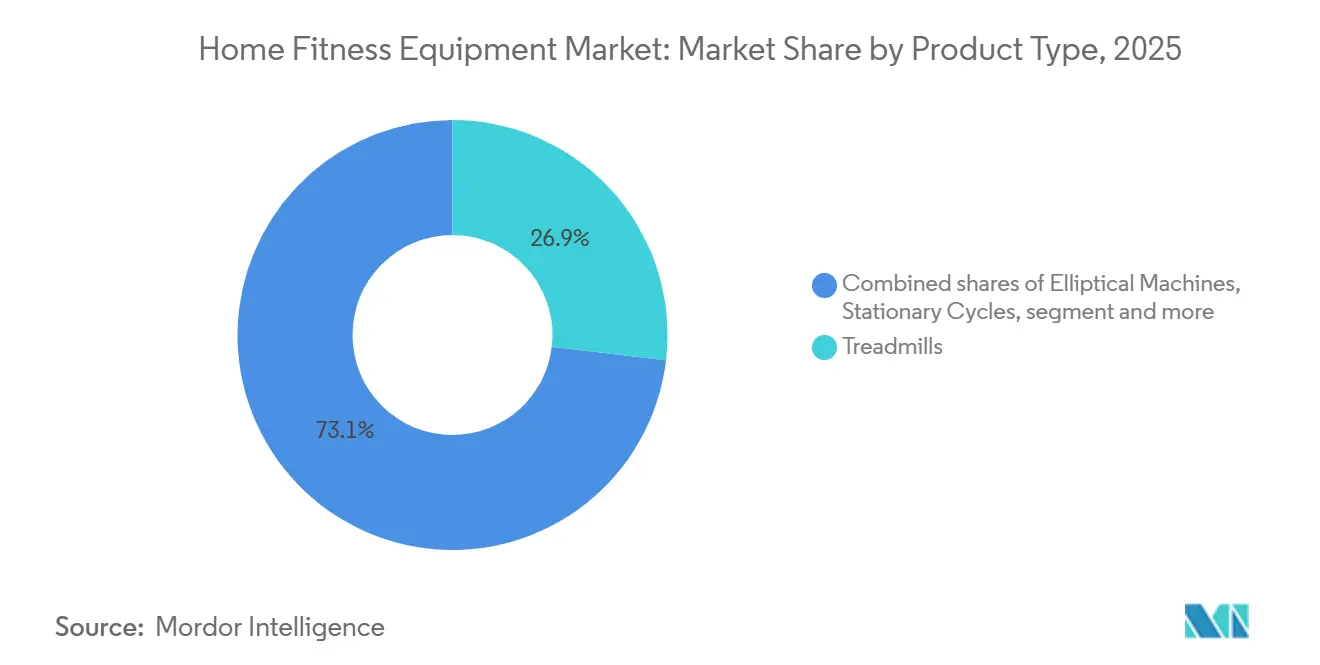
- Nach Produkttyp führten Laufbänder mit einem Marktanteil von 26,87 % im Markt für Heimfitnessgeräte im Jahr 2025, während Standfahrräder mit einer CAGR von 7,85 % bis 2031 das schnellste Wachstum verzeichneten.
- Nach Kategorie hielt konventionelle Ausrüstung im Jahr 2025 einen Marktanteil von 68,18 % am Markt für Heimfitnessgeräte, während Smart-Geräte mit einer CAGR von 9,61 % bis 2031 das schnellste Wachstum aufweisen.
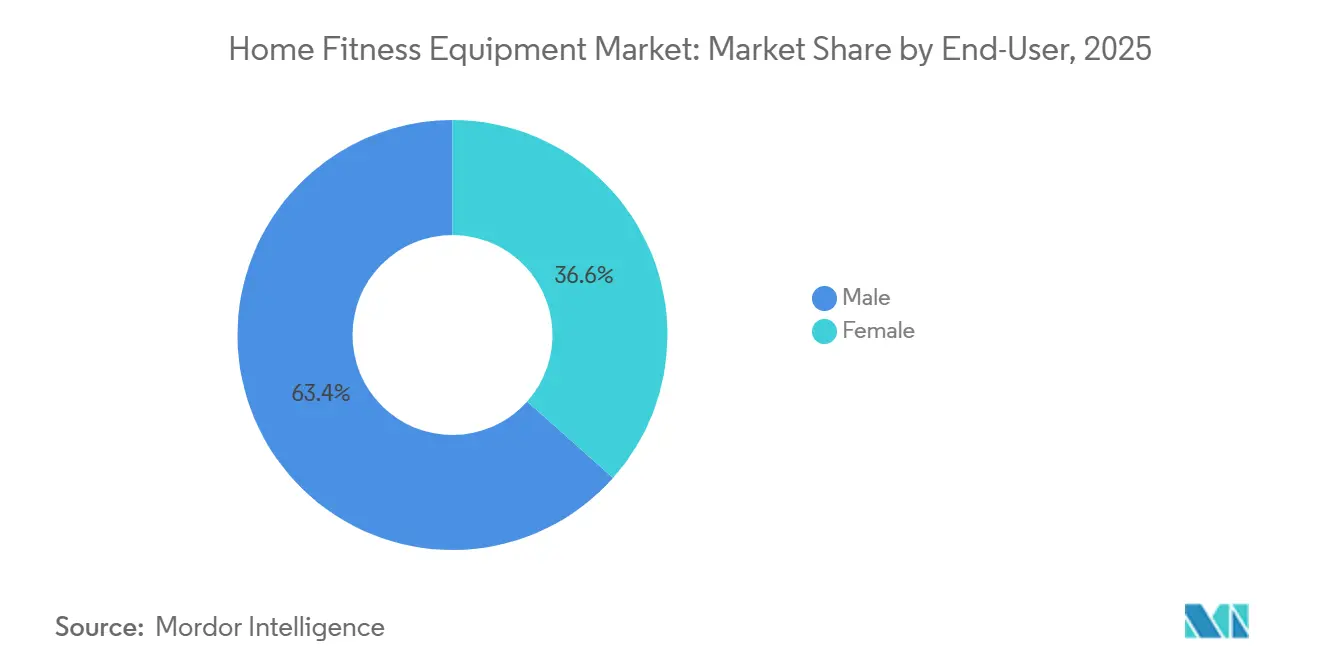
- Nach Endnutzer dominierte das männliche Segment mit einem Umsatzanteil von 63,42 % im Jahr 2025, während das weibliche Segment voraussichtlich mit einer CAGR von 8,55 % schneller wachsen wird.
- Nach Vertriebskanal erzielten stationäre Einzelhandelsgeschäfte im Jahr 2025 einen Umsatzanteil von 59,97 %; der Online-Einzelhandel soll bis 2031 mit einer CAGR von 9,37 % wachsen.
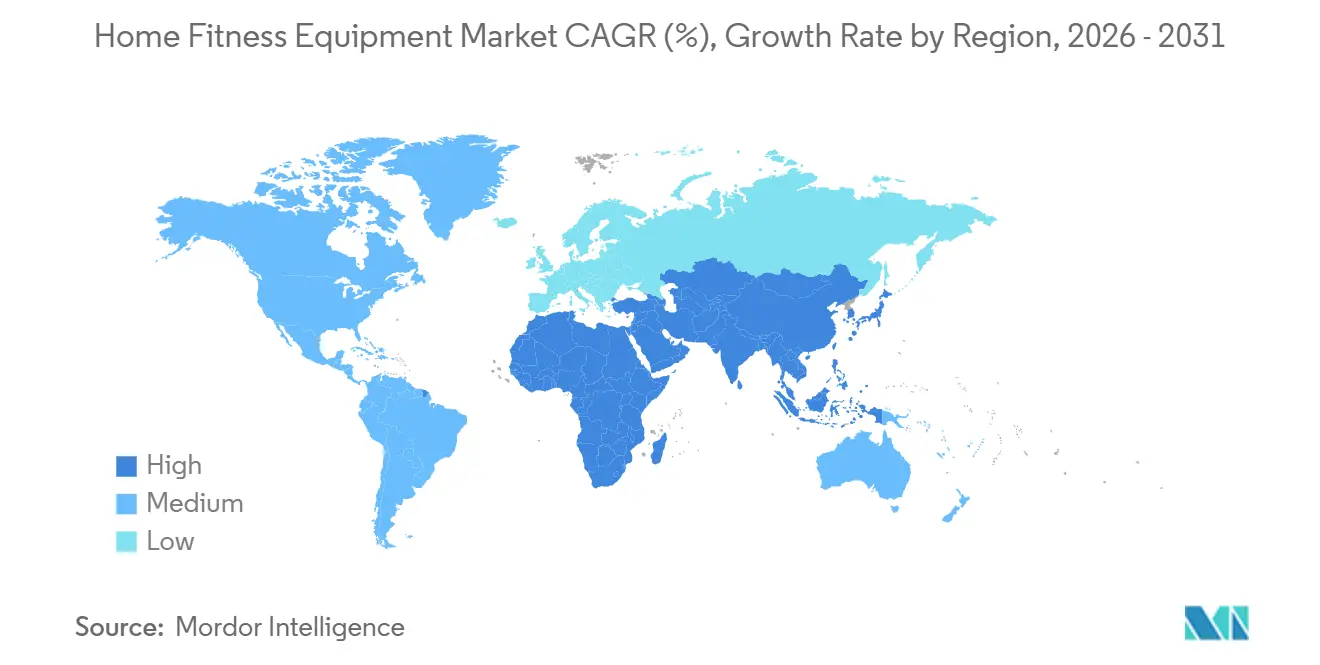
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 41,69 %, doch Asien-Pazifik soll im gleichen Zeitraum mit einer CAGR von 8,93 % am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Heimfitnessgeräte
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Adipositasraten und Gesundheitsbedenken | +1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Beliebtheit von Heimtraining | +1.8% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wachstum von Smart- und vernetzten Fitnessgeräten | +1.5% | Nordamerika und EU als Kernmärkte, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Kampagnen zur Förderung aktiver Lebensstile | +0.9% | Global, mit regionalen politischen Unterschieden | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach kompakten, tragbaren und platzsparenden Geräten | +1.1% | Asien-Pazifik als Kernmarkt, städtische Zentren weltweit | Kurzfristig (≤ 2 Jahre) |
| Einfluss von Fitness-Influencern und sozialen Medien | +0.8% | Global, mit höchster Durchdringung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Adipositasraten und Gesundheitsbedenken
Die zunehmende Verbreitung von Adipositas treibt die anhaltende Nachfrage nach zugänglichen Fitnesslösungen weiter an. Laut der Organisation Trust for America's Health hat die Adipositas bei Erwachsenen in den Vereinigten Staaten 41,9 % erreicht, während die Adipositas bei Jugendlichen im Jahr 2023 bei 19,7 % liegt[1]Quelle: Trust for America's Health, „Bessere Maßnahmen für ein gesünderes Amerika”, tfah.org. Darüber hinaus zeigt der MAHA-Bericht des Weißen Hauses aus dem Jahr 2025, dass über 40 % der amerikanischen Kinder von chronischen Erkrankungen betroffen sind, die hauptsächlich auf schlechte Ernährungsgewohnheiten und einen sitzenden Lebensstil zurückzuführen sind. Bemerkenswert ist, dass fast 70 % der Kalorienaufnahme von Kindern aus stark verarbeiteten Lebensmitteln stammt, was die Gesundheitskrise verschärft. Dieser besorgniserregende Trend hat zu erhöhten Verbraucherinvestitionen in Heimfitnessgeräte als proaktiven Ansatz zum Gesundheitsmanagement geführt[2]Quelle: Weißes Haus, „Unsere Kinder wieder gesund machen”, whitehouse.gov. Bevölkerungsgruppen mit höheren Adipositasraten, wie schwarze und lateinamerikanische Bevölkerungsgruppen, treiben diese Nachfrage besonders an. Darüber hinaus veranlasst die wirtschaftliche Belastung durch adipositasbedingte Gesundheitskosten sowohl Einzelpersonen als auch Institutionen dazu, Fitnesslösungen zu priorisieren. Heimfitnessgeräte bieten eine praktische Alternative zu herkömmlichen Fitnessstudios, indem sie wesentliche Hindernisse wie Transportprobleme, Zeitdruck und soziale Angst adressieren. Infolgedessen sind sie zur bevorzugten Wahl für gesundheitsbewusste Verbraucher geworden, die nachhaltige und langfristige Lebensstiländerungen anstreben.
Wachsende Beliebtheit von Heimtraining
Das Phänomen des Heimtrainings hat sich von einer pandemiebedingten Notwendigkeit zu einer fest verankerten Präferenz entwickelt. Verbraucherumfragen zeigen, dass Befragte Ausgaben für Wohlbefinden nun priorisieren und die Generation Z Fitness im Vergleich zur Allgemeinbevölkerung als „sehr hohe Priorität” einstuft. Diese Verhaltensbeständigkeit ist weniger auf Bequemlichkeit als vielmehr auf Kontrolle zurückzuführen: Heimsportler vermeiden Pendelaufwand, Einschränkungen durch Kurszeiten und die soziale Vergleichsangst, die Anfänger von kommerziellen Fitnessstudios abhält. Entscheidend ist, dass diese Verschiebung keine Fitnessstudio-Mitgliedschaften kannibalisiert; die Mitgliederzahl in US-amerikanischen Fitnessstudios erreichte 2024 mit 72,9 Millionen einen Rekordwert, sondern vielmehr ein hybrides Modell schafft, bei dem Verbraucher sowohl Abonnements als auch Heimgeräte nutzen und jedes für unterschiedliche Trainingsmodalitäten einsetzen, so die IHRSA. Die mittelfristige Auswirkung spiegelt die Reifung digitaler Fitnessplattformen wider, die nun Live-Coaching, Community-Funktionen und Leistungsanalysen anbieten, die zuvor ausschließlich dem Präsenztraining vorbehalten waren, und damit das Boutique-Studio-Erlebnis effektiv demokratisieren.
Wachstum von Smart- und vernetzten Fitnessgeräten
Die Technologie des Internets der Dinge (IoT) verbessert Heimfitnessgeräte erheblich, indem sie diese von passiven Werkzeugen in intelligente Trainingssysteme verwandelt. Diese Systeme liefern nun Echtzeit-Feedback, personalisiertes Coaching und umfassendes Fortschritts-Tracking und erfüllen damit die sich entwickelnden Bedürfnisse von Fitnessenthusiasten. Die Betonung des US-amerikanischen Olympischen und Paralympischen Komitees auf adaptive Sportausrüstung und technologiegetriebenes Training unterstreicht die institutionelle Anerkennung vernetzter Fitnesslösungen als Mittel zur Steigerung der sportlichen Leistung und zur Verbesserung der Zugänglichkeit für verschiedene Nutzergruppen[3]Quelle: Das US-amerikanische Olympische und Paralympische Komitee, „Zuschüsse und Ausrüstung”, usopc.org. Smart-Fitnessgeräte adressieren kritische Verbraucherherausforderungen wie die Aufrechterhaltung der Trainingsmotivation, die Sicherstellung der richtigen Ausführung und die effektive Verfolgung des Fortschritts. Darüber hinaus liefern sie Herstellern wertvolle Nutzungsdaten, die eine kontinuierliche Produktverbesserung und Innovation ermöglichen. Die Einführung von Smart-Geräten beschleunigt sich über den Kreis der frühen Anwender hinaus, angetrieben durch Interoperabilitätsstandards wie Bluetooth FTMS (Fitness Machine Service), die es Drittanbieter-Apps ermöglichen, Widerstand und Neigung geräteübergreifend zu steuern und damit die geschlossenen Ökosysteme aufzulösen, die Nutzer einst an einzelne Plattformen gebunden haben.
Staatliche Kampagnen zur Förderung aktiver Lebensstile
Aktivitätsrichtlinien empfehlen 150 Minuten moderate aerobe Aktivität plus zwei Tage Krafttraining pro Woche – eine Vorgabe, die genau mit den Möglichkeiten von Heim-Laufbändern, Standfahrrädern und Widerstandssystemen übereinstimmt und damit faktisch eine Empfehlung für den Besitz von Geräten darstellt. International schreibt Chinas „Gesundes China 2030”-Konzept den Ausbau der Fitnessinfrastruktur vor und fördert heimbasiertes Training als Lösung für städtische Überfüllung, während Indiens Fit India Movement Prominente als Botschafter einsetzt, um tägliche körperliche Aktivität in der jungen Bevölkerung zu normalisieren. Ebenso zielt der Globale Aktionsplan der Weltgesundheitsorganisation für körperliche Aktivität (2018–2030) darauf ab, körperliche Inaktivität bis 2025 um 10 % und bis 2030 um 15 % zu reduzieren, und beeinflusst nationale Politiken, um Heimfitnesslösungen als zugängliche und bequeme Alternativen zu herkömmlichen Sporteinrichtungen zu fördern[4]Quelle: Weltgesundheitsorganisation, „Aktivere Menschen für eine gesündere Welt”, who.int. Diese Initiativen haben langfristige Auswirkungen, da sie Fitness in nationale Identitätsnarrative einbetten und kulturelle Normen auf eine Weise verschieben, die kommerzielle Werbung nicht replizieren kann. Die Wirksamkeit hängt jedoch von einer nachhaltigen Finanzierung und Koordination zwischen fragmentierten Behörden ab, die historisch gesehen in Haushaltszyklen oder politischen Phasen nachlässt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten begrenzen die Einführung bei preissensiblen Verbrauchern | -0.8% | Städtische Zentren in Asien-Pazifik, europäische Städte | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch kommerzielle Fitnesszentren | -0.6% | Global, mit höchster Auswirkung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Sich entwickelnde gerätefreie Trainingstrends | -0.5% | Global, mit früher Einführung bei jüngeren Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Verletzungsrisiko durch unsachgemäße Gerätenutzung | -0.4% | Global, mit regulatorischem Fokus in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch kommerzielle Fitnesszentren
Kommerzielle Fitnessstudios starten eine Gegenoffensive durch hybride Mitgliedschaftsmodelle, die Präsenzzugang mit digitalen Inhalten bündeln und damit den Bequemlichkeitsvorteil neutralisieren, den Heimgeräte einst monopolisierten. Die Mitgliederzahl in US-amerikanischen Fitnessstudios erreichte 2024 mit 72,9 Millionen einen Rekordwert, angetrieben durch Budgetketten wie Planet Fitness, die über 2.600 Standorte betreibt und monatliche Mitgliedschaften für 10 USD anbietet, die die amortisierten Kosten von Heimgeräten über einen Zeitraum von 2 Jahren unterbieten, so die IHRSA. Boutique-Studios wie Equinox und SoulCycle schwenken auf „phygitale” Strategien um und bieten Mitgliedern App-basierte Workouts und Leihgeräte für Reisen an, wodurch die Grenze zwischen Heim- und Studiotraining verschwimmt. Das mittelfristige Hemmnis verstärkt sich, da Fitnessstudios in erlebnisorientierte Annehmlichkeiten investieren – Kältebäder, Infrarotsaunen und Erholungsbereiche –, die zu Hause nicht repliziert werden können und einen Differenzierungsgraben schaffen, der Verbraucher anspricht, die soziale Interaktion und Abwechslung suchen. Dieser Wettbewerbsdruck ist jedoch geografisch ungleichmäßig verteilt; in ländlichen oder vorstädtischen Märkten mit geringer Fitnessstudiodichte bleibt Heimausrüstung die Standardoption, was darauf hindeutet, dass die Auswirkungen des Hemmnisses sich in städtischen Kernen konzentrieren werden, wo die Sättigung der Einrichtungen am höchsten ist.
Sich entwickelnde gerätefreie Trainingstrends
Die Verbreitung von Apps für Körpergewichtstraining, HIIT-Programmen und Yoga-Plattformen untergräbt die wahrgenommene Notwendigkeit des Gerätebesitzes, insbesondere bei jüngeren Bevölkerungsgruppen, die Mobilität und Minimalismus gegenüber der Ansammlung von Vermögenswerten priorisieren. Apps wie Nike Training Club und Peloton Digital bieten abonnementbasierte Workouts ohne jegliche Ausrüstung an, wobei Peloton Digital für 12,99 USD monatlich erhältlich ist – ein Bruchteil des Einstiegspreises von 1.495 USD für ein Peloton Bike. Der Aufstieg von Kalisthenics-Influencern auf YouTube und TikTok, die Körpertransformationen zeigen, die ausschließlich durch Liegestütze, Klimmzüge und Planks erreicht wurden, verstärkt die Erzählung, dass teure Ausrüstung für Fitnessziele unnötig ist. Dieser Trend übt kurzfristigen Druck aus, da wirtschaftliche Unsicherheit Verbraucher dazu veranlasst, große Anschaffungen zugunsten von Alternativen mit geringer Bindung aufzuschieben. Die Dauerhaftigkeit dieses Hemmnisses ist jedoch fraglich; gerätefreie Workouts stoßen ohne progressiven Widerstand an Schwierigkeitsgrenzen, was fortgeschrittene Nutzer zurück zu Gewichten und Maschinen treibt, sobald Körpergewichtsübungen keine Fortschritte mehr bringen. Die Auswirkungen sind am stärksten in kostensensiblen Märkten in Asien-Pazifik, Südamerika und Afrika, wo Einkommensbeschränkungen kostenlose Alternativen unverhältnismäßig attraktiv machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Standfahrräder beschleunigen durch Erschwinglichkeit
Laufbänder sicherten sich im Jahr 2025 einen Marktanteil von 26,87 %, verankert durch ihre Vielseitigkeit bei Gehen, Joggen und Laufen, die die breiteste Nutzerbasis anspricht, doch Standfahrräder sollen bis 2031 mit einer CAGR von 7,85 % wachsen und damit alle anderen Kategorien übertreffen. Diese Beschleunigung spiegelt die Verbreitung von vernetzten Fahrrädern unter 1.000 USD von Marken wie Echelon, Schwinn IC4 und Bowflex wider, die Pelotons Kernerlebnis – Live-Kurse, Bestenlisten, Metrik-Tracking – ohne den Preisaufschlag von 1.495 USD oder obligatorische Abonnementbindung replizieren. Ellipsentrainer und Rudergeräte bedienen Nischenzielgruppen, die gelenkschonendes Cardio oder ganzkörperliches Training suchen, wobei Hydrows elektromagnetische Rudergeräte und Concept2s Modell D das Rudersegment durch überlegene Biomechanik und Langlebigkeit dominieren, die Premium-Preise rechtfertigen. Andere Produkttypen, darunter Yogamatten, Schaumstoffrollen und Schlingentrainer, dienen als Einstiegskäufe für budgetbewusste Anfänger, die später auf motorisierte Geräte umsteigen, sobald sich Gewohnheiten gefestigt haben. Die Wachstumsdisparität des Segments unterstreicht eine Zweiteilung: Verbraucher investieren entweder in multifunktionale, platzsparende Fahrräder, die Cardio und Unterhaltung bieten, oder sie greifen auf kostengünstige Zubehörteile zurück, die minimales Engagement erfordern, wodurch mittelpreisige Laufbänder und Ellipsentrainer zwischen diesen Polen eingeklemmt werden.
Der Aufstieg der Standfahrräder wird durch Interoperabilitätsstandards wie Bluetooth FTMS weiter vorangetrieben, die es Fahrern ermöglichen, Fahrräder von Drittanbietern mit Apps wie Zwift, Peloton Digital oder Apple Fitness+ zu verbinden, wodurch Markentreue aufgelöst und Hardware demokratisiert wird. NordicTracks Integration von iFit in seine Modelle S22i und S27i, mit automatischer Widerstandsanpassung, die mit dem Gelände auf dem Bildschirm synchronisiert, veranschaulicht, wie etablierte Anbieter ihren Marktanteil durch proprietäre Ökosysteme verteidigen, doch die Open-Platform-Bewegung droht, diese Vorteile zu erodieren. Laufbänder stehen trotz ihres Marktanteilsvorsprungs in entwickelten Märkten vor einer Sättigung, wo Ersatzzyklen aufgrund mechanischer Langlebigkeit über 7 Jahre hinausgehen, während Fahrräder aufgrund ihrer kürzeren Lebensdauer und ihres geringeren Gewichts häufigere Upgrades ermöglichen. Rudergeräte bleiben die Wahl von Kennern, wobei Concept2s Modell D unter CrossFit-Athleten und Hochschulprogrammen Kultstatus genießt, doch das Wachstum des Segments wird durch die Lernkurve begrenzt, die erforderlich ist, um die richtige Rudertechnik zu beherrschen, was Gelegenheitsnutzer abschreckt, die zu intuitiven Laufband- oder Fahrradschnittstellen tendieren.


Nach Kategorie: Smart-Geräte gewinnen trotz Premium-Preisen
Konventionelle Geräte behielten im Jahr 2025 einen Anteil von 68,18 %, was die anhaltende Attraktivität mechanischer Zuverlässigkeit, fehlender Abonnementgebühren und der Möglichkeit widerspiegelt, Geräte auf Sekundärmärkten ohne softwarebedingten Wertverlust weiterzuverkaufen. Doch Smart- und vernetzte Geräte wachsen mit einer CAGR von 9,61 % bis 2031 – ein Aufschlag gegenüber der Marktbasis von 7,59 % –, angetrieben durch Verbraucher, die Fitness als Lifestyle-Identität und nicht als utilitaristische Pflicht betrachten und bereit sind, für immersive Erlebnisse zu zahlen, die Sport mit Unterhaltung verbinden. Die Dominanz konventioneller Geräte bleibt in preissensiblen Regionen bestehen – Asien-Pazifik, Südamerika, Naher Osten und Afrika –, wo Verbraucher Langlebigkeit und Einfachheit gegenüber Konnektivität priorisieren und Smart-Funktionen als überflüssige Extras betrachten, die Wartung erschweren und Reparaturkosten erhöhen.
Der Anstieg bei Smart-Geräten ist weniger auf Hardware-Innovationen als vielmehr auf Software-Differenzierung zurückzuführen; KI-gesteuertes Coaching, biometrische Integration und soziale Wettbewerbsfunktionen schaffen Wechselkosten, die Nutzer an Ökosysteme binden und einmalige Geräteverkäufe in wiederkehrende Einnahmequellen verwandeln. Technogym's MyWellness-Plattform, die Trainingsdaten aus Fitnessstudiobesuchen und Heimsitzungen aggregiert, veranschaulicht, wie etablierte Anbieter Interoperabilität nutzen, um Nutzer über mehrere Berührungspunkte hinweg zu binden. Die Wachstumsdivergenz der Kategorie deutet auf eine Hantelstab-Marktstruktur hin: Wohlhabende Verbraucher konzentrieren sich auf Premium-Smart-Geräte mit vollständigen Abonnements, während budgetbewusste Käufer auf abgespeckte konventionelle Geräte setzen, wodurch mittelpreisige vernetzte Geräte – Geräte mit Bluetooth, aber ohne proprietäre Inhalte – Schwierigkeiten haben, sich zu differenzieren.
Nach Endnutzer: Weibliches Segment beschleunigt durch Krafttraining
Männer dominierten im Jahr 2025 mit einem Marktanteil von 63,42 %, was historische Fitnessstudio-Kulturnormen widerspiegelt, bei denen Männer überproportional in Heimgeräte investierten, doch das weibliche Segment wächst bis 2031 mit einer CAGR von 8,55 % und übertrifft damit den Gesamtmarkt um fast einen vollen Prozentpunkt. Diese Beschleunigung resultiert aus einer kulturellen Neuausrichtung, bei der Frauen zunehmend Krafttraining gegenüber reinen Cardio-Programmen priorisieren und veraltete Stereotypen abbauen, dass Gewichtheben „Muskelmasse” statt schlanker Muskeldefinition erzeugt. Marken wie Tonal und Mirror (2020 von Lululemon übernommen) sprechen Frauen explizit durch Marketing an, das Ästhetik, kompaktes Design und Community-Funktionen betont, im Gegensatz zur utilitaristischen, leistungsorientierten Botschaft, die männerorientierte Produkte kennzeichnet.
Das Wachstum des weiblichen Segments wird durch die Nachfrage nach prä- und postnatalen Fitnessprogrammen weiter verstärkt, wobei Gerätehersteller verstellbare Bänke, Widerstandsbänder und gelenkschonende Maschinen einführen, die auf schwangerschaftssichere Workouts zugeschnitten sind. Das Wachstum des männlichen Segments ist zwar langsamer, bleibt aber robust aufgrund der etablierten Gewohnheit der Heimgyminvestition in Gewichtheber- und CrossFit-Gemeinschaften, wo Gerätebesitz Engagement signalisiert und Trainingsflexibilität ermöglicht. Das männliche Segment steht jedoch in entwickelten Märkten vor einer Sättigung, wo Garagen- und Kellergyms Durchdringungsobergrenzen erreicht haben, während das weibliche Segment Wachstumspotenzial als Erstkäufer behält, die in den Markt eintreten.
Nach Vertriebskanal: E-Commerce erodiert den Showroom-Vorteil
Stationäre Einzelhandelsgeschäfte erzielten im Jahr 2025 einen Anteil von 59,97 %, gestützt durch den Wunsch der Verbraucher, die Ergonomie von Geräten zu testen, die Verarbeitungsqualität zu beurteilen und Finanzierungskonditionen persönlich auszuhandeln, doch Online-Einzelhandelsgeschäfte wachsen bis 2031 mit einer CAGR von 9,37 % – eine Entwicklung, die die Kanalhierarchie innerhalb des Prognosezeitraums umkehren wird. Diese Verschiebung spiegelt die Reifung der E-Commerce-Infrastruktur wider – kostenlose Rücksendungen, White-Glove-Lieferung und virtuelle Showrooms –, die den taktilen Vorteil neutralisiert hat, der einst dem stationären Handel vorbehalten war. Amazons Dominanz im Verkauf von Fitnessgeräten, verstärkt durch die kostenlose Lieferung der Prime-Mitgliedschaft und Same-Day-Delivery in städtischen Märkten, hat den Vertrieb demokratisiert und zwingt Fachhändler wie Dick's Sporting Goods dazu, Omnichannel-Strategien zu verfolgen, die In-Store-Abholung mit Online-Bestellung verbinden. Direkt-an-Verbraucher-Marken wie Peloton, Tonal und Hydrow haben den traditionellen Einzelhandel vollständig umgangen und nutzen digitales Marketing und Influencer-Partnerschaften, um Markenwert ohne Großhändlermargen aufzubauen – ein Ansatz, den Legacy-Hersteller nun durch proprietäre E-Commerce-Plattformen replizieren.
Die Widerstandsfähigkeit des stationären Einzelhandels im Jahr 2025 resultiert aus Hochüberlegungskäufen – Laufbänder, Ellipsentrainer und Rudergeräte –, bei denen Verbraucher vor der Investition von über 1.000 USD eine praktische Bewertung priorisieren, doch dieser Vorteil erodiert, da Augmented-Reality-Apps die virtuelle Platzierung von Geräten in Heimumgebungen ermöglichen und die räumliche Passform ohne Showroom-Besuche simulieren. Das Wachstum des Online-Einzelhandels wird durch die Integration von Finanzierungsoptionen weiter beschleunigt; die Ein-Klick-Checkout-Optionen von Affirm und Klarna reduzieren die Reibung am Point of Sale und wandeln das Stöbern schneller in Käufe um als In-Store-Finanzierungsanträge, die Bonitätsprüfungen und Papierkram erfordern. Die Zweiteilung des Kanals spiegelt breitere Einzelhandelstrends wider: Premium- und komplexe Geräte erhalten die Offline-Nachfrage durch beratenden Verkauf aufrecht, während demokratisierte, preistransparente Produkte online migrieren, wo Preisvergleich und Rabattsuche dominieren. Bis 2031 könnten Online-Kanäle einen Mehrheitsanteil erlangen und den stationären Handel auf erlebnisorientierte Flagship-Stores in großen Metropolen reduzieren, anstatt auf den weitläufigen vorstädtischen Fußabdruck, der die Vor-Pandemie-Ära kennzeichnete.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,69 %, eine Dominanz, die auf hohen verfügbaren Einkommen, einer etablierten Fitnesskultur und der frühen Einführung vernetzter Geräte beruht. Die Vereinigten Staaten, die den Löwenanteil des nordamerikanischen Umsatzes ausmachten, verzeichneten 2024 mit 72,9 Millionen Fitnessstudio-Mitgliedschaften einen Rekordwert, was eine hybride Dynamik schafft, bei der Verbraucher sowohl Zugang zu Einrichtungen als auch Heimgeräte nutzen. Kanada und Mexiko zeigen ähnliche Muster, obwohl Mexikos Wachstum durch ein niedrigeres Pro-Kopf-Einkommen und eine begrenzte Kreditdurchdringung gedämpft wird, was den Zugang zu Premium-Smart-Geräten einschränkt. Das langsamere Wachstum Nordamerikas spiegelt Ersatzzyklusdynamiken wider; der pandemiebedingten Kaufboom schuf einen Sättigungsüberhang, bei dem Haushalte, die 2020–2021 Laufbänder kauften, erst bei mechanischem Versagen oder Funktionsveralterung upgraden werden – ein Zeitrahmen, der sich bei langlebigen Gütern auf 5–7 Jahre erstreckt.
Asien-Pazifik soll bis 2031 mit einer CAGR von 8,93 % wachsen – die schnellste unter allen Regionen –, angetrieben durch Urbanisierung in China und Indien, wo aufstrebende Mittelschichten Gesundheitsausgaben priorisieren und das Leben in Wohnungen kompakte, faltbare Geräte erfordert. Indonesien, Thailand und Singapur sind aufstrebende Hotspots, wobei städtische Berufstätige in Jakarta, Bangkok und Singapur Premium-vernetzte Fahrräder und Kraftsysteme bevorzugen, die in Eigentumswohnungen unter 93 Quadratmetern passen. Das Wachstum der Region ist jedoch zweigeteilt: Wohlhabende städtische Verbraucher konzentrieren sich auf Smart-Geräte, während ländliche und einkommensschwächere Segmente aufgrund begrenzter E-Commerce-Logistik und Kreditverfügbarkeit unterversorgt bleiben. Die Entwicklung Asien-Pazifiks hängt von der Infrastrukturentwicklung ab – Last-Mile-Lieferung, Zahlungsdigitalisierung und After-Sales-Servicenetzwerke –, die den Zugang zu Premium-Geräten über Tier-1-Städte hinaus in Tier-2- und Tier-3-Märkte ausweiten können, wo der Großteil des Bevölkerungswachstums liegt.
Europa, Südamerika sowie der Nahe Osten und Afrika repräsentieren gemeinsam den Rest des globalen Anteils, wobei jede Region unterschiedliche Wachstumstreiber und Einschränkungen aufweist. Europas reife Fitnesskultur, insbesondere in Deutschland, dem Vereinigten Königreich und den Niederlanden, hält eine stetige Nachfrage nach konventionellen Geräten aufrecht, doch die Einführung von Smart-Geräten hinkt hinterher. Das Wachstum Südamerikas konzentriert sich auf Brasilien und Argentinien, wo wirtschaftliche Volatilität und Währungsabwertung die Ermessensausgaben einschränken, obwohl städtische Eliten in São Paulo und Buenos Aires nordamerikanische Konsummuster widerspiegeln. Der Nahe Osten und Afrika zeigen Stärken in den Vereinigten Arabischen Emiraten und Saudi-Arabien, wo staatliche Gesundheitsinitiativen und Expatriate-Bevölkerungen den Verkauf von Premium-Geräten antreiben, doch die breitere regionale Einführung wird durch Infrastrukturlücken und geringe Kreditdurchdringung behindert. Der türkische Fitnessmarkt, der zwischen Europa und Asien liegt, profitiert von einer jungen Bevölkerung und einer wachsenden Fitnesskultur und positioniert sich als Produktionsstandort für Marken, die beide Regionen ansprechen. In all diesen Regionen ist der gemeinsame Nenner die Einkommensungleichheit; Geräteverkäufe konzentrieren sich in wohlhabenden städtischen Enklaven und lassen weite ländliche und einkommensschwächere Bevölkerungsgruppen auf Körpergewichtstraining oder öffentliche Fitnessinfrastruktur angewiesen, eine Dynamik, die anhalten wird, sofern Hersteller keine Ultra-Niedrigpreismodelle entwickeln oder Regierungen keine Subventionsprogramme einführen.

Regulatorisches Umfeld
Heimtrainingsgeräte werden vor allem durch Verbraucherproduktsicherheitsregime und sich weiterentwickelnde Normen geprägt, die Design, Kennzeichnung und Marktüberwachung nach dem Inverkehrbringen betreffen. In der Europäischen Union trat die Verordnung (EU) 2023/988 (Allgemeine Produktsicherheitsverordnung) im Dezember 2024 in Kraft und verschärft die Anforderungen an die vom Hersteller durchgeführte Risikobewertung, technische Dokumentation und Rückverfolgbarkeit für Verbraucherprodukte, einschließlich für die Nutzung im Haushalt bestimmter Fitnessgeräte. Die produktbezogene Sicherheitstechnik stützt sich zudem auf internationale Normen wie ISO 20957-1:2024 (veröffentlicht im Januar 2024), die die allgemeinen Sicherheitsanforderungen und Prüfverfahren für stationäre Indoor-Trainingsgeräte aktualisiert.
In den Vereinigten Staaten werden Sicherheitsanforderungen von Stellen wie der U.S. Consumer Product Safety Commission (CPSC) überwacht, während Industrienormen (zum Beispiel ASTM-Spezifikationen) üblicherweise zum Nachweis der Konformität und zur Verringerung des Verletzungsrisikos durch unsachgemäße Nutzung oder Geräteversagen verwendet werden. Auch die Handelspolitik beeinflusst die Einfuhrkosten und Beschaffungsstrategien für weltweit verkaufte Geräte, wobei das Office of the United States Trade Representative (USTR) Ausnahmefenster für Section-301-Zölle bei bestimmten Produkten chinesischen Ursprungs aufrechterhält, darunter gelistete Ausnahmen mit Ablauf zum 9. November 2026. Parallel dazu veröffentlichte die USTR im Juni 2026 neue Feststellungen und vorgeschlagene Maßnahmen im Rahmen von Section 301, zusammen mit einem für Juli 2026 angesetzten Anhörungsplan. Branchenverbände wie die Health and Fitness Association (HFA) reichten 2026 formelle Stellungnahmen bei der USTR ein, was das anhaltende Engagement für Zollklassifizierung und Stabilität der Lieferkette bei Importeuren und Einzelhändlern von Fitnessgeräten widerspiegelt.
Wettbewerbslandschaft
Der Markt ist durch intensiven Wettbewerb und Fragmentierung gekennzeichnet, angetrieben durch die Präsenz zahlreicher inländischer und internationaler Akteure. Zu den wichtigsten Akteuren gehören Icon Health and Fitness, Inc., Johnson Health Tech Co. Ltd., Technogym SpA und Peloton Interactive, Inc. Diese Branchenführer priorisieren Produktinnovation und -entwicklung, was es ihnen ermöglicht, kontinuierlich neue Angebote einzuführen. Andere Akteure im Segment greifen unterdessen häufig auf Fusionen und Übernahmen zurück, um ihre Dominanz gegenüber inländischen Wettbewerbern zu stärken.
Hersteller konkurrieren nun nicht nur um Hardware-Spezifikationen, sondern auch um integrierte Technologien wie vernetzte Funktionen, KI-gesteuertes Coaching und Virtual-Reality-Erlebnisse. Dieser verschärfte Wettbewerb fördert sowohl Konsolidierungsaktivitäten als auch strategische Partnerschaften. Gleichzeitig führen Sicherheitsbedenken zur Einhaltung von Vorschriften, was Unternehmen mit starker Qualitätskontrolle und Nutzerunterstützungssystemen zugute kommt. Ungenutzte Chancen ergeben sich in Bevölkerungsgruppen wie weiblichen Verbrauchern, die Fitness zunehmend annehmen, und in städtischen Märkten, wo Platzmangel kompakte Gerätlösungen erfordert. Disruptoren fordern etablierte Akteure mit Direkt-an-Verbraucher-Modellen, Abonnementzugang und Nischenpositionierung heraus.
Sie müssen jedoch regulatorische Aufsicht navigieren, wie etwa die der US-amerikanischen Verbraucherschutzbehörde für Produktsicherheit, die Produktentwicklung und Marktstrategien beeinflusst. Der Rückruf von 3,8 Millionen BowFlex-Kurzhanteln, ausgelöst durch Verletzungsberichte, unterstreicht die schnellen Konsequenzen von Sicherheitsproblemen für die Marktstellung und das Verbrauchervertrauen. Dies unterstreicht die entscheidende Rolle von Qualitätskontrolle und Nutzeraufklärung bei der Aufrechterhaltung eines Wettbewerbsvorteils. Unternehmen konzentrieren sich zunehmend auf die Entwicklung von Ökosystemen, die Geräte, Inhalte, Community-Funktionen und Datenanalysen zusammenführen. Dieser ganzheitliche Ansatz erfüllt nicht nur vielfältige Verbraucherbedürfnisse, sondern fördert auch die Markentreue und hebt sie im Markt hervor.
Marktführer im Bereich Heimfitnessgeräte
Johnson Health Tech Co. Ltd.
Technogym SpA
Peloton Interactive, Inc.
BowFlex, Inc.
Icon Health and Fitness, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine konkrete Chance liegt im Aufbau hybrider Trainingsökosysteme, die Heimgeräte mit breiteren Trainingsnetzwerken verbinden, einschließlich gewerblicher Einrichtungen und Drittanbieter-Content-Plattformen, ohne Verbraucher auf einen einzigen Markenverbund festzulegen. Im Jahr 2026 setzte Peloton auf diese Richtung, indem es die Peloton Commercial Series für stark frequentierte Fitnessstudio-Umgebungen ankündigte (Auslieferung für Ende 2026 geplant) und eine Partnerschaft mit Spotify einging, um Peloton-Fitness- und Wellness-Inhalte innerhalb der Fitness-Kategorie von Spotify für Premium-Abonnenten zu verbreiten, wodurch die Distribution über Pelotons direkten Hardware- und App-Vertriebstrichter hinaus erweitert wird. Dieser kanalübergreifende Ansatz ist eng mit der Dynamik smarter Geräte am Markt verknüpft und trägt dazu bei, die Abhängigkeit von einmaligen Geräteanschaffungen zu verringern, indem die adressierbare Zielgruppe für kostenpflichtiges Coaching und Inhalte erweitert wird.
Die Diversifizierung der Lieferkette ist ein weiterer kurzfristiger Schwerpunkt für Marken, die eine schnellere Nachbestückung und bessere Abdeckung für den After-Sales-Support anstreben, insbesondere da sich die Produktanforderungen je nach Einsatzzweck und Platzangebot unterscheiden. Kompakte, faltbare Formate und modulare Kraftsysteme lassen sich leichter unterstützen, wenn Produktionsstandorte und Bestandsplanung regional ausgewogen sind. Im Mai 2026 nahm Johnson Health Tech die Produktion in seinem Werk in Bac Ninh, Vietnam, auf, wodurch Kapazitäten in Südostasien hinzukamen und dieses Produktionsgleichgewicht gestärkt wurde. Bei der Umsetzung der Compliance wird der GPSR-Rahmen der EU durch Aktualisierungen harmonisierter Normen operationalisiert, einschließlich des Durchführungsbeschlusses (EU) 2026/901 der Europäischen Kommission vom April 2026, der Herstellern und Einzelhändlern einen klareren Weg bietet, Dokumentation, Rückverfolgbarkeit und Sicherheit durch Design in schnellere Listungen und reibungslosere grenzüberschreitende Distribution in ganz Europa umzusetzen.
Aktuelle Branchenentwicklungen
- Juni 2026: Das Office of the United States Trade Representative (USTR) veröffentlichte Feststellungen und vorgeschlagene Maßnahmen im Zusammenhang mit Section-301-Untersuchungen, mit für Juli 2026 angesetzten Anhörungen. Für global beschaffende Marken und Einzelhändler von Heimtrainingsgeräten erhöhte dies die Unsicherheit bezüglich der Inputkosten und verstärkte die Notwendigkeit, das Zollrisiko zu steuern und Lieferanten zu diversifizieren.
- April 2026: Peloton kündigte eine globale Partnerschaft mit Spotify an, durch die Peloton-Fitness- und Wellness-Inhalte in die neue Fitness-Kategorie von Spotify für Premium-Abonnenten aufgenommen werden. Die Partnerschaft erweitert die Verbreitung von Inhalten über Pelotons eigene Plattform hinaus und unterstützt ein Software-und-Content-Engagement-Modell neben dem Hardwareverkauf.
- Januar 2025: Johnson Health Tech veröffentlichte ein Verbraucherinformationsschreiben zu einem Sicherheitsrückruf, der bestimmte Matrix-Fitness-Trainingsräder betraf. Die Maßnahme unterstrich die Bedeutung von Sicherheitskonformität, Dokumentation und Kundensupport für den Erhalt des Markenvertrauens im Bereich Heimtrainingsgeräte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Geräten, die Menschen kaufen und in ihren eigenen Wohnräumen zum Training nutzen, einschließlich Cardiogeräten, Kraftgeräten, Freihanteln und vernetzten Heimtrainingsgeräten, erfasst auf Basis des Verkaufswertes der Geräte.
Umfangsausschlüsse: Ausgeschlossen sind eigenständige Wearables, Ernährungsprodukte sowie Anschaffungen, die speziell für gewerbliche Fitnessstudios oder Trainingseinrichtungen getätigt werden.
Übersicht der Segmentierung
- Produkttyp
- Laufbänder
- Ellipsentrainer
- Standfahrräder
- Rudergeräte
- Krafttrainingsgeräte
- Andere Produkttypen
- Kategorie
- Konventionell
- Smart- und vernetzte Geräte
- Endnutzer
- Männlich
- Weiblich
- Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um die anfängliche Faktenbasis zu Nachfragesignalen, Handelsströmen, Preisrichtung und Kategorieübernahme aufzubauen. Wir bezogen uns auf öffentliche Quellen wie Einzelhandelsveröffentlichungen des US Census Bureau, Handelsstatistiken der USITC und von UN Comtrade, Eurostat-Verbraucher- und Industriedatensätze sowie makroökonomische Indikatoren der Weltbank, die helfen, Haushaltsausgaben und die Nachfrage nach langlebigen Gütern zu erklären.
Um die Annahmen zu präzisieren, wurden zudem Jahresberichte, Investorenpräsentationen, Transkripte von Telefonkonferenzen zu Geschäftsergebnissen und Produktdatenblätter geprüft, die helfen, Verschiebungen im Kategoriemix zu verfolgen, einschließlich vernetzter Geräte, faltbarer Designs und Einstiegs- versus Premiummodelle. Ausgewählte kostenpflichtige Datenbankabonnements wurden nur für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportprüfungen auf Sendungsebene genutzt, wo öffentliche Reihen keine ausreichende Granularität aufwiesen. Diese Beispiele sind nicht abschließend, und weitere öffentliche Quellen wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Markenvertriebshändlern, Großhändlern, Fachhändlern sowie Logistik- und Servicepartnern, da diese Gruppen die tatsächlichen Bewegungen bei Volumina, Promotions und Rücksendungen erkennen. Für eine globale Sicht haben wir die Angaben über APAC, EMEA und Amerika ausgeglichen und wichtige Befragte erneut kontaktiert, wenn sich Preise, Frachtkosten oder Attach-Raten vernetzter Funktionen gegenüber den ursprünglichen Annahmen verändert hatten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 17% | APAC: 49% |
| Mid-Tier: 41% | Funktions-/Bereichsleiter: 27% | EMEA: 30% |
| Kleinere Akteure: 20% | Manager: 56% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Teilnahme der Haushalte am Fitnesstraining und Ersatzzyklen in einen Nachfragepool für die wichtigsten Gerätekategorien übersetzt und anschließend anhand beobachteter Preisspannen in Werte umgerechnet werden. Sobald der Nachfragepool aufgebaut ist, wird er mit selektiven Bottom-up-Annäherungen validiert, etwa mit stichprobenartigen ASP auf Modellebene multipliziert mit Stückzahlen aus Einzelhandelsprüfungen und Lieferanten-Aggregationen, gefolgt von Anpassungen, wenn die beiden Sichtweisen nicht übereinstimmen.
Zu den wichtigsten in das Modell einfließenden Inputs gehören Trends bei der Teilnahme am Home-Workout, der Anteil der Haushalte mit ausreichendem Platz für Geräte, die durchschnittliche Ersatzzeit je Kategorie (Laufbänder versus Freihanteln), der Online- versus Offline-Kanalmix, die Promotionsintensität in Spitzensaisons und die Attach-Rate vernetzter Funktionen, die den ASP steigern können. Die Prognose stützt sich auf Szenarioanalysen, die durch Experteneinschätzungen zu den frei verfügbaren Verbraucherausgaben, der Entwicklung von Fracht- und Materialkosten sowie der Kategoriereife nach Region gestützt werden, sodass die Spanne auch bei Nachfrageschwankungen realistisch bleibt. Wo die Bottom-up-Sichtbarkeit für kleinere Marken lückenhaft ist, werden Lücken durch die Anwendung kategoriebezogener Kanalanteile und Preisspannen geschlossen, die durch Interviews bestätigt und anschließend auf Sensitivität geprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie Importtrends, größeren Produkteinführungszyklen und berichteter Umsatzrichtung aus öffentlichen Unterlagen abgeglichen und anschließend auf plötzliche Sprungveränderungen überprüft, die nicht durch die Inputs erklärt werden können. Wenn eine Abweichung wesentlich erscheint, werden die Annahmen überprüft, und Befragte können erneut kontaktiert werden, um zu bestätigen, ob der Treiber Preisgestaltung, Mix oder Volumen ist.
Vor der Freigabe erfolgt eine mehrstufige Analystenprüfung mit Fokus auf Währungskonsistenz, Inflationseffekte und die Aggregation von Region zu global. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden durch wesentliche Ereignisse wie große Preisanpassungen, Lieferengpässe oder größere Nachfrageschocks ausgelöst. Vor der Auslieferung wird eine abschließende Aktualitätsprüfung durchgeführt, damit die Marktsicht die neuesten öffentlichen Daten und validierten Annahmen widerspiegelt.
Vergleich der Marktgröße für Heimtrainingsgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Heimtrainingsgeräte können weit voneinander abweichen, selbst wenn der Themenname gleich klingt, da jeder Herausgeber die Abgrenzung unterschiedlich zieht und seine eigene Preis- und Prognoselogik anwendet. Unterschiede ergeben sich häufig daraus, was als Heimnutzungsgerät gezählt wird, wie vernetzte Funktionen behandelt werden, welches Jahr als Bezugsjahr verwendet wird und wie Inflation und Währungsumrechnung angewendet werden.
Die Hauptlücke ergibt sich daraus, ob benachbarte Kategorien wie eigenständige Wearables, Ernährungsprodukte oder gewerbliche Fitnessstudio-Anschaffungen in die Gesamtsumme einbezogen werden, sowie daraus, wie die Ersatznachfrage für teure Geräte geschätzt wird. Manche Schätzungen stützen sich zudem auf aggressive Post-Pandemie-Erholungsszenarien, während andere bei den frei verfügbaren Ausgaben konservativ bleiben und eine langsamere ASP-Entwicklung annehmen, wenn Promotions stark sind. Nachweisprüfungen wie Handelsströme, Verschiebungen im Einzelhandelskanal und Realitätschecks der Preisspannen können die Zahl nach oben oder unten verschieben, wenn das erste Modell nicht mit den beobachteten Marktsignalen übereinstimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,01 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 12,88 Mrd. USD (2025) | Verwendet eine breitere Geräteabgrenzung, die die Gesamtsummen erhöhen kann, wenn auf Flexibilität ausgerichtete Artikel und weiter gefasste Heimnutzungsgeräte zusammengefasst werden, und wendet möglicherweise unterschiedliche Kanalmix- und Preisspannenannahmen für vernetzte versus nicht vernetzte Produkte an. |
| Regionale Beratungsgesellschaft B | 9,34 Mrd. USD (2024) | Bezieht sich auf ein anderes Basisjahr und scheint den Anwendungsbereich enger auf ausgewählte Gerätekategorien zu beschränken, was den Wert verringern kann, wenn Freihanteln, Multifunktionssysteme oder höherpreisige vernetzte Geräte untererfasst oder konservativ bepreist werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch Entscheidungen zum Anwendungsbereich und zur Bezugsbasis, nicht durch Rechenmethoden. Die hier verwendeten Schritte halten den Wert nachvollziehbar an einen klaren Warenkorb für Heimnutzungsgeräte und Preisspannen gebunden. Ein wesentlicher Unterschied zu anderen Schätzungen ist der Ausschluss eigenständiger Wearables und gewerblicher Beschaffungen, wodurch Mordor Intelligence die Gesamtsumme auf den Geräteverkauf im Zusammenhang mit Heimnutzung und Ersatznachfrage fokussiert hält, statt auf angrenzende Wellnessausgaben. Sobald diese Abgrenzungsregeln festgelegt sind, ergeben sich verbleibende Unterschiede in der Regel daraus, wie schnell ASP steigen dürfen und wie stark die Prognose eine Erholung der frei verfügbaren Ausgaben annimmt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Heimfitnessgeräte derzeit?
Er wurde im Jahr 2026 auf 11,84 Milliarden USD geschätzt und soll bis 2031 einen Wert von 17,06 Milliarden USD erreichen.
Welcher Produkttyp wächst am schnellsten?
Standfahrräder sollen bis 2031 mit einer CAGR von 7,85 % wachsen.
Wie schnell wachsen Smart-Geräte?
Smart-Geräte verzeichnen eine CAGR von 9,61 % und übertreffen damit die Gesamtmarktrate.
Welche Region weist die stärksten Wachstumsaussichten auf?
Asien-Pazifik führt mit einer erwarteten CAGR von 8,93 % zwischen 2026 und 2031.
Seite zuletzt aktualisiert am:


