
Marktgröße und Marktanteil für Spülverbindungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
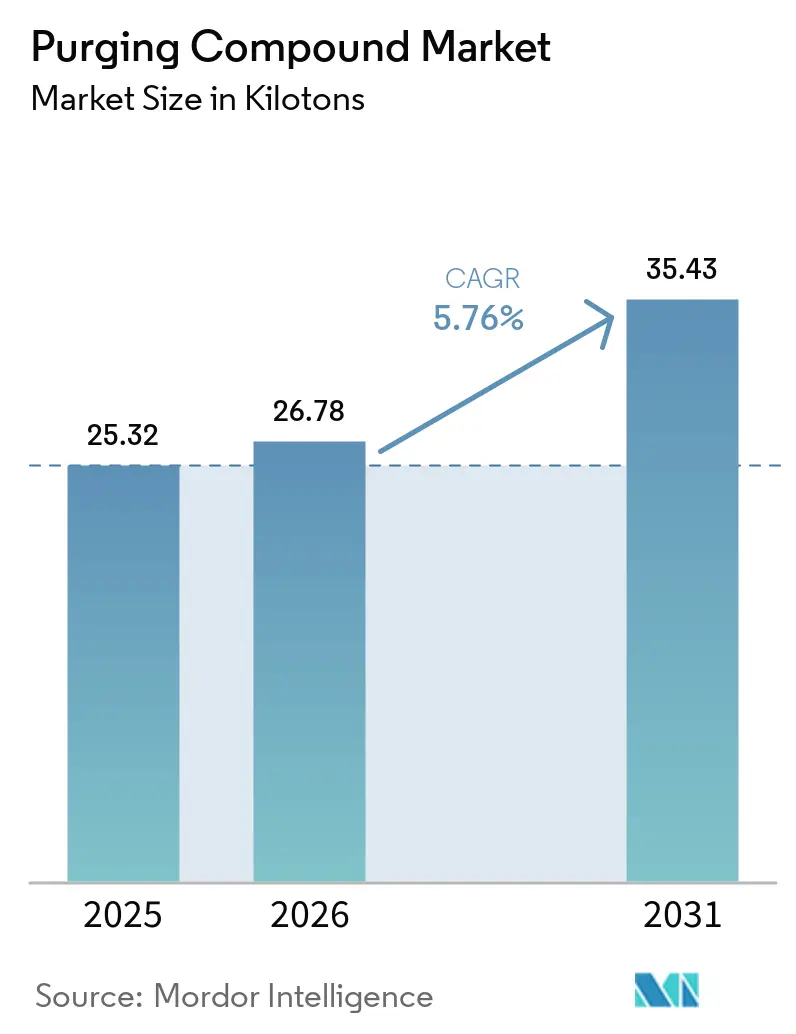
| Marktvolumen (2026) | 26.78 Kilotonn |
| Marktvolumen (2031) | 35.43 Kilotonn |
| Wachstumsrate (2026 - 2031) | 5.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Spülverbindungen von Mordor Intelligence
Die Marktgröße für Spülverbindungen wird voraussichtlich von 25,32 Kilotonnen im Jahr 2025 und 26,78 Kilotonnen im Jahr 2026 auf 35,43 Kilotonnen bis 2031 anwachsen, was einer CAGR von 5,76 % zwischen 2026 und 2031 entspricht. Das Wachstum wird durch die rasche Einführung von Hochtemperatur-Konstruktionspolymeren, kürzere Umrüstintervalle in Industrie-4.0-Anlagen und den zunehmenden regulatorischen Druck zur Eindämmung von Mikroplastikabrieb angetrieben. Nordamerika hatte im Jahr 2025 einen dominanten Marktanteil von 50,12 % bei Spülverbindungen, während Asien-Pazifik mit einer CAGR von 6,18 % die am schnellsten wachsende Region ist, unterstützt durch Chinas Anstieg in der Elektrofahrzeugproduktion. Mechanische Spülprodukte führten im Jahr 2025 mit einem Volumenanteil von 55,49 % und expandieren mit einer CAGR von 6,08 %, während der Spritzguss auf der Grundlage häufiger Farb- und Harzwechsel 59,16 % des Volumens ausmacht. Automobil- und Transportanwendungen hielten im Jahr 2025 einen Anteil von 25,16 % und profitieren weiterhin von Null-Fehler-Vorgaben für Batteriegehäuse und Strukturteile. Die Wettbewerbsintensität bleibt moderat, da integrierte Chemiekonzerne Spülverbindungen mit Konstruktionsharzen bündeln, während Nischenanbieter sich auf anwendungsspezifische Formulierungen konzentrieren, die bis zu 85 % Ausschussreduzierung erzielen.
Wichtigste Erkenntnisse des Berichts
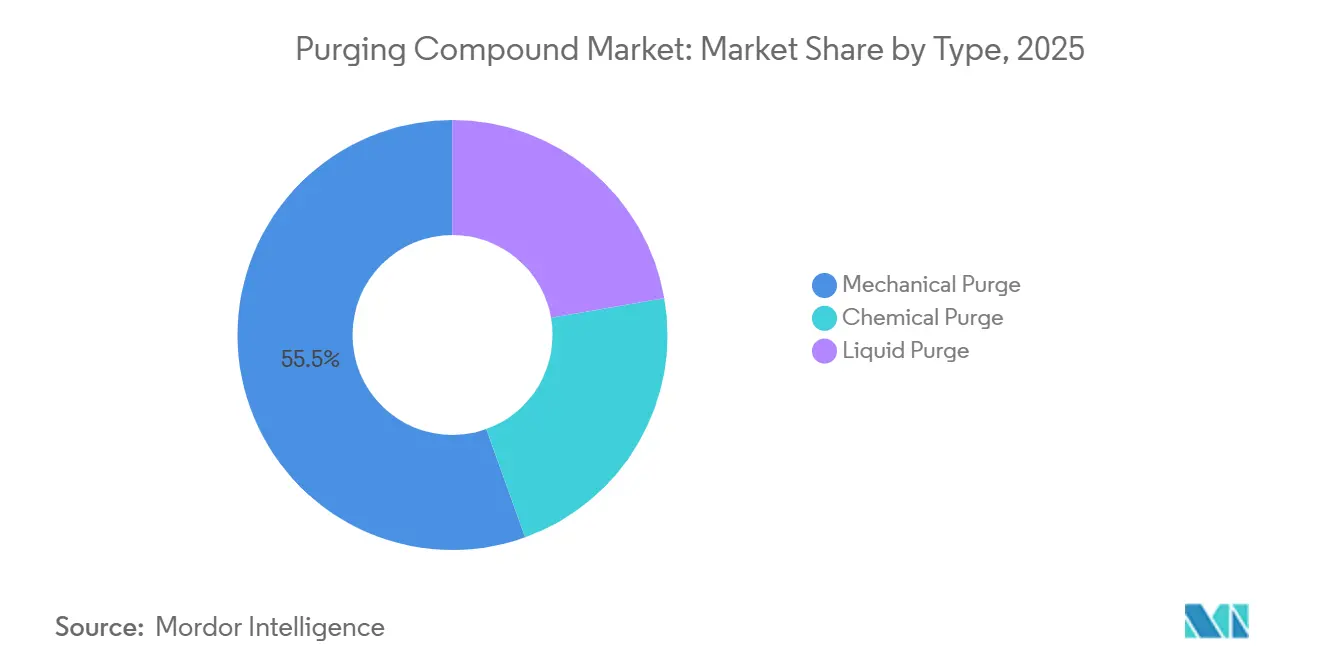
- Nach Typ hielt mechanisches Spülen im Jahr 2025 55,49 % der Marktgröße für Spülverbindungen und wird voraussichtlich bis 2031 die schnellste CAGR von 6,08 % verzeichnen.
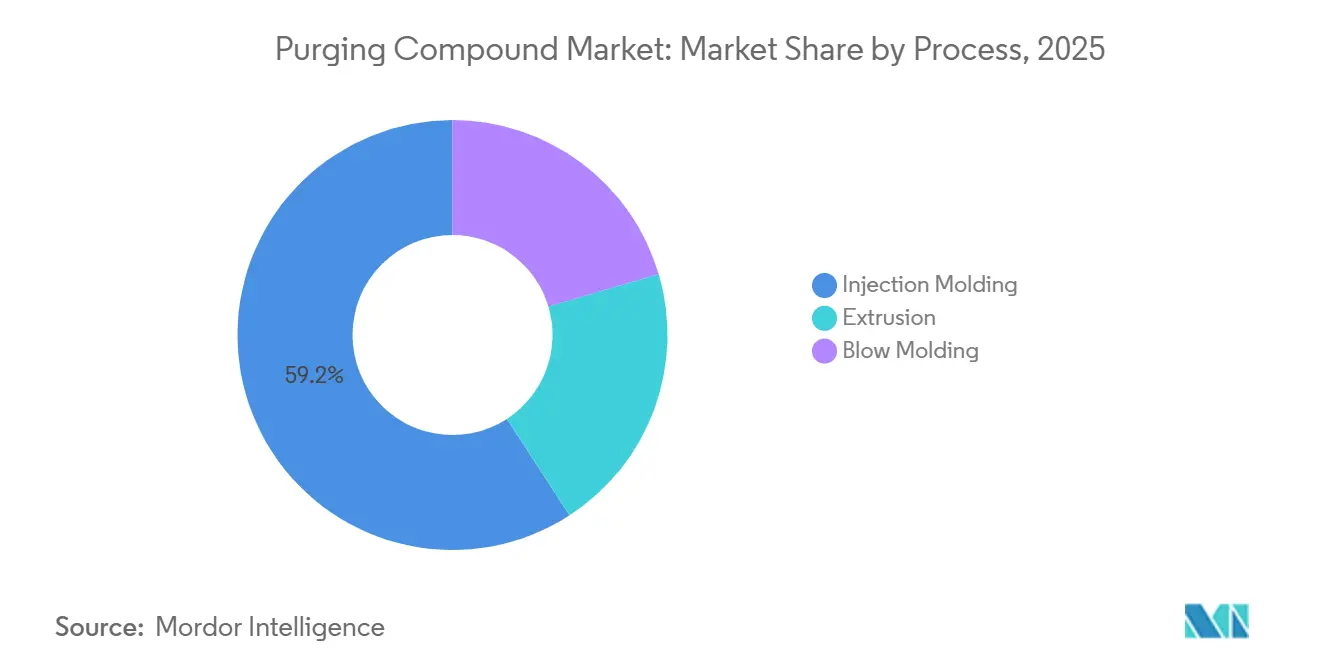
- Nach Prozess dominierte Spritzguss im Jahr 2025 mit einem Anteil von 59,16 % an der Marktgröße für Spülverbindungen und weist bis 2031 die schnellste CAGR von 6,10 % auf.
- Nach Anwendung führten Automobil und Transport im Jahr 2025 mit einem Anteil von 25,16 % an der Marktgröße für Spülverbindungen und werden voraussichtlich bis 2031 mit der höchsten CAGR von 5,95 % expandieren.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Marktanteil von 50,12 % bei Spülverbindungen, während Asien-Pazifik bis 2031 mit einer robusten CAGR von 6,18 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Rasche Einführung von Hochtemperatur-Konstruktionspolymeren | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa und APAC-Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Kürzere Farb- und Harzwechselintervalle in Industrie-4.0-Anlagen | +1.5% | Nordamerika und Europa, mit Ausweitung auf intelligente Fabriken in APAC | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach biobasierten / VOC-armen Spülchemikalien | +0.8% | Europa und Nordamerika, getrieben durch Nachhaltigkeitsvorgaben | Langfristig (≥ 4 Jahre) |
| Anstieg bei Kleinstmengenverpackungen und medizinischen Einwegprodukten | +1.1% | Global, mit Spitzennachfrage in den Gesundheitssektoren Nordamerikas und Europas | Mittelfristig (2–4 Jahre) |
| OEM- Qualifizierungsnormen für Teile der Elektromobilität | +1.0% | APAC- Kern (China, Südkorea, Japan), Ausweitung auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Einführung von Hochtemperatur-Konstruktionspolymeren
Verarbeitungstemperaturen über 350 °C für Polyetherimid, Polyphenylensulfid und Polyethersulfon beschleunigen den Polymerabbau, den Standardspülmittel nicht entfernen können. BASFs Ultrason PESU senkte die Verarbeitungstemperaturanforderungen im Jahr 2024 um etwa 12,5 %, dennoch hinterlassen flammhemmende Polyamide und Polycarbonate weiterhin karbonisierte Rückstände auf Schneckengängen. Unter den Sicherheitsnormen IEC 62660-3 gegossene Batteriegehäuse erfordern kontaminationsfreie Bedingungen, um elektrische Kurzschlüsse zu vermeiden. Verarbeiter stellen fest, dass Spülzyklen bei diesen Polymeren 20 % länger sind, was den volumetrischen Bedarf erhöht. SABICs ULTEM-Anlage im Wert von 220 Millionen USD in Singapur erhöhte die Kapazität im Jahr 2024 um 50 %, verbesserte die regionale Verfügbarkeit und stimulierte den Markt für Spülverbindungen.
Kürzere Farb- und Harzwechselintervalle
Industrie-4.0-Plattformen komprimieren Umrüstfenster von Stunden auf Minuten und erfordern Spülverbindungen, die in weniger Schneckenumdrehungen reinigen können. Asaclean-Feldversuche im Jahr 2024 zeigten 47 % schnellere Farbwechsel und 67 % Ausschusseinsparungen im Vergleich zum Spülen mit Jungfrauenharz. Engels e-victory-Elektrospritzgussmaschinen integrieren automatisierte Spülprogramme, die Verbindungen bei voreingestellten Temperaturschwellen einspritzen und so Bedienfehler reduzieren. Tier-1-Lieferanten, die 15–20 Farbvarianten pro Schicht formen, gewinnen wirtschaftlichen Spielraum, was wiederum den Markt für Spülverbindungen vergrößert.
Steigende Nachfrage nach biobasierten / VOC-armen Spülchemikalien
Europäische Richtlinien, die bis 2030 eine 55-prozentige Recyclingquote für Kunststoffverpackungen anstreben, und die bevorstehenden PFAS-Grenzwerte fördern die Einführung von biobasierten Formulierungen. BASFs biomassebalanciertes Ultrason PESU, das 2025 eingeführt wurde, ermöglicht Nachhaltigkeitsansprüche ohne Prozessänderungen. Premix führte PRE-PRG ein, eine Naturfaserverbindung mit über 50 % biobasiertem Inhalt, die auf Verarbeiter im Medizin- und Lebensmittelkontaktbereich abzielt. Clariants Biosurfaktant-Pakete reduzierten gefährliche Luftschadstoffe um 30 % und erfüllen die Obergrenzen des California Air Resources Board. Obwohl die Stückpreise 15–25 % höher liegen als bei konventionellen Produkten, bleiben Markeninhaber mit expliziten Umweltmandaten frühe Anwender.
Anstieg bei Kleinstmengenverpackungen und medizinischen Einwegprodukten
Medizinische Einweggeräte und personalisierte Verpackungen erfordern häufige Harzwechsel, die den Verbrauch von Spülverbindungen erhöhen. Chem-Trends Ultra Purge 3615 erzielte in medizinischen Spritzgussversuchen im Jahr 2024 eine Ausschussreduzierung von 85 % und Ausfallzeiteneinsparungen von 69 %. Europa erzeugte im Jahr 2023 900.000 Tonnen Kunststoffabfälle im Gesundheitswesen, von denen 60 % auf Einwegartikel entfielen, was den Volumeneffekt auf den Markt für Spülverbindungen unterstreicht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Volatile Preise für Spezialharze und Additive | -0.9% | Global, mit starken Auswirkungen in Regionen, die von importierten Rohstoffen abhängig sind | Kurzfristig (≤ 2 Jahre) |
| Hoher Stückpreis im Vergleich zu Mahlgut/Jungfrauenharz | -0.7% | Preissensible Märkte in Südamerika, Naher Osten und Afrika sowie ASEAN | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle bei Mikroplastikabrieb | -0.5% | Europa und Nordamerika, mit zunehmendem Druck in APAC-Küstenregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Spezialharze und Additive
Preisanstiege bei Trägerharzen und Antioxidanspaketen komprimieren die Margen und entmutigen den Lageraufbau. BASF erhöhte die Preise für Ultraform-Polyoxymethylen im März 2025 um 350 USD pro Tonne infolge von Rohstoffinflation[1]. Die Antioxidanskosten stiegen im März 2024 nach Ausfällen bei asiatischen Lieferanten um 10 %, während der US-amerikanische Erzeugerpreisindex für Kunststoffharze im September 2025 eine negative Zwölf-Monats-Veränderung von 1,1 % verzeichnete, was die Volatilität verdeutlicht. Verarbeiter in Regionen mit Währungsabwertung verlängern häufig die Spülintervalle oder kehren zu Mahlgut zurück, was die kurzfristige Nachfrage dämpft.
Hoher Stückpreis im Vergleich zu Mahlgut / Jungfrauenharz
Mechanische Spülmittel kosten 4–8 USD pro Kilogramm, ein Aufschlag von 300 % gegenüber post-industriellem Mahlgut, was Rohstoffverarbeiter dazu veranlasst, geringfügige Verunreinigungen zu tolerieren. Chem-Trend-Daten zeigen, dass Ultra Purge 3615 durch Ausschuss- und Ausfallzeiteneinsparungen eine Amortisation in nur vier Wochen erzielen kann, doch viele kleine Verarbeiter in ASEAN und Südamerika verfügen nicht über die Werkzeuge zur Quantifizierung der Gesamtbetriebskosten. Diese Preissensibilität verlangsamt die Einführung, insbesondere dort, wo die Arbeitskosten niedrig sind und der Durchsatz Vorrang vor Effizienz hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Mechanisches Spülen dominiert durch abrasive EffizienzMechanische Spülmittel machten im Jahr 2025 55,49 % der Marktgröße für Spülverbindungen aus und werden bis 2031 mit einer CAGR von 6,08 % expandieren. Ihre Mischung aus Trägerharz und mineralischen Füllstoffen bildet eine abrasive Aufschlämmung, die karbonisierte Ablagerungen auch bei Verarbeitungstemperaturen über 300 °C ablöst. Chem-Trends Ultra Purge 3615 demonstrierte in Feldversuchen im Jahr 2024 eine Ausschussreduzierung von 85 % und bestätigte den Leistungsvorteil gegenüber passivem Spülen. Chemische Spülmittel, obwohl sie dort an Boden gewinnen, wo die Formoberflächen-Integrität entscheidend ist, halten derzeit knapp unter einem Drittel der Nachfrage. Flüssige Spülmittel besetzen eine Nische in Heißkanalsystemen mit engen Kanälen. Europäische Nachhaltigkeitsregeln drängen Lieferanten dazu, petrobasierte Träger durch biobasierte Harze zu ersetzen, eine Entwicklung, die von BASFs biomassebalanciertem Ultrason PESU angeführt wird. Der Drang nach VOC-armen Anlagen begünstigt weiterhin mechanische Spülmittel mit minimalem Lösungsmittelgehalt und positioniert sie zur Verteidigung ihrer Führungsposition, auch wenn alternative Chemikalien reifen.
Nachfragedifferenziale entstehen durch Prozesstemperatur, Rückstandshartnäckigkeit und Wechselhäufigkeit. Spritzgusslinien, die Hochtemperatur-Polyamide verarbeiten, bevorzugen mechanische Qualitäten, da chemische Treibmittel Gastaschen in Verteilerkanälen hinterlassen können. Extrusionsverarbeiter wechseln bei langen Läufen zu chemischen Qualitäten, um abrasiven Zylinderverschleiß zu vermeiden, halten aber weiterhin mechanische Produkte für den Übergang zwischen dunklen und hellen Farben bereit. Marktteilnehmer, die sich auf biobasierte abrasive Füllstoffe konzentrieren, versprechen 30 % Einsparungen beim CO₂-Fußabdruck, obwohl Preisaufschläge von 15 % bedeuten, dass die Durchdringung auf Markeninhaber mit expliziten Klimazielen beschränkt bleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Prozess:
Spritzguss führt aufgrund häufiger UmrüstungenSpritzguss nahm im Jahr 2025 59,16 % der Marktgröße für Spülverbindungen ein und wird bis 2031 voraussichtlich mit einer CAGR von 6,10 % wachsen, was sein Produktionsmodell mit hoher Variantenvielfalt und geringem Volumen widerspiegelt. Instrumententafeln, Batteriegehäuse und Diagnosegehäuse erfordern jeweils mehrmals pro Schicht Harz- oder Farbwechsel. Engels e-victory-Maschinen lösen automatisch Spülsequenzen aus und reduzieren so die bedienerbedingte Variabilität. Die Extrusion steht aufgrund des schieren Durchsatzes an zweiter Stelle, doch weniger Umrüstungen führen zu einer geringeren Nutzungsintensität pro Kilogramm. Das Blasformen ist zwar am kleinsten, beschleunigt sich jedoch, da pharmazeutische Fläschchen und Einzeldosisflaschen kontaminationsfreie Standards erfordern. Asaclean berichtete in Extrusionsversuchen im Jahr 2024 von 67 % Ausschusseinsparungen und 47 % schnelleren Farbübergängen, was greifbare Amortisationen verdeutlicht.
Automatisierung verstärkt die Nachfrage, indem sie Leerlaufzeiten zwischen den Läufen verkürzt, erhöht aber auch die Erwartungen an die Spülwirksamkeit beim ersten Versuch. Verarbeiter, die Echtzeit-Qualitätsüberwachung integrieren, lehnen selbst schwache Schlieren ab und erzwingen vollständige Spülungen anstelle von teilweisen Schüben mit Jungfrauenharz. Neue Vanguard-Maschinen verfügen über eine geschlossene Schneckenpositionsrückkopplung, die Verunreinigungen frühzeitig erkennt und so einen weiteren Auslöser für den Verbindungseinsatz schafft. Extrusionsverarbeiter, die mit Mehrschichtfolien arbeiten, spülen zunehmend jede Schicht separat, was den Verbrauch im Vergleich zu Einschichtlinien verdoppelt. Obwohl die Blasformvolumina zurückbleiben, erfordert der zunehmende Einsatz von hochviskosem Polyester für medizinische Behälter spezialisierte flüssige oder chemische Spülmittel, die enge Vorformköpfe bewältigen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
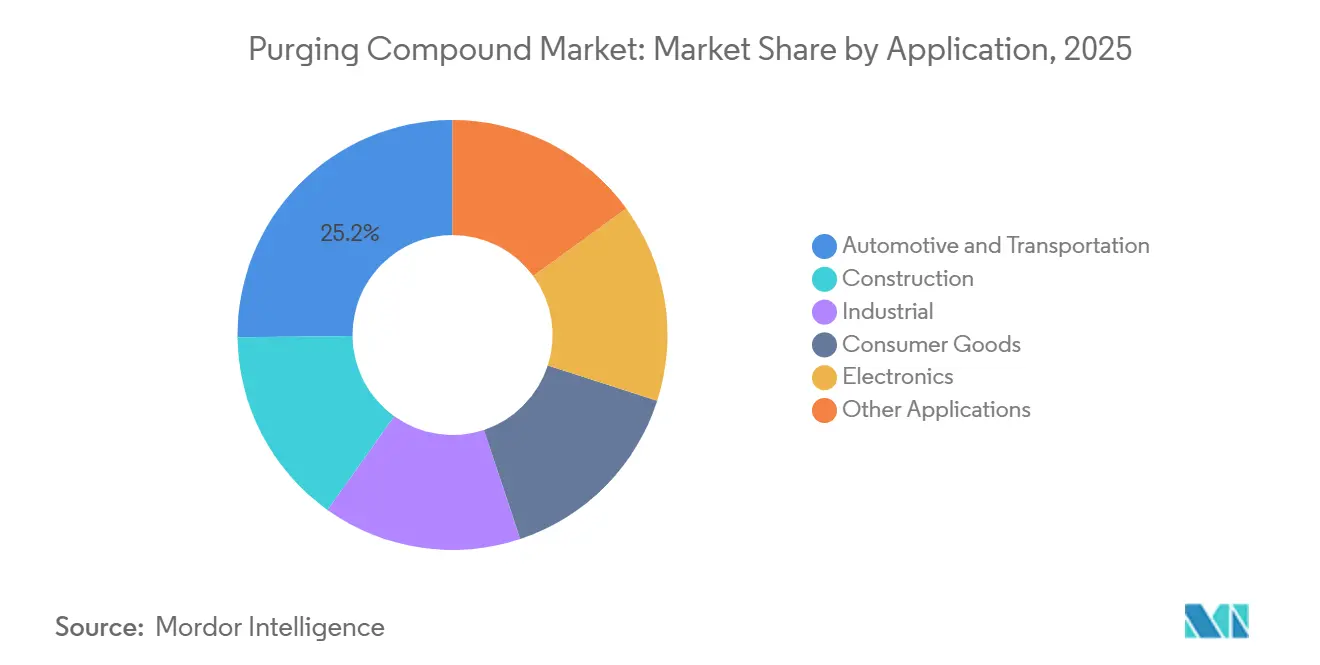
Automobil führt, Elektronik beschleunigt sichAutomobil und Transport hielten im Jahr 2025 einen Anteil von 25,16 % am Markt für Purging Compounds und werden bis 2031 mit einem gesunden CAGR von 5,95 % weiter wachsen. Verbindliche Null-Fehler-Schwellenwerte für Oberflächengüte in Verbindung mit der Batteriesicherheitsnorm IEC 62660-3 veranlassen Tier-1-Zulieferer, zwischen jedem Formgebungsvorgang gründlich zu purgen. Das Wachstum bei Elektrofahrzeugen in China bleibt ein wesentlicher Volumentreiber, da im Jahr 2023 9,59 Millionen Einheiten die Montagebänder verließen. Die Elektronikindustrie verzeichnet die stärkste Dynamik, da immer kleinere Bauteilabmessungen selbst mikroskopisch kleine Rückstände inakzeptabel machen. SEMI verzeichnete im Jahr 2024 Verkäufe von Halbleiterausrüstungen im Wert von 109 Milliarden USD, was den Umfang der Kunststoffintegration in die Chip-Verpackung verdeutlicht.
Bau und Konsumgüter erzeugen ein stabiles, wenn auch langsameres Wachstum, da ihre längeren Produktionsläufe den Purge-Verbrauch pro Einheit verringern. Dennoch sind Fensterprofillinien, die von PVC auf ASA-Farbvarianten umstellen, auf Purging Compounds angewiesen, um Schlieren zu vermeiden. Das Medizinsegment profitiert von der stark steigenden Nachfrage nach Einweggeräten. Haushaltsgerätehersteller im asiatisch-pazifischen Raum übernehmen antibakterielle Harzqualitäten, die separate Purge-Regime erfordern, während Anbieter von Industriemaschinen Kontaminationskontrolle in Garantieklauseln vorschreiben, was die nachgelagerte Nachfrage zusätzlich ankurbelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
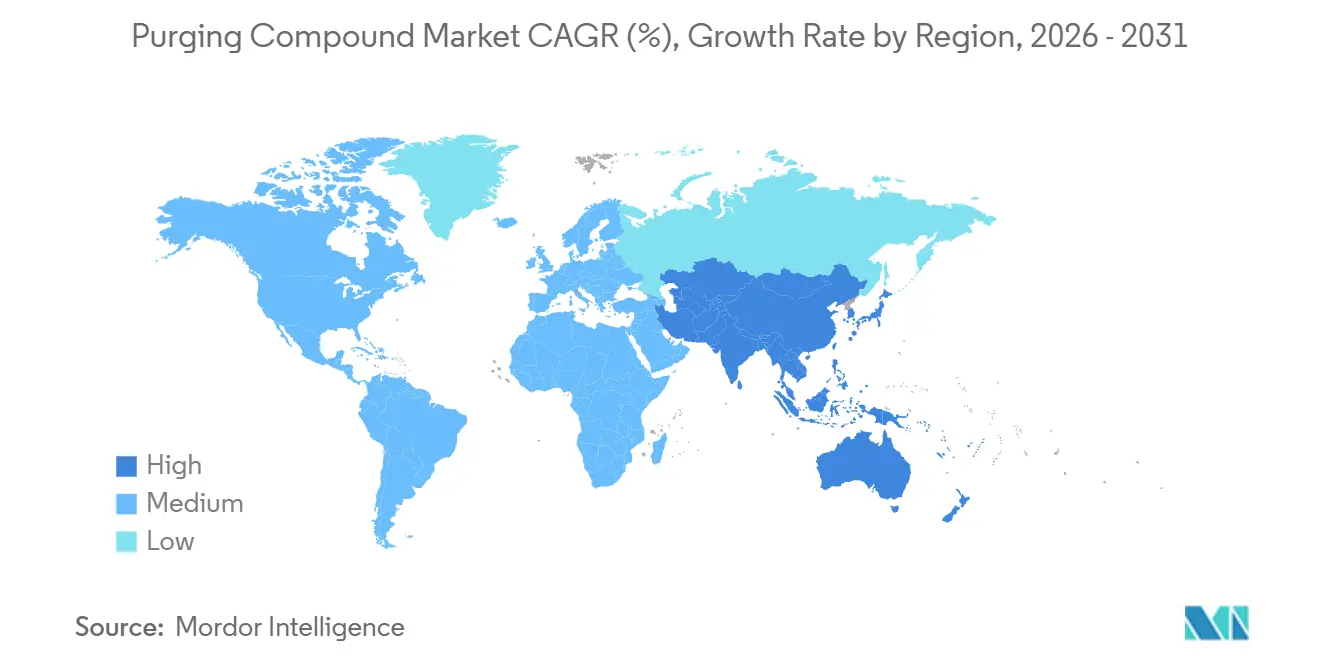
Markt für Spülmittel (Purging Compounds) in Nordamerika
Nordamerika hielt im Jahr 2025 mit 50,12 % einen dominierenden Marktanteil im Markt für Spülmittel (Purging Compounds), dank seiner Konzentration fortschrittlicher Automobil- und Medizinformzentren, die Qualität über Kosten stellen. Das Polypropylenwerk von Formosa Plastics mit einer Kapazität von 249.000 Tonnen nahm im dritten Quartal 2024 in Texas den Betrieb auf, was die regionale Harzverfügbarkeit steigerte und den Einsatz von Spülmitteln (Purging Compounds) während der Qualifizierungsversuche direkt erhöhte. Verarbeiter in den Vereinigten Staaten erfüllen die FDA-Biokompatibilitätsvorschriften und die Luftqualitätsstandards der EPA, die VOC-arme Spülungen fördern, während kanadische Lieferanten von chirurgischen Einwegprodukten ähnliche Kontaminationstoleranzen einhalten. Mexikos Automobilcluster, die Ford, General Motors und Volkswagen beliefern, setzen auf Spülmittel (Purging Compounds), um kosmetische Ausschussteile bei Instrumententafeln zu minimieren.
Markt für Spülmittel (Purging Compounds) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Knotenpunkt mit einer CAGR von 6,18 % bis 2031, angetrieben durch den Schwung chinesischer Elektrofahrzeuge, Indiens Förderung für fortschrittliche Chemiezellen in Höhe von 2,4 Milliarden USD sowie das ASEAN-Auftragsfertigungsgeschäft für Elektronik. BASFs Verbundstandort Zhanjiang nahm im November 2025 einen Ethylencracker mit einer Kapazität von 1 Million Tonnen in Betrieb, was die nachgelagerten Polyethylenströme vergrößerte und die regionale Nachfrage nach kompatiblen Spülmitteln (Purging Compounds) ankurbelte. Japans Przisionsformsektor verlangt flüssige Spülmittel, die für enge Heißkanalkanäle geeignet sind, während Südkoreas Anteil am weltweiten Absatz von Halbleiterausrüstungen den kontinuierlichen Einsatz chemischer Spülmittel in Chip-Verpackungs-Spritzgusssystemen sicherstellt. In Indien begrenzt die Preissensibilität die Akzeptanz von Premiumprodukten, doch Exporteure nach Europa müssen die Einhaltung der EU-Mikroplastikvorschriften nachweisen, was eine schrittweise Verbreitung fördert.
Markt für Spülmittel (Purging Compounds) in EMEA und Südamerika
In Europa verarbeiteten Deutschland, Frankreich und Italien zusammen mehr als die Hälfte der regionalen Kunststoffproduktion von 52,8 Millionen Tonnen im Jahr 2023. Die EU-REACH-Verordnung 2023/2055 beschleunigt den Übergang von abrasiven mechanischen Typen zu chemischen Varianten, die Rückstände auflösen, ohne Partikelemissionen zu erzeugen. Südamerika sowie der Nahe Osten und Afrika bleiben Schwellenmärkte für den Markt für Spülmittel (Purging Compounds), wobei Braskem aus Brasilien und SABIC aus Saudi-Arabien Spülmittel zusammen mit Harzen bündeln, obwohl niedrigere Kontaminationsstandards und höhere Preissensibilität den Fortschritt verlangsamen. Die Übernahme von Protea Chemicals durch die IMCD Group im Jahr 2024 erweiterte den technischen Support im subsaharischen Afrika und deutet auf eine schrittweise Marktdurchdringung hin.
Regulatorisches Umfeld
Die Regulierung zielt zunehmend auf Emissionen, Gefahrstoffe und die Freisetzung von Polymer-Mikropartikeln ab, die die Auswahl der Reinigungschemie sowie die Dokumentation beeinflussen, die Verarbeiter im Zusammenhang mit Reinigungsprozessen führen müssen. In der Europäischen Union werden die REACH-Beschränkungen für synthetische Polymer-Mikropartikel (einschließlich des im Berichtskontext genannten Rahmens 2023/2055) durch die EU-Verordnung 2026/1168 weiterentwickelt, die Anhang XVII der REACH-Verordnung ändert und bestimmte Ausnahmen sowie Umsetzungsdetails für spezifische Anwendungen klärt. Dies beeinflusst, wie Verarbeiter die Partikelbildung durch abrasive mechanische Reinigungsverfahren gegenüber lösenden Chemikalien rechtfertigen, insbesondere wenn häufige Wechsel den Bedarf an validierten, rückstandsarmen Reinigungsverfahren erhöhen.
Handels- und Chemikalienmanagementmaßnahmen beeinflussen ebenfalls, woher Reinigungsverbindungen bezogen werden und welche Formulierungen bevorzugt werden. EU-Maßnahmen zum Kunststoffabfalltransport, einschließlich eines im November 2026 geltenden Verbots von Kunststoffabfallexporten in Nicht-OECD-Länder, verstärken die Verschiebung hin zu mehr inländischen Recycling- und Wiederverarbeitungskreisläufen. Dies erhöht wiederum den betrieblichen Bedarf an Reinigungsprotokollen, wenn Anlagen Harze mit Recyclinganteil und variabler Verunreinigung verarbeiten. In den Vereinigten Staaten fügen EPA-Maßnahmen im Rahmen des TSCA und der Luftprogramme zusätzliche Compliance-Erwägungen für vor- und nachgelagerte Chemikalienproduktion hinzu, einschließlich der Aktivitäten im Federal Register vom April 2026 zu vorgeschlagenen Significant New Use Rules (SNURs), die Meldepflichten für bestimmte neue Verwendungen auslösen können. Diese Schritte können Lieferanten und Verarbeiter dazu ermutigen, eine strengere Stoffüberwachung und Änderungskontrolldokumentation über Additivpakete in Reinigungsverbindungen hinweg zu führen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Lieferanten von Träger- oder Basisharzen und Additivpaketen (einschließlich Tenside, Mineralfüllstoffe, Dispersionsmittel und funktionelle Chemikalien), gefolgt von Formulierern von Reinigungsverbindungen, die Produkte zu mechanischen, chemischen bzw. schäumenden und flüssigen Qualitäten compoundieren, mischen und pelletieren. Integrierte Chemieunternehmen können Reinigungsverbindungen mit technischen Harzen bündeln, um Qualifizierungszyklen bei Verarbeitern zu unterstützen, während Spezialmarken sich durch anwendungstechnische Kompetenz für hochtemperaturbeständige Polymere und schnelle Wechsel differenzieren. Nachgelagert unterstützen regionale Vertriebshändler und MRO-Kanäle die Just-in-Time-Verfügbarkeit für Kunststoffverarbeiter in Spritzguss, Extrusion und Blasformen, wo die Reinigungsauswahl in der Regel von Maschinentyp, Harzfamilie und Anforderungen an die Qualitätsdokumentation bestimmt wird.
Die Kette ist zudem empfindlich gegenüber Preisvolatilität bei Rohstoffen und kurzfristiger Verfügbarkeit. Obwohl Reinigungsverbindungen oft als Wartungsverbrauchsmaterialien behandelt werden, werden sie kritisch, wenn Anlagen Wechselzeiten im Rahmen von Industrie-4.0-Zeitplänen verkürzen. Verarbeiter mindern Störungen durch Kanban-artige Nachbestellungen, Rahmenbestellungen mit geplanten Abrufen und Sicherheitsbestände für wichtige Reinigungsartikel, insbesondere in Betrieben mit hoher Produktvielfalt wie Automobil-, Medizin- und Elektronikindustrie, wo Ausschussteile und Stillstandszeiten überproportionale Kosten verursachen. Technischer Service und Versuche sind ebenfalls ein wichtiger Schritt zur Wertschöpfung, da Lieferanten, die maschinenspezifische Reinigungsparameter, Rückstandsprüfungsverfahren und Schulungen anbieten, Marktanteile halten können, selbst wenn die Stückpreise über dem Spülen mit Regranulat oder Neuware liegen.
Wettbewerbslandschaft
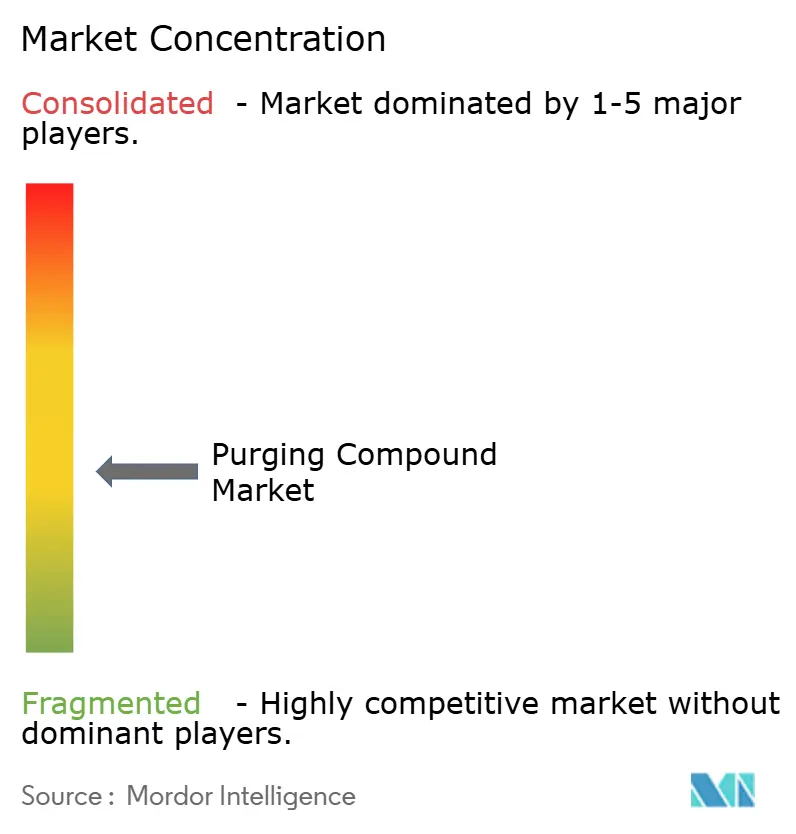
Der Markt für Spülverbindungen zeigt eine moderate Konzentration, da integrierte Konzerne wie BASF, Dow und Clariant die vorgelagerte Harzproduktion nutzen, um Spülqualitäten zu bündeln, während Spezialisten wie Chem-Trend durch maßgeschneiderte Formulierungen Wert schaffen. BASFs Preiserhöhung vom März 2025 um 350 USD pro Tonne bei Ultraform-Polyoxymethylen verdeutlichte die Rohstoffvolatilität, die unabhängige Lieferanten, die Harze auf dem offenen Markt kaufen, unter Druck setzt. Chem-Trends Ultra Purge 3615 verzeichnete in Feldbewertungen im Jahr 2024 Ausfallzeiteneinsparungen von bis zu 69 % und setzte Leistungsmaßstäbe für mechanische Qualitäten. Clariant entwickelt Biosurfaktant-Systeme, die mit EU-VOC-Obergrenzen kompatibel sind, während Dow das fortschrittliche Recycling ausbaut, um Post-Consumer-Träger zu wettbewerbsfähigen Kosten zu liefern[2].
Strategische Differenzierungsmerkmale gliedern sich entlang drei Achsen, nämlich Verbesserungen der thermischen Stabilität, die ein sicheres Spülen über 350 °C ermöglichen, biobasierter Inhalt zur Erfüllung von Kreislaufwirtschaftsmandaten und digitale Serviceintegrationen, die Spülsequenzen mit der SPS-Steuerung verknüpfen. Nordamerikanische und europäische Verarbeiter führen bei der digitalen Einführung und integrieren Siemens- oder Rockwell-Automation-Module, die Verbindungen automatisch dosieren. Asien-Pazifik-Verarbeiter betonen Kosteneffizienz und wählen häufig hochabrasive mechanische Spülmittel, die ohne zusätzliche Infrastruktur funktionieren. Die in den Jahren 2024–2025 verzeichnete Patentaktivität konzentriert sich auf Treibmittel, die sich in Zylinderhohlräumen ausdehnen, und biobasierte Träger aus Altfrittieröl, die auf 30 % niedrigere CO₂-Fußabdrücke abzielen.
Vertriebspartnerschaften beeinflussen die regionale Reichweite. IMCDs Übernahme von Protea Chemicals im Jahr 2024 erweiterte den Zugang zu VELOX-Spülverbindungen in Südafrika, während Calsak Corporation den Chem-Trend-Vertrieb in den westlichen US-Bundesstaaten ausbaute. Aufstrebende Disruptoren vermarkten Verbindungen mit Post-Consumer-Recyclingträgern und behaupten Preisnachlässe von 10–15 % im Vergleich zu jungfrauenbasierenden Marktführern. Obwohl die Einführung begrenzt bleibt, stimmen diese Angebote mit freiwilligen Scope-3-Emissionszielen globaler Markeninhaber überein und schaffen einen Nischen-, aber wachsenden Umsatzpool.
Marktführer für Spülverbindungen
-
Chem-Trend L.P.
-
Asahi Kasei Corporation
-
Shuman Plastics, Inc.
-
CLARIANT
-
Daicel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Purging Compounds Unternehmen in diesem Bericht
- 3M
- Asahi Kasei Corporation
- BASF
- Calsak Corporation
- Chem-Trend L.P.
- CLARIANT
- Daicel Corporation
- Dow Chemical Company
- Formosa Plastics Corporation
- Kuraray Co. Ltd
- Purge Right
- RapidPurge
- Shuman Plastics, Inc.
- Ultra System SA
- VELOX GmbH (IMCD Group)
Marktchancen und Zukunftsaussichten
Der Produktweißraum erweitert sich rund um Hochtemperatur-Technikpolymere und strengere Kontaminationstoleranzen in den Bereichen E-Mobilität, Elektronik und Medizintechnikspritzguss. In diesen Segmenten laufen Standardreinigungszyklen oft länger, und das Rückstandsrisiko ist bei Verarbeitungstemperaturen über 350 °C weniger akzeptabel. Die Einführung des E4-Compounds von Shuman Plastics Dyna-Purge im Februar 2026 für Hochtemperaturharze wie PEEK, PEI und PPS unterstützt die Bemühungen von Lieferanten, die Leistung bei diesen Harzfamilien zu validieren und Qualifizierungen im Zusammenhang mit Batteriegehäusen und anderen sicherheitskritischen Teilen zu gewinnen. Die Chance liegt nicht nur in verbesserter Temperaturstabilität, sondern auch in reduziertem Spülmaterial und kürzeren Wechselzeiten, was sich in Einsparungen bei Ausschuss und Stillstandszeiten niederschlägt, die bereits im Marktkontext genannt wurden, einschließlich berichteter Feldversuchsergebnisse für Asaclean- und Chem-Trend-Produkte.
Ein zweiter Chancenbereich verläuft durch VOC-arme und nachhaltigkeitsorientierte Formulierungen, die mit der zunehmenden regulatorischen Aufmerksamkeit bei Chemikalien und Mikroplastik übereinstimmen, insbesondere in Europa und Nordamerika, wo der regulatorische Druck im Berichtskontext ausdrücklich erwähnt wird. BASF's biomassenbilanziertes Ultrason PESU (2025) und ähnliche Anstrengungen von Lieferanten zur Reduzierung gefährlicher Luftschadstoffe unterstützen Optionen für Reinigungsverbindungen, die zu Compliance-Erwägungen passen, ohne die Ausrüstung der Verarbeiter zu ändern, während sie gleichzeitig Bedenken hinsichtlich der Partikelbildung angehen, die bei abrasiven mechanischen Qualitäten auftreten können. Da Verarbeiter im Rahmen von Kreislaufwirtschaftsprogrammen zunehmend recycelte und variable Rohstoffe verarbeiten, können Lieferanten, die kompatible Reinigungschemikalien mit dokumentierten, wiederholbaren Reinigungsprotokollen kombinieren – einschließlich automatisierter Reinigungsrezepte, die in die Steuerungspraktiken von Spritzgussmaschinen integriert sind – einen praktischeren Weg zu einer tieferen Durchdringung in Betrieben mit hoher Produktvielfalt finden.
Neueste Industrielle Entwicklungen in Markt für Purging Compounds
- April 2026: Asahi Kasei stellte auf der ChinaPlas 2026 ein leistungsstarkes Asaclean-Schneckenreinigungsmittel vor, das darauf ausgelegt ist, die Stillstandszeit beim Spritzgusswechsel auf unter 12 Minuten zu reduzieren. Die Einführung zielt auf Produktionsumgebungen mit hoher Produktvielfalt ab, in denen häufige Harz- und Farbwechsel das Ausschussrisiko erhöhen. Sie unterstützt zudem breitere Qualifizierungsanforderungen exportorientierter Verarbeiter, die wiederholbare, dokumentierte Reinigungsleistung benötigen.
- November 2025: BASF nahm an ihrem Zhanjiang-Verbund-Standort in China einen Ethylen-Cracker mit 1 Million Tonnen Kapazität sowie eine HDPE-Anlage mit 500.000 Tonnen Kapazität in Betrieb. Die zusätzliche vorgelagerte Harzkapazität erhöht die regionale Verfügbarkeit gängiger Trägerharze, die in der gesamten Kunststoffverarbeitung eingesetzt werden. Mehr Qualifizierungsversuche und Produktionshochläufe im nachgelagerten Spritzguss und der Extrusion erhöhen den Bedarf an Reinigungszyklen bei Anläufen und Übergängen.
- Oktober 2025: Asahi Kasei startete Vertriebsaktivitäten in Europa für seine Asaclean-R-Serie an Reinigungsverbindungen, die in mehreren Qualitäten zur Optimierung von Materialwechseln angeboten werden. Die Einführung stärkt die Wettbewerbsposition in einer Region, in der Verarbeiter VOC-arme und Compliance-Überlegungen neben Reduzierungen von Stillstandszeit und Ausschuss abwägen. Die Erweiterung des Portfolios in Europa unterstützt zudem die Standardisierung über mehrere Werksstandorte von Verarbeitern hinweg, die verschiedene Harzfamilien verarbeiten.
Markt für Purging Compounds Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Materialien, die zur Reinigung und zum Purgen von Polymerverarbeitungsanlagen verwendet werden – hauptsächlich Schnecken, Zylinder, Heißkanäle und Werkzeuge –, um Ausfallzeiten und Ausschuss bei Harz- oder Farbwechseln sowie Neustarts in Form- und Extrusionsbetrieben zu reduzieren.
Ausschlüsse aus dem Geltungsbereich: Reinigungsmittel für Recyclinglinien, allgemeine Lösungsmittel sowie Polymerstabilisator-Additivpakete, die für die Leistung des Endprodukts verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Mechanisches Spülen
- Chemisches Spülen
- Flüssigspülen
- Nach Prozess
- Spritzguss
- Extrusion
- Blasformen
- Nach Anwendung
- Automobil und Transport
- Bau
- Industrie
- Konsumgüter
- Elektronik
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um den Nachfragepool zu kartieren und zu bestätigen, wie Purging in realen Produktionsumgebungen eingesetzt wird, bevor Zahlen erarbeitet wurden. Wir haben öffentliche Quellen wie das US Census Bureau und UN Comtrade für Handelsignale bei Kunststoffen und Maschinen herangezogen, die Internationale Energieagentur für den Kontext der Industrieaktivität sowie OSHA oder vergleichbare Sicherheitsrichtlinien, die den Umgang mit Chemikalien in Betrieben regeln.
Um das Modell geerdet zu halten, haben wir außerdem Fachzeitschriften für Polymerverarbeitung und Materialwissenschaften, Verbandsmaterialien von Organisationen wie SPE sowie öffentliche Investorenmaterialien und Jahresberichte relevanter Wertschöpfungskettenunternehmen geprüft. Ausgewählte kostenpflichtige Datenbanken wurden ausschließlich zur Beschleunigung von Unternehmensfinanzprüfungen, Patentrecherchen und der Überprüfung von Import-Export-Daten auf Sendungsebene genutzt, wo dies zur Validierung der Richtungsnachfrage beitrug. Diese Beispiele sind nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Compound-Herstellern und -Distributoren, Kunststoffverarbeitern sowie Ingenieur- und Betriebsteams auf Werksebene geführt, die Umrüstvorgänge verwalten. Für eine globale Perspektive wurden Rückmeldungen aus wichtigen Fertigungsregionen erfasst und anschließend zur Validierung von Nutzungsraten, typischer Purge-Häufigkeit und realistischen Preisspannen nach Typ und Prozess verwendet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 19 % | APAC: 45 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 26 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Polymerverarbeitungsaktivität in einen nutzbaren Purge-Nachfragepool umgerechnet wird, indem Form- und Extrusionsleistungssignale verwendet und anschließend Annahmen zu Purge-Häufigkeit und Dosierung angewendet werden. Diese Eingaben wurden nach Prozessmix (Spritzguss, Extrusion, Blasformen), durchschnittlichen Liniengrößen und dem Anteil der Linien, die kommerzielles Purging gegenüber internem Regrind-Purging verwenden, angepasst.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartig erfasster Volumina nach wichtigen Endanwendungen und Kanalprüfungen zu typischen Preisen pro Kilogramm nach mechanischen, chemischen und flüssigen Qualitäten. Wo Lücken in der Länderabdeckung oder beim Verhalten kleinerer Verarbeiter auftraten, haben wir Proxy-Verhältnisse verwendet, die an die Kunststoffverarbeitungskapazität geknüpft sind, und diese anschließend mit Expertenfeedback auf Belastbarkeit geprüft.
Für die Prognose wurde eine Szenarioanalyse zu Harzsubstitution, Durchsatzwachstum und Werkseffizienzprogrammen eingesetzt, und der jährliche Verlauf wurde mithilfe von Kurzreihen-Trendanpassungen geglättet, sodass die Kurve dem erwarteten Adoptionszeitplan entspricht. Wesentliche Modellindikatoren umfassten den Polymerverarbeitungsdurchsatz, die Umrüstintensität bei Farb- und Harzwechseln, die Durchdringung von Konstruktionspolymeren (die in der Regel den Reinigungsbedarf erhöht), die Anforderungen an die Purge-Wirksamkeit für Lebensmittelkontakt- oder Hochreinheitsläufe sowie rohstoffgebundene Rohstoffbewegungen, die die Compound-Preisgestaltung beeinflussen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Betriebsraten von Kunststoffmaschinen, Polymerproduktion und Handelsrichtung sowie dem impliziten Verbrauch pro Verarbeitungsstandort überprüft, damit die Zahlen nicht von dem abweichen, was Werke praktisch verbrauchen können. Wenn eine Abweichung hoch erschien, wurden die Annahmen überprüft und bei Bedarf Experten erneut kontaktiert, um zu bestätigen, ob eine Verschiebung real war oder lediglich ein Datenzeitproblem darstellte.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, die sich auf Einheitenkonsistenz, Vorjahressprünge und die Logik regionaler Anteile konzentrieren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Purging Compounds von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Purging Compounds weichen häufig voneinander ab, da die Studien nicht immer denselben Nachfragepool berücksichtigen und zudem unterschiedliche Preislogiken und Basisjahre verwenden. Unterschiede treten am deutlichsten auf, wenn eine Schätzung stark auf eine einzelne Region ausgerichtet ist oder wenn die Annahmen zu Umrüst- und Purge-Raten nicht mit Verarbeitern validiert wurden.
Reinigungslösungen, die als allgemeine Lösungsmittel verkauft werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den Wertpool gegenüber Schätzungen reduziert, die alle rund um die Polymerverarbeitung eingesetzten Reinigungschemikalien in einem Gesamtwert zusammenfassen. Lücken entstehen auch dadurch, ob die Preisgestaltung als gewichteter Durchschnitt über mechanische, chemische und flüssige Qualitäten modelliert wird, wie schnell die Preise mit Harz- und Additivinputs angenommen werden zu steigen, und ob die Prognose ein Basisszenario oder ein aggressiveres Adoptionsszenario widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,83 Milliarden USD (2025) | |
| Global Consultancy A | 0,60 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und stützt sich offenbar auf gemeldete Umsätze für eine engere Auswahl an Produkttypen, was die Nutzung durch kleinere Verarbeiter und indirekte Kanäle unterschätzen kann. |
| Industry Publisher B | 0,87 Milliarden USD (2024) | Zeigt inkonsistente Punktschätzungen für dasselbe Basisjahr und wendet wahrscheinlich einen breiteren Reinigungschemikalienkorb an, was die Gesamtsumme aufblähen kann, wenn Lösungsmittel und angrenzende Additive einbezogen werden. |
Der Vergleich zeigt, dass die Streuung größtenteils durch den im Produktumfang enthaltenen Inhalt und die Art und Weise erklärt wird, wie Preisgestaltung und Adoption von Jahr zu Jahr fortgeschrieben werden. Indem der Nachfragepool an Purge-Ereignisse beim Formen und Extrudieren geknüpft und die impliziten Volumina und Preise mit mehreren Befragtentypen gegengeprüft werden, können wir eine praktische Schätzung vorlegen, die wiederholbar und überprüfbar ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist das aktuelle Volumen des Markts für Spülverbindungen?
Die Marktgröße für Spülverbindungen beträgt im Jahr 2026 26,78 Kilotonnen und wird bis 2031 voraussichtlich 35,43 Kilotonnen erreichen.
Welches Prozesssegment führt die Nachfrage nach Spülverbindungen an?
Spritzguss hält 59,16 % des Volumens und wächst mit einer CAGR von 6,10 %, da häufige Farb- und Harzwechsel eine schnelle Reinigung erfordern.
Warum dominieren mechanische Spülverbindungen?
Mechanische Qualitäten sichern einen Anteil von 55,49 % dank abrasiver Füllstoffe, die karbonisierte Rückstände bei Hochtemperaturübergängen effektiv entfernen.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet bis 2031 die höchste CAGR von 6,18 %, angetrieben durch die rasche Expansion der Elektrofahrzeug- und Elektronikmontage.