
Marktgröße und Marktanteil für zirkuläre Polymere
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
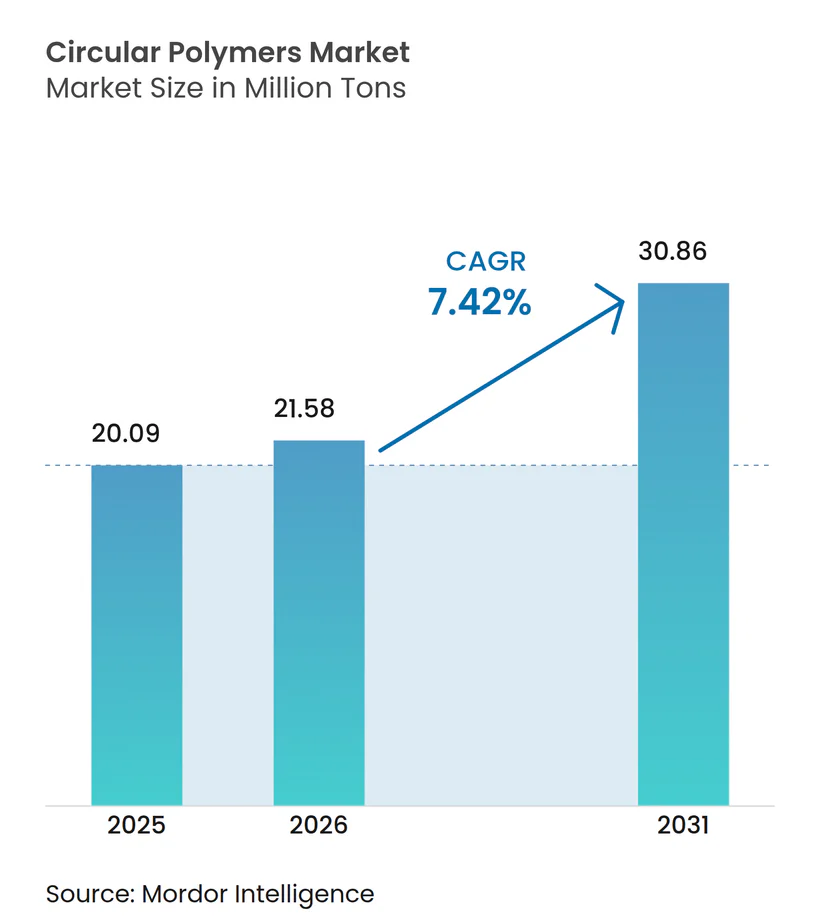
| Marktvolumen (2026) | 21.58 Millionen Tonnen |
| Marktvolumen (2031) | 30.86 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 7.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für zirkuläre Polymere von Mordor Intelligence
Die Marktgröße für zirkuläre Polymere soll von 20,09 Millionen Tonnen im Jahr 2025 auf 21,58 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,42 % über den Zeitraum 2026–2031 ein Volumen von 30,86 Millionen Tonnen erreichen. Die Expansion spiegelt eine globale Abkehr von linearen Entsorgungsmodellen hin zu geschlossenen Wertschöpfungsketten wider, die Polymere durch mechanisches und chemisches Recycling zurückgewinnen. Verbindliche Schwellenwerte für Recyclinganteile, insbesondere die Anforderung der Europäischen Union nach 30 % recyceltem PET in Getränkeflaschen bis 2030, gestalten die Beschaffungsstrategien neu. Fortschrittliches Recycling, das bisher nicht recycelbare Stoffströme in nahezu jungfräuliche Rohstoffe umwandelt, verringert den Kostenunterschied gegenüber Primärharzen. Investitionsschübe wie die Grandpuits-Plattform von TotalEnergies und der Knapsack-Hub von LyondellBasell signalisieren wachsendes Vertrauen in den Markt für zirkuläre Polymere. Der sich beschleunigende Kapazitätsausbau im Asien-Pazifik-Raum ergänzt die ausgereifte Infrastruktur Europas und sichert die Rohstoffverfügbarkeit sowie diversifizierte Wachstumspfade für den Markt für zirkuläre Polymere.
Wichtigste Erkenntnisse des Berichts
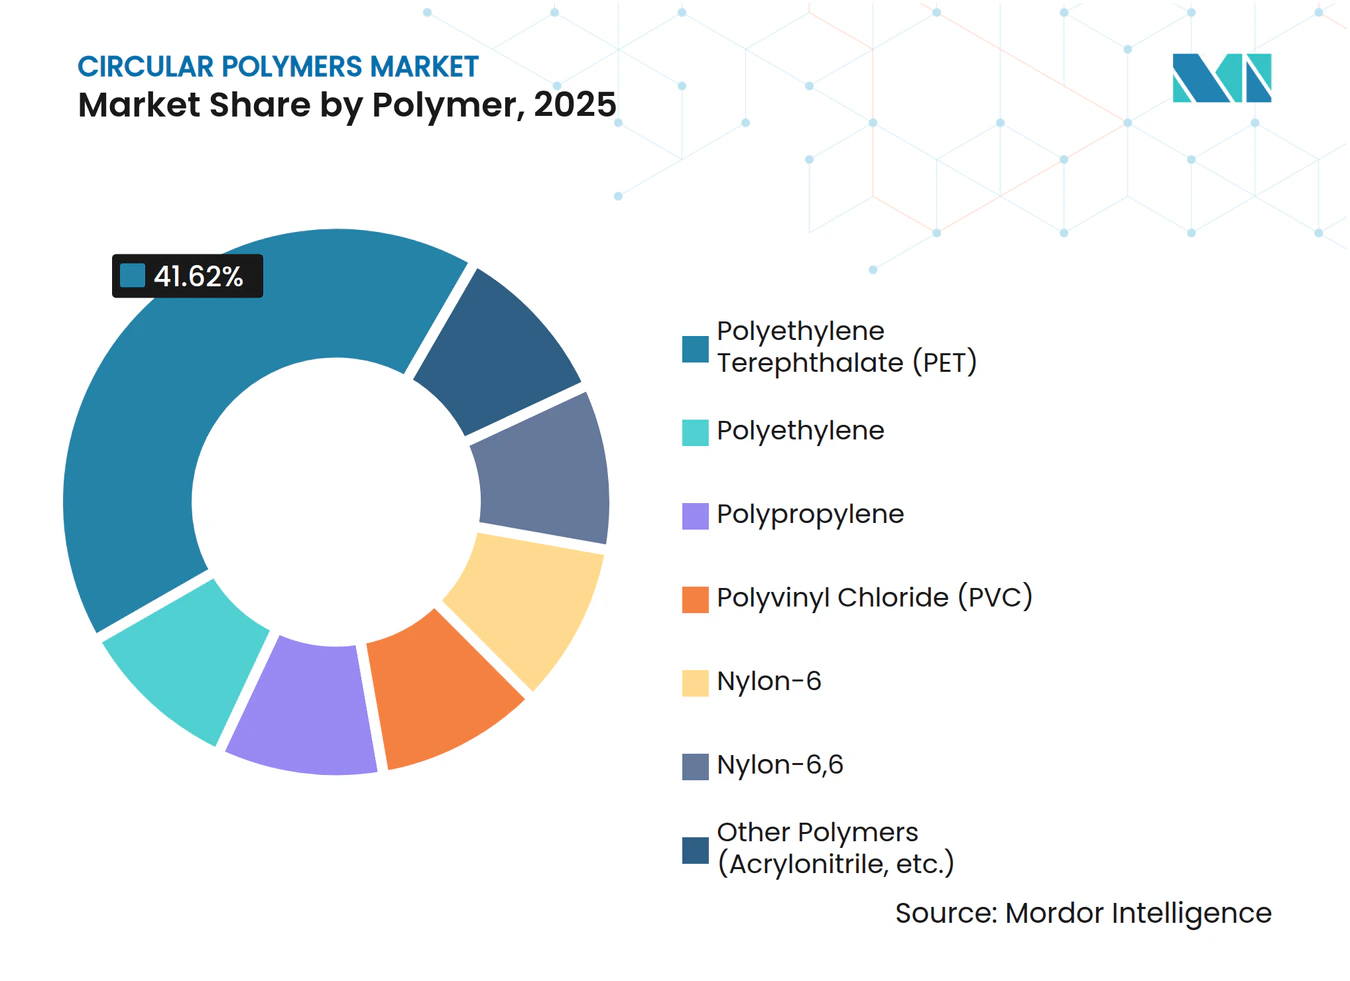
- Nach Polymer führte PET mit einem Marktanteil von 41,62 % am Markt für zirkuläre Polymere im Jahr 2025, während Nylon-6 bis 2031 voraussichtlich mit einer CAGR von 8,37 % wachsen wird.
- Nach Recyclingtechnologie hielt das mechanische Recycling im Jahr 2025 einen Marktanteil von 64,35 % am Markt für zirkuläre Polymere, während das chemische Recycling bis 2031 voraussichtlich mit einer CAGR von 8,29 % wachsen wird.
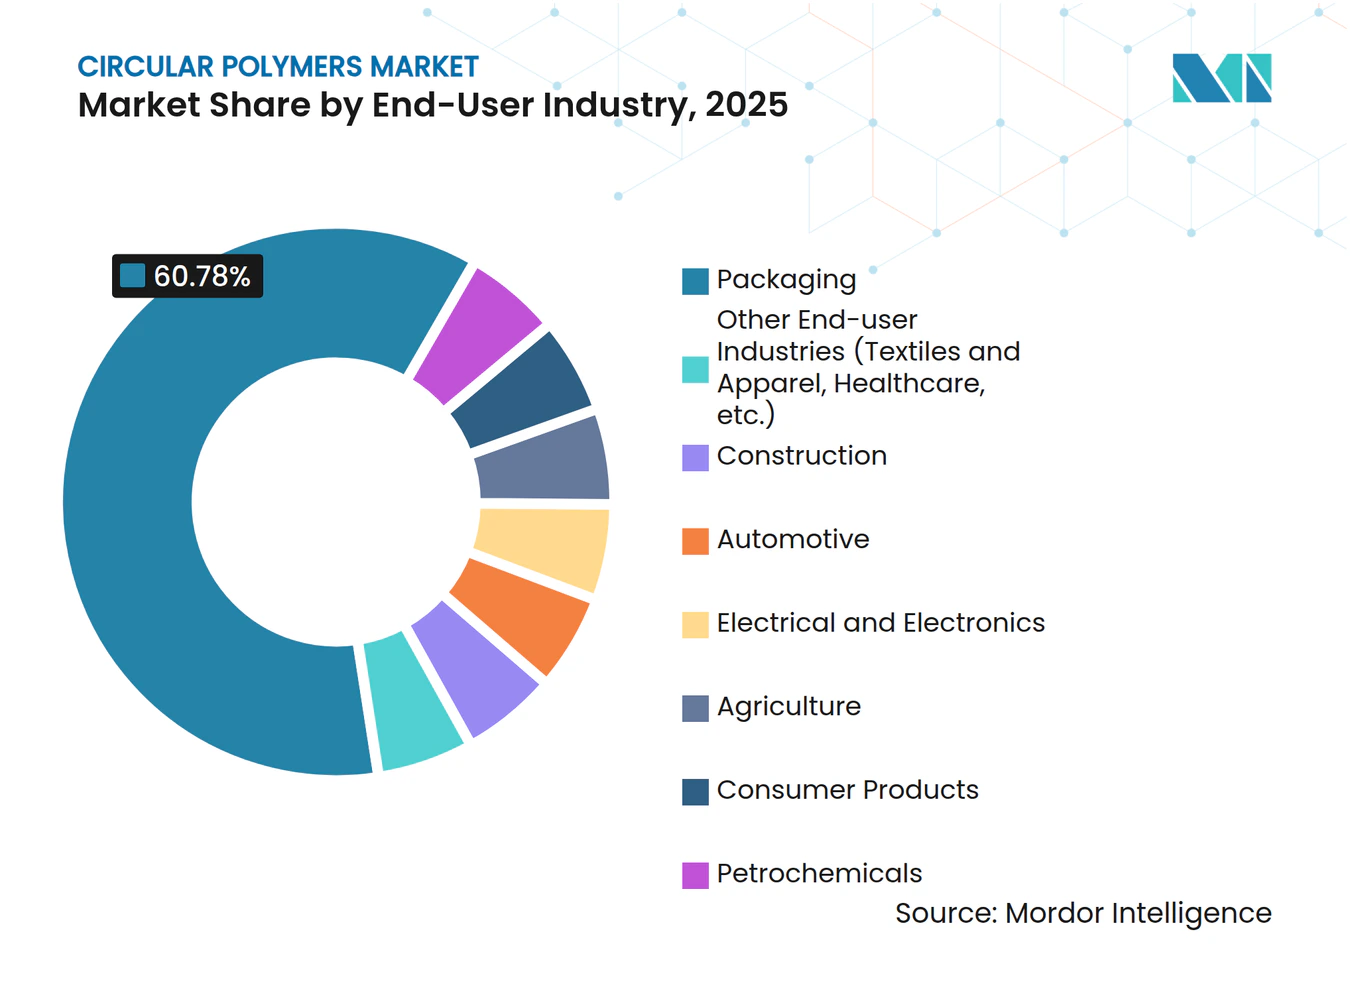
- Nach Endverbraucherbranche dominierte die Verpackungsbranche im Jahr 2025 mit einem Anteil von 60,78 % am Markt für zirkuläre Polymere; das Cluster der sonstigen Endverbraucherbranchen entwickelt sich bis 2031 mit einer CAGR von 8,61 %.
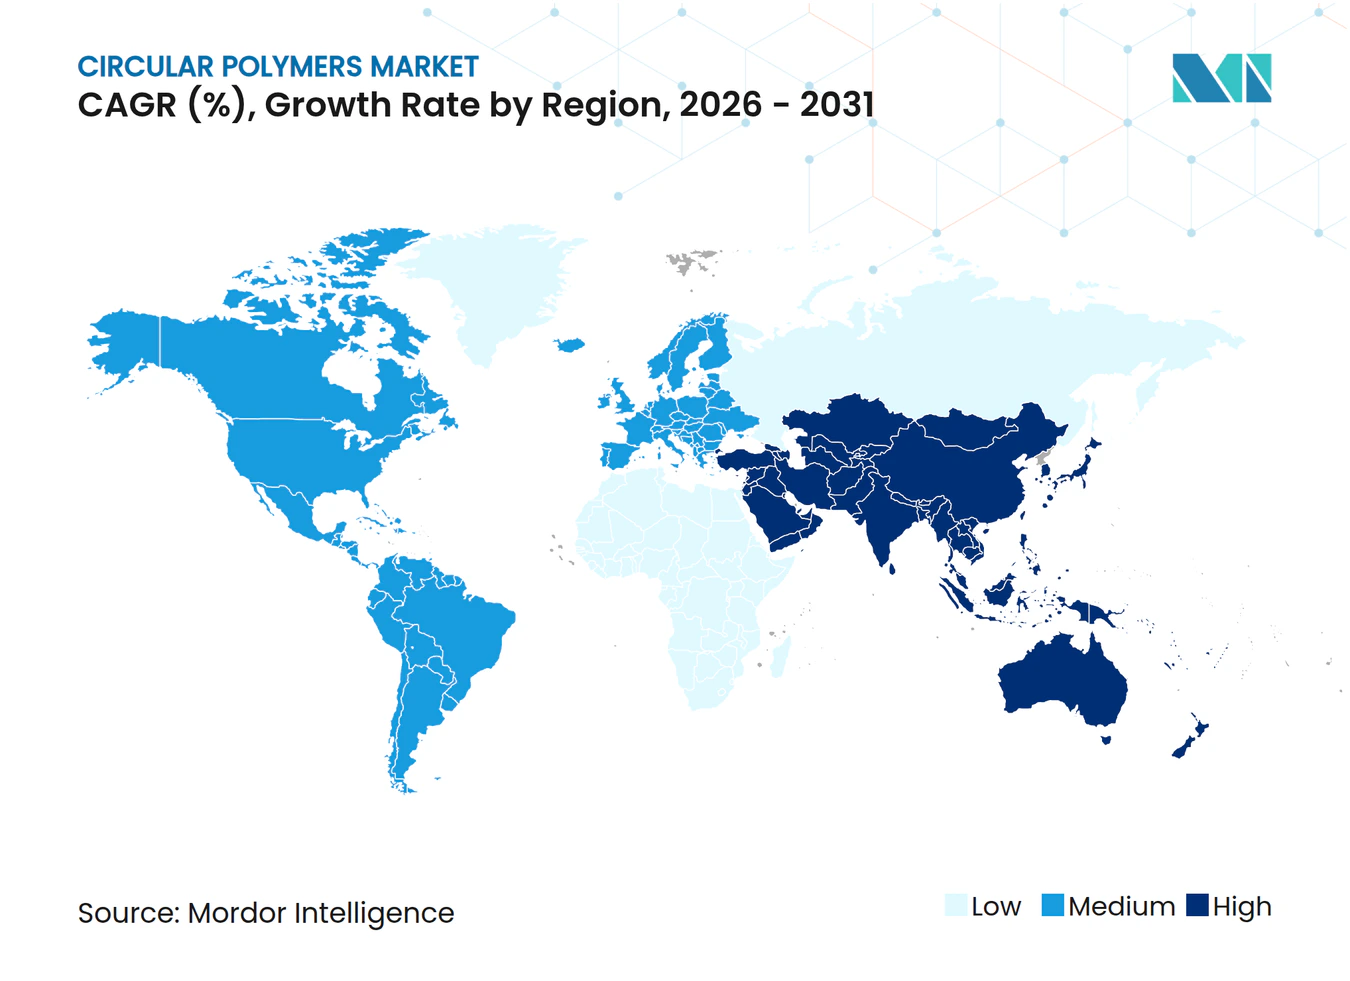
- Nach Region entfiel auf Europa im Jahr 2025 ein Anteil von 31,22 % am Markt für zirkuläre Polymere; Asien-Pazifik verzeichnet mit 8,46 % bis 2031 die höchste regionale CAGR.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verwendung von Recyclingpolymeren in der Verpackungsanwendung | +2.1% | Global, mit EU und Nordamerika als Vorreiter bei der Einführung | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein und Vorschriften zur Förderung von Praktiken der Kreislaufwirtschaft | +1.8% | EU als Kern, Ausweitung auf Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Massive Investitionen in die Recyclinginfrastruktur | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage aus dem Automobilsektor | +1.2% | Global, mit Asien-Pazifik und Europa als Vorreiter | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage im Bausektor nach Dämmstoffen, Kabeln und Teppichen | +0.9% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verwendung von Recyclingpolymeren in der Verpackungsanwendung
Die Verpflichtungen der Markenhersteller zu 50 % Recyclinganteil in Verpackungen verstärken die Nachfrage, während die EU-Entscheidung 2023/2683 25 % recycelten Kunststoff in PET-Flaschen bis 2025 und 30 % in allen Getränkeflaschen bis 2030 vorschreibt[1]. Unternehmen wie Berry Global meldeten im Rahmen ihres Impact-2025-Fahrplans einen Anstieg des Verbrauchs von Post-Consumer-Harzen um 43 %. Digitale Wasserzeichen und KI-gestützte Sortierer verbessern die Ballenreinheit und helfen Verarbeitern, die lebensmittelrechtlichen Sicherheitskriterien zu erfüllen. Monomaterial-Flexibelverpackungen erschließen zudem mechanische Verfahren, die bisher unwirtschaftlich waren. Diese Entwicklungen erhöhen die Volumensicherheit für den Markt für zirkuläre Polymere und fördern langfristige Verträge zwischen Abfallbewirtschaftern und Harzabnehmern.
Wachsendes Bewusstsein und Vorschriften zur Förderung von Praktiken der Kreislaufwirtschaft
Systeme der erweiterten Herstellerverantwortung und Vorgaben für Recyclinganteile verankern Kreislaufwirtschaft in Beschaffungsentscheidungen. Die Europäische Verordnung (EU) 2025/351 verschärft Reinheitsgrenzen und führt Rückverfolgbarkeitsprotokolle für recycelte lebensmittelkontaktierende Kunststoffe ein. Das Nationale Zentrum für Lebensmittelsicherheitsrisikobewertung Chinas treibt die regulatorische Angleichung an US- und EU-Standards voran und ebnet den Weg für formelle Lebensmittelkontaktvorschriften im Jahr 2025. In den Vereinigten Staaten schlägt H.R. 9676 nationale Recyclingstandards vor, die bis 2030 eine Kunststoffrecyclingquote von 50 % anstreben[2]. Eine solche Harmonisierung schafft klarere Anreize für die Kapitalallokation in Recyclinganlagen der nächsten Generation.
Massive Investitionen in die Recyclinginfrastruktur
Die globalen Investitionen in die Recyclinginfrastruktur beliefen sich zwischen 2018 und Mitte 2023 auf 160 Milliarden USD und konzentrierten sich auf Sammlung, Sortierung und Kapazitäten für fortschrittliches Recycling. Der integrierte Hub von LyondellBasell in Knapsack und seine chemische Recyclinganlage im Wert von 40 Millionen EUR in Deutschland sind Beispiele für groß angelegte europäische Projekte. TotalEnergies verwandelte Grandpuits in Frankreichs erste rohölfreie Plattform, komplett mit einer fortschrittlichen Recyclingeinheit mit einer Kapazität von 15 Kilotonnen pro Jahr. Die Gemeinschaftsunternehmen von Indorama Ventures in Indien fügen jährlich 100 Kilotonnen rPET-Kapazität hinzu. Diese Projekte erweitern gemeinsam die Rohstoffabdeckung und stützen das prognostizierte Wachstum im Markt für zirkuläre Polymere.
Wachsende Nachfrage aus dem Automobilsektor
Automobilhersteller setzen Sekundärpolymere ein, um das Gewicht zu reduzieren und Klimaziele zu erfüllen. BMW plant bis zu 50 % Sekundäranteil in seinen Neue-Klasse-Fahrzeugen, während sein Münchner Werk bis 2027 auf reine Elektrofahrzeugproduktion umstellt. RadiciGroup produzierte ein Ansaugkrümmer aus 100 % recyceltem Polyamid und reduzierte dabei den CO₂-Ausstoß über den Lebenszyklus um 70 %. Ford integriert Post-Consumer-Kunststoffe als Teil seiner Closed-Loop-Strategie in Innenraumteile. Die überarbeitete EU-Richtlinie 2023 über Altfahrzeuge verankert Schwellenwerte für Recyclingkunststoffe und stützt die Polymernachfrage über die Verpackungsbranche hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität der Rohstoffkontamination | -1.4% | Global, mit besonders starken Auswirkungen auf lebensmittelrechtliche Anwendungen | Kurzfristig (≤ 2 Jahre) |
| Kostennachteil bei niedrigen Ölpreisen | -0.8% | Global, mit stärkeren Auswirkungen auf preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Hohe anfängliche Investitionsausgaben (CAPEX) | -0.6% | Schwellenmärkte und kleinere Marktteilnehmer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität der Rohstoffkontamination
Analytische Studien fanden 191 Pestizide und 107 Arzneimittel in Recyclingpellets aus mehreren Ländern und unterstreichen damit anhaltende Kontaminationsrisiken, die Lebensmittelkontaktgrenzen überschreiten können. Die getrennte Sammlung von HDPE-Milchflaschen mindert Kreuzkontaminationen, dennoch verbleiben sieben Kontaminationspfade beim mechanischen Wiederaufbereitungsprozess. KI-gestützte Sortierer und digitale Wasserzeichen verbessern die Homogenität, erhöhen jedoch den CAPEX für kleine Recyclingunternehmen. Diese Herausforderungen erhöhen die Qualifizierungskosten für Verarbeiter, die lebensmittelrechtliche Zulassungen anstreben, und dämpfen das kurzfristige Wachstum im Markt für zirkuläre Polymere.
Kostennachteil bei niedrigen Ölpreisen
Die Spotpreise für Jungfernpolymere unterbieten zeitweise Recyclingharze, wenn die Rohölpreise sinken, was die Recyclingmargen erodiert. Pyrolyseöl wird zu 600–900 USD pro Tonne gehandelt, während Synthesegas geringere Erlösströme liefert, was die Rentabilität gegenüber fossilen Brennstoff-Benchmarks anfällig macht. Das Institut für Energiewirtschaft und Finanzanalyse berichtete, dass die US-amerikanischen Jungfernpolypropylenpreise während des größten Teils des Jahres 2024 unter den Recyclingäquivalenten lagen[3]. Politische Optionen wie Produktionsobergrenzen für Jungfernkunststoffe werden diskutiert, um die Wirtschaftlichkeit des Marktes für zirkuläre Polymere zu stabilisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymer:
PET-Dominanz trifft auf Nylon-InnovationPET hatte im Jahr 2025 einen Anteil von 41,62 % am Markt für zirkuläre Polymere, was auf etablierte Flasche-zu-Flasche-Kreisläufe und die globale Akzeptanz durch Markenhersteller zurückzuführen ist. Indien erreichte eine PET-Flaschen-Recyclingquote von 95 % mit einer jährlichen Kapazität von 500.000 Tonnen. PET profitiert zudem von klaren Zulassungswegen für lebensmittelrechtliche Anwendungen, was es für inkrementelle Zuwächse positioniert, da Getränkehersteller den Recyclinganteil erhöhen. Die Preise für mechanische Flocken lagen Ende 2024 innerhalb von 4 % des Jungfernharzes und verringerten damit die Kostenhürde.
Nylon-6 ist das am schnellsten wachsende Polymer mit einer CAGR von 8,37 % bis 2031. Die katalysatorgesteuerte Depolymerisation liefert hochreines Caprolactam in Sekunden ohne Lösungsmittel und erzielt eine Monomerausbeute von über 90 %. Leichtbau im Automobilbereich und Hochleistungstextilien bevorzugen Nylon-Recyclate mit nachgewiesener mechanischer Gleichwertigkeit. Kontinuierliche Kreislauf-Pilotanlagen in Deutschland und Japan planen eine kommerzielle Produktion bis 2026 und verleihen dem Markt für zirkuläre Polymere mehr Tiefe.
Polyolefine profitieren von mechanischen Verbesserungen, die die Kosten für mPP-Recyclate um 30 % senken, doch die Einhaltung lebensmittelrechtlicher Vorschriften bleibt eine Herausforderung. Lösungsverfahren entfernen Pigmente und geruchsbildende Verbindungen aus Polypropylen bei 0,32 kg CO2-Äquivalent-Emissionen pro kg recyceltem PP und erschließen hochwertige Verpackungsanwendungen. Das PVC-Recycling erfordert eine Dechlorierung, was die Verarbeitungskomplexität erhöht. Spezialharze wie ABS und Polycarbonat verzeichnen ein langsameres Wachstum, gewinnen jedoch in Rücknahmesystemen für Unterhaltungselektronik an Bedeutung.



Nach Recyclingtechnologie:
Mechanische Dominanz durch chemische Innovation herausgefordertDas mechanische Recycling kontrollierte im Jahr 2025 64,35 % des Marktes für zirkuläre Polymere dank seiner etablierten Stellung und niedrigerer Kosten. Designrichtlinien für recyclinggerechte Gestaltung und Sortierer auf Leiterplattenqualität senkten die Produktionskosten für Polypropylen-Recyclate um fast ein Drittel und verbesserten die Margen. Mechanische Verfahren haben jedoch nach wie vor Schwierigkeiten mit Mehrschichtfolien und kontaminierten Küstensammlungen.
Das chemische Recycling expandiert mit einer CAGR von 8,29 %, da Pyrolyse, Vergasung und lösungsmittelbasierte Rückgewinnung komplexe Rohstoffe erschließen. Die Grandpuits-Einheit von TotalEnergies produziert jährlich 10.000 Tonnen Pyrolyseöl, das zu zertifizierten zirkulären Polymeren repolymerisiert wird. Lösungsverfahren trennen Nylon von Baumwolle in Textilmischungen, ohne die Faserfestigkeit zu beeinträchtigen. Energierückgewinnungsanlagen mit Wärmerückgewinnung bleiben der Auslass mit dem geringsten Wert, und Kritiker argumentieren, dass sie Rohstoffe aus höherwertigen Kreisläufen ablenken könnten – eine anhaltende politische Debatte im Markt für zirkuläre Polymere.
Nach Endverbraucherbranche:
Führungsrolle der Verpackungsbranche treibt Innovation voranDie Verpackungsbranche hielt im Jahr 2025 unter dem kombinierten Druck von Regulierung und Markenverpflichtungen einen Anteil von 60,78 % am Markt für zirkuläre Polymere. Tetra Pak und Lactalis machten Fortschritte bei Monomaterial-Kartons, und Braskem brachte bio-zirkuläres Polypropylen aus gebrauchtem Speiseöl für Lebensmittelverpackungen auf den Markt. Sortiertechnologien mit Nah-Infrarot-Spektroskopie und Robotik steigerten die Ausbeute an lebensmittelrechtlich zugelassenen Materialien und erfüllten die strengeren Migrationsgrenzwerte gemäß EU-Verordnung 2025/351.
Das Cluster der sonstigen Endverbraucherbranchen wächst mit einer CAGR von 8,61 % und spiegelt den Schwung in der Bekleidungs-, Gesundheits- und Haushaltswarenbranche wider. Studiendaten zeigen, dass Betonmischungen mit Recyclingkunststoff die Druckfestigkeit um 15 % erhöhen und dabei eingebettete Emissionen einsparen. Im Mobilitätsbereich lieferten aus Fischernetzen gewonnene PA6-Verbundwerkstoffe eine um 23 % höhere Zugfestigkeit, was mit den CO2-Zielen der Automobilhersteller übereinstimmt. Elektrische Bauteile setzen flammhemmende Recyclate ein, die den UL-94-V-0-Standard erfüllen, und erweitern damit das adressierbare Marktvolumen.

Geografische Analyse
Europäischer Markt für zirkuläre Polymere
Europa hielt im Jahr 2025 einen Marktanteil von 31,22 % am Markt für zirkuläre Polymere, gestützt durch strenge Kreislaufwirtschaftsrichtlinien und robuste Sammlungsnetzwerke. Die EU-Verordnung über Verpackungen und Verpackungsabfälle schreibt stufenweise Anforderungen an den Recyclinganteil vor, während die Allgemeine Produktsicherheitsverordnung die Produktkennzeichnung und Sicherheitsstandards verschärft. Angebots-Nachfrage-Ungleichgewichte bei hochwertigen Rezyklaten erzeugen Aufschläge von bis zu 250 USD pro Tonne gegenüber konventionellen Qualitäten, was den innereuropäischen Handel mit Sekundärpolymeren intensiviert. Investitionen wie LyondellBasells chemische Recyclinganlage im Wert von 40 Millionen EUR und Borealis' Borcycle-M-Compoundierungslinie in Belgien stärken das lokale Angebot. Lücken in der Kreislaufwirtschaft bleiben bestehen und fördern Importpartnerschaften mit asiatischen Lieferanten.
Asiatisch-pazifischer Markt für zirkuläre Polymere
Der asiatisch-pazifische Raum verzeichnet bis 2031 eine CAGR von 8,46 % – die höchste unter allen Regionen. China erreicht eine PET-Flaschen-Recyclingquote von 96,48 %, doch werden von geschätzten 63 Millionen Tonnen gesamtem Kunststoffabfall nur 30 % recycelt, was Raum für schnelles Wachstum lässt. Indien schreibt bis 2025–2026 einen Recyclinganteil von 30 % vor, der bis 2028–2029 auf 60 % steigen soll, was Kapitalzuflüsse katalysiert. Die gemeinsame Plattform von Indorama Ventures mit Dhunseri und Varun Beverages fügt eine jährliche rPET-Kapazität von 100 Kilotonnen hinzu, und Ganesha Ecopet strebt bis 2026 eine jährliche Kapazität von 42.000 Tonnen an.
Nordamerikanischer Markt für zirkuläre Polymere
Nordamerika profitiert von ausgereiften mechanischen Anlagen und sich ausdehnenden chemischen Recyclingpilotprojekten. Der US-amerikanische Gesetzentwurf H.R. 9676 strebt bis 2030 eine Kunststoffrecyclingquote von 50 % an und legt einheitliche nationale Standards fest, die die Rohstoffflusse rationalisieren könnten. Mexiko und Kanada übernehmen kompatible Kennzeichnungssysteme, was den regionalen Handel mit recycelten Flocken und Pellets erleichtert.
Südamerikanischer und MEA-Markt für zirkuläre Polymere
Südamerika sowie der Nahe Osten und Afrika bilden aufstrebende Wachstumsnischen. Brasiliens PET-Flaschen-Recyclingquote stieg bis 2024 unter der Lebensmittelsicherheitsaufsicht der ANVISA auf 56,4 %. Saudi-Arabiens Vision 2030 beauftragt die Saudi Investment Recycling Company damit, eine Abfallrecyclingquote von 95 % zu erreichen, mit dem Ziel eines BIP-Beitrags von 120 Milliarden SAR. Projektpipelines im Golfkooperationsrat umfassen lösungsmittelbasierte Rückgewinnungsanlagen, die asiatische Verarbeiter beliefern sollen.
Regulatorisches Umfeld
Das regulatorische Umfeld für zirkuläre Polymere wird von der Verpackungs- und Verpackungsabfallverordnung (PPWR) der Europäischen Union geprägt, die im Februar 2025 in Kraft trat und harmonisierte Vorgaben für Rezyklatanteile in den Mitgliedstaaten vorantreibt. Der am 30. Juni 2026 veröffentlichte Durchführungsbeschluss (EU) 2026/1425 legt Regeln für die Berechnung, Überprüfung und Berichterstattung von Recyclingkunststoffanteilen fest, einschließlich Massenbilanzansätzen und der Verifizierung der Lieferkette über Systeme wie ISCC PLUS. Über Europa hinaus nehmen erweiterte Herstellerverantwortung und Berichtspflichten weltweit zu, doch die Standards bleiben fragmentiert (ISO 15270, EN 15343, ASTM). Die UN-Verhandlungsrunde INC 5.4 zum globalen Plastikabkommen ist für September/Oktober 2026 vorgesehen, wodurch die regulatorische Aufmerksamkeit für Polymerproduktion, Recycling und Verpackungslieferketten hoch bleibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette zirkulärer Polymere reicht von der Sammlung und Sortierung von Post-Consumer-Abfällen über die Vorverarbeitung, einschließlich KI-gestützter Sortierung und digitaler Wasserzeichenerkennung. Die Einsatzstoffe werden anschließend durch mechanisches Recycling (Flakes, Pellets) oder chemische Verfahren wie Pyrolyseöl, depolymerisierte Monomere und lösungsmittelbasierte Auflösung umgewandelt. Die resultierenden Zwischenprodukte werden compoundiert und zu zirkulären Qualitäten polymerisiert, dann über Verarbeiter in Anwendungen für Verpackungen, Automobil, Bau sowie Elektro und Elektronik verteilt. Zertifizierung und Prüfung, einschließlich Migrationstests für Lebensmittelkontakt und Rückverfolgbarkeit, fungieren als Kontrollpunkte, während die Massenbilanzierung die Zuordnung des Rezyklatanteils für die ISCC-PLUS-Zertifizierung ermöglicht. Der Anteil von 19 % der EU-Verarbeiternachfrage, der 2026 durch Importe gedeckt wird, unterstreicht die Rolle integrierter Ökosysteme, die Partner der Abfallwirtschaft mit Chemie- und Polymerherstellern verbinden, wobei die Verfügbarkeit von Einsatzstoffen, die Reinheit der Ballen und grenzüberschreitende Ströme die deutlichsten Engpässe darstellen, insbesondere in Europa.
Wettbewerbslandschaft
Marktkonzentration
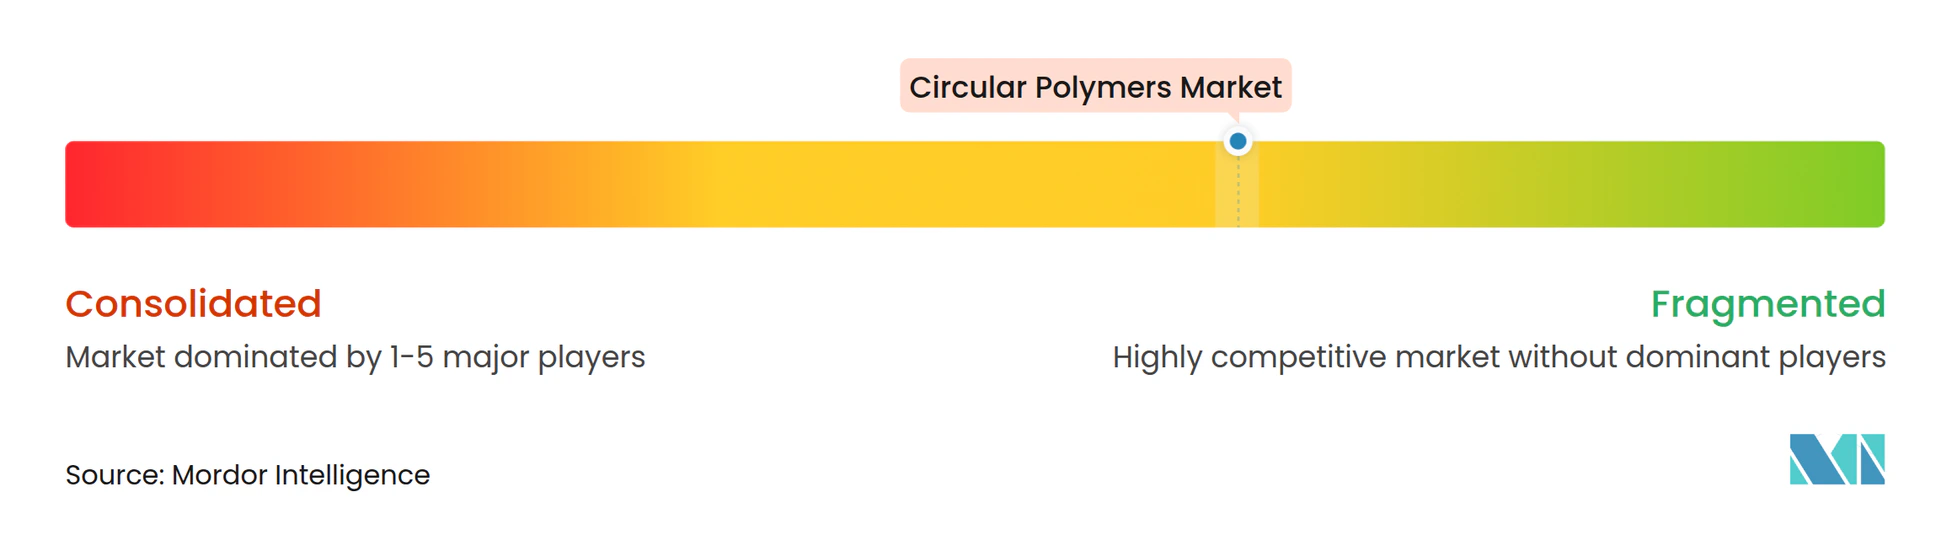
Der Markt für zirkuläre Polymere ist mäßig fragmentiert, wobei traditionelle Petrochemieunternehmen ihre Größe und integrierten Rohstoffnetzwerke nutzen, während spezialisierte Recyclingunternehmen Innovationen vorantreiben. LyondellBasell erwarb einen Anteil von 25 % am Cyclyx-Gemeinschaftsunternehmen mit Agilyx und ExxonMobil und erhielt damit Zugang zu Abfallsortiertechnologie und Pyrolysetechnologie. Agilyx betreibt Kreislaufwirtschaftszentren mit 20 Patenten zur Abfalloptimierung und Depolymerisation. Das TRUCIRCLE-Programm von SABIC kommerzialisierte das Recycling von Mischkunststoffen und etablierte rückverfolgbare nachgelagerte Partnerschaften. TotalEnergies strebt in Zusammenarbeit mit Plastic Energy bis 2030 eine zirkuläre Produktion von 1 Million Tonnen an. Patentanmeldungen konzentrieren sich auf Katalysatorentwicklungen und sensorgestützte Sortiertechnologien. Hohe CAPEX für chemische Recyclinganlagen und strenge lebensmittelrechtliche Qualifizierungsprotokolle bleiben wesentliche Markteintrittsbarrieren. Mittelgroße Recyclingunternehmen mindern Risiken durch Lohnverarbeitungsverträge und gewährleisten so eine lückenlose Rückverfolgbarkeit im geschlossenen Kreislauf.
Marktführer für zirkuläre Polymere
-
SABIC
-
Borealis GmbH
-
LyondellBasell Industries Holdings B.V.
-
Plastic Energy
-
Veolia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für zirkuläre Polymere Unternehmen in diesem Bericht
- Agilyx
- Biffa
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company LLC.
- Eastman Chemical Company
- Enerkem
- Exxon Mobil Corporation
- Jindal Poly Films Limited (JPFL)
- KW Plastics
- Loop Industries
- LyondellBasell Industries Holdings B.V.
- Plastic Energy
- SABIC
- TotalEnergies
- Veolia
- Visy
Marktchancen und Zukunftsaussichten
Die Hauptchance liegt im Ausbau des Angebots verifizierter Rezyklatanteile für regulierte Verpackungssegmente, in denen auditierbare Berechnungsmethoden und gleichbleibende Qualität erforderlich sind. In der Europäischen Union stärkt der Durchführungsbeschluss 2026/1425 den Business Case für zertifizierte zirkuläre Polymere und Massenbilanzangebote und unterstützt standardisierte Beschaffungsspezifikationen in mehreren Ländern. Außerhalb der EU expandieren integrierte zirkuläre Ökosysteme ebenfalls dort, wo Leckagen und unzureichende Sammlung die Verfügbarkeit von Einsatzstoffen einschränken. Borealis und Borouge verfolgen eine Machbarkeitsstudie für Ost-Java, Indonesien, für ein integriertes zirkuläres Polyolefin-Recycling-Ökosystem, während LyondellBasell mit MoReTec-1 in Wesseling, Deutschland, Kapazitäten erweitert (Zielwert von rund 50.000 Tonnen pro Jahr). SABIC und Plastic Energy betreiben SPEAR zur TACOIL-Produktion aus Post-Consumer-Kunststoff in Geleen, Niederlande, was das End-to-End-Recyclingpotenzial von der Abfallsammlung bis zur Einsatzstoff- und Polymerproduktion verdeutlicht.
Neueste Industrielle Entwicklungen in Markt für zirkuläre Polymere
- Juli 2026: LyondellBasell gab eine Zusammenarbeit mit Mondelez International, Amcor und Taghleef Industries für Marabou-Schokoladenverpackungen mit CirculenRevive-Polymeren mit 100 Prozent zugeordnetem Rezyklatanteil bekannt. Die Zusammenarbeit erweitert geschlossene Verpackungslieferketten mit OEM-Partnern und verdeutlicht die Validierung des Massenbilanz-Rezyklatanteils bei Konsumgütern.
- Juni 2026: LyondellBasell erhielt von Toyota Motor Europe eine Nachhaltigkeitsauszeichnung für die Entwicklung von Post-Consumer-Recyclingpolymerlösungen aus ausgedienten Fischernetzen. Die Auszeichnung weist auf Fortschritte im Automobilrecycling hin und unterstützt die politisch getriebene Nachfrage nach Recyclingpolymeren in höherwertigen Anwendungen.
- März 2026: SABIC brachte LNP ELCRIN SLX-Compounds mit Post-Consumer-Rezyklatanteil auf den Markt und stellte auf der PIAE 2026 das KONDUIT WTF2C-Compound für automobile ADAS-Komponenten vor. Dies erweitert SABICs Portfolio an Recyclingpolymeren um funktionskritische Automobilkomponenten und zeigt eine tiefere Integration mit chemischen Recyclingpfaden.
Markt für zirkuläre Polymere Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Für diese Studie umfasst der Markt für zirkuläre Polymere Polymermaterialien, die durch Recycling und zirkuläre Rohstoffwege in Verwendung bleiben, wobei das Ergebnis als recyceltes oder zirkuläres Harz zurück in die Fertigung verkauft wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Volumina von Neupolymeren aus, die nicht mit recyceltem Inhalt oder Ansprüchen auf zirkuläre Rohstoffe verknüpft sind, und wir schließen auch nachgelagerte fertige Kunststoffprodukte aus.
Segmentierungsübersicht
- Nach Polymer
- Polyethylenterephthalat (PET)
- Polyethylen
- Polypropylen
- Polyvinylchlorid (PVC)
- Nylon-6
- Nylon-6,6
- Sonstige Polymere (Acrylnitril usw.)
- Nach Recyclingtechnologie
- Mechanisches Recycling
- Chemisches Recycling
- Auflösung / Lösungsmittelbasiert
- Pyrolyse und Vergasung (Rohstoff)
- Energierückgewinnung (Verbrennung mit Wärmerückgewinnung)
- Nach Endverbraucherbranche
- Verpackung
- Bauwesen
- Automobil
- Elektro und Elektronik
- Landwirtschaft
- Konsumgüter
- Petrochemie
- Sonstige Endverbraucherbranchen (Textilien und Bekleidung, Gesundheitswesen usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wird verwendet, um Leitplanken für das Modell zu setzen, insbesondere für die Polymerversorgung, Kapazitätserweiterungen im Recycling und politische Signale, die die Nachfrage nach recyceltem Inhalt unterstützen. Wir beginnen in der Regel mit offiziellen Statistiken und öffentlich zugänglichen Quellen wie Veröffentlichungen der OECD und des UN-Umweltprogramms, Eurostat-Tabellen zu Abfall und Recycling, Materialdaten der US-Umweltschutzbehörde sowie Handelsdaten von UN Comtrade zur Kartierung von Kunststoffströmen.
Um die Annahmen nach Polymerfamilie und Region zu verankern, prüfen wir auch Quellen wie Veröffentlichungen von Branchenverbänden zu Recyclingquoten und Leitfäden zum recyclinggerechten Design, begutachtete Fachzeitschriften, die mechanische und chemische Recyclingausbeuten verfolgen, sowie Jahresberichte und Nachhaltigkeitsberichte von Unternehmen zu angegebenen Kapazitäten, Auslastungen und Massenbilanzoutputs. In einigen Fällen werden interne kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und handelsseitige Überprüfungen auf Sendungsebene genutzt, wenn öffentliche Daten zu aggregiert sind. Diese Desk-Quellen sind nur illustrativ, und wir haben auch andere öffentliche Referenzen für Gegenprüfungen und zur Klärung von Punkten während des Forschungsprozesses verwendet.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Desk-Sichtweise einem Stresstest zu unterziehen und Lücken zwischen der Nennkapazität im Recycling und dem verkaufsfähigen Output an zirkulärem Harz zu schließen. Wir sprechen mit einer Mischung aus Harzproduzenten, Recyclingunternehmen, Verarbeitern, Nachhaltigkeitsverantwortlichen auf Markenseite und Kanalakteuren in Nord- und Südamerika, EMEA und APAC, um Preise, Qualitätsprämien und Zertifizierungspraktiken mit der tatsächlichen Transaktionspraxis abzugleichen. Diese Erkenntnisse werden dann genutzt, um Annahmen zu Ausbeuten, Schrottverfügbarkeit und typischen Vertragsstrukturen abzustimmen, bevor die Gesamtwerte finalisiert werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Führungskräfte (CXOs): 19 % | APAC: 37 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 38 % | EMEA: 37 % |
| Kleinere Akteure: 22 % | Manager: 43 % | Amerika: 26 % |
Marktgröße und Prognose
Die Marktgrößenbestimmung verwendet einen gemischten Ansatz, der mit einer Top-down-Rekonstruktion des zirkulären Polymeroutputs beginnt, indem Recyclingkapazität, erwartete Auslastung und Prozessausbeuten verfolgt werden, und die Ergebnisse anschließend nach Region und Polymertyp filtert. Nachdem der Nachfragepool gebildet wurde, wird er durch selektive Bottom-up-Überprüfungen bestätigt, beispielsweise durch Stichproben typischer Preisspannen und Volumenplatzierungen nach Polymerfamilie und Endverwendung, gefolgt von einer Kanalvalidierung, was tatsächlich als zirkuläres Harz akzeptiert und verkauft wird.
Wesentliche Inputs für diesen Markt umfassen die Verfügbarkeit von gesammeltem und sortiertem Kunststoffabfall, Ausbeuteverluste beim mechanischen gegenüber dem chemischen Recycling, Kapazitätshochlaufzeiträume für neue Anlagen, Vorschriften zum Recyclinganteil für Verpackungen sowie die Preisdifferenz zwischen zirkulärem Harz und Neuharz, die das Kaufverhalten beeinflusst. Wo Daten für kleinere Regionen oder Technologien in einem frühen Stadium fehlen, werden Lücken durch konservative Auslastungsbänder und Analogien zu vergleichbaren Regionen geschlossen und anschließend in Interviews hinterfragt.
Für die Prognose verwenden wir Szenarioanalysen, die durch kurzfristige Trendmodelle unterstützt werden, einschließlich exponentieller Glättung bei kurzfristigen Kapazitätshochläufen, sodass der Zeitpunkt der Politikdurchsetzung und Rohstoffbeschränkungen berücksichtigt werden, ohne eine Überanpassung zu riskieren. Die endgültige Prognose wird erst nach Abzeichnung freigegeben, nachdem die variablen Pfade von den Primärbefragten als plausibel bestätigt wurden, insbesondere hinsichtlich Auslastung, Ausbeiteverbesserungen und zirkulären Preisprämien.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die Ergebnisse mit unabhängigen Signalen übereinstimmen, wie etwa der Entwicklung der Recyclingquoten, angekündigten Kapazitäten und Inbetriebnahmeterminen sowie dem regionalen Wachstum der Kunststoffnachfrage. Wir führen Varianzprüfungen durch, um Sprünge zu erkennen, die nicht durch Änderungen bei Auslastung, Ausbeute oder politischem Timing erklärt werden, und anschließend wird das Modell von einem weiteren Analysten vor der Freigabe geprüft.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn große Kapazitätsankündigungen, regulatorische Änderungen oder wesentliche Verschiebungen bei den Harzpreisen den Nachfragepool erheblich verändern. Vor der Auslieferung wird ein erneuter Prüfdurchlauf abgeschlossen, damit die Zahlen die neuesten öffentlichen Veröffentlichungen und alle neuen Erkenntnisse aus Interviews widerspiegeln.
Marktgröße für zirkuläre Polymere von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für zirkuläre Polymere können stark voneinander abweichen, da der Markt auf unterschiedliche Weise definiert wird und einige Quellen volumenbasierte Sichtweisen mit wertbasierten Sichtweisen vermischen, ohne eine klare Brücke zwischen beiden herzustellen. Unterschiede entstehen auch dadurch, wie schnell Preisannahmen aktualisiert werden, wie Währungen normalisiert werden und ob Anlagenhochläufe gegen realistische Auslastungswerte validiert werden.
Wenn die durchschnittlichen Verkaufspreise mit aktuellen Vertragsspannen aktualisiert und das Währungstiming konsistent mit dem Basisjahrfenster gehalten wird, ändert sich die Größenberechnung, auch wenn die zugrunde liegende Tonnage-Geschichte ähnlich bleibt. Diese auf Aktualisierungsdisziplin ausgerichtete Vorgehensweise wird von Mordor Intelligence angewendet, damit kurzfristige Preisschwankungen den Trend nicht verzerren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,09 Mio. Tonnen (2025) | |
| Fachzeitschrift A | 80,05 Milliarden USD (2024) | Verwendet eine rein wertbasierte Betrachtung, die offenbar angrenzende recycelte Kunststoffe und Umsätze mit Fertigprodukten bündelt, und wendet zudem breite Preisannahmen an, ohne die durchschnittlichen Verkaufspreise für zirkuläres Harz nach Polymertyp zu trennen. |
| Branchenportal B | 72,40 Milliarden USD (2023) | Rückrechnung aus langfristigen CAGR-Zielen und Vermischung von Jahren und Wechselkurs-Timing, was die kurzfristigen Gesamtwerte aufblähen kann, wenn Harzpreisprämien als einheitlich angenommen werden. |
Die Differenz erklärt sich hauptsächlich dadurch, ob die Schätzung nur zirkuläre Harzvolumina zählt oder sich auf breitere Wertpools für recycelte Kunststoffe mit unterschiedlichen Preisbasen ausdehnt. Indem der Geltungsbereich auf den verkaufsfähigen Output zirkulärer Polymere beschränkt und Preis- sowie Währungsinputs in einem konsistenten Rhythmus aktualisiert werden, lässt sich die endgültige Zahl leichter auf klare Hebel und wiederholbare Schritte zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für zirkuläre Polymere bis 2031?
Die Marktgröße für zirkuläre Polymere soll bis 2031 ein Volumen von 30,86 Millionen Tonnen erreichen, was einer CAGR von 7,42 % über den Prognosezeitraum 2026–2031 entspricht.
Welche Region führt den Markt für zirkuläre Polymere derzeit an?
Europa hält mit einem Anteil von 31,22 % am Markt für zirkuläre Polymere im Jahr 2025 die größte regionale Position, angetrieben durch strenge Vorgaben für Recyclinganteile.
Welches Polymer dominiert die Recyclingvolumina?
PET führt mit einem Anteil von 41,62 % im Jahr 2025 aufgrund gut etablierter Flasche-zu-Flasche-Kreisläufe und regulatorischer Unterstützung für lebensmittelrechtliche Anwendungen.
Welche Technologie verarbeitet derzeit den größten Teil der Rohstoffe?
Das mechanische Recycling hält im Jahr 2025 dank ausgereifter Infrastruktur und günstiger Wirtschaftlichkeit einen Marktanteil von 64,35 % am Markt für zirkuläre Polymere.