
Härtungsmittelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.92 Milliarden US-Dollar |
| Marktgröße (2031) | 10.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.09 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Härtungsmittelmarkt Analyse von Mordor Intelligence
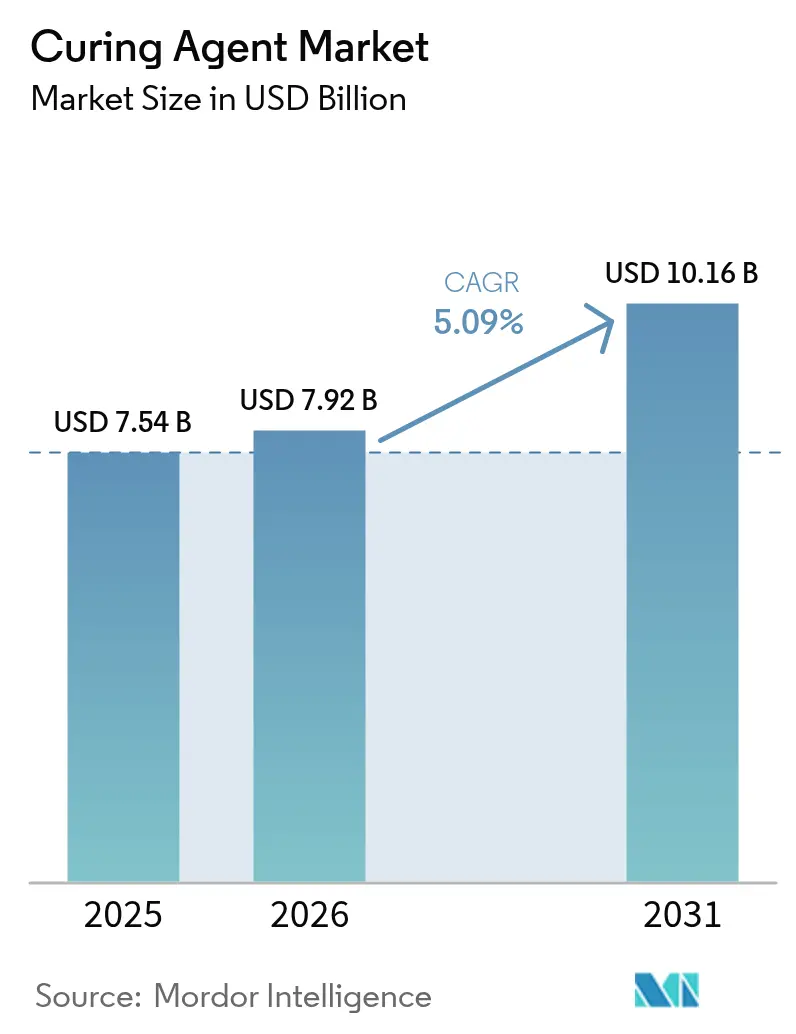
Die Größe des Härtungsmittelmarktes wird voraussichtlich von 7,54 Milliarden USD im Jahr 2025 auf 7,92 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 mit einer CAGR von 5,09 % über den Zeitraum 2026–2031 einen Wert von 10,16 Milliarden USD erreichen. Robuste Bauausgaben, der Ausbau der Windenergie und eine entschiedene Hinwendung zu biobasierten Chemikalien halten die Nachfrage widerstandsfähig, auch wenn regulatorische Hürden strenger werden. Hersteller profitieren von wachsenden Infrastrukturbudgets, der Elektrifizierung des Verkehrs und dem Bedarf an langlebigen Beschichtungssystemen mit niedrigem VOC-Gehalt, die globale Umweltauflagen erfüllen. Die Produktion von Windturbinenblättern, die Vergussmasse für Batterien und 3D-Druckharze bieten hochwertige Absatzmärkte, während die Lieferkettenintegration im asiatisch-pazifischen Raum die Verfügbarkeit und Preisgestaltung von Rohstoffen weiterhin beeinflusst. Der Wettbewerbsdruck konzentriert sich auf schnellere Aushärtezyklen, geringere Emissionen und die Recyclingfähigkeit über den Lebenszyklus, was etablierte Akteure dazu drängt, Forschung und Entwicklung zu beschleunigen und erneuerbare Rohstoffe auszubauen, um die Margen im Härtungsmittelmarkt zu verteidigen.
Wesentliche Erkenntnisse des Berichts
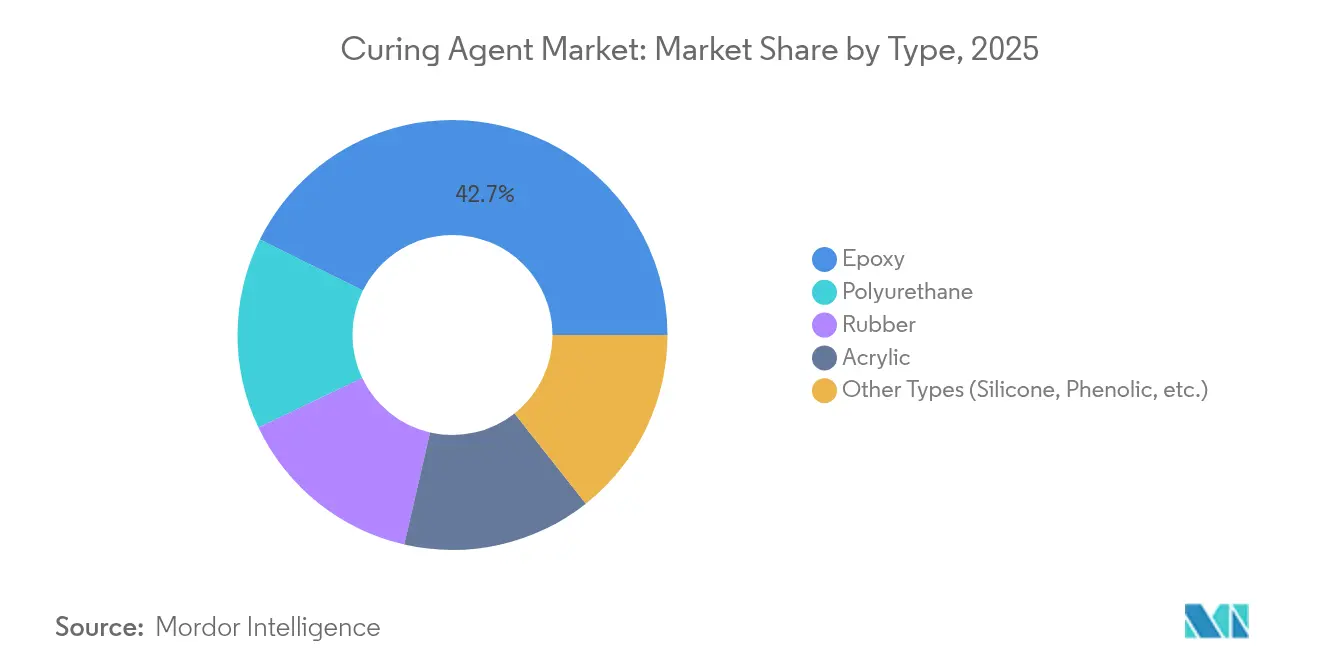
- Nach Typ entfielen auf Epoxid-Härtungsmittel im Jahr 2025 42,68 % des Marktanteils am Härtungsmittelmarkt, und sie wachsen bis 2031 mit einer CAGR von 6,29 %.
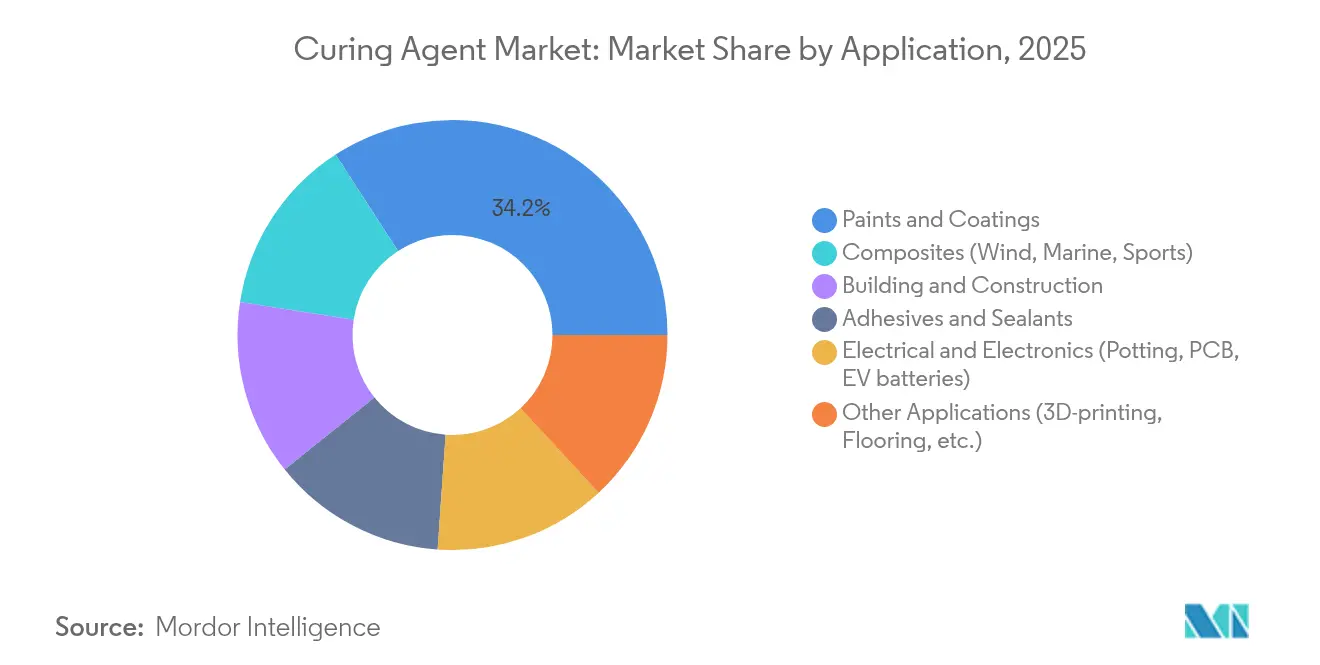
- Nach Anwendung führten Farben und Beschichtungen mit einem Anteil von 34,15 % an der Größe des Härtungsmittelmarktes im Jahr 2025, während Verbundwerkstoffe bis 2031 die höchste CAGR von 6,12 % verzeichnen sollen.
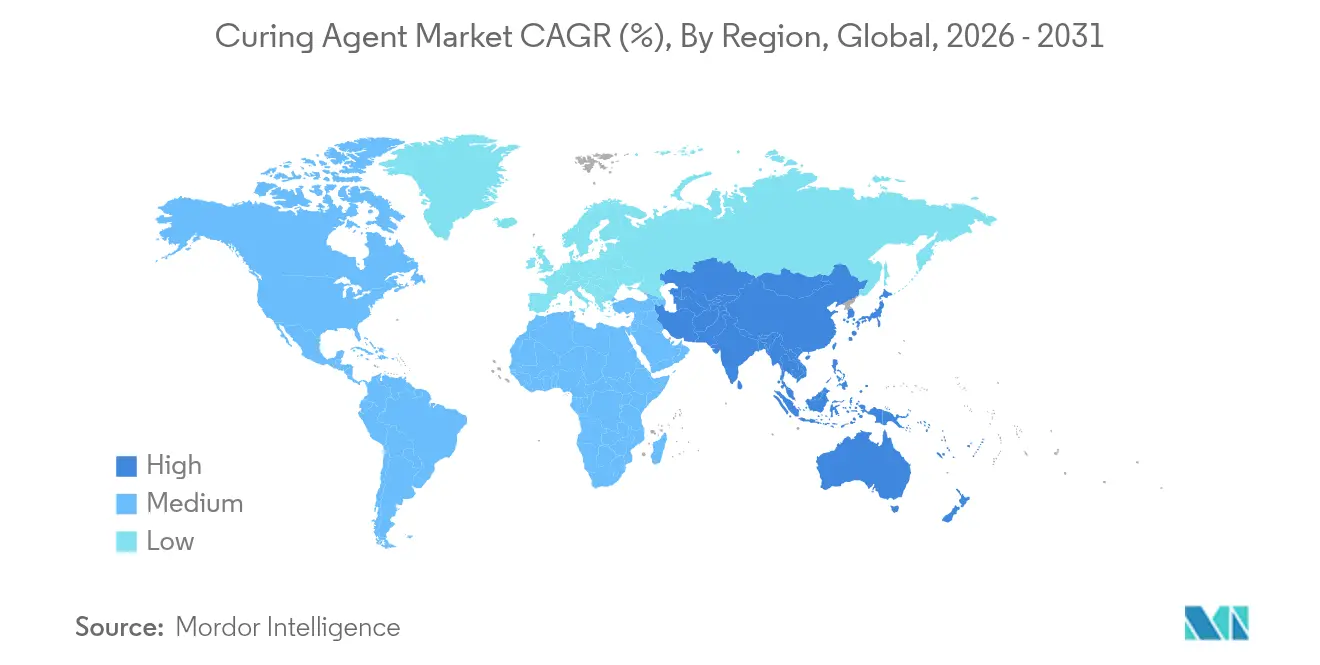
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 44,75 % am Härtungsmittelmarkt, und er entwickelt sich mit einer regionalen CAGR von 6,46 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Härtungsmittel-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus dem Bereich Farben und Beschichtungen | +1.2% | Global, Asien-Pazifik führt das Wachstum an | Mittelfristig (2–4 Jahre) |
| Infrastrukturboom treibt Verbundwerkstoffe im Bauwesen und in der Konstruktion an | +1.4% | Asien-Pazifik als Kern, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Rasanter Ausbau der Windenergie-Blattproduktion | +0.9% | Global, konzentriert in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Umstieg auf biobasierte CNSL- und Lignin-Härtungschemikalien | +0.7% | Nordamerika und EU führend, Asien-Pazifik folgt | Langfristig (≥ 4 Jahre) |
| Ultraschnelle Härtungsmittel ermöglichen 3D-Druckharze | +0.5% | Nordamerika und EU als Innovationszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus dem Bereich Farben und Beschichtungen
Farben und Beschichtungen mit niedrigem VOC-Gehalt und wasserbasierte Beschichtungen dominieren heute die Beschaffungsspezifikationen für architektonische und Schutzschichten, was Formulierer dazu veranlasst, Härtungsmittel zu spezifizieren, die Härte, UV-Beständigkeit und Korrosionsschutz bieten, ohne Emissionsgrenzwerte zu überschreiten. Neue wasserbasierte Polyamid-Chemikalien wie EPIKURE 6874-WZ-50 vereinfachen die Dispersionsstabilität bei gleichzeitiger Aufrechterhaltung der Salzspray-Leistung[1]Westlake Corporation, "Westlake Epoxy stellt das wasserbasierte EpoVIVE™-Portfolio vor," westlakelive.com. Die Sanierung von Infrastruktur steigert die Volumina für Korrosionsschutzgrundierungen, und IoT-fähige Oberflächendiagnostik beschleunigt die Renovierungszyklen und treibt zusätzlichen Durchsatz. Das wachsende Bewusstsein der Verbraucher für Nachhaltigkeit veranlasst Harzproduzenten, biobasierte Härter einzusetzen, die mechanische Leistungsfähigkeit bieten. Diese Faktoren steigern die Nachfrage auf dem globalen Härtungsmittelmarkt weiterhin.
Infrastrukturboom treibt Verbundwerkstoffe im Bauwesen und in der Konstruktion an
Staatlich geförderte Großprojekte im asiatisch-pazifischen Raum bevorzugen faserverstärkte Polymere für Brückendecks, Fassaden und Bewehrungsstäbe, da diese Materialien den Montageaufwand reduzieren und Korrosionskosten mindern. In den Vereinigten Staaten hat die überparteiliche Infrastrukturfinanzierung Fördermittel für den Ersatz von Verbundwerkstoff-Trägern erschlossen und damit die Bestellvolumina für reaktive Aminsysteme erhöht, die für Aushärtezyklen bei hoher Luftfeuchtigkeit optimiert sind. Indiens Bestrebung, bis 2025 eine chemische Produktion im Wert von 300 Milliarden USD zu erreichen, stärkt das inländische Angebot an Spezialaminen und Beschleunigern und festigt die regionale Selbstversorgung. Rasche Urbanisierung hält den Verbrauch von Strukturklebstoffen aufrecht und steigert den Härtungsmittelmarkt weiter.
Rasanter Ausbau der Windenergie-Blattproduktion
Globale Onshore- und Offshore-Windkapazitätserweiterungen treiben die Blattlängen auf über 100 Meter, was Härtungsmittel erfordert, die die Topfzeit verlängern und dennoch schnell genug Grünfestigkeit entwickeln, um Taktzeitziele zu erreichen. Huntsmans Polyetheraminen ermöglichen Raumtemperatur-Infusionszyklen von 90 Minuten für 120-Meter-Formen und verkürzen Fertigungsengpässe. Dows Polyurethan-Kohlefaser-Holmgurt-System erzielt in Minuten eine Umwandlung von mehr als 90 % und steigert gleichzeitig den Modul, was Premium-Nischen im Härtungsmittelmarkt veranschaulicht. Digitale Zwillinge optimieren Exothermprofile und helfen Blattherstellern, Ausschuss und Harzverschwendung zu reduzieren. Mit der Beschleunigung von Windkraftanlageninstallationen sichern Turbinenhersteller langfristige Lieferverträge und verankern eine mehrjährige Volumensichtbarkeit für Härtungsmittellieferanten.
Ultraschnelle Härtungsmittel ermöglichen 3D-Druckharze
Die additive Fertigung erfordert Schnellaushärtungs-Photoinitiatoren, um hohen Druckdurchsatz und hohe Auflösung aufrechtzuerhalten. Das Lawrence Livermore National Laboratory validierte die volumetrische Mikrowellen-Additivfertigung, die zentimeterdicke Epoxid-Verbundwerkstoffe in Sekunden aushärtet und so die Produktivität für Luft- und Raumfahrtwerkzeuge steigert[2]Lawrence Livermore National Laboratory, "Mikrowellen-volumetrischer Additiver Fertigungsdurchbruch," llnl.gov. Titandioxid-Quantenpunkt-Katalysatoren erweitern das nutzbare Spektrum für witterungsbeständige Photopolymerharze. Biobasierte Lipoat-Systeme ermöglichen eine geschlossene Kreislauf-Recyclingfähigkeit und erfüllen Nachhaltigkeitsanforderungen im Härtungsmittelmarkt. Zusammengenommen erweitern ultraschnelle Lösungen die Margen der Harzanbieter und verkürzen Prototypenzyklen, was den Marktbedarf für Spezialfest-Härter erhöht.
Hemmfaktorauswirkungsanalyse des Härtungsmittel-Markts*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC- und REACH-Vorschriften für Amine und Anhydride | -0.8% | Primäre Auswirkung in der EU, globale Compliance-Folgeeffekte | Mittelfristig (2–4 Jahre) |
| Volatilität der Kosten petrochemischer Rohstoffe | -0.6% | Global, Asien-Pazifik-Produktion am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenkonzentration von Spezialaminen in Asien | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC- und REACH-Vorschriften für Amine und Anhydride
Europas REACH-Revision 2025 erweitert PFAS-Beschränkungen und senkt Emissionsgrenzwerte, was Formulierer dazu zwingt, Epoxid- und Polyurethansysteme rund um sicherere Beschleuniger neu zu gestalten. Diisocyanat-Schulungspflichten erhöhen indirekte Kosten, und die SVHC-Aktualisierung vom Januar 2025 verschärft die Dokumentationspflichten für Aminderivate. Ähnliche Maßnahmen der US-amerikanischen Umweltschutzbehörde (EPA) bezüglich NMP erhöhen die Komplexität für Beschichtungsexporteure. Nachgelagert screenen Automobil-OEMs nun vollständige Materialoffenlegungen, was den Wechseldruck hin zu biobasierten oder geruchsarmen Alternativen erhöht. Compliance-Ausgaben belasten kleinere Produzenten, während integrierte Großunternehmen mit grünen Portfolios ihren Marktanteil im Härtungsmittelmarkt schrittweise konsolidieren.
Volatilität der Kosten petrochemischer Rohstoffe
Cracker-Abschaltungen in ganz Südostasien im Jahr 2024 unterstrichen die Anfälligkeit gegenüber Naphtha-Preisschwankungen und schockten die Spotpreise für Ethylenamine und Phthalsäureanhydrid. Politische Spannungen und steigende Frachtkosten verschärfen die Variabilität der Landungskosten und veranlassen Beschaffungsteams, mehrjährige indexgebundene Verträge abzuschließen oder doppelte Beschaffungsquellen zu entwickeln. Einige multinationale Unternehmen reagieren mit Rückwärtsintegration in Propylen-Derivate, während andere Bio-Routen-Pilotprojekte beschleunigen, um der Abhängigkeit von Rohöl zu entgehen. Die Unvorhersehbarkeit komprimiert die Margen, beschleunigt jedoch auch die Innovation bei erneuerbaren Rohstoffen und verleiht dem Strukturwandel im Härtungsmittelmarkt zusätzlichen Antrieb.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Härtungsmittel-Markts
Nach Typ:
Epoxid-Dominanz wird durch Innovation beschleunigtEpoxidsysteme erzielten 2025 den größten Umsatz im Härtungsmittelmarkt, und ihre CAGR von 6,29 % bis 2031 übertrifft jede andere Chemiekategorie. Innerhalb dieses Segments ermöglichen aliphatische Aminmischungen das Aushärten von Dünnfilmen bei Temperaturen unter 10 °C, während Polyamide zur Feuchtigkeitstoleranz für Marineprimer beitragen. Huntsman, BASF und Evonik kombinieren rückwärtsintegrierte Aminketten mit regionalen Mischwerken und sichern so ihren Kostenvorteil und technischen Support.
Polyurethan-Härter behalten starke Positionen in flexiblen Böden und Sprühschäumen, doch die Isocyanat-Regulierung fördert hybride Epoxid-Polyurethan-Routen mit blockierter Funktionalität, die unter Wärme freigesetzt wird. Silikon- und Phenolharz-Härtungsmittel bleiben für Luft- und Raumfahrt sowie Hochtemperatur-Elektronik unverzichtbar, wo dielektrische Stabilität entscheidend ist. Kautschuk- und Acryl-Formulierungen decken Nischenanforderungen bei Abdichtungen, Reifen und UV-Aushärtung ab und tragen zu einem stetigen, aber langsameren Wachstum bei.


Nach Anwendung:
Verbundwerkstoff-Wachstum übertrifft traditionelle SegmenteVerbundwerkstoffe sollen bis 2031 mit 6,12 % wachsen. Die steile Entwicklung spiegelt den steigenden Bedarf an Windturbinenblättern, elektrifizierten Fahrzeugplattformen und leichten städtischen Mobilitätsstrukturen wider. Längere Blätter erfordern Harzsysteme, die 4 Stunden lang verarbeitbar bleiben und bei 60 °C über Nacht aushärten, was die Nachfrage nach innovativen Aminaddukten ankurbelt. Batterievergussanwendungen erfordern thermisch leitende, aber elektrisch isolierende Epoxide, die Wärmespitzen ableiten, ohne dielektrische Eigenschaften zu beeinträchtigen. Gleichzeitig behaupten Farben und Beschichtungen ihren Spitzenplatz beim Umsatz, angetrieben durch enorme Instandhaltungszyklen in der Infrastruktur, die Dekarbonisierung der Seeschifffahrt und universelle Anreize für lösungsmittelarme architektonische Beschichtungen.
Der Einsatz von Elektro und Elektronik nimmt im Zuge des 5G-Ausbaus und der Hochdichte-Halbleiterverpackung zu, die füllerreiche Epoxid-Verkapselungsmittel mit niedrigem Wärmeausdehnungskoeffizienten erfordert. 3D-Druckharze, derzeit noch ein kleiner Anteil, verzeichnen dank digitaler Ersatzteilprogramme und Baustellenversuchen ein erhebliches Volumenwachstum. Insgesamt gleichen diese vielfältigen Absatzmärkte zyklische Schwankungen aus und verbreitern die Nachfragebasis für den Härtungsmittelmarkt.
Geografische Analyse
APAC-Härtungsmittel-Markt
Der asiatisch-pazifische Raum dominiert sowohl nach Volumen als auch nach Wert, mit einem Anteil von 44,75 % am weltweiten Umsatz im Jahr 2025 und einem CAGR von 6,46 % bis 2031. Die regionalen Lieferketten zeichnen sich durch integrierte Aminsynthese, wettbewerbsfähige Arbeitskräfte und die Nähe zu nachgelagerten Abnehmern aus, was lokalen Herstellern Agilität bei Preisgestaltung und Lieferzeiten verschafft. Chinas Initiative „Made in China 2025” hebt die inländische Produktion von Standard-Epoxidverdünnern hin zu Spezialvernetzern an und unterstützt gleichzeitig lokale Kunden in der Windkraft- und Halbleiterindustrie. Indiens produktionsgebundenes Anreizprogramm zieht multinationales Kapital in Polyetheramin- und Phenalkaminanlagen, reduziert die Importabhängigkeit und treibt den Härtungsmittel-Markt in Südasien voran.
Härtungsmittel-Markt Nordamerika und Europa
Nordamerika profitiert von Schiefergasvorkommen und einem hohen Zubau an Windkraftkapazitäten, jedoch erhöhen strengere VOC-Vorschläge und die Überprüfung von PFAS die Forschungs- und Entwicklungsausgaben. Führende Formulierer wechseln zu Massenbilanz-Biozuordnungsmodellen und kreislauforientierten End-of-Life-Optionen, um ihre Differenzierung zu wahren und Fördermittel zu sichern. Europa sieht sich mit erhöhten Strompreisen und sich weiterentwickelnden REACH-Schwellenwerten konfrontiert, was die Betreiber dazu zwingt, auf hochmargige kundenspezifische Lösungen umzusteigen und gleichzeitig mit grünem Wasserstoff betriebene Anlagen zu skalieren, um die Scope-2-Emissionen zu senken.

Regulatorisches Umfeld
Die Compliance-Anforderungen für Härter verschärfen sich in den wichtigsten Endverbrauchsregionen, und die EU bleibt ein zentraler Referenzpunkt für globale Formulierungen. Die Europäische Chemikalienagentur (ECHA) fügte der REACH-Kandidatenliste am 3. Juni 2026 drei neue Stoffe hinzu, was die Kommunikation in der Lieferkette und die potenziellen Meldepflichten für betroffene Chemikalien in Beschichtungen, Verbundwerkstoffen und Epoxidsystemen für das Bauwesen erhöht. Die ECHA leitete zudem eine dringliche Überprüfung von REACH Anhang XVII Eintrag 51 im Jahr 2026 ein, die bestimmte Phthalate (DEHP, DBP, BBP, DIBP) in strukturellen Epoxidanwendungen betrifft, was Infrastruktur- und Baustoffanbieter aufmerksam verfolgen.
In den Vereinigten Staaten erließ die Environmental Protection Agency (EPA) am 24. April 2026 Significant New Use Rules (SNURs) im Rahmen des TSCA für bestimmte neue chemische Stoffe, was die Notwendigkeit vorgelagerter Prüfungen und Dokumentation bei der Einführung neuer oder modifizierter Härter verstärkt. Auch China fügt weitere technische und administrative Compliance-Ebenen hinzu: Das Ministerium für Ökologie und Umwelt (MEE) veröffentlichte am 11. Juni 2026 einen Entwurf zur Überarbeitung der Maßnahmen zur Registrierung des Umweltmanagements neuer chemischer Stoffe zur öffentlichen Kommentierung, während China unter der Aufsicht der staatlichen Marktregulierungsbehörde (SAMR) mit der Durchsetzung von GB 30981.2-2025 begann. Dies erweitert die Kontrollen für Gefahrstoffe in der Kette der Industriebeschichtungen um Additive wie Härter neben Spachtelmasse und Farbentferner.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Härter beginnt mit petrochemischen und biobasierten Rohstoffen, die zu reaktiven Zwischenprodukten (Aminen, Polyamiden, Anhydriden und speziellen Bausteinen) verarbeitet werden. Diese Zwischenprodukte werden anschließend zu anwendungsspezifischen Härtersystemen für Epoxid-, Polyurethan-, Acryl-, Kautschuk- und andere Harzsysteme formuliert. Große integrierte Hersteller (zum Beispiel BASF, Huntsman und Evonik) kombinieren vorgelagerte Zwischenprodukte mit nachgelagerter Mischung und technischen Serviceslaboren, um Kunden aus den Bereichen Beschichtungen, Klebstoffe und Dichtstoffe, Verbundwerkstoffe sowie Elektrik und Elektronik zu bedienen, während regionale Formulierer und Distributoren lokale Lagerbestände, Einfärbung und Formulierung sowie Just-in-Time-Lieferung für kleinere Kunden unterstützen.
Aktuelle Signale auf der Angebotsseite deuten sowohl auf Regionalisierung als auch auf Anfälligkeit gegenüber vorgelagerten Unterbrechungen hin. Evonik erweiterte die Produktion von Spezialaminen in Nanjing und kombinierte dies im April 2026 mit der Einführung schnellhärtender Epoxidhärter für die Amerika-Region, im Einklang mit Bemühungen, Lieferzeiten zu verkürzen und die Leistung für Kaltwetter-, Hochfeuchtigkeits- und Feuchtigkeitssperr-Anwendungsfälle anzupassen. Gleichzeitig zeigen Störungen in der Polyurethankette, darunter eine Force-Majeure-Erklärung für MDI-Produkte in Nordamerika im Mai 2026 und Rohstoffknappheiten, die den MDI-Betrieb betreffen, wie vorgelagerte Engpässe die Verfügbarkeit und Preisgestaltung für härtungsbezogene Komponenten in Polyurethansystemen und Hybridformulierungen verschärfen können. Diese Dynamik treibt eine verstärkte Mehrquellenbeschaffung, die Qualifizierung alternativer Chemien und eine engere Zusammenarbeit zwischen OEMs und Lieferanten in Segmenten mit höherem Durchsatz wie Wind- und Industriebeschichtungen voran.
Wettbewerbslandschaft
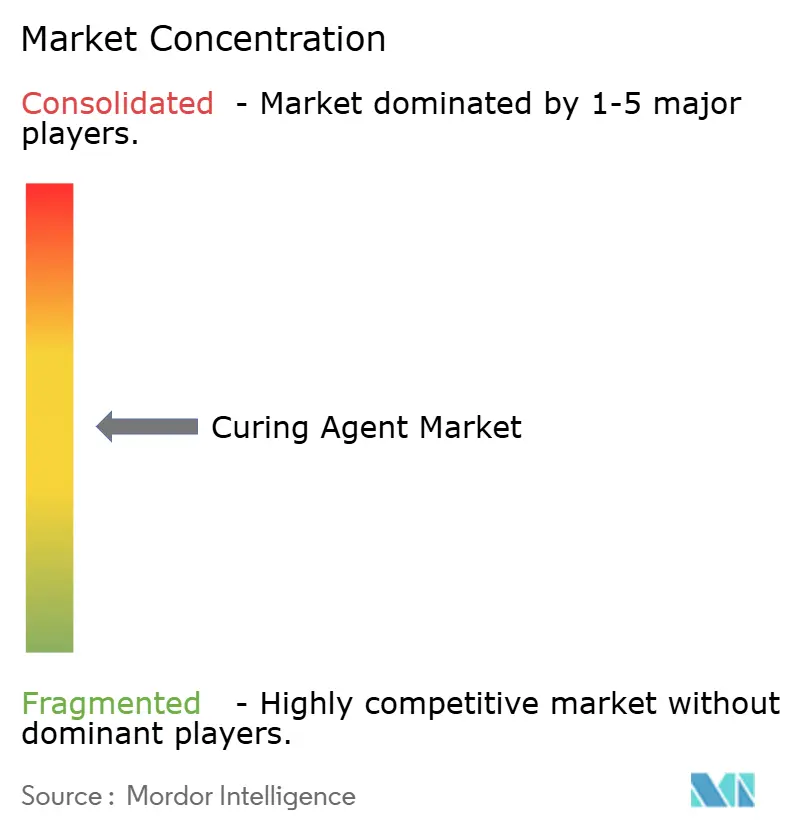
Der Härtungsmittelmarkt bleibt mäßig fragmentiert. BASF sichert sich Skalenvorteile durch rückwärtsintegriertes Isophorondiamin und hat einen exklusiven nordamerikanischen Baxxodur-Vertriebsvertrag mit Univar formalisiert, was die Kundenreichweite verbessert. Kleinere Innovatoren skalieren die Cardanol-Raffination und Lignin-Aminierung und gehen Partnerschaften mit Turbinen-OEMs und Elektrofahrzeug-Start-ups ein, um die Leistung zu validieren.
Führende Unternehmen im Härtungsmittelmarkt
Evonik Industries, AG
BASF
Hexion Inc.
Huntsman International LLC
Mitsubishi Chemical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Härtungsmittel-Markt
- Alfa Chemicals
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries, AG
- Hexion Inc.
- Huntsman International LLC
- Incorez Ltd.
- Kukdo Chemical Co.
- Mitsubishi Chemical Corporation
- Olin Corporation
- Palmer International
- Supreme Polytech Pvt Ltd.
- Wanhua Chemical Group

Marktchancen und Zukunftsaussichten
Weißraum für Produktentwicklung entsteht rund um Härter mit extrem niedrigen Emissionen, schneller Aushärtung und Anwendungstoleranz, die Beschichtungs- und Bodensysteme dabei unterstützen, verschärfte VOC- und Gefahrstoffanforderungen zu erfüllen, während Aushärtungsgeschwindigkeit und Filmleistung erhalten bleiben. Evonik erweiterte diese Richtung im April 2026 mit Einführungen wie Ancamine 2875 für Anwendungen als Feuchtigkeitsdampfsperre und Ancamine 2873 für schnelle Aushärtung bei kalten Bedingungen, die konkrete Beispiele dafür sind, wie Anbieter Leistung neben Emissionsreduzierung in Schutzbeschichtungen und baunahen Anwendungen monetarisieren.
Kapazitäts- und Lokalisierungsprogramme in Asien schaffen ebenfalls Chancen für Anbieter, die sich Zwischenprodukte sichern und sich für Standards in Elektronik und Spezialpolyurethanen qualifizieren können. BASF nahm im Juli 2025 die erweiterte DMAPA- und Polyetheramin-Kapazität an seinem Standort Nanjing in Betrieb und stärkte damit die Verfügbarkeit wichtiger Aminbausteine, die in Epoxid- und Polyurethanhärtungssystemen verwendet werden. Separat begann SP Samhwa im April 2026 mit der Massenproduktion lokalisierter Polyurethanhärter in optischer Qualität im Rahmen des südkoreanischen Programms zur Entwicklung von Werkstoff- und Komponententechnologien, was Importsubstitution und höherwertige Endmärkte in Optik und Elektronik hervorhebt, wo konsistente Qualität, Rückverfolgbarkeit und maßgeschneiderte Leistung eine Premium-Positionierung unterstützen.
Jüngste Branchenentwicklungen im Härtungsmittel-Markt
- April 2026: Evonik führte Ancamine 2875 ein, einen ultraschnellen Epoxidhärter, der für Anwendungen als Feuchtigkeitsdampfsperre positioniert ist. Die Einführung richtet sich an Auftragnehmer und Formulierer, die kürzere Durchlaufzeiten und geringere Emissionen bei Boden- und Schutzbeschichtungssystemen benötigen, und unterstützt die höherwertige Spezialnachfrage bei Epoxidhärterpaketen.
- Juli 2025: BASF schloss die Erweiterung seiner DMAPA- und Polyetheramin(PEA)-Anlagen am Standort Nanjing ab und erhöhte die DMAPA-Kapazität um etwa 20% und die PEA-Kapazität um etwa 25%. Die zusätzliche Produktion stärkt die Versorgung mit wichtigen Aminzwischenprodukten, die in mehreren Härterfamilien verwendet werden, und festigt Nanjing als strategisches Zentrum zur Bedienung des asiatisch-pazifischen Raums und der Exportmärkte.
- September 2024: Evonik führte die polyamidbasierten Härter Ancamide 2853 und Ancamide 2865 für die Amerika-Region ein. Durch die Erweiterung der Optionen im Einklang mit EH&S- und Nachhaltigkeitsanforderungen bei Beschichtungen verbessert dieser Schritt die Portfoliobreite für Formulierer, die Haltbarkeit, Handhabung und Umweltauflagen abwägen müssen.


Härtungsmittel-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Härter umfasst reaktive Härtungsmittel, die Harzen zugesetzt werden, um die Vernetzung zu starten oder abzuschließen und ein flüssiges System in ein festes, dauerhaftes Material umzuwandeln. Wir erfassen den Umsatz von Härtern, die als Reinprodukte oder als formulierte Mischungen für Beschichtungen, Klebstoffe und Dichtstoffe, Bauwesen, Verbundwerkstoffe und elektrische Anwendungen geliefert werden.
Umfangsausschlüsse: Ausgeschlossen sind nicht reaktive Beschleuniger oder Verdünner, die ausschließlich zur Viskositäts- oder Geschwindigkeitssteuerung verkauft werden, sowie recycelte oder rückgewonnene Materialströme.
Übersicht der Segmentierung
- Nach Typ
- Epoxid
- Polyurethan
- Kautschuk
- Acryl
- Andere Typen (Silikon, Phenolharz usw.)
- Nach Anwendung
- Farben und Beschichtungen
- Bauwesen und Konstruktion
- Klebstoffe und Dichtstoffe
- Verbundwerkstoffe (Wind, Marine, Sport)
- Elektro und Elektronik (Vergussmasse, Leiterplatte, Elektrofahrzeug-Batterien)
- Andere Anwendungen (3D-Druck, Bodenbeläge usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung von Nachfragetreibern, die den Verbrauch von Härtern konsistent beeinflussen, und ordnet diese anschließend Endmärkten zu, in denen Vernetzungschemie erforderlich ist. Öffentliche Quellen wie die USGS-Mineralstatistiken, die Fertigungsreihen des US Census Bureau, UN-Comtrade-Handelsdaten, Eurostat und die Internationale Energieagentur dienten als Ankerpunkte für die Chemieproduktion, Bauaktivität und industrielle Dynamik.
Wir untersuchten außerdem Geschäftsberichte, Investorenpräsentationen und technische Fachliteratur, einschließlich peer-reviewter Fachzeitschriften für Polymere und Beschichtungen, sowie Websites von Verbänden aus den Bereichen Beschichtungen, Verbundwerkstoffe und Klebstoffe. Um Lücken bei Anbieterpräsenz und Produktpositionierung zu schließen, griffen wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten- und Finanzdienste, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import/Export zurück. Diese Beispiele sind nicht erschöpfend, und wir prüften weitere öffentliche Quellen, um die im Modell verwendeten spezifischen Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um den Nachfragepool und die Preislogik zu überprüfen, indem mit Herstellern, Distributoren, Formulierern und großen Endverbrauchern gesprochen wurde, die Härter für Beschichtungen, Klebstoffe, Verbundwerkstoffe und Bauchemikalien beziehen. Da es sich um einen globalen Markt handelt, wurde die Kontaktaufnahme zwischen APAC, EMEA und Amerika ausgewogen gestaltet, damit regionale Unterschiede im Harzmix, den Compliance-Anforderungen und der Angebotsverfügbarkeit in den Modellannahmen berücksichtigt werden konnten.
Verteilung der Befragten in der primären Forschungsarbeit vor Ort
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 19% | APAC: 39% |
| Mid-Tier: 49% | Funktions-/Abteilungsleiter: 29% | EMEA: 35% |
| Kleinere Anbieter: 19% | Manager: 52% | Amerika: 26% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-Down- und Bottom-Up-Ansatz erstellt, bei dem zunächst Aktivitätsindikatoren für Harze und Endverbrauch verwendet werden, um den Nachfragepool für reaktive Härtungsmittel zu rekonstruieren, der dann mit Signalen von Anbietern und Vertriebskanälen abgeglichen wird, um realistische Gesamtwerte zu gewährleisten. In der Praxis gehen wir von Endverbrauchskennzahlen wie Beschichtungsvolumenwachstum, Bauaktivität und Verbundwerkstofffertigung aus und wenden dann Härtermittelintensität und Mischungsannahmen nach Chemie an, um diese Indikatoren in Marktwert umzurechnen.
Wichtige Modelleingaben umfassten Trends im Harzverbrauch, Produktionsindizes für Beschichtungen und Klebstoffe, Import- und Exportströme relevanter Chemikaliengruppen, typische Dosierungsraten in Epoxid- und Polyurethansystemen sowie durchschnittliche Verkaufspreisentwicklungen im Zusammenhang mit Rohstoffdruck und Formulierungsverschiebungen. Wo lokale Daten dünn waren, verwendeten wir regionale Proxys und validierte Verhältnisse und passten diese Eingaben nach Interviews an. Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch einfache multivariate Beziehungen zwischen der Nachfrage nach Härtern und Leitindikatoren wie Bauausgaben, industrieller Produktion und Fahrzeug- und Elektronikproduktion, gefolgt von einer abschließenden Plausibilitätsprüfung mittels stichprobenbasierter Preis-mal-Volumen-Näherungen von der Angebotsseite.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Vergleich der Modellergebnisse mit unabhängigen Signalen wie Handelsrichtung, vorgelagerten Preismustern für Chemikalien und Verschiebungen in der nachgelagerten Beschichtungs- und Klebstoffproduktion, gefolgt von der Untersuchung der Treiber hinter größeren Abweichungen. Die Zahlen werden in Schritten überprüft, wobei zunächst die Annahmen geprüft werden, Berechnungen von einem anderen Analysten repliziert werden und die endgültigen Ergebnisse erst freigegeben werden, nachdem Unstimmigkeiten klar erklärt wurden.
Wird eine neue Regulierung, eine Kapazitätsänderung oder eine starke Rohstoffbewegung festgestellt, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Marktauswirkung vorübergehend oder struktureller Natur ist. Die Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen erfolgen Zwischenaktualisierungen, gefolgt von einem abschließenden Durchlauf vor der Auslieferung, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Härter von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für Härter stimmen nicht immer überein, da die einbezogenen Chemikalien, die Zuordnung der Endverwendung und das für die Preisgestaltung verwendete Jahr von Studie zu Studie variieren können. In unserer Arbeit halten wir die Logik nachvollziehbar, damit ein Leser den Gesamtmarktwert mit sichtbaren Nachfrageindikatoren und interviewbasierten Prüfungen verknüpfen kann.
Die größten Abweichungen entstehen meist durch Unterschiede im Anwendungsbereich, insbesondere wenn einige Schätzungen nicht reaktive Härtungsbeschleuniger einbeziehen oder wenn recycelte Ströme als frisches Angebot gezählt werden. Ein weiterer häufiger Faktor ist die Preisgestaltung, bei der eine Zahl einen Höchst- oder Tiefstwert bei Rohstoffen widerspiegeln kann, während eine andere geglättete Durchschnittswerte verwendet, und auch der Zeitpunkt der Währungsumrechnung kann zu Abweichungen führen. Schließlich ist der Aktualisierungsrhythmus in Chemikalienmärkten wichtig, da neue Kapazitäten und Bauzyklen das Gleichgewicht innerhalb eines Jahres verschieben können, und diese Spanne zeigt sich in Zahlen, die ihre Annahmen nicht häufig aktualisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,92 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 7,17 Mrd. USD (2026) | Verwendet eine breitere Typenabgrenzung nach Harzfamilie und Endverwendung, und es wird nicht klar angegeben, ob nicht reaktive Härtungsbeschleuniger und rückgewonnene Mengen ausgeschlossen sind, was den erfassten Wert komprimieren kann, wenn die Preisgestaltung unterschiedlich gemittelt wird. |
| Branchenverlag B | 5,73 Mrd. USD (2024) | Deckt nur Epoxidhärter ab und verankert den Wert an einem Basisjahr 2024, sodass Polyurethan und andere Härtungschemien ausgeschlossen bleiben und sich der Gesamtwert im Vergleich zu einer Betrachtung aller Härter erheblich verschiebt. |
Die Tabelle zeigt, dass der Großteil der Abweichung darauf zurückzuführen ist, ob der Markt auf reine Epoxidhärter beschränkt ist oder alle reaktiven Härtungsmittel umfasst, und wie Additive und Rückgewinnungsströme behandelt werden. Durch den Ausschluss nicht reaktiver Beschleuniger und recycelter Ströme und die Verknüpfung der Nachfrage mit der Aktivität in Beschichtungen, Bauwesen, Klebstoffen und Verbundwerkstoffen bleibt die Basislinie näher am tatsächlichen Pool reaktiver Härtungsmittel, was dem von Mordor Intelligence angewandten Ansatz entspricht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Härtungsmittelmarkt?
Der Härtungsmittelmarkt hat 2026 einen Wert von 7,92 Milliarden USD und soll bis 2031 einen Wert von 10,16 Milliarden USD erreichen.
Welcher Härtungsmitteltyp hat den größten Marktanteil?
Epoxid-Härtungsmittel führen mit einem Marktanteil von 42,68 % im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 6,29 %.
Warum ist der asiatisch-pazifische Raum für Härtungsmittellieferanten so bedeutend?
Der asiatisch-pazifische Raum erzielt 44,75 % des globalen Umsatzes dank integrierter Lieferketten, niedrigerer Produktionskosten und expandierender Bau- und Windenergiesektoren.
Wie beeinflussen Regulierungen die Produktentwicklung?
Strengere VOC- und REACH-Vorschriften drängen Hersteller zu biobasierten, geruchsarmen Chemikalien und beschleunigen Forschung und Entwicklung für PFAS-freie und gefahrenarme Beschleuniger, was die Produktportfolios neu gestaltet.
Welches Anwendungssegment wächst am schnellsten?
Verbundwerkstoffanwendungen, insbesondere Windturbinenblätter und leichte Automobilteile, verzeichnen mit 6,12 % bis 2031 die höchste CAGR.
Seite zuletzt aktualisiert am:



