
Marktgröße und Marktanteil für biologisch abbaubare Polymere
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.08 Millionen Tonnen |
| Marktvolumen (2031) | 2.35 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 16.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
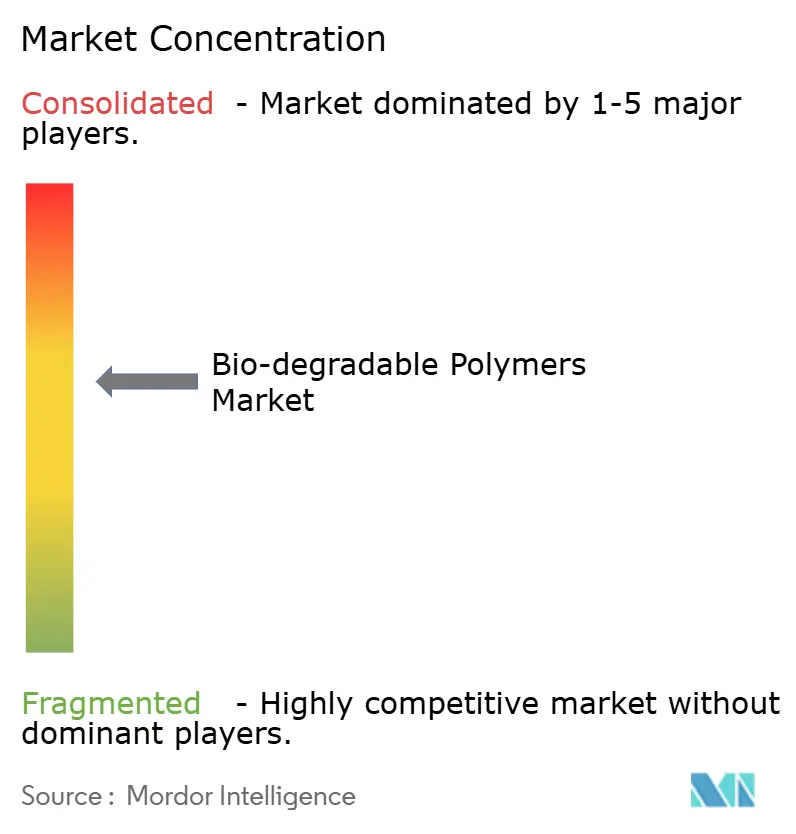
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für biologisch abbaubare Polymere von Mordor Intelligence
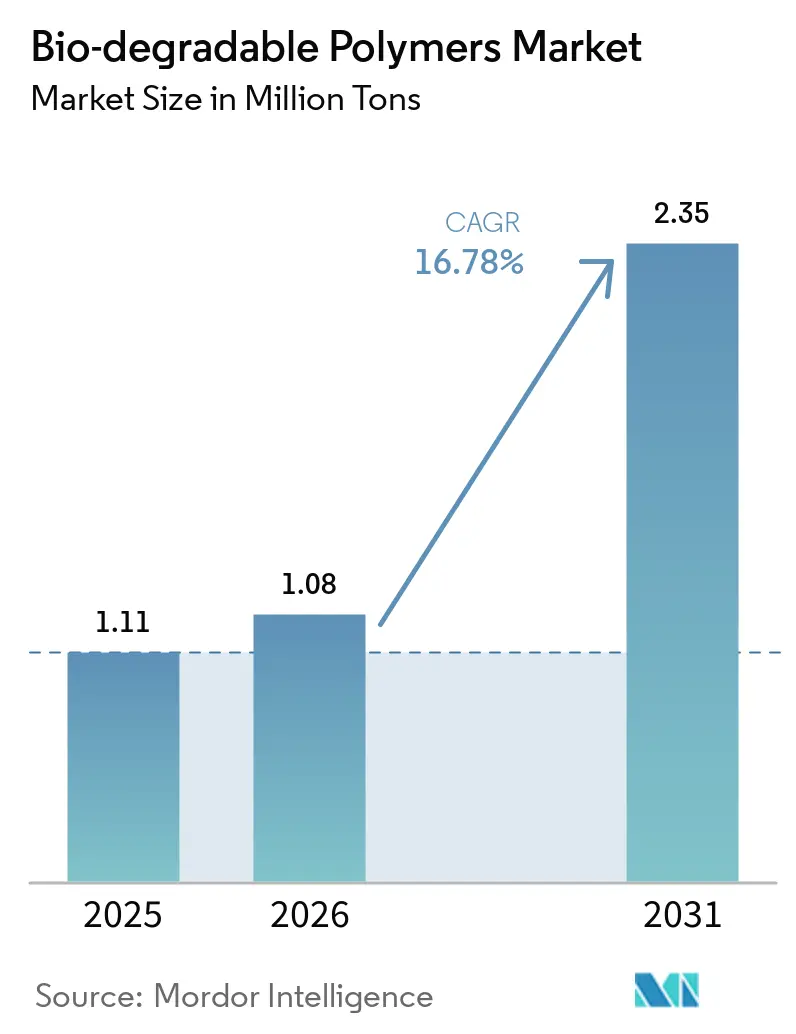
Die Marktgröße für biologisch abbaubare Polymere soll von 1,11 Millionen Tonnen im Jahr 2025 auf 1,08 Millionen Tonnen im Jahr 2026 steigen und bis 2031 ein Volumen von 2,35 Millionen Tonnen erreichen, was einem Wachstum mit einer CAGR von 16,78 % über den Zeitraum 2026–2031 entspricht. Diese Perspektive positioniert die Marktgröße für biologisch abbaubare Polymere für eine rasche Skalierung, da die preisgetriebene Substitution einer leistungsorientierten Akzeptanz in den Bereichen Verpackung, Konsumgüter, Landwirtschaft und Gesundheitsanwendungen weicht. Markenvorgaben, CO₂-Bepreisungsmechanismen und aus der CO₂-Abscheidung gewonnene Monomere gestalten die Lieferantenökonomie neu, während Kapazitätserweiterungen im Asien-Pazifik-Raum die Margen bei stärkebasierten und PLA-Qualitäten komprimieren. Europa behält Vorteile als Erstanwender in der Zertifizierungsinfrastruktur, doch China und Indien werden die geografische Führungsposition beim Tonnagevolumen bis 2031 umkehren. Wettbewerbsstrategien spalten sich nun zwischen hochvolumigen PLA- und PBAT-Linien sowie Premium-PHA-Portfolios auf, die für marine oder medizinische Bioabbaubarkeitsgarantien Preisaufschläge von 40–60 % erzielen.
Wichtigste Erkenntnisse des Berichts
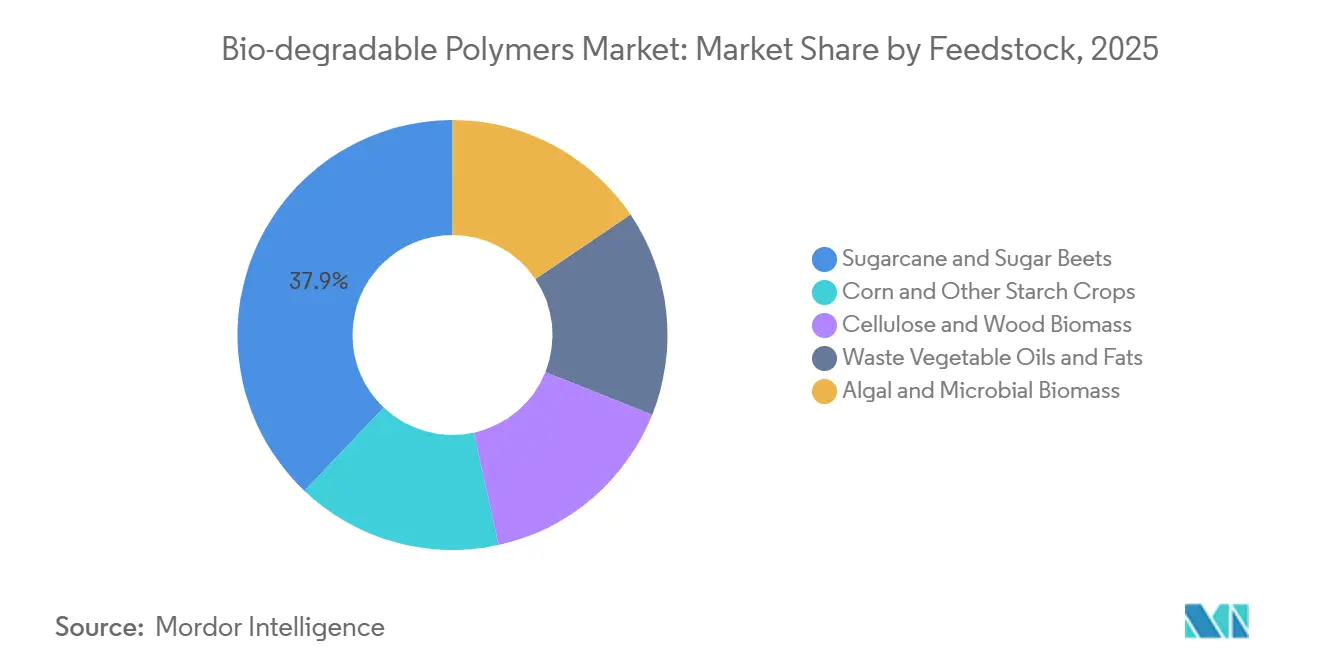
- Nach Rohstoff führten Zuckerrohr und Zuckerrüben mit einem Marktanteil von 37,91 % im Markt für biologisch abbaubare Polymere im Jahr 2025, während Algen- und mikrobielle Biomasse bis 2031 voraussichtlich mit einer CAGR von 18,26 % wachsen wird.
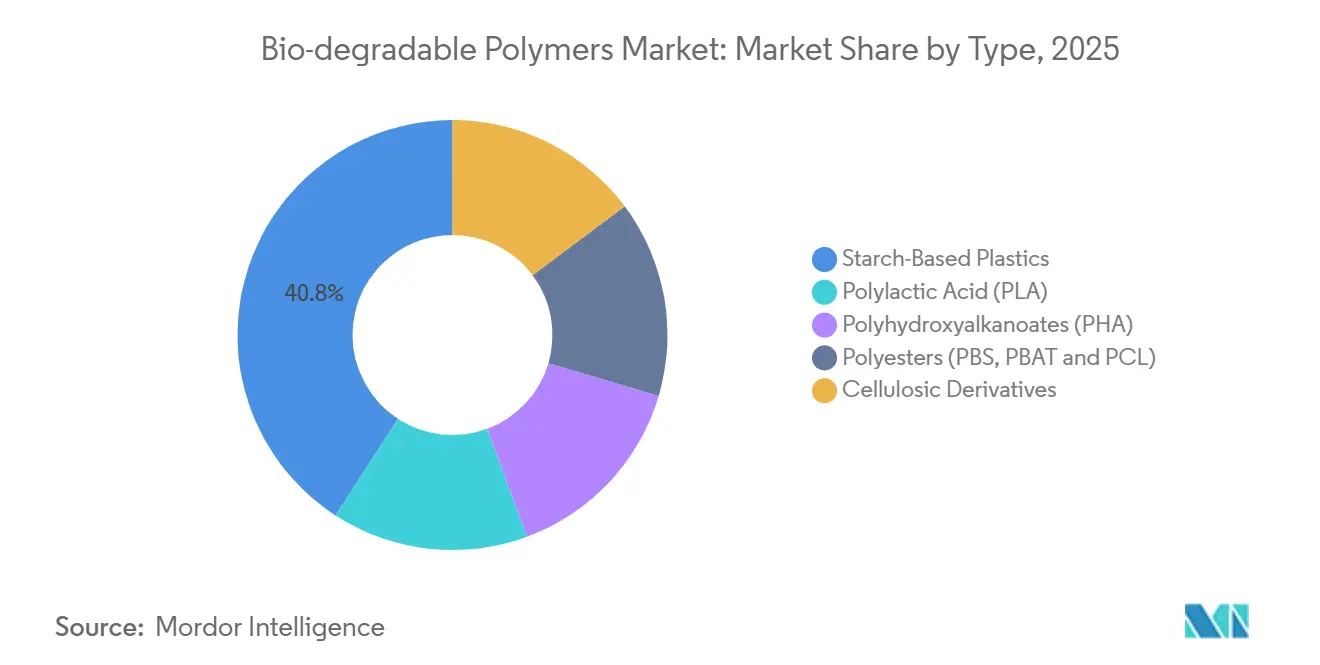
- Nach Typ hielten stärkebasierte Kunststoffe 2025 einen Anteil von 40,85 % an der Marktgröße für biologisch abbaubare Polymere, während Polyhydroxyalkanoate (PHA) bis 2031 voraussichtlich mit einer CAGR von 19,60 % wachsen werden.
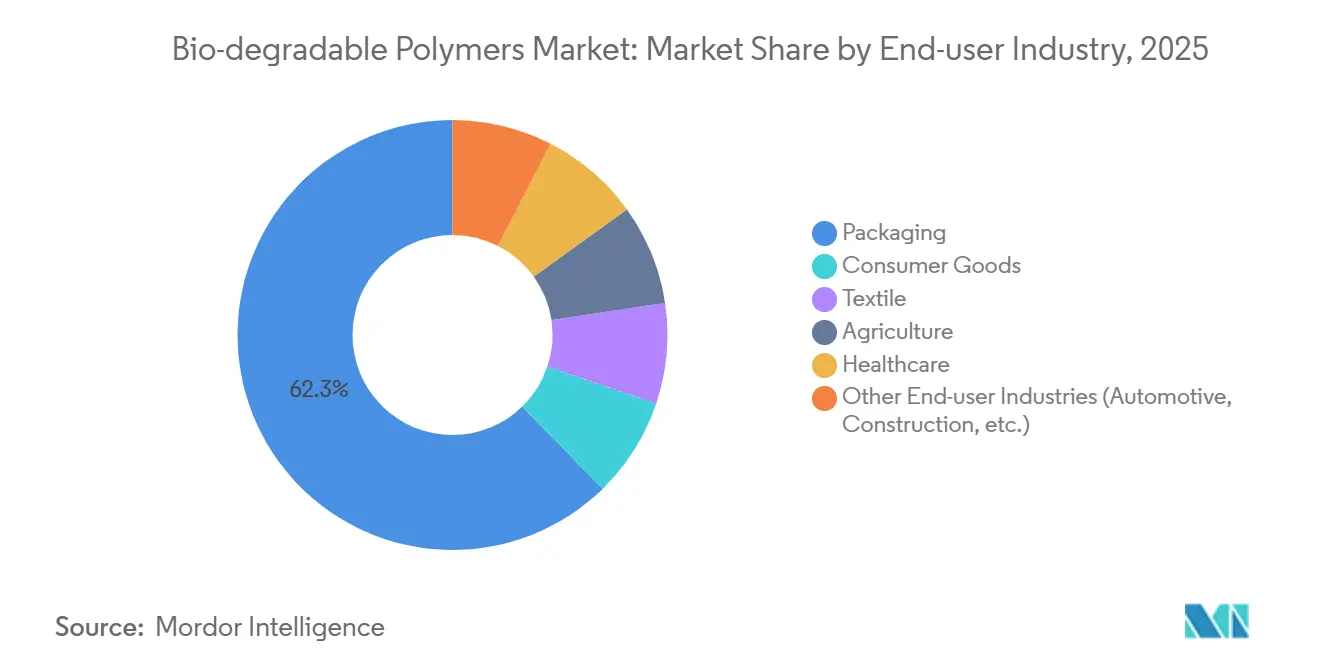
- Nach Endverbraucherbranche entfiel auf die Verpackung 62,31 % des Volumens im Jahr 2025; der Bereich Konsumgüter soll bis 2031 mit einer CAGR von 19,36 % wachsen.
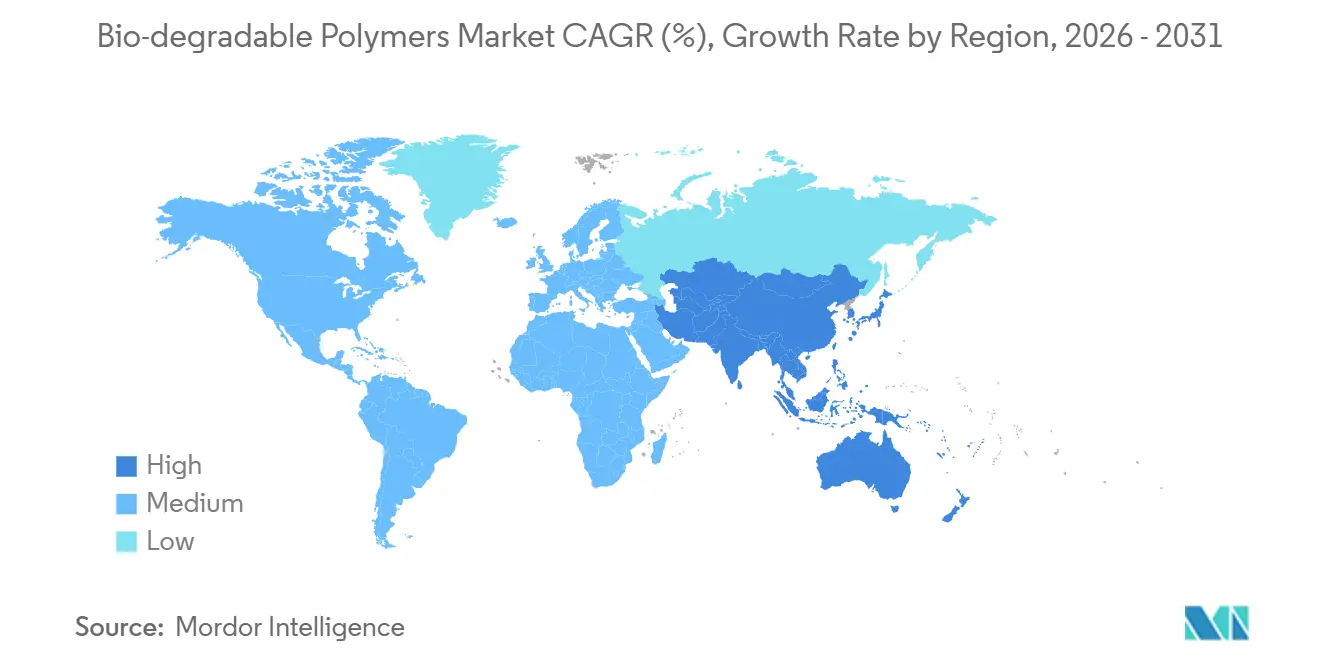
- Nach Geografie hielt Europa 2025 einen Anteil von 38,95 % an der Marktgröße für biologisch abbaubare Polymere, während Asien-Pazifik bis 2031 voraussichtlich die höchste CAGR von 19,24 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Vorschriften zum Verbot von Einwegkunststoffen | +4.2% | Global, angeführt von EU, China, Indien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach nachhaltiger, umweltfreundlicher Verpackung | +5.8% | Nordamerika, Europa, städtische Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Beschleunigte Akzeptanz in Gesundheitsanwendungen | +3.1% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung biologisch abbaubarer Folien in der Landwirtschaft | +2.9% | Asien-Pazifik (China, Indien), Mittelmeereuropa, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Aus der CO₂-Abscheidung gewonnene Monomere ermöglichen Kunststoffe mit negativen Emissionen | +4.3% | Nordamerika, Nordeuropa, frühe Pilotprojekte in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Vorschriften zum Verbot von Einwegkunststoffen
Die EU-Richtlinie über Einwegkunststoffe, die ab Januar 2024 vollständig durchgesetzt wird, hat oxo-abbaubare Artikel in zehn Kategorien abgeschafft und die Nachfrage nach PLA und Stärkefolien im Jahr 2025 auf über 180.000 Tonnen angehoben. Chinas landesweites Verbot von Plastiktüten und Beschränkungen für nicht abbaubare Mulchfolien haben provinzielle Subventionen ausgelöst, die bis 2025 eine Nennkapazität von 320.000 Tonnen PLA und PBAT hinzugefügt haben[1]. Indiens Änderung der Kunststoffabfallvorschriften von 2024 verbot dünne Einwegkunststoffe und eröffnete eine Stärkeblend-Chance von 95.000 Tonnen, die die IS-17088-Kriterien erfüllt. Hersteller siedeln sich nun in der Nähe von Regionen mit hoher Durchsetzung an: NatureWorks' PLA-Werk in Thailand beliefert den ASEAN-Raum, während Danimer Scientifics PHA-Linie in Kentucky auf US-Küstenmärkte abzielt.
Steigende Nachfrage nach nachhaltiger, umweltfreundlicher Verpackung
Unilever verpflichtete sich, bis 2027 35 % seiner Flexfolien auf zertifiziert kompostierbare Materialien umzustellen, und sicherte sich mehrjährige Abnahmeverträge mit TotalEnergies Corbion und BASF. Nestlé erprobt PHA-beschichtete Kartonverpackungen für Süßwaren in Europa und schafft damit bis 2026 ein Fenster für barrierefähiges PHA von 22.000 Tonnen. Procter & Gambles Patent von 2024 auf meeresabbaubare PLA-PBAT-Waschmittelpods bietet eine Lösung für die Entsorgung an Küsten. Amazon gab bekannt, dass 18 % seiner nordamerikanischen Sendungen bereits Stärke-Füllmaterial und PLA-Versandtaschen verwenden und damit 2025 43.000 Tonnen Polyethylen verdrängt haben. Die Nachfrage der Markeneigentümer spezifiziert zunehmend industrielle, häusliche oder marine Abbaubarkeitsverfahren, was den Zertifizierungsbedarf fragmentiert und die Portfoliokomplexität erhöht.
Beschleunigte Akzeptanz in Gesundheitsanwendungen
Die US-amerikanische FDA hat 2024–2025 14 PHA-basierte Nähte und Implantate zugelassen, gegenüber sechs Zulassungen im vorangegangenen Zweijahreszeitraum, und damit die ISO-10993-Biokompatibilität validiert. Danimer Scientifics nodax® PHA erhielt 2025 die CE-Kennzeichnung für resorbierbare Stents und erschloss damit eine Nische im Wert von 340 Millionen USD. Japan genehmigte 2024 Teijins PLA-Knochenschrauben unter Berufung auf Röntgentransparenz und Bioresorptionsvorteile. Mitsubishi Chemicals BioPBS-Blisterverpackungen erhielten 2025 die kindersichere Zertifizierung und ersetzen PVC bei rezeptfreien Arzneimitteln. Verlängerte Zulassungszyklen und klinische Tests halten die Spezialmargen über 40 %.
Zunehmende Verwendung biologisch abbaubarer Folien in der Landwirtschaft
China schreibt bis 2027 in 15 Provinzen 100 % biologisch abbaubare Mulchfolien vor und treibt damit eine PBAT-Stärke-Nachfrage von 210.000 Tonnen an. Indien subventioniert die Hälfte der Kosten für biologisch abbaubare Folien für Kleinbauern und steigert damit die Erträge in Punjab und Haryana. EU-Öko-Regelungen knüpfen Subventionszahlungen an nachhaltige Betriebsmittel und steigerten den Verbrauch 2025 um 38.000 Tonnen. Israelische Hersteller bieten nun UV-stabile PHA-Gewächshausfolien an, die Entsorgungskosten von 450 USD pro Hektar einsparen. Gütezeichen von DIN CERTCO und TÜV Austria rechtfertigen Preisaufschläge von 15–20 %.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu konventionellen Kunststoffen | -2.7% | Global, am stärksten in preissensiblem Asien-Pazifik-Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte mechanische Leistung für Automobilteile | -1.4% | Nordamerika, Europa, Japan (wichtige Automobilzentren) | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität durch Nachfrage nach Non-Food-Biomasse | -1.8% | Nordamerika (Maisbelt), Brasilien (Zuckerrohr), EU (Abfallöle) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu konventionellen Kunststoffen
Handelsübliches PLA wird zu 2,80–3,50 USD pro kg gehandelt, gegenüber 1,20–1,40 USD für Polyethylen, was einen Aufschlag von 90–140 % aufrechthält, der die Akzeptanz außerhalb vorgeschriebener oder gebührenbelasteter Ströme einschränkt. Meeresqualitäts-PHA erzielt 5,00–6,50 USD pro kg, was die Komplexität der Fermentation widerspiegelt. Maisstärkepreisanstiege von 28 % im Jahr 2024 komprimierten die Bruttomargen von NatureWorks und Cargill auf 24 %[2]. Greenfield-PHA-Anlagen erfordern 180–220 Millionen USD pro 50.000-Tonnen-Linie, das Doppelte vergleichbarer Polyethyleneinheiten, was die Dynamik neuer Marktteilnehmer verlangsamt. Lernraten von 12–15 % pro Kapazitätsverdopplung liegen hinter konventionellen Kunststoffen zurück und verlängern die Zeitrahmen bis zur Preisparität.
Begrenzte mechanische Leistung für Automobilteile
Die Wärmeformbeständigkeitstemperaturen von PLA und PHA erreichen nach ASTM D648 maximal 65 °C, was unter dem Schwellenwert von 90–110 °C für Innenraumkomponenten liegt und die Akzeptanz auf Verkleidungseinsatzpaneele beschränkt. Die Kerbschlagzähigkeit nach Izod für PHA beträgt durchschnittlich 25–35 J/m, weit entfernt von ABS-Werten von über 200 J/m, was strukturelle Anwendungen einschränkt. Versuche von Volkswagen und Toyota erbrachten Gewichtseinsparungen von 12–18 %, stießen jedoch bei simulierten Zehn-Jahres-Zyklen auf Haltbarkeitsprobleme. Flammschutzmittelzusätze, die die FMVSS-302-Konformität erreichen, können bis zu 1,20 USD pro kg hinzufügen und die Bioabbaubarkeit verringern. Kleinere Chancen bestehen bei EV-Batteriegehäusen, wo PHA den UL-94-V-0-Standard erfüllt, doch das jährliche Volumen bleibt unter 5.000 Tonnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Dominanz von Zuckerrohr trifft auf Aufwärtspotenzial bei AlgenZuckerrohr und Zuckerrüben lieferten 37,91 % des Volumens im Jahr 2025, gestützt durch Brasiliens umfangreiche Zuckerrohranbauflächen und den europäischen Rübenertrag, die fermentierbare Zucker zu 0,32–0,38 USD pro kg liefern. Diese Kostenbasis unterstützt die Marktgröße für biologisch abbaubare Polymere bei der PLA- und Bio-PE-Produktion auf beiden Hemisphären. Mais und andere Stärkekulturen profitieren von etablierter Nassvermahlungs- und Schienenlogistik in den Vereinigten Staaten und Nordostchina.
Algen- und mikrobielle Biomasse expandiert mit einer CAGR von 18,26 % bei Titern über 120 g/L für PHA, eine Entwicklung, die den Marktanteil für biologisch abbaubare Polymere steigern könnte, wenn sich die Fermentationskosten der PLA-Parität annähern. Celluloseabfälle sicherten sich einen moderaten Anteil, da nordische Zellstoffmühlen Abfallströme verwerten, während Abfallöle aufgrund von Vorschriften für erneuerbaren Diesel mit knapper werdendem Angebot konfrontiert sind.

Nach Typ:
Stärke als Volumenführer, PHA mit DynamikStärkebasierte Kunststoffe hielten 2025 einen Volumenanteil von 40,85 %, begünstigt durch thermoplastische Stärkemischungen, die 25–30 % günstiger als PLA sind. PLA wird durch große Einzelstandortkapazitäten vorangetrieben, die Hartverpackungen und Fasern unterstützen.
PHA ist der herausragende Wachstumstreiber und wächst mit einer CAGR von 19,60 %, da Zertifizierungen zur Abbaubarkeit im Meer Nischen für Fischereiausrüstung und Küstenverpackungen erschließen. Polyester wie PBS und PBAT werden wegen ihrer hohen Dehnung in Folien geschätzt, während Celluloseverbindungen einer stagnierenden Nachfrage gegenüberstehen, wo Regulierungen für Zigarettenfilter drohen.
Nach Endverbraucherbranche:
Sättigung bei Verpackung, Wachstum bei KonsumgüternDie Verpackung absorbierte 62,31 % des Verbrauchs im Jahr 2025 in den Bereichen Folien, Behälter und Füllmaterial, angetrieben durch Markenverpflichtungen, die eine inkrementelle Nachfrage nach PLA und PBAT erzeugten. Der Bereich Konsumgüter wird voraussichtlich mit einer CAGR von 19,36 % wachsen, da Elektronikhersteller PHA-Gehäuse erproben, die in 180 Tagen industriell kompostiert werden können.
Textilien sicherten die Nachfrage nach PLA-Stapelfasern in den Bereichen Hygiene und Bekleidung, während die Landwirtschaft aufgrund von Vorschriften zur Verwendung von Mulchfolien expandiert. Das Gesundheitswesen macht ebenfalls Jahr für Jahr Fortschritte bei resorbierbaren Polymeren für Implantate, die Zweitoperationen um 2.500–4.000 USD reduzieren.
Geografische Analyse
Europäischer Markt für biologisch abbaubare Polymere
Europa hatte 2025 einen Volumenanteil von 38,95 %, unterstützt durch harmonisierte Zertifizierung, eine robuste Kompostierungsinfrastruktur und nationale Verbote, die die durchschnittlichen Verkaufspreise gegenüber nicht zertifizierten Importen um 12–18 % anheben. Der deutsche Markt wird durch die Integration von BASFs ecovio® und strenge DIN CERTCO-Anforderungen angetrieben, die die lokale Versorgung begünstigen. Frankreich und Italien folgten der Nachfrage, da Vorschriften zu Tragetaschen und Mulchfolien die Substitution beschleunigten.
Asiatisch-pazifischer Markt für biologisch abbaubare Polymere
Der asiatisch-pazifische Raum ist bereit, die europäische Dominanz mit einer CAGR von 19,24 % zu überholen. Kapazitätserweiterungen in China in den Jahren 2024–2025 und Indiens Verbote von Einwegartikeln bilden gemeinsam die Grundlage für das prognostizierte zusätzliche Tonnagevolumen. Zhejiang Hisuns 100.000-Tonnen-PBAT-Anlage und die geplante Expansion von NatureWorks in Thailand veranschaulichen die Kapitalallokation in Richtung regionaler Eigenversorgung. Subventionen für landwirtschaftliche Folien in der ASEAN-Region erweitern die adressierbare Nachfrage zusätzlich.
Markt für biologisch abbaubare Polymere in Amerika und dem Nahen Osten und Afrika
Nordamerika verzeichnete einen moderaten Verbrauch, wobei Kalifornien, New York und Washington bei Verboten für Tragetaschen und Lebensmittelserviceartikel führend waren. Das bundesweite Verbot in Kanada stärkte die Nachfrage, während Maßnahmen in Mexiko-Stadt und im Bundesstaat Jalisco den Verbrauch in Mexiko ankurbelten. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, profitieren jedoch von zuckerrohrbasiertem Bio-PE in Brasilien und aufkommenden Kreislaufwirtschaftspolitiken in Saudi-Arabien und Südafrika.
Regulatorisches Umfeld
Die Regulierung unterscheidet zunehmend zwischen Biologisch-Abbaubarkeits-Aussagen und zertifizierter Kompostierbarkeit und koppelt den Marktzugang an validierte Entsorgungswege. In der Europäischen Union verschärft die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 die Compliance-Anforderungen für kompostierbare Verpackungen, indem sie Überarbeitungen der EN 13432 vorantreibt (einschließlich strengerer Kompostierungszeiträume und Grenzwerte für die Freisetzung von Mikroplastik) und festlegt, wo kompostierbare Formate zulässig sind (zum Beispiel bestimmte Artikel wie Teebeutel und sehr leichte Plastiktüten, abhängig von der Bioabfall-Infrastruktur). In den Vereinigten Staaten schränken die FTC Green Guides (16 CFR 260.8) unqualifizierte Abbaubarkeits-Aussagen für Produkte ein, die wahrscheinlich in den Siedlungsabfallstrom gelangen, und verlangen den Nachweis, dass die vollständige Zersetzung innerhalb eines Jahres erfolgt, was die Bedeutung von Drittprüfungen und Dokumentation für Verpackungen und Konsumgüter erhöht.
China formalisiert weiterhin Kennzeichnungs- und Leistungsschwellenwerte durch nationale Normen wie GB/T 41010-2021, die Kennzeichnungsanforderungen und Ziele für die biologische Abbauleistung festlegt (einschließlich eines Referenzwerts von 90 % relativer biologischer Abbaubarkeit) und die Durchsetzung provinzieller und nationaler Maßnahmen gegen Umweltverschmutzung unterstützt. Parallel dazu behandelt der Regulierungsrahmen der US-EPA „für biologische Abbaubarkeit ausgelegte Polymere“ in der Chemikalienberichterstattung und Compliance weiterhin unterschiedlich, und diese Materialien profitieren nicht automatisch von bestimmten Polymer-Ausnahmeregelungen gemäß 40 CFR 723.250. Regionsübergreifend bewegt sich die Compliance in Richtung nachweisbasierter Kennzeichnung, zertifizierter Prüfmethoden und infrastrukturgebundener Genehmigungen, was den strategischen Wert von Zertifizierungsdossiers erhöht (industrielle vs. Heimkompostierung und in ausgewählten Fällen Aussagen zur marinen oder bodenbezogenen biologischen Abbaubarkeit) neben Zulassungen für Lebensmittelkontakt und Produktsicherheit.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Rohstoffproduktion und -aggregation (Zuckerrohr, Zuckerrüben, Mais und andere Stärkepflanzen sowie aufkommende Wege aus landwirtschaftlichen Abfällen und mikrobiellen Verfahren), gefolgt von Fermentation oder chemischer Umwandlung zu Plattformzwischenprodukten (zum Beispiel Milchsäure und Lactid für PLA sowie durch Fermentation gewonnene Monomere für PHA). Polymerisation/Compoundierung ist der wichtigste Wertpool, konzentriert auf eine begrenzte Anzahl skalierter Hersteller aufgrund hoher Investitionskosten, langer Qualifizierungszyklen und der Notwendigkeit von Zertifizierung und Konformität mit Lebensmittelkontaktanforderungen. Ein bemerkenswerter Integrationsschritt von Upstream zu Downstream erfolgte im April 2026, als NatureWorks den Betrieb seiner vollständig integrierten Ingeo-PLA-Anlage im Nakhon Sawan Biocomplex in Thailand aufnahm (75.000 Tonnen/Jahr) und damit regionale zuckerbasierte Rohstoffe mit Milchsäure-, Lactid- und PLA-Produktion verband, wodurch die Abhängigkeit von grenzüberschreitenden Harzströmen für Verpackungen und Fasern reduziert wird.
Nachgelagert wird das Harz von Folienextrudern, Thermoformern, Faserherstellern und Spritzgussverarbeitern zu Verpackungen, Agrarfolien sowie ausgewählten medizinischen und Konsumgütern verarbeitet und anschließend über Verarbeiter und Lieferketten der Markeninhaber in Einzelhandels- und institutionelle Kanäle verteilt. Regulierungsgetriebene Nachfragesignale und die Bereitschaft der Infrastruktur (industrielle Kompostierung vs. Heimkompostierung vs. gemischte Recyclingströme) fungieren als begrenzende Faktoren, die die Sortenwahl und die Investitionen der Verarbeiter beeinflussen. Partnerschaften werden zunehmend genutzt, um das Risiko beim Hochskalieren zu verringern und die Anwendungsdurchdringung zu erweitern, wie im September 2025 zu sehen war, als Avantium, LVMH und Tereos ein Bündnis zur Skalierung der PEF-Produktion für Verpackungsanwendungen bildeten, und im Dezember 2025, als CARBIOS und Wankai New Materials eine endgültige Vereinbarung zur Gründung eines Gemeinschaftsunternehmens für eine PET-Biorecycling-Anlage mit 50.000 Tonnen Kapazität in China unterzeichneten. Obwohl PET-Biorecycling an biologisch abbaubare Polymere angrenzt, prägen diese Schritte die Entscheidungsfindung der Verarbeiter und die Investitionspriorisierung bei nachhaltigen Verpackungsmaterialien und verschärfen den Wettbewerb um qualifizierte Kapazitäten, Markenverpflichtungen und konforme Kennzeichnungsaussagen.
Wettbewerbslandschaft
Die globale Kapazität ist mäßig konzentriert: Die fünf größten Anbieter – BASF, NatureWorks, TotalEnergies Corbion, Eni S.p.A. und Mitsubishi Chemical Group Corporation – hielten 2025 einen Anteil von 60 %. Skalenakteure verfolgen vertikale Integration, wobei BASF 1,4-Butandiol aus der CO₂-Abscheidung produziert und TotalEnergies Corbion Zuckerrohr-Abnahmeverträge sichert, um das Rohstoffrisiko abzusichern. Danimer Scientific, GENECIS und Mango Materials konzentrieren sich auf hochmargige PHA-Nischen und nutzen proprietäre Stämme und CO₂-negative Verfahren, um Bruttomargen über 40 % aufrechtzuerhalten.
Die technologische Differenzierung nimmt zu. Evoniks P(3HB-co-4HB) erreichte 95 % marine Bioabbaubarkeit und erhielt Pilotaufträge für Lachsnetze, während PTT MCC Biochem und Mitsubishi Chemical die BioPBS™-Kapazität um 30.000 Tonnen erweitern. Joint Ventures wie Braskem–Gerdaus Anlage zur Umwandlung von Stahlgas in Ethylen veranschaulichen branchenübergreifende Allianzen, die industrielle CO₂-Ströme monetarisieren.
Regulatorische Schutzwälle sind bedeutsam: REACH-Dossiers und FDA-Lebensmittelkontaktzulassungen können bis zu 2,5 Millionen USD kosten und sich über 24 Monate erstrecken, was etablierte Anbieter mit bestehenden Portfolios begünstigt. Staatliche Industriepolitik vertieft die Fragmentierung, da China stärkebasierte Linien subventioniert und der CO₂-Grenzausgleichsmechanismus der EU CO₂-negative Importe priorisiert.
Marktführer in der Branche für biologisch abbaubare Polymere
-
NatureWorks LLC
-
BASF
-
Mitsubishi Chemical Group Corporation
-
TotalEnergies Corbion
-
Eni S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biologisch abbaubare Polymere Unternehmen in diesem Bericht
- BASF
- BEWI
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Braskem
- CJ CheilJedang Corp
- Danimer Scientific
- DuPont
- Eni S.p.A.
- Evonik Industries AG
- FKuR
- GENECIS
- Mitsubishi Chemical Group Corporation
- NatureWorks LLC
- Plantic
- PTT MCC Biochem Co., Ltd.
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- TotalEnergies Corbion
- Zhejiang Hisun Biomaterials Co., Ltd.
Lesen Sie die Analyse der biologisch abbaubare Polymere-Unternehmen
Marktchancen und Zukunftsaussichten
Eine bedeutende Chance liegt an der Schnittstelle von Regulierung, Kennzeichnungsklarheit und Entsorgungsinfrastruktur: Verpackungsformate, die von Regulierungsbehörden explizit adressiert werden und von Kommunen in großem Maßstab verarbeitet werden können. Die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 schafft einen klaren Compliance-Weg für bestimmte kompostierbare Anwendungen (zum Beispiel dort, wo Bioabfallsammlung und -behandlung vorhanden sind) und verschärft gleichzeitig die Nachweisanforderungen für Kompostierbarkeit durch Überarbeitungen der EN 13432, wodurch sich Freiräume für Harzlieferanten und Verarbeiter eröffnen, die Leistung unter strengeren Zeitrahmen und Mikroplastik-Grenzwerten dokumentieren können. In den Vereinigten Staaten schrecken die FTC Green Guides (16 CFR 260.8) von breit gefasstem „abbaubar“-Marketing ab, was den kommerziellen Wert zertifizierter, qualifizierter Aussagen und anwendungsspezifischer Verkaufsunterlagen für Einzelhändler und Konsumgütermarken erhöht.
Programme zur Lokalisierung der Lieferung und Technologie schaffen zusätzliche Freiräume im asiatisch-pazifischen Raum und in Europa für maßgeschneiderte Sorten und regionale Beschaffung. Die Inbetriebnahme von NatureWorks im April 2026 einer vollständig integrierten PLA-Anlage mit 75.000 Tonnen/Jahr Kapazität in Thailand stärkt die lokale Verfügbarkeit für Verarbeiter in Verpackung und Fasern, unterstützt kürzere Lieferzeiten und potenziell breitere Qualifizierungsaktivitäten unter ASEAN- und weiteren asiatisch-pazifischen Verarbeitern. Auf der Innovationsseite treiben EU-Horizon-Europe-Initiativen wie Bio2PEs (Projektaktualisierungen ab Januar 2026) und ECOSYSTEM (aktualisiert im März 2026) die Entwicklung abfallbasierter Rohstoffe und multifunktionaler Biopolyester für Lebensmittelverpackungen und Agrarfolien voran und heben eine Pipeline von Formulierungen hervor, die auf Leistungslücken abzielen (Barriereeigenschaften, Funktionalität und Haltbarkeit in der Landwirtschaft), während Ziele für biologische Abbaubarkeit oder Kompostierbarkeit beibehalten werden. Mit fortschreitender Reife dieser Programme erweitern sie das Spektrum zertifizierter Entsorgungsoptionen, die Markeninhaber spezifizieren können, insbesondere bei Agrarfolien und reguliertern Verpackungsartikeln, bei denen Entsorgungswege und Kennzeichnung stärker unter Beobachtung stehen.
Neueste Industrielle Entwicklungen in Markt für biologisch abbaubare Polymere
- April 2026: NatureWorks gab die feierliche Eröffnung seiner vollständig integrierten Ingeo-PLA-Biopolymer-Produktionsanlage im Nakhon Sawan BioComplex in Thailand mit einer Jahreskapazität von etwa 75.000 Tonnen bekannt. Der Standort integriert wichtige Schritte von der lokalen Rohstoffumwandlung bis zur Polymerproduktion, stärkt die regionale Versorgung für Verpackungen und Fasern und verringert die Abhängigkeit von der Fertigung in einer einzigen Region.
- März 2025: NatureWorks brachte die Ingeo-Extend-PLA-Plattform für biaxial orientierte Folienanwendungen auf den Markt, mit dem Ziel einer verbesserten Verarbeitungsbreite für Verpackungsverarbeiter. Die Einführung unterstützt einen Wandel von der einfachen kompostierbaren Substitution hin zu leistungsoptimierten Sorten, die in Folienlinien mit höherem Durchsatz konkurrenzfähig sind.
- Juni 2024: BASF stärkte die Positionierung seines Biopolymer-Portfolios für kompostierbare Anwendungen und passte sich an die verschärften Verpackungs- und Abfallanforderungen in wichtigen Märkten an. Dieser Schritt verstärkt die Vorteile etablierter Anbieter im Zusammenhang mit zertifizierungsbereiten Sorten und bestehenden Beziehungen zu Verarbeitern in der flexiblen Verpackung.
Markt für biologisch abbaubare Polymere Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Dieser Markt umfasst biologisch abbaubare Polymermaterialien, die für den Einsatz in Fertigprodukten verkauft werden, wobei das Polymer so konzipiert ist, dass es unter definierten biologischen Bedingungen abbaut, und in kommerzieller Form wie Harz oder Compound geliefert wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen langlebige Güter aus, die hauptsächlich aus konventionellen Kunststoffen hergestellt werden, sowie reine Recyclinglösungen, die nicht auf biologischem Abbauverhalten beruhen.
Segmentierungsübersicht
- Nach Rohstoff
- Zuckerrohr und Zuckerrüben
- Mais und andere Stärkekulturen
- Cellulose und Holzbiomasse
- Abfallpflanzenöle und -fette
- Algen- und mikrobielle Biomasse
- Nach Typ
- Stärkebasierte Kunststoffe
- Polymilchsäure (PLA)
- Polyhydroxyalkanoate (PHA)
- Polyester (PBS, PBAT und PCL)
- Cellulosebasierte Derivate
- Nach Endverbraucherbranche
- Verpackung
- Konsumgüter
- Textilien
- Landwirtschaft
- Gesundheitswesen
- Sonstige Endverbraucherbranchen (Automobil, Bauwesen usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um Angebot und Nachfrage für biologisch abbaubare Polymere zu strukturieren und die Eingangsannahmen für Verpackungen, Landwirtschaft, Konsumgüter und andere Endverwendungen realistisch zu halten. Öffentliche Materialien wie Abfall- und Materialinhaltsangaben der US EPA, Veröffentlichungen von Eurostat und nationalen Statistikämtern, UN-Comtrade-Handelsdaten, OECD-Umweltindikatoren sowie begutachtete Fachzeitschriften für Polymerwissenschaften wurden herangezogen, um politische Signale, Handelsströme und die Dynamik der Marktdurchdringung zu verstehen.
Daneben haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktdatenblätter und seriöse Presseberichte ausgewertet, um Kapazitätsankündigungen und den Zeitplan der Kommerzialisierung zu erfassen. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Importund Export-Sendungsdaten genutzt, um Lieferantenpräsenz, Technologieschwerpunkte und die Preisentwicklung zu überprüfen. Diese Beispiele sind nicht abschließend; weitere Quellen wurden verwendet, um die dem Modell zugrunde liegenden Daten zu erheben, zu validieren und zu präzisieren.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Harzproduzenten, Compoundeuren, Verarbeitern, Distributoren und großen Endverbrauchern, um zu bestätigen, was gekauft wird und welche Faktoren die Auswahl gegenüber konventionellen Alternativen bestimmen. Bei einem globalen Markt wie diesem wurden die Angaben der Befragten aus APAC, EMEA und Amerika abgeglichen, um adoptionsbedingte Unterschiede im Zusammenhang mit Regulierung, Kompostierungsinfrastruktur und Markenverpflichtungen zu validieren und Lücken zu schließen, wo öffentliche Daten dünn sind.
Das Feedback der Befragten half auch dabei zu klären, wie Unternehmen biologisch abbaubare Polymergüten im Einkauf beschreiben, da Kategoriendefinitionen je nach Region und nachgelagerter Anwendung variieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 14 % | APAC: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 38 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % | Amerika: 23 % |
Marktgröße und Prognose
Die Größenbestimmung wurde zunächst mit einem Top-down-Ansatz aufgebaut. Wir nutzten Produktions- und Handelssignale, um einen realistischen globalen Nachfragepool für den Verbrauch von biologisch abbaubarem Polymerharz zu rekonstruieren, und teilten diesen dann nach den wichtigsten Anwendungsbereichen auf, in denen die Marktdurchdringung am deutlichsten sichtbar ist. Um dies zu untermauern, haben wir die Gesamtwerte mit selektiven Bottom-up-Schätzungen abgeglichen, beispielsweise mit Stichproben zu Lieferantenvolumenangaben, Kanalprüfungen bei Verarbeitern sowie Durchschnittsverkaufspreis-mal-Volumen-Prüfungen für stark genutzte Polymerfamilien. Diese Querprüfungen wurden verwendet, um etwaige Über- oder Unterzählungen zu korrigieren.
Das Modell verwendet in der Praxis überprüfbare Marktindikatoren, darunter die Einführung von Kompostierbarkeitsvorschriften, Umstellungsaktivitäten bei Lebensmittelservice- und Einzelhandelsverpackungen, die Verfügbarkeit von Kompostierungs- und industriellen Behandlungskapazitäten, gemeldete Kapazitätserweiterungen nach Polymerfamilie sowie typische Preisabstände gegenüber konventionellen Kunststoffen. Die Prognose stützt sich hauptsächlich auf Szenarioanalysen, da der Zeitplan politischer Maßnahmen und der Ausbau der Infrastruktur den Wachstumspfad verändern können. Die Szenarien wurden an dem ausgerichtet, was die Primärbefragten in ihren Regionen als realisierbar erachten. Wenn Bottom-up-Eingaben für kleinere Länder oder Nischenanwendungen fehlten, wurden Näherungswerte auf Basis des Pro-Kopf-Verpackungsbedarfs und des Branchenmix angewendet und anschließend im Rahmen der Validierung erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Abgleich der Modelloutputs mit unabhängigen Signalen wie Handelsrichtung, Kapazitätsveränderungen und Umstellungsaktivitäten bei Endverwendungen, damit die Gesamtwerte nicht von dem abweichen, was die Branche physisch liefern und verbrauchen kann. Bei großen Abweichungen wurden die zugrunde liegenden Annahmen durch Folgegespräche erneut geprüft, insbesondere dort, wo ein Land Adoptionsmuster zeigte, die nicht zu seiner politischen oder infrastrukturellen Bereitschaft passten.
Vor der Freigabe durchlaufen das Modell und die schriftliche Begründung mehrstufige Analytikerprüfungen, bei denen Berechnungen, Einheitenumrechnungen und Jahresveränderungen auf Konsistenz geprüft werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie einem bedeutenden Kapazitätsstart, einer politischen Änderung oder einer anhaltenden Preisverschiebung. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße für biologisch abbaubare Polymere von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für biologisch abbaubare Polymere können stark voneinander abweichen, da der Geltungsbereich zwischen volumenbasierter und umsatzbasierter Größenbestimmung wechseln kann und die Polymergrenzen nicht immer einheitlich über Studien hinweg behandelt werden. Die Vergleichstabelle macht die Bandbreite leicht erkennbar und liefert zudem Kontext dafür, warum die Zahlen auseinandergehen, sobald man betrachtet, was jede Quelle erfasst.
Die Tabelle zeigt hier eine volumenbasierte Marktgröße, während einige andere Quellen Umsatzgesamtwerte veröffentlichen, die sich mit der angenommenen Entwicklung des Durchschnittsverkaufspreises, dem Währungszeitpunkt und dem Produktmix verschieben. Im Modell von Mordor Intelligence ist der Markt an die Volumina von biologisch abbaubarem Polymerharz (in Tonnen) gebunden, und umsatzartige Erweiterungen wie angrenzende Substrate oder breite Verpackungswertschöpfungsketten werden nicht in den Gesamtwert eingerechnet, was ein häufiger Grund für höhere veröffentlichte USD-Zahlen ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,08 Mio. Tonnen (2026) | |
| Global Consultancy A | 11,60 Milliarden USD (2025) | Wird als Wertmarkt in USD ausgewiesen, der empfindlich auf die angenommene Entwicklung des Durchschnittsverkaufspreises und den Produktmix reagiert; die Größenbestimmungsbasis trennt das Harzvolumen nicht klar vom nachgelagerten Verpackungswert. |
| Industry Data Platform B | 10,86 Milliarden USD (2024) | Verwendet einen Umsatzrahmen mit breiten Segmentbereichen, sodass Unterschiede in der Definition der Kategorie biologisch abbaubare Polymere und in der Behandlung von Substraten den Gesamtwert gegenüber einem Harzvolumenansatz erhöhen können. |
Zusammengenommen liegt die Lücke weniger an der Mathematik als vielmehr an Definitionen, Einheiten und dem, was innerhalb der gezählten Grenze liegt. Indem die Eingaben an beobachtbaren Adoptionssignalen ausgerichtet und die wesentlichen Annahmewechsel dokumentiert werden, bleibt die Schätzung nachvollziehbar und reproduzierbar, wenn der Markt aktualisiert wird.
Im Bericht beantwortete Schlüsselfragen
Welches globale Volumen wird für biologisch abbaubare Polymere bis 2031 prognostiziert?
Der Markt soll 2031 ein Volumen von 2,35 Millionen Tonnen erreichen, was einer CAGR von 16,78 % von 2026 bis 2031 entspricht.
Welcher Polymertyp wächst am schnellsten?
Polyhydroxyalkanoate (PHA) wachsen mit einer CAGR von 19,60 %, gestützt durch Zertifizierungen zur Abbaubarkeit im Meer und medizinische Zulassungen.
Wie verhalten sich die Preise im Vergleich zu konventionellen Kunststoffen?
Handelsübliches PLA kostet durchschnittlich 2,80–3,50 USD pro kg, gegenüber 1,20–1,40 USD für Neupolyethylen, während Premium-PHA-Qualitäten für 5,00–6,50 USD pro kg verkauft werden.
Welche Region wird bis 2031 die meiste Kapazität hinzufügen?
Asien-Pazifik soll eine CAGR von 19,24 % verzeichnen, da China und Indien große PBAT-, PLA- und Stärkeblend-Linien in Betrieb nehmen.