
Marktgröße und Marktanteil für pulmonale arterielle Hypertonie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.57 Milliarden US-Dollar |
| Marktgröße (2031) | 11.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pulmonale arterielle Hypertonie von Mordor Intelligence
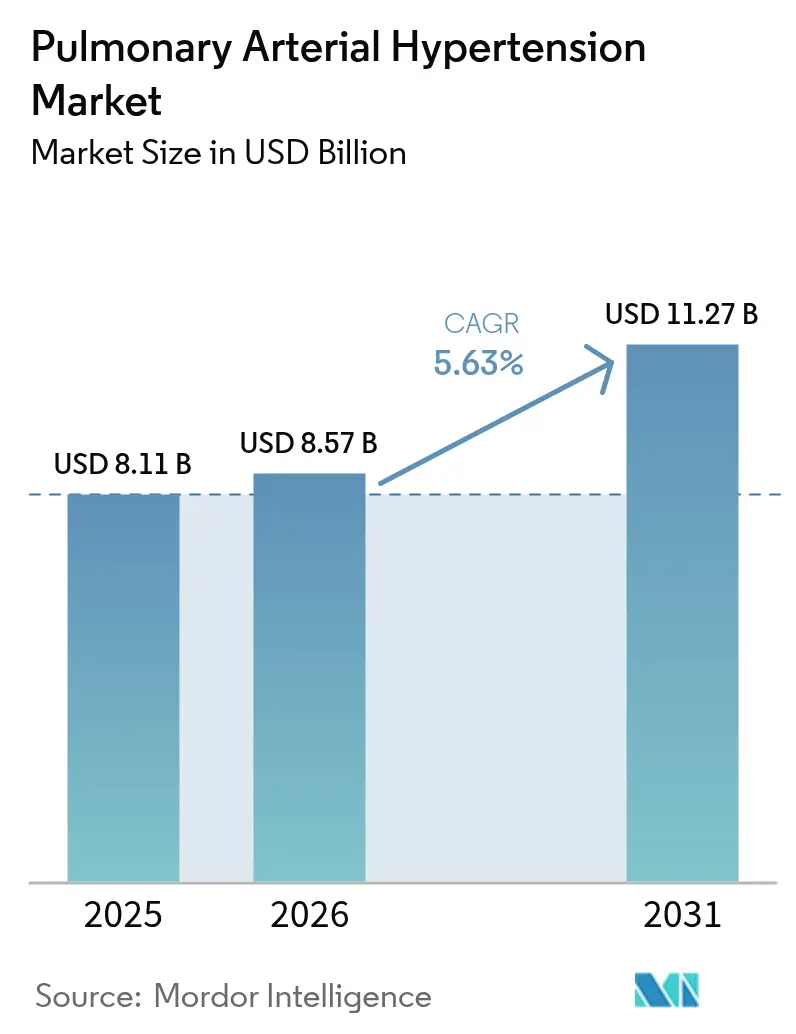
Die Marktgröße für pulmonale arterielle Hypertonie wurde im Jahr 2025 auf 8,11 Milliarden USD geschätzt und soll von 8,57 Milliarden USD im Jahr 2026 auf 11,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,63 % während des Prognosezeitraums (2026–2031). Die beschleunigte Einführung krankheitsmodifizierender Wirkstoffe, insbesondere von Aktivin-Signaling-Inhibitoren wie Sotatercept, erweitert die Behandlungsmöglichkeiten und dämpft den Preisdruck. Nordamerika führt die Nachfrage an, gestützt durch großzügige Erstattungsregelungen und die frühe Einführung dualer und dreifacher oraler Therapieschemata, während der asiatisch-pazifische Raum dank KI-gestützter Echokardiographie, die die Zeit bis zur Diagnose verkürzt, auf ein rasantes Wachstum vorbereitet ist. Endothelin-Rezeptor-Antagonisten (ERA) bilden nach wie vor die Grundlage der meisten Erstlinienverordnungen, doch neuartige Smad-Signaling-Modulatoren beginnen, die spätstufigen Pipelines umzugestalten. Orale Formulierungen dominieren, da Bequemlichkeit die Therapietreue fördert, doch inhalative Prostacyclin-Trockenpulverprodukte gewinnen Marktanteile, da sie eine gezielte Verabreichung mit vereinfachter Dosierung verbinden. Die Wettbewerbsintensität steigt, da große Pharmaunternehmen Pipeline-Assets durch Akquisitionen und Allianzen sichern, um ihre Positionen im Markt für pulmonale arterielle Hypertonie zu verteidigen.
Wichtigste Erkenntnisse des Berichts
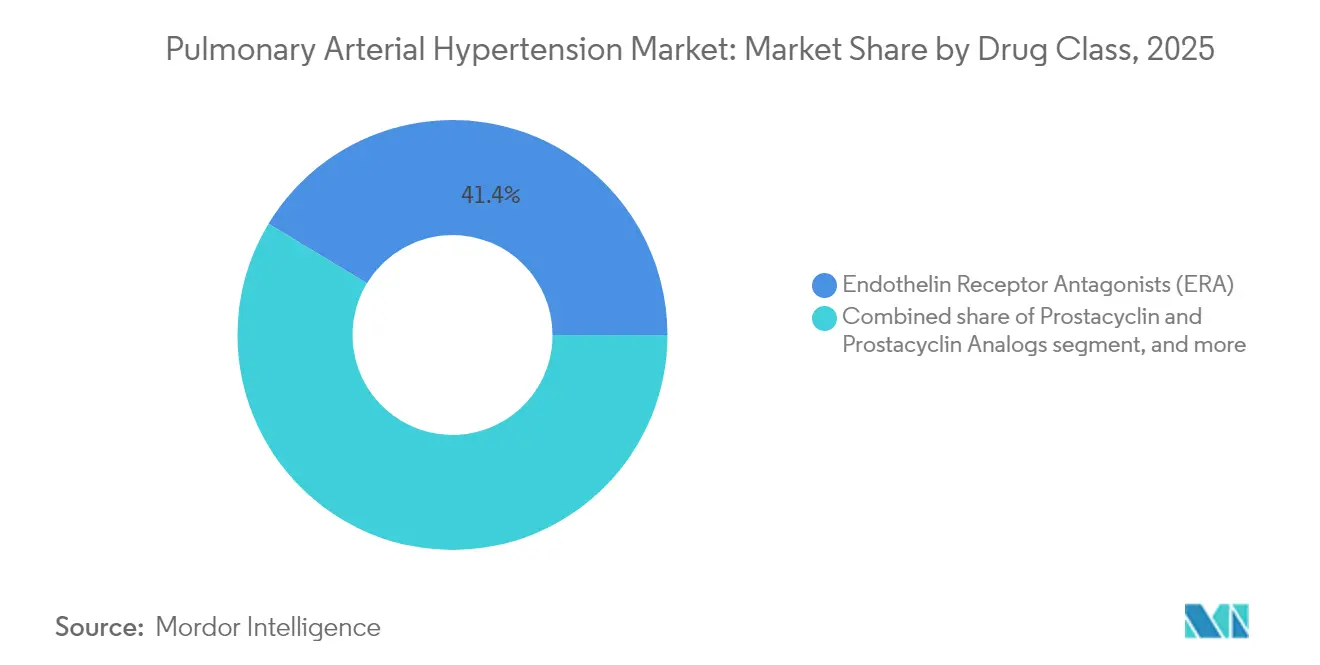
- Nach Wirkstoffklasse hielten Endothelin-Rezeptor-Antagonisten im Jahr 2025 einen Marktanteil von 41,35 % am Markt für pulmonale arterielle Hypertonie; Smad-Signaling-Modulatoren verzeichnen mit einer CAGR von 9,02 % bis 2031 das stärkste Wachstum.
- Nach Verabreichungsweg entfielen im Jahr 2025 65,40 % der Marktgröße für pulmonale arterielle Hypertonie auf orale Therapien, während inhalative Produkte bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
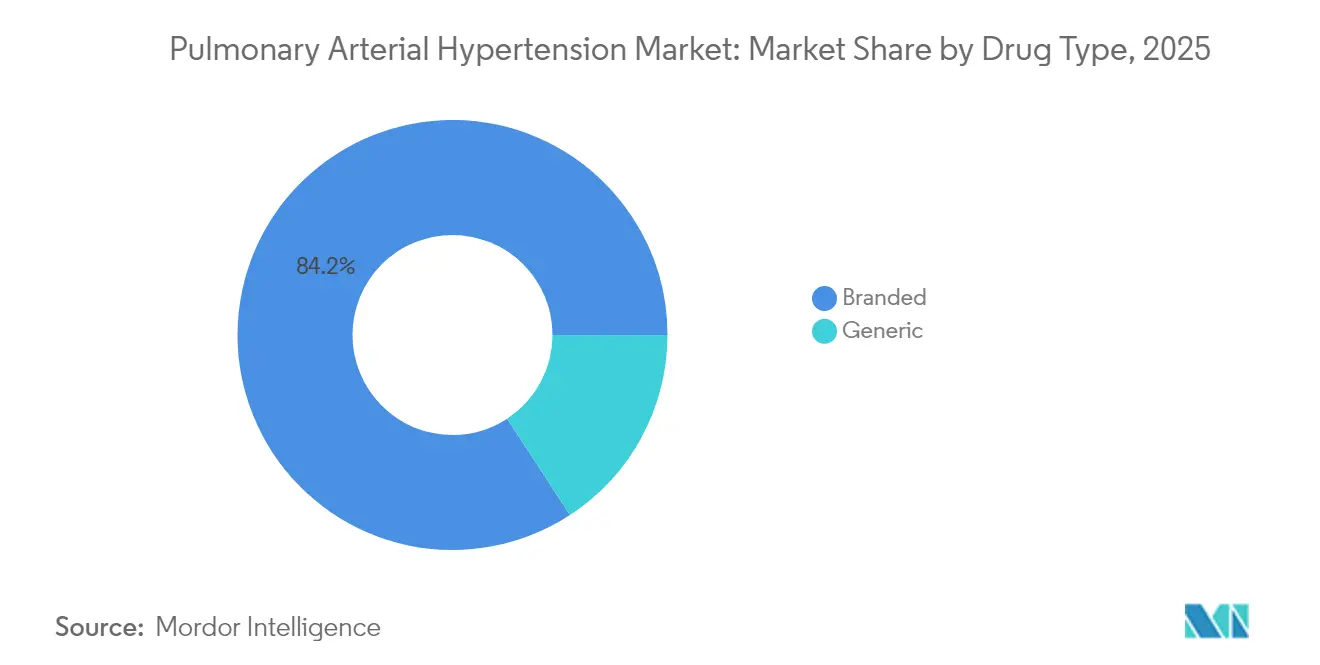
- Nach Wirkstofftyp kontrollierten Markenprodukte im Jahr 2025 einen Anteil von 84,20 % an der Marktgröße für pulmonale arterielle Hypertonie; für Generika wird zwischen 2026 und 2031 ein Wachstum mit einer CAGR von 11,28 % prognostiziert.
- Nach Vertriebskanal entfielen im Jahr 2025 57,20 % des Umsatzanteils auf Krankenhausapotheken, während Online-Apotheken bis 2031 voraussichtlich eine CAGR von 10,37 % verzeichnen werden.
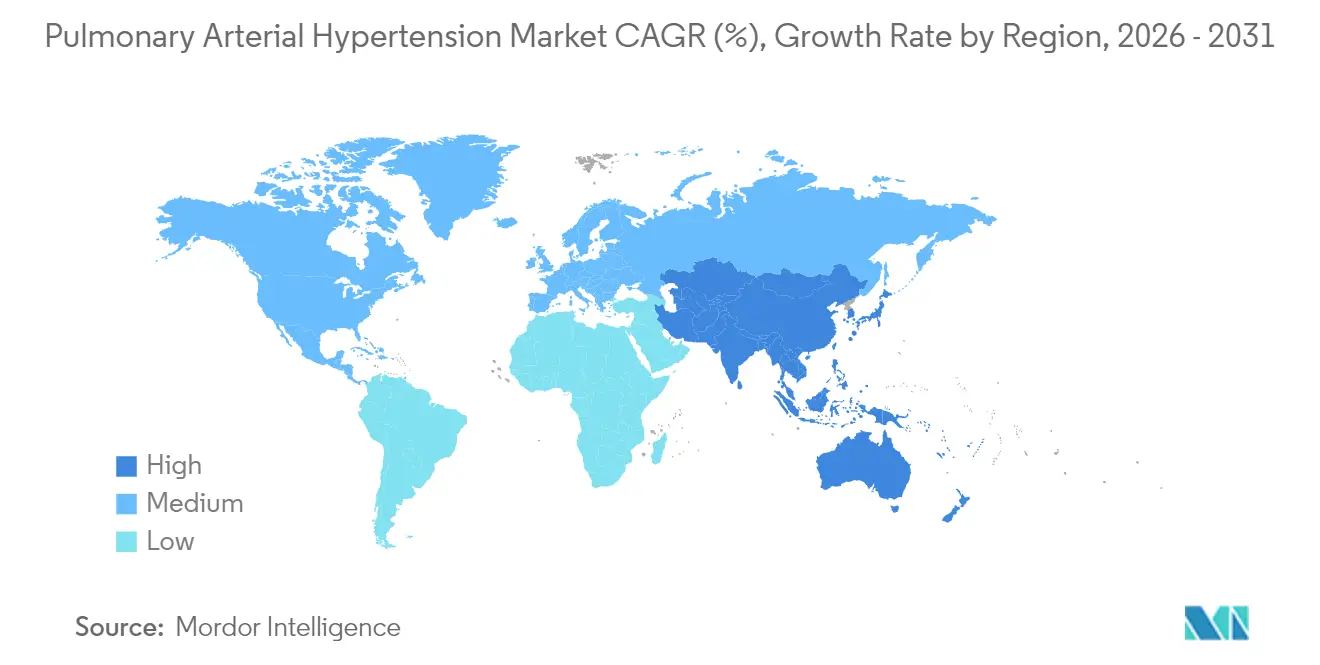
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 44,30 % am Markt für pulmonale arterielle Hypertonie; der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 6,79 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für pulmonale arterielle Hypertonie*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der CHD-Überlebenden-Kohorte | +1.2% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Einführung der Kombinationstherapie in früheren Therapielinien | +1.5% | USA, EU-5 | Mittelfristig (2–4 Jahre) |
| Vermarktung oraler Prostacyclin-Wirkstoffe | +1.0% | Weltweit | Mittelfristig (2–4 Jahre) |
| Bahnbrechende Smad-Signaling-Modulatoren | +1.8% | Weltweit | Langfristig (≥ 4 Jahre) |
| Anreize für Orphan-Arzneimittel und Premiumpreisgestaltung sichern hohe Einnahmen pro Patient in entwickelten Märkten | +0.9% | USA, Westeuropa, Japan | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Echokardiographie-Screening-Programme fördern die Frühdiagnose in asiatischen Ländern mit hoher Krankheitslast | +1.3% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz der PAH im Zusammenhang mit der Erweiterung der CHD-Überlebenden-Kohorte
Klinische Fortschritte in der Chirurgie und Versorgung angeborener Herzfehler (CHD) haben das Überleben verlängert und einen größeren Pool von Patienten geschaffen, die später eine PAH entwickeln. Die Prävalenz erreicht 25,0 % bei Kindern mit Trisomie 21 und steigt auf 45,0 %, wenn ein angeborener Herzfehler gleichzeitig vorliegt, was den Patientenpool neu gestaltet und die Nachfrage nach maßgeschneiderten Therapien antreibt[1]Jennifer K. Peterson et al., "Trisomie 21 und angeborener Herzfehler," Journal of the American Heart Association, ahajournals.org. Patienten mit Eisenmenger-Syndrom im REHAP-Register zeigen schlechtere Ergebnisse, was den Bedarf an spezialisierten Arzneimittelregimen unterstreicht, die das vaskuläre Remodeling kontrollieren und den hohen pulmonalen Widerstand behandeln. Da Kliniker die frühzeitige hämodynamische Beurteilung vor Korrekturmaßnahmen betonen, verzeichnet der Markt für pulmonale arterielle Hypertonie ein anhaltendes Wachstum aus dieser sich entwickelnden demografischen Gruppe. Der langfristige Überwachungsbedarf erweitert auch die Möglichkeiten für ergänzende Dienstleistungen wie die hämodynamische Fernüberwachung.
Schnelle Zulassungserweiterungen und Einführung der Kombinationstherapie in früheren Therapielinien in den USA und EU5
Leitlinien des 7. Weltsymposiums empfehlen eine duale oder dreifache orale Therapie als Erstlinienbehandlung für Patienten ohne hohes Risiko, was die Nachfrage nach Fixdosiskombinationen beschleunigt. Johnson & Johnsons Einzeltablette Opsynvi verbesserte den pulmonalen Gefäßwiderstand im Vergleich zu Monotherapien in der A-DUE-Studie und gibt Verschreibern einen einfachen Weg zur Einleitung einer Kombinationsbehandlung. Die frühzeitige Hinzufügung von Selexipag reduzierte das Risiko einer Krankheitsprogression um 52,0 %, wenn es auf ERA + PDE-5i-Grundlagen aufgesetzt wurde[2]Wei Huang et al., "Frühzeitige Hinzufügung von Selexipag zur Doppeltherapie," JAMA Network Open, jamanetwork.com. Diese Daten validieren die Unterdrückung mehrerer Signalwege und veranlassen Kostenträger, die Deckung zu erweitern, was das volumengetriebene Wachstum im Markt für pulmonale arterielle Hypertonie verstärkt.
Vermarktung oraler Prostacyclin- und Nicht-Prostanoid-IP-Rezeptor-Agonisten zur Verbesserung der Therapietreue
Orale Wirkstoffe wie Selexipag und orales Treprostinil verzögern die klinische Verschlechterung und senken die Hospitalisierungsraten, was die Persistenz in der realen Welt verbessert. Studien zur Erhaltungsdosierung stellten keinen Rückgang der Therapietreue bei individualisierten Therapieschemata fest, was Modelle zur Präzisionsdosierung unterstützt, die Patienten länger in der Therapie halten. Vergleichsanalysen zeigen eine ähnliche Sicherheit, aber eine überlegene Bequemlichkeit gegenüber parenteralen Prostanoiden. Diese Verbesserungen der Therapietreue führen zu einem höheren lebenslangen Therapiewert und verstärken die Verlagerung hin zur oralen Dominanz im Markt für pulmonale arterielle Hypertonie.
FDA-Durchbruchszulassungen neuartiger Smad-Signaling-Modulatoren treiben den Pipeline-Schwung voran
Sotatercept erhielt im März 2024 die FDA-Zulassung, nachdem es in STELLAR eine Verbesserung der 6-Minuten-Gehstrecke um 34,4 m und in ZENITH eine Reduktion der klinischen Verschlechterung um 84,0 % erzielt hatte, was zum vorzeitigen Abbruch der Studie führte. Sein Erfolg validiert die Umkehrung des vaskulären Remodelings und fördert Investitionen in ähnliche Mechanismen wie HDAC-Inhibitoren CS1 und inhaliertes Imatinib AV-101. Da Sponsoren sich auf die Krankheitsmodifikation konzentrieren, könnten Kombinationstherapien, die Sotatercept mit ERA oder Prostacyclin-Weg-Wirkstoffen kombinieren, adressierbare Segmente erweitern und die Umsatzintensität für den Markt für pulmonale arterielle Hypertonie steigern.
Analyse der Hemmnisse-Auswirkungen auf den Markt für pulmonale arterielle Hypertonie*
| Analyse der Hemmnisauswirkungen | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unerwünschte Ereignisse und Infektionen bei parenteralem Prostacyclin | −0.7% | Weltweit, ältere Kohorten | Kurzfristig (≤ 2 Jahre) |
| Erstattungsbeschränkungen in Südamerika und Afrika | −1.1% | Länder mit niedrigem und mittlerem Einkommen in Südamerika, Afrika | Langfristig (≥ 4 Jahre) |
| Anhaltende Diagnoseverzögerungen von mehr als 24 Monaten im ländlichen asiatisch-pazifischen Raum, die den behandelbaren Patientenpool verringern | −0.8% | Ländliches Indien, Indonesien, Vietnam | Mittelfristig (2–4 Jahre) |
| Patentablauf 2026–28 für ERA- und PDE-5-Wirkstoffe, der eine Preiserosion durch Generika auslöst | −0.9% | Entwickelte Weltmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwerwiegende unerwünschte Ereignisse und Infektionsrisiko bei parenteralen Prostacyclin-Pumpen schrecken ältere Patienten ab
Kontinuierliches intravenöses Prostacyclin birgt Risiken von Hypotonie, Übelkeit und katheterassoziierten Blutbahninfektionen, die den frühen Einsatz insbesondere bei älteren Patienten mit mehreren Komorbiditäten abschrecken[3]Martha Kingman et al., "Management von Prostacyclin-Nebenwirkungen," Pulmonary Circulation, journals.sagepub.com. Eine reale Umfrage ergab, dass Patienten mit mittlerem Risiko häufig keine leitliniengerechte parenterale Therapie erhalten, da Kliniker Infektionsrisiken gegen den Nutzen abwägen. Dieses Sicherheitsprofil bremst die Einführung und verlagert die Nachfrage hin zu oralen und inhalativen Alternativen im Markt für pulmonale arterielle Hypertonie.
Eingeschränkte Erstattungsbudgets begrenzen den Zugang zur Dreifachtherapie in Südamerika und Afrika
Dreifachtherapien können jährlich mehr als 300.000 USD kosten, was für Gesundheitssysteme mit bescheidenen Arzneimittelbudgets eine abschreckende Belastung darstellt. Der Access-to-Medicine-Index zeigt schleppende Fortschritte bei Unternehmensprogrammen zur Ausweitung des Behandlungszugangs in einkommensschwachen Ländern. Debatten über die Preisgestaltung von Orphan-Arzneimitteln verdeutlichen die Spannung zwischen der Belohnung von Innovationen und der Aufrechterhaltung der Erschwinglichkeit. Begrenzte Erstattung schränkt die Marktdurchdringung ein und verlangsamt die Gesamtumsatzentwicklung für den Markt für pulmonale arterielle Hypertonie in aufstrebenden Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für pulmonale arterielle Hypertonie
Nach Wirkstoffklasse:
Endothelin-Antagonisten behalten die Führungsposition inmitten des Modulatoren-SchwungsEndothelin-Rezeptor-Antagonisten generierten im Jahr 2025 41,35 % des Umsatzes, da Macitentan und Ambrisentan über alle Krankheitsschweregrade hinweg grundlegend bleiben. Dieses Segment profitiert von Fixdosiskombinationen wie Opsynvi, die eine vereinfachte Mehrweg-Blockade ermöglichen. Die Marktgröße für pulmonale arterielle Hypertonie im Bereich ERA wird bis 2031 moderat wachsen, da der Wettbewerb durch krankheitsmodifizierende Wirkstoffe zunimmt.
Smad-Signaling-Modulatoren stehen im Mittelpunkt des Segments „Sonstige” und werden bis 2031 voraussichtlich eine CAGR von 9,02 % verzeichnen, was das klinische Interesse an Sotaterceptsrobustem Mortalitätsvorteil widerspiegelt. PDE-5-Inhibitoren bleiben aufgrund ihres günstigen Sicherheitsprofils relevant, während Prostacyclin-Analoga bei fortgeschrittener Erkrankung ihren Nutzen behalten. Die Branche der pulmonalen arteriellen Hypertonie wird voraussichtlich eine verstärkte Erprobung von Dual-Wirkmolekülen wie Sparsentan erleben, die Endothelin-Blockade mit zusätzlichen Signalwegen integrieren, um die Wirksamkeit zu steigern.


Nach Verabreichungsweg:
Orale Dominanz sieht sich einem Aufschwung der Inhalationstherapie gegenüberOrale Arzneimittel machten im Jahr 2025 65,40 % des Umsatzes aus und bleiben die bevorzugte Erstlinienmodalität dank ihrer Bequemlichkeit und dem Drang zur frühen Kombinationstherapie. Inhalative Formulierungen, angeführt von Tyvaso DPI, werden voraussichtlich das am schnellsten wachsende Teilsegment mit einer CAGR von 8,22 % sein, da sie Prostacyclin direkt in das pulmonale Bett ohne invasive Hardware abgeben.
Subkutane und intravenöse Verabreichungswege bleiben für dekompensierte Patienten unverzichtbar, und Innovationen wie RemunityPRO-Pumpen zielen darauf ab, das Infektionsrisiko zu senken und die Lebensqualität zu verbessern. Dennoch wird der Markt für pulmonale arterielle Hypertonie weiterhin zu weniger invasiven Modalitäten migrieren, da sich die Wirksamkeitslücken verringern.
Nach Wirkstofftyp:
Markenportfolio dominiert trotz drohender PatentabläufeMarkenarzneimittel hielten im Jahr 2025 einen Umsatzanteil von 84,20 %, gestützt durch die Komplexität von Biologika und Verabreichungsgeräten. Hochwertige Produkte wie Winrevair werden mit 14.000 USD pro Fläschchen bepreist, was zu jährlichen Therapiekosten von nahezu 238.000 USD führt. Der Marktanteil von Generika im Markt für pulmonale arterielle Hypertonie wird nach 2026 wachsen, wenn Patente für Remodulin und vernebeltes Tyvaso ablaufen und das Generic Drug User Fee Agreement abgekürzte Zulassungen beschleunigt.
Hersteller begegnen der Generikaerosion, indem sie bestehenden Marken neue Indikationen und Verabreichungsformate hinzufügen. Die Branche der pulmonalen arteriellen Hypertonie erlebt auch, wie Markenunternehmen in erstklassige Pipeline-Assets investieren, um die Preissetzungsmacht über aktuelle Patentabläufe hinaus zu erhalten.
Nach Vertriebskanal:
Krankenhausapotheken führen, während die digitale Abgabe an Bedeutung gewinntKrankenhausapotheken gaben im Jahr 2025 57,20 % der Therapien aus, da viele Patienten parenterale oder komplexe Kombinationstherapien unter fachärztlicher Aufsicht einleiten. Die Ausweitung der Telemedizin steigert jedoch die Durchdringung von Online-Apotheken, die bis 2031 voraussichtlich um 10,37 % pro Jahr wachsen werden, da Fernüberwachungstools die Persistenz verbessern.
Einzelhandelsapotheken versorgen weiterhin stabile Patienten mit oralen Therapieschemata, doch Akteure in der Lieferkette überdenken Direktvertriebsmodelle, die Kosten und Transparenz optimieren könnten. Diese Verschiebungen werden den Krankenhausanteil schrittweise verringern, aber institutionelle Kanäle für die erweiterte Versorgung im Markt für pulmonale arterielle Hypertonie zentral halten.
Geografische Analyse
Markt für pulmonale arterielle Hypertonie in Nordamerika
Nordamerika erzielte im Jahr 2025 44,30 % des weltweiten Umsatzes, unterstützt durch Premiumpreise und ein dichtes Netz akkreditierter PAH-Zentren. Die Markteinführung von Sotatercept zu jährlich 238.000 USD verdeutlicht die Bereitschaft der Region, hochpreisige Orphan-Drugs zu finanzieren, und verhalf dem Produkt von Merck im ersten Verkaufsjahr zu einem Umsatz von 419 Millionen USD. Die Akzeptanz von Einzeltabletten-Kombinationen festigt den Marktanteil der Region im Markt für pulmonale arterielle Hypertonie weiter.
Markt für pulmonale arterielle Hypertonie in Europa
Europa bleibt dank koordinierter Register und harmonisierter Leitlinien, die die Einbeziehung neuer Erkenntnisse beschleunigen, eine wichtige Umsatzbasis. Nationale Gesundheitssysteme verhandeln erhebliche Rabatte, ermöglichen jedoch einen breiten Zugang zu bahnbrechenden Medikamenten, wenn der Überlebensvorteil überzeugend ist. Behandlungsmustererhebungen zeigen eine höhere Nutzung von Kombinationstherapien in Deutschland als in den Vereinigten Staaten, was verdeutlicht, wie Erstattungsstrukturen die medizinische Praxis prägen.
Markt für pulmonale arterielle Hypertonie im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 6,79 % prognostiziert, da KI-gestützte Echokardiographie-Tools wie US2.AI die Genauigkeit der Früherkennung verbessern und eine AUC von 0,88 für pulmonale Hypertonie erzielen. Vision-Sprach-Modelle wie MePH reduzieren den Schätzfehler des mittleren pulmonalarteriellen Drucks um nahezu 50 %. Diese diagnostischen Fortschritte beschleunigen zusammen mit steigenden Gesundheitsausgaben die Therapieakzeptanz im Markt für pulmonale arterielle Hypertonie.
Markt für pulmonale arterielle Hypertonie im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika verzeichnen aufgrund von Erstattungslücken eine langsamere Akzeptanz. Zugangshindernisse schränken die Verbreitung der Dreifachtherapie ein, doch könnten Pilot-Risikoteilungsvereinbarungen und Patientenunterstützungsprogramme im Prognosezeitraum latente Nachfrage erschließen.

Regulatorisches Umfeld
In den Vereinigten Staaten konzentriert sich die regulatorische Aktivität auf die Erweiterung von Multipathway-Therapieschemata und die Klärung von Endpunkten. Johnson & Johnsons OPSYNVI (Macitentan und Tadalafil) wurde im März 2024 von der FDA für Erwachsene mit PAH (WHO FC II-III) zugelassen, was die Optionen für vereinfachte Kombinationstherapien stärkt; Merck kündigte im Oktober 2025 eine aktualisierte Indikation für Winrevair an.
In Europa gab der EMA CHMP im Juni 2024 ein positives Gutachten für Winrevair ab, und die Europäische Kommission genehmigte Yuvanci (Macitentan/Tadalafil) im September 2024 als Substitutionstherapie für Erwachsene, die bereits eine Kombinationstherapie erhalten. Generische Macitentan-Zulassungen wie Macitentan Accord und Macitentan AccordPharma vom 24. September 2025 unterstützen die Substitutionsdynamik der Kostenträger neben der anhaltenden Akzeptanz markenrechtlich geschützter Innovationen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da multinationale Marktführer gegen agile Biotechnologieunternehmen kämpfen, die neuartige Zielstrukturen erforschen. Merck stieg durch die Übernahme von Acceleron für 11 Milliarden USD in eine führende Position auf und sicherte sich Sotatercept, das einen Spitzenumsatz von 4 Milliarden USD erreichen könnte. Johnson & Johnson differenziert sich mit dem einmal täglich einzunehmenden Opsynvi, während United Therapeutics die Prostacyclin-Verabreichung dominiert und im Jahr 2024 mit Tyvaso-Produkten 1,62 Milliarden USD generierte.
Chancen in unbesetzten Marktsegmenten umfassen Therapien für Patienten mit kardiovaskulären Komorbiditäten, bei denen initiale Kombinationstherapien eine sorgfältige Titration erfordern. Biotechnologieunternehmen wie Cereno Scientific entwickeln den HDAC-Inhibitor CS1, und Aerovate entwickelt das inhalierte Imatinib AV-101, das auf einen Markt von 70.000 Patienten in den USA und Europa abzielt. Anwendungen der künstlichen Intelligenz zur Patientenidentifikation und Dosierungsoptimierung versprechen eine neue Ebene der Wettbewerbsdifferenzierung im Markt für pulmonale arterielle Hypertonie.
Marktführer in der Branche der pulmonalen arteriellen Hypertonie
United Therapeutics Corporation
Johnson & Johnson (Actelion Pharmaceuticals Ltd.)
Bayer AG
Gilead Sciences Inc.
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für pulmonale arterielle Hypertonie
- United Therapeutics
- Johnson & Johnson (Actelion Pharmaceuticals Ltd.)
- Bayer
- Gilead Sciences
- Merck
- Pfizer
- Novartis
- Bristol-Myers Squibb
- GlaxoSmithKline
- Arena Pharmaceuticals
- PhaseBio Pharmaceuticals Inc.
- Liquidia Corporation
- Gossamer Bio Inc.
- Aerami Therapeutics
- Acceleron Pharma Inc.
Lesen Sie die Analyse der pulmonale arterielle Hypertonie-Unternehmen

Marktchancen und Zukunftsaussichten
Erkenntnisse aus dem Zeitraum 2024-2026 zeigen Freiräume bei adhärenzfreundlichen Kombinationstherapien und neueren Wirkmechanismen, die etablierte ERA/PDE-5- und Prostacyclin-Pathways ergänzen. Die Einzeltablettenschemata OPSYNVI (FDA, März 2024) und Yuvanci (EC, September 2024) reduzieren die Tablettenlast, während Winrevair eine krankheitsmodifizierende Option als Ergänzung zur Basistherapie bietet, gestärkt durch die EC-Zulassung von Winrevair im August 2025.
Der Prostacyclin-Pathway bleibt über Produkte und Pipelines hinweg ein aktiver Innovationskorridor. Die FDA-Zulassung von Liquidias YUTREPIA-Treprostinil-Inhalationspulver im Mai 2025 fügt eine weitere Trockenpulver-Prostacyclin-Option hinzu, und United Therapeutics berichtete, dass ihre Phase-3-Studie ADVANCE OUTCOMES zu oralem Ralinepag im März 2026 ihren primären Endpunkt erreicht hat, wobei vollständige Daten im Mai 2026 auf der ATS präsentiert wurden und eine NDA-Einreichung für die zweite Hälfte 2026 geplant ist, was die kurzfristige Wettbewerbsintensität im Bereich der oralen Prostacyclin-/IP-Rezeptor-Agonismus unterstreicht und zusätzliche Optionen für den früheren Einsatz und die Zusatztherapie bietet.
Aktuelle Branchenentwicklungen im Markt für pulmonale arterielle Hypertonie
- Mai 2026: United Therapeutics präsentierte vollständige Phase-3-Ergebnisse der ADVANCE OUTCOMES-Studie zu Ralinepag auf der internationalen Konferenz der American Thoracic Society (ATS). Das Unternehmen bekräftigte zudem seine Pläne, im zweiten Halbjahr 2026 eine FDA-NDA einzureichen, was auf eine mögliche neue orale Option hindeutet, die den Wettbewerb im Prostacyclin-Pathway ausweiten könnte.
- August 2025: Die Europäische Kommission genehmigte Winrevair in Kombination mit anderen PAH-Therapien, wodurch dessen Zugang mit Kostenübernahme in der EU erweitert wurde und ein Meilenstein für die Aktivin-Signalmodulation bei PAH markiert wird.
- März 2024: Die US-amerikanische FDA genehmigte Johnson & Johnsons OPSYNVI (Macitentan und Tadalafil) als einmal täglich einzunehmende Einzeltabletten-Kombinationstherapie für Erwachsene mit PAH (WHO-Gruppe 1, FC II-III). Diese Zulassung unterstützt den früheren Einsatz von Kombinationstherapien durch vereinfachte Dosierung, was Verschreibungs- und Kostenträgerentscheidungen bezüglich Multipathway-Therapieschemata beeinflussen kann.


Markt für pulmonale arterielle Hypertonie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für pulmonale arterielle Hypertonie (PAH) definiert als der Wert verschreibungspflichtiger Therapien zur Behandlung von WHO-Gruppe-1-PAH, mit Fokus auf die Senkung des pulmonalen Gefäßwiderstands und die Verbesserung funktioneller Ergebnisse bei behandelten Patienten.
Umfangsausschlüsse: Wir schließen Geräte und Verfahren aus, einschließlich Chirurgie und rechtsventrikulärer Unterstützung. Wir schließen außerdem Arzneimittel aus, die hauptsächlich für pulmonale Hypertonie außerhalb der Gruppe 1 eingesetzt werden.
Übersicht der Segmentierung
- Nach Wirkstoffklasse
- Prostacyclin und Prostacyclin-Analoga
- Kalziumkanalblocker
- Phosphodiesterase 5 (PDE-5)
- Endothelin-Rezeptor-Antagonisten (ERA)
- Sonstige Wirkstoffklassen
- Nach Verabreichungsweg
- Oral
- Intravenös
- Subkutan
- Inhalation
- Nach Wirkstofftyp
- Markenprodukte
- Generika
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung der behandelten PAH-Population und der Art und Weise, wie sich Patienten zwischen Diagnosestatus, Risikokategorien und Behandlungslinien bewegen, da diese Schritte bestimmen, wie Nachfrage in der Praxis entsteht. Wir stützen uns auf öffentliche, frei zugängliche Quellen wie die Weltgesundheitsorganisation für die Krankheitseinordnung, die US-amerikanische FDA und die Europäische Arzneimittel-Agentur für Zulassungen und Label-Grenzen sowie die US-amerikanische CDC für einen breiteren kardiopulmonalen Gesundheitskontext.
Um Nutzungs- und Zugangssignale zu verankern, überprüfen wir außerdem Quellen wie OECD-Gesundheitsstatistiken, nationale Kostenträger- oder Gesundheitssystempublikationen, soweit verfügbar, sowie peer-reviewte Fachzeitschriften, die über Prävalenz, Behandlungsmuster und Ergebnisse berichten. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichte werden verwendet, um Markteinführungszeitpunkte, geografische Verteilung und Therapiepositionierung zu überprüfen. Ausgewählte kostenpflichtige Abonnements unterstützen die Erhebung von Unternehmensfinanzdaten, Patentrecherchen und Nachrichtenverfolgung, was hilft, Zeitpläne und Preisdiskussionen konsistent zu halten. Die hier aufgeführten Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf die Validierung dessen, was Schreibtischquellen nicht eindeutig klären können, insbesondere reales Wechselverhalten, Zusatzanwendung, Therapietreue und wie sich Preisänderungen nach Rabatten tatsächlich auswirken. Wir sprechen mit einer Mischung aus Klinikern, Krankenhausapothekern, Kostenträgern, Vertriebspartnern und Branchenteilnehmern in APAC, EMEA und Amerika, damit Annahmen über unterschiedliche Erstattungsstrukturen und Diagnoseumgebungen hinweg getestet werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 15 % | APAC: 48 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 36 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 49 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Nachfragepool-Ansatzes, bei dem Epidemiologie und Diagnoseraten in eine behandelte Patientenbasis umgerechnet werden, die dann nach Therapieklasse und Behandlungslinie aufgeteilt wird, um den Gesamtwert zu bilden. Sobald der behandelte Pool erstellt ist, lässt sich das Modell leichter überprüfen, da jeder Schritt auf eine medizinische und zugangsbezogene Annahme zurückgeführt werden kann.
Zu den wichtigsten Eingangsgrößen gehören die geschätzte Prävalenzspanne der WHO-Gruppe-1-PAH, Diagnose- und Überweisungsmuster, Behandlungsinitiierungsraten, der Klassenmix aus Endothelin-Rezeptor-Antagonisten, Prostacyclin-Pathway-Therapien, löslichen Guanylatzyklase-Stimulatoren, PDE-5-Hemmern und anderen relevanten Optionen, zusammen mit der durchschnittlichen Therapiedauer und dem Therapieabbruch. Die Preisgestaltung erfolgt über eine praxisorientierte ASP-Logik, bei der Listenpreissignale mithilfe regionaler Nettorealisierungsfaktoren angepasst werden, die auf Rückmeldungen von Kostenträgern und Vertriebskanälen basieren, und dann unter Verwendung einheitlicher Währungszeitpunkte umgerechnet werden. Um die Gesamtsummen zu untermauern, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenartig erhobener Patientenvolumina wichtiger Behandlungszentren, klassenspezifischer Umsatzaufteilungen aus öffentlichen Finanzberichten und Kanalprüfungen zur Nutzungsrichtung.
Für die Prognose wird eine Szenarioanalyse um einen zentralen Fall herum angewendet, da die PAH-Nachfrage von einer begrenzten Anzahl von Faktoren abhängt, wie Diagnoseintensität, Adoptionskurven neuer Therapien, Klassenwechsel und Nettopreisentwicklung. Die Annahmen zu diesen Faktoren werden mit Primärbefragten überprüft, und Lücken in Bottom-up-Proxys werden durch Skalierung von abgedeckten geografischen Regionen und Versorgungsumgebungen mithilfe transparenter Anpassungsfaktoren geschlossen, anstatt eine vollständige Anbieterkonsolidierung zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, wobei Zwischenergebnisse, wie behandelte Patienten, Klassenanteile und implizite Kosten pro behandeltem Patienten, mit unabhängigen Signalen und veröffentlichten klinischen Praxismustern verglichen werden. Wenn eine Zahl ungewöhnlich erscheint, verfolgen wir den Treiber zurück zu dem Schritt, der ihn erzeugt hat, und überprüfen dann die Annahme erneut mit einer alternativen öffentlichen Quelle oder einem primären Folgekontakt.
Vor der Freigabe wird das Modell von einem anderen Analysten überprüft, um sicherzustellen, dass Einheiten, Währungsumrechnungen und Klassenzuordnungen über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie eine bedeutende Zulassung, eine Label-Erweiterung, eine Sicherheitsänderung oder eine bedeutsame Preismaßnahme. Unmittelbar vor der Lieferung führen wir einen letzten Durchgang durch, damit das Ergebnis die jüngsten öffentlichen Bekanntmachungen und Marktereignisse widerspiegelt.
Vergleich der Marktgröße für pulmonale arterielle Hypertonie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte PAH-Marktwerte weichen häufig voneinander ab, und die Streuung ergibt sich in der Regel aus Zeitpunkt und Umfang, nicht aus einfachen Rechenfehlern. Das für die Währungsumrechnung verwendete Jahr, was als Nettopreis versus Listenpreis behandelt wird, und ob der Markt ausschließlich als WHO-Gruppe-1-Therapien definiert ist, können den Gesamtwert alle beeinflussen.
Die größten Ursachen für Abweichungen in diesem Markt sind die geografische Abdeckung (global versus begrenzter Länderkorb), ob Arzneimittel für pulmonale Hypertonie außerhalb der Gruppe 1 eingerechnet werden, und wie die Zusatzanwendung gezählt wird, wenn Patienten eine Kombinationstherapie erhalten. Die Ergebnisse variieren auch, wenn Prognosen eine aggressive Akzeptanz neuer Wirkmechanismen annehmen, ohne die reale Persistenz zu überprüfen, und wenn ältere Preispunkte ohne eine aktualisierte ASP-Prüfung und Folgevalidierungsgespräche fortgeschrieben werden. Hier hilft der von Mordor Intelligence verwendete Rhythmus, die Zahl für das laufende Jahr an die aktuelle Nettopreisgestaltung und Nutzung anzupassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,57 Mrd. USD (2026) | |
| Branchenanalyseunternehmen A | 8,02 Mrd. USD (2024) | Verwendet ein früheres Basisjahr, was die aktuelle Nettopreisrealisierung nach jüngsten Listenpreisänderungen, Rabattänderungen und Unterschieden im Zeitpunkt der Währungsumrechnung unterschätzen kann. |
| Epidemiologie-Verlag B | 6,97 Mrd. USD (2025) | Begrenzt den Umfang auf einen Korb von 7 Märkten, sodass der Rest des globalen behandelten Pools fehlt, und kann zudem unterschiedliche Annahmen zu Behandlungsmustern in nicht abgedeckten Ländern anwenden. |
Betrachtet man die Zahlen im Zusammenhang, entspricht die Richtung der Abweichung dem, was gezählt wird und wann es aktualisiert wird. Wenn der Umfang global und ausschließlich therapiebezogen bleibt und an aktualisierte ASP- und Behandlungsmix-Prüfungen gekoppelt ist, lässt sich die Marktgröße leichter mit realen Verschreibungs- und Erstattungssignalen abgleichen und bleibt für die Jahr-über-Jahr-Verfolgung wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für pulmonale arterielle Hypertonie?
Der Markt beläuft sich im Jahr 2026 auf 8,57 Milliarden USD und wird voraussichtlich bis 2031 11,27 Milliarden USD erreichen.
Welche Wirkstoffklasse hält den größten Marktanteil im Markt für pulmonale arterielle Hypertonie?
Endothelin-Rezeptor-Antagonisten führen mit einem Anteil von 41,35 % im Jahr 2025.
Warum gilt Sotatercept als Wendepunkt?
Sotatercept ist der erste Aktivin-Signaling-Inhibitor und reduzierte in der ZENITH-Studie die klinische Verschlechterung oder den Tod um 84,0 %, was auf eine Verlagerung hin zur krankheitsmodifizierenden Therapie hindeutet.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird eine Expansion mit einer CAGR von 6,79 % prognostiziert, dank verbesserter Diagnostik und verbessertem Gesundheitszugang.
Wie gestalten inhalative Therapien die zukünftige Behandlung?
Trockenpulverinhalatoren wie Tyvaso DPI geben Prostacyclin direkt in die Lunge ab und bieten eine gezielte Wirksamkeit mit größerer Bequemlichkeit als intravenöse Pumpen.
Seite zuletzt aktualisiert am:



