
Marktgröße und Marktanteil für Atherosklerose-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
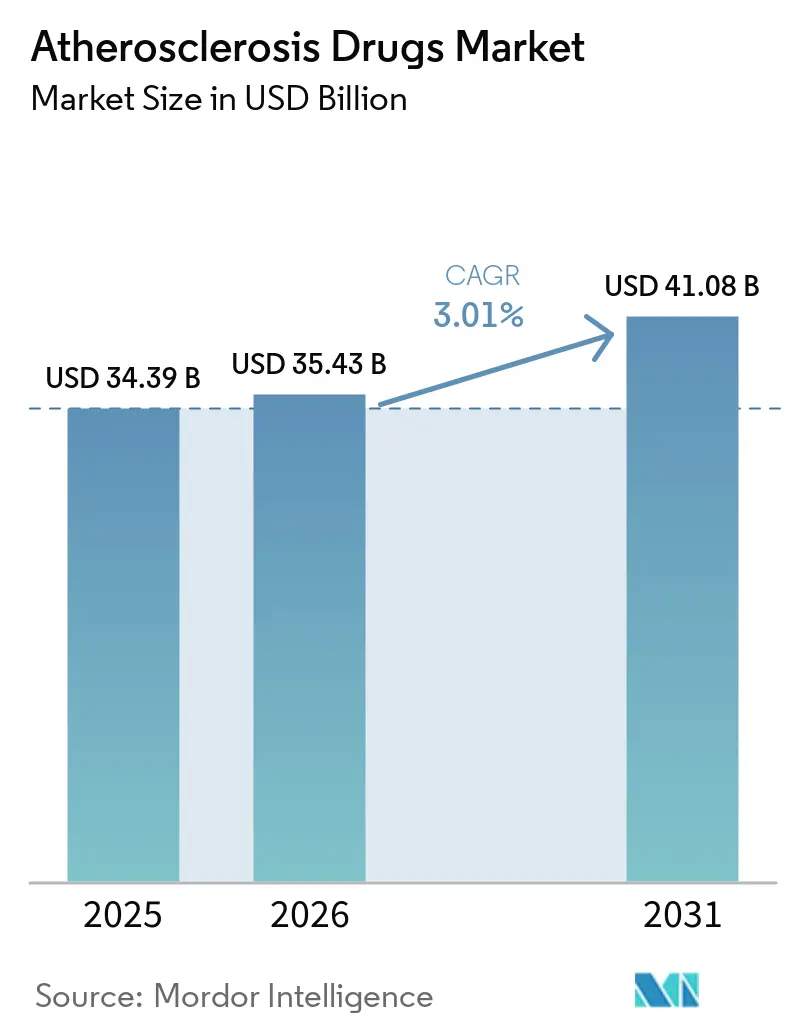
| Marktgröße (2026) | 35.43 Milliarden US-Dollar |
| Marktgröße (2031) | 41.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.01 % |
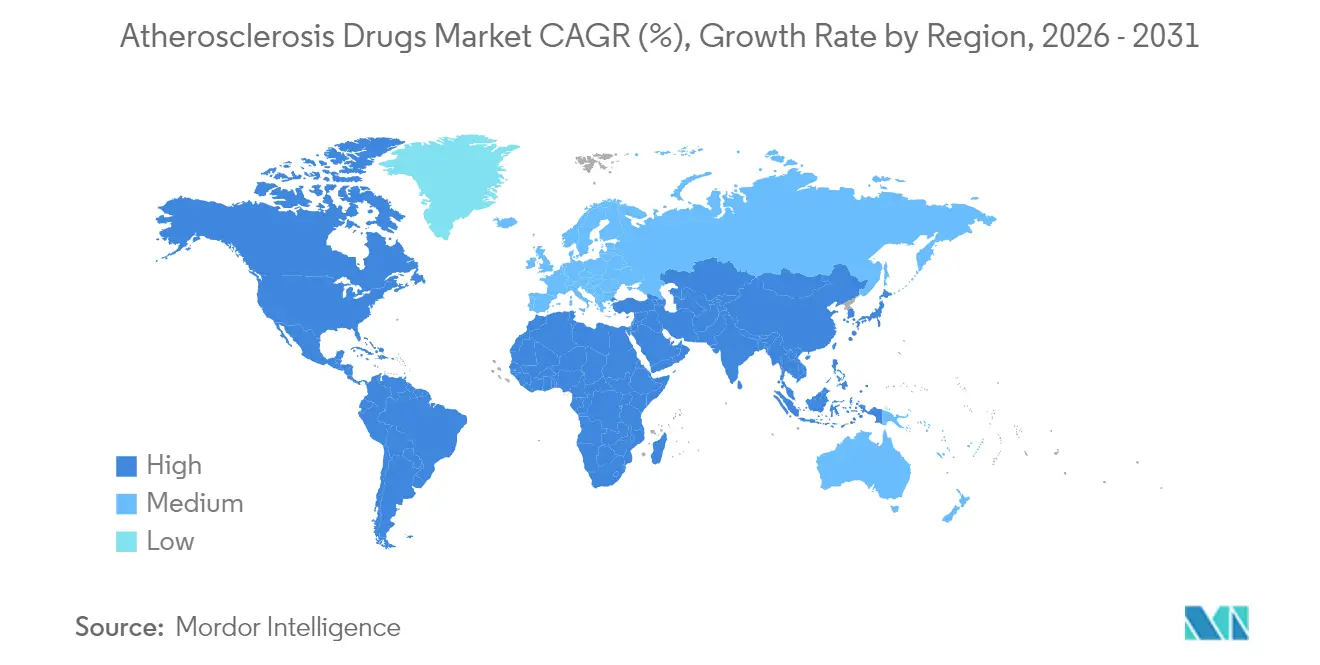
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
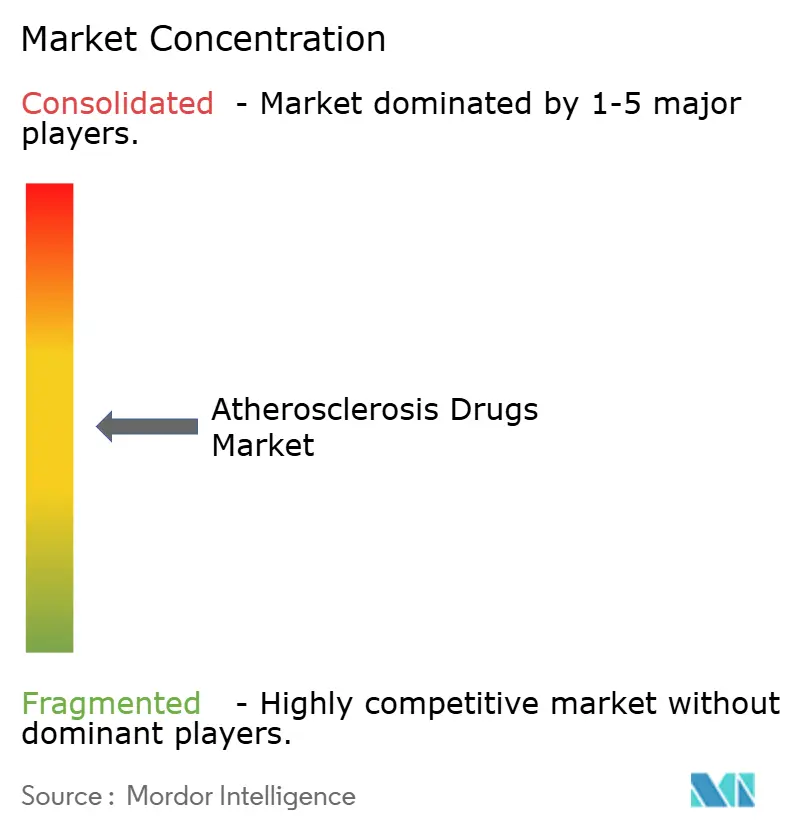
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Atherosklerose-Medikamente von Mordor Intelligence
Die Marktgröße für Atherosklerose-Medikamente wurde im Jahr 2025 auf 34,39 Milliarden USD geschätzt und soll von 35,43 Milliarden USD im Jahr 2026 auf 41,08 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,01 % während des Prognosezeitraums (2026–2031).
Dieses gemäßigte Tempo spiegelt eine reifende Marktlandschaft wider, in der generische Statine ihre Exklusivität verlieren, während RNA-basierte Therapeutika und Genbearbeitungsprogramme neue Premium-Nischen schaffen. Das Nachfragewachstum ist in der zunehmenden Prävalenz der atherosklerotischen Herz-Kreislauf-Erkrankung (ASCVD), der Einführung kombinierter lipidsenkender Therapieschemata und der Ausweitung der Kostenerstattung für Präzisionsbiologika verankert. Die Pipeline-Dynamik hat sich seit 2024 beschleunigt, wobei die erste Welle von Small-Interfering-RNA (siRNA)- und Antisense-Oligonukleotid (ASO)-Wirkstoffen dauerhafte LDL-C- und Lp(a)-Reduktionen demonstriert. Gleichzeitig dämpfen Preiskontrollen in reifen Märkten und Erschwinglichkeitslücken in Schwellenländern das Gesamtwachstum, lenken das Volumen in Richtung kosteneffektiver Generika und lassen gleichzeitig Raum für hochwertige Therapien für Populationen mit Restrisiko. Digital gestützte Adhärenz-Tools und krankenhausbasierte Versorgungspfade beeinflussen zunehmend die Therapiewahl und den Kanalmix und stärken die klinische Rolle multidisziplinärer kardiometabolischer Teams.
Wichtigste Erkenntnisse des Berichts
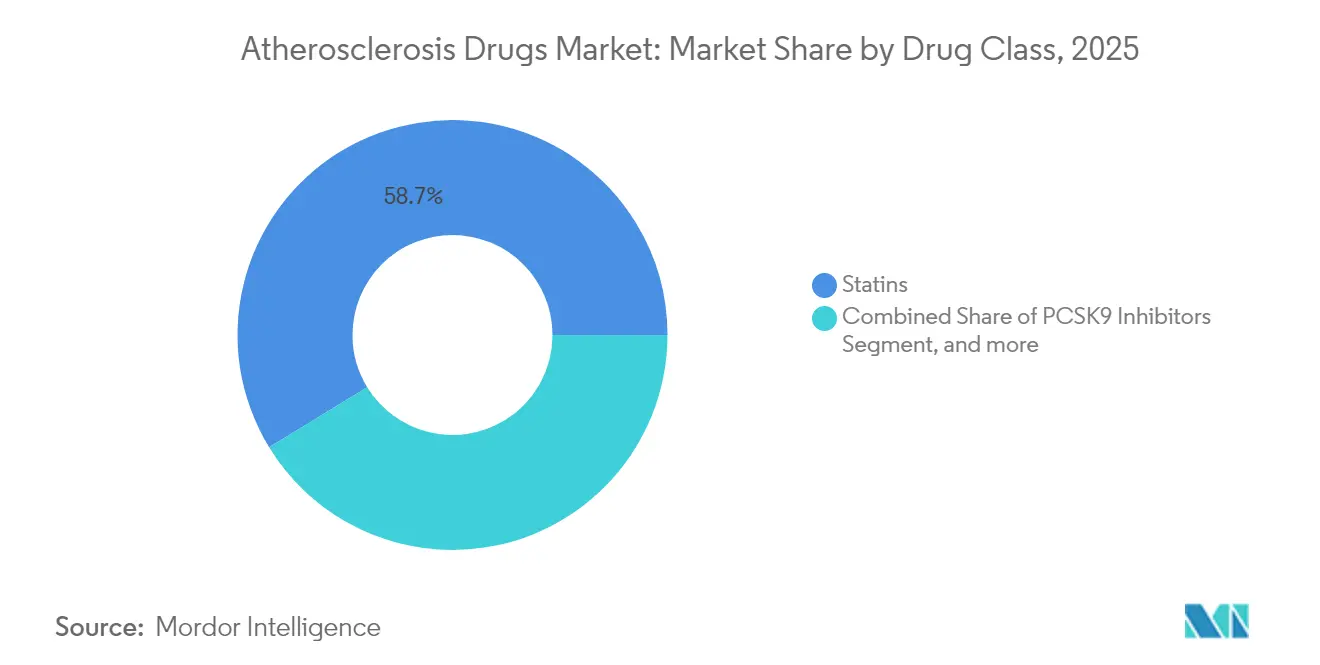
- Nach Wirkstoffklasse führten Statine mit einem Marktanteil von 58,74 % am Markt für Atherosklerose-Medikamente im Jahr 2025, während PCSK9-Inhibitoren bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen werden.
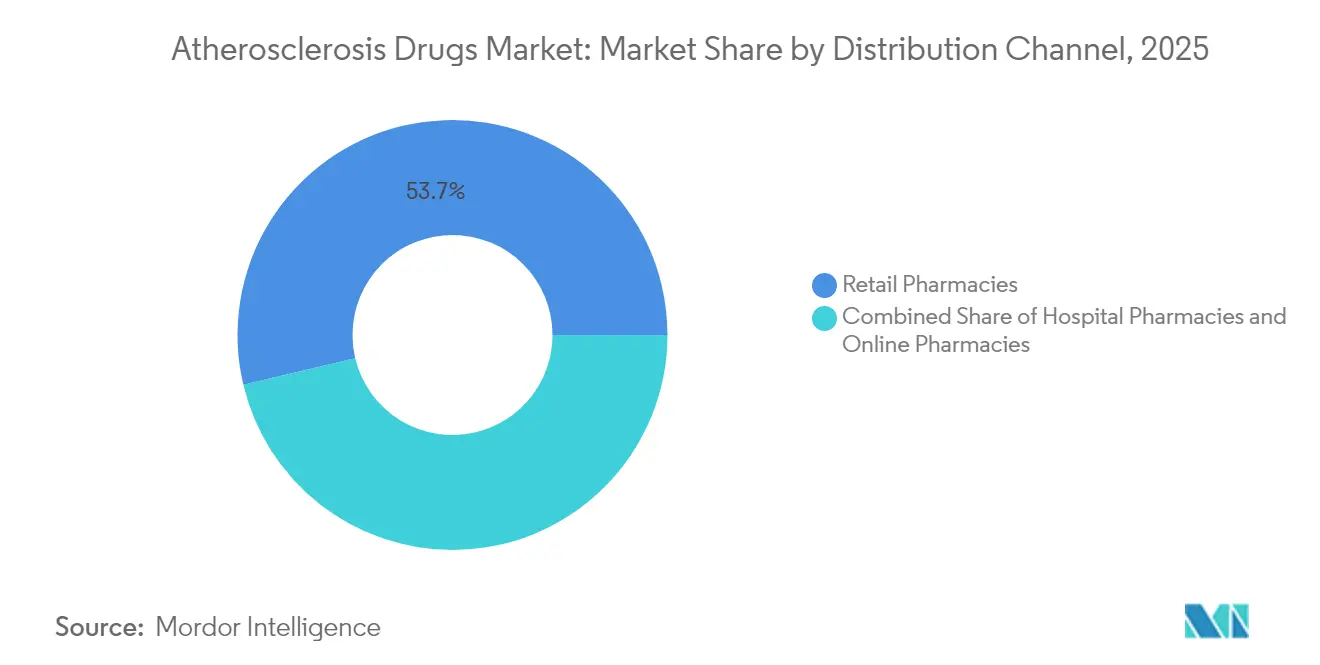
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2025 einen Marktanteil von 46,28 % am Markt für Atherosklerose-Medikamente; Online-Apotheken verzeichnen die höchste prognostizierte CAGR von 6,52 % bis 2031.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 38,12 % am Markt für Atherosklerose-Medikamente, während Asien bis 2031 voraussichtlich mit einer CAGR von 6,07 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Herz-Kreislauf-Erkrankungen und alternde Bevölkerung | +0.8% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Leitliniengesteuerter Einsatz von Statinen und PCSK9-Inhibitoren | +0.6% | Nordamerika und EU, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Höhere Gesundheitsausgaben und Arzneimittelzugänglichkeit | +0.5% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Aufklärungskampagnen und Lipid-Screening-Programme | +0.3% | Global, mit frühen Gewinnen in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Pipeline RNA-basierter lipidsenkender Therapien | +0.4% | Zunächst Nordamerika und EU, globale Expansion | Langfristig (≥ 4 Jahre) |
| Polygene Risikobewertung zur Ermöglichung frühzeitiger Intervention | +0.2% | Nordamerika und EU, ausgewählte Märkte im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Herz-Kreislauf-Erkrankungen und alternde Bevölkerung
Globale Gewinne bei der Lebenserwartung, städtische sitzende Lebensweisen und metabolische Komorbiditäten halten ASCVD weltweit als häufigste Todesursache aufrecht. Länder mit niedrigem und mittlerem Einkommen machen heute 80 % der Herz-Kreislauf-Todesfälle aus, was einen strukturell hohen ungedeckten Bedarf an lipidmodifizierenden Therapien schafft, die sowohl erschwinglich als auch skalierbar sind.[1] Die doppelte Belastung durch Diabetes und Adipositas beschleunigt die Plaquebildung und verlagert den Erkrankungsbeginn auf jüngere Erwachsene, was die lebenslange Arzneimittelexposition verlängert. Prävalenztrends stützen ein nachhaltiges Mengenwachstum im Markt für Atherosklerose-Medikamente, selbst wenn die therapeutische Intensität bei älteren Kohorten mit Polypharmazie-Einschränkungen zunimmt. Lang wirkende Injektionspräparate und halbjährliche siRNA-Therapieschemata beheben Adhärenzlücken, die bei der Behandlung chronischer Erkrankungen häufig auftreten, während Festdosis-Oralkombinationen die Behandlung in der Primärversorgung in ressourcenbeschränkten Regionen vereinfachen.
Leitliniengesteuerter Einsatz von Statinen und PCSK9-Inhibitoren
Die ACC/AHA-Leitlinie 2025 schreibt Hochintensitäts-Statine bei akutem Koronarsyndrom vor und empfiehlt die Ergänzung durch Nicht-Statin-Wirkstoffe, sobald der LDL-C-Wert trotz Therapie bei ≥70 mg/dL verbleibt.[2] Parallele europäische und internationale Positionen des Lipid Expert Panel befürworten eine frühere Einleitung einer Kombinationstherapie und erweitern damit den Kreis der für PCSK9-Inhibitoren infrage kommenden Patienten über die historisch statin-intoleranten Nischen hinaus. Reale Register belegen eine kardiovaskuläre Ereignisreduktion proportional zu den erreichten LDL-C-Werten, was den Leitlinieneinfluss auf das Verschreibungsverhalten stärkt, da Kostenträger die Zielerreichung honorieren. Harmonisierte Zielwerte schaffen eine gemeinsame Sprache über Regionen hinweg, doch die Umsetzung hängt nach wie vor von lokalen Erstattungsregelungen, der Vertrautheit der Ärzte und den Ergebnissen der Nutzenbewertung ab.
Höhere Gesundheitsausgaben und Arzneimittelzugänglichkeit
Der Asien-Pazifik-Raum verzeichnete 2024 die höchsten Ausgaben für kardiovaskuläre Arzneimittel, getragen von schnell wachsenden Mittelschichtbevölkerungen und der Einführung universeller Krankenversicherungssysteme. Staatliche Industriepolitik, wie Indiens Produktionsgebundenes Anreizprogramm, weitet die lokale Fertigung aus, senkt die Endverbraucherpreise und treibt die Generika-Durchdringung voran, die die Einstiegssegmente verankert. Multinationale Unternehmen setzen auf gestaffelte Preisgestaltung und regionale Joint Ventures, um Premium-Marken zu verteidigen und gleichzeitig durch Patientenunterstützungsprogramme langfristige Loyalität aufzubauen. Die Ausweitung privater Krankenversicherungen in städtischen Gebieten Chinas und Südostasiens erhöht die Zahlervielfalt und steigert die Akzeptanz neuartiger Biologika, insbesondere in Tertiärkrankenhäusern, in denen kardiometabolische Kliniken in großem Maßstab tätig sind.
Aufklärungskampagnen und Lipid-Screening-Programme
Nationale Cholesterinaufklärungsinitiativen und betriebliche Screening-Maßnahmen fördern die Früherkennung von Erkrankungen, insbesondere in OECD-Märkten, in denen der Zusammenhang zwischen LDL-C und kardiovaskulärem Risiko gut bekannt ist. Die Screening-Abdeckung beschleunigt Verschreibungskaskaden, erhöht das Statin-Volumen und beschleunigt die Einführung von Kombinationstherapien bei Hochrisikokohorten. Innovative Kampagnenformate reichen von mobilen Kliniken im ländlichen Indien bis hin zu KI-gestützter Patientenstratifizierung in integrierten Versorgungsnetzwerken in den Vereinigten Staaten, wodurch Behandlungslücken geschlossen und die Marktdurchdringung für Atherosklerose-Medikamente gestärkt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generika-Erosion nach Patentablauf von Statinen | -0.7% | Global, mit höchster Auswirkung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Schlechte Langzeit-Adhärenz aufgrund von Nebenwirkungen | -0.5% | Global, insbesondere Statin-Therapien betreffend | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für Biologika in einkommensschwachen Regionen | -0.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Widerstand der Kostenträger gegen LDL-C-Surrogatendpunkte | -0.2% | Nordamerika und EU, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generika-Erosion nach Patentablauf von Statinen
Der Verlust der Exklusivität für Atorvastatin und Rosuvastatin führte innerhalb von 18 Monaten nach der Generika-Einführung zu Preisrückgängen von mehr als 80 %. Bevorstehende Patentabläufe – Rivaroxaban im Mai 2025 und Sacubitril/Valsartan Mitte 2025 – verstärken die kontraktiven Effekte, drücken die Markenumsätze und verlagern die Kostenträger-Formulare in Richtung der kostengünstigsten Optionen. Hersteller verfolgen Lebenszyklusmanagement-Taktiken wie Festdosiskombinationen und neuartige Darreichungsformen, um den Marktanteilsverlust zu verzögern, doch diese Strategiewechsel gleichen die starke Volumenverschiebung zu Mehrquellenprodukten selten aus. Während Generika die Therapiezugänglichkeit erhalten, komprimieren sie auch den Gesamtmarktwert für Atherosklerose-Medikamente in Regionen, in denen Statine die Gesamtverschreibungen dominieren.
Schlechte Langzeit-Adhärenz aufgrund von Nebenwirkungen
Statin-assoziierte Muskelsymptome treten bei 5–30 % der behandelten Patienten auf, doch verblindete Crossover-Studien legen eine echte Intoleranz von etwa 6–10 % nahe.[3] Die Angst vor unerwünschten Reaktionen, Medikamentenmüdigkeit und Polypharmazie hemmen die Therapietreue, wobei der Therapieabbruch mit einem um 37 % höheren kardiovaskulären Ereignisrisiko verbunden ist. Genetisches Screening auf SLCO1B1-Varianten unterstützt die Risikovorhersage, wird jedoch in der Routinepraxis noch zu wenig genutzt. Zweitlinientherapeutika wie Ezetimib oder Bempedoinsäure mildern die Intoleranz, verursachen jedoch zusätzliche Kosten und Pillenlast, was eine breite Einführung in ressourcenbeschränkten Märkten erschwert. Die verhaltensbezogene Komponente der Adhärenz bleibt daher ein strukturelles Hemmnis für eine nachhaltige LDL-C-Senkung und damit für die Umsatzentwicklung des Marktes für Atherosklerose-Medikamente.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Segment 1
Statine verankerten im Jahr 2025 einen Marktanteil von 58,74 % am Markt für Atherosklerose-Medikamente, dank gut etablierter Wirksamkeit, niedrigen Kosten und breiter Leitlinienunterstützung. Der von ihnen bereitgestellte Volumenzuwachs hält die Marktgröße für Atherosklerose-Medikamente trotz des nominalen Preisdrucks erheblich. PCSK9-Inhibitoren werden bis 2031 voraussichtlich eine CAGR von 5,18 % erzielen, getragen von erweiterten Indikationen für Hochrisikopatienten und der Akzeptanz ergebnisbasierter Verträge durch Kostenträger. Die Umsatzbeschleunigung wird auch durch reife Real-World-Evidenz unterstützt, die inkrementelle LDL-C-Reduktionen von 50–60 % zusätzlich zu Statinen bestätigt, was zu weniger kardialen Ereignissen führt. Orale ATP-Citrat-Lyase (ACL)-Inhibitoren wie Bempedoinsäure sprechen Statin-intolerante Populationen an, denen bisher bequeme Alternativen fehlten, und treiben das Verschreibungsvolumen in der Primärversorgung nach oben.
Die Pipeline-Dynamik intensiviert sich rund um RNA-basierte Modalitäten: Inclisiran festigt ein halbjährliches Dosierungsmodell, während ASOs, die auf Lipoprotein(a) abzielen, sich für erste globale Einreichungen im Jahr 2026 aufstellen. Diese Ergänzungen vergrößern die hochwertige Biologika-Kohorte und diversifizieren das Mechanismusrisiko, was einige durch Statin-Generika verlorene Umsätze ausgleicht. Gleichzeitig bieten entzündungshemmende Therapien wie niedrig dosiertes Colchicin und monoklonale Antikörper gegen IL-1β adjunktive Wege zur Risikoreduktion und deuten auf multimodale Therapieschemata hin, die den adressierbaren Pool erweitern werden. Insgesamt verlängert die Innovation den Premium-Schwanz des Marktes für Atherosklerose-Medikamente, auch wenn das Mengenwachstum in Legacy-Kategorien abflacht.

Nach Vertriebskanal:
Digitale Transformation beschleunigt sichKrankenhausapotheken erzielten 2025 einen Umsatzanteil von 46,28 %, da das Management des akuten Koronarsyndroms, komplexe Dualtherapien und die Handhabung spezieller Biologika klinisch integrierte Umgebungen erfordern. Integrierte Kardiologiekliniken nutzen Apotheken vor Ort, um Entlassungsrezepte zu synchronisieren und das Risiko eines frühen Therapieabbruchs sowie von Wiederaufnahmen zu minimieren. Infolgedessen bleibt die Marktgröße für Atherosklerose-Medikamente im Zusammenhang mit stationären Versorgungspfaden robust. Einzelhandelsapotheken bewegen nach wie vor große Statin-Volumina, sehen sich jedoch mit engeren Margen und Personalmangel konfrontiert, die eine Expansion in wertschöpfende Dienstleistungen einschränken.
Online-Apotheken, obwohl sie von einer bescheidenen Ausgangsbasis ausgehen, werden voraussichtlich alle anderen Kanäle mit einer CAGR von 6,52 % bis 2031 übertreffen. Verhaltensbefragungen zeigen Bequemlichkeit und Lagerverfügbarkeit als primäre Kauftreiber, insbesondere bei jüngeren, technisch versierten Kohorten mit chronischen Erkrankungen. Digital-first-Anbieter verknüpfen Telemedizin-Konsultationen, KI-gestützte Medikamentenerinnerungen und Lieferung am nächsten Tag zu nahtlosen Versorgungsreisen und machen sich damit zu glaubwürdigen Wettbewerbern für Nachfüllungen von Erhaltungstherapien. Traditionelle Apothekenketten reagieren mit Omnichannel-Angeboten, indem sie stationäre Filialen für klinische Dienstleistungen umwidmen und die Auftragsabwicklung online verlagern. Diese Entwicklung verteilt die Umsatzströme innerhalb des Marktes für Atherosklerose-Medikamente neu und veranlasst Hersteller, Patientenunterstützungsprogramme für digitale Kontaktpunkte neu zu gestalten.
Geografische Analyse
Markt für Atherosklerose-Medikamente in Nordamerika
Nordamerika hielt 2025 einen Anteil von 38,12 % am Umsatz, gestützt durch die Übernahme klinischer Leitlinien, die Kostenübernahme durch Kostenträger für Premium-Biologika und ein tiefes klinisches Studienökosystem, das Innovationszyklen kurz hält. Die Region profitiert von FDA-Durchbruchsbezeichnungen, die erstklassige Behandlungen wie das CRISPR-basierte VERVE-102 früher als in anderen Ländern auf den Markt bringen. Dennoch erhöhen Medicare-Preisverhandlungen und Importinitiativen auf Staatsebene die Preiselastizität, was zu strategischen Vertragsabschlüssen und ergebnisbasierten Vereinbarungen führt. Die digitale Akzeptanz ist hoch: Fernüberwachung von Blutfettwerten, Verschreibungs-Apps und KI-gestütztes Adhärenz-Coaching stärken den Wert von Kombinationstherapien und tragen dazu bei, Premiumsegmente im Markt für Atherosklerose-Medikamente zu schützen.
Markt für Atherosklerose-Medikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 6,07 % bis 2031. Die Ausweitung der universellen Krankenversicherung, Urbanisierung und die Verwestlichung der Ernährung treiben die Prävalenz von ASCVD voran, während lokale Biosimilar-PCSK9-Markteinführungen die Erschwinglichkeit verbessern. Indien verstärkt den Generika-Export und die Inlandsnachfrage und nutzt sein PLI-Programm zur Skalierung kostengünstiger Versorgung. Japans regulatorische Reformen schaffen Anreize für multinationale Studieninvestitionen, obwohl die rasch alternde Bevölkerung die Versicherungsbudgets belastet. Insgesamt erfordert die regionale Heterogenität differenzierte Preis- und Lokalisierungsstrategien, bietet jedoch das größte Volumenspotenzial für den Markt für Atherosklerose-Medikamente.
Markt für Atherosklerose-Medikamente in EMEA und Südamerika
Europa verzeichnet eine stetige Expansion, unterstützt durch harmonisierte EMA-Leitlinien und weitverbreitete Programme zur Gesundheitsvorsorge. Gesundheitstechnologie-Bewertungsstellen legen strenge Kosten-Wirksamkeits-Schwellenwerte fest, was die Akzeptanz von Fixdosiskombinationen und Generika fördert, sofern eine vergleichbare Wirksamkeit nachgewiesen ist. Osteuropäische Märkte gewinnen Marktanteile, da sich die Infrastruktur verbessert, und bieten ein Wachstumsrelais, während die westlichen Budgets enger werden. Der Nahe Osten & Afrika sowie Südamerika sind noch in einem frühen Stadium, langfristig jedoch attraktiv. Das Bewusstsein für Herz-Kreislauf-Erkrankungen wächst, und die Durchdringung privater Krankenversicherungen nimmt in den Staaten des Golf-Kooperationsrats und in Brasilien zu; dennoch hinken die Budgets des öffentlichen Sektors hinterher, was die unmittelbare Akzeptanz hochpreisiger Biologika einschränkt. Dennoch schaffen Partnerschaftsmodelle mit staatlichen Importbehörden und lokalen Distributoren die Grundlage für eine künftige Expansion des Marktes für Atherosklerose-Medikamente.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für Arzneimittel gegen Atherosklerose umfassen etablierte niedermolekulare Wirkstoffe (Statine, Thrombozytenaggregationshemmer) sowie neuere Biologika und RNA-Modalitäten, wobei die Zulassung und das Lifecycle-Management bei Behörden wie der US-amerikanischen FDA und der Europäischen Arzneimittel-Agentur (EMA) verankert sind. In der EU trat der EMA-Variations-Rahmen im Januar 2025 in Kraft, was die Verfahrensfristen verschärfte und die Aktualisierung von Zulassungen auf Basis neuer klinischer Evidenz und Herstellungsänderungen standardisierte. Dies ist relevant für etablierte Lipidtherapien, die Label-Erweiterungen und Änderungskontrollen verwalten.
In allen Regionen bleiben die Qualitäts- und CMC-Erwartungen an den Leitlinien des International Council for Harmonisation (ICH) ausgerichtet, einschließlich ICH Q8 (pharmazeutische Entwicklung) und ICH Q10 (pharmazeutisches Qualitätssystem). Diese Vorgaben unterstützen Quality by Design und risikobasierte Kontrollen, da Produkte global skaliert werden. Jüngste regulatorische Maßnahmen in der EU zeigen auch die fortgesetzte Nutzung von Variation-Verfahren für seltene Lipiderkrankungen, einschließlich der positiven Stellungnahme des EMA-CHMP im März 2026, Lojuxta (Lomitapid) auf pädiatrische Patienten ab 5 Jahren mit homozygoter familiärer Hypercholesterinämie (HoFH) auszuweiten. Im Mai 2026 gab der EMA-CHMP eine positive Stellungnahme für Colchicine Agepha Pharma zur Sekundärprävention atherothrombotischer Ereignisse bei stabiler koronarer Herzkrankheit ab, was ein regulatorisches Umfeld unterstreicht, das sowohl Label-Erweiterungen als auch neuartige Wirkmechanismen zulässt, wenn die Evidenz einen klinischen Nutzen belegt.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Fünf globale Marktführer – Pfizer, Amgen, Novartis, Sanofi und AstraZeneca – kontrollieren den Großteil der Premium-Biologika, während zahlreiche Generikahersteller die Legacy-Statine dominieren. Die Konsolidierung setzt sich fort: Eli Lillys Übernahme von Verve Therapeutics für 1,3 Milliarden USD bringt In-vivo-Basiseditierungskapazitäten zur einmaligen LDL-C-Senkung ein, und Novo Nordisks Kauf von Cardior Pharmaceuticals für 1,02 Milliarden EUR fügt RNA-basierte Myokard-Remodeling-Assets hinzu, gemäß direkten Unternehmensoffenlegungen. Solche Transaktionen verlagern Portfolios in Richtung Gen-Silencing, entzündlicher Modulation und kombinatorischer Mechanismen und stärken die Differenzierung, während die Statin-Umsätze schrumpfen.
Die Technologieintegration entwickelt sich zu einem zentralen Differenzierungsmerkmal. KI-Modelle beschleunigen die Zielentdeckung und die In-silico-Leitoptimierung und verkürzen präklinische Zeitpläne um bis zu 18 Monate, laut Investorenpräsentationen der Unternehmen. Die Entwicklung von Begleitdiagnostika – insbesondere Genotyp-Panels für Statin-Intoleranz und polygenes Risiko – schafft stärkere Franchise-Ökosysteme, die mit Erstattungswegen der Präzisionsmedizin übereinstimmen. Digitale therapeutische Ergänzungen, wie Smartphone-Apps zur Lipidverfolgung, stabilisieren die Adhärenzraten in der realen Welt und generieren verwertbare Daten für Risikoteilungsverträge.
Kleinere Biotechnologieunternehmen greifen Nischenindikationen wie erhöhtes Lipoprotein(a) und residuales Entzündungsrisiko an. LIB Therapeutics veröffentlicht positive Phase-3-Daten zu Lerodalcibep, einem kleindosierten monatlichen PCSK9-Fusionsprotein, das etablierte monoklonale Antikörper-Marktführer herausfordert. NewAmsterdam Pharmas Obicetrapib weckt erneutes Interesse an der CETP-Hemmung mit Erhöhung des Lipoproteins hoher Dichte in Kombination mit LDL-C-Senkung. Die Wettbewerbsintensität erstreckt sich daher sowohl auf den Preiswettbewerb bei kommoditisierten Statinen als auch auf den Wertwettbewerb in RNA- und Genbearbeitungs-Frontbereichen, was die Markteintrittsbarrieren hoch, aber dynamisch hält.
Marktführer im Bereich Atherosklerose-Medikamente
-
Pfizer Inc.
-
AstraZeneca
-
Merck & Co., Inc.
-
Amgen Inc.
-
Regeneron Pharmaceuticals, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Atherosklerose-Medikamente Unternehmen in diesem Bericht
- AstraZeneca
- Amgen
- Merck
- Regeneron Pharmaceuticals
- Novartis
- Pfizer
- Sanofi
- GlaxoSmithKline
- Bayer
- Viatris
- Eli Lilly and Company
- Boehringer Ingelheim
- Amarin Corporation
- Esperion Therapeutics
- Ionis Pharmaceuticals
- Alnylam Pharmaceuticals
- CSL Behring
- Daiichi Sankyo
- Silence Therapeutics
- Roche
Lesen Sie die Analyse der Atherosklerose-Medikamente-Unternehmen
Marktchancen und Zukunftsaussichten
Weißraum innerhalb des Marktes für Atherosklerose-Arzneimittel konzentriert sich zunehmend auf Restrisikopopulationen, die trotz weitverbreiteter Statinnutzung (Statine hielten 2025 einen Anteil von 58,74 %) über den LDL-C-Zielwerten liegen oder Nicht-LDL-Risikofaktoren aufweisen. Wettbewerbliche Bemühungen, die Lipidintensivierung praktischer zu gestalten, schaffen Chancen für orale und langwirksame Optionen, die dem Behandlungsstandard hinzugefügt und über kardiometabolische Kliniken und Krankenhausapotheken (46,28 % Anteil im Jahr 2025) bereitgestellt werden können. Die klinische und regulatorische Dynamik rund um orale PCSK9-Programme und dauerhaft wirksame RNA-basierte Lipidsenkung unterstützt zudem differenzierte Vertragsmodelle und adhärenzgebundene Servicemodelle, im Einklang mit dem Bericht, der digital gestützte Adhärenz-Tools als Einfluss auf die Therapieentscheidung betont.
Die Expansion in unterversorgte und spezialisierte Teilsegmente bietet zusätzlichen Spielraum, insbesondere bei genetisch bedingten schweren Dyslipidämien und in Sekundärpräventionssettings, in denen Regulierungsbehörden Labels aktualisieren. Im Jahr 2026 sicherte sich Chiesi eine regulatorische Erweiterung für Lomitapid bei pädiatrischer HoFH über die US-amerikanischen (JUXTAPID-Zulassung für pädiatrische Patienten) und EU-Verfahren (positive CHMP-Stellungnahme für Lojuxta zur pädiatrischen Anwendung). Der EMA-CHMP gab auch eine positive Stellungnahme für Colchicine Agepha Pharma zur Sekundärprävention bei stabiler koronarer Herzkrankheit ab, was auf eine anhaltende Offenheit für erweiterte Indikationen und Risikoreduktionsstrategien über LDL-C hinaus hinweist. Der Pipeline-Wettbewerb rund um Lipoprotein(a) gewinnt ebenfalls an Sichtbarkeit, wobei namhafte Large-Cap-Sponsoren (Novartis, Amgen und Eli Lilly) in Berichten von 2026 hervorgehoben werden, die Lp(a)-Programme zur Vorbeugung von Herzinfarkten vorantreiben, was ein Chancenfeld für First-in-Class-Therapien untermauert, die Endpunkte adressieren, die von den heutigen statinzentrierten Behandlungsschemata nicht vollständig erfasst werden.
Neueste Industrielle Entwicklungen in Markt für Atherosklerose-Medikamente
- März 2026: Merck gab die Ergebnisse der Phase-3-Studie CORALreef AddOn bekannt, die zeigten, dass der in der Entwicklung befindliche orale PCSK9-Inhibitor Enlicitid-Decanoat statistisch signifikante LDL-C-Senkungen im Vergleich zu leitliniengerechten oralen Nicht-Statin-Therapien bei Patienten mit ASCVD oder ASCVD-Risiko erzielte. Das Update verleiht dem Wettbewerbsrennen zusätzlichen Schwung, die Lipidsenkung von injizierbaren zu oralen Therapien zu verlagern, die die Therapietreue bei chronischer Behandlung verbessern und die Verschreibung in der Primärversorgung ausweiten können.
- Oktober 2025: Amgen berichtete, dass die Phase-3-Studie VESALIUS-CV zu Repatha (Evolocumab) ihre beiden primären Endpunkte erreichte, indem sie das Risiko schwerer kardiovaskulärer Ereignisse bei Hochrisikopatienten ohne vorherigen Herzinfarkt oder Schlaganfall signifikant senkte. Die Daten erweitern die Evidenzbasis für die PCSK9-Hemmung in Populationen mit Primärpräventionscharakter und unterstützen Diskussionen von Kostenträgern und Leitlinien über eine frühere Intensivierung über Statine hinaus.
- Oktober 2024: AstraZeneca schloss eine exklusive Lizenzvereinbarung mit CSPC Pharmaceutical Group Ltd zur Weiterentwicklung von YS2302018, einem oralen Lipoprotein(a)-Disruptor für die lipidsenkende Therapie. Dieses Abkommen fügte der kardiovaskulären Pipeline von AstraZeneca ein orales Lp(a)-Programm hinzu und spiegelt die zunehmenden Investitionen in Therapien wider, die das Restrisiko adressieren, das durch die LDL-C-Senkung allein nicht vollständig erfasst wird.
Markt für Atherosklerose-Medikamente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt ist definiert als der Wert verschreibungspflichtiger Arzneimitteltherapien, die zur Prävention, Verlangsamung oder Behandlung von Atherosklerose eingesetzt werden, indem sie die lipidbedingte Plaquebildung und das damit verbundene thrombotische Risiko reduzieren, erfasst über den Absatz in Krankenhaus-, Einzel- und Online-Apothekenkanälen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt chirurgische und medizintechnische Eingriffe (wie Stents), Diagnostika und nicht verschreibungspflichtige Nahrungsergänzungsmittel aus, sofern diese nicht als Arzneimitteltherapien reguliert und vertrieben werden.
Segmentierungsübersicht
- Nach Wirkstoffklasse
- Statine
- PCSK9-Inhibitoren
- Bempedoinsäure und ACL-Inhibitoren
- Thrombozytenaggregationshemmer
- Omega-3-Fettsäure-Derivate
- RNA-basierte Therapien (ASO und siRNA)
- Sonstige
- Nach Vertriebskanal
- Einzelhandelsapotheken
- Krankenhausapotheken
- Online-Apotheken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Erarbeitung des Krankheits- und Behandlungskontexts für Atherosklerose und überführt diesen anschließend in einen messbaren Nachfragepool nach Geografie. Öffentliche Gesundheitsquellen wie die Weltgesundheitsorganisation, die US-amerikanischen Centers for Disease Control and Prevention und die Global Burden of Disease-Studie werden herangezogen, um Prävalenz, Mortalität und Risikofaktortrends zu verstehen, die die behandelte Population im Zeitverlauf beeinflussen.
Darüber hinaus werden Quellen wie die US-amerikanische FDA und die EMA für Zulassungsinformationen und Sicherheitsaktualisierungen, nationale Erstattungs- und Formularreferenzen soweit verfügbar sowie begutachtete kardiologische Fachzeitschriften für Leitlinienänderungen und Therapiepositionierungen herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte helfen dabei, Signale zur Produktmischung, zum Patentablauf und zum Zeitpunkt des Generikaeintritts zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wird genutzt, um ausgewiesene Umsatzpositionen zu normalisieren und regionale Aufteilungen abzugleichen. Die hier aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; für die Erhebung, Gegenprüfung und Klärung wurden viele weitere Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung, wie sich die Behandlungsintensität nach Risikogruppe verändert und wie neuere Therapien in der realen Praxis eingesetzt werden, wo Desk-Quellen dünn sein können. Wir haben mit einer Mischung aus Verschreibern, Kostenträgern, Distributoren und Branchenvertretern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, damit Annahmen zu Preisgestaltung, Zugang und Wechselverhalten vor der Finalisierung der Gesamtwerte auf den Prüfstand gestellt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 46 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 30 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 58 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down- und Bottom-up-Ansatzes, bei dem Epidemiologie und Behandlungsraten in eine adressierbare behandelte Kohorte überführt und anschließend mit dem Therapiemix sowie den durchschnittlichen jährlichen Therapiekosten verknüpft werden, um den Wert nach Region zu rekonstruieren. Um das Modell praktikabel zu halten, wurden Eingaben wie die diagnostizierte und behandelte ASCVD-Population, Lipidleitlinien-Schwellenwerte, die die Intensität beeinflussen, der erwartete Anteil injizierbarer gegenüber oraler Therapien, die Generikadurchdringung und der Zeitpunkt des Patentablaufs sowie die Preis- und Erstattungsrichtung auf Länderebene verwendet.
Anschließend werden selektive Bottom-up-Prüfungen anhand von Stichproben aus Umsatzsignalen und Volumenproxys durchgeführt (beispielsweise Kanal-Feedback zur Aufnahme auf Klassenebene und typische Kosten pro Patientenjahr), damit Lücken, die durch begrenzte öffentliche Offenlegung entstehen, identifiziert und angepasst werden können. Prognosen stützen sich hauptsächlich auf Szenarioanalysen, bei denen Adoptionskurven für neuere Klassen an Experteneinschätzungen zu Kostenträgerzugang, Therapietreue und Wettbewerbssubstitution ausgerichtet und dann zu einem Basisszenario zusammengeführt werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, und Ausreißer werden untersucht, bevor Zahlen freigegeben werden. Wir vergleichen die Ergebnisse mit der allgemeinen Entwicklung der Ausgaben für kardiovaskuläre Arzneimittel, den Wachstumsmustern der Therapieklassen und dem bekannten Zeitpunkt von Richtlinien- oder Zulassungsänderungen und überprüfen dann die Treiber erneut, wenn das Modell ungewöhnliche Sprünge erzeugt.
Es wird ein mehrstufiger Überprüfungsprozess verfolgt, bei dem Annahmen intern hinterfragt und anschließend mit ausgewählten externen Kontakten erneut bestätigt werden, sofern Abweichungen bestehen bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Ereignisse eintreten, wie etwa größere Leitlinienrevisionen, bedeutende Patentabläufe oder erhebliche Preisveränderungen. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Atherosklerose-Medikamente von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Atherosklerose-Medikamente können weit auseinanderliegen, selbst wenn die Wachstumsraten ähnlich klingen, da die Zählregeln quellenübergreifend nicht einheitlich sind. Unterschiede entstehen in der Regel dadurch, was als atherosklerosespezifische Arzneimittelausgaben gegenüber breiteren kardiovaskulären Therapieausgaben gewertet wird und wie Preisgestaltung und Generikaerosion von Jahr zu Jahr gehandhabt werden.
Die wesentlichen Treiber der Lücke sind hier in der Regel, ob nicht-atherosklerotische kardiovaskuläre Medikamente einbezogen werden, wie injizierbare Mittel länderübergreifend bepreist werden, wenn Listenpreise und Nettopreise auseinanderfallen, und ob Volumina an behandelten ASCVD-Kohorten oder an breiteren Dyslipidämie-Pools verankert sind. Der Aktualisierungszeitpunkt spielt ebenfalls eine Rolle, da bedeutende Patentabläufe und Erstattungsanpassungen die laufende Rate schnell verändern können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,39 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 17,60 Milliarden USD (2025) | Diese Zahl scheint auf einem engeren Therapiekorb aufgebaut zu sein und schließt möglicherweise einige häufig verwendete lipidsenkende und thrombozytenaggregationshemmende Arzneimittelkategorien aus, was die Gesamtausgaben reduziert, selbst wenn die Patientenentwicklung ähnlich ist. |
| Branchenpublikation B | 19,11 Milliarden USD (2025) | Die Schätzung erscheint bei Preisgestaltung und Aufnahme konservativer und wendet wahrscheinlich eine schnellere Generikaerosion sowie eine langsamere Durchdringung für neuere Wirkstoffklassen an, was den Wert für 2025 gegenüber Modellen senkt, die die Therapieintensität an der leitlinienbasierten Praxis ausrichten. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, welche Wirkstoffklassen für das Atherosklerose-Management gezählt werden und wie schnell die Preiserosion nach Patentabläufen und Kostenträgeraktionen angewendet wird – ein Schritt, der bei Mordor Intelligence anhand von Rückmeldungen zur Aufnahme und zum Zugang auf Klassenebene erneut überprüft wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Atherosklerose-Medikamente und welches Wachstum wird prognostiziert?
Die Marktgröße für Atherosklerose-Medikamente beträgt 35,43 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 41,08 Milliarden USD erreichen, was einer CAGR von 3,01 % entspricht.
Welche Wirkstoffklasse dominiert den Markt für Atherosklerose-Medikamente?
Statine behielten ihre Führungsposition mit einem Marktanteil von 58,74 % im Jahr 2025 aufgrund breiter Leitlinienunterstützung und niedriger Kosten.
Was ist das am schnellsten wachsende Segment innerhalb des Marktes für Atherosklerose-Medikamente?
PCSK9-Inhibitoren werden bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen, getragen durch erweiterte Hochrisikoindikationen und verbesserten Kostenträgerzugang.
Welche Region wird das höchste Wachstum im Markt für Atherosklerose-Medikamente verzeichnen?
Der Asien-Pazifik-Raum wird zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 6,07 % wachsen, bedingt durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und den verbesserten Zugang zur Gesundheitsversorgung.
Wie beeinflusst die digitale Transformation die Vertriebskanäle?
Online-Apotheken sind der am schnellsten wachsende Kanal mit einer CAGR von 6,52 % bis 2031, unterstützt durch die Integration von Telemedizin, KI-gestützte Adhärenz-Tools und die Verbraucherpräferenz für Heimlieferung.
Welche aufkommenden Therapien könnten die Branche für Atherosklerose-Medikamente neu gestalten?
RNA-basierte siRNA- und ASO-Wirkstoffe, die auf LDL-C und Lipoprotein(a) abzielen, sowie Genbearbeitungsprogramme wie die Basisbearbeitung haben das Potenzial, krankheitsmodifizierende Vorteile zu liefern und Premium-Marktsegmente innerhalb der nächsten fünf Jahre zu erweitern.