
Marktgröße und Marktanteil für die Behandlung des akuten Atemnotsyndroms
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.68 Milliarden US-Dollar |
| Marktgröße (2032) | 4.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.28 % |
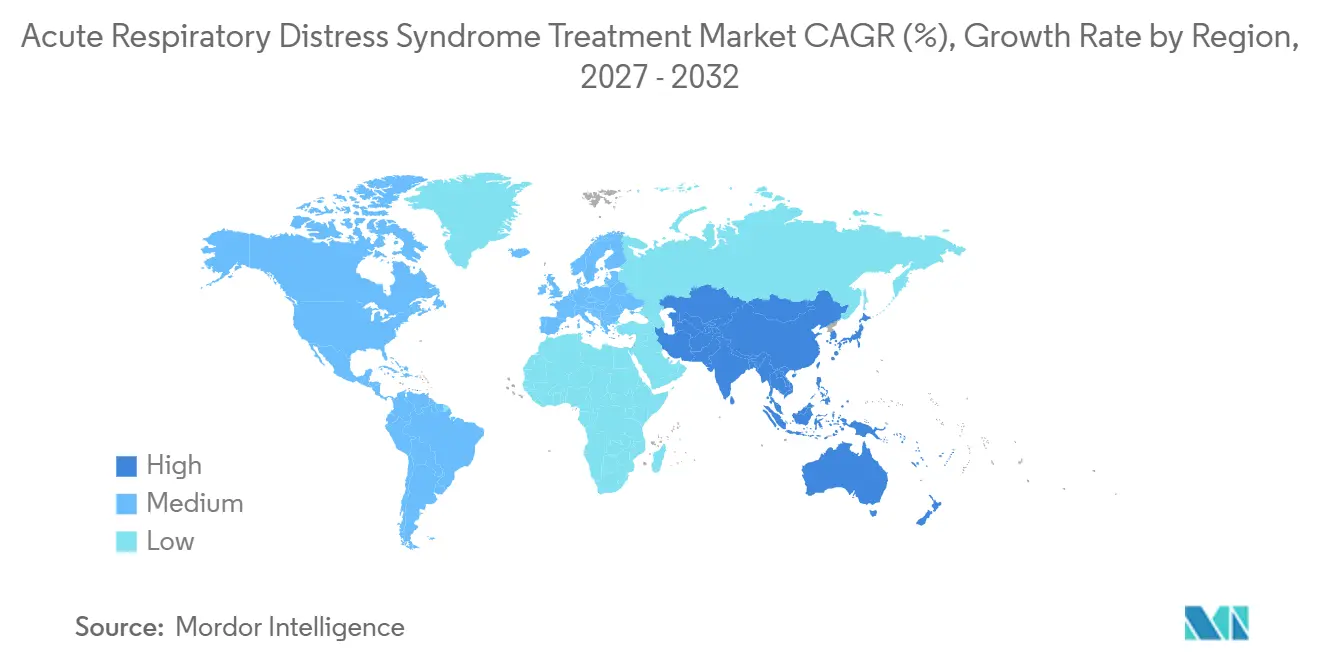
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
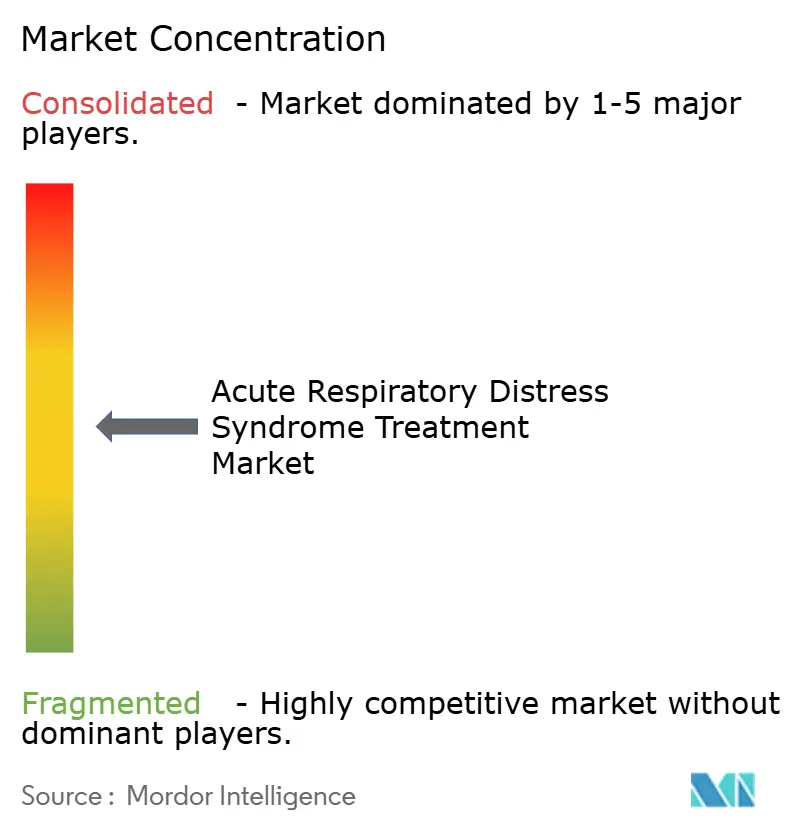
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung des akuten Atemnotsyndroms von Mordor Intelligence
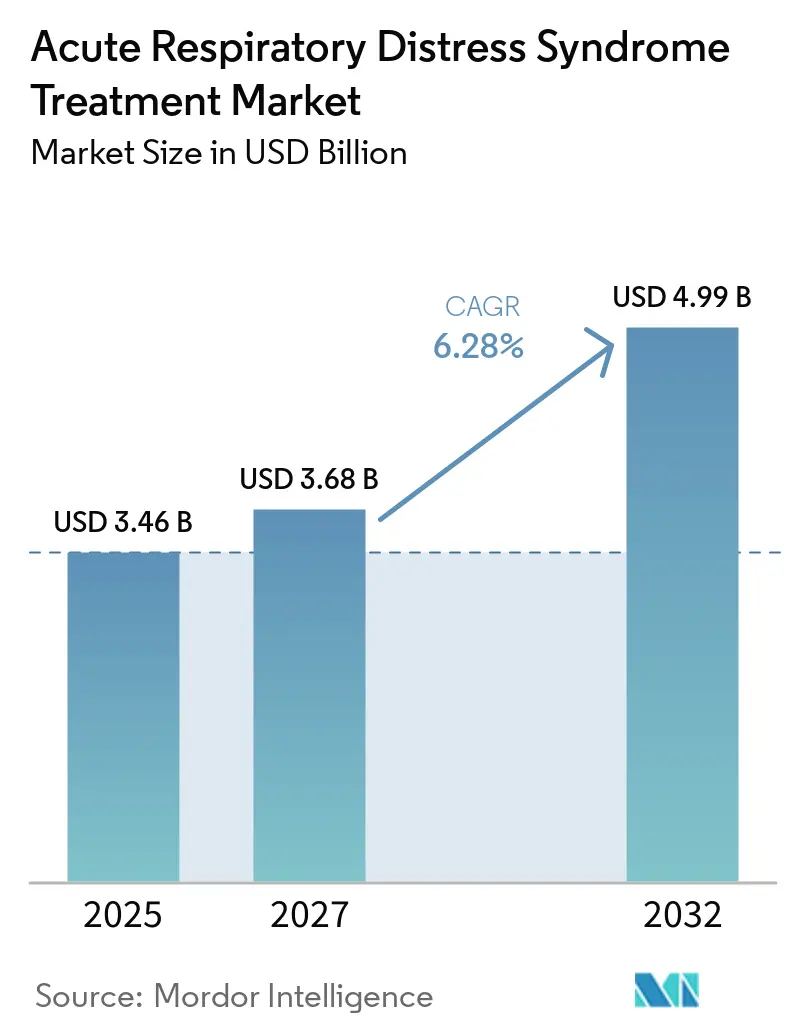
Die Größe des Marktes für die Behandlung des akuten Atemnotsyndroms wird voraussichtlich von 3,46 Milliarden USD im Jahr 2026 auf 3,68 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,28 % über den Zeitraum 2027–2032 einen Wert von 4,99 Milliarden USD erreichen.
Das Wachstum spiegelt die weltweit steigenden Sepsis- und Pneumoniefälle, eine breitere Digitalisierung der Intensivstationen sowie eine robuste Pipeline an Immunmodulatoren wider. Krankenhäuser setzen KI-gesteuerte Beatmungsgeräte und extrakorporale Membranoxygenierungssysteme ein, die die Beatmungszeit verkürzen und Komplikationen reduzieren. Der asiatisch-pazifische Raum wächst am schnellsten, da China, Japan und Indien die Dichte der Intensivbetten erhöhen, während regionale Luftverschmutzungsniveaus die Krankheitslast verstärken. Regulierungsbehörden in den Vereinigten Staaten und Europa signalisieren Offenheit gegenüber Zell- und Gentherapien, was Risikokapitalinvestitionen fördert und Produkteinführungen beschleunigt. Die Wettbewerbsintensität steigt, da Gerätehersteller und Biotechnologieunternehmen End-to-End-Plattformen anstreben, die Frühdiagnose mit regenerativer Therapeutik verbinden, und den Markt für die Behandlung des akuten Atemnotsyndroms auf nachhaltige Innovation ausrichten.
Wichtigste Erkenntnisse des Berichts
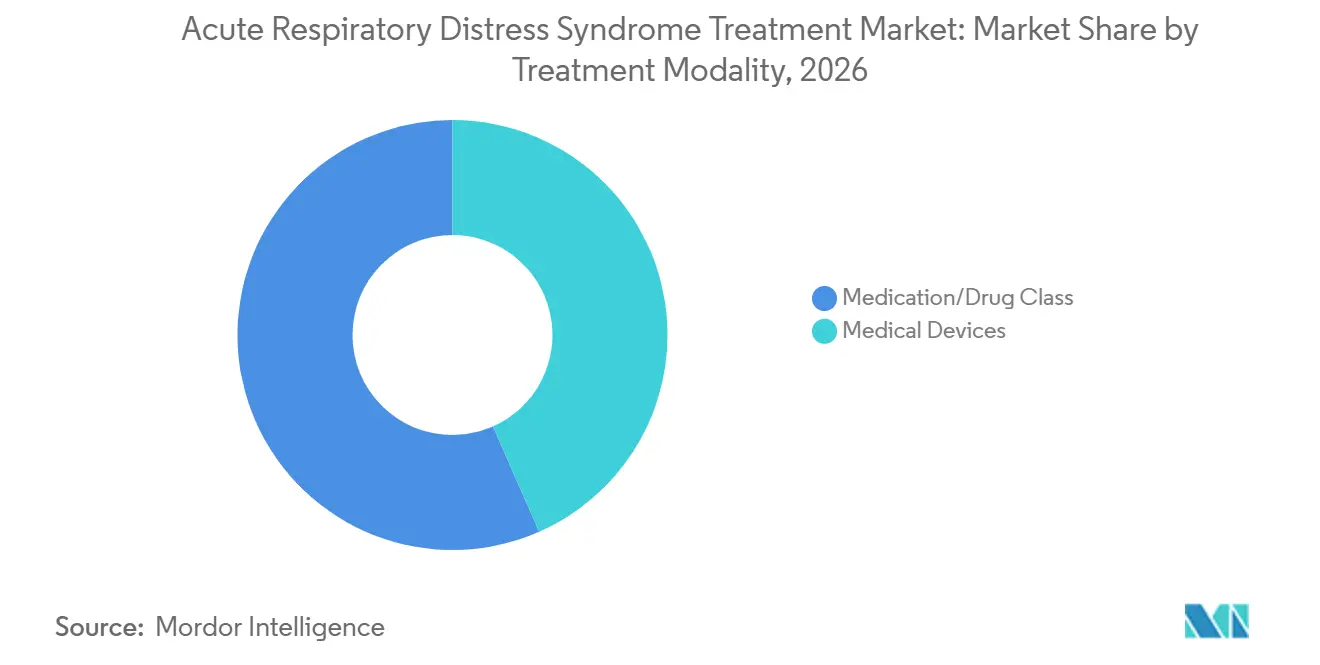
- Nach Behandlungsmodalität hielt Medikamente oder Arzneimittelklassen im Jahr 2026 einen Marktanteil von 56,62 % am Markt für die Behandlung des akuten Atemnotsyndroms, während medizinische Geräte bis 2032 die stärkste CAGR von 6,62 % verzeichneten.
- Nach Ursache der Lungenverletzung erzielte die direkte Verletzung im Jahr 2026 einen Umsatzanteil von 61,75 %; die indirekte Verletzung wird bis 2032 voraussichtlich mit einer CAGR von 6,83 % wachsen.
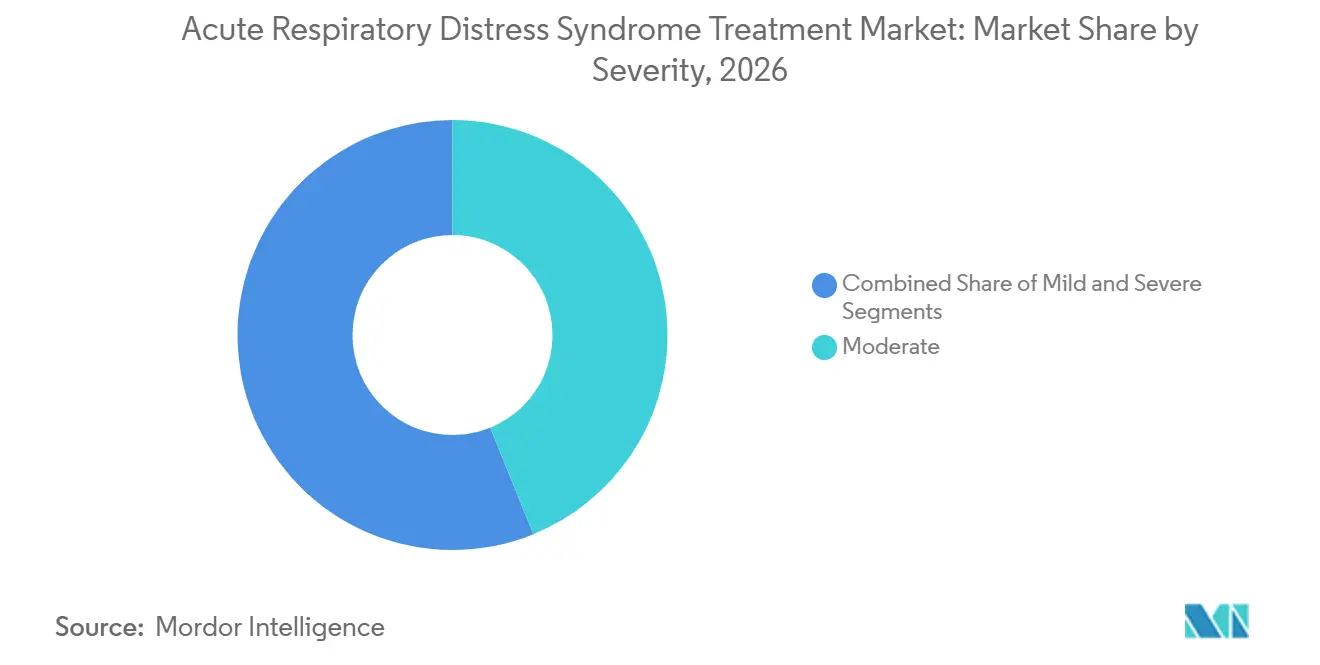
- Nach Schweregrad entfielen im Jahr 2026 43,85 % des Marktvolumens für die Behandlung des akuten Atemnotsyndroms auf moderate Fälle; leichte Fälle werden bis 2032 voraussichtlich mit einer CAGR von 7,32 % wachsen.
- Nach Endnutzer hielten Krankenhäuser und Intensivstationen im Jahr 2026 einen Anteil von 85,10 %, während Fachkliniken im Prognosezeitraum mit einer CAGR von 7,04 % wachsen werden.
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Anteil von 39,10 %; der asiatisch-pazifische Raum wird bis 2032 die höchste CAGR von 8,44 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Inzidenz von Sepsis und Pneumonie als führende Ätiologien des akuten Atemnotsyndroms | +1.2% | Global, mit stärkerer Auswirkung im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Prävalenz von Tabakrauchen, Urbanisierung und wachsende Verschmutzungsgrade | +0.8% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Nahen Osten und Afrika sowie urbane Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Fortschritte bei der Frühdiagnose durch Point-of-Care-Ultraschall und Biomarker-Panels | +1.1% | Nordamerika und EU, Expansion in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende klinische Pipeline von Immunmodulatoren und regenerativen Therapien | +1.3% | Global, mit regulatorischer Führungsrolle in den USA und der EU | Mittelfristig (2–4 Jahre) |
| Digitalisierung des Gesundheitswesens, die Echtzeit-Intensivstationsdatenanalysen für ein optimiertes Management des akuten Atemnotsyndroms ermöglicht | +0.9% | Nordamerika und EU, schnelle Akzeptanz in China und Japan | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Gesundheitsausgaben sowie strategische Partnerschaften und Fusionen und Übernahmen | +0.7% | Global, konzentriert auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Inzidenz von Sepsis und Pneumonie als führende Ätiologien des akuten Atemnotsyndroms
Sepsis betrifft jährlich 1,7 Millionen Erwachsene in den Vereinigten Staaten und verursacht etwa 40 % der Fälle des akuten Atemnotsyndroms.[1] Beatmungsgerät-assoziierte Pneumonie entwickelt sich bei bis zu 30 % der beatmeten Patienten, verlängert den Intensivstationsaufenthalt um bis zu neun Tage und verursacht zusätzliche Kosten von USD 24.410 pro Person. KI-gestützte Frühwarnmodelle können Sepsisereignisse inzwischen sechs Stunden vor dem Auftreten klinischer Zeichen vorhersagen und die Versorgung von reaktiv auf präventiv umstellen. Diese Faktoren vergrößern zusammen den Markt für die Behandlung des akuten Atemnotsyndroms, da Krankenhäuser in schnelle Diagnostik und fortschrittliche Beatmungssysteme investieren.
Hohe Prävalenz von Tabakrauchen, Urbanisierung und wachsende Verschmutzungsgrade
Die Exposition gegenüber Feinstaub trug im Jahr 2024 weltweit zu 8,79 Millionen vorzeitigen Todesfällen bei, von denen viele zu einem akuten Atemnotsyndrom fortschritten. Industriezentren in China sind überlappenden Risiken durch städtische Luftverschmutzung und hohe Rauchquoten ausgesetzt, was den Staat veranlasst, auf Atemwegserkrankungen ausgerichtete Intensivbetten in Städten der zweiten und dritten Kategorie hinzuzufügen. Dieser umweltbedingte Treiber wirkt über längere Zeiträume, da sich die Auswirkungen der Bevölkerungsexposition über Jahrzehnte ansammeln, doch der Behandlungsmarkt reagiert unmittelbar, da sich die Gesundheitssysteme an höhere Basisraten der respiratorischen Morbidität in den betroffenen Regionen anpassen.
Fortschritte bei der Frühdiagnose durch Point-of-Care-Ultraschall und Biomarker-Panels
Bettseitiger Ultraschall liefert Klinikern innerhalb von Minuten Echtzeit-Lungenlüftungskarten und übertrifft damit die Verzögerungen bei der Thoraxradiografie. Biomarker-Assays für HMGB1 und wichtige Zytokine ergänzen die Bildgebung und erreichen zusammen eine Vorhersagegenauigkeit von 84 % am Tag für den Beginn des akuten Atemnotsyndroms. Frühe Intervention senkt den durchschnittlichen Intensivstationsaufenthalt von 21 Tagen auf 8,2 Tage. Schnellere Entlassung und niedrigere Komplikationsraten stärken die Krankenhausökonomie und beschleunigen die Einführung diagnostischer Plattformen, wodurch der Markt für die Behandlung des akuten Atemnotsyndroms vergrößert wird. Gesundheitssysteme übernehmen diese Technologien rasch, da sie die grundlegende Herausforderung beim Management des akuten Atemnotsyndroms angehen: das enge therapeutische Fenster, in dem Interventionen irreversible Lungenschäden und die damit verbundene Sterblichkeit verhindern können.
Wachsende klinische Pipeline von Immunmodulatoren und regenerativen Therapien
Mehr als 900 aktive Zell- und Gentherapiestudien mit Fokus auf Atemwegserkrankungen wurden 2024 in Nordamerika registriert. Mesenchymale Stammzellprodukte zeigen in der Spätphase Wirksamkeit bei der Modulation entzündlicher Kaskaden. Die FDA erwartet bis 2025 jährlich 10–20 solcher Zulassungen, was eine entgegenkommende Haltung signalisiert, die Investoren energetisiert. Kapitalzuflüsse von USD 15,2 Milliarden im Jahr 2024 in diese Modalitäten untermauern zukünftige Markteinführungen, die den Markt für die Behandlung des akuten Atemnotsyndroms erweitern. Die Konvergenz immunmodulatorischer Ansätze mit der Regenerativen Medizin schafft synergistische Behandlungsmöglichkeiten, die sowohl die entzündlichen als auch die geweberepaativen Aspekte der Pathophysiologie des akuten Atemnotsyndroms ansprechen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kostenbelastung durch prolongierte Intensivstationsaufenthalte und fortschrittliche Atemwegsgeräte | -1.4% | Global, mit stärkerer Auswirkung in kostensensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Risiko beatmungsgerät-assoziierter Komplikationen und nosokomialer Infektionen | -0.9% | Global, mit höheren Raten in ressourcenbeschränkten Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und ethische Hürden für zellbasierte und Gentherapien | -0.8% | Regulierungsbehörden in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Mangel an standardisierten Behandlungsprotokollen sowie komplexe Pathophysiologie und Diagnose | -0.6% | Global, mit Unterschieden in den klinischen Praxisstandards | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kostenbelastung durch prolongierte Intensivstationsaufenthalte und fortschrittliche Atemwegsgeräte
Die wirtschaftliche Belastung durch die Behandlung des akuten Atemnotsyndroms schafft erhebliche Marktzugangshindernisse, wobei die durchschnittlichen Intensivstationskosten USD 25.927 pro Bett und Tag betragen und die Gesamtbehandlungskosten für Patienten mit beatmungsgerät-assoziierter Pneumonie im Durchschnitt USD 544.467 gegenüber USD 207.416 für Patienten ohne beatmungsgerät-assoziierte Pneumonie betragen.[2] Kapitalausgaben für extrakorporale Systeme und spezialisiertes Personal erhöhen die Eintrittsbarrieren in Entwicklungsregionen. Ergebnisorientierte Erstattung deckt in Europa nur eines von fünf fortschrittlichen Therapieprodukten ab, was die Einführung verlangsamt und das Wachstum des Marktes für die Behandlung des akuten Atemnotsyndroms dämpft.
Risiko beatmungsgerät-assoziierter Komplikationen und nosokomialer Infektionen
Die Inzidenz reicht von 1,4–7 Fällen pro 1.000 Beatmungstagen in Ländern mit hohem Einkommen bis zu 16,1–89 in Ländern mit niedrigem Einkommen. Unangemessene empirische Antibiotika übersteigen bei Pseudomonas-Infektionen 30 %, was die 28-Tage-Sterblichkeit erhöht. Krankenhäuser investieren in Präventionsbündel, doch die variable Compliance hält Komplikationsraten aufrecht, die das Vertrauen untergraben und den Kauf komplexer Beatmungsgeräte verzögern, was die Expansion des Marktes für die Behandlung des akuten Atemnotsyndroms begrenzt. Die wirtschaftliche Belastung durch VAP-Präventionsprogramme erfordert zwar langfristig kostenwirksame, aber vorauslaufende Investitionen in Mitarbeiterschulungen und Überwachungssysteme, die in ressourcenbeschränkten Umgebungen Implementierungsbarrieren schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsmodalität – Geräte treiben Innovationsmomentum
Medizinprodukte verzeichnen die schnellste CAGR von 6,62 %, obwohl Medikamente 56,62 % des Marktanteils am Markt für die Behandlung des akuten Atemnotsyndroms halten. KI-Beatmungsgeräte wie das Hamilton C6 optimieren das Atemzugvolumen in Echtzeit, während Medtronic VitalFlow ECMO die portable extrakorporale Unterstützung vorantreibt. Surfactant-Formulierungen und Vorrichtungen zur inhalativen Stickstoffmonoxidverabreichung ergänzen Arzneimittelregime und veranschaulichen eine Konvergenz, die die Marktgröße für die Behandlung des akuten Atemnotsyndroms diversifiziert.
Anwendungen von Vasokonstriktoren, Kortikosteroiden und Antibiotika bleiben unverzichtbar, doch gerätezentrierte Strategien senken den Bedarf an Sedativa. Synthetische Surfactants, die resistent gegen Phospholipase-Abbau sind, schreiten durch Studien voran und könnten künftig einen Anteil am Markt für die Behandlung des akuten Atemnotsyndroms gewinnen. Die Konvergenz pharmazeutischer und gerätetechnischer Technologien schafft integrierte Behandlungsplattformen, die therapeutische Ergebnisse optimieren und gleichzeitig Komplikationen im Zusammenhang mit prolongierter mechanischer Beatmung und Intensivstationsaufenthalten reduzieren.

Nach Ursache der Lungenschädigung – Indirekte Mechanismen beschleunigen sich
Direkte Verletzungssituationen wie Pneumonie und Aspiration erzielten im Jahr 2026 einen Umsatzanteil von 61,75 %, während indirekte Mechanismen, einschließlich Sepsis, voraussichtlich eine CAGR von 6,83 % verzeichnen werden. Durch Sepsis ausgelöste Zytokinstürme erzeugen systemische Entzündungen, die den Einsatz von Immunmodulatoren erforderlich machen und die Chancen im Markt für die Behandlung des akuten Atemnotsyndroms erweitern. Die Unterscheidung zwischen direkten und indirekten Verletzungsmechanismen beeinflusst die Therapieauswahl, da direkte Verletzungen häufig besser auf eine Surfactant-Ersatztherapie ansprechen, während indirekte Verletzungen möglicherweise stärker von immunmodulatorischen Interventionen profitieren, die auf systemische Entzündungen abzielen.
Pankreatitis, Verbrennungen und allgemeines Trauma stellen weitere indirekte Verletzungsmechanismen dar, die durch komplexe Entzündungskaskaden, die Komplementaktivierung, Neutrophilenrekrutierung und Zytokinfreisetzung umfassen, zur Entwicklung eines akuten Atemnotsyndroms beitragen. Das wachsende Verständnis dieser Signalwege treibt die pharmazeutische Entwicklung hin zu gezielten Therapien voran, die spezifische Entzündungsmediatoren unterbrechen, anstatt Breitbandansätze zu verfolgen. Biomarker-gesteuerte Protokolle helfen Klinikern, die Therapie auf den Verletzungstyp abzustimmen, die Wirksamkeit zu verbessern und die Beatmungstage zu reduzieren, was das Gesamtmarktvolumen für die Behandlung des akuten Atemnotsyndroms steigert.
Nach Schweregrad – Leichte Fälle erweitern den Erkennungsbereich
Mittelschwere Fälle halten weiterhin den größten Anteil von 43,85 %. Die breitere Einführung von Point-of-Care-Ultraschall identifiziert Patienten früher, sodass leichte Verläufe mit einer CAGR von 7,32 % wachsen. Krankenhäuser schaffen intermediäre Atemwegseinheiten, die Hochfluss-Nasalkanülen mit KI-Analytik kombinieren, und verzögern oder vermeiden so Intubationen. Das frühzeitige Management generiert inkrementelle Geräte- und Serviceausgaben, die den Markt für die Behandlung des akuten Atemnotsyndroms weiter antreiben.
Das Schweregradklassifikationssystem beeinflusst direkt Behandlungsalgorithmen und Ressourcenallokationsentscheidungen, wobei leichte Fälle zunehmend in spezialisierten Atemwegsversorgungseinheiten statt in traditionellen Intensivstationen behandelt werden. Algorithmen des maschinellen Lernens sagen das Fortschreiten des akuten Atemnotsyndroms inzwischen mit einer Genauigkeit von 91 % bei der Patientenerkennung und 92 % bei der Identifizierung von Patienten, die eine Isolierung benötigen, vorher, was eine proaktive Intervention vor der klinischen Verschlechterung ermöglicht. Gesundheitssysteme passen ihre Kapazitätsplanung an, um die wachsende Bevölkerung leichter Patienten mit akutem Atemnotsyndrom aufzunehmen, die von einer Frühintervention profitieren, und schaffen Nachfrage nach Zwischenversorgungseinrichtungen und spezialisierten Überwachungstechnologien, die die Lücke zwischen allgemeinen medizinischen Stationen und Intensivstationen überbrücken.
Nach Endnutzer – Fachkliniken gewinnen an Bedeutung
Krankenhäuser und Intensivstationen dominieren mit einem Anteil von 85,10 %, doch Fachkliniken wachsen dank ambulanter Rehabilitation und Telemedizin mit einer CAGR von 7,04 %. Tragbare Spirometrie und mobile Biomarker-Apps ermöglichen es Klinikern, die Lungenregeneration aus der Ferne zu verfolgen. Dieser Long-Tail der Versorgung erweitert die Umsatzerfassung über akute Episoden hinaus und festigt den Schwung über den gesamten Markt für die Behandlung des akuten Atemnotsyndroms hinweg.
Die Expansion der Fachkliniken adressiert die wachsende Population von Überlebenden des akuten Atemnotsyndroms, die nach der Krankenhausentlassung anhaltende Atemsymptome und eine verminderte Lebensqualität erfahren. Diese Einrichtungen bieten spezialisierte Dienstleistungen an, darunter pulmonale Rehabilitation, kognitive Therapie und koordiniertes Pflegemanagement, das die langfristigen Ergebnisse optimiert und gleichzeitig die Gesundheitskosten durch die Verhinderung von Wiederaufnahmen senkt. Weitere Endnutzer sind Rehabilitationszentren und häusliche Pflegeanbieter, die Patienten beim Übergang von der Akutversorgung in gemeindebasierte Erholungsprogramme begleiten.
Geografische Analyse
Markt für die Behandlung des akuten Atemnotsyndroms in Nordamerika
Nordamerika führt mit einem Marktanteil von 39,10 % dank einer umfangreichen Intensivstationsinfrastruktur, etablierten Erstattungswegen und über 900 aktiven Gentherapiestudien. Krankenhäuser in den Vereinigten Staaten setzen KI-gestützte Prognosemodule ein, die Delir auf der Intensivstation reduzieren und die Personalplanung optimieren. Kanada und Mexiko modernisieren ihre Intensivmedizin durch grenzüberschreitende Forschung und Gerätebeschaffung, was die regionale Marktgröße für die Behandlung des akuten Atemnotsyndroms weiter ausbaut.
Markt für die Behandlung des akuten Atemnotsyndroms im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 8,44 %, da China die hohe schadstoffbedingte Morbidität in eine politisch geförderte Erweiterung der Intensivkapazitäten umwandelt. Japan setzt auf Mortalitätssenkung durch fortschrittliches Monitoring, das die Vorteile frühzeitiger Intervention fördert, während Indien durch skalierbare Hochflusssysteme Kosten und Versorgungsreichweite in Einklang bringt. Die kollektive Dynamik positioniert die Region für einen wachsenden Anteil am globalen Markt für die Behandlung des akuten Atemnotsyndroms.
Markt für die Behandlung des akuten Atemnotsyndroms in EMEA und Südamerika
Europa verzeichnet stetige Zuwächse durch die regulatorische Harmonisierung im Rahmen des Regelwerks für Arzneimittel für neuartige Therapien. Die Erstattung bleibt angespannt, da nur ein Fünftel der zugelassenen neuartigen Therapien eine öffentliche Finanzierung erhält; dennoch stärkt die gemeinsame Akkreditierung die Qualitätsstandards und unterstützt den grenzüberschreitenden Patientenzugang. Der Nahe Osten und Afrika sowie Südamerika bleiben aufstrebende Märkte, doch strategische Initiativen zur Steigerung der Intensivkapazitäten und zur Einführung von KI-gestütztem Monitoring versprechen eine schrittweise Integration in den globalen Markt für die Behandlung des akuten Atemnotsyndroms.
Regulatorisches Umfeld
Die Regulierung umfasst Arzneimittel, fortschrittliche Therapien und Intensivpflege-Geräte und prägt die Erwartungen an die klinische Evidenz, die für den Marktzugang erforderlich ist, sowie an die Zeit, bis Patienten erreicht werden. In Europa hat die European Medicines Agency (EMA) ihre Leitlinie zur klinischen Prüfung von Arzneimitteln für ARDS (EMA/58320/2025 rev. 2) aktualisiert, die am 01.06.2026 in Kraft tritt und Sponsoren klarere Überlegungen zum Studiendesign und zu Endpunkten für diese heterogene Intensivpatientenpopulation liefert. Die Europäische Kommission erteilte im Januar 2025 zudem eine Marktzulassung unter außergewöhnlichen Umständen für GOHIBIC (Vilobelimab) bei durch SARS-CoV-2 verursachtem ARDS, was auf die fortgesetzte Nutzung bedingter Zulassungsmechanismen hinweist, wenn das Nutzen-Risiko-Verhältnis in Situationen mit hoher Mortalität belegt ist.
Parallel dazu bleiben Anreize und beschleunigte Verfahren für schwere oder seltene Atemwegsindikationen sichtbar. Das EU-System zur Ausweisung als Orphan-Arzneimittel wird weiterhin für ARDS-relevante Kandidaten genutzt (z. B. EU/3/26/3200 vom 23.02.2026), und die Promising Innovative Medicines (PIM)-Einstufung der britischen MHRA wurde auf ARDS-fokussierte Innovationen wie Traumakine von Faron Pharmaceuticals angewendet, was eine frühere Interaktion mit der Regulierungsbehörde unterstützt. In den Vereinigten Staaten unterstreicht die Einbindung der FDA bei der Abstimmung von Protokollen für ARDS-Studien, einschließlich der Akzeptanz des Protokolldesigns einer Traumakine-Studie durch die FDA, wie eine vorab getroffene Einigung über intensivmedizinisch relevante Endpunkte, Sicherheitsnachbeobachtung und Machbarkeit bei beatmeten Patienten die Durchführung der Entwicklung beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der ARDS-Behandlung beginnt mit Forschung und klinischer Entwicklung für Immunmodulatoren und regenerative Therapien, zusammen mit Entwicklung und Validierung von Geräten zur Atemunterstützung und Überwachung. Bei arzneimittelbasierten Ansätzen bewegt sich die Arbeit typischerweise von Biomarker- und Wirkmechanismusstudien über die GMP-Fertigung und gegebenenfalls Kühlkettenlogistik hin zu Entscheidungen der Krankenhausformulare, die durch Ergebnisdaten der Intensivstation und Erstattungsregeln geprägt sind. Bei Geräten umfasst die Kette die Beschaffung von Komponenten, die Softwareentwicklung und Cybersicherheitskontrollen für vernetzte Intensivplattformen, die regulatorische Zulassung und Beschaffungsprozesse der Krankenhäuser, die Betriebszeit, Servicedeckung und Personalschulung berücksichtigen.
Die Bereitstellung konzentriert sich auf Krankenhäuser und Intensivstationen, wo Bündelbeschaffung und Plattformintegration die Anbieterauswahl bestimmen. Herstellerübergreifende Interoperabilität fungiert als praktisches Unterscheidungsmerkmal: Medtronic hat eine mehrjährige globale strategische Allianz mit GE HealthCare (angekündigt am 03.03.2026) erweitert, um integrierte klinische Lösungen zu beschleunigen, und Medtronic und Philips unterhalten eine mehrjährige Partnerschaft zur Integration von Medtronic-Überwachungstechnologien in Philips-Patientenüberwachungslösungen (angekündigt am 02.07.2025). Diese Allianzen verstärken die Verbindung zwischen Überwachung, Beatmungsabläufen und Analytik, während integrierte Parameter und Servicevereinbarungen über gesamte Intensivstationsflotten die Wechselkosten erhöhen.
Wettbewerbslandschaft
Der Markt weist eine moderate Fragmentierung auf. Medtronic, GE Healthcare und Philips verankern die mechanische Beatmung, während Hamilton Medical adaptive Rückkopplungssysteme pioniert. Faron Pharmaceuticals, Mesoblast und Athersys treiben die Immunmodulator-Pipeline voran. Partnerschaften verbreiten sich, exemplarisch durch die Ausrichtung von Roche und Poseida Therapeutics auf Zelltherapien für respiratorische Indikationen. Gerätehersteller kooperieren mit Softwareunternehmen, um Beatmungsgerätemetriken mit Cloud-Analytik zu verbinden und ganzheitliche Plattformen zu schaffen, die Krankenhäuser einbinden und die Wechselkosten innerhalb des Marktes für die Behandlung des akuten Atemnotsyndroms erhöhen.
Die Produktdifferenzierung konzentriert sich auf prädiktive Algorithmen, Benutzerfreundlichkeit und Ergebnisnachweise. Der Spezialist für inhalatives Stickstoffmonoxid VERO Biotech füllt eine Nische für gezielte Vasodilatation, während ALung Technologies künstliche Lungengeräte für Überbrückungsszenarien bis zur Transplantation verfolgt. Unternehmen, die Realdaten mit ökonomischen Modellen verbinden können, haben Erfolg bei Diskussionen über wertbasierte Beschaffung und schärfen den Wettbewerbsvorteil im gesamten Markt für die Behandlung des akuten Atemnotsyndroms.
Weißer Fleck verbleibt in der personalisierten Medizin, die die Therapie mit dem molekularen Phänotyp abgleicht. Unternehmen, die Biomarker-Suiten in Beatmungsgeräte-Dashboards integrieren, könnten neue Erstattungscodes erschließen und der Branche für die Behandlung des akuten Atemnotsyndroms wiederkehrende Erlöse hinzufügen.
Marktführer in der Branche für die Behandlung des akuten Atemnotsyndroms
-
Faron Pharmaceuticals
-
BioMarck Pharmaceuticals
-
Medtronic plc
-
Koninklijke Philips N.V.
-
GE Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung des akuten Atemnotsyndroms Unternehmen in diesem Bericht
- Faron Pharmaceuticals
- BioMarck Pharmaceuticals
- GE Healthcare
- Hamilton Medical
- Medtronic
- Koninklijke Philips
- Fisher & Paykel Healthcare
- Dragerwerk
- Athersys
- ALung Technologies Inc. (LivaNova)
- VERO Biotech
- Mesoblast Ltd.
- Gilead Sciences
- Windtree Therapeutics
- Aqualung Therapeutics
Marktchancen und Zukunftsaussichten
Eine bemerkenswerte Chance liegt an der Schnittstelle von Beatmungsstrategie, Überwachung und Analytik, da Krankenhäuser integrierte Intensivplattformen standardisieren, statt Geräte als eigenständige Anlagegüter zu beschaffen. Die Erweiterung der Medtronic-Allianz mit GE HealthCare im März 2026 sowie die laufende Medtronic-Philips-Überwachungspartnerschaft deuten auf Investitionen der Anbieter in Interoperabilität, Datenintegration und Workflow-Abstimmung hin, die ARDS-Protokolle unterstützen können, einschließlich der Integration von Pulsoximetrie-, Kapnografie- und Hirn-/Sauerstoffüberwachungssignalen in unternehmensweite Überwachungsumgebungen. Für Anbieter entsteht dadurch Freiraum bei softwaregestützter Entscheidungsunterstützung, die kontinuierliche physiologische Signale in umsetzbare ARDS-Einstellungen umwandelt, etwa Anleitungen zur lungenschonenden Beatmung und Reduzierung der Alarmbelastung, sowie Dienstleistungen, die Krankenhäusern helfen, diese Systeme über Multi-Standort-Intensivnetzwerke hinweg zu implementieren.
Ein weiterer Chancenbereich ist die klinische Differenzierung neuer Beatmungsmodalitäten und fortschrittlicher Therapeutika unter klarerer regulatorischer Anleitung. Die ab 01.06.2026 gültige EMA-Leitlinie zur klinischen Prüfung bietet einen expliziteren Rahmen für die ARDS-Arzneimittelentwicklung, während die klinische Forschung zu alternativen Beatmungsansätzen fortgesetzt wird, einschließlich kontinuierlicher Beatmungstechnologien wie VENTIJET, das bei moderatem ARDS untersucht wurde (veröffentlicht am 03.04.2026). Auf der therapeutischen Seite verfügt Europa über einen relevanten Präzedenzfall für zeitkritische Zugangsmechanismen bei ARDS, einschließlich der Zulassung der Europäischen Kommission unter außergewöhnlichen Umständen im Januar 2025 für GOHIBIC (Vilobelimab) bei durch SARS-CoV-2 verursachtem ARDS, was einen Weg für gezielte Immunmodulation bestärkt, wenn der klinische Nutzen in intensivmedizinischen Kohorten mit hohem Bedarf nachgewiesen wird.
Neueste Industrielle Entwicklungen in Markt für die Behandlung des akuten Atemnotsyndroms
- März 2026: Medtronic plc gab die FDA-Zulassung für eine erweiterte Indikation der OmniaSecure-Defibrillationselektrode (Conduction System Pacing) bekannt. Das Update erweitert den Einsatz eines wichtigen Herzgeräts in der Intensivpflege. Diese Entwicklung könnte die Intensivüberwachung und Geräteakzeptanz in der breiteren ARDS-Behandlungslandschaft beeinflussen.
- Juni 2025: Medtronic plc gab einen freiwilligen Rückruf ausgewählter Newport HT70- und Newport HT70 Plus-Beatmungsgeräte bekannt (FDA-Klasse-I-Einstufung). Die Maßnahme unterstreicht die regulatorische Betonung von Sicherheit und Verfügbarkeit von Beatmungsgeräten. Störungen der Versorgungsketten für Intensivbeatmung können die Beschaffungsdynamik von Krankenhäusern im ARDS-Management beeinflussen.
- Juli 2024: NuvOx Pharma gab die Zulassung durch Health Canada für Phase-II-NanO2-Studien bekannt, die auf leichte Atemnot und ARDS abzielen. Diese Zulassung bringt die ARDS-Behandlungspipeline voran und bestätigt die klinische Studiendynamik in diesem Bereich. Die Entwicklung beeinflusst die Wettbewerbspositionierung und Investitionsüberlegungen im Bereich ARDS-Therapeutika.
Markt für die Behandlung des akuten Atemnotsyndroms Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die durch die Diagnose und Behandlung des akuten Atemnotsyndroms (ARDS) in Krankenhaus- und klinischen Versorgungsumgebungen erzielt werden, einschließlich medikamentöser Therapie und unterstützender Atemversorgungsprodukte, die während einer ARDS-Episode eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen die Langzeitpflege bei COPD oder Asthma aus, die nicht speziell für das ARDS-Management eingesetzt wird.
Segmentierungsübersicht
- Nach Behandlungsmodalität
- Medikamente/Arzneimittelklasse
- Vasokonstriktoren
- Bronchodilatatoren
- Kortikosteroide und Antibiotika
- Sedativa und Muskelrelaxanzien
- Surfactants
- Sonstige Pharmakologika
- Medizinprodukte
- Mechanische Beatmungsgeräte
- ECMO- und Kunstlungensysteme
- Inhalative Stickstoffmonoxid-Verabreichungssysteme
- Diagnostik- und Überwachungsgeräte
- Sonstige Geräte
- Medikamente/Arzneimittelklasse
- Nach Ursache der Lungenschädigung
- Direkte Schädigung
- Indirekte Schädigung
- Nach Schweregrad
- Leicht
- Mittel
- Schwer
- Nach Endnutzer
- Krankenhäuser und Intensivstationen
- Fachkliniken
- Sonstige Endnutzer
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche wurde zunächst genutzt, um die klinischen und nachfrageseitigen Grenzen festzulegen und das Modell anschließend mit realen Aktivitätsindikatoren zu verankern. Wir haben öffentliche Quellen wie die Atemwegsüberwachung der CDC, klinische Literatur aus NIH- und PubMed-Datenbanken, WHO-Gesundheitsstatistiken und OECD-Gesundheitsdaten herangezogen, um Inzidenzfaktoren wie Pneumonie, Sepsis, Trauma und Intensivstationsnutzung zu verstehen.
Anschließend wurde der Behandlungspfad anhand von Materialien wie öffentlichen Arzneimittel- und Gerätedatenbanken der FDA, klinischen Praxisleitlinien von Fachgesellschaften und Krankenhausergebnispublikationen kartiert, die Beatmungsmuster und die ARDS-Schweregradverteilung beschreiben. Wir haben auch Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen ausgewertet, um die Therapieakzeptanz, den Zeitplan der Pipeline und die Preisentwicklung zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichten und Patentrecherchen wurde genutzt, um Produktpräsenz und Aktivitätssignale zu überprüfen. Diese Beispiele sind nicht abschließend; wir haben zusätzliche öffentliche und kostenpflichtige Quellen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Fragen zur ARDS-Episodenversorgung zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden mit Intensivmedizinern, Beschaffungs- und Apothekenteams in Krankenhäusern, Atemtherapeuten und Branchenexperten geführt, die Produkte für die Intensivmedizin verfolgen. Die Rückmeldungen der Befragten wurden genutzt, um zu bestätigen, was tatsächlich bei ARDS-Episoden nach Schweregrad eingesetzt wird, wie schnell sich die Praxis nach neuen Erkenntnissen ändert und wie sich Preis- und Erstattungsverhalten in den wichtigsten Regionen unterscheidet. Dies half uns dann, Annahmen zu präzisieren, die aus der Desk-Recherche unklar geblieben waren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 14 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Nachfragepoolaufbau unter Verwendung von ARDS-relevanten Hospitalisierungs- und Intensivversorgungssignalen, die dann in behandelte Patientenvolumina nach Schweregrad und typischen Behandlungsmustern umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Überprüfungen abgesichert, wie z. B. Stichprobenpreise pro Behandlungszyklus für wichtige Arzneimittelklassen, Gerätenutzung pro Intensivbett und Kanalüberprüfungen zu Beschaffungszyklen, und anschließend angepasst, wenn die implizierten Volumina nicht mit dem Feedback der Kliniker übereinstimmten.
Zu den wichtigsten Modelleingaben gehörten Intensivaufnahmeniveaus, die an Pneumonie- und Sepsistrends geknüpft sind, in der klinischen Literatur berichtete ARDS-Inzidenzraten, die Schweregradverteilung (leicht, moderat, schwer), die die Beatmungsintensität beeinflusst, die durchschnittliche Verweildauer auf der Intensivstation, die Nutzungsraten mechanischer Beatmung und ergänzender Atemunterstützung sowie typische Arzneimittelnutzungsmuster für Sedierung, neuromuskuläre Blockade und Antiinfektiva innerhalb von ARDS-Protokollen. Wenn Datenreihen auf Länderebene fehlten, wurden Lücken mithilfe von Proxy-Indikatoren wie der Intensivbettendichte und Krankenhausentlassungsraten geschlossen, gefolgt von Überprüfungen mit regionalen Experten, um eine Überschätzung kleinerer Märkte zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse um einen zentralen Wachstumspfad herum angewendet, da die ARDS-Nachfrage durch Ausbruchszyklen und Veränderungen der Intensivkapazitäten schwanken kann. Annahmen zu Inzidenz, Intensivdurchsatz und Preisentwicklung wurden mit primären Eingaben einem Stresstest unterzogen, damit die Prognose auf Veränderungen im Patientenfluss und der Versorgungsintensität zurückführbar bleibt und nicht nur auf der CAGR-Mathematik basiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, beginnend mit internen Konsistenztests über behandelte Fälle, durchschnittliche Nutzung pro Patient und implizierte Ausgaben pro Intensivaufenthalt. Wir haben auch regionale Ergebnisse mit unabhängigen Signalen verglichen, wie dem Wachstum der Intensivkapazitäten, der Belastung durch Atemwegsinfektionen und wesentlichen regulatorischen oder leitlinienbasierten Änderungen, die die Therapienutzung verändern können, und Anomalien wurden vor der Freigabe überprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie wichtige Zulassungen, Sicherheitsupdates oder Erstattungsänderungen, die den Behandlungsmix schnell verschieben können. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit Kunden die aktuellste Ansicht auf Basis der neuesten öffentlichen Daten und bei Bedarf erneuter Kontaktaufnahmen erhalten.
Marktgröße für die Behandlung des akuten Atemnotsyndroms von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die ARDS-Behandlung können stark variieren, selbst wenn der Themenname ähnlich aussieht, da jeder Herausgeber die Marktgrenzen unterschiedlich zieht und unterschiedliche Nutzungs- und Preisannahmen anwendet. Unterschiede treten auch auf, wenn ein Modell auf dem behandelten Patientenfluss auf Intensivstationen verankert ist und ein anderes auf breiteren Ausgaben für Atemwegsversorgung.
Intensivaufnahmesignale, Beatmungsnutzungsraten und Schweregradmix-Überprüfungen aus Klinikergesprächen werden genutzt, um die Schätzung von Mordor Intelligence an ARDS-Episoden zu knüpfen, die eine aktive Krankenhausbehandlung erhalten, anstatt angrenzende Atemwegserkrankungen zu zählen, die sich nur klinisch überschneiden. Die wichtigsten Lückenursachen, die wir üblicherweise beobachten, sind, ob Geräteerlöse vollständig oder nur teilweise erfasst werden, wie unterstützende Arzneimittel gezählt werden, wenn sie nicht ARDS-spezifisch sind, und ob der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus die neuesten Leitlinien- und Adoptionsverschiebungen widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,46 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 3,50 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Behandlungstaxonomie, die Überwachungs-, Diagnose- und unterstützende Sauerstoffkategorien vermischen kann, was die Gesamtwerte bereits vor der Anwendung von Prognosenannahmen verschieben kann. |
| Fachzeitschrift B | 1,22 Milliarden USD (2028) | Berichtet inkrementelles Wachstum über einen Zeitraum anstelle des Marktwerts in einem einzelnen Jahr, was als Marktgröße fehlinterpretiert werden kann und in der Regel Teile des Versorgungspfads ausschließt, die nicht über bestimmte Kanäle abgewickelt werden. |
Betrachtet man die drei Zahlen, ergibt sich die Streuung hauptsächlich daraus, wie jede Quelle die Grenze zwischen der ARDS-Episodenbehandlung und der breiteren Atemwegsversorgung behandelt, gefolgt von der Basisjahranpassung und dem, was als Marktwert im Vergleich zu Wachstum über die Zeit berichtet wird. Indem die Annahmen mit der behandelten Intensivnachfrage verknüpft und die impliziten Ausgaben pro Fall überprüft werden, bleibt das Modell leicht nachvollziehbar und wiederholbar mit klar formulierten Eingaben.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für die Behandlung des akuten Atemnotsyndroms im Jahr 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 4,99 Milliarden USD erreichen, angetrieben durch eine stetige CAGR von 6,28 %.
Welche Region wird das schnellste Umsatzwachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 8,44 % verzeichnen, bedingt durch das Wachstum der Intensivkapazitäten und die durch Luftverschmutzung bedingte Krankheitslast.
Welches Segment generiert heute den größten Umsatz?
Medikamente oder Arzneimittelklassen machen 56,62 % des Umsatzes im Jahr 2026 aus, während Geräte schneller wachsen.
Wie verändern KI-Systeme die Arbeitsabläufe bei der Behandlung des akuten Atemnotsyndroms?
Prädiktive Analytik identifiziert die Verschlechterung bis zu 24 Stunden im Voraus und ermöglicht rechtzeitige Beatmungsanpassungen sowie kürzere Intensivstationsaufenthalte.
Was hemmt die Einführung von Zell- und Gentherapien beim akuten Atemnotsyndrom?
Verlängerte regulatorische Prüfverfahren, hohe Herstellungskosten und Nachzulassungsanforderungen verlangsamen die Vermarktung.