
Marktgröße und Marktanteil für robotergestützte Abfallsortiersysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
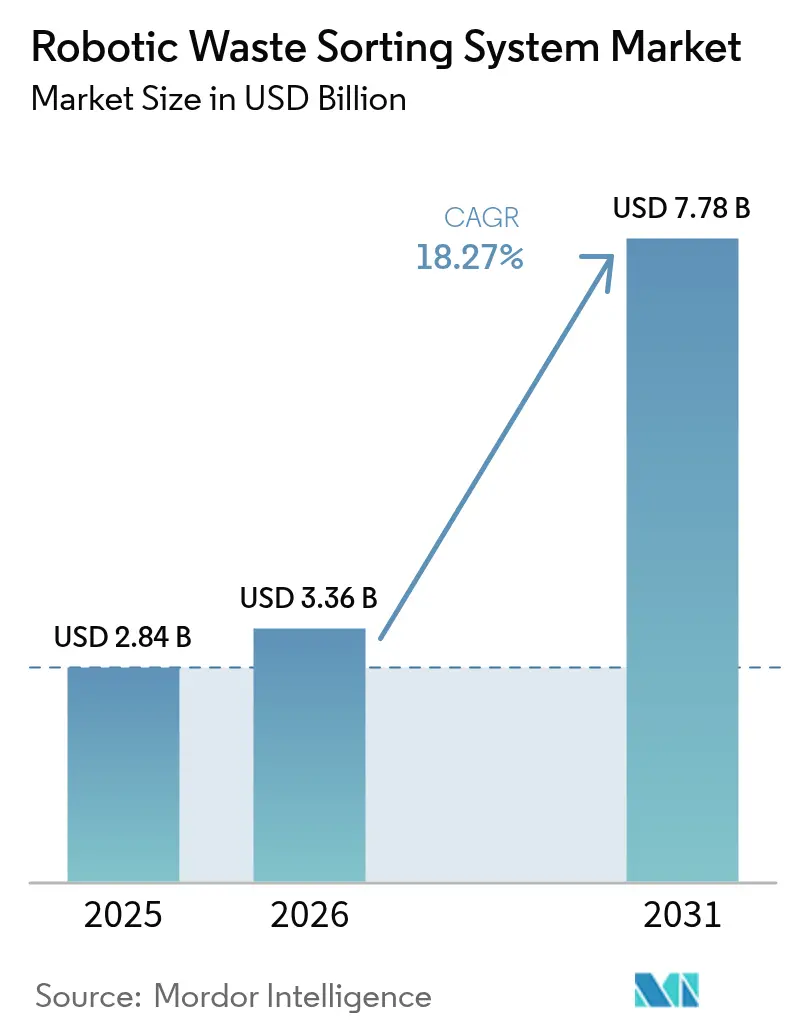
| Marktgröße (2026) | 3.36 Milliarden US-Dollar |
| Marktgröße (2031) | 7.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.27 % |
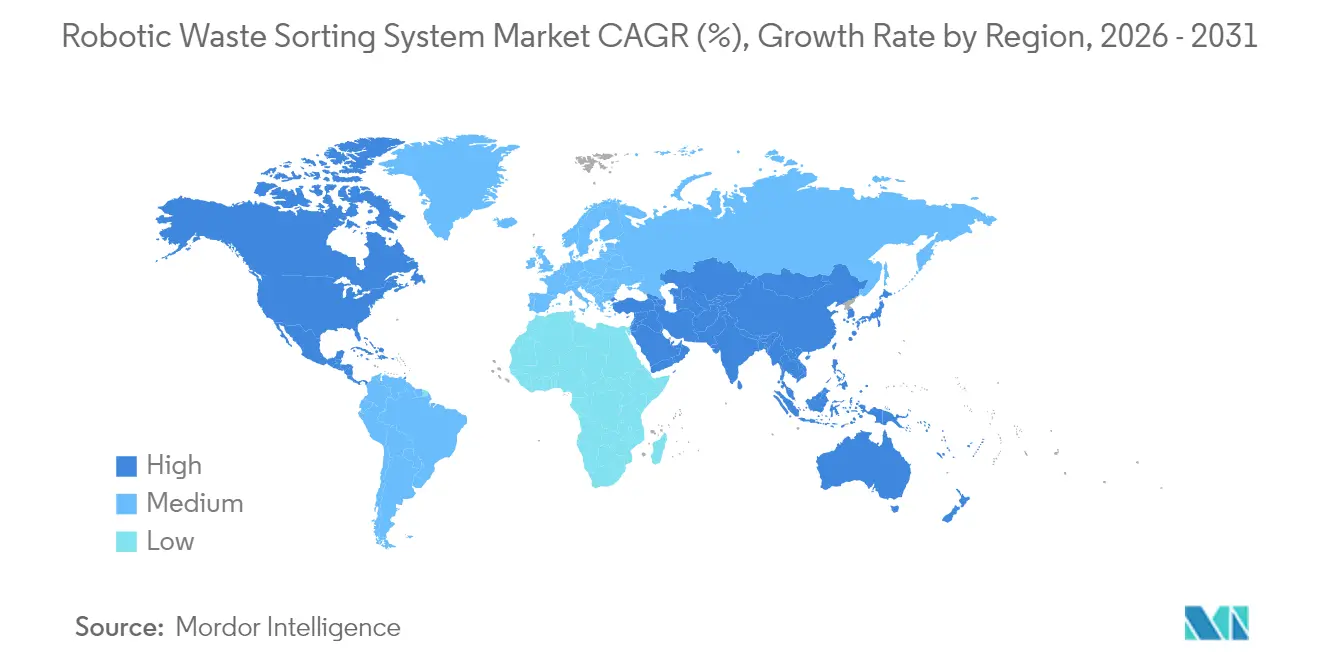
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
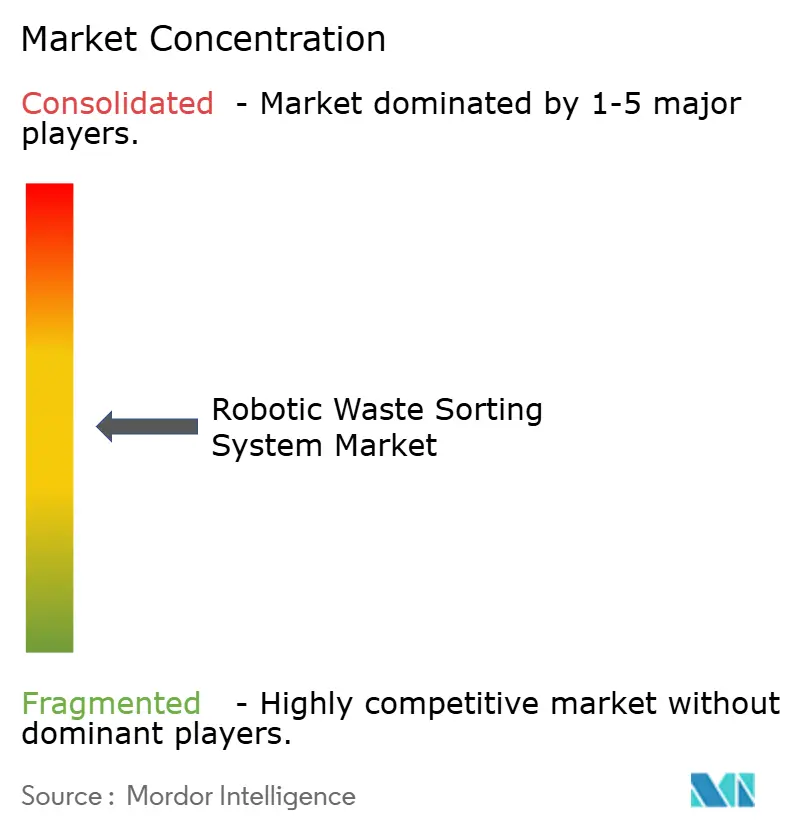
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für robotergestützte Abfallsortiersysteme von Mordor Intelligence
Die Marktgröße für robotergestützte Abfallsortiersysteme wird voraussichtlich von 2,84 Milliarden USD im Jahr 2025 auf 3,36 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 18,27 % über den Zeitraum 2026–2031 einen Wert von 7,78 Milliarden USD erreichen. Das Wachstumsmomentum im Markt für robotergestützte Abfallsortiersysteme wird durch verschärfte Vorschriften zur Deponievermeidung, Herstellerverantwortungsmandate und anhaltende Investitionen in Hardware für künstliche Intelligenz angetrieben.[1] Europäisches Parlament, "Verpackungen und Verpackungsabfälle," europarl.europa.eu Automatisiertes Sortieren ist zu einer strategischen Antwort auf den Arbeitskräftemangel in Wertstoffhöfen und auf Chinas Beschränkungen für Importe minderer Qualität geworden, die beide den Wert hochwertiger Recyclingstoffe erhöht haben. Schnelle Verbesserungen bei der Multisensorfusion ermöglichen es Robotern nun, mehr als 500 Abfallkategorien mit einer Genauigkeit von 99 % zu erkennen, was die Rückgewinnungsraten erhöht und die Entsorgungsgebühren für Reststoffe senkt. Servicebasiertes Leasing gewinnt an Bedeutung und erleichtert Kapitalbeschränkungen, während die Ausgaben für Cybersicherheit steigen, da vernetzte Flotten Einrichtungen industriellen Steuerungsbedrohungen aussetzen. Infolgedessen verlagert sich der Markt für robotergestützte Abfallsortiersysteme in fortgeschrittenen Volkswirtschaften weiterhin von Pilotprojekten hin zu Kernstrategien für Infrastrukturinvestitionen.
Wichtigste Erkenntnisse des Berichts
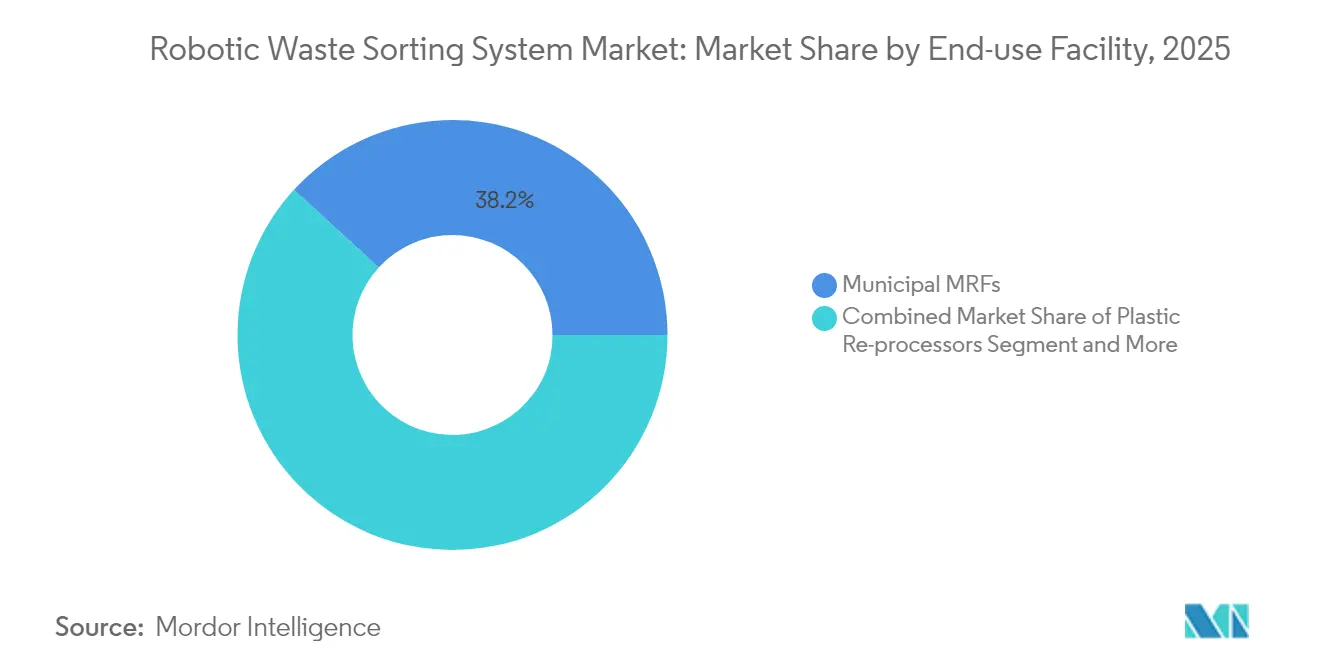
- Nach Endnutzungseinrichtung führten kommunale Wertstoffhöfe mit einem Marktanteil von 38,20 % im Markt für robotergestützte Abfallsortiersysteme im Jahr 2025, während Kunststoff-Wiederaufbereiter bis 2031 voraussichtlich mit einer CAGR von 20,35 % expandieren werden.
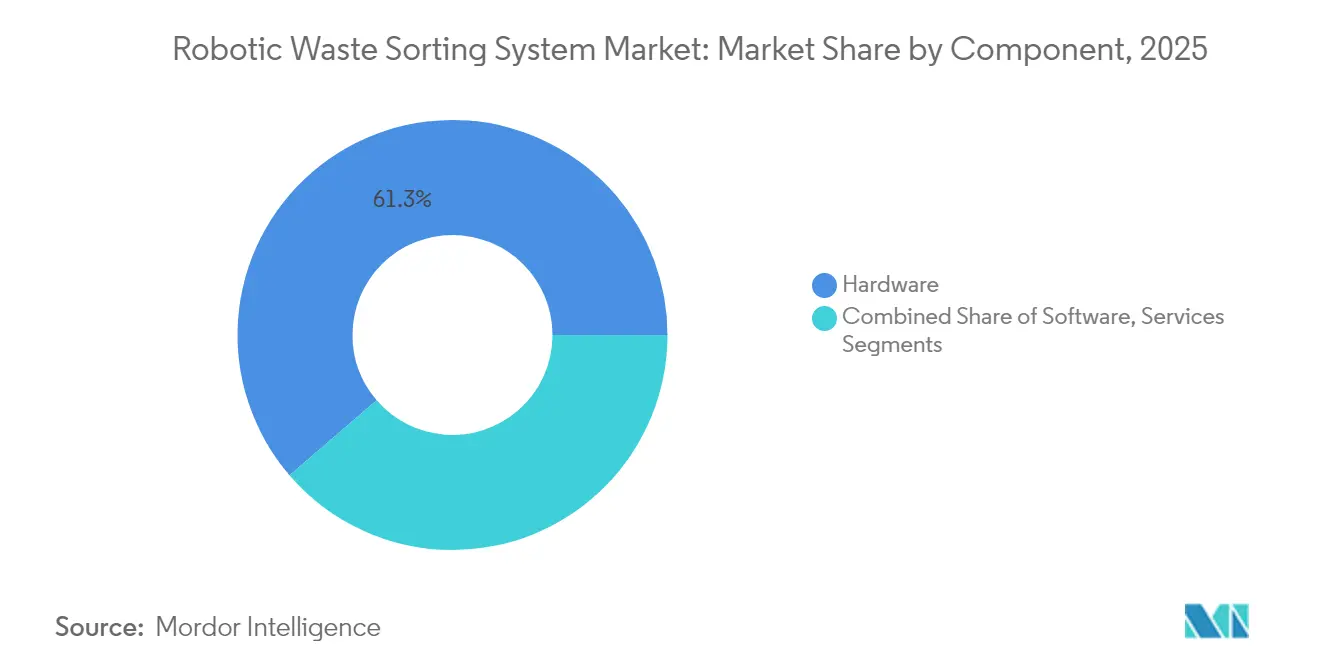
- Nach Komponente entfiel Hardware im Jahr 2025 auf 61,30 % der Marktgröße für robotergestützte Abfallsortiersysteme; Software wächst mit einer CAGR von 20,18 %, da die KI-Fähigkeiten skalieren.
- Nach Sortiertechnologie hielten NIR/hyperspektrale optische Systeme im Jahr 2025 einen Anteil von 43,40 % an der Marktgröße für robotergestützte Abfallsortiersysteme, während reine KI-Vision-Lösungen bis 2031 eine CAGR von 19,47 % erzielen dürften.
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 32,70 % des globalen Umsatzes, aber der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 18,15 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften zur Deponievermeidung und EPR-Regelungen | +4.2% | EU, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verbot von Importen minderer Qualität | +3.8% | Global, Ausstrahlungseffekte auf Südostasien | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel und steigende Betriebskosten in Wertstoffhöfen | +3.1% | Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Mandate für Verpackungen mit Recyclinganteil | +2.9% | EU, globale Marken | Mittelfristig (2–4 Jahre) |
| Nachfrage nach KI-gestützten Daten für geschlossene Kreisläufe | +2.2% | Nordamerika, APAC-Technologiezentren | Langfristig (≥ 4 Jahre) |
| Servicebasierte Leasingmodelle der OEM | +1.8% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorschriften zur Deponievermeidung und EPR-Regelungen
Regeln zur erweiterten Herstellerverantwortung verlagern Kostenlasten von Kommunen auf Markenhersteller, und die EU-Verpackungsmaßnahme von 2024 verlangt, dass alle Verpackungen recycelbar sind und bis 2030 und 2040 spezifische Schwellenwerte für den Recyclinganteil erreichen, was die Automatisierungseinführung beschleunigt. [2]OECD, "Erweiterte Herstellerverantwortung und wirtschaftliche Instrumente," oecd.org Kommunen und Hersteller setzen nun Roboter ein, um eine höhere Materialreinheit zu gewährleisten und EPR-Strafen zu vermeiden. Die OECD stellt fest, dass variable EPR-Gebühren Unternehmen belohnen, die recycelbare Produkte entwickeln, was die Nachfrage nach Präzisionssortierung weiter schärft. Einrichtungen, die Robotersysteme einsetzen, berichten von Steigerungen der Rückgewinnungsrate um 20 Prozentpunkte innerhalb von 12 Monaten nach der Inbetriebnahme. Diese Ergebnisse stärken den Markt für robotergestützte Abfallsortiersysteme, da neue regionale Mandate das EU-Modell replizieren.
Verbot von Importen minderer Qualität durch China und andere Länder
Chinas National-Sword-Politik erfordert eine Kontaminationsrate von unter 0,5 %, was westliche Wertstoffhöfe zwingt, ihre Ausrüstung aufzurüsten, um Exporterlöse zurückzugewinnen. Roboter bieten die erforderliche Genauigkeit, um den neuen Qualitätsstandard zu erfüllen, und die Amortisationszeiten sind in Hochvolumenanlagen auf unter 24 Monate gesunken. Ähnliche Verbote in Malaysia, Thailand und Vietnam verstärken diesen Treiber. Infolgedessen hat sich der Markt für robotergestützte Abfallsortiersysteme auf Investitionen in inländische Kapazitäten ausgerichtet, wobei nordamerikanische Betreiber KI-Sortierer an Mischkunststofflinien hinzufügen, um nach 2018 verlorene Rohstoffmargen zurückzugewinnen.
Arbeitskräftemangel und steigende Betriebskosten in Wertstoffhöfen
Fluktuationsraten von über 100 % veranlassten Manager, die gefährlichsten Tätigkeiten zu automatisieren. Menschliche Sortierer erreichen durchschnittlich 40 Griffe pro Minute, während Roboter 80 Griffe mit einer Verfügbarkeit von 99 % erzielen, was den Durchsatz verdoppelt und Überstundenkosten reduziert. Entscheidungsträger sehen einen direkten Zusammenhang zwischen Automatisierung und Betriebskostenvermeidung, was die Kapitalbudgetierung für neue Installationen unterstützt und die Expansion des Marktes für robotergestützte Abfallsortiersysteme stärkt.
Anstieg der Mandate für Verpackungen mit Recyclinganteil
Konsumgütergruppen haben sich verpflichtet, bis 2030 25–50 % Recyclingkunststoff zu verwenden, was Prämien für lebensmittelechte Pellets schafft. Roboter, die mit hyperspektralen Sensoren ausgestattet sind, erkennen Polymertypen mit einer Genauigkeit von 99 %, was Einrichtungen ermöglicht, diese Premium-Ströme mit höheren Margen zu liefern. Kunststoff-Wiederaufbereiter verzeichnen daher die höchsten Vorwärtsauftragsbücher für automatisierte Linien, was ein zweistelliges Wachstum im Markt für robotergestützte Abfallsortiersysteme aufrechterhält.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Unsicherheit bei der Amortisation | -2.8% | Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken durch IIoT-Roboter | -1.9% | Globale kritische Infrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Unsicherheit bei der Amortisation
Vollständige Roboterlinien kosten 2–5 Millionen USD, was 8–12 Monaten Umsatz für einen Wertstoffhof mit 100.000 Tonnen entspricht. Rohstoffpreisschwankungen verlängern die Amortisation und verzögern Investitionen in Schwellenmärkten. Leasing und Robotics-as-a-Service (RaaS) mildern dieses Hemmnis, indem sie Ausgaben von Investitionskosten auf Betriebskosten verlagern, doch der Zugang zu dollardenominierten Leasingverträgen bleibt außerhalb entwickelter Volkswirtschaften begrenzt. Die Branche für robotergestützte Abfallsortiersysteme entwickelt sich daher ungleichmäßig in Regionen mit unterschiedlichen Kapitalzugangsprofilen.
Cybersicherheitsrisiken durch IIoT-Roboter
Cloud-verbundene Roboter erweitern die Angriffsfläche für kritische Abfallinfrastrukturen. Jüngste Studien heben Lücken bei benutzerfreundlichen Endpunktschutzmaßnahmen hervor, was Betreiber dazu veranlasst, ISA/IEC-62443-Standards und mehrschichtige Netzwerksegmentierung zu integrieren. [3]EURASIP Journal on Information Security, "Sicherung cyber-physischer Roboter Budgetzuweisungen für Cybersicherheitshärtung sind nun Teil von Gesamtbetriebskostenmodellen, was die Lebenszykluskosten um 3–5 Prozentpunkte erhöht und die Einführungsgeschwindigkeit im Markt für robotergestützte Abfallsortiersysteme dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzungseinrichtung:
Kommunale Wertstoffhöfe verankern die NachfrageKommunale Wertstoffhöfe verwalteten im Jahr 2025 38,20 % des Marktes für robotergestützte Abfallsortiersysteme, was die größte installierte Basis und die höchsten Mischvolumen widerspiegelt. Da diese Anlagen Kontaminationsschwellenwerte unter 1 % anstreben, installieren Manager KI-Roboter auf Restlinien, um die Reinheit zu steigern und Deponiegebühren zu reduzieren. Die Marktgröße für robotergestützte Abfallsortiersysteme für kommunale Wertstoffhöfe soll bis 2031 mit einer stabilen CAGR von 14,62 % wachsen, unterstützt durch staatliche Förderprogramme in den Vereinigten Staaten und Provinzzuschüsse in Kanada.
Kunststoff-Wiederaufbereiter beschleunigen sich zwar in absoluten Zahlen kleiner, aber mit einer CAGR von 20,35 %. Das Segment erfasst die Nachfrage von Konsumgütermarken, die Strategien für geschlossene Kreisläufe verfolgen. Roboter sind auf die Polymertrennung spezialisiert und extrahieren farbsortierten PET und HDPE, die Preisaufschläge von bis zu 30 % gegenüber gemischten Ballenäquivalenten erzielen. Infolgedessen wird erwartet, dass Kunststoff-Wiederaufbereiter bis 2031 einen Marktanteil von 23,10 % im Markt für robotergestützte Abfallsortiersysteme halten und den Abstand zu kommunalen Wertstoffhöfen verringern werden.


Nach sortiertem Abfalltyp:
Kunststoffe dominieren die KomplexitätKunststoffe machten im Jahr 2025 38,60 % des Umsatzes aus und weisen weiterhin die schnellste Einführungsrate auf. KI-Systeme identifizieren nun Mehrschichtfolien und gefärbtes PET mit nahezu Laborpräzision. In Wertschöpfungskettenbetrachtungen erhöht jede Prozentpunktreduzierung der Kunststoffballenverunreinigung die Wiederverkaufspreise um 25 USD pro Tonne, was Investitionsfälle unterstützt. Papier und Pappe bleiben eine stabile Kategorie, da optische Scanner für Tinte und Rückstände angepasst werden. Metalle profitieren von einer robusten Erfassung durch Wirbelströme, doch Roboter schaffen Mehrwert durch die Isolierung hochwertiger Aluminiumlegierungen. Die Glassortierung profitiert von KI-Farberkennungsmodellen, die die Rückgewinnung in skandinavischen Anlagen von 70 % auf 85 % steigern.
Die Marktgröße für robotergestützte Abfallsortiersysteme allein für Kunststoffe soll bis 2031 3,01 Milliarden USD übersteigen, was 38,60 % des globalen Wertes entspricht. Die Fähigkeit der Roboter, komplexe Harze zu sortieren, positioniert das Segment für ein nachhaltiges zweistelliges Wachstum.
Nach Komponente:
Software erschließt WertpoolsHardware repräsentierte im Jahr 2025 noch 61,30 % des Umsatzes; Software ist jedoch die Wertschöpfungsmaschine. Erkennungsplattformen der vierten Generation wie ZenBrain machen nun 35 % der gesamten Stückliste bei Neuaufträgen aus, gegenüber 20 % im Jahr 2022. Algorithmen zur vorausschauenden Wartung reduzieren ungeplante Ausfallzeiten um 40 %, während kontinuierliches Lernen die Systemlebensdauer verlängert und das Obsoleszenzrisiko mindert.
Der Markt für robotergestützte Abfallsortiersysteme verzeichnet ein Softwareumsatzwachstum mit einer CAGR von 20,18 % bis 2031, das die Hardwareexpansion übertrifft. Dienstleistungen, einschließlich RaaS-Verträge, sollen bis 2031 einen jährlichen Umsatz von 1,12 Milliarden USD erreichen, was einen strategischen Schwenk hin zu ergebnisbasierter Preisgestaltung widerspiegelt.
Nach Sortiertechnologie:
KI-Vision fordert Hyperspektral herausNIR/hyperspektrale optische Plattformen hielten einen Anteil von 43,40 %, gestützt durch eine drei Jahrzehnte umfassende Leistungsbilanz bei der Polymeridentifikation. Dennoch wächst die reine KI-Vision bis 2031 mit der höchsten CAGR von 19,47 %, während diese Lösungen dort an Boden gewinnen, wo Flexibilität chemische Spezifität übertrumpft. Diese Systeme verarbeiten 200 Objekte pro Frame und können zu halben Kosten vollständiger optischer Anlagen auf bestehende Förderbänder nachgerüstet werden.
Hybride Multisensorkonfigurationen bleiben die Premium-Lösung für Bau- oder Elektronikschrott, aber Beschaffungsteams setzen zunehmend reine Vision-Systeme auf Faser- und Hartkunststofflinien ein, was die Demokratisierung des Marktes für robotergestützte Abfallsortiersysteme beschleunigt.
Geografische Analyse
Markt für robotergestützte Abfallsortiersysteme in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 32,70 % am globalen Umsatz, wobei frühe Roboter-Anwender ihre Flotten ausbauten, um Personalfluktuation auszugleichen und die Recyclingquoten-Vorgaben in Kalifornien, Oregon und Colorado zu erfüllen. Allein Waste Management investierte zwischen 2024 und Anfang 2025 1,4 Milliarden USD in KI-gestützte Anlagen. Die Region beherbergt über 400 AMP Robotics-Einheiten, und die Marktgröße für robotergestützte Abfallsortiersysteme in den Vereinigten Staaten wird voraussichtlich bis 2031 2,34 Milliarden USD übersteigen.
Markt für robotergestützte Abfallsortiersysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 18,15 %. Chinas innenpolitische Kehrtwende vom Importeur zum Recycler löste einen Kapazitätsausbau aus, darunter ZenRobotics-Linien für Bauabfälle in Shanghai. Japans kommunale Anlagen setzen KI-gestützte Glassortiergeräte ein, die die Rückgewinnungsraten für Braun- und Weißglas erhöhen und die Flasche-zu-Flasche-Ziele des Landes unterstützen. Südkoreas ATron-Roboter demonstrieren eine Präzision von 99,3 % und zeigen Exportpotenzial in der gesamten ASEAN-Region. Infolgedessen wird der Anteil des asiatisch-pazifischen Raums am Markt für robotergestützte Abfallsortiersysteme voraussichtlich von 27,40 % im Jahr 2025 auf 33,20 % im Jahr 2031 steigen.
Markt für robotergestützte Abfallsortiersysteme in Europa
Europa profitiert von ausgereiften EPR-Regelungen, die Kapitalinvestitionen finanzieren. Dänemarks autonome Anlage für Bauabfälle erreicht eine Reinheit von 98 % für recycelte Zuschlagstoffe und setzt neue Maßstäbe für die Kreislaufwirtschaft. Spaniens erste KI-Sortierinitiative unter Urbaser signalisiert eine breitere Akzeptanz auf der Iberischen Halbinsel. Obwohl das Wachstum gleichmäßiger als im asiatisch-pazifischen Raum verläuft, bleibt die Region ein Technologie-Testfeld, das eine hohe Konzentration an Pilotprojekten und Patenten aufrechthält, die globale Standards für den Markt für robotergestützte Abfallsortiersysteme prägen.

Regulatorisches Umfeld
Die Regulierung wird sowohl bei der Materialkreislauffähigkeit als auch bei den digitalen Steuerungen innerhalb von Abfallanlagen verschärft, was die Beschaffung robotergestützter Sortiersysteme prägt. In Europa ändert die Richtlinie (EU) 2025/1892 die Abfallrahmenrichtlinie, um die Abfallvermeidung und die Anforderungen an hochwertiges Recycling zu stärken, während das EU-KI-Gesetz zusätzliche Compliance-Pflichten für KI-Systeme einführt, die in kritischen Diensten und industriellen Kontexten eingesetzt werden. Für Anbieter, die KI-gestützte Sortierung nach Europa verkaufen, werden Governance-, Dokumentations- und Risikomanagementanforderungen zu einem expliziteren Teil der Produktentwicklung, da das Gesetz ab dem 2. August 2026 vollständig anwendbar wird.
Auch Vorgaben zur digitalen Rückverfolgbarkeit entwickeln sich von freiwilliger Best Practice zu durchsetzbaren Anforderungen. In den Vereinigten Staaten veröffentlichte die EPA am 5. März 2026 einen Regelungsvorschlag (Paper Manifest Sunset), um Papiermanifeste für gefährliche Abfälle abzuschaffen und die Nachverfolgung auf das elektronische e-Manifest-System umzustellen, was Anlagen dazu drängt, die Datenerfassung und -integration zu stärken. Im Vereinigten Königreich schreiben die Digital Waste Tracking (England) Regulations 2026 die Nutzung eines elektronischen Tracking-Systems für kontrollierte Abfälle vor, wodurch der Wert von Robotikplattformen steigt, die Protokolle auf Artikelebene erstellen können, die mit der Compliance-Berichterstattung übereinstimmen. Getrennt davon können US-Beschaffungsanforderungen die Technologiebeschaffung für öffentlich finanzierte Projekte beeinflussen, wie die Ausstellung einer Build-America-Buy-America-Nichtverfügbarkeitsausnahme durch die EPA im Mai 2026 für die Lexington-Fayette Urban County Government zeigt, die nicht im Inland hergestellte optische und robotergestützte Sortierer betrifft, da es an konformen einheimischen Alternativen fehlt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Komponenten (Roboterarme, Endeffektoren, Förderbänder und Sensorstapel wie NIR/Hyperspektral, Röntgen und 3D), nachgelagerte KI-Software und Steuerungen (Bildverarbeitungsmodelle, Klassifizierung, Bewegungsplanung und Flottenanalytik) sowie nachgelagerte Integration und Lebenszyklusdienstleistungen (Engineering, Inbetriebnahme, Schulung, Ersatzteile und Verfügbarkeitsgarantien). Systemintegratoren und OEMs verpacken diese zu schlüsselfertigen Linien für kommunale MRFs, Kunststoff-Wiederaufbereiter, Metall- und WEEE-Anlagen sowie C&D-Sortieranlagen, wobei der Vertrieb zunehmend von lokalen Partnern für Installation, Sicherheitskonformität und Kundendienst unterstützt wird.
Jüngste Partnerschaften zeigen, wie Integrationsfähigkeit und Sicherheitsmerkmale zu zentralen Differenzierungsmerkmalen der Wertschöpfungskette werden. Im April 2026 ging Danieli Centro Recycling eine Partnerschaft mit Bulk Handling Systems (BHS) ein, um autonome Max-AI-Sortiermodule in Metall- und WEEE-Verarbeitungslinien zu integrieren, was den Bedarf an hochgeschwindigkeits-robotergestützter Handhabung schwerer oder gefährlicher Objekte widerspiegelt. Im Vereinigten Königreich und in Irland wurde Kaizen Recycling im Juni 2026 zum offiziellen WeSort.AI-Partner ernannt und erweiterte die Zusammenarbeit im Juli 2026, um KI-basierte Sortierung und Brandschutzfunktionen für Batterien auszubauen, was einen Wandel hin zu Röntgen- und Gefahrenerkennungsmodulen unterstreicht, da Recycler mit strengeren Sicherheits- und Versicherungsanforderungen konfrontiert sind. Auch die Geschäftsmodelle entwickeln sich entlang der Kette weiter, wobei Robotics-as-a-Service und Preismodelle pro Tonne/pro Griff die anfängliche Kapitalbindung verringern und zugleich den Schwerpunkt auf Software-Updates, Cybersicherheitshärtung und garantierten Durchsatz erhöhen.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert, wobei die führenden Anbieter zusammen einen Umsatzanteil von 45 % halten. AMP Robotics, ZenRobotics (Terex) und TOMRA Systems bleiben Technologieführer, die sich jeweils durch proprietäre KI-Stacks und Sensorportfolios differenzieren. Terex' Übernahme von ZenRobotics im Jahr 2022 integrierte Schwermaschinenfähigkeiten mit robotischer Intelligenz und ermöglichte Cross-Selling in Metall- und Abbruchsegmente. TOMRA nutzt seine installierte Sensorbasis, um KI-Module zu verkaufen, während AMP seine Cloud-Analyseplattform ausbaut und Leistungsdaten für die Prozessoptimierung monetarisiert.
Aufstrebende Innovatoren wie Everest Labs und Greyparrot konzentrieren sich auf Nachrüst-Vision-Plattformen, die Hürden für mittelgroße Wertstoffhöfe senken. Diese Unternehmen nutzen kapitalleichte Geschäftsmodelle und RaaS-Verträge, um Greenfield-Projekte in Lateinamerika und dem Nahen Osten zu erschließen. Fusions- und Übernahmeaktivitäten dürften sich intensivieren, da etablierte Anbieter KI-Fähigkeiten und regionale Abdeckung anstreben, was eine schrittweise Konsolidierung im Markt für robotergestützte Abfallsortiersysteme vorantreibt. Patentanmeldungen rund um Multisensorfusion und chemische Zusammensetzungserkennung haben sich seit 2022 mehr als verdoppelt, was die Wettbewerbsintensität unterstreicht.
Marktführer im Bereich robotergestützte Abfallsortiersysteme
Machinex Industries Inc
AMP Robotics Corporation
ZenRobotics Ltd
Sadako Technologies
Bulk Handling Systems (BHS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für robotergestützte Abfallsortiersysteme
- AMP Robotics Corporation
- ZenRobotics Ltd
- TOMRA Systems ASA
- Bulk Handling Systems (BHS)
- Machinex Industries Inc
- Waste Robotics Inc
- Sadako Technologies
- General Kinematics
- Pellenc ST
- Green Machine LLC
- STADLER Anlagenbau
- Bollegraaf Group
- Everest Labs
- Glacier AI
- Greyparrot
- JONO Environmental
- FANUC Corp.
- ABB Ltd.
- KUKA AG
- SUEZ Group (AI sorting JV)
- Veolia Environnement (robotic pilots)
Lesen Sie die Analyse der robotergestütztes Abfallsortiersystem-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum ist die Konvergenz von robotergestützter Kommissionierung, optischer Sortierung und anlagenweiter KI-Steuerung zu einheitlichen Plattformen, die sowohl Reinheitsgewinne als auch prüfbare Daten für EPR- und Qualitätsberichterstattung liefern können. Auf der IFAT 2026 und der PRSE erweiterte TOMRA sein GAINnext-Ökosystem um eine KI-native Plattform und neue Deep-Learning-Anwendungen und erhöhte seine Beteiligung an PolyPerception auf eine Mehrheitsposition, was auf eine beschleunigte Produktentwicklung von KI-Software und Analytik als primäres Differenzierungsmerkmal über die Hardware hinaus hindeutet. Dies schafft Chancen für Anbieter, die robotergestützte Klassifizierungsergebnisse mit anlagenweiter Optimierung (Linienbalancierung, Kontaminationsfeedbackschleifen und vorausschauende Wartung) verbinden können, statt Automatisierung für einzelne Stationen zu verkaufen.
Die Einsatzaktivität deutet auch auf kurzfristige Chancen bei Nachrüstungen und Nischenströmen hin, wo Arbeitskräftemangel und Sicherheitsrisiken am stärksten ausgeprägt sind. Republic Services setzte 2026 KI-unterstützte Roboterarme von Glacier in einer Anlage in Denver, Colorado, ein, um Abfallumleitungsbemühungen zu unterstützen, während Recycleye seinen QualiBot bei SFS in Valencia, Spanien, für die Qualitätskontrolle bei hohem Volumen installierte, was die Nachfrage nach modularen Erweiterungen veranschaulicht, die bestehende Linien aufrüsten, ohne die gesamte Anlage neu zu gestalten. Im Bereich Elektroschrott kündigte SK tes eine gemeinsame KI- und Robotikinitiative mit Singapore EDB und Aubotic Technology an, die Automatisierung mit höherwertiger Rückgewinnung und Rückverfolgbarkeitsanforderungen in regulierten Strömen in Einklang bringt. In all diesen Anwendungsfällen erschließen Roboter, die Erkennung gefährlicher Gegenstände, insbesondere von Lithium-Ionen-Batterien, hinzufügen und Berichte auf Artikelebene für Compliance und Käuferspezifikationen erstellen, zusätzliche Erlösquellen in Dienstleistungen, Softwarelizenzierung und leistungsbasierten Verträgen.
Recent Industry Developments in Markt für robotergestützte Abfallsortiersysteme
- Mai 2026: Machinex stellte die KI-Plattform MIND auf der IFAT München 2026 vor und erweiterte KI von einzelnen Maschinen auf eine systemweite Optimierung über Materialrückgewinnungsanlagen hinweg. Die Einführung brachte auch MIND AirPulse mit sich und positionierte KI-gesteuerte Regelungen und Echtzeit-Entscheidungsfindung als Hebel für höhere Reinheit und Durchsatz in gemischten Abfalllinien.
- April 2026: AMP erweiterte die Kapazität für die Verarbeitung von Mischabfällen an seiner Anlage in Portsmouth, Virginia, auf 108.000 Tonnen pro Jahr im Rahmen einer 20-jährigen Partnerschaft mit der Southeastern Public Service Authority. Die Kapazitätserweiterung stärkt eine langfristige Betriebsbasis für KI-gestützte Sortierung und unterstützt größere, besser finanzierbare Einsätze im Zusammenhang mit kommunalen Verträgen.
- November 2024: AMP schloss eine Vereinbarung mit Waste Connections, um eine neu errichtete Recyclinganlage in Commerce City, Colorado, mit dem AMP-ONE-System und AMP Smart Sortation auszustatten und zu betreiben. Der Deal verankerte die AMP-Technologie in einem Neubau-Anlagenmodell und beschleunigte standardisierte Einsätze, bei denen die Automatisierung von Anfang an in das Anlagenlayout integriert ist.


Markt für robotergestützte Abfallsortiersysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus robotergestützten Systemen, die zur Identifizierung, Kommissionierung und Trennung von Feststoffabfallströmen innerhalb von Sortier- und Recyclinganlagen eingesetzt werden. Ein System wird gezählt, wenn es Sensorik und Bildverarbeitung, KI-basierte Entscheidungssoftware und robotergestützte Kommissionierungshardware kombiniert.
Ausschlüsse aus dem Anwendungsbereich: Optische Sortiermaschinen ohne robotergestützte Greifarme, autonome Abfallsammelfahrzeuge und mehrjährige, ausschließlich auf Instandhaltung ausgerichtete Verträge sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Endnutzungseinrichtung
- Kommunale Wertstoffhöfe
- Industrielle und gewerbliche Recyclinganlagen
- Bau- und Abbruchanlagen
- Kunststoff-Wiederaufbereiter
- Elektronikschrott-Recycler
- Nach sortiertem Abfalltyp
- Kunststoffe
- Papier und Pappe
- Metalle
- Glas
- Organische Abfälle und Lebensmittelabfälle
- Gemischter Bau- und Abbruchschutt
- Nach Komponente
- Hardware
- Software
- Dienstleistungen (Installation, Betrieb und Wartung, Leasing)
- Nach Sortiertechnologie
- Nur KI-Vision
- NIR / Hyperspektrale Optik
- 3D-Laser und Röntgen
- Hybride Multisensoren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- ASEAN-6
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- GCC (Saudi-Arabien, Vereinigte Arabische Emirate, Katar)
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde genutzt, um die Ausgangskarte der Nachfrage, der Betriebsbeschränkungen und der politischen Signale für robotergestützte Sortierung in Recyclinganlagen zu erstellen. Wir stützten uns auf öffentliche Materialien wie Statistiken zu kommunalen Siedlungsabfällen und Recycling von Behörden wie der US-EPA, Eurostat und der Weltbank sowie auf Referenzen zur Kreislaufwirtschaft von Organisationen wie der OECD und der International Solid Waste Association.
Um die adressierbare Installationsbasis zu bemessen, überprüften wir auch Zoll- und Handelsstatistiken für relevante Maschinenkategorien, Ausschreibungsbekanntmachungen und Projektankündigungen von Beschaffungsportalen von Städten und Versorgungsunternehmen sowie von Fachgutachtern begutachtete Arbeiten, die die MRF-Leistung und Kontaminationsraten verfolgen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseinterviews wurden genutzt, um den Produktmix und die Preisrichtung zu verstehen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentrecherchen wurden genutzt, um Aktivitäten und technischen Fokus gegenzuprüfen. Diese Quellen sind veranschaulichend und nicht erschöpfend, und wir nutzten zusätzliche öffentliche Referenzen, um Datenlücken zu klären, zu validieren und zu schließen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Experteninterviews und strukturierte Umfragen mit MRF-Betreibern, industriellen Recyclern, Systemintegratoren sowie Automatisierungs- und Wartungsleitern, die die tägliche Sortierleistung steuern. Die Feldarbeit war ausgewogen über APAC, EMEA und Amerika verteilt, sodass das im Modell verwendete Einsatztempo, die Nutzungsmuster und die Servicebindung im ersten Jahr die Unterschiede im regionalen politischen Druck und in der Verfügbarkeit von Arbeitskräften widerspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 38 % | CXOs: 12 % | APAC: 48 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool aus dem Durchsatzbedarf der Anlagen und den regulierungsgetriebenen Umleitungszielen rekonstruiert und dann eine realistische Automatisierungsdurchdringung für Sortierlinien anwendet. Um dies zu untermauern, wird das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenartig erfassten Systemlieferungsvolumina, typischen Mustern von Robotern pro Linie und durchschnittlichen Verkaufspreisspannen, die mit Betreibern und Integratoren erörtert wurden, und die Gesamtwerte werden angepasst, wenn sie von der praktischen Anlagenadoption abweichen.
Zu den wichtigsten im Modell verwendeten Eingangsgrößen gehören die Anzahl und die Ausbaupipeline von MRFs und Recyclinganlagen, typischer Liniendurchsatz und Betriebsschichten, Kontaminationsniveaus, die Upgrades auslösen, sowie Investitionszyklen, die an politische Meilensteine und Deponiekostendruck gekoppelt sind. Wir verfolgen auch die Aufteilung zwischen festen und mobilen Einsätzen, den Mix der zuerst häufig angesprochenen Abfallströme (wie Kunststoffe und Papier) und die Servicebindung im ersten Jahr, da diese Faktoren den Umsatz auch bei stabilem Mengenwachstum beeinflussen.
Prognosen wurden mittels Szenarioanalyse mit einem zentralen Szenario erstellt, und die Szenarien wurden an Variablen verankert, die jährlich überwacht werden können, wie Anlageninvestitionen, Beschaffungsaktivitäten und angekündigte Kapazitätserweiterungen. Wo die Bottom-up-Sichtbarkeit in kleineren geografischen Regionen dünner ist, werden Lücken durch verhältnisbasierte Extrapolation aus vergleichbarer Anlagendichte und Investitionsintensität behandelt, gefolgt von einer Plausibilitätsprüfung mit regionalen Experten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die auf interne Konsistenz und Übereinstimmung mit externen Signalen achten. Wir vergleichen modellierte Einsätze und Umsatz pro installierter Basis mit Indikatoren wie Nachrichten zur Anlageninbetriebnahme, Beschaffungsergebnissen und gemeldeten Recyclingleistungskennzahlen, und Ausreißer werden vor der endgültigen Freigabe überprüft.
Wenn eine Änderung der Politik, eine starke Verschiebung bei den Ausrüstungspreisen oder ein sprunghafter Wandel bei den Anlageninvestitionen beobachtet wird, werden die Befragten erneut kontaktiert, um zu bestätigen, was sich ändert und wie schnell sich dies auf die Bestellungen auswirkt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und vor der Auslieferung führt ein Analyst einen erneuten Durchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für robotergestützte Abfallsortiersysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für robotergestützte Abfallsortiersysteme können weit voneinander abweichen, selbst wenn sie scheinbar ähnliche Anwendungen abdecken. Die Gründe liegen in Unterschieden darin, welche Ausrüstung einbezogen wird, wie Dienstleistungen behandelt werden und welches Adoptionstempo angenommen wird, wenn sich Installationen nicht jedes Jahr gleichmäßig entwickeln.
Die größten Treiber zeigen sich typischerweise an drei Stellen. Manche Schätzungen fassen nicht-robotergestützte optische Sortierausrüstung in dieselbe Gesamtsumme, andere erweitern den Umsatz auf mehrjährige Service- und Wartungsströme, was die Zahl erhöht, ohne der jährlichen Einheitennachfrage zu entsprechen. Der Zeitpunkt der Währung und ob Werte in konstanten Dollarwerten gehalten werden, können ebenfalls das Basisjahr verschieben, und aggressive Annahmen zu Robotern pro Linie oder schnellerer kommunaler Einführung können kurzfristige Werte erhöhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,84 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 3,36 Mrd. USD (2025) | Verwendet einen breiteren erfassten Pool, der angrenzende Sortierausrüstung und mehrjährige O&M-Abdeckung einbeziehen kann, was den ausgewiesenen Wert über neu installierte robotergestützte Kommissionierungssysteme plus Dienstleistungen im ersten Jahr hinaus erhöht. |
| Branchenverlag B | 1,65 Mrd. USD (2025) | Wendet eine engere Umsatzerfassung und konservativere Adoptionsraten über alle Anlagen hinweg an, was den Wert in Regionen mit aktiven Sortierlinien-Upgrades unterschätzen kann. |
Beschaffungsvergaben, Aktualisierungen zur Anlageninbetriebnahme und die Normalisierung auf konstante 2025-USD-Werte sind die Belege, die Mordor Intelligence an neu installierte robotergestützte Kommissionierungssysteme mit eingebetteter Software und Dienstleistungen im ersten Jahr binden, statt rein optische Sortierer oder längeren Vertragswert zu bündeln. Wenn diese Regeln zu Umfang und Zeitpunkt konsistent angewendet werden, lässt sich die Streuung zwischen den veröffentlichten Werten leichter auf klare Eingangsgrößen und wiederholbare Prüfungen zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für robotergestützte Abfallsortiersysteme?
Die globale Marktgröße für robotergestützte Abfallsortiersysteme beträgt im Jahr 2026 3,36 Milliarden USD und soll bis 2031 einen Wert von 7,78 Milliarden USD erreichen.
Welches Endnutzungseinrichtungssegment führt den Markt an?
Kommunale Wertstoffhöfe halten im Jahr 2025 mit 38,20 % den größten Anteil aufgrund städtischer Abfallmengen und strenger Recyclingziele.
Warum ist der asiatisch-pazifische Raum die am schnellsten wachsende Region?
Chinas inländischer Recyclingausbau, Japans Präzisionssortierungsinitiativen und Südkoreas KI-Robotereinsätze treiben eine CAGR von 18,15 % bis 2031 an.
Wie wirken sich Robotics-as-a-Service-Modelle auf die Einführung aus?
RaaS verlagert Ausgaben von Kapitalbudgets auf Betriebsbudgets, verkürzt Amortisationszyklen und ermöglicht kleineren Einrichtungen die Einführung von Automatisierung.
Welche Cybersicherheitsstandards gelten für Abfallsortierroboter?
Betreiber übernehmen zunehmend ISA/IEC-62443-Rahmenwerke, um Cyberrisiken im Zusammenhang mit cloud-verbundenen Industrierobotern zu managen.
Seite zuletzt aktualisiert am:



