
PC Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 242.63 Milliarden US-Dollar |
| Marktgröße (2031) | 372.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.98 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
PC Marktanalyse von Mordor Intelligence
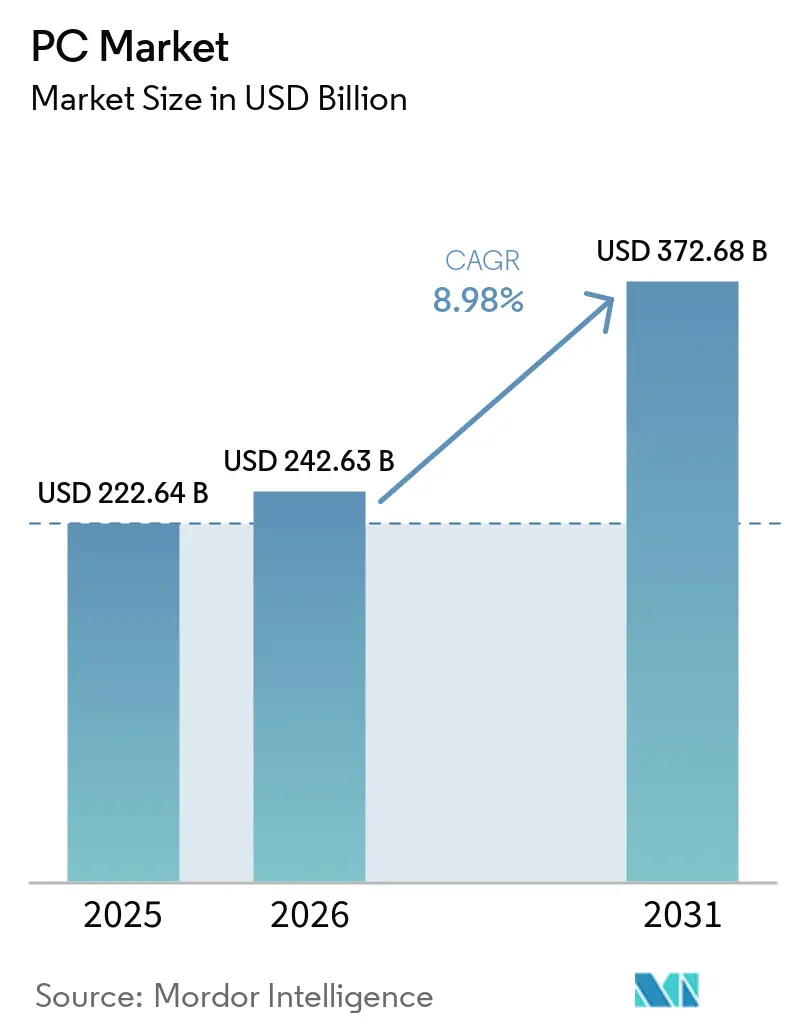
Die PC Marktgröße wurde im Jahr 2025 auf 222,64 Milliarden USD bewertet und wird voraussichtlich von 242,63 Milliarden USD im Jahr 2026 auf 372,68 Milliarden USD bis 2031 wachsen, mit einer CAGR von 8,98 % während des Prognosezeitraums (2026–2031).
Diese Erholung folgt auf den Rückgang nach der Pandemie und stützt sich auf drei Säulen: die Integration von KI auf Unternehmensniveau, die Ablaufffrist für Windows 10, die eine Gerätemodernisierung erzwingt, sowie eine dauerhafte Verlagerung hin zur hybriden Arbeit. Erneuerungsentscheidungen hängen nun von Leistungsmerkmalen wie lokaler KI-Beschleunigung, Akkulaufzeit und Wärmemanagement ab, anstatt von grundlegenden Funktionalitäten. Anbieter reagieren mit der Erneuerung ihrer Portfolios durch NPU-ausgestattete (neuronale Verarbeitungseinheit) Notebooks, schlankere Wärmedesigns und umweltfreundlichere Materialien, um regulatorische Anforderungen zu erfüllen.
Wichtige Wachstumssignale sind bereits im globalen PC Markt sichtbar. Der asiatisch-pazifische Raum, der 2024 einen Anteil von 37,00 % hält, ist sowohl Anker für Angebot als auch Nachfrage, auch wenn Chip-Engpässe und geopolitische Spannungen die Logistik beeinträchtigen. Notebooks machen 78,20 % der Lieferungen aus, doch das stärkste Wachstum verzeichnen KI-optimierte Laptops mit einer CAGR von 11,8 %. Gewerbliche Käufer generieren 54,30 % der Nachfrage, jedoch verzeichnen Gaming- und Esports-Geräte eine stärkere CAGR von 10,9 %, da Wettkampfspiele und Streaming-Monetarisierung die Hardware-Leistung aufwerten. Der Wettbewerb bei Prozessoren intensiviert sich, da ARM bis 2029 eine Durchdringung von 50 % anstrebt und damit die Dominanz von x86 mit 94,60 % im Jahr 2024 herausfordert. Premium-Gaming-Systeme über 1.200 USD wachsen jährlich um 13,4 %, während der stationäre Einzelhandel trotz einer CAGR von 14,44 % für E-Commerce-Kanäle noch immer 67,80 % des Umsatzes kontrolliert. [1]
Wichtigste Erkenntnisse des Berichts
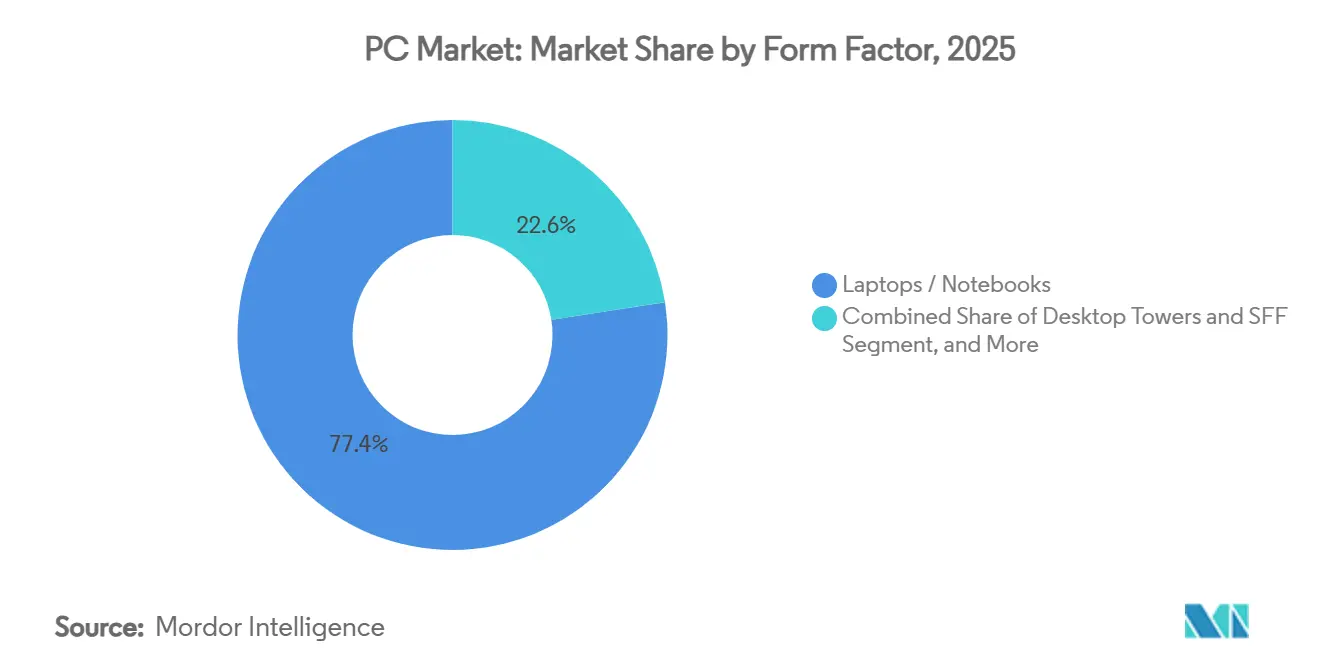
- Nach Formfaktor entfielen 2025 77,44 % des PC-Marktanteils auf Laptops/Notebooks; KI-optimierte Laptops sind auf dem Weg, bis 2031 mit einer CAGR von 11,66 % zu wachsen.
- Nach Endnutzer entfiel 2025 53,84 % des PC-Marktes auf das Verbrauchersegment, während Gaming- und Esports-Geräte bis 2031 mit einer CAGR von 10,74 % wuchsen.
- Nach Prozessorarchitektur führten x86-Systeme 2025 mit einem PC-Marktanteil von 93,96 %; ARM-basierte PCs werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 12,16 % zulegen.
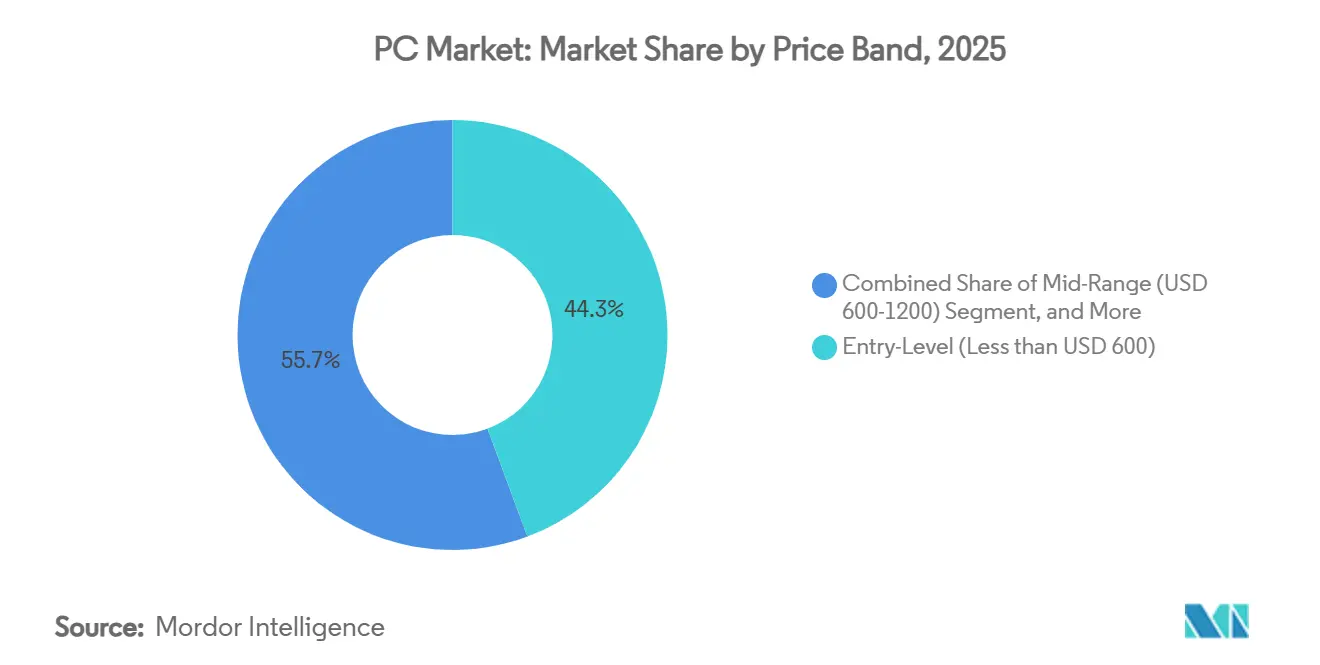
- Nach Preissegment entfielen 2025 44,32 % der PC-Marktgröße auf Mittelklassemodelle von 600 bis 1.200 USD, während Premium- und Gaming-Systeme über 1.200 USD mit einer CAGR von 13,19 % zulegten.
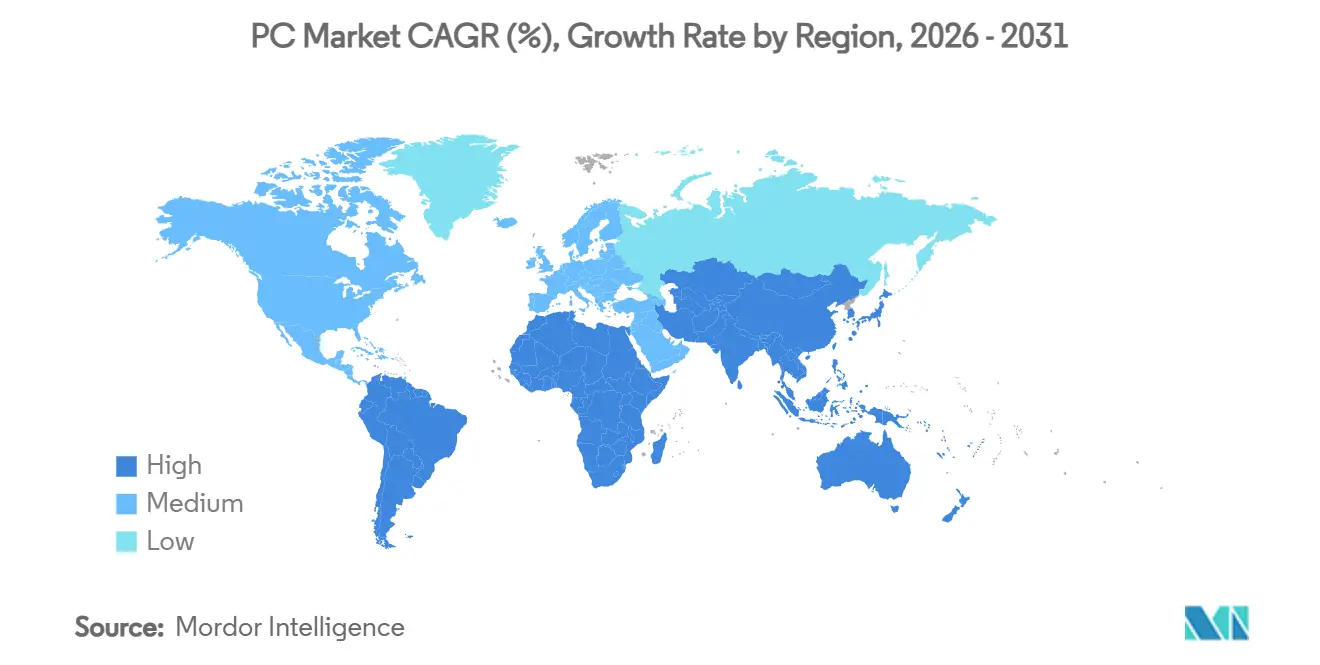
- Nach Geografie trug Asien-Pazifik 2025 36,71 % des Umsatzes bei; Afrika verzeichnet mit 10,58 % die höchste CAGR bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Nachfrage nach Erneuerung von Hybrid-Arbeits-Notebooks | +2.10% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gaming- und Esports-Leistungswettbewerb | +1.80% | Global, mit Führung durch den asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Staatliche Programme zur digitalen Bildung | +1.40% | Nordamerika, Europa, aufstrebende Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Upgrade-Welle zur KI-Beschleunigung auf dem Gerät | +2.30% | Global, unternehmensorientiert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Durch Windows 10 End-of-Life 2025 erzwungene Erneuerung | +1.90% | Global, konzentriert auf Unternehmenssegmente | Kurzfristig (≤ 2 Jahre) |
| Unternehmensanreize für die Beschaffung nachhaltiger PCs | +0.80% | Europa, Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Erneuerung von Hybrid-Arbeits-Notebooks
Dauerhafte hybride Arbeit hat den Unternehmensbeschaffungsprozess auf leistungsoptimierte Notebooks verlagert, die videointensive Besprechungen und Cloud-Zusammenarbeit in variablen Netzwerken unterstützen. Microsoft berichtet, dass 30 % der Besprechungen bereits mehrere Zeitzonen umfassen, was Unternehmen dazu veranlasst, hochwertige Geräte bereitzustellen, die Mitarbeitererfahrung und -bindung verbessern. Akkulaufzeit, integrierte Webcams und thermische Stabilität beeinflussen nun den Erneuerungszeitpunkt ebenso sehr wie Garantieabläufe. Dieser Treiber begünstigt Premium-Notebooks, bei denen jede Wattstunde und jede Kühlrippe für die Remote-Produktivität von Bedeutung sind. [2]
Gaming- und Esports-Leistungswettbewerb
Professionelle Turniere rücken Hardware ebenso stark in den Fokus wie die Spielerfähigkeiten und verdeutlichen Trends im PC Markt, indem sie die Führung bei Bildwiederholraten in eine Marketingwährung verwandeln. Typische Profi-Setups kombinieren Intel Core i7- oder AMD Ryzen 7-CPUs mit NVIDIA RTX 3070-GPUs – Standards, die auf Mainstream-Käufer übergehen. Streaming-Umsätze hängen direkt von der visuellen Wiedergabetreue ab, sodass Content-Ersteller in GPUs investieren, die Echtzeit-Raytracing und KI-gestütztes Upscaling unterstützen. Dieses Wettrüsten hält einen margenstarken Upgrade-Zyklus aufrecht und drängt Komponentenhersteller zu beschleunigten Markteinführungen.
Staatliche Programme zur digitalen Bildung
Staatliche Laptop-Programme stoßen auf Finanzierungslücken, da die Pandemiehilfen auslaufen. In North Carolina können 82 von 115 Schulbezirken keine Ersatzgeräte finanzieren – ein jährliches Defizit von 160 Millionen USD. Bundesweite Rahmenverträge wie die Best-in-Class-Verträge der GSA (General Services Administration) nutzen jedoch Mengenrabatte, um die Spezifikationen auf dem neuesten Stand zu halten. Mindestleistungsstandards, die für den Bildungsbereich festgelegt wurden, fließen später in Einstiegskonsumentenmodelle ein und standardisieren Kameraqualität, Arbeitsspeicher und Sicherheitschips. [3]
Upgrade-Welle zur KI-Beschleunigung auf dem Gerät
Von AMD, Intel und Qualcomm integrierte neuronale Verarbeitungseinheiten liefern nun über 50 TOPS lokaler Inferenz und reduzieren Cloud-Latenz sowie Datenübertragungskosten. AMDs Copilot+-fähige Ryzen AI Pro 300-Serie veranschaulicht den Vorstoß, KI an den Rand einzubetten. Forrester erwartet, dass 93,9 % der gewerblichen PCs bis 2028 solche Einheiten besitzen werden, was KI von einer Nischenfunktion zu einem Basisausstattungsmerkmal macht und einen preislich hochwertigen Erneuerungszyklus auslöst.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatilität der Komponenten-Lieferkette | -1.60% | Global, mit Fertigungskonzentration im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Smartphones für Gelegenheitsaufgaben | -1.20% | Global, stärker in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Cloud-VDI verlängert Erneuerungszyklen | -0.90% | Nordamerika, Europa, Unternehmenssegmente | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Kreislaufwirtschaft und Wiederaufbereitung | -0.70% | Europa führend, Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Komponenten-Lieferkette
Die Unterbrechung des Quarzabbaus in Spruce Pine durch den Hurrikan Helene hat eine einzelne Fehlerquelle für Halbleitertiegel aufgedeckt. Obwohl sich die Kapazitäten Anfang 2025 normalisieren, kämpfen Halbleiterfabriken unterhalb von 11 nm weiterhin mit langen Lieferzeiten für Werkzeuge und Arbeitskräftemangel. OEMs sichern sich durch Vorauszahlungen auf Lagerbestände und doppelte Bezugsquellen ab, doch erhöhte Pufferlagerbestände binden Betriebskapital und schränken den Spielraum für Werbemaßnahmen ein.
Substitution durch Smartphones für Gelegenheitsaufgaben
Mobile-First-Verhalten deckt E-Mail-, Browsing- und Social-Media-Bedürfnisse ab und erodiert die Nachfrage nach Einstiegs-Notebooks, insbesondere in preissensiblen Regionen. Unternehmen rüsten Außendienstmitarbeiter auch mit robusten Smartphones statt PCs aus, wenn die Aufgaben eine schnelle Dateneingabe statt der Erstellung von Inhalten erfordern. Die Kannibalisierung bleibt auf Einstiegssegmente beschränkt, verringert jedoch das Volumenwachstum in Segmenten unter 600 USD.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
Notebooks verankern die KI-EinführungLaptops/Notebooks machten 77,44 % der Lieferungen im Jahr 2025 aus und bildeten das Rückgrat des PC-Marktes. KI-optimierte Laptops allein werden voraussichtlich mit einer CAGR von 11,66 % wachsen, wodurch mobile Wissensarbeiter Inferenzaufgaben offline ausführen können, ohne die Akkus zu belasten. Desktops behalten ihre Bedeutung in Ingenieurbüros und Esports-Arenen, wo PCIe-Steckplätze und überlegene Wärmeleistung die Portabilität überwiegen. All-in-One-Systeme besetzen eine Nische im Front-Office- und Schulbereich, während Tablets und abnehmbare Geräte mobile und Desktop-Arbeitsabläufe für Außendienstprüfer und Kreativprofis verbinden. Intels empfohlener PC-Lebenszyklus von zwei bis vier Jahren verdeutlicht, wie standardisierte Geräteparks den Supportaufwand und das Garantierisiko senken und Notebooks weiter als Standard-Unternehmensendgeräte etablieren.
Sekundäre Verschiebungen werden zunehmend deutlich, da anhaltende KI-Arbeitslasten die thermischen Budgets einschränken. Um diesen Herausforderungen zu begegnen, setzen Hersteller auf fortschrittliche Kühltechnologien wie Dampfkammer-Kühlsysteme und gestapelte Graphit-Wärmeverteiler, um Wärme effektiver zu managen. Darüber hinaus wird die Integration von energieeffizientem LPDDR5X-Speicher zunehmend zur Standardausstattung, um Energieeffizienz und Leistung zu optimieren. Parallel dazu erkunden Anbieter innovative Designlösungen wie austauschbare Tastaturdecks, um Recyclingprozesse zu vereinfachen und Elektroschrott zu reduzieren. Diese Bemühungen stehen im Einklang mit globalen Kreislaufwirtschaftsmandaten, die Nachhaltigkeit und eine reduzierte Umweltbelastung durch ein verbessertes Produktlebenszyklusmanagement betonen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Kommerzielle Dominanz verstärkt sichGewerbliche Käufer machten 53,84 % der prognostizierten Nachfrage im Jahr 2025 aus, was die starke Abhängigkeit des PC-Marktes von Unternehmensmodernisierungsmaßnahmen unterstreicht. Die Einführung hybrider Arbeitsmodelle und der wachsende Bedarf an robusten Cybersicherheitsmaßnahmen haben Unternehmen dazu veranlasst, höhere Budgets für Hardware bereitzustellen. Dieser Wandel hat zu einer Präferenz für Funktionen wie BIOS-gesperrte Laufwerke und integrierte Sichtschutzblenden geführt, die Sicherheit und Datenschutz verbessern. Gaming- und Esports-Geräte hingegen, obwohl ein kleineres Segment, werden voraussichtlich mit einer CAGR von 10,74 % wachsen. Dieses Wachstum wird von Streamern und Gamern angetrieben, die fortschrittliche Funktionen wie 240-Hz-Displays und KI-gestützte Geräuschunterdrückung priorisieren, die das Publikumsengagement und das Spielerlebnis direkt verbessern.
Regierungs- und Bildungskäufer begegnen Finanzierungsherausforderungen durch den Einsatz landesweiter Rahmenverträge, um eine kosteneffiziente Beschaffung sicherzustellen. Kleine und mittlere Unternehmen (KMU) setzen zunehmend auf Garantien auf Unternehmensniveau, um Ausfallzeiten zu reduzieren und die Betriebseffizienz aufrechtzuerhalten. Auf der Verbraucherseite werden die Ersatzzyklen länger, sofern sie nicht durch spezifische Anforderungen wie Gaming oder Leistungsverbesserungen für das Homeoffice angetrieben werden. Diese Trends spiegeln die sich wandelnden Prioritäten verschiedener Käufersegmente wider, wobei sich jede Gruppe auf einzigartige Weise an technologische Entwicklungen und Budgetbeschränkungen anpasst.
Nach Preisklasse:
Premium-Gaming führt das Wachstum anEinstiegs-PCs unter 600 USD absorbierten 44,30 % des Volumens im Jahr 2025, doch Premium-Systeme über 1.200 USD wachsen jährlich um 13,19 %, da Wettkampfspieler, Streamer und Datenwissenschaftler in RTX 40-Serie-GPUs, hochfrequente OLED-Panels und PCIe 5.0-SSDs investieren. Mittelklassesysteme zwischen 600–1.200 USD bleiben das Hauptschlachtfeld; Anbieter bündeln Wi-Fi 7 und 1080p-Webcams, um Mainstream-Käufer zu gewinnen. Die Polarisierung unterstreicht eine Flucht zu entweder Schnäppchenpreisen oder Premium-Differenzierung und prägt die künftige PC Marktpositionierung in OEM-Katalogen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
E-Commerce gewinnt an DynamikDer stationäre Einzelhandel behält einen Anteil von 66,95 %, tritt jedoch gegenüber einer CAGR von 14,25 % für E-Commerce und Direktvertrieb an Verbraucher zurück. Käufer recherchieren Spezifikationen online, schließen Käufe jedoch oft im Geschäft ab, um Tastaturen und Displays vor der Ausgabe von Tausenden von Dollar zu testen. Hersteller veranstalten daher Pop-up-Demo-Events und Konfiguratoren mit erweiterter Realität, um digitale und physische Berührungspunkte zu verbinden. Mehrwert-Reseller gedeihen mit Bereitstellungs- und Imaging-Diensten für Unternehmen, während D2C-Websites eine maßgeschneiderte Flexibilität bieten.
Geografische Analyse
APAC PC-Markt
Die Asien-Pazifik-Region machte 36,71 % des PC-Markterlöses im Jahr 2025 aus, angetrieben durch hochdichte Fertigungscluster, eine wachsende Mittelschicht und aggressive staatliche Digitalisierungspläne. China und Indien sind die Ankerpunkte der Nachfrage; die indischen KI-PC-Volumina sollen im Jahr 2025 um das Acht- bis Zehnfache wachsen, da Erneuerungszyklen mit unternehmensweiten generativen KI-Einführungen zusammenfallen. Vergünstigte Strompreise und Anreize für die lokale Montage sichern den Kostenvorteil der Region, obwohl geopolitische Spannungen und Währungsschwankungen für Volatilität sorgen.
Nordamerika und Europa PC-Markt
Nordamerika profitiert von Upgrades aufgrund des Windows-10-Supportendes und Cybersicherheitsvorgaben, was die Nachfrage nach PC-Erneuerungen ankurbelt. Unternehmen setzen NPUs ein, um Cloud-Kosten zu senken und die Datensouveränität zu stärken, wodurch die durchschnittlichen Verkaufspreise steigen. Die strategische Beschaffung der US-Bundesbehörden legt gemeinsame Spezifikationen fest – TPM 2.0, Wi-Fi 6E –, die sich auf Ausschreibungen im privaten Sektor auswirken.[4] Europa kämpft mit strengen Kreislaufwirtschaftsgesetzen. Digitale Produktpässe, Reparaturbewertungskennzeichnungen und ein Vernichtungsverbot für unverkaufte Waren erhöhen die Designkomplexität, eröffnen jedoch Preisaufschläge für nachhaltige Modelle. OEMs, die CO₂-neutrale Fabriken zertifizieren lassen, gewinnen Ausschreibungen im öffentlichen Sektor, was verdeutlicht, wie Regulierung Wettbewerbsergebnisse prägt.
Südamerika und MEA PC-Markt
Afrika entwickelt sich zur am schnellsten wachsenden Region mit einer CAGR von 10,58 %. Brasilien zieht OEM-Investitionen an, wie etwa die lokale Produktion der ExpertBook-Linien durch Asus, was Importzölle abmildert und Lieferzeiten verkürzt. Gaming-Cafés und fintech-Startups befeuern die Nachfrage nach Leistungs-Notebooks. Währungsvolatilität dämpft Verbraucher-Upgrades, doch die Modernisierungspipelines von Unternehmen und Regierungen bleiben widerstandsfähig. Der Nahe Osten und Afrika verzeichnen stetige Unternehmenseinführungen im Zuge der Diversifizierung der Ölwirtschaft, und nationale Vision-2030-Programme digitalisieren öffentliche Dienste. Bildungsministerien kaufen Chromebooks und Windows-Laptops in großen Mengen, um die digitale Kompetenz zu fördern. Infrastrukturlücken bestehen weiterhin, doch mobiles Breitband und solarbetriebene Klassenzimmer erweitern die adressierbaren Märkte.
Wettbewerbslandschaft
Marktkonzentration
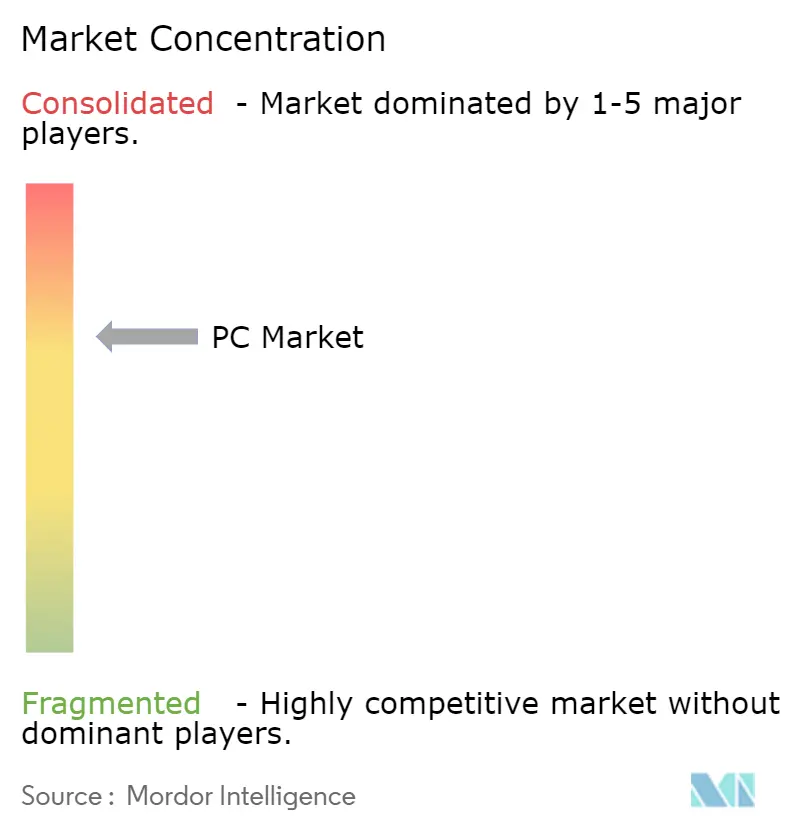
Der PC Markt weist eine moderate Konzentration auf: Lenovo führt mit einem Anteil von 24,5 %, HP folgt mit 19,9 % und Dell hält 14,4 %, zusammen 58,8 %. Lenovo nutzt einen weitreichenden Fertigungs-Fußabdruck und KI-fähige ThinkPad-Designs; HP differenziert sich durch Premium-Ästhetik und Gerät-als-Dienst-Bundles; Dell nutzt Direktvertriebs-Logistik und konfigurierbare Workstations. Apple sichert sich Nischendynamik unter Kreativen, während Acer und Asus sich auf Gaming- und Bildungssegmente ausrichten. Framework Computer fängt mit seinen modularen, reparierbaren Laptops nachhaltigkeitsorientierte Technikbegeisterte ein und deutet auf eine mögliche Umwälzung hin, sollte die Recht-auf-Reparatur-Politik verschärft werden.
Strategische Schritte kennzeichnen den sich intensivierenden Wettbewerb im PC Markt. HP erweiterte seine EliteBook- und ProBook-Familien mit integrierten NPUs für Edge-KI. Dell stellte den Pro Max Plus mit einer diskreten Qualcomm KI-Karte für Datenwissenschaftler vor. AMD, das Unternehmen umwirbt, brachte die Ryzen AI Pro 300-Produktlinie auf den Markt, die bis 2028 eine KI-PC-Durchdringung von 93,9 % verspricht. Diese Maßnahmen signalisieren eine Branche, die von Gigahertz-Kämpfen zu TOPS-Angaben migriert, wobei Software-Ökosysteme und CO₂-Berichterstattung die Siliziumstärke ergänzen.[5]
Führende Unternehmen der PC-Branche
-
Lenovo Group Limited
-
HP Inc.
-
Dell Technologies Inc.
-
Apple Inc.
-
ASUSTeK Computer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PC-Markt Unternehmen in diesem Bericht
- Lenovo Group Limited
- HP Inc.
- Dell Technologies Inc.
- Apple Inc.
- ASUSTeK Computer Inc.
- Acer Incorporated
- Microsoft Corporation
- Samsung Electronics Co., Ltd.
- Micro-Star International Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corporation
- LG Electronics Inc.
- Giga-Byte Technology Co., Ltd.
- Fujitsu Limited
- Panasonic Holdings Corporation
- Toshiba Electronic Devices & Storage Corporation
- CHUWI Innovation Technology Co., Ltd.
- Framework Computer Inc.
- NEC Corporation
- Purism SPC
- System76, Inc.
- Origin PC Corp.
- Valve Corporation
- Eluktronics, Inc.
Neueste Industrielle Entwicklungen in PC-Markt
- Mai 2025: Dell stellte den Pro Max Plus Laptop mit Qualcomm AI 100-Inferenzkarte und 64 GB NPU-Arbeitsspeicher für KI-Unternehmensworkflows vor.
- April 2025: AMD rollte seine KI-PC-Initiative aus, verankert durch Ryzen AI Pro 300-Prozessoren und Windows 11 Copilot+-Zertifizierung.
- März 2025: HP brachte die ProBook 4-, EliteBook 6- und EliteBook 8-Serien auf den Markt, die jeweils mit NPUs und wartungsfreundlichen Designs ohne Werkzeug ausgestattet sind.
- Januar 2025: Lenovo erzielte einen Rekordumsatz von 18,79 Milliarden USD im dritten Quartal 2025, ein Anstieg von 106 % im Jahresvergleich, und prognostiziert, dass KI-PCs bis 2027 80 % des Marktes erreichen werden.
Berichtsumfang des globalen PC Markts
Personal Computer (PCs) sind portable, multifunktionale Maschinen, die für den individuellen Gebrauch konzipiert sind. PCs sind darauf ausgelegt, direkt von einem Endnutzer und nicht von einer dritten Partei oder einem Computerexperten betrieben zu werden.
Der PC Markt ist nach Typ (Laptops, Desktop-PCs, All-in-One-Stationen und Tablets) und nach Region (Nordamerika, Europa, asiatisch-pazifischer Raum, Lateinamerika sowie Naher Osten und Afrika) segmentiert. Die Marktgrößen und Prognosen werden in Wertangaben (USD Millionen) für alle oben genannten Segmente bereitgestellt.
Segmentierungsübersicht
| Laptops / Notebooks |
| Desktop-Tower und SFF |
| All-in-One-PCs |
| Tablets / Abnehmbare Geräte |
| Verbraucher |
| Klein- und Mittelunternehmen |
| Großunternehmen |
| Behörden und Bildungseinrichtungen |
| x86 (Intel-AMD) |
| ARM-basiert |
| RISC-V und andere Prozessorarchitekturen |
| Einstiegsklasse (< 600 USD) |
| Mittelklasse (600–1.200 USD) |
| Premium / Gaming (> 1.200 USD) |
| Stationärer Einzelhandel und Fachhändler |
| E-Commerce und Direktvertrieb an Verbraucher |
| Windows |
| macOS |
| ChromeOS |
| Linux-Distributionen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Italien |
| Frankreich | |
| Deutschland | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Formfaktor | Laptops / Notebooks | |
| Desktop-Tower und SFF | ||
| All-in-One-PCs | ||
| Tablets / Abnehmbare Geräte | ||
| Nach Endnutzer | Verbraucher | |
| Klein- und Mittelunternehmen | ||
| Großunternehmen | ||
| Behörden und Bildungseinrichtungen | ||
| Nach Prozessorarchitektur | x86 (Intel-AMD) | |
| ARM-basiert | ||
| RISC-V und andere Prozessorarchitekturen | ||
| Nach Preisklasse | Einstiegsklasse (< 600 USD) | |
| Mittelklasse (600–1.200 USD) | ||
| Premium / Gaming (> 1.200 USD) | ||
| Nach Vertriebskanal | Stationärer Einzelhandel und Fachhändler | |
| E-Commerce und Direktvertrieb an Verbraucher | ||
| Nach Betriebssystem | Windows | |
| macOS | ||
| ChromeOS | ||
| Linux-Distributionen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Italien | |
| Frankreich | ||
| Deutschland | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Wichtige im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des globalen PC Markts im Jahr 2026?
Der PC Markt beläuft sich im Jahr 2026 auf 242,63 Milliarden USD
Wie schnell wird der PC Markt bis 2031 wachsen?
Es wird prognostiziert, dass er bis 2031 372,68 Milliarden USD erreichen wird, mit einer CAGR von 8,98 %.
Welche Region erzielt heute den größten PC-Umsatz?
Der asiatisch-pazifische Raum führt mit 36,70 % des Umsatzes im Jahr 2025, angetrieben sowohl durch Produktionskapazitäten als auch durch die Inlandsnachfrage.
Warum gewinnen KI-optimierte Laptops an Bedeutung?
Integrierte NPUs unterstützen lokale Inferenz, verbessern Datenschutz und Latenz und erfüllen gleichzeitig die Anforderungen an hybride Arbeit und Unternehmensproduktivität.
Wie wird das End-of-Support für Windows 10 die PC-Erneuerungen beeinflussen?
Da der Support im Oktober 2025 endet, müssen etwa 63 % der installierten Geräte migriert werden, was eine konzentrierte Erneuerungswelle auslöst.
Wer sind die größten PC-Anbieter heute?
Lenovo, HP und Dell halten zusammen einen Lieferanteil von 58,8 %, wobei Lenovo allein auf 24,5 % kommt.