
Marktgröße und Marktanteil für Geräte zur postpartalen Hämorrhagie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.08 Milliarden US-Dollar |
| Marktgröße (2031) | 1.38 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
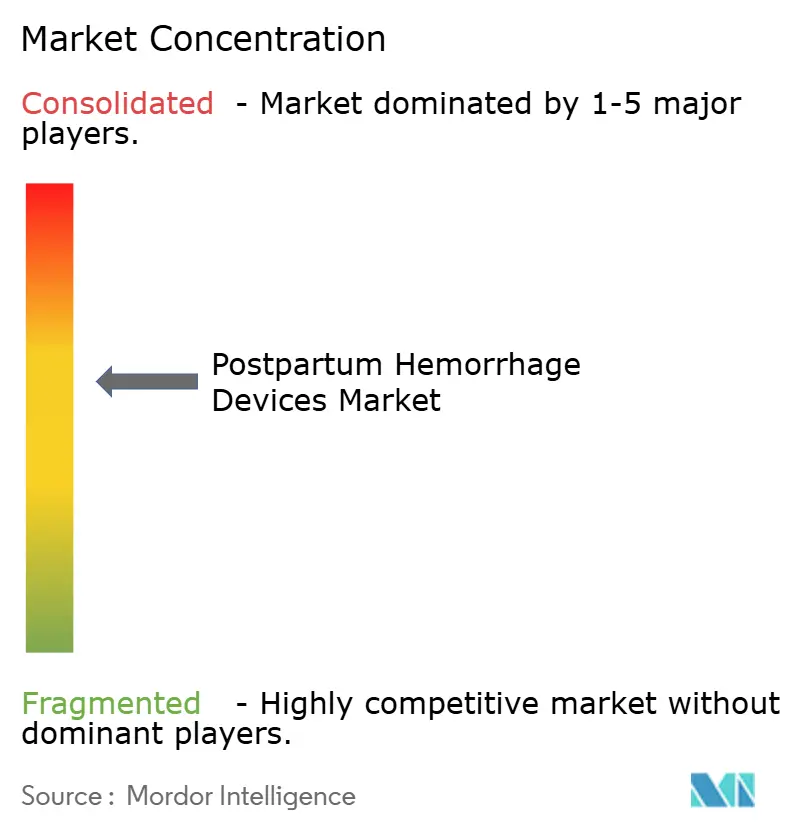
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Geräte zur postpartalen Hämorrhagie von Mordor Intelligence
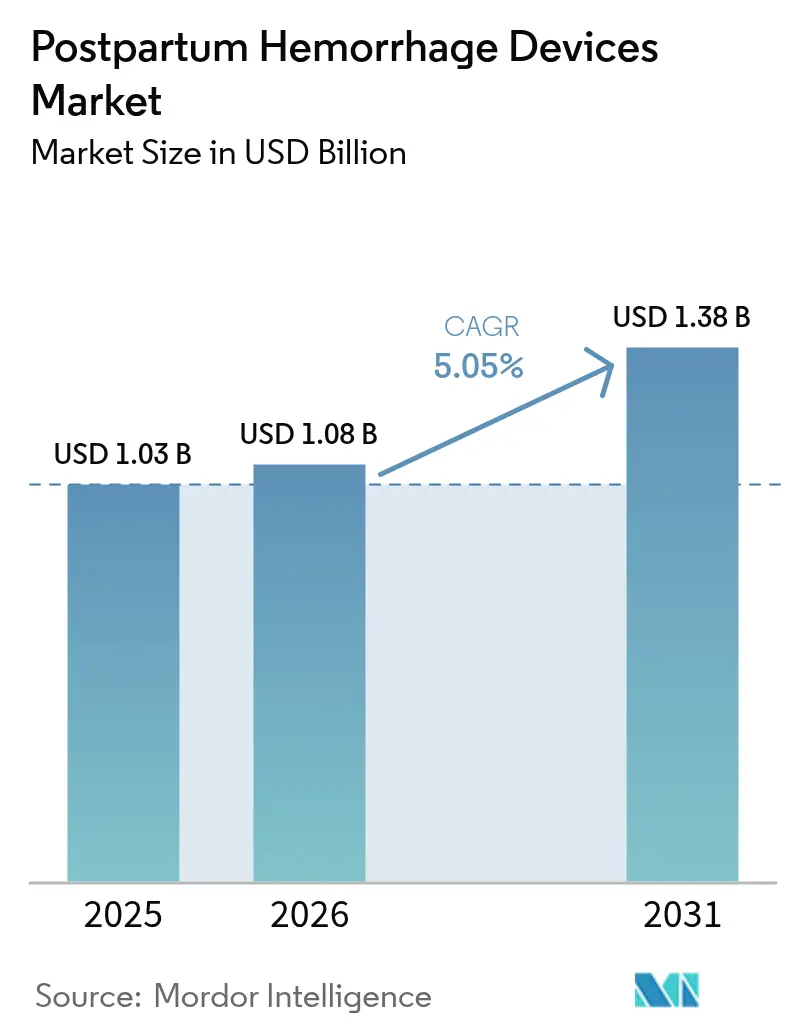
Die Marktgröße für Geräte zur postpartalen Hämorrhagie wird im Jahr 2026 auf 1,08 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,03 Milliarden USD, mit Prognosen für 2031 von 1,38 Milliarden USD, bei einem Wachstum von 5,05 % CAGR über den Zeitraum 2026–2031. Die Nachfragebeschleunigung resultiert aus dem Zusammentreffen von unterstützenden regulatorischen Rahmenbedingungen, ausgereiften Architekturen der künstlichen Intelligenz sowie anhaltenden Lücken bei der Reduzierung der Müttersterblichkeit. Gerätehersteller, die prädiktive Analytik mit mechanischen oder pharmakologischen Interventionen kombinieren, gestalten Versorgungswege neu und lenken Investitionen aus den Investitionsbudgets der Krankenhäuser in Richtung einer frühzeitigen, technologiegestützten Risikominderung. Regulierungsbehörden in den Vereinigten Staaten und Europa haben die Genehmigungsfristen verkürzt und damit die Kommerzialisierungsgeschwindigkeit verbessert, während die groß angelegten Rollout-Programme der Weltgesundheitsorganisation den Zugang in ressourcenarmen Regionen erweitert haben. Die Wettbewerbspositionierung hängt daher davon ab, überlegene klinische Ergebnisse zu demonstrieren, nahtlos in Arbeitsabläufe elektronischer Gesundheitsakten (EGA) integriert zu werden und die Preisgestaltung an wertbasierte Beschaffungsmandate bei öffentlichen und privaten Kostenträgern anzupassen.
Wichtigste Erkenntnisse des Berichts
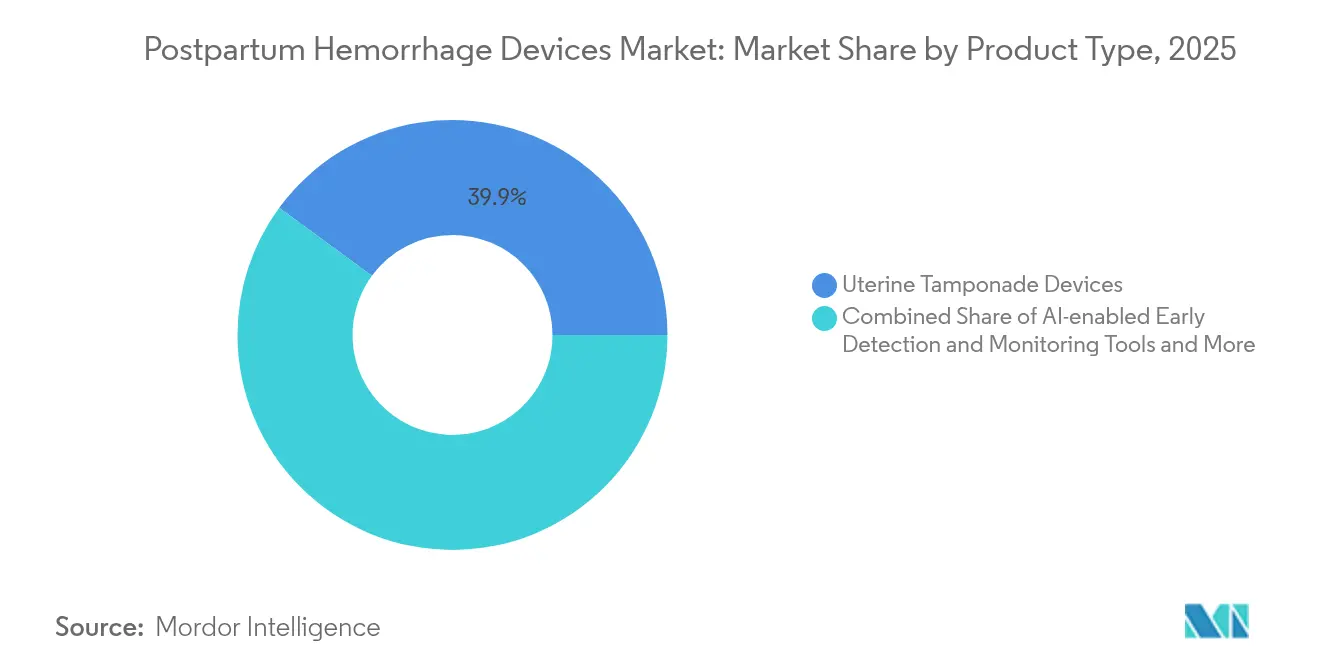
- Nach Produktkategorie hielten Uterustamponadevorrichtungen im Jahr 2025 einen Marktanteil von 39,92 % am Markt für Geräte zur postpartalen Hämorrhagie, während KI-gestützte Erkennungsplattformen bis 2031 voraussichtlich mit einer CAGR von 11,72 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 67,35 % der Marktgröße auf Krankenhäuser, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 9,25 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 35,02 %, während der Asien-Pazifik-Raum mit der schnellsten CAGR von 8,28 % bis 2031 voraussichtlich das höchste Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Vakuuminduzierte Hämorrhagie-Kontrollgeräte erhalten FDA- und EU-Zulassungen | +1.2% | Nordamerika und Europa, mit Expansion in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Erstattungsausweitung für Bakri/EBB-Ballons in der EU und den USA | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Von der WHO unterstützter Rollout von kostengünstigen Kondom-UBT-Kits in Ländern mit niedrigem und mittlerem Einkommen | +0.9% | Subsahara-Afrika, Südasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Integration von KI-basiertem PPH-Risikoscoring in EGA-Plattformen | +1.1% | Global, mit früher Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| ESG-Mandate von Krankenhäusern begünstigen wiederverwendbare NASG-Kleidungsstücke | +0.4% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Klimaresistente Lücken in der Kühlkette steigern die Nachfrage nach vorgefüllten, hitzestabilen Oxytocin-Geräten | +0.6% | Subsahara-Afrika, Südasien, ländliche Regionen weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vakuuminduzierte Hämorrhagie-Kontrollgeräte erhalten FDA- und EU-Zulassungen
Die Regulierungsbehörden sowohl in den Vereinigten Staaten als auch in der Europäischen Union haben die Prüfzyklen für vakuuminduzierte Systeme verkürzt und damit ein ehemals experimentelles Konzept in eine gängige Alternative umgewandelt, die die Ballontamponade ergänzt oder ersetzt. Der 510(k)-Pfad der FDA lässt nun Bauformen zu, die geschlossene Drucksensoren und automatische Sicherheitsventile umfassen, wodurch Kliniker in Bezug auf Gewebeschadenrisiken beruhigt werden und die Einführung in großen geburtshilflichen Einheiten vorangetrieben wird. Die parallele Angleichung an die EU-Medizinprodukteverordnung hat die durchschnittliche CE-Kennzeichnungszeit von 18–24 Monaten auf 8–12 Monate verkürzt und damit die First-Mover-Vorteile für Unternehmen gestärkt, die Belege aus randomisierten Studien vorlegen können. Technologiebewertungsausschüsse von Krankenhäusern wägen diese Daten gegen Kostenkennzahlen ab und stellen häufig kürzere Verfahrenszeiten und niedrigere Transfusionsraten im Vergleich zu Ballontechniken fest. Die daraus resultierenden Beschaffungsentscheidungen kaskadieren durch Gruppenbeauftragungsorganisationen, erweitern die adressierbaren Volumina und stärken den Gesamtmarkt für Geräte zur postpartalen Hämorrhagie.
Erstattungsausweitung für Bakri/EBB-Ballons in der EU und den USA
Im Jahr 2024 getroffene Deckungsentscheidungen beseitigten ein langjähriges finanzielles Hindernis für intrauterine Ballons. Medicare erstattet nun sowohl prophylaktische als auch notfallmäßige Anwendungen und wandelt das Gerät von einem Kostenfaktor in eine ertragskompatible Intervention für Krankenhäuser um. Große europäische Kostenträger, angeführt von den deutschen gesetzlichen Versicherern und dem NHS des Vereinigten Königreichs, haben diese Haltung mit Verfahrensgebühren zwischen 200–450 EUR (210–475 USD) pro Fall übernommen. Private Versicherer in den Vereinigten Staaten decken nun 78 % der erstattungsfähigen Geburten ab, was planbare Einnahmeströme schafft, die Personalschulungsbudgets und Lageraufbau rechtfertigen. Gerätehersteller nutzen diesen politischen Rückenwind mit ergebnisbasierten Verträgen, bei denen Investitionsgüter ohne Vorabkosten zur Verfügung gestellt werden und dafür je Verfahren abgerechnet wird. Solche Modelle verankern den Markt für Geräte zur postpartalen Hämorrhagie weiter in den Krankenhausformularen[1]CooperSurgical-Produktteam, „Bakri-Ballon mit Schnellinstillationskomponenten,” coopersurgical.com.
Von der WHO unterstützter Rollout von kostengünstigen Kondom-UBT-Kits in Ländern mit niedrigem und mittlerem Einkommen
Die Verteilung von 5-USD-Kondom-basierten Uterusballontamponade-Kits durch die Weltgesundheitsorganisation in 47 Ländern mit niedrigem und mittlerem Einkommen erweitert die Behandlungsverfügbarkeit erheblich. In 12 Ländern durchgeführte randomisierte Feldstudien berichteten von einer Hämorrhagiekontrolleffizienz von 89 %, wenn die Kits von ausgebildeten Hebammen eingesetzt werden. Lokalisierte Fertigungspartnerschaften verringern die Abhängigkeit von importierten Medizinprodukten und erhalten wirtschaftliche Mehrwerte in den Gastländern. Die begleitenden kompetenzbasierten Schulungsmodule der WHO beschleunigen den Wissenstransfer und ermöglichen es aufgabenverlagerten Berufsgruppen wie Gemeindegesundheitshelfern, die Kits sicher einzusetzen. Dadurch können ländliche Einrichtungen, denen es bisher an jeglicher fortgeschrittener Intervention mangelte, nun Hysterektomien und Transfusionen abwenden und damit einen Bottom-up-Expansionsvektor für den Markt für Geräte zur postpartalen Hämorrhagie schaffen.
Integration von KI-basiertem PPH-Risikoscoring in EGA-Plattformen
Modelle des maschinellen Lernens, die mütterliche Vitalzeichen, geburtshilfliche Vorgeschichten und Signale während der Geburt verarbeiten, sind nun in gängige EGA-Suiten eingebettet. Frühwarnwerte erscheinen 30 Minuten vor offensichtlichen Blutungen und geben Geburtsteams ein Zeitfenster, um Tamponadevorrichtungen vorzubereiten oder Uterotonika bereitzustellen. Gesundheitssysteme, die diese Module integrieren, berichten von 23 % weniger schweren Hämorrhagien und 31 % weniger Notfallhysterektomien, was zu einer geringeren Intensivstationsbelegung und kürzeren postpartalen Aufenthalten führt. Der nahtlose Datenfluss innerhalb der EGA vermeidet die Lernkurve bei eigenständigen Geräten und beschleunigt die Akzeptanz bei Klinikern. Die Einhaltung der HIPAA- und DSGVO-Rahmenbedingungen begegnet Datenschutzeinwänden und ermöglicht es Anbietern, international zu skalieren, ohne Code neu schreiben zu müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Gerätelistenpreis über 900 USD begrenzt die Akzeptanz in Krankenhäusern der zweiten Reihe | -0.7% | Global, besonders ausgeprägt in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an PPH-geschulten Geburtsmedizinern in ländlichen Regionen | -0.9% | Ländliche Gebiete weltweit, akut in Subsahara-Afrika und im ländlichen Raum der USA | Langfristig (≥ 4 Jahre) |
| Regulatorische Unklarheit bei der Klassifizierung von hybriden Arzneimittel-Geräte-Injektoren | -0.3% | Global, mit Unterschieden je nach regulatorischer Gerichtsbarkeit | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bezüglich KI-gestützter Uterus-Bildgebungswerkzeuge | -0.4% | Entwickelte Märkte mit strengen Datenschutzgesetzen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätelistenpreis über 900 USD begrenzt die Akzeptanz in Krankenhäusern der zweiten Reihe
Einrichtungen der mittleren Versorgungsstufe legen Gerätebudgets typischerweise 18–24 Monate im Voraus fest und erfordern eine nachgewiesene Auslastung von mindestens 15 Fällen pro Monat, um Schwellenwerte für die Kapitalrendite zu erfüllen. Premiumsysteme mit einem Preis über 900 USD verfehlen diese Grenzwerte häufig und beschränken ihre Durchdringung auf hochfrequentierte Stadtzentren. Leasing- und Mietprogramme versuchen, Kosten zu verteilen, erhöhen jedoch häufig die Gesamtbetriebskosten aufgrund gebündelter Wartungsgebühren. Die daraus resultierende zweigeteilte Technologielandschaft hinterlässt ländliche Gemeinschaften in Abhängigkeit von kostengünstigeren Ballonkits, denen möglicherweise fortschrittliche Sicherheitsfunktionen wie Drucksensoren fehlen. Diese Dynamik verlangsamt die Diffusion und dämpft die Marktentwicklung für Geräte zur postpartalen Hämorrhagie in bedeutenden, aber budgetbeschränkten Segmenten.
Mangel an PPH-geschulten Geburtsmedizinern in ländlichen Regionen
Sechsundvierzig Prozent der US-amerikanischen Landkreise haben keinen praktizierenden Facharzt für Gynäkologie und Geburtshilfe – ein Mangel, der die Lücken in der Ärztedichte in Teilen Südamerikas, Afrikas und Asiens widerspiegelt. Die Anforderungen an die Ausbildung für fortgeschrittene Hämorrhagiegeräte umfassen 8–12 Stunden praktischer Unterweisung zuzüglich regelmäßiger Kompetenzaudits – Zeitaufwände, die ländliche Praktiker kaum bewältigen können. Telementoring-Initiativen und erweiterte Tätigkeitsbereiche für Hebammen mildern die Lücke teilweise, aber regulatorische Beschränkungen in vielen Rechtssystemen hemmen den Einsatz von Hochrisikogeräten durch Nicht-Ärzte. Diese personelle Einschränkung begrenzt direkt die Installationsvolumina und mäßigt das Marktwachstum für Geräte zur postpartalen Hämorrhagie.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
KI-gestützte Werkzeuge treiben Innovationen voranUterustamponadevorrichtungen machten im Jahr 2025 39,92 % des Marktes für Geräte zur postpartalen Hämorrhagie aus, gestützt auf fest verankerte klinische Protokolle und günstige Erstattungsbedingungen. Ballonsysteme, einschließlich Bakri- und EBB-Varianten, dominieren aufgrund der weit verbreiteten geburtshilflichen Ausbildung und jahrzehntelanger Ergebnisdaten. Vakuuminduzierte Versionen gewinnen nach jüngsten 510(k)-Zulassungen Marktanteile, da kürzere Interventionszeiten und reduzierte Transfusionsanforderungen nachgewiesen wurden. Nicht-pneumatische Anti-Schock-Kleidungsstücke bieten eine schnelle Stabilisierungsoption in vorklinikschen Umgebungen, während hitzestabile Oxytocin-Injektoren pharmakologische Lücken schließen, wo die Zuverlässigkeit der Kühlkette gering ist. Die dem Markt für Geräte zur postpartalen Hämorrhagie zugeordnete Marktgröße für Ballonprodukte wird voraussichtlich mit einer CAGR von 4,05 % bis 2031 wachsen, da die Ausschreibungsvolumina in Regierungseinrichtungen zunehmen.
KI-gestützte Erkennungsplattformen verzeichnen eine CAGR von 11,72 %, die höchste unter allen Produktlinien, da prädiktive Analytik mit den Anreizen der Kostenträger übereinstimmt, die vermiedene Komplikationen belohnen. Anbieter bündeln algorithmische Risikoscores mit cloudbasierten Dashboards, Abonnementunterstützung und periodischem Modell-Retraining. Krankenhäuser, die diese Module in geburtshilfliche EGA-Arbeitsabläufe integrieren, berichten von verfahrensbezogenen Kostensenkungen, die Lizenzgebühren ausgleichen. Topische hämostatische Dichtmittel nehmen eine chirurgische Hilfsnische ein und werden häufig zusammen mit Kaiserschnittkits verpackt. Zukünftige Produkt-Roadmaps weisen auf einheitliche Plattformen hin, die Überwachung, mechanische Intervention und Medikamentengabe kombinieren, was darauf hindeutet, dass der Markt für Geräte zur postpartalen Hämorrhagie zunehmend integrierte Ökosysteme gegenüber Einzelzweckgeräten bevorzugen wird.


Nach Endnutzer:
Ambulante chirurgische Zentren fordern die Dominanz der Krankenhäuser herausKrankenhäuser kontrollierten im Jahr 2025 67,35 % des Marktanteils für Geräte zur postpartalen Hämorrhagie, da umfassende Infrastruktur und etablierte Lieferkettenverträge eine schnelle Technologieübernahme ermöglichen. Akademische Medizinzentren treiben frühe klinische Studien und die Verbreitung von Fähigkeiten voran, während Tertiärkrankenhäuser als Überweisungszentren für Hochrisikogeburten fungieren. Gemeindekrankenhäuser, die unter Erstattungsdruck stehen, bevorzugen mittelpreisige Ballonoptionen, die Wirksamkeit mit Budgetdisziplin verbinden. Die von Krankenhäusern generierte Marktgröße für Geräte zur postpartalen Hämorrhagie wird voraussichtlich mit einer CAGR von 4,45 % wachsen, angetrieben durch Austauschzyklen und leitliniengesteuerte Aktualisierungen.
Ambulante chirurgische Zentren verzeichnen eine CAGR von 9,25 %, da ambulante Geburtsmodelle mit wertbasierter Versorgungswirtschaft übereinstimmen. Diese Einrichtungen nutzen geringeren Personalaufwand und vereinfachte Zulassungsverfahren, um neue Geräte ohne langwierige Ausschussbiligungen einzuführen. Unternehmen umwerben ambulante chirurgische Zentren mit nutzungsbasierten Modellen und kompakten Konsolen, die auf begrenzten Grundflächen zugeschnitten sind. Hausgeburt- und Gemeindegesundheitsdienstleister bilden ein aufstrebendes Segment, das durch die Gemeinschaftshebammenprogramme der WHO katalysiert wird. Geräteminiatrurisierung und verbesserte Schulungsmodule ermöglichen es bestimmten Ballonsystemen und NASGs, sicher in diese Umgebungen zu wechseln und den Markt für Geräte zur postpartalen Hämorrhagie über die Krankenhausmauern hinaus zu erweitern.
Geografische Analyse
Markt für Geräte zur postpartalen Hämorrhagie in Nordamerika
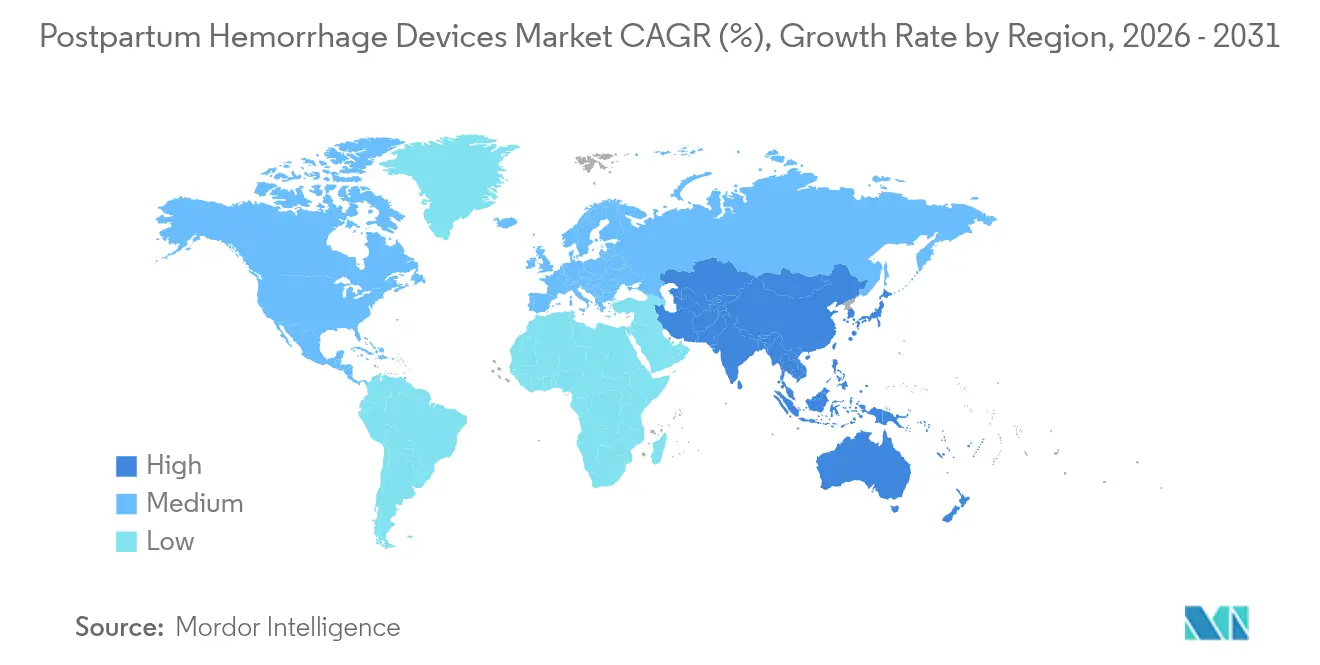
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 35,02 %, gestützt durch eine dichte Versicherungsabdeckung, schnelle regulatorische Zulassungen und eine robuste klinische Studieninfrastruktur. Die umfassende Erstattung des prophylaktischen Balloneinsatzes durch Medicare beseitigt finanzielle Hürden, während private Kostenträger etablierten Deckungsentscheidungen folgen. Große Einkaufsgemeinschaften verhandeln Mengenrabatte und steigern den Einheitsdurchsatz. Akademische Konsortien veröffentlichen kontinuierlich peer-reviewte Ergebnisstudien, die eine evidenzbasierte Beschaffung stärken. Provinzielle Formulare in Kanada spiegeln US-amerikanische Trends wider und schaffen eine kontinentweite Homogenität, die die Technologiediffusion beschleunigt und den Markt für Geräte zur postpartalen Hämorrhagie festigt.
Markt für Geräte zur postpartalen Hämorrhagie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 8,28 %. Chinas Agenda „Gesundes China 2030” sieht erhebliche Provinzausgaben zur Senkung der Müttersterblichkeit vor und treibt die Beschaffung von Ballon- und NASG-Systemen in großem Umfang voran. Indiens Nationales Gesundheitsmissionsprogramm stellte im Jahr 2024 192 Milliarden INR (2,3 Milliarden USD) für die Verbesserung der Geburtsmedizin bereit, wovon ein Teil die Finanzierung von KI-gestützten Überwachungspilotprojekten in Bezirkskrankenhäusern umfasst. Die regulatorische Harmonisierung im ASEAN-Raum ermöglicht simultane Gerätemarkteinführungen in Malaysia, Indonesien und Thailand und bietet Skaleneffekte, die den Preisverfall beschleunigen und den Zugang erweitern. Mit steigenden verfügbaren Einkommen und zunehmendem städtischen Geburtsvolumen verankert sich der Markt für Geräte zur postpartalen Hämorrhagie tiefer in privaten Geburtskliniken, die auf Familien der Mittelschicht ausgerichtet sind.
Markt für Geräte zur postpartalen Hämorrhagie in EMEA und Südamerika
Europa verzeichnet eine stetige Expansion im mittleren einstelligen Bereich unter dem harmonisierten, jedoch verschärften Compliance-Regime der EU-Medizinprodukteverordnung. Die nordischen Länder führen bei der Pro-Kopf-Einführung von KI-basierten Risikobewertungstools aufgrund ihrer hohen Digitalisierungsrate elektronischer Gesundheitsakten. Mittel- und Osteuropa ist stark auf EU-Kohäsionsfonds angewiesen, um Gerätelinien zu erneuern, was gebündelte Ausschreibungsmöglichkeiten für mittelständische Hersteller schafft. Der Nahe Osten und Afrika bieten langfristiges Aufwärtspotenzial, das durch staatliche Investitionen in den Aufbau von Geburtskliniken und WHO-geförderte Schulungsprogramme angetrieben wird. Mercosurs Zollsenkungen in Südamerika erleichtern den grenzüberschreitenden Geräteversand, und die wachsende private Krankenversicherungsabdeckung in Brasilien und Mexiko finanziert den elektiven prophylaktischen Einsatz. Insgesamt erweitern diese Trends den geografischen Fußabdruck des Marktes für Geräte zur postpartalen Hämorrhagie.

Regulatorisches Umfeld
In den Vereinigten Staaten durchlaufen Geräte zur Behandlung postpartaler Blutungen, wie intrauterine Tamponade-Ballons und vakuuminduzierte Systeme, typischerweise Class-II-Zulassungswege über das FDA-510(k)-Verfahren; auf Vorgängerprodukten basierende Zulassungswege bleiben weiterhin die Grundlage für die Kommerzialisierung etablierter Geräte in diesem Bereich. Die globale Regulierungspraxis legt zudem verstärkten Wert auf Qualitätsmanagement und Marktüberwachung nach der Zulassung, da sich Länder an sich entwickelnde Erwartungen hinsichtlich Sicherheit und Wirksamkeit anpassen. In Europa hat die EU-Medizinprodukteverordnung (MDR) die Anforderungen an klinische Nachweise und die Marktüberwachung nach der Zulassung verschärft, mit verstärkter Durchsetzung seit 2021 und anhaltend bis 2025; globale Qualitätsmanagementsysteme orientieren sich in der Regel an ISO 13485:2016.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei die fünf führenden Marken einen erheblichen globalen Umsatz kontrollieren. Etablierte Unternehmen verfolgen eine vertikale Integration, um Hardware, Software und Verbrauchsmaterialien in abonnementbasierte Ökosysteme einzubinden. BDs Übernahme der kritischen Versorgungsaktiva von Edwards Lifesciences für 4,2 Milliarden USD unterstreicht die Bedeutung datengesteuerter Entscheidungsunterstützung, die auf Hardware-Flotten aufgesetzt werden kann[3]BD Investor Relations, „BD kündigt die Absicht an, das Biowissenschafts- und Diagnostiklösungsgeschäft abzutrennen,” investors.bd.com. CooperSurgical konzentriert sich auf iterative Verbesserungen seines Bakri-Ballons und fügt Schnellinstillationskomponenten hinzu, die die Platzierungszeit verkürzen. Samsungs Übernahme des Ultraschall-KI-Entwicklers Sonio im Jahr 2024 positioniert den Konzern dazu, prädiktive Fähigkeiten in Bildgebungskonsolen einzubetten und damit potenziell eigenständige KI-Anbieter herauszufordern.
Herausfordernde Unternehmen nutzen Lücken in preissensiblen aufstrebenden Märkten, indem sie kostengünstige Ballonkits mit Fernschulungs-Apps bündeln. Ergebnisbasierte Verträge treten als Differenzierungsmerkmale hervor; Anbieter übernehmen die Gerätekosten im Voraus und berechnen den Leistungserbringern nur dann Gebühren, wenn spezifische Qualitätsziele – wie die Vermeidung von hämorrhagiebedingten Transfusionen – erreicht werden. Telegesundheits-befähigte Spezialisten überwachen Hebammen in Echtzeit während komplizierter Geburten und ermöglichen es disruptiven Marktteilnehmern, traditionelle Krankenhausgatekeeper zu umgehen und Marktanteile in unterversorgten ländlichen Zonen zu gewinnen.
Technologiekonvergenz verwischt kategoriale Grenzen und bringt Bildgebung, prädiktive Analytik und mechanische Intervention auf einheitlichen Plattformen zusammen. Unternehmen, die ein geschlossenes Hämorrhagiemanagement demonstrieren können – von der frühen Risikoerkennung bis zur definitiven Uterustamponade – schaffen Wechselkosten, die Kunden über mehrjährige Zyklen binden. Dateninteroperabilitätsstandards wie HL7 FHIR sind daher Schlachtfelder, auf denen Allianzen und Joint Ventures entstehen. Der Nettoeffekt ist ein dynamischer, aber disziplinierter Markt für Geräte zur postpartalen Hämorrhagie, in dem Markenglaubwürdigkeit, klinische Evidenztiefe und Datentegration die Wettbewerbsergebnisse bestimmen.
Marktführer für Geräte zur postpartalen Hämorrhagie
Cook Medical
Utah Medical Products, Inc.
Organon & Co.
Becton, Dickinson and Company
Laborie
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Geräte zur postpartalen Hämorrhagie
- Cook Group
- Utah Medical Products
- Organon & Co. (Alydia Health)
- Laborie
- Beckton Dickinson
- Teleflex
- Sinapi Biomedical
- 3rd Stone Design, Inc.
- Boen Healthcare Co., Ltd.
- Pregna International Ltd.
- Go Medical Industries Pty Ltd.
- Celox PPH
- The Cooper Companies
- Matria Health Technologies (HemoSquid)
- Zoex NIASG
- Maternova Inc.
- Blue Fuzion Group
- MedGyn Products
- Ferring Pharmaceuticals
- PATH (Every Second Matters-UBT)
Lesen Sie die Analyse der Geräte zur postpartalen Hämorrhagie-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen entstehen im Bereich der Früherkennung, der in Arbeitsabläufe integrierten Entscheidungsunterstützung sowie bei kostengünstigen Geräten, die für den skalierbaren Einsatz in ressourcenbeschränkten Versorgungspfaden konzipiert sind. Die Weltgesundheitsorganisation veröffentlichte 2025 Leitlinien zu postpartalen Blutungen und stellte im Februar 2026 einen Umsetzungsleitfaden vor, um die Einführung auf Länderebene zu unterstützen. Zudem gab das Gesundheitssystem von NSW im August 2025 Leitlinien heraus, die Einsatzbereitschaft und Protokolle für schnelle Reaktionen stärken und Geräte begünstigen, die auf schnelle Einsatzbereitschaft ausgelegt sind. Die im Oktober 2025 veröffentlichten Leitlinien zu gebündelten Reaktionsansätzen wie dem MOTIVE-Bundle schaffen Freiräume für Anbieter, die objektive Messinstrumente mit kompatiblen Interventionssets und Schulungen kombinieren.
Recent Industry Developments in Markt für Geräte zur postpartalen Hämorrhagie
- Januar 2026: Organon schloss die Veräußerung des JADA-Systems an Laborie Medical Technologies Corp. in einer Transaktion mit einem Wert von bis zu 465 Millionen USD ab. Der Transfer bringt eine führende vakuuminduzierte Plattform zur Kontrolle postpartaler Blutungen zu einem auf Medizintechnik fokussierten Erwerber und verändert die Wettbewerbsintensität für vakuumbasierte Systeme und angrenzende Einwegprodukte.
- November 2025: Organon gab eine endgültige Vereinbarung zum Verkauf des JADA-Systems an Laborie Medical Technologies für bis zu 465 Millionen USD bekannt und legte den geplanten Transfer von rund 100 Mitarbeitern im Zusammenhang mit dem Geschäft offen. Der Schritt signalisierte eine Neuausrichtung des Portfolios und schuf ein klareres strategisches Zuhause für die weitere Kommerzialisierung und internationale Expansion der vakuuminduzierten Therapie zur Blutungskontrolle.
- September 2024: Organon Canada führte das JADA-System landesweit ein und erweiterte damit den Zugang zur vakuuminduzierten Kontrolle uteriner Blutungen im krankenhausgestützten geburtshilflichen Versorgungsumfeld Kanadas. Die Einführung erweiterte die installierte Basis außerhalb der Vereinigten Staaten und verstärkte den Wettbewerbsdruck auf etablierte Ballontamponade-Optionen in routinemäßigen Protokollen zur Behandlung postpartaler Blutungen.


Markt für Geräte zur postpartalen Hämorrhagie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Geräte, die zur Prävention, Erkennung und Kontrolle postpartaler Blutungen unmittelbar nach der Geburt in Krankenhäusern und Kliniken eingesetzt werden. Dazu gehören gerätebasierte Interventionen, die uterine Kompression, Tamponade, Absaugung und verwandte Schritte zur Blutungskontrolle unterstützen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Arzneimittel und Blutprodukte (einschließlich Uterotonika und Tranexamsäure als Arzneimittel) sowie allgemeine chirurgische Instrumente aus, die nicht speziell für die Kontrolle postpartaler Blutungen konzipiert sind.
Übersicht der Segmentierung
- Nach Produkttyp
- Uterustamponadevorrichtungen
- Ballontamponade
- Vakuuminduzierte Geräte
- Nicht-Pneumatische Anti-Schock-Kleidungsstücke (NASG)
- Vorgefüllte Uterotonika-Injektionssysteme
- Topische hämostatische und Dichtmittelapplikatoren
- KI-gestützte Früherkennungs- und Überwachungswerkzeuge
- Uterustamponadevorrichtungen
- Nach Endnutzer
- Krankenhäuser
- Geburtskliniken und Geburtszentren
- Ambulante chirurgische Zentren
- Hausgeburt- und Gemeindegesundheitsdienstleister
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit einer praxisorientierten Übersicht darüber, woher die Nachfrage nach Geräten zur Behandlung postpartaler Blutungen stammt, nämlich aus dem Geburtenvolumen und der klinischen Inzidenz von Blutungen, die über die routinemäßige Versorgung hinaus eskaliert werden müssen. Öffentliche Quellen wie die Weltgesundheitsorganisation, die US-CDC, die Weltbank und OECD-Gesundheitsstatistiken wurden herangezogen, um Lebendgeburten, Indikatoren der Mütterschaftsgesundheit und regionale Unterschiede im Versorgungszugang zu verankern.
Um die Marktdefinition konsistent zu halten, prüften wir zudem klinische Leitlinien und Evidenz aus Quellen wie ACOG, FIGO und in PubMed indexierten, peer-reviewten Fachzeitschriften, die dabei halfen zu validieren, wo der Geräteeinsatz in typische Behandlungspfade für postpartale Blutungen passt. Der angebotsseitige Kontext wurde durch Geschäftsberichte von Unternehmen, regulatorische und sicherheitsrelevante Mitteilungen sowie angesehene Presseberichterstattung zu Produkteinführungen und Zulassungen unterstützt. Wo hilfreich, nutzten unsere Analysten zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie die Verfolgung von Ausschreibungen und Verträgen, um Produktpräsenzen und Adoptionssignale gegenzuprüfen. Die hier aufgeführten Sekundärquellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf strukturierte Interviews und kurze Umfragen mit einer Mischung aus klinischen Anwendern und kommerziellen Interessengruppen, sodass Annahmen sowohl aus Nachfrage- als auch aus Angebotssicht getestet wurden. Wir erfassten Ansichten zur Krankenhausbeschaffung, Kliniker in der Geburtshilfe, Vertriebspartner und Gerätespezialisten in den wichtigsten Regionen, um Nutzungsmuster, Preisspannen und das Tempo zu bestätigen, mit dem neuere Gerätetypen ältere Protokolle ersetzen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 19 % | APAC: 41 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 30 % | EMEA: 35 % |
| Kleinere Akteure: 20 % | Manager: 51 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mittels eines Top-Down-Ansatzes erstellt, bei dem Volumina der Mütterschaftsgesundheit und klinische Eskalationsraten in einen geräteadressierbaren Nachfragepool übersetzt und anschließend anhand realistischer Preisbänder in Werte umgerechnet wurden. In der Praxis begannen wir mit Lebendgeburten nach Region, wandten die Inzidenz postpartaler Blutungen und den Anteil an, der typischerweise eine gerätebasierte Behandlung erfordert, und passten dies anschließend an die Rate der klinischen Entbindungen und die Verfügbarkeit von Notfallgeburtshilfe an.
Zu den wichtigsten Einflussfaktoren in diesem Markt zählten: der Anteil klinischer Entbindungen gegenüber Hausgeburten, Trends bei der Rate postpartaler Blutungen und die Risikomischung, die Verbreitung von uteriner Ballontamponade und vakuuminduzierter Blutungskontrolle in Protokollen, durchschnittliche Verkaufspreisspannen nach Versorgungseinrichtung sowie die Aufteilung zwischen Einwegverbrauchsmaterialien und wiederverwendbaren Komponenten. Diese Variablen wurden anschließend durch selektive Bottom-up-Näherungen belastbarkeitsgeprüft, etwa durch Aggregation stichprobenartig erhobener Lieferantenumsätze, sofern Offenlegungen vorlagen, durch Kanalprüfungen der Stückvolumina wichtiger Gerätekategorien und durch Validierung der implizierten Einheitswirtschaftlichkeit anhand von Rückmeldungen aus der Beschaffung. Bei Datenlücken verwendeten wir konservative Durchdringungsspannen und überprüften diese anschließend erneut mit Klinikern und Befragten aus dem Vertrieb, bevor die Gesamtwerte finalisiert wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Adoption von der Übernahme von Leitlinien, der Schulungskapazität und dem Tempo abhängt, mit dem Krankenhäuser Bündel zur Behandlung postpartaler Blutungen standardisieren. Die Wachstumsraten wurden an erwartete Veränderungen der Geburtenzahlen, den Anteil klinischer Entbindungen und die protokollgesteuerte Gerätenutzung zurückgebunden, die mit Primärbefragten überprüft wurden, damit Sprungänderungen nicht überbewertet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem sie mit unabhängigen Signalen verglichen wurden, wie Geburtenvolumen, Ausgabenentwicklung im Bereich der Mütterschaftsgesundheit und beobachteten Beschaffungs- oder Einführungsankündigungen für Programme zur Blutungsbereitschaft. Zeigte eine Region einen ungewöhnlichen Wertanstieg ohne entsprechende Veränderung bei Geburten, Versorgungszugang oder Preisgestaltung, wurde das Modell erneut überprüft und die Annahmen in Folgegesprächen überarbeitet.
Vor der endgültigen Freigabe durchlief das Modell mehrere Analystenprüfungen, bei denen Eingaben, Formeln und Einheitenkonsistenzprüfungen wiederholt wurden, und die endgültigen Zahlen wurden mit dem definierten Anwendungsbereich abgeglichen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Zulassungen, Rückrufe oder Änderungen der Leitlinien. Kurz vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Geräte zur Behandlung postpartaler Blutungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Geräte zur Behandlung postpartaler Blutungen können unterschiedlich aussehen, selbst wenn sie sich auf dasselbe Problem beziehen, da der zugrunde liegende Anwendungsbereich und die Zähllogik nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, ob die Schätzung angrenzende Behandlungsprodukte einschließt, wie Verfahrensvolumina in die Gerätenutzung übersetzt werden und wie Preise über Umgebungen mit hohen und niedrigen Ressourcen gemittelt werden.
Pharmazeutische hämostatische Therapien und transfusionsbezogene Produkte liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, was einen großen Anteil der Ausgaben für postpartale Blutungen entfernt, den einige Publikationen in die Geräteumsätze einbeziehen. Über den Anwendungsbereich hinaus entstehen Lücken auch dadurch, wie schnell die Adoption neuerer vakuuminduzierter Systeme im Vergleich zur Ballontamponade angenommen wird, ob Prognosen eine einheitliche Preisinflation anwenden und wie das Timing der Währungsumrechnung bei regionsübergreifenden Zusammenfassungen gehandhabt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,08 Milliarden USD (2026) | |
| Fachzeitschrift A | 0,77 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und fasst häufig breitere Ausgaben für die Behandlung postpartaler Blutungen zusammen, was den reinen Gerätewert unterschätzen kann, wenn ältere Ballonkategorien den Mix dominieren und neuere Systeme nicht vollständig erfasst werden. |
| Branchenverlag B | 0,85 Milliarden USD (2025) | Geht von einem engeren Gerätesortiment aus und wendet eine konservative Nutzung pro Blutungsfall an, was die Gesamtwerte in Regionen mit steigenden Raten klinischer Entbindungen und zunehmender Protokolladoption verringern kann. |
Die Streuung der Schätzungen erklärt sich hauptsächlich dadurch, was als Geräteumsatzlinie erfasst wird, wie die Nutzung pro Fall festgelegt wird und welches Jahr als Ausgangspunkt verwendet wird. Indem der Nachfragepool an Geburten, Eskalationsraten und die Versorgungsbereitschaft von Einrichtungen gebunden bleibt, bleibt die endgültige Zahl auf Eingaben rückführbar, die auf wiederholbare Weise überprüft und aktualisiert werden können, wenn sich die Bedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Warum wird für den Markt für Geräte zur postpartalen Hämorrhagie ein Wachstum von 5,05 % CAGR erwartet?
Das Wachstum spiegelt schnellere regulatorische Zulassungen, eine breitere Erstattung und die steigende Einführung von KI-gestützten Frühwarnsystemen wider, die die Versorgung von reaktiv auf präventiv verlagern.
Welches Produktsegment führt den Markt für Geräte zur postpartalen Hämorrhagie an?
Uterustamponadevorrichtungen hielten im Jahr 2025 einen Marktanteil von 39,92 %, angetrieben durch fest verankerte klinische Protokolle und Kostenträgerdeckung.
Welche Region verzeichnet das schnellste Wachstum bei der Nachfrage nach Geräten zur postpartalen Hämorrhagie?
Der Asien-Pazifik-Raum verzeichnet bis 2031 eine CAGR von 8,28 %, begünstigt durch staatlich finanzierte Programme im Bereich der Muttergesundheit und expandierende private Krankenhausnetzwerke.
Wie wirken sich ambulante chirurgische Zentren auf die Branchendynamik aus?
Ambulante chirurgische Zentren verzeichnen eine CAGR von 9,25 %, da ambulante Geburtsmodelle an Beliebtheit gewinnen und Gerätehersteller dazu veranlassen, kompakte und kosteneffiziente Systeme zu entwickeln.
Welche Rolle spielt künstliche Intelligenz beim Management der postpartalen Hämorrhagie?
KI-basiertes Risikoscoring, das in EGA-Plattformen eingebettet ist, identifiziert Hochrisikopatienten 30 Minuten vor Blutungsbeginn, ermöglicht frühzeitiges Eingreifen und reduziert schwere Fälle um 23 %.
Seite zuletzt aktualisiert am:



