
Marktgröße und Marktanteil für Hafenausrüstungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.66 Milliarden US-Dollar |
| Marktgröße (2031) | 28.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Hafenausrüstungen von Mordor Intelligence
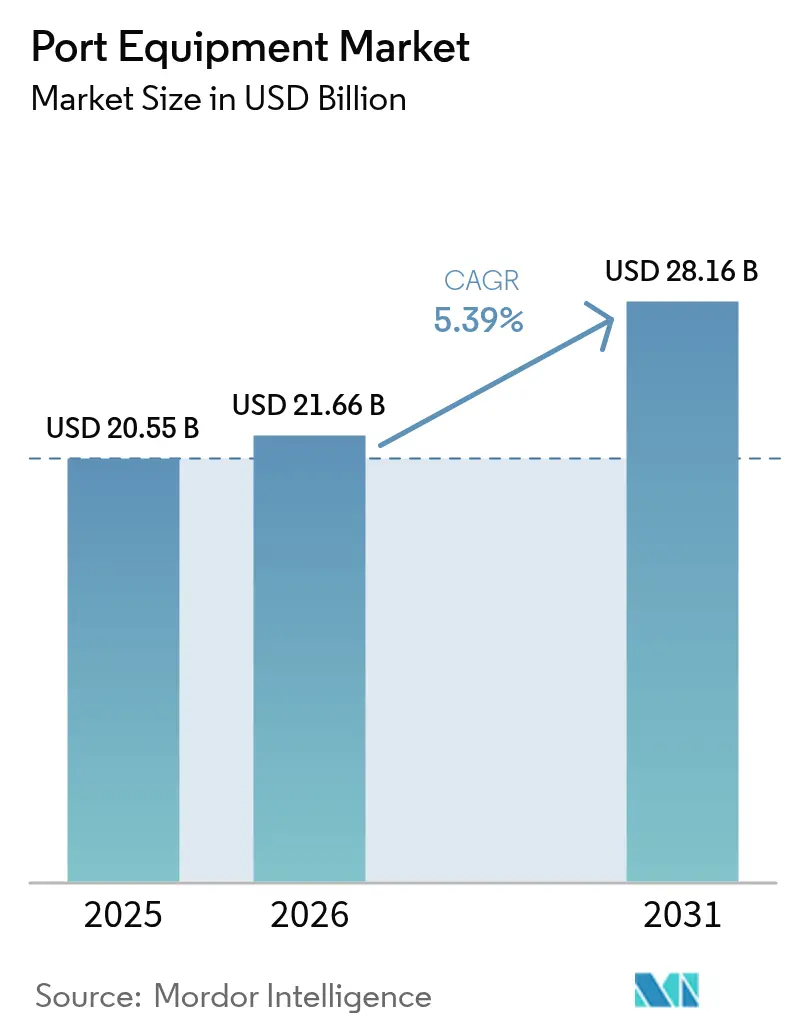
Die Marktgröße für Hafenausrüstungen wird im Jahr 2026 auf USD 21,66 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 20,55 Milliarden, mit Prognosen für 2031 von USD 28,16 Milliarden, was einem Wachstum von 5,39 % CAGR über den Zeitraum 2026–2031 entspricht. Wachsende Containerschiffgrößen, strengere Dekarbonisierungsvorschriften und eine beschleunigte Terminalautomatisierung prägen die Beschaffungsentscheidungen in allen wichtigen Drehkreuzen weiterhin grundlegend. Der Containerdurchsatz hat bereits neue Rekorde erreicht, wobei allein die automatisierten Häfen Chinas im Jahr 2024 16,04 Milliarden Tonnen Fracht und 300 Millionen Container verarbeitet haben – ein Anstieg von 3,4 % im Jahresvergleich [1]„Hafendurchsatzstatistiken 2024”, Ministerium für Verkehr der Volksrepublik China, mot.gov.cn. Geopolitische Spannungen beeinflussen ebenfalls die Beschaffungsstrategien, was durch das USD 20 Milliarden schwere Programm der Vereinigten Staaten zum Aufbau einer heimischen Kranproduktion und zur Stärkung der Hafenkyber-Sicherheit verdeutlicht wird. Unterdessen hält der asiatisch-pazifische Raum den größten regionalen Anteil, und Krane bleiben die meistgekaufte Ausrüstungsklasse.
Wesentliche Erkenntnisse des Berichts
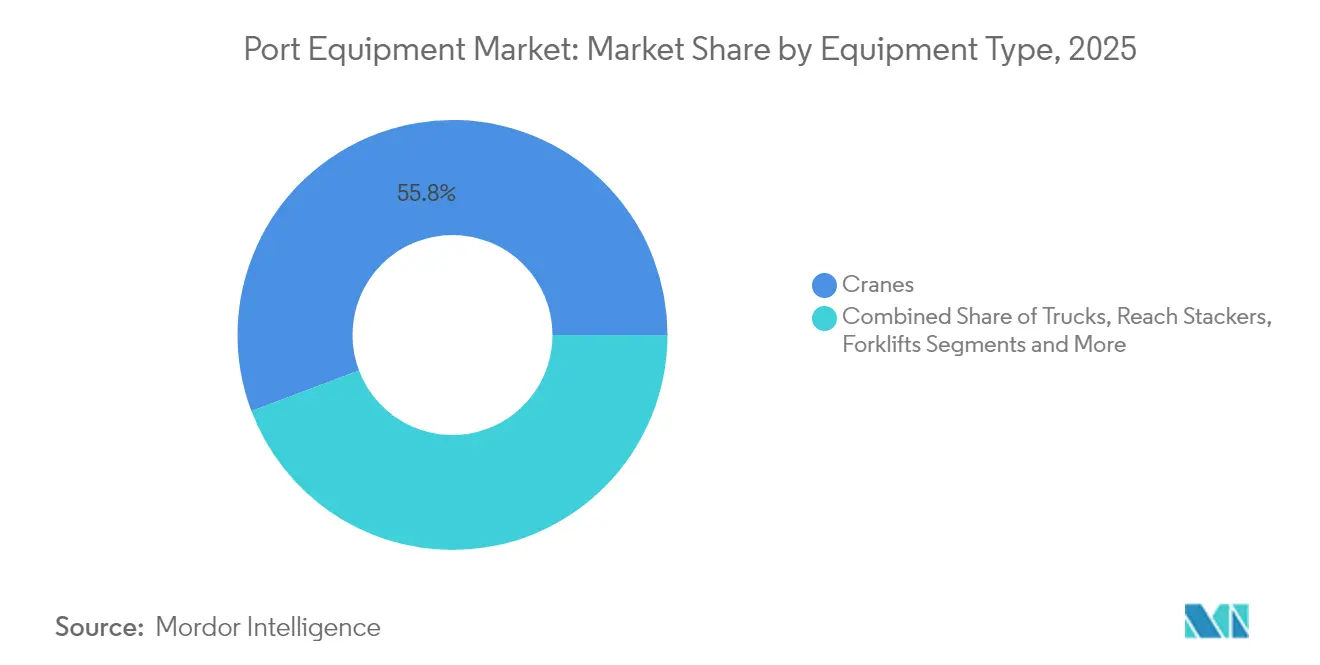
- Nach Ausrüstungstyp befehligten Krane im Jahr 2025 einen Marktanteil von 55,76 % am Markt für Hafenausrüstungen und sollen im Prognosezeitraum (2026–2031) mit einer CAGR von 6,97 % wachsen.
- Nach Anwendung führte der Containerumschlag den Markt für Hafenausrüstungen im Jahr 2025 mit einem Anteil von 54,22 % an; Lager- und Umschlagslogistik wird voraussichtlich im Prognosezeitraum (2026–2031) mit einer CAGR von 8,03 % wachsen.
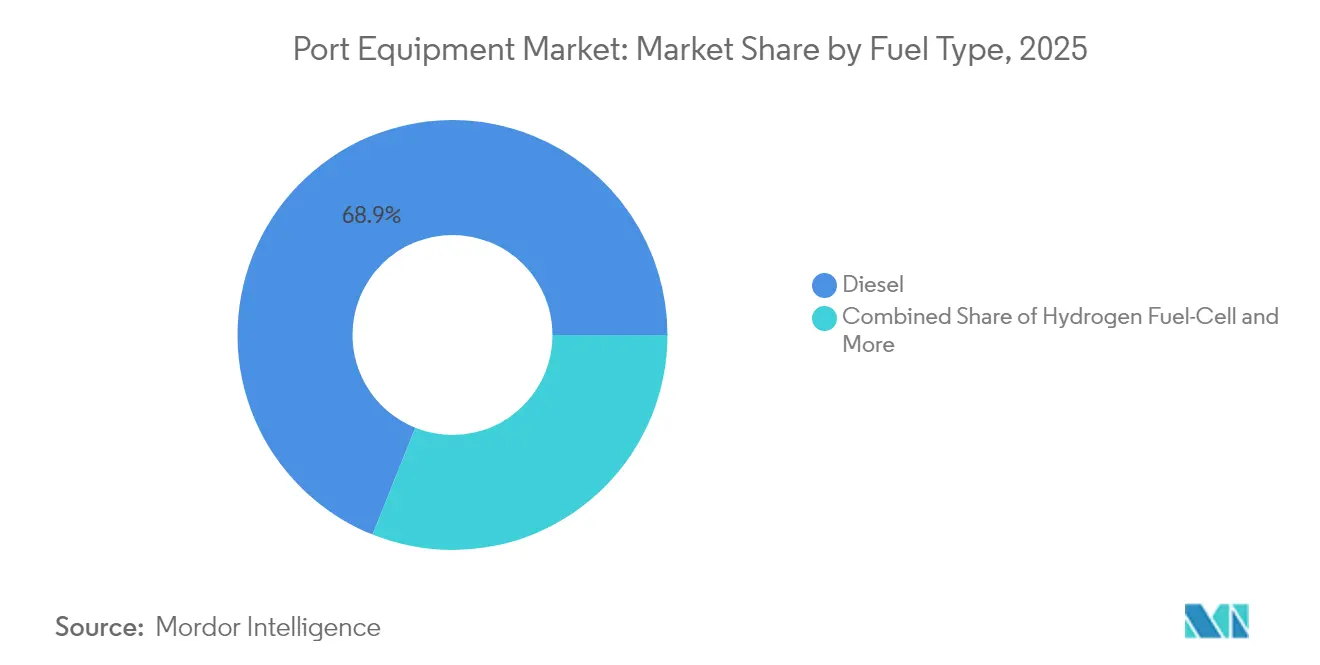
- Nach Kraftstofftyp entfielen im Jahr 2025 68,94 % des Marktanteils für Hafenausrüstungen auf Dieseleinheiten, während Elektro- und Hybridmodelle im Prognosezeitraum (2026–2031) voraussichtlich eine CAGR von 8,95 % verzeichnen werden.
- Nach Betriebsmodus entfiel im Jahr 2025 ein Anteil von 90,92 % der Marktgröße für Hafenausrüstungen auf konventionelle (manuelle/halb-automatische) Betriebsarten, während vollständig autonome Modelle im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 16,05 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 45,88 % am Markt für Hafenausrüstungen; für die Region wird im Prognosezeitraum (2026–2031) eine CAGR von 6,18 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Containerschiffgrößen | +1.2% | Globale Drehkreuze | Mittelfristig (2–4 Jahre) |
| Strengere hafenseitige Dekarbonisierungsvorschriften | +0.9% | Nordamerika und EU; Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Schnelle Terminalautomatisierung | +0.8% | Kernregion asiatisch-pazifischer Raum; Ausweitung auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zollbedrohung für chinesische Krane | +0.6% | Nordamerika; sekundär in der EU | Kurzfristig (≤ 2 Jahre) |
| Einhaltung der OT-Kyber-Sicherheitsvorschriften | +0.4% | Global; angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Autonome, ferngesteuerte Fahrzeuge | +0.3% | Frühadoptoren im asiatisch-pazifischen Raum und in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Containerschiffgrößen treibt Nachfrage nach Mega-Schiff-zu-Ufer-Kranen und automatisierten Stapelkranen
Ultragroße Containerschiffe messen heute 400 m und fassen bis zu 23.000 TEU, wodurch Terminals gezwungen sind, Kaikrane mit einer Ausladung von mehr als 74 m anzuschaffen, um 24 Reihen abzudecken. Jeder Anlauf kann 3.800 Fahrzeuge und 50 Güterzüge erfordern, was Tor-, Hof- und Schienengüterkapazitäten – wie in Hamburg beobachtet – stark belastet. Der Hafen von Savannah hat kürzlich die größten Schiff-zu-Ufer-Krane der Ostküste erhalten, um Schiffe mit 16.000 TEU abzufertigen, was eine zusätzliche Jahreskapazität von rund 1,5 Millionen TEU schafft. Dennoch ist die Kranproduktivität in zwei Jahrzehnten nur um 90 % gestiegen, gegenüber einem Anstieg der Buchtgröße um 202 %, was operative Engpässe vergrößert und die Nachfrage nach Automatisierung und Doppel-Hub-Spreizern ankurbelt.
Strengere hafenseitige Dekarbonisierungsvorschriften beschleunigen den Ausbau elektrischer und hybrider Fahrzeugflotten
Kalifornien schreibt vor, dass 90 % der emissionsfreien Güterumschlagsausrüstungen bis 2036 eingesetzt werden müssen, eine Regel, die rund 33.500 Nahverkehrs-LKW und Tausende von Terminalanlagen betrifft [2]„Betriebliche Lokomotive & Vorschrift für Güterumschlagsausrüstungen”, California Air Resources Board, arb.ca.gov. Terminals reagieren bereits: APM Suape hat USD 47 Millionen für 28 vollelektrische Einheiten bereitgestellt, um bis 2026 Südamerikas erster vollständig elektrifizierter Standort zu werden. Ein elektrischer Schiff-zu-Ufer-Kran kann USD 3,3 Millionen an Dieselkosten einsparen und jährlich 776 t CO₂ einsparen, was die Geschäftsbegründung stärkt. Die Zero Emission Port Alliance erwartet, dass bis 2035 94 % der Mitgliederkäufe auf Batterie-Elektrisch entfallen werden, was Standards für Zugmaschinen und Portalhubwagen untermauert.
Schnelle Terminalautomatisierung zur Kompensation von Arbeitskräftemangel und Steigerung des Durchsatzes
China betreibt bereits 52 automatisierte Container- und Schüttgutterminals, wobei Qingdao einen Durchsatzzuwachs von 15 % und Yantai einen Effizienzgewinn von 20 % verzeichnet. In Rotterdam erzielte die Anlage Maasvlakte II einen Produktivitätssprung von 40 %, indem ferngesteuerte Schiff-zu-Ufer-Krane mit Batterie-AGV kombiniert wurden. Trotz der Vorteile sind nur 4 % aller Containerterminals vollständig automatisiert, hauptsächlich weil Projekte USD 500 Millionen bis USD 1 Milliarde kosten können, obwohl schrittweise Einführungen die Beeinträchtigungen abmildern.
Zollbedrohung für chinesische Krane verändert regionale Beschaffungsstrategien
Washington hat neue Zölle eingeführt und ein USD 20 Milliarden schweres Anreizpaket zur heimischen Kranproduktion angeboten, das auf Chinas ZPMC abzielt, das einen erheblichen Anteil in Indien und einen substanziellen Fußabdruck in US-Anlagen hält. Konecranes und PACECO bilden US-Partnernetzwerke, um Build America, Buy America-konforme Maschinen herzustellen – eine Verschiebung, die europäischen Wettbewerbern die Tür öffnet.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionskosten in Millionenhöhe und lange Amortisationszyklen | -1.1% | Global; besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise | -0.7% | Fertigungsintensive Regionen | Mittelfristig (2–4 Jahre) |
| Boom im Ausrüstungsleasing | -0.5% | Nordamerika und EU; globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen | -0.4% | Eingeschränkte Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionskosten in Millionenhöhe und lange Amortisationszyklen
Die Automatisierung eines Terminals kann USD 500 Millionen bis USD 1 Milliarde erfordern, wobei das Gewinnschwellenvolumen bei einem Neun-Liegeplatz-Design 544.000 TEU übersteigt. Mehr als 50 % der Ausrüstungen werden inzwischen extern finanziert, und das Leasing nimmt zu, da Betreiber hohe Vorabinvestitionen vermeiden wollen [3]„US-Ausrüstungsfinanzierungs-Ausblick 2024”, Equipment Leasing & Finance Association, elfaonline.org. Verlängerte Amortisationshorizonte dämpfen die Kaufbereitschaft und verleihen Ausrüstung-als-Dienstleistung-Verträgen, die Wartung bündeln, jedoch den Verkauf neuer Einheiten potenziell reduzieren, Auftrieb.
Volatilität der Rohstoffpreise
Stahl erreichte im März 2022 USD 950 t, bevor er bis Juli 2024 auf USD 579,5 t fiel, was die Hersteller zwang, Zuschläge zu jonglieren und Lagerbestände abzusichern. Hyster-Yale erwartet trotz solider Margen weiterhin erhöhte Fracht- und Materialkosten. Elektrische Antriebsstränge erhöhen das Seltene-Erden-Risiko für Batterien und Motoren, was das Kostenmanagement zu einem zentralen Element wettbewerbsfähiger Angebote macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
Krane dominieren inmitten des AutomatisierungsschubsDie Marktgröße für Hafenausrüstungen im Bereich Krane entfiel im Jahr 2025 auf einen Anteil von 55,76 % und liegt auf Kurs für eine CAGR von 6,97 % bis 2031. Schiff-zu-Ufer-Modelle führen die Kauflisten an, da Betreiber die Ausladung auf über 74 m nachrüsten, um 24-reihige Schiffe zu bedienen. Projekte wie die fünf neuen Schwerlastekaikrane für ultragroße Containerschiffe am Hafen Tanjung Pelepas veranschaulichen den Drang zur zukunftssicheren Gestaltung von Kaianlagen. Automatisierte Stapelkrane gewinnen an Dynamik; die Sieben-Block-Erweiterung von Hutchison BEST steigerte die Hofkapazität um 25 % und reduzierte gleichzeitig die Fahrzeugumsetzungen. Gummibereifte und schienengeführte Portalkrane werden rasch elektrifiziert, wobei PSA Halifax acht Batterie-Gummibereifter-Portalkrane von Konecranes unter Vertrag genommen hat, um Nordamerikas ersten vollständig elektrischen Hof zu schaffen. Fahrzeuge bleiben die am schnellsten wachsende Unterklasse, da AGV und Terminalzugmaschinen Autonomie, Bildsensoren und saubere Antriebsstränge integrieren. Toyotas Plan, in Nagoya erprobte AGV ins Ausland zu liefern, unterstreicht das Exportpotenzial der in Asien entwickelten Technologie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Anwendung:
Containerumschlag führt, Lagerlogistik beschleunigt sichDer Containerumschlag absorbierte im Jahr 2025 54,22 % des Marktanteils für Hafenausrüstungen nach Umsatz, begünstigt durch eine Rekordvolumenexpansion und Megaschiff-Kaskaden. Neubauten von Schiff-zu-Ufer-Kranen, Hofautomaten und Doppel-Hub-Spreizern dominieren die Investitionsplanungen, da Häfen nach Produktivitätssteigerungen an Liegeplätzen und kürzeren Schiffsliegezeiten streben. Die Lager- und Umschlagslogistik wird jedoch voraussichtlich mit einer CAGR von 8,03 % wachsen, da das durch den E-Commerce getriebene Cross-Docking die Nachfrage nach automatisierten mobilen Robotern und intelligenten Fördersystemen ankurbelt. Die Schüttgutabfertigung behält in mineralreichen Regionen eine stetige Dynamik bei, unterstützt durch leistungsfähigere Greifer und kontinuierliche Schiffsentlader. Die Schiffsabfertigung – Festmachen, Ro-Ro- und Passagierterminals – erhält gezielte Investitionen, wo Kreuzfahrt- und Fahrzeughandel wieder Fahrt aufnehmen. Hafeninfrastrukturbauprojekte erzeugen episodische Nachfragespitzen bei schweren Rammen, Baggern und Hebelösungen, wenn Regierungen wirtschaftliche Konjunkturpakete auflegen.
Nach Kraftstofftyp:
Elektrischer Übergang beschleunigt sich trotz DieseldominanzDiesel bleibt mit einem Marktanteil von 68,94 % für Hafenausrüstungen im Jahr 2025 das Arbeitstier, geschätzt für Reichweite und Betankungsgeschwindigkeit in abgelegenen Liegeplätzen. Regulatorischer Gegenwind und TCO-Wirtschaftlichkeit treiben Elektro- und Hybridausrüstungen mit einer CAGR von 8,95 % bis 2031 voran, was sie zum dynamischsten Segment im Markt für Hafenausrüstungen macht. Das USD 100 Millionen schwere Elektro-Gabelstapler-Werk von Toyota Material Handling veranschaulicht die veränderten Fertigungsstandorte angesichts steigender Batterienachfrage. Wasserstoffbrennstoffzellen-Prototypen bewegen sich vom Pilot- in den begrenzten Flottenstatus. MITSUI E&S und PACECO haben den ersten Wasserstoff-Gummibereiften-Portalkran im Hafen von Los Angeles eingesetzt, der die Dieselleistung ohne Netzanschluss erreicht. Unterdessen kombiniert Taylor Machine Works Cummins-gebaute Motoren, um kommerzielle Skalierung zu erreichen. Die Vielfalt der Antriebsstränge wird zu einem zentralen Ausstattungsmerkmal, da Betreiber Optionen fordern, um sich entwickelnde Emissionsobergrenzen und Betriebszeitzielvorgaben zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Betriebsmodus:
Konventionelle Betriebsarten dominieren, autonome Systeme zeigen explosives WachstumManuelle und halb-automatisierte Betriebsarten entfielen im Jahr 2025 auf 90,92 % des Marktes für Hafenausrüstungen, was die anhaltende Abhängigkeit von menschlicher Aufsicht bei komplexen Hebevorgängen, Ausnahmebehandlungen und der Liegeplatzsicherheit unterstreicht. Konventionelle Flotten profitieren von niedrigeren Vorabkosten, etablierten Wartungsregelungen und der Vertrautheit der Belegschaft, was sie zur Standardwahl für viele Häfen in Schwellenmärkten macht. Ferngesteuerte Varianten fügen schrittweise Effizienz hinzu, ohne den disruptiven Investitionsaufwand der vollständigen Automatisierung, was es Betreibern ermöglicht, Upgrades rund um Liegeplatzerweiterungen zu phasen. Allerdings decken Arbeitskräftemangel, Sicherheitsanforderungen und steigende Schiffsabfertigungen Produktivitätsobergrenzen auf, die manuelle Systeme nur schwer überwinden können. Vollständig autonome Betriebsarten werden voraussichtlich mit einer CAGR von 16,05 % bis 2031 wachsen, angetrieben durch erfolgreiche Einsätze wie in Qingdao und Yantai, wo Durchsatz und Effizienz um 15 % bzw. 20 % stiegen. APM Terminals' Maasvlakte II demonstrierte einen Produktivitätssprung von 40 % durch die Kombination unbemannter Schiff-zu-Ufer-Krane mit Batterie-AGV, was die Rendite hochgradig automatisierter Investitionen validiert. Die Kosten bleiben ein Hindernis – Projekte können zwischen USD 500 Millionen und USD 1 Milliarde pro Terminal liegen, aber schrittweise Einführungen und leistungsbasierte Finanzierung verringern die Lücke. Der Plan von Toyota Industries, in Nagoya Port erprobte AGV zu exportieren, wo Einheiten eine Positioniergenauigkeit von 20 mm erreichen, signalisiert eine reifende Lieferantenbasis, die die Skalierungsübernahme beschleunigen dürfte. Da die Technologiepreise fallen und Regulierungsbehörden Sicherheits- und Emissionsziele verschärfen, werden autonome Systeme die zukünftigen Auftragsbücher grundlegend verändern.
Geografische Analyse
Markt für Hafenausrüstung im asiatisch-pazifischen Raum
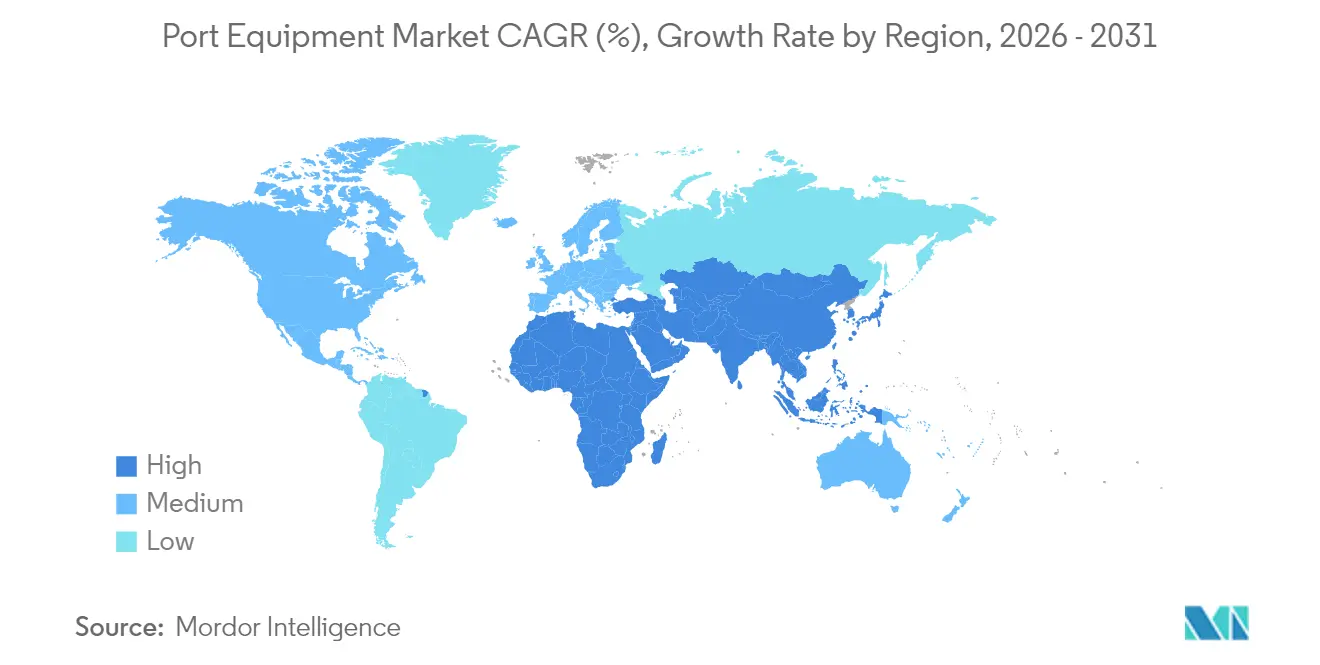
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 45,88 % am Markt für Hafenausrüstung und wird voraussichtlich bis 2031 mit einer CAGR von 6,18 % wachsen. China ist das Fundament der Region mit 52 automatisierten Terminals, die jährlich 16,04 Milliarden Tonnen Ladung umschlagen, was den Wachstumsmotor des Marktes für Hafenausrüstung stärkt. Singapurs PSA Tuas Port steht exemplarisch für den regionalen Ehrgeiz, da er eine jährliche Kapazität von 65 Millionen TEU durch KI-gestützte Automatisierung anstrebt. Indiens Beschränkungen beim Kauf chinesischer Kräne eröffnen inländischen und nicht-chinesischen Lieferanten Chancen, Marktanteile zu gewinnen.
Markt für Hafenausrüstung in Nordamerika und EMEA
Nordamerika verzeichnete Nachfragespitzen, nachdem Washington Zölle auf chinesische Kräne zusammen mit einem Anreizprogramm in Höhe von 20 Milliarden USD für die lokale Fertigung angekündigt hatte. Die Cybersicherheitsrichtlinien der United States Coast Guard drängen Häfen dazu, rund 200 chinesisch hergestellte Einheiten nachzurüsten oder zu ersetzen, was einen parallelen Dienstleistungsmarkt schafft. Kanada priorisiert die Elektrifizierung, wobei PSA Halifax acht batteriebetriebene RTGs im Rahmen einer landesweiten Null-Emissions-Strategie bestellt hat. Zusammen formen diese Faktoren die Beschaffungsmodelle um und beschleunigen technologische Upgrades auf dem gesamten Kontinent. Europa hielt im Jahr 2024 einen erheblichen Umsatzanteil am Markt für Hafenausrüstung und treibt weiterhin Nachhaltigkeits- und digitale Integrationsagenden voran. EUROGATE hat ein 5G-Campusnetzwerk in Hamburg, Bremerhaven und Wilhelmshaven ausgerollt, um Fernbetrieb und Echtzeit-Diagnose zu unterstützen. Der Nahe Osten und Afrika entwickeln sich zu Hochwaschstumszonen, da Regierungen staatliche Infrastrukturfonds einsetzen, um Knotenpunkte zu modernisieren. DP World hat 3 Milliarden USD für afrikanische Terminalprojekte zugesagt, während der NEOM-Hafen in Saudi-Arabien automatisierte Kräne im Vorfeld eines Starts im Jahr 2026 installiert. Ägypten hat zudem 700 Millionen USD von Hutchison Ports für neue Anlagen in Sokhna und Alexandria angezogen, was den wachsenden Ausrüstungsbedarf der Region unterstreicht.

Regulatorisches Umfeld
Die Beschaffung von Hafenausrüstung wird zunehmend durch Emissions-, Sicherheits- und Anforderungen an die digitale Interoperabilität von zwischenstaatlichen Gremien und Normenorganisationen geprägt. Die im März 2026 in Kraft getretenen Änderungen zu MARPOL Anlage VI sowie die seit Januar 2026 geltende SOLAS-Regel II-1/3-13 beeinflussen, wie Häfen und Schiffsbetreiber Hebe-, Zertifizierungs- und motorbezogene Emissionskontrollen bei Umschlags- und Wartungsaktivitäten spezifizieren.
Auch die formale Normungsarbeit wurde 2026 fortgesetzt. CEN veröffentlichte EN 15056:2026 für Containerumschlag-Spreader, BSI PAS 4000:2026 (gefördert vom Terminal Industry Committee 4.0) zur Unterstützung eines gemeinsamen Informationsmodells für die Digitalisierung von Umschlagsanlagen, sowie GB/T 26474-2026 für frontbeladende Containerkräne. ZPMC veröffentlichte im April 2026 zwei Industrienormen für intelligente Kai- und Portalkrantechnologie, die am 1. September 2026 in Kraft treten sollen und höhere Anforderungen an Sensorintegration, intelligente Steuerung und verifizierte automatisierte Sicherheitsprotokolle bei intelligenten Kraneinsätzen stellen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Hafenausrüstung reicht von vorgelagertem Stahl und Komponenten über OEM-Engineering, Fertigung und Montage bis hin zu Lieferung, Installation, Inbetriebnahme und langlebigen Aftermarket-Dienstleistungen wie Ersatzteilen, Inspektionen, Nachrüstungen und Verfügbarkeitsverträgen. Elektrifizierung und Automatisierung verschieben mehr Wertschöpfung hin zu Software, Energiesystemen und Integrationsarbeiten, da Terminals neben den physischen Maschinen Ausrüstungssteuerungssysteme, Schnittstellen zu Terminal-Betriebssystemen, Konnektivität und cybersicherheitskonforme Architekturen benötigen.
Die nachgelagerte Beschaffung ist zunehmend an mehrjährige Terminalmodernisierungsprogramme und Neubauentwicklungen gebunden, die privates Kapital mit betreiberseitiger Systemintegration verbinden. Im Januar 2026 sicherte sich CMA CGM 2,4 Milliarden USD über ein Joint Venture mit Stonepeak (United Ports LLC) zur Verwaltung und Modernisierung von 10 Hafenimmobilien, während YILPORT Holding im zweiten Quartal 2026 53 automatisierte und manuelle E-Hybrid-RTG-Kräne bei Konecranes für den Einsatz in Europa, Afrika und Zentralamerika bestellte. Digitale Plattformen werden ebenfalls zu wiederkehrenden Knotenpunkten in der Wertschöpfungskette, wobei Hutchison Ports Sohar im November 2025 das KI-erweiterte TOS nGen-VERONICA einführte und EUROGATE und Embotech im November 2025 ein sechsmonatiges Pilotprojekt für autonome Terminal-Zugmaschinen in Wilhelmshaven abschlossen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Kalmar, Konecranes und ZPMC verankern das Führungsfeld, aber aufstrebende Akteure wie Sany und Liebherr gewinnen durch die Bündelung von Automatisierungspaketen mit lokalisierten Serviceangeboten an Marktanteilen. Die Entscheidung von Cargotec im Jahr 2024, Kalmar auszugliedern, schärfte den Produktfokus auf Container- und Schwergutsumschlag, während Konecranes ein US-Lieferantennetzwerk aufbaute, um Build America-konforme Krane zu liefern und sein elektrifiziertes Hofproduktportfolio zu erweitern.
Die Differenzierung verlagert sich von der reinen Hebekapazität hin zu integrierter Software, Kyberresilienz und Energieflexibilität. ZPMC behält einen Skalierungsvorteil, doch Sicherheitsprüfungen in den Vereinigten Staaten und Teilen Europas eröffnen Chancen für Wettbewerber. Liebherrs USD 2,8 Milliarden schweres Abkommen über emissionsfreie Bergbauausrüstungen mit Fortescue deutet auf branchenübergreifende Übertragungseffekte hin und lässt Wasserstoff- und Batteriemodule erahnen, die in Hafenausrüstungen einfließen.
Ausrüstung-als-Dienstleistung-Angebote wachsen. Kalmar und Hyster-Yale bündeln Verfügbarkeitsgarantien und Ferndiagnosen nun in Abonnementform, was Kunden-Investitionsausgaben in Betriebsausgaben umwandelt und datenreiche Beziehungen festigt. Autonome Nischenlieferanten gehen Partnerschaften mit etablierten Erstausrüstern ein, um Wahrnehmungsstacks zu integrieren, was das geistige Eigentum und die Erlöspools weiter fragmentiert.
Marktführer für Hafenausrüstungen
Liebherr Group
Kalmar (Cargotec)
Konecranes Oyj
Sany Heavy Industry Co., Ltd.
ZPMC (Shanghai)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Hafenausrüstung
- Kalmar (Cargotec)
- Konecranes Oyj
- Liebherr Group
- ZPMC (Shanghai)
- Sany Heavy Industry Co., Ltd.
- Hyster-Yale Group
- Cavotec
- Paceco Corp.
- Terex Corporation
- Manitowoc
- Taylor Machine Works
- Toyota Material Handling
- TTS Group
- Famur Famak
- OUCO Industry
- Anupam Industries
- Mi-Jack Products

Marktchancen und Zukunftsaussichten
Die Elektrifizierung auf Hofebene und im horizontalen Transport schafft kurzfristige Ersatz- und Nachrüstmöglichkeiten für Terminals, die Emissionen senken wollen, ohne die gesamte elektrische Infrastruktur neu aufzubauen. Ein bemerkenswertes Ankersignal ist der Einsatz von 35 elektrischen Terminal-Zugmaschinen durch DP World im Jeddah Islamic Port im Juli 2026, im Rahmen einer Terminaltransformation im Wert von 800 Millionen USD.
Automatisierung und vernetzte Betriebsabläufe unterstützen zudem die Nachfrage nach Ausrüstung, die in KI-gestützte Terminalplattformen und private Netzwerkumgebungen integriert werden kann. Interoperabilitätsstandards wie BSI PAS 4000:2026 und CEN EN 15056:2026 erweitern den Markt für konforme Spreader, intelligente Kranpakete und verwandte Integrationsdienstleistungen, die Inbetriebnahmereibung bei gemischten OEM-Flotten reduzieren. Adani Ports setzte im Juni 2026 automatisierte Kräne in Vizhinjam ein, was den aktiven Rollout autonomer Ausrüstung innerhalb eines bedeutenden Hafenprojekts widerspiegelt.
Recent Industry Developments in Markt für Hafenausrüstung
- Juli 2026: DP World unterzeichnet einen Terminaltransformationsvertrag über 800 Millionen USD im Jeddah Islamic Port, einschließlich Kai- und Hofautomatisierung, Energiemanagement und Integration privater Netzwerke. Der Deal zeigt einen deutlichen Vorstoß in Richtung digitalisierter und energieeffizienter Hafenbetriebe in einem wichtigen Korridor im Nahen Osten.
- Juni 2026: Adani Ports setzt am Vizhinjam International Seaport vollautomatisierte Containerkräne mit ABB-Technologie und KI-gestützten Plattformen ein. Dieser Einsatz spiegelt Automatisierung im kommerziellen Maßstab an Indiens Südküste wider und erweitert die Umschlagskapazität des Hafens mit automatisierter Ausrüstung und Steuerungssystemen.
- September 2025: Transnet vereinbarte einen Vertrag über Hafenausrüstung mit Liebherr in Südafrika, was auf eine fortgesetzte Flottenerneuerung und Zuverlässigkeitsverbesserungen an wichtigen afrikanischen Toren hindeutet. Die Vereinbarung unterstützt zudem eine anhaltende Serviceabdeckung in der Region.


Markt für Hafenausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Hafenausrüstung mobile und stationäre Maschinen, die innerhalb von Hafen- und Terminalbereichen eingesetzt werden, um Fracht, hauptsächlich Container, im Rahmen von Kai-, Hof- und Toroperationen zu bewegen, zu heben und zu positionieren.
Ausgeschlossen aus dem Umfang: Wir schließen Hafenbetriebsdienstleistungen, Bauarbeiten im Hoch- und Tiefbau sowie Universallager-Ausrüstung, die nicht primär in Hafenterminals eingesetzt wird, aus.
Übersicht der Segmentierung
- Nach Ausrüstungstyp
- Krane
- Schiff-zu-Ufer (STS)
- Gummibereifter Portalkran (RTG)
- Schienengebundener Portalkran (RMG)
- Automatisierte Stapelkrane (ASC)
- Mobile Hafenkrane
- Fahrzeuge
- Terminalzugmaschinen
- Abschleppzugmaschinen
- Automatisch geführte Fahrzeuge (AGV)
- Reach-Stapler
- Gabelstapler
- Sonstige
- Krane
- Nach Anwendung
- Containerumschlag
- Schüttgutabfertigung
- Schiffsabfertigung (Festmachen, Ro-Ro)
- Hafeninfrastrukturbau
- Lager- und Umschlagslogistik
- Nach Kraftstofftyp
- Diesel
- Elektrisch und Hybrid
- Wasserstoffbrennstoffzelle
- Nach Betriebsmodus
- Konventionell (Manuell/Halb-Automatisch)
- Vollständig Autonom
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kartierung, welche Hafenanlagen typischerweise beschafft und im Laufe der Zeit ersetzt werden, und der anschließenden Verknüpfung mit messbaren Handels- und Flottenindikatoren. Öffentliche Quellen wurden genutzt, um die Nachfragetreiber und den betrieblichen Kontext zu verankern, einschließlich UNCTAD-Handels- und Schifffahrtsstatistiken, Logistikindikatoren der Weltbank, Vorschriften der Internationalen Seeschifffahrtsorganisation, Datensätze des U.S. Bureau of Transportation Statistics sowie Jahresberichte und Umschlagsdashboards von Hafenbehörden.
Wir haben zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Branchennachrichten geprüft, um Bestellzyklen, Elektrifizierungspläne und Lieferzeiten zu verstehen. Zur Gegenprüfung von Finanz- und Versandsignalen haben wir uns auf kostenpflichtige Abonnements bezogen, die strukturierte Unternehmensfinanzdaten und Erkenntnisse liefern, sowie auf eine Datenbank auf Sendungsebene für Import und Export, soweit relevant für Bewegungsmuster von Ausrüstung. Die oben aufgeführten Quellen sind beispielhaft, und wir haben uns während der Datenerhebung, -validierung und -analyse auf weitere öffentliche und kostenpflichtige Referenzen gestützt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was Terminals tatsächlich beschaffen, und wie sich die Preisgestaltung mit Kapazität, Automatisierung und Antriebsstrangwechsel verändert. Wir sprachen mit OEMs und Distributoren von Ausrüstung, Terminalbetreibern und Hafenprojektunternehmern in wichtigen Handelsregionen, sodass Annahmen zu Ersatzzyklen, durchschnittlichen Verkaufspreisen und der Einführung von elektrischen und hybriden Umschlaggeräten anhand des tatsächlichen Beschaffungsverhaltens vor Ort präzisiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 16% | APAC: 47% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 32% | EMEA: 31% |
| Kleinere Akteure: 18% | Manager: 52% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basierte auf einer Top-Down-Nachfragerekonstruktion, die mit Trends beim Container- und Massengutumschlag, Kapazitätserweiterungen von Häfen und der Ausrüstungsintensität pro Terminalfläche beginnt und diese dann in jährliche Beschaffungsbedarfe übersetzt. Wir haben die Gesamtwerte mit selektiven Bottom-Up-Näherungen abgeglichen, unter Verwendung von stichprobenartigen Einheitsvolumina nach wichtigen Ausrüstungsklassen und typischen ASP-Bandbreiten aus Kanalprüfungen und Interviewbeiträgen.
Zu den wichtigsten Eingabegrößen des Modells gehörten das Wachstum des Container-Hafenumschlags, der Anteil automatisierter Höfe, die Elektrifizierungsraten bei Umschlagflotten, Ersatz- und Sanierungszyklen sowie das Timing von Investitionsausgaben für Terminalerweiterungsprojekte. Wo direkte Einheitsdaten lückenhaft waren, nutzten wir mit Praktikern abgestimmte Bandbreiten und schränkten diese anschließend anhand von Hafenerweiterungspipelines und beobachteten Handelsmustern ein.
Für die Prognose führten wir eine Szenarioanalyse durch, sodass Basis-, konservative und beschleunigte Pfade gegen das Tempo der Kraftstoffwende und die Geschwindigkeit des Automatisierungsrollouts getestet werden konnten. Die endgültige Prognose folgt dem Szenario, das am besten mit den Erwartungen von Experten hinsichtlich Lieferzeiten für Ausrüstung, Ausschreibungstakt und kurzfristigen Prioritäten der Hafenmodernisierung übereinstimmt.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale überprüft, einschließlich angekündigter Budgets für Terminalerweiterungen, in öffentlichen Einreichungen erörterter Sichtbarkeit von Ausrüstungsbestellungen und Handelswachstumsdaten, die die Auslastung beeinflussen. Wenn große Abweichungen nach Region oder Ausrüstungsklasse auftraten, überprüften wir die Annahmen erneut und veranlassten gezielte erneute Kontaktaufnahmen, um zu bestätigen, ob die Veränderung struktureller Natur war oder überwiegend zeitbedingt.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, bei denen Eingaben, Berechnungen und Logik erneut überprüft werden, und alle Ausreißer werden in einfacher Sprache erklärt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Hafenausrüstung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hafenausrüstung sehen häufig unterschiedlich aus, da die Umfangsgrenze nicht identisch ist und dieselbe Ausrüstung unter Hafenmaschinen, Terminalausrüstung oder umfassenderen Kategorien der Hafeninfrastruktur erfasst werden kann. Unterschiede zeigen sich auch, wenn Quellen unterschiedliche Basisjahre, Währungszeitpunkte und Annahmen zu Elektrifizierungs- und Automatisierungsaufschlägen verwenden.
Die größten Unterschiede ergeben sich in der Regel daraus, was als Hafenausrüstung im Gegensatz zu benachbarten Meeres- und Infrastrukturposten behandelt wird, und ob das Modell auf Umschlagssignalen oder auf produktionsseitigen Zusammenfassungen basiert. Auch Annahmen zur ASP-Entwicklung spielen eine Rolle, da elektrische und hybride Einheiten die Durchschnittswerte schnell verschieben können, insbesondere wenn große Häfen ihre Flotten in Chargen modernisieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,66 Mrd. USD (2026) | |
| Branchenverlag A | 18,31 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen engeren Nachfragepool, der sich auf kurzfristige Käufe stützt, was die ersatzgetriebene Nachfrage während Expansionszyklen unterschätzen kann. |
| Branchendatenanbieter B | 27,20 Mrd. USD (2024) | Erweitert den Umfang auf Meeres- und Hafeninfrastrukturposten (wie Schleppboote und Vertäusysteme) und vermischt Ausrüstung mit breiteren Kategorien von Hafenanlagen, wodurch die Gesamtsumme über die Terminalumschlagsmaschinen hinaus ansteigt. |
Die Tabelle zeigt eine große Spanne, und im Modell von Mordor Intelligence ist die Gesamtsumme ausschließlich an Terminal- und Hafenumschlagsmaschinen gebunden, wodurch eine Vermischung mit Meeresanlagen und breiteren Infrastrukturarbeiten vermieden wird. Sobald der Umfang abgeglichen und dieselbe Zeitbasis verwendet wird, ergibt sich die verbleibende Differenz in der Regel daraus, wie Ersatzzyklen und der ASP-Anstieg durch Elektrifizierung und Automatisierung angewendet werden, Schritte, die wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Hafenausrüstungen?
Der Markt für Hafenausrüstungen wird im Jahr 2026 auf USD 21,66 Milliarden geschätzt und wird voraussichtlich bis 2031 USD 28,16 Milliarden erreichen.
Welcher Ausrüstungstyp hält den größten Umsatzanteil?
Krane dominieren mit 55,76 % des globalen Umsatzes im Jahr 2025 und sollen bis 2031 mit einer CAGR von 6,97 % wachsen.
Wie schnell wächst die elektrische Hafenausrüstung?
Elektro- und Hybridmodelle stellen das am schnellsten wachsende Kraftstoffsegment dar und werden voraussichtlich eine CAGR von 8,95 % zwischen 2026 und 2031 verzeichnen.
Warum ist der asiatisch-pazifische Raum der größte regionale Markt?
Die Region profitiert von Chinas 52 automatisierten Terminals, anhaltenden Infrastrukturausgaben und einer CAGR-Prognose von 6,18 %.
Seite zuletzt aktualisiert am:



