
Marktgröße und Marktanteil für Containerumschlagsgeräte
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 8.29 Milliarden US-Dollar |
| Marktgröße (2031) | 10.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.35 % |
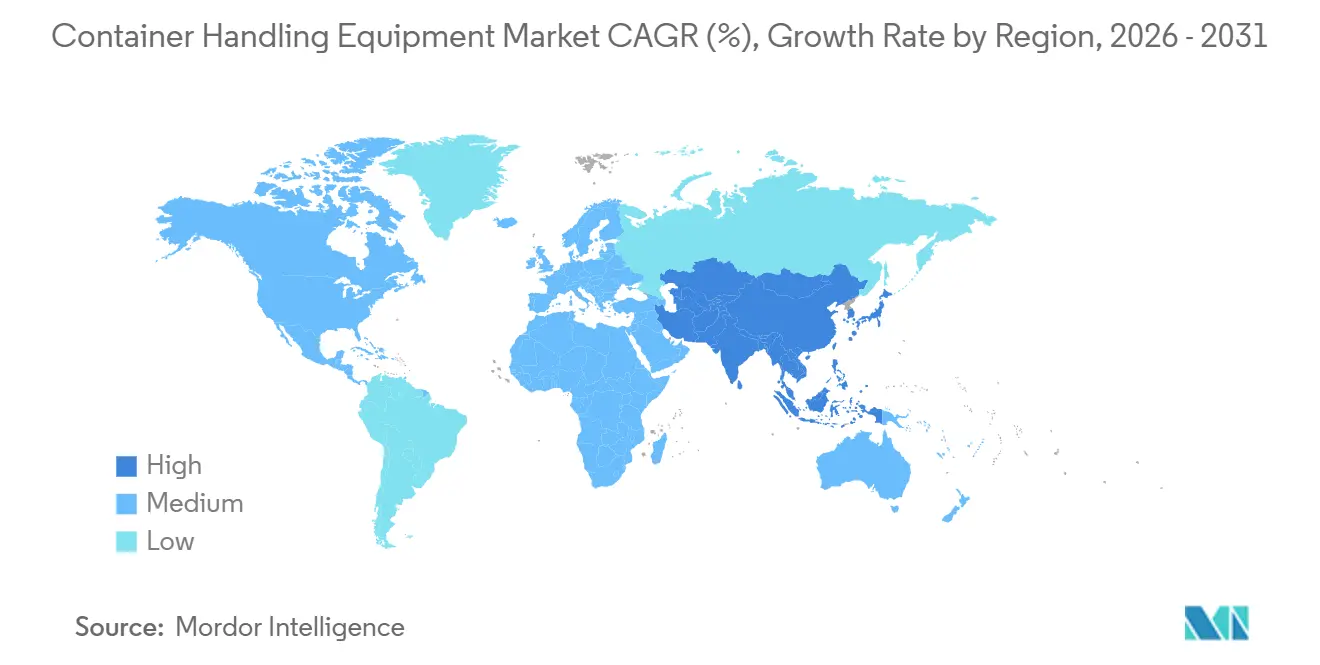
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
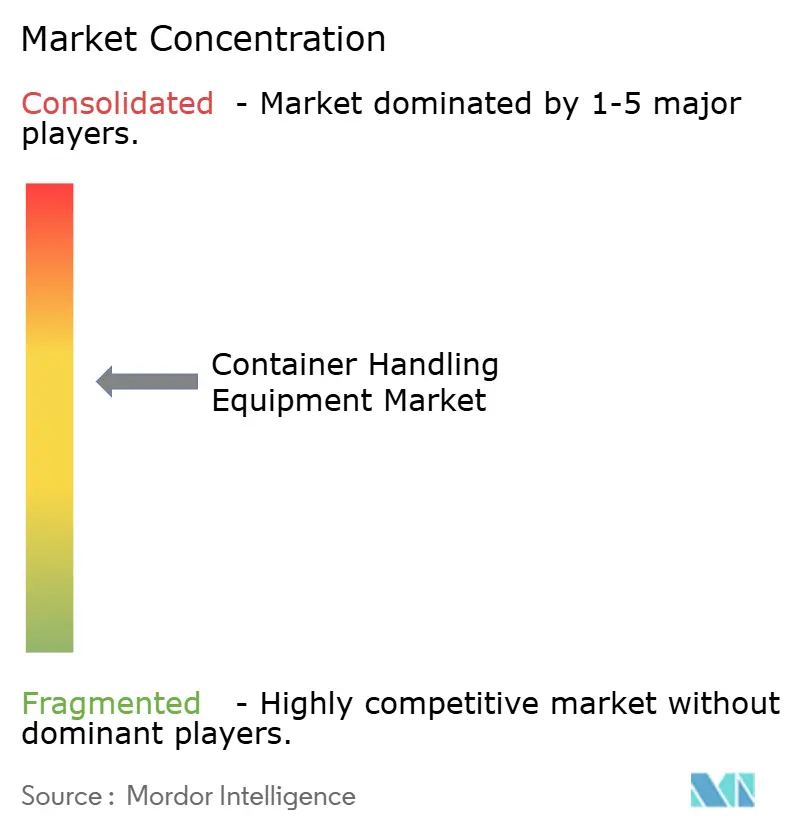
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Containerumschlagsgeräte von Mordor Intelligence
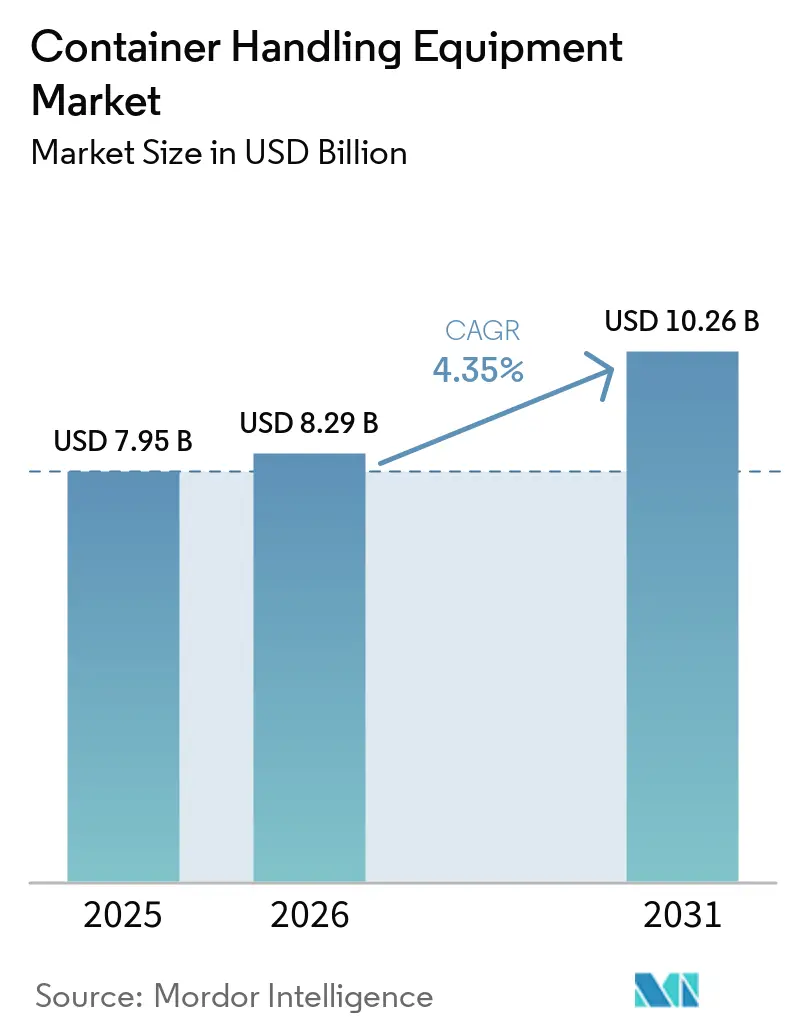
Die Marktgröße für Containerumschlagsgeräte wurde im Jahr 2025 auf 7,95 Milliarden USD geschtzt, soll im Jahr 2026 8,29 Milliarden USD erreichen und wird bis 2031 auf 10,26 Milliarden USD prognostiziert, bei einer CAGR von 4,35 % über den Zeitraum 2026–2031. Dieses moderate Wachstum spiegelt wider, wie Betreiber aggressive Dekarbonisierungsauflagen mit der Kapitalintensität der Flottenelektrifizierung in Einklang bringen. Terminalbetreiber verzögern vollständige Flottenersetzungen, bis Ladeinfrastruktur und Netzaufrüstungen verfügbar sind, während Technologieanbieter sich auf modulare Nachrüstungen konzentrieren, die Ausfallzeiten minimieren. Die Region Asien-Pazifik hat sich als bedeutender Umsatzbeitragender herausgestellt, während das Segment der batterieelektrischen Antriebe ein erhebliches Wachstum verzeichnet. Dieser Trend deutet darauf hin, dass Fortschritte in der Antriebstechnologie im nächsten Investitionszyklus eine bedeutendere Rolle spielen werden als das Durchsatzvolumen.
Der Wettbewerbsdruck nimmt zu, da chinesische Hersteller bei vergleichbaren Spezifikationen erheblich niedrigere Preise als ihre europäischen Wettbewerber anbieten. Als Reaktion darauf priorisieren etablierte Marken Lebenszyklusserviceverträge, die vorausschauende Wartung, Energiemanagementsoftware und Betriebszeitgarantien umfassen. Darüber hinaus verzeichnen Binnendepots und Rangierbahnhöfe, die von Seehäfen traditionell in den Schatten gestellt wurden, eine stetige Expansion. Verlader treiben dieses Wachstum voran, indem sie Umladungsaktivitäten ins Landesinnere verlagern, um Staus an Seehafenumschlagspunkten zu reduzieren.
Wichtigste Erkenntnisse des Berichts
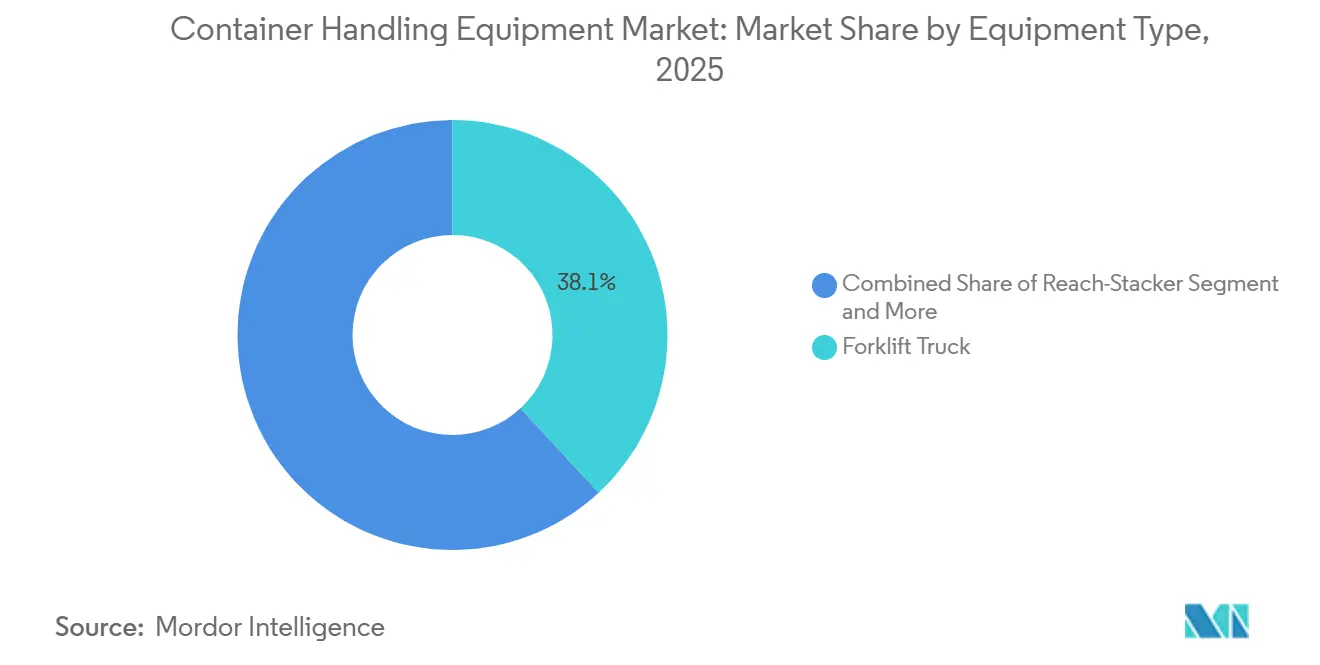
- Nach Gerätetyp entfielen im Jahr 2025 38,12 % des Marktanteils für Containerumschlagsgeräte auf Gabelstapler, während fahrerlose Transportsysteme bis 2031 voraussichtlich mit einer CAGR von 10,85 % wachsen werden.
- Nach Antriebsart hielten dieselbetriebene Einheiten im Jahr 2025 58,04 % der Marktgröße für Containerumschlagsgeräte; batterieelektrische Einheiten entwickeln sich bis 2031 mit einer CAGR von 17,31 %.
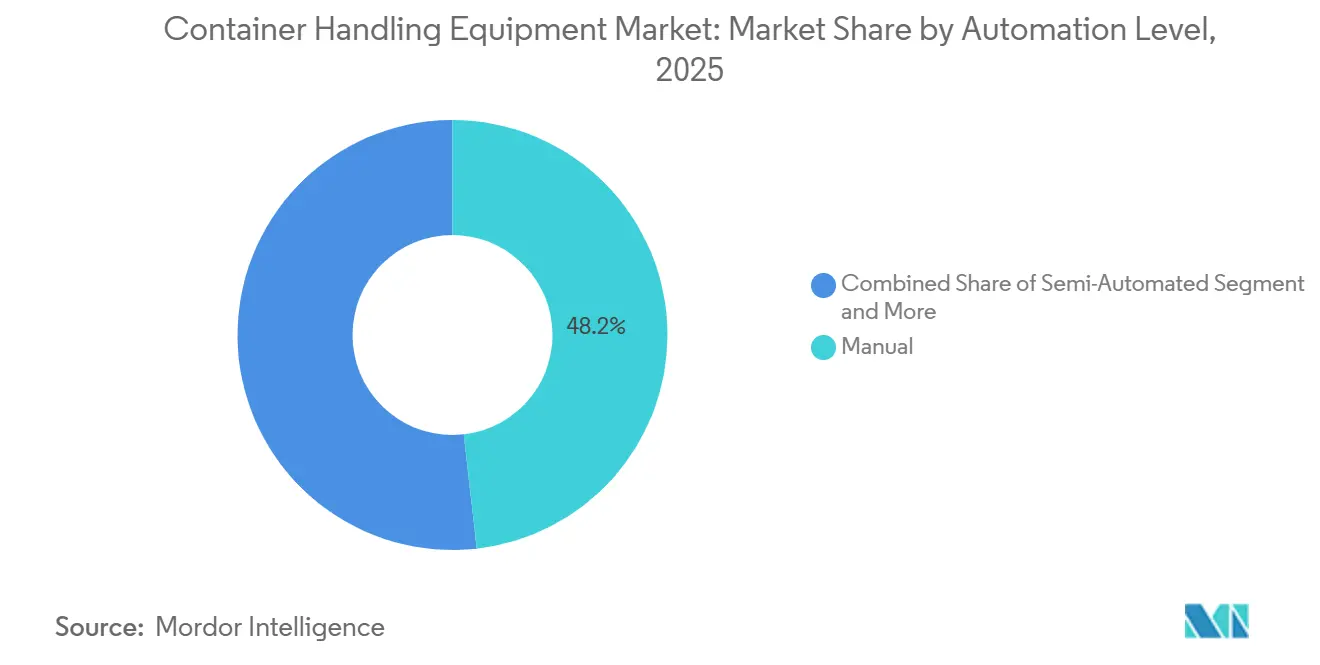
- Nach Automatisierungsgrad hielten manuelle Systeme im Jahr 2025 48,15 % des Marktanteils für Containerumschlagsgeräte; vollautomatische Konfigurationen werden bis 2031 voraussichtlich mit einer CAGR von 20,14 % expandieren.
- Nach Endnutzer trugen Seehäfen und Flusshäfen im Jahr 2025 73,25 % zur Marktgröße für Containerumschlagsgeräte bei, während Binnendepots und Rangierbahnhöfe bis 2031 voraussichtlich mit einer CAGR von 8,96 % wachsen werden.
- Nach Geografie kontrollierte die Region Asien-Pazifik im Jahr 2025 44,22 % der Marktgröße für Containerumschlagsgeräte und wird bis 2031 voraussichtlich mit einer CAGR von 6,88 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung des Terminalbetriebs | +1.5% | Schwerpunkt asiatisch-pazifischer Raum, Ausweitung auf den Nahen Osten und Südamerika | Langfristig (≥4 Jahre) |
| Elektrifizierung von Containerumschlagsflotten | +1.2% | Global, mit Nordamerika und der EU als Vorreiter | Mittelfristig (2–4 Jahre) |
| Globale Hafenkapazitätserweiterung | +0.9% | Global, konzentriert im asiatisch-pazifischen Raum und im Nahen Osten | Kurzfristig (≤2 Jahre) |
| Modulare Hochleistungsladesysteme | +0.6% | Nordamerika, EU, ausgewählte asiatisch-pazifische Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Sekundärmarkt für Reach-Stacker | +0.4% | Global, aufkommend in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Wasserstoff-Hafenumschlagsgeräte | +0.3% | EU-Knotenpunkte und ausgewählte Terminals im Nahen Osten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung und Digitalisierung des Terminalbetriebs
PSAs Tuas-Anlage in Singapur hat fortschrittliche Automatisierungstechnologien implementiert, die die betriebliche Effizienz erheblich verbessern und den Personalbedarf reduzieren. Die Fernbedienungsstationen von Konecranes in Hamburg ermöglichen es einem einzigen Bediener, mehrere Schiff-zu-Land-Kräne gleichzeitig zu steuern, was die Kranauslastung während der Nebenzeiten verbessert. Im Hafen von Tianjin ermöglicht die 5G-Konnektivität eine präzise Koordination autonomer Transportfahrzeuge und unterstützt einen sicheren und effizienten Mischverkehrsbetrieb. Navis- und Kalmar-Middleware-Overlays helfen dabei, veraltete Terminalbetriebssysteme aufzurüsten; die Implementierung erfordert jedoch erhebliche Zeit. In Zukunft könnte ein standardisierter Datenaustausch den Integrationsaufwand reduzieren. Für Nachrichten zu Zustand und Ereignissen von Containergeräten definiert ISO 9897 (CEDEX) allgemeine Kommunikationscodes.
Wachsende Bedeutung der Elektrifizierung von Containerumschlagsflotten
Regulierungsbehörden verschärfen die Emissionsstandards und veranlassen Betreiber, batterieelektrische Flotten einzusetzen, wo die Auslastung hoch genug ist, um die Amortisation innerhalb eines Geschäftszyklus zu gewährleisten. DP World hat im Rahmen seines Terminal-Dekarbonisierungsplans vollelektrische interne Transferfahrzeuge in Laem Chabang eingesetzt; eine umfassendere Elektrifizierung der Terminalgeräte wird schrittweise und nicht als vollständige Flottenumstellung durchgeführt. Die Umweltschutzbehörde der Vereinigten Staaten hat im Jahr 2024 im Rahmen des Programms für saubere Häfen rund 412 Millionen USD ausgezahlt, um bis 2027 mehrere Dieseleinheiten zu ersetzen [1]„Finanzierung des Programms für saubere Häfen,” US-Umweltschutzbehörde, epa.gov. Terminals mit hoher Auslastung in Kalifornien und New Jersey führen den Übergang zu elektrischen Geräten an.
Hafenkapazitätserweiterung und steigender globaler TEU-Durchsatz
Der globale Containerdurchsatz wuchs erheblich, wobei Kapazitätserweiterungen hauptsächlich im Nahen Osten und in Südostasien konzentriert waren. DP World erweiterte das Jebel Ali Terminal 4, erhöhte die Kapazität und integrierte fortschrittliche Automatisierungstechnologien. Der König-Abdullah-Hafen in Saudi-Arabien erweiterte ebenfalls die Kapazität und fügte modernste Ausrüstung hinzu, um die betriebliche Effizienz zu verbessern. In Singapur nutzen Betreiber weiterhin Automatisierung, um die Produktivität bei begrenzter Landfläche zu maximieren. Im Gegensatz dazu hinken Terminals in den Vereinigten Staaten bei der Einführung von Automatisierung weiterhin hinterher und liegen laut dem Rechnungshof der Vereinigten Staaten erheblich hinter globalen Führern wie China zurück.
Modulare Hochleistungsladesysteme beschleunigen die Einführung elektrischer Geräte
Das Laden bleibt eine erhebliche Herausforderung für den Markt für Containerumschlagsgeräte. Im Hafen von Los Angeles integriert das modulare System von ABB Schnellladegeräte mit einer Batteriespeichereinheit, was ein effizientes Laden während der Schichtwechsel ohne zusätzliche Lastspitzengebühren ermöglicht. Die FastCharge-Technologie von Kalmar unterstützt schnelles Laden und ist an mehreren Terminals weltweit im Einsatz. Die mobilen Ladegeräte von Siemens bieten betriebliche Flexibilität, da Terminals sie über Hofzonen hinweg verlagern können, um sich an veränderte Layouts anzupassen. Trotz dieser technologischen Fortschritte erhöht das Hochleistungsladen die Gesamtprojektkosten, während die Nachfragegebühren der Versorgungsunternehmen die Betriebseinsparungen weiterhin erheblich beeinflussen. In Rotterdam demonstriert ein Pilotmikronetz, das Windkraft mit Fahrzeug-zu-Netz-Technologie integriert, das Potenzial zur effektiven Senkung der Stromkosten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten, langsame Renditen | -1.1% | Global, besonders ausgeprägt in Schwellenmärkten | Kurzfristig (≤2 Jahre) |
| Volatile Lieferzeiten für Komponenten | -0.8% | Global, konzentriert in Nordamerika und der EU | Kurzfristig (≤2 Jahre) |
| Engpässe im Stromnetz veralteter Häfen | -0.6% | Nordamerika, EU, ausgewählte asiatisch-pazifische Häfen | Mittelfristig (2–4 Jahre) |
| Komplexe Systemintegration in bestehenden Anlagen | -0.5% | Global, besonders gravierend an Terminals mit veralteten Terminalbetriebssystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiträume
Batterieelektrische Einheiten sind erheblich teurer als ihre Dieselgegenstücke, wobei die Ladeinfrastruktur die Projektbudgets weiter erhöht. Beispielsweise sind batterieelektrische Reach-Stacker erheblich teurer als Dieselmodelle, und Schnellladegeräte verursachen ebenfalls erhebliche Kosten. Betreiber in Schwellenmärkten haben Schwierigkeiten bei der Finanzierung, da lokale Banken bei Restwerten vorsichtig bleiben. Diese Vorsicht führt zu höheren Leasingraten im Vergleich zu Diesel. Obwohl das Inflationsbekämpfungsgesetz der Vereinigten Staaten Investitionssteuergutschriften vorsieht, neigen die damit verbundenen Steuerkapitalstrukturen dazu, Projektzeitpläne zu verlängern [2]"Leitfaden zum Inflationsbekämpfungsgesetz," US-Finanzministerium, treasury.gov. Batterieaustausche, die nach mehreren Nutzungsjahren erforderlich sind, stellen häufig hohe Kosten dar, die oft aus den ursprünglichen Budgets ausgeschlossen werden. Diese Auslassung kann die erwarteten Einsparungen erheblich reduzieren. Kleinere Terminals mit geringerem Frachtvolumen haben Schwierigkeiten, feste Infrastrukturkosten effektiv zu verteilen. Folglich bleibt Diesel die kostengünstigere Option, sofern Vorschriften keinen Übergang erzwingen.
Volatilität der Lieferzeiten in der Lieferkette für kritische Komponenten
Die Vorlaufzeiten für Lithium-Ionen-Akkupacks und Industriehalbleiter haben sich erheblich verlängert, was Herausforderungen bei der Einhaltung von Gerätebereitstellungszeitplänen vor Förderfristen schafft. Batteriehersteller priorisieren Automobilkunden, was die Verfügbarkeit für Industriesektoren einschränkt. Gießereien verlagern Kapazitäten weg von älteren Halbleiterknoten, die in Motorsteuerungen verwendet werden, da diese Knoten eine geringere Rentabilität bieten. Zollungewissheiten im Zusammenhang mit chinesischem Stahl treiben eine Verlagerung hin zur lokalen Fertigung voran; neue Anlagen benötigen jedoch verlängerte Anlaufzeiten. Die Abhängigkeit von einzelnen Quellen für Traktionsmotoren und Wechselrichter hat die Erfüllung mehrerer Großaufträge verzögert. Um diesen Herausforderungen zu begegnen, geben Betreiber Gerätebestellungen deutlich früher auf, was die Versorgung sichert, aber die finanzielle Flexibilität einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Dominanz von Gabelstaplern trifft auf Disruption durch automatisch geführte FahrzeugeGabelstapler machten im Jahr 2025 38,12 % des Marktanteils für Containerumschlagsgeräte aus, ein Beweis für ihre Vielseitigkeit in Seehäfen, Binnendepots und Lagerhäusern. Automatisch geführte Fahrzeuge wachsen, obwohl sie von einer kleineren Basis ausgehen, mit einer CAGR von 10,85 %, angetrieben durch steigende Arbeitskosten und den Drang nach Dauerbetrieb. Bis Mitte der 2020er Jahre werden Terminalzugmaschinen voraussichtlich die Elektrifizierung anführen, wobei batterieelektrische Modelle erheblich an Bedeutung gewinnen. Im Gegensatz dazu sind Reach-Stacker langsamer bei der Einführung der Elektrifizierung aufgrund des höheren Energiebedarfs ihrer Teleskopausleger-Arbeitszyklen im Vergleich zu Gabelstaplern mit festem Mast. Portalhubwagen nutzen zunehmend Diesel-Elektro-Hybridantriebe, die Bremsenergie effizient zurückgewinnen und nennenswerte Kraftstoffeinsparungen ohne Ladeinfrastruktur ermöglichen.
Der Einsatz automatisch geführter Fahrzeuge wird voraussichtlich weltweit expandieren, mit nennenswerter Einführung in Schlüsselregionen. Obwohl automatisch geführte Fahrzeuge höhere Anfangsinvestitionen erfordern, liefern sie betriebliche Effizienz durch Optimierung der Containerhof-Dichte und Reduzierung der LKW-Wartezeiten. Darüber hinaus werden gummibereifte Portalkrane und Schiff-zu-Land-Krane mit Fernbedienungsfähigkeiten ausgestattet, was ihre Auslastung außerhalb der Spitzenzeiten verbessert. Vollautonome schienengebundene Portalkrane haben erhebliche Sicherheitsverbesserungen und Effizienzgewinne im Betrieb demonstriert. Allerdings stehen Projekte mit automatisch geführten Fahrzeugen weiterhin vor Herausforderungen im Zusammenhang mit Infrastrukturkosten für Führungssysteme, was eine sorgfältige Bewertung der langfristigen Kosten vor der Implementierung erfordert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Antriebsart:
Dieselvorherrschaft steht vor elektrischer BeschleunigungDieselantrieb hielt im Jahr 2025 58,04 % des Marktanteils für Containerumschlagsgeräte, was die fest verankerte installierte Basis und die allgegenwärtige Betankungsinfrastruktur widerspiegelt. Batterieelektrische Geräte werden bis 2031 voraussichtlich mit einer CAGR von 17,31 % expandieren, angetrieben durch sinkende Batteriepreise. Hybrideinheiten erfassten einen nominalen Anteil an Neuverkäufen und bieten Emissionsgewinne ohne vollständige Ladeinfrastruktur. Wasserstoff ist eine Nischentechnologie geblieben, steht aber vor dem Wachstum, da die Produktion von grünem Wasserstoff an großen Knotenpunkthäfen skaliert.
In naher Zukunft plant die US-Umweltschutzbehörde, eine erhebliche Anzahl von Dieseleinheiten zu ersetzen, mit Schwerpunkt auf Schlüsselstaaten wie Kalifornien, New Jersey und Washington. Unterdessen werden europäische Häfen bald mit Strafen für nicht konforme Dieseleinheiten konfrontiert, was einen Übergang zur Elektrifizierung vorantreibt. Obwohl Diesel weiterhin hochauslastungsintensive Anlagen dominiert – solche, die das ganze Jahr über intensiv betrieben werden – aufgrund des Vorteils der kontinuierlichen Betankung gegenüber Ladeausfallzeiten, verändert sich die Gesamtbetriebskosten. In vielen Regionen steigen die Stromkosten im Vergleich zu Dieselpreisen.
Nach Automatisierungsgrad:
Manueller Betrieb bleibt trotz autonomer Fortschritte bestehenManuelle Systeme hielten im Jahr 2025 48,15 % des Marktanteils für Containerumschlagsgeräte, hauptsächlich weil arbeitsintensive Schwellenmärkte Lohnniveaus unterhalb des Gewinnschwellenpunkts der Automatisierung aufweisen. Halbautomatische Lösungen erfassten einen erheblichen Anteil durch Hinzufügen von Kollisionsvermeidung und intelligenter Positionierung ohne Abschaffung von Fahrern. Vollautomatische Konfigurationen werden bis 2031 voraussichtlich mit einer CAGR von 20,14 % wachsen, insbesondere in China und dem Nahen Osten, wo Greenfield-Projekte zunehmend lichtlosen Betrieb einführen. Yangshan Phase IV arbeitet vollständig ohne manuelle Eingriffe und erzielt hohe Umschlaggenauigkeit und niedrigere Betriebskosten.
Nachrüstungen in bestehenden Anlagen sind im Allgemeinen langsamer und teurer in der Umsetzung. In Hamburg haben ferngesteuerte Krane die Auslastung erheblich verbessert, erforderten jedoch über einen längeren Zeitraum umfangreiche Anpassungen des Terminalbetriebssystems. In den Vereinigten Staaten und bestimmten europäischen Regionen schränken Tarifverträge den Umfang der Automatisierung ein, was den Einsatz von Hybridflotten erfordert und die sofortige Einführung von Automatisierung begrenzt. Die Erfüllung der Sicherheitsstandards gemäß ISO 3691-4 verursacht erhebliche Kosten aufgrund des Bedarfs an redundanten Sensoren. Automatisierte Höfe demonstrieren jedoch klare Vorteile durch höheren Durchsatz pro Flächeneinheit, was zunehmend kritisch wird, da die Landverfügbarkeit in der Nähe städtischer Gateways abnimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Seehäfen führen, Binnendepots beschleunigenSeehäfen und Flussterminals repräsentierten im Jahr 2025 73,25 % der Marktgröße für Containerumschlagsgeräte, angetrieben durch die Konzentration des internationalen Handels an Seehafengatways. Binnendepots und Rangierbahnhöfe werden jedoch bis 2031 voraussichtlich mit einer CAGR von 8,96 % wachsen, da Frachtempfänger hafennahe Umschlagstrategien verfolgen und die Widerstandsfähigkeit der Lieferkette verbessern. Containerfrachtstationen, die den E-Commerce bedienen, erfassten einen erheblichen Anteil der Nachfrage durch Nutzung von Hochdichtespeichersystemen.
Schienengebundene Binnendepots nutzen elektrische Reach-Stacker und gummibereifte Portalkrane zum Entladen von Doppelstockzügen, wodurch die Verweildauer an Seeterminals um 20–30 % reduziert wird. Die Beschaffung elektrischer Portalkrane durch BNSF Railway für intermodale Standorte in Südkalifornien demonstriert die wachsende Rolle der Schiene. Lagerhausbetreiber bevorzugen Lithium-Ionen-Gabelstapler, die Gelegenheitsladen ermöglichen und flächenintensive Batteriewechsel vermeiden. Die Verlagerung ins Landesinnere wird voraussichtlich zunehmen, da Seehafengrundstückswerte und städtische Beschränkungen die Erweiterung am Dock begrenzen.
Geografische Analyse
Markt für Containerumschlagsgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 44,22 % am Markt für Containerumschlagsgeräte und wird voraussichtlich bis 2031 mit einer CAGR von 6,88 % wachsen. China verarbeitete im Jahr 2024 erhebliche Containervolumina und weitet das Automatisierungsmodell von Yangshan auf wichtige Häfen, darunter Qingdao und Tianjin, aus, um die betriebliche Effizienz und den Durchsatz zu verbessern. Die Jawaharlal Nehru Port Authority (JNPA) Indiens erklärte, dass ihre Containerumschlagskapazität voraussichtlich erheblich zunehmen wird, sobald laufende Infrastruktur- und Terminalentwicklungsprojekte in Betrieb gehen. Südostasiatische Drehkreuze wie Singapur und Port Klang setzen Automatisierung ein, um angespannte Arbeitsmärkte auszugleichen, die Liegeproduktivität zu steigern und eine zuverlässigere Ladungsbewegung zu unterstützen. Japan und Südkorea priorisieren derweil die Elektrifizierung bestehender Flotten, um den Hafenbetrieb mit ihren Zusagen zur Klimaneutralität in Einklang zu bringen und die Emissionen im Containerumschlag zu reduzieren.
Markt für Containerumschlagsgeräte in Europa und Nordamerika
Europa wird voraussichtlich im Jahr 2025 einen nennenswerten Umsatzanteil halten, begrenzt durch einen reifen Durchsatz und Arbeitnehmerrechte, jedoch gestützt durch Fristen für emissionsfreien Betrieb. Rotterdam verarbeitete im Jahr 2024 13,8 Millionen TEU und setzt die Elektrifizierung des Betriebs sowie die Erprobung alternativer Kraftstoffe neben Landstrominitiativen fort, um die seeschifffahrtsbezogenen CO2-Emissionen bis 2030 zu senken. Hamburgs Fernkranprogramm hat die Auslastung verbessert, während Antwerpen-Brügge in Elektrotraktoren und automatisierte schienengebundene Portalkrane investiert. Südeuropäische Häfen wie Valencia und Piräus erweitern ihre Kapazitäten, um nahe verlagerte Fertigungsströme in den Mittelmeerraum aufzunehmen. Nordamerika wird voraussichtlich im Jahr 2025 einen bedeutenden Anteil am Marktvolumen für Containerumschlagsgeräte einnehmen.
Markt für Containerumschlagsgeräte im Nahen Osten und Afrika, in der Türkei und in Südamerika
Der Nahe Osten und Afrika nahmen eine bedeutende Position im Markt ein. Das Jebel Ali Terminal 4 von DP World wird voraussichtlich seine Kapazität im Jahr 2025 erheblich steigern und fortschrittliche automatisierte Geräte einführen. Saudi-Arabiens King Abdullah Port weitete seinen Betrieb aus, während das Suezkanal-Containerterminal in Ägypten neue elektrische Portalkrane in Betrieb nahm. Südafrika hat trotz betrieblicher Herausforderungen erhebliche Investitionen in die Hafenmodernisierung zugesagt. Der Ambarlı-Hafen in der Türkei rüstet seine Infrastruktur mit autonomen Fahrzeugen auf, um die Konnektivität entlang der Korridore Europa–Zentralasien zu verbessern. Südamerika hielt ebenfalls einen bescheidenen Marktanteil. Brasiliens wichtigste Häfen wurden im Rahmen von Privatisierungsmaßnahmen modernisiert.

Regulatorisches Umfeld
Die Regulierung von Ausrüstung für die Containerhandhabung wird in zwei Themenbereichen strenger: Arbeitsschutz und Emissionskontrolle. In den Vereinigten Staaten legen die OSHA-Normen für Seehafenterminals und Verladearbeiten betriebliche und wartungsbezogene Anforderungen fest. Beispielsweise verlangt OSHA 1917.50, dass Container-Spreader vor der ersten Inbetriebnahme und nach Strukturreparaturen einer Belastungsprobe (25 % über der Nennkapazität) unterzogen werden, was strukturierte Inspektionen, Prüfdokumentationen und die Planung von Ausfallzeiten für Besitzer von Kranen und Spreadern erfordert.
Im Bereich Emissionen und Technologiekonformität lenken staatliche und regionale Vorschriften die Beschaffung zunehmend hin zu emissionsärmerer und emissionsfreier Ausrüstung in Häfen und Rangierbahnhöfen. Das California Air Resources Board (CARB) verwaltet die Mobile Cargo Handling Equipment-Regelung (13 CCR 2479) und setzt die formelle Bewertung des Wegs zu emissionsfreien Technologietransformationszielen im Rahmen der CARB-Resolution 17-8 fort (referenziert in einer 2026 veröffentlichten behördlichen Technologiebewertung). Der New Jersey Administrative Code 7:27-34 legt gestaffelte Motorenanforderungen für dieselbetriebene Frachtumschlaggeräte fest, einschließlich Tier-basierter Meilensteine wie Tier-1-Motoren bis zum 1. März 2026. Parallel dazu erhöhen aktualisierte Normen die technischen Konformitätsanforderungen für OEMs: EN 15056:2026 definiert Sicherheitsanforderungen für Spreader im Zusammenspiel mit ISO-Frachtcontainern, und die weltweite Interoperabilität stützt sich auf containerbezogene ISO-Normen wie ISO 668 und ISO 3874, wodurch die Bedeutung zertifizierter Konstruktionen und nachvollziehbarer Konformitätsprozesse für internationale Lieferungen zunimmt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Metalle und gefertigte Strukturen, Elektrifizierungs- und Automatisierungssubsysteme, die Kernfertigung und Montage von Ausrüstung sowie nachgelagerte Inbetriebnahme- und Lebenszyklusdienstleistungen. Zu den wichtigsten vorgelagerten Vorprodukten zählen Stahlstrukturen, Hydrauliksysteme, Spreader und Twistlocks sowie Antriebselektronik wie Traktionsmotoren, Wechselrichter, Industriehalbleiter und Lithium-Ionen-Batteriepakete für batterieelektrische und Hybridplattformen. OEMs und Fachlieferanten integrieren diese in Containerumschlaggeräte (Reachstacker, Portalhubwagen, RTGs, STS-Krane, Terminaltraktoren und AGVs) und liefern anschließend über Direktverträge mit Terminalbetreibern, EPC-Partnern und Hafenbehörden. Jüngste Großaufträge spiegeln den projektgetriebenen Charakter der Nachfrage sowie den Bedarf an technischer und logistischer Umsetzung wider, darunter Liebherrs Auftrag vom Juni 2026 über sieben Ship-to-Shore-Krane für das Sparrows Point Container Terminal in Baltimore sowie die RTG-Lieferprogramme von Konecranes für mehrere Terminals.
Nachgelagert wird die Serviceebene zunehmend entscheidend, da Häfen Betriebszeit, Energiemanagement und softwaregestützte Wartung über den niedrigsten Anschaffungspreis stellen. Dazu gehören Installation und Inbetriebnahme, Bedienerschulungen, Ersatzteillager, Ferndiagnose und Nachrüstprogramme (Elektrifizierung, Automatisierung und Fernbetrieb), die den Betrieb bestehender Terminals aufrechterhalten und gleichzeitig die Leistungsfähigkeit verbessern. Die Volatilität der Lieferzeiten bei Batterien und Industriehalbleitern kann die Beschaffung hin zu früheren Bestellungen und Rahmenverträgen verschieben, während Standardisierungsbemühungen und Sicherheitsanforderungen (einschließlich Spreader-Prüfungen und aktualisierter Sicherheitsnormen für Spreader) die Nachfrage nach zertifizierten Teilen, dokumentierten Inspektionen und OEM-gestützter Serviceabdeckung im gesamten installierten Bestand erhöhen.
Wettbewerbslandschaft
Der Markt für Containerumschlagsgeräte ist mäßig konzentriert, wobei Kalmar, Konecranes, ZPMC, Liebherr und SANY voraussichtlich in naher Zukunft einen nennenswerten Anteil der weltweiten Lieferungen auf sich vereinen werden. Chinesische Hersteller nutzen vertikal integrierte Lieferketten, um europäische Wettbewerber erheblich zu unterbieten, was etablierte Anbieter dazu veranlasst, über Lebenszyklusdienstleistungen zu konkurrieren.
Die Nachrüstungselektrifizierung entwickelt sich zu einem wichtigen Chancenbereich. Taylor Machine Works bietet ein Kit zur Umrüstung von Dieselreachstackern an, das auf Einheiten in Nordamerika und Europa abzielt. GAUSSIN setzt autonome elektrische Zugmaschinen mit schnellem Batteriewechsel ein und führt Pilotprojekte in Dubai und Singapur durch. Softwareplattformen gewinnen zunehmend an zentraler Bedeutung, wobei Kalmar TLS und Navis darum konkurrieren, das Betriebssystem für automatisierte Terminals zu werden, ähnlich wie Plattformstrategien in angrenzenden Branchen. Die Patentaktivität in den Bereichen Kollisionsvermeidung und Energieoptimierung hat zugenommen, angeführt von Konecranes, ABB und Siemens.
Der Lebenszyklusumsatz übersteigt nun die Hardwaremargen. Betreiber fordern Leistungsgarantien, die an Betriebszeit und verbrauchte Kilowattstunden geknüpft sind. Chinesische Marken reagieren mit Ersatzteillagern vor Ort, während europäische Unternehmen Ferndiagnose und prädiktive Analytik bündeln. Regionale Montagebetriebe behalten weiterhin ihre Stellung in Märkten mit Anforderungen an lokale Wertschöpfung und erhalten so die Fragmentierung unterhalb der Spitzengruppe aufrecht.
Marktführer für Containerumschlagsgeräte
SANY Group
Liebherr Group
Konecranes Oyj
Kalmar Corporation (Cargotec)
Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Containerumschlagsgeräte
- Kalmar Corporation (Cargotec)
- Konecranes Oyj
- Liebherr Group
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- SANY Group
- Hyster-Yale Materials Handling, Inc.
- Toyota Industries Corporation
- KION Group AG
- Terex Corporation
- Anhui Forklift Group Corporation Ltd.
- Lonking Holdings Limited
- CVS ferrari S.P.A.
- Doosan Corporation
- Mitsubishi Logisnext Co., Ltd.
- Taylor Machine Works, Inc.
- GAUSSIN

Marktchancen und Zukunftsaussichten
Kurzfristiges Potenzial konzentriert sich auf Bereiche, in denen Dekarbonisierung und Automatisierung ohne vollständigen Terminalumbau eingesetzt werden können. Terminaltraktoren, RTGs und andere stark ausgelastete Anlagen verzeichnen schnellere Elektrifizierungswege in Kombination mit modularen Lade- und Energiemanagementlösungen, und Betreiber bestätigen dies durch flottenweite Maßnahmen statt reiner Pilotprojekte. So setzte DP World im Juli 2026 35 elektrische Terminaltraktoren am Jeddah Islamic Ports South Container Terminal ein, und YILPORT vergab einen umfangreichen länderübergreifenden Auftrag über 53 Konecranes E-Hybrid RTGs (einschließlich automatisierter Einheiten) für den Einsatz in Terminals in Europa, Afrika und Zentralamerika. Diese Schritte erweitern den adressierbaren Markt für Lade-, Energiespeicher- und Netzintegrationspakete, die die Spitzenlastexposition verringern und stufenweise Umstellungspläne vereinfachen.
Die Automatisierungschancen erweitern sich von grünen Mega-Terminals auf Nachrüstungen von Kranen und Rangierflächen bestehender Terminals, bei denen inkrementelle Aufrüstungen Sicherheits- und Produktivitätsgewinne ermöglichen, ohne die Ausrüstung vollständig zu ersetzen. Belege dafür sind die im Mai 2026 von ABB eingeführte Waterside-Automation-Lösung für Kaikrane sowie terminalseitige Einsätze wie die im Juni 2026 angekündigten vollautomatisierten Containerkrane von Adani Ports in Vizhinjam (mit ABB). Parallel dazu wächst die Nachfrage nach Fernbedienungskits und Modernisierungsprogrammen, die die Nutzungsdauer bestehender Kranflotten verlängern und dabei strengere Sicherheits- und Emissionsvorgaben erfüllen. Dieses Umfeld begünstigt Geschäftsmodelle, die Hardware, Steuerungen, Softwareintegration und mehrjährige Servicevereinbarungen bündeln, insbesondere für Terminals, die Investitionsbeschränkungen mit Compliance-Fristen und Durchsatzanforderungen in Einklang bringen müssen.
Recent Industry Developments in Markt für Containerumschlagsgeräte
- Juli 2026: Konecranes schloss eine Vereinbarung zum Erwerb einer 70%igen Beteiligung an Mitsubishi Electric FA Industrial Products, um seine Präsenz in Japan auszubauen. Der Schritt stärkt den Zugang zu lokalen Kompetenzen und erweitert die Serviceabdeckung für installierte Ausrüstung, was den lebenszyklusbezogenen Umsatz im Zusammenhang mit Betriebszeit und Modernisierung unterstützt.
- Juni 2026: Liebherr erhielt einen Auftrag über sieben Ship-to-Shore-Krane für das Sparrows Point Container Terminal in Baltimore, Vereinigte Staaten. Der Vertrag bekräftigt die Nachfrage nach großer Kaikran-Kapazität in Nordamerika und schafft einen umfangreichen installierten Bestand, der typischerweise langfristige Inbetriebnahme- und Wartungsaktivitäten nach sich zieht.
- Oktober 2025: Konecranes stellte auf der TOC Americas den Noell-Wasserstoffbrennstoffzellen-Portalhubwagen vor. Die Vorstellung signalisiert einen breiteren Vorstoß hin zu wasserstofftauglicher Hafenausrüstung im Markt.


Markt für Containerumschlagsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Geräten, die zum Heben, Bewegen, Stapeln und Positionieren von ISO-Containern in Häfen, Terminals, Depots und intermodalen Umschlagplätzen verwendet werden, gemessen als Geräteverkäufe und installierte Lieferungen in USD.
Ausschlüsse aus dem Umfang: Software und eigenständige Automatisierungssysteme, die nicht zusammen mit physischen Containerhebegeräten verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Gerätetyp
- Gabelstapler
- Reach-Stacker
- Portalhubwagen
- Gummibereifter Portalkran
- Schiff-zu-Land-Kran
- Automatisch geführtes Fahrzeug (AGV)
- Terminalzugmaschine/Hofzugmaschine
- Nach Antriebsart
- Diesel
- Hybrid
- Batterieelektrisch
- Wasserstoff-Brennstoffzelle
- Sonstige (Benzin, Flüssiggas usw.)
- Nach Automatisierungsgrad
- Manuell
- Halbautomatisch
- Vollautomatisch
- Nach Endnutzer
- Seehäfen und Flussterminals
- Binnenkontainerdepots/Rangierbahnhöfe
- Containerfrachtstationen und Lagerhäuser
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir begannen damit, eine Faktenbasis zu Containerströmen, Hafenaktivitäten und Geräteersatzzyklen aufzubauen und kartierten dann, wie sich diese in Einkäufe für Terminals und Binnenknoten übersetzen. Öffentliche Quellen halfen dabei, den Nachfragehintergrund und den politischen Kontext zu verankern, darunter UNCTAD-Seehandels- und Hafenanlaufindikatoren, Logistik- und Handelsreihen der Weltbank, OECD-Transportstatistiken und nationale Hafenbehörden-Jahresstatistiken, wo verfügbar. Wir haben auch IAPH-Materialien sowie Sicherheits- oder Emissionsleitlinien von Behörden wie der Internationalen Seeschifffahrtsorganisation (IMO) geprüft, um die betrieblichen Rahmenbedingungen zu verstehen, die Kaufentscheidungen prägen.
Um die Nachfrage mit den Lieferantenerlösen zu verknüpfen, haben wir Unternehmensberichte, Investorenpräsentationen, Produktbroschüren und seriöse Branchenpresseberichte über Flottenaufrüstungen und neue Terminalprojekte ausgewertet. Bei Bedarf halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten dabei, Umsatzaufteilungen zu verifizieren, und Patentdatenbanken wurden genutzt, um zu verfolgen, wohin sich Elektrifizierungs- und Automatisierungsfunktionen entwickeln. Diese Desk-Research-Liste ist illustrativ, und während der Datenerhebung, Validierung und Klärung wurden zusätzliche Quellen verwendet.
Primärinterviews und Umfragen
Unsere Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Leitern des Hafen- und Terminalbetriebs, Flotteninstandhaltungsteams, Gerätevertreibern und Logistikhofleitern entlang der wichtigsten Handelskorridore. Wir nutzten diese Gespräche, um Kaufauslöser, typische Ersatzzeitpunkte und Preisunterschiede nach Geräteklasse, Antriebswahl und Einsatzzyklus zu bestätigen, und glichen dann Lücken in den öffentlichen Daten ab.
Verteilung der Befragten in der Primärforschungsfeldarbeit
Verteilung der Befragten in der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | Führungskräfte (CXOs): 14 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 30 % | Europa, Naher Osten und Afrika: 36 % |
| Kleinere Anbieter: 19 % | Manager: 56 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde nach einem Top-down-Ansatz aufgebaut, bei dem Containerdurchsatz und Hofaktivitäten in einen adressierbaren Gerätenachfragepool umgewandelt und dann anhand beobachteter Preise und Ersatzverhalten in Umsatz übersetzt werden. Zu den wichtigsten Eingaben gehörten das TEU-Durchsatzwachstum an wichtigen Umschlagpunkten, der Anteil der über Binnendepots und Rangierbahnhöfe abgewickelten Container, das typische Flottenersatzalter für schwere Umschlagsgeräte, die Verschiebung hin zu elektrischen und hybriden Einheiten sowie durchschnittliche Verkaufspreisbereiche nach Gerätetyp und Hubkapazität. Nach der Zusammenführung dieser Signale wurde der endgültige Marktgesamtwert ermittelt, mit Anpassungen für regionale Kaufzeitpunkte und projektbedingte Unregelmäßigkeiten.
Anschließend führten wir selektive Bottom-up-Prüfungen durch, um die Gesamtwerte realistisch zu halten, darunter Lieferantenumsatz-Zusammenfassungen aus öffentlichen Offenlegungen, Stichproben des durchschnittlichen Verkaufspreises multipliziert mit geschätzten Einheitenlieferungen nach wichtigen Regionen sowie Kanalprüfungen bei Vertreibern und Dienstleistern. Wo die Liefertransparenz unvollständig war, wurden Lücken mithilfe von Proxy-Verhältnissen geschlossen, die an Durchsatz und Flottenintensität geknüpft sind, und dann in Primärgesprächen verifiziert. Für die Prognose wurde eine Szenarioanalyse rund um Hafen-Investitionszyklen, das Tempo der Elektrifizierungseinführung und die Variabilität des Handelswachstums angewendet, und die Szenariogewichtungen wurden basierend auf dem von den Befragten als wahrscheinlichsten Beschaffungsweg beschriebenen Pfad abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir den modellierten Umsatztrend mit unabhängigen Signalen wie Hafenerweiterungsankündigungen, Investitionsplänen für die Terminalautomatisierung und beobachteten Veränderungen im Antriebsmix der Flotte vergleichen. Starke Sprünge werden auf Dateneingabefehler, einmalige Projekteffekte und Währungsumrechnungszeitpunkte überprüft, und dann werden die Annahmen vor der Freigabe überarbeitet. Eine zweite Analystenprüfung wird durchgeführt, um sicherzustellen, dass Eingaben, Berechnungen und Logik über Regionen und Jahre hinweg konsistent sind.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Handelsstörungen, große Terminalausbauten oder politische Änderungen, die die Geräteelektrifizierung beschleunigen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgrößenbestimmung für Containerumschlagsgeräte von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Containerumschlagsgeräte können variieren, selbst wenn das Thema identisch klingt, da Forscher oft unterschiedliche Grenzen ziehen, was als Geräteerlös zählt und welche Endnutzer einbezogen werden. Unterschiede entstehen auch dadurch, wie die Preisgestaltung im Zeitverlauf behandelt wird, wie zyklische Hafen-Investitionsausgaben berücksichtigt werden und ob die Binnenabwicklung neben Seehafenterminals erfasst wird.
Die Vergleichstabelle zeigt eine Spanne, die hauptsächlich durch Umfang und Preislogik erklärt wird. Im Mordor Intelligence-Modell wird der Gesamtwert aus Hafenterminals plus Binnendepots und intermodalen Umschlagplätzen aufgebaut, wobei nur gerätebezogene Erlöse gezählt und Preise nach Geräteklasse angepasst werden, anstatt einen einzigen gemischten durchschnittlichen Verkaufspreis zu verwenden.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,27 Milliarden USD (2026) | |
| Fachzeitschrift A | 7,99 Milliarden USD (2024) | Begrenzt die Abdeckung häufig auf Geräteankäufe für Seehafenterminals und berücksichtigt möglicherweise nicht vollständig Binnendepots und Rangierbahnhofabwicklung, was den adressierbaren Nachfragepool in Jahren mit intermodaler Expansion reduziert. |
| Branchenverleger B | 10,26 Milliarden USD (2025) | Verwendet eine breitere Definition, die angrenzende Materialhandhabungsgeräte einbeziehen kann, und wendet höhere gemischte Preise an, was die Gesamtwerte anheben kann, wenn die Entwicklung des durchschnittlichen Verkaufspreises nicht nach Kränen, Trägern und Staplern getrennt wird. |
Betrachtet man die drei Zahlen zusammen, ist die wichtigste Erkenntnis, dass Umfang und Preisdisziplin den größten Teil der Lücke ausmachen, nicht eine Meinungsverschiedenheit über das Handelswachstum. Indem wir die Nachfrage an Durchsatz und Flottenintensität knüpfen und das Ergebnis dann anhand von Lieferantensignalen und realem Kaufverhalten überprüfen, bleibt unsere Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen globalen Wert werden Containerumschlagsgeräte bis 2031 voraussichtlich erreichen?
Der Sektor wird bis 2031 voraussichtlich 10,26 Milliarden USD erreichen, gegenüber 8,29 Milliarden USD im Jahr 2026.
Welche Antriebstechnologie wächst in Containerterminals am schnellsten?
Batterieelektrische Geräte expandieren bis 2031 mit einer CAGR von 17,31 %, da sinkende Batteriepreise und Emissionsauflagen zusammenwirken.
Warum gewinnen Binnenkontainerdepots an Gerätebedarf?
Hafennahe Umschlagstrategien verlagern Container weg von überlasteten Seehäfen und treiben den Gerätebedarf in Binnendepots und Rangierbahnhöfen mit einer CAGR von 8,96 % bis 2031 an.
Wie überwinden Häfen Netzkapazitätsengpässe für die Elektrifizierung?
Terminals kombinieren Schnellladegeräte mit stationären Batteriespeichern oder Mikronetzen, um Spitzenlastgebühren zu senken und mehrjährige Netzausbauten zu vermeiden.
Seite zuletzt aktualisiert am:



