
Polyurea Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
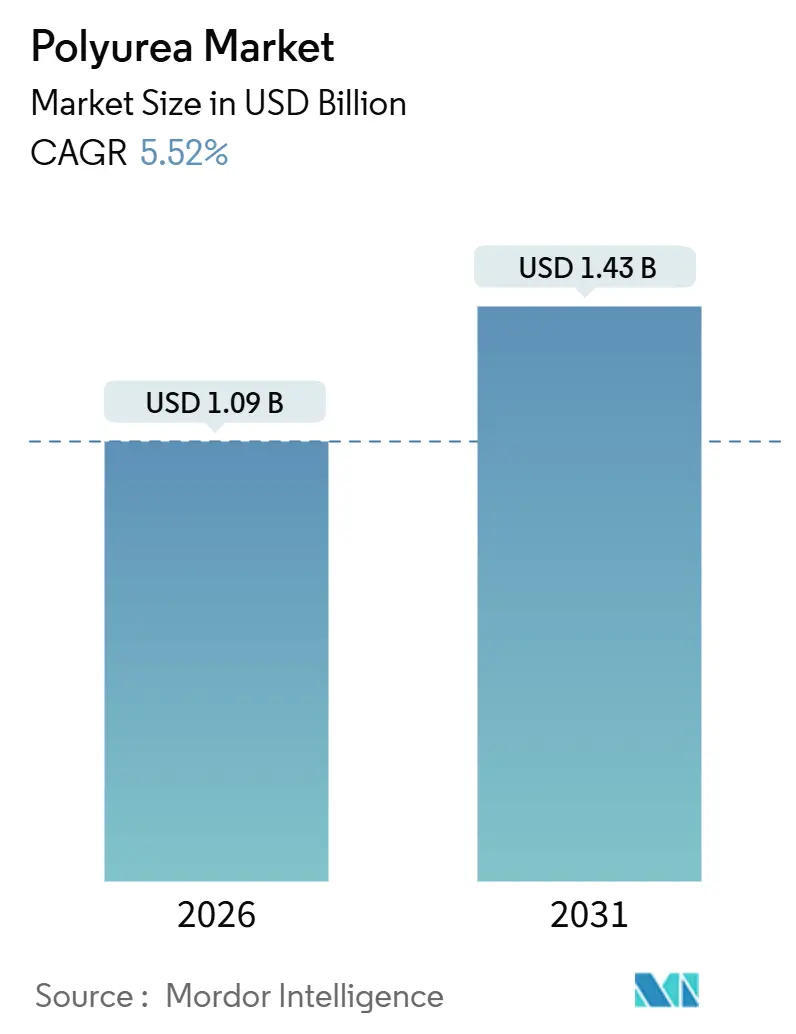
| Marktgröße (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2031) | 1.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
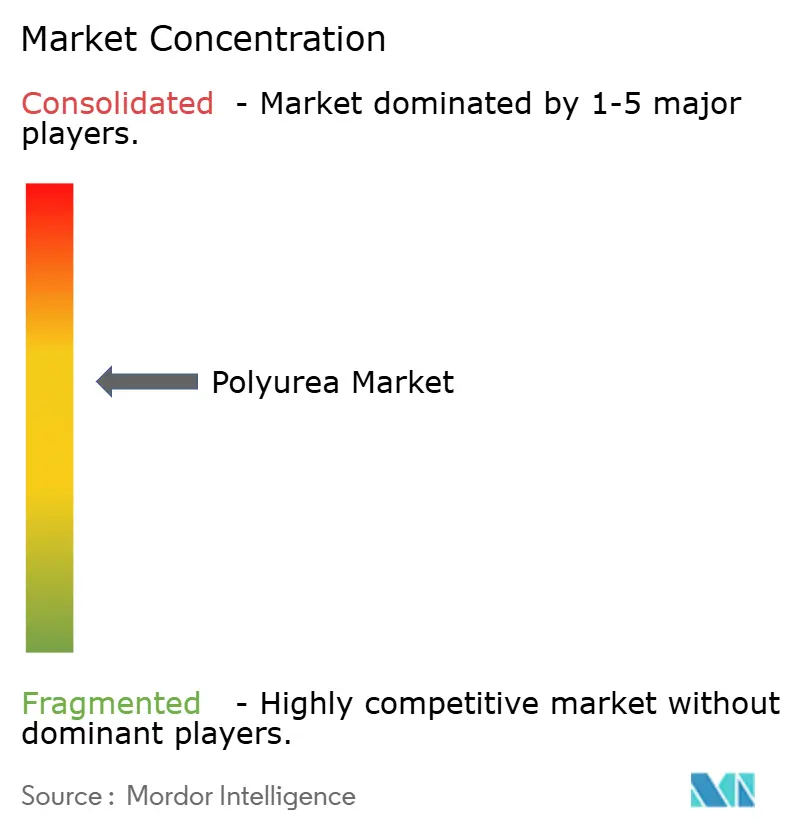
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyurea Marktanalyse von Mordor Intelligence
Die Polyurea Marktgröße wird für 2026 auf USD 1,09 Milliarden geschätzt und soll bis 2031 USD 1,43 Milliarden erreichen, bei einer CAGR von 5,52 % während des Prognosezeitraums (2026–2031). Der Polyurea Markt gewinnt an Dynamik, da Anlagenbetreiber die schnelle Wiederinbetriebnahme höher bewerten als die niedrigsten Vorabkosten – eine Verschiebung, die Polyurea mit Sekundenbruchteils-Gelierung gegenüber Epoxid- und herkömmlichen Polyurethansystemen begünstigt. Betreiber im Midstream-Bereich von Öl und Gas lenken Sanierungsbudgets in Korrosionsschutzprogramme, da in den 1970er und 1980er Jahren installierte Pipelines das Ende ihrer geplanten Betriebsdauer erreichen. Automobil-OEMs integrieren Polyurea in Elektrofahrzeug-Batteriegehäuse, um die Ausbreitung von thermischem Durchgehen und Feuchtigkeitseindringen zu blockieren, während Infrastrukturbetreiber die Technologie einsetzen, um Brücken, Wasseraufbereitungsanlagen und Metrokorridore während der Sanierung in Betrieb zu halten. Angebotsseitige Initiativen wie die Kapazitätserweiterung von BASF in China im Jahr 2025 und die Einführung energiehärtender Grundierungen durch PPG bestätigen, dass die Hersteller den Polyurea Markt als strukturell wachsenden Bereich betrachten, der bereit ist, langsamer härtende Chemien zu ersetzen.
Wesentliche Erkenntnisse des Berichts
- Nach chemischer Struktur erzielte aromatisches Polyurea im Jahr 2025 einen Polyurea Marktanteil von 66,89 %, und aliphatisches Polyurea ist bis 2031 mit einer CAGR von 6,12 % prognostiziert.
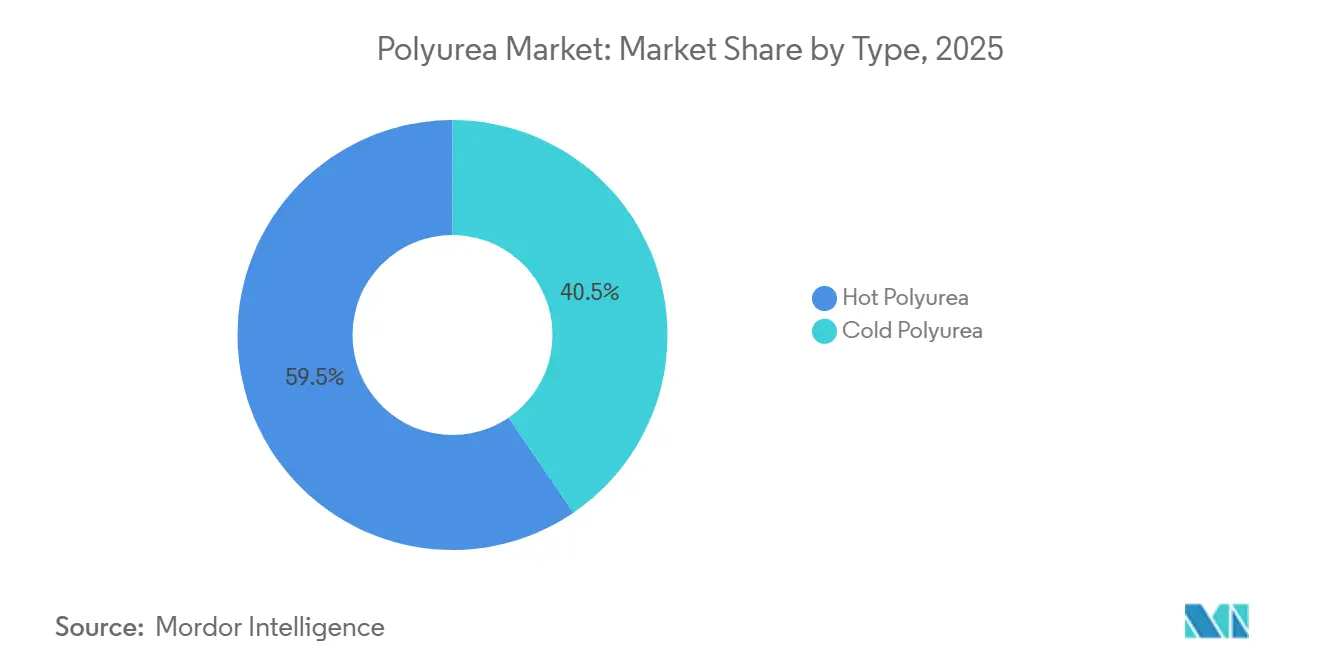
- Nach Typ kontrollierte heißes Polyurea im Jahr 2025 59,51 % der Polyurea Marktgröße, während kalte Systeme mit einer CAGR von 6,67 % bis 2031 vorankommen.
- Nach Produktform führten Beschichtungen mit 64,71 % der Polyurea Marktgröße im Jahr 2025; Dichtmittel sind die am schnellsten wachsende Form mit einer CAGR von 7,12 %.
- Nach Endverbrauchsbranche dominierte das Bauwesen mit 40,32 % des Umsatzes im Jahr 2025, und Energie und Strom ist auf Kurs für eine CAGR von 7,21 % bis 2031.
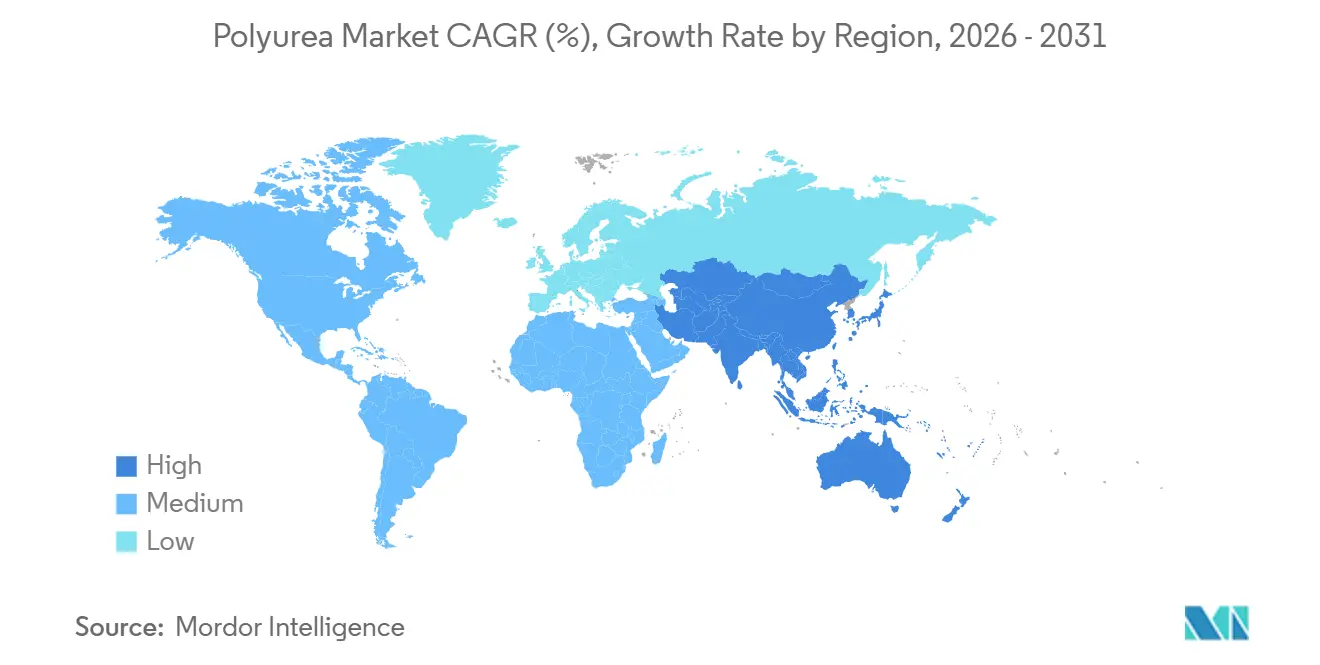
- Nach Geografie entfiel auf Nordamerika 40,92 % des Werts im Jahr 2025, während der Asien-Pazifik-Raum mit einer CAGR von 7,93 % bis 2031 expandiert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus der Infrastruktursanierung | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anstieg der Ausgaben für Korrosionsschutz durch Midstream-Betreiber der Öl- und Gasindustrie | +0.9% | Nordamerika, Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasche Einführung beim Schutz von Elektrofahrzeug-Batteriegehäusen | +1.4% | Asien-Pazifik, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mainstream-Wechsel von Epoxid-/Polyurethanbeschichtungen zu Polyurea-Beschichtungen mit schneller Wiederinbetriebnahme | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für VOC-freie Schutzbeschichtungen | +0.7% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus der Infrastruktursanierung
Alternde zivile Infrastruktur veranlasst Betreiber zur Wahl von Polyurea, da Projekte innerhalb von Stunden und nicht Tagen wieder geöffnet werden können. Dubais Hatta-Damm-Pipeline-Sanierung aus dem Jahr 2025 kleidete 24 Kilometer Tunnel mit Polyurea aus und gewährleistete die Betriebskontinuität. Thames Water im Vereinigten Königreich nutzte die Chemie zur Abdichtung von Ventilkammern in dichten städtischen Korridoren und zur Begrenzung von Ausgrabungen.[1]Teknos, "Fallstudie: Hatta-Damm-Pipeline-Sanierung," teknos.com Die Vereinigten Staaten stehen immer noch vor einer Finanzierungslücke von USD 2,6 Billionen für Brücken, Durchlässe und Tunnel; Polyurea verlängert die Anlagenlebensdauer um zwei bis drei Jahrzehnte ohne Fahrstreifensperrungen und reduziert indirekte Kosten, die oft das Dreifache der Materialaufschläge übersteigen. Die Toleranz der Formulierung gegenüber feuchten Oberflächen und Aushärtung bei niedrigen Temperaturen erweitert das saisonale Arbeitsfenster, was in Kälteklimatmärkten entscheidend ist. Da Städte Konjunkturfördermittel für schnelle Brückendeckenüberzüge bereitstellen, ist Polyurea als einzige Membran positioniert, die Anforderungen an die Wiederöffnung über Nacht erfüllt.
Anstieg der Korrosionsschutzausgaben durch Midstream-Betreiber der Öl- und Gasindustrie
Midstream-Pipeline-Netze, die zwischen 1970 und 1985 installiert wurden, erreichen kritische Wartungsschwellen. Polyurea-Membranen eliminieren Nadellöcher und verhindern kathodische Enthaftung zuverlässiger als schmelzgebundene Epoxid-Umhüllungen, insbesondere bei Rundnähten und komplexen Geometrien. TIB Chemicals' PROTEGOL-Polyurethan-Pipeline-Beschichtungen haben bei nordamerikanischen Nachrüstungen Felderfolge gezeigt und die chemische Kompatibilität von Polyurea mit Sauergas unterstrichen. Betreiber bündeln nun Inline-Inspektion, Strahlentrostung und Polyurea-Übersprühungen in einzelne Mobilisierungen, um Ausfallzeiten zu reduzieren. API-1169-Inspektionsnormen verweisen zunehmend auf nahtlose Membranen für den Außenschutz, eine Formulierung, die implizit Polyurea-Systeme bevorzugt. Da Polyurea innerhalb von Sekunden bei Umgebungsrohrtemperatur aushärtet, können Crews Gräben noch in derselben Schicht verfüllen, wodurch die Wiederherstellungskosten im Vergleich zu Epoxid um 20 % gesenkt werden.
Rasche Einführung beim Schutz von Elektrofahrzeug-Batteriegehäusen
Montageanlagen für Elektrofahrzeuge haben Polyurea in Batteriegehäuse integriert, um Entflammbarkeits- und Stoßabsorptionsziele zu erfüllen, ohne die Taktzeit zu verlängern. Huntsmans POLYRESYST S4010C, im Februar 2025 eingeführt, erfüllt UL 94 V-0 und fügt dem Takt weniger als fünf Minuten hinzu. Covestros Baydur PUL 4201 ermöglicht Entformungszyklen unter 5 Minuten und bindet ohne Grundierung an Aluminium-, Verbundwerkstoff- oder thermoplastische Gehäuse. OEMs berichten von 10 % Gewichtseinsparungen gegenüber Stahlschutzplatten, während die Dehnung 250 % übersteigt, was die Leistung bei Falltests verbessert. Da die weltweite Elektrofahrzeugproduktion bis 2030 auf 30 Millionen Einheiten abzielt, betrachten Batteriehersteller Polyurea als kostengünstige Versicherungspolice gegen Garantieansprüche im Zusammenhang mit Kühlmittellecks oder thermischen Ereignissen. Staatliche Sicherheitsbehörden in China, Korea und der Europäischen Union erarbeiten Protokolle, die solche Schutzmaßnahmen formalisieren und die Nachfrage weiter institutionalisieren werden.
Mainstream-Wechsel von Epoxid-/Polyurethan zu Polyurea-Beschichtungen mit schneller Wiederinbetriebnahme
Fertigungsanlagen fahren Produktionsbereiche beim Neubeschichten von Oberflächen häufig für weniger als eine Schicht herunter. Polyurea-Böden sind innerhalb einer Stunde für Fußgängerverkehr und innerhalb von vier Stunden für Fahrzeuglasten geeignet und komprimieren die Abschaltfenster um bis zu 90 %. Lebensmittelverarbeiter, pharmazeutische Reinräume und Halbleiterfabriken – wo Ausfallkosten USD 150.000 pro Stunde übersteigen können – amortisieren den 20–30 %igen Materialaufschlag von Polyurea bei einem einzigen Wartungsereignis. Die Chemie härtet bei 95 % relativer Luftfeuchtigkeit und unter Minustemperaturen aus und mildert teure Entfeuchtungsmaßnahmen. Auftragnehmer verweisen zudem auf geringere Geruchsbelästigung und Null-VOC-Vorteile, die den Weiterbetrieb angrenzender Linien ermöglichen. Infolgedessen ersetzen Endverbraucher im Bauwesen, die bereits 40,32 % der Polyurea Marktnachfrage ausmachen, Epoxid durch Polyurea für Parkdecks, Kühlhausböden und Sekundärauffangbecken.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Isocyanat- und Amin-Rohstoffpreise | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Kurze Verarbeitungszeit erhöht die Qualifikationsanforderungen für Applikatoren und die Ausrüstungskosten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Entstehende PFAS-ähnliche Stoffverbote mit Auswirkungen auf bestimmte Kettenverlängerer | -0.3% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Isocyanat- und Amin-Rohstoffpreise
BASF kündigte im Juli 2024 eine Preiserhöhung von USD 0,10/lb für Nordamerika an, um Inflations- und Logistikdruck auszugleichen[2]BASF, "Preisanpassung für Polyurethansysteme in Nordamerika," basf.com. Kleinere Formulierer ohne integrierte Rohstoffanlagen geben entweder die Kosten an die Kunden weiter oder nehmen Margeneinbußen hin, was die Einführung im Bereich der Wohngebäudeabdichtung verlangsamt, wo Acrylmembranen stabil bleiben. Auftragnehmer fordern 60-tägige Preisgarantien, die viele Lieferanten nicht einhalten können, was die Ausschreibungsprozesse erschwert. Die Volatilität hat auch das Betriebskapital belastet, da Auftragnehmer Rohmaterialien vorab kaufen müssen, um Preise festzuschreiben, was auf der Anwendungsseite Kapital bindet.
Kurze Verarbeitungszeit erhöht die Qualifikationsanforderungen für Applikatoren und die Ausrüstungskosten
Zweikomponenten-Polyurea geliert in 5–15 Sekunden, sodass Mehrkomponentenanlagen bei 2.000 psi betrieben werden und USD 15.000–50.000 kosten. Schlechte Vermischung führt zu Nadellöchern oder Ablösungen, die teure Nacharbeiten verursachen. Rhino Linings, Nukote und SPI Coatings bieten Zertifizierungskurse an, aber Südostasien und Lateinamerika verfügen noch immer nicht über eine ausreichende Applikatorbasis. Kaltguss-Varianten verlängern die Verarbeitungszeit auf 10–20 Minuten, büßen jedoch nahtlose Oberflächen und Shore-Härte ein. Schwellenmärkte mit niedrigen Lohnkosten akzeptieren längere Aushärtungszeiten von Epoxid, was die Penetration von Polyurea verlangsamt. Ausrüstungsfinanzierer bieten Leasinglösungen an, aber Zinssätze von über 9 % in mehreren Entwicklungsländern schrecken von der Übernahme ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach chemischer Struktur:
Aromatische Dominanz mit aliphatischem Polyurea, das UV-stabile Anwendungen gewinntAromatische Qualitäten lieferten im Jahr 2025 einen Polyurea Marktanteil von 66,89 % und profitierten von Rohstoffeinsparungen von 20–30 % gegenüber aliphatischen Analoga. Aromatische Formulierungen kleiden Tanks, Sekundärauffangbecken und vergrabenen Beton aus, da die UV-Exposition begrenzt ist. Ihre niedrigeren Kosten halten die Gesamtinstallationspreise wettbewerbsfähig, was für großflächige kommunale Projekte in Nordamerika und Europa unerlässlich ist. Ultraviolettes Licht vergilbt und kreidet jedoch aromatische Produkte, sodass Anlagenbetreiber Deckschichten übersprühen oder eine ästhetische Verschlechterung an Fassaden akzeptieren müssen.
Aliphatisches Polyurea wächst mit einer CAGR von 6,12 % dank Parkdecks, Brücken und externen Gebäudehüllen, die Farbstabilität erfordern. PPGs DuraNEXT-Einführung im Juli 2024 ergänzte UV-härtende Klarlacke, die den Glanz auf bandbeschichtetem Metall erhalten, und bestätigt die Nachfrage nach Clustern für den Außenbereich. Hybride aromatisch-aliphatische Mischungen bieten ausreichende Farbbeständigkeit zu einem Kostenaufschlag von 10–15 % und bieten einen mittleren Weg für Brückenbetreiber, die ein jahrzehntelanges Nachstreichfenster anstreben. Kostensenkungen für aliphatische Isocyanate werden erwartet, da neue asiatische Kapazitäten in Betrieb gehen und schrittweise die Preislücke verringern, die die aromatische Führerschaft untermauert.
Nach Typ:
Heiß-Sprüh-Systeme führen, Kaltguss expandiert in NischensegmenteHeiße Polyurea-Systeme hielten im Jahr 2025 59,51 % der Polyurea Marktgröße, da Hochdruckanlagen mehr als 1.000 ft² pro Stunde mit nahtlosen Ergebnissen auftragen können. Erosionsschutzschilde für Offshore-Windturbinenblätter, Brückendeckenmembranen und Großtanksauskleidungen schreiben Heißsprüh-Verfahren vor, da die Membrankohäsion absolut sein muss. KomponentenTemperaturen laufen bei 65–75 °C, um die Viskosität zu senken und schwere Präpolymere zu zerstäuben, die Zugfestigkeiten über 25 MPa liefern.
Kaltguss-Systeme verzeichnen eine CAGR von 6,67 % aufgrund ihrer einfachen Handhabung. Auftragnehmer ohne Mehrkomponentenausrüstung können Elektrofahrzeug-Batteriegehäuse, Sekundärauffangbecken oder HLK-Kanäle von Hand verstreichen oder per Niederdrucksprühung auftragen. Huntsmans POLYRESYST S4010C mit Kaltaushärtung bietet Entformungszeiten unter 5 Minuten und ermöglicht inline-automobiles Beschichten. Der Nachteil bleibt die Oberflächenqualität und leicht geringere mechanische Eigenschaften, doch schrittweise Forschung und Entwicklung schließt die Lücke. Geringere Anlageinvestitionen sind besonders attraktiv in Indien, Indonesien und Brasilien, wo Infrastrukturbudgets Technologien begünstigen, die in bescheidene Investitionsbudgets passen.


Nach Produktform:
Beschichtungen dominieren, Dichtmittel steigen bei Hochbewegungs-FugenBeschichtungen machten 64,71 % des Volumens im Jahr 2025 aus, da Polyureas Abriebfestigkeit, chemische Beständigkeit und Null-VOC-Profil es zur standardmäßigen Schutzmembran im gesamten Tiefbau machen. BASFs Elastocoat schützt Containerschiffe und Abwasserbecken und beweist Vielseitigkeit in maritimen und kommunalen Bereichen. Auskleidungen bleiben für innere Rohr- und Tankoberflächen unverzichtbar, wachsen jedoch aufgrund zyklischer Kapitalausgaben in der chemischen Verarbeitung langsam.
Dichtmittel steigen mit einer CAGR von 7,12 % aufgrund einer Fugenbewegungs-Fähigkeit von ±50 %, was Polyurethan bei ±25 % und Silikon bei ±35 % übertrifft. Brückendehnungsfugen in seismischen Zonen, Vorhangfassadenperimeter an Hochhäusern und Flughafenrollbahnen schreiben jetzt Polyurea vor, um Lebenszykluskosten zu sichern. Kartuschenspenderformate bringen Polyurea-Technologie zu Generalunternehmern und erweitern die Marktreichweite über spezialisierte Applikatoren hinaus. Die Integration von Farbpaketen und geruchsarmen Formulierungen beseitigt die letzten Benutzbarkeitshürden und erweitert die Einführung in vertikale Fassadenfugen und stark frequentierte Plätze.
Nach Endverbrauchsbranche:
Bauwesen führt, Energie und Strom beschleunigtDas Bauwesen lieferte im Jahr 2025 einen Polyurea Marktanteil von 40,32 %, da Brückendecks, Parkbauten und Betonböden Membranen erfordern, die unter Minustemperaturen aushärten und Salz, Abrieb und Fahrzeuglasten standhalten. Dubais Hatta-Damm-Projekt validierte Tunnelüberzüge, die den Wasserfluss während der Auskleidung aufrecht erhielten. Die Automobilnutzung steigt weiterhin durch den Schutz von Elektrofahrzeug-Batterien und Unterbodenbbeschichtungen, die direkt in robotergestützte Lackierwerkstätten ohne neue Kabinen integriert werden.
Energie und Strom ist das am schnellsten wachsende Segment mit einer CAGR von 7,21 %, da Offshore-Windparks Rotorblätter gegen Regeneisionserosion und UV-Abbau beschichten und Solarparks Panelrahmen gegen Feuchtigkeitseindringen abdichten. Regeneisionserosion verlängert die Rotorblattlebensdauer um über fünf Jahre und vermeidet Ersatzkomponenten im Wert von USD 300.000. Polyurea kleidet auch Lithium-Ionen-Speicherbehälter aus und bietet dielektrische Barrieren, die gleichzeitig als brandverzögernde Schichten wirken. Da die globale Kapazität für erneuerbare Energien bis 2030 auf 11.000 GW zusteuert, wird dieses Segment das Bauwesen proportional übertreffen, auch wenn die absolute Größe bis zum nächsten Jahrzehnt geringer bleiben wird.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Polyurea-Markt Nordamerika
Nordamerika kontrollierte 40,92 % des Wertes im Jahr 2025, unterstützt durch ausgereifte Applikatornetzwerke und hohe Arbeitskosten, die die Kosten-Nutzen-Rechnung bei Ausfallzeiten zugunsten schnell aushärtender Chemikalien verschieben. Das Infrastrukturinvestitions- und Beschäftigungsgesetz leitet 110 Milliarden USD für die Reparatur von Brücken und Autobahnen um und sorgt für eine stetige Nachfrage nach Fahrbahnbelägen und Dehnungsfugendichtungen. Die kommunale Infrastrukturbank Kanadas finanziert ebenfalls die Auskleidung von Durchlässen, während der Boom der Industrieparks in Mexiko die Nachfrage nach chemikalienbeständigen Böden in Elektronik- und Automobilkorridoren ankurbelt. BASF, Covestro, Huntsman und PPG betreiben integrierte Harzanlagen in Texas, Louisiana und Ontario, was Just-in-time-Lieferungen von Präpolymeren und Härtungsmitteln ermöglicht und die Vorlaufzeiten für die meisten Projekte auf drei Tage reduziert.
Polyurea-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit einer CAGR von 7,93 % bis 2031 die stärkste Umsatzexpansion. Chinas Belt-and-Road-Korridor, Indiens dediziertes Gütereisenbahnsystem und Koreas Aufbau der EV-Batterielieferkette im Wert von 20 Milliarden USD lenken große Beschichtungsbudgets. Der Schritt von BASF im Jahr 2025, die Harzkapazität in Caojing auf 18.800 Tonnen pro Jahr zu erhöhen, stützt die regionale Versorgung. Staatlich geförderte U-Bahn-Erweiterungen in Delhi, Chennai und Guangzhou haben Polyurea für die Tunnelabdichtung vorgeschrieben, da es durch Niederschläge zu Bodensetzungen kommt. Südostasiatische Auftragnehmer reagieren weiterhin sensibel auf Gerätepreise, weshalb Kaltgussvarianten verstärkt eingesetzt werden. Regionale Spezialanbieter kooperieren mit japanischen Handelshäusern, um Applikatoren auszubilden und die Erstellung von Spezifikationen zu beschleunigen.
Polyurea-Markt Europa, Naher Osten und Südamerika
Europa verfügt über einen reifen, aber profitablen Markt, der auf VOC-Obergrenzen und Sanierungszyklen für veraltete Infrastruktur ausgerichtet ist. Die Nachrüstung von Autobahnbrücken in Deutschland und die Klimaanpassungsprogramme der nordischen Länder setzen Polyurea für frostbeständige Fahrbahnbeschichtungen ein. Die maritime Sanierung in Spanien und Italien ist stabil, da Werften in schnellere Umrüstzeiten für Kreuzfahrtschiffe investieren, die während der Pandemie-Schließungen Einnahmen verloren haben. Staaten des Nahen Ostens setzen Polyurea für Auskleidungen von Entsalzungsanlagen und Tanklägern ein; Saudi Arabiens Aramco und ADNOC in den Vereinigten Arabischen Emiraten erproben bereits Sprühsysteme. Südamerika zeigt eine lokalisierte Nachfrage, die mit der Erweiterung chilenischer Kupferminen und brasilianischen Offshore-Entwicklungen zusammenhängt.

Regulatorisches Umfeld
Die Anwendung von Polyurea in Schutzbeschichtungen und Rückhaltesystemen wird durch chemikalienbezogene Kontrollregime und Dokumentationsanforderungen zur Umweltleistung geprägt. In Europa regelt der REACH-Rahmen die Registrierung und sichere Verwendung relevanter Isocyanate, Amine und Additive entlang der Lieferkette und beeinflusst den Inhalt von Sicherheitsdatenblättern, die Pflichten nachgeschalteter Anwender sowie Substitutionsdiskussionen, wenn Stoffe einer strengeren Prüfung unterliegen. In den Vereinigten Staaten können polyureabezogene Stoffe unter die Prüfpfade für neue Chemikalien gemäß TSCA fallen, und EPA-Entscheidungen (zum Beispiel Kriterien für Polymerausnahmen gemäß 40 CFR 723.250, referenziert in TSCA-Section-5-Entscheidungen) beeinflussen, wie Lieferanten Polymerchemien und Dokumentation für den Marktzugang gestalten.
Auf Anwendungsebene bestimmen Wasser- und Bodenschutzvorschriften sowie VOC-Grenzwerte Spezifikation und Genehmigung. Das deutsche Wasserhaushaltsgesetz (WHG) und die zugehörige Praxis der Wassergefährdungsklassen (WGK) legen fest, wie Formulierungen, die in der Nähe von Wasser, Grundwasser und Boden eingesetzt werden, an Standorten wie Tanks, Auffangwannen und Abwasseranlagen eingestuft und gehandhabt werden. Umweltproduktdeklarationen und standardisierte LCA-Berichte werden im Beschaffungswesen zunehmend üblich; EPD International hat am 30. Mai 2025 eine EPD für lösemittelfreie Polyurea-Harze gemäß EN 15804 und ISO 14025 validiert, was die Positionierung der Anbieter verbessert, wenn öffentliche und Infrastrukturkäufer verifizierte Umweltdokumentation verlangen.
Wertschöpfungskettenanalyse
Die Polyurea-Wertschöpfungskette beginnt mit vorgelagerten petrochemischen Rohstoffen und Spezialzwischenprodukten, die zur A-Seite-Isocyanatkomponente (häufig MDI-basiert) und zur B-Seite-Aminharzmischung verarbeitet werden, die Kettenverlängerer, Pigmente, Füllstoffe und Leistungsadditive enthalten kann. Integrierte Hersteller wie BASF, Covestro und Huntsman liefern wichtige Zwischenprodukte und Präpolymere, während eine breite Schicht von Formulierern aromatische und aliphatische Systeme für Heißsprüh- und Kaltgussanwendungen anpasst. Versorgungsengpässe und Handelsreibungen bei MDI können sich auf die Preisgestaltung und Verfügbarkeit von Beschichtungssystemen übertragen und die Rohstoffstrategien und Lagerhaltungspolitik der Formulierer prägen.
Die Aktivitäten im Midstream-Bereich konzentrieren sich auf Mischung, Verpackung und Vertrieb über Direktkanäle zum Applikator und regionale Lagerhaltungsdistributoren, gefolgt von der nachgelagerten Anwendung, die stark von Ausrüstung und Arbeitskräften abhängt. Da Polyurea extrem schnell aushärtet, sind Mehrkomponenten-Dosieranlagen und zertifizierte Applikatorkompetenz zentral für die Leistungserbringung, was Schulungs- und Zertifizierungsprogramme (zum Beispiel jene großer Applikatornetzwerke) zu einer wichtigen Dienstleistungsebene macht. Endanwender umfassen Infrastruktursanierung, Korrosionsschutz in Öl und Gas, Industrieböden und Fahrzeugschutz, und Kaufentscheidungen bündeln häufig Materialien mit Oberflächenvorbereitung, Inspektion und QA-Dokumentation, insbesondere in Auffangsystemen und anderen regulierten Umgebungen.
Wettbewerbslandschaft
Der Polyurea Markt ist mäßig konsolidiert, wobei die fünf größten Anbieter einen erheblichen Marktanteil halten, obwohl Dutzende regionaler Formulierer Nischenlücken füllen. BASF, Covestro, Huntsman und PPG nutzen integrierte Isocyanatproduktion und globale Logistik, um Rohstoffpreisschwankungen abzupuffern. BASFs schlüsselfertige Elastocoat-Linien bieten Gewährleistungen, die durch die interne MDI- und Polyolherstellung unterstützt werden – ein Vorteil, den Kleinmengen-Mischer nicht replizieren können. Huntsman arbeitet mit Graco an intelligenten Sprühpistolen zusammen, die RFID-Kartuschen zur Kalibrierung von Mischungsverhältnissen einbetten und so Nacharbeitskosten senken.
Technologische Innovationen konzentrieren sich nun auf Robotersprüharme, die Lidar zur Kartierung der Oberflächentopografie verwenden und Sprühpfade in Echtzeit anpassen, um Materialverschwendung zu reduzieren. Selbstheilendes Polyurea, das an der Universität Stuttgart untersucht wird, bettet Mikrokapseln ein, die unter Belastung Aminhärter freisetzen und die Membranlebensdauer in seismischen Zonen verlängern. Hybride Polyurea-Polyurethan-Folien balancieren Kosten und Dehnung und zielen auf Parkdecks ab, wo Betreiber einen geringfügigen Aushärtezeit-Kompromiss für niedrigere Installationskosten akzeptieren. Anbieter, die langsam sind bei der Lieferung PFAS-freier Kettenverlängerer, riskieren vorzeitige Obsoleszenz in Nordamerika und Europa, da Regulierungsbehörden die Beschränkungen zwischen 2026 und 2028 verschärfen.
Branchenführer im Polyurea-Sektor
PPG Industries Inc.
The Sherwin-Williams Company
BASF SE
Huntsman International LLC
Rhino Linings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyurea-Markt
- Advanced Polymers Solutions
- Armorthane Inc.
- BASF SE
- Bayer MaterialScience (Covestro legacy)
- Carlisle Companies (Accella/Arma)
- Covestro AG
- Dorf Ketal Chemicals
- Elastothane Ltd.
- Huntsman International LLC
- Nukote Coating Systems
- Polycoat Products
- PPG Industries Inc.
- Rhino Linings Corporation
- Satyen Polymers (TEVO)
- Sherfab
- Specialty Products Inc.
- SPI Performance Coatings (UK)
- Teknos Group
- The Sherwin-Williams Company
- VIP Coatings

Marktchancen und Zukunftsaussichten
Chancen sind dort am deutlichsten sichtbar, wo Betreiber für Ausfallzeiten zahlen und wo Spezifikationen schnelle Wiederinbetriebnahme, nahtlose Membranen und niedrige VOC-Profile honorieren. Öffentliche Infrastrukturprogramme bieten eine adressierbare Pipeline für Brückenbeläge, Tunnel und Wasseranlagen, und die Zuweisung von 110 Milliarden USD für Brücken- und Autobahnreparaturen im Rahmen des US Infrastructure Investment and Jobs Act ist ein konkretes Beispiel für finanzierte Arbeiten, die mit den Vorteilen der schnellen Aushärtung und Sanierung von Polyurea übereinstimmen. Der Markt bietet außerdem Weißraum beim Ausbau der Applikatorkapazität und der Zertifizierungsabdeckung in Regionen, die kostensensibel gegenüber Ausrüstung sind, wo Kaltguss-Varianten und distributorgeführte Schulungen die Anwendung über Fachbetriebe hinaus verbreitern können.
Auf der Produktseite schaffen EV-Batterieschutz, Offshore- und Erneuerbare-Energien-Anlagen sowie höherwertige Dichtstoffe Raum für differenzierte Formulierungen, die Brand-, Feuchtigkeitseintritts- und Fugenbewegungsanforderungen adressieren, ohne die Zykluszeit zu erhöhen. Huntsmans Einführung von POLYRESYST S4010C für den Schutz von EV-Batteriepacks im Februar 2025 und die Kapazitätserweiterung von BASF in China 2025 signalisieren den anhaltenden Fokus der Anbieter auf höherwertige Nischen. Gleichzeitig unterstreichen Rohstoffmaßnahmen und Lieferunterbrechungen im Jahr 2026 die Notwendigkeit von Resilienz, da MDI-Preiserhöhungen großer Anbieter und berichtete Kapazitätsverknappungen während geplanter Wartungsfenster mehr Formulierer dazu veranlasst haben, alternative Beschaffungsquellen zu qualifizieren, Hybridformulierungen zu optimieren und Projekte mit klarem Lebenszyklus- und Ausfallzeit-Amortisationspotenzial zu priorisieren.
Recent Industry Developments in Polyurea-Markt
- Juni 2026: The Sherwin-Williams Company und Do it Best Group kündigten eine langfristige strategische Partnerschaft an, um die Farbkategorie für unabhängige Einzelhändler zu stärken, wobei Sherwin-Williams erweiterte Fertigungs- und Markenverantwortlichkeiten übernimmt. Der Schritt erweitert die Reichweite von Sherwin-Williams über ein etabliertes Händlernetz und unterstützt konsistentere Liefer- und Servicelevel für Auftragnehmer, die auch Hochleistungs-Schutzsysteme beziehen.
- Februar 2025: BASF erweiterte die Produktionskapazität für wichtige polyureabezogene Chemien in China und stärkte damit die regionale Versorgung für Beschichtungs- und Infrastrukturanwendungen. Zusätzliche lokale Kapazität verbessert Lieferzeiten und unterstützt spezifikationsgetriebene Projekte im asiatisch-pazifischen Raum, die enge Lieferfenster erfordern.
- Juli 2024: PPG stellte DuraNEXT vor, energiehärtbare Grundierungen, Basislacke und Klarlacke für coilbeschichtete Metalle mit Schwerpunkt auf schneller Aushärtung und lösemittelfreien Formulierungen. Dies verstärkt den Branchentrend zu schnelleren, emissionsärmeren Beschichtungssystemen und ergänzt angrenzende Technologieoptionen, die mit außenraumtauglichen Polyurea-Anforderungen wie UV-stabilen Decklacksystemen kombiniert werden können.


Polyurea-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Polyurea-Materialien, die als reine oder hybride Systeme verkauft werden und hauptsächlich durch eine Isocyanat-Amin-Reaktion aushärten und branchenübergreifend als Schutzbeschichtungen, Auskleidungen oder Dichtstoffe verwendet werden.
Ausgeschlossener Umfang: Ausgeschlossen sind polyureaverdickte Schmierfette, als eigenständige Chemien verkaufte Polyaspartat-Mischungen, betriebsinterner Eigenverbrauch und Anwendungsausrüstung.
Übersicht der Segmentierung
- Nach chemischer Struktur
- Aromatisch
- Aliphatisch
- Nach Typ
- Heißes Polyurea
- Kaltes Polyurea
- Nach Produktform
- Beschichtungen
- Auskleidungen
- Dichtmittel
- Nach Endverbrauchsbranche
- Bauwesen
- Farben und Beschichtungen
- Automobil
- Industrie
- Maritime Industrie
- Sonstige Endverbrauchsbranchen (Energie und Strom usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die anfängliche Form von Nachfrage und Angebot aufzubauen und anschließend Modellinputs zu verankern, die von Jahr zu Jahr überprüft werden können. Wir haben uns hauptsächlich auf öffentliche und offizielle Quellen bezogen, wie die Reihe der US Census Bureau zu Bauausgaben, Eurostat-Indikatoren zur Bauproduktion, UN-Comtrade-Handelsströme für relevante Chemikalien sowie Arbeitssicherheits- und Umweltreferenzen von US-Behörden wie der US EPA und OSHA.
Um diese Signale in ein funktionierendes Marktmodell zu übersetzen, haben wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen, technische Produktdatenblätter und Websites von Verbänden geprüft, die Praktiken in den Bereichen Beschichtungen und Abdichtung verfolgen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Produktaktivitäten und die Unternehmensexposition gegenüber Polyurea gegenzuprüfen, was hilft, blinde Flecken aus Offenlegungen zu verringern, die sich nur auf Verkaufsdarstellungen konzentrieren. Die hier aufgeführten Schreibtischquellen sind nur illustrativ, und wir haben auch viele weitere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Formulierern, Rohstoffbeteiligten, Applikatoren oder Auftragnehmern, Distributoren und großen Endanwendern, damit wir bestätigen konnten, was tatsächlich spezifiziert und gekauft wird. Da die Polyurea-Nachfrage global ist, wurde das Feedback über APAC, EMEA und Amerika ausgeglichen, um Annahmen zur Preisentwicklung, zur Anwendung in Abdichtung und industriellem Schutz sowie zur Aufteilung zwischen reinen und Hybridsystemen zu testen.
Verteilung der Befragten der Primärfeldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 13% | APAC: 45% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 33% | EMEA: 36% |
| Kleinere Akteure: 22% | Manager: 54% | Amerika: 19% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, bei dem Indikatoren für Bau- und Industrietätigkeit auf Polyurea-Anwendungsfälle abgebildet werden, die dann anhand von Handels- und Produktionssignalen angepasst werden, um den Nachfragepool realistisch zu halten. Sobald der Nachfragepool festgelegt ist, wenden wir marktspezifische Variablen an, wie Abdichtungs- und Sanierungsaktivität, Intensität der Industriewartung, Ausgaben für Infrastrukturschutz, Anwendung von schnellhärtenden Sprühsystemen und durchschnittliche Verkaufspreisbereiche nach Formulierungstyp.
Diese Gesamtsummen werden anschließend mit selektiven Bottom-up-Näherungen überprüft, hauptsächlich durch stichprobenartige Anbieter- und Kanalgespräche sowie eine Logik aus durchschnittlichem Verkaufspreis mal Volumen für gängige Anwendungstypen. Dies hilft zu bestätigen, dass die endgültige Zahl nicht von einer einzigen instabilen Annahme getrieben wird. Wo direkte Volumeninformationen lückenhaft sind, werden Lücken durch Proxy-Indikatoren wie Baureparaturzyklen und Muster bei Industrieinvestitionen behandelt und anschließend mit Primärfeedback erneut getestet, bevor sie finalisiert werden. Für die Prognose wurde eine Szenarioanalyse verwendet, sodass der Basisfall die erwarteten Baukonjunkturzyklen und Industriewartungsausgaben widerspiegelt, und die wichtigsten Treiber werden basierend auf den Erwartungen von Experten zu Adoption und Preisgestaltung über den Zeitraum aktualisiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale, wobei Modellausgaben mit Handelsbewegungen, Bau- und Industrieindikatoren sowie der in Primärgesprächen gehörten Preisrichtung verglichen werden. Wenn eine Region oder ein Jahr einen ungewöhnlichen Sprung zeigt, überprüfen wir Inputs erneut, überarbeiten Umfangsgrenzen und kontaktieren Quellen erneut, wenn die Abweichung nicht durch eine klare Marktentwicklung erklärt werden kann.
Vor der Freigabe wird die Arbeit in Schritten überprüft, damit Berechnungslogik, Währungshandhabung und Annahmen über Regionen und Zeiträume hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Veränderungen eintreten, einschließlich größerer Kapazitätsverschiebungen, regulatorischer Änderungen, die die Nutzung beeinflussen, oder starker rohstoffbedingter Preisschwankungen. Kurz vor der Auslieferung wird ein finaler Analystendurchgang abgeschlossen, damit Kunden die zuletzt aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Polyurea von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Polyurea können weit voneinander abweichen, da die Marktabgrenzung nicht immer gleich angewendet wird und der Zeitpunkt der Schätzung für das laufende Jahr je nach Herausgeber unterschiedlich ist. Unterschiede zeigen sich auch, wenn sich eine Studie stärker auf Proxys für Anwendungsausgaben stützt, während eine andere sich stärker auf Materialausgaben und Handel stützt, was die Gesamtsumme je nach Behandlung von Importen, Exporten und Eigenverbrauch verschieben kann.
Wesentliche Lücken entstehen in der Regel daraus, was als Polyurea gegenüber angrenzenden Chemien gezählt wird, ob Anwendungsausrüstung und Dienstleistungen einbezogen werden und wie Hybridsysteme behandelt werden, wenn Produkte als Beschichtungen gegenüber breiteren Abdichtungslösungen positioniert werden. Durch die Verfolgung der Umsätze am ersten Verkaufspunkt von Formulierern und die Aktualisierung der Umfangsprüfungen bei jeder Aktualisierung hält Mordor Intelligence die Polyurea-Gesamtsumme auf Zweikomponenten-Polyurea-Systeme fokussiert und vermeidet eine Überhöhung des Marktes durch Schmierfette, reine Polyaspartat-Produkte oder Applikatorausrüstung.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,09 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 0,89 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren, proxygestützten Nachfrageaufbau, der an Infrastrukturausgaben gekoppelt ist, und die Abgrenzungslinie zwischen Polyurea und angrenzenden Abdichtungschemien wird in der öffentlichen Zusammenfassung nicht klar angegeben. |
| Marktpublikation B | 0,91 Mrd. USD (2024) | Stützt sich auf eine Momentaufnahme von 2024 und eine Segmentabgrenzung, die Produktgruppen vermischen kann, was spätere Adoption in schnell wachsenden APAC-Märkten unterschätzen kann und auch die Gesamtsummen je nach Klassifizierung von Hybridsystemen verschieben kann. |
Über die Tabelle hinweg lässt sich die Spanne weitgehend durch die Wahl des Basisjahres und die Umfangsdisziplin erklären, gefolgt davon, wie Adoption und Preisgestaltung zwischen den Aktualisierungen fortgeführt werden. Wenn der Markt an klare Einbeziehungsregeln gebunden und anschließend gegen Handel, Endverbrauchsaktivität und Interviewfeedback überprüft wird, wird die endgültige Schätzung leichter nachvollziehbar und mit jedem Aktualisierungszyklus für Planungsentscheidungen reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Polyurea Markts?
Die Polyurea Marktgröße wird für 2026 auf USD 1,09 Milliarden geschätzt.
Wie schnell wächst die globale Nachfrage nach Polyurea?
Der Markt soll eine CAGR von 5,52 % verzeichnen und bis 2031 USD 1,43 Milliarden erreichen.
Welche Endverbrauchsbranche expandiert am schnellsten für Polyurea?
Energie und Strom führt mit einer CAGR von 7,21 % bis 2031, angetrieben durch Offshore-Wind- und Solaranwendungen.
Warum dominieren Heißsprüh-Polyurea-Systeme?
Heißsprüh-Anlagen tragen nahtlose Membranen mit hoher Geschwindigkeit auf und erzielten im Jahr 2025 einen Anteil von 59,51 %.
Welcher Faktor begrenzt die Einführung von Polyurea in Schwellenmärkten am stärksten?
Hohe Ausrüstungskosten und kurze Verarbeitungszeiten, die qualifizierte Applikatoren erfordern, hemmen noch immer die Marktdurchdringung.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Der Asien-Pazifik-Raum expandiert mit einer CAGR von 7,93 %, getragen von großen Infrastrukturprogrammen in China und Indien.
Seite zuletzt aktualisiert am:



