
Polyvinylalkohol (PVA)-Filme-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
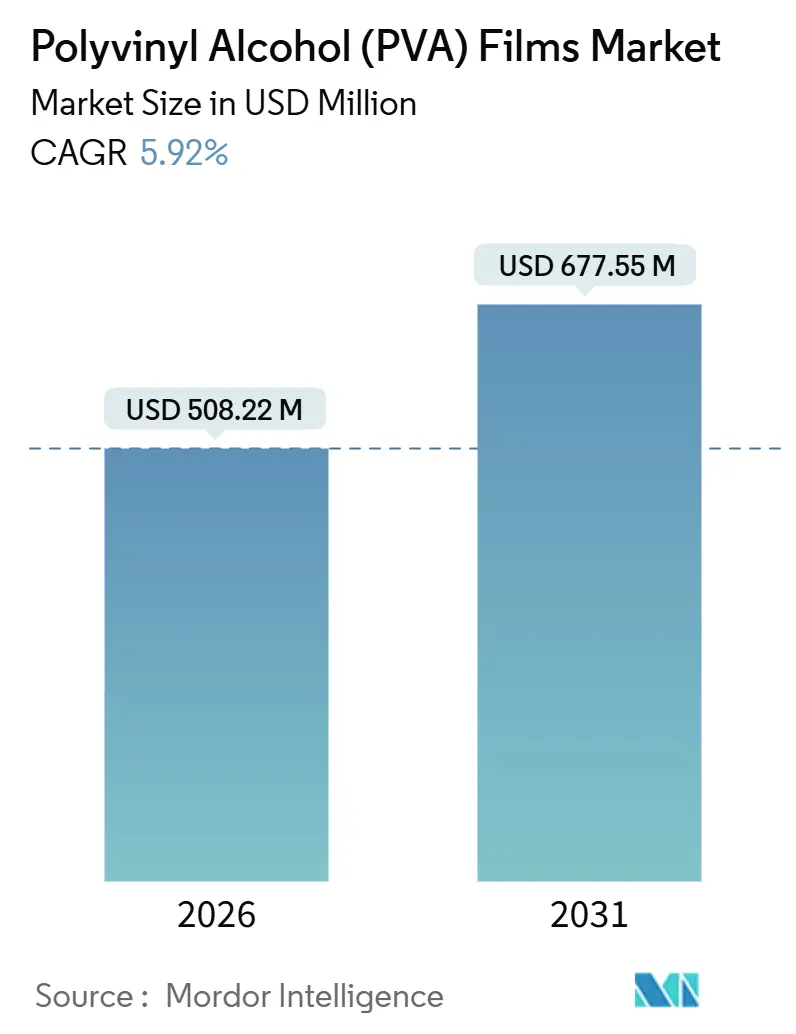
| Marktgröße (2026) | 508.22 Millionen US-Dollar |
| Marktgröße (2031) | 677.55 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyvinylalkohol (PVA)-Filme-Marktanalyse von Mordor Intelligence
Die Marktgröße für Polyvinylalkohol-Filme wird im Jahr 2026 auf 508,22 Millionen USD geschätzt und soll bis 2031 677,55 Millionen USD erreichen, mit einer CAGR von 5,92 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch drei konvergierende Trends angetrieben, nämlich Kaltwasser-Waschmittelpods, Investitionen in optische Polarisatoren in Displayqualität sowie staatlich geförderte Substitution von Polyethylen-Mulch durch wasserlösliche Agro-Verpackungen. Nordamerika führt derzeit aufgrund der starken Pod-Akzeptanz und der Produktion optischer Filme, jedoch verzeichnet Asien-Pazifik mit 6,88 % ein schnelleres Wachstum, da China und Indien Kunststoffreduzierungsvorschriften durchsetzen, die wasserlösliche Verpackungen ausdrücklich anerkennen. Wettbewerbsstrategien drehen sich um die vertikale Integration in den Vinylacetat-Monomer-Rohstoff, biobasierte Qualitäten, die Scope-3-Emissionen reduzieren, sowie Hochdurchsatz-Gusslinien, die die Auftragsvorlaufzeiten verkürzen. Hersteller, die Kostenkontrolle mit funktionellen Upgrades in Einklang bringen, sind gut positioniert, um Beschaffungsaufträge zu gewinnen, die nun gleichzeitig Löslichkeit, Kohlenstoffintensität und Rückverfolgbarkeitsmetriken berücksichtigen.
Wichtigste Erkenntnisse des Berichts
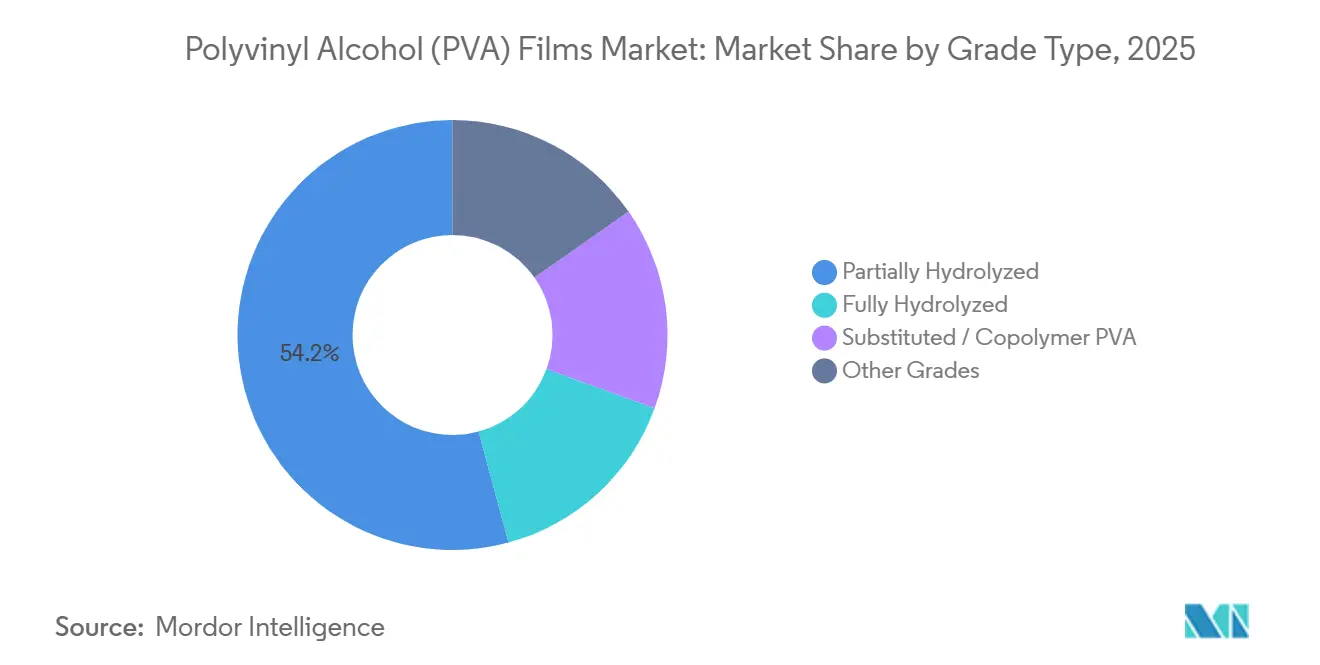
- Nach Qualitätstyp führten teilhydrolysierte Filme mit einem Umsatzanteil von 54,19 % im Jahr 2025; substituierte/Copolymer-Qualitäten werden bis 2031 voraussichtlich mit einer CAGR von 6,50 % wachsen.
- Nach Anwendung entfiel auf die Einzeldosisverpackung für Waschmittel im Jahr 2025 ein Anteil von 43,65 % an der Marktgröße für Polyvinylalkohol-Filme, während Gesundheitsfilme bis 2031 mit einer CAGR von 7,21 % wachsen.
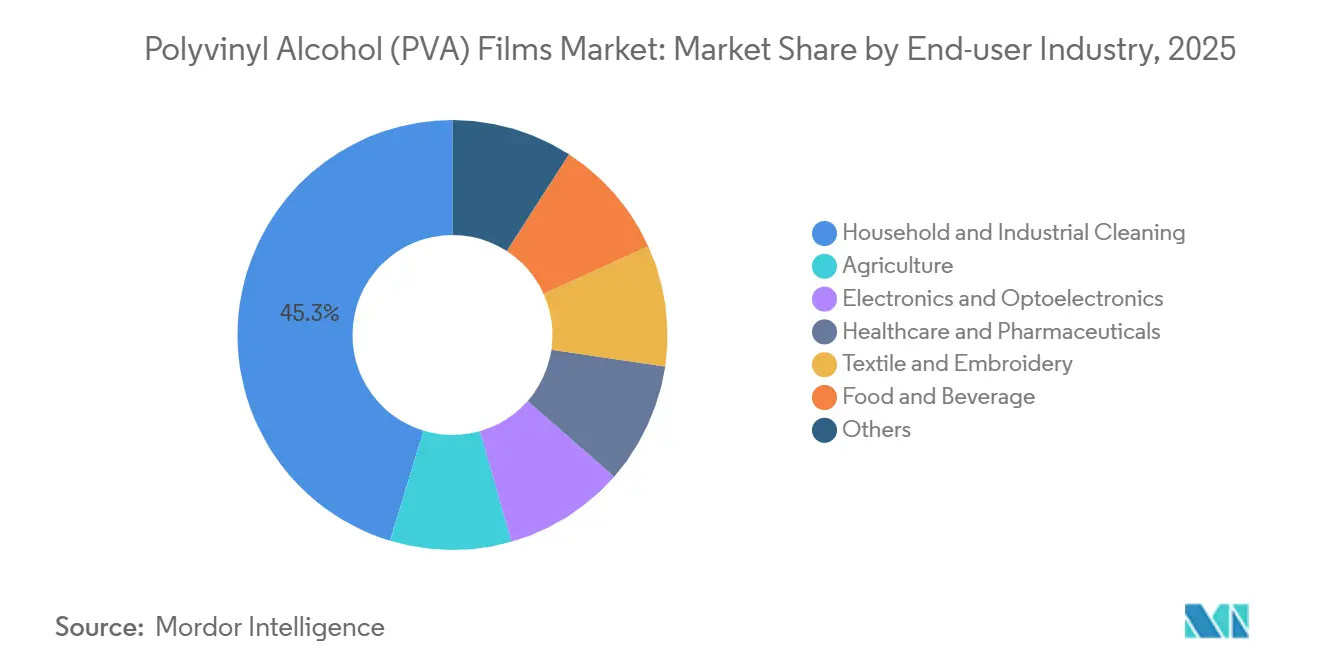
- Nach Endverbraucherbranche entfiel auf die Haushalts- und Industriereinigung im Jahr 2025 ein Marktanteil von 45,29 % am Polyvinylalkohol-Filme-Markt; Gesundheitswesen und Pharmazeutika werden bis 2031 voraussichtlich die höchste projizierte CAGR von 7,89 % verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 35,87 % des Umsatzes; Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,88 % am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg bei Kaltwasser-löslichen Waschmittelpods in Nordamerika und Europa | +1.2% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Asien-Pazifik-Richtlinien zum Verbot von Kunststoffen beschleunigen wasserlösliche Agro-Verpackungen | +1.5% | Kernbereich Asien-Pazifik (China, Indien, Südostasien), Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Produktion von Polarisatoren in optischer Qualität für OLED- und Mini-LED-Displays | +1.0% | Global, konzentriert in Ostasien (Japan, Südkorea, China) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Einzeldosisverpackungen für Waschmittel in Schwellenländern | +0.9% | Südamerika (Brasilien), Südasien (Indien), Südostasien | Langfristig (≥ 4 Jahre) |
| Textile Größenlinien im Kreislaufwirtschaftssystem, die Polyvinylalkohol-Filme für temporäre Garnbeschichtungen einsetzen | +0.4% | Global, frühe Einführung in Europa und Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg bei kaltwasserlöslichen Waschmittelpods in Nordamerika und Europa
Pods, die sich vollständig unterhalb von 15 °C auflösen, erfüllen energiesparende Waschzyklen, die im Jahr 2025 in beiden Regionen mehr als 60 % der Waschvorgänge ausmachten. Formulierer stimmten die Hydrolyse von Polyvinylalkohol zwischen 87 % und 92 % ab, um die strengeren rückstandsfreien Benchmarks gemäß EN 13432 zu erfüllen, was zu einem Anstieg der Filmaufrufe aus Waschmittelwerken führte, die den Pod-Durchsatz auf über 1.000 Einheiten pro Minute umstellten. Der Marktumsatz für wasserlösliche Wäschepods stieg im Jahr 2025 auf 333,7 Millionen USD und wird bis 2034 voraussichtlich 1,23 Milliarden USD übersteigen. Das wachstumsstarke Pod-Segment bildet daher die Grundlage für den größten absoluten Mengenanstieg, der im Prognosezeitraum auf dem Polyvinylalkohol-Filme-Markt erwartet wird.
Asien-Pazifik-Richtlinien zum Verbot von Kunststoffen beschleunigen wasserlösliche Agro-Verpackungen
Chinas Verordnung über die Verwaltung von Agrarfolien schreibt die Rückgewinnung oder den zertifizierten biologischen Abbau vor und bewegt Pestizidformulierungen von Polyethylensäcken hin zu Einzeldosis-Polyvinylalkohol-Filmpacks, die sich in Spritztanks auflösen. Die Durchsetzung wurde nach April 2023 verschärft, als drei Ministerien während der Hauptpflanzsaisons gemeinsame Inspektionen durchführten [1]Chinesischer Staatsrat, "Bekanntmachung zur Stärkung der Verwaltung von Agrarfolien," GOV.CN. Indiens Pestizidabfallregeln spiegeln diesen Standpunkt wider und verbieten die Wiederverwendung geleerer Behälter für jeglichen Lebensmittelkontakt. Zusammen erklären diese Maßnahmen, warum Asien-Pazifik die am schnellsten wachsende Region auf dem Polyvinylalkohol-Filme-Markt ist.
Ausweitung der Produktion von Polarisatoren in optischer Qualität für OLED- und Mini-LED-Displays
Nitto Denko, LG Chem und Sumitomo Chemical haben bis 2025 neue Linien hinzugefügt, um die steigende Nachfrage nach OLED-Smartphones und dem Automobilsektor zu decken. Jedes OLED-Panel enthält zwei Polyvinylalkohol-Polarisatoren, die rund 10–12 % der Materialkostenrechnung ausmachen. Der globale Polarisatorsektor wird voraussichtlich von 15,2 Milliarden USD im Jahr 2024 auf 22,8 Milliarden USD bis 2030 wachsen und eine stabile Abnahme für vollhydrolysierte optische Filme sichern.
Wachsende Nachfrage nach Einzeldosisverpackungen für Waschmittel in Schwellenländern
Städtische Verbraucher in Indien, Brasilien und Südostasien setzen Pods wegen der Dosiergenauigkeit und Vermeidung von Verschüttungen in kompakten Wohnungen ein. Der Einzelhandelsvertrieb wurde ausgeweitet, als E-Commerce-Plattformen im Jahr 2024 lokale Mehrfachpackungen listeten. Nationale Kunststoffabfallgesetze, die wasserlösliche Inhalte belohnen, verstärken diesen Sog und fördern das Wachstum des Polyvinylalkohol-Filme-Marktes in schnell industrialisierenden Ländern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei den Vinylacetat-Monomer (VAM)-Preisen | -0.8% | Global, akut in Regionen, die von importiertem VAM abhängig sind (Lateinamerika, Naher Osten) | Kurzfristig (≤ 2 Jahre) |
| Höhere Kosten und begrenzte Wärmebeständigkeit im Vergleich zu PE/PET-Folien | -0.6% | Global, am ausgeprägtesten in tropischen Klimazonen und Hochtemperatur-Verpackungsanwendungen | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit von Substituten wie HPMC- und PLA-Biofolien | -0.5% | Nordamerika und Europa (Pharmazeutika, Lebensmittelverpackung); aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei den Vinylacetat-Monomer-Preisen
Der Spot-VAM-Preis stieg im Jahr 2025 um 100 USD pro Tonne, nachdem Ethylen und Essigsäure anzogen, was integrierten Produzenten wie Kuraray und Mitsubishi Chemical eine klare Margenabsicherung verschaffte. Unabhängige Verarbeiter in Lateinamerika dokumentierten eine Margenerosion von 200–300 Basispunkten, da importiertes VAM während des Preisanstiegs auf den chinesischen Klebstoffsektor umgeleitet wurde. Langfristige Verträge und Direktinvestitionen in firmeneigene VAM-Einheiten bleiben der einzige glaubwürdige Puffer[2]ICIS, "Globaler VAM-Marktbericht 2025," ICIS.COM.
Höhere Kosten und begrenzte Wärmebeständigkeit im Vergleich zu PE- und PET-Folien
Polyvinylalkohol-Filme weisen einen Aufpreis von 40–80 % gegenüber Polyethylen und einen Aufpreis von 20–60 % gegenüber PET auf. Ein Glasübergangsfenster von 58–85 °C schränkt die Verwendung in Heißabfüll- oder tropischen Umgebungen ein, wo Umgebungsfeuchtigkeit den Zugfestigkeitsabbau beschleunigt. Ethylen-Copolymer-Qualitäten erhöhen die Wärmebeständigkeit, beeinträchtigen jedoch zum Teil die schnelle Löslichkeit und schränken die Verwendung in herkömmlichen Lebensmittelbeuteln ein. Die Kosten-Leistungs-Lücke begrenzt daher den potenziell adressierbaren Marktanteil für Polyvinylalkohol-Filme in preissensiblen Segmenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätstyp – Teilhydrolyse balanciert Auflösung und Haltbarkeit
Teilhydrolysierte Filme lieferten im Jahr 2025 54,19 % des Polyvinylalkohol-Filme-Marktes und werden bis 2031 voraussichtlich der dominante Umsatzstrom bleiben, da das Hydrolysefenster von 87–92 % eine schnelle Auflösung und robuste Zugfestigkeit bietet. Diese Qualitäten lösen sich bei 20 °C in 30–90 Sekunden auf und ermöglichen Hochgeschwindigkeits-Pod-Befüller, die über 1.000 Einheiten pro Minute laufen. Vollhydrolysierte Filme mit einer Hydrolyse über 98 % eignen sich hervorragend als optische Polarisatoren, wo Sauerstoffbarrierenwerte unter 0,02 cc m² Tag einer langen Rückwandlebensdauer entsprechen, zerfallen jedoch in Kaltwasser zu schnell für den Waschmitteleinsatz. Copolymer-Qualitäten, die Ethylen aufpfropfen, verbessern die Heißsiegelfestigkeit und Feuchtigkeitsbeständigkeit und wachsen bis 2031 mit 6,50 %, indem sie Wäschebeutel und Stickereiunterlagen bedienen, wo eine verzögerte Auflösung erwünscht ist. Spezielle Niedrig- und Hochviskositäts-Qualitäten werden für die Textilschlichtung und Klebebänder eingesetzt und verzeichnen eine stabile, aber moderate Expansion.
Der Marktanteil der Polyvinylalkohol-Filme auf Qualitätsebene veranschaulicht die Vielseitigkeitsprämie der Teilhydrolyse. Polyva erhöhte die Gussgeschwindigkeit um 60 %, als es die Hydrolyse auf 90 % zusammen mit einer In-Line-Folientemperierung verfeinerte, wodurch Sprödigkeitsereignisse um 30 % reduziert und die Anlagenauslastung auf 85 % gesteigert wurden. Mitsubishi Chemical erhöht weiterhin die vollhydrolysierte Kapazität mit dem Ziel von 154 Millionen m² pro Jahr bis zum Geschäftsjahr 2027 als Reaktion auf die Vergrößerung von Fernsehpanels und sichert so seine Position trotz des langsameren Wachstums im Vergleich zu Pods.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung – Gesundheitsfilme übertreffen das bisherige Waschmittelsegment
Einzeldosisverpackungen für Waschmittel lieferten im Jahr 2025 43,65 % des Anwendungsumsatzes und festigten Pods als Anker des Polyvinylalkohol-Filme-Marktes. Gesundheitsfilme verzeichnen jedoch eine CAGR von 7,21 %, bedingt durch regulatorische Anforderungen, die der Infektionskontrolle und der Arbeitssicherheit Priorität einräumen. Krankenhäuser setzen wasserlösliche Wäschebeutel ein, die sich bei 70 °C auflösen und die manuelle Handhabung von biogefährdenden Wäschestücken überflüssig machen. Polarisatorschichten rangieren nach dem Wert an zweiter Stelle, da OLED- und Mini-LED-Bildschirme zwei hochreine Polyvinylalkohol-Folien pro Panel enthalten und die jährliche OLED-Produktion bis 2027 voraussichtlich 1,2 Milliarden Displays erreichen wird. Stickerei und Textilschlichtung halten stabile Anteile, unterstützt durch Bekleidungsexporte aus Vietnam, Bangladesch und der Türkei, die auf waschbares Unterlagematerial angewiesen sind.
Die Marktgröße für Polyvinylalkohol-Filme im Gesundheitsbereich wird voraussichtlich von 83 Millionen USD im Jahr 2026 auf 125 Millionen USD bis 2031 steigen und verdeutlicht den laufenden Wandel in hochmargigen regulierten Nischen. Die MonoSol-Marke von Kuraray erwarb die USP-Klasse-VI-Zertifizierung, erschloss orale Desinfektionssäckchen, die sich direkt im Mund auflösen, und liefert bereits mehrschichtige abziehbare Filme an OTC-Hersteller in den Vereinigten Staaten. Lebensmittel- und Getränkeabfüller prüfen essbare Polyvinylalkohol-Verbundwerkstoffe, die mit Gelatine für sauerstoffempfindliche Fertigmahlzeiten gemischt werden, was einen weiteren Diversifizierungsweg signalisiert.
Nach Endverbraucherbranche – Pharmazeutika stören die Dominanz der Reinigungsbranche
Haushalts- und Industriereinigung bewahrte im Jahr 2025 den größten Anteil von 45,29 % am Polyvinylalkohol-Filme-Markt, da Pods in nordamerikanischen und europäischen Haushalten fest etabliert sind. Gesundheitswesen und Pharmazeutika werden jedoch bis 2031 das schnellste Wachstum von 7,89 % liefern, angetrieben durch Infektionsschutzprotokolle in Krankenhäusern und die Einzeldosis-Desinfektionsmittelabgabe. Die Landwirtschaft verschiebt sich hin zu wasserlöslichen Pestizidsäcken, da China und Indien die Filmrückgewinnungsgesetze verschärfen. Elektronik und Optoelektronik, die Heimat der Polarisatoren, verzeichnen eine gesunde Rate von 6,5 % durch die Einführung von OLED und Mini-LED. Textil und Stickerei verbrauchen stabile Mengen, während Lebensmittelverpackungen und Kosmetikmasken Nischen- und strategische Stützpunkte bilden.
Krankenhäuser in den Vereinigten Staaten haben sich auf den im Jahr 2024 herausgegebenen FDA-Leitfaden bezogen, der Einzeldosisdesinfektionsverpackungen bevorzugt, was zu zweistelligen Buchungen für Polyvinylalkohol-Filme bei Wäschereidienst-Unternehmern führte. In China betreibt Anhui Wanwei ein biobasiertes Polyvinylalkohol-Projekt mit dem Ziel von 20.000 Jahrestonnen, das speziell auf Agrarsäcke abzielt, die das nationale Rückgewinnungsmandat erfüllen. Japanische und südkoreanische Polarisatorführer beliefern zusammen mehr als 70 % des OLED-Marktes, und Investitionen in dünnere hochdurchlässige Polyvinylalkohol-Filme deuten auf einen anhaltenden Materialanteilsschutz hin, selbst wenn die LCD-Panel-Einheiten ihren Höhepunkt erreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Polyvinylalkohol (PVA) Folien in Amerika, APAC und EMEA
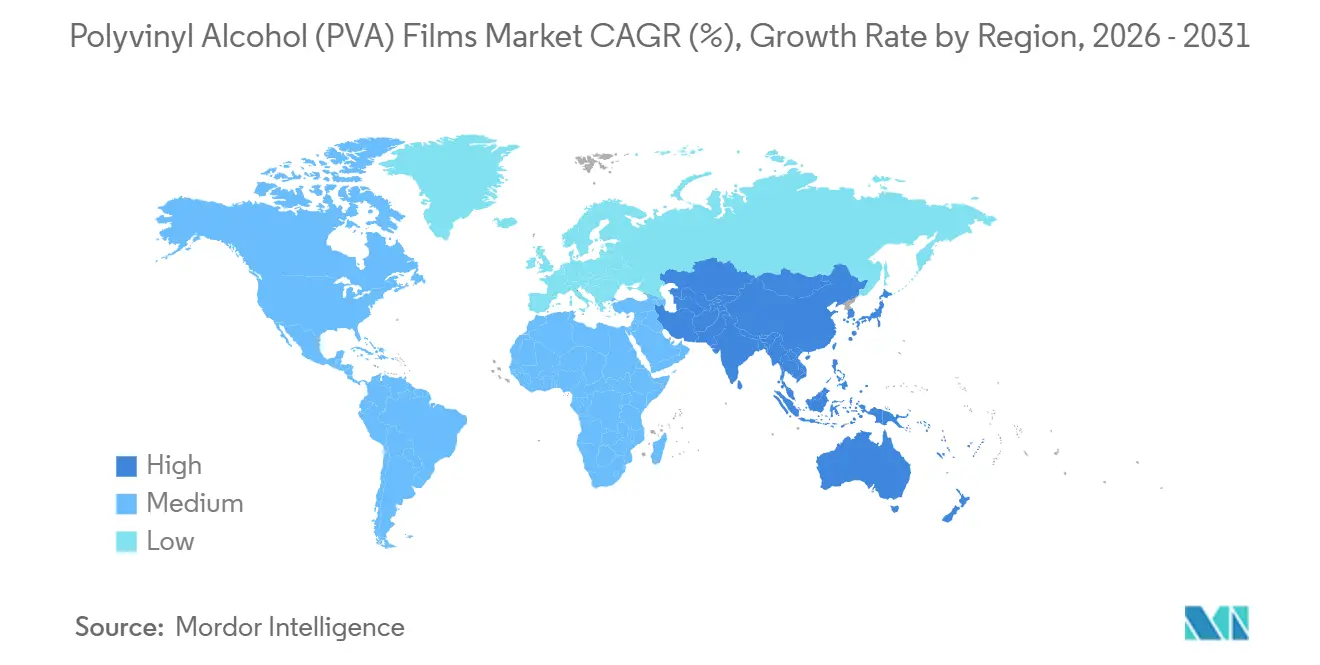
Nordamerika erzielte 2025 mit 35,87 % den größten Umsatzanteil, bedingt durch eine hohe Verbreitung von Waschmittelpods und Polarisatorexporte an mexikanische Display-Hersteller. Der asiatisch-pazifische Raum gewinnt jedoch mit einer CAGR von 6,88 % an Dynamik, getrieben durch Chinas Gesetze zur Rückgewinnung von Agrarfolien und Indiens wachsendes Einzelhandelsnetz, das Pods auch in Städten der zweiten Kategorie vertreibt. Europa wächst um 5,5 %, da im Rahmen des Europäischen Green Deal in Italien, Deutschland und der Türkei Kreislaufanlagen zur Textilschlichtung entstehen. Südamerika wächst mit 5,2 % durch den Wandel im brasilianischen Waschmittelmarkt, und der Nahe Osten und Afrika verzeichnen 4,8 %, wo landwirtschaftliche Sachets sich noch in einer frühen Adoptionsphase befinden.
Markt für Polyvinylalkohol (PVA) Folien in APAC und Nordamerika
Chinas Pod-Konsum stieg 2023 um rund 30 %, was Anhui Wanwei dazu veranlasste, eine Bio-PVA-Linie zu beschleunigen, die sowohl inländische als auch Exportaufträge sichern soll. Japans Kuraray und Mitsubishi Chemical Group Corporation dominieren die Exporte von Optikfolien; Letzteres ergänzt bis H2 2027 eine jährliche Linie mit 27 Millionen m² in Ogaki. Indien nutzt Pestizidabfallvorschriften, die die Wiederverwendung von Behältern untersagen, und schafft damit eine volumensichere Nachfrage nach wasserlöslichen Sachets. Sumitomo Chemical Co., Ltd. aus Südkorea erhöhte 2025 die Polarisatorkapazität um 25 %, um vom Mini-LED-Trend zu profitieren. Nordamerika verzeichnet inkrementelle Wachstumspotenziale eher bei medizinischen Folien als bei Waschmittelpods, deren Verbreitung bereits über 40 % der Haushalte übersteigt.

Regulatorisches Umfeld
Die Regulierung von PVA-Folien wird durch Zulassungen für den Lebensmittelkontakt, die Einhaltung chemikalienrechtlicher Vorschriften sowie neu entstehende Verpackungs- und Mikroplastikvorschriften geprägt, die Löslichkeit und Abbauverhalten genau prüfen. In den Vereinigten Staaten wird die FDA-Zulassung für den Lebensmittelkontakt von Polyvinylalkoholfolie gemäß 21 CFR 177.1670 geregelt, und Hersteller nutzen zudem das Food Contact Notification (FCN)-System für spezifische Formulierungen, wobei FCNs unternehmensspezifisch und nicht übertragbar sind. In der Europäischen Union behandelt REACH (Verordnung (EG) Nr. 1907/2006) Polymere wie PVA anders als Monomere, wodurch sich der Compliance-Fokus auf die vorgelagerte Registrierung und Lieferkettendokumentation für Monomere und Additive verschiebt.
Der politische Druck auf Kunststoffe treibt auch die Angleichung von Prüfmethoden und Normen für wasserlösliche Verpackungen voran. Die EU-Mikroplastikbeschränkung gemäß der Verordnung (EU) 2023/2055 der Kommission erhöht den Bedarf an dokumentierter Löslichkeit und Kompatibilität mit der Abwasserbehandlung, insbesondere für Produkte, die als wasserlösliche Alternativen zu konventionellen Kunststoffen positioniert sind. In China legt die Branchennorm QB/T 5786-2022 Anforderungen und Prüfmethoden für PVA-Folien für Verpackungen fest, unterstützt Beschaffungsspezifikationen für Einzeldosis-Waschmittel und Agrochemikalien und verbessert die Vergleichbarkeit zwischen Lieferanten in inländischen Lieferketten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit petrochemischen Ausgangsstoffen, insbesondere Ethylen und Essigsäure, die zur Herstellung von Vinylacetat-Monomer (VAM) verwendet werden, gefolgt von der Polymerisation zu Polyvinylacetat und der Verseifung (Hydrolyse) zu Polyvinylalkohol (PVA)-Harz. Das vorgelagerte Risiko konzentriert sich auf Kosten und Verfügbarkeit, da die VAM-Preisbildung energiegebunden ist, und der Berichtskontext hebt die Spot-VAM-Preissteigerungen im Jahr 2025 hervor, die integrierte Hersteller mit eigenen Rohstoffpositionen begünstigten. Die nachgelagerte Leistung bei Kaltwasser-Pod-Folien, hochreinen optischen Polarisatoren und verzögert löslichen Beuteln wird dann durch die Harzauswahl und die Hydrolysekontrolle über teilweise hydrolysierte, vollständig hydrolysierte und Copolymer-Sorten bestimmt.
Die Zwischenverarbeitung wird durch die Folienherstellung im Lösungsguss angeführt, was für hohe Klarheit und enge Dickenkontrolle üblich ist, sowie in einigen Formaten durch extrusionsbasierte Verfahren. Nach dem Gießen oder Extrudieren umfasst der Prozess typischerweise das Schneiden und Wickeln, gefolgt von anwendungsspezifischer Weiterverarbeitung wie Bedrucken, Laminieren und der Bildung von Einzeldosisverpackungen. Der Lösungsguss ist aufgrund mehrzoniger Trockenöfen und strenger Feuchtigkeitskontrolle kapitalintensiv, was Skalenvorteile für etablierte Hersteller unterstützt. Zu den nachgelagerten Kanälen zählen die direkte Belieferung multinationaler Kunden aus den Bereichen Waschmittel, Gesundheitswesen und Displaymaterialien sowie distributorgeführte Vertriebswege für kleinere Verarbeiter von Agrochemikalien und Stickereien, wobei die Logistik angesichts der Feuchtigkeits- und Temperaturempfindlichkeit von PVA-Folien den Feuchtigkeitsschutz während Lagerung und Transport berücksichtigen muss.
Wettbewerbslandschaft
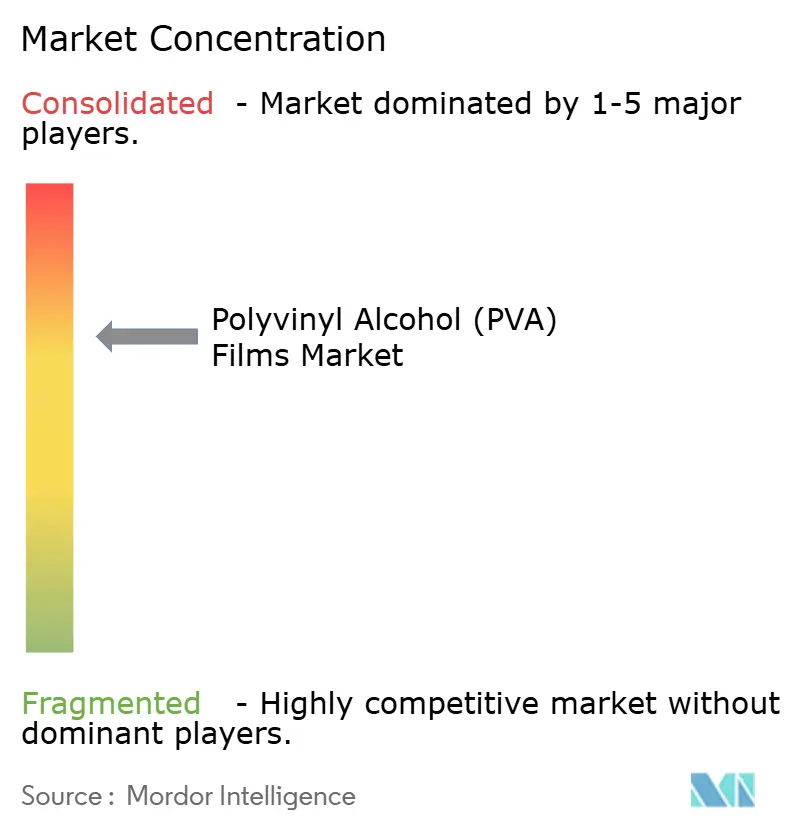
Der Polyvinylalkohol-Filme-Markt ist mäßig konzentriert. Kleinere Verarbeiter bedienen Waschmittel-, Agrochemikalien- und Stickereinischen, wo Agilität und lokale Compliance die Größe übertrumpfen. Chinesische Herausforderer Polyva und Anhui Wanwei vermarkten pflanzenbasiertes Polyvinylalkohol, das bis zu 45 % fossilen Rohstoff ersetzt, und erschließen einen Weg in die europäische Scope-3-Beschaffung. Technologische Entwicklungen betonen schnelleres Gießen, kontrollierte Hydrolyse und multifunktionale Schichtung, die Korrosionshemmung oder elektrostatischen Entladungsschutz mit Wasserlöslichkeit verbindet.
Marktführer der Polyvinylalkohol (PVA)-Filme-Branche
Kuraray Co., Ltd.
Mitsubishi Chemical Group Corporation
Aicello Corporation
SEKISUI CHEMICAL CO., LTD.
Ecopol
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Polyvinylalkohol (PVA) Folien
- Aicello Corporation
- Amtrex Nature Care Pvt. Ltd.
- Anhui Dingzheng Packing Material Co., Ltd.
- Arrow Coated Products Ltd.
- Cangzhou Water Supply and Drainage Group Co., Ltd.
- Cortec Corporation
- Ecopol SpA
- Guangzhou Plastic Industrial Group Co., Ltd.
- Jiangmen Proudly Water-Soluble Plastic Co., Ltd.
- Joyforce Chemical Industrial Co., Ltd.
- Kuraray Co., Ltd.
- LG Chem
- Mitsubishi Chemical Group Corporation
- Nippon Chemical Industrial CO., LTD.
- Nitto Denko Corporation
- Noble Industries
- SEKISUI CHEMICAL CO., LTD.
- Sumitomo Chemical Co., Ltd.
- UNITIKA LTD.
- WATERSOL
Lesen Sie die Analyse der Polyvinylalkohol (PVA) Folien-Unternehmen

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace entsteht bei compliance-konformen, wasserlöslichen Verpackungsformaten, die für die zunehmende EU-Prüfung von Verpackungen und Mikroplastik konzipiert sind, wobei Käufer neben funktionalen Spezifikationen zunehmend dokumentiertes Bioabbauverhalten und Kompatibilität mit der Abwasserbehandlung verlangen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle, die im Februar 2025 in Kraft trat, mit Bestimmungen, die ab dem 12. August 2026 anwendbar sind, schafft einen zeitlichen Bezugspunkt für Marken und Verarbeiter, um Materialien zu qualifizieren und Verpackungsportfolios zu überarbeiten, was die Nachfrage nach Folien unterstützt, die als wasserlösliche Alternativen in Einzeldosisformaten positioniert sind. Dies zeigt sich am deutlichsten bei Einzeldosisverpackungen für Waschmittel und Agrochemikalien, wo die Kaltwasserlöslichkeit und Rückstandskontrolle bereits in den Spezifikationen verankert sind und wo der Berichtskontext die Nachfrage mit der Durchsetzung der Plastikreduzierung in China und Indien verknüpft.
Investitions- und Zertifizierungsprogramme auf der Angebotsseite schaffen ebenfalls Wettbewerbsspielraum für differenzierte Folienangebote. Im Juni 2025 gab Kuraray eine Erweiterung der Produktionskapazität für optische Poval-Folien in seinem Werk Saijo in Japan bekannt, mit einer Zunahme von 38 Millionen Quadratmetern pro Jahr, was die Nachfrage aus OLED- und Mini-LED-Polarisatorstrukturen mit PVA-Schichten weiter stärkt. In China gab Ningxia Shuangying New Material Technology im März 2026 den Baubeginn eines PVA-Kapazitätsprojekts mit 100.000 Tonnen pro Jahr in Ningxia bekannt, mit geplanter Testproduktion bis November 2026, was auf eine fortschreitende Lokalisierung und einen Kapazitätsausbau der PVA-Rohstoffversorgung für Folienverarbeiter hinweist. Das Chancenpotenzial verschiebt sich daher zu Anbietern, die zuverlässigen Zugang zu Harz und Durchsatz mit nachweisbaren Nachhaltigkeitsnachweisen kombinieren, sowie anwendungsspezifische Leistung bei hochfeuchten Verpackungen, medizinischer Eindämmung und optischer Foliensauberkeit bieten.
Recent Industry Developments in Markt für Polyvinylalkohol (PVA) Folien
- März 2026: Kuraray gab eine globale Preisrevision für seine PVOH-Harzprodukte bekannt. Die Revision betrifft Folienhersteller und Verarbeiter, deren Kosten sich an Harz-Benchmarks orientieren, und stärkt den Vorteil von Beschaffungsstrategien, die Lieferungen absichern oder integrierte Rohstoffpositionen nutzen.
- Juni 2025: Kuraray gab eine Erweiterung der Produktionskapazität für optische Poval-Folien in seinem Werk Saijo in Japan bekannt, mit einer Zunahme von 38 Millionen Quadratmetern pro Jahr und geplanter Fertigstellung im Dezember 2027. Diese Investition unterstützt die Nachfrage nach höherwertigen optischen Polarisatoren und erhöht die Verfügbarkeit hochreiner Folienrohstoffe für Lieferketten von Displaymaterialien.
- Oktober 2024: Mitsubishi Chemical Group gab eine Erweiterung der OPL-Folienkapazität (optische PVOH-Folie) in seinem Werk Central Japan, Ogaki (Kanda) in Gifu bekannt, mit einer Zunahme von 27 Millionen Quadratmetern pro Jahr und einer Anhebung der Gesamtkapazität auf 154 Millionen Quadratmeter jährlich, wobei der Betrieb für die zweite Hälfte des Geschäftsjahres 2027 geplant ist. Das Projekt stärkt die Versorgungssicherheit für polarisatorfähige PVA-Folien, die in OLED- und Mini-LED-Panels verwendet werden, und erhöht den Wettbewerbsdruck auf etablierte Anbieter im optischen Bereich.


Markt für Polyvinylalkohol (PVA) Folien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf von Polyvinylalkohol (PVA)-Folien, die entweder in Wasser löslich sind oder eine funktionale Barrierewirkung in Endanwendungen von Folien bieten.
Ausschlüsse: Ausgeschlossen sind die vorgelagerte Bewertung von reinem PVA-Harz sowie Folienstrukturen, bei denen PVA nur eine untergeordnete Schicht und nicht die wesentliche funktionale Folienkomponente darstellt.
Übersicht der Segmentierung
- Nach Qualitätstyp
- Vollhydrolysiert
- Teilhydrolysiert
- Substituiertes/Copolymer-Polyvinylalkohol
- Sonstige Qualitäten
- Nach Anwendung
- Einzeldosisverpackung
- Waschmittel
- Agrochemikalien
- Desinfektionsmittel
- Sonstige Einzeldosisverpackungen
- Wäschebeutel
- Stickerei
- Polarisierungsplatten
- Sonstige Anwendungen (Medizin und Gesundheitswesen, Lebensmittel- und Getränkeverpackung)
- Einzeldosisverpackung
- Nach Endverbraucherbranche
- Haushalts- und Industriereinigung
- Landwirtschaft
- Elektronik und Optoelektronik
- Gesundheitswesen und Pharmazeutika
- Textil und Stickerei
- Lebensmittel und Getränke
- Sonstige
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die anfängliche Struktur des Modells aufzubauen und angemessene Grenzen für die Nachfrage nach Anwendung und Region festzulegen. Wir stützten uns auf öffentliche Quellen wie die US International Trade Commission, UN Comtrade, das US Census Bureau, Eurostat und das japanische Zollportal, um Handelsrichtungen, Mengentrends und Preissignale für folienbezogene Kategorien zu verstehen.
Um Vermutungen auf der Industrieseite zu vermeiden, haben wir zudem Geschäftsberichte, Investorenpräsentationen und Nachhaltigkeitsberichte von Folien- und Spezialchemikalienherstellern geprüft, ebenso wie die Websites von Verpackungs- und Waschmittelverbänden und von Fachgutachtern begutachtete Polymerfachzeitschriften, die Wasserlöslichkeit und Anforderungen an die Folienleistung behandeln. Ausgewählte kostenpflichtige Abonnements wurden nur für Unternehmensfinanzdaten und Patentdatenbanken genutzt, hauptsächlich um Produktfokusbereiche zu bestätigen und den Zeitpunkt neuer Sortenlaunches zu bestimmen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Überprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was als PVA-Folienumsatz zählt und wie sich Mengen über Einzeldosisverpackungen, Waschbeutel und spezielle optische Anwendungen bewegen. Wir sprachen mit einer Mischung aus Folienherstellern, Compoundeuren, Verarbeitern und nachgelagerten Käufern in APAC, EMEA und Amerika und nutzten diese Angaben, um Annahmen zum durchschnittlichen Verkaufspreis, zur Sortenverteilung (vollständig vs. teilweise hydrolysiert) und zu realistischen Adoptionsraten nach Endanwenderbranche zu präzisieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 40% |
| Mid-Tier: 47% | Funktions-/Abteilungsleiter: 36% | EMEA: 36% |
| Kleinere Akteure: 14% | Manager: 50% | Amerika: 24% |
Marktdimensionierung & Prognose
Der Hauptaufbau nutzte einen Top-down- und Bottom-up-Ansatz. Produktions- und Handelssignale wurden zunächst verwendet, um einen realistischen adressierbaren Nachfragepool für PVA-Folien nach Region und Anwendung zu rekonstruieren, und die Gesamtsummen wurden anschließend durch gezielte Lieferanten- und Kanalprüfungen getestet. In der Praxis begannen wir mit sichtbaren Nachfrageankern wie Einzeldosis-Waschmittel- und Reinigungsverpackungen und fügten dann weitere Folienanwendungen hinzu, nachdem bestätigt wurde, welcher Anteil dieser Anwendungen tatsächlich durch PVA-Folien bedient wird.
Einige praktische Eingaben wurden im Modell als wichtige Stellhebel behandelt, darunter Adoptionsraten wasserlöslicher Pods in Haushalts- und Industriereinigung, Verschiebungen des Mixes zwischen vollständig und teilweise hydrolysierten Sorten, regionale Preisunterschiede, die an Harzkosten gebunden sind, sowie die Durchdringung medizinischer Folienanwendungen, wo das Wachstum schneller sein kann. Wir verfolgten auch das Nachfrageverhalten im Zusammenhang mit Polarisatoren, hielten dies jedoch eng definiert, um eine Vermischung mit nicht-folienbezogenen PVA-Anwendungen zu vermeiden. Wo für kleinere Regionen keine Bottom-up-Details verfügbar waren, verwendeten wir Proxy-Aufteilungen basierend auf Handelsmustern und Rückmeldungen von Verarbeitern und überprüften die Ergebnisse anschließend auf Plausibilität anhand von Kapazitätserweiterungen und berichteten Auslastungskommentaren.
Für die Prognose wurde eine Szenarioanalyse verwendet, mit einem Basisszenario, das widerspiegelt, was die meisten Befragten für neue Einzeldosisformate und für die Substitution durch lösliche Verpackungen erwarten. Wichtige Annahmen wie Preisentwicklung, Anwendungsmix und regionales Wachstum wurden aktualisiert, damit die Prognose realistisch bleibt, wenn sich Rohstoffkosten und regulatorischer Druck ändern.
Datenvalidierung & Aktualisierungszyklus
Vor der endgültigen Freigabe wurden die Modellergebnisse mit unabhängigen Signalen abgeglichen, einschließlich Import- und Exportbewegungen, gemeldeter Erweiterungsprojekte und des relativen Anteils der Reinigungs- und Gesundheitsnachfrage, der sich aus nachgelagerten Indikatoren ergibt. Trat ein Ausreißer auf, verfolgten wir die Ursache Schritt für Schritt bis zu einer einzelnen Annahme zurück, und wir kontaktierten Quellen erneut, wenn die Abweichung mit öffentlichen Daten nicht erklärt werden konnte.
Eine zweite Analystenprüfung wurde durchgeführt, um Definitionen, Umrechnungen und die Vermeidung von Doppelzählungen beim Übergang von Anwendungen zu Regionen zu bestätigen. Die Berichte werden jährlich aktualisiert, und Zwischenanpassungen erfolgen, wenn ein wesentliches Ereignis eintritt, wie etwa die Inbetriebnahme einer bedeutenden Kapazität, eine Richtlinienänderung mit Auswirkungen auf Verpackungen oder eine starke Verschiebung der Eingangskosten. Kurz vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Polyvinylalkohol-PVA-Folien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für PVA-Folien können selbst bei ähnlichen Wachstumsraten variieren. Ein Grund dafür ist, dass die Abgrenzung dessen, was als PVA-Folienverkauf gilt, in den Berichten unterschiedlich gehandhabt wird. Unterschiede ergeben sich auch aus der Wahl des Basisjahres, der regionalen Abdeckung und der Art, wie Preise umgerechnet und fortgeschrieben werden.
In dieser Studie sind die größten Ursachen für Abweichungen, ob Schätzungen den vorgelagerten Wert von PVA-Harz einschließen, ob sie Folienstrukturen zählen, bei denen PVA nur eine dünne Schicht darstellt, und wie optische Anwendungen gegenüber der Nachfrage nach wasserlöslichen Verpackungen behandelt werden. Durch die Verfolgung des Sortenmixes und anwendungsgetriebener Mengentreiber sowie die jährliche Aktualisierung der Preisannahmen hält Mordor Intelligence die Gesamtsumme an den tatsächlich in definierte Endanwendungen verkauften Folienumsatz gebunden, statt die Zahl durch benachbarte Polymer- oder Harzbereiche auszuweiten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,51 Mrd. USD (2026) | |
| Branchenverlag A | 0,41 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont, und seine Segmentkarte kann breitere Endanwendungen und Sortenkategorien einbeziehen, was den erfassten Umsatzpool für Folien verändern kann. |
| Branchenverlag B | 0,45 Mrd. USD (2024) | Verankert das Modell an einem anderen Basisjahr und kann eine breitere Verpackungsdefinition und Preisreihe anwenden, was den Marktwert verändern kann, selbst wenn die Mengen ähnlich sind. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Umfangsgrenzen und die Art, wie Preis und Mix im Startjahr gehandhabt werden. Wenn Definitionen eng am Folienumsatz bleiben und dieselben Nachfrageanker jährlich überprüft werden, wird die resultierende Marktgröße leichter nachvollziehbar, aktualisierbar und in der Planung wiederverwendbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Polyvinylalkohol-Filme-Marktes?
Der globale Markt hat im Jahr 2026 einen Wert von 508,22 Millionen USD und wird bis 2031 voraussichtlich 677,55 Millionen USD erreichen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik führt mit einer CAGR von 6,88 %, unterstützt durch strenge Kunststoffreduzierungsmandate in China und Indien.
Warum sind teilhydrolysierte Qualitäten dominant?
Ihre Hydrolyse von 87–92 % ermöglicht eine schnelle Auflösung und robuste Zugfestigkeit und eignet sich für Waschmittelpods und Agro-Verpackungen.
Wie setzen Krankenhäuser Polyvinylalkohol-Filme ein?
Gesundheitseinrichtungen setzen wasserlösliche Wäschebeutel und Einzeldosis-Desinfektionssäcke ein, die sich beim Kontakt auflösen und das Infektionsübertragungsrisiko verringern.
Was schränkt die breitere Akzeptanz von Polyvinylalkohol-Filmen ein?
Höhere Preise gegenüber PE und PET sowie eine Glasübergangstemperatur unter 85 °C schränken den Einsatz in Heißabfüll- oder tropischen Verpackungen ein.
Seite zuletzt aktualisiert am:



