
Polyvinylpyrrolidon Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
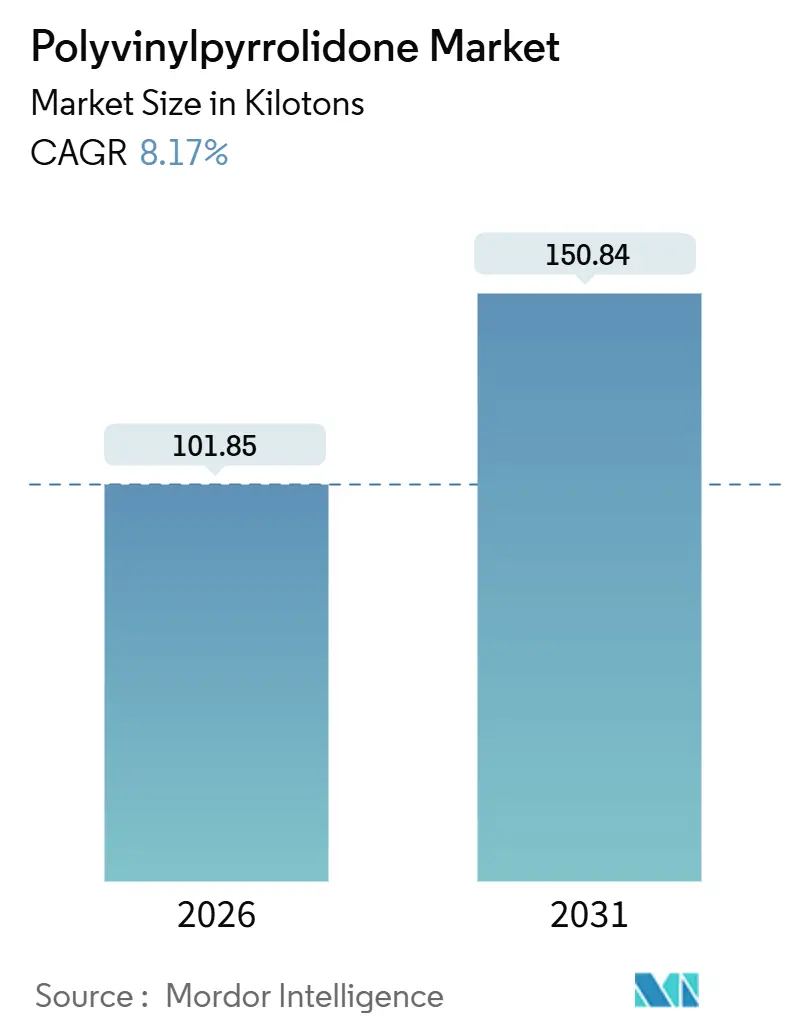
| Marktvolumen (2026) | 101.85 Kilotonn |
| Marktvolumen (2031) | 150.84 Kilotonn |
| Wachstumsrate (2026 - 2031) | 8.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyvinylpyrrolidon Marktanalyse von Mordor Intelligence
Die Größe des Polyvinylpyrrolidon Marktes wird im Jahr 2026 auf 101,85 Kilotonnen geschätzt und soll bis 2031 150,84 Kilotonnen erreichen, bei einer CAGR von 8,17 % während des Prognosezeitraums (2026–2031). Die Aufwärtskurve spiegelt verschärfte Grenzwerte für Restmonomere wider, die Hilfsstofflieferanten zur Nachrüstung von Reinigungsanlagen zwingen, eine stetige Marktanteilsverlagerung hin zu sprühgetrockneten Qualitäten, die für die Direktverpressung optimiert sind, sowie eine steigende Nachfrage nach K-Wert-Varianten, die für Retardtabletten geeignet sind. Kapazitätserweiterungen auf der Angebotsseite konzentrieren sich in Asien, wo vertikal integrierte Werke das Rohstoffrisiko mindern, während nachgelagerte Nutzer in Nordamerika und Europa silikonfreie Reformulierungen für Körperpflegeprodukte anstreben, die auf wasserlöslichen PVP-Copolymeren basieren. Auf der Risikoseite folgen die Kosten für acetylenbasiertes N-Vinylpyrrolidon den Rohölschwankungen, und eine zunehmende Überprüfung der aquatischen Persistenz signalisiert potenzielle Produzentenverantwortungsabgaben in Europa. Eine moderate Konsolidierung hält an, da die rückwärtige Integration von Monomeren kapitalintensiv bleibt, während der Preiswettbewerb bei Standard-Qualitäten zunimmt, da chinesische Wettbewerber die Nennkapazität zweistellig steigern.
Wichtigste Erkenntnisse des Berichts
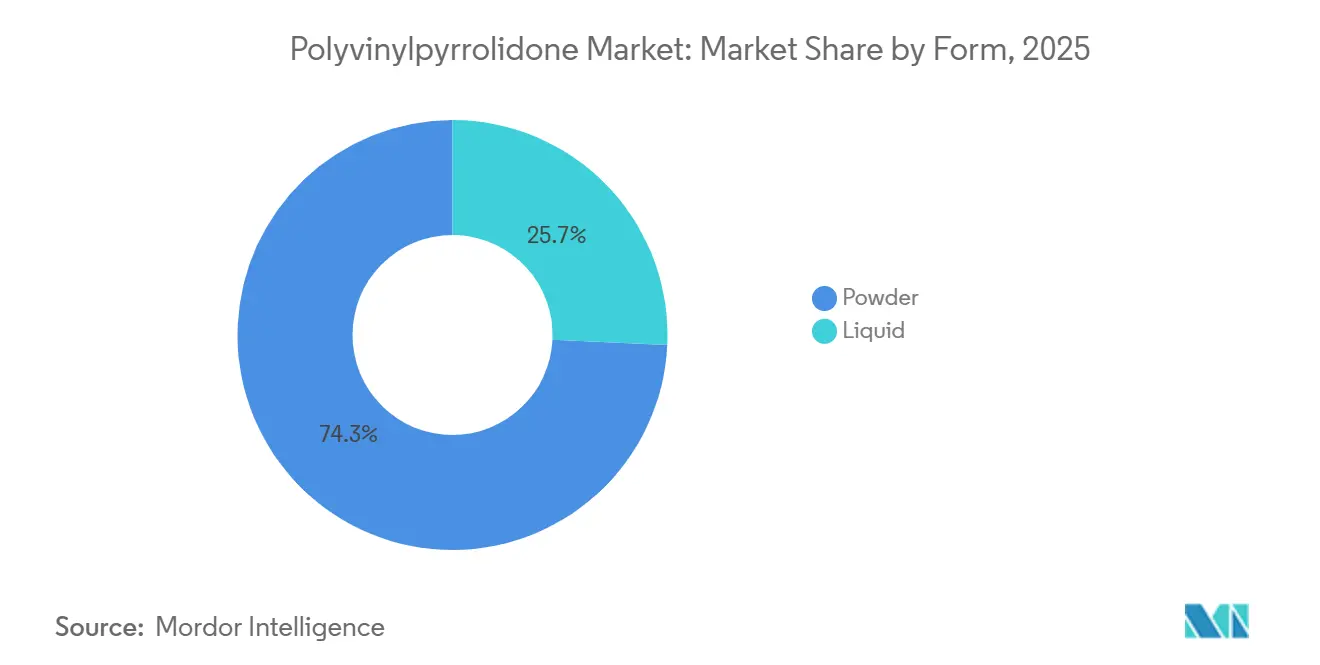
- Nach Form erfasste Pulver im Jahr 2025 einen Umsatzanteil von 74,26 % und soll bis 2031 mit einer CAGR von 8,72 % wachsen.
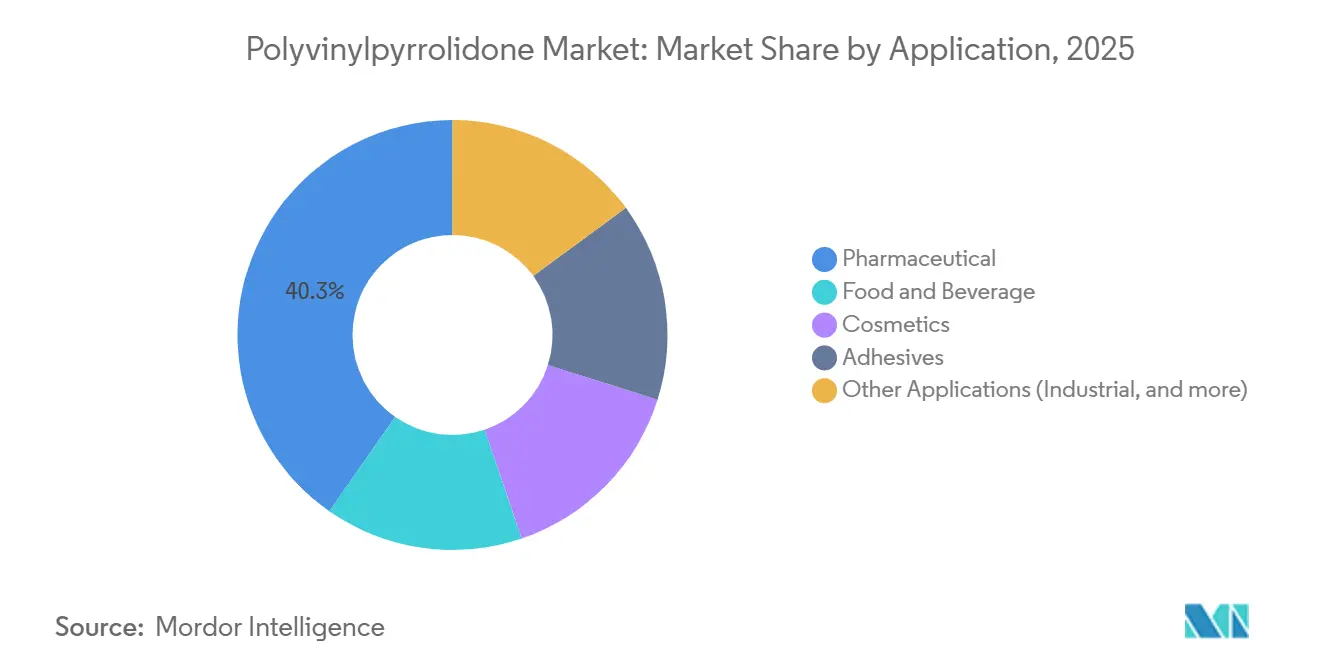
- Nach Anwendung führten Pharmazeutika mit einem Polyvinylpyrrolidon Marktanteil von 40,28 % im Jahr 2025, während das Segment bis 2031 mit einer CAGR von 11,87 % wächst.
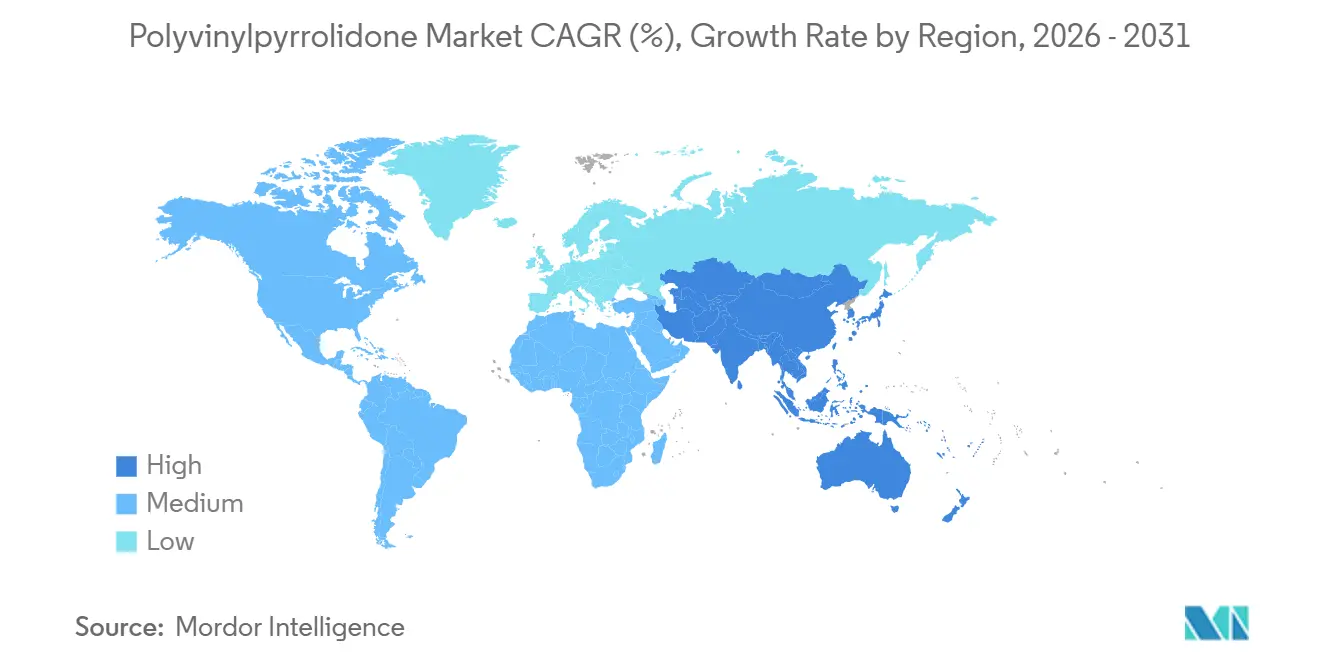
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 39,27 % an der Polyvinylpyrrolidon Marktgröße, mit einer CAGR von 11,45 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochreinen Hilfsstoffen in festen oralen Arzneimitteln | +2.80% | Global, mit Schwerpunkt in Asien-Pazifik (China, Indien) und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Verbrauch von Haarstyling- und Körperpflegeprodukten | +1.60% | Nordamerika, Europa und städtische Asien-Pazifik-Märkte (Südkorea, Japan) | Kurzfristig (≤ 2 Jahre) |
| Einsatz von PVP-Bindemitteln in 3D-gedruckten Arzneimitteln | +0.90% | Nordamerika und Europa, Einführung in einem frühen Stadium in Japan | Langfristig (≥ 4 Jahre) |
| Verwendung von PVP-Dispergatoren in Batterie-Recycling-Schlammverfahren | +0.40% | Asien-Pazifik (China, Südkorea) mit Ausstrahlungseffekten auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu wasserlöslichen, biologisch abbaubaren Klebstoffen in der flexiblen Elektronik | +0.70% | Asien-Pazifik als Kern (Südkorea, Japan, China), Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochreinen Hilfsstoffen in festen oralen Arzneimitteln
Tablettenhersteller müssen nun Grenzwerte für Rest-N-Vinylpyrrolidon von ≤10 ppm, ≤400 ppm Peroxide und ≤500 ppm Aldehyde einhalten – Schwellenwerte, die Investitionen in Vakuumstripping, Peroxidlöschung und Echtzeit-Spektroskopie erzwingen. Asiatische Auftragsforschungs- und Fertigungsorganisationen (CDMOs) steigern die Produktion für globale Generika und verlangen routinemäßig PVP-Chargen mit einem K-Wert-Variationskoeffizienten unter 3 %, einem Standard, der ohne Inline-Viskosimetrie nicht erreichbar ist[1]. Compliance-Kosten erhöhen die Preisdifferenzen zwischen pharmazeutischen und industriellen Qualitäten um bis zu 15 %, errichten aber auch Markteintrittsbarrieren und stärken die Renditen für integrierte Lieferanten. Nordamerikanische Spezialpharmaunternehmen weiten die Anwendung von K-90- und K-120-Matrices aus, um Produktlebenszyklen im Rahmen des qualitätsbasierten Designansatzes der FDA zu erneuern. Das mittelfristige Wachstum hängt daher von der Ausweitung der API-Fertigung in Indien und China sowie von der westlichen Reformulierungsaktivität ab.
Zunehmender Verbrauch von Haarstyling- und Körperpflegeprodukten
Kosmetikchemiker bevorzugen Vinylpyrrolidon/Vinylacetat- und Vinylpyrrolidon/DMAPA-Copolymere, um feuchtigkeitsbeständigen Halt zu erzielen, ohne den starren Film, der mit Acrylaten verbunden ist. BASFs Luviskol- und Luviset-Linien bieten K-Werte von 12–90, die es Formulierern ermöglichen, Stärke und Auswaschbarkeit auszubalancieren. Die europäische CosIng-Datenbank listet PVP als uneingeschränkt auf, doch Clean-Beauty-Einzelhändler drängen Marken zur Migration hin zu wasserbasierten Systemen, was die Nachfrage in Nordamerika und Europa beschleunigt[2]. Das städtische Asien folgt, angetrieben durch K-Pop-inspirierte Styling-Routinen, die starken, aber flexiblen Halt schätzen. Der Effekt dürfte innerhalb von zwei Jahren seinen Höhepunkt erreichen, wenn Reformulierungszyklen abgeschlossen und Lagerbestände erneuert werden.
Einsatz von PVP-Bindemitteln in 3D-gedruckten Arzneimitteln
Additiv gefertigte Tabletten benötigen Hilfsstoffe mit engen Glasübergangstemperaturfenstern und vorhersehbarer Schmelzrheologie. PVP-Qualitäten mit K-Werten 25–90 liefern eine Glasübergangstemperatur von 110–180 °C und unterstützen das Fused-Deposition-Modeling, während sie amorphe Dispersionen bilden, die die API-Bioverfügbarkeit erhöhen. Die FDA-Zulassung von Spritam im Jahr 2015 bestätigte den regulatorischen Weg, doch die kommerzielle Einführung wird durch Gerätekosten und das Fehlen harmonisierter GMP-Regeln eingeschränkt. Universitätskonsortien setzen Materialtests fort, während Ashland und Aprecia auf eine NDA-Einreichung bis Ende 2026 abzielen. Die Einführung wird sich zunächst in Nordamerika und Europa materialisieren, sobald Prozessvalidierungsvorlagen ausgereift sind.
Verlagerung hin zu wasserlöslichen, biologisch abbaubaren Klebstoffen in der flexiblen Elektronik
Tragbare Sensoren und faltbare Displays benötigen Klebstoffe, die Substrate binden, ohne Ausgasungen zu verursachen. Das hydroxylreiche Grundgerüst von PVP bindet gut an Metalloxide und zersetzt sich in physiologischen Flüssigkeiten innerhalb von Wochen harmlos, was den Lebenszykluszielen transienter Elektronik entspricht. Samsung Display und LG Display erproben PVP-Schichten in faltbaren OLED-Stapeln zur Minderung von Delamination, und Japans Ministerium für Wirtschaft, Handel und Industrie (METI) finanziert Forschungen zu PVP-Dielektrika für landwirtschaftliche Biosensoren. Der langfristige CAGR-Auftrieb ergibt sich aus Kapazitätserweiterungen südkoreanischer, japanischer und chinesischer Display-Hersteller sowie US-amerikanischen Medizintechnikunternehmen, die biologisch abbaubare Implantat-Klebstoffe suchen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der N-Vinylpyrrolidon-Monomerpreise | -1.40% | Global, mit akuter Exposition in Regionen, die von Acetylen-Rohstoffen abhängig sind (Asien-Pazifik, Europa) | Kurzfristig (≤ 2 Jahre) |
| Strenge pharmakopöische Grenzwerte für Rest-Monomere und Peroxide | -0.90% | Global, mit besonderer Auswirkung auf pharmazeutische Hersteller in Nordamerika, Europa und Indien | Mittelfristig (2–4 Jahre) |
| Investitionskosten für Staubexplosionsschutz bei ATEX-bewerteten Handhabungssystemen | -0.50% | Europa (ATEX-Richtlinie 2014/34/EU), mit Ausstrahlungseffekten auf Nordamerika (NFPA-652-Normen) | Mittelfristig (2–4 Jahre) |
| Umweltprüfung bezüglich der aquatischen Persistenz von PVP | -0.60% | Europa und Nordamerika, mit aufkommender regulatorischer Aufmerksamkeit in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der N-Vinylpyrrolidon-Monomerpreise
Das Reppe-Verfahren koppelt die NVP-Kosten an Acetylen, Formaldehyd und Ammoniak und damit an Rohöl und Strom. Winterliche Produktionsdrosselungen in Shanxi und der Inneren Mongolei ließen den Spot-Acetylenpreis 2025 um 18–22 % ansteigen und trieben die NVP-Angebote weltweit in die Höhe. Europa spürte parallele Schocks, als Gaspreisanstiege nach dem Wegfall der Nord-Stream-Kapazität die Monomerkosten um EUR 0,80–1,20 pro kg erhöhten und die pharmazeutischen Margen um bis zu 10 Prozentpunkte komprimierten. Vertikale Integration schützt BASF und Kuraray, aber kleinere Verarbeiter unterliegen dem Preisauf und -ab, was Cashflows schwächt und Investitionsausgaben verzögert.
Strenge pharmakopöische Grenzwerte für Rest-Monomere und Peroxide
Das Europäische Arzneibuch 11.0 halbierte den Monomergrenzwert auf 10 ppm und erzwingt Vakuumstripping bei unter 1 mbar und Temperaturen unter 90 °C, um Polymerspaltung zu vermeiden. Zusätzliche Stabilisatoren zur Peroxidlöschung führen Spurenmetalle ein, die einen Ionenaustausch-Reinigungsschritt erfordern, was die variablen Kosten um USD 0,40–0,60 pro kg erhöht. Indische Hilfsstoffhersteller, die 35 % der globalen Generika beliefern, verzeichneten einen Rückgang der Betriebsmargen um 5–7 %, als sie ihre Analysekapazitäten aufrüsteten, was die Konsolidierung hin zu skalierbaren Marktteilnehmern vorantreibt, die in der Lage sind, Freigabeprüfungen mittels Hochleistungsflüssigkeitschromatographie durchzuführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulverleistung stärkt die HandhabungseffizienzPulverqualitäten führten den Polyvinylpyrrolidon Markt im Jahr 2025 mit einem Volumenanteil von 74,26 % an und sollen bis 2031 mit 8,72 % wachsen. Sprühgetrocknetes K-30 liefert sphärische Partikel, die leicht in Direktverpressungspressen fließen, die Zykluszeiten verkürzen und das Staubexplosionsrisiko gemäß ATEX-Regeln reduzieren. Trommelgetrocknetes K-90 und K-120 bleibt für Retardmatrices unverzichtbar, erfordert jedoch zusätzliche Handhabungsschritte, die die Kosten pro fertigem Kilogramm erhöhen. Die Einführung der Dauerherstellung begünstigt freifließende Pulver weiter, da gravimetrische Dosiergeräte bei Schüttdichten zwischen 0,3–0,5 g cm⁻³ konsistenter arbeiten.
Flüssigformulierungen dienen Injektionslösungen und Aerosol-Haarsprays, bei denen ein vorgelöstes Polymer die Rüstzeit verkürzt. Trotz 30–40 % höherer Frachtkosten pro aktivem Kilogramm schätzen Hersteller von Injektionspräparaten das Fehlen von Partikeln und das reduzierte mikrobiologische Risiko bei der Sterilfiltration. Batterie-Recycler, die wasserbasierte hydrometallurgische Verfahren erproben, bevorzugen ebenfalls flüssige Bindemittel für eine leichtere Dispersion von Kathodenfeinpartikeln. Doch der Konservierungsmittelgehalt in flüssigen Qualitäten kollidiert mit Clean-Beauty-Kennzeichnungsanforderungen, was ein breiteres Kosmetikwachstum einschränkt.
Nach Anwendung:
Pharmazeutika beschleunigen sich durch Generika- und RetardbedarfPharmazeutische Hilfsstoffe machten 2025 40,28 % des Gesamtvolumens aus und sollen mit 11,87 % wachsen, der schnellsten Anwendungs-CAGR. Die Polyvinylpyrrolidon Marktgröße für Pharmazeutika ist auf dem Weg, bis 2031 76,2 Kilotonnen zu erreichen, da CDMOs in Indien und China die Produktion zur Versorgung von Biosimilars und hochpotenten oralen Feststoffen skalieren. K-90- und K-120-Qualitäten, die 25–30 % über dem K-30-Preis liegen, ermöglichen Freisetzungsprofile von 8–12 Stunden, die Arzneimittellebenszyklen verlängern und Premium-Preisgebung rechtfertigen. Regulatorische Hürden unter ICH Q3C verlangen Lösungsmittelgrenzwerte, die kleinere Marktteilnehmer nur schwer einhalten können, was etablierte Lieferanten weiter stärkt.
Im Lebensmittel- und Getränkebereich stabilisiert die einzigartige Polyphenolselektivität von PVPP Bier und Weißwein, ohne Aromen zu entfernen, und FDA 21 CFR 173.55 begrenzt den Einsatz auf 60 g hL⁻¹ bei Bier, was die Sicherheitskonformität gewährleistet. Craft-Brauereien in den Vereinigten Staaten setzen PVPP ein, um trübe IPAs zu klären und dabei Hopfenöle zu erhalten – ein Stil, der 2025 um 18 % wuchs. In der Kosmetik ersetzten Formulierer flüchtige organische Lösungsmittel durch PVP-Copolymere für Feuchtigkeitsbeständigkeit; Gegendruck durch botanische Gummen wird das künftige Wachstum dämpfen. Industrielle Einsatzmöglichkeiten, einschließlich Batteriebindemittel, nehmen zu, da europäische Gigafabriken wasserbasierte Schlämme erproben, um ESG-Ziele zu erfüllen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
APAC Polyvinylpyrrolidon-Markt
Der asiatisch-pazifische Raum kontrollierte 39,27 % der Nachfrage im Jahr 2025 und wird voraussichtlich mit 11,45 % wachsen. China liefert 45 % der weltweiten generischen Wirkstoffe (APIs), und provinzielle Subventionen für Hilfsstoffparks senken Grund- und Betriebskosten um bis zu 40 %, was den regionalen Wettbewerbsvorteil vertieft. Indien hat zwischen 2024 und 2025 25 neue Tablettenkompressionslinien in Betrieb genommen und bleibt der am schnellsten wachsende Importeur von pharmazeutischem PVP. Die Display-Industrien Südkoreas und Japans leiten inkrementelle Mengen in faltbare OLED-Klebstoffe um, während ASEAN-Auftragshersteller Kosmetikexporte ausweiten, die PVP-Copolymere für nordamerikanische Marken enthalten.
Polyvinylpyrrolidon-Markt in Nordamerika und Lateinamerika
In Nordamerika fördert der FDA-Leitlinienentwurf zur kontinuierlichen Herstellung Direktkompressions-Formulierungen, die auf sprühgetrocknetem PVP basieren, was den Werken von BASF in Geismar und Ashland in Wilmington zugutekommt. Kanadas Segment für Cannabis-Esswaren verwendet PVP zur Bindung von Presstabletten für eine gleichmäßige Dosierung gemäß den Vorschriften von Health Canada. Mexikos Generikawachstum übersteigt 2,1 Milliarden USD an Exporten und stützt sich auf PVP-gebundene Tabletten, um Bioäquivalenztests in ganz Lateinamerika zu erfüllen.
Polyvinylpyrrolidon-Markt in Europa
In Europa kostet die REACH-Registrierung oberhalb von 1.000 t/Jahr mehr als 500.000 EUR, was etablierte Lieferanten begünstigt. Deutschland verankert die Nachfrage nach pharmazeutischem PVP, doch die Tablettenproduktion verlagert sich aus Kostengründen nach Osten. Die nach dem Brexit entstandene Divergenz bei der britischen Kennzeichnung verursacht zusätzliche Kosten von 15.000 bis 25.000 GBP pro Hilfsstoff-SKU und erschwert die Lieferketten. Nordische Innovatoren steigern die Nachfrage nach PVP in festen Shampoo-Riegeln und Pulverreinigern, die Wasser sparen.
Polyvinylpyrrolidon-Markt in Südamerika und dem Nahen Osten und Afrika
Brasiliens Generikasektor importiert PVP von indischen Lieferanten, um die Bioäquivalenzkriterien der Anvisa zu erfüllen, während Saudi-Arabien im Rahmen der Diversifizierungsinitiative Vision 2030 12 neue Tablettenlinien genehmigt hat, die PVP K-30 vorschreiben. Südafrika führt die afrikanische Einführung von PVP-Copolymeren in Haarpflegeprodukten für Glättungsmittel an, und lokale Apotheken in Nigeria experimentieren trotz Stromversorgungsengpässen mit PVP-Pulver für extemporäre Kapseln.
Regulatorisches Umfeld
Die regulatorischen Anforderungen für PVP und PVPP variieren je nach Endverwendung, wobei die strengsten Kontrollen bei pharmazeutischen Hilfsstoffen gelten. Von Lieferanten wird erwartet, dass sie sich an pharmakopöische Spezifikationen (USP/NF, Ph. Eur. und ChP) halten und auditierbare Qualitätsdokumentation bereitstellen, um Arzneimittelzulassungen bei FDA, EMA und China NMPA zu unterstützen.
In Europa prägt die Konformität mit explosionsgefährdeten Bereichen unter der ATEX-Richtlinie 2014/34/EU Investitionen in Pulverhandhabung und Verpackung und beeinflusst Anlagenlayout, Staubabsaugung und die Auswahl zertifizierter Anlagen für sprühgetrocknete Qualitäten. Im Lebensmittel- und Getränkesektor gehören zu den regulatorischen Eckpfeilern die EU-Zulassung von PVP (E 1201) und PVPP (E 1202) im Rahmen des EU-Lebensmittelzusatzstoffrahmens (einschließlich der Verordnung (EU) Nr. 231/2012 der Kommission und der Verordnung (EG) Nr. 1333/2008) sowie die Nutzungsbedingungen für PVPP in der Bierverarbeitung in den Vereinigten Staaten gemäß FDA 21 CFR 173.55 (mit festgelegten Nutzungsgrenzen). China hat zudem die Compliance-Erwartungen für Prüfmethoden mit Lebensmittelkontakt verschärft, wobei neue GB 31604-Prüfmethodennormen am 16. September 2025 in Kraft treten und den Bedarf an lokalisierten Prüfberichten und Dokumentationen für Lieferanten in den Wertschöpfungsketten für Verpackung und Getränkeverarbeitung erhöhen. Für Kosmetika unterstützt die Schlussfolgerung des Cosmetic Ingredient Review (CIR) Expert Panel vom Oktober 2024, dass mehrere Vinylpyrrolidon-Polymere in der angewendeten Form sicher sind, die breitere Formulierungskontinuität, während Marken die Prüfung persistenzbezogener Narrative verstärken.
Wertschöpfungskettenanalyse
Die PVP-Wertschöpfungskette beginnt vorgelagert mit petrochemischen und acetylenbasierten Zwischenprodukten, die in die Produktion des N-Vinylpyrrolidon (NVP)-Monomers einfließen, gefolgt von der Polymerisation zu PVP und der Umwandlung in anwendungsspezifische Qualitäten (einschließlich K-Wert-Varianten und vernetztem PVPP). Integrierte Hersteller mit stärkerer Kontrolle über die Monomerbeschaffung und Reinigungsfähigkeiten haben in der Regel einen Vorteil bei der Bewältigung von Kostenschwankungen und der Erfüllung von Anforderungen an geringe Verunreinigungen, während nicht integrierte Verarbeiter stärker der NVP-Volatilität und Qualifizierungshürden in regulierten Endmärkten ausgesetzt bleiben.
Im Midstream-Bereich wird PVP in pharmazeutischer Qualität von Anforderungen an Qualitätssysteme geprägt. Die Kundenqualifizierung erstreckt sich üblicherweise über 12 bis 24 Monate und kann Werksaudits, Validierung analytischer Methoden und Stabilitätspakete umfassen, wobei jede Standort- oder Prozessänderung eine erneute Qualifizierung auslösen kann. Der nachgelagerte Vertrieb stützt sich typischerweise auf regionale Drehkreuze und spezialisierte Distributoren, die Dokumentation, Chargenrückverfolgbarkeit und die lokale regulatorische Schnittstelle für Kunden aus Pharma, Lebensmittel und Kosmetik unterstützen. Die EXCiPACT-GMP/GDP-Zertifizierung, wie sie BASF SE 2024 am Standort Ludwigshafen erreichte, fungiert als praktischer Gatekeeper für die Hilfsstoffversorgung regulierter Formulierungen, während Partnerschaften mit regionalen Distributoren Lieferanten helfen, Zugang und Servicelevel dort zu verbessern, wo Kunden schnelle technische Reaktionen und konforme Dossiers benötigen.
Wettbewerbslandschaft
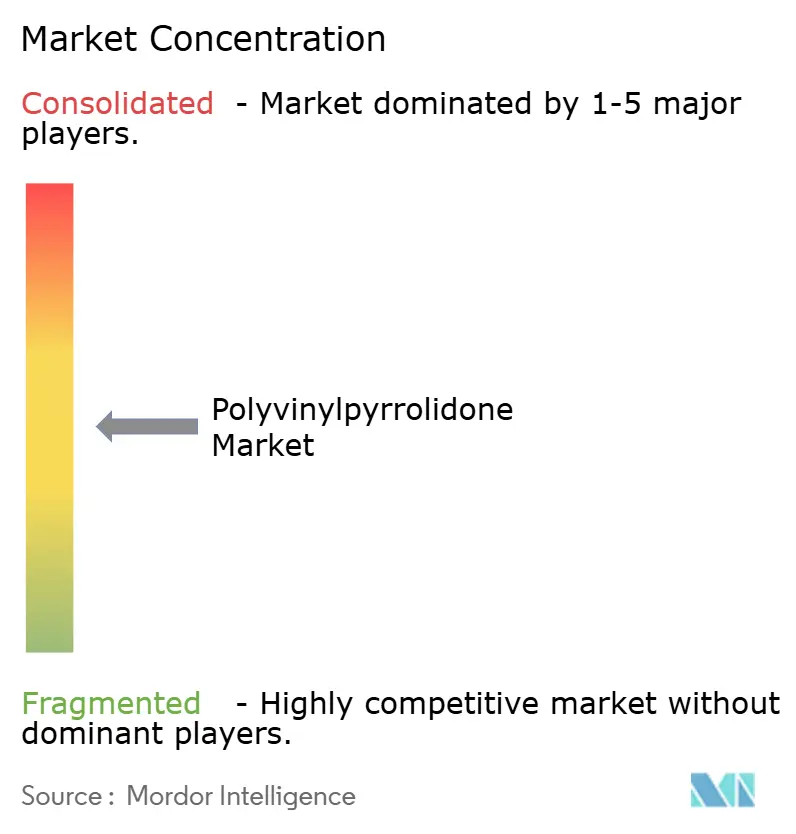
Der Polyvinylpyrrolidon Markt ist moderat konsolidiert. Markteintrittsbarrieren resultieren aus dem Preisschild von über USD 15 Millionen für Monomerreinigungsanlagen und dem Bedarf an GMP-auditierten Analysesystemen. BASF investiert intensiv und fügt 3.000 t/Jahr in Ludwigshafen für pharmazeutische K-90- und K-120-Qualitäten hinzu, die bis 2027 fertiggestellt werden sollen. Ashland kooperiert mit Aprecia, um PVP-Filamente für 3D-gedruckte Tabletten gemeinsam zu entwickeln, was den Schwenk hin zu margenstarken Anwendungen illustriert. Technologietrends verlaufen zweigeteilt: Westliche Platzhirsche erproben kontinuierliches K-Wert-Monitoring und Lieferkettentransparenz gemäß dem IPEC-Leitfaden 2024, während chinesische Firmen die Nennkapazität beschleunigen, um Volumen in Kosmetik- und Industriequalitäten zu verfolgen.
Marktführer der Polyvinylpyrrolidon-Branche
-
Ashland
-
BASF
-
Boai NKY Pharmaceutical Co., Ltd.
-
Nippon Shokubai Co., Ltd.
-
KURARAY CO., LTD.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyvinylpyrrolidon-Markt Unternehmen in diesem Bericht
- Ashland
- BASF
- Boai NKY Pharmaceutical Co., Ltd.
- Glide Chem Private Limited
- JH Nanhang Life Sciences Co., Ltd.
- KURARAY CO., LTD.
- Merck KGaA
- Nippon Shokubai Co., Ltd.
- Shanghai Yuking Water Soluble Material Tech Co. Ltd.
- Star-Tech & JRS Specialty Products Co. Ltd.
- Thermo Fisher Scientific Inc.
- Zhangzhou Huafu Chemical Co. Ltd.
Marktchancen und Zukunftsaussichten
Kurzfristiger Freiraum konzentriert sich auf hochreine, streng kontrollierte PVP-Qualitäten für die Herstellung fester oraler Darreichungsformen und kontinuierliche Verarbeitung, wo Kunden Wert auf enge K-Wert-Schwankungsbreiten, geringe Rückstände und robuste Rückverfolgbarkeit legen. Die im Berichtskontext genannten strenger werdenden Verunreinigungsgrenzwerte (für Restmonomer und oxidative Nebenprodukte) sowie die zunehmende Verwendung sprühgetrockneter Pulver in der Direktverpressung schaffen Raum für Lieferanten, die in fortschrittliche Reinigung, Inline-Überwachung und Kapazitäten für die Dokumentation von Hilfsstoffqualität (DMFs/CEPs und Auditbereitschaft) investieren können, anstatt hauptsächlich im Volumengeschäft mit Standardqualitäten zu konkurrieren.
Nachfrageseitig deuten die Reformulierung in der Körperpflege und neue Anwendungsfälle in der fortschrittlichen Fertigung auf zwei Chancenfelder hin. Erstens silikonfreie und wasserbasierte Styling- und Pflegesysteme, die weiterhin wasserlösliche PVP-Copolymere verwenden. Zweitens der Substitutionsdruck, wenn Marken Alternativen ohne PVP testen. Ein konkretes Signal für substitutionsgetriebene Innovation ist die Einführung von Verdessence Maize durch BASF im April 2025 als biologisch abbaubares Haarstyling-Polymer, das gegen synthetisches PVP und VP/VA-Copolymere positioniert wird und die Gespräche der Käufer in Richtung biobasierter Leistungspolymere und nachhaltigkeitsbezogener Reformulierungswege lenkt. Preisgestaltung und Versorgungssicherheit bleiben ebenfalls aktive kommerzielle Hebel, was sich darin zeigt, dass BASF Pharma Solutions im März 2026 eine weltweite Preiserhöhung von bis zu 20 % für Hilfsstoffe und ausgewählte APIs ankündigte, was die Argumente für Lieferanten stärkt, die Versorgungskontinuität, Widerstandsfähigkeit gegenüber Energiekosten und differenzierte Qualität in regulierten Anwendungen nachweisen können.
Neueste Industrielle Entwicklungen in Polyvinylpyrrolidon-Markt
- Januar 2026: Ashland und Univar Solutions haben eine exklusive Vertriebsvereinbarung gestartet, die Celluloseether-Derivate und PVPP für Kunden aus dem Lebensmittel- und Getränkesektor in der Region EMEA abdeckt. Der Deal stärkt die regionale Reichweite und den technischen Service für Verarbeitungshilfsstoffe und hilfsstoffnahe Qualitäten und unterstützt Kunden bei der Konsolidierung der Beschaffung unter Einhaltung lokaler Dokumentationsanforderungen.
- April 2025: BASF hat Verdessence Maize eingeführt, ein biologisch abbaubares Haarstyling-Polymer, das als Alternative zu synthetischem PVP und VP/VA-Copolymeren vermarktet wird. Die Markteinführung verstärkt den Wettbewerbsdruck in der Körperpflege, indem sie die Gespräche der Käufer in Richtung biobasierter Leistungspolymere und nachhaltigkeitsbezogener Reformulierungswege lenkt.
- Mai 2024: BASF SE berichtete, dass der Standort Ludwigshafen die EXCiPACT-GMP- und GDP-Zertifizierung für die Herstellung und Prüfung von Polyvinylpyrrolidonen erhalten hat. Die Zertifizierung stärkt die Position des Standorts in der regulierten Hilfsstoffversorgung und unterstützt Kundenqualifizierungs- und Auditanforderungen in pharmazeutischen Wertschöpfungsketten.
Polyvinylpyrrolidon-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Diese Studie umfasst den globalen Polyvinylpyrrolidon-Markt (PVP) mit Angebot und Nachfrage von PVP in kommerziellen Formen; die Marktgröße wird als verbrauchtes Marktvolumen in den wichtigsten Endverbrauchsindustrien ausgewiesen.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Pyrrolidon-Monomer-Werte sowie konzerninterne, nicht-kommerzielle Transfers aus, die nicht als PVP bepreist und gehandelt werden.
Segmentierungsübersicht
- Nach Form
- Pulver
- Flüssigkeit
- Nach Anwendung
- Pharmazeutika
- Lebensmittel und Getränke
- Kosmetika
- Klebstoffe
- Sonstige Anwendungen (Industrie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Restliches Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Restliches Europa
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Restlicher Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Ausgangsstruktur festzulegen, sichten wir öffentlich zugängliche Informationen, die erklären, wo PVP produziert und verbraucht wird und welche Faktoren die Volumenschwankungen nach Anwendung beeinflussen. Gängige Quellen umfassen Handels- und Zollstatistiken von UN Comtrade, Produktions- und Industrieoutput-Indikatoren von Quellen wie der Weltbank und der OECD sowie veröffentlichte Gesundheits- und Arzneimittelnutzungsstatistiken der Weltgesundheitsorganisation.
Wir verwenden außerdem Normen- und Sicherheitsreferenzen von Quellen wie der US-amerikanischen FDA, der Europäischen Arzneimittel-Agentur und der Europäischen Chemikalienagentur, um typische Anwendungsbedingungen und Qualitätsanforderungen zu bestätigen, die die Akzeptanz beeinflussen. Unternehmensberichte, Investorenpräsentationen, technische Datenblätter und seriöse Pressemitteilungen werden genutzt, um Kapazitätsveränderungen, Kommentare zur Anlagenauslastung und den Produktmix zu verfolgen. Wo für Querprüfungen erforderlich, nutzt unser Team auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie import- und exportseitige Sendungsverfolgung. Diese Liste ist illustrativ; es wurden viele weitere Quellen gesichtet, um Datenpunkte zu sammeln und unklare Sachverhalte zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um allgemeine Indikatoren in realistische Annahmen für das PVP-Volumenmodell zu übersetzen. Wir sprechen mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Anwendern in den Bereichen Pharmazeutika, Körperpflege, Lebensmittel und Industrieklebstoffe, um Nachfragepools, typisches Substitutionsverhalten und das Tempo von Gradverschiebungen zu validieren. Die Abdeckung ist global ausgerichtet, sodass regionale Angebotsengpässe, Importabhängigkeit und Preisüberwälzung mit lokalem Kontext überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 17 % | APAC: 46 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 47 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem Produktion, Handelsströme und Aktivitätsindikatoren der Endverwendung zu einem einzigen Nachfragepool zusammengeführt und anschließend in PVP-Verbrauchsvolumen nach Anwendung umgerechnet werden. Um die Ergebnisse zu erden, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben aus Lieferantengesprächen zu Sendungsmengen, Kanalprüfungen bei Distributoren sowie Volumenkonsistenzprüfungen anhand typischer Dosierungs- oder Formulierungsverwendungsbereiche.
Die Eingaben sind praxisnah und marktspezifisch gehalten und umfassen die pharmazeutische Formulierungsintensität (Feststoffdosierung und Hilfsstoffverwendung), Outputtrends in der Körperpflege und Kosmetik, Nachfrageproxys für Klebstoffe und Bindemittel in wichtigen Industrieketten sowie regionale Importabhängigkeit, die in Zollmustern sichtbar wird. Wir verfolgen auch Signale zu Betriebsraten und Kapazitätsveränderungen, da Engpassbeseitigung und neue Kapazitäten das scheinbare Angebot schnell verändern können, was sich dann auf den realisierten Verbrauch auswirkt.
Für die Prognose wird eine Szenarioanalyse eingesetzt, bei der das Nachfragewachstum mit einigen klar beobachteten Treibern verknüpft wird, auf die sich die Befragten einigen können, wie etwa die Expansion der Pharmaproduktion, Outputtrends bei Konsumgütern und regulatorisch bedingte Gradanforderungen. Wo direkte Daten für kleinere Länder fehlen, schätzen wir Lücken, indem wir den Verbrauch vergleichbaren Märkten anhand von Produktionsoutput und Handelsintensität zuordnen und anschließend die impliziten Pro-Kopf- und Pro-Industrie-Verbrauchsniveaus überprüfen, damit die Zahlen realistisch bleiben.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell in mehreren Durchläufen, damit Ausreißer erkannt werden, bevor die Ergebnisse finalisiert werden. Volumenoutputs werden anhand unabhängiger Signale wie regionaler Handelsbilanzen, Werksankündigungen und sichtbarer Nachfrageverschiebungen in wichtigen Endverbrauchskategorien überprüft; jede große Abweichung löst eine erneute Prüfung der Annahmen und Einheiten aus.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten geprüft, gefolgt von einem abschließenden Konsistenz-Durchlauf, der Wachstumsraten, regionale Anteile und Anwendungsaufteilungen auf logische Kontinuität über die Jahre hinweg prüft. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie einer Kapazitätserweiterung, einer Versorgungsunterbrechung oder einer starken Währungsbewegung, die Jahresvergleiche verzerren kann. Unmittelbar vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten, die durch nachvollziehbare Eingaben gestützt wird.
Vergleich der Polyvinylpyrrolidon-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Polyvinylpyrrolidon stimmen häufig nicht überein, da Quellen unterschiedliche Einheiten, unterschiedliche Basisjahre und unterschiedliche Methoden zur Behandlung von Preisveränderungen gegenüber realen Volumenveränderungen verwenden. Einige Berichte erweitern den Umfang auch auf benachbarte Chemikalien oder zählen konzerninterne Transfers, was die Gesamtwerte aufblähen kann, ohne dass dies für den Leser offensichtlich ist.
Die wesentlichen Ursachen für Abweichungen sind in der Regel mit dem Aktualisierungszeitpunkt und der Währungsbehandlung verbunden, da ein Modell, das nach wesentlichen Rohstoffbewegungen aktualisiert wurde, einen anderen impliziten Durchschnittsverkaufspreis-Pfad aufweist als ein Modell, das frühere Preise beibehält. Ein weiterer häufiger Unterschied besteht darin, ob die Schätzung als Umsatz oder Volumen aufgebaut ist und ob die durchschnittlichen Verkaufspreise über Regionen und Qualitätsstufen normiert oder als einzelne gemischte Zahl angewendet werden. Die Bandbreite in der Tabelle ergibt sich größtenteils aus diesen Entscheidungen, wobei Währungszeitpunkt und Durchschnittsverkaufspreis-Prüfungen im Ansatz von Mordor Intelligence nahe an der Veröffentlichung aktualisiert und anschließend durch Realitätsprüfungen der Endverwendung validiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 101,85 Kilotonnen (2026) | |
| Globales Beratungsunternehmen A | 3,08 Milliarden USD (2025) | Wird als Umsatz und nicht als Volumen ausgewiesen und hängt daher stark von der angenommenen Durchschnittsverkaufspreis-Kurve nach Qualitätsstufe und Region ab. Das Basisjahr liegt früher, und der Preispfad kann sich erheblich verschieben, wenn die Aktualisierung nicht auf die neuesten Rohstoff- und Wechselkursbewegungen abgestimmt ist. |
| Branchenpublizist B | 2,93 Milliarden USD (2025) | Verwendet ein umsatzbasiertes Basisjahr und wendet eine gemischte Preisannahme an, die Premium-Pharmaqualitäten in höherpreisigen Regionen unterschätzen kann. Der Zeitrahmen und die Währungsumrechnungszeitpunkte unterscheiden sich, was den Ausgangswert für 2025 verändern kann, selbst wenn die zugrunde liegende Nachfrage ähnlich ist. |
Zusammengenommen zeigt der Vergleich, dass Einheitenwahl und Preisbehandlung den Großteil der Abweichung erklären, noch bevor Geografie- und Qualitätsstufengrenzen diskutiert werden. Indem die Schritte transparent gehalten und die impliziten Gesamtwerte anhand von Handelssignalen, Kapazitätsveränderungen und der Endverbrauchsnachfrage gegengeprüft werden, lässt sich eine ausgewogene Marktperspektive aufrechterhalten, die leichter zu wiederholen und im Zeitverlauf zu aktualisieren ist.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird die globale PVP-Nachfrage bis 2031 sein?
Prognosen deuten darauf hin, dass der Verbrauch bis 2031 150,84 Kilotonnen erreichen wird, was eine CAGR von 8,17 % ab 2026 widerspiegelt.
Welches Segment trägt das größte inkrementelle Volumen bei?
Pharmazeutika werden den größten absoluten Zuwachs liefern und mit 11,87 % pro Jahr wachsen, da Generika und Retardformen zunehmen.
Warum werden Pulverqualitäten in der Tablettenherstellung bevorzugt?
Sprühgetrocknetes Pulver fließt gleichmäßig in Direktverpressungspressen, reduziert das Staubexplosionsrisiko und entspricht den Protokollen der kontinuierlichen Fertigung.
Was treibt die Führungsposition von Asien-Pazifik an?
Chinas integrierte Monomeranlagen, Indiens wachsende CDMOs sowie die Investitionen Südkoreas und Japans in flexible Displays treiben das regionale Nachfragewachstum auf über 11 %.
Wie werden 3D-gedruckte Arzneimittel die PVP-Lieferanten beeinflussen?
Bindemittelvolumina sind heute gering, doch FDA-zugelassene Wege und laufende Partnerschaftsaktivitäten deuten auf eine hochmargige Nischenanwendung hin, die nach 2026 an Dynamik gewinnen könnte.