
Point-of-Care-Datenverwaltungssoftware-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.27 Milliarden US-Dollar |
| Marktgröße (2031) | 2.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Point-of-Care-Datenverwaltungssoftware-Marktanalyse von Mordor Intelligence
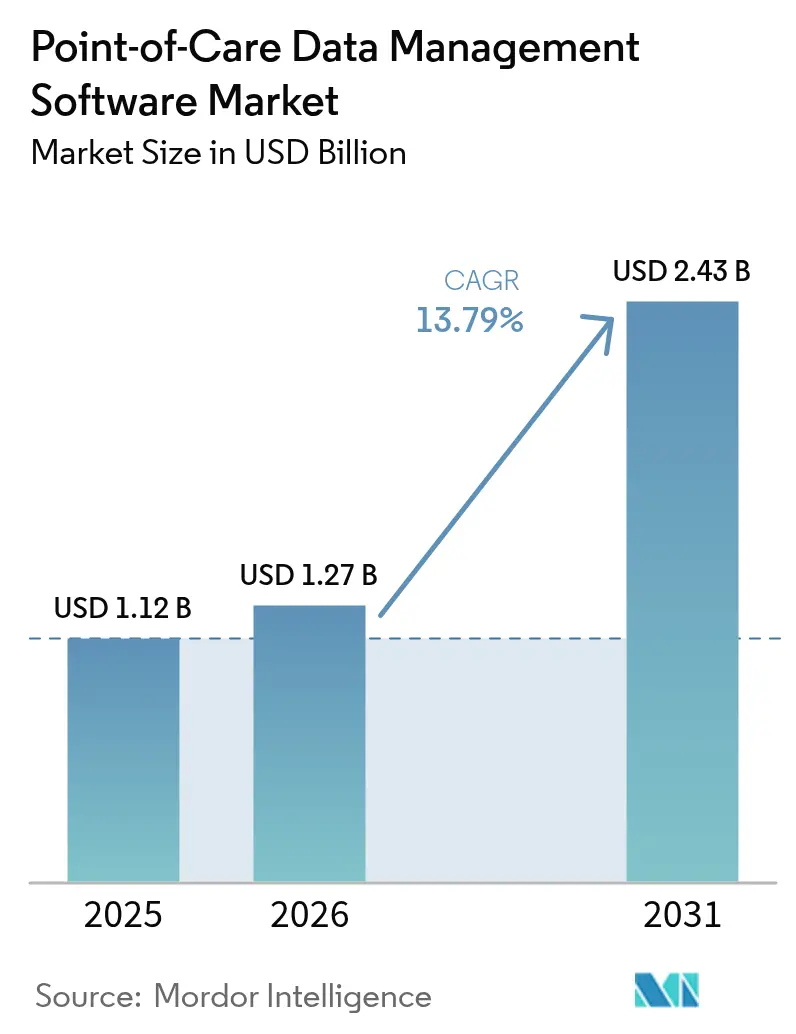
Die Marktgröße für Point-of-Care-Datenverwaltungssoftware soll von 1,12 Milliarden USD im Jahr 2025 auf 1,27 Milliarden USD im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 13,79 % im Zeitraum 2026–2031 2,43 Milliarden USD erreichen. Diese dynamische Expansion wird durch den Schwenk der Gesundheitssysteme hin zu Echtzeit-Diagnostik, umfangreichere staatliche Fördermittel für flexible Konnektivität sowie eine wachsende Präferenz für ergebnisbasierte Vergütung vorangetrieben. Cloud-Migration, KI-gestützte Analysen und Middleware, die Hunderte von Gerätetypen verknüpft, sind inzwischen zentrale Kaufkriterien. Anbieter, die Software, Dienstleistungen und Cybersicherheitsmaßnahmen bündeln können, werden Marktanteile gewinnen, da Krankenhäuser Daten-Workflows standardisieren und Programme zur häuslichen Versorgung skalieren. Die Konsolidierung unter großen etablierten Akteuren koexistiert mit Nischeninnovatoren und schafft eine moderat konzentrierte Marktlandschaft, die auf stetige Transaktionsaktivität ausgerichtet ist.[1]National Institutes of Health, "Point-of-Care Technologies Research Network," nih.gov
Wesentliche Erkenntnisse des Berichts
- Nach Bereitstellungsmodus hielten On-Premises-Lösungen im Jahr 2025 einen Marktanteil von 51,62 % am Point-of-Care-Datenverwaltungssoftware-Markt, während Cloud-Plattformen bis 2031 die schnellste CAGR von 15,88 % verzeichnen sollen.
- Nach Endnutzer führten Krankenhäuser und Intensivpflegeeinheiten im Jahr 2025 mit einem Umsatzanteil von 46,15 %, während die häusliche Gesundheitsversorgung bis 2031 die höchste CAGR von 14,71 % verzeichnet.
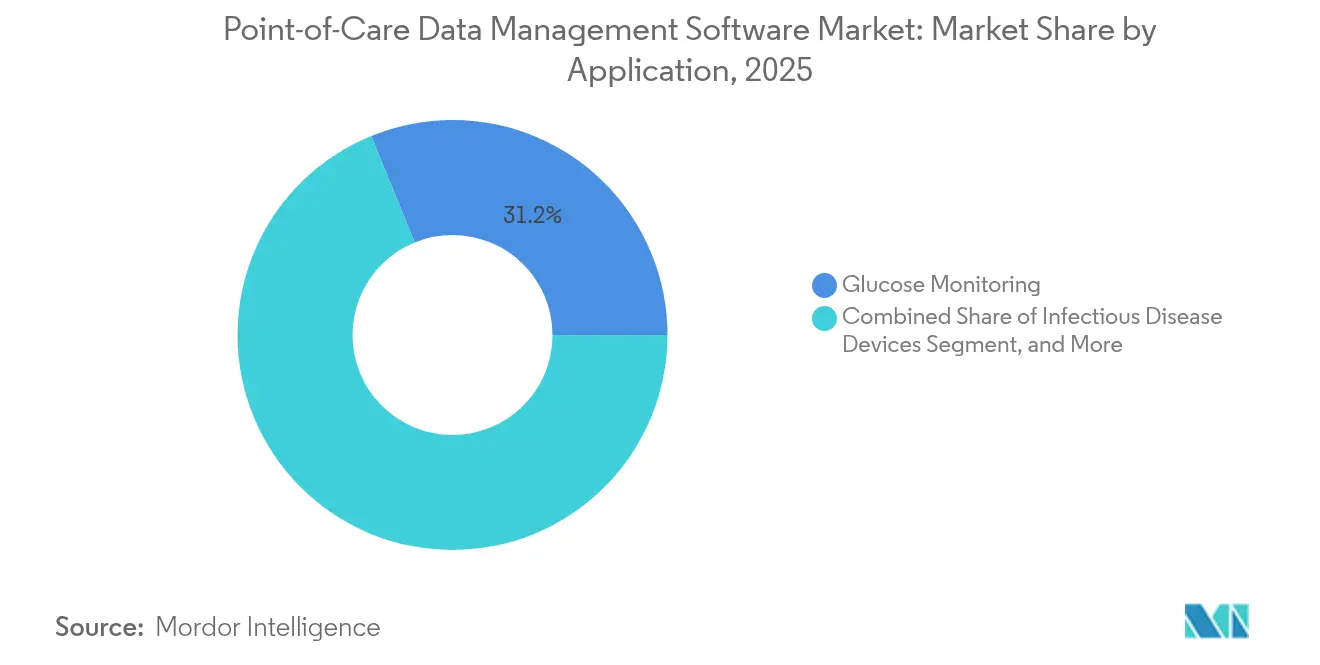
- Nach Anwendung entfiel im Jahr 2025 auf die Glukoseüberwachung ein Anteil von 31,17 % an der Marktgröße für Point-of-Care-Datenverwaltungssoftware; Geräte zur Diagnose von Infektionskrankheiten beschleunigen sich im gleichen Zeitraum mit einer CAGR von 15,46 %.
- Nach Komponente hatte Middleware im Jahr 2025 einen Anteil von 39,61 %, wobei Dienstleistungen voraussichtlich mit einer CAGR von 16,07 % wachsen werden, da Käufer schlüsselfertige Unterstützung suchen.
- Nach Geografie blieb Nordamerika mit einem Anteil von 38,21 % im Jahr 2025 dominant, aber der asiatisch-pazifische Raum soll bis 2031 mit der schnellsten CAGR von 16,52 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Innovation bei flexiblen Konnektivitäts- und Schnittstellenlösungen | +2.30% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Budgets für die Gesundheitsinfrastruktur | +2.10% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Staatliche Förderinitativen für POC-Tests | +1.80% | Nordamerika und Europa, aufstrebend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verlagerung der Kostenträger hin zu ergebnisbasierter Vergütung | +1.60% | Nordamerika und Europa primär, begrenzter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Analysemodule für das Stewardship-Programm zur Bekämpfung von Antibiotikaresistenzen | +1.40% | Global, mit regulatorischer Vorreiterrolle in Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Anforderungen an die Einhaltung von Cybersicherheitsvorschriften | +1.20% | Global, mit strengen Anforderungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Innovation bei flexiblen Konnektivitäts- und Schnittstellenlösungen
Gesundheitssysteme verlangen interoperable Middleware, die mehr als 200 verschiedene Point-of-Care-Geräte über standardisierte FHIR-R4-APIs verknüpft – eine Fähigkeit, die durch die Interoperabilitäts- und Patientenzugangsregel des CMS (Centers for Medicare and Medicaid Services) angetrieben wird.[2]Centers for Medicare and Medicaid Services, "Interoperability and Patient Access Final Rule," cms.gov Anbieter betrachten Konnektivität inzwischen als Kerninfrastruktur und nicht mehr als ergänzenden Code, um Datensilos zu vermeiden und die klinische Entscheidungsfindung zu beschleunigen. Die Einführung von 5G und Edge-Computing-Knoten reduziert die Latenz für Cloud-native Bereitstellungen und ermöglicht es Mehrstanden-Betreibern, Arbeitsabläufe über verstreute Einrichtungen hinweg zu harmonisieren. Das Digital Health Software Precertification Program der FDA wertet Konnektivität weiter auf, indem es sie in die regulatorische Überprüfung einbettet und so einen Anreiz zur kontinuierlichen Leistungsüberwachung schafft. Infolgedessen priorisieren Käufer bei der Auftragsvergabe die Tiefe der Middleware und zukunftssichere Schnittstellen-Roadmaps.
Ausweitung der Budgets für die Gesundheitsinfrastruktur
Regierungen gaben 2024 200 Milliarden USD für Gesundheitsinfrastrukturprojekte aus und reservierten dabei erhebliche Mittel für digitale Plattformen, die Point-of-Care-Datenverwaltungssoftware umfassen.[4]World Health Organization, "Global Health Observatory Data Repository," who.int Programme wie Indiens Nationale Digitale Gesundheitsmission und Chinas Gesundes China 2030 lenken Budgets in die IT-Modernisierung und öffnen so Türen für Anbieter, die länderspezifische Datenlokalisierungsvorschriften erfüllen können. Öffentlich-private Partnerschaften bündeln häufig Software-Klauseln in Bautenderangebote und wandeln optionale Technologie faktisch in verpflichtende Ausstattung um. Mit der Inbetriebnahme neuer Krankenhäuser und Diagnosezentren werden Analyse-Suiten spezifiziert, die Dashboards für wertbasierte Versorgung speisen, wodurch die Software-Beschaffung mit den Bauplänen abgestimmt wird. Dieser Ausgabenschub vergrößert die adressierbare Basis in Ländern mit mittlerem Einkommen und verbessert die Umsatztransparenz für Anbieter durch langfristige Wartungsverträge.
Staatliche Förderinitiativen für POC-Tests
Bundesbehörden wie NIH und BARDA investierten 3,2 Milliarden USD in Programme zur Schnelldiagnostik, wobei jede Förderung von Beginn an die Kompatibilität mit Datenverwaltungslösungen voraussetzte. Das RADx-Portfolio allein förderte 2024 19 Plattformen, die alle eine Echtzeit-Datenerfassung für regulatorische Dossiers und die Integration in klinische Arbeitsabläufe erfordern. Förderaufrufe belohnen ausdrücklich KI-gestützte Analysen, die diagnostische Durchlaufzeiten verkürzen, und lenken Software-Roadmaps in Richtung prädiktiver Erkenntnisse. Internationale Geldgeber, darunter der Globale Fonds, betten inzwischen Digital-Health-Kriterien in Förderanträge ein, sodass Anbieter, die auf Förderanforderungen ausgerichtet sind, in einkommensschwächeren Märkten einen First-Mover-Vorteil erlangen. Vereinfachte Prüfpfade für staatlich geförderte Prototypen verkürzen zudem die Markteinführungszeit und stützen die CAGR-Zuwächse im Prognosezeitraum.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bereitstellungs- und Integrationskosten | -2.80% | Global, mit gravierenden Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Cybersicherheitsbedrohungen | -1.90% | Global, mit regulatorischer Komplexität in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Legacy-Geräte-Firmware-Ökosystem | -1.50% | Global, mit Konzentration in etablierten Gesundheitsmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem IT-Personal in ländlichen Einrichtungen | -1.30% | Ländliche Gebiete in Nordamerika und Europa, aufstrebend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bereitstellungs- und Integrationskosten
Umfassende Implementierungen kosten pro Einrichtung zwischen 500.000 und 2 Millionen USD – eine Hürde, die die Einführung in kleineren oder ländlichen Krankenhäusern bremst, wo 40 % der IT-Stellen unbesetzt sind. Die Heterogenität von Legacy-Systemen erhöht den Aufwand für die Schnittstellenprogrammierung und die Neugestaltung von Arbeitsabläufen, wodurch die Zeitpläne häufig über die Budgetzyklen hinausgehen. Die Gesamtbetriebskosten steigen, wenn jährliche Wartung, Mitarbeiterschulung und Upgrade-Abonnements in die Kalkulation einfließen. Für Einrichtungen mit geringen Patientenzahlen bleiben Amortisationsmodelle schwach, was sie zu Fördermitteln oder SaaS-Optionen mit gestaffelter Abrechnung drängt. Anbieter, die modulare, Cloud-gehostete Angebote zu niedrigeren Einstiegspreisen anbieten können, können aufgestaute Nachfrage erschließen und diesem Hemmnis für die CAGR entgegenwirken.
Datenschutz- und Cybersicherheitsbedrohungen
Cyberangriffe im Gesundheitswesen stiegen 2024 um 93 % und kosteten durchschnittlich 4,88 Millionen USD pro Sicherheitsverletzung – eine Zahl, die HIPAA-Bußgelder und rechtliche Entschädigungen umfasst. Point-of-Care-Systeme multiplizieren Netzwerk-Kontaktpunkte und schaffen eine größere Angriffsfläche, die häufig die interne Überwachungskapazität übersteigt. Compliance-Rahmenwerke wie ISO 27001 und aktualisierte HIPAA-Sicherheitsregeln verpflichten zur kontinuierlichen Schwachstellenprüfung, Verschlüsselung und Prüfprotokollierung, was wiederkehrende Kosten verursacht und Beschaffungszyklen verlängert. Anbieter riskieren Reputationsschäden und Payer-Strafen, wenn Sicherheitsverletzungen ergebnisbasierte Verträge gefährden, weshalb sie Anbieter auf ausgereifte Sicherheitskonzepte und Incident-Response-Playbooks prüfen – Faktoren, die Kaufentscheidungen verlängern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Cloud-Migration gewinnt an Boden trotz Stärke von Legacy-SystemenOn-Premises-Bereitstellungen erzielten 2025 weiterhin 51,62 % des Umsatzes, was den historischen Einfluss interner Server für die direkte Datenverwaltung widerspiegelt. Cloud-Lösungen wachsen jedoch mit einer CAGR von 15,88 %, angetrieben durch robuste Notfallwiederherstellung, automatisches Patching und elastische Speichervorteile. Ein hybrider Ansatz dient als Übergangslösung: Viele Systeme behalten latenzsensible Module vor Ort und übertragen gleichzeitig Analysen in HIPAA-konforme Clouds. Mehrstanden-Verbünde schätzen Cloud-zentrierte Dashboards, die Leistungskennzahlen über Standorte hinweg synchronisieren und doppelte Infrastruktur reduzieren. Die jüngste FDA-Leitlinie, die validierte Cloud-Konfigurationen mit lokalen Installationen gleichsetzt, mindert CIO-Bedenken weiter und lenkt Kaufaufträge in Richtung SaaS-Modelle. Einsparungen durch den Aufschub der Hardware-Erneuerung finanzieren häufig Cybersicherheits-Upgrades und beschleunigen die Migrationskurve.
Cloud-Anbieter werben mit FedRAMP- und HITRUST-Zertifizierungen, um Bundes- und Hochschulaufträge zu gewinnen und den Vorsprung etablierter On-Premises-Anbieter zu verringern. Steigende Ransomware-Bedrohungen machen externe Datensicherungen unverzichtbar – eine Standardfunktion in vielen Cloud-Verträgen. Umgekehrt verlassen sich Forschungseinrichtungen, die mit genomischen Daten arbeiten, weiterhin auf lokale Cluster, um den Rechendurchsatz zu maximieren. Selbst hier ermöglichen containerisierte Workloads Burst-Kapazität in der Cloud bei Spitzenlast und skizzieren so eine Zukunft, in der grenzverwischende hybride Architekturen dominieren. Mit der Zeit verlagert dienstleistungsbasierte Preisgestaltung den Fokus der Anbieter von Dauerlizenzmodellen hin zu kundenbindungsorientierten Roadmaps, die reich an KI-Modulen und API-Marktplätzen sind, die die Ökosystemteilnahme monetarisieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Häusliche Gesundheitsversorgung verändert Nachfragemuster rapideKrankenhäuser und Intensivpflegeeinheiten hielten 2025 mit 46,15 % den Löwenanteil, gestützt durch Durchsatzziele der Notaufnahmen und Vorgaben zur Laborumschlagszeit. Dennoch wachsen Programme zur häuslichen Gesundheitsversorgung mit einer CAGR von 14,71 %, begünstigt durch die Ausweitung von Medicares Hospital-at-Home-Programm und die Dynamik der alternden Bevölkerung. Tragbare Analysegeräte und Telemedizin-Sets fördern den Bedarf an schlanken, browserbasierten Dashboards, auf die Pflegepersonal von Patientenwohnungen aus zugreift. Diagnosezentren integrieren automatische Verifikationsregeln, um explodierende Probenvolumina zu bewältigen, während Kliniken Point-of-Care-Daten nutzen, um Besuchszyklen unter Kopfzahlungsplänen zu verkürzen.
Betreiber in der häuslichen Versorgung kämpfen mit schwankender Breitbandqualität und verstärken das Interesse an Store-and-Forward-Architekturen, die synchronisieren, sobald Konnektivität wiederhergestellt ist. Krankenhäuser investieren weiterhin in unternehmensweite Middleware, die Qualitätskontrollabweichungen kennzeichnet und Reagenz-Bestandsdaten konsolidiert und so die Effizienz der Lieferkette verbessert. Ambulante Kliniken übernehmen Shared-Service-Modelle und lizenzieren zentrale Analysen, behalten aber die Autonomie über lokale Gerätepools. Die wachsende „sonstige” Kategorie, die Langzeitpflege und betriebliche Gesundheitsstandorte umfasst, schafft Möglichkeiten für modulare UI-Skins, die auf krankenhausfremde Arbeitsabläufe zugeschnitten sind, und erweitert den adressierbaren Umsatz.
Nach Anwendung:
Diagnostik von Infektionskrankheiten wächst aufgrund von Stewardship-Mandaten rasantDie Glukoseüberwachung hielt 2025 einen Anteil von 31,17 %, angetrieben durch kontinuierliche Glukosesensoren und Programme zur Bevölkerungsgesundheit zur Bekämpfung von Diabetes. Geräte zur Diagnose von Infektionskrankheiten skalieren jedoch am schnellsten mit einer CAGR von 15,46 %, da das Stewardship-Programm zur Bekämpfung von Antibiotikaresistenzen von der Leitlinie zur Praxis übergeht. Labore verlassen sich nun auf Software, die Empfindlichkeitsdaten automatisch in Krankenhausformulare eingibt und so Echtzeit-Verschreibungswarnungen ermöglicht. Die Gerinnungsüberwachung nimmt eine stabile Nische in kardiologischen und Antikoagulationskliniken ein, während die Urinanalyse ein hochvolumiger Standard für Routineuntersuchungen bleibt.
Kardiometabolische Panels profitieren von Betriebsgesundheitsverträgen, die auf Biomarker-Zielen erstattet werden und nahezu sofortige Scorecards erfordern. Krebsmarker, obwohl kleiner, profitieren von Präzisionsmedizin-Finanzierung, die eine longitudinale Datenerfassung verknüpft mit Behandlungsplänen vorschreibt. Entstehende respiratorische und molekulare Tests ordnen sich in den „sonstigen” Bereich ein und bringen jeweils einzigartige QC-Kennzeichnungen und regulatorische Einreichungsvoraussetzungen mit sich. Anbieter, die anwendungsspezifische Berichtsvorlagen vorkonfigurieren können, reduzieren Einführungsreibung und differenzieren sich bei der Bewertung von Ausschreibungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Anstieg der Dienstleistungen signalisiert MarktreifungMiddleware führte 2025 mit einem Anteil von 39,61 % und unterstreicht damit ihre Rolle als synaptische Schicht, die disparate Analysegeräte mit EHR-Systemen (elektronischen Patientenakten) verbindet. Die Dienstleistungssparte wächst jedoch mit einer CAGR von 16,07 % und spiegelt den Wunsch der Käufer nach praxisorientiertem Workflow-Mapping, Schulungen und 24/7-Support wider. Softwareplattformen konkurrieren nun auf der Basis von KI-gestützter Entscheidungsunterstützung, Ergebniserklärungen in natürlicher Sprache und mobilorientierten Benutzeroberflächen.
Krankenhäuser, die die Integration auslagern, erhalten planbare Budgets, erwarten jedoch eine kontinuierliche KPI-Optimierung und drängen Anbieter zu Managed-Service-Vereinbarungen. Beratungs-Add-ons umfassen Cybersicherheitsaudits und Unterstützung bei der ISO-13485-Dokumentation, was die wachsende Compliance-Komplexität veranschaulicht. Middleware selbst wird kontextueller, löst Warnungen aus, wenn QC-Koeffizienten abweichen oder Reagenzchargen dem Ablaufdatum nahen, und verlagert so den Wertbeitrag von einfacher Konnektivität hin zu umsetzbarer Intelligenz. Abonnement-Bundles, die Software und Dienstleistungen kombinieren, sichern daher beständigere Umsätze und vertiefen die Kundenbindung.
Geografische Analyse
Markt für Point-of-Care-Datenmanagementsoftware in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,21 %, gestützt durch NIH-Fördermittel, das DRIVe-Programm der BARDA und eine ausgereifte EHR-Durchdringung. US-amerikanische Krankenhäuser setzen Analyselösungen ein, um die Qualitätskennzahlen von Medicare Advantage zu erfüllen, während Kanadas Provinzsysteme Upgrades für den ländlichen Zugang finanzieren, die auf Middleware-Interoperabilität angewiesen sind. Risikokapitalzuflüsse und verlässliche FDA-Zulassungswege machen die Region zu einem Testfeld für KI-gestützte Module und verschaffen Anbietern frühzeitige Rückkopplungsschleifen.
Markt für Point-of-Care-Datenmanagementsoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einer CAGR von 16,52 % das weltweit stärkste Wachstum verzeichnen. Chinas Budget von 15 Milliarden USD für die Gesundheitsdigitalisierung fließt in Krankenhäuser auf Kreisebene, die cloud-basierte Dashboards anstreben. Indiens Ayushman Bharat Digital Mission setzt Interoperabilität durch und lenkt Käufer in Richtung standardkonformer Software. Japan nutzt Society 5.0, um Pilotprojekte in der Altenpflege zu fördern, die Heimüberwachungssysteme mit zentralisierter Analytik verbinden. Singapur fungiert als regionaler Bereitstellungs-Hub und exportiert Expertise in ganz Südostasien. Das Mosaik an Regulierungen begünstigt Plattformen mit flexiblen Datensouveränitätsoptionen und mehrsprachigen Benutzeroberflächen.
Markt für Point-of-Care-Datenmanagementsoftware in EMEA und Südamerika
Europa verzeichnet eine stetige, regulierungsgetriebene Nachfrage. Das deutsche Krankenhauszukunftsgesetz finanziert IT-Modernisierungen in Krankenhäusern, während die NHS-Digital-Initiative des Vereinigten Königreichs alle Akutkrankenhäuser auf einen gemeinsamen Interoperabilitätsstandard verpflichtet. Frankreich und Spanien nutzen EU-Wiederaufbaufonds für Telemedizin und die Modernisierung der Labor-IT. Strenge DSGVO-Vorschriften erfordern integriertes Einwilligungsmanagement und Verschlüsselung, was die Bereitstellungszyklen verlängert, aber das Vertrauen stärkt. Anbieter, die Compliance-Vorlagen vorab validieren, erzielen Vorteile bei Ausschreibungen. Südamerika, der Nahe Osten und Afrika liegen beim Marktanteil zurück, verzeichnen jedoch ein Wachstum im mittleren Zehnerprozentbereich, da öffentlich-private Ausbauprojekte von Beginn an digitale Ausstattung vorschreiben.


Regulatorisches Umfeld
Point-of-Care-Datenmanagement-Software befindet sich an der Schnittstelle von Medizingeräte-Software, klinischer Entscheidungsunterstützung (CDS) und Interoperabilitätsvorschriften für Gesundheits-IT. In den Vereinigten Staaten veröffentlichte die FDA im Januar 2026 eine überarbeitete endgültige Leitlinie zu Clinical Decision Support Software (gefolgt von einer öffentlichen Town-Hall-Veranstaltung im März 2026), die klarstellt, wie bestimmte CDS-Funktionen gemäß dem 21st Century Cures Act außerhalb der Definition eines Medizinprodukts fallen können. Dies erhöht die Bedeutung einer präzisen Zuordnung von Zweckbestimmung und Funktionalität für Analysemodule, die in POC-Datenplattformen eingebettet sind.
Qualitäts- und Softwareentwicklungskontrollen prägen weiterhin Beschaffung und Anbieterqualifizierung. Die FDA Quality Management System Regulation (QMSR) gemäß 21 CFR Part 820 trat im Februar 2026 in Kraft und harmonisiert die Qualitätssystemanforderungen mit ISO 13485:2016, wodurch die Dokumentationsdisziplin für Anbieter regulierter Module gestärkt wird. Weltweit bilden IEC 62304 und ISO 14971 die Grundlage für Software-Lebenszyklus- und Risikomanagement bei Entwicklung und Änderungskontrolle. In Europa wendet die EU-IVDR (Verordnung 2017/746) eine fallbezogene Bewertung an, wobei Software, die klinische Parameter für diagnostische Entscheidungen interpretiert oder berechnet, potenziell als IVD reguliert wird, während Software, die auf Speicherung, Anzeige oder Übertragung beschränkt ist, möglicherweise außerhalb der IVD-Klassifizierung fällt.
Wettbewerbslandschaft
Der Point-of-Care-Datenverwaltungssoftware-Markt weist eine moderate Konzentration auf: Große multinationale Unternehmen verfügen über erhebliche Reichweite, während lokale Spezialisten weiterhin gedeihen. Siemens Healthineers, Abbott und Danaher entwickeln End-to-End-Ökosysteme und akquirieren häufig Nischenunternehmen, um Funktionslücken zu schließen, wie bei der 16,4-Milliarden-USD-Varian-Transaktion von Siemens zu sehen ist. Ihre Größe ermöglicht gebündelte Preisgestaltung für Geräte, Middleware und Support.
Aufstrebende Herausforderer nutzen Cloud-native Microservices, KI-gestützte Warnmeldungen zu Antibiotikaresistenzen und Zero-Trust-Sicherheitsrahmen, um Neuinstallationen zu gewinnen. Sie nutzen die technischen Altlasten etablierter Anbieter aus, insbesondere bei Legacy-On-Premises-Suiten, die langsam offene APIs einführen. Cybersicherheitsaufstellung fungiert nun auch als Verkaufsargument; Plattformen mit ISO-27001- und SOC-2-Typ-II-Audits verkürzen Beschaffungszyklen in Nordamerika und Europa.
Ergebnisbasierte Vergütungsdrücke begünstigen Anbieter, die Gerätedaten mit Verweildauer oder Wiederaufnahmereduzierungen korrelieren, was in Kostenträger-Verhandlungen validiert werden kann. Strategische Allianzen mit EHR-Giganten oder 5G-Telekommunikationsunternehmen tauchen ebenfalls als Differenzierungsmerkmal auf und bieten eingebettete Vertriebskanäle. Mit fortschreitender Konsolidierung steigen die Bewertungen bei Bolt-on-Akquisitionen, was Innovatoren entweder zu Premiumausgängen oder spezialisierten Nischen wie der Analyse für häusliche Pflege drängt.
Branchenführer im Point-of-Care-Datenverwaltungssoftware-Markt
Siemens Healthineers AG + (Conworx)
Abbott Point of Care Inc. + (Alere)
Danaher Company (HemoCue und Radiometer Medical ApS)
Roche Diagnostics Corporation
TELCOR Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Point-of-Care-Datenmanagementsoftware
- Siemens Healthineers AG (Conworx)
- Abbott Point of Care Inc. (Alere Inc.)
- Danaher Corporation (HemoCue AB and Radiometer Medical ApS)
- F. Hoffmann-La Roche Ltd
- TELCOR Inc.
- Orchard Software Corporation
- Randox Laboratories Ltd
- Thermo Fisher Scientific Inc.
- EKF Diagnostics Holdings plc
- HORIBA Ltd
- Nova Biomedical Corporation
- Sysmex Corporation
- Werfen S.A.
- Alcor Scientific Inc.
- PTS Diagnostics LLC
- Masimo Corporation
- Becton, Dickinson and Company
- Beckman Coulter Inc.
- Medtronic plc
Lesen Sie die Analyse der Point-of-Care-Datenmanagementsoftware-Unternehmen

Marktchancen und Zukunftsaussichten
Standardgetriebene Interoperabilität schafft kurzfristig Freiräume für anbieterneutrale Konnektivitätsschichten, die den individuellen Schnittstellenaufwand über Geräteflotten mehrerer Anbieter hinweg reduzieren. Ein konkretes Signal ist die Einführung des Caliper FHIR Accelerator von HL7 International im Mai 2026, der organisiert wurde, um den Austausch und die Nutzung von Daten aus medizinischen und persönlichen Gesundheitsgeräten zu verbessern. Dies stärkt die FHIR-konforme Integration als Kaufkriterium neben der bestehenden Konnektivität und treibt die Nachfrage nach wiederverwendbaren Geräteanschlüssen, FHIR-R4-Zuordnungen und Governance-Tools wie Identitätsmanagement, Audit-Trails und einwilligungsbewusster Datenverarbeitung, insbesondere für Krankenhausnetzwerke mit gemischten Point-of-Care-Beständen.
In Workflows eingebettete Analysen und die Erfassung von Daten hochakuter Geräte innerhalb von EHR-Umgebungen stellen ebenfalls eine praktische Erweiterungsmöglichkeit dar, die durch namentlich genannte Einführungen und Partnerschaften unterstützt wird. Im Jahr 2026 ermöglichte Medasense Biometrics die Dokumentation von Schmerzüberwachungsdaten in Krankenhaus-EHRs über die Philips Capsule MDIP-Integration (Juli 2026), und Bayside Health schloss eine FHIR-basierte Integration von DoseMeRx mit dem Oracle Health Foundation EHR über mehrere Krankenhäuser hinweg ab (Juli 2026). Diese Implementierungen reduzieren die manuelle Dateneingabe und normalisieren Geräte- oder Dosierungsdaten für die klinische Nutzung. Parallel dazu erhöhen US-Programmanforderungen, die Leistungsberichterstattung und Interoperabilität mit zertifizierter Gesundheits-IT verknüpfen, einschließlich der CMS-MIPS-Anforderungen für den Leistungszeitraum 2026 und des ONC-SVAP-Zyklus 2026, der ab dem 29. August 2026 aktualisierte Standardversionen zulässt, die Anreize für Anbieter von Point-of-Care-Datenmanagement, mit den zertifizierten Schnittstellenanforderungen Schritt zu halten und Dienstleistungen zu bündeln, die Anbietern helfen, die Compliance operativ umzusetzen.
Recent Industry Developments in Markt für Point-of-Care-Datenmanagementsoftware
- März 2026: Abbott erweiterte den Zugang zu seinem Precision-Oncology-Portfolio durch Integration mit der cloudbasierten OncoEMR-Plattform von Flatiron Health, was digitale Testbestellungen und Ergebnisübermittlung innerhalb onkologischer Arbeitsabläufe ermöglicht. Die Integration verstärkt den Trend, diagnostische Daten und Berichte direkt in spezialisierte klinische Systeme einzubetten, anstatt sich auf eigenständige Portale zu verlassen. Sie erhöht auch die Erwartungen an eine engere Interoperabilität zwischen Testworkflows, Ergebnismanagement und nachgelagerten klinischen Entscheidungsprozessen.
- April 2025: Abbott gab die Integration von FreeStyle-Libre-Glukosedaten mit der elektronischen Gesundheitsakte von Epic bekannt, wodurch Kliniker Glukoseüberwachungsinformationen innerhalb etablierter Versorgungsabläufe einsehen können. Diese Integration unterstützt die breitere Akzeptanz von Point-of-Care- und patientennahen Datenströmen, indem der manuelle Abgleich reduziert und die Kontinuität zwischen stationären und ambulanten Einrichtungen verbessert wird. Sie erhöht auch den Wettbewerbsdruck auf Datenmanagementplattformen, robuste EHR-Konnektivität und Governance-Funktionen für die longitudinale Überwachung aufrechtzuerhalten.
- Mai 2024: Radiometer gab eine kommerzielle Partnerschaft mit Etiometry bekannt, um die klinische Intelligenzplattform von Etiometry mit den Akutdiagnostiklösungen von Radiometer zu integrieren, wodurch Blutgasergebnisse und physiologische Parameter zusammen mit Analysen konsolidiert werden. Die Partnerschaft unterstreicht die Marktrichtung hin zur Kombination von Point-of-Care-Diagnoseergebnissen mit klinischen Intelligenzschichten, die in hochakuten Umgebungen verwendet werden. Sie unterstreicht die Nachfrage nach Datenmanagementarchitekturen, die nahezu Echtzeit-Gerätedaten in fortschrittliche Analyse- und Bedside-Entscheidungsunterstützungsumgebungen einspeisen können.


Markt für Point-of-Care-Datenmanagementsoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Software zur Erfassung, Übertragung, Verwaltung und Validierung von Point-of-Care-Testing (POCT)-Ergebnissen, damit diese in Labor- und klinische Aufzeichnungen einfließen und für Berichterstattung und Entscheidungsunterstützung genutzt werden können.
Ausgeschlossene Bereiche: Diese Marktgrößenbestimmung schließt POCT-Geräte und Verbrauchsmaterialien aus und schließt auch allgemeine Krankenhaus-IT-Systeme aus, die nicht speziell für POCT-Datenkonnektivität und -Governance entwickelt wurden.
Übersicht der Segmentierung
- Nach Bereitstellungsmodus
- Cloud-basiert
- On-Premise
- Hybrid
- Nach Endnutzer
- Krankenhäuser / Intensivpflegeeinheiten
- Diagnosezentren
- Kliniken / Ambulante Versorgung
- Häusliche Gesundheitsversorgung
- Sonstige Endnutzer
- Nach Anwendung
- Infektionskrankheitsgeräte
- Glukoseüberwachung
- Gerinnungsüberwachung
- Urinanalyse
- Kardiometabolisches Monitoring
- Krebsmarker
- Hämatologie
- Sonstige POC-Anwendungen
- Nach Komponente
- Softwareplattform
- Middleware
- Dienstleistungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskarbeit wurde genutzt, um klare Marktgrenzen festzulegen und praktische Eingabebereiche zu erstellen, bevor Experten befragt wurden. Wir bezogen uns auf öffentliche Gesundheits- und IT-Standards und Evidenzgrundlagen, einschließlich öffentlicher FDA-Datenbanken für den Gerätekontext, CMS-Materialien für die Erstattungsrichtung, CDC-Dokumentation für Anwendungsfälle bei Infektionskrankheitstests und HL7-Materialien, um Interoperabilitätsanforderungen zu verstehen.
Um Akzeptanzsignale zu verankern, prüften wir auch Quellen wie OECD-Gesundheitsstatistiken, öffentlich verfügbare Richtlinien für Krankenhauslabore, peer-reviewte Literatur zu POCT-Qualitätskontrolle und -Konnektivität sowie regelmäßige Veröffentlichungen wie Jahresberichte und Investorenpräsentationen relevanter Software- und Diagnostikunternehmen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, Patentrecherchen und Prüfungen auf Sendungsebene bei Import und Export genutzt, wenn sie halfen, richtungsweisende Annahmen zu validieren. Diese Beispiele sind nicht erschöpfend, und zusätzliche öffentliche Quellen wurden ebenfalls für Datenerhebung, Gegenprüfung und Klärung von Definitionen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, wie POCT-Konnektivitätssoftware in Krankenhäusern, Diagnostiknetzwerken und ambulanten Einrichtungen gekauft, preislich gestaltet und verlängert wird, da die Vertragsstruktur den Zeitpunkt der Umsatzrealisierung verschieben kann. Wir sprachen mit einer Mischung aus softwareorientierten Führungskräften, Produkt- und Interoperabilitätsverantwortlichen und operativen Managern (einschließlich Labor- und POCT-Koordinatoren), um zu bestätigen, was als POCT-Datenmanagement gilt und was zu benachbarten LIS-, Middleware- oder EMR-Modulen gehört. Für die globale Abdeckung haben wir Gespräche über etablierte und schnell wachsende Gesundheitssysteme hinweg ausgewogen gestaltet, damit Annahmen anhand lokaler Arbeitsabläufe und regulatorischer Gegebenheiten getestet werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 47% | Funktions-/Abteilungsleiter: 33% | EMEA: 32% |
| Kleinere Akteure: 17% | Manager: 55% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des Nachfragepools, der rekonstruiert, wie viele POCT-Standorte Konnektivität benötigen und wie häufig Ergebnisse erzeugt und in klinische Aufzeichnungen weitergeleitet werden, was dann in erwartete Ausgaben für Softwareplattformen, Middleware und Dienstleistungen übersetzt wird. Anschließend haben wir die Gesamtwerte mit selektiven Bottom-up-Näherungen bestätigt, etwa durch Stichproben typischer Vertragsgrößen nach Standorttyp und den Vergleich dieser mit einer Aggregation beobachtbarer Anbieterumsätze, soweit die Offenlegungen dies zulassen.
Wichtige Eingaben, die das Modell beeinflussten, umfassten die installierte Basis von POCT-Analysegeräten nach Versorgungsumgebung, den Anteil der an LIS- und EMR-Workflows angeschlossenen Standorte, die Aufteilung zwischen cloudbasierten und lokalen Bereitstellungen, typische Preislogik (Abonnement versus unbefristete Lizenz plus Wartung) sowie die Serviceintensität für Implementierung und Integration. Wo primäre Eingaben regional variierten, wurden Annahmen mittels Währungsumrechnung zu konsistenten Zeitpunkten normalisiert und dann gegen lokale Beschaffungsmuster getestet. Prognosen wurden mittels Szenarioanalyse erstellt, die die oben genannten Treiber mit Akzeptanztempo, IT-Budgetzyklen und Integrationsanforderungen verknüpft und dann anhand des Expertenkonsenses darüber, was innerhalb des Prognosezeitraums realistisch ist, eingegrenzt wurde. Wenn eine Bottom-up-Spur unvollständig war (zum Beispiel bei nicht offengelegten privaten Umsätzen), haben wir Lücken mit konservativen Bereichen für ASPs und Attach-Rates gefüllt und die Ergebnisse anschließend gegen nachfrageseitige Indikatoren überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit die Ergebnisse auf reale Marktsignale zurückführbar sind und nicht nur auf eine einzelne Annahme. Wir haben Modellergebnisse mit unabhängigen Indikatoren wie öffentlichen Digitalisierungsprogrammen, Interoperabilitätsvorgaben, Hinweisen auf POCT-Nutzungswachstum in veröffentlichten Versorgungsrichtlinien und beobachteten Veränderungen bei der Softwarevertragsgestaltung verglichen und anschließend etwaige Ausreißer vor der endgültigen Freigabe überprüft.
Eine zweite Analystenprüfung wurde genutzt, um Währungsumrechnungen, Preisentwicklungen und die Aufteilung zwischen Plattform- und Dienstleistungsumsätzen einem Stresstest zu unterziehen, und Folgegespräche wurden ausgelöst, wenn das Feedback aus Interviews wesentlich von den deskbasierten Bereichen abwich. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Ereignisse Budgets, Regulierung oder Technologieakzeptanz verändern. Vor der Auslieferung führt ein Analyst eine abschließende Durchsicht durch, damit Kunden die aktuellste Version erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Point-of-Care-Datenmanagement-Software mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für POCT-Datenmanagement-Software können variieren, da die Kategorie neben LIS, Middleware und breiterer klinischer IT liegt und jeder Herausgeber die Grenze unterschiedlich zieht. Unterschiede ergeben sich auch aus dem Zeitpunkt der Erfassung von Abonnementumsätzen, der Behandlung von Dienstleistungen und der Frage, ob die Währungsumrechnung auf einen konsistenten Zeitpunkt im Jahr abgestimmt ist.
In unserer Arbeit wird ein enger Aktualisierungszyklus auf Preisentwicklungen und den Zeitpunkt der Währungsumrechnung angewendet, und die Gesamtwerte werden anschließend anhand von Signalen zur Vertragsstruktur und zum Bereitstellungsmix überprüft. Infolgedessen weicht die hier verwendete Zahl für 2026 von Werten ab, die auf älteren Preispunkten oder einem breiteren IT-Umfang basieren, was die von Mordor Intelligence angewandte Modellierungsentscheidung ist.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,27 Mrd. USD (2026) | |
| Fachverlag A | 1,00 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen längeren Zeithorizont, und der Umfang ist nicht klar von benachbarten Gesundheits-IT-Modulen abgegrenzt, was den Ausgangswert je nach Bündelung komprimieren oder erweitern kann. |
| Branchen-Tracker B | 0,78 Mrd. USD (2024) | Deckt Point-of-Care-Datenmanagementsysteme mit einer engeren Definition und einer anderen Segmentierungsperspektive ab und könnte Dienstleistungen und integrationsintensive Implementierungen, die den Umsatz bei unternehmensweiten Krankenhauseinführungen erhöhen, unterschätzen. |
Die Streuung der veröffentlichten Werte lässt sich größtenteils auf Grenzentscheidungen (nur Software versus breitere Systeme) sowie darauf zurückführen, wie wiederkehrende Umsätze und Dienstleistungen über die Jahre erfasst werden. Durch konsistente Preisgestaltung, Bereitstellungsmix und Zeitpunkt der Währungsumrechnung sowie durch Gegenprüfung mit nachfrageseitigen Akzeptanzsignalen bleibt die Schätzung transparent und für Entscheidungen reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Point-of-Care-Datenverwaltungssoftware-Markt im Jahr 2026?
Der Markt hat 2026 einen Wert von 1,27 Milliarden USD und ist auf dem Weg, bis 2031 2,43 Milliarden USD zu erreichen.
Welche CAGR wird für Point-of-Care-Datenplattformen bis 2031 erwartet?
Der Branchenumsatz soll bis 2031 mit einer zusammengesetzten jährlichen Wachstumsrate von 13,79 % steigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basierte Bereitstellungen verzeichnen das schnellste Wachstum mit einer CAGR von 15,88 %, da Krankenhäuser Workloads auslagern.
Warum gilt der asiatisch-pazifische Raum als attraktivste Wachstumsregion?
Staatliche Digitalisierungsinitiativen, darunter Indiens Ayushman Bharat und Chinas Gesundes China 2030, treiben eine CAGR von 16,52 % für die Region an.
Welches Anwendungssegment wächst am schnellsten?
Geräte zur Diagnose von Infektionskrankheiten führen das Wachstum an und steigen mit einer CAGR von 15,46 % aufgrund von Stewardship-Richtlinien zur Bekämpfung von Antibiotikaresistenzen.
Was sind die wesentlichen Einführungshindernisse?
Hohe Integrationskosten und Anforderungen an die Einhaltung von Cybersicherheitsvorschriften bleiben die größten Hürden für potenzielle Käufer.
Seite zuletzt aktualisiert am:



