
Marktgröße und Marktanteil für Datenverarbeitungs- und Hosting-Dienste
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 131.06 Milliarden US-Dollar |
| Marktgröße (2031) | 213.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.29 % |
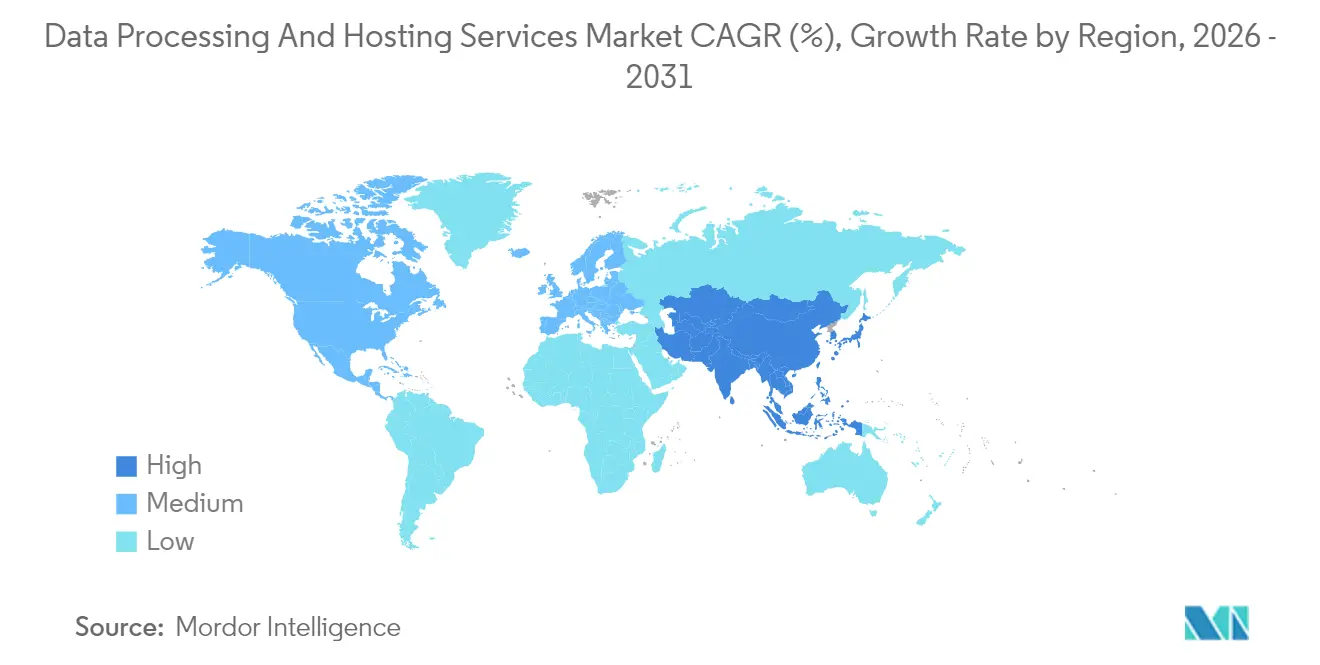
| Schnellstwachsender Markt | Asien |
| Größter Markt | Nordamerika |
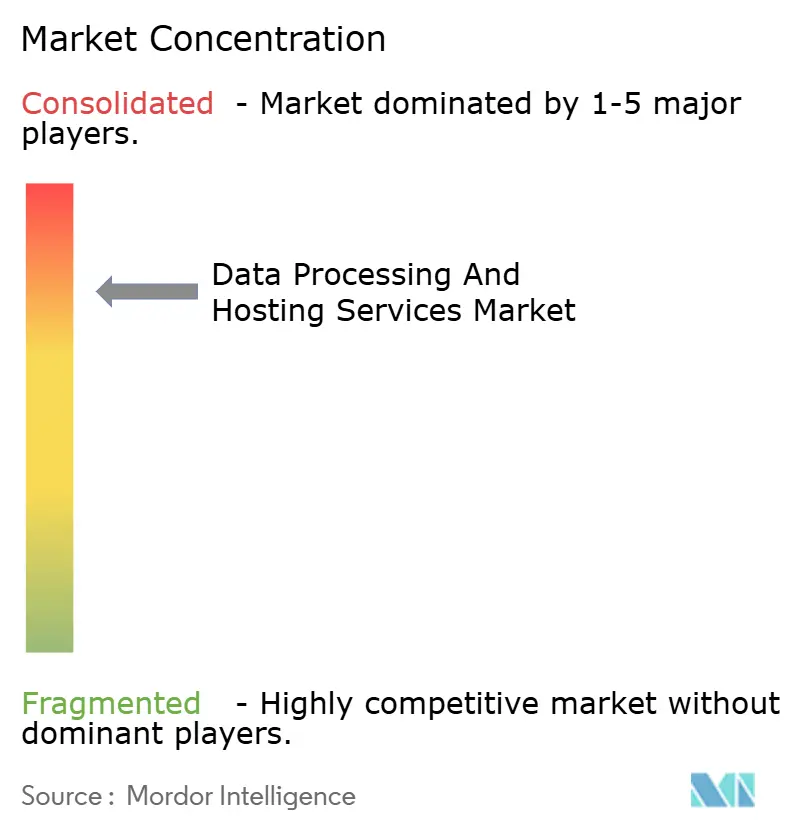
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Datenverarbeitungs- und Hosting-Dienste von Mordor Intelligence
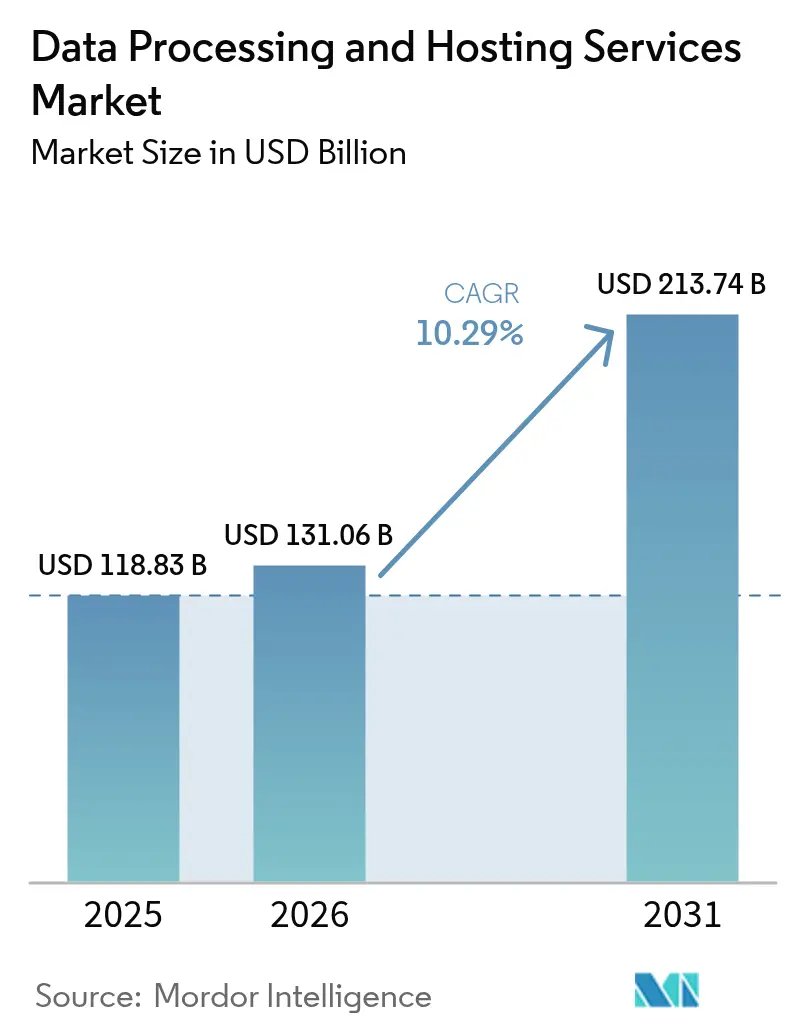
Die Marktgröße für Datenverarbeitungs- und Hosting-Dienste soll von 118,83 Milliarden USD im Jahr 2025 auf 131,06 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 10,29 % über den Zeitraum 2026–2031 einen Wert von 213,74 Milliarden USD erreichen.
Das Wachstum wird durch groß angelegte Unternehmensmigration zu verwaltetem Computing, eine beschleunigte Verlagerung hin zu KI-fähiger Infrastruktur und unaufhörliche Hyperscale-Investitionsausgaben vorangetrieben. Unternehmen verlagern Budgets von erneuerten On-Premises-Racks hin zu GPU-dichten Cloud-Instanzen, schlüsselfertigen Colocation-Suiten und regionalen Edge-Knoten, die Daten-zu-Erkenntniszyklen verkürzen. Parallele politische Veränderungen in Europa und dem Nahen Osten schreiben Sovereign-Cloud-Bereitstellungen vor, was globale Konzerne dazu veranlasst, Workloads zu lokalisieren und neue Kapazitätspools im jeweiligen Land zu schaffen. Unterdessen hat die Abschaffung von Egress-Gebühren durch die drei größten Public Clouds die Wechselkosten gesenkt und Chancen für spezialisierte Herausforderer eröffnet, die sich durch gestapeltes Silizium, Nähe oder branchenspezifische Compliance differenzieren.
Wichtige technologische und regulatorische Katalysatoren haben das Wettbewerbsgleichgewicht neu gestaltet. Nordamerika hält derzeit einen Umsatzanteil von 39 %, gestützt durch dichte Glasfasernetze, zuverlässige Stromversorgung und dichte Hyperscale-Cluster. Asien hingegen wächst mit einer CAGR von 13,4 % am schnellsten, da 5G-Durchdringung, KI-Start-up-Aktivitäten und staatliche Steueranreize zusammenwirken, um neue Rechenzentrumsprojekte anzukurbeln. Hosting-Dienste dominieren weiterhin den Markt für Datenverarbeitungs- und Hosting-Dienste mit einem Anteil von 64 %, doch cloud-native Angebote innerhalb dieser Kategorie – insbesondere IaaS, PaaS und SaaS – verzeichnen mit 14,1 % CAGR das stärkste Wachstum, da Kunden Elastizität priorisieren. Hybrid- und Multi-Cloud-Strategien wachsen mit einer CAGR von 12,5 % stark an, was signalisiert, dass Unternehmen die Cloud nun als Portfolio und nicht als Monolith betrachten.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot führten Hosting-Dienste im Jahr 2025 mit einem Umsatzanteil von 63,40 %, Cloud-Hosting (IaaS/PaaS/SaaS) wächst bis 2031 mit einer CAGR von 13,85 %
- Nach Bereitstellungsmodell verzeichnete das Hybrid- und Multi-Cloud-Segment eine CAGR von 12,22 % und übertraf damit die Gesamtmarktgröße für Datenverarbeitungs- und Hosting-Dienste im Jahr 2025
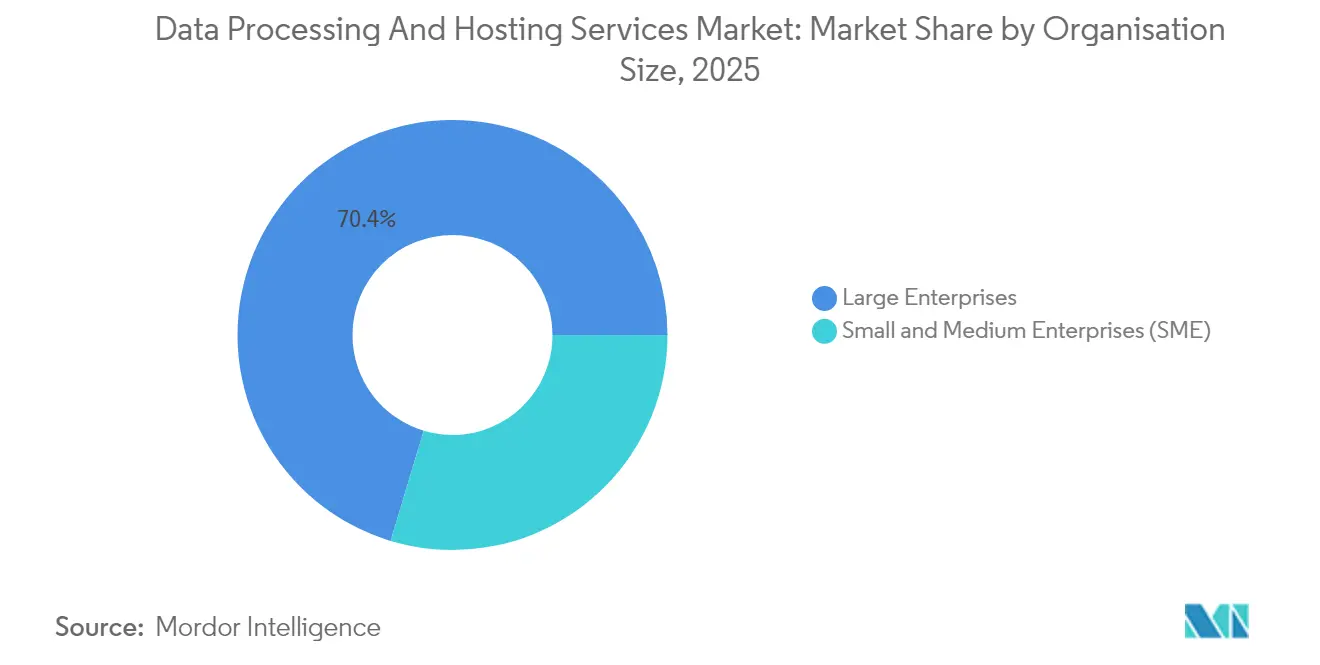
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 70,35 % am Markt für Datenverarbeitungs- und Hosting-Dienste, während KMU bis 2031 die stärkste CAGR von 11,55 % verzeichneten
- Nach Endnutzerbranche beschleunigt sich Einzel- und E-Commerce mit einer CAGR von 12,64 % und übertrifft damit die etablierte IT- und Telekommunikationsbranche.
- Nach Region hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,62 %; Asien soll bis 2031 mit einer CAGR von 13,18 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Migration von Unternehmens-Workloads in Hyperscale-Cloud-Rechenzentren | +3.20% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verbreitung von Edge-nativen Anwendungen, die verteiltes Micro-Hosting erfordern | +2.10% | Asien und Ozeanien | Mittelfristig (2–4 Jahre) |
| Entstehung von Sovereign-Cloud-Vorschriften fördert Hosting im jeweiligen Land | +1.80% | EU und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Zero-Trust- und Datenhaltungs-Compliance treibt verwaltete Verarbeitungsverträge an (BFSI und Gesundheitswesen) | +1.5% | Global (frühe BFSI- und Gesundheitswesen-Einführung) | Kurzfristig (≤ 2 Jahre) |
| Explosion von KI/ML-Workloads steigert die Nachfrage nach hochdichtem GPU-Hosting | +2.70% | Global, Schwerpunkt Nordamerika und Asien | Mittelfristig (2–4 Jahre) |
| Digital-First-Strategien von KMU fördern gebündelte Verarbeitungs- und Hosting-Pakete (Südamerika und Afrika) | +1.4% | Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Migration von Unternehmens-Workloads in Hyperscale-Cloud-Rechenzentren
Unternehmen reduzieren weiterhin Kapitalbudgetrisiken, indem sie geschäftskritische Systeme in Hyperscale-Regionen verlagern, wobei der US-amerikanische Rechenzentrumsstromverbrauch bis 2030 voraussichtlich auf 35 GW verdoppelt wird. Die Verlagerung wird zunehmend durch Fähigkeiten angetrieben und ist im Zugang zu KI-Beschleunigern und verwalteten Sicherheitsdiensten verankert, die On-Premises unerschwinglich teuer bleiben. Vorab-Leasingvereinbarungen sichern nun Kapazitäten Jahre vor der physischen Übergabe, insbesondere in Ashburn, Phoenix, Dublin und Frankfurt, wo Stromkontingente begrenzt sind.
Explosion von KI/ML-Workloads steigert die Nachfrage nach hochdichtem GPU-Hosting
Bis 2025 werden über 40.000 Unternehmen KI auf diskreten GPUs im Produktionsbetrieb einsetzen, was die Rechendichte und Kühlanforderungen erhöht. Dedizierte GPU-Clouds wie Lambda und CoreWeave verzeichnen dreistelliges Wachstum, da sie H100- und MI300-Inventar für Training-, Feinabstimmungs- und Inferenz-Workloads garantieren.
Verbreitung von Edge-nativen Anwendungen, die verteiltes Micro-Hosting erfordern
Edge-Anwendungsfälle wie autonome Fabriksteuerung und In-Store-Analysen erfordern eine Latenz von unter 20 ms, was Micro-Rechenzentrumsinstallationen an Telekommunikationstürmen, städtischen Dächern und Einzelhandelsparks vorantreibt. Die globalen Edge-Ausgaben sollen bis 2028 380 Milliarden USD erreichen und mit einer CAGR von 13,8 % wachsen. Anbieter wie Vapor IO schichten K-8s-Orchestrierung auf containerfertige Pods und ermöglichen so wartungsarme Bereitstellungen, die den Backhaul minimieren.
Entstehung von Sovereign-Cloud-Vorschriften zur Förderung des Hostings im jeweiligen Land
Regulierungsbehörden in der EU, dem GCC und Indien setzen nun Datenlokalisierungsvorschriften durch, die verlangen, dass Workloads und Verschlüsselungsschlüssel innerhalb nationaler Grenzen verbleiben. Das EU-Datengesetz, das im September 2025 in Kraft tritt, verpflichtet Clouds, nahtlosen Wechsel und kostenbasierte Egress-Optionen anzubieten, was Hyperscaler zu Joint Ventures drängt, die lokale operative Kontrolle verleihen. Unternehmen akzeptieren einen Kostenaufschlag von 15–25 % für regulatorische Sicherheit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Instabilität des Stromnetzes und steigende Energietarife begrenzen die Expansion von Rechenzentren | −1.2% | Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Steigende Cloud-Egress-Gebühren schaffen Bedenken hinsichtlich Anbieterabhängigkeit (global) | −0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätskonflikte behindern grenzüberschreitendes Hosting | −1.1% | Europa vs. USA | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Cloud-Fachkräften verzögert Migrationsprojekte (Nordics und GCC) | −0.6% | Nordics und GCC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Instabilität des Stromnetzes und steigende Energietarife begrenzen die Expansion von Rechenzentren
Stromversorgungsengpässe und Aufschläge in Südasien und Afrika bremsen neue Bauprojekte. Rechenzentren verbrauchten 2023 176 TWh des US-amerikanischen Stroms, also 4,4 % des nationalen Bedarfs, was die Spannung zwischen Computerwachstum und Netzkapazität unterstreicht. Betreiber setzen auf Onsite-Solar-plus-Batterie- und Micro-Grid-Lösungen, was den Kapitalbedarf erhöht und Bereitstellungspläne verlängert.
Datensouveränitätskonflikte behindern grenzüberschreitendes Hosting
Rechtliche Konflikte zwischen dem US-amerikanischen CLOUD Act und der DSGVO erhöhen die Compliance-Komplexität für multinationale Konzerne. Die Sedona Conference hebt die Reibung bei der Abstimmung von US-amerikanischen Offenlegungspflichten mit nicht-US-amerikanischen Datenschutzgesetzen hervor, was grenzüberschreitende Migrationen verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße:
KMU treiben Wachstum durch digitale TransformationGroßunternehmen kontrollierten im Jahr 2025 70,35 % des Umsatzes und nutzten ihre tiefen Taschen, um Mainframes zu modernisieren, Container-Orchestrierung einzuführen und globale DR-Replikate aufzubauen. Im Gegensatz dazu sind KMU die schnellsten Akteure und beschleunigen mit einer CAGR von 11,55 %, da vereinfachte Migrationswerkzeuge, Marktplatzkredite und verwaltete DevOps-Dienste technische Hürden abbauen. In afrikanischen und lateinamerikanischen Märkten haben mehr als 90 % der KMU digitale Zahlungen eingeführt, was eine weitverbreitete digitale Akzeptanz unterstreicht. Regierungen subventionieren Schulungen und Cloud-Gutscheine und erweitern so die Reichweite weiter. Die absolute Marktgröße für Datenverarbeitungs- und Hosting-Dienste für KMU soll sich bis 2030 verdoppeln, während ihr Anteil an den Gesamtausgaben unter 30 % bleibt, da auch die Bestände großer Unternehmen weiter wachsen.
Die Cloud-Reifung von KMU schafft neue Partnerökosysteme. Wiederverkäufer bündeln Point-of-Sale-, Analyse- und lokale Sprachunterstützung und betten Rechenkosten in Servicegebühren ein. Fortschrittliche Observability-Stacks erkennen Anomalien und wenden automatisch Behebungsskripte an, was die Qualifikationslücke mildert, die kleinere Unternehmen einst behinderte. Diese Effizienzgewinne wiederum stärken Abonnementverlängerungen und inkrementelles Upselling und positionieren das KMU-Segment als dauerhaftes Wachstumsschwungrad innerhalb des breiteren Marktes für Datenverarbeitungs- und Hosting-Dienste.


Nach Angebot:
Cloud-Hosting revolutioniert ServicebereitstellungsmodelleHosting-Dienste lieferten im Jahr 2025 63,40 % des Branchenumsatzes, gestützt durch zuverlässige Rechen-, Speicher- und Netzwerkprimitive. Das Teilsegment Cloud-Hosting (IaaS, PaaS, SaaS) verzeichnet bis 2031 eine CAGR von 13,85 %, angetrieben durch elastische Skalierung, gebündelte APIs und sinkende Stückpreise, da Hyperscaler die Nachfrage bündeln. Kunden bevorzugen zunehmend workload-optimierte Stufen, GPU-Cluster für KI, ARM-Kerne für die Web-Schicht und z-Parität CICS als Dienst für Finanzbuchhaltung. Gleichzeitig wächst der Umsatz mit professionellen Dienstleistungen, da Unternehmen cloud-native Neugestaltung, Datenpipeline-Refaktorierung und FinOps-Governance suchen. Edge- und Colocation-Anbieter betten cloud-ähnliche Bereitstellung in Portale ein und verwischen die Grenzen zwischen zentralem und verteiltem Hosting. Im Laufe der Zeit werden integrierte Pipelines, die Datenvorbereitung mit Computing verbinden, eigenständige ETL-Anbieter verdrängen und deren Wirtschaftlichkeit in die Marktgatekeeper für Datenverarbeitungs- und Hosting-Dienste einfalten.
Finanzielle Flexibilität bleibt ein Anreiz. Sekundengenauige Abrechnung und Rabatte für anhaltende Nutzung senken die Gesamtbetriebskosten. Da Energiekosten schwanken, werden Workloads basierend auf Echtzeit-Stromspotpreisen über Regionen hinweg neu ausbalanciert – eine Fähigkeit, die nur durch Cloud-Automatisierung zugänglich ist. Das Ergebnis ist eine strukturell höhere Auslastungsrate, die sich in Margenausweitung für Anbieter und Kostenprediktabilität für Mieter übersetzt.
Nach Bereitstellungsmodell:
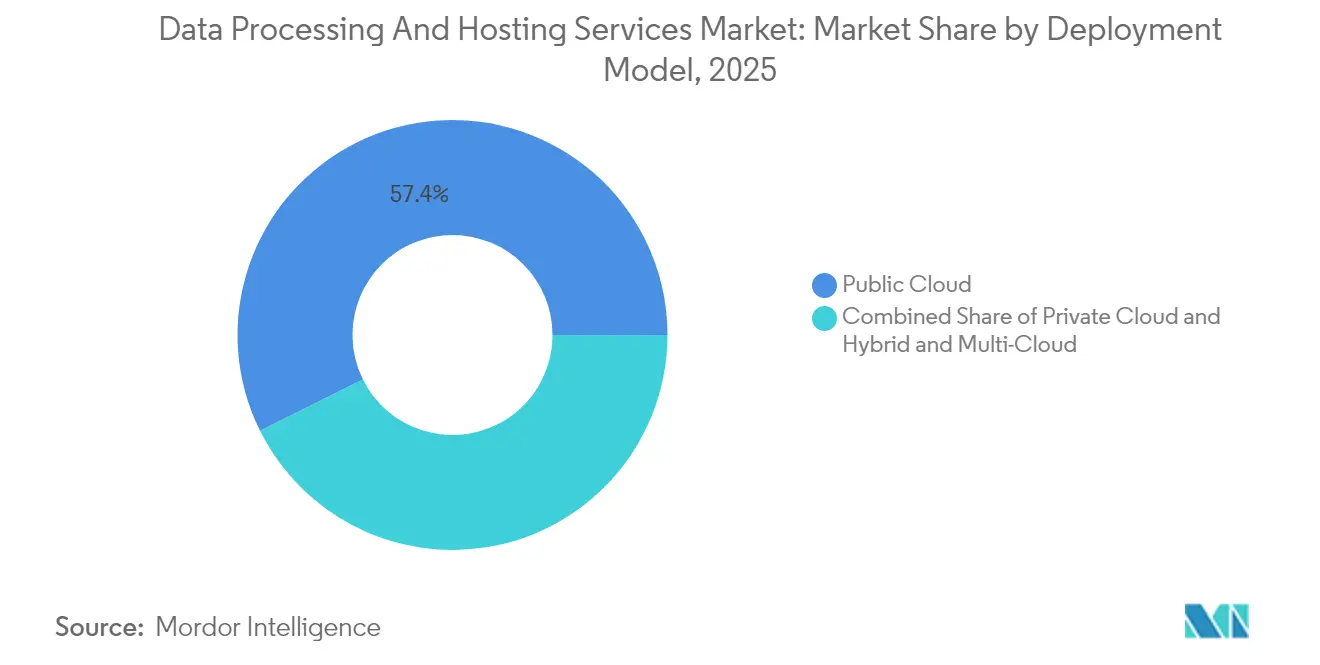
Hybrid- und Multi-Cloud-Strategien gewinnen an DynamikDie Public Cloud hielt im Jahr 2025 57,35 % der Ausgaben, doch Hybrid- und Multi-Cloud-Architekturen verzeichnen bis 2031 die steilste CAGR von 12,22 %, da Unternehmen Workload-Portabilität und jurisdiktionelle Compliance anstreben. Anbieterneutrale Steuerungsebenen orchestrieren Container über On-Premises-, Colocation- und Hyperscale-Regionen hinweg, während Richtlinien-Engines Datenlokalisierungs- und Verschlüsselungsstandards durchsetzen. Cross-Cloud-Service-Mesh ermöglicht Entwicklern, erstklassige Beschleuniger und verwaltete Datenbanken ohne Anbieterabhängigkeit zu kombinieren. Die Marktgröße für Datenverarbeitungs- und Hosting-Dienste für Hybrid-Bereitstellungen soll sich innerhalb von fünf Jahren um das 2,3-Fache ausweiten, gespiegelt durch Toolchain-Anbieter, die automatisierte Kostenarbitrage und Compliance-Berichterstattung hinzufügen.
Das Vertrauen der Endnutzer steigt, da sich Zuverlässigkeitskennzahlen verbessern. Verteilter Objektspeicher repliziert Daten über Cloud-Grenzen hinweg und minimiert RTO und RPO, während lokale Regulierungsbehörden zufriedengestellt werden. Kostenoptimierung ergibt sich aus der Ausführung von Entwicklungs- und Testsystemen auf kostengünstigeren Clouds und der Produktion in latenznahen Regionen. Unternehmen berichten von Einsparungen von 18 % nach der Einführung dynamischer Platzierungsalgorithmen, die Computing basierend auf Spotpreisen und Nachhaltigkeitsbewertungen neu ausbalancieren.
Nach Endnutzerbranche:
Transformation von Einzel- und E-Commerce beschleunigt die EinführungIT und Telekommunikation führten die Ausgaben im Jahr 2025 mit einem Anteil von 23,65 % an, doch Einzel- und E-Commerce verzeichnet nun bis 2031 eine CAGR von 12,64 %, da Händler Lieferketten digitalisieren und Personalisierungsmaschinen einsetzen. Der globale E-Commerce-Umsatz soll bis 2027 23 % des Einzelhandels ausmachen, mit einem Umsatz von über 6,4 Billionen USD bis 2029. Spitzenverkehre in der Ferienzeit drängen Händler zu automatisch skalierenden Front-Ends und serverlosen APIs. Echtzeit-Betrugserkennung verbraucht GPU-beschleunigte Analysen und drängt Einzelhändler zu spezialisierten Hosting-Stufen.
BFSI-Workloads bleiben lukrativ aufgrund strenger Verschlüsselungs- und Prüfanforderungen. Banken setzen Dual-Provider-Aktiv-Aktiv-Architekturen ein, die Schlüssel vom Computing isolieren und sowohl Resilienz- als auch Jurisdiktionsvorschriften erfüllen. Gesundheitsdienstleister nehmen HIPAA-konforme Plattformen für Telemedizin und Genomsequenzierung an. Die Fertigung setzt auf digitale Zwillinge, die kontinuierliche Sensorströme in KI-basierte Dashboards für vorausschauende Wartung einspeisen. Insgesamt untermauern branchenspezifische Clouds differenzierte Servicebündel, steigern die Kundenbindung in den Sektoren und treiben den Markt für Datenverarbeitungs- und Hosting-Dienste tiefer in die vertikale Integration.
Geografische Analyse
Markt für Datenverarbeitung und Hosting-Dienste in Nordamerika
Nordamerika beanspruchte 38,62 % des Umsatzes im Jahr 2025, gestützt auf umfangreiche Glasfasernetze, großzügige Steueranreize und dichte Hyperscale-Cluster. Allein Loudoun County, Virginia, beherbergt über 30 Millionen Quadratfuß Rechenzentrumsfläche und sieht sich nun aufgrund von Transformatorengpässen mit Unterbrechungen bei der Netzanbindung konfrontiert. Anbieter reagieren mit campusweiten Mikronetzen, 24×7-Ökostrom-PPAs und Programmen zur Wiederverwendung von Abwärme, um dem Nachhaltigkeitsdruck entgegenzuwirken. AWS, Microsoft und Google haben gemeinsam mehr als 255 Milliarden USD für neue Rechenzentren in den USA im Jahr 2025 eingeplant und sichern damit den Kapazitätsvorsprung der Region. Datenschutzgesetze auf Bundesstaatenebene, wie der California CCPA und texanische Datenschutzgesetze, könnten verlangen, dass Datenkopien im jeweiligen Bundesstaat verbleiben, was die Bereitstellungsstrukturen im Markt für Datenverarbeitung und Hosting-Dienste subtil verändert.
Markt für Datenverarbeitung und Hosting-Dienste im asiatisch-pazifischen Raum
Asien verzeichnet mit 13,18 % das höchste CAGR, da die Verbreitung von 5G, digitales Banking und KI-Start-up-Ökosysteme zusammenwachsen. Das Moratorium Singapurs für neue Rechenzentrumsgenehmigungen lenkt Investitionsausgaben nach Johor, Batam, Bangkok und Hyderabad, die alle darum wetteifern, zu den Latenz-Hubs der Region zu werden. Japanische Betreiber nutzen unausgelastete Geothermie in Hokkaido, während chinesische Hyperscaler inländische Super-App-Strukturen nach Südostasien replizieren und dabei Rechenleistung mit Zahlungs- und Logistikdiensten verbinden. Die Sättigung des Smartphone-Markts und Echtzeit-Übersetzungsdienste vervielfachen die Datenströme und verankern eine nachhaltige Nachfrage.
Markt für Datenverarbeitung und Hosting-Dienste in Europa
Europas Souveränitätsagenda lenkt die Beschaffungstrends. Das Programm „Digitales Europa” der EU hat 900 Millionen EUR für Cloud-Marktplätze und Sicherheitszentren bereitgestellt und damit inländische Kapazitäten gefördert. Deutschland und Frankreich konkurrieren um KI-Trainingscluster, indem sie mit ihren Kern- und Wasserkraft-Energiemixen werben. Gaia-X legt Interoperabilitätsstandards fest, wenn auch langsamer als ursprünglich vorgesehen. Die nordischen Staaten nutzen günstigen Wasserstrom, kämpfen jedoch mit begrenzten Glasfaserverbindungen; osteuropäische Staaten werben mit Sonderwirtschaftszonen um Investoren, obwohl das geopolitische Risiko eine Hürde bleibt. Bemerkenswert ist, dass das Vereinigte Königreich nach dem Brexit die Mehrwertsteuer auf Rechenzentrumstechnik senkt, transatlantische Investitionen anzieht und Londons Spitzenposition festigt.

Regulatorisches Umfeld
Die Regulierung in Bezug auf Datenstandort, Portabilität und Sicherheitspflichten für Anbieter von Datenverarbeitung und Hosting wird verschärft, wobei die EU als wichtiger Taktgeber für globale Compliance-Programme fungiert. Der EU Data Act wurde im September 2025 anwendbar und führte Anforderungen zu Interoperabilität, Kündigung und Wechsel für Datenverarbeitungsdienste ein, wodurch Multi-Cloud- und Ausstiegsbereitschaft als Beschaffungskriterien für Unternehmens- und öffentliche Käufer weiter gestärkt wurden.
Im Jahr 2026 verknüpfen Normen- und Politikinitiativen die Hosting-Strategie weiter mit Vertrauen, KI-Governance und souveräner Kapazität. Das NIST aktualisierte im März 2026 seine Guidelines for API Protection for Cloud-Native Systems und stärkte damit an Zero-Trust orientierte Kontrollen rund um das API-Lebenszyklusrisiko in Cloud-Umgebungen. Die Europäische Kommission schlug 2026 zudem den Cloud and AI Development Act vor, einschließlich eines EuroCloud-Federation-Konzepts für Cloud-Dienste des öffentlichen Sektors, während der EU AI Act im August 2026 vollständig anwendbar wird, mit verbindlichen Anforderungen zur Data Governance für hochriskante KI-Systeme (Artikel 10), die prägen, wie Anbieter verwaltetes, KI-fähiges Hosting und Compliance-Nachweise gestalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Komponenten- und Infrastrukturanbieter (Server, GPUs, Netzwerktechnik, Speicher, Stromverteilungsanlagen und Kühlsysteme), Betreiber und Entwickler von Rechenzentren (Hyperscaler, Colocation- und Bare-Metal-Anbieter), Plattformebenen (IaaS/PaaS/SaaS, Orchestrierung, Sicherheit, Observability und FinOps) sowie nachgelagerte Unternehmens- und KMU-Käufer, die Rechenleistung, Speicher und verwaltete Datenverarbeitung nutzen. Die Marktstruktur wird zunehmend durch das gemeinsame Design von Anlagen und Workloads geprägt, einschließlich GPU-intensiven Hostings, das auf Flüssigkühlung, höhere Rack-Leistungsdichte und engere Integration zwischen Hardwareversorgung, Bereitstellungsdiensten und verwaltetem Betrieb angewiesen ist.
Eine bindende Einschränkung im Jahr 2026 ist die Verfügbarkeit von elektrischen und netzbezogenen Ausrüstungen und nicht allein der Anlagenbau, mit mehrjährigen Lieferzeiten für Hochspannungstransformatoren und Schaltanlagen sowie verlängerten Warteschlangen für Netzanschlüsse in wichtigen Märkten. Diese Engpässe lenken die Standortwahl hin zu sekundären Metropolregionen und Brownfield-Nachrüstungen, erhöhen die Rolle von Energiepartnern und Ausrüstungs-OEMs und verschieben die Beschaffung hin zu vorab gemieteter Kapazität und Bestellungen mit langer Vorlaufzeit. Auf der nachgelagerten Seite treiben die Portabilitäts- und Wechselpflichten der EU im Rahmen des Data Act Anbieter und Integratoren dazu, standardisierte Migrations-Runbooks, Interoperabilitätswerkzeuge und Vertragsstrukturen zu operationalisieren, die hybride und Multi-Cloud-Bereitstellung unterstützen.
Wettbewerbslandschaft
Der Markt für Datenverarbeitungs- und Hosting-Dienste bleibt mäßig konzentriert. AWS, Microsoft Azure und Google Cloud halten ab Q1 2025 gemeinsam 63 % des globalen Cloud-Dienste-Umsatzes, wobei AWS allein 29 % hält. AWS beschleunigt seine Trainium2-Roadmap und verspricht 50 % niedrigere Preis-Leistungs-Verhältnisse für KI-Training. Microsoft schichtet vertikale Stacks wie Cloud for Retail und Fabric Analytics, um branchenspezifische Workflows zu verankern. Google verzeichnet das schnellste Wachstum und führt dies auf Partnerschaften mit Anthropic und Open-Source-Gemeinschaften zurück, die Entwickler-Mindshare gewinnen. Gemeinsam verpflichten sich diese Giganten zu mehr als 255 Milliarden USD an US-amerikanischen Rechenzentrum-Investitionsausgaben und 120 Milliarden USD in EMEA und APAC im Jahr 2025, was Markteintrittsbarrieren erhöht.
Spezialisierte Anbieter besetzen Nischen, die von Hyperscalern vernachlässigt werden. CoreWeave und Lambda spezialisieren sich auf GPU-Clouds mit deterministischer Leistung und transparenter Planung, was bei Medien-, Biowissenschafts- und Forschungskunden Anklang findet. Digital Realty, Equinix und NTT entwickeln Colocation-Modelle, die dedizierte Weißflächen mit verwalteten Flüssigkühlkreisläufen bündeln. Regionale Telekommunikationsunternehmen wie MTN und Telefónica überlagern 5G-Netzwerkscheiben mit latenzarmen Rechenknoten und verwischen die Edge/Mobil-Grenze innerhalb des Marktes für Datenverarbeitungs- und Hosting-Dienste. Sovereign-Cloud-Joint-Ventures Capgemini/Orange und T-Systems/Google adressieren Vertrauenslücken im öffentlichen Sektor durch abgeschottete Betriebe.
Preismodelle entwickeln sich weiter. Die Welle von Egress-Gebührenabschaffungen nach der Prüfung durch das EU-Datengesetz erleichtert Migrationshürden und verstärkt die Multi-Cloud-Einführung. Kostenmanagement-Anbieter wie Spot und Zesty verarbeiten Echtzeit-Rechnungen über Anbieter hinweg und fördern automatisiertes Rightsizing. Hyperscaler verlagern die Differenzierung hin zu KI-APIs, proprietären Vektordatenbanken und schlüsselfertigen Compliance-Blueprints. Da die führenden fünf Anbieter gemeinsam etwa 80 % des Marktanteils halten, liegt der Marktkonzentrationsindex bei 8, was auf eine oligopolistische, aber lebhaft umkämpfte Arena hinweist.
Marktführer der Branche für Datenverarbeitungs- und Hosting-Dienste
GoDaddy Operating Company LLC.
Hostinger International Ltd.
Teradata Corporation
IBM Corporation
Bluehost (Endurance International Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Datenverarbeitung und Hosting-Dienste
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Alphabet Inc. (Google Cloud Platform)
- International Business Machines Corporation
- Alibaba Cloud
- Oracle Corporation
- SAP SE
- Teradata Corporation
- Hewlett Packard Enterprise Development LP
- GoDaddy Operating Company LLC
- Bluehost (Newfold Digital Inc.)
- HostGator.com LLC
- Hostinger International Ltd.
- SiteGround Hosting Ltd.
- A2 Hosting Inc.
- DreamHost LLC
- GreenGeeks LLC
- DigitalOcean Holdings Inc.
- OVHcloud
- Equinix Inc.
- Hetzner Online GmbH
- Cloudflare Inc.
- Salesforce.com Inc.
- Alteryx Inc.
- Cloudera Inc.
Lesen Sie die Analyse der Datenverarbeitung und Hosting-Dienste-Unternehmen

Marktchancen und Zukunftsaussichten
Der Ausbau KI-fähiger Kapazitäten erweitert das Chancenspektrum über traditionelle Colocation und universelle Cloud hinaus, wobei sich Anbieter durch Stromzugang, Hochdichte-Kühlung und verwaltete Stacks differenzieren, die die Zeit bis zur Bereitstellung für GPU-intensive Workloads verkürzen. Ein konkretes Signal ist die Investition auf Hyperscaler-Ebene, die an Infrastruktur im Gigawatt-Maßstab gebunden ist: Im Juli 2026 gab Meta eine Gesamtinvestition von 50 Milliarden USD bekannt, um seinen Campus in Richland Parish, Louisiana, auf eine IT-Kapazität von 5 GW auszubauen, zusammen mit neuen Übertragungsanlagen, Batteriespeichern und dedizierten Erzeugungsplänen. Dies verschiebt den Markt hin zu energieintegrierten Campus-Modellen und schafft Freiraum für Partner in den Bereichen Stromversorgung, Flüssigkühlung und regionale Hosting-Standorte, die Latenz-, Souveränitäts- und Kapazitätsanforderungen erfüllen können.
Souveräne und landesinterne Expansionsprogramme treiben ebenfalls die Nachfrage nach lokalisierter Verarbeitung und Hosting an, insbesondere dort, wo Regulierungsbehörden und Beschaffungsstellen inländischen Betrieb und wesentliche Kontrolle verlangen. Im Juli 2026 begann AWS mit dem Bau einer Erweiterung seines Rechenzentrumsbetriebs in der Region Hyderabad in Indien im Rahmen einer geplanten Investition von 21 Milliarden USD in indische Cloud- und KI-Infrastruktur von 2026 bis 2030, was verdeutlicht, wie große Käufer regionale Kapazität unterstützen, um Anforderungen an Datenresidenz und Leistung zu erfüllen. Neben diesen Hyperscale-Schritten schaffen Wechsel- und Interoperabilitätsregeln in Europa (über den EU Data Act) kommerziellen Spielraum für spezialisierte Anbieter und Integratoren, die Migration, Compliance-Nachweise und Multi-Cloud-Betrieb bündeln, insbesondere für regulierte Branchen, die verwaltete Verarbeitungsverträge nutzen.
Recent Industry Developments in Markt für Datenverarbeitung und Hosting-Dienste
- Mai 2026: Teradata brachte die Teradata Autonomous Knowledge Platform auf den Markt, um KI, Analytik und Daten über Cloud- und Hybridumgebungen hinweg zu vereinheitlichen. Die Veröffentlichung richtet sich an Unternehmensteams, die einen kontrollierten Datenzugriff für KI-Workflows ohne umfangreiche Datenbewegung benötigen, und stärkt hybride und Multi-Cloud-Betriebsmodelle. Sie erhöht zudem den Wettbewerbsdruck auf Hosting- und Plattformanbieter, integrierte Daten- und KI-Dienste anstelle reiner Infrastruktur zu bündeln.
- Februar 2026: GoDaddy gab eine Integration zwischen seinem Agent Name Service (ANS) und Salesforce MuleSoft Agent Fabric bekannt. Die Integration verbindet Identität und Auffindbarkeit für KI-Agenten mit einer weit verbreiteten Integrationsplattform und bringt Hosting-Anbieter näher an Automatisierung auf Anwendungsebene und Anforderungen an die Agenten-Orchestrierung heran. Sie unterstützt zudem einen breiteren Wandel im KMU-Hosting hin zu verwaltetem, KI-gestütztem Betrieb, der die Komplexität für Nicht-Spezialisten reduziert.
- Mai 2025: Microsoft bestätigte Investitionen von 80 Milliarden USD in KI-zentrierte Rechenzentren, einschließlich Erweiterungen in Texas und Wisconsin. Die Zusage verdeutlicht, dass Hyperscaler KI-fähige Kapazitäten und Infrastruktur-Upgrades priorisieren, die die Nachfrage hin zu verwaltetem Compute und spezialisierten Hosting-Stufen verschieben. Sie erhöht zudem die Anforderungen an regionale Anbieter und Colocation-Betreiber, Strom-, Flächen- und Lieferkettenzuweisungen für wettbewerbsfähige Ausbauten zu sichern.


Markt für Datenverarbeitung und Hosting-Dienste Berichtsumfang und Forschungsmethodik
Marktdefinition und Umfang
Dieser Markt umfasst Dienstleistungen von Drittanbietern, die Kundendaten und Workloads speichern, ausführen und verwalten, sowie kostenpflichtige Dienstleistungen, die Daten verarbeiten, bereinigen, formatieren und vorbereiten, damit diese für Berichterstattung oder Betrieb genutzt werden können.
Ausgeschlossen aus dem Umfang: Hardwareverkäufe, IT-Arbeitskräfte vor Ort und reine Konnektivitätsdienste sind ausgeschlossen, wenn sie als separate Posten abgerechnet werden.
Übersicht der Segmentierung
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Angebot
- Datenverarbeitungsdienste
- Dateneingabedienste
- Data-Mining-Dienste
- Datenbereinigung und -formatierung
- Datenscannen und -indizierung
- Verwaltetes ETL und Analysen
- Hosting-Dienste
- Gemeinsames (Reseller-)Hosting
- Virtual-Private-Server-Hosting
- Dediziertes Server-Hosting
- Cloud-Hosting
- IaaS
- PaaS
- SaaS
- Verwaltetes WordPress-Hosting
- Anwendungs-Hosting
- Colocation und Bare-Metal
- Datenverarbeitungsdienste
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid- und Multi-Cloud
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Einzel- und E-Commerce
- Fertigung
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- Sonstige (Bildung, Gastgewerbe usw.)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde genutzt, um den Marktrahmen festzulegen, regionale Nachfrageankerpunkte zu bilden und Adoptionstrends für gehostete und verarbeitete Datendienste zu prüfen. Öffentliche Materialien wurden geprüft, einschließlich Daten des US Census Bureau zur Dienstleistungsbranche, OECD- und Weltbank-Indikatoren zur digitalen Wirtschaft sowie ITU-Konnektivitätsstatistiken. Für den operativen Kontext nutzten wir auch ausgewählte NIST-Publikationen und Fachzeitschriften, die die Effizienz von Rechenzentren und Cloud-Nutzungsmuster behandeln.
Um die Eingaben praktischer zu gestalten, wurden Unternehmensmeldungen, Jahresberichte und Investorenpräsentationen im Hinblick auf Umsatzaufteilungen, geografische Mischung und Preiskommentare zu Hosting und angrenzenden Managed Services geprüft. Ein kostenpflichtiges Abonnement, das Unternehmensfinanzdaten und Informationen abdeckt, wurde selektiv genutzt, um historische Finanzdaten zu normalisieren, Tochtergesellschaften zuzuordnen und Doppelzählungen bei konsolidierten Einheiten zu reduzieren. Diese Liste der Schreibtischrecherche ist nur beispielhaft, und weitere öffentliche Quellen wurden ebenfalls für Gegenprüfungen, Klärungen und Validierung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, was Käufer im Rahmen von Datenverarbeitungs- und Hosting-Verträgen tatsächlich erwerben, wie die Preisgestaltung über Workload-Typen hinweg strukturiert ist und wie sich die Nachfrage nach Organisationsgröße und Endnutzung verändert. Wir sprachen mit Praktikern auf Angebots- und Nachfrageseite in wichtigen Regionen, um sekundäre Annahmen zu korrigieren, und schlossen anschließend zentrale Lücken durch Nachfassprüfungen, wenn Unstimmigkeiten auftraten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 13 % | APAC: 40 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 40 % | EMEA: 33 % |
| Kleinere Anbieter: 17 % | Manager: 47 % | Amerika: 27 % |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mittels eines Top-down-Ansatzes erstellt, bei dem nationale und regionale Signale zu Dienstleistungsausgaben in einen adressierbaren Pool für ausgelagerte Datenverarbeitung und Hosting rekonstruiert und anschließend nach Adoptionsindikatoren für Cloud-Hosting, Anwendungshosting und verwandte Managed Workloads gefiltert wurden. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, wie beispielsweise stichprobenartige Umsatzzuordnungen von Anbietern, Kanalprüfungen und Volumina nach typischen Vertragswertbereichen, was half, Untererfassung bei kleineren Konten auszugleichen.
Zu den im Modell verwendeten Eingaben gehörten Kapazitätserweiterungen und Nutzungssignale von Rechenzentren, Cloud- und Hosting-Adoption nach Unternehmensgröße, Preisrichtung für Compute- und Speicherpakete, Verschiebungen im Workload-Mix (Web, Anwendung, virtueller Desktop und Backup) sowie das Tempo der Datenerzeugung, das die Verarbeitungsnachfrage antreibt. Wenn Umsatzaufteilungen nicht offengelegt wurden, wurden Lücken durch Proxy-Aufteilungen von ähnlichen öffentlichen Vergleichsunternehmen behandelt und anschließend durch Interviews erneut getestet, bis eine stabile Spanne erreicht wurde.
Die Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Trendmodelle, wobei die Wachstumspfade mit Variablen wie der Geschwindigkeit der Cloud-Migration von Unternehmen, der Intensität digitaler Dienste nach Branche und der Widerstandsfähigkeit regionaler IT-Ausgaben verknüpft sind. Die endgültige Prognose wurde nachvollziehbar gehalten, sodass jede jährliche Veränderung durch eine kleine Anzahl von Treibern erklärt werden kann und nicht durch eine einzige gemischte Wachstumsrate.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Nachfrageindikatoren, Kommentare von Anbietern und makroökonomische Signale, die die Ausgaben für Hosting und Verarbeitung beeinflussen, validiert. Abweichungsprüfungen wurden auf Regions- und Angebotsebene durchgeführt, und Ausreißer wurden in einer zweiten Analystenprüfung vor der Freigabe überprüft.
Das Modell wird jährlich aktualisiert, sodass die neuesten Finanzveröffentlichungen, öffentlichen Statistiken und Kapazitätsankündigungen im Basisjahr berücksichtigt werden. Zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Preisanpassungen, plötzliche Kapazitätsbeschränkungen oder regulatorische Änderungen, die Hosting-Standorte verschieben. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste und intern konsistente Sicht erhalten.
Marktgröße für Datenverarbeitungs- und Hosting-Dienste von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Datenverarbeitungs- und Hosting-Dienste können weit voneinander abweichen, da das Dienstleistungspaket nicht von jedem Herausgeber gleich beschrieben wird und auch das Basisjahr und der Währungszeitpunkt variieren. In der Praxis stammen die größten Abweichungen meist daraus, was als Hosting gegenüber angrenzenden IT-Dienstleistungen gezählt wird, und ob Zahlen auf Anbieterumsätzen, nachfrageseitigen Ausgaben oder einer Mischung aus beiden basieren.
Colocation-Mietkosten und reine Rechenzentrums-Immobiliengebühren sind in einigen Schätzungen übliche Zusätze und liegen außerhalb des Anwendungsbereichs von Mordor Intelligence. Dies hält den Wert an Datenverarbeitungsaktivitäten und gehostete Dienstleistungsumsätze gebunden, die tatsächlich als IT-Dienstleistungen erbracht werden. Unterschiede zeigen sich auch, wenn ein Modell einen schnelleren Preisverfall für Compute und Speicher annimmt als ein anderes, oder wenn eine Prognose einen aggressiven Cloud-Migrationspfad verwendet, ohne ihn gegen das Vertragsverhalten der Käufer und regionale Kapazitätssignale erneut zu prüfen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 131,06 Mrd. USD (2026) | |
| Branchenverlag A | 124,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein anderes Prognosefenster, und die Umfangsbeschreibung legt eine breitere Mischung hosting-bezogener Aktivitäten nahe, die möglicherweise Anwendungshosting mit angrenzenden Infrastrukturdiensten vermischt, was den Ausgangswert verändert. |
| Branchenverlag B | 110,00 Mrd. USD (2023) | Verankert den Markt auf einer Umsatzbasis von 2023 und betont cloudbasierte Verarbeitung, was Nicht-Cloud-Hosting und bestimmte Managed-Hosting-Umsätze unterschätzen kann, je nachdem, wie hybride Workloads behandelt werden. |
Die Tabelle zeigt, dass die Wahl des Jahres und das, was in Hosting gebündelt wird, die beiden Hauptgründe für die Streuung der Zahlen sind. Indem wir das Modell an klare Definitionen von Dienstleistungsumsätzen binden und Annahmen wie Preisrichtung und Workload-Mix anschließend mit Felddaten erneut überprüfen, halten wir die Größenangabe erklärbar und im Zeitverlauf leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Datenverarbeitungs- und Hosting-Dienste derzeit?
Der Markt hat im Jahr 2026 einen Wert von 131,06 Milliarden USD.
Wie schnell wird der Markt für Datenverarbeitungs- und Hosting-Dienste bis 2031 wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 10,29 % wächst und bis 2031 einen Wert von 213,74 Milliarden USD erreicht.
Welche Region hält heute den größten Umsatzanteil?
Nordamerika führt mit einem Marktanteil von 38,62 % im Jahr 2025.
Warum gewinnen Hybrid- und Multi-Cloud-Bereitstellungen an Bedeutung?
Sie bieten Workload-Portabilität, jurisdiktionelle Compliance und Kostenoptimierung und verzeichnen bis 2031 eine CAGR von 12,22 %.
Wie gehen Hyperscaler mit Bedenken hinsichtlich Anbieterabhängigkeit um?
Große Anbieter haben begonnen, Egress-Gebühren zu eliminieren oder zu reduzieren, was es Kunden erleichtert, Multi-Cloud-Strategien zu verfolgen.
Welche Endnutzerbranche wächst am schnellsten?
Einzel- und E-Commerce-Workloads verzeichnen eine CAGR von 12,64 %, da Händler Kundenerlebnisse digitalisieren.
Seite zuletzt aktualisiert am:



