
Markt für Kunststoffantioxidantien Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
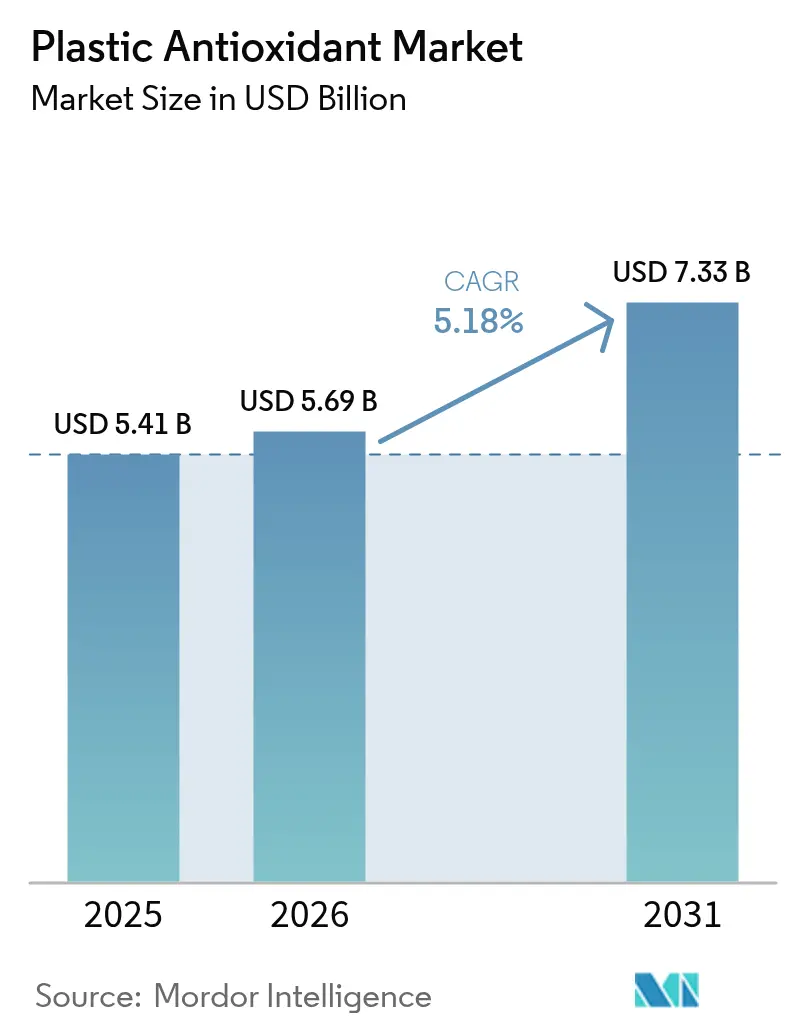
| Marktgröße (2026) | 5.69 Milliarden US-Dollar |
| Marktgröße (2031) | 7.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
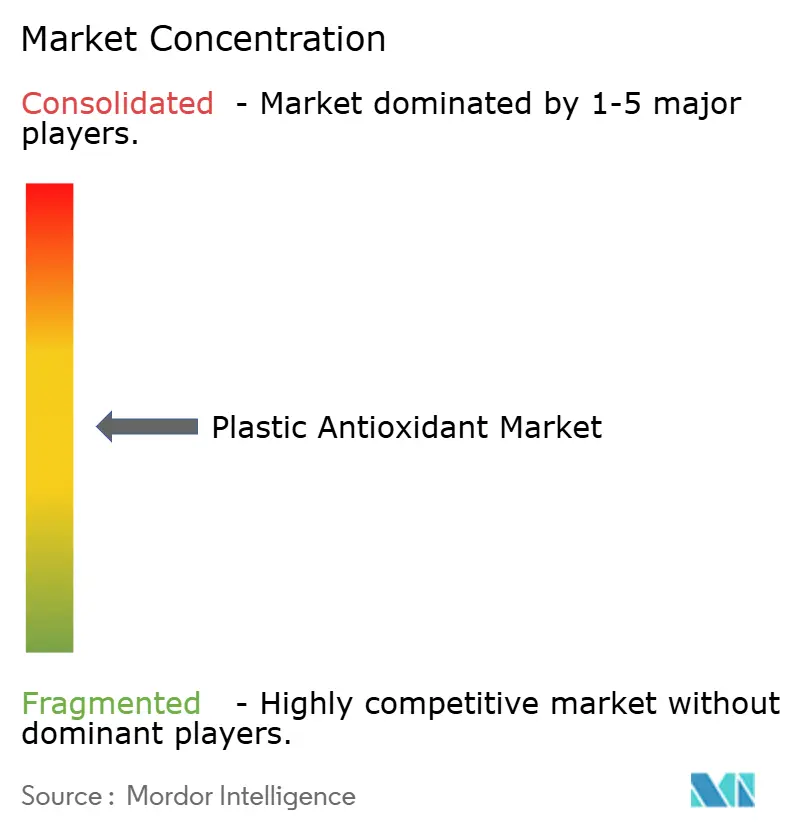
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kunststoffantioxidantien durch Mordor Intelligence
Die Marktgröße für Kunststoffantioxidantien wurde im Jahr 2025 auf USD 5,41 Milliarden geschätzt und wird voraussichtlich von USD 5,69 Milliarden im Jahr 2026 auf USD 7,33 Milliarden bis 2031 wachsen, bei einer CAGR von 5,18 % während des Prognosezeitraums (2026–2031). Die gestiegene Nachfrage nach leichten, langlebigen Polymeren in der Automobil-, Verpackungs-, Bau- und Elektronikindustrie verstärkt die Abhängigkeit von fortschrittlicher Stabilisierungschemie. Regulatorische Maßnahmen in Richtung Kreislaufwirtschaftsziele beschleunigen die Einführung hochleistungsfähiger Antioxidantiengemische, die es ermöglichen, dass Rezyklat-Harze die Leistung von Neuware erreichen. Integrierte Rohstoffstrategien, wie etwa Vereinbarungen zur Versorgung mit chemisch recyceltem Benzol, verschaffen führenden Herstellern Kosten- und Nachhaltigkeitsvorteile. Die zunehmende asiatische Produktionskapazität, insbesondere in China und Indien, verändert die globalen Lieferketten, während nordamerikanische und europäische Endverbraucher Additivsystemen Vorrang einräumen, die für strenge Lebensmittelkontakt- und Medizinstandards zugelassen sind. Kurzfristiger Margendruch durch volatile Phenol- und Phosphorpreise fördert die Rückwärtsintegration, Portfoliobereinigung und die Einführung nonylphenolfreier Produktqualitäten.
Wichtigste Erkenntnisse des Berichts
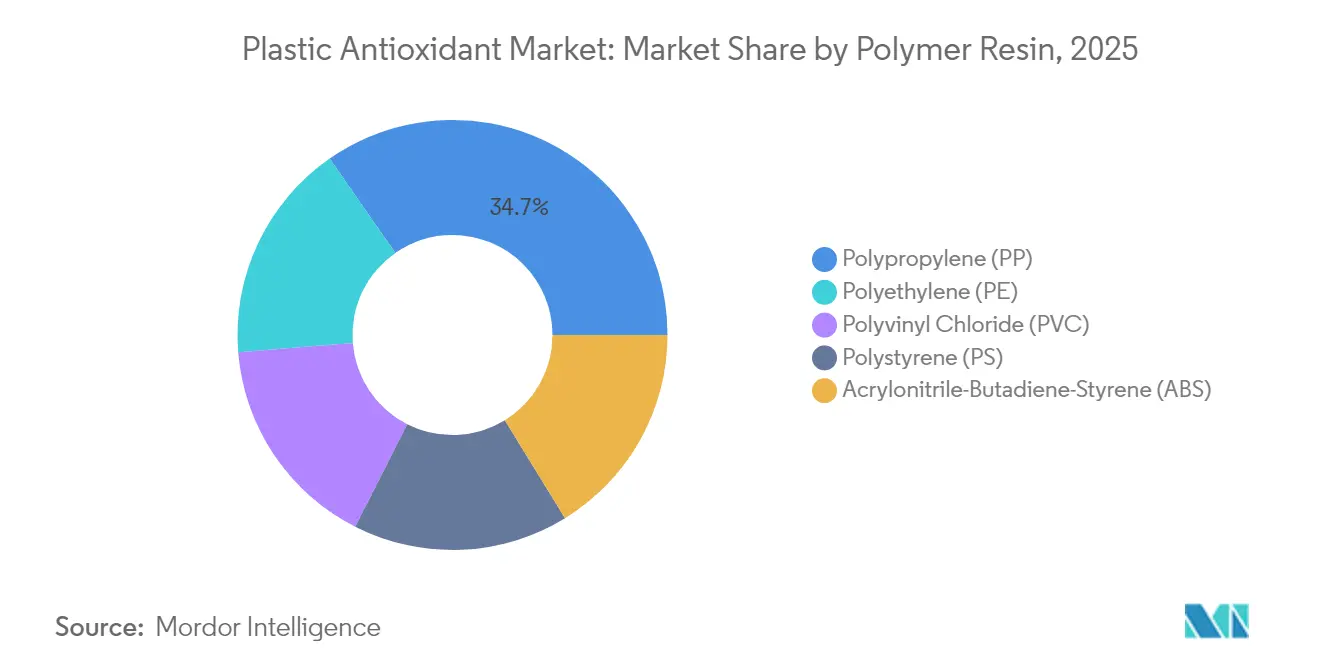
- Nach Polymerharz führte Polypropylen mit einem Marktanteil von 34,68 % am Markt für Kunststoffantioxidantien im Jahr 2025; Polyethylen verzeichnet bis 2031 eine CAGR von 5,95 %.
- Nach Antioxidantientyp erzielten phenolische Additive im Jahr 2025 einen Umsatzanteil von 39,72 %, während Phosphit-/Phosphonit-Systeme bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen werden.
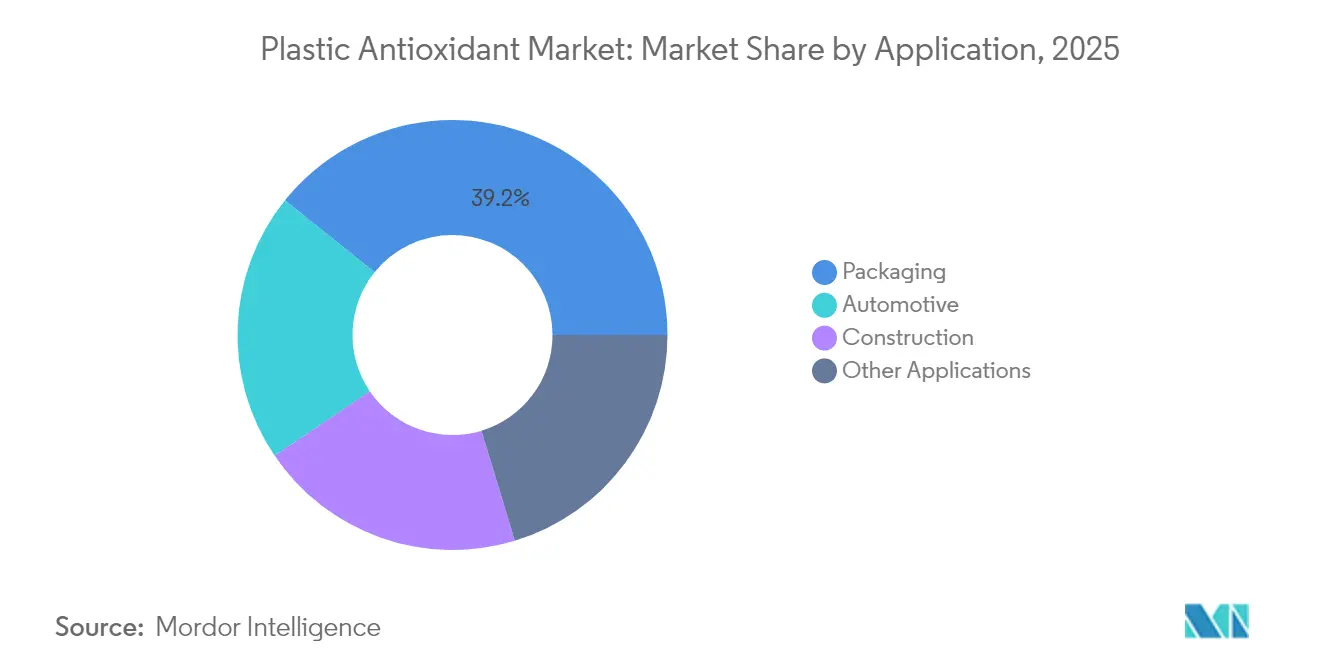
- Nach Anwendung entfiel auf Verpackung im Jahr 2025 ein Anteil von 39,22 % am Markt für Kunststoffantioxidantien, während das Automobilsegment bis 2031 eine CAGR von 6,01 % erzielen wird.
- Nach Region hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 36,40 % und ist mit einer CAGR von 6,08 % bis 2031 für das schnellste Wachstum positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz konventioneller Werkstoffe durch Metalle mit Kunststoffen | +1.8% | Global, mit stärkstem Einfluss in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Polypropylennachfrage in der Automobil- und Starrverpackungsindustrie | +1.5% | Global, konzentriert auf Automobilzentren (Deutschland, Japan, China, USA) | Kurzfristig (≤ 2 Jahre) |
| Wachstum der recycelten Polyolefine, die Hochleistungsstabilisatoren erfordern | +1.2% | Europa und Nordamerika führend, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Längere Nutzungsdaueranforderungen für Polymerteile aus dem 3D-Druck | +0.8% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Stark steigende Kapazitätserweiterungen bei Photovoltaik-Rückseitenfolien | +0.6% | Asien-Pazifik dominierend, China führend bei Installationen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz konventioneller Werkstoffe durch Metalle mit Kunststoffen
Automobilhersteller setzen heute Kunststoffkomponenten ein, die 15 % des Fahrzeuggewichts ausmachen, und erfordern Antioxidantien, die kontinuierlicher Wärme, UV-Strahlung und mechanischer Belastung standhalten[1]BASF SE, "Irganox® und Irgafos® Antioxidantien," basf.com. Anspruchsvolle sterisch gehinderte Phenolisch-Phosphit-Gemische sind für Motorraum-PP zur Standardlösung geworden und bieten langfristige thermische Stabilität ohne Einbußen bei der Verarbeitungseffizienz. Bauwerksverrohrung und Dämmung nutzen ähnliche Systeme, um eine mehrjährige Nutzungsdauer in aggressiven Außenumgebungen sicherzustellen. Die rasche Verbreitung von Elektrofahrzeugen verstärkt diesen Trend, da leichtere Teile die Reichweite erhöhen und gleichzeitig höheren Betriebstemperaturen ausgesetzt sind. Folglich treiben integrierte Stabilisatorpakete, die auf metallersatzgerechte Qualitäten zugeschnitten sind, die inkrementelle Nachfrage im gesamten Markt für Kunststoffantioxidantien an.
Steigende Polypropylennachfrage in der Automobil- und Starrverpackungsindustrie
Polypropylen-Bauteile in Motorräumen sind häufig Betriebstemperaturen über 120 °C ausgesetzt, was maßgeschneiderte Antioxidantienpakete unerlässlich macht. Duale Systeme, die Irganox 1010 mit Irgafos 168 kombinieren, begrenzen den Schmelzflussrückgang beim Compoundieren und verlängern die Teilelebensdauer. Lebensmittelechte Starrverpackungen verschärfen die Migrationsgrenzen zusätzlich und fördern nonylphenolfreie Phosphite, die den sich weiterentwickelnden FDA- und EU-Schwellenwerten entsprechen. Der parallele Druck, recyceltes PP in Stoßfängerschalen und Innenverkleidungen einzusetzen, verstärkt den Bedarf an Restabilisierung und hält das Volumenwachstum für Mehrwert-Antioxidantienlösungen im Markt für Kunststoffantioxidantien aufrecht.
Wachstum der recycelten Polyolefine, die Hochleistungsstabilisatoren erfordern
Mechanisches Recycling setzt Polymere mehrfachen Wärmebehandlungen aus, die vorhandene Stabilisatoren abbauen und Molekülketten verkürzen. Formulierungen wie BASFs IrgaCycle stellen Viskosität und Schlagzähigkeit wieder her und ermöglichen es Verarbeitern, Rezyklat in höherwertige Verpackungen und Konsumgüter einzusetzen. Neue europäische Vorgaben für Mindestgehalte an Recyclingmaterial erhöhen diesen Bedarf und steigern den Verbrauch von Antioxidantien in Premiumqualität. Anbieter, die die Verarbeitungshilfsfunktionalität mit Geruchsneutralisierung verknüpfen können, gewinnen Marktanteile bei Compoundeuren, die geschlossene Kreislaufinitiativen verfolgen, und erweitern so den Markt für Kunststoffantioxidantien weiter.
Längere Nutzungsdaueranforderungen für Polymerteile aus dem 3D-Druck
Lasergesinterte Polyamidpulver sind während der Bauprozesse langanhaltend Temperaturen von 180 °C ausgesetzt, was den thermooxidativen Abbau beschleunigt. Die Einarbeitung sterisch gehinderter phenolischer Additive wie Irganox 1098 erhält die mechanische Integrität über mehrere Pulverwiederverwendungszyklen und senkt die Materialkosten für Druckteile in Servicequalität. Hersteller von Medizinprodukten erkunden zudem biokompatible Trägersysteme, die Antioxidantien kontrolliert freisetzen, um den in-vivo-Abbau aufzuhalten. Diese Entwicklungen erweitern die Anwendungsbreite und stützen ein stetiges Wachstum im Markt für Kunststoffantioxidantien.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale und regionale Vorschriften für Kunststoffadditive | -1.4% | Europa führend, Nordamerika folgend, Asien-Pazifik anpassend | Mittelfristig (2–4 Jahre) |
| Toxizitäts- und Migrationsbedenken, die zu additivfreien Polymeren führen | -0.9% | Global, mit stärkstem Einfluss bei Lebensmittelkontaktanwendungen | Langfristig (≥ 4 Jahre) |
| Volatile Phosphor- und Phenol-Rohstoffpreise | -0.7% | Global, Asien-Pazifik am stärksten von Versorgungsunterbrechungen betroffen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale und regionale Vorschriften für Kunststoffadditive
Die EU hat vorgeschlagen, TNPP als SVHC (besonders besorgniserregender Stoff) einzustufen, was Formulierer zwingt, Nonylphenoleinheiten zu eliminieren und Portfolios neu zu gestalten. Clariants PFAS-freie Antioxidantienlinie ist ein Beispiel für proaktive Compliance, aber kleinere Lieferanten stehen vor unverhältnismäßig hohen Testkosten. Unterschiedliche regionale Schwellenwerte für die Migration in Lebensmittel stellen zusätzliche Belastungen dar und veranlassen multinationale Verarbeiter, weltweit zugelassene Antioxidantienqualitäten zu fordern. Die Komplexität der Compliance fördert die Konsolidierung, erhöht die Markteintrittsbarrieren und dämpft gleichzeitig das Wachstum im Markt für Kunststoffantioxidantien.
Toxizitäts- und Migrationsbedenken, die zu additivfreien Polymeren führen
Analytische Studien zeigen, dass innere Kunststoffverpackungen 24 mg/kg synthetische Antioxidantien enthalten können, die teilweise in Lebensmittel migrieren. Reaktive Stabilisierungschemien, bei denen Antioxidantienbruchstücke auf Polymerketten aufgepfropft werden, gewinnen an Bedeutung, da sie das Auslaugen eindämmen und gleichzeitig den Schutz aufrechterhalten. Marken in der Kosmetik- und Pharmaindustrie spezifizieren zunehmend migrationsarme Polyolefine und lenken die Forschung in Richtung biobasierter oder kovalent gebundener Alternativen. Diese Verschiebungen könnten das Volumenwachstum reduzieren, eröffnen aber gleichzeitig Nischen mit höheren Margen in der Kunststoffantioxidantienbranche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymerharz:
Polypropylen-Dominanz treibt Innovation bei thermischer Stabilität anPolypropylen kontrollierte im Jahr 2025 einen Marktanteil von 34,68 % im Markt für Kunststoffantioxidantien, was seine zentrale Rolle in leichten Automobil- und Starrlebensmittelverpackungsanwendungen widerspiegelt. Sein Hochtemperaturverarbeitungsprofil erfordert Antioxidantienpakete, die den Schmelzflussrückgang begrenzen und die Farbe erhalten. Polyethylen expandiert mit einer CAGR von 5,95 %, unterstützt durch den boomenden Flexibelverpackungsmarkt und den Druck, Recyclingmaterial einzusetzen. Neue PP-Compounds mit phenolisch-phosphitischen Gemischen erreichen heute Dauerhaftigkeitsschwellenwerte, die einst technischen Harzen vorbehalten waren, und festigen so die Führungsposition von PP im Markt für Kunststoffantioxidantien.
Der Bedarf an PVC in Rohren, Kabeln und Geomembranen erfordert Antioxidantien, die die Dehydrochlorierung verzögern und über Jahrzehnte die Zähigkeit erhalten, insbesondere unter Druckwechseln und Temperaturextremen. PS und ABS profitieren von Primär-Sekundär-Antioxidantienkombinationen, die den thermooxidativen Kettenabbau beim Spritzgießen hemmen. Die Forschung zu biobasierten Stabilisatoren wie Phenylpropionaten deutet auf ein langfristiges Potenzial zur Reduzierung fossiler Inhaltsstoffe hin und lässt künftige Differenzierungen über Harzfamilien im Markt für Kunststoffantioxidantien erahnen.
Notiz: Marktanteile aller Einzelsegmente sind nach dem Berichtskauf erhältlich


Nach Antioxidantientyp:
Synergistische Kombinationen erhöhen die SchutzwirksamkeitPhenolische Additive erzielten im Jahr 2025 einen Umsatzanteil von 39,72 % dank ihrer Effizienz beim Abfangen freier Radikale. Sekundäre Phosphit- und Phosphonit-Antioxidantien werden bis 2031 voraussichtlich mit einer CAGR von 6,18 % schneller als der Basismarkt wachsen. Lebensmittelkontaktzulassungen für nonylphenolfreie Qualitäten wie WESTON 705 und 705 T beschleunigen migrationsempfindliche Anwendungen. Maßgeschneiderte Gemische, die auf Harztyp, Verarbeitungstemperatur und Verweilzeit abgestimmt sind, werden zunehmend in Lieferverträgen spezifiziert und stabilisieren die Nachfrage nach Mehrzweckformulierungen im Markt für Kunststoffantioxidantien.
Fortschritte in der Organophosphitchemie konzentrieren sich auf höhere hydrolytische Stabilität und geringeren Farbeinfluss, wodurch Verarbeiter die Einsatzmenge reduzieren und dennoch die Leistung aufrechterhalten können. Solche Effizienzgewinne senken die Additivkosten pro Kilogramm Compound und reduzieren Extrahierbare, was Phosphite für Premiumverpackungen, Kabel-Compounds und Elektromobilitätsteile unverzichtbar macht. Gemische mit gehinderten Aminen oder UV-Absorbern bieten Gesamtschutzpakete und ermöglichen es Lieferanten, schlüsselfertige Stabilisatorsysteme statt einzelner Moleküle zu vermarkten.
Nach Anwendung:
Verpackungsführerschaft treibt Innovation bei Lebensmittelsicherheit anVerpackung sicherte sich 39,22 % des Umsatzes im Jahr 2025, da Verarbeiter auf Antioxidantien angewiesen sind, um die Haltbarkeit zu verlängern, die Klarheit zu erhalten und Geschmacksübertragungen zu verhindern. Vorgaben zu Recyclingmaterialanteilen veranlassen Linienerweiterungen, die mechanische Festigkeit und Optik in rPET- und rPE-Folien wiederherstellen, ohne Migrationsgrenzen zu überschreiten. Unterdessen resultiert die CAGR des Automobilsegments von 6,01 % bis 2031 aus der Verbreitung von Elektrofahrzeugen, die Betriebstemperaturen erhöht und den Bedarf an langlebigen Polymeren steigert.
Das Bauwesen bleibt ein beständiger Volumenabnehmer, da Untererdverrohrung, Dämmung und Geomembranen der Oxidation bei langanhaltender Feuchtigkeits- und Bodenchemikalienexposition widerstehen müssen. Elektronik und Medizinprodukte, obwohl kleiner, erfordern Antioxidantien in Premiumqualität, die auf Biokompatibilität oder niedrige Ionenkontamination zertifiziert sind. Der 3D-Druck stellt eine aufkommende Anwendung dar, bei der mit Antioxidantien beladene Rohstoffe eine wiederholte Pulverwiederverwendung ohne Beeinträchtigung der mechanischen Integrität sicherstellen und dem Markt für Kunststoffantioxidantien inkrementelles Volumen hinzufügen.
Notiz: Marktanteile aller Einzelsegmente sind nach dem Berichtskauf erhältlich
Geografische Analyse
APAC-Markt für Kunststoffantioxidantien
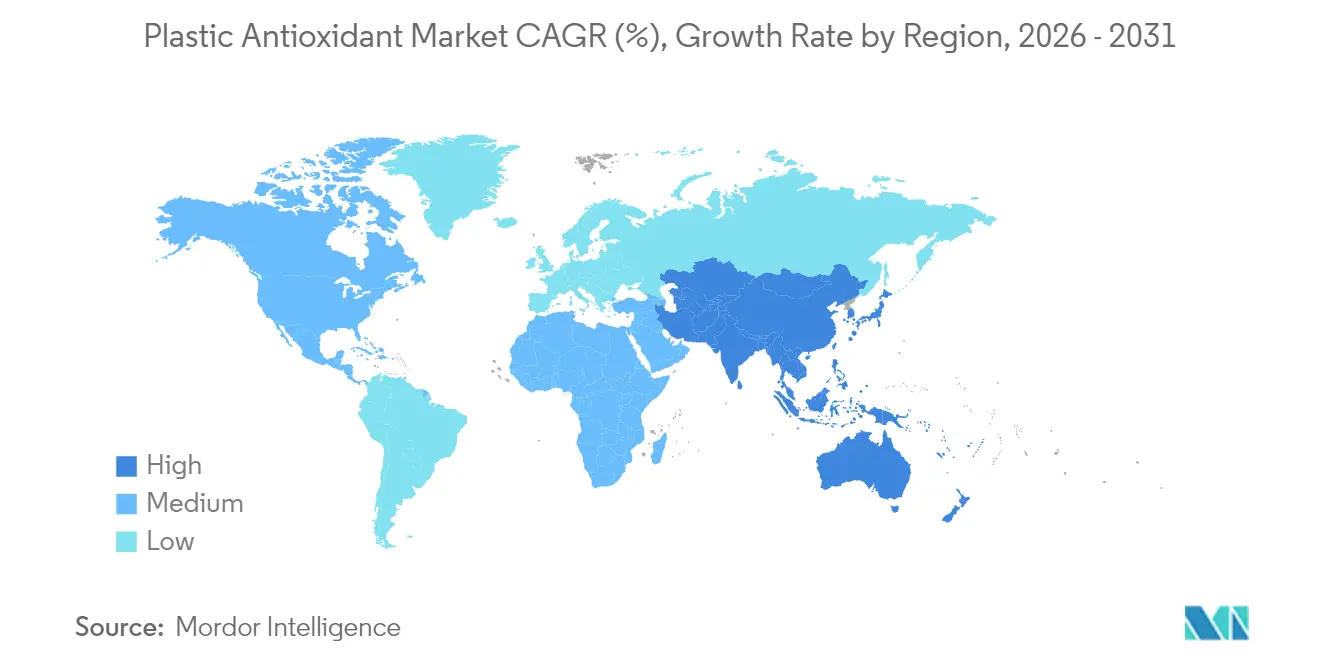
Asien-Pazifik erzielte 2025 einen Umsatzanteil von 36,40 % und wächst bis 2031 mit einer CAGR von 6,08 %, gestützt durch den Ausbau petrochemischer Zentren und eine stark steigende lokale Nachfrage in der Automobil- und Verpackungsbranche. BASF und Evonik haben beide ihre Aktivitäten in Nanjing ausgeweitet, um Lieferzeiten zu verkürzen und technischen Service in Kundennähe zu verankern. Regionale OEMs schätzen die vor Ort verfügbare Formulierungsunterstützung, die bei der Einhaltung sich wandelnder chinesischer GB-Normen und indischer BIS-Zulassungen hilft. Die wachsende Nachfrage der aufstrebenden Mittelschicht nach verpackten Lebensmitteln und Haushaltsgeräten steigert den lokalen Antioxidantienverbrauch zusätzlich und sichert Asien-Pazifik seine Schlüsselrolle im Markt für Kunststoffantioxidantien.
Nordamerika-Markt für Kunststoffantioxidantien
Nordamerika verzeichnet ein reifes, aber widerstandsfähiges Wachstum, da strenge FDA-Vorschriften für Lebensmittelkontaktmaterialien eine kontinuierliche Neuformulierung von Additiven mit überlegenen toxikologischen Profilen erfordern. Starke Recyclinginitiativen fördern die Nutzung von Restabilisierungspaketen, die darauf ausgelegt sind, den Anteil recycelter Kunststoffe in Körperpflege- und Haushaltsprodukten zu erhöhen. BASFs langfristiger Benzol-Rohstoffvertrag mit Encina veranschaulicht strategische Maßnahmen zur Sicherung kohlenstoffarmer Rohstoffe für die Antioxidantienproduktion. Der rasch wachsende Elektrofahrzeugbau in den USA und Kanada erfordert Antioxidantien, die thermischen und elektrischen Belastungen standhalten, was die Nachfrage nach Premiumqualitäten stützt.
Europa-Markt für Kunststoffantioxidantien
Europas Entwicklung hängt maßgeblich von der Vorreiterrolle in der Umweltpolitik ab. REACH und die Richtlinie über Einwegkunststoffe fördern die Entwicklung PFAS-freier und migrationsarmer Antioxidantienqualitäten, erhöhen die Forschungs- und Entwicklungsintensität und treiben die Differenzierung im Markt für Kunststoffantioxidantien voran. Verbindliche Mindestanforderungen an den Recyclatanteil in Verpackungen beschleunigen die Einführung leistungsstarker Stabilisatoren, die für verunreinigte Eingangsströme geeignet sind. Deutschland, Frankreich und Italien bleiben die zentralen Nachfragezentren aufgrund ihrer fortgeschrittenen Automobil- und Lebensmittelverarbeitungssektoren, während Osteuropa im Zuge der Verlagerung von Produktionsstandorten nach Osten wächst. Die nordischen Länder und die Benelux-Staaten fördern biobasierte Stabilisatoren über Grüne-öffentliche-Beschaffungs-Programme und schaffen damit frühe Marktnischen für innovative Anbieter.

Regulatorisches Umfeld
Die Regulierung von Kunststoffantioxidantien wird zunehmend durch Vorschriften zur Lebensmittelkontaktkonformität und breitere Chemikaliensicherheitsrahmen geprägt. In der Europäischen Union regelt die Verordnung (EU) Nr. 10/2011 Stoffe, die in Materialien für den Lebensmittelkontakt aus Kunststoff verwendet werden, und wird durch Änderungen wie die Verordnung (EU) 2026/245 der Kommission (angenommen am 2. Februar 2026) aktualisiert, die die Zulassungen und Verwendungsbedingungen in Anhang I überarbeitet. Die EU-Chemikalienstrategie für Nachhaltigkeit (gestartet 2020) verstärkt zudem die Ausrichtung auf Substitution und „sicher und nachhaltig by Design“, was die Priorität für nonylphenolfreie und migrationsarme Stabilisatorsysteme für Verpackungen und medizinische Polymerqualitäten erhöht.
Kontrollen im Zusammenhang mit der Verantwortung im Umgang mit Kunststoffen wirken sich ebenfalls auf die Auswahl und Handhabung von Additiven aus. Die Verordnung (EU) 2025/2365 (12. November 2025) führt verbindliche Verpflichtungen zur Vermeidung von Kunststoffpelletverlusten entlang der Lieferkette ein, wobei ab dem 17. Dezember 2027 Zertifizierungsanforderungen für Großunternehmen gelten. Dies beeinflusst die Art und Weise, wie Antioxidantien geliefert werden, einschließlich staubärmerer Formen und geschlossener Handhabungssysteme. In den Vereinigten Staaten erstreckt sich die Aufsicht auf die EPA im Rahmen des TSCA für die Chemikalienherstellung und die FDA für Anwendungen im Lebensmittelkontakt, wo Additivzulassungen und damit verbundene Beschränkungen (einschließlich Phthalaten, die für bestimmte Lebensmittelkontaktanwendungen zugelassen sind, aktualisiert von der FDA zum 24. Juni 2026) Migrations- und Toxikologiedossiers weiterhin zentral für die Qualifizierung von Antioxidantien für Verpackungen machen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kunststoffantioxidantien beginnt mit vorgelagerten petrochemischen und speziellen chemischen Ausgangsstoffen, insbesondere Phenolen und Phosphorderivaten für phenolische und Phosphit-/Phosphonit-Systeme. Sie durchläuft dann Synthese, Formulierung und Veredelung bis zu den Formen, die von Polymerverarbeitern verwendet werden. Hersteller liefern sowohl Reinsubstanzen als auch maßgeschneiderte Mischungen und Masterbatches, die während des Compoundierens, Extrudierens und Spritzgießens für Anwendungen mit Polypropylen, Polyethylen, PVC, PS und ABS eingebracht werden.
Nachgelagert sind Compoundeure und Verarbeiter in den Bereichen Verpackung und Automobil wichtige Nachfragebündler, und sie spezifizieren zunehmend Additivpakete, die Verarbeitungsschutz, langfristige thermische Stabilität und geringe Migration ausbalancieren. Die Wertschöpfung konzentriert sich auf Formulierungs-Know-how, regulatorische Dokumentation und Anwendungsunterstützung, während Logistik und Handhabung wichtiger werden, da Kunden Pellets, Granulate und vorgemischte Masterbatches einsetzen, um Staub zu reduzieren und die Dosierkonsistenz auf automatisierten Linien zu verbessern. Nachhaltigkeit und Rückverfolgbarkeit zeigen sich auch in der Beschaffung, einschließlich der Tatsache, dass SONGWON im Januar 2026 die RSPO-Zertifizierung (MB Grade) für sein phenolisches Antioxidans SONGNOX 1076 erhielt und im April 2026 zu Probemengen überging, was zertifizierte Inputs mit verkaufsfähigen stabilisierten Polymerlösungen verknüpft. Die durch Recycling getriebene Nachfrage verstärkt den Bedarf an leistungsstarken Restabilisierungssystemen, da recycelte Polyolefine typischerweise höhere Antioxidansdosierungen und robustere Mischungen erfordern, um mehrfache Wärmehistorien und variable Verunreinigungen auszugleichen.
Wettbewerbslandschaft
Das globale Angebot bleibt mäßig fragmentiert. BASF, Clariant und Evonik verankern die Gruppe der ersten Reihe durch rückwärtsintegrierte Rohstoffpositionen, kontinentübergreifende Werke und Anwendungslabore, die Formulierungen auf den jeweiligen Kunden und das regulatorische Umfeld abstimmen. Ihre Portfoliotiefe – einschließlich Phenolika, Phosphite, Thioester und HALS – ermöglicht gebündelte Verkäufe und stärkt die Kundenbindung im Markt für Kunststoffantioxidantien. Nachhaltigkeitsnachweise, von der Massenbilanzattribuierung bis hin zu Ökobilanzdaten, dienen als wichtige Differenzierungsmerkmale in Ausschreibungsverfahren für multinationale Markeninhaber.
Mittelgroße Spezialisten wie SI Group und Addivant konzentrieren sich auf Nischen-Hochreinheitsstabilisatoren, die für medizinische und Säuglingspflegeanwendungen zugelassen sind, und konkurrieren durch schnelle Regulierungsanmeldungen und maßgeschneiderte Gemische. Asiatische Herausforderer, angeführt von Songwon und den chinesischen Joint Ventures von Dover Chemical, nutzen kostengünstige Fertigung und steigende Inlandsnachfrage, um Marktanteile von etablierten Anbietern zu übernehmen, insbesondere bei Massenware-Phenolika. Streitigkeiten über geistiges Eigentum rund um neuartige Phosphitsynthesemethoden unterstreichen den strategischen Wert von Prozess-Know-how.
Branchenführer im Bereich Kunststoffantioxidantien
Clariant
BASF
ADEKA Corporation
SI Group Inc.
Songwon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kunststoffantioxidantien
- 3V Sigma S.p.A.
- ADEKA Corporation
- Ampacet Corporation
- Astra Polymers
- Baerlocher GmbH
- BASF
- Clariant
- Dover Chemical Corporation
- Everspring Chemical Co., Ltd.
- Evonik Industries AG
- Milliken & Company
- Oxiris Chemicals S.A.
- SI Group Inc.
- Songwon
- Sumitomo Chemical Co., Ltd.
- Syensqo
- Synthomer plc
- Trigon Antioxidants Pvt. Ltd.

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum liegt dort, wo die Verwendung von Rezyklatanteilen auf die Einhaltung von Vorschriften für Lebensmittelkontakt oder andere sensible Anwendungen trifft. In diesen Fällen suchen Verarbeiter nach Antioxidanssystemen, die die Leistung in recycelten Polyolefinen wiederherstellen und dabei extrahierbare Stoffe und Migration kontrollieren. Ein konkretes Kommerzialisierungssignal ist, dass SI Group im März 2024 die FDA Food Contact Notification (FCN) 2326 für die Phosphit-Antioxidantien WESTON 705 und WESTON 705T erhielt, wodurch die zulässige Verwendung auf PET-Polymere ausgeweitet wurde. Dies erweitert die Abdeckung von Verpackungsharzen und unterstützt die Umformulierung weg von risikoreicheren Altchemikalien. Derselbe Nachfrageimpuls steht im Einklang mit der Marktverschiebung hin zu nonylphenolfreien, geruchsarmen und staubarmen Lieferformaten, einschließlich Masterbatches und Pellets, die die Einhaltung von Vorschriften und die Betriebshygiene vereinfachen.
Nachhaltigkeitsbezogene Produktdifferenzierung öffnet zudem Beschaffungswege für Additivlieferanten durch zertifizierte oder phenolfreie Portfolios und verstärkte regionale Kapazitäten. Clariant schloss im August 2025 die chemische Inbetriebnahme einer zweiten Nylostab-S-EED-Produktionslinie an seinem Standort Cangzhou, China, ab und führte AddWorks LXR 548 als phenolfreies Antioxidans für Polyolefine ein, was sowohl die Versorgungskontinuität in Asien als auch Umformulierungsprogramme im Zusammenhang mit sich weiterentwickelnden Chemikalienbeschränkungen unterstützt. Daneben zeigen SONGWONs RSPO-zertifiziertes SONGNOX 1076 (Zertifikat erhalten im Januar 2026) und die anschließende Marktverfügbarkeit, wie zertifizierungsgestützte Inputs zu umsetzbaren Anforderungen für die Lieferketten von Markeninhabern werden. Auf technologischer Seite verweist eine im Juli 2026 in Nature Communications veröffentlichte akademische Arbeit über eine katalysatorgestützte Antioxidationsstrategie zur Erzeugung intrinsisch antioxidativer Polyolefine während der Polymerisation auf einen längerfristigen Weg, der die traditionelle Additivmischung nach der Polymerisation ergänzen könnte, insbesondere dort, wo die Reduzierung der Auslaugung eine Priorität ist.
Recent Industry Developments in Markt für Kunststoffantioxidantien
- Juli 2026: SONGWON brachte ein neues Antioxidans auf den Markt, das auf die Weiterentwicklung nachhaltiger Polymeradditive ausgerichtet ist. Die Einführung bietet Verarbeitern, die nach Leistungsstabilisatoren suchen, die den strengeren Nachhaltigkeitsanforderungen in Verpackungen und langlebigen Gütern entsprechen, neue Optionen und erweitert SONGWONs adressierbares Portfolio in Premium-Anwendungen.
- August 2025: Clariant schloss die chemische Inbetriebnahme einer zweiten Nylostab-S-EED-Produktionslinie an seinem Standort Cangzhou, China, ab und führte AddWorks LXR 548, ein phenolfreies Antioxidans für Polyolefine, ein. Der Schritt stärkt die lokale Versorgung in Asien und unterstützt Kundenumformulierungen, die darauf abzielen, die Abhängigkeit von Altchemikalien angesichts strengerer Additivprüfungen zu verringern.
- März 2024: SI Group gab bekannt, dass die US-FDA die Food Contact Notification (FCN) 2326 für ihre Phosphit-Antioxidantien WESTON 705 und WESTON 705T erteilt hat, wodurch die zulässige Verwendung auf PET-Polymere ausgeweitet wurde. Die Zulassung erweitert die von diesen Qualitäten adressierbaren Anwendungen in Verpackungen mit Lebensmittelkontakt und unterstützt Strategien zur Qualifizierung von Additiven für mehrere Harze bei global tätigen Verarbeitern.


Markt für Kunststoffantioxidantien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Antioxidans-Additive, die in Kunststoffen verwendet werden, um den Abbau während des Compoundierens, der Verarbeitung und der Nutzungsphase des Produkts zu verlangsamen, ausgewiesen in Werten für die weltweite Nachfrage und das Angebot.
Ausschlüsse: UV-Stabilisatoren, Flammschutzmittel und Antioxidans-Anwendungen außerhalb von Kunststoffen (wie Kautschuk) sind in dieser Marktgrößenbestimmung nicht enthalten.
Segmentierungsübersicht
- Nach Polymerharz
- Polypropylen (PP)
- Polyethylen (PE)
- Polyvinylchlorid (PVC)
- Polystyrol (PS)
- Acrylnitril-Butadien-Styrol (ABS)
- Nach Antioxidantientyp
- Phenolische Antioxidantien
- Phosphit- und Phosphonit-Antioxidantien
- Antioxidantiengemische
- Nach Anwendung
- Verpackung
- Bauwesen
- Automobil
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um klare Marktgrenzen festzulegen und einen anfänglichen Nachfragepool für Kunststoffantioxidantien aufzubauen und anschließend das Modell mit im Zeitverlauf überprüfbaren Signalen zu verankern. Wir beziehen uns auf öffentliche Quellen wie UN Comtrade für Polymer- und Chemikalienhandelsströme, nationale Statistikämter für Indikatoren zur Fertigung und Kunststoffproduktion, die Weltbank für den Kontext der Industrieproduktion und Inflationsindikatoren sowie offizielle Chemikalien- und Sicherheitsportale wie die Europäische Chemikalienagentur und die Ressourcen der US-FDA zum Lebensmittelkontakt, um die vorschriftengetriebene Verwendung in Verpackungen zu verstehen.
Darüber hinaus helfen uns Jahresberichte, Investorenpräsentationen und technische Produktdatenblätter, typische Anwendungen, die Positionierung der Formulierungen und die Art und Weise, wie Mischungen in wichtige Harzsysteme verkauft werden, abzubilden. Ausgewählte kostenpflichtige Abonnements werden nur dort verwendet, wo sie zusätzliche Struktur bieten, etwa Unternehmensfinanzdaten und -informationen, Patentdatenbanken zur Verfolgung der Formulierungsaktivität und Import-/Export-Datenbanken auf Sendungsebene für richtungsweisende Gegenprüfungen. Die oben aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und weitere öffentliche Dokumente und Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um die Schreibtischsicht auf Belastbarkeit zu prüfen und Lücken zu schließen, die öffentliche Daten nicht gut erklären, wie typische Antioxidansdosierungsbereiche nach Harz und wie sich die Preisgestaltung von Mischungen über verschiedene Endanwendungen hinweg verhält. Wir sprechen mit Rohstofflieferanten, Antioxidans-Formulierern, Polymer-Compoundeuren, Verarbeitern sowie Beschaffungs- und technischen Teams bei Endanwendern, und die Abdeckung ist ausgewogen über APAC, EMEA und Amerika verteilt, damit regionale Mischeffekte erfasst werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33 % | CXOs: 14 % | APAC: 51 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 46 % | Amerika: 19 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Nachfragerekonstruktion, die die regionale Polymerverarbeitungsaktivität mit dem erwarteten Antioxidansverbrauch verknüpft, und wandelt dies dann anhand von Preisbändern, die über gängige Chemikalien und Mischungen hinweg beobachtet werden, in einen Wert um. Für jede Region werden Trends beim Harzdurchsatz und Handelssignale mit den typischen Stabilisierungsbedürfnissen für hochvolumige Kunststoffe abgeglichen, und die Gesamtmarktgröße wird dann durch selektive Bottom-up-Annäherungen wie stichprobenartige Lieferantenumsatzhinweise, Kanalprüfungen und ASP-Plausibilitätsprüfungen nach Anwendung bestätigt.
Ein kleiner Satz praktischer Inputs wird als Haupttreiber des Modells verwendet und in jedem Zyklus aktualisiert. Beispiele umfassen regionale Trends bei der Harzproduktion und -umwandlung für PP, PE, PVC, PS und ABS, Indikatoren für Verpackungs- und Bauaktivitäten, die die Additivnachfrage bewegen, typische Antioxidansdosierungsraten nach Harz und Prozessintensität, die Mischverschiebung hin zu Antioxidansmischungen in Anwendungen mit höherer Leistung sowie Bewegungen bei wichtigen phenolischen und phosphorbasierten Ausgangsstoffen, die die realisierten ASPs beeinflussen. Wo die Bottom-up-Sichtbarkeit uneinheitlich ist, werden Lücken mithilfe konservativer Abdeckungsquoten behandelt, die vor der Finalisierung der Gesamtzahlen mit Interview-Feedback überprüft werden.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Akzeptanz, Preisgestaltung und Harzmix über die Zyklen hinweg unterschiedlich entwickeln können und wir eine einfache Möglichkeit benötigen, die Ergebnisse einem Stresstest zu unterziehen. Das Basisszenario folgt dem erwarteten Wachstum der Polymernachfrage und einer allmählichen Mischprogression, während die Abwärts- und Aufwärtsszenarien Anpassungen für Schwäche beim Harzdurchsatz, durch Vorschriften getriebene Formulierungsverschiebungen und rohstoffgetriebene Preisänderungen vornehmen, die von Branchenteilnehmern hervorgehoben wurden.
Datenvalidierung & Aktualisierungszyklus
Modellergebnisse werden vor der Freigabe mit unabhängigen Signalen abgeglichen, einschließlich der Frage, ob die implizite Antioxidansintensität pro Tonne Kunststoff innerhalb realistischer Bereiche bleibt und ob die regionalen Aufteilungen mit den beobachteten Mustern der Harzverarbeitung und des Handels übereinstimmen. Wenn eine Abweichung festgestellt wird, werden Annahmen überprüft, Ausreißer bis zu einer Quelle oder einem Berechnungsschritt zurückverfolgt, und es werden Folgefragen an ausgewählte Befragte gesendet, um zu bestätigen, was sich geändert hat.
Eine mehrstufige interne Überprüfung wird durchgeführt, damit Inputs, Formeln und Umrechnungsfaktoren über Regionen und Anwendungen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, wie starke Rohstoffpreisverschiebungen, größere Kapazitätsänderungen oder regulatorische Maßnahmen, die zulässige Chemikalien betreffen. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Kunststoffantioxidantien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Kunststoffantioxidantien können sich unterscheiden, selbst wenn die Themenbezeichnung gleich erscheint, da der einbezogene Produktumfang, die Harzabdeckung und die für die Modellerstellung verwendeten Nachfrageproxys nicht immer konsistent sind. Unterschiede zeigen sich auch, wenn sich eine Schätzung stärker auf Lieferantenkommentare stützt und eine andere stärker auf Indikatoren der Polymernachfrage, was zu einer unterschiedlichen Sicht auf Volumina und realisierte Preise führen kann.
Wesentliche Lücken ergeben sich meist aus Umfangsentscheidungen und der Art, wie der Wert konstruiert wird, einschließlich der Frage, ob die Schätzung nur Antioxidantien zählt, die in der Kunststoffverarbeitung verwendet werden, oder ob auch angrenzende Stabilisatoren hinzugefügt werden, ob Mischungen als eine separate Premiumkategorie über alle Endanwendungen hinweg behandelt werden und wie die Preissteigerung nach Region angewendet wird. Auch der Zeitpunkt der Währungsumrechnung, der angenommene Harzmix und der Aktualisierungsrhythmus für rohstoffgebundene ASP-Annahmen können die Zahl um eine sichtbare Marge verändern.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,41 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 5,90 Mrd. USD (2025) | Wendet die Preisentwicklung von 2024 bis 2025 und Mischaufpreise auf eine Weise an, die den Wert erhöhen kann, insbesondere wenn Antioxidansmischungen auf einen breiteren Harz- und Anwendungspool ausgeweitet werden. |
| Branchenforschungsverlag B | 5,90 Mrd. USD (2025) | Definiert Polymerstabilisierungsadditive in seiner Segmentierung breiter, was angrenzende Stabilisatorkategorien in die Gesamtsumme einfließen lassen und den erfassten Nachfragepool verändern kann. |
Wachstumshinweise bei der Harzverarbeitung und Handelsflussprüfungen für wichtige Polymer- und Additiv-Zwischenprodukte sind die Belege, die verwendet werden, um Mordor Intelligence auf den reinen Kunststoffantioxidansverbrauch verankert zu halten, wobei Dosierungsraten und Mischaufpreise nur angepasst werden, wenn sie für bestimmte Harze und Endanwendungen bestätigt sind. Nachdem dieser Umfang konstant gehalten wird, wird die verbleibende Spanne hauptsächlich dadurch erklärt, wie schnell die ASPs erhöht werden und wie aggressiv angenommen wird, dass sich der Mischmix über die Regionen hinweg verschiebt.


Im Bericht beantwortete Schlüsselfragen
Warum ist Asien-Pazifik der größte regionale Markt für Kunststoffantioxidantien?
Asien-Pazifik kombiniert umfangreiche Polymerfertigungskapazitäten mit einer schnell wachsenden Automobil- und Verpackungsnachfrage und erzielt damit einen Umsatzanteil von 36,40 % im Jahr 2025 sowie den schnellsten CAGR-Ausblick von 6,08 % bis 2031.
Welches Polymer treibt den Großteil der Antioxidantiannachfrage an?
Polypropylen macht 34,68 % der Nachfrage im Jahr 2025 aus, dank seiner breiten Verwendung in der Automobil- und Starrverpackungsindustrie, die eine robuste thermooxidative Stabilität erfordert.
Wie beeinflussen Vorschriften die Antioxidantienentwicklung?
EU-REACH, FDA-Lebensmittelkontaktregeln und nationale Verbote von Nonylphenolderivaten beschleunigen ungiftige, migrationsarme und PFAS-freie Antioxidantienchemien.
Welche Antioxidantientypen wachsen am schnellsten?
Sekundäre Phosphit- und Phosphonit-Antioxidantien werden bis 2031 mit einer CAGR von 6,18 % prognostiziert, da sie synergistisch mit Phenolika zusammenwirken, um Polymere während der Hochtemperaturverarbeitung zu schützen.
Seite zuletzt aktualisiert am:



