
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
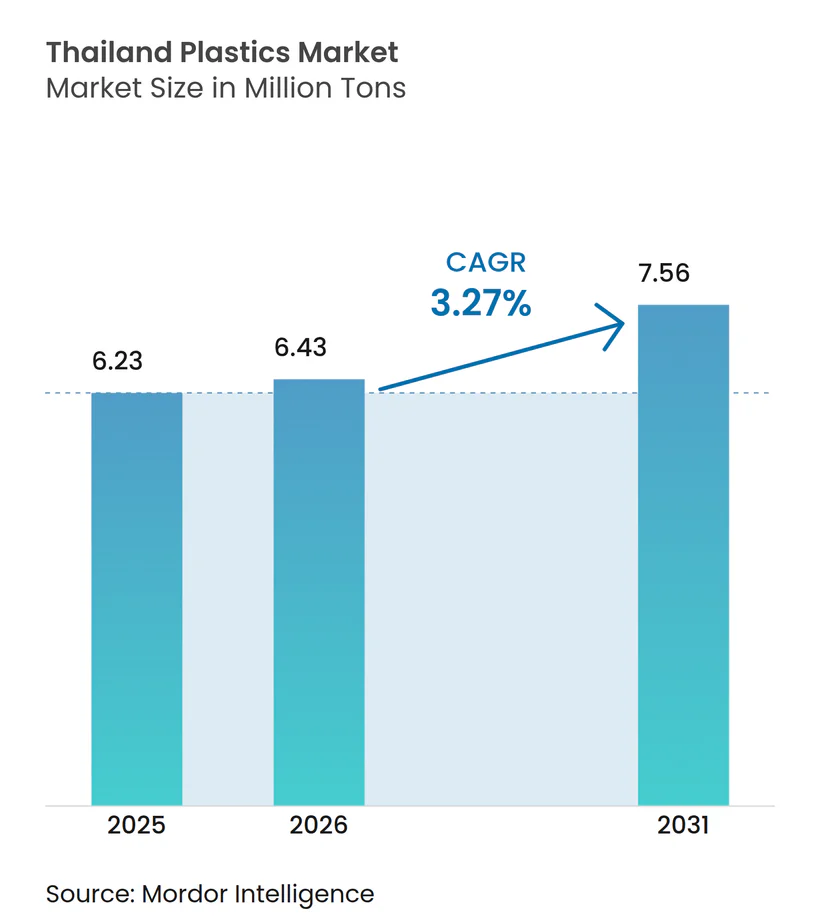
| Marktgröße im Basisjahr (2025) | 6.23 Millionen Tonnen |
| Marktvolumen (2026) | 6.43 Millionen Tonnen |
| Marktvolumen (2031) | 7.56 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Thailand Kunststoffmarkt Analyse von Mordor Intelligence
Die Größe des Thailand Kunststoffmarktes wird im Jahr 2026 auf 6,43 Millionen Tonnen geschätzt, ausgehend von einem Wert von 6,23 Millionen Tonnen im Jahr 2025, mit Projektionen für 2031 von 7,56 Millionen Tonnen, was einem Wachstum von 3,27 % CAGR über den Zeitraum 2026–2031 entspricht. Dieses moderate Gesamtwachstum verbirgt eine entscheidende Verlagerung hin zu kohlenstoffarmen Rohstoffen, Kreislaufwirtschaftspraktiken und Spezialanwendungen, die die Margen verbessern, selbst wenn sich die Spannen bei Massengütern verringern. Traditionelle Harze dominieren das Volumen, doch ein rascher Wandel hin zu Biopolymeren ist im Gange, da Joint Ventures Bio-Ethylen- und PLA-Kapazitäten im großen Maßstab erschließen. Die Nachfragedynamik ist nach wie vor am stärksten in den Bereichen Lebensmittel-, Getränke- und E-Commerce-Verpackungen, doch das Entstehen einer Elektrofahrzeug-Lieferkette und groß angelegte Infrastrukturprojekte erzeugen neue Nachfrage nach technischen Harzen und Hochleistungsverbindungen. Zunehmende chinesische Überkapazitäten, volatile Naphtha-Kosten und strengere Abfallvorschriften belasten die Margen; Unternehmen, die ihre Rohstoffe diversifizieren und in Recyclinginfrastruktur investieren, sind am besten positioniert, um ihre Renditen im Thailand Kunststoffmarkt zu schützen.
Wichtigste Erkenntnisse des Berichts
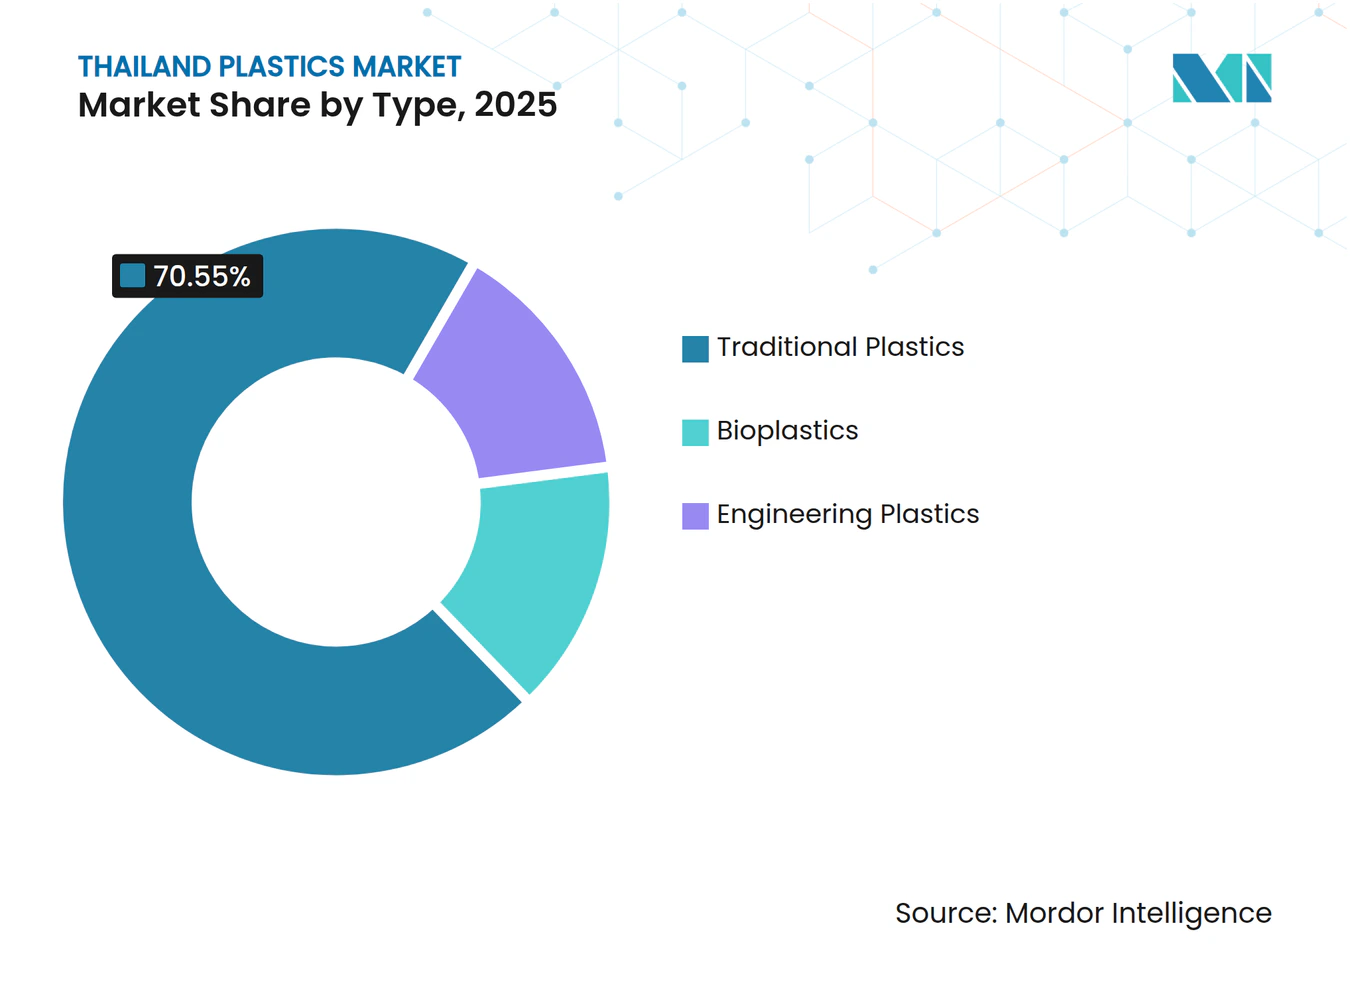
- Nach Typ führten traditionelle Kunststoffe mit einem Marktanteil von 70,55 % am Thailand Kunststoffmarkt im Jahr 2025; Biokunststoffe werden voraussichtlich bis 2031 mit einem CAGR von 5,53 % wachsen.
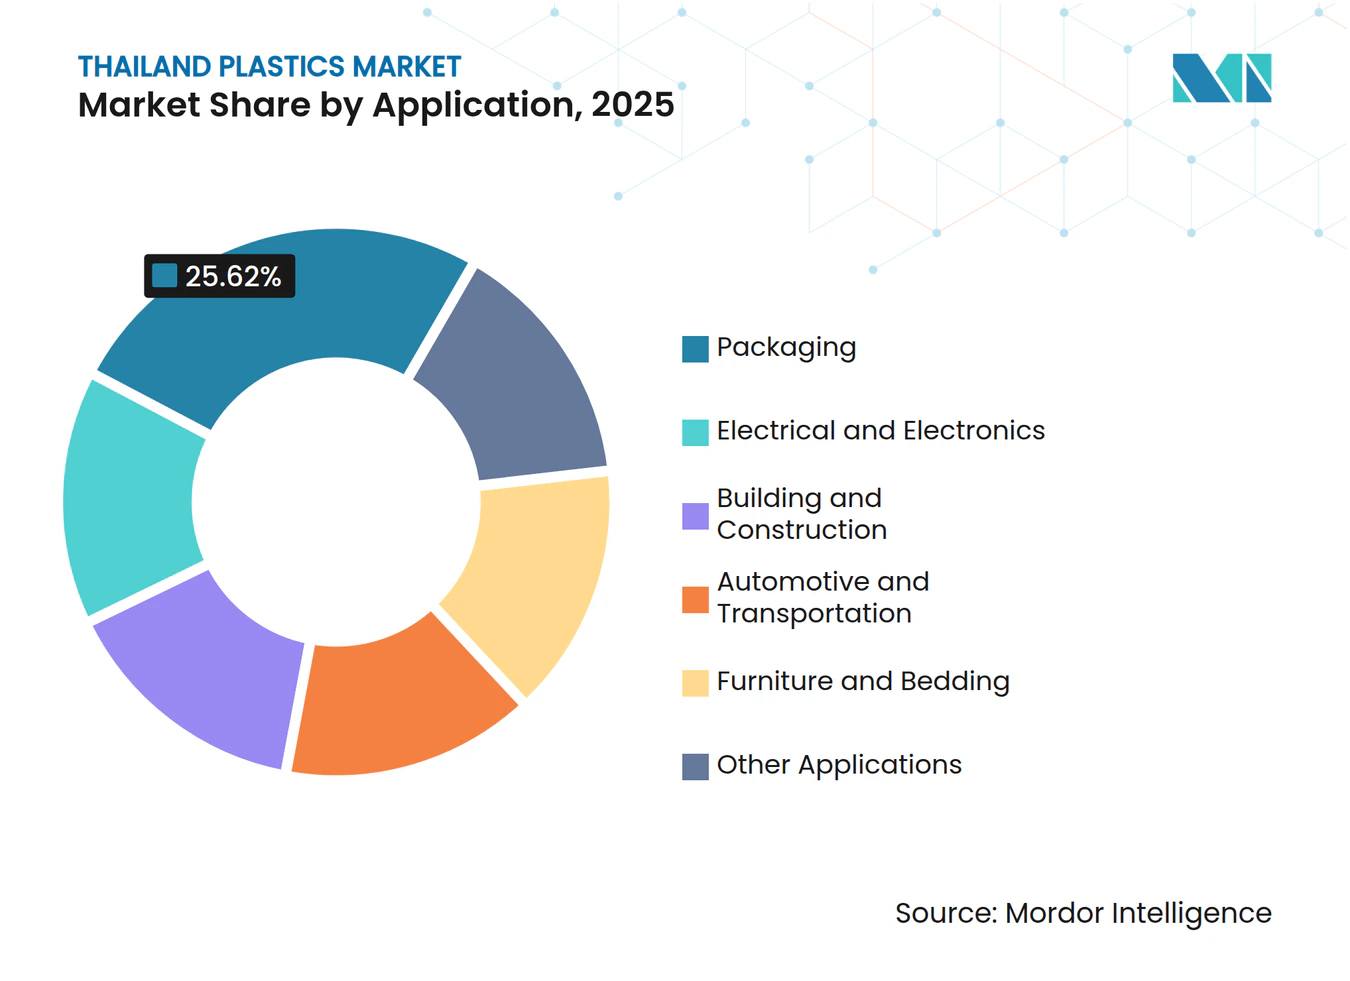
- Nach Anwendung entfiel auf Verpackung ein Anteil von 25,62 % der Marktgröße des Thailand Kunststoffmarktes im Jahr 2025, während Automobil und Transport mit einem CAGR von 3,56 % bis 2031 vorankommen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Thailand Kunststoffmarkt Tendenzen und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus der Lebensmittel- und Getränkeverpackung | +1.2% | National, mit Konzentration in Bangkok und dem Östlichen Wirtschaftskorridor | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Kunststoffen im Bauwesen und in der Konstruktion | +0.8% | National, getrieben durch Infrastruktur-Megaprojekte | Langfristig (≥ 4 Jahre) |
| Leichtbauanforderungen in Automobil- und Elektrofahrzeugkomponenten | +0.9% | Östlicher Wirtschaftskorridor, Provinz Rayong | Mittelfristig (2–4 Jahre) |
| Rasantes E-Commerce-Wachstum, das die Schutzkennzeichnungsverpackung ankurbelt | +0.6% | Urbane Zentren, Großraum Bangkok | Kurzfristig (≤ 2 Jahre) |
| Joint Ventures für biobasierte Polymere | +0.4% | Industriekomplex Map Ta Phut, Rayong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus der Lebensmittel- und Getränkeverpackung
Der inländische Getränkekonsum wächst weiter und sichert ein stetiges Verpackungsvolumen. Neue Lebensmittelkontaktstandards, die im März 2025 in Kraft treten, fördern die Einführung recycelbarer und hitzebeständiger Formulierungen durch Verarbeiter, die Premiumpreise erzielen. Getränkeexporte in die Nachbarländer Kambodscha und Vietnam fügen inkrementelle Volumina hinzu, und das Wachstum der Essenslieferdienste hat sich seit der Pandemie mehr als verdoppelt und erzeugt mehrere Kunststoffartikel pro Bestellung. Steigende Temperaturen, rasche Urbanisierung und ein Tourismusaufschwung halten die Verpackungsintensität im Thailand Kunststoffmarkt aufrecht. Die Nachfrage nach Hartbehältern wächst parallel zum Bereich Körperpflege, wo ein mittleres einstelliges Umsatzwachstum bei Kosmetik- und Gesundheitsprodukten die Nachfrage nach Spezialverpackungen ankurbelt.
Zunehmender Einsatz von Kunststoffen im Bauwesen und in der Konstruktion
Die Regierungsausgaben über mehr als 150 Infrastrukturprojekte sichern die langfristige Nachfrage nach PVC-Rohren, Isolierungen und Dachabdeckungsplatten. Die Initiative Kunststoffstraßen, die bis zu fünf Tonnen Recyclingmaterial pro Kilometer einbezieht, signalisiert einen politischen Wandel hin zu zirkulären Baupraktiken, die den adressierbaren Markt für Recyclingharze vergrößern. Mehr als 800 mittelgroße und große Hersteller integrieren nun digitale Bestellwerkzeuge und kohlenstoffarme Prozesse, um Green-Building-Anforderungen zu erfüllen. Voraussichtlich 1 Million neue Arbeitsplätze im Zusammenhang mit Megaprojekten werden den Wohn- und Gewerbebau ankurbeln und die Nachfrage nach Kunststoff-Bauprodukten festigen, selbst wenn Energieinflation und günstige chinesische Importe die Margen drücken.
Leichtbauanforderungen in Automobil- und Elektrofahrzeugkomponenten
Thailands 30@30-Politik zielt darauf ab, bis 2030 30 % der Elektrofahrzeuge herzustellen. Die Elektrofahrzeugverkäufe stiegen von 84.500 Einheiten im Jahr 2022 auf 206.000 Einheiten im Jahr 2024 und erzeugten eine überproportionale Nachfrage nach leichten Batteriegehäusen, Innenverkleidungen und Strukturverbundwerkstoffen. Projekte wie BYDs Werk in Rayong im Wert von 900 Millionen USD und BMWs bevorstehende lokale Montagelinien werden auf technische Harze angewiesen sein, die Wärmebeständigkeit und elektrische Isolierung bieten. Lokalisierungsvorschriften, die bis 2035 inländische Inhaltsgrenzwerte festlegen, verankern diese Lieferketten weiter im Thailand Kunststoffmarkt. Da Automobilhersteller ihre Zulieferer drängen, die Fahrzeugmasse zu reduzieren und die Reichweite zu erhöhen, gewinnen Polypropylen und fortschrittliche Polyamide Marktanteile bei Armaturenbrettern, Motorhaubenanwendungen und Elektrofahrzeug-Ladekomponenten.
Joint Ventures für biobasierte Polymere
Das Braskem-SCGC Bio-Ethylen-Gemeinschaftsunternehmen im Wert von 1,54 Milliarden USD wird 200.000 Tonnen pro Jahr erneuerbares Polyethylen aus Zuckerrohrethanol liefern, wodurch die Emissionen von der Wiege bis zum Werkstor im Vergleich zu fossilen Harzen um bis zu 70 % gesenkt werden[1]. NatureWorks fügt in seinem Komplex in Nakhon Sawan 75.000 Tonnen PLA hinzu, unterstützt durch 350 Millionen USD an inländischer Finanzierung[2]. Diese Projekte positionieren Thailand als regionale Führungskraft bei nachhaltigen Harzen, erweitern die Rohstoffoptionalität für Verarbeiter und eröffnen Exportfenster in hochwertige Verbrauchsgütermärkte, die kohlenstoffärmere Verpackungen vorschreiben. Die Initiativen stehen im Einklang mit dem nationalen Bio-Circular-Green-Wirtschaftsmodell, vertiefen die Beteiligung der Landwirte an der Kunststoff-Wertschöpfungskette und unterstützen die Aufwärtsrevision der Ziele für erneuerbare Materialien im Thailand Kunststoffmarkt.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Verbote und Steuern für Einwegkunststoffe | -0.7% | National, mit Vollzugsschwerpunkt in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Rohöl-/Naphtha-Preisvolatilität | -0.9% | National, alle Petrochemie-Produzenten betreffend | Mittelfristig (2–4 Jahre) |
| PP- und PE-Überkapazitäten und kostengünstige Importe aus China | -1.1% | National, mit besonderem Einfluss auf Massenkunststoffe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Verbote und Steuern für Einwegkunststoffe
Thailands Kunststoffabfall-Fahrplan schafft Importe ab Januar 2025 ab und verschärft Qualitätsregeln für Lebensmittelkontaktartikel. Städtische Zentren wie Bangkok erzeugen täglich 1.800 Tonnen Einwegabfall, was die Behörden veranlasst, Abgaben und Kennzeichnungspflichten zu beschleunigen, die die Compliance-Kosten für Verarbeiter erhöhen. Zusätzliche Gesetzgebung im Rahmen des Entwurfs zum Industrieabfallbewirtschaftungsgesetz führt einen zweckgebundenen Fonds zur Behebung von Umweltauswirkungen ein und legt strengere Entsorgungsregeln für gefährliche Abfälle fest. Hersteller im Thailand Kunststoffmarkt müssen in zertifizierte recycelbare oder kompostierbare Alternativen investieren und Rückverfolgbarkeitssysteme verbessern oder Strafen riskieren. Diese Regeln schränken zunächst Einwegartikeln ein, katalysieren aber letztlich die Nachfrage nach höherwertigen nachhaltigen Harzen.
Überkapazitäten bei Polypropylen und Polyethylen und kostengünstige Importe aus China
China bringt jedes Jahr fast 5 Millionen Tonnen zusätzliche Polyethylenkapazität auf den Markt und drängt Überschussvolumina zu vergünstigten Preisen nach Südostasien. Die Spotmarktbewertungen für HDPE-Folien sind auf Mehrjahrestiefststände gesunken, und regionale Crackeranlagen senken periodisch die Raten unter wirtschaftliche Schwellenwerte. Die inländischen Produktionsindizes für Verpackungen und Fertigwaren verschlechterten sich Anfang 2025, und Verarbeiter verschoben Abnahmevereinbarungen angesichts des Margendrucks. Obwohl die thailändischen Exporte in die Vereinigten Staaten aufgrund von zollgetriebenem Lageraufbau vorübergehend anstiegen, steht der Gesamtdurchsatz im Thailand Kunststoffmarkt bei einem Höhepunkt des Importdrucks vor einer zyklischen Schrumpfung. Integrierte Hersteller beschleunigen Recycling- und Spezialitätserweiterungen, um die Auslastung und Wertschöpfung zu verteidigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Anpassung von Standardharzen neben dem Schwung der erneuerbaren Energien
Traditionelle Harze behielten im Jahr 2025 einen Marktanteil von 70,55 % am Thailand Kunststoffmarkt dank etablierter Infrastruktur, Skaleneffekte und diversifizierter Endverbrauchsexponierung. Unter ihnen verankern Polyethylen und Polypropylen die Nachfrage in den Bereichen Verpackung, Automobil und Bauwesen, während PET über Flaschen hinaus in technische Garne und Reifengewebe gewachsen ist. HMC Polymers überschritt im Jahr 2023 einen Umsatz von 25 Milliarden THB und illustriert damit die anhaltende kommerzielle Relevanz von Massengütegüten. Technische Harze wie Polyamide und Polycarbonate verzeichnen mittlere einstellige Nachfragegewinne, die mit der Elektronikmontageindustrie und Elektrofahrzeug-Antriebsanwendungen verbunden sind.
Biopolymere sind die am schnellsten wachsende Kategorie, die mit einem CAGR von 5,53 % voranschreitet und durch das 200.000-Tonnen-Bio-Ethylen-Gemeinschaftsunternehmen und die 75.000-Tonnen-PLA-Erweiterung beflügelt wird. Große Hersteller erproben nun chemische Recyclingrouten und zirkuläre Naphtha-Ströme, um ihre Anlagenbasis zukunftssicher zu machen und ihre Relevanz im Rahmen neuer Lebensmittelkontaktvorschriften zu erhalten. Der Wettbewerbsabstand verringert sich, da konventionelle Anbieter biobasierte Verfahren lizenzieren, während Neueinsteiger sich durch Kohlenstoff-Fußabdruck-Erklärungen und Kompostierungszertifizierungen differenzieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Verpackungsvolumen führt, während Mobilität inkrementellen Wert schafft
Verpackung dominierte im Jahr 2025 mit einem Anteil von 25,62 % die Marktgröße des Thailand Kunststoffmarktes und expandiert weiterhin entsprechend dem steigenden Volumen bei Lebensmitteln, Getränken, Körperpflege und E-Commerce. SCGP steigerte den Recyclingerlös im Jahr 2023 um 80 %, da Markenartikler Closed-Loop-Lösungen nachfragten. Verarbeiter nehmen mikrowellengeeignetes PP und Monomaterial-Laminate an, um neue Lebensmittelkontaktvorschriften zu erfüllen, und Innovationen bei Smart-Labels bringen zusätzliche Harznachfrage für Nahfeldkommunikations-Tags, die in Verschlusskappen und Beutel eingebettet sind.
Automobil- und Transportanwendungen weisen mit einem CAGR von 3,56 % bis 2031 die höchste Wachstumsdynamik auf. Die Ausrichtung des Landes auf die Elektrofahrzeugmontage verstärkt die Nachfrage nach technischen Kunststoffen, die das Gewicht reduzieren und strenge thermische Anforderungen erfüllen. BYD, BMW und mehr als ein Dutzend anderer Automobilhersteller haben lokalisierte Werke angekündigt und geben Compoundierern Transparenz über langfristige Volumina sowie die Rechtfertigung für Investitionen in fortschrittliche Mischlinien. Downstream erfordern Rollouts der Ladeinfrastruktur witterungsbeständige PC-Gehäuse und flammhemmende PA-Steckverbinder, was den Chancenpool für den Thailand Kunststoffmarkt weiter vertieft.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Rund 80 % des vor- und zwischengelagerten Outputs fließen in die inländische Verarbeitung, was ein selbstversorgungsfähiges Ökosystem stärkt, das den Thailand Kunststoffmarkt unterstützt. Die Metropolregion Bangkok ist der größte Verbrauchsschwerpunkt; Online-Einzelhandel, Tourismus und Foodservice-Plattformen erzeugen gemeinsam einen erhöhten Pro-Kopf-Kunststoffverbrauch.
Der Östliche Wirtschaftskorridor bündelt Anlagen in Rayong, Chonburi und Chachoengsao, einschließlich Mega-Investitionen in Bio-Ethylen, Elektrofahrzeugmontage und Gas-zu-Olefin-Projekte. Die gemeinsame Ansiedlung reduziert Logistikkosten und verankert hochwertige nachgelagerte Verarbeitung, was eine schnelle Kommerzialisierung neuer Harze ermöglicht. Map Ta Phut beherbergt sowohl fossile als auch erneuerbare Rohstoffkomplexe und bietet Verarbeitern unmittelbaren Zugang zu verschiedenen Polymersorten und Recycling-Pellets.
Regionale Exporte bleiben ein strategischer Absatzkanal. Thailand nutzt ASEAN-Handelsrahmen, um Verpackungsharze nach Kambodscha und Vietnam zu liefern, während die Zollarbitrage im Rahmen des US-chinesischen Handelsstreits Anfang 2025 einen Anstieg der Lieferungen in die Vereinigten Staaten um 61,7 % ermöglichte. Dennoch erfordern Überkapazitäten aus China und sich verändernde Polypropylen-Handelsbilanzen ein proaktives Portfoliomanagement und eine Kundendiversifizierung, um die Auslastung zu sichern.
Wertschöpfungskettenanalyse
Die thailändische Kunststoff-Wertschöpfungskette beginnt bei Kohlenwasserstoff-Rohstoffen (insbesondere Naphtha und Gasderivate) sowie biobasierten Inputs wie Zuckerrohr-Ethanol und Milchsäure und führt über Olefin-Cracking und Polymerisation zu PE, PP, PVC, PET, technischen Kunststoffen und aufkommenden Biokunststoffen. Die vorgelagerte Produktion konzentriert sich auf den Eastern Economic Corridor und den Industriekomplex Map Ta Phut, wo integrierte Hersteller lokale Verarbeiter beliefern, die die Nachfrage aus Verpackung, Bauwesen, Elektronik und Automobilindustrie bedienen. Die Distribution erfolgt über inländische Harzkanäle und Exportrouten innerhalb der ASEAN.
Kreislaufwirtschaftsanforderungen prägen zunehmend die Kette von Midstream bis Downstream, wobei Sammlung, Sortierung und Recycling (mechanisch und chemisch) neben Compoundierung und Verarbeitung zu Kernknoten werden. Im April 2026 unterzeichneten PTT Global Chemical und SCG Chemicals ein unverbindliches Memorandum of Understanding zur Prüfung eines strategischen Joint Ventures für Olefine und Polyolefine in Thailand, das auf die Stärkung der Sicherheit der petrochemischen Lieferkette und die Verbesserung der operativen Hebelwirkung über vorgelagerte Anlagen hinweg abzielt. Parallele politische Arbeiten zu Rahmenwerken für erweiterte Herstellerverantwortung und Thailands Fahrplan zum Kunststoffabfallmanagement (2018-2030) beschleunigen die Nachfrage nach rückverfolgbaren recycelten Rohstoffen und verstärken die Verbindungen zwischen Markeninhabern, Verarbeitern und Partnern für Abfallmanagement.
Wettbewerbslandschaft
Marktkonzentration
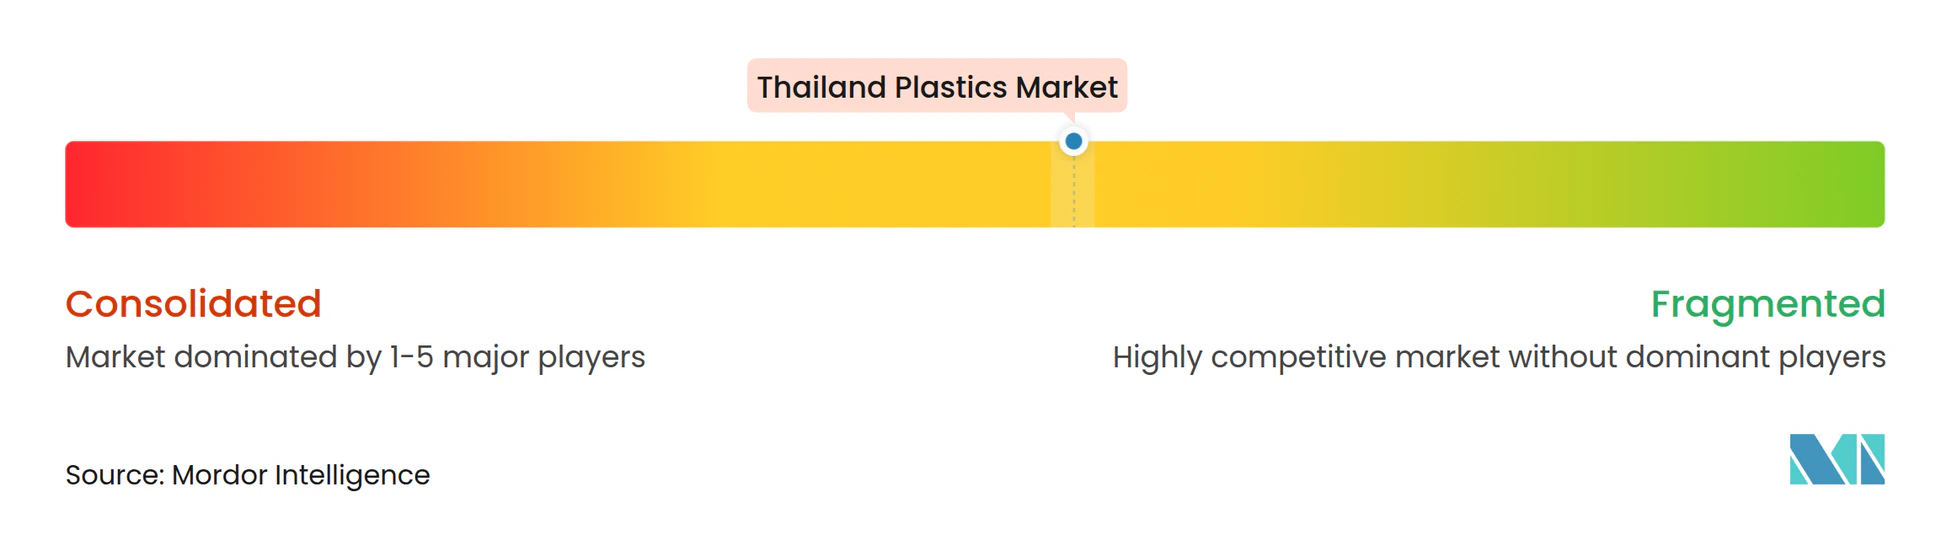
Der Markt weist eine moderate Fragmentierung auf. PTT Global Chemical, SCG Chemicals und Indorama Ventures verankern Kapazitäten durch integrierte Raffinerie-bis-Polymer-Ketten und pflegen Kundenstämme auf mehreren Kontinenten. Wettbewerbsvorteile ergeben sich zunehmend aus der Transparenz des Kohlenstoff-Fußabdrucks, Closed-Loop-Partnerschaften und der Fähigkeit, gemeinsam mit Markenartiklern Design-for-Recycling zu innovieren. Unternehmen, die in der Lage sind, biobasierte Gemeinschaftsunternehmen zu skalieren, mechanisches und chemisches Recycling zu integrieren und Rohstoffe schnell zu wechseln, werden voraussichtlich ihre Mitbewerber im Thailand Kunststoffmarkt übertreffen.
Marktführer in der Thailand Kunststoffindustrie
-
HMC Polymers Thailand
-
Indorama Ventures Public Company Limited
-
IRPC Public Company Limited
-
PTT Global Chemical Public Company Limited
-
SCG Chemicals Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Weißer Raum eröffnet sich rund um skalierbare CO2-arme und zirkuläre Polymere, die Margen verteidigen können, wenn sich die Spreads bei Commodity-Polyolefinen unter Importdruck verengen. Die Eröffnung von NatureWorks' vollständig integrierter Ingeo-PLA-Biopolymer-Anlage mit 75.000 Tonnen Jahreskapazität in Nakhon Sawan im April 2026 unterstützt die lokal-zu-lokale biobasierte Versorgung und schafft neue Abnahmewege für Verpackungen und Konsumgüter, die Ansprüche an erneuerbaren Inhalt erfordern. Ein weiterer Ankerpunkt ist die FastPass-Auswahl des BOI (Dezember 2025) für das 200.000-Tonnen-Bio-Ethylen-Projekt von Braskem Siam, das Thailands Investitionspipeline für biobasiertes PE und verwandte nachgelagerte Verarbeitung stärkt.
Eine zweite Chancenachse ist die Recycling-Infrastruktur und die Versorgung mit hochwertigem Sekundärharz, wo Politik und industrielle Resilienz zusammenlaufen. Im April 2026 kündigte Thailands Industrieministerium dringende Maßnahmen zur Beschleunigung des Kunststoffrecyclings inmitten von Störungen bei der petrochemischen Rohstoffversorgung an, was die zusätzliche Nachfrage nach Sammel-, Sortier- und Wiederaufbereitungskapazität unterstützt, die konsistente recycelte Pellets für Verarbeiter liefern kann. Gleichzeitig bauen Hersteller und Compoundeure eine Argumentation für operative Konsolidierung und Zuverlässigkeit bei Basisharzen auf, was sich in der laufenden PTTGC-SCGC-Studie zu einem Olefin- und Polyolefin-Joint-Venture widerspiegelt. Dies kann die lokalen Beschaffungsoptionen für Verarbeiter neu gestalten und die Versorgungskontinuität für Anwendungen in Verpackung, Bauwesen und Mobilität verbessern.
Aktuelle Branchenentwicklungen
- Juli 2026: HMC Polymers unterzeichnete ein Memorandum of Understanding mit der Industrial Estate Authority of Thailand (IEAT) zur Entwicklung eines geschlossenen Systems für Ressourcen- und Abfallmaterialmanagement innerhalb des Industriegebiets Map Ta Phut Complex. Die Initiative formalisiert die industrielle Zusammenarbeit bei Trennung und Materialrückgewinnung und unterstützt qualitativ hochwertigere Recyclingkreisläufe für Polymerhersteller und Verarbeiter, die im Industriegebiet tätig sind.
- April 2026: NatureWorks gab die Eröffnung seiner vollständig integrierten Ingeo-PLA-Biopolymer-Produktionsanlage in Nakhon Sawan mit einer Jahreskapazität von 75.000 Tonnen bekannt. Der Betriebsstart erweitert die inländische Verfügbarkeit von Biopolymeren für Verpackungen und andere Anwendungen, verringert die Abhängigkeit von importierten Spezialmaterialien und stärkt Thailands Position bei der regionalen Versorgung mit nachhaltigen Kunststoffen.
- Mai 2024: Dow und SCG Chemicals unterzeichneten eine Vereinbarung zur Umwandlung von 200.000 Tonnen Kunststoffabfall im asiatisch-pazifischen Raum in zirkuläre Produkte bis 2030. Die Partnerschaft verbindet Harzhersteller mit der Entwicklung zirkulärer Rohstoffe, unterstützt nachgelagerte Anforderungen der Markeninhaber an recycelte Inhalte und stärkt die Investitionsdynamik in Sammel- und Recycling-Ökosystemen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Thailand Kunststoffmarkt als Nachfrage und Angebot von Kunststoffharzen in Thailand definiert, erfasst über die wichtigsten Polymerfamilien und die gängigen Endverbrauchsanwendungsbereiche, in denen diese Materialien verarbeitet und verbraucht werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Gummiprodukte und nicht-kunststoffbasierte Ersatzmaterialien (wie Papier, Glas, Metalle und Holz), auch wenn diese in denselben Verpackungs- oder Bauanwendungen konkurrieren.
Segmentierungsübersicht
- Nach Typ
- Traditionelle Kunststoffe
- Polyethylen (PE)
- Polypropylen (PP)
- Polyvinylchlorid (PVC)
- Polystyrol (PS)
- Technische Kunststoffe
- Polyethylenterephthalat (PET)
- Polyamide (PA)
- Polycarbonate (PC)
- Styrolcopolymere (ABS und SAN)
- Polybutylenterephthalat (PBT)
- Polymethylmethacrylat (PMMA)
- Sonstige technische Kunststoffe
- Biokunststoffe
- Traditionelle Kunststoffe
- Nach Anwendung
- Verpackung
- Elektrotechnik und Elektronik
- Bauwesen und Konstruktion
- Automobil und Transport
- Möbel und Bettwaren
- Sonstige Anwendungen
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Faktenbasis für Thailand zu etablieren, mit Schwerpunkt auf dem Produktionsfußabdruck von Harzen, Handelsströmen und nachfrageseitigen Signalen. Wir prüfen in der Regel öffentliche Statistiken und Veröffentlichungen wie thailändische Zoll- und Handelsstatistiken, makroökonomische Indikatoren der Bank of Thailand, Datenveröffentlichungen des thailändischen Industrieministeriums und zugehöriger Behörden sowie internationale Referenzen wie UN Comtrade- und Weltbank-Daten.
Um das Marktmodell an der tatsächlichen Verwendung von Kunststoffen zu verankern, wurden ergänzende Prüfungen auch anhand von Verbandswebsites und Normungsgremien (beispielsweise verpackungs- und recyclingbezogene Verbände), begutachteten Fachzeitschriften zu Polymernachfrage und Recyclingquoten sowie öffentlichen Unternehmensberichten und Investorenpräsentationen relevanter Hersteller und Verarbeiter vorgenommen. Für ausgewählte Finanz- und Patentprüfungen haben wir zudem eine kostenpflichtige Abonnementdatenbank herangezogen, die bei vergleichbaren Unternehmensfinanzdaten, Nachrichten-Screening und Patentmapping unterstützt. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche und kostenpflichtige Referenzen konsultiert.
Primärinterviews und Umfragen
Die Primärforschung diente der Validierung der Sekundärannahmen und der Schließung von Lücken, die öffentliche Quellen nicht ausreichend erklären, wie etwa das Preisverhalten bei Harzen, Importsubstitutionsmuster und Verschiebungen im Anwendungsmix. Wir haben mit einem ausgewogenen Kreis von Stakeholdern gesprochen, darunter Harzhersteller, Compoundierer, Verarbeiter, Distributoren, große Endverbraucher und Branchenspezialisten, und die Eingaben auf Konsistenz über Thailands wichtigste Industriecluster hinweg geprüft.
Diese Gespräche halfen uns, die Nachfragesignale hinter Verpackungs-, Bau-, Elektronik- und Automobilanwendungen einem Stresstest zu unterziehen. Sie halfen auch dabei zu bestätigen, wie schnell recycelte und biobasierte Materialien in der Praxis in Thailand eingeführt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 36 % | CXOs: 12 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem die nationale Kunststoffnachfrage aus der Produktion auf Thailand-Ebene, dem Nettohandel und der Aufteilung des Verbrauchs auf die wichtigsten Anwendungspools rekonstruiert und anschließend in eine konsistente Marktvolumenreihe umgewandelt wird. Um die Gesamtwerte realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise durch Stichproben von Harzpreispunkten multipliziert mit geschätzten Volumina in Schlüsselanwendungen. Anschließend haben wir Kanalprüfungen mit Verarbeitern und Distributoren durchgeführt, um die Richtung zu bestätigen.
Einige Eingaben wurden als zentrale Fingerabdrücke im Modell behandelt, anstatt jeden Mikroeinsatz zu verfolgen. Dazu gehören Harzproduktion und Kapazitätsauslastungstrends, Import- und Exportvolumina nach wichtigen Polymergruppen, Verpackungsnachfrageindikatoren im Zusammenhang mit Lebensmitteln und Getränken sowie E-Commerce, Bauaktivitätssignale im Zusammenhang mit Infrastruktur und Wohnungsbau sowie Verschiebungen im Einsatz von technischen Kunststoffen, die durch Elektronik- und Automobillieferketten angetrieben werden. Wo die Bottom-up-Sichtbarkeit schwächer war, wurden Lücken durch konservative Proxy-Verhältnisse aus vergleichbaren Endverbrauchsmixen geschlossen und anschließend durch Interview-Feedback erneut getestet, bevor sie festgeschrieben wurden.
Für die Prognose wurde eine Szenarioanalyse rund um Rohstoffkostenzyklen, Recycling- und Abfallregulierungsdurchsetzung sowie nachgelagerte Industriewachstum in Thailand angewendet. Der Basisfall wurde auf das ausgerichtet, was Branchenteilnehmer in den nächsten fünf Jahren für erreichbar halten. Die endgültige Prognose wurde erst nach Prüfung der wichtigsten Preis- und Mischannahmen auf interne Konsistenz über Typen und Anwendungen hinweg abgeschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch wiederholte Querprüfungen, bei denen Modelloutputs mit unabhängigen Signalen wie Veränderungen der Handelsrichtung, Kommentaren zur Auslastung und anwendungsbezogenen Nachfragebewegungen verglichen wurden, die von Interviewpartnern in Thailand mitgeteilt wurden. Wenn große Abweichungen auftraten, wurden die Treiber isoliert, Annahmen überprüft und Befragte erneut kontaktiert, wenn das Problem mit Preisgestaltung, Mix oder einer jüngsten Regulierungsänderung zusammenhing.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analysten-Reviews, einschließlich Plausibilitätsprüfungen über historisches Wachstum, Jahres-zu-Jahres-Sprünge und die Übereinstimmung zwischen Volumenbewegung und Preislogik. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätserweiterungen, starke Rohstoffschwankungen oder regulatorische Änderungen, die die Nutzung von Recycling und Einwegkunststoffen verändern. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und Interview-Erkenntnisse berücksichtigt sind.
Marktgröße des Thailand Kunststoffmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Thailand Kunststoffe können weit auseinanderliegen, da die zugrunde liegende Maßeinheit, die Preisannahmen und der Zeitpunkt der Aktualisierungen nicht immer konsistent über veröffentlichte Quellen hinweg sind. Einige Zahlen werden in Umsatzgrößen angegeben, während andere auf Tonnage basieren, und allein diese Wahl kann die gemeldete Größe verändern, wenn sich die Preise bewegen.
Eine zweite Gruppe von Lücken entsteht in der Regel dadurch, wie schnell Annahmen aktualisiert werden, einschließlich des Zeitpunkts der Währungsumrechnung und der Art und Weise, wie durchschnittliche Verkaufspreise über Polymerfamilien hinweg fortgeschrieben werden. Bei unseren Prüfungen zeigte sich die Streuung auch, wenn Schätzungen stark auf einem einzigen Basisjahr-Snapshot beruhten, ohne Handel, Auslastung und Anwendungsmixverschiebungen im jüngsten Zeitraum erneut zu validieren – genau dort hat Mordor Intelligence das Modell an aktualisierte Volumensignale und eine konsistente Devisenkurs-Zeitregel gebunden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,23 Mio. Tonnen (2025) | |
| Globales Beratungsunternehmen A | 10,76 Milliarden USD (2025) | Wird als Umsatz ausgewiesen, was Polymerpreisniveaus und Produktmixannahmen einbezieht, die die Gesamtwerte gegenüber einer tonnagebasierten Betrachtung aufblähen können, wenn rohstoffgebundene Preise erhöht sind. |
| Fachzeitschrift B | 36,90 Milliarden USD (2018) | Verwendet einen breiteren wirtschaftlichen Beitragsrahmen und ein älteres Referenzjahr, sodass nachgelagerte Wertschöpfung und verwandte Aktivitäten über die in diesem Marktumfang erfassten Harz- und Verarbeitungsvolumina hinaus einbezogen werden können. |
Der Vergleich zeigt hauptsächlich, dass die Wahl der Einheit, die Umfangsgrenze und der Zeitpunkt der Aktualisierung den Großteil der Unterschiede ausmachen. Indem die Größenbestimmungsschritte auf aktuelle Produktions- und Handelssignale zurückführbar gehalten und Preis- und Devisenkurs-Timing konsistent abgestimmt werden, bleibt die Marktschätzung leichter wiederholbar und erklärbar, wenn sich die Bedingungen von Jahr zu Jahr ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das aktuelle Produktionsvolumen des Thailand Kunststoffmarktes?
Die Produktion erreichte 2026 6,43 Millionen Tonnen und wird voraussichtlich bis 2031 auf 7,56 Millionen Tonnen steigen.
Wie groß ist der Verpackungsbereich im Thailand Kunststoffmarkt?
Verpackung machte im Jahr 2025 25,62 % des Gesamtvolumens aus und wächst weiterhin auf der Grundlage der Nachfrage nach Lebensmitteln, Getränken und E-Commerce.
Welche Rolle spielen Elektrofahrzeuge bei der thailändischen Kunststoffnachfrage?
Die Elektrofahrzeug-Produktionsziele im Rahmen der 30@30-Politik haben die Nachfrage nach leichten technischen Harzen erhöht und die Automobilkunststoffe in Richtung eines CAGR von 3,56 % getrieben.
Wie reagieren thailändische Hersteller auf strengere Abfallvorschriften?
Führende Unternehmen investieren in mechanisches und chemisches Recycling, nehmen biobasierte Rohstoffe an und arbeiten an Kreislaufwirtschaftsprojekten zusammen, um compliant und wettbewerbsfähig zu bleiben.