
Marktgröße und Marktanteil für grüne und biobasierte Kunststoffadditive
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.34 Milliarden US-Dollar |
| Marktgröße (2031) | 4.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.15 % |
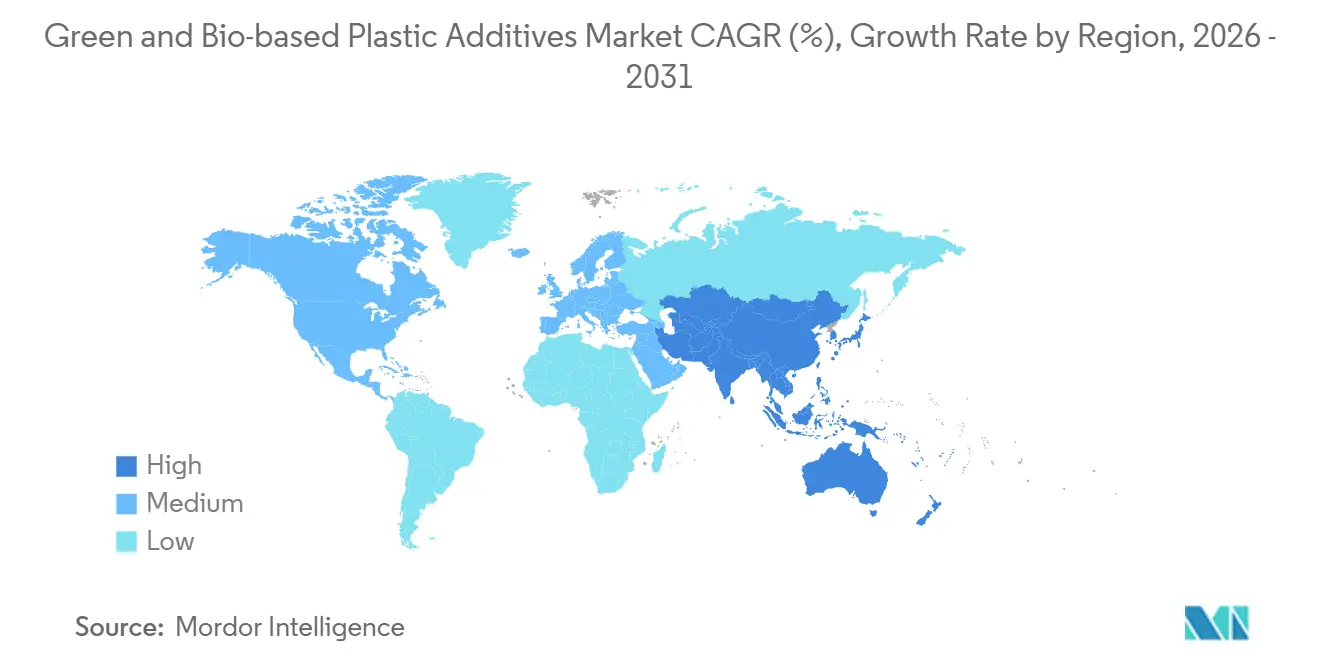
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
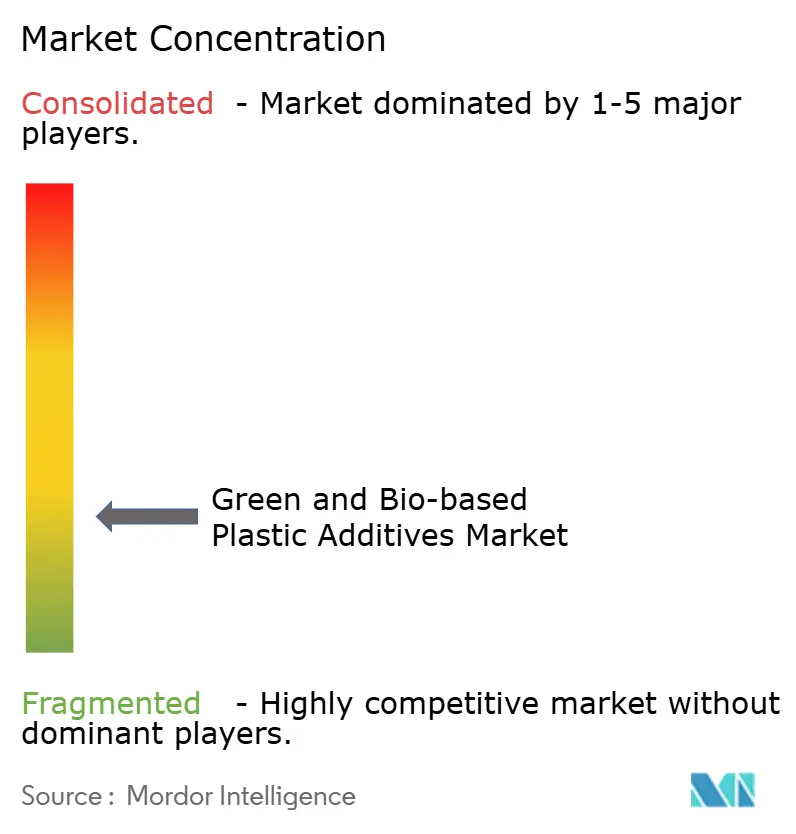
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für grüne und biobasierte Kunststoffadditive von Mordor Intelligence
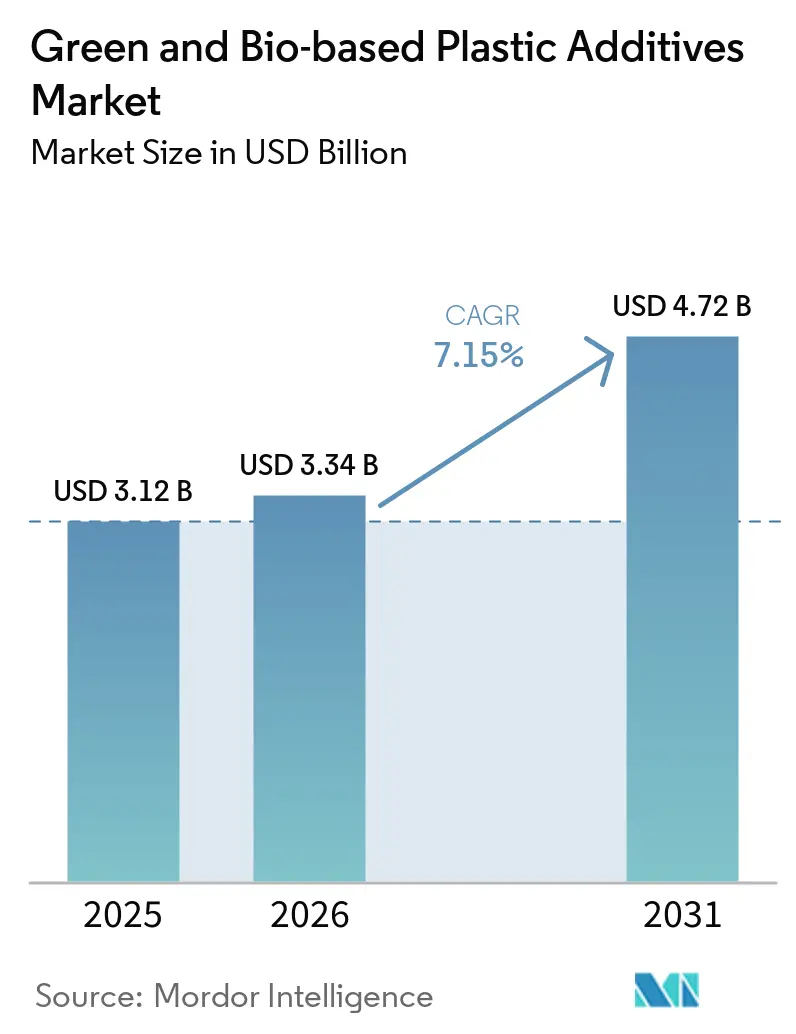
Die Marktgröße für grüne und biobasierte Kunststoffadditive wurde im Jahr 2025 auf 3,12 Milliarden USD geschätzt und soll von 3,34 Milliarden USD im Jahr 2026 auf 4,72 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,15 % während des Prognosezeitraums (2026–2031). Regulatorische Maßnahmen in den Vereinigten Staaten und Europa verändern die Beschaffungsanforderungen für Weichmacher und Flammschutzmittel. Die US-amerikanische Umweltschutzbehörde kündigte im Dezember 2025 eine geplante Regulierung für 5 Phthalate an, während die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle ab dem 12. August 2026 gilt. Diese Anforderungen veranlassen Markeninhaber und Verarbeiter, Additive mit erneuerbarem Inhalt und Dokumentation für den Lebensmittelkontakt zu suchen. Der Markt für grüne und biobasierte Kunststoffadditive profitiert auch von Anwendungen in den Bereichen Verpackung, Medizinprodukte, Elektronik und Textilien, obwohl Rohstoffkosten und Recyclingkompatibilität eine breitere Substitution weiterhin einschränken. Die Hersteller reagieren mit zertifizierten Biomasse-Balance-Produkten, Anwendungstests und der Integration der Lieferkette.
Wichtigste Erkenntnisse des Berichts
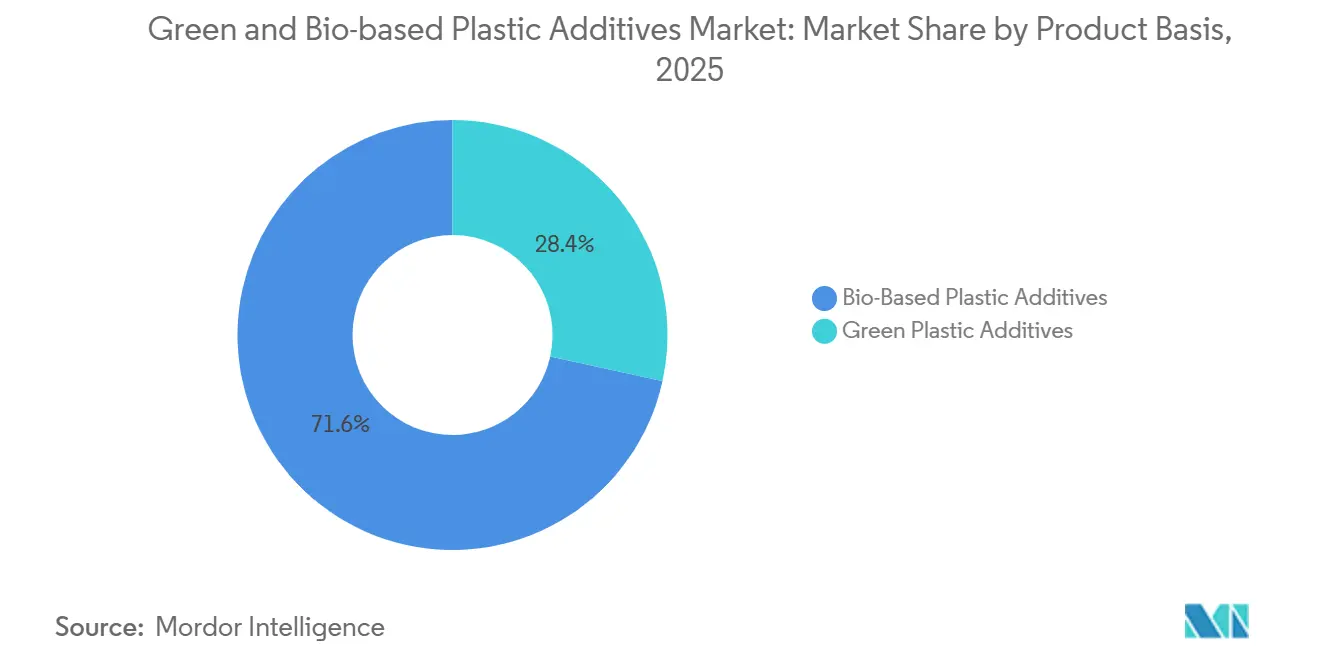
- Nach Produktbasis hielten biobasierte Kunststoffadditive im Jahr 2025 einen Marktanteil von 71,56 % am Markt für grüne und biobasierte Kunststoffadditive, während grüne Kunststoffadditive bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen werden.
- Nach Funktionstyp hielten Weichmacher im Jahr 2025 einen Marktanteil von 37,17 % am Markt für grüne und biobasierte Kunststoffadditive, während Flammschutzmittel bis 2031 voraussichtlich mit einer CAGR von 8,07 % wachsen werden.
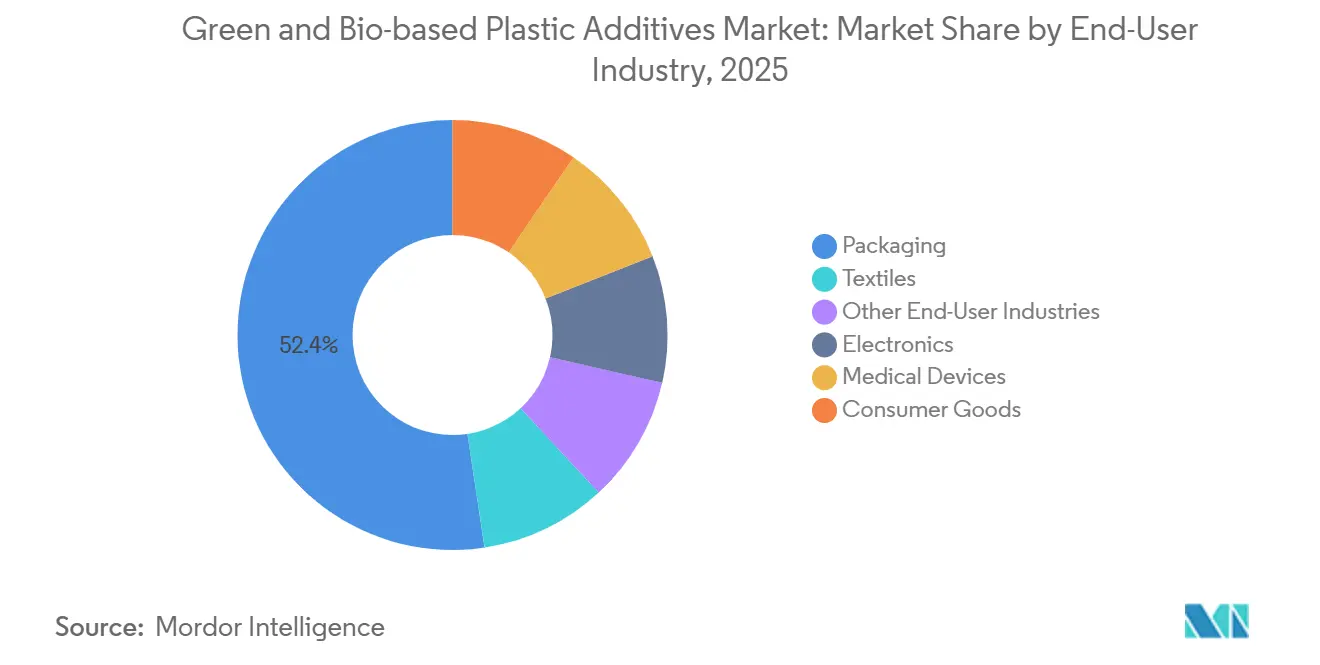
- Nach Endverbraucherbranche entfiel auf die Verpackungsbranche im Jahr 2025 ein Marktanteil von 52,38 % am Markt für grüne und biobasierte Kunststoffadditive, während Medizinprodukte bis 2031 voraussichtlich mit einer CAGR von 8,26 % wachsen werden.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Marktanteil von 36,24 % am Markt für grüne und biobasierte Kunststoffadditive, und die Region wird bis 2031 voraussichtlich mit einer CAGR von 8,11 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Substitution von Phthalaten und halogenierten Chemikalien | +2.0% | Global, mit frühen Gewinnen in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum nachhaltiger Lebensmittel- und E-Commerce-Verpackungen | +1.5% | Asien-Pazifik, Nordamerika, EU | Kurzfristig (≤ 2 Jahre) |
| Markengetriebene Nachfrage nach verifiziertem erneuerbarem Inhalt | +1.2% | Nordamerika und EU, Ausstrahlungseffekte auf APAC-Markenlieferketten | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Verarbeitung von Recyclingmaterial und Kreislaufwirtschaft | +1.0% | EU-Kernmarkt, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierung biobasierter Additive in Medizinprodukten | +0.8% | Nordamerika, EU, regulierte APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Substitution von Phthalaten und halogenierten Chemikalien
Die regulatorische Substitution ist ein zentraler Nachfragetreiber für den Markt für grüne und biobasierte Kunststoffadditive. Am 31. Dezember 2025 kündigte die US-amerikanische Umweltschutzbehörde ihre Absicht an, spezifische Verwendungsbedingungen für Butylbenzylphthalat, Dibutylphthalat, Dicyclohexylphthalat, Diethylhexylphthalat und Diisobutylphthalat im Rahmen des Toxic Substances Control Act zu regulieren[1]. Die Behörde identifizierte 10 Verwendungsbedingungen mit unzumutbarem Arbeitnehmerrisiko und 20 mit Umweltrisiko für Diethylhexylphthalat. In Europa gelten Beschränkungen für Diethylhexylphthalat, Dibutylphthalat, Butylbenzylphthalat und Diisobutylphthalat bei Konzentrationen über 0,1 Gewichtsprozent in weichmacherhaltigen Verbraucherartikeln. Deutschland eröffnete im Januar 2025 außerdem einen Förderaufruf für die Entwicklung und industrielle Nutzung biobasierter Additive, einschließlich der Phthalat-Substitution. Diese Maßnahmen erhöhen den Wert von Formulierungen, die Leistungs- und Compliance-Anforderungen ohne eingeschränkte Chemikalien erfüllen können.
Wachstum nachhaltiger Lebensmittel- und E-Commerce-Verpackungen
Verpackungen sind der größte Endverbraucherbereich im Markt für grüne und biobasierte Kunststoffadditive und entfallen im Jahr 2025 auf einen Marktanteil von 52,38 %. Anforderungen an Lebensmittelkontaktverpackungen legen größeren Wert auf Reinheit, Migrationsverhalten und dokumentierte Materialzusammensetzung. Die Verordnung über Verpackungen und Verpackungsabfälle trat im Februar 2025 in Kraft und gilt ab dem 12. August 2026, was eine stärkere politische Grundlage für Anforderungen an kreislauffähige Verpackungen in der gesamten Europäischen Union schafft. Markeninhaber erweitern außerdem die Erwartungen an erneuerbaren Inhalt von Harzen auf Additivsysteme, was Produkte begünstigt, die durch die Zertifizierungen International Sustainability and Carbon Certification PLUS (ISCC PLUS), REDcert² oder ASTM International (ASTM) D6866 unterstützt werden. BASF erweiterte im Juli 2026 sein REDcert²-zertifiziertes Biomasse-Balance-Additivsortiment für Architekturfarben und zeigte damit, wie zertifizierte Produkte als Drop-in-Optionen und nicht als enge Spezialangebote positioniert werden. CLARIANT erhielt im Februar 2026 die Genehmigung der Europäischen Kommission und im Mai 2026 die Zulassung der Food and Drug Administration für Licocare RBW Vita Reiskleiewachs-Additive in bestimmten Lebensmittelkontaktanwendungen.
Anforderungen an die Verarbeitung von Recyclingmaterial und Kreislaufwirtschaft
Anforderungen an den Recyclingmaterialanteil erhöhen den Bedarf an Additivsystemen, die in gemischten Post-Consumer-Recyclingströmen zuverlässig funktionieren. Der Markt für grüne und biobasierte Kunststoffadditive steht daher vor einer doppelten Anforderung: die Unterstützung von Zielen für erneuerbaren Inhalt bei gleichzeitiger Erhaltung der Recyclatqualität. Die Association of Plastic Recyclers berichtete, dass bis August 2025 5 US-Bundesstaaten Gesetze zur Pflicht für Recyclingkunststoffanteile in Verpackungen verabschiedet hatten[2]. Additive können die Verarbeitungsstabilität, das Kontaminationsrisiko und die Eigenschaften in recycelten Polymeren beeinflussen, sodass Verarbeiter anwendungsspezifische Nachweise benötigen, bevor sie Formulierungen ändern. Verpackungsvorschriften in Europa verstärken diesen Bedarf, da Anforderungen an den Recyclingmaterialanteil und Lebensmittelkontaktsicherheit gleichzeitig erfüllt werden müssen. Hersteller, die Verarbeitungsanleitungen, Rückverfolgbarkeitsdokumente und Recyclingdaten bereitstellen, können kreislauffähige Anwendungen unterstützen und bei der Qualifizierung mit Harzherstellern, Recyclern und Verarbeitern zusammenarbeiten.
Qualifizierung biobasierter Additive in Medizinprodukten
Medizinprodukte werden voraussichtlich das am schnellsten wachsende Endverbrauchersegment im Markt für grüne und biobasierte Kunststoffadditive mit einer CAGR von 8,26 % bis 2031 sein. ISO 10993-18, die die chemische Charakterisierung für die biologische Bewertung von Medizinprodukten abdeckt, wurde im März 2024 in die harmonisierten Normen der Verordnung der Europäischen Union über Medizinprodukte aufgenommen. Lieferanten medizinischer Polymere müssen daher die Zusammensetzung und biologische Eignung von Weichmachern, Stabilisatoren und Verarbeitungshilfsmitteln dokumentieren. Eine Studie aus dem Jahr 2025 in RSC Advances ergab, dass epoxidiertes Sojaöl, Acetyltributylcitrat, Trikresylphosphat und Dioctylphthalat in ihrem Testmodell unterschiedliche Biokompatibilitätsergebnisse zeigten. Americhem brachte im Januar 2025 EcoLube MD auf den Markt, eine PFAS-freie intern geschmierte medizinische Verbindung, die gemäß ISO 10993-5 für Zytotoxizität qualifiziert ist. Sobald eine medizinische Formulierung qualifiziert ist, können Lieferanten von langfristigen Kundenbeziehungen profitieren, da spätere Änderungen weitere Tests und Dokumentation erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von Rohstoffen und Preisvolatilität | -1.8% | Global, mit akuter Exposition in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungszyklen und Anforderungen an die Leistungsparität | -1.2% | Global, konzentriert in regulierten Märkten (EU, Nordamerika, APAC) | Langfristig (≥ 4 Jahre) |
| Einschränkungen der Additivkompatibilität in Recyclingströmen | -0.7% | EU-Kernmarkt, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Rohstoffen und Preisvolatilität
Die Verfügbarkeit von Rohstoffen und die Preisvolatilität bleiben ein direktes Hemmnis für den Markt für grüne und biobasierte Kunststoffadditive. Tierische Fette, gebrauchtes Speiseöl und andere erneuerbare Rohstoffe werden auch in Kraftstoff- und Chemiewertschöpfungsketten eingesetzt, was zu einem Wettbewerb um das Angebot führt. Der Bedarf an stabiler Beschaffung ist besonders relevant für oleochemische Weichmacher und Stabilisatoren, die von pflanzlichen oder abfallstämmigen Ölen abhängen. Cargill, Incorporated unterstützt sein Vikoflex-Sortiment biobasierter Weichmacher mit Produkten, die bis zu 100 % biobasierten organischen Kohlenstoff enthalten, was die Rolle des Zugangs zu landwirtschaftlichen Rohstoffen in diesem Bereich verdeutlicht. Kostenungewissheit kann Kapazitätserweiterungen verzögern oder längerfristige Liefervereinbarungen zwischen Additivherstellern und Rohstofflieferanten erfordern. Sie kann auch die Preislücke zu fossilen Alternativen vergrößern, wenn Käufer nur begrenzte Möglichkeiten haben, höhere Kosten durch die Lieferkette weiterzugeben.
Qualifizierungszyklen und Anforderungen an die Leistungsparität
Qualifizierungszyklen und Leistungsanforderungen verlangsamen die Einführung in Anwendungen, bei denen Additive Sicherheit, Haltbarkeit oder Verarbeitung beeinflussen. Flammschutzmittel werden bis 2031 voraussichtlich mit einer CAGR von 8,07 % wachsen, aber anspruchsvolle Elektronik- und Strukturanwendungen erfordern nach wie vor zuverlässige Flamm-, Rauch- und Wärmeleistung. Das Oak Ridge National Laboratory beschrieb einen biobasierten, halogenfreien Flammschutzansatz, der Kondensatphasen-Koksbildung und Gasphasen-Verbrennungsunterdrückung nutzt. Änderungen an einer Formulierung können neue Tests gemäß Underwriters Laboratories 94 und den Normen der Internationalen Elektrotechnischen Kommission 60695 erfordern. In Recyclingströmen können Additive weitere Unsicherheiten erzeugen, wenn sie mit gemischten Post-Consumer-Materialien kombiniert werden. Diese technischen Anforderungen prägen die Lieferantenauswahl im Markt für grüne und biobasierte Kunststoffadditive.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktbasis:
Biobasierte Additive führen, während grüne Kunststoffadditive an Boden gewinnenBiobasierte Kunststoffadditive hielten im Jahr 2025 71,56 % des Marktumsatzes und wurden länger kommerziell in Polyvinylchlorid, Polyolefinen und Biopolymeren eingesetzt. ASTM D6866-Tests geben Käufern eine Methode zur Dokumentation des biogenen Kohlenstoffgehalts, was erneuerbare Inhaltsansprüche unterstützt. Cargill, Incorporated bietet Vikoflex epoxidierte Esterweichmacher mit bis zu 100 % biobasiertem organischen Kohlenstoff an. Lieferanten mit etablierten Verarbeitungsdaten können Verarbeitern mehr Sicherheit bieten, wenn eine Formulierung definierte Leistungsanforderungen erfüllen muss. Diese Faktoren stützen ihre führende Position im Markt für grüne und biobasierte Kunststoffadditive.
Grüne Kunststoffadditive werden bis 2031 voraussichtlich mit einer CAGR von 7,93 % wachsen. Diese Kategorie umfasst Formulierungen mit geringerer Toxizität, halogenfreie, recyclatkompatible und kohlenstoffärmere Formulierungen sowie Materialien mit erneuerbarem Inhalt. Lebensmittelkontakt- und Medizinkäufer priorisieren möglicherweise die Zertifizierung für erneuerbaren Kohlenstoff, während Elektronik- und Elektrofahrzeuganwendungen möglicherweise größeres Gewicht auf halogenfreie Eigenschaften und geringe Rauchdichte legen. BASF veröffentlichte im Mai 2026 ein Patent für eine biobasierte semiaromatische Copolyamid-Zusammensetzung, die 10 % bis 17 % halogenfreies Flammschutzmittel enthält. Der Markt für grüne und biobasierte Kunststoffadditive entwickelt sich hin zu Produkten, die sowohl Zertifizierungs- als auch Leistungsanforderungen in einer Formulierung erfüllen können.


Nach Funktionstyp:
Weichmacher verankern die Nachfrage, während Flammschutzmittel vorrückenWeichmacher hielten im Jahr 2025 37,17 % des Marktumsatzes. Flexible Polyvinylchlorid-Anwendungen, einschließlich Bodenbeläge, Kabelisolierungen und medizinische Schläuche, halten diese Kategorie für den Markt für grüne und biobasierte Kunststoffadditive wichtig. Phthalatbeschränkungen erhöhen die Nachfrage nach Ersatzstoffen mit dokumentierten Migrations- und Toxikologieprofilen. Der Bedarf ist besonders deutlich bei Medizinprodukten, bei denen die chemische Charakterisierung Teil des Qualifizierungsprozesses ist. Biobasierte Weichmacher können den Aufwand für regulatorische Einreichungen reduzieren, wenn Lieferanten relevante Testdaten bereitstellen, aber die Einführung hängt weiterhin von Flexibilität, Migrationsbeständigkeit und Haltbarkeit in jedem Endverwendungsbereich ab.
Flammschutzmittel werden bis 2031 voraussichtlich mit einer CAGR von 8,07 % wachsen. Die Nachfrage kommt von Batteriegehäusen für Elektrofahrzeuge, 5G-Kabelverbindungen und Baupolymeren, die geringe Flamm- und Rauchleistung erfordern. LANXESS stellte auf der K 2025 Stabaxol L vor, ein monomeres Carbodiimid, das zur Verbesserung der Hydrolysebeständigkeit in empfindlichen Biopolymeren eingesetzt wird. Naturfaserfüllstoffe und cellulosebasierte Verstärkungen werden auch für Gummi- und thermoplastische Verbindungen entwickelt. Antimikrobielle und antistatische Mittel bleiben Spezialanwendungen im Markt für grüne und biobasierte Kunststoffadditive, und Corbion N.V. und BRAIN Biotech AG begannen 2025 eine Zusammenarbeit zur Entwicklung biobasierter antimikrobieller Verbindungen für Lebensmittelkontaktverpackungen und Gesundheitsanwendungen.
Nach Endverbraucherbranche:
Verpackung führt beim Umsatz, während Medizinprodukte expandierenVerpackungen hielten im Jahr 2025 52,38 % des Marktumsatzes. Sie bleiben die wichtigste Nachfragebasis für den Markt für grüne und biobasierte Kunststoffadditive, da Folien, starre Behälter und Lebensmittelkontaktprodukte große Mengen an Additiven verwenden. Europäische Anforderungen an die Kreislauffähigkeit von Verpackungen und die Lebensmittelkontaktsicherheit erhöhen den Bedarf an zugelassenen und rückverfolgbaren Materialien. CLARIANTs Licocare RBW Vita-Produkte erhielten die Genehmigung der Europäischen Kommission für die Verwendung in PET-, Polymilchsäure- und starren Polyvinylchlorid-Lebensmittelkontaktmaterialien unter bestimmten Bedingungen. Verpackungsverarbeiter bevorzugen Optionen, die bestehende Verarbeitungsbedingungen erhalten und Dokumentation für nachgelagerte Kunden bereitstellen.
Medizinprodukte werden bis 2031 voraussichtlich mit einer CAGR von 8,26 % wachsen. Dieses Segment schätzt Formulierungen mit etablierten Biokompatibilitätsnachweisen und stabiler Langzeitversorgung. BASF führte im März 2026 Ultrason P 3010 BMB ein, eine biomasse-balancierte Polyphenylsulfon-Qualität, die 20 % zugeschriebenen bio-zirkulären Rohstoff für Medizintechnik, Trinkwasserkontakt- und Elektroniканwendungen verwendet. Elektronik verwendet halogenfreie Flammschutzmittel, antistatische Mittel und raucharme Stabilisatoren, während die Textil- und Konsumgüterindustrie antimikrobielle und UV-Stabilisatorsysteme verwendet. Der Markt für grüne und biobasierte Kunststoffadditive kann diese Verwendungen mit Formulierungen bedienen, die funktionale Leistung mit dokumentierten Nachhaltigkeitsattributen in Einklang bringen.


Geografische Analyse
APAC-Markt für grüne und biobasierte Kunststoffadditive
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,24 % am Marktumsatz und wird voraussichtlich bis 2031 mit einem CAGR von 8,11 % wachsen. Der Markt für grüne und biobasierte Kunststoffadditive in der Region verbindet eine hohe Kunststoffverarbeitungskapazität mit sich ändernden Anforderungen an gefährliche Additive, Lebensmittelkontaktmaterialien und zirkuläre Verpackungen. China reduziert gefährliche Stoffe in Kunststoffprodukten, während Indien die Spezifikationen für phthalatfreie Kinderprodukte und das Kunststoffabfallmanagement verschärft. Japans Gesetz zur Kreislaufwirtschaft für Kunststoffressourcen unterstützt die Neuformulierung in den Bereichen Verpackung und Elektronik. Südkorea wendet Migrationsgrenzen für Lebensmittelkontaktmaterialien an, was die Nachfrage nach Additiven mit etablierten Migrationsprofilen fördert.
Nordamerika-Markt für grüne und biobasierte Kunststoffadditive
Der Markt für grüne und biobasierte Kunststoffadditive in Asien-Pazifik zieht Lieferantenaktivitäten an, da Kunden Skalierung und Compliance-Unterstützung benötigen. CLARIANT präsentierte sein Licocare RBW Vita-Portfolio und die laufende Entwicklung von thermoplastischem Polyurethan auf der CHINAPLAS 2026 in Shanghai. BASF präsentierte Ultrason P 3010 BMB auf derselben Veranstaltung. In Nordamerika wird erwartet, dass geplante US-amerikanische Regelungen zu 5 Phthalaten die Formulierungsentscheidungen in Bau-, Industrie- und Verbraucheranwendungen beeinflussen. BASF nahm im März 2026 die kommerzielle Produktion von Biomasse-Bilanz-Polyetherpolyolen in Geismar, Louisiana, auf und führte im April 2026 ein Biomasse-Bilanz-Sprühpolyurethanschaum-Isocyanatprodukt für Nordamerika ein.
EMEA- und Südamerika-Markt für grüne und biobasierte Kunststoffadditive
In Europa wird die Nachfrage durch die Verpackungs- und Verpackungsabfallverordnung sowie Beschränkungen für mehrere Phthalate geprägt. Der Markt für grüne und biobasierte Kunststoffadditive in der Region muss gleichzeitig Anforderungen an Kreislaufwirtschaft, Lebensmittelkontakt und Rückverfolgbarkeit erfüllen. Südamerika, der Nahe Osten und Afrika sowie kleinere europäische Märkte sind noch frühe Nachfragebereiche, obwohl Brasiliens Biokraftstoffpolitik die Rohstoffentwicklung unterstützt und Saudi-Arabien Investitionen in Spezialchemikalien in der Nähe von oleochemischen Rohstoffen fördert. Globale Markenspezifikationen können in diesen Regionen Nachfrage erzeugen, bevor lokale Vorschriften gleichermaßen streng werden.
Wettbewerbslandschaft
Marktkonzentration
Markt für grüne und biobasierte Kunststoffadditive in der Region Asien-Pazifik
Der Markt für grüne und biobasierte Kunststoffadditive ist stark fragmentiert, wobei die fünf größten Akteure BASF, CLARIANT, Emery Oleochemicals, Avient Corporation und Evonik Industries AG umfassen. NatureWorks LLC, Corbion N.V., Emery Oleochemicals, Croda International Plc und Matrìca S.p.A. konkurrieren in spezialisierten Biopolymer-, Oleochemie- und Leistungsnischen. Der Markt für grüne und biobasierte Kunststoffadditive belohnt Lieferanten, die Rohstoffbeschaffung, Produktentwicklung und Kundenqualifizierung verknüpfen können. ISCC PLUS- und REDcert²-Dokumentation kann Produkte differenzieren, wenn Käufer glaubwürdige Ansprüche auf erneuerbaren Inhalt benötigen.
Die Erweiterung des Biomasse-Balance-Portfolios ist ein wichtiger Wettbewerbsansatz im Markt für grüne und biobasierte Kunststoffadditive. Sie ermöglicht es etablierten Produktfamilien, zugeschriebene erneuerbare Rohstoffe zu verwenden, während ein vertrautes Produktformat für Kunden beibehalten wird. LANXESS erweiterte seine Scopeblue-Reihe im Februar 2025 mit Vulkanox HS Scopeblue und im Oktober 2025 mit Additin RC 2515. Vulkanox HS Scopeblue wurde mit mehr als 55 % nachhaltigen Rohstoffen hergestellt und hatte einen Produkt-CO₂-Fußabdruck, der mehr als 30 % niedriger war als die konventionelle Qualität, während Additin RC 2515 mehr als 80 % nachhaltige Rohstoffe verwendete und einen um 34 % niedrigeren Produkt-CO₂-Fußabdruck aufwies. BASF erweiterte im Juli 2026 sein zertifiziertes Biomasse-Balance-Additivportfolio für Architekturfarben mit Dispex AA 4145 MB, Rheovis PU 1333 MB und Rheovis HS 1169 MB.
Der Markt für grüne und biobasierte Kunststoffadditive bietet Chancen bei Hochtemperatur-Flammschutzmitteln, Verarbeitungshilfsmitteln für das mechanische Recycling und medizinischen Weichmachern. Cargill, Incorporated führte im Oktober 2025 Incroflo P50 als ein zu 86 % biobasiertes polymeres Verarbeitungshilfsmittel für die Polyolefin-Extrusion ein, das frei von Halogenen, Silikon und PFAS ist. Evonik Industries AG gründete im Juni 2026 seine Innovation Factory, um Forschung und Entwicklung auf biobasierte Lösungen, die Energiewende und die Kreislaufwirtschaft zu konzentrieren. Vollständige Rückverfolgbarkeits- und Regulierungspakete bleiben wichtige Einstiegsvoraussetzungen für regulierte Anwendungen.
Marktführer für grüne und biobasierte Kunststoffadditive
-
Emery Oleochemicals
-
BASF
-
CLARIANT
-
Avient Corporation
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grüne und biobasierte Kunststoffadditive Unternehmen in diesem Bericht
- ADEKA CORPORATION
- Avient Corporation
- BASF
- Cargill, Incorporated
- CLARIANT
- Corbion N.V.
- Croda International Plc
- DIC Corporation
- Dow
- Emery Oleochemicals
- Evonik Industries AG
- LANXESS
- Matrìca S.p.A.
- NatureWorks LLC
- Solvay
Berichtsumfang des globalen Marktes für grüne und biobasierte Kunststoffadditive
Führende Unternehmen im Markt für grüne und biobasierte Kunststoffadditive
Die führenden Unternehmen in diesem Markt legen großen Wert auf nachhaltige Innovation und die Entwicklung umweltfreundlicher Produkte, um ihren Wettbewerbsvorteil zu wahren. Unternehmen investieren erheblich in Forschung und Entwicklung, um neue Bioplastikadditive einzuführen, die die Leistung herkömmlicher Additive erreichen oder übertreffen und gleichzeitig die Umweltauswirkungen reduzieren. Betriebsstrategien betonen den Aufbau robuster Lieferketten für biobasierte Rohstoffe und den Abschluss langfristiger Verträge mit Lieferanten, um eine gleichbleibende Verfügbarkeit sicherzustellen. Marktführer erweitern ihren globalen Fußabdruck durch strategische Investitionen in Produktionsanlagen, insbesondere in wachstumsstarken Regionen wie Asien-Pazifik. Darüber hinaus stärken Unternehmen ihre Vertriebsnetze und technischen Supportkapazitäten, um Kunden in verschiedenen Branchen und geografischen Standorten besser zu bedienen.
Konsolidierter Markt mit starkem Wachstumspotenzial
Der Markt für grüne und biobasierte Kunststoffadditive weist eine teilweise konsolidierte Struktur auf, die von etablierten globalen Chemieunternehmen und spezialisierten Herstellern biobasierter Materialien dominiert wird. Große Akteure wie Croda International PLC und Emery Oleochemicals haben durch ihre umfassenden Produktportfolios und ihre umfangreiche globale Präsenz starke Marktpositionen aufgebaut. Der Markt ist durch die Präsenz sowohl großer diversifizierter Chemiekonzerne, die ihr Angebot um biobasierte Produkte erweitert haben, als auch spezialisierter Unternehmen gekennzeichnet, die sich ausschließlich auf nachhaltige Additive konzentrieren. Regionale Akteure behalten in ihren lokalen Märkten durch starke Kundenbeziehungen und ein Verständnis lokaler Anforderungen eine bedeutende Präsenz.
Die Branche erlebt eine zunehmende Konsolidierung durch strategische Akquisitionen und Partnerschaften, da Unternehmen versuchen, ihre technologischen Fähigkeiten zu verbessern und ihr nachhaltiges Produktangebot zu erweitern. Marktführer verfolgen aktiv Strategien der vertikalen Integration, um die Rohstoffversorgung zu sichern und ihre Position in der Wertschöpfungskette zu stärken. Neue Marktteilnehmer sehen sich moderaten Eintrittsbarrieren gegenüber, bedingt durch das erforderliche technische Fachwissen und die Notwendigkeit erheblicher Investitionen in Forschung und Entwicklung. Das wachsende Marktpotenzial und die zunehmenden Umweltvorschriften ziehen jedoch neue Akteure an, insbesondere solche mit innovativen Technologien für biologisch abbaubare Kunststoffadditive.
Innovation und Nachhaltigkeit treiben den zukünftigen Erfolg voran
Der Erfolg in diesem sich entwickelnden Markt erfordert einen starken Fokus auf technologische Innovation und die Entwicklung nachhaltiger Produkte. Unternehmen müssen in die Entwicklung kosteneffizienter nachhaltiger Kunststofflösungen investieren, die zunehmend strengere Umweltvorschriften erfüllen und gleichzeitig Leistungsstandards aufrechterhalten. Der Aufbau starker Beziehungen zu Endverbrauchern in wichtigen Branchen wie Verpackung, Automobil und Elektronik ist entscheidend für das Verständnis spezifischer Anwendungsanforderungen und die Förderung der Produktakzeptanz. Marktteilnehmer müssen auch effiziente Produktionsprozesse entwickeln, um wettbewerbsfähige Preise zu erzielen und den Kostenaufschlag für biobasierte Alternativen zu überwinden.
Zukünftige Wachstumschancen liegen in der Erweiterung des Anwendungsbereichs und der geografischen Präsenz bei gleichzeitiger Wahrung starker Umweltnachweise. Unternehmen müssen robuste Zertifizierungs- und Validierungsprozesse einrichten, um die Umweltvorteile ihrer Produkte zu demonstrieren. Strategische Partnerschaften mit Rohstofflieferanten und Technologieanbietern können Unternehmen dabei helfen, Innovationen zu beschleunigen und die Markteinführungszeit für neue Produkte zu verkürzen. Darüber hinaus müssen Unternehmen den sich entwickelnden Vorschriften zu Kunststoffadditiven und Umweltschutz immer einen Schritt voraus sein, da diese die Marktdynamik weiter prägen und neue Möglichkeiten für nachhaltige Kunststofflösungen schaffen werden.
Berichtsumfang des globalen Marktes für grüne und biobasierte Kunststoffadditive
Grüne und biobasierte Kunststoffadditive sind Additive, die aus erneuerbaren, biobasierten oder umweltverträglichen Quellen gewonnen werden und in Kunststoffe eingearbeitet werden, um die Leistung zu verbessern und die Umweltauswirkungen zu reduzieren. Sie können funktionale Eigenschaften wie Flexibilität, antimikrobiellen Schutz, Flammbeständigkeit, Stabilisierung und Verstärkung bieten.
Der Markt für grüne und biobasierte Kunststoffadditive ist nach Produktbasis, Funktionstyp, Endverbraucherbranche und Geografie segmentiert. Nach Produktbasis ist der Markt in biobasierte Kunststoffadditive und grüne Kunststoffadditive segmentiert. Nach Funktionstyp ist der Markt in Weichmacher, antimikrobielle Mittel, antistatische Mittel, Flammschutzmittel, Stabilisatoren, Verstärkungsmittel und sonstige Funktionstypen segmentiert. Nach Endverbraucherbranche ist der Markt in Verpackung, Elektronik, Medizinprodukte, Textilien, Konsumgüter und sonstige Endverbraucherbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für grüne und biobasierte Kunststoffadditive in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Weichmacher |
| Antimikrobielle Mittel |
| Antistatische Mittel |
| Flammschutzmittel |
| Stabilisatoren |
| Verstärkungsmittel |
| Andere Typen |
| Verpackung |
| Elektronik |
| Medizinprodukte |
| Textilien |
| Konsumgüter |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Funktionstyp | Weichmacher | |
| Antimikrobielle Mittel | ||
| Antistatische Mittel | ||
| Flammschutzmittel | ||
| Stabilisatoren | ||
| Verstärkungsmittel | ||
| Andere Typen | ||
| Endverbraucherbranche | Verpackung | |
| Elektronik | ||
| Medizinprodukte | ||
| Textilien | ||
| Konsumgüter | ||
| Andere Anwendungen | ||
| Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für grüne und biobasierte Kunststoffadditive?
Der Markt für grüne und biobasierte Kunststoffadditive hat im Jahr 2026 einen Wert von 3,34 Milliarden USD und wird bis 2031 voraussichtlich 4,72 Milliarden USD erreichen.
Was treibt die Nachfrage nach grünen und biobasierten Kunststoffadditiven an?
Beschränkungen für ausgewählte Phthalate, Verpackungsanforderungen, Dokumentation des erneuerbaren Inhalts und die Qualifizierung von Medizinprodukten unterstützen die Nachfrage.
Welche Produktbasis führte die Marktnachfrage im Jahr 2025 an?
Biobasierte Kunststoffadditive hielten im Jahr 2025 71,56 % des Umsatzes, unterstützt durch ihre etablierte Verwendung und die Dokumentation des erneuerbaren Kohlenstoffs.
Welche Anwendung wächst am schnellsten?
Medizinprodukte werden bis 2031 voraussichtlich mit einer CAGR von 8,26 % wachsen, da qualifizierte Formulierungen dokumentierte Biokompatibilität und lange Genehmigungszyklen erfordern.
Welche Jahre deckt dieser globale Bericht über den Markt für grüne und biobasierte Kunststoffadditive ab?
Der Bericht deckt die historische Marktgröße des globalen Marktes für grüne und biobasierte Kunststoffadditive für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des globalen Marktes für grüne und biobasierte Kunststoffadditive für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.