
Marktgröße und Marktanteil für Pflanzenwachstumskammern
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
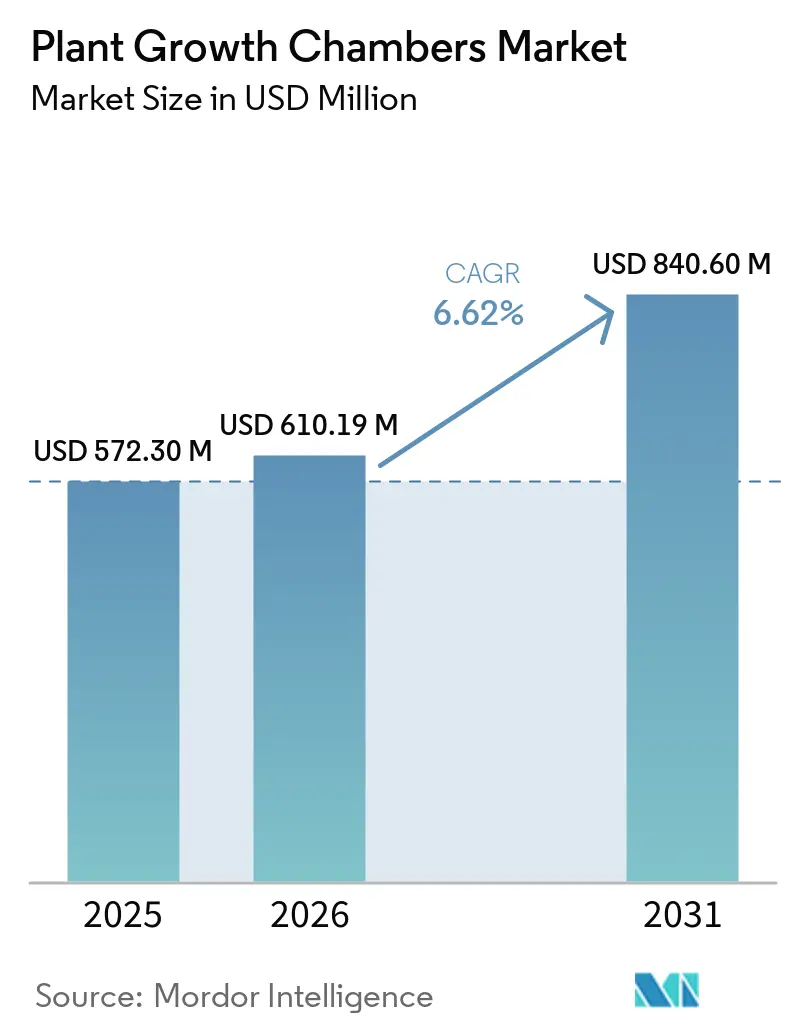
| Marktgröße (2026) | 610.19 Millionen US-Dollar |
| Marktgröße (2031) | 840.60 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pflanzenwachstumskammern von Mordor Intelligence
Die Marktgröße für Pflanzenwachstumskammern wird im Jahr 2026 auf 610,19 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 572,3 Millionen USD, mit Prognosen für 2031 von 840,6 Millionen USD, was einem Wachstum von 6,62 % CAGR über den Zeitraum 2026–2031 entspricht. Die wachsende Nachfrage nach reproduzierbaren Pflanzforschungsbedingungen in der Biotechnologie und der fortschrittlichen Landwirtschaft fördert kontinuierliche Ausgaben für Infrastruktur mit kontrollierter Umgebung. Standardisierte Kammern bilden die Grundlage für CRISPR-Genbearbeitungs-Workflows, Gewebekultur-Pipelines und Mikrogravitations-Feldversuche und machen präzises Temperatur-, Feuchtigkeits- und Lichtmanagement zu einem strategischen Vorteil. Hersteller, die robuste Hardware mit sensorintensiver Analytik kombinieren, verschaffen sich einen Wettbewerbsvorteil, da Laboratorien bestrebt sind, die experimentelle Variabilität zu reduzieren, regulatorische Einreichungen zu beschleunigen und Betriebskosten zu kontrollieren. Die hohe F&E-Intensität in Nordamerika und die rasche Kapitalbildung im asiatisch-pazifischen Raum signalisieren eine zunehmende geografische Investitionsbreite, während steigende Energietarife und Elektroschrott-Vorschriften die Aufmerksamkeit auf die Lebenszykluseffizienz lenken.
Wesentliche Erkenntnisse des Berichts
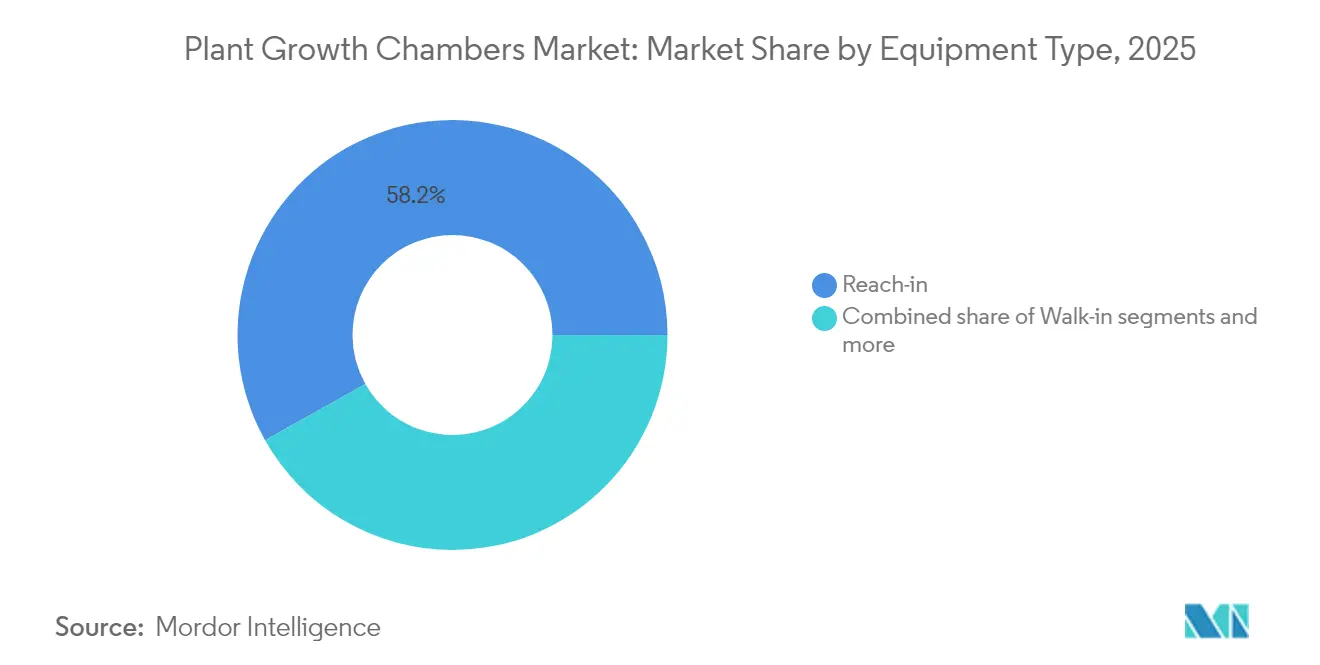
- Nach Gerätetyp entfielen im Jahr 2025 58,15 % des Marktanteils für Pflanzenwachstumskammern auf Reach-In-Einheiten, während Walk-In-Systeme bis 2031 voraussichtlich mit einer CAGR von 7,68 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 38,05 % der Marktgröße für Pflanzenwachstumskammern auf Kurzpflanzen; Programme für Hochpflanzen wachsen bis 2031 mit einer CAGR von 7,29 % jährlich.
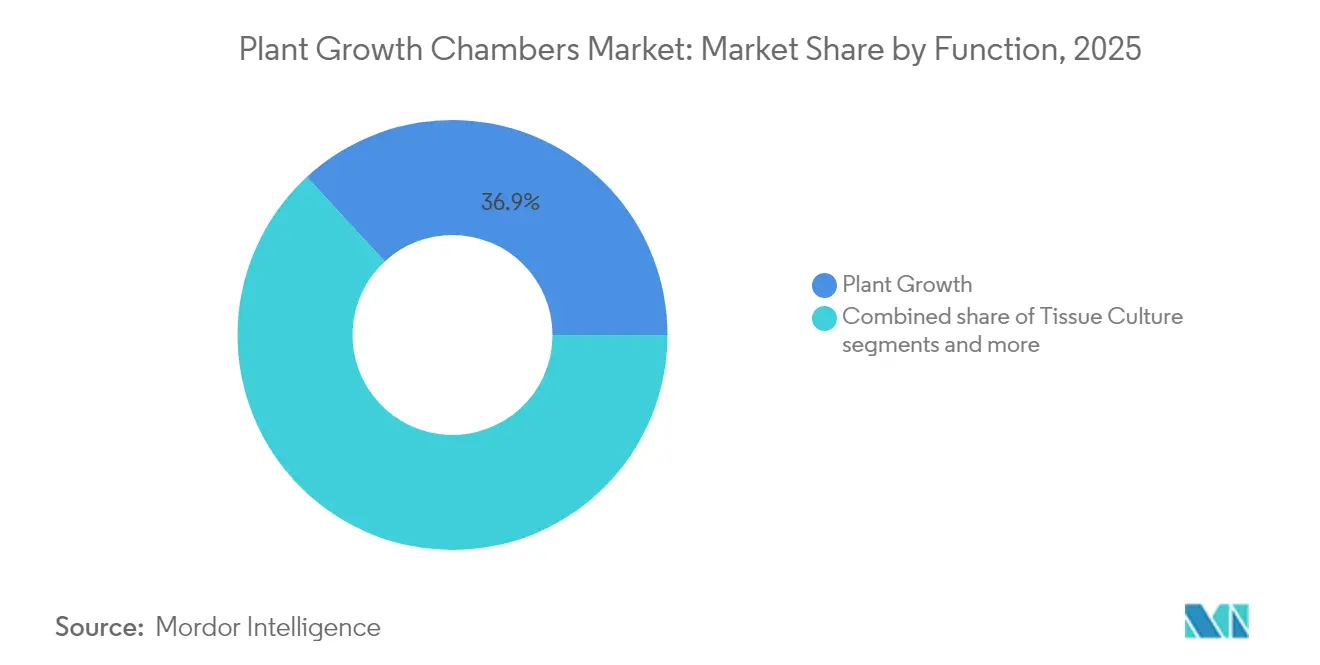
- Nach Funktion führten allgemeine Pflanzenwachstumsaufgaben im Jahr 2025 mit einem Umsatzanteil von 36,85 %, und die Gewebekultur verzeichnet bis 2031 die schnellste CAGR von 8,02 %.
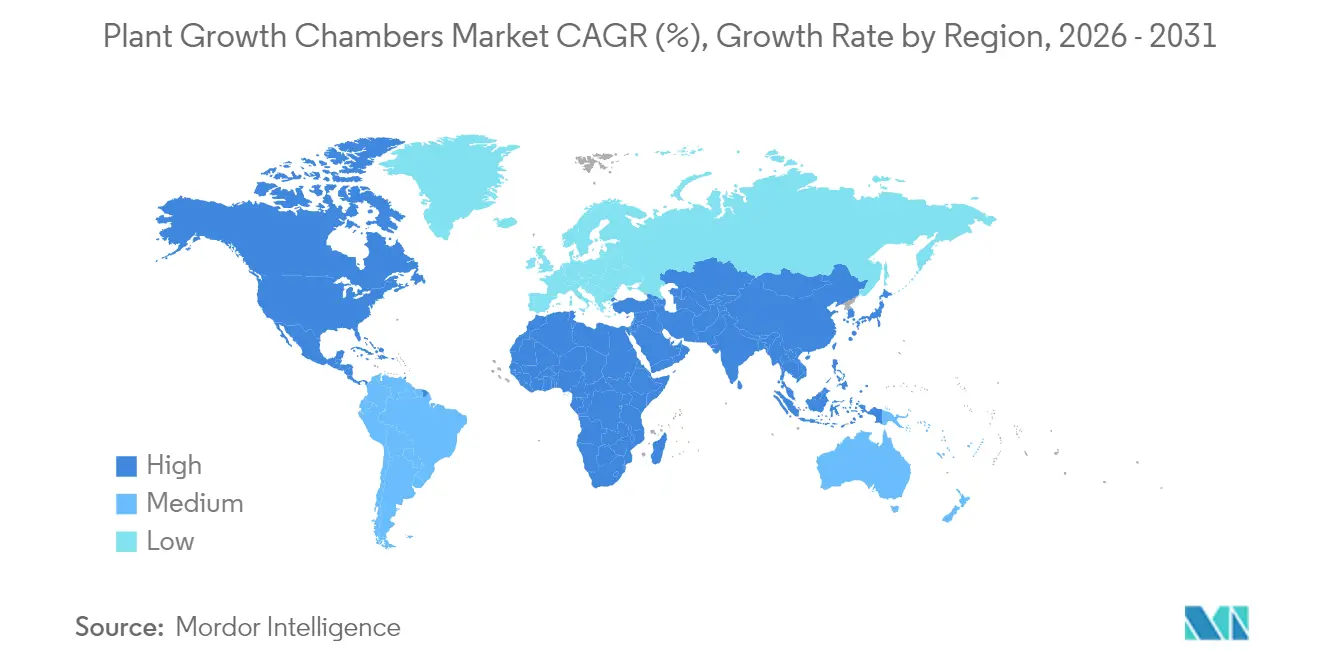
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 34,35 % auf Nordamerika, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 9,69 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Nachfrage nach Präzisionslandwirtschaftslösungen | +1.2% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der F&E-Ausgaben für Pflanzenwissenschaften durch führende Saatgutunternehmen | +0.9% | Primär Nordamerika und Europa, mit Ausweitung in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Beschleunigte Cannabis-Legalisierung fördert Investitionen in kontrollierte Umgebungen | +1.1% | Nordamerika, Europa und ausgewählte asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von IoT-fähiger Fernüberwachung und Analytik | +0.8% | Global, mit schnellerer Durchdringung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Genbearbeitungs-Workflows (CRISPR) erfordern ultrastabile Wachstumsumgebungen | +0.7% | Nordamerika, Europa und China | Langfristig (≥ 4 Jahre) |
| Weltraumlandwirtschaftsexperimente treiben Mikrokammer- Innovationen voran | +0.4% | Nordamerika und Europa, begrenzt auf spezialisierte Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Präzisionslandwirtschaftslösungen
Die Entwicklung der Präzisionslandwirtschaft hin zu Systemen mit kontrollierter Umgebung spiegelt den Bedarf der Landwirte wider, die Ressourcennutzung zu optimieren und gleichzeitig eine gleichbleibende Erntqualität unter zunehmend volatilen Klimabedingungen aufrechtzuerhalten. Die jüngsten Förderungen der NASA für fortschrittliche Pflanzenwachstumssysteme zeigen, wie Anforderungen der Weltraumlandwirtschaft terrestrische Innovationen in der Präzision der Umgebungskontrolle vorantreiben[1]Quelle: NASA, „Auszeichnungen für fortschrittliche Pflanzenwachstumssysteme”, NASA.GOV. Laboratorien wählen Reach-In-Formate, wenn der Platz begrenzt ist, aber dennoch eine hohe Sensordichte erforderlich ist. Da die Landwirtschaft zunehmend digitalisiert wird, stärken reproduzierbare Kammerdaten die Validität von Feldversuchen und unterstützen regulatorische Einreichungen.
Ausweitung der F&E-Ausgaben für Pflanzenwissenschaften durch führende Saatgutunternehmen
Führende Saatgutunternehmen leiten ihre F&E-Investitionen zunehmend in Anlagen mit kontrollierter Umgebung um, um Züchtungszyklen zu beschleunigen und genbearbeitete Merkmale unter standardisierten Bedingungen vor der Feldeinführung zu validieren. Die aktualisierten Pflanzenschutzvorschriften der Europäischen Union erfordern eine verbesserte Dokumentation und digitale Berichterstattung für die Bewegung von Pflanzenmaterial, was eine zusätzliche Nachfrage nach Systemen mit kontrollierter Umgebung schafft, die eine vollständige Umgebungsnachverfolgbarkeit bieten können[2]Quelle: Europäische Union, „Verordnung (EU) 2024/3115”, EUR-LEX.EUROPA.EU. Walk-In-Modelle, die für Hochpflanzen und In-Kammer-Instrumentierung geeignet sind, gewinnen an Bedeutung. Der Trend steigert den Absatz von Premium-Hardware, die mit fortschrittlicher Steuerung und robuster Datenspeicherung verbunden ist.
Beschleunigte Cannabis-Legalisierung fördert Investitionen in kontrollierte Umgebungen
Der Übergang des Cannabis-Anbaus von illegalen zu regulierten Märkten hat eine beispiellose Nachfrage nach Systemen mit kontrollierter Umgebung geschaffen, die Produktkonsistenz und regulatorische Konformität gewährleisten. Die Einführung von Standards für gute landwirtschaftliche und Sammlungspraxis (GACP) durch die Branche erfordert Umgebungskontrollen, die über traditionelle gartenbauliche Anwendungen hinausgehen, insbesondere für medizinisches Cannabis, das für bestimmte Märkte bestimmt ist. Die Marktchance erstreckt sich über den Anbau hinaus auf Forschungsanwendungen, bei denen Cannabis-Unternehmen die Sortenentwicklung und Potenzoptimierung unter kontrollierten Bedingungen durchführen. Regionale Legalisierungsmuster schaffen eine geografische Konzentration der Nachfrage, wobei früh adoptierende Rechtssysteme eine konzentrierte Infrastruktur mit kontrollierter Umgebung entwickeln.
Rasche Einführung von IoT-fähiger Fernüberwachung und Analytik
Die IoT-Integration verwandelt Pflanzenwachstumskammern von passiven Umgebungsbehältern in aktive Forschungsplattformen, die kontinuierliche Datenströme für vorausschauende Analytik und automatisierte Steuerungsoptimierung erzeugen. Das MELiSSA-Programm der Europäischen Weltraumorganisation zeigt, wie fortschrittliches Umgebungsmonitoring geschlossene Lebenserhaltungssysteme unterstützt, mit terrestrischen Anwendungen in der kommerziellen Pflanzenproduktion[3]Quelle: Europäische Weltraumorganisation, „MELiSSA-Projektübersicht”, ESA.INT. Zentralisiertes Monitoring senkt die Arbeitskosten in Mehreinheiten-Installationen und unterstützt die vorausschauende Wartung. Anbieter bündeln nun Softwareabonnements zusammen mit Hardware und erschließen so wiederkehrende Umsatzkanäle.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Kapitalausgaben | -1.4% | Global, mit besonderer Auswirkung auf kleinere Forschungseinrichtungen | Kurzfristig (≤ 2 Jahre) |
| Energieintensiver Betrieb erhöht die Betriebskosten | -1.1% | Global, mit stärkerer Auswirkung in Regionen mit teurer Stromversorgung | Mittelfristig (2–4 Jahre) |
| Knappheit an kammertauglichen, PFAS-freien Dämmstoffen | -0.6% | Europa und Nordamerika vorrangig aufgrund regulatorischer Anforderungen | Mittelfristig (2–4 Jahre) |
| Wachsende Elektroschrott-Regulierung erschwert die Entsorgung am Ende der Lebensdauer | -0.3% | Europa und entwickelte Märkte mit strikter WEEE-Konformität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalausgaben
Die erheblichen anfänglichen Investitionen, die für fortschrittliche Pflanzenwachstumskammern erforderlich sind, schaffen Adoptionshürden, insbesondere für kleinere Forschungseinrichtungen und aufstrebende Biotechnologieunternehmen, die unter Kapitalbeschränkungen arbeiten. Die Kostenhürde betrifft insbesondere akademische Einrichtungen, bei denen Budgetzyklen und Beschaffungsprozesse die Anschaffung von Kammern um 12–18 Monate über den ursprünglichen Bedarf hinaus verzögern können. Hersteller reagieren mit modularen Systemen und Finanzierungsarrangements, aber die grundlegende Kostenstruktur bleibt eine Markteinschränkung, die die Einführung bei preissensiblen Kundensegmenten begrenzt.
Energieintensiver Betrieb erhöht die Betriebskosten
Pflanzenwachstumskammern verbrauchen erhebliche Mengen an Strom für Beleuchtung, Temperaturregelung und Luftzirkulationssysteme, wobei die Energiekosten je nach lokalen Versorgungstarifen und Nutzungsmustern 25–50 % der gesamten Betriebsausgaben ausmachen. LED-Beleuchtungssysteme sind zwar effizienter als herkömmliche Leuchtstoff- oder HID-Technologien, erfordern jedoch weiterhin erhebliche Leistung, um photosynthetisch aktive Strahlungsniveaus vergleichbar mit natürlichem Sonnenlicht zu erreichen. Die jüngste Einführung energieeffizienter Klimakammern mit Inverter-Kompressortechnologie durch BINDER zeigt die Bemühungen des Herstellers, Betriebskostenbedenken durch verbessertes Hardware-Design anzugehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Walk-In-Kammern ermöglichen HochdurchsatzforschungReach-In-Einheiten entfielen im Jahr 2025 auf 58,15 % des Marktanteils für Pflanzenwachstumskammern. Walk-In-Modelle werden voraussichtlich mit einer CAGR von 7,68 % wachsen und damit die Reach-In-Einheiten übertreffen, die derzeit die Marktgröße für Pflanzenwachstumskammern dominieren. Der Anstieg spiegelt institutionelle Bewegungen hin zu Hochdurchsatz-Phänotypisierung, Hochpflanzen-Züchtung und Cannabis-Blütenproduktion wider, bei denen menschlicher Zugang und Raumhöhe obligatorisch sind. Walk-In-Kammern unterstützen große Sensoranordnungen, integrierte Bildgebung und robotische Probenentnahme, wodurch der Premiumpreis für datenreiche Studien akzeptabel ist. Reach-In-Designs verankern nach wie vor Routineaufgaben, da sie den Platzbedarf optimieren und den Stromverbrauch minimieren. Fortschrittliche LED-Anordnungen und luftströmungsgeschwindigkeit-variable Systeme erweitern ihren Einsatz in Kleinserienexperimenten und Lehrlaboren.
Die Anpassung definiert beide Formate. Anbieter bieten CO₂-Anreicherungsmodule, spektral abstimmbare Leuchten und wassergekühlte Kondensatoren an, die Kammern an artspezifische Protokolle anpassen. Zusätzliche Datengateways speisen Analyseplattformen, die die Umgebungsstabilität über Einheiten hinweg vergleichen. Der Wettbewerbsvorteil dreht sich daher um Konfigurierbarkeit und Software, nicht allein um die Blechfertigung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Kurzpflanzen behalten die Führung, während Hochpflanzen beschleunigenProgramme für Kurzpflanzen bei Sämlingen, Microgreens und In-vitro-Kulturen machten 2025 38,05 % des Umsatzes aus und unterstreichen damit ihre zentrale Bedeutung für die akademische Forschung. Diese Durchläufe erfordern häufig schnelle Umrüstzeiten, Einzelregal-Layouts und strenge Kontaminationskontrolle, was gut zu Reach-in-Formaten passt. Arbeiten mit großen Pflanzen, insbesondere Cannabis und Baumgenomik, werden voraussichtlich jährlich um 7,29 % wachsen, da sich die rechtlichen Rahmenbedingungen weiterentwickeln und die Langzykluszüchtung in Innenräume verlagert. Größere Kammern integrieren Hochleistungsbeleuchtung und verstellbare Regalsysteme, um vegetative und Blütephasen ohne Einbußen bei der Gleichmäßigkeit zu bewältigen.
Anwendungsübergreifendes Lernen prägt die Designentwicklung. Luftstromalgorithmen, die für dichte Sämlingsschalen entwickelt wurden, leiten nun die HVAC-Abstimmung in großen Cannabis-Kammern mit breitem Blätterdach und verbessern die Mikroklima-Homogenität. Dieser Wissenstransfer verkürzt Entwicklungszeiträume und reduziert das Risiko für aufkommende Kulturen.
Nach Funktion:
Gewebekultur entwickelt sich zur am schnellsten wachsenden NischePflanzenwachstumsaktivitäten blieben der größte Beitragszahler und repräsentierten im Jahr 2025 36,85 % des Umsatzes, doch die Gewebekultur gewinnt mit einer CAGR von 8,02 % an Dynamik. Unternehmen vermehren genbearbeitetes Material unter aseptischen Bedingungen und verlangen eine enge Partikelkontrolle sowie programmierbare Lichtrezepte, die Metabolit-Wege beeinflussen.
Die Segmente Samenkeimung und Umgebungsoptimierung bedienen Spezialzüchter und Stressphysiologie-Forscher mit präzisen Tag-Nacht-Zyklen und atmosphärischer Manipulation. Weltraumlandwirtschaftsverträge beschleunigen Innovationen. Tischaufsatz-Mikrokammern, die für Orbitalexperimente konzipiert wurden, dienen nun Gewebekulturlaboren, die ihren ultra-kleinen Stellflächenanteil und ihre hermetische Abdichtung schätzen. Diese Einheiten sind Vorreiter bei energieeffizienten Luftströmen und Nährstoffrückgewinnungsoptionen, die später in größere Systeme skaliert werden, was eine positive Rückkopplung zwischen Nischen- und Mainstream-Funktionen verstärkt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Pflanzenwachstumskammern in Nordamerika
Nordamerika führte den Markt für Pflanzenwachstumskammern im Jahr 2025 mit einem Umsatzanteil von 34,35 % an, gestützt durch umfangreiche F&E-Budgets in der Biotechnologie und bei legalisierten Cannabisunternehmen. Bundesfördermittel und privates Risikokapital fließen in Einrichtungen, die eine validierte Umgebungskontrolle erfordern, während die FDA-Leitlinien der Vereinigten Staaten zu botanischen Arzneimitteln dokumentierte Kammerdaten für die Produktkonsistenz vorschreiben. Die ausgereifte Cannabis-Lieferkette Kanadas vergrößert die installierte Basis zusätzlich, und Mexikos Projekte zur Modernisierung der Landwirtschaft eröffnen neue Nachfrage nach Geräten im mittleren Preissegment.
Markt für Pflanzenwachstumskammern im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 9,69 % verzeichnen – die höchste aller Regionen – da China, Japan, Indien und Australien öffentliche Mittel in die Ernährungssicherheit und den Ausbau der Biotechnologiekapazitäten lenken. Chinesische Institute errichten große Phytotrone zur Erforschung klimaresistenter Nutzpflanzen, und japanische Elektronikunternehmen wenden ihr Präzisionsfertigungs-Know-how auf die lokale Kammerproduktion an.
Markt für Pflanzenwachstumskammern in EMEA
Europa, der Nahe Osten und Afrika weisen ein Mosaik aus regulatorischen Treibern und Ressourcenbeschränkungen auf. Die Pflanzenschutzgesetze der Europäischen Union erhöhen die Rückverfolgbarkeitsanforderungen und fördern den Einsatz von Kammern mit integrierter Compliance-Software. Deutschland und das Vereinigte Königreich bilden das Nachfragezentrum durch ihre Agrar-Biotech-Cluster. Die Golfstaaten treiben den Anbau in Innenräumen voran, um ariden Böden entgegenzuwirken, und übertragen dabei Erkenntnisse aus der Forschung auf die kommerzielle Produktion von Blattgemüse. Die afrikanischen Märkte befinden sich noch in einem frühen Stadium, profitieren jedoch von geberfinanzierten agronomischen Programmen, die Module für kontrollierte Umgebungen für Saatguttests und Sortenversuche umfassen.

Regulatorisches Umfeld
Pflanzenwachstumskammern, die in der regulierten Forschung eingesetzt werden, unterliegen einer Kombination aus Biosicherheits-/Bioeinschließungsvorschriften und Laborqualitätssystemen, die die Anforderungen an Dokumentation, Prüfpfade und Anlagenzertifizierung erhöhen. In den Vereinigten Staaten prägen die EPA-Anforderungen der Guten Laborpraxis gemäß 40 CFR Part 160 und Part 792 die Kalibrierung, Wartung, Reinigung und dokumentierte Umweltstabilität von Kammern, die in GLP-regulierten Tests von Agrarchemikalien verwendet werden, während die Genehmigungsverfahren der USDA APHIS Biotechnology Regulatory Services für Arbeiten mit regulierten Mikroorganismen detaillierte Anlagenbeschreibungen und prüfungsbereite Einschließungsdokumentation erfordern. Die Aufsicht über sensible biologische Forschung beeinflusst auch die Beschaffungspraxis, im Anschluss an die Aktualisierung der Bundespolitik zu Dual Use Research of Concern und Pathogens with Enhanced Pandemic Potential im Mai 2024 sowie nachfolgende behördliche Umsetzungsaktualisierungen.
Außerhalb der Vereinigten Staaten wirken sich Einschließungs- und Rückverfolgbarkeitsanforderungen ebenfalls darauf aus, wie Forschungseinrichtungen Kammerinstallationen spezifizieren. Im Vereinigten Königreich führten die Genetic Technology (Precision Breeding) Regulations 2025 längere Aufbewahrungspflichten ein (einschließlich Aufzeichnungen zur Umweltrisikobewertung), was die Nachfrage nach Kammern mit robusten Datenerfassungs- und Aufbewahrungsfunktionen verstärkt. In Australien bietet das Office of the Gene Technology Regulator Zertifizierungsleitlinien für Physical Containment Level 2-Klimaräume gemäß dem Gene Technology Act 2000, was die Art und Weise beeinflusst, wie Institutionen kontrollierte Räume und Kammerbereiche entwerfen und validieren. China wendet ebenfalls nationale Normen an, die für Test- und Laborpraktiken relevant sind (zum Beispiel GB/T 28852-2012 und GB/T 27428-2022), was compliance-getriebene Beschaffung in öffentlichen Instituten und industriellen Laboren unterstützt.
Wettbewerbslandschaft
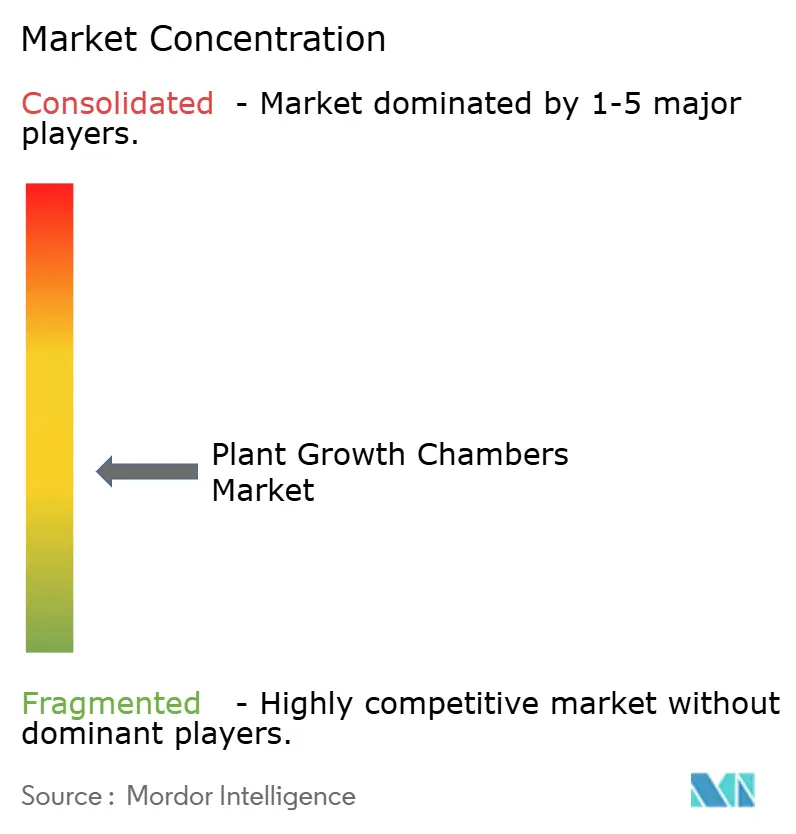
Der Markt für Pflanzenwachstumskammern weist eine moderate Fragmentierung auf. Thermo Fisher Scientific, Conviron und BINDER kombinieren breite Produktkataloge mit globalen Servicenetzwerken und positionieren sich damit für Deals im Unternehmensmaßstab. Ihre neuesten Modelle legen den Schwerpunkt auf Energieeffizienz, Wechselrichterkompressoren und natürliche Kältemittel, um Betriebskosten zu senken und Klimavorschriften einzuhalten. Die proprietäre Software jeder Ebene vereinheitlicht Sensordaten und automatisiert Warnmeldungen, wodurch Hardware zu einem IoT-Knoten wird.
Mittelgroße Spezialisten wie Percival Scientific, Darwin Chambers und Environmental Growth Chambers besetzen Nischen im Bereich kundenspezifischer Bauten. Sie passen Luftstrom, Beleuchtung und Regelkonfigurationen an unkonventionelle Arten oder raumbeengte Labore an und tauschen Standardisierung gegen maßgeschneiderte Leistung. Der Wettbewerbsdruck dreht sich nun um Dienstleistungen nach dem Verkauf: Kalibrierung, vorbeugende Wartung und Datenintegritätsprüfungen. Unternehmen, die prädiktive Diagnosen einbetten, reduzieren Ausfallzeiten und sichern sich mehrjährige Serviceverträge.
Das jüngste Interesse von Private-Equity-Gesellschaften signalisiert die Reife des Sektors. Der Kauf von Anaerobe Systems durch Biolog im Jahr 2025 spiegelt einen Trend zur Konsolidierung komplementärer Mikrobiologie- und Pflanzenforschungstechnologien wider. Im Januar 2025 brachte BINDER mit LED ausgestattete Klimakammern auf den Markt, die 40 % weniger Energie verbrauchen. Diese Produktinnovationen helfen etablierten Unternehmen, ihre Marktposition zu halten, während sich neue Marktteilnehmer auf Software- und Analysefähigkeiten konzentrieren.
Marktführer der Branche für Pflanzenwachstumskammern
Percival Scientific, Inc.
Control Environments Ltd.
Thermo Fisher Scientific Inc.
Binder GmbH
Weiss Technik GmbH (Schunk Group)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pflanzenwachstumskammern
- Percival Scientific Inc.
- Control Environments Ltd.
- Thermo Fisher Scientific Inc.
- Binder GmbH
- Weiss Technik GmbH (Schunk Group)
- Aralab SA
- Darwin Chambers Company LLC
- PHC Holdings Corporation
- Caron Products and Services Inc. (TASI Group)
- Nijssen Koeling BV
- JEIO TECH Co., Ltd.
- Environmental Growth Chambers Inc.
- Saveer Biotech Limited
- Freezers India Manufacturing Pvt Ltd
- Snijders Scientific BV

Marktchancen und Zukunftsaussichten
Eine Chance entsteht aus öffentlichen und institutionellen Kapitalprogrammen, die die Forschungskapazität in kontrollierten Umgebungen erweitern und sich in einer nachhaltigen Nachfrage nach Kammerhardware, Steuerungen und Servicverträgen niederschlagen. Im April 2026 begann die Washington State University mit dem Bau einer neuen Pflanzenwachstumsanlage am Wenatchee Tree Fruit Research and Extension Center, einschließlich eines angeschlossenen Wachstumskammerbereichs von 1.500 sq ft, unterstützt durch eine staatliche Kapitalbudgetzuweisung von 10 Millionen USD. Separat meldete das U.S. Army Corps of Engineers die Lieferung und Inbetriebnahme von 13,5 Millionen USD an aufgerüsteten klimatisierten Gewächshaus- und Screenhouse-Anlagen für USDA-ARS in Corvallis, Oregon, was verdeutlicht, wie bundesfinanzierte Infrastrukturaufrüstungen spezifikationsgetriebenen Bedarf an Umweltkontrolle, Überwachung und Validierung antreiben.
Auf der technologischen Seite wechseln Käufer zunehmend von eigenständigen Kammern zu modularen Plattformen, die Automatisierung, Bildgebung und softwaredefinierte Experimente verbinden. Diese Ausrichtung schafft Raum für Anbieter, um Kammern zusammen mit interoperablen Sensoren, Fernüberwachung und Funktionen zur Datenintegrität für Umgebungen mit mehreren Nutzern zu bündeln. Universitätsinstallationen von Hochdurchsatz-Phänotypisierung innerhalb von Pflanzenwachstumsanlagen (University of Missouri, Januar 2026) und Forschungsplattformen, die standardisierte Wachstumsumgebungen mit Autonomie und maschinellem Lernen koppeln (Berkeley Lab integriert EcoFAB-standardisierte Wachstumskammern mit EcoBOT, Juli 2026), untermauern einen kurzfristigen Beschaffungsfokus auf nachrüstfreundliche Steuerungen, Standardisierung über Standorte hinweg sowie langfristige Energie- und Wartungsoptimierung, da die Stromkosten und die Erwartungen an die Compliance am Ende der Nutzungsdauer in entwickelten Märkten steigen.
Recent Industry Developments in Markt für Pflanzenwachstumskammern
- Juli 2026: Das Berkeley Lab integrierte EcoFAB-standardisierte Wachstumskammern mit dem maschinell lernenden autonomen System EcoBOT, um die Reproduzierbarkeit von Pflanzenbiologie-Experimenten zu verbessern. Die Arbeit deutet auf einen Wandel hin zu standardisierten Kammerarchitekturen, die Automatisierung, wiederholbare Experimente und datengetriebene Workflows zur Umweltkontrolle unterstützen.
- Juli 2025: Thermo Fisher Scientific brachte die Heratherm Environmental Chamber-Linie auf den Markt, die mehrere Konfigurationen bietet (einschließlich licht- und CO2-fähiger Modelle), die auf regulierte Laboranwendungsfälle ausgerichtet sind. Die Einführung erweitert die Optionen für Labore, die konfigurierbare Umweltkontrolle mit compliance-orientierten Funktionen und Anbieter-Servicesupport benötigen.
- Januar 2024: Die Europäische Kommission verabschiedete neue phytosanitäre Vorschriften, die die Anforderungen an digitale Berichterstattung und Umweltrückverfolgbarkeit für die Bewegung von Pflanzenmaterial erhöhten. Die Änderung stärkt die Argumente für Kammern mit umfassenden Überwachungs- und Dokumentationsfunktionen, die Compliance und Prüfungsbereitschaft unterstützen können.


Markt für Pflanzenwachstumskammern Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsätze aus Pflanzenwachstumskammern, die durch die Steuerung von Temperatur, Luftfeuchtigkeit, Licht und Luftstrom kontrollierte Umgebungen für die Pflanzenforschung und -vermehrung schaffen und als vollständige Kammersysteme verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen Freiland- oder Gewächshausstrukturen, separat verkaufte eigenständige HVAC- und Beleuchtungskomponenten sowie allgemeine Laborinkubatoren aus, die nicht für den Einsatz beim Pflanzenwachstum konzipiert sind.
Segmentierungsübersicht
- Nach Gerätetyp
- Reach-In
- Walk-In
- Modular / Stapelbar
- Containerisiert
- Maßgeschneiderte Lösungen
- Nach Anwendung
- Kurzpflanzen
- Hochpflanzen
- Nach Funktion
- Pflanzenwachstum
- Samenkeimung
- Gewebekultur
- Umgebungsoptimierung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Rest von Asien-Pazifik
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen der Nachfrage festzulegen und Referenzreihen zu sammeln, die Jahr für Jahr überprüft werden können. Öffentliche Quellen wie USDA-Veröffentlichungen, Statistiken zu Forschung und Entwicklung der National Science Foundation, Eurostat-Datensätze, FAOSTAT und UN-Comtrade-Handelstabellen wurden genutzt, um zu verstehen, wo Forschungsaktivitäten und Gerätebewegungen zunahmen und wo sie sich abflachten.
Wir haben auch Herstellerkataloge und technische Datenblätter gesichtet, um Kammerklassen und typische Konfigurationen zu kartieren, und diese dann mit Beschaffungssignalen abgeglichen, die wir in Ausschreibungen von Universitäten und öffentlichen Laboren sowie in Pressemitteilungen und Jahresberichten verfolgen konnten. Bei Bedarf wurde ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten selektiv genutzt, um Umsatzaufteilungen und Expansionsankündigungen zu bestätigen. Wir haben auch Patentunterlagen herangezogen, um Aktivitäten rund um Umgebungssteuerungs- und Sensorfunktionen zu verfolgen. Diese Desk-Research-Eingaben sind illustrativ, und wir haben uns für die Datenerhebung, Validierung und Klärung auf zusätzliche öffentliche Quellen gestützt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Kammer-OEM-Mitarbeitern, Distributoren, Laborleitern und Forschungseinkäufern aus akademischen, klinischen und kommerziellen Laboren. Diese Gespräche wurden genutzt, um typische Verkaufspreise nach Kammerformat, Ersatzzyklen, Lieferzeiten und den praktischen Unterschied zwischen Standardmodellen und kundenspezifischen Bauten zu bestätigen und anschließend regionale Adoptionsmuster zu plausibilisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 14 % | APAC: 50 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 56 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, der den adressierbaren Nachfragepool anhand von Forschungsausgaben und Aktivitäten in kontrollierten Umgebungslaboren rekonstruiert und diese Indikatoren dann in wahrscheinliche Gerätebeschaffungsvolumina nach Region übersetzt. Anschließend haben wir Kammermix und Preisbänder angewendet, um eine Wertschätzung zu erhalten, und die Gesamtsummen mithilfe selektiver Bottom-up-Annäherungen überprüft, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit erwarteten Stückvolumina und Distributorkanal-Checks.
Zu den wichtigsten Modelleingaben gehörten die Aufteilung der Nachfrage nach Reach-in- und Walk-in-Kammern, der Anteil modularer oder kundenspezifischer Installationen in neuen Laborbauten, typische Ersatzzeiträume für stark genutzte Kammern sowie die Preisauswirkungen von Funktionen wie hochgleichmäßiger Beleuchtung, CO2-Steuerung und Datenprotokollierung. Wir haben auch beobachtet, wo Arbeitslasten in der Gewebekultur und Samenkeimung zunahmen, da diese Anwendungsbereiche häufig Kammerkäufe auslösen, selbst wenn die allgemeinen Forschungsbudgets flach erscheinen.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch einfache Trendlinien auf denselben Nachfrageindikatoren unterstützt wurden, und dann auf der Grundlage von Primärfeedback zu Auftragsrückständen, erwarteten Preisbewegungen und Budgettransparenz für öffentliche Labore angepasst. Wo direkte Volumensignale schwach waren, wurden Lücken durch die Verwendung von Proxy-Indikatoren wie Ausschreibungshäufigkeit, Laborbau-Pipelines und Importmuster geschlossen, gefolgt von einem konservativen Anpassungsfaktor, der in Interviews validiert wurde.
Datenvalidierung und Aktualisierungszyklus
Zur Validierung der Zahlen haben wir die Modellausgabe mit unabhängigen Signalen verglichen, wie z. B. Ausschreibungsvergaben, gemeldeter Versandentwicklung aus öffentlichen Updates und regionaler Forschungsfinanzierungsrichtung, was half, Ausreißer frühzeitig zu erkennen. Große Abweichungen wurden Schritt für Schritt überprüft, und Annahmen wurden überarbeitet, wenn Preis- oder Mixänderungen die Lücke erklären konnten.
Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, und offene Fragen führen zur erneuten Kontaktaufnahme mit relevanten Interviewpartnern, damit die Logik über Regionen und Jahre hinweg konsistent bleibt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Preisgestaltung, Verfügbarkeit oder Nachfragebedingungen beeinflusst. Vor der Lieferung wird eine abschließende Prüfung durchgeführt, um sicherzustellen, dass die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgröße für Pflanzenwachstumskammern von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Pflanzenwachstumskammern zu sehen, selbst wenn der Umfangsname gleich aussieht. Die Unterschiede ergeben sich in der Regel daraus, was als Kammersystem im Vergleich zu angrenzenden Laborgeräten gilt, wie kundenspezifische Projekte behandelt werden und ob die veröffentlichte Studie einem konservativen oder aggressiven Preispfad folgt.
Durch die Verfolgung des Gerätetypmix und anwendungsgesteuerter Nachfragesignale hält Mordor Intelligence den Gesamtwert auf vollständige Pflanzenwachstumskammersysteme ausgerichtet, und wir überprüfen das Ergebnis durch Interviews auf Preisrichtigkeit, anstatt einen einzigen flachen Durchschnittsverkaufspreis auf alle Regionen anzuwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 572,30 Mio. USD (2025) | |
| Branchenpublisher A | 608,50 Mio. USD (2025) | Diese Schätzung scheint einen breiteren Einschlussrahmen mit weniger aufgeführten Geräteformaten anzuwenden, was angrenzende Umgebungskammern einbeziehen und die durchschnittliche Preisannahme im Basisjahr anheben kann. |
| Handelsmitteilung B | 507,00 Mio. USD (2024) | Das Basisjahr ist unterschiedlich und die Abdeckung kann sich eher auf Standard-Reach-in- und Walk-in-Einheiten konzentrieren, was modulare, containerisierte und kundenspezifische Lösungen unterzählen kann, die häufig über projektgesteuerte Kanäle verkauft werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Grenzentscheidungen darüber, was als Pflanzenwachstumskammerverkauf gilt und wie die Preisgestaltung über Regionen hinweg fortgeführt wird. Unser Ansatz bleibt wiederholbar, da der Gesamtwert aus sichtbaren Nachfragetreibern aufgebaut, gegen Kanal-Feedback geprüft und angepasst wird, wenn sich Mix oder Beschaffungszyklen verschieben.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Pflanzenwachstumskammern im Jahr 2031 erreichen?
Der Markt für Pflanzenwachstumskammern wird bis 2031 voraussichtlich einen Wert von 840,6 Millionen USD erreichen.
Welche Region wird sich bis 2031 am schnellsten entwickeln?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 9,69 % wachsen, bedingt durch staatliche Unterstützung für Biotechnologie und kontrollierte Umgebungslandwirtschaft.
Warum gewinnen Walk-In-Kammern an Bedeutung?
Walk-In-Einheiten ermöglichen Hochdurchsatz-Phänotypisierung und Hochpflanzen-Experimente und treiben eine CAGR von 7,68 % trotz höherer Anfangskosten an.
Wie beeinflusst die Energieeffizienz Kaufentscheidungen?
Strom kann bis zu 50 % der Betriebskosten ausmachen, sodass Inverter-Kompressoren und LED-Beleuchtung Käufer zu energieeffizienten Modellen lenken.
Welcher Faktor begrenzt die Einführung bei kleineren Einrichtungen?
Hohe anfängliche Kapitalausgaben bleiben die größte Hürde, da fortschrittliche Walk-In-Systeme über 200.000 USD pro Einheit kosten.
Seite zuletzt aktualisiert am:



