
Marktgröße und Marktanteil für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.70 Milliarden US-Dollar |
| Marktgröße (2026) | 10.22 Milliarden US-Dollar |
| Marktgröße (2031) | 13.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
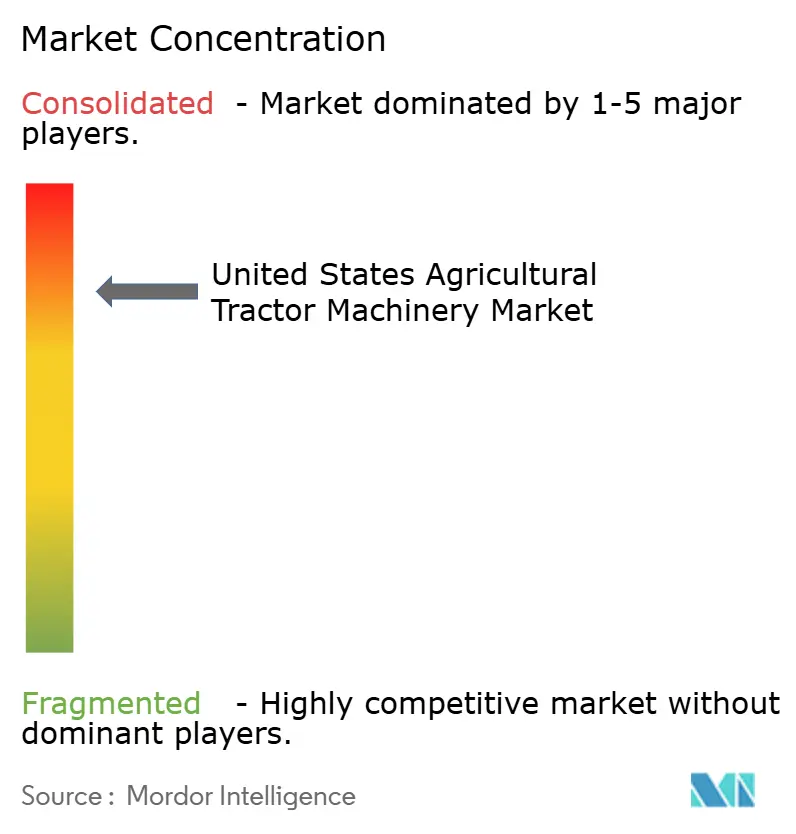
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten von Mordor Intelligence
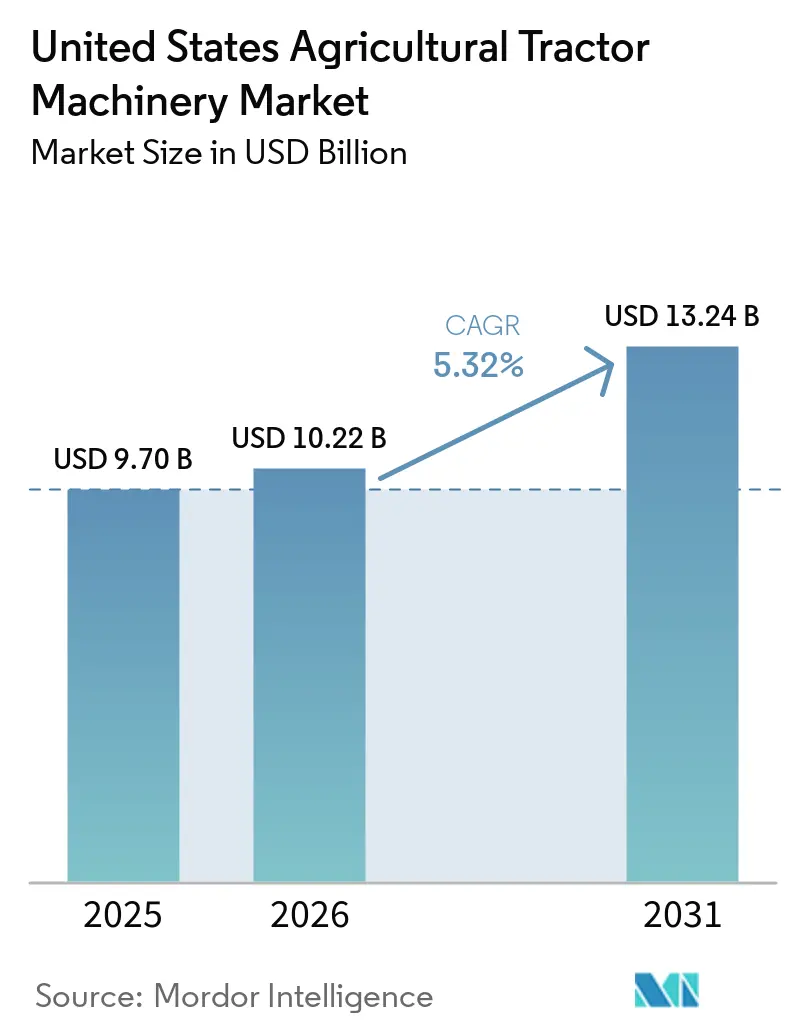
Der Markt für landwirtschaftliche Traktoren und Maschinen in den Vereinigten Staaten wurde im Jahr 2025 auf einen Wert von 9,7 Milliarden USD geschätzt und soll von 10,22 Milliarden USD im Jahr 2026 auf 13,24 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,32 % während des Prognosezeitraums (2026–2031). Die zunehmende Einführung von Präzisionssystemen, die wachsende Verfügbarkeit elektrischer Anbaugeräte sowie anhaltende Lohnkosteninflation treiben einen mehrjährigen Ersatzzyklus an, der über die üblichen Schwankungen im landwirtschaftlichen Einkommen hinausgeht. Große landwirtschaftliche Betriebe standardisieren sensorreiche Geräte, die Daten in Cloud-Software einspeisen, was die Markenbindung stärkt und den Aftermarket-Umsatz steigert. Kleinere Spezialkulturbetriebe schwenken auf batterieelektrische Einheiten um, um staatliche Emissionsziele zu erfüllen, während Dürrevorschriften im Westen Investitionen in Geräte mit variabler Bewässerungssteuerung fördern. Gleichzeitig verändert die inländische Beschaffung, die durch Abschnitt-232-Zölle angeregt wird, die Lieferketten und treibt die Preise nach oben. Diese gegenläufigen Strömungen fördern neue Händler-Abonnementmodelle, die Kapitalausgaben über Saisons verteilen und sporadische Gerätekäufe in planbare Serviceerlöse umwandeln.
Wichtigste Erkenntnisse des Berichts
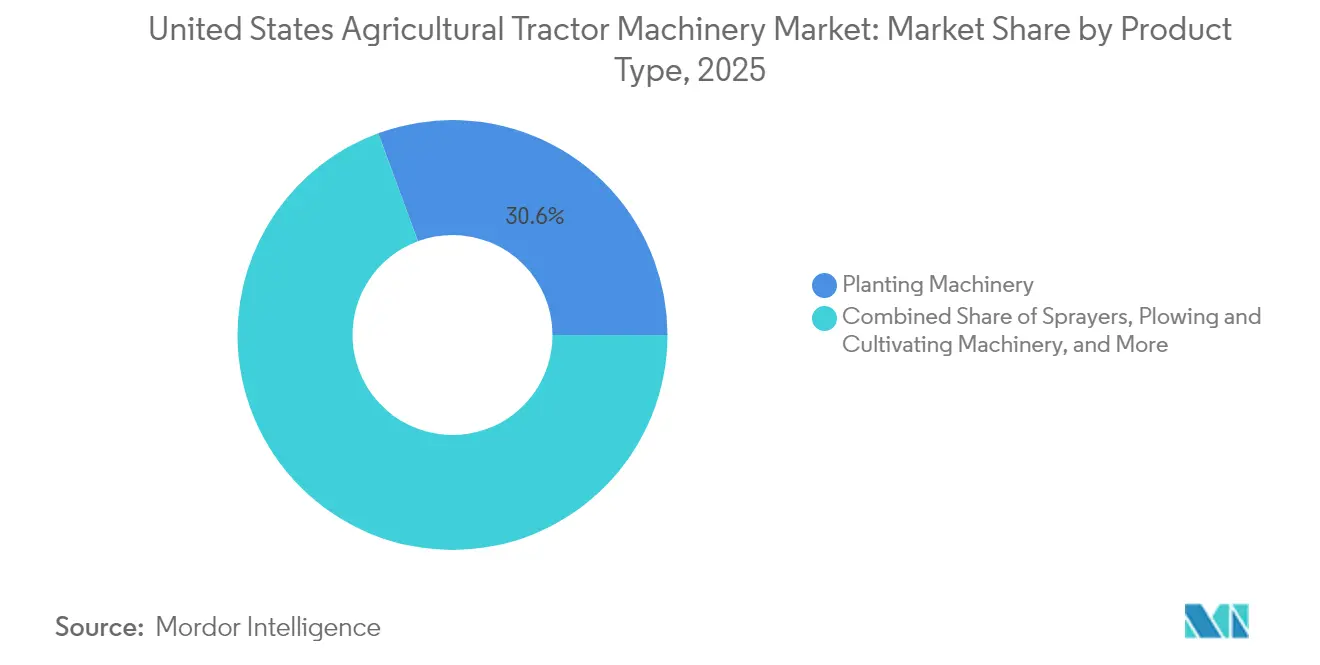
- Nach Produkttyp entfiel auf Pflanzmaschinen im Jahr 2025 ein Anteil von 30,62 % am Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten, und Sprühgeräte werden voraussichtlich bis 2031 mit einem CAGR von 7,52 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme der Einführung von Präzisionslandwirtschaft | +1.20% | Mittlerer Westen, Westen und Südosten | Mittelfristig (2–4 Jahre) |
| Zunahme der Elektrifizierungsanreize | +0.80% | Westen, Nordosten und Mittlerer Westen | Langfristig (≥ 4 Jahre) |
| Lohnkosteninflation auf großen Betrieben | +1.00% | Mittlerer Westen, Westen und Südwesten | Kurzfristig (≤ 2 Jahre) |
| Hohe Einführung händlergeführter Abonnementmodelle | +0.60% | National und frühe Gewinne im Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Lokalisierung durch Abschnitt-232-Zölle | +0.40% | National | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffgutschriften-Einnahmen für emissionsarme Geräte | +0.30% | Iowa und Illinois liegen im Mittleren Westen, Kalifornien im Westen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der Einführung von Präzisionslandwirtschaft
GPS-Führung (Global Positioning System), Regler mit variabler Rate und Abschnittssteuerdüsen sind auf Betrieben mit mehr als 1.500 Hektar zur Standardpraxis geworden. Im Jahr 2024 wurden 75 % der Mais- und Sojabohnenflächen im Mittleren Westen mit GPS-geführter Technologie bepflanzt, gegenüber 62 % im Jahr 2020 [1]. Landwirte verlassen sich auf Automatisierung, da Arbeitskräftemangel manuelle Feldanpassungen unpraktikabel macht. Telematik speist nun Daten in Cloud-Plattformen ein, was die Wechselkosten erhöht, sodass der Wettbewerbsvorteil an die Softwareinteroperabilität und nicht an die Motorleistung geknüpft ist. Wenn ältere Geräte das Ende ihrer Lebensdauer erreichen, werden bei Upgrades automatisch Sensoren und Konnektivität integriert, was den Technologiegehalt pro Einheit im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten erhöht.
Zunahme der Elektrifizierungsanreize
Bundessteuergutschriften, die bis zu 30 % der Kosten für elektrische oder hybride Geräte abdecken, und kalifornische Vorschriften, die kleine Dieselmotoren schrittweise abschaffen, stimulieren die Nachfrage nach Batterieeinheiten mit geringerer Motorleistung [2]. Monarch Tractor lieferte 2024 mehr als 200 Elektrotraktoren mit zugehörigen Anbaugeräten an kalifornische Landwirte und markierte damit einen bedeutenden Meilenstein in der kommerziellen Tragfähigkeit der Technologie. Elektrische Antriebe verdrängen das Hochleistungs-Reihenkultursegment nicht, schaffen aber eine parallele Nische für Sonderkulturbetriebe unter 500 Hektar. Diese Zweiteilung erweitert die Produktpalette im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten.
Lohnkosteninflation auf großen Betrieben
Die durchschnittlichen Stundenlöhne für Maschinenbediener stiegen zwischen 2022 und 2024 um 12 % [3]. Der Anstieg hat die Margen auf Betrieben über 3.000 Hektar verringert, die nun autonomiefähige Geräte installieren, die den Arbeitsaufwand pro Hektar um bis zu 30 % senken. Deere & Company's exactShot-Pflanzmaschine setzt Robotik ein, um Düngemittel präzise am Saatgut zu platzieren, und amortisiert sich auf großen Reihenkulturbetrieben in weniger als drei Jahren. Höhere Löhne beschleunigen daher den Wandel hin zu autonomen und datengestützten Geräten im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten.
Hohe Einführung händlergeführter Abonnementmodelle
Händler von Deere & Company und CNH Industrial N.V. bündeln traktormontierte Maschinen, Telematik, agronomische Unterstützung und saisonale Gerätewechsel in monatliche Abonnementpläne, die für Betriebe in den Vereinigten Staaten mit etwa 800–1.500 Hektar konzipiert sind. Diese Modelle senken die Vorabkosten für Käufer, die mit höheren Zinssätzen konfrontiert sind, und bieten Händlern stabilere Einnahmen. Die durch diese gebündelten Verträge kontinuierlich generierten Daten helfen auch dabei, das Gerätedesign zu verfeinern und die Landwirte an das OEM-Ökosystem (Originalgerätehersteller) im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten zu binden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalausgaben für Geräte | -0.90% | National, akut im Südosten und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität | -0.70% | Mittlerer Westen, Südwesten und Südosten | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke bei der Wartung fortschrittlicher Technologien | -0.50% | National und schwerwiegend in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Weitergabe der Stahl- und Aluminiumzollkosten | -0.40% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualifikationslücke bei der Wartung fortschrittlicher Technologien
Im Jahr 2024 berichteten 68 % der Gerätehändler von Technikermangel, wobei die durchschnittlichen Einstellungszeiten für Stellen mit fortschrittlichen Technologieanforderungen 120 Tage überstiegen. Anhaltende Breitbandlücken im ländlichen Raum, die fast 30 % der landwirtschaftlichen Nutzfläche der Vereinigten Staaten betreffen, schränken die Wirksamkeit der Ferndiagnose weiter ein und verringern die Betriebszeitvorteile von Präzisionstraktorzubehör. Infolgedessen verschaffen sich OEMs (Originalgerätehersteller) mit dichten, gut ausgestatteten Servicenetzwerken einen klaren Wettbewerbsvorteil, während kleinere oder neuere Marktteilnehmer Schwierigkeiten haben, eine angemessene Supportabdeckung in den weitläufigen landwirtschaftlichen Regionen aufrechtzuerhalten.
Weitergabe der Stahl- und Aluminiumzollkosten
Im Jahr 2024 erhöhten steigende Zölle die Produktionskosten einer typischen 16-reihigen Pflanzmaschine um schätzungsweise 1.200 bis 1.800 USD, was zu einem erheblichen Preisdruck bei traktorangetriebenen Maschinen führte. Große OEMs (Originalgerätehersteller) absorbierten diese Erhöhungen teilweise durch die Lokalisierung der Fertigung und die Nutzung von Skaleneffekten bei der Beschaffung, während Kurzlinien-Hersteller einem stärkeren Margenrückgang und geringerer Preisflexibilität ausgesetzt waren. Dieses Kostenungleichgewicht beschleunigt Konsolidierungstrends und stärkt die Dominanz der wichtigsten Akteure im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Pflanzmaschinen führen, Sprühgeräte beschleunigenPflanzmaschinen behielten ihre Position als größtes Segment mit 30,62 % der Marktgröße für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten im Jahr 2025. Die Aussaat mit variabler Rate nähert sich auf Betrieben über 1.500 Hektar der Sättigung, wodurch Echtzeit-Saatgutabstand und Andruckkontrolle zu Standardmerkmalen statt zu Premiumfunktionen werden. Diese Normalisierung der Präzisionstechnologie hat die Hardwarepreisunterschiede verringert und den Wettbewerb auf Mehrwertdienste wie agronomische Beratung, Datenanalyse und Integration mit Betriebsmanagementsystemen verlagert. Landwirte priorisieren nun nicht nur die Qualität der Saatgutausrüstung, sondern auch die Softwarekompatibilität, die Kalibrierungsunterstützung durch Händler und verwertbare Erkenntnisse zur Optimierung von Erträgen und Betriebsmitteleffizienz, was die strategische Bedeutung von Pflanzmaschinen im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten unterstreicht.
Sprühgeräte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,52 % bis 2031. Abschnittssteuerdüsen und Pulsbreitenmodulationssysteme sind für Betriebe über 2.000 Hektar zum Standard geworden und machen die Präzisionsausbringung von einer optionalen Aufrüstung zu einer betrieblichen Notwendigkeit. Gezogene Auslegerkonstruktionen weichen allmählich selbstfahrenden Sprühgeräten mit integriertem GPS und Reglern mit variabler Rate. Reihenkulturbauern im Mittleren Westen rechtfertigen den Aufpreis von 300.000 bis 500.000 USD durch Arbeitseinsparungen, reduzierten chemischen Überlapp und verbesserte Umweltkonformität. Da diese Maschinen Daten direkt in Betriebsmanagementsoftware einspeisen, verschaffen sich Hersteller mit starken Software-Ökosystemen und Händlerkalibrierungsunterstützung einen erheblichen Wettbewerbsvorteil, was die wachsende Rolle intelligenter Sprühtechnologien im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten unterstreicht.

Geografische Analyse
Der Mittlere Westen erwirtschaftet den größten Umsatzanteil. Durchschnittliche Betriebe in Iowa, Illinois, Indiana und Nebraska investieren über fünf Jahre rund 1,5 Millionen USD und wählen zunehmend sensorreiche Geräte, die Daten in Betriebsmanagementsoftware einspeisen. Das Wachstum ist moderat, da die Technologiedurchdringung bereits hoch ist, doch jede Einheit enthält weiterhin immer fortschrittlichere Funktionen. Der Arbeitskräftedruck treibt die breitere Einführung autonomiefähiger Pflanzmaschinen und Sprühgeräte voran.
Der Westen expandiert rasch. Sonderkulturbetriebe in Kalifornien nutzen elektrische Anbaugeräte und Bewässerungswerkzeuge mit variabler Rate, um Emissionsvorschriften und Grundwasservorschriften einzuhalten. Monarch Tractor gewinnt in Weinbergen und Obstgärten mit Batterieeinheiten an Boden, während große Weizen- und Kartoffelbetriebe in Idaho und Washington weitgehend dieselorientiert bleiben. Dies schafft zwei unterschiedliche Teilmärkte innerhalb der Region.
Der Südosten erholt sich mit stabilen Baumwoll- und Erdnusspreisen. Sandfreundliche Pflanzmaschinen und Kultivierungsgeräte verzeichnen eine steigende Nachfrage, und konservierende Bodenbearbeitung gewinnt an Unterstützung. Der Südwesten, unterstützt durch texanische Milchwirtschaftscluster, profitiert von Futtermittelgeräteaufrüstungen, die den Betrieb in Tierhaltungsanlagen verbessern. Der Nordosten bleibt der kleinste Markt, zeigt jedoch eine Nischeneinführung kompakter elektrischer Kultivierungsgeräte auf ökologischen Gemüsebetrieben. Diese regionalen Unterschiede unterstreichen die Bedeutung konfigurierbarer Produktfamilien im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten.
Regulatorisches Umfeld
Anbieter von landwirtschaftlichen Traktormaschinen in den Vereinigten Staaten unterliegen sich überschneidenden Vorgaben in Bezug auf Emissionen, Sicherheit und Straßenzulassung. Bei Antriebssträngen regelt die US-Umweltschutzbehörde (EPA) selbstzündende Nonroad-Motoren, die in landwirtschaftlichen Traktoren eingesetzt werden, im Rahmen der Tier-4-Normen, wobei die Zertifizierungs- und Konformitätsrahmen in 40 CFR Part 1039 und 40 CFR Part 1068 festgelegt sind. Für Hersteller mit höherem Produktionsvolumen sind die Prüfpflichten auf Produktionsebene in föderalen Vorschriften wie 40 CFR 1037.665 geregelt, die die Auslegung der Motor-Abgasnachbehandlung, Kalibrierungsaktualisierungen und laufende Konformitätsaktivitäten enger verknüpfen.
Zu den Sicherheitsanforderungen im landwirtschaftlichen Betrieb zählen Überrollschutzstrukturen (ROPS) und Sicherheitsgurte für landwirtschaftliche Traktoren, die nach dem 25. Oktober 1976 hergestellt wurden, gemäß 29 CFR 1928.51, was die Standardausrüstungsspezifikationen und Nachrüstpraktiken in den Flottenersatzzyklen prägt. Für Geräte, die auf öffentlichen Straßen eingesetzt werden, verweisen die Beleuchtungs- und Kennzeichnungsanforderungen auf föderale Transportvorschriften wie 49 CFR Part 562 (einschließlich ANSI/ASAE-Normen). Im Februar 2026 trieb die EPA Maßnahmen zum Recht auf Reparatur für Landwirte voran, die Nonroad-Geräte betreffen, was den breiteren Zugang zu Diagnose- und Reparaturfunktionen weiter vorantreibt und die Servicerichtlinien zwischen OEMs und Händlern beeinflusst.
Wettbewerbslandschaft
Der Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten wird von Deere & Company, CNH Industrial N.V. und AGCO Corporation dominiert, die zusammen den Großteil des Branchenumsatzes auf sich vereinen. Deere & Company nutzt ein integriertes Hardware-Software-Ökosystem, das durch Datenbindung, Präzisionskonnektivität und Teileservice am selben Tag Kundenbindung schafft. CNH Industrial N.V. positioniert seine Marken Case IH und New Holland als flexible Alternativen für vielfältige Betriebsabläufe und stärkt seine Fähigkeiten durch Partnerschaften, wie die Zusammenarbeit mit Raven Industries für autonome Führungssysteme. AGCO Corporation differenziert sein Angebot mit europäisch entwickelter Präzision unter den Marken Fendt und Massey Ferguson und betont Kraftstoffeffizienz und Hochleistungsmerkmale, die auf die Großlandwirtschaft zugeschnitten sind.
Neben den führenden Marktteilnehmern bauen mittelständische Hersteller wie Kubota Corporation und Mahindra & Mahindra Ltd. ihre Präsenz im Segment unter 100 PS aus und bedienen Spezialkulturbetriebe sowie Viehhaltungsbetriebe, die hochmanövrierfähige Geräte benötigen. Dieses Segment hat auch aufstrebende Robotik- und Elektrofahrzeugunternehmen angezogen, darunter Monarch Tractor, Blue White Robotics und Autonomous Solutions Inc., die fahrerlose Anbaugeräte und batteriebetriebene Einheiten erproben. Diese Innovatoren zielen auf „Weißraum”-Chancen im Präzisionslandbau ab und üben Druck auf traditionelle OEMs (Originalausrüstungshersteller) aus, ihre Relevanz zu behaupten.
Etablierte Hersteller verteidigen ihre Marktpositionen aktiv durch strategische Akquisitionen und engere Softwarekontrollen. Die Übernahme eines Maschinenvision-Startups durch Deere & Company im Jahr 2024 und die Partnerschaft von CNH Industrial N.V. mit Raven Industries im Jahr 2025 unterstreichen diesen Ansatz. Sich entwickelnde regulatorische Umgebungen, wie Reparaturrechtsgesetze in Colorado und New York, könnten OEMs jedoch zwingen, ihre Plattformen zu öffnen, was traditionelle Wettbewerbsvorteile schwächt und eine modularere und interoperablere Landschaft fördert. Diese Dynamiken gestalten den Wettbewerbsrahmen und die Innovationswege im Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten neu.
Marktführer der Branche für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Deere & Company
-
Mahindra & Mahindra Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Traktormaschinen in den Vereinigten Staaten Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra & Mahindra Ltd.
- Claas Group
- SDF Group
- Buhler Industries
- Yanmar Holdings
- JCB Group
- Trimble Inc.
- Monarch Tractor
- Autonomous Solutions Inc.
- Blue White Robotics
Marktchancen und Zukunftsaussichten
Ein klarer Chancenbereich liegt in der Validierung durch Dritte und der Risikominderung bei digitalen und KI-gesteuerten Anbaugerätefunktionen, unterstützt durch das im April 2026 gestartete USDA National Proving Grounds Network (NPG-Ag). Objektive Leistungsdaten für autonomienahe Funktionen, einschließlich kamerabasiertem Sprühen, Führungssystemen, Konnektivität und KI-gestützter Entscheidungsunterstützung, bieten einen stärker standardisierten Nachweisweg für die Einführung auf dem Betrieb. Dies eröffnet auch OEMs, kleineren Anbaugeräteherstellern und Softwareanbietern die Möglichkeit, unter Testbedingungen messbare Einsparungen bei Betriebsmitteln und Arbeitskraft zu demonstrieren.
Der kurzfristige Ausrüstungszyklus deutet auch auf Chancen bei Erschwinglichkeitshebeln und Lebenszyklusdienstleistungen hin, da die Stückzahlen nachlassen. AEM meldete US-Traktorverkäufe von 16.815 Einheiten im Mai 2026 (ein Rückgang von 21,6 % im Jahresvergleich) und 18.186 Einheiten im Juni 2026 (ein Rückgang von 18,4 % im Jahresvergleich), was die anhaltende Nachfrage nach händlergeführten Abonnementmodellen, Nachrüstungen für Präzisionslandwirtschaft und auf Betriebszeit ausgerichteten Servicepaketen unterstützt, die den Investitionsdruck über die Saisons verteilen. Parallel dazu zeigen die US-Produktionsausgaben der Landwirtschaft eine anhaltende Budgetzuweisung für Ausrüstung, wobei USDA NASS für 2024 Ausgaben von 18,9 Milliarden USD für Traktoren und selbstfahrende Maschinen meldet, sodass der Wettbewerb weiterhin auf sensorreiche Anbaugeräte, Interoperabilität und die Verfügbarkeit von Ersatzteilen ausgerichtet bleibt, einschließlich Investitionen in die heimische Logistik wie Deeres Pläne für ein neues Ersatzteilverteilzentrum in Hebron, Indiana.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Traktormaschinen in den Vereinigten Staaten
- Juli 2026: Deere & Company einigte sich mit der US-Bundeshandelskommission (Federal Trade Commission) und fünf Bundesstaaten darauf, Landwirten und unabhängigen Technikern Zugang zu Diagnose- und Reparaturwerkzeugen für ihre Ausrüstung zu gewähren. Die Vereinbarung formalisiert den breiteren Zugang zu Reparaturfunktionen und verringert Reibungspunkte in gemischten Flotten, die auf unabhängige Servicenetzwerke angewiesen sind. Dies erhöht auch den Druck auf konkurrierende OEMs, ihre Richtlinien zu Servicewerkzeugen anzupassen, da die Dynamik des Rechts auf Reparatur bei Nonroad-Geräten zunimmt.
- Juni 2026: Deere & Company brachte Aktualisierungen für das Modelljahr 2027 seiner Traktorbaureihen 6R und 6M auf den Markt, einschließlich des e19-Lastschaltgetriebes und Verbesserungen der Präzisionslandwirtschaftstechnologie. Die Auffrischung unterstreicht den Wandel hin zu integrierter Konnektivität und automatisierungsbereiten Fähigkeiten als Standardkaufkriterium und nicht mehr als Premium-Zusatzfunktion. Aktualisierte Plattformen im mittleren bis hohen Leistungsbereich helfen Deere, Marktanteile in einer Phase geringerer Ersatzausgaben zu verteidigen.
- März 2025: Case IH brachte SenseApply auf den Markt, ein traktormontiertes Sprüh- und Applikationssystem, das multispektrale Kameras für punktuelles Sprühen und Applikationen mit variabler Rate nutzt. Durch die Vermarktung der Technologie ohne Abonnements oder Gebühren pro Acre und mit dem Ziel einer bedeutenden Reduzierung des Chemikalieneinsatzes unterstützt die Markteinführung den umfassenderen Trend zu kameragestützter, datengetriebener Anwendung im traktormontierten Pflanzenschutz. Dies erhöht den Wettbewerbsdruck auf OEM- und Anbieter-Ökosysteme kleinerer Sprühgerätehersteller, Hardware mit praktischen, reibungsarmen Präzisions-Workflows zu kombinieren.
Markt für landwirtschaftliche Traktormaschinen in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt den Verkaufswert von traktorgeführten Landmaschinen und Anbaugeräten, die in der US-amerikanischen Landwirtschaft eingesetzt werden, wobei die Geräteanforderungen an Acker- und Viehhaltungsbetriebe sowie an die Feldarbeit auf dem Betrieb geknüpft sind.
Ausschlüsse aus dem Umfang: Eigenständige Landwirtschaftstraktoren, die als Fahrzeuge verkauft werden, sind ausgeschlossen; ebenso ausgeschlossen sind Bewässerungssysteme und sonstige nicht traktorgebundene landwirtschaftliche Infrastruktur.
Segmentierungsübersicht
- Nach Produkttyp
- Pflug- und Bodenbearbeitungsmaschinen
- Pflüge
- Eggen
- Rotationsgrubber und Kultivierungsgeräte
- Sonstige Pflug- und Bodenbearbeitungsmaschinen
- Pflanzmaschinen
- Drillmaschinen
- Pflanzgeräte
- Streugeräte
- Sonstige Pflanzmaschinen
- Sprühgeräte
- Heu- und Futtermaschinen
- Mähwerke und Aufbereiter
- Ballenpressen
- Sonstige Heu- und Futtermaschinen
- Sonstige Typen
- Pflug- und Bodenbearbeitungsmaschinen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erstellung des Nachfragekontexts und des Geräteersatzzyklus für US-amerikanische Betriebe, was das Modell an dem orientiert, was Betreiber realistischerweise kaufen können. Dabei werden vor allem öffentliche Statistiken und Referenzreihen ausgewertet, wie etwa USDA-Datenveröffentlichungen, wirtschaftliche und produktionsbezogene Datensätze des US Census Bureau, USITC- und Zollhandelsstatistiken für relevante Gerätekategorien sowie Inflationsreihen des Bureau of Labor Statistics zur Preisnormalisierung.
Um Annahmen zu formulieren, die öffentliche Datensätze nicht vollständig erklären, werden zudem Jahresberichte und Investorenpräsentationen von Unternehmen, Händler- und Verbandswebseiten sowie seriöse Presseberichte über Pflanz-, Bodenbearbeitungs-, Heu- und Futter- sowie Sprühgeräte ausgewertet. Bei Bedarf werden ergänzende Prüfungen mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene durchgeführt, was die Überprüfung des Produktmix und der Preisentwicklung erleichtert. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Klärung wurden zusätzliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu testen, was das Desk-Modell nicht eindeutig belegen kann, insbesondere Gerätenutzung, Kaufauslöser und die typische Preisstaffelung über Geräteimplementklassen hinweg. Es wurden Gespräche mit einer Mischung aus Herstellern, Händlern, Landwirtschaftsbetreibern sowie Service- und Anbaugerätespezialisten in den wichtigsten US-amerikanischen Landwirtschaftsgürteln geführt und die Annahmen anschließend mit den Erkenntnissen abgeglichen, die entlang der Wertschöpfungskette wiederholt bestätigt wurden.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | CXOs: 14 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion, bei der die US-amerikanische Maschinennachfrage auf Betriebsaktivitäten und Ersatzmuster abgebildet und anschließend anhand öffentlicher Indikatoren skaliert wird, die sich mit Gerätekäufen bewegen. In der Praxis wird das Modell an Signale wie Anbaufläche und Kulturpflanzenstruktur, Betriebseinkommen und Bareinnahmen, Gerätefinanzierung und Zinsentwicklung, Händlerbestandsengpässe sowie Preisinflation bei Maschinen und Ersatzteilen geknüpft. Da der Markt implementlastig ist, werden zudem Saisonalitäten im Zusammenhang mit Pflanz- und Erntezeiträumen sowie die zunehmende Übernahme präzisionsgerechter Anbaugeräte verfolgt, die die durchschnittlichen Verkaufspreise anheben können.
Nachdem die Top-down-Gesamtwerte gebildet wurden, werden selektive Bottom-up-Näherungen zur Plausibilitätsprüfung herangezogen, beispielsweise stichprobenartige Durchschnittsverkaufspreise multipliziert mit der geschätzten Stückzahlnachfrage für wichtige Gruppen wie Bodenbearbeitungsgeräte, Pflanzmaschinen und Sägeräte, Sprühgeräte sowie Heu- und Futtermaschinen, gefolgt von Kanalprüfungen bei Händlern zur Bestätigung des Produktmix. Wenn direkte Volumenindikatoren für eine Unterkategorie lückenhaft sind, werden Lücken durch die Verwendung benachbarter Gerätequoten und Rückmeldungen zur Betriebsgrößenverteilung aus Interviews geschlossen und die Ergebnisse anschließend auf den breiteren Nachfragepool zurückkorrigiert.
Für die Prognose wird eine Szenarioanalyse eingesetzt, damit der Ausblick realistische Schwankungen bei Betriebseinkommen, Finanzierungsbedingungen und Ersatzverzögerungen widerspiegeln kann, die den US-amerikanischen Gerätezyklus prägen. Die endgültige Entwicklung wird mit Experten überprüft, damit die angenommene Preisentwicklung und das Adoptionsniveau neuerer Anbaugeräte mit den Erwartungen von Käufern und Händlern bereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation des modellierten Marktwerts anhand unabhängiger Signale wie der Entwicklung des landwirtschaftlichen Bareinkommens, der Maschinenhandelsströme und der inflationsbereinigten Gerätpreisentwicklung sowie durch Prüfung, ob die implizierte Stückzahlnachfrage für die Befragten plausibel erscheint. Zeigt ein Segment einen ungewöhnlichen Sprung, werden die Treiber erneut geprüft und Annahmen wie Saisonalität, Produktmix und Preisnormalisierung vor der Freigabe überarbeitet.
Vor der Veröffentlichung wird mindestens eine zusätzliche Analystenprüfung durchgeführt, damit Berechnungslogik, Quellen und Arithmetik über die gesamte Zeitreihe hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa starke Zinsbewegungen, bedeutende Subventions- oder Zolländerungen oder ein sichtbarer Nachfrageschock in wichtigen Getreidemärkten. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit die Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Ansicht erhalten.
Marktgröße für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für landwirtschaftliche Traktormaschinerie in den USA können variieren, selbst wenn das Thema gleich klingt, da Quellen nicht immer denselben Gerätekorb zählen oder dieselbe Preislogik anwenden. Unterschiede entstehen auch durch das für die Schätzung verwendete Jahr, die Behandlung der Inflation und die Frage, ob eine Zahl nur Anbaumaschinengeräte oder einen breiteren Geräteaufwand darstellen soll.
Die Hauptlücke ergibt sich daraus, ob Traktoren in den Gesamtwert einbezogen werden: Mordor Intelligence zählt traktorgebundene Anbaugeräte und Maschinen wie Bodenbearbeitungs-, Pflanz-, Sprüh- sowie Heu- und Futtergeräte, schließt jedoch eigenständige Traktorfahrzeugverkäufe aus, die den Gesamtwert in die Höhe treiben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,22 Mrd. USD (2026) | |
| Marktkatalog A | 13,61 Mrd. USD (2024) | Die Schätzung bezieht sich auf ein früheres Jahr und scheint eine breitere Maschineninterpretation zu verwenden, die Traktorverkäufe oder angrenzende Geräteklassen einbeziehen kann, und es wird möglicherweise eine andere Inflations- oder Durchschnittsverkaufspreis-Progressionsmethode angewendet. |
| Branchenbulletin B | 20,73 Mrd. USD (2024) | Diese Zahl wird als Marktwert für landwirtschaftliche Traktoren positioniert, was einen anderen Umfang darstellt als Traktormaschinerie und Anbaugeräte, sodass typischerweise Traktorfahrzeugumsätze erfasst werden und der Gesamtwert höher ausfällt als bei einer auf Anbaugeräte ausgerichteten Größenbestimmung. |
Die Streuung zwischen den Quellen erklärt sich größtenteils durch Umfang und Zeitpunkt, da ein reiner Traktormarkt und ein Traktormaschineriemarkt ohne Anpassung des gezählten Umfangs nicht direkt vergleichbar sind. Indem der Gerätekorb an die Nachfragetreiber für Anbaugeräte geknüpft und die Preis- und Ersatzannahmen mit Händlern und Betreibern abgeglichen werden, bleibt der Gesamtwert auf klare Variablen und nachvollziehbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für landwirtschaftliche Traktormaschinerie in den Vereinigten Staaten im Jahr 2026?
Der Markt wird im Jahr 2026 auf 10,22 Milliarden USD geschätzt und soll bis 2031 einen Wert von 13,24 Milliarden USD erreichen.
Welche Produktkategorie führt die aktuelle Geräteanfrage an?
Pflanzmaschinen nehmen die führende Position ein und machen 2025 einen Anteil von 30,62 % am Produkttyp-Umsatz aus.
Welcher Technologietrend beeinflusst Kaufentscheidungen am stärksten?
Präzisionslandwirtschaftssysteme mit GPS-Führung und Reglern mit variabler Rate sind auf großen Betrieben mittlerweile Standard und treiben einen Großteil des Aufrüstungszyklus an.
Warum gewinnen Elektrotraktoren an Aufmerksamkeit?
Bundessteuergutschriften und staatliche Dieselausstiegsregeln senken die Anschaffungskosten für kleine Elektroeinheiten und machen sie für Sonderkulturbetriebe in Bundesstaaten wie Kalifornien attraktiv.