
Marktgröße und Marktanteil für Getreidesilos
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
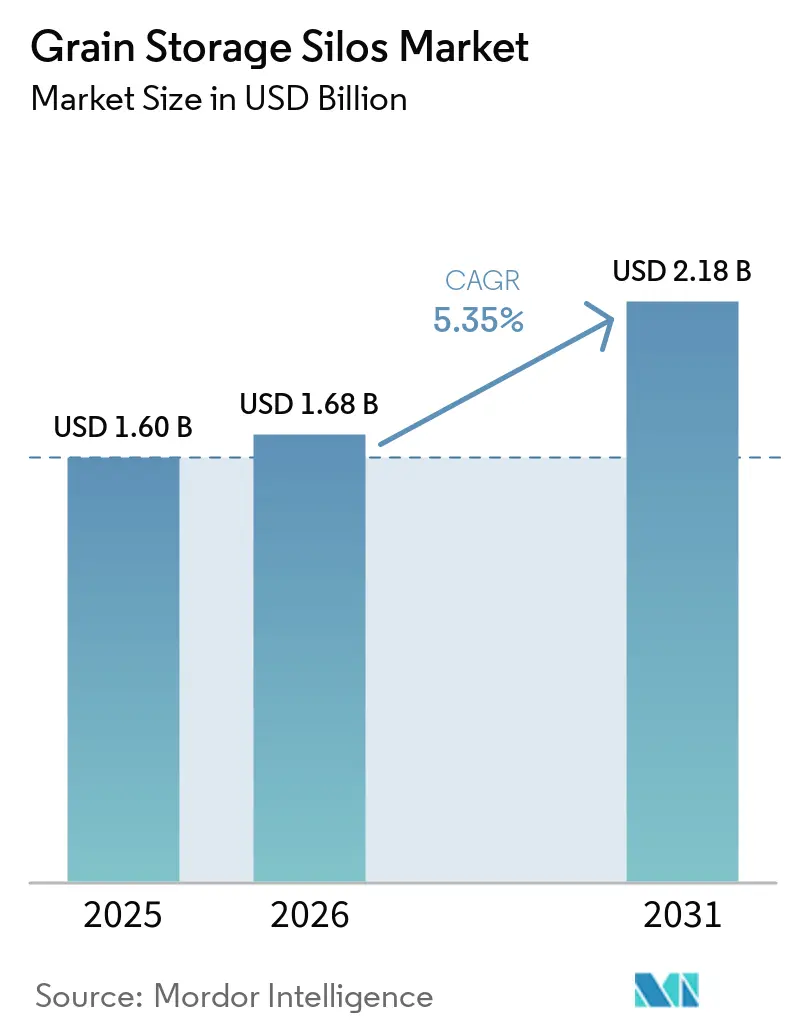
| Marktgröße (2026) | 1.68 Milliarden US-Dollar |
| Marktgröße (2031) | 2.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.35 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Getreidesilos von Mordor Intelligence
Die Marktgröße für Getreidesilos wird im Jahr 2026 auf USD 1,68 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 1,60 Milliarden, mit Prognosen für 2031 von USD 2,18 Milliarden, was einem Wachstum von 5,3 % CAGR über den Zeitraum 2026–2031 entspricht. Digital gestütztes Monitoring, beschleunigte staatliche Programme zur Aufstockung strategischer Getreidereserven sowie zunehmende Produktionsvolatilität sind entscheidende Wachstumstreiber. Staatliche Konjunkturprogramme in Asien, große hafenseitige Projekte in Nordamerika und der rasche Ausbau von Lagerhäusern in Afrika schaffen eine Nachfragelandschaft mit unterschiedlichen Wachstumsgeschwindigkeiten. Hersteller priorisieren modulare Designs, die Bauzyklen verkürzen und das anfängliche Kapitalrisiko senken, während Beschichtungstechnologien wie Magnelis die Lebensdauer von Anlagen verlängern und die Gesamtbetriebskosten senken. Die breitere Einführung von prädiktiver Belüftung und CO₂-basierten Verderbnisalarmen senkt die Betriebskosten und positioniert vernetzte Silos als Eckpfeiler moderner Ernährungssicherheitsstrategien.
Wichtigste Erkenntnisse des Berichts
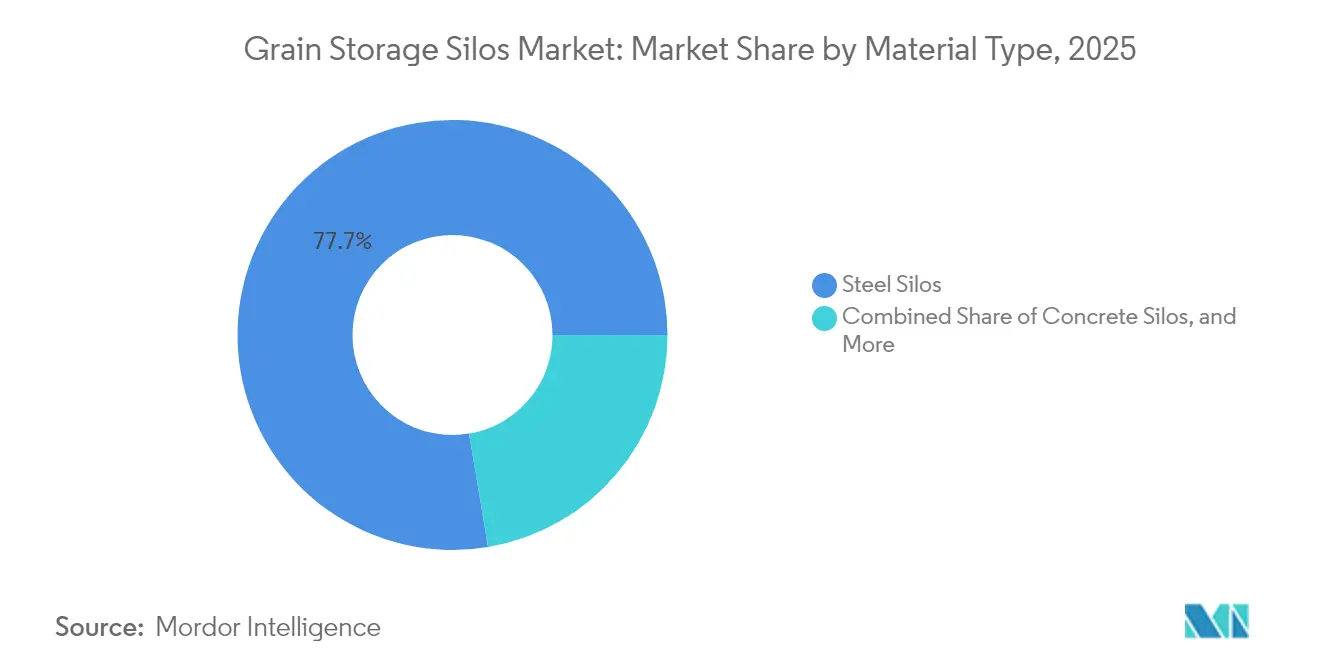
- Nach Materialtyp führten Stahlsilos mit einem Marktanteil von 77,65 % im Jahr 2025, während Metallsilos bis 2031 voraussichtlich mit einer CAGR von 6,55 % wachsen werden.
- Nach Getreideart entfiel auf Mais im Jahr 2025 ein Marktanteil von 32,45 %, während Sojabohnen bis 2031 voraussichtlich mit einer CAGR von 9,10 % wachsen werden.
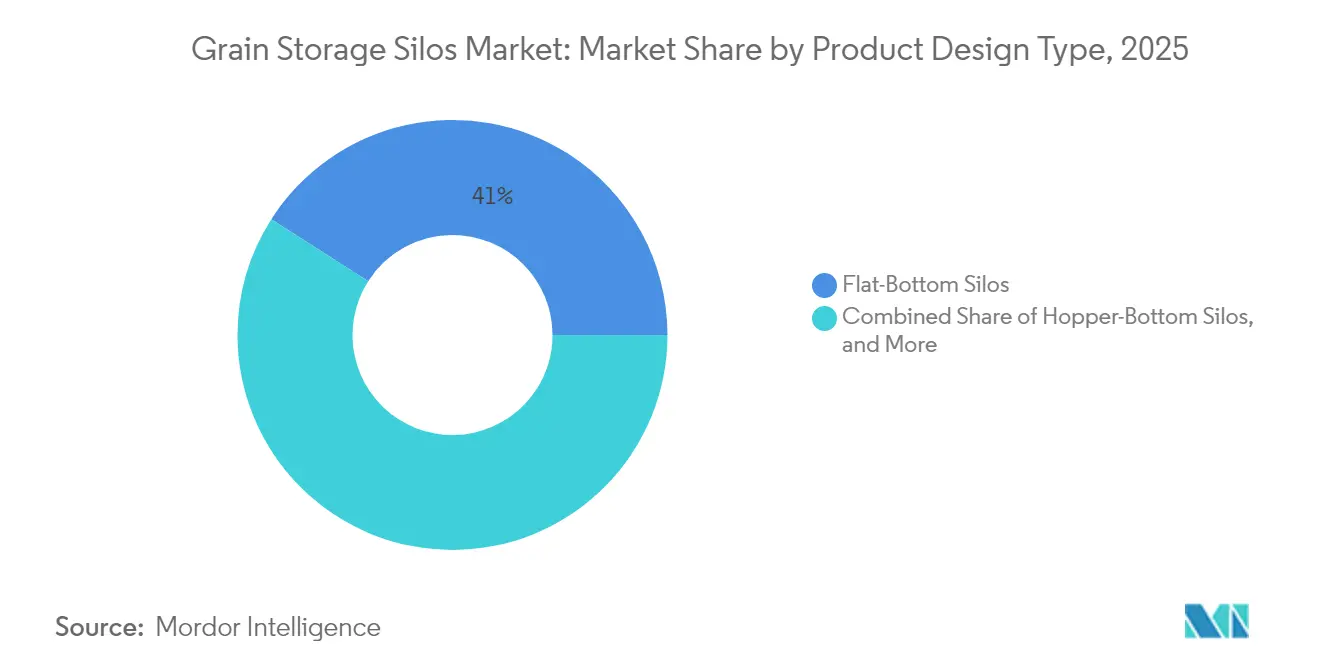
- Nach Produktdesign entfielen auf Flachbodeneinheiten im Jahr 2025 40,95 % der Marktgröße für Getreidesilos, während quadratische und rechteckige Systeme bis 2031 mit einer CAGR von 5,18 % wachsen sollen.
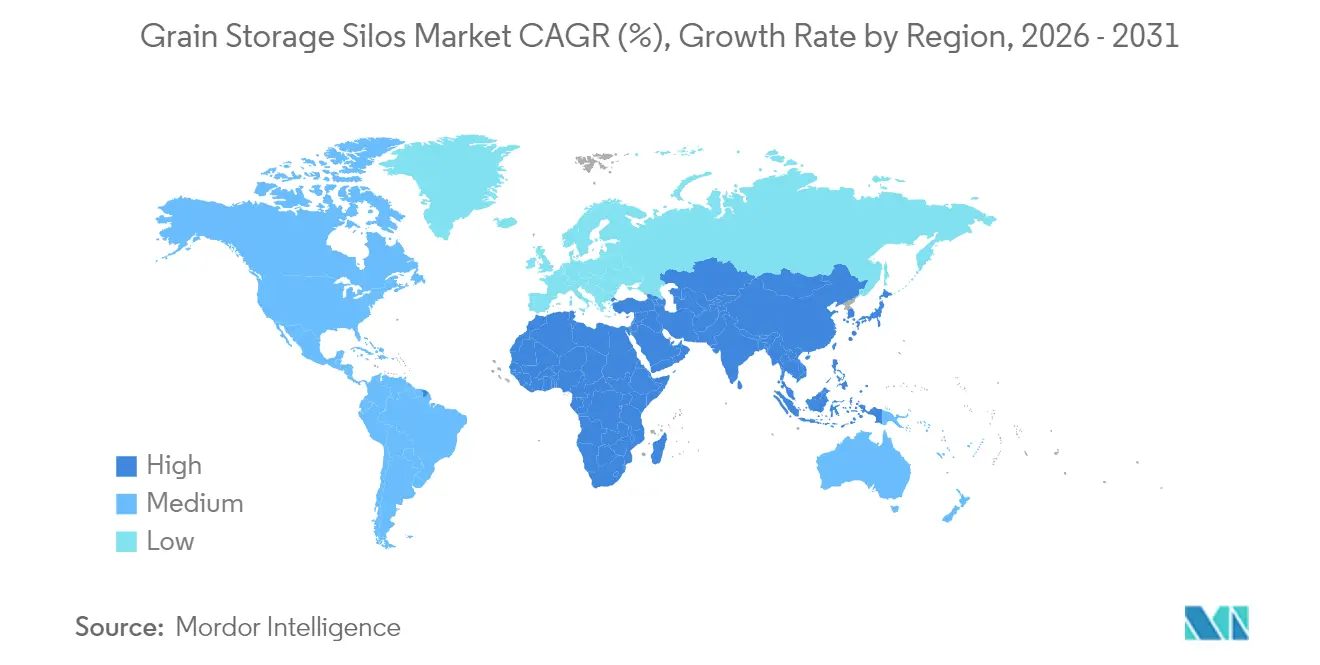
- Nach Geografie hielt die Asien-Pazifik-Region im Jahr 2025 einen Umsatzanteil von 35,05 %, während Afrika im gleichen Zeitraum die schnellste CAGR von 6,08 % verzeichnen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitales Monitoring und IoT-gestützte Getreidequaliätssensoren | +1.2% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Ausweitung strategischer Getreidereserven | +1.5% | Schwerpunkt Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Anstieg der Nachfrage nach hofnaher Lagerung zur Preisarbitrage | +0.8% | Nordamerika und Europa, Ausweitung auf Brasilien und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Produktionsvolatilität erfordert Pufferlagerkapazitäten | +1.0% | Global, mit akutem Bedarf in klimagefährdeten Regionen | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu Infrastruktur für den Massenexport | +0.7% | Küstenregionen weltweit, Schwarzmeer-Korridor als Priorität | Langfristig (≥ 4 Jahre) |
| Einführung modularer quadratischer und Verbundsilos | +0.4% | Global, mit schnellerer Akzeptanz in flächenbeschränkten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitales Monitoring und IoT-gestützte Getreidequaliätssensoren
Vernetzte Sensoren liefern nun Echtzeit-Messwerte für Temperatur, Feuchtigkeit und CO₂, die Verderbnistendenzen Wochen im Voraus anzeigen und eine prädiktive Belüftung ermöglichen, die ungeplante Ausfallzeiten um USD 320.000 pro Anlage und Jahr reduziert[1]Quelle: „Unlocking Efficiency in Grain Processing with IIoT,” Grain Journal, grainjournal.com . Cloud-Dashboards aggregieren Daten über mehrere Standorte hinweg und wandeln das Silomanagement von manueller Inspektion in analysegestützte Überwachung um. Amortisationszeiten sinken häufig auf unter zwei Erntezyklen, da der Energieverbrauch sinkt und Qualitätsprämien steigen. Technologieanbieter integrieren drahtlose Sonden bereits im Werk in verzinkte Paneele und machen Hardware und Software zu einem einzigen Wertangebot. Die stärkste Dynamik zeigt sich in Nordamerika, doch schnell wachsende Pilotprojekte in Südostasien signalisieren eine zunehmende Verbreitung.
Staatlich geförderte Ausweitung strategischer Getreidereserven
China hat sein Getreideeinlagerungsbudget für 2025 angehoben, um inländische Versorgungspuffer zu sichern, während Indien einen USD 15 Milliarden schweren Genossenschaftsplan genehmigt hat, der die Weizenkapazität bis 2028 auf 9 Millionen Tonnen verdreifacht[2]Quelle: „World's largest Grain Storage Plan in Cooperative sector”, cooperative.gov.in. Tunesien modernisiert mit Unterstützung multilateraler Kreditgeber 206.000 Tonnen veralteter Silos und fügt 181.000 Tonnen neue Kapazität hinzu, um Importkosten zu stabilisieren. Diese nationalen Programme priorisieren Hochkapazitäts-Flachbodendesigns mit automatisierter Begasung und treiben Aufträge für schlüsselfertige Anlagen über 50.000 Tonnen an. Langfristige Verträge verschaffen Herstellern Preistransparenz und unterstützen den Wandel hin zu inländisch gefertigten Paneelen zur Begrenzung des Währungsrisikos.
Anstieg der Nachfrage nach hofnaher Lagerung zur Preisarbitrage
Zinsgünstige Darlehen für hofnahe Lagereinrichtungen ermutigen US-amerikanische Landwirte, mittelgroße Behälter zu installieren, die es ihnen ermöglichen, Mais und Sojabohnen zu halten, bis sich die Basispreise verbessern, und dadurch die durchschnittlichen Erträge zu steigern. Wirtschaftliche Modellierungen zeigen interne Renditen von über 14 %, was Lagerung als risikoarme Absicherung gegen Erntezeitrabatte positioniert. Drahtlose Lüftersteuerungen und ferngesteuerte Feuchtigkeitssonden reduzieren die Arbeitsabhängigkeit – ein wertvoller Vorteil, da ländliche Arbeitskräftepools zunehmend knapper werden. Ähnliche Trends zeigen sich in Brasilien und Argentinien, wo Getreidesäcke zunehmend durch dauerhafte Metallbehälter ersetzt werden, da die Beteiligung am Terminmarkt zunimmt.
Zunehmende Produktionsvolatilität erfordert Pufferlagerkapazitäten
Extremwetterereignisse verstärken Ertragsschwankungen, die die Just-in-time-Logistik belasten. Forschungsergebnisse verknüpfen den Klimawandel mit einem Rückgang der globalen Weizenerträge um 10 % über 50 Jahre und unterstreichen den Bedarf an flexiblen Pufferkapazitäten[3]Quelle: „A half-century of climate change in major agricultural regions,” PNAS, pnas.org. Mehrkammersilos, die Qualitätsstufen und Feuchtigkeitsgehalte trennen, sichern den Marktzugang, wenn Ernten einen größeren Anteil minderwertigen Getreides enthalten. Regierungen in klimagefährdeten Regionen priorisieren Lagerung in ländlichen Resilienzplänen, während Versicherer zunehmend Rabatte für Anlagen gewähren, die mit automatisierter Zustandsüberwachung ausgestattet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Stahlpreisvolatilität | -0.9% | Global, mit akuten Auswirkungen in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Schädlingsbefall und Schimmelrisiko erhöhen die Betriebskosten | -0.6% | Vorwiegend feuchte Klimazonen und Entwicklungsregionen | Mittelfristig (2–4 Jahre) |
| Regulatorische Einschränkungen bei Begasungschemikalien | -0.4% | Europa und Nordamerika führend, globale Einführung folgt | Langfristig (≥ 4 Jahre) |
| Fragmentierter Aftermarket-Service in Schwellenmärkten | -0.3% | Schwerpunkt Afrika, Südostasien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Stahlpreisvolatilität
Die Spotpreise für warmgewalzte Coils stiegen Anfang 2025 aufgrund von Zollunsicherheiten um 18 % und erhöhten die Behälterkosten für einfache Bauten. Auftragnehmer fügen nun Preisanpassungsklauseln ein, die das Risiko mit den Landwirten teilen; dennoch weichen viele Kleinbauern auf hermetische Säcke aus, trotz deren kürzerer Lebensdauer. Indexbasierte Stahlabsicherung bleibt in der Landwirtschaft wenig genutzt, obwohl größere Genossenschaften mit Swaps zur Begrenzung des Risikos experimentieren. Anbieter von quadratischen Silos beanspruchen 15 % weniger Stahl pro Tonne Kapazität – ein Vorteil, der bei preissensiblen Käufern zunehmend Anklang findet.
Schädlingsbefall und Schimmelrisiko erhöhen die Betriebskosten
Die Resistenz gegen Phosphin breitet sich aus und zwingt Betreiber dazu, Chemikalien zu wechseln oder Schutzatmosphärenbehandlungen einzusetzen, was die jährlichen Schädlingsbekämpfungsbudgets erhöhen kann. Warme, feuchte Regionen verursachen höhere Belüftungs- und Begasungskosten. In Westafrika vernichten Lagerschädlinge eingelagertes Mais innerhalb von sechs Monaten. Echtzeit-CO₂-Monitoring identifiziert Befallsherde früher, erfordert jedoch Investitionen in Sensorplattformen und Datentarife. Lebensmittelsicherheitsstandards wie ISO 22000 beinhalten strenge Dokumentationsanforderungen, die den Verwaltungsaufwand erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Stahldominanz verankert die KapazitätserweiterungStahlsilos erzielten im Jahr 2025 einen Umsatzanteil von 77,65 % und festigten ihre Rolle als Standardlösung für Hochvolumen-Aufzüge. Sie profitieren von standardisierten Paneeldesigns, die eine schnelle Massenproduktion und einfachen globalen Versand ermöglichen. Magnelis-beschichtete Bleche verlängern die Nutzungsdauer auf 25 Jahre ohne Neulackierung und senken die Gesamtbetriebskosten. Die Marktgröße für Getreidesilos im Bereich Stahleinheiten soll in einem stetigen Tempo wachsen, da Ersatzzyklen mit Neubauten in Asien zusammentreffen. Metallsilos, überwiegend Aluminiumlegierungsvarianten, wachsen bis 2031 mit einer CAGR von 6,55 %, angetrieben durch leichtere Strukturen, die kleinere Fundamente erfordern – ein Vorteil in Gebieten mit weichem Untergrund. Verbund- und Hybridsysteme bleiben eine Nische in einem frühen Stadium, bieten jedoch Feuchtigkeitsbeständigkeit, die für Reis- und Saatgutlagerung geschätzt wird.
Bei Beton konzentriert sich die Nachfrage auf Hafenterminals und Ethanolwerke, wo Blöcke von 200.000 Tonnen seismische Stabilität und minimalen Wartungsaufwand bieten. Verzinkter Stahl gewinnt jedoch in Nordamerika Marktanteile, nachdem Codeänderungen die Wind- und Dachfestigkeitsstandards angehoben haben. Erstausrüster reagierten mit Behältern, die in weniger als 12 Tagen montiert werden können. Intelligente Sensoren werden nun werkseitig eingebaut, und einige Anbieter integrieren Glasfaserkabel während des Paneelwalzens und bereiten so Abonnements für die Strukturzustandsüberwachung vor. Nachhaltigkeitsprüfungen bevorzugen Stahl aufgrund seiner Recyclingfähigkeit am Ende der Nutzungsdauer und stärken seine Dominanz im Markt für Getreidesilos.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Getreideart:
Maisführerschaft inmitten beschleunigten SojabohnenwachstumsDie Maislagerung hielt im Jahr 2025 einen Marktanteil von 32,45 % im Markt für Getreidesilos, was ihre Position als meistproduziertes Getreide und ihre zentrale Rolle in der Futter-, Ethanol- und Lebensmittelindustrie widerspiegelt. Die Sojabohnenlagerung soll bis 2031 eine CAGR von 9,10 % verzeichnen, da die globale Nachfrage nach pflanzlichem Protein und Speiseölen stark steigt. Die Weizenlagerung behält durch staatlich geförderte Reserveziele eine stetige Dynamik. Allein Indien verdreifacht die Weizenkapazität auf 9 Millionen Tonnen. Die Reislagerung erfordert spezialisierte Niedrigfeuchtigkeitsumgebungen im Asien-Pazifik-Raum, wo Exportprämien von Erscheinungsbild und Aromaerhalt abhängen.
Die Temperaturmanagementtechnologie entwickelt sich je nach Getreideart weiter. Sojabohnen erfordern eine engere Temperaturkontrolle, um Ölranzigkeit zu verhindern, was Hersteller dazu veranlasst, Ventilatoren mit variabler Drehzahl und hochpräzise Sonden zu integrieren. Mais profitiert von standardisierter Handhabung, aber die Ethanolexpansion treibt Silocluster in der Nähe von Verarbeitungsanlagen an, um Logistikkosten zu senken. Geografische Muster bleiben bestehen, wobei die Maislagerung in den USA, Brasilien und Argentinien konzentriert ist, während Sojabohneninvestitionen dem Flächenwachstum in Südamerika und Südostasien folgen. Diese Trends verstärken produktspezifische Innovation, während der Markt für Getreidesilos wächst.
Nach Produktdesign:
Flachbodeneffizienz trifft auf modulares UmdenkenFlachbodensilos machten im Jahr 2025 40,95 % des Umsatzes aus, da sie mit Schwenkschnecken und Hochkapazitäts-Becherwerken kompatibel sind, die einen kontinuierlichen Verarbeitungsbetrieb ermöglichen. Sie stellen die Kerninfrastruktur für Terminalaufzüge dar, die Durchsätze von über 1 Million Tonnen pro Jahr anstreben. Umgekehrt steigen quadratische und rechteckige Designs mit einer CAGR von 5,18 % bis 2031, da die Grundstückskosten in der Nähe von Eisenbahnknotenpunkten und Häfen steigen. Ein vierzelliger quadratischer Block kann die Kapazität auf derselben Grundfläche um 20 % gegenüber einer runden Alternative erhöhen – ein entscheidender Faktor in ostasiatischen Industrieparks. Schwerkraftbetriebene Trichterbodeneinheiten dienen Futtermühlen, die eine vollständige Entleerung und Allergentrennung benötigen, kosten jedoch 10–15 % mehr pro Tonne Lagerkapazität.
Hofsilos wachsen im Durchmesser. Sukups 156-Fuß-Behälter, aber modulare Anbauring-Systeme ermöglichen es Landwirten, klein anzufangen und die Kapazität später zu verdoppeln, ohne die Fundamente zu verändern. Futtermitteltrichter haben sich eine Nische für Veredelungsbetriebe erschlossen, in denen der tägliche Umschlag hoch und die Bestandstransparenz von größter Bedeutung ist. Hersteller führen nun Struktursimulationen durch, um die Platzierung von Versteifungen zu optimieren und dabei bis zu 4 % Stahlgewicht pro Projekt einzusparen. Über alle Designs hinweg steigt der Marktanteil für intelligente Silos im Markt für Getreidesilos, wobei mehr als die Hälfte der Neuaufträge im Jahr 2025 mindestens eine IoT-Funktion spezifiziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Getreidesilos
Die asiatisch-pazifische Region behauptete im Jahr 2025 mit einem Umsatzanteil von 35,05 % die Führungsposition, angetrieben durch umfangreiche Reservestrategien in China und Indien. Chinas erhöhtes Einlagerungsbudget für 2025 und Indiens genossenschaftliches Ausbauprogramm im Wert von 15 Milliarden USD lenken Aufträge an inländische Hersteller und globale Erstausrüster (OEMs), die schlüsselfertige Komplexe realisieren. Projekte in Bangladesch und Thailand verdeutlichen die grenzüberschreitenden Ausstrahlungseffekte, da Exporteure ihre Terminals für Schüttgut-Reis modernisieren. Dennoch bestehen in China weiterhin Herausforderungen, wo die Maisernte auf dem Hof Verluste von 2,41 % verzeichnet, weil viele Behälter keine Zwangsbelüftung besitzen – ein Hinweis auf einen ländlichen Modernisierungszyklus bei kleinen und mittelgroßen Stahleinheiten.
Afrikanischer Markt für Getreidesilos
Afrika ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 6,08 %, angetrieben durch Maßnahmen zur Hungerbekämpfung, die auf die 282 Millionen unterernährten Menschen des Kontinents abzielen. Durch Geberfinanzierung errichtete Lagerhäuser in Nigeria und Kenia kombinieren Metallsilos mit Solarbelüftung, um die Abhängigkeit von Diesel zu reduzieren. Forschungen in Uganda haben gezeigt, dass verbesserte Metallkonstruktionen den Schädlingsbefall um 87 % senken können, bei einer Amortisationszeit von 4,5 Jahren. Länder entlang der Sahelzone prüfen gemeinschaftliche Lagerbanken, um Nachernteverluste zu reduzieren, die bei rund 30 % liegen.
Markt für Getreidesilos in Nord- und Südamerika, Europa und dem Nahen Osten
Nordamerika und Europa entwickeln sich stetig, da technologische Nachrüstungen die ausgereifte Kapazität ausgleichen. Amerikanische Genossenschaften ersetzen Behälter aus den 1970er Jahren durch korrosionsbeständige Paneele und Sicherheitskäfige auf den Dächern, die den OSHA-Leitervorschriften von 2025 entsprechen. Europa führt schrittweise begasungsfreie Lagerung ein, was Investitionen in gasdichte Konstruktionen und automatisierte Kühltunnel für Malzgerste fördert. Südamerika steht vor einer kritischen Versorgungslücke. Brasiliens vorhandene Kapazitäten decken lediglich 55 % der Produktion ab, was zu kostspieligen Feldmieten und Qualitätsminderungen führt. Unterdessen schichten Importeure im Nahen Osten strategische Reserven über Hafenterminals, um Grundnahrungsmittel zu sichern, wobei saudi-arabische und emiratische Geldgeber Bauprojekte mit 200.000 Tonnen Fassungsvermögen finanzieren, die klimatisierte Räume für Wüstenklimata umfassen.

Regulatorisches Umfeld
Vorschriften und Normen für Getreidesilos legen zunehmend Wert auf Explosionsschutz, sicheren Betrieb und nachvollziehbare Überwachung. In den Vereinigten Staaten regelt OSHA 29 CFR 1910.272 Getreideumschlaganlagen, mit Anforderungen an Staubkontrolle, Zündquellenmanagement und sichere Einstiegsverfahren für Behälter und Silos. Dies prägt die Nachfrage nach sichereren Zugangssystemen sowie stärkerer Sauberkeit und Belüftungsauslegung. Für regulierte Betreiber von Getreide- und Reislagerhäusern nutzen USDA-Programme Instrumente wie die WA-402-Lizenzvereinbarung und die CCC-25-Einheitslagervereinbarung, die die Teilnahme an dokumentierte Kontrollen knüpfen, einschließlich schriftlicher Sicherheitspläne und Schwachstellenbewertungen.
Im Jahr 2026 aktualisierten mehrere strukturelle und betriebliche Normen die Compliance-Maßstäbe in wichtigen Märkten. In China traten GB 46033-2025 (Sicherheitsbetriebsvorschriften für Getreidelagereinrichtungen) und GB 17440-2025 (Staubexplosionsschutz für Getreideverarbeitungs-, Lager- und Transportsysteme) am 1. Februar 2026 in Kraft, und GB/T 46669-2025 (technische Spezifikation zur Reduzierung von Kornbruch bei der Silobefüllung) trat am 1. Mai 2026 in Kraft, was Exporteure und lokale Hersteller dazu bewegt, Design und Betriebsabläufe anzupassen. In Europa veröffentlichte CEN am 18. März 2026 EN 1991-4:2026, wodurch die Eurocode-Einwirkungen für Silos und Tanks aktualisiert wurden, einschließlich Lasten aus Schüttgütern sowie Überlegungen im Zusammenhang mit Staubexplosion und Entlüftungseffekten. Weltweit bietet ISO 4112:2025 Leitlinien zur Temperaturmessung von in Massenware gelagertem Getreide und verstärkt so den Trend zu standardisierter Sensorik und Dokumentation.
Wettbewerbslandschaft
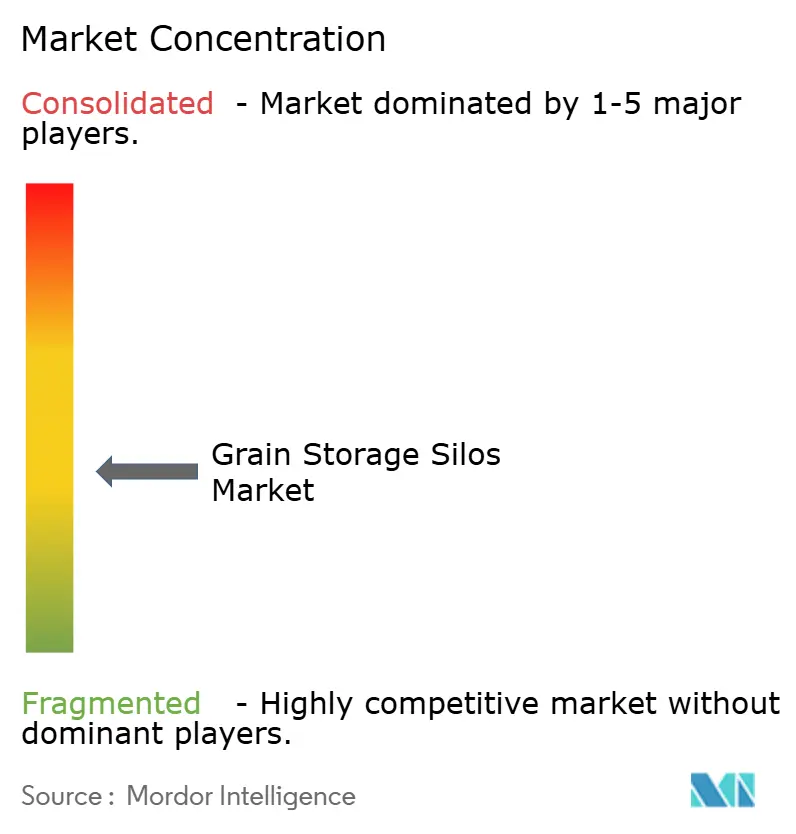
Der Markt für Getreidesilos weist einen mäßig fragmentierten Wettbewerb auf, wobei ein technologischer Wandel die Führungsdynamik neu gestaltet. Nordamerikanische Marken wie Brock Grain Systems und Meridian Manufacturing konzentrieren sich auf große kommerzielle Behälter, die häufig 2.449 Tonnen pro Einheit überschreiten. Europäische Unternehmen wie Symaga, S.A.U. nutzen modulare Bausätze und globale Partnerschaften im Bereich Planung, Beschaffung und Bau, um schlüsselfertige Verträge in Asien und Afrika zu gewinnen. Aufstrebende Marktteilnehmer werben mit hermetischen Verbundpaneelen, die eine chemikalienfreie Lagerung versprechen, und dringen in das Terrain traditioneller verzinkter Anbieter vor.
Innovation ist das primäre Wettbewerbsfeld. ArcelorMittals Magnelis-Beschichtung mit selbstheilendem Zink-Magnesium verlängert Garantiebedingungen und zwingt Wettbewerber, Oberflächenbehandlungen zu verbessern. IoT-Allianzen verbinden Hardwarehersteller mit Analyse-Startups. Ein Anbieter bündelt ein fünfjähriges Abonnement für prädiktive Wartung, das eine Einsparung von 20 % bei den Betriebskosten verspricht. Um ihren Marktanteil zu verteidigen, errichten etablierte Anbieter regionale Servicezentren, die eine 48-Stunden-Lieferung von Ersatzteilen garantieren. Die Einhaltung von ISO 22000 und der Gefahrenanalyse und kritischer Kontrollpunkte treibt ein Premiumsegment an, in dem größere Agrarunternehmen extra für Rückverfolgbarkeit und lebensmittelechte Dichtmittel zahlen.
Die geografische Expansion schreitet zügig voran. Symaga, S.A.U.s 69.664 m³ Terminal in Bangladesch und der 49.660 m³ Reiskomplex in Thailand demonstrieren die Exportierbarkeit europäischer Ingenieurskunst. Chinesische Bauunternehmen gewinnen in den Korridoren der Neuen Seidenstraße an Boden, indem sie Lieferantenkredite mit dem Bau bündeln. Der Preiswettbewerb verschärft sich in Afrika, wo lokale Stahlwerke mit Erstausrüstern zusammenarbeiten, um die Paneelstanzung zu lokalisieren und Logistikkosten sowie Importzölle zu senken. Der aufkommende Konsens stellt intelligente, modulare und umweltkonforme Silos in den Mittelpunkt langfristiger Wettbewerbsvorteile.
Marktführer im Bereich Getreidesilos
Sioux Steel Company
Symaga, S.A.U.
Grain Systems Inc. (AGCO Corporation)
SCG Silos Grupo (Silos Cordoba Grupo)
Brock Grain Systems (CTB Inc. - Berkshire Hathaway)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Getreidesilos
- Sioux Steel Company
- Grain Systems Inc. (AGCO Corporation)
- Symaga, S.A.U.
- SCG Silos Grupo (Silos Cordoba Grupo)
- Superior Manufacturing LLC
- Rostfrei Steels Pvt. Ltd.
- Henan SRON Silo Engineering Co., Ltd.(SRON Group)
- Brock Grain Systems (CTB Inc. - Berkshire Hathaway)
- Meridian Manufacturing Inc. (WGI Westman Group Inc.)
- Nelson Silos
- SCE Silo Construction & Engineering NV
- Ahrens Group Pty Ltd
- Behlen Manufacturing Company
- Bentall Rowlands Group
- Skess Corporation

Marktchancen und Zukunftsaussichten
Öffentliche Lagerprogramme und dezentrale Beschaffungsmodelle erzeugen eine Projektpipeline, die modulare, schneller zu errichtende Silosysteme und schlüsselfertige Integration begünstigt, einschließlich Belüftung, Überwachung und sicherem Zugang. Indien ist ein kurzfristiger Ankerpunkt für diese Nachfrage: Die genossenschaftliche Getreidelagermission wurde landesweit auf 704 Standorte ausgeweitet, wobei 304 detaillierte Projektberichte eingereicht und 96 Lagerhäuser fertiggestellt wurden, was zum 15. November 2025 eine Kapazität von 59.702 Tonnen schuf. Auch auf Bundesstaatenebene entstehen zusätzliche Baumöglichkeiten, darunter Uttar Pradesh, das im Juli 2026 einen Plan initiierte, um zwei Lakh Tonnen Lagerkapazität hinzuzufügen, und die Bezirksverwaltungen anwies, Land für Lagerhäuser zu identifizieren.
In reifen Märkten eröffnen Auslastungs- und Nachrüstungsbedarf Chancen für vernetzte Überwachung, Korrosionsschutz und compliancegetriebene Modernisierungen, nicht nur für neue Greenfield-Kapazitäten. Eine akademische Analyse in den Vereinigten Staaten berichtete im Februar 2026, dass das Wachstum der US-Getreidelagerkapazität zum Stillstand gekommen ist und dass zum 1. Dezember 2025 80 % der Vor-Ort-Lagerkapazität auf Höfen durch Hauptkulturen genutzt wurde. Dieser Hintergrund erhöht den Wert von Technologien zur Verlustreduzierung, einschließlich Temperatur- und Feuchtigkeitsmessung, CO2-basierten Verderbniswarnungen und vorausschauender Belüftung, zusammen mit Produktivitätsverbesserungen, die den effektiven Durchsatz und die Zuverlässigkeit steigern. Gleichzeitig treiben strengere Sicherheits- und Konstruktionsnormen, einschließlich der OSHA-Anforderungen in den Vereinigten Staaten und EN 1991-4:2026 in Europa, die technische Neubewertung und Modernisierung älterer Anlagen voran und unterstützen die Nachfrage nach strukturell konformen Umbauten und sensorfähigen Nachrüstungen.
Recent Industry Developments in Markt für Getreidesilos
- Juni 2026: EN 1991-4:2026 wurde im März 2026 veröffentlicht und in europäischen Märkten übernommen, was Nachrüstungsaufträge für Silos und Tanks vorantreibt. Ausrüstungsanbieter begannen mit der Einführung sensorintegrierter Entlüftungs- und Feuchtigkeitsüberwachungs-Upgrades, um Compliance-Anforderungen zu erfüllen. Diese Entwicklung veranlasst Verarbeiter, Modernisierungsinvestitionen in bestehende Lagerinfrastruktur zu beschleunigen.
- Mai 2026: Die US-Arbeitsschutzbehörde (Occupational Safety and Health Administration) erließ einen endgültigen Durchsetzungsrahmen für Getreideumschlaganlagen und erweiterte Checklisten und Fristen für Staubkontrolle, Zündquellenmanagement und sicheren Zugang. Wichtige Ausrüstungsintegratoren und Nachrüstungsspezialisten passen ihre Produkt-Roadmaps an, um compliancegetriebene Upgrades in regionalen Lagernetzwerken zu unterstützen.
- April 2026: Die Regierung Indiens startete Phase II ihres genossenschaftlichen Getreidelagermodernisierungsprogramms, erweiterte die Abdeckung auf zusätzliche Standorte und vergab schlüsselfertige modulare Silopakete an mehrere Anbieter. Die Initiative stärkt modulare, schnell einsetzbare Lagerlösungen und beschleunigt Beschaffungszyklen für ländliche Lagerupgrades.


Markt für Getreidesilos Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Getreidesilos, die zur sicheren Lagerung von Schüttgetreide nach der Ernte verwendet werden. Er schließt installierte Silokonstruktionen und standardisierte Silodesigns ein, die auf Bauernhöfen, kommerziellen Getreideterminals und Verarbeitungsstandorten eingesetzt werden.
Ausschlüsse aus dem Umfang: Nicht-Silo-Getreidespeicheroptionen sind ausgeschlossen, darunter Säcke, offene Schuppen und allgemeine Lagerflächen, die nicht eigens als Silosystem errichtet wurden.
Segmentierungsübersicht
- Nach Materialtyp
- Stahlsilos
- Betonsilos
- Metallsilos
- Andere Materialien
- Nach Produktdesign
- Flachbodensilos
- Trichterbodensilos
- Quadratische/rechteckige Silos
- Futtermitteltrichter
- Hofsilos
- Nach Getreideart
- Mais
- Weizen
- Sojabohne
- Reis
- Gerste und andere
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit dem Aufbau eines konsistenten Überblicks über Getreidemengen, Lagerbedarf und Projektaktivitäten, die typischerweise die Nachfrage nach neuen Silos antreiben. Wir stützen uns auf öffentliche Quellen wie FAOSTAT, USDA-Produktions- und Bestandsdaten, UN-Comtrade-Handelsstatistiken, makroökonomische Indikatoren der Weltbank sowie Veröffentlichungen nationaler Landwirtschaftsministerien, um Erntzyklen und regionale Speicherlücken zu verstehen.
Anschließend wird das Modell durch Unternehmensgeschäftsberichte, Investorenpräsentationen, Datenbankextrakte auf Sendungsebene für Import-Export-Ausrüstungsströme sowie seriöse Pressemitteilungen zu Hafenterminals, Binnenelevators und staatlichen Reserveprogrammen gestützt. Patentdatenbanken werden ebenfalls genutzt, um Veränderungen in der Überwachungs-, Belüftungs- und Beschichtungstechnologie zu verfolgen, die die durchschnittliche Preisgestaltung im Laufe der Zeit beeinflussen können. Diese Desk-Research-Quellen sind nicht erschöpfend; zahlreiche weitere öffentliche Dokumente wurden gesichtet, um Annahmen zu sammeln, zu überprüfen und zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um die Signale der Desk Research einem Belastungstest zu unterziehen, insbesondere hinsichtlich der Nachfrage nach Neubauten im Vergleich zu Sanierungen sowie der Preisverschiebungen in Abhängigkeit von Stahlkosten und Kapazitätsentscheidungen. Wir sprechen mit Siloherstellern, Händlern, EPC- und Installationsteams, Getreidehändlern und großen Landwirtschaftsbetrieben in den wichtigsten Getreideerzeugungs- und -exportregionen, damit regionale Unterschiede in den Kaufzyklen in die Eingaben einfließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 22 % | APAC: 42 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Getreideproduktion, Bestände und Handelsströme in einen adressierbaren Speicherbedarfspool umgerechnet werden. Dieser Pool wird anschließend um den Anteil angepasst, der über silobasierte Infrastruktur abgewickelt wird. Nach der Formung des Bedarfspools wird dieser mithilfe praktischer Preisbänder nach Silodesign und -kapazität in einen Wert umgerechnet; die Gesamtwerte werden durch selektive Bottom-up-Näherungen aus Lieferantenzusammenfassungen, Kanalprüfungen und Schätzungen des durchschnittlichen Verkaufspreises multipliziert mit Volumen gegengeprüft.
Zu den typischerweise relevanten Eingaben zählen der jährliche Getreideertrag nach Kulturart, Lagerbestand-zu-Verbrauch-Signale, Exportkorridoraktivitäten, neue Terminal- und Binnenelevator-Ergänzungen, Stahlpreistrends, die die Kosten für gefertigte Silos beeinflussen, sowie die Einführung von Überwachungs- und Belüftungssystemen, die den Ausgaben pro Standort erhöhen können. Die Prognose verwendet eine Szenarioanalyse, die diese Variablen mit Kapazitätserweiterungen verknüpft. Primärexperten helfen dabei, den realistischsten Basisfall für Projektzeitplanung und Preisentwicklung zu bestätigen. Wo Bottom-up-Eingaben Lücken aufweisen, werden fehlende Teile mithilfe regionaler Installationsraten und Auslastungsannahmen ergänzt; anschließend werden die Ergebnisse gegen den breiteren Bedarfspool geprüft, um Doppelzählungen zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen zwischen der Modellausgabe und unabhängigen Signalen wie Ankündigungen zur Getreideumschlagskapazität, Handelsssaisonmustern und länderspezifischen Programmen zur Lagerinfrastruktur. Wenn ein Land oder eine Region einen Sprung zeigt, der nicht mit diesen Signalen übereinstimmt, wird der Treiber überprüft, Annahmen werden überarbeitet und Befragte werden bei Bedarf vor der Freigabe erneut kontaktiert.
Die Arbeit wird auch schrittweise überprüft, sodass Eingabeannahmen, Einheitenumrechnungen und die Währungsbehandlung getrennt von den Endtotalen geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie politische Veränderungen, bedeutende Projektaufträge oder starke Rohstoffschwankungen. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für Getreidesilos von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Getreidesilos können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe messen. Unterschiede entstehen in der Regel dadurch, was als Silosystem gezählt wird, welches Jahr als Ankerjahr verwendet wird und wie die Preisgestaltung bei Schwankungen der Stahlkosten und Projektmixveränderungen gehandhabt wird.
Die Vergleichstabelle zeigt eine Spanne zwischen einem Wert für 2026 und mehreren auf 2024 basierenden Zahlen. Im Modell von Mordor Intelligence ist der Gesamtwert ausschließlich an Silokonstruktionen und gängige Silodesigns gebunden, wobei Nicht-Silo-Getreidespeicherformate ausgeschlossen sind und der Wert im angegebenen Prognose-Basisjahr dieser Studie ausgedrückt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,68 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 1,83 Milliarden USD (2024) | Verwendet ein früheres Ankerjahr und vermischt häufig angrenzende Ausgaben für Nachernteinfrastruktur in den Silototal, was den Gesamtwert erhöhen kann, wenn Projektpipelines aktiv sind. |
| Branchenpublikation B | 2,20 Milliarden USD (2024) | Wendet häufig eine breitere Definition von Silo- und Lagersystemen an und kann eine andere Preisbasis widerspiegeln, was die Gesamtwerte verändert, wenn Ausrüstungsumfang und durchschnittliche Preisannahmen nicht klar getrennt werden. |
Betrachtet man die drei Werte zusammen, erklärt sich die Lücke hauptsächlich durch Umfangsgrenzen und die Wahl des Basisjahres, gefolgt davon, wie die durchschnittliche Preisgestaltung fortgeschrieben wird. Unser Ansatz bleibt auf Getreideumschlagssignale und praktische Preisbnder zurückführbar, was die Schätzung leichter reproduzierbar und aktualisierbar macht, wenn neue Kapazitäts- und Politikinformationen verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Getreidesilos im Jahr 2026?
Die Marktgröße für Getreidesilos beträgt im Jahr 2026 USD 1,68 Milliarden und soll bis 2031 bei einer CAGR von 5,3 % USD 2,18 Milliarden erreichen.
Welches Material dominiert heute den Silobau?
Stahl behält die Führungsposition mit 77,65 % des Umsatzes im Jahr 2025 aufgrund seiner Langlebigkeit und standardisierten Produktion.
Welche Region wächst am schnellsten bei neuen Siloinstallationen?
Afrika soll bis 2031 mit einer CAGR von 6,08 % wachsen, bedingt durch Programme zur Reduzierung von Nachernteverlusten.
Warum werden IoT-Sensoren zum Standard in neuen Silos?
Vernetztes Monitoring reduziert ungeplante Ausfallzeiten um rund USD 320.000 pro Anlage und Jahr durch prädiktive Belüftung.
Seite zuletzt aktualisiert am:



