
Dallas Data Center Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
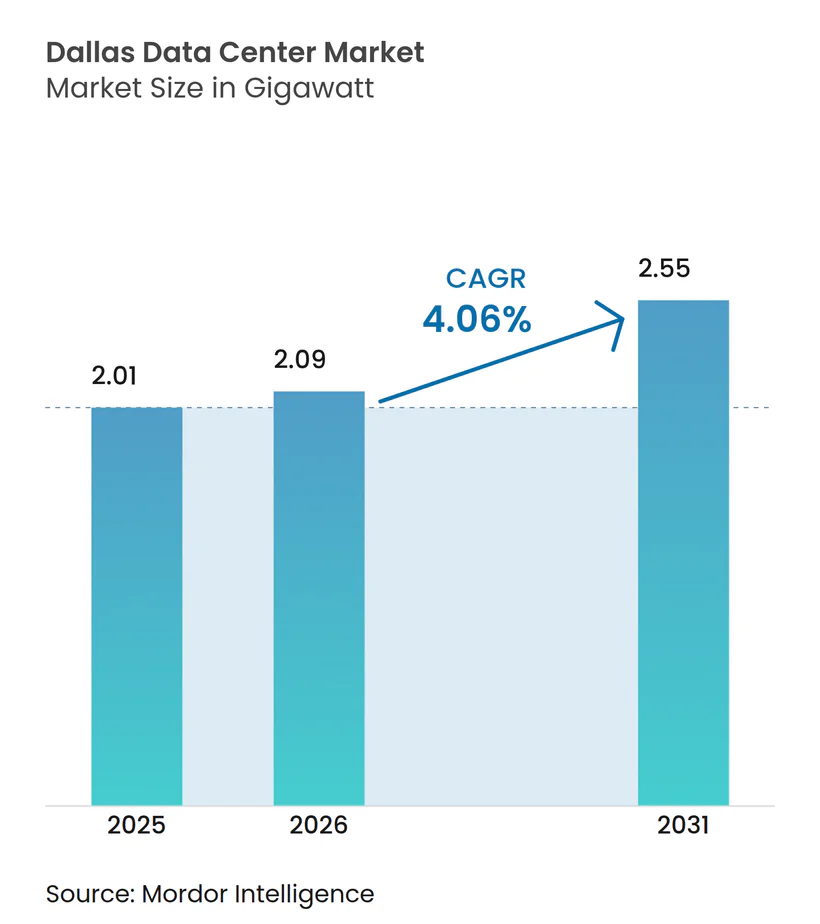
| Marktgröße im Basisjahr (2025) | 2.01 Gigawatt |
| Marktvolumen (2026) | 2.09 Gigawatt |
| Marktvolumen (2031) | 2.55 Gigawatt |
| Wachstumsrate (2026 - 2031) | 4.06 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dallas Data Center Marktanalyse von Mordor Intelligence
Die Dallas Data Center Marktgröße wurde im Jahr 2025 mit 2,01 GW bewertet und wird voraussichtlich von 2,09 GW im Jahr 2026 auf 2,55 GW bis 2031 wachsen, mit einer CAGR von 4,06 % während des Prognosezeitraums (2026–2031). Stetiges Wachstum unterstreicht eine reifende Landschaft, in der Hyperscale-Betreiber Workloads der künstlichen Intelligenz zusammen mit dichten Glasfaserverbindungen kolocieren und gleichzeitig Behind-the-meter-Erzeugung einsetzen, um die Einschränkungen des Electric Reliability Council of Texas (ERCOT) zu bewältigen. Grundsteuervergünstigungen im Rahmen des Jobs, Energy, Technology, and Innovation Act (JETI) schärfen weiterhin den Kostenvorteil der Dallas-Region, und günstige Wind-Energie-Stromabnahmeverträge (PPAs) senken die Betriebskosten für Einrichtungen, die auf Nachhaltigkeitsvorgaben ausgerichtet sind. Die Wettbewerbsintensität steigt, da Cloud-Anbieter große Grundstücksparzellen im gesamten Metroplexbereich sichern, doch Netzinstabilität und langfristige Wasserknappheit zwingen die Betreiber zur Einführung fortschrittlicher Flüssig- und Luftkühltechnologien, um die Betriebszeit aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
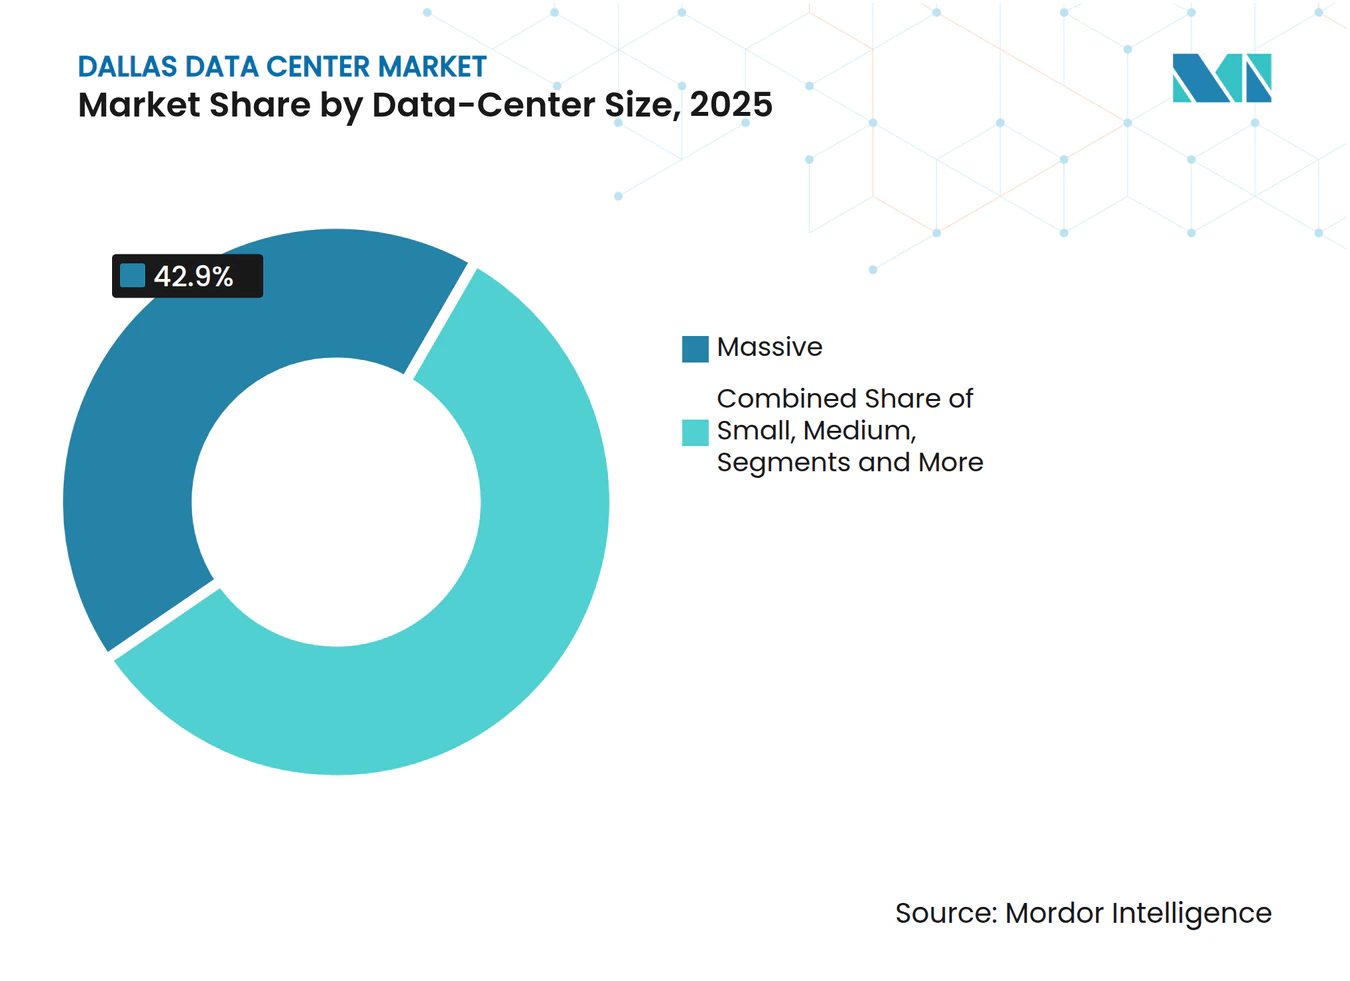
- Nach Rechenzentrumsgröße hielten Massive Einrichtungen im Jahr 2025 einen Dallas Data Center Marktanteil von 42,90 %, während das Mega-Segment bis 2031 voraussichtlich mit einer CAGR von 7,35 % expandieren wird.
- Nach Tier-Typ hielt Tier 3 im Jahr 2025 53,60 % der Dallas Data Center Marktgröße, während Tier 4-Infrastruktur für die schnellste CAGR von 8,23 % im Zeitraum 2026–2031 positioniert ist.
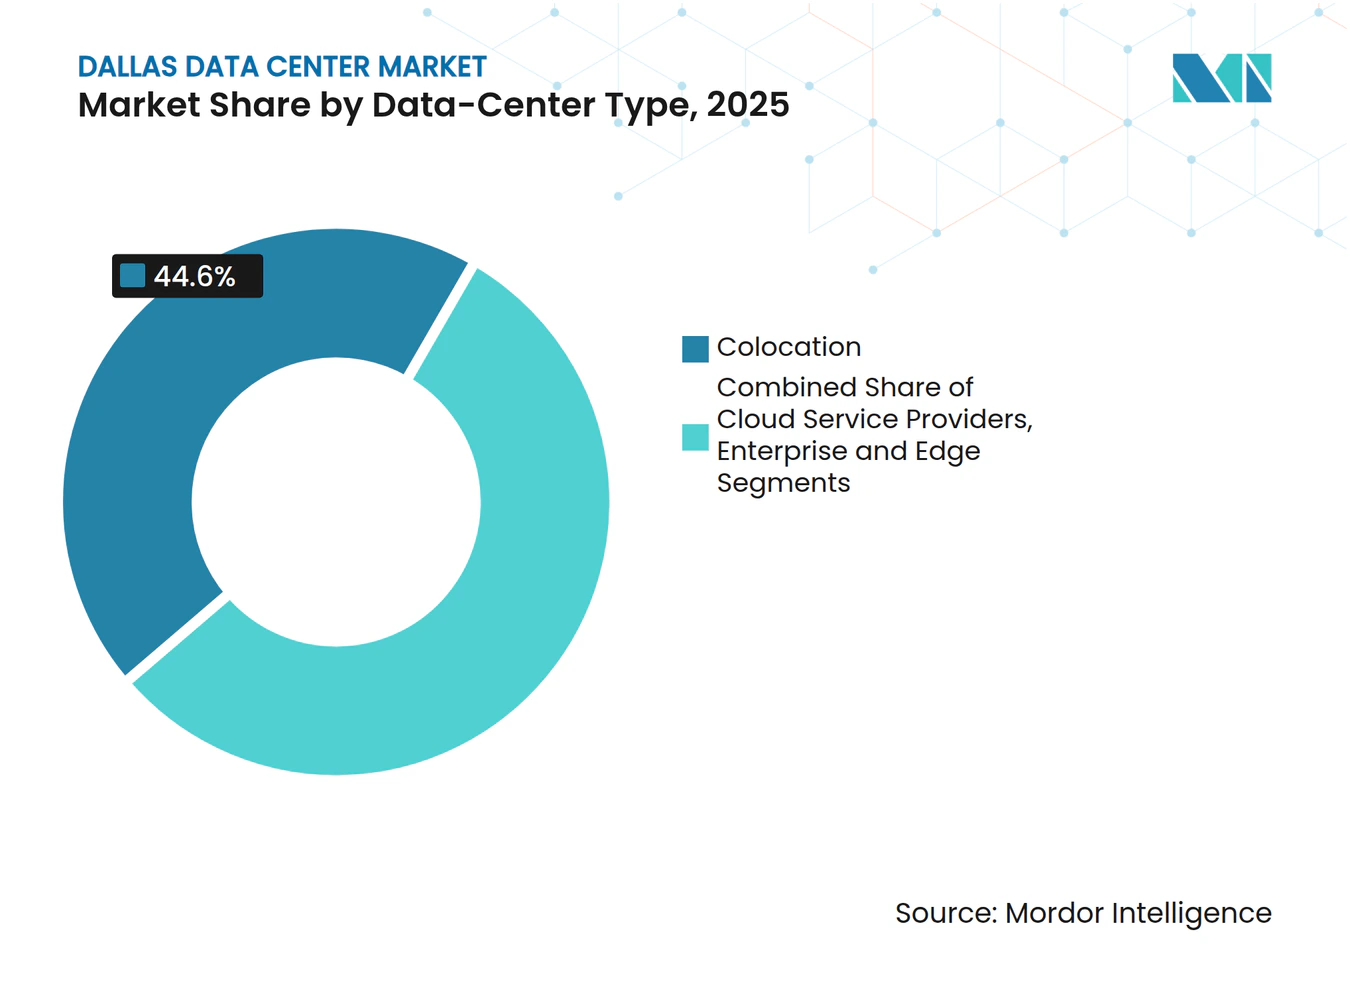
- Nach Rechenzentrumtyp erzielten Colocation-Dienste 44,60 % des Umsatzes im Jahr 2025, dennoch wird für Cloud-Dienstanbieter (CSPs) bis 2031 eine CAGR von 6,18 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Dallas Data Center Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hyperscaler- Migration aus den Dallas- & Houston-Korridoren | 1.2% | Dallas-Fort Worth Metroplex, Ausstrahlungseffekt auf Austin | Mittelfristig (2–4 Jahre) |
| Enterprise Cloud-Auslagerung aus der Halbleiterexpansion im "Silicon Hills" | 0.8% | Zentral- Texas, konzentriert in den Landkreisen Travis und Williamson | Langfristig (≥ 4 Jahre) |
| Texas Umsatz- und Grundsteuervergünstigungen für geschäftskritische Einrichtungen | 0.6% | Landesweit, mit höchster Inanspruchnahme in Dallas, Austin, San Antonio | Kurzfristig (≤ 2 Jahre) |
| Günstige erneuerbare PPAs über die Engpasszonenreformen des ERCOT | 0.9% | Windkraftzonen in West-Texas, die mit Dallas-Lastzentren verbunden sind | Mittelfristig (2–4 Jahre) |
| Zunehmender Edge-Computing-Bedarf aus dem Testcluster für autonome Fahrzeuge | 0.4% | Dallas-Fort Worth Stadtkern, I-35-Korridor | Langfristig (≥ 4 Jahre) |
| Rasche 5G-Verdichtung mit steigendem Micro-Edge-Colocation-Bedarf | 0.3% | Metropolregion Dallas, suburbane Expansionszonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscaler-Migration aus den Dallas- & Houston-Korridoren
Hyperscale-Betreiber konzentrieren ihre Bereitstellungen nun im Dallas Data Center Markt, um die Latenz über nationale Backbones zu reduzieren und die reichhaltigere Carrier-Diversität gegenüber Houston zu nutzen. Google hat mehr als 186.000 m² in den Campussen Midlothian und Red Oak zusammengeführt, während Microsoft an einem Vier-Einrichtungen-Komplex in Irving voranschreitet.[1] Diese Konsolidierung beschleunigte sich nach dem Wintersturm Uri, woraufhin Betreiber Regionen mit Multi-Brennstoff-Energieportfolios und stärkeren Übertragungsverbindungen bevorzugten. Spätere Grundstückssicherungen rund um Umspannwerke außerhalb des zentralen Dallas deuten auf einen Trend zu Eigenversorgungsmodellen mit Vor-Ort-Energiespeicherung hin, die Workloads vor Abschaltungsereignissen schützen.
Enterprise Cloud-Auslagerung aus dem Halbleiter-Ausbau
Texas Instruments' 30-Milliarden-USD-Halbleiterfabrik in Sherman hat eine Welle von Halbleiterprojekten in Zentral-Texas ausgelöst; diese Fabriken erfordern Cloud-Dienste mit ultrageringer Latenz für Prozesssteuerungen.[2] Hersteller schließen nun Verträge für dedizierte Colocation-Bereiche innerhalb von 80 km von Produktionslinien ab und verankern neue Nachfrage entlang des I-35-Korridors zwischen Dallas. KI-gestützte Fertigung multipliziert das Datenvolumen weiter, was standortnahe Kapazitäten bis 2030 zu einer strategischen Notwendigkeit macht. Betreiber, die flexible Stromversorgung mit Latenz-Korridoren unter 5 Millisekunden kombinieren können, sind in der Lage, langfristige Unternehmensverträge zu gewinnen.
Texas Umsatz- und Grundsteuervergünstigungen
JETIs 50%ige Grundsteuerentlastung und Umsatzsteuerbefreiungen für Ausrüstung senken die gesamten Projektkosten um bis zu 20 % gegenüber konkurrierenden Bundesstaaten, sofern Investoren mindestens 200 Millionen USD ausgeben und 20 hochbezahlte Arbeitsplätze schaffen.[3] Kommunen fügen häufig lokale Anreize hinzu, wie etwa als Fort Worth Steuervergünstigungen für den 2,1-Milliarden-USD-Campus der ACS Group genehmigte und dabei netto neue Einnahmen von 58 Millionen USD über 10 Jahre prognostizierte. Diese Richtlinien liefern kurzfristige Impulse für Bauprojekte und stärken gleichzeitig Dallas' Position in Standortauswahlmodellen.
Günstige erneuerbare PPAs über ERCOT-Reformen
ERCOTs Engpasszonenänderungen haben kostengünstigen Wind- und Solarstrom aus West-Texas freigesetzt und ermöglichen PPAs zu 20–30 USD pro MWh gegenüber konventionellen Tarifen von rund 50 USD. Google unterzeichnete 375 MW Solarstrom-PPAs, und Digital Realty verpflichtete sich zu 70 % erneuerbarer Versorgung für sein Dallas-Portfolio. Direktverträge umgehen Versorgungsunternehmen-Aufschläge, senken den Betriebsaufwand und fördern unternehmerische Netto-Null-Ziele. Mittelständische Betreiber wie Element Critical replizieren dieses Modell nun, um wettbewerbsfähig zu bleiben, was erneuerbare Energien sowohl als Kostenhebel als auch als Instrument zur Kundengewinnung unterstreicht.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Netzinstabilität und Abschaltungsrisiko | -1.1% | ERCOT- Versorgungsgebiet, akut in der Dallas-Lastzone | Kurzfristig (≤ 2 Jahre) |
| Sinkender Grundwasserspiegel und Kühlwassermoratorien | -0.7% | Nord- Zentral-Texas, vom Edwards-Aquifer abhängige Gebiete | Mittelfristig (2–4 Jahre) |
| Steigende Grundstücksbewertungen in den Landkreisen Williamson und Travis | -0.5% | Austin- angrenzende Landkreise, Ausstrahlungseffekt auf Dallas-Vororte | Langfristig (≥ 4 Jahre) |
| Mangel an Fachkräften für den Betrieb und die Wartung kritischer Einrichtungen | -0.4% | Regional, konzentriert in technischen Qualifikationslücken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzinstabilität und Abschaltungsrisiko
Der ERCOT-Spitzenbedarf könnte bis 2030 um 78 % steigen, ein Großteil davon durch den Dallas Data Center Markt, was höhere Reservemargenanforderungen stellt und Betreiber zu teurer Nachfragesteuerung oder Vor-Ort-Erzeugung zwingt. Oncor meldet 59 GW an Rechenzentrumlast in Netzanschluss-Warteschlangen, was längere Vorlaufzeiten für Netzausbau ankündigt (oncor.com). Hyperscaler antworten mit dedizierten Gasturbinen, Brennstoffzellen und Batteriearrays, die KI-Trainingscluster online halten, wenn ERCOT Energiesparhinweise ausgibt; kleinere Anbieter sehen sich jedoch mit Kapitalengpässen konfrontiert, die neue Baupläne verlangsamen könnten.
Sinkender Grundwasserspiegel und Kühlwassermoratorien
KI-Cluster können bis zu 19 Millionen Liter Ergänzungswasser pro Tag für die Verdunstungskühlung benötigen, eine Verbrauchsrate, die die Grundwasserleiter in Nord-Texas während Dürreperioden belastet (kvue.com). Kommunale Moratorien beschränken nun neue Anschlüsse in bestimmten Vororten und zwingen Betreiber zum Wechsel zu Kreislauf-Flüssigkühlung, Direct-to-Chip-Designs oder luftgekühlten Wärmetauschern. Microsoft verpflichtet sich, bis 2030 einen positiven Wasserbilanz-Betrieb zu erreichen, und setzt Zero-Water-Kühlprototypen ein, die Dallas-Entwickler als kurzfristigen Masterplan betrachten. Einrichtungen, die die Wasserintensität senken können, können die Genehmigungsverfahren beschleunigen und die Betriebskosten senken, da die Versorgungsunternehmen-Aufschläge steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße: Mega-Einrichtungen treiben Kapazitäten der nächsten Generation
Mega-Campussen mit Kapazitäten zwischen 250 und 1.000 MW sind auf dem Weg, die Dallas Data Center Marktgröße für großformatige Bauten mit einer CAGR von 7,35 % anzuheben, unterstützt durch Zusagen von Crusoe, DataBank und Hyperscale-Clouds. Der Anstieg des Segments folgt einer wirtschaftlichen Logik: GPU-Cluster erzielen eine überlegene Energienutzungseffizienz und einfachere Netzwerktopologien, wenn sie auf Gigawatt-Skala aggregiert werden. Mega-Standort-Entwickler sichern routinemäßig Grundstücksflächen von über 200 Hektar in der Nähe dualer 345-kV-Übertragungsschleifen und integrieren dann Umspannwerk-Upgrades Monate vor dem Spatenstich, um die Zeitpläne zur Inbetriebnahme zu verkürzen. Umfangreiche erneuerbare PPAs sichern die Exposition gegenüber ERCOT-Echtzeit-Preisspitzen ab und verschaffen Mega-Betreibern einen Betriebskostenvorteil, der hochdichte KI-Mieter anzieht.
Massive Einrichtungen (100–250 MW) bleiben mit einem Anteil von 42,90 % im Jahr 2025 die größte Gruppe im Dallas Data Center Markt und verankern weiterhin Cloud-Onramp-Hubs und Cluster im Finanzdienstleistungssektor. Ihre Multi-Tenant-Bereiche beherbergen Workloads, die die durch Edge-Knoten eingeführte Latenz nicht tolerieren können, aber keinen Mega-Scale-Investitionsaufwand rechtfertigen. Klein- und mittelgroße Weißraum-Bereitstellungen bedienen inzwischen Disaster-Recovery- und Georedundanzrollen, sehen sich jedoch mit flacher Nachfrage konfrontiert, da Unternehmen rechenintensive Aufgaben in Hyperscale-Kernregionen migrieren. Konsolidierungsdruck wird wahrscheinlich Akquisitionen älterer kleiner Einrichtungen durch REITs beschleunigen, die Ergänzungskapazitäten in der Nähe von Glasfaserkorridoren suchen.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Nach Tier-Typ: Tier 4-Infrastruktur entwickelt sich für geschäftskritische KI
Tier 3-Plattformen sicherten sich 2025 53,60 % des Dallas Data Center Marktanteils, verankert durch etablierte Unternehmensmieter, die N+1-Redundanz für vorhersehbare Workloads schätzen. Neue KI-Modelle tolerieren jedoch keine ungeplanten Stromausfälle, die mehrtägige Trainingsläufe beschädigen können, was die Tier 4-Nachfrage mit einer CAGR von 8,23 % antreibt. Tier 4-Konzepte setzen 2N-Stromversorgungsketten, Querverbindungen und gleichzeitig wartbare Flüssigkühlsysteme ein, um eine Verfügbarkeit von 99,995 % zu gewährleisten. Edge-Case-Anwendungen wie Echtzeit-Überwachung von Finanztransaktionen und genomische Sequenzierung tendieren ebenfalls zu Tier 4-Bereichen, um deterministische Latenz zu gewährleisten.
Tier 2- und Tier 1-Fußabdrücke, die typischerweise in Leichtindustrieparks angesiedelt sind, bedienen kostensensible Backup-, Archivierungs- oder Entwicklungs-Workloads. Ihre Zukunft hängt von Nachrüstungen ab, die die Energieintensität und Kühldichte verbessern, ohne die Mietpreise zu erhöhen. Viele Betreiber nutzen diese Gebäude als Edge-Knoten, die latenzempfindliche Datenpakete zu Tier 4-Kernen zurückleiten und dabei bestehende Genehmigungen nutzen, während sie neue Baugenehmigungshürden umgehen.
Nach Rechenzentrumtyp: Cloud-Dienstanbieter beschleunigen die Expansion
Colocation-Dienste erzielten 44,60 % des Umsatzes im Jahr 2025 und verankern weiterhin Interconnection-Ökosysteme, die regionale Unternehmen anziehen. Digital Realys 1,9-Milliarden-USD-Garland-Expansion veranschaulicht den Maßstab, in dem carrier-neutrale Vermieter Großhandels-Suiten und Meet-Me-Räume hinzufügen, um eingehende Cloud-Onramps zu erschließen. CSP-eigene Campusse werden jedoch bis 2031 voraussichtlich eine CAGR von 6,18 % erzielen, da Hyperscaler vollständig vertikal integrierte Stacks aufbauen, die alles vom Rack-Level-Stromverbrauch bis zur Firmware optimieren und damit die Designkompromisse der Colocation umgehen. Googles Midlothian-Rollout und Microsofts Irving-Plattform verdeutlichen diese „Build-to-own”-Trajektorie.
Unternehmens-, Modular- und Edge-Knoten bleiben bei der Bedienung der 5G-Verdichtung, der Telemetrie autonomer Fahrzeuge und Content-Delivery-Einblendungen relevant. DataBanks Dach-Micro-Colocation-Einheiten erreichen Verbrauchercluster innerhalb von 8 km und reduzieren die Transportlatenz auf unter 10 Millisekunden. Solche Bereitstellungen erschließen neue Umsatzwege, leiten jedoch Massenspeicherung und KI-Training weiterhin in hyper-dichte CSP-Zentren, was Dallas' Rolle als regionalen Rechenanker festigt.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Geografische Analyse
Dallas im eigentlichen Sinne beherbergt weiterhin die dichtesten Glasfasernetze, doch Grundstücksbeschränkungen drängen neue Hyperscale-Projekte in Vororte wie Garland, Irving und Plano. Vorstadtparzellen bieten größere Flächenkapazitäten, einfachere Bebauungsplanung und Nähe zu 138-kV-Einspeisern, was eine schnelle Inbetriebnahme ermöglicht. Der Korridor, der sich südlich durch Red Oak und Midlothian erstreckt, zieht nun Mega-Einrichtungszusagen an, da er Zugang zu dualen 345-kV-Leitungen und Raum für mehrstöckige Campusse bietet. Lokale Kommunen beschleunigen Genehmigungsverfahren, wenn Projekte erneuerbare Micro-Grids oder fortschrittliche Wasserrückgewinnungssysteme integrieren, was diese äußeren Ringe zu erstklassigen Expansionszonen für den Dallas Data Center Markt macht.
Nördlich gewinnen Städte wie Allen und McKinney kleinere Edge-orientierte Bereitstellungen, die die 5G-Verdichtung und den regionalen Testcluster für autonome Fahrzeuge ergänzen. Diese Knoten leiten rechenintensivere Aufgaben zu Garland- oder Plano-Kernen zurück, reduzieren jedoch die Roundtrip-Latenz ausreichend, um V2X- und Echtzeit-Analyse-Workloads zu bedienen. Staatsautobahnen entlang der I-35- und US-75-Achsen liefern redundante Leerrohr-Glasfaserverbindungen und geben Betreibern Flexibilität bei der Verkehrsführung, wenn Engpässe oder Ausfälle primäre Vermittlungsstellen in der Innenstadt von Dallas beeinträchtigen.
Weiter entfernt haben sich Abilene und Sherman als Greenfield-Ziele für gigaskalige KI-Cluster etabliert, die günstige Wind-Energie-PPAs und weitläufige Grundstücksflächen suchen. Obwohl 240 km von Dallas entfernt, sind diese Campusse durch Langstrecken-Glasfaser verbunden, die im Carrier-Hotel Infomart von Equinix endet und so die Netzwerkkonsistenz mit Metro-Bereitstellungen wahrt. Ihre Bedeutung wird wachsen, sobald ERCOT die Übertragungsleitungs-Upgrades abschließt, die erneuerbare Energiezonen im Panhandle mit Lastzentren in Nord-Texas verbinden und damit die Resilienz der langfristigen Stromversorgung des Dallas Data Center Marktes stärken.
Regulatorisches Umfeld
Der Rechenzentrumsmarkt in Dallas operiert innerhalb texanischer und bundesstaatlicher Rahmenbedingungen, die sich zunehmend um Netzanschlüsse für Großlasten und die Verteilung der Kosten für Übertragungsnetz-Ausbauten verschärfen. Im Juni 2025 formalisierte das texanische Senate Bill 6 den Large Load Interconnection Study (LLIS)-Prozess von ERCOT und beauftragte die Public Utility Commission of Texas (PUCT), angemessene Anteile der auf Großlasten zurückzuführenden Übertragungsnetz-Ausbaukosten zu bestimmen, wobei die Umsetzungsvorschriften im Laufe des Jahres 2026 vorankommen.
Der politische Fokus verstärkte sich im Juni 2026, als Gouverneur Greg Abbott die PUCT und ERCOT anwies, bis zum 17. Juli 2026 Empfehlungen zu den Infrastrukturkosten von Rechenzentren, zur Versorgungssicherheit und zu möglichen Gesetzesänderungen vorzulegen, im Vorfeld der Zusammentretens der texanischen Legislative im Januar 2027. Zu den diskutierten Vorschlägen zählen Änderungen bei den Steuerbefreiungen für Rechenzentren, eine Pflicht zur Meldung von Strom- und Wasserverbrauch sowie Anforderungen an wassersparende Kühlung, was den Wert konformer Strom- und Wasserstrategien bei der kommunalen Genehmigung und Standortwahl im gesamten Ballungsraum Dallas-Fort Worth erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in Dallas beginnt mit der Standort- und Flächensicherung in der Nähe von Umspannwerken, geht dann über Versorgungs- und Netzanschlussarbeiten sowie Design- und EPC-Lieferung, und schließlich zum Betrieb, unterstützt durch Strombeschaffung, Kühlsysteme und Netzwerkanbindung (einschließlich Carrier-Hotels wie Infomart). Oncor bleibt ein zentraler Infrastrukturknoten für netzgebundene Bauvorhaben im Ballungsraum, und die Interconnection Study sowie die verwaltungstechnische Pipeline sind zu einem entscheidenden Engpassschritt für die Time-to-Power in Texas geworden.
Infolgedessen verschieben sich Teile der Kette hin zu Behind-the-Meter (BTM)-Modellen. Entwickler kombinieren Campusse zunehmend mit privater, steuerbarer Erzeugung und Speicherung, um die Abhängigkeit von ERCOT-Warteschlangenverzögerungen und Abschaltrisiken zu verringern. Finanzierungsmechanismen, die an steuerbare Kapazität gekoppelt sind, einschließlich des Texas Energy Fund (TEF), gewinnen an Bedeutung, da neue Gaserzeugung zur Verankerung von Rechenzentrums-Campussen genutzt wird, was die Beschaffungsprioritäten hin zu integrierten Paketen aus Strom, Kühlung und Energiemanagement verschiebt, anstatt sich allein auf Versorgungsunternehmen zu verlassen.
Wettbewerbslandschaft
Marktkonzentration
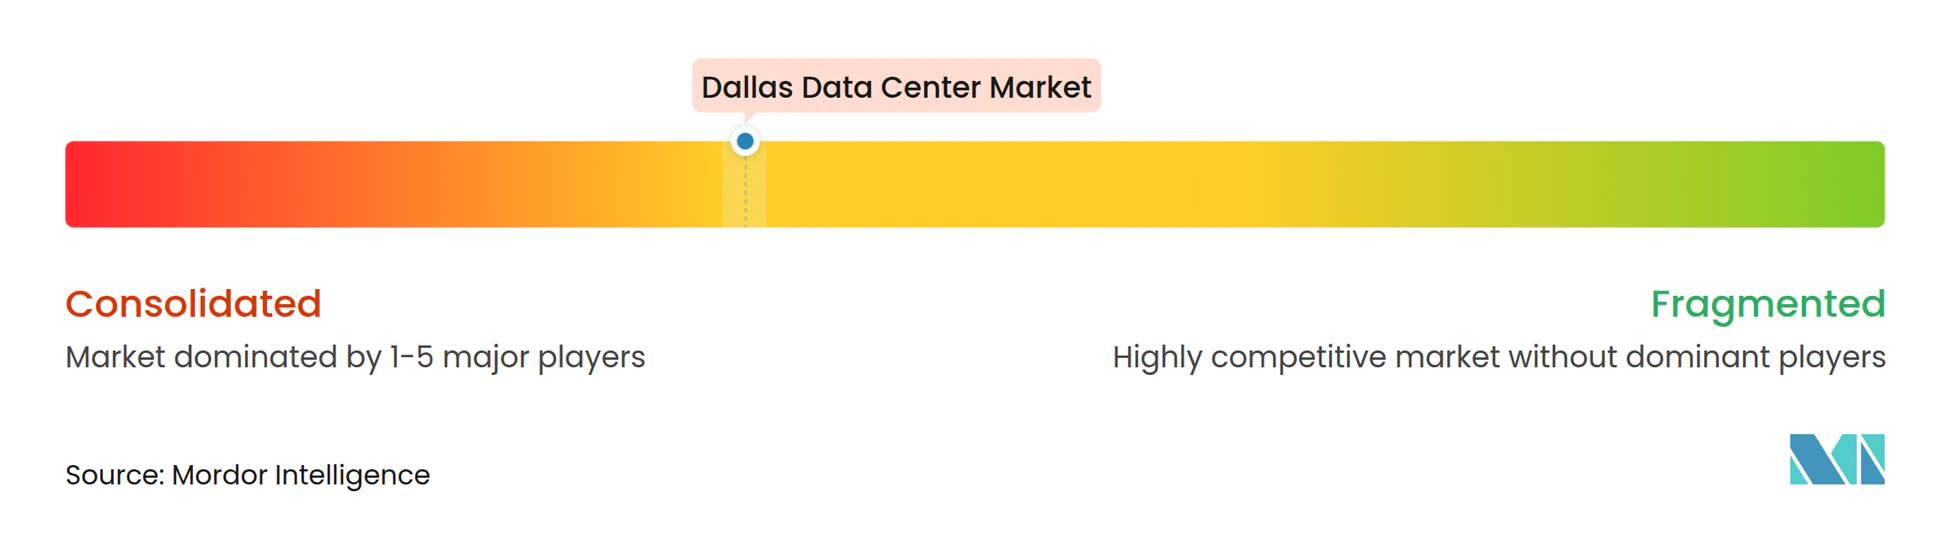
Der Wettbewerb in der Dallas Data Center Branche hängt nun von der Stromkostenoptimierung, der Dichte pro Rack und Kühlinnovationen ab, anstatt vom bloßen Flächenwachstum. Digital Realty verteidigt die Führungsposition durch seinen Infomart-Hub und den Garland-Campus und verweist auf über 300 Carrier- und Cloud-Onramps. QTS und CyrusOne beschleunigen Brownfield-Umrüstungen in Süd-Dallas-Fort Worth und liefern Flüssigkühlkapsel-Module mit 70 kW pro Rack, die für GPU-Cluster-Betreiber attraktiv sind. Unterdessen vermarktet Aligned Data Centers seinen modularen DeltaCube-Wärmetauscher, der den Wasserverbrauch um 80 % senkt und 50-kW-Racks ohne Kühlwasser unterstützt, was in dürregefährdeten Micro-Märkten einen Differenzierungsvorteil bietet.
Hyperscale-Clouds verstärken den Druck, indem sie Farmland sichern, bevor Genehmigungen ausgestellt werden, und damit Konkurrenten von Umspannwerken mit begrenzter Reservekapazität ausschließen. Googles 1-Milliarden-USD-Investition in Midlothian und Oracles 488-Millionen-USD-Grundstückskauf in Abilene verdeutlichen diesen strategischen Landnahmeansatz. Diese Eigenentwicklungen umgehen REIT-Vermittler und ermöglichen es Clouds, PPA-Strukturen und Nachhaltigkeitskennzahlen festzulegen, die mit unternehmerischen Transparenzzielen übereinstimmen. Traditionelle Colocation-Anbieter reagieren mit fortschrittlichen Kühlnachrüstungen an bestehenden Gebäuden, doch Nachrüst-Vorlaufzeiten und Mieterunterbrechungen schaffen strategische Risiken.
Edge-fokussierte Spezialisten wie DataBank, DartPoints und Vapor IO erschließen latenzsensible Nischen durch die Integration turmbasierter Micro-Rechenzentren mit Glasfaserkanälen entlang von Autobahnkorridoren. Diese Weißfläche ergänzt, anstatt zu kannibalisieren, den Mega-Scale-Anstieg und ermöglicht ein geschichtetes Ökosystem, in dem Micro-Knoten Echtzeitanwendungen bedienen, während das KI-Modelltraining in Giga-Campussen angesiedelt ist. Das Ergebnis ist eine moderat konzentrierte Arena, in der die fünf größten Vermieter eine knappe Mehrheit der Kapazität auf sich vereinen, während Chancen für Innovatoren verbleiben, die Wasser-, Strom- oder Latenzprobleme lösen, die für den Dallas Data Center Markt einzigartig sind.
Dallas Data Center Branchenführer
-
Digital Realty Trust, Inc.
-
CyrusOne LLC
-
QTS Realty Trust Inc.
-
DataBank Ltd.
-
Aligned Data Centers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Große, finanzierbare Campus-Pipelines in peripheren Teilmärkten von Dallas schaffen kurzfristigen Freiraum für Anbieter von Hochdichte-Kapazität, Flüssigkeitskühlung und Lösungen zur Stromresilienz. DataBank entwickelt einen 480-MW-Campus in Red Oak (Ellis County) und sicherte sich im April 2026 eine Baufinanzierung in Höhe von 2,0 Milliarden USD für die ersten drei Einrichtungen (DFW9, DFW10 und DFW11) mit insgesamt 180 MW, was die fortgesetzte EPC-Lieferung, Beschaffung elektrischer Ausrüstung und fortschrittliche Kühlung entlang der Wachstumskorridore im Süden von Dallas unterstützt.
Regulatorische und netztechnische Veränderungen in Texas treiben auch Chancen im Bereich der Time-to-Power-Strategien voran, einschließlich Behind-the-Meter-Erzeugung, Speicherintegration und strukturierter Beschaffung für steuerbare Versorgung. QTS-Anmeldungen für die Erweiterung seines Wilmer/Lancaster-Campus, einschließlich DFW2 DC2 (300 Millionen USD, Fertigstellung Juni 2026) und weiterer geplanter Gebäude, sowie CyrusOnes geplante DFW7-Entwicklung in Fort Worth (geschätzt auf 200 Millionen USD) deuten auf eine fortgesetzte Expansion über den traditionellen Kernbereich von Dallas hinaus hin. Dies erweitert die Nachfrage nach übertragungsnetznaher Flächenentwicklung, umspannwerksfertiger Standortvorbereitung und wassereffizienten Kühl-Nachrüstungen im Zusammenhang mit aufkommenden Berichtspflichten und zunehmender Wasserverbrauchsprüfung.
Aktuelle Branchenentwicklungen
- Juli 2026: Digital Realty und Mitsubishi Corporation gründeten ein Joint Venture zur Finanzierung von zwei vorvermieteten Rechenzentren im Großraum Dallas, mit Entwicklungskosten von bis zu 800 Millionen USD. Das Joint Venture erweitert die Finanzierung für die Kapazität in Dallas und stärkt die Finanzierung von Hyperscale-Bauvorhaben. Die Vereinbarung diversifiziert die Kapitalquellen und beschleunigt das Tempo der großflächigen Entwicklung im Ballungsraum.
- Juli 2026: QTS Realty Trust Inc. reichte beim Texas Department of Licensing and Regulation einen Antrag zur Entwicklung eines 363.500 Quadratfuß großen Gebäudes (DC7) auf seinem DFW2-Campus in Lancaster ein, mit geplantem Baubeginn im September 2026. Die Einreichung signalisiert eine kurzfristige Kapazitätserweiterung am Dallas-Campus. Das Projekt erweitert die Präsenz von QTS in Dallas und verbessert die Einsatzflexibilität für Hyperscale-Kunden.
- April 2026: DataBank Ltd. gab eine Baufinanzierung von 2,0 Milliarden USD für die ersten drei Rechenzentren (DFW9, DFW10, DFW11) auf seinem 480-MW-Campus in Red Oak bekannt. Die Finanzierung ermöglicht einen schnellen Ausbau im Süden von Dallas. Der Schritt stärkt die Entwicklung des Red-Oak-Campus und festigt die Finanzierungsstruktur für die großflächige Kapazitätserweiterung.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Dallas Rechenzentrumsmarkt als Rechenzentrums-Kapazität und Bauaktivität im Großraum Dallas definiert. Er umfasst Einrichtungen, die für Colocation-, Cloud-, Enterprise-, Modular- und Edge-Deployments genutzt werden, gemessen anhand der Leistungskapazität, die widerspiegelt, wie Standorte geplant, gebaut und vermietet werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt kleine Serverräume in Standardbürogebäuden aus, die nicht als dedizierte Rechenzentrumseinrichtungen betrieben werden.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Massiv
- Mega
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumtyp
- Cloud-Dienstanbieter (CSPs)
- Unternehmen, Modular und Edge
- Colocation
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Hyperscale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstiger Endnutzer
- Colocation-Typ
- Genutzt
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Ausgangsstruktur für Angebot, Nachfrage und Einschränkungen im Großraum Dallas festzulegen und anschließend realistische Bandbreiten für die wichtigsten Modelleingaben zu bestimmen. Öffentliche Quellen wie die U.S. Energy Information Administration, das U.S. Census Bureau, Federal Reserve Economic Data (FRED) und die U.S. Environmental Protection Agency halfen uns, den Strom-, Bau- und Betriebskontext in offiziellen Zeitreihen zu verankern.
Wir haben auch Materialien wie Veröffentlichungen zur Versorgungs- und Netzplanung in Texas, Planungs- und Genehmigungsinformationen der lokalen Behörden sowie technische Referenzen von IEEE und ASHRAE ausgewertet, die typische Leistungs- und Kühlungsannahmen im Rahmen der Anlagenplanung erläutern. Darüber hinaus wurden Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichterstattung sowie kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -informationen, Patente und Import-Export-Versanddaten selektiv genutzt, um wichtige Baupläne und Aussagen zu Vorlaufzeiten bei Ausrüstungen zu validieren. Die hier aufgeführten Sekundärforschungsquellen sind illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Wir messen der Feldforschung gleiches Gewicht bei und nutzen Experteninterviews sowie Umfragen mit Betreibern, Colocation-Käufern, Cloud- und Enterprise-Nutzern, Versorgungsunternehmen, Entwicklern sowie Ingenieur- und Bauspezialisten im Großraum Dallas-Fort Worth. Wir nutzen die Antworten, um sekundäre Kapazitäten zu überprüfen, Inbetriebnahmetermine zu klären, Auslastungs- und Preisannahmen zu testen und Lücken im geplanten Angebot zu schließen. Analysten triangulieren anschließend das Dallas-Modell und nehmen erneut Kontakt zu den Befragten auf, wenn wesentliche Eingaben in Konflikt stehen.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 30 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Kapazitätsaufbau, bei dem angekündigte und in der Entwicklung befindliche Projekte in erwartete gelieferte MW pro Jahr umgerechnet und anschließend mit den von Branchenteilnehmern mitgeteilten Auslastungs- und Vorvermietungsmustern abgeglichen werden. Sobald dieser Nachfragepool strukturiert ist, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Standortanzahlen nach Teilmarkt, typische MW pro Bautyp sowie Plausibilitätsprüfungen der Absorption im Verhältnis zu gelieferten Leistungsblöcken.
Einige Dallas-spezifische Eingaben werden als zentrale Modelltreiber behandelt, wie z. B. bestehende IT-Last und Ergänzungen im Bau, typische Vorvermietungsquoten für große Hallen, Zeitpläne für Netzanschluss und Inbetriebnahme durch Versorgungsunternehmen sowie die Verlagerung hin zu Racks mit höherer Dichte, die die nutzbare MW pro Quadratfuß verändern können. Wir verfolgen auch Signale rund um neue Grundstücksparzellen, Vorlaufzeiten für Transformatoren und Schaltanlagen sowie das Tempo der Wholesale-Vermietung, da diese in der Regel die jährlichen Veränderungen besser erklären als breite Makroindikatoren.
Für die Prognose wird eine Szenarioanalyse eingesetzt, sodass Stromverfügbarkeit und Inbetriebnahmezeitpläne angepasst werden können, ohne das Gesamtmodell zu beeinträchtigen. Wo Bottom-up-Eingaben für kleinere Einrichtungen unvollständig sind, werden Lücken mithilfe von Bandbreiten aus dem Primärfeedback zu durchschnittlichen MW pro Standort und typischen Lieferrhythmen geschlossen; anschließend werden die Ergebnisse gegen die Pipeline- und Absorptionslogik gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Modelloutputs werden durch Triangulation unabhängiger Signale validiert, und wesentliche Abweichungen werden untersucht, bevor die Zahlen finalisiert werden. Prüfungen umfassen den Vergleich implizierter MW-Ergänzungen mit bekannten Baupipelines, die Abstimmung implizierter Absorption mit gemeldeten Vorvermietungsverhalten sowie die Überprüfung von Jahresveränderungen, die angesichts der Netz- und Ausrüstungsbeschränkungen zu steil erscheinen.
Es wird ein mehrstufiger Überprüfungsprozess verfolgt, bei dem Annahmen von einem weiteren Analysten geprüft werden und Rückkontaktauslöser verwendet werden, wenn sich eine wichtige Eingabe ändert, z. B. eine wesentliche Verzögerung bei der Inbetriebnahme, eine neue Ankündigung eines großen Campus oder eine sichtbare Verschiebung bei Preisen und Mietbedingungen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit Kunden die zum Zeitpunkt der Veröffentlichung aktuellste verfügbare Ansicht erhalten.
Marktgröße des Dallas Rechenzentrums von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Dallas-Rechenzentren stimmen häufig nicht überein, da die zugrunde liegende Einheit nicht konsistent ist und die Abdeckung zwischen installiertem Bestand, IT-Last und gesamter geplanter Pipeline variieren kann. Darüber hinaus beschreiben einige Quellen nur Colocation, während andere Colocation mit Hyperscale- und Enterprise-Kapazität vermischen.
Retail-Colocation-Schränke und Ansichten mit hohem Cross-Connect-Anteil werden manchmal als der Markt dargestellt, was die Gesamtwerte von einer kapazitätsbasierten Größenbestimmung wegziehen kann. Ein weiterer Treiber ist das Timing: Ein Bericht, der angekündigte Campusse frühzeitig erfasst, wird größer erscheinen als einer, der auf gesicherte Stromversorgung und Inbetriebnahmemeilensteine wartet; auch der Währungszeitpunkt kann Schlagzeilen-Werte verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,01 GW (2025) | |
| Immobilienberatung A | 0,59 Milliarden USD (2024) | Ausgewiesen als bestehender Colocation-Bestand in MW, der nur eine Teilmenge der Einrichtungstypen erfasst und nicht direkt einer vollständigen Marktwertzahl entspricht. |
| Marktanalyse-Verlag B | 2,39 Milliarden USD (2024) | Verwendet die gesamte IT-Kapazität als Hauptkennzahl und kann eine breitere Gruppe von Hyperscale- und in der Entwicklung befindlichen Kapazitäten einschließen, was dazu neigt, zukünftiges Angebot in den aktuellen Schnappschuss vorzuziehen. |
Reiner Retail-Colocation-Bestand liegt außerhalb des Umfangs von Mordor Intelligence, wenn er ohne Enterprise- und Cloud-Kapazität ausgewiesen wird; dies erklärt teilweise, warum einige MW-Momentaufnahmen kleiner erscheinen als der hier gezeigte Wert für 2025. Insgesamt erklärt sich die Streuung hauptsächlich dadurch, was gezählt wird (Bestand versus gesamte IT-Kapazität versus breitere Einrichtungsabdeckung) und ob geplante Kapazität vor der Inbetriebnahme erfasst wird; diese Unterschiede lassen sich mit wiederholbaren, praktischen Schritten überprüfen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Dallas Data Center Markt?
Die Dallas Data Center Marktgröße von 2,09 GW im Jahr 2026 soll bis 2031 auf 2,55 GW anwachsen.
Welches Rechenzentrumsgröße-Segment wächst am schnellsten?
Mega-Einrichtungen, definiert als Campusse über 250 MW, werden voraussichtlich zwischen 2026 und 2031 im Dallas Data Center Markt mit einer CAGR von 7,35 % wachsen.
Warum investieren Hyperscale-Clouds direkt in Grundstücke rund um Dallas?
Grundstückssicherung ermöglicht es Clouds, Zugang zu 345-kV-Übertragungsnetzen, erneuerbaren PPAs und günstigen Steuervergünstigungen zu sichern, bevor sich die Netzüberlastung weiter verschärft.
Wie beeinflusst die ERCOT-Netzinstabilität die Designentscheidungen?
Betreiber installieren Vor-Ort-Gasturbinen, Batteriespeicher und Flüssigkühlung, um KI-Cluster vor Abschaltungsereignissen zu schützen, die in der Dallas-Lastzone häufiger geworden sind.
Welche Nachhaltigkeitsstrategien verfolgen Rechenzentrumsbauer?
Entwickler kombinieren zunehmend Wind-Energie-PPAs aus West-Texas mit Zero-Water- oder Kreislauf-Flüssigkühlsystemen, um sowohl CO₂- als auch Wasser-Fußabdrücke zu reduzieren.
Welche Tier-Klassifizierung gewinnt für KI-Workloads an Bedeutung?
Tier 4-Bereiche werden zum Standard für KI-Trainingscluster, da sie eine Verfügbarkeit von 99,995 % und redundante Flüssigkühlpfade bieten.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Rechenzentrums-Baumarkt Südafrika Bau in Südafrika, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Indien Rechenzentrums-Rack-Markt Racks in Indien, unterteilt nach Rackgröße, Racktyp und Kühlkompatibilität.
- Nordamerika Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Nordamerika, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsspeicher Asien-Pazifik Nachfrage nach Speicherlösungen im asiatisch-pazifischen Raum, aufgeschlüsselt nach Speichertechnologie, Speichertyp und Endnutzer.
- US-Markt für Multi-Tenant-Rechenzentren (Colocation) Colocation in den USA, unterteilt nach Lösungstyp, Tier und Anlagengröße.
- Singapur Data-Center-Bau-Markt Nachfrage nach Bau in Singapur, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Südkorea Stromversorgungssysteme in Südkorea, aufgeschlüsselt nach Anlagengröße und Tier.
- Afrika Rechenzentrums-Strommarkt Energiesysteme in Afrika, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Rechenzentrums-Colocation-Markt Colocation weltweit, unterteilt nach Lösungstyp, Tier und Anlagengröße.