
Größe und Marktanteil des Austin-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
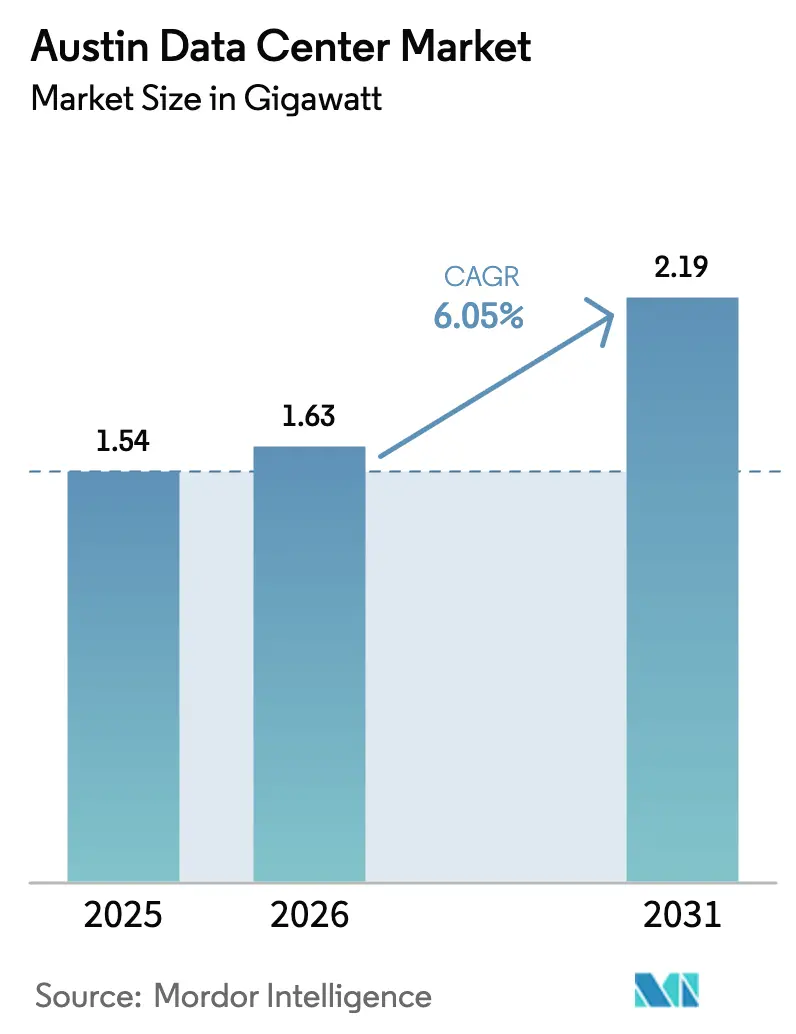
| Marktgröße im Basisjahr (2025) | 1.54 Gigawatt |
| Marktvolumen (2026) | 1.63 Gigawatt |
| Marktvolumen (2031) | 2.19 Gigawatt |
| Growth Rate (2026 - 2031) | 6.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Austin-Rechenzentrums durch Mordor Intelligence
Die Größe des Austin-Rechenzentrums wurde im Jahr 2025 auf 1,54 Gigawatt geschätzt und soll von 1,63 Gigawatt im Jahr 2026 auf 2,19 Gigawatt bis 2031 wachsen, bei einer CAGR von 6,05 % während des Prognosezeitraums (2026–2031). Die prognostizierte Kapazitätserweiterung wird durch anhaltende Hyperscaler-Migration aus dem Raum Dallas–Fort Worth und Houston, halbleitergetriebene Edge-Computing-Nachfrage und einen unterstützenden texanischen Anreizrahmen gestützt. Die rasche Beschaffung erneuerbarer Energien durch günstige ERCOT-Regelungen beschleunigt die Standortwahl zusätzlich, während Kapitalzuflüsse aus globalen Infrastrukturfonds dauerhaftes Interesse an Austins leistungsstarken Campussen signalisieren. Wachsende Anforderungen an das Training von KI-Modellen, automotive Edge-Workloads und souveräne Cloud-Deployments festigen Austins Position als am schnellsten wachsendes sekundäres Zentrum innerhalb des breiteren Texas-Dreiecks. Anfang 2025 beherbergt der Austin-Rechenzentrumsmarkt 47 Betriebsanlagen, die von 21 Anbietern betrieben werden, und schafft damit ein Ökosystem, das regionale Niedriglatenz-Reichweite mit dem Zugang zu Wind- und Solarressourcen in West-Texas verbindet.
Wichtigste Erkenntnisse des Berichts
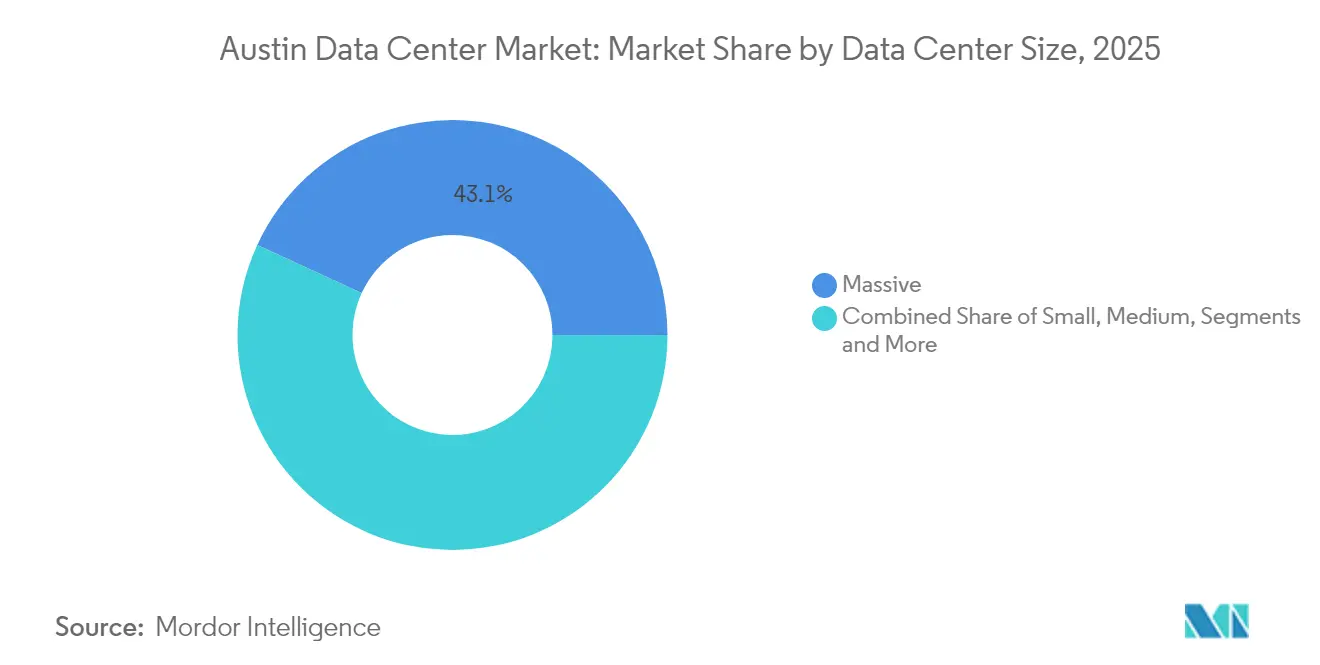
- Nach Rechenzentrumsgrößen hielten massive Anlagen im Jahr 2025 einen Marktanteil von 43,12 % am Austin-Rechenzentrumsmarkt; Mega-Scale-Deployments werden bis 2031 voraussichtlich mit einer CAGR von 9,05 % wachsen.
- Nach Tier-Typ entfielen im Jahr 2025 53,85 % des Umsatzanteils auf Tier-3-Konfigurationen, während Tier 4 mit einer CAGR von 9,88 % bis 2031 die am schnellsten wachsende Kategorie ist.
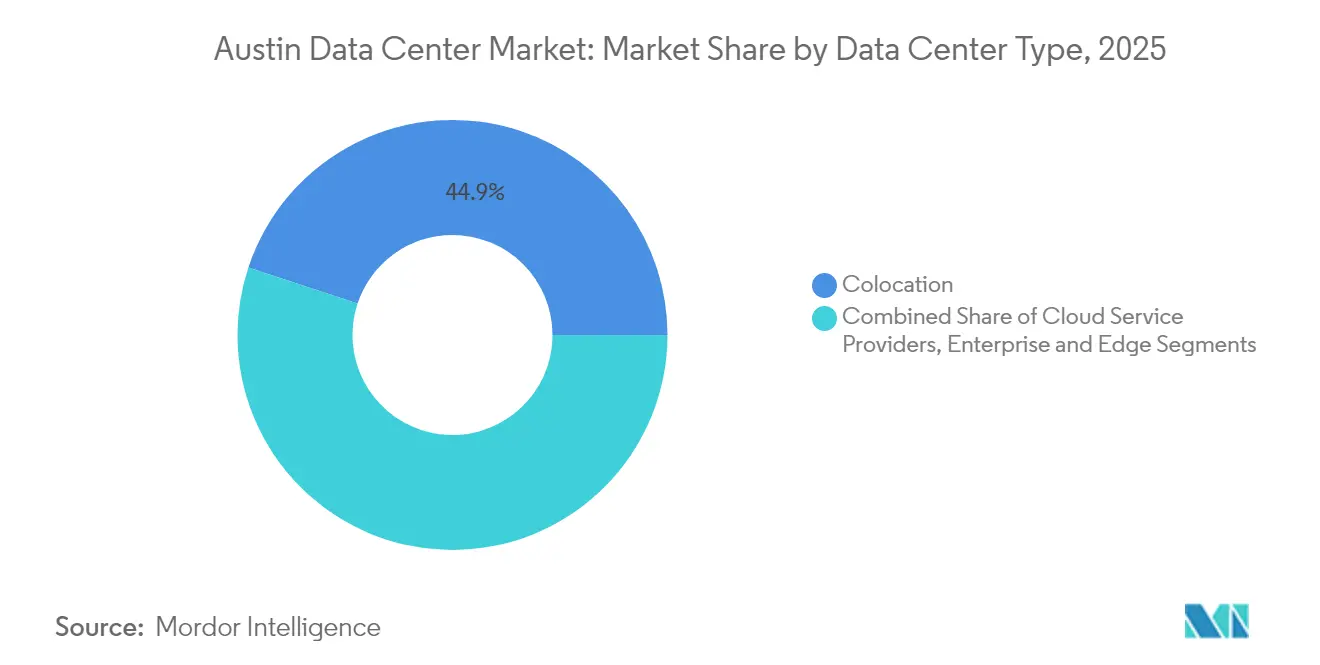
- Nach Rechenzentrumstyp kontrollierte Colocation im Jahr 2025 44,92 % der Größe des Austin-Rechenzentrums, während Cloud-Dienstanbieter mit einer CAGR von 12,05 % bis 2031 expandieren.
- Nach Strombeschaffungsmodell repräsentierten an erneuerbare Energien gekoppelte Stromabnahmeverträge (PPAs) im Jahr 2025 37,65 % der vertraglich vereinbarten Last und sind auf dem Weg, bis 2031 56,15 % der vertraglich vereinbarten Kapazität zu überschreiten.
- Digital Realty, CyrusOne, Switch, Sabey Data Centers und Aligned Data Centers machten im Jahr 2025 zusammen fast 37,45 % der installierten Megawatt-Kapazität aus.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Austin-Rechenzentrumsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscaler-Migration aus den Korridoren Dallas und Houston | +1.8% | Großraum Austin, Round Rock, Georgetown | Mittelfristig (2–4 Jahre) |
| Unternehmens-Cloud-Auslagerung aus der "Silicon Hills"-Halbleitererweiterung | +1.5% | Austin-Taylor-Korridor, Williamson County | Langfristig (≥ 4 Jahre) |
| Texanische Umsatz- und Grundsteuerbefreiungen für unternehmenskritische Anlagen | +0.9% | Travis und Williamson Counties | Kurzfristig (≤ 2 Jahre) |
| Günstige erneuerbare Stromabnahmeverträge durch ERCOT-Stauzonenreformen | +0.7% | ERCOT-Westzone zu Austin-Lastzentren | Mittelfristig (2–4 Jahre) |
| Steigende Edge-Computing-Nachfrage aus dem Testcluster für autonome Fahrzeuge | +0.4% | SH-130-Korridor, Innenstadt Austin | Langfristig (≥ 4 Jahre) |
| Rasche 5G-Verdichtung erhöht den Bedarf an Micro-Edge-Colocation | +0.3% | Hochdichte Austin-Korridore | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscaler-Migration aus den Korridoren Dallas und Houston
Die Grundstückspreise in Zentraltexas liegen weiterhin unter den Durchschnittswerten des Großraums Dallas–Fort Worth, während ERCOT-Warteschlangendaten eine größere verfügbare Netzanschlusskapazität in der Nähe von Austin zeigen. Alphabet und Microsoft haben bereits Multi-Standort-Erweiterungsprogramme zugesagt, die zusammenhängende Parzellen priorisieren, die 100-Megawatt-Inkrementalbauten unterstützen können.[1]SiliconHills News, "Austins und San Antonios Rechenzentrumsmarkt verzeichnet Rekordwachstum und -nachfrage," siliconhillsnews.com Der Nähe-Vorteil reduziert die Latenz zu den größten Unternehmens-Clustern des Bundesstaates und ermöglicht es Betreibern, West-Texas-Wind mit näher an der Last erzeugter Solarenergie zu kombinieren. Da die Netzüberlastung nördlich von Waco zunimmt, verlagern Entwickler ihre Pipelines nach Süden, was zu einem Anstieg von Campus-Ankündigungen rund um Hutto, Taylor und Georgetown führt. Neue Untersee-Kabellandepartnerschaften über die Golfküste verkürzen die Hin- und Rücklatenz nach Lateinamerika weiter und erhöhen Austins Attraktivität für Hyperscaler, die eine Multi-Region-Notfallwiederherstellung anstreben.
Unternehmens-Cloud-Auslagerung aus der "Silicon Hills"-Halbleitererweiterung
Samsungs laufendes Engagement in Höhe von 45 Milliarden USD für den Taylor-Fertigungskomplex hat beispiellose Edge-Analytics-Anforderungen eingeführt.[2]Williamson County Economic Development Partnership, "Samsung Taylor Erweiterungsübersicht," williamsoncountytxedp.com Prozessknoten bei 2 Nanometern erzeugen Telemetrie in Terabytes pro Stunde und erfordern Echtzeit-Computing für die Ausbeute-Analyse. AMDs Investition in lokale KI-Beschleuniger-Forschung und -Entwicklung verstärkt diesen Bedarf, während die breitere Halbleiter-Lieferkette – von Fotolack-Lieferanten bis hin zu Backend-Testanbietern – eine nähebasierte Datenerfassung erfordert. Der Austin-Rechenzentrumsmarkt wird daher zu einem parallelen Infrastruktur-Backbone für das Chip-Ökosystem der Region und bietet Niedriglatenz-Verbindungen zwischen Designzentren, Fertigungsanlagen und Cloud-KI-Clustern. Im Prognosezeitraum könnte jede zusätzliche Fertigungsphase in 30–50 Megawatt inkrementeller Rechenanforderung resultieren, was einen positiven Kreislauf zwischen Fertigungsskalierung und Rechenzentrumswachstum verstärkt.
Texanische Umsatz- und Grundsteuerbefreiungen für unternehmenskritische Anlagen
Gemäß Kapitel 312 genehmigen Landkreise Befreiungen von bis zu 85 % auf Grundsteuern, wenn Entwickler mindestens 200 Millionen USD investieren und Lohnschwellen erfüllen, die den Landkreisdurchschnitt überschreiten.[3]Texas Comptroller of Public Accounts, "Rechenzentrum-Befreiungsprogramm," comptroller.texas.gov Die Vereinbarung von Williamson County mit Samsung für den Taylor-Standort und das Anreizpaket von Bastrop County für EdgeConneX veranschaulichen den Wettbewerbsbieterprozess, den Landkreise nun verfolgen, um Investitionen in digitale Infrastruktur anzuziehen. Umsatzsteuerbefreiungen auf Server und Netzwerkausrüstung verbessern den Nettogegenwartswert des Projekts weiter und reduzieren den effektiven Gesamtbetriebsaufwand über einen 20-Jahres-Horizont um fast 9 %. Diese Strukturen fördern mehrgebäudige Phasenentwicklungen, wobei Befreiungen typischerweise während der Bauphase vorgezogen werden, um den Cash-Flow-Breakeven zu beschleunigen.
Günstige erneuerbare Stromabnahmeverträge durch ERCOT-Stauzonenreformen
ERCOTs Auktionen für Staueinnahmerechte im Jahr 2024 wurden in der Westzone nach Inbetriebnahme von Übertragungsaufrüstungen auf Mehrjahrestiefstständen abgerechnet, was es Betreibern von Solaranlagen und Windkraftanlagen ermöglichte, Bündel unter 30 USD pro Megawattstunde mit flexiblen Abregelungsklauseln zu verhandeln ercot.com. Rechenzentrumsbetreiber nutzen virtuelle Stromabnahmeverträge in Verbindung mit knotenbasierten Absicherungen, um Preise festzuschreiben und Staurisiken abzusichern. Googles direkte Beteiligung an West-nach-Austin-Festigungsverträgen veranschaulicht das Modell, indem Solarleistung mit netzseitiger Batteriespeicherung kombiniert wird, um nahezu grundlastähnliche Profile zu liefern. Da weitere 345-kV-Leitungen in Betrieb gehen, erwarten Entwickler eine weitere Basisverengung, was ERCOT zu einem der wenigen US-Märkte macht, in denen große Lasten vor 2030 realistischerweise eine stündliche Erneuerbare-Energie-Deckung von 80–90 % erreichen können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des Stromnetzes und Abregelungsrisiko | –1.2% | ERCOT-Westzone, lokale Übertragungsverbindungen | Kurzfristig (≤ 2 Jahre) |
| Schrumpfender Grundwasserspiegel und Moratorien für Kühlwasser | –0.8% | Highland-Lakes-Einzugsgebiet, Travis County | Mittelfristig (2–4 Jahre) |
| Steigende Grundstücksbewertungen in Williamson und Travis Counties | –0.5% | Austin-Kern bis Cedar Park | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel im Bereich Betrieb und Wartung kritischer Anlagen | –0.3% | Tier-4-Betrieb im gesamten Ballungsraum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität des Stromnetzes und Abregelungsrisiko
ERCOT-Prognosen zeigen, dass die Spitzenlast bis 2031 218 Gigawatt erreichen könnte, wobei Rechenzentren fast 40 % der inkrementellen Nachfrage ausmachen. Lokale Überlastung auf der 138-kV-Ebene rund um Pflugerville und Manor erzwingt gelegentliche Lastabwurfdirektiven, wenn die Windleistung in der Westzone einbricht. Einige Betreiber fügen nun hinter dem Zähler installierte Gasturbinen mit einer Leistung von 30–50 Megawatt hinzu, um die N+1-Versorgung sicherzustellen, aber die Regulierungsbehörden bleiben wegen des Emissionskompromisses vorsichtig. Im Mai 2025 erteilte die texanische Legislative der Aufsichtsbehörde für öffentliche Versorgungsunternehmen erweiterte Befugnisse zur Prüfung neuer Großlast-Netzanschlussanträge, was die Genehmigungszyklen möglicherweise verlängert. Bis ERCOT seine Marktdesignreform zur Festigung der Reservemargen abschließt, wird das Abregelungsrisiko die kurzfristigen Baupläne belasten und die Wachstumstrajektorie des Austin-Rechenzentrums dämpfen.
Schrumpfender Grundwasserspiegel und Moratorien für Kühlwasser
Lake Travis und Lake Buchanan erreichten Anfang 2025 zusammen 42 % ihrer Kapazität, was Stufe-1-Dürrebeschränkungen im gesamten Highland-Lakes-Einzugsgebiet auslöste. Kommunale Versorgungsunternehmen führten volumetrische Aufschläge für Nicht-Wohnkunden ein, die die Zuteilungsgrundwerte überschreiten. Rechenzentrums-Campusse, die täglich bis zu 5 Millionen Gallonen verbrauchen, evaluieren nun trockene Optimierungsmethoden wie kältemittelbasierte Wärmeabfuhr und Heckklappen-Wärmetauscher. Samsungs Taylor-Fertigungsanlage bezieht bereits aufbereitetes Abwasser aus Austins südlicher Abwasserbehandlungsanlage und bietet damit ein Modell für zirkuläre Wiederverwendungspartnerschaften. Dennoch haben Stadträte von Round Rock bis Cedar Park signalisiert, dass sie bereit sind, neue Genehmigungen für hohen Wasserverbrauch auszusetzen, sollten die Seespiegel unter 35 % fallen, was die Wasserbewirtschaftung zu einem strategischen Differenzierungsmerkmal für zukünftige Projekte macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgrößen: Mega-Scale treibt KI-Infrastruktur an
Mega-Anlagen sind auf dem Weg, zwischen 2026 und 2031 kumulativ 8,65 Milliarden USD an Kapitalinvestitionen zu absorbieren, was das am schnellsten wachsende Segment des Austin-Rechenzentrums darstellt. Massive Standorte behielten im Jahr 2025 noch einen Anteil von 43,12 % der installierten Megawatt, doch ihre jahrzehntealten Hüllendesigns haben Schwierigkeiten, KI-Racks mit mehr als 80 Kilowatt zu beherbergen. Aligned Data Centers' zweistöckige Bodenplattengebäude mit DeltaFlow-Flüssigkühlung erreichen Rack-Dichten von über 140 Kilowatt, eine Konfiguration, die für generative KI-Cluster bevorzugt wird. Mega-Campusse erstrecken sich typischerweise über 250–500 Acres und bieten Platz für standorteigene 400-kV-Umspannwerke, die eine Multi-Gigawatt-Skalierbarkeit gewährleisten. Das Wachstum profitiert auch von ERCOTs vereinfachten Netzanschlussstudien für Einzeleigentümer-Masterplanentwicklungen, was die Vorlaufzeit im Vergleich zu stückweiser Erweiterung um acht Monate verkürzt. Infolgedessen haben Mega-Scale-Deployments den höchsten Anteil an der Entwicklungspipeline und stützen eine erwartete CAGR von 9,05 %, die den gesamten Austin-Rechenzentrumsmarkt übertrifft. Kleinere Anlagen bedienen weiterhin Edge- und latenzempfindliche Workloads, setzen aber nun modulare Flüssigkühlungs-Pods ein, um gegenüber hochdichten Mega-Campussen wettbewerbsfähig zu bleiben.
Langfristig sollten Mega-Campusse mindestens 55 % der Größe des Austin-Rechenzentrums verankern, sobald die aktuelle Tranche von 1,1 Gigawatt im Bau bis 2028 vollständig in Betrieb genommen wird. Campus-Betreiber sichern sich 15-jährige erneuerbare Stromabnahmeverträge mit Mengenrabatten, was Gesamtenergiekosten pro kWh ermöglicht, die 12 % unter den Durchschnittswerten liegen, die von mittleren Anlagen gezahlt werden. Diese Kostendifferenz ermutigt KI-Mieter, 30-jährige Erbbaurechtsverträge abzuschließen, was das Abwanderungsrisiko für Entwickler reduziert. Gleichzeitig stärken Bundesanreize im Rahmen des CHIPS-Gesetzes die Verbindung zwischen Halbleiterwerkerweiterungen und gemeinsam angesiedelten Recheninfrastrukturen. Das resultierende Ökosystem positioniert Mega-Campusse als Backbone-Infrastruktur für die KI-Verbreitung im Süd-Zentralen Teil der Vereinigten Staaten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Tier-Typ: Tier-4-Expansion spiegelt Migration zu unternehmenskritischen Anwendungen wider
Tier 3 hielt im Jahr 2025 53,85 % der Größe des Austin-Rechenzentrums, gestützt durch eine breite Basis von Unternehmens-Notfallwiederherstellungs-Deployments. Tier 4 verzeichnete jedoch eine CAGR von 9,88 %, hauptsächlich aufgrund des Zustroms von Handelsplattformen für Finanzdienstleistungen, elektronischen Gesundheitsakten im Gesundheitswesen und sicheren Clouds des öffentlichen Sektors. Tier-4-Anlagen in Austin bieten fehlertolerante Architektur mit vollständig unabhängigen Verteilungspfaden und reduzieren das Risiko ungeplanter Ausfälle auf unter 0,4 Stunden pro Jahr. Sabey Data Centers' Round-Rock-Campus veranschaulicht die Attraktivität: Der Standort garantiert 99,995 % Betriebszeit, setzt acht Sicherheitsebenen ein und hat bereits einen Supercomputer-Programmauftrag im Wert von 457 Millionen USD gewonnen. Diese Dynamik zeigt, dass die Tier-4-Akzeptanz innerhalb des Austin-Rechenzentrums von einer Nische zum Mainstream übergeht.
Da staatliche Behörden Legacy-Systeme modernisieren und Zero-Trust-Architekturen einführen, spezifiziert die Vertragssprache zunehmend Tier-4-Betriebszeitgarantien. Gesundheitsdienstleister folgen ähnlichen Wegen, da die HIPAA-Erweiterung nun strengere Verfügbarkeitsziele für Hosting-Umgebungen elektronischer Gesundheitsakten fordert. Gleichzeitig konzentrieren sich Tier-1- und Tier-2-Flächen am metropolitanen Rand und adressieren IoT- und Content-Delivery-Anwendungsfälle, bei denen Kostenminimierung die Redundanz überwiegt. Die Divergenz lenkt hochwertige Workloads in Richtung Tier 4 und erhöht damit seinen Anteil am Marktanteil des Austin-Rechenzentrums auf erwartete 37,25 % bis 2031, gegenüber 21,40 % im Jahr 2025.
Nach Rechenzentrumstyp: Cloud-Dienstanbieter führen den KI-Infrastrukturaufbau an
Cloud-Dienstanbieter verzeichneten eine CAGR von 12,05 %, die höchste unter allen Betreiberkategorien, da Hyperscaler zweckgebundene KI-Campusse entwerfen, die bis zu 10 Exaflops pro Gebäude zuweisen können. Colocation, das im Jahr 2025 noch 44,92 % der Größe des Austin-Rechenzentrums hält, entwickelt sich weiter, um vorkonfigurierte Ausbausuiten für Immersionskühlung anzubieten und mittelgroße SaaS-Anbieter anzuwerben, die aus Großhandelsflächen in Dallas migrieren. Intersect Powers Liefervereinbarung mit Google zeigt, wie Cloud-Dienstanbieter Strom und Grundstücke in einer einzigen Transaktion bündeln und dabei die Colocation-Schicht vollständig umgehen. Retail-Colocation zieht weiterhin regionale Unternehmen an, die 100-Kilowatt-Käfige suchen, aber Großhandelsverträge verlängern sich auf 7–10 Jahre, ein klares Zeichen dafür, dass Mieter Stabilität anstreben, um GPU-dichte Infrastruktur zu amortisieren.
Unternehmenseigene Rechenzentren bleiben für Fortune-500-Unternehmen mit Hauptsitz in Austins suburbanen Teilmärkten relevant, obwohl steigende Baukosten und knappes unternehmenskritisches Fachpersonal neue interne Projekte einschränken. Modulare Deployments gewinnen in Fertigungsanlagen an Bedeutung und ermöglichen es Halbleiterlinien, sensible Defektanalyse-Workloads vor Ort zu halten. Edge-Knoten verbreiten sich für AV-, 5G- und Live-Event-Streaming-Anwendungsfälle und bilden ein Geflecht von 1-Megawatt-Mikro-Standorten, die über hochfaserige Glasfaser mit primären Cloud-Dienstanbieter- oder Colocation-Hubs verbunden sind. Zusammenfassend wird prognostiziert, dass der Hyperscaler-Besitz bis 2031 52,45 % der gesamten eingesetzten Megawatt überschreiten wird, was das Wettbewerbsgleichgewicht im Austin-Rechenzentrumsmarkt neu gestaltet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Das breitere texanische Rechenzentrumsökosystem ist nun nur noch hinter Northern Virginia in Bezug auf die im Bau befindliche Kapazität, und Zentraltexas allein macht im Jahr 2025 463,5 Megawatt an Entwicklung aus. Der Leerstand in Austin und den benachbarten Landkreisen liegt bei 1,8 %, wobei 96 % der Pipelines vor dem ersten Stahleinbau vorvermietet sind. Dieser enge Markt treibt Entwickler dazu, weiter östlich in Richtung Bastrop und südlich in Richtung San Marcos nach Grundstücken zu suchen, was den funktionalen Fußabdruck des Austin-Rechenzentrums erweitert. Williamson County bleibt der Anker dank Samsungs Fertigungsanlage und einem Cluster von KI-orientierten Startups, die aus der University of Texas hervorgegangen sind. Die Nähe zu den Hauptverkehrsadern I-35 und SH-130 gewährleistet eine effiziente Logistik für schwere Ausrüstung, ein wesentlicher Vorteil gegenüber stärker überlasteten Dallas-Teilmärkten.
Austins Integration in das Texas-Dreieck gibt Unternehmen die Möglichkeit, eine aktiv-aktiv-aktiv-Replikation über Dallas, Austin und Houston hinweg zu gestalten und eine innerstaatliche Latenz von unter 5 Millisekunden zu erreichen. Die Diversität der Glasfaserpfade hat sich nach dem Abschluss von drei neuen Langstreckenrouten im Jahr 2024 verbessert und das Risiko eines einzelnen Ausfallpunkts reduziert. Entwickler erneuerbarer Energien bevorzugen West-nach-Ost-Übertragungskorridore, die in der Nähe von Austin-Lastzentren enden, was Campussen ermöglicht, mehrjährige Stromabnahmeverträge für neue Wind- und Solarparks abzuschließen. Der deregulierte Energiemarkt des Bundesstaates verkürzt die Beschaffungszyklen im Vergleich zu regulierten Märkten weiter und beschleunigt die Markteinführungszeit für Kapazitätserweiterungen im Austin-Rechenzentrumsmarkt.
Innerhalb der Stadtgrenzen begrenzen Zonenüberlagerungen entlang der Burnet Road und des Metric Boulevard die Gebäudehöhen zum Schutz der Wohnblickachsen und drängen große Campusse in Vorstadtgemeinden, die beschleunigte Genehmigungsverfahren anbieten. Bastrop Countys Genehmigung für EdgeConneX in Höhe von 1,4 Milliarden USD und Milam Countys SB-Energy-Projekt in Höhe von 3 Milliarden USD unterstreichen die Bereitschaft der Regionalregierungen, Steuerbefreiungen gegen Arbeitsplatzschaffung einzutauschen. Unterdessen unterstreicht Laredos 50.000-Acre-Konzept „Data City Texas” Texasʼ Ambitionen, Multi-Gigawatt-Cluster zu beherbergen, die direkt mit erneuerbaren Energiestandorten verbunden sind. Zusammengenommen positionieren diese geografischen Dynamiken den Austin-Rechenzentrumsmarkt als operatives Kommandozentrum für die digitale Infrastrukturexpansion im gesamten Bundesstaat.
Regulatorisches Umfeld
Die Regulierung des Rechenzentrumsmarkts in Austin wird durch die texanische Anreizpolitik, die Aufsicht von ERCOT und der Public Utility Commission of Texas über Großlast-Verbindungen sowie durch lokale Genehmigungs- und Ressourcenmanagementmaßnahmen in Zentraltexas geprägt. Texas bietet eine staatliche Umsatzsteuerbefreiung für qualifizierte Rechenzentren (6,25% staatliche Umsatzsteuer), die an Mindestinvestitions- und Beschäftigungsschwellen gebunden ist und über den Texas Comptroller verwaltet wird; die Befreiung befindet sich jedoch in einem Überprüfungszyklus. Staatliche Führungskräfte und Ausschüsse haben mögliche Änderungen im Vorfeld der Legislaturperiode 2027 angedeutet, wobei eine Zwischenanhörung für den 27. Juli 2026 angesetzt ist, um Anreize für Rechenzentren zu prüfen.
Parallel dazu wurde die Governance für Großlasten verschärft, nachdem der texanische Gesetzgeber im Mai 2025 die Rolle der Public Utility Commission of Texas bei der Überprüfung großer Verbindungsanträge erweitert hat. Am 10. Juni 2026 wies der Gouverneur die PUCT und ERCOT an, Empfehlungen zu entwickeln, die die Verbindungs- und Infrastrukturkosten von Rechenzentren mit den sie verursachenden Lasten in Einklang bringen, wobei die PUCT angewiesen wurde, bis zum 31. Juli 2026 Maßnahmen zur Behebung von Bedenken bei der Kostenallokation für die Übertragung einzuleiten. Auf kommunaler und Bezirksebene sind die Einschränkungen zunehmend mit Wasserverbrauch, Dürreplanung und Flächennutzung verbunden, was die Standortwahl in Richtung von Zuständigkeitsbereichen mit klareren Kapazitätswegen verschieben kann. Die politischen Diskussionen in Austin im Jahr 2026 umfassten Vorschläge zur Offenlegung des prognostizierten Wasserverbrauchs, Pläne zur Drosselung bei Dürrebedingungen und Anforderungen an den Ausgleich durch erneuerbare Energien, während der Stadtrat von San Marcos im Februar 2026 einen großen Rechenzentrumsvorschlag ablehnte und der Bezirk Hays County ein Moratoriumsrahmenwerk für hohen industriellen Wasserverbrauch diskutierte. Diese Maßnahmen erhöhen die Compliance- und Community-Engagement-Anforderungen für Entwickler, zusätzlich zur technischen Einhaltung der Tier- und Verfügbarkeitsstandards, die an den Klassifizierungen des Uptime Institute gemessen werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Rechenzentrumsmarkts in Austin beginnt mit der Flächenaggregation und Baurechtserteilung, geht dann über den Netz- und Glasfaserzugang (Verbindungsanträge, Übertragungskapazitätsplanung und Carrier-Zugänge), Anlagendesign und -bau, und weiter zu Ausrüstungsbeschaffung, Inbetriebnahme und laufendem Betrieb. In Austin operieren Betreiber wie Digital Realty und CyrusOne auf der Plattformebene und liefern bestromte Gebäudehüllen zusammen mit Verbindungsökosystemen und gestaffelter Erweiterung über Multi-Gebäude-Campusse hinweg. Die Stromversorgung und Netzintegration bleibt eine vorgelagerte Abhängigkeit, da sich die meisten Großanlagen auf die Beschaffung im ERCOT-Markt verlassen und frühzeitig Übertragungskapazitäten und Verbindungsgenehmigungen sichern müssen, um Terminverzögerungen zu reduzieren. Dies macht die Koordination mit Versorgungsunternehmen, ERCOT-Prozesse und Großlastprüfungen der Public Utility Commission of Texas zu zentralen Toranforderungen vor dem vollständigen Ausbau.
Nachgelagert wird die Lieferkette von Steuerpolitik und Resilienzanforderungen beeinflusst. Nach den texanischen Vorschriften können befreite Artikel, die mit qualifizierten Rechenzentrumsprojekten verbunden sind, Server und Speicher, Netzwerkgeräte, Kühlsysteme, Notstromaggregate sowie bestimmte elektrische und Sanitärinfrastruktur umfassen, was die Investitionsplanung und Lieferantenauswahl über MEP- und IT-Stacks hinweg beeinflusst. Auf der Betriebsebene umfassen Dienstleister Facility Management, Sicherheit und Energiemanagement, wobei Tier-Ziele (Tier II bis Tier IV) Redundanz, Tiefe der Inbetriebnahme und Wartungsregime prägen. Da die KI-getriebenen Rack-Dichten steigen, wird das Kühltechnologie-Ökosystem (flüssigkeitsbereite mechanische Designs, Wasserreduktionsstrategien und Elektroverteilung, die auf höhere Leistung pro Rack ausgelegt ist) zu einem Differenzierungsmerkmal innerhalb der Wertschöpfungskette in Austin, das sowohl Baupartner als auch die langfristige Spezialisierung bei Betrieb und Wartung beeinflusst.
Wettbewerbslandschaft
Der Wettbewerb im Austin-Rechenzentrumsmarkt umfasst eine Mischung aus börsennotierten REITs, Private-Equity-gestützten Spezialisten und neuen Entwicklungsplattformen. Digital Realty betreibt ein 86.000 Quadratfuß großes Carrier-Hotel in der East 7th Street, das die regionale Vernetzung mit mehr als 15 Netzwerkanbietern verankert digitalrealty.com. Switch skaliert weiterhin seinen Tier-4-Gold-zertifizierten Campus in Pflugerville und nutzt proprietäre Heißgang-Eindämmung, um 65-Kilowatt-Racks ohne aktive Flüssigkühlung zu unterstützen. Sabey Data Centers trat 2024 in den Markt ein mit einer 430.000 Quadratfuß großen Anlage und sicherte sich umgehend das Texas Advanced Computing Center als Ankermieter sabeydatacenters.com.
Aligned Data Centers, frisch mit 12 Milliarden USD kapitalisiert, übernimmt eine Gigawatt-fähige Vorlage und baut elektrische Infrastruktur vor, um Deployment-Zyklen auf weniger als acht Monate zu verkürzen. Die OCP-Ready-for-Hyperscale-Zertifizierung des Unternehmens positioniert es, GPU-Cluster-Mieter anzuwerben, die nach Open-Compute-Bare-Metal in großem Maßstab suchen aligneddc.com. Neulinge im Bereich Leerstandsflächen wie Tract und EdgeConneX zielen auf 500-Acre-Parzellen ab, die mehrere mehrstöckige Rechenzentrumsgebäude beherbergen können, was auf einen Schwenk hin zu Industriepark-ähnlicher Planung hindeutet. Glasfasernetzbesitzer wie Zayo und Telia Carrier vertiefen die Ökosystem-Bindung, indem sie diverse Zugangspunkte sowohl an suburbanen als auch an innerstädtischen Standorten hinzufügen und Austins Rolle als Vernetzungs-Gateway für Zentraltexas stärken.
Die technologische Differenzierung dreht sich um Kühleffizienz, Integration erneuerbarer Energien und standorteigene Stromresilienz. Betreiber setzen Heckklappen-Wärmetauscher, Immersionstanks oder dielektrische Flüssigkeitsbäder ein, um KI-Rack-Dichten von über 200 Kilowatt zu bewältigen. Strategien zur Integration erneuerbarer Energien reichen von direkten Stromabnahmeverträgen im Versorgungsmaßstab bis hin zur gemeinsamen Nutzung von Solaranlagen auf Lagerhausdächern. Aligneds Partnerschaftsmodell bündelt Stranded-Gas-to-Power-Turbinen für Resilienz, während Digital Realty sich auf grüne Versorgungstarife konzentriert. Der strategische Imperativ, große Kapazitäten mit hohem Anteil erneuerbarer Energien zu verbinden, begünstigt gut kapitalisierte Akteure, die in der Lage sind, Übertragungsaufrüstungen und Langzeitspeicherung zu finanzieren, was auf eine schrittweise Konsolidierung um eine Handvoll Mega-Plattformen im nächsten Jahrzehnt hindeutet.
Marktführer im Austin-Rechenzentrum
Digital Realty Trust Inc.
CyrusOne LLC
QTS Realty Trust Inc.
DataBank Ltd.
Aligned Data Centers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Chancen im Rechenzentrumsmarkt von Austin konzentrieren sich darauf, Reibungen bei Ressourcen und Genehmigungen zu reduzieren, während gleichzeitig die Lieferzeitpläne für Hyperscale eingehalten werden. Der Markt operiert bereits mit einer engen Kapazitätsplanung (wobei der Berichtskontext einen großen Anteil der Pipeline als vorab vermietet nennt), und die politischen Maßnahmen im Jahr 2026 in Austin und auf bundesstaatlicher Ebene haben die Transparenz bei Wasser, Strom und Kostenallokation bei der Projektauswahl und -gestaltung stärker in den Vordergrund gerückt. Dies unterstützt Freiraum für Campusse, die wassersparende Kühlansätze und betriebliche Pläne für die Dürrereaktion dokumentieren können, sowie für Entwicklungen, die durch frühzeitiges Engagement bei ERCOT-Prozessen und dem Großlastprüfungsrahmen der Public Utility Commission of Texas klarere Strompfade sichern. Texanische Umsatzsteuerbefreiungen für förderfähige Ausrüstung, verwaltet vom Texas Comptroller, bleiben ebenfalls ein Kostenhebel für Projekte, die die Investitions- und Beschäftigungsschwellen erfüllen, und die angekündigte Zwischenanhörung zu Anreizen am 27. Juli 2026 unterstreicht die Notwendigkeit, Projekte so zu strukturieren, dass sie konform bleiben, falls sich die Programmbedingungen ändern.
Geografisch unterstützen politische und infrastrukturelle Signale eine fortgesetzte Streuung über den urbanen Kern von Austin hinaus in Korridor- und Vorstadt-Teilmärkte, wo große Parzellen und die Koordination mit Versorgungsunternehmen besser realisierbar sind. Die Erweiterung des Caldwell Valley Technology Park durch Tract auf 3.000 Acres und der Erwerb von 1.300 Acres in der Nähe von Cedar Creek in Bastrop County durch Amazon Data Services (beide im Juli 2026) veranschaulichen, wie Entwickler und Hyperscaler Flächenpositionen rund um Austin sichern, um Multi-Hallen-Bereitstellungen mit hoher Leistungsdichte außerhalb der am stärksten eingeschränkten kommunalen Zonen zu ermöglichen. Auf der Kapitalseite spiegelt der endgültige Abschluss eines US-Hyperscale-Rechenzentrumsfonds über 3,25 Milliarden USD durch Digital Realty im März 2026 eine anhaltende Finanzierung für US-Hyperscale-Kapazität wider, die stufenweise Kapazitätserweiterungen in Märkten einschließlich Austin unterstützt, wo Mechanismen für die Beschaffung erneuerbarer Energien und die regionale Unternehmensnachfrage bereits etabliert sind.
Aktuelle Branchenentwicklungen
- Juli 2026: Amazon Data Services erwarb 1.300 Acres Land in der Nähe von Cedar Creek in Bastrop County. Der Landerwerb erweitert den Rechenzentrums-Fußabdruck im Raum Austin und unterstützt die Nähe zu Wachstumskorridoren für Hyperscale-Bereitstellungen.
- Juli 2026: Tract erweiterte den Caldwell Valley Technology Park in Caldwell County auf 3.000 Acres. Die Erweiterung fügt dem Großraum Austin eine bedeutende Teilmarkt-Anlage hinzu und ermöglicht Multi-Hallen-Bereitstellungen mit hoher Leistungsdichte innerhalb eines einzigen Parks.
- März 2026: Endgültiger Abschluss eines 3,25 Milliarden USD US Hyperscale Data Center Fund durch Digital Realty. Der Meilenstein bei der Kapitalbeschaffung unterstützt Hyperscale-Bereitstellungen im Markt Austin und katalysiert großmaßstäbliche Kapazität, während er die Führungsposition etablierter Anbieter stärkt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Rechenzentrumsmarkt von Austin Drittanbieter- und selbstbetriebene Anlagen im Großraum Austin, die bestromte Whitespace-Kapazität bereitstellen, gemessen in installierter und zugesagter IT-Last (MW und GW).
Ausgeschlossener Umfang: Wir schließen reine On-Premise-Serverräume in Nicht-Rechenzentrumsgebäuden sowie temporäre mobile Einheiten aus, die nicht Teil eines kommerziellen Standort-Fußabdrucks sind.
Übersicht der Segmentierung
- Nach Rechenzentrumsgrößen
- Klein
- Mittel
- Groß
- Massiv
- Mega
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Cloud-Dienstanbieter (CSPs)
- Unternehmen, Modular und Edge
- Colocation
- Genutzt
- Colocation-Typ
- Retail
- Großhandel
- Hyperscale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Colocation-Typ
- Genutzt
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um den lokalen Nachfrage- und Angebotskontext aufzubauen, bevor Annahmen zur Größenbestimmung finalisiert werden. Wir prüfen hauptsächlich öffentliche Strom- und Infrastruktursignale, die sich direkt auf die Zeitpläne der Kapazitätsbereitstellung von Rechenzentren auswirken, wie Verbindungswarteschlangen, größere Übertragungserweiterungen und den Strommix bei der Erzeugung.
Zu den herangezogenen Quellen gehören öffentliche und offizielle Materialien wie Daten der US Energy Information Administration, Einreichungen der Federal Energy Regulatory Commission, Veröffentlichungen der texanischen Energie- und Versorgungskommission, Unternehmensstatistiken des US Census Bureau und lokale Ankündigungen zur Wirtschaftsentwicklung, gefolgt von Unternehmenseinreichungen, Investorenpräsentationen und seriöser Presseberichterstattung. Wo hilfreich, nutzten wir zudem ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie ein weiteres kostenpflichtiges Abonnement für eine Sicht auf Import- und Exportsendungen auf Lieferungsebene, um das Timing der Ausrüstungsnachfrage plausibilitätszuprüfen. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden ebenfalls geprüft, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Wir nutzen Interviews und Befragungen mit Rechenzentrumsentwicklern, Betreibern, Infrastrukturberatern, Versorgungsspezialisten und Unternehmenstechnologiemanagern, die am US-Markt beteiligt sind. Die Befragten helfen, Baupläne in Austin, erwartete Auslastung, Preisbedingungen, Energieverfügbarkeit und Projekte zu klären, die in öffentlichen Unterlagen möglicherweise noch nicht auftauchen. Ihre Angaben werden mit dem Kapazitätsmodell und Sekundärquellen verglichen, bevor endgültige Anpassungen vorgenommen werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mittleres Segment: 50% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 20% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt über einen Top-down-Ansatz, bei dem die Kapazität auf Großraumebene aus dem aktiven Anlagenbestand, Pipeline-Ergänzungen und Stromverfügbarkeitsbeschränkungen rekonstruiert wird, die dann auf nutzbare IT-Last abgebildet werden. Dieses Ergebnis wird durch selektive Bottom-up-Approximationen bestätigt, wie beispielsweise stichprobenartige standortweise Kapazitätsaufstellungen, Kanalprüfungen zu gelieferter Elektroausrüstung und eine Plausibilitätsprüfung anhand typischer MW-pro-Gebäude-Bereiche.
Zu den wichtigsten Eingaben in das Modell gehören installierte und im Bau befindliche Kapazität, Richtung von Vorvermietung und Leerstand, Signale des Versorgungsgebiets (wo neue Umspannwerke und Übertragungsverbesserungen neue Standorte erschließen), typische Zeitspannen von Bau bis Inbetriebnahme sowie Verschiebungen bei der Rack-Dichte, die die MW-Aufnahme pro Halle verändern. Für die Prognose verwendeten wir Szenarioanalysen, die durch kurzzyklische Indikatoren aus Interviews gestützt wurden, da der größte Schwankungsfaktor das Timing der Stromlieferung und der Bauvollendung ist und nicht eine gleichmäßige Nachfragekurve. Wo die öffentliche MW-Offenlegung einer Anlage fehlte, wurde die Kapazität anhand standardisierter Gebäudegrößensignale und typischer Verhältnisse von Leistung zu Fläche geschätzt und anschließend mit Primärrückmeldungen erneut geprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über die Verfolgung der Angebotspipeline, Signale von Versorgungsunternehmen und Genehmigungsbehörden sowie wiederholte Prüfungen mit Befragten validiert, wenn sich Zahlen unerwartet verändern. Wenn das Modell ungewöhnliche Sprungänderungen erzeugt, werden die Annahmen erneut geöffnet und der Quellenweg überprüft, bevor das Ergebnis akzeptiert wird.
Ein zweiter Analyst überprüft Eingaben, Einheitenumrechnungen und die Logik für Ein- und Ausschlüsse, gefolgt von einer abschließenden Überprüfung vor Veröffentlichung, damit die neuesten Marktereignisse berücksichtigt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Kapazitätsankündigungen, Stromengpässe oder Projektabsagen die Aussichten spürbar verändern.
Marktgröße des Rechenzentrumsmarkts Austin von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Rechenzentren in Austin können weit auseinanderliegen, da einige Quellen die Aktivität der Entwicklungspipeline berichten, während andere die installierte Kapazität angeben, und die Abgrenzung zwischen Austin allein und dem Korridor Austin-San Antonio nicht immer konsistent eingehalten wird.
Durch die Verfolgung der in Betrieb genommenen IT-Last auf Standortebene und die Aktualisierung von Prüfungen zu Korridorüberschneidungen hält Mordor Intelligence die reine Austin-Kapazitätszahl an das Timing der Inbetriebnahme gebunden und nicht nur an Schlagzeilen zu im Bau befindlichen Anlagen, weshalb Abweichungen auftreten, wenn eine Korridorsicht verwendet wird oder geplante Standorte frühzeitig gezählt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,54 Milliarden USD (2025) | |
| Immobilienberatung A | 0,47 Milliarden USD (2025) | Verwendet die im Bau befindlichen MW im Korridor Austin-San Antonio als Proxy für die Marktgröße, sodass in Betrieb genommene Kapazität und bestehender Bestand nicht vollständig berücksichtigt werden und das Timing nur an aktiven Bauprojekten ausgerichtet ist. |
| Branchenbericht B | 2,19 Milliarden USD (2024) | Verschmilzt geplante und angekündigte Campus-Kapazität in das laufende Jahr und wendet eine einzige Auslastungssicht an, was die kurzfristige Größe überschätzen kann, wenn sich Termine für die Stromlieferung verschieben. |
Über die drei Quellen hinweg ist der Haupttreiber der Abweichung, was als aktive Kapazität im Vergleich zur Pipeline gezählt wird und ob der Korridor mit Austin kombiniert wird. Unser Ansatz bleibt wiederholbar, da die Gesamtsumme aus beobachtbaren Kapazitätsmeilensteinen aufgebaut wird, mit Anpassungen nur dann, wenn sich Signale zu Bau- und Stromversorgungsbereitschaft ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Kapazität des Austin-Rechenzentrums bis 2031?
Der Austin-Rechenzentrumsmarkt wird voraussichtlich bis 2031 2,19 Gigawatt erreichen, gestützt durch eine CAGR von 6,05 %, die durch Hyperscaler-Expansion und halbleiterbasierte Edge-Nachfrage angetrieben wird.
Welches Anlagengrößensegment wächst am schnellsten?
Mega-Scale-Campusse mit mehr als 100 Megawatt werden bis 2031 voraussichtlich mit einer CAGR von 9,05 % wachsen und damit andere Größenkategorien übertreffen, da KI-Workloads eine höhere Leistungsdichte erfordern.
Warum gewinnen Tier-4-Rechenzentren in Austin an Bedeutung?
Kunden aus dem Finanzdienstleistungsbereich, dem Gesundheitswesen und dem öffentlichen Sektor benötigen eine Betriebszeit von 99,995 %, was Betreiber dazu veranlasst, fehlertolerante Tier-4-Standorte zu bauen, die strenge Compliance-Anforderungen und Netzresilienzbedenken adressieren.
Wie wirken sich texanische Steueranreize auf die Rechenzentrumsökonomie aus?
Befreiungen gemäß Kapitel 312 und Umsatzsteuerbefreiungen auf Ausrüstung können den Gesamtbetriebsaufwand über einen 20-jährigen Lebenszyklus um fast 9 % senken und fördern damit mehrphasige Entwicklungen in Austin.
Welche Rolle spielen Stromabnahmeverträge für erneuerbare Energien beim Wachstum der Austin-Rechenzentren?
ERCOT-Stauzonenreformen ermöglichen es Betreibern, langfristige Wind- und Solar-Stromabnahmeverträge unter Einzelhandelstarifen abzuschließen, was Campussen ermöglicht, eine stündliche Erneuerbare-Energie-Deckung von 80–90 % anzustreben und Nachhaltigkeitsziele zu erfüllen.
Wie bedeutend ist die Halbleiterindustrie für die lokale Rechenzentrumsanforderung?
Samsungs Taylor-Fertigungsanlage im Wert von 45 Milliarden USD und die breitere "Silicon Hills"-Lieferkette erzeugen Terabytes an Echtzeit-Daten, die in der Nähe verarbeitet werden müssen, was einen anhaltenden inkrementellen Bedarf an hochdichtem Computing im Austin-Rechenzentrumsmarkt schafft.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Baubedarf in den USA, nach Tier, Anlagengröße und Anlagentyp.
- Italien Rechenzentrum Server-Markt Italiens Server, unterteilt nach Anlagengröße und Tier.
- Malaysia Markt für KI-optimierte Rechenzentren Malaysias KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Frankreich Rechenzentrumsbaumarkt Bauwesen in Frankreich, aufgeschlüsselt nach Tier, Anlagentyp und Infrastruktur.
- Markt für Rechenzentrumsbau in Malaysia Bau in Malaysia, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Kanada Rechenzentrums-Server-Markt Server in Kanada, unterteilt nach Anlagengröße und Tier.



