
PET-Verpackungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 78.44 Milliarden US-Dollar |
| Marktgröße (2031) | 102.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
PET-Verpackungsmarkt Analyse von Mordor Intelligence
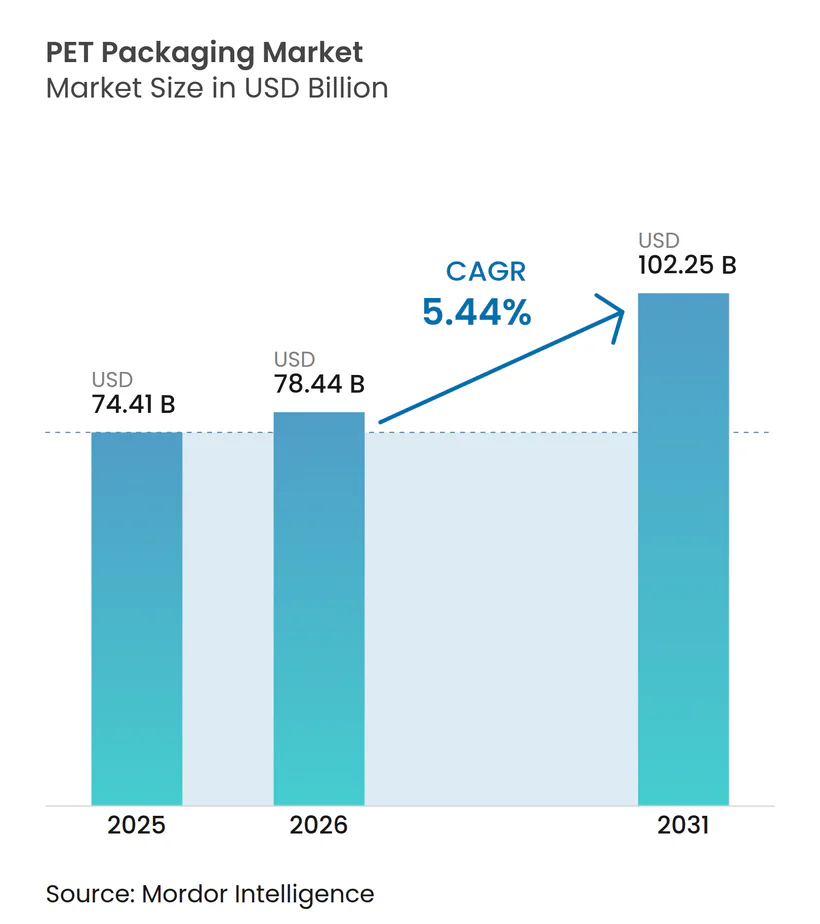
Die Größe des PET-Verpackungsmarktes wurde im Jahr 2025 auf 74,41 Milliarden USD geschätzt und soll von 78,44 Milliarden USD im Jahr 2026 auf 102,25 Milliarden USD bis 2031 wachsen, was einer CAGR von 5,44 % im Zeitraum 2026–2031 entspricht. Der PET-Verpackungsmarkt profitiert weiterhin von seiner etablierten Rolle in den Lieferketten für Getränke, Lebensmittel, Pharmazeutika und Körperpflege, wo Klarheit, Barriereleistung und Recyclingfähigkeit weiterhin eine breite kommerzielle Nutzung im großen Maßstab unterstützen. Das Segment der recycelten PET-Verpackungen entwickelt sich von einem Compliance-Thema zu einer zentralen Beschaffungspriorität, da Vorschriften für Recyclingmaterialanteile in Europa und Nordamerika in Durchsetzungszyklen eintreten. Dies verlagert auch die Verhandlungsmacht zugunsten von Akteuren, die rPET-Versorgung, Rückverfolgbarkeit und Verarbeitungszugang vor dem weiteren Anziehen der Mandatfristen sichern können. Gleichzeitig beginnen digitale Sortiersysteme und Verpackungen mit Wasserzeichentechnologie, die Bewertung des Verpackungswerts neu zu gestalten, da Sortierbarkeit Teil der Markenpositionierung und Beschaffungsentscheidungen wird. Der Wettbewerb ist am stärksten unter großen Konvertern, die Leichtbau, Recyclingmaterialanteile und Versorgungsintegration kombinieren können, während der Margendruck empfindlich gegenüber Rohstoffunterbrechungen und Harzkostenschwankungen bleibt.
Wichtigste Erkenntnisse des Berichts
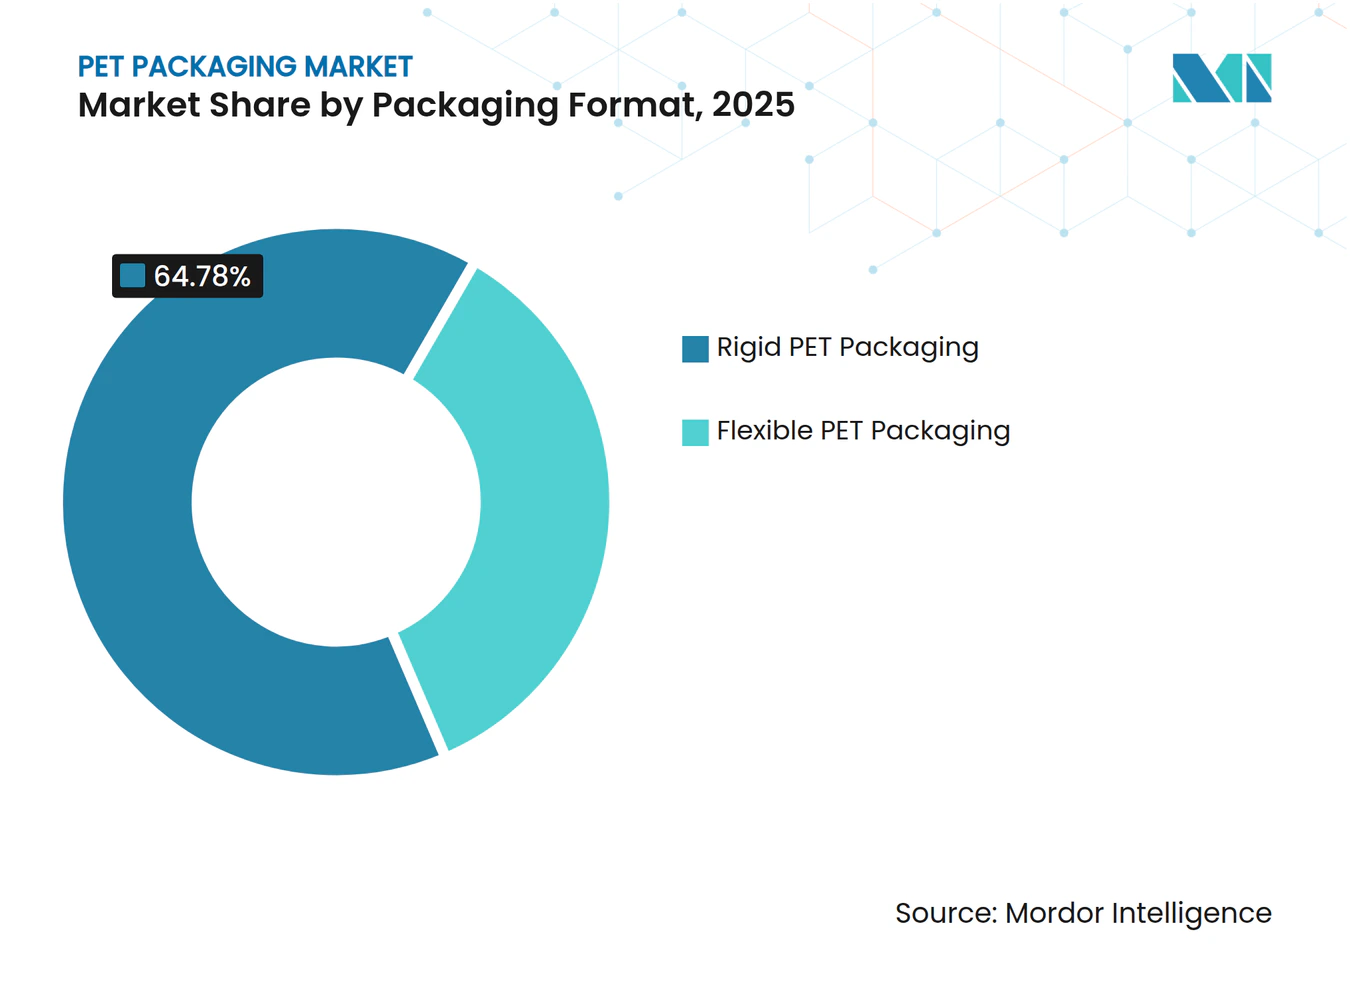
- Nach Verpackungsformat hielt starre PET-Verpackung im Jahr 2025 einen Marktanteil von 64,78 % im PET-Verpackungsmarkt, während flexible PET-Verpackung bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen wird.
- Nach Produkttyp hielten Flaschen und Gläser im Jahr 2025 einen Marktanteil von 68,91 %, während Beutel und Sachets bis 2031 voraussichtlich mit einer CAGR von 6,22 % wachsen werden.
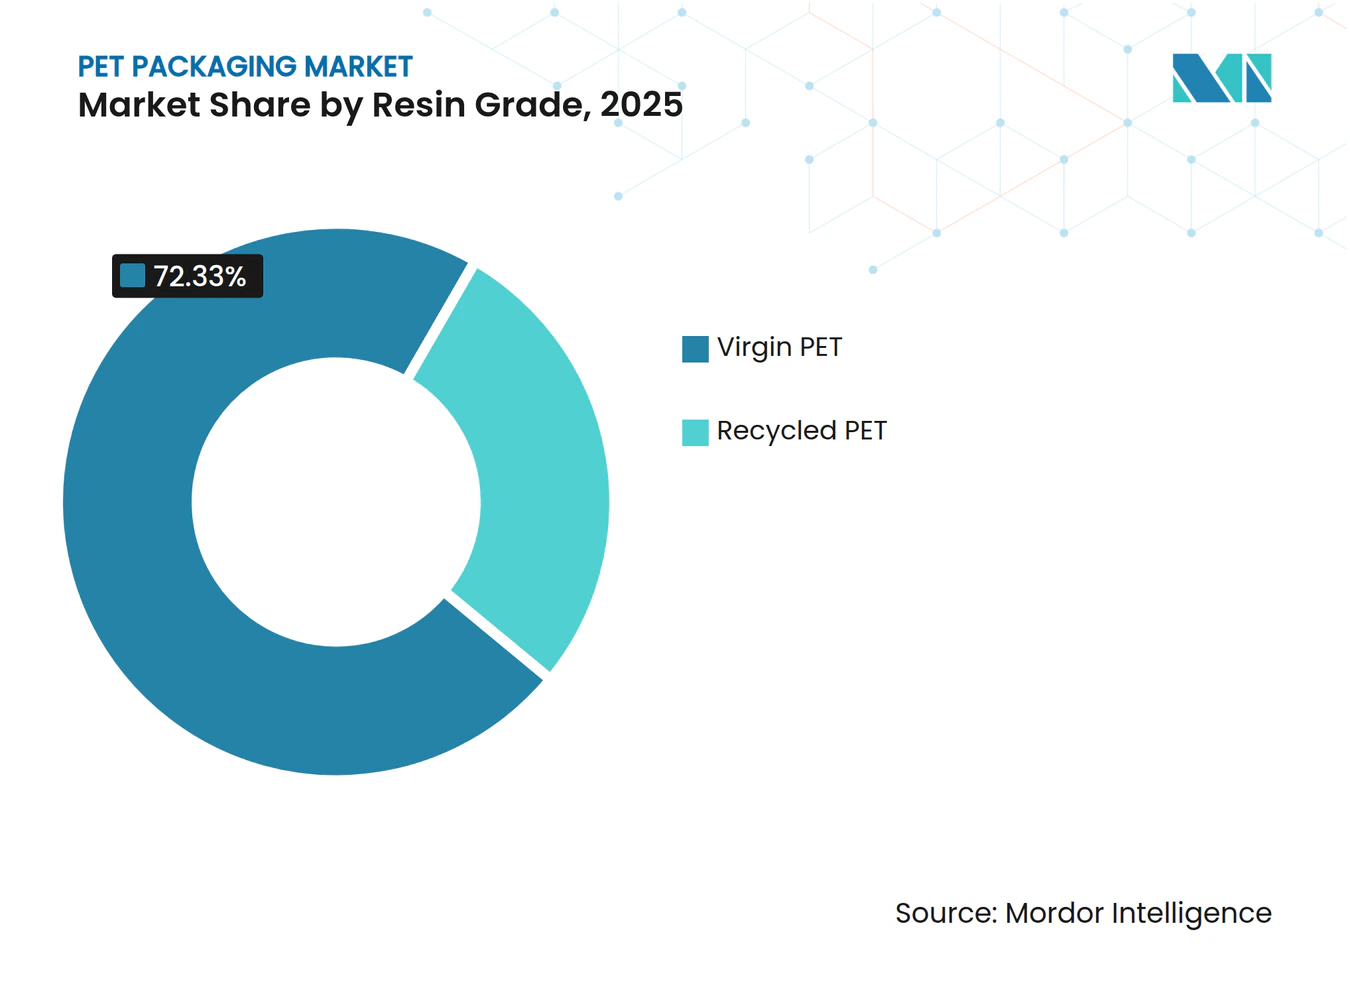
- Nach Harzqualität hielt Virgin-PET im Jahr 2025 einen Marktanteil von 72,33 % am PET (Polyethylenterephthalat)-Verpackungsmarkt, während recyceltes PET bis 2031 voraussichtlich mit einer CAGR von 5,80 % wachsen wird.
- Nach Endverbraucherbranche hielten Lebensmittel und Getränke im Jahr 2025 einen Marktanteil von 59,74 %, während Körperpflege und Kosmetik bis 2031 voraussichtlich mit einer CAGR von 6,51 % wachsen werden.
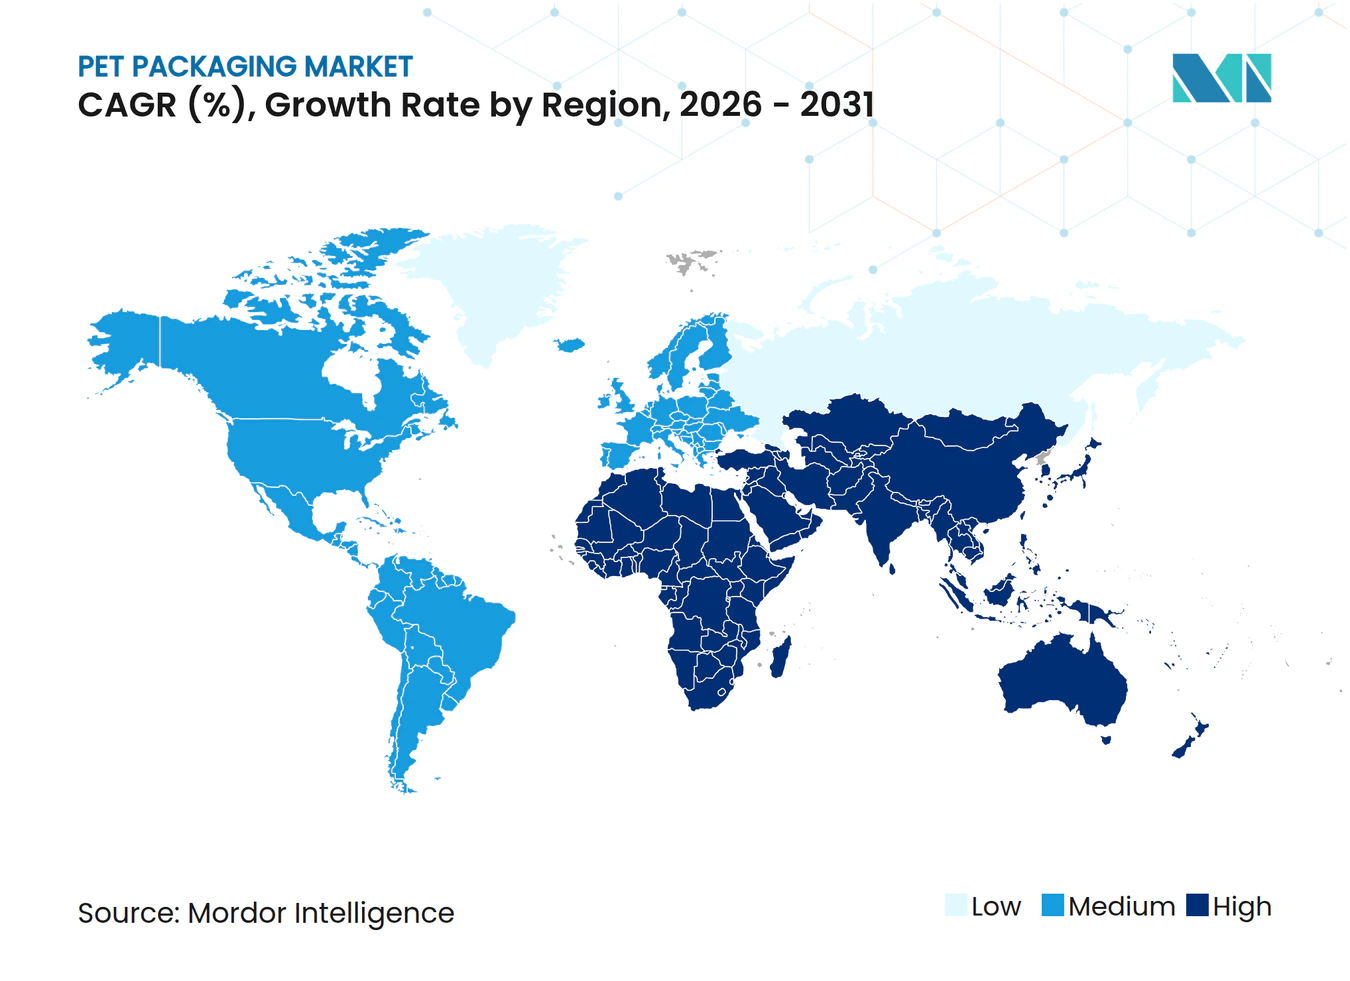
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 47,38 % und soll bis 2031 mit einer CAGR von 6,42 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Recyclingvorteil und Leichtbauvorteil | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Lebensmittelgerechte Recycling-PET-Mandate in Europa und den Vereinigten Staaten | +1.2% | Europa, Nordamerika, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausbau der chemischen Recyclinginfrastruktur | +0.9% | Europa, asiatisch-pazifischer Raum, Nordamerika | Langfristig (≥ 4 Jahre) |
| E-Commerce-Nachfrage nach stoßfester, leichter Verpackung | +0.8% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration digitaler Wasserzeichen für automatisierte Sortierung | +0.4% | Europa, frühe Einführung in Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung von Mono-Material-PET-Kappen und -Verschlüssen zur Ermöglichung von Flasche-zu-Flasche-Recycling | +0.3% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Recyclingvorteil und Leichtbauvorteil
Der PET-Verpackungsmarkt profitiert weiterhin davon, dass sich Leichtbau und Recyclingfähigkeit gegenseitig verstärken, anstatt miteinander zu konkurrieren. Ein geringerer Harzeinsatz senkt die Materialkosten und die Transportlast, während dieselbe Verpackung in vielen Endanwendungen weiterhin in einen etablierten Recyclingkreislauf passt. Dies ist von Bedeutung, da kommerzielle Abfüllanlagen bereits jahrelang damit verbracht haben, die Leistung von PET-Flaschen zu optimieren, insbesondere bei Getränken, wo Skalierung und Liniengeschwindigkeit entscheidend bleiben. Die regulatorische Position des lebensmittelgerechten Recyclings begünstigt PET ebenfalls, da das mechanische Post-Consumer-PET-Recycling nach wie vor der einzige derzeit zugelassene Weg für recycelte Kunststoffmaterialien ist, die für den Lebensmittelkontakt bestimmt sind, gemäß dem einschlägigen EU-Rahmen.[1] Beschaffungsteams behandeln Gewichtsreduzierung daher weniger als eine reine Kostenmaßnahme und mehr als eine Anforderung an kreislauffähige Verpackungen, die mit Vertragsverlängerungen, Portfolio-Compliance und langfristiger Versorgungsstabilität verknüpft ist. Der PET-Verpackungsmarkt wird von diesem doppelten Vorteil wahrscheinlich weiterhin profitieren, da nur wenige alternative Substrate sowohl Materialeffizienz als auch Akzeptanz im geschlossenen Kreislauf im kommerziellen Maßstab erreichen können.
Lebensmittelgerechte Recycling-PET-Mandate in Europa und den Vereinigten Staaten
Der PET-Verpackungsmarkt wird durch Vorschriften vorangetrieben, die bereits über politische Absichtserklärungen hinausgegangen sind und in durchsetzbare Zeitpläne übergegangen sind. In Europa schrieb die Richtlinie über Einwegkunststoffe ab Januar 2025 einen Recyclingmaterialanteil von 25 % in PET-Getränkeflaschen vor, und die Verpackungs- und Verpackungsabfallverordnung soll die Anforderungen an den Recyclingmaterialanteil für kontaktsensible Verpackungen bis 2030 und 2040 weiter verschärfen. In den Vereinigten Staaten schrieb das kalifornische Gesetz AB 793 ab 2025 einen Recyclingmaterialanteil von 25 % in Getränkeflaschen vor und setzte einen Schwellenwert von 50 % für 2030 fest.[2] Diese gestaffelten Vorschriften zwingen Markeninhaber dazu, früher als unter normalen Marktbedingungen längere Abnahmeverträge abzuschließen, da das Warten auf Spotangebote zu einer risikoreicheren Strategie wird. Dies verlagert Kapitalentscheidungen im gesamten PET-Verpackungsmarkt hin zu Recyclern, Verarbeitern und Konvertern, die konformes lebensmittelgerechtes rPET vor den Durchsetzungsfristen sichern können. Der PET-Verpackungsmarkt verzeichnet auch Ausstrahlungseffekte nach Asien, da Lieferanten, die westliche Lebensmittelkontaktstandards erfüllen können, für globale Konsumgütermarken attraktivere Exportpartner werden.
Ausbau der chemischen Recyclinginfrastruktur
Der PET-Verpackungsmarkt wird auch durch chemisches Recycling geprägt, da mechanisches Recycling allein die künftige mandatgetriebene Nachfrage nach konformem rPET wahrscheinlich nicht decken kann. Revalyu Resources hat in Nashik, Indien, eine chemische PET-Recyclinganlage mit einer Kapazität von 280 Tonnen pro Tag und einer angegebenen Investition von 100 Millionen USD in Betrieb genommen. Das Unternehmen gab außerdem an, dass das Verfahren eine Energieeinsparung von 91 % gegenüber der herkömmlichen Virgin-PET-Produktion erzielt, was den Fall für nachhaltigkeitsorientierte Beschaffung stärkt, wenn Markeninhaber Harzwege bewerten. Chemisches Recycling ist am wichtigsten dort, wo gefärbte, mehrschichtige und kontaminierte PET-Ströme außerhalb der praktischen Reichweite konventioneller Recyclingsysteme bleiben. Dies gibt dem PET-Verpackungsmarkt einen zweiten Versorgungsweg für virgin-äquivalentes Material, was wichtig ist, da die Schwellenwerte für Recyclingmaterialanteile weiter steigen. Der PET-Verpackungsmarkt wird daher wahrscheinlich Produzenten begünstigen, die mechanische Rückgewinnung, chemische Verarbeitung und zuverlässige lebensmittelgerechte Ausgabe kombinieren können, anstatt sich auf einen einzigen Recyclingweg zu verlassen.
E-Commerce-Nachfrage nach stoßfester, leichter Verpackung
Der PET-Verpackungsmarkt profitiert davon, wie E-Commerce den Verpackungsbedarf sowohl bei starren als auch bei flexiblen Anwendungen verändert. Die Direktlieferung an Verbraucher setzt Verpackungen mehr Handhabungsereignissen aus, was den Wert von Stoßfestigkeit, Maßhaltigkeit und geringerem Frachtgewicht erhöht. Dies verschafft PET gegenüber Glas in den Bereichen Körperpflege, Würzsaucen und anderen Kategorien einen Vorteil, wo das Produkterscheinungsbild weiterhin wichtig ist, aber Bruchkosten in Paketnetzwerken schwerer zu absorbieren sind. China ist ein wichtiger Fall, da Schätzungen zufolge der Online-Lebensmittelhandel bis Ende 2025 mehr als 25 % des gesamten FMCG-Umsatzes überstieg, was die Nachfrage nach transittauglichen Verpackungsformaten in einem großen Verbrauchermarkt unterstützt. Der PET-Verpackungsmarkt profitiert auch davon, wie Marken jetzt QR-Codes und digitale Kennungen auf Verpackungen verwenden und Verpackungen sowohl zu einem Logistikgut als auch zu einem Verbraucherdaten-Touchpoint machen. Mit dem Wachstum des Online-Vertriebs sollte der PET-Verpackungsmarkt weiterhin eine stärkere Nachfrage nach hochwertigen, aber langlebigen Spezifikationen verzeichnen, die gut transportiert werden können, ohne Gewicht oder Schadensquoten zu erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Virgin-PET-Harzpreise | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Verbote von Einweg-Sachets in Entwicklungsländern | -0.6% | Asiatisch-pazifischer Raum, Afrika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Versorgungslücke bei flaschengerechtem rPET | -0.5% | Nordamerika, Europa, asiatisch-pazifischer Raum (Indien) | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verbraucher hin zu plastikfreien Verpackungsalternativen | -0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilitt der Virgin-PET-Harzpreise
Der PET-Verpackungsmarkt bleibt der Rohstoffvolatilität ausgesetzt, da die Virgin-PET-Wirtschaft eng mit Terephthalsäure und Monoethylenglykol verknüpft ist. Diese Inputs prägen weiterhin die Konvertermargen, insbesondere dort, wo Beschaffungsverträge Änderungen bei den vorgelagerten Preisen hinterherhinken. Margendruck ist am deutlichsten bei kleineren Konvertern zu beobachten, denen langfristige Versorgungsabsicherung oder integrierte Beschaffungspositionen fehlen. In diesen Fällen können Harzschwankungen Preisgewinne zunichtemachen und Kundenverhandlungen während der Vertragslaufzeit erschweren. Der PET-Verpackungsmarkt sieht sich daher einem stärkeren Konsolidierungsdruck ausgesetzt, da größere Akteure das Rohstoffrisiko über Skalierung, Geografie und Vertragsstruktur verteilen können. Dieses Hemmnis ändert nichts an der langfristigen Nachfragesituation für PET, macht aber die kurzfristige Rentabilität weniger stabil und begünstigt Konverter, die den Rohstoffzugang früher sichern können.
Aufkommende Verbote von Einweg-Sachets in Entwicklungsländern
Der PET-Verpackungsmarkt sieht sich einem klaren Hemmnis durch Gesetzgebung ausgesetzt, die auf kleine Einweg-Sachets in Entwicklungsländern abzielt. Indien hat dieses Thema im April 2026 vorangetrieben, als die Lebensmittelsicherheits- und Standardsbehörde Indiens ein Verbot von Kunststoffsachets für Pan Masala und Gutkha vorschlug, einschließlich Polyester- und anderer synthetischer Polymerformate. Nigeria hat im November 2025 auch PET-Flaschen und Sachet-Wasserverpackungen in den Geltungsbereich seines interministeriellen Ausschusses für Verbote von Einwegkunststoffen aufgenommen. Dies schafft ein schwieriges Gleichgewicht für Konverter, da Beutel und Sachets in mehreren schnell wachsenden Märkten weiterhin die Nachfrage einkommensschwacher Verbraucher bedienen. Der PET-Verpackungsmarkt kann in flexiblen Anwendungen weiterhin wachsen, aber Kapazitätspläne, die zu stark auf das Sachet-Volumen ausgerichtet sind, tragen jetzt mehr regulatorische Unsicherheit als noch vor einem Jahr. Dieser Druck wird Investitionen wahrscheinlich in Richtung recyclingfähiger starrer Formate und flexibler PET-Lösungen umlenken, die besser mit künftigen politischen Erwartungen in Einklang gebracht werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungsformat:
Starre Skalierung unterstützt flexiblen SchwungStarre PET-Verpackung hielt im Jahr 2025 einen Marktanteil von 64,78 % am PET-Verpackungsmarkt, was zeigt, wie fest die Kategorie in Hochvolumen-Abfüllanlagen verankert ist. Abgefülltes Wasser, kohlensäurehaltige Getränke und Speiseöle verlassen sich weiterhin auf PET-Flaschen, da Liniengeschwindigkeit, Barriereleistung und Sammelsysteme seit Jahrzehnten um sie herum aufgebaut wurden. Das macht einen Materialwechsel teuer, selbst wenn Markeninhaber unter Druck stehen, Nachhaltigkeitskennzahlen zu verbessern. Die PET-Verpackungsbranche profitiert auch davon, dass starre PET-Verpackung bereits in Rückgewinnungssystemen eingebettet ist, die Flasche-zu-Flasche-Recycling in den am stärksten regulierten Märkten unterstützen. Dieser strukturelle Vorteil bedeutet, dass starre Formate wahrscheinlich die Volumenbasis des PET-Verpackungsmarktes während des gesamten Prognosezeitraums bleiben werden.
Flexible PET-Verpackung soll bis 2031 mit einer CAGR von 5,98 % wachsen, was schneller ist als starre PET-Verpackung und auf eine wachsende Relevanz in Endanwendungen hindeutet. Das Wachstum wird durch Mono-Material-Designs unterstützt, die in ausgewählten Lebensmittel- und Körperpflegeanwendungen nicht recyclingfähige Mehrschichtlaminate ersetzen. Dies ist wichtig, da es PET in Kategorien ausdehnt, die zuvor Barrierekombinationen bevorzugten, die im großen Maßstab schwerer zu recyceln waren. Der PET-Verpackungsmarkt verzeichnet daher gleichzeitig Wachstum in flexiblen und starren Anwendungen, anstatt einer einfachen Verlagerung von einem Format zum anderen. Dieses Gleichgewicht unterstützt breitere Kapazitätsinvestitionen, da Konverter eine stabile Flaschennachfrage bedienen und gleichzeitig wachstumsstärkere flexible Anwendungsfälle verfolgen können. Der PET-Verpackungsmarkt sollte weiterhin Lieferanten begünstigen, die flexible Innovation mit Recyclingfähigkeitsansprüchen verknüpfen können, die Kunden in Beschaffungsprozessen überprüfen können.


Nach Produkttyp:
Flaschenökonomie hält stand, während Sachets schnelleres Wachstum verzeichnenFlaschen und Gläser machten im Jahr 2025 einen Marktanteil von 68,91 % am PET-Verpackungsmarkt aus und sind damit der klare Anker des produktbezogenen Werts. Ihre Führungsposition spiegelt den langen Investitionszyklus des globalen Getränkesektors in flaschenbezogene Sammel-, Sortier- und Recyclinginfrastruktur wider. Diese installierte Basis hält das Ersetzungsrisiko niedrig, da konkurrierende Formate gleichzeitig Kosten, Skalierung und nachgelagerte Kompatibilität erreichen müssten. Flaschen und Gläser bleiben auch in Lebensmittel-, Haushalts- und Pharmakologieanwendungen zentral, wo Produktsichtbarkeit und Behälterintegrität Kaufentscheidungen prägen. Infolgedessen zieht der PET-Verpackungsmarkt nach wie vor einen Großteil seines aktuellen Werts aus Kategorien, in denen Flaschen und Gläser der kommerzielle Standard bleiben.
Beutel und Sachets sollen bis 2031 mit einer CAGR von 6,22 % wachsen, was sie zum am schnellsten wachsenden Produkttyp im PET-Verpackungsmarkt macht. Ihre Attraktivität bleibt am stärksten in einkommensschwachen Verbrauchermärkten, wo Einzelportionspreispunkte wichtig sind und Vertriebsnetze leichte Verpackungen bevorzugen. Vorformlinge werden auch in Teilen Afrikas und des Nahen Ostens wichtiger, wo lokales Blasformen wirtschaftlicher sein kann als der Import fertiger Flaschen. Gleichzeitig ist der Ausblick für Sachets nicht mehr unkompliziert, da Gesetzgebung in Indien und Nigeria einen echten politischen Überhang für dieses Teilsegment eingeführt hat. Dies bedeutet, dass der PET-Verpackungsmarkt kurzfristig noch Raum für sachetgeführtes Wachstum hat, aber Kapazitäten, die um dieses Format herum aufgebaut wurden, tragen jetzt mehr mittelfristiges Risiko als flaschenorientierte Anlagen. Konverter, die sowohl erschwingliche Packungsgrößen als auch regulierungsfreundlichere Formate bedienen können, werden besser positioniert sein, wenn sich der PET-Verpackungsmarkt an ungleichmäßige politische Durchsetzung in verschiedenen Regionen anpasst.
Nach Harzqualität:
Virgin-PET behält Skalierung, während rPET Priorität gewinntVirgin-PET hielt im Jahr 2025 einen Marktanteil von 72,33 % am PET-Verpackungsmarkt, was zeigt, dass das Angebot an konformem lebensmittelgerechtem rPET weiterhin hinter der Nachfrage zurückbleibt. Dieses Gleichgewicht wird mehr durch Angebotsbeschränkungen als durch eine breite Rückkehr zur Markenpräferenz für Virgin-Material geprägt. NAPCOR berichtete, dass der durchschnittliche Recyclingmaterialanteil in US-amerikanischen PET-Getränkeflaschen im Jahr 2024 nur 15,9 % betrug, was unter Kaliforniens 25-%-Anforderung für 2025 lag.[3] Diese Lücke verdeutlicht, wie schwierig es ist, Sammlung, Verarbeitung und lebensmittelgerechte Ausgabe mit vorgeschriebenen Recyclingmaterialanteilsschwellenwerten in Einklang zu bringen. Der PET-Verpackungsmarkt ist daher kurzfristig weiterhin stark auf Virgin-Harz angewiesen, auch wenn die langfristige Richtung auf höhere Recyclingmaterialanteile ausgerichtet ist.
Recyceltes PET soll bis 2031 mit einer CAGR von 5,80 % wachsen und ist damit die am schnellsten wachsende Harzqualität im PET-Verpackungsmarkt. Die Nachfrage wird durch Regulierung, unternehmerische Nachhaltigkeitsverpflichtungen und mehrjährige Beschaffungsvereinbarungen gestärkt, die vertikal integrierten Recyclern eine stärkere Preissetzungsmacht verleihen. Indien gewinnt in diesem Wandel an Bedeutung, da UFlex im Juni 2025 eine FSSAI-zertifizierte Einzel-Pellet-rPET-Lösung eingeführt und diese mit einer Investition von 317 Crore INR (34,7 Millionen USD) in sein Noida-Recyclingnetzwerk unterstützt hat. Revalyu Resources hat das Versorgungsgespräch auch durch die Inbetriebnahme seiner großen chemischen PET-Recyclinganlage in Nashik erweitert, was die potenzielle rPET-Basis über die historische Konzentration in Westeuropa und China hinaus verbreitert. Die PET-Verpackungsbranche bewegt sich daher auf eine diversifiziertere Recyclingkarte zu, was die Versorgungssicherheit für Käufer, die lebensmittelgerechtes rPET in Asien benötigen, schrittweise verbessern sollte. Langfristig wird der PET-Verpackungsmarkt wahrscheinlich Lieferanten begünstigen, die Volumen, Compliance und Rückverfolgbarkeit gemeinsam anbieten können, anstatt nur Recyclingmaterialanteile.

Nach Endverbraucherbranche:
Getränkevolumen bleibt zentral, während Beauty das Wachstum ankurbeltLebensmittel und Getränke machten im Jahr 2025 einen Marktanteil von 59,74 % am PET-Verpackungsmarkt aus, was diese Endverbrauchergruppe in den Mittelpunkt der Gesamtnachfrage stellt. Abgefülltes Wasser, kohlensäurehaltige Getränke, Speiseöl und Würzsaucen verlassen sich weiterhin auf PET, da das Material Klarheit, Sauerstoffbarriereleistung und effizientes Abfüllen im großen Maßstab unterstützt. Diese Verwendungen profitieren auch von einer Infrastruktur, die bereits um PET-Flaschen herum konzipiert wurde, von der Vorformlingproduktion bis hin zu Sammlung und Recycling. Dieses installierte System gibt dem PET-Verpackungsmarkt eine starke Basis wiederkehrender Volumina, die für andere Substrate während des Prognosezeitraums schwer zu verdrängen ist. Pharmazeutische Anwendungen bleiben in absoluten Zahlen kleiner, fügen aber Stabilität und bessere Margen hinzu, da Qualitätsanforderungen dazu neigen, das Feld qualifizierter Lieferanten einzuengen.
Das Segment Körperpflege und Kosmetik soll bis 2031 mit einer CAGR von 6,51 % wachsen, was es zum am schnellsten wachsenden Endverbrauchersegment im PET-Verpackungsmarkt macht. Das Wachstum wird durch Premiumisierung in Südostasien und dem Golfraum sowie durch die Abkehr von Glas in E-Commerce-orientierten Hautpflege- und Beautyformaten unterstützt. Südkorea veranschaulicht diese Richtung, da das Ministerium für Lebensmittel- und Arzneimittelsicherheit Kosmetikexporte von 10,2 Billionen KRW (7,3 Milliarden USD) im Jahr 2024 meldete, was auf eine große Exportbasis hindeutet, die zunehmend leichtere und langlebigere Verpackungsoptionen bevorzugt.[3] Haushalts- und Industrieanwendungen fügen weiterhin eine stetige Nachfrage hinzu, insbesondere bei Reinigungsmitteln, Agrochemikalien und Kraftfahrzeugflüssigkeiten. Diese Kategorien verändern nicht das grundlegende Gleichgewicht des PET-Verpackungsmarktes, erweitern aber die Auftragsbasis für Konverter in reifen und aufstrebenden Volkswirtschaften. Die PET-Verpackungsbranche verzeichnet daher Wertwachstum in Beauty und Körperpflege, während Getränkeanwendungen weiterhin den Großteil des Gesamtvolumens unterstützen.
Geografische Analyse
APAC PET-Verpackungsmarkt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 47,38 % am PET-Verpackungsmarkt und lag damit weit vor allen anderen Regionen. Die Region soll bis 2031 mit einer CAGR von 6,42 % wachsen, was sie zur am schnellsten wachsenden Geografie im PET-Verpackungsmarkt macht. China und Indien bleiben die wichtigsten Anker, da eines eine sehr große Harz- und Verpackungsskalierung kombiniert, während das andere sich schnell in der Lebensmittelverarbeitung und der Körperpflegeherstellung ausdehnt. Indien ist für die Planung von Recyclingmaterialanteilen wichtiger geworden, da die FSSAI-Regel ab dem Geschäftsjahr 2026 einen Recyclingmaterialanteil von 30 % in starren Kunststoffverpackungen der Kategorie 1 vorschreibt. Dies zieht mehr Investitionen in die inländische rPET-Kapazität und stärkt den Fall für Indien als künftigen regionalen Versorgungsknotenpunkt. Japan und Südkorea sind weiterhin wichtig für die Entwicklung von Flaschen mit höheren Spezifikationen, insbesondere in Premium-Getränken und Nahrungsergänzungsmittelformaten, wo Barriereleistung und Designpräzision mehr Gewicht haben.
Europa und Nordamerika PET-Verpackungsmarkt
Europa bleibt die am stärksten regulierte Region im PET-Verpackungsmarkt, und dies prägt weiterhin Nachfrage, Investitionszeitpläne und Beschaffungsverhalten. Die EU-Richtlinie über Einwegkunststoffe schrieb bereits ab Januar 2025 einen Recyclingmaterialanteil von 25 % in PET-Getränkeflaschen vor, während die Verpackungs- und Verpackungsabfallverordnung am 12. August 2026 ihre Anwendungsphase begann und voraussichtlich die Anforderungen an den Recyclingmaterialanteil im Laufe der Zeit weiter verschärfen wird. Das Vereinigte Königreich übt zusätzlichen Kostendruck aus, da seine Kunststoffverpackungssteuer im Jahr 2026 auf 228,82 GBP (307,75 USD) pro Tonne für Verpackungen mit weniger als 30 % Recyclingmaterialanteil gestiegen ist.[4] Diese Vorschriften erhöhen die Nachfrage nach lebensmittelgerechtem rPET schneller, als das bestehende Angebot bequem unterstützen kann. Nordamerika sieht sich einem ähnlichen Muster gegenüber, da das kalifornische Gesetz AB 793 die Compliance bei Recyclingmaterialanteilen vorantreibt, während Konverter auch engere Beschaffungsbedingungen für inländisches Angebot bewältigen. Der PET-Verpackungsmarkt in diesen Regionen bewegt sich daher auf frühere Vertragsabschlüsse, mehr vertikale Integration und ein stärkeres Interesse an rückverfolgbarem Recyclingangebot zu.
MEA und Südamerika PET-Verpackungsmarkt
Afrika wird aufgrund verschiedener Faktoren wie Urbanisierung, Formalisierung des Einzelhandels und der Verlagerung hin zu einzeln verpackten Konsumgütern ein robustes Wachstum erwartet, das die Nachfrage in der gesamten Region weiterhin unterstützt. Gleichzeitig verändert politisches Handeln gegen einige Einwegformate die Investitionsprioritäten, wobei Nigerias Regulierungsprozess mehr Druck auf Sachets und einen stärkeren Fall für rückgewinnbare starre PET-Formate signalisiert. Südamerika soll eine moderate, aber stetige Expansion bei abgefülltem Wasser, kohlensäurehaltigen Getränken und Speiseöl liefern, während der Nahe Osten das Rohstoffrisiko mit lokalen Fertigungsinvestitionen ausbalanciert, die die Importabhängigkeit im Laufe der Zeit verringern sollten.
Wettbewerbslandschaft
Marktkonzentration
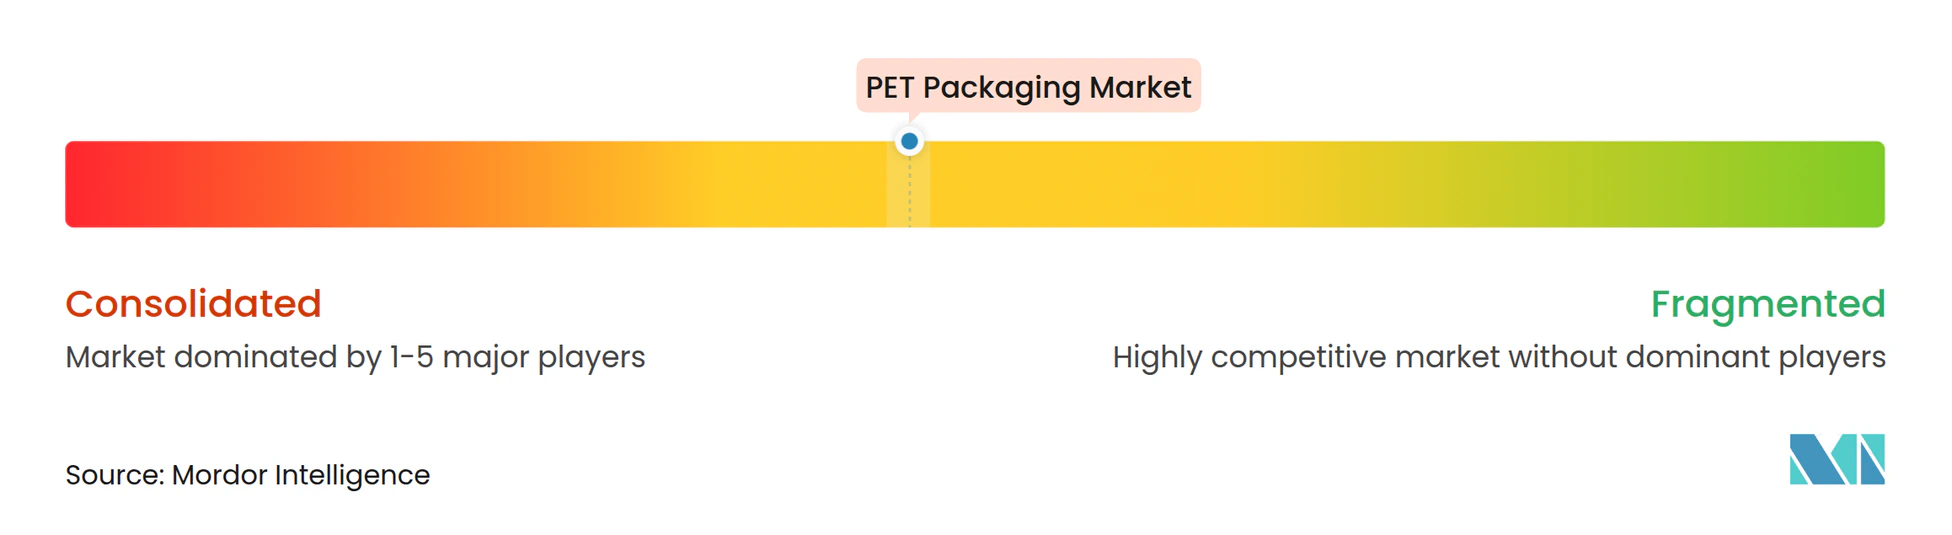
Der PET-Verpackungsmarkt hat eine mäßig konzentrierte Spitzengruppe, aber das breitere Feld bleibt über viele regionale Konverter fragmentiert. Amcor, ALPLA Werke Alwin Lehner GmbH and Co KG, Silgan Holdings und andere multiregionale Akteure halten Skalenvorteile bei Beschaffung, Kundenerreichbarkeit und technischer Ausführung. Dennoch lässt der PET-Verpackungsmarkt weiterhin Raum für viele mittelgroße und lokale Hersteller, insbesondere in Indien, der Türkei, Afrika und Teilen Südamerikas, wo regionale Nachfrage und niedrigere Transportkosten die lokalisierte Produktion unterstützen. Diese Mischung hält den Wettbewerb aktiv, da globale Skalierung bei strategischen Konten wichtig ist, während regionale Flexibilität im täglichen Angebot weiterhin wichtig ist. Silgans Jahresbericht für das Geschäftsjahr 2025 zeigte, wie attraktiv wertschöpfende Verpackungsformate sein können, wobei sein Segment für Dosier- und Verschlusssysteme 55 % des Gruppen-EBITDA bei einem Gesamtnettoumsatz von 6,5 Milliarden USD erzielte.
Die strategische Differenzierung im PET-Verpackungsmarkt verlagert sich von reinen Stückkosten hin zu Fähigkeiten, die Kunden mit Compliance und Versorgungssicherheit verknüpfen können. Amcor meldete einen Nettoumsatz von 5.914 Millionen USD im dritten Quartal des Geschäftsjahres 2026 und erklärte, dass die Integration von Berry Global eine erhebliche Skalensteigerung unterstützte, während das Management angestrebte Synergien von 650 Millionen USD bis zum Geschäftsjahr 2028 bekräftigte. Das ist wichtig, weil größere integrierte Plattformen Harz verhandeln, in Recyclingpartnerschaften investieren und Nachhaltigkeitsansprüche über mehr Kundenverträge standardisieren können. UFlex hat im Juni 2025 auch einen bedeutenden Schritt unternommen, als es eine FSSAI-zertifizierte Einzel-Pellet-rPET-Lösung einführte und diese mit einer Investition von 317 Crore INR (34,7 Millionen USD) in sein Noida-Recyclingnetzwerk unterstützte. Digimarc Recycle fügte eine andere Art von strategischem Schritt hinzu, als die kommerzielle Einführung nach HolyGrail 2.0-Tests validiert wurde, was zeigt, dass Sortiertechnologie Teil der Wettbewerbsgleichung für PET-Verpackungen wird und kein separates nachgelagertes Thema mehr ist.
Der PET-Verpackungsmarkt eröffnet auch Raum für Akteure, die Rückverfolgbarkeit, Zugang zu recycelten Rohstoffen und konforme Ausgabe kombinieren können, ohne sich ausschließlich auf Verpackungskonversionsmarginen zu verlassen. Deshalb werden Recycler, Anbieter von Wasserzeichentechnologie und Harzspezialisten in der Wettbewerbspositionierung im gesamten PET-Verpackungsmarkt wichtiger. Regionale Herausforderer haben weiterhin Raum, Geschäfte durch Kosten und Kundennähe zu gewinnen, aber sie stehen vor einem schwierigeren Weg, wenn große Käufer garantierten Recyclingmaterialanteil, dokumentierte Lebensmittelkontakttauglichkeit und langfristige Lieferverpflichtungen wollen. Insgesamt bleibt der PET-Verpackungsmarkt wettbewerbsfähig und investierbar, aber die stärksten Positionen gehören zunehmend Unternehmen, die Verpackungsdesign, Recyclingzugang und regulatorische Bereitschaft in einem einzigen kommerziellen Angebot verbinden können.
PET-Verpackungsbranche Marktführer
-
Amcor plc
-
Resilux NV
-
ALPLA Werke Alwin Lehner GmbH and Co KG
-
Silgan Holdings Inc.
-
Graham Packaging Company LP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PET-Verpackungsmarkt Unternehmen in diesem Bericht
- Amcor plc
- Resilux NV
- Gerresheimer AG
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Silgan Holdings Inc.
- Graham Packaging Company LP
- GTX Hanex Plastic Sp. z o.o.
- Dunmore Corporation
- Comar LLC
- TOPPAN Holdings Inc.
- Huhtamaki Oyj
- Nampak Ltd.
- Plastipak Holdings Inc.
- ACTI PACK S.A.S
- RETAL Industries Ltd.
- Sealed Air Corporation
- Pactiv Evergreen Inc.
- Uflex Ltd.
- Zhongfu Industrial Co. Ltd.
- Novapet S.A.
Neueste Industrielle Entwicklungen in PET-Verpackungsmarkt
- Januar 2026: Gerolsteiner Brunnen brachte eine 1-Liter-Mehrweg-PET-Flasche mit 50 % rPET auf den Markt, verlängerte die Wiederbefüllungszyklen auf 25 und spart jährlich 1.900 Tonnen CO₂.
- Januar 2026: ALPLA meldete einen Umsatz von 5,2 Milliarden EUR (5,88 Milliarden USD) für das Geschäftsjahr 2025 und verpflichtete sich ab 2026 zu jährlich 15 Millionen EUR (16,95 Millionen USD), um die Recyclingkapazität auf 700.000 Tonnen zu steigern.
- Dezember 2025: CARBIOS und Wankai New Materials schlossen eine Aktionärsvereinbarung für eine PET-Biorecyclinganlage mit 50.000 Tonnen im Wert von 115 Millionen EUR (129,95 Millionen USD) in Haining, China, ab, die für das erste Quartal 2027 geplant ist.
- September 2025: Eastman und Doloop stellten auf der Drinktec 2025 eine 100-%-rPET-Flasche vor, die aus chemisch recyceltem Eastar Renew EN031-Harz hergestellt wurde.
- Juni 2025: UFlex brachte seine FSSAI-zertifizierte Einzel-Pellet-rPET-Lösung für lebensmittelgerechte Anwendungen auf den Markt, unterstützt durch eine Investition von 317 Crore INR (34,7 Millionen USD) in sein Noida-Recyclinganlagennetzwerk, um die inländische rPET-Versorgungskapazität in Indien zu skalieren.
Globaler PET-Verpackungsmarkt Berichtsumfang
Der PET-Verpackungsmarkt bezieht sich auf die Branche, die sich auf die Produktion und Vermarktung von Verpackungslösungen auf Basis von Polyethylenterephthalat (PET) konzentriert, die für leichte, langlebige und recyclingfähige Verpackungsanwendungen in Verbraucher- und Industriesektoren konzipiert sind.
Der PET-Verpackungsmarktbericht ist segmentiert nach Verpackungsformat (Starre PET-Verpackung und Flexible PET-Verpackung), Produkttyp (Flaschen und Gläser, Beutel und Sachets, Schalen und Klappverpackungen, Deckel, Kappen und Verschlüsse sowie Vorformlinge und andere Produkttypen), Harzqualität (Virgin-PET und Recyceltes PET), Endverbraucherbranche (Lebensmittel und Getränke, Pharmazeutika, Körperpflege und Kosmetik, Haushalt, Industriegüter und andere Endverbraucherbranchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und das übrige Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien und das übrige Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea und der übrige asiatisch-pazifische Raum] sowie Naher Osten und Afrika [Naher Osten (Vereinigte Arabische Emirate, Saudi-Arabien und der übrige Nahe Osten) und Afrika (Südafrika, Ägypten und das übrige Afrika)]). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Starre PET-Verpackung |
| Flexible PET-Verpackung |
| Flaschen und Gläser |
| Beutel und Sachets |
| Schalen und Klappverpackungen |
| Deckel, Kappen und Verschlüsse |
| Vorformlinge und andere Produkttypen |
| Virgin-PET |
| Recyceltes PET |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Körperpflege und Kosmetik |
| Haushalt |
| Industriegüter |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Verpackungsformat | Starre PET-Verpackung | ||
| Flexible PET-Verpackung | |||
| Nach Produkttyp | Flaschen und Gläser | ||
| Beutel und Sachets | |||
| Schalen und Klappverpackungen | |||
| Deckel, Kappen und Verschlüsse | |||
| Vorformlinge und andere Produkttypen | |||
| Nach Harzqualität | Virgin-PET | ||
| Recyceltes PET | |||
| Nach Endverbraucherbranche | Lebensmittel und Getränke | ||
| Pharmazeutika | |||
| Körperpflege und Kosmetik | |||
| Haushalt | |||
| Industriegüter | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der PET-Verpackungsmarkt aktuell und wie ist der Prognoseausblick?
Der PET-Verpackungsmarkt wurde im Jahr 2025 auf 74,41 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,44 % im Zeitraum 2026–2031 102,25 Milliarden USD erreichen.
Welche Region führt die weltweite PET-Verpackungsnachfrage an?
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Umsatzanteil von 47,38 %, unterstützt durch große Fertigungsbasen für Getränke, Lebensmittel und Körperpflege in China und Indien.
Welche Harzqualität wächst bis 2031 am schnellsten?
Recyceltes PET ist die am schnellsten wachsende Harzqualität mit einer prognostizierten CAGR von 5,80 %, unterstützt durch Mandate für Recyclingmaterialanteile und wachsende Recyclinginvestitionen.
Warum bleibt Lebensmittel und Getränke das größte Endverbrauchersegment für PET-Verpackungen?
Lebensmittel und Getränke hielten im Jahr 2025 einen Umsatzanteil von 59,74 %, da PET weiterhin gut für abgefülltes Wasser, kohlensäurehaltige Getränke, Speiseöl und Würzsaucen geeignet ist, die Skalierung, Klarheit und Abfülleffizienz erfordern.
Welches Produktformat expandiert in diesem Bereich am schnellsten?
Beutel und Sachets sollen bis 2031 mit einer CAGR von 6,22 % wachsen, obwohl ihr Ausblick nun durch strengere Regulierung in einigen Entwicklungsländern gedämpft wird.
Was prägt den Wettbewerb unter PET-Verpackungsunternehmen?
Der Wettbewerb konzentriert sich zunehmend auf den Zugang zu rPET-Versorgung, Leichtbau, Rückverfolgbarkeit und die Fähigkeit, regulatorische Compliance zu erfüllen, anstatt nur auf den Preis.