
Kunststoffverpackungsmarkt Analyse von Mordor Intelligence
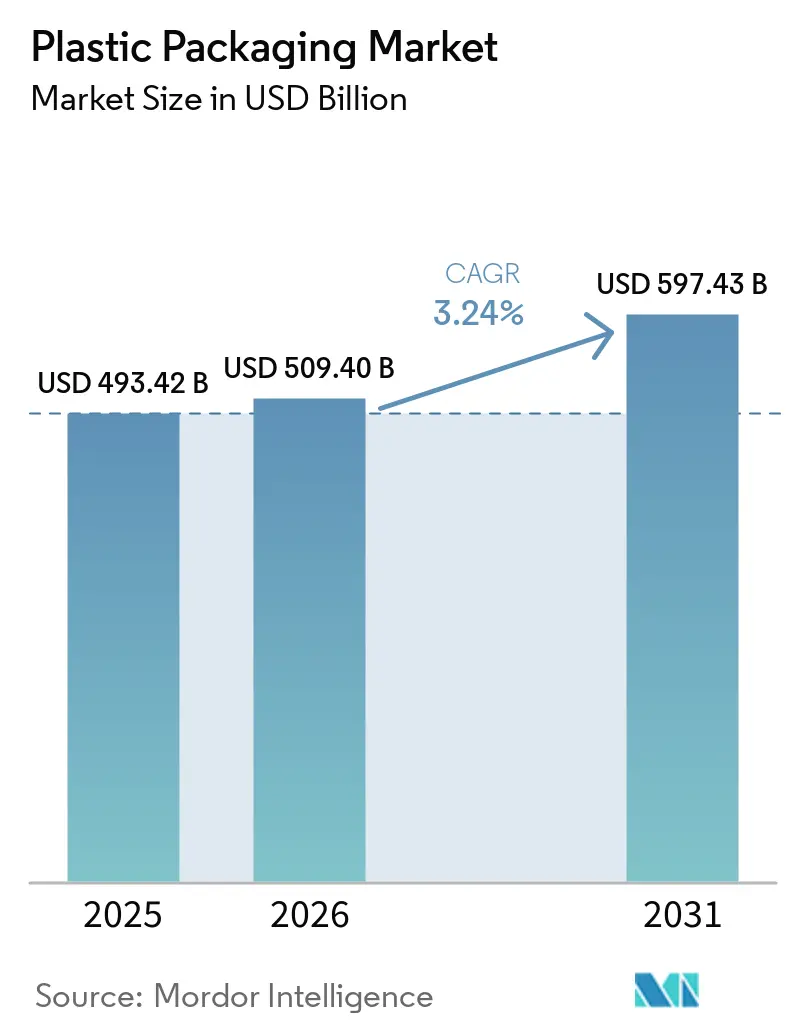
Die Marktgröße für Kunststoffverpackungen wird voraussichtlich von 509,4 Milliarden USD im Jahr 2026 und 525,9 Milliarden USD im Jahr 2027 auf 623,4 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 3,46 % verzeichnen.
Die Nachfrage nach Convenience-Lebensmitteln in Japan und der wachsende E-Commerce-Versand stützen den wiederkehrenden Verpackungsbedarf in den Bereichen Lebensmittel und Lieferanwendungen. Lieferanten reagieren darauf mit Monomaterial-Folien und integrierten Routen für recycelte Ausgangsstoffe, die Verpackungsdesign mit Materialverfügbarkeit verbinden. Der Iran-Konflikt störte ab März 2026 den Schiffsverkehr in der Straße von Hormus und erhöhte den Harzkostendruck, der die Margen der Verarbeiter belasten kann, bevor vertragliche Weitergabemechanismen greifen. Englands Beschränkungen für bestimmte Polystyrolbehälter, die britischen Steuerregelungen für Recyclatanteile sowie die künftigen Anforderungen der Europäischen Union an Recyclatanteile machen zulässige Formate und qualifizierende Materialeinsätze zu einem gemeinsamen Designentscheidungsfaktor. Die kommerzielle Chance liegt in qualifizierten Verpackungsdesigns, die durch eine zuverlässige Materialversorgung und die Fähigkeit zur Weitergabe veränderlicher Einsatzkosten gestützt werden.
Wichtigste Erkenntnisse des Berichts
- Nach Verpackungstyp führte flexible Verpackung mit einem Marktanteil von 54,66 % im Jahr 2026 und wird zwischen 2027 und 2032 mit einem CAGR von 4,54 % voraussichtlich am schnellsten wachsen.
- Bei den Materialien hielt Polyethylen im Jahr 2026 einen Anteil von 41,61 % am Markt für Kunststoffverpackungen, während Polypropylen zwischen 2027 und 2032 mit einem CAGR von 5,72 % voraussichtlich am schnellsten wächst.
- Nach Endverbraucherbranche führte Lebensmittel mit 27,95 % des Marktes im Jahr 2026, während das Segment Gesundheitswesen und Pharmazeutika zwischen 2027 und 2032 mit einem CAGR von 6,4 % voraussichtlich am schnellsten wächst.
- Bei den Vertriebskanälen führte der Direktvertrieb mit 64,25 % des Marktes im Jahr 2026, während der indirekte Vertrieb zwischen 2027 und 2032 mit einem CAGR von 4,78 % voraussichtlich am schnellsten wächst.
- Geografisch führte Asien-Pazifik mit 42 % des Marktes im Jahr 2026 und wird zwischen 2027 und 2032 mit einem CAGR von 6,9 % voraussichtlich auch die am schnellsten wachsende Region sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Boom mit Nachfrage nach robusten Verpackungen für die letzte Meile | +1.3% | In europäischen Ländern | Kurzfristig (≤ 2 Jahre) |
| Anstieg des Konsums von Convenience-Lebensmitteln und Getränken | +1.4% | Vereinigte Staaten und Japan | Kurzfristig (≤ 2 Jahre) |
| Kostenbedingte Wettbewerbsfähigkeit gegenüber alternativen Substraten | +1% | Innerhalb des kanadischen Marktes | Mittelfristig (2–4 Jahre) |
| Ausbau der chemischen Recyclinginfrastruktur | +0.8% | Innerhalb des österreichischen Marktes | Langfristig (≥ 4 Jahre) |
| Umstieg auf Monomaterial-Folien zur Einhaltung der EPR-Vorschriften | +0.6% | Mitgliedstaaten der Europäischen Union | Mittelfristig (2–4 Jahre) |
| EU-Vorschrift zu befestigten Verschlüssen treibt das Volumen von Spezialverschlüssen | +0.3% | Mitgliedstaaten der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom mit steigender Nachfrage nach robusten Verpackungen für die letzte Meile
Wachsende E-Commerce-Paketströme vergrößern die potenzielle Versandbasis für flexible Kunststoffverpackungen. Geopost bearbeitete im Jahr 2025 weltweit 2,24 Milliarden Pakete, ein Anstieg von 5 % gegenüber 2024, und meldete einen Anstieg der B2C-Volumina um 9 %. Während der Spitzenzeit 2025 lieferte der Betreiber 392 Millionen Pakete in Europa aus, ein Anstieg von 9,1 % gegenüber dem entsprechenden Zeitraum 2024. Geopost's stärkster Tag, der 1. Dezember 2025, erreichte 12,2 Millionen Pakete gegenüber einem Tagesdurchschnitt von über 8 Millionen und verdeutlicht das Ausmaß der einzelnen Sendungen. Der Schönheitsprodukthändler Sa Sa International Holdings Limited verwendete im Geschäftsjahr 2024/25 8.149 kg Kunststoff-Luftpolsterfolie für Online-Lieferungen, ein Anstieg von 50 % gegenüber dem Geschäftsjahr 2023/24, und führte den Anstieg auf den Schutz von Glasprodukten zurück, die von Kunden bestellt wurden. Der Schutz von Glasprodukten stellt eine spezifische Verwendung von Kunststoffverpackungen im Online-Handel dar, während wachsende Paketnetzwerke einen größeren Versandpool bieten, den Lieferanten bedienen könnten.
Anstieg des Konsums von Convenience-Lebensmitteln und Getränken
Fertiggerichte können Verpackungsbedarf sowohl für Komponenten einer Mahlzeit als auch für vollständige verzehrfertige Gerichte erzeugen. Im Jahr 2026 berichtete FMI, die Food Industry Association, dass 56 % der US-amerikanischen Haushalte mindestens einmal wöchentlich beim Abendessen Eigenkochen mit außer Haus zubereiteten Speisen kombinierten. Der Marktwert für Fertiggerichte in Japan wuchs 2025 laut der Japan Delicatessen Association um 3,7 %. Der japanische Verband führte die anhaltende Nachfrage auf das Wachstum von Ein-Personen- und Doppelverdiener-Haushalten sowie die Bevölkerungsalterung zurück, verbunden mit einer Präferenz für Mahlzeitenqualität bei geringerem Zubereitungsaufwand. Hybride Abendessen erweitern die Möglichkeiten für Verarbeiter, Verpackungen für zubereitete Mahlzeitenkomponenten herzustellen, die auch dann eine Rolle behalten, wenn Verbraucher weiterhin zu Hause kochen.
Kosteneffiziente Leistungsfähigkeit gegenüber alternativen Substraten
Für Frischproduktverpacker kann der Ersatz von Kunststoff sowohl die Kosten der Verpackung als auch die Wirtschaftlichkeit der Verpackungslinie verändern. Eine kanadische Studie aus dem Jahr 2025 schätzte, dass Papier- oder Faserverpackungsmaterialien für 6 Frischprodukte – bestehend aus Zitronen, Äpfeln, Weintrauben, Zwiebeln, Karotten und Tomaten – typischerweise 4-mal so viel kosten wie bestehende Kunststoffverpackungen.[1] Sie schätzte außerdem etwa 20 % niedrigere Durchsatzraten der Verpackungslinie und 20 % mehr Verpackungsarbeit für dasselbe Produktvolumen. Eine niedrigere Durchsatzrate bedeutet weniger Verpackungen pro Stunde, sodass die Aufrechterhaltung der Produktion mehr Linienzeit erfordern würde. Ein Verpacker, der auf Fasermaterial umstellt, würde daher den Aufpreis sowohl bei Material als auch bei Arbeit absorbieren, was Kunststoff in diesen Anwendungen einen Kostenvorteil verschafft, der über den reinen Verpackungseinkauf hinausgeht.
Ausbau der chemischen Recyclinginfrastruktur
Chemisches Recycling schafft einen zusätzlichen Rohstoffweg für Verpackungshersteller, die Material aus gesammeltem Kunststoffabfall suchen. OMV nahm im März 2025 eine skalierte ReOil-Anlage in seiner Raffinerie Schwechat in Österreich in Betrieb, mit einer Kapazität zur Verarbeitung von bis zu 16.000 Tonnen schwer recycelbarer gemischter Kunststoffabfälle jährlich. OMV verarbeitet das resultierende Pyrolyseöl zu Basischemikalien für neue Kunststoffe, einschließlich Rohstoffen, die für kontaktsensible Verpackungen geeignet sind. Sein Betriebsbericht 2025 beschrieb ISCC PLUS-zertifizierten Post-Consumer-Abfall, der von Wertschöpfungskettenpartnern einschließlich mechanischer Recycler geliefert wurde. Rohstoffe, die für kontaktsensible Verpackungen geeignet sind, bieten Verarbeitern einen Weg, künftige EU-Anforderungen an Recyclatanteile in abgedeckten Anwendungen zu erfüllen, sofern das Material die jeweiligen Mindestanforderungen erfüllt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Verbote und Steuern auf Einwegkunststoffe | -0.9% | Vereinigtes Königreich und Indien | Kurzfristig (≤ 2 Jahre) |
| Volatile Petrochemie-Rohstoffpreise | -0.6% | Innerhalb der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Markenwechsel zu papierbasierter Flexibelverpackung | -0.3% | China und Slowakei | Mittelfristig (2–4 Jahre) |
| Nachfüllen/Wiederverwendungsmodelle, die das Volumenwachstum kannibalisieren | -0.2% | Innerhalb des französischen Marktes | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Verbote und Steuern auf Einwegkunststoffe
Verpackungsverarbeiter sind unterschiedlichen kommerziellen Risiken ausgesetzt, wenn Regulierung die Kosten eines Produkts erhöht oder dessen zulässige Verwendung aufhebt. Das Vereinigte Königreich besteuert fertige Kunststoffverpackungskomponenten, die weniger als 30 % recycelten Kunststoff enthalten, wenn sie zum Transport von Waren vom Hersteller zum Endverbraucher geeignet sind oder von Verbrauchern nur einmal verwendet werden. Exporterleichterungen und bestimmte Ausnahmen schränken diese steuerpflichtige Gruppe ein. England verbietet den Verkauf und die Lieferung von Einwegbehältern aus expandiertem und extrudiertem Polystyrol für Speisen oder Getränke, die ohne weitere Zubereitung verzehrfertig sind. Diese Beschränkung beseitigt einen Absatzweg für die betroffenen Formate, während die Steuer die Wirtschaftlichkeit qualifizierender Komponenten verändert. Eine Erhöhung des Recyclatanteils kann die Steuerschwelle adressieren, kann jedoch den verbotenen Absatzweg des Behälters nicht wiederherstellen.
Volatile Petrochemie-Rohstoffpreise
Die Volatilität der Harzkosten setzt Folienverarbeiter Margenverlusten aus, selbst wenn vertragliche Kostenweitergabemechanismen bestehen. Störungen des Schiffsverkehrs in der Straße von Hormus während des Iran-Konflikts begannen im März 2026 und erhöhten Tredegars Harzkosten. Tredegars fortschrittliche Verpackungsfolien werden überwiegend in den Vereinigten Staaten hergestellt und verkauft. Das Unternehmen verzeichnete im zweiten Quartal 2026 eine Deckungsbeitragsbelastung von 0,7 Millionen USD durch die Verzögerung bei der Weitergabe, gegenüber keiner Belastung oder keinem Vorteil im zweiten Quartal 2025.[2] In seinen Ergebnissen für das zweite Quartal 2026 berichtete Tredegar, dass Kundenweitergabemechanismen aufrechterhalten wurden und bislang keine Versorgungsprobleme aufgetreten seien. Das Hemmnis war daher zeitlicher Natur und kein Verfügbarkeitsproblem, da höhere Harzkosten den Deckungsbeitrag belasteten, bevor die Weitergabe sie ausglich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
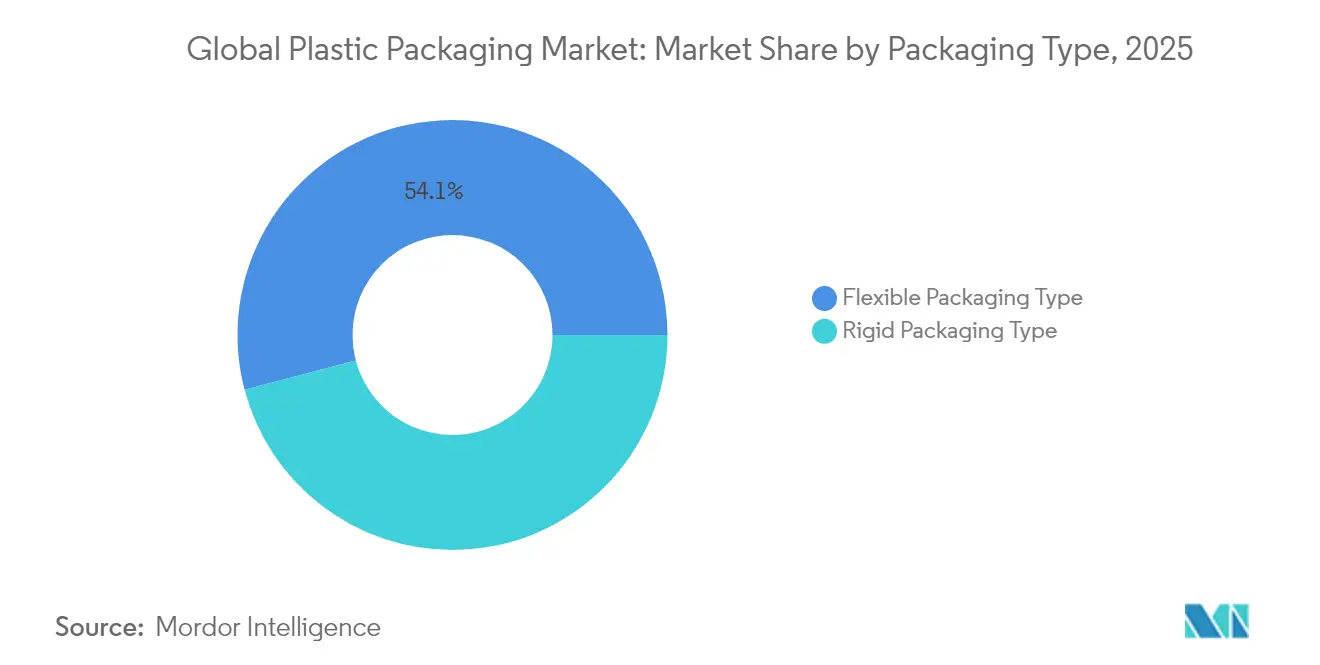
Installierte Kapazität und anwendungsspezifische FolienFlexible Verpackung machte im Jahr 2026 einen Anteil von 54,66 % am Markt für Kunststoffverpackungen aus und war damit das größte Segment; zwischen 2027 und 2032 wird es mit einem CAGR von 4,54 % voraussichtlich das am schnellsten wachsende Segment sein. ABIEF, der brasilianische Branchenverband für flexible Kunststoffverpackungen, meldete für 2025 eine Produktion von 2,32 Millionen Tonnen, ein Rückgang von 0,5 % gegenüber 2024, während der Branchenumsatz in Reais um 6,2 % stieg. Die Kapazitätsauslastung in dieser brasilianischen Branche betrug 2025 70,4 %. Linien, die bei 70,4 % der installierten Kapazität laufen, lassen brasilianischen Verarbeitern Spielraum, die Produktion auf vorhandenen Anlagen zu steigern, bevor neue Kapazitäten hinzugefügt werden.
Der Hersteller flexibler Verpackungen Coveris schloss 2025 eine Modernisierung seines Werks in Halle, Deutschland, ab, die eine neue Gießfolien-Extrusionslinie umfasste. Die Linie nahm nach erfolgreicher Materialqualifizierung die Vollproduktion auf. Ihre Anwendungen umfassten recycelbare Monomaterialfolien für Thermoformen und medizinische Verpackungen. Coveris verknüpfte die Investition mit größerer Flexibilität bei der Materialentwicklung und der Herstellung maßgeschneiderter Verpackungslösungen. Die Qualifizierung vor der Vollproduktion bindet den Output der neuen Linie an spezifische Thermoform- und Medizinfolienqualitäten.



Nach Material:
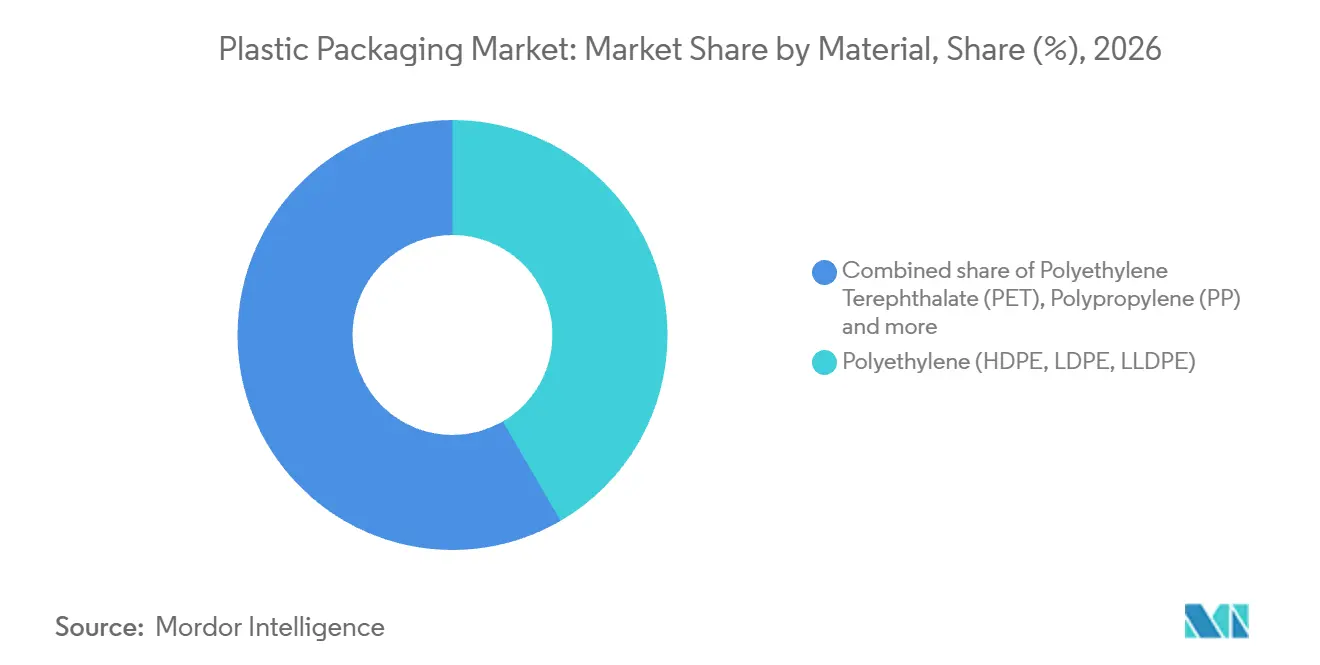
Polyethylen-Kapazität und Polypropylen-InvestitionenPolyethylen (HDPE, LDPE und LLDPE) repräsentierte im Jahr 2026 einen Marktanteil von 41,61 % am Markt für Kunststoffverpackungen und war damit das größte Segment. Zum 31. März 2026 meldete TCPL Packaging Limited eine Kapazität von mehr als 300 Tonnen pro Monat für eine 5-Schicht-Blasfolienanlage in Indien.[3] Die installierte Linie ermöglichte im Geschäftsjahr 2025-26 Monomaterial-Vollpolyethylenfolien als Alternative zu komplexen Mehrpolymer-Laminatstrukturen. Das Beispiel trennt Schichtanzahl von Polymervarianten und zeigt, wie ein Verarbeiter eine Mehrschichtfolie entwickeln kann, während er eine einzige Polymerfamilie als Materialbasis beibehält.
Polypropylen (PP) wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 5,72 % zwischen 2027 und 2032. Im Mai 2026 berichtete UFlex Limited, dass es in Dharwad, Indien, eine biaxial orientierte Polypropylen (BOPP)-Verpackungsfolienlinie mit einer geplanten Jahreskapazität von 54.000 Tonnen einrichtet, deren Inbetriebnahme im Geschäftsjahr 2027-28 erwartet wird. UFlex verknüpfte die Investition mit der steigenden Nachfrage nach BOPP-Verpackungsfolien auf dem indischen Markt. Die erwartete Inbetriebnahme im Geschäftsjahr 2027-28 platziert die geplanten 54.000 Tonnen Jahreskapazität jenseits der unmittelbaren Versorgungsoptionen indischer BOPP-Käufer.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Lebensmittelkapazität und Prozesskontrolle im GesundheitswesenLebensmittel war das größte Segment nach Endverbraucherbranche und machte im Jahr 2026 27,95 % des Marktes aus. Sealed Airs Lebensmittelgeschäft erzielte 2025 einen Nettoumsatz von 3,59 Milliarden USD und liefert ein Beispiel für kommerzielle Größenordnungen auf Herstellerebene im Bereich Lebensmittelanwendungen. Der gemeldete Umsatz stieg um 0,3 % gegenüber 2024, da positive Preis- und Wechselkurseffekte einen negativen Beitrag aus Volumen und Produktmix ausglichen. Der Lebensmittelumsatz sank auf konstanter Währungsbasis im Jahr 2025 um 0,1 %, sodass das große Lebensmittelverpackungsgeschäft dieses Herstellers ohne Umsatzwachstum blieb, sobald die Währungsumrechnung herausgerechnet wird.
Das Segment Gesundheitswesen und Pharmazeutika wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 6,4 % zwischen 2027 und 2032. Amcor eröffnete am 3. Juni 2026 eine neue Linie in seinem Werk Sira in Indien und erweiterte damit die Kapazität für Gesundheitsverpackungen für ophthalmische Behälter, injizierbare Fläschchen und andere Anwendungen. Die Investition führte vollautomatische Online-Bildverarbeitungssysteme ein, die Qualität und Konsistenz verbessern sollen. Amcor identifizierte einen Kundenstamm, der von globalen Pharmaunternehmen bis hin zu aufstrebenden lokalen Unternehmen reicht. Die Kombination der zusätzlichen Sira-Kapazität mit automatisierter Online-Bildinspektion bietet pharmazeutischen Kunden – von globalen Unternehmen bis hin zu aufstrebenden lokalen – dieselben Qualitäts- und Konsistenzkontrollen.
Nach Vertriebskanal:
Direktlieferverträge und Reichweite über ZwischenhändlerDer Direktvertrieb war das größte Segment und machte im Jahr 2026 64,25 % des Marktes aus. Am 5. Juni 2025 genehmigten unabhängige Aktionäre von Tingyi, der chinesischen Lebensmittel- und Getränkegruppe hinter der Marke Master Kong, eine vorgeschlagene Vereinbarung für 2026-2028 zum Kauf flexibler Kunststoffverpackungsmaterialien und Kunststoffprodukte vom Hersteller Tingzheng und seinen Tochtergesellschaften. Tingzheng ist ein verbundener Lieferant, der wirtschaftlich von Familienmitgliedern und Verwandten der Tingyi-Führungskräfte gehalten wird. Die genehmigte Vereinbarung sieht eine 3-jährige Laufzeit vom 1. Januar 2026 bis zum 31. Dezember 2028 für Käufe vom Hersteller und seinen Tochtergesellschaften vor – ein direkter Käufer-zu-Hersteller-Weg anstelle eines Händlerverkaufs.
Der indirekte Vertrieb wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 4,78 % zwischen 2027 und 2032. Der belgische Großhändler GAASCH PACKAGING NV/SA schätzte 2025 541 B2B-Kunden, wobei dieser Kundenstamm 83 % seines gemeldeten Verkaufsumsatzes abdeckte. Sein Primärverpackungsportfolio umfasste Kunststoffgetränkeflaschen und Lebensmittelgläser neben Glasverpackungen. Das Angebot von Glas neben Kunststoff macht die Materialauswahl zu einem Teil von GAASSCHs Vertriebsangebot, sodass der Zugang zu seinen Geschäftskunden deren Verpackungsaufträge nicht für Kunststoff reserviert.
Geografische Analyse
Markt für Kunststoffverpackungen in Asien-Pazifik
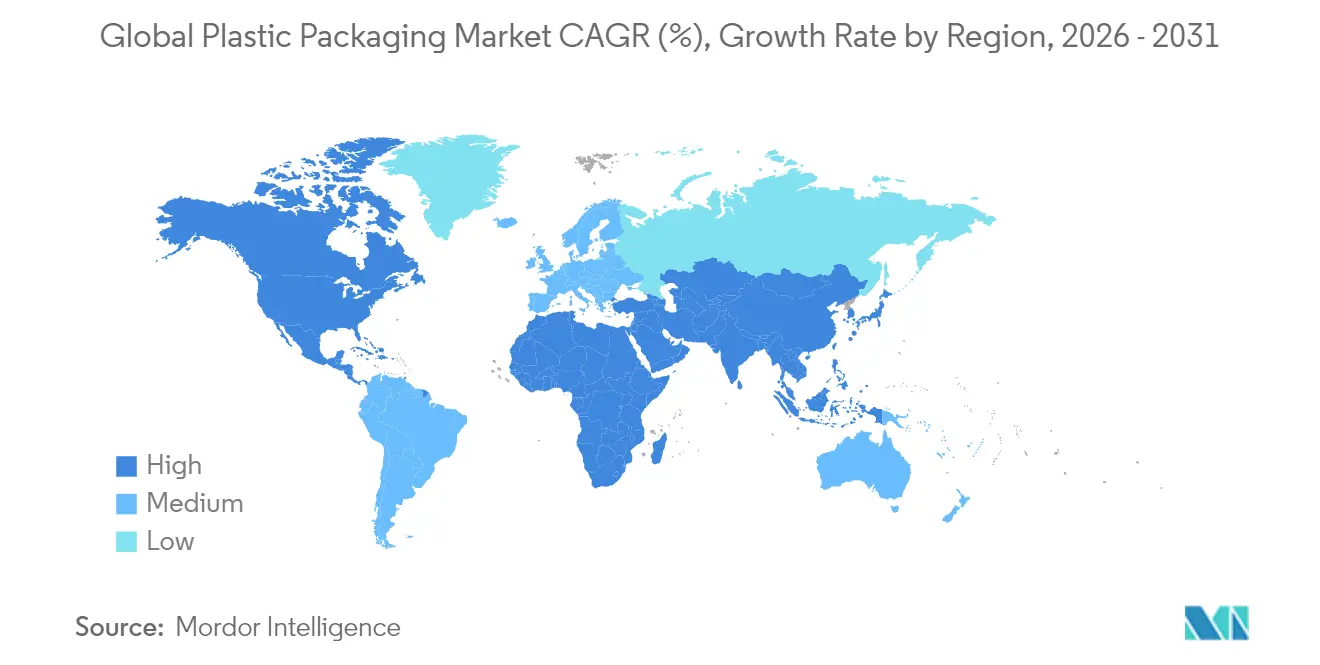
Asien-Pazifik, die größte und am schnellsten wachsende Region, machte im Jahr 2026 42 % des Marktes für Kunststoffverpackungen aus und wird zwischen 2027 und 2032 voraussichtlich einen CAGR von 6,9 % verzeichnen. China exportierte im Jahr 2025 Kunststoffverpackungsprodukte im Wert von 19,41 Milliarden USD, ein Rückgang von 1,6 % gegenüber 2024, was eine etablierte Exportversorgungsbasis verdeutlicht. Im September 2025 eröffnete Mainetti eine 5.000 Quadratmeter große Fabrik in der Provinz Hung Yen, Vietnam, die als Erweiterung der Flexibelverpackungsversorgung für regionale und internationale Einzelhandelsmarken beschrieben wurde. Die vietnamesische Produktion schafft eine regionale Beschaffungsoption für Einzelhandelsmarken, sodass neue Kapazitäten südostasiatische Kunden neben dem etablierten Exportgeschäft der Region bedienen können.
Im Februar 2025 kündigte Evertis eine geplante PET-Mehrschichtfolienanlage im Wert von 100 Millionen USD in Columbia, South Carolina, an, um nordamerikanische Verpackungskäufer zu bedienen. Das Projekt war für den Beginn des Betriebs im zweiten Quartal 2028 geplant, mit ersten kommerziellen Verkäufen, die für später im Jahr 2028 erwartet werden. In Europa reservierte der niederländische Kunststoffverpackungshersteller Royal Hordijk im Juni 2025 mehrjährigen Zugang zu Avantiums künftigen lizenzierten Polyethylenfuranoat (PEF)-Volumina für Schalen und spritzgegossene Verpackungen. Keine der Vereinbarungen fügt Versorgung vor dem Betrieb der jeweiligen Anlage hinzu, da Evertis' Anlage für das zweite Quartal 2028 geplant war und Hordijks PEF-Volumina von künftigen lizenzierten Anlagen abhängen.
Im Nahen Osten und Afrika stellte Mpacts Kunststoffgeschäft im Jahr 2025 Behälter, Kisten und starre Kunststoffverpackungen im südlichen Afrika her. Seine Marktabdeckung umfasste Getränke-, Körperpflege-, Haushaltspflege-, Pharmazeutika-, Landwirtschafts- und Einzelhandelsanwendungen und verknüpfte die Fertigungsbasis mit mehreren Endverbraucherbranchen. In Südamerika wuchs die Nachfrage der brasilianischen Agrarindustrie nach flexiblen Kunststoffverpackungen im Jahr 2025 um 9,7 % auf 316.000 Tonnen. Die Nachfrage nach flexiblen Verpackungen aus Brasiliens Lebensmittelindustrie sank im selben Jahr um 3 %. Die regionale Expansion hängt ebenso sehr von der Endverbrauchsexposition wie vom Standort ab, da die brasilianische Agrarindustrienachfrage stieg, während die Lebensmittelindustrienachfrage fiel und die südafrikanische Produktion mehrere Branchen bediente.
Regionale Ausgaben
Alle Regionen
Regulatorischer Rahmen und Ausblick
Dieser Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive eines Herstellers von Einwegkunststoffverpackungen, wobei die Vereinigten Staaten durch Kaliforniens SB-54-Programm bewertet werden. Diese Hersteller sehen sich unterschiedlichen Pflichten zur Endlebensfinanzierung, Registrierung, Recyclingfähigkeit und Recyclatanteilen je nach Rechtsordnung gegenüber, sodass jede Bewertung die Designänderung und die Kosten widerspiegelt, die ein Hersteller absorbieren muss. Deutschlands Verpackungsrecht-Durchführungsgesetz trat am 12. August 2026 in Kraft und ersetzte das frühere Verpackungsgesetz sowie die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR). Indiens Herstellerinhaltszielvorgaben beziehen sich auf die jährliche Verpackungsherstellung, wobei Berechnungen für Mehrschichtmaterialien der Kategorie III auf das Gewicht der Kunststoffschicht begrenzt sind und dokumentierte Ausnahmen gelten, wenn recycelter Kunststoff gesetzlich verboten ist.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Indien | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | CalRecycle für Kalifornien | Zentrale Stelle Verpackungsregister (Registrierungspflichten); Umweltbundesamt (Aufsicht) | Portal des Zentralen Umweltkontrollausschusses; staatliche Umweltkontrollausschüsse oder -komitees für Registrierungen in 1 oder 2 Bundesstaaten | Ministerium für Umwelt und Klimawandel |
| Wesentliche Instrumente oder Ausrichtung | Kalifornien SB 54; dauerhafte Vorschriften in Kraft ab 1. Mai 2026 | PPWR; Verpackungsrecht-Durchführungsgesetz; Grenzwerte für abgedeckte PFAS-haltige Lebensmittelkontaktverpackungen | Regeln zur Bewirtschaftung von Kunststoffabfällen und Leitlinien zur erweiterten Herstellerverantwortung; Inhaltsänderung 2026 | Dekret 12.688/2025 über Rücknahmelogistik und Verwertungsziele für Kunststoffverpackungen |
| Kommerzielle Auswirkung | Herstellerverantwortung am Lebensende und Ziele zur Reduzierung von Einwegkunststoffverpackungen um 25 % bis 2032 | Lebensmittelkontaktbeschränkungen; künftiger Marktzugang erfordert Recyclingfähigkeitsnoten A, B oder C | Kategoriespezifische Herstellerziele; Ausnahmenansprüche erfordern unterstützende Instrumente oder Normen in Jahresberichten | Abgedeckte Lieferkettenakteure müssen Rücknahmelogistik betreiben und finanzieren |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Mittel | Niedrig |
| Künftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||||
Die Bewertung der Vereinigten Staaten spiegelt Kaliforniens SB-54-Herstellerverantwortung am Lebensende und die erforderliche Reduzierung des Verkaufs oder der Verteilung von Einwegkunststoffverpackungen und Kunststoffgeschirr um 25 % bis 2032 gegenüber 2023 wider. Deutschlands Mittelbewertung kombiniert eine definierte Registerverwaltung und Lebensmittelkontaktbeschränkungen mit notenbasiertem Zugang ab dem 1. Januar 2030 oder 24 Monate nach Inkrafttreten der relevanten delegierten Rechtsakte, je nachdem, was später eintritt, vorbehaltlich Artikel 6(10). Indiens Mittelbewertung spiegelt definierte Registrierungspflichten und kategoriespezifische Herstellerziele wider, die von 2026-27 bis 2027-28 steigen, wobei für gesetzliche Ausnahmenansprüche Nachweise in Jahresberichten erforderlich sind. Brasiliens Niedrigbewertung spiegelt finanzierte Rücknahmelogistik und nationale Verwertungsziele wider, die von 32 % im Jahr 2026 auf 37 % im Jahr 2030 steigen, gemessen an der im Vorjahr auf dem Markt platzierten Verpackungsmasse.
Stufen der Wertschöpfungskette
Der Vergleich folgt der Polymerversorgung, der Verpackungsverarbeitung und der Rückgewinnung zu recyceltem Harz und trennt dabei die Ertragsquellen der Lieferanten. Am 14. Oktober 2026 eröffnete Plastipak Packaging Inc., eine Tochtergesellschaft von Plastipak Holdings Inc., sein PET Material Center in Verbania, Italien, das PET-Harz mit 30 % Recyclatanteil herstellt. Die Investition veranschaulicht, wie die Materialzusammensetzung stromaufwärts des fertigen Verpackungsprodukts definiert werden kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäraktivität | Wesentliche Akteure | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Polymerharproduktion | Harzproduzenten wie LyondellBasell und Plastipak Packaging Inc. | Polymerharverkäufe | Qualitätsauswahl für Behälter- und Folienanwendungen | Harzqualitäten für die beabsichtigte Verpackungsanwendung qualifizieren |
| Verpackungsverarbeitung | Verpackungsverarbeiter wie Amcor PLC und Plastipak Packaging Inc. | Fertigverpackungsverkäufe | Packungsspezifisches Formen und Verarbeitungs-Know-how | Verpackungsdesign und Produktionsprozesse gemeinsam entwickeln |
| Rückgewinnung zu recyceltem Harz | Recyceltharzproduzenten wie Plastipak Packaging Inc. | Verkäufe von recyceltem Harz und Verpackungen mit Recyclatanteil | Steuerung der gewählten Recyclatanteilsmischung | Materialrückgewinnung mit Harzformulierung integrieren |
| Quelle: Mordor Intelligence | ||||
Die Einbettung von Recyclatanteilen in die Harzproduktion schafft eine andere technische Einstiegsanforderung als die Beherrschung des Packungsformens oder der Barrierenverarbeitung. Amcors Hochbarriere-Beschichtungs- und Verarbeitungs-Know-how liefert ein Beispiel für Differenzierung durch den Produktionsprozess. Die Integration verbindet Materialrückgewinnung mit einer verkaufsfähigen Harzspezifikation, während spezialisierte Verarbeitungskapazitäten eine separate Grundlage für Verpackungsprodukterlöse schaffen.
Wettbewerbslandschaft
Marktkonzentration
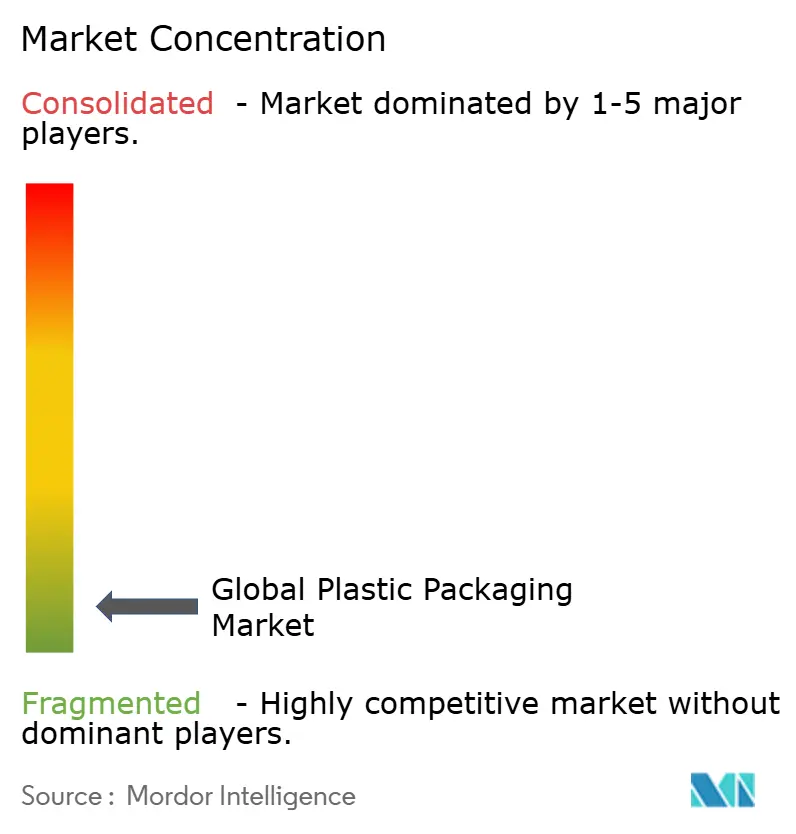
Der Wettbewerb ist mäßig fragmentiert über Verpackungsanwendungen hinweg, wobei diversifizierte Gruppen neben spezialisierten Kunststoffproduktkapazitäten tätig sind. Mondi PLC bietet polymerbasierte flexible Verpackungen an, und Huhtamaki Oyj betreibt ein Flexibelverpackungsgeschäft. Amcor PLC schloss am 30. April 2025 seine vollständige Aktientransaktion mit Berry Global ab und vereinte damit ihre Verbraucher- und Gesundheitsverpackungsgeschäfte. Sealed Air Corporation, im Eigentum von Fonds, die mit Clayton, Dubilier & Rice (CD&R) verbunden sind, liefert Lebensmittel- und Schutzverpackungen, während Sonoco Products Company industrielle und spezielle Kunststoffprodukte einschließlich in-mold beschrifteter Behälter anbietet. Sonocos Spezialbehälter, Sealed Airs Lebensmittel- und Schutzlinien sowie Amcors kombiniertes Verbraucher- und Gesundheitsportfolio adressieren unterschiedliche Käuferanwendungen.
Huhtamaki Oyjs Flexibelverpackungssegment meldete im ersten Halbjahr 2026 ein vergleichbares Nettoumsatzwachstum von 5 %. Das bereinigte Ergebnis vor Zinsen und Steuern (EBIT), das Posten ausschloss, die die Vergleichbarkeit beeinflussen, stieg um 25 % gegenüber dem ersten Halbjahr 2025. Für das zweite Quartal 2026 erklärte das Unternehmen, dass Volumenwachstum den Segmentnettoumsatz stützte, während Rohstoffkostensteigerungen weitergegeben wurden, und Kosteneinsparungen zusammen mit Volumenwachstum das bereinigte EBIT-Wachstum antrieben. Zusammen schaffen Kostenrückgewinnung und Einsparungen einen operativen Weg zu stärkeren Wettbewerbsergebnissen – eine Fähigkeit, die sich von der Erweiterung der Produktbreite durch eine Verpackungsportfoliokombination unterscheidet.
Am 15. Oktober 2026 gab Sealed Air bekannt, dass es die Kapazität für geschlossenzelligen Polyethylenschaum in Madera, Kalifornien, erweitert hat, um Verarbeiter, Händler und Endverbraucher in Nordamerika und Lateinamerika zu unterstützen. Mondi lancierte am 2. Juni 2026 re/loop FlowWrap mit 35 % Post-Consumer-Recyclatanteil für Feuchttücherverpackungen. Die EU-Mindestanforderungen für Post-Consumer-Recyclatanteile bei abgedeckten Kunststoffverpackungen beginnen am 1. Januar 2030 oder 3 Jahre nach Inkrafttreten des relevanten Durchführungsrechtsakts, je nachdem, was später eintritt. Die Mindestanforderungen variieren nach Typ und Format und verwenden jährliche Herstellerwerks-Durchschnittswerte sowie Ausnahmen nach Artikel 7(4) für bestimmte medizinische, Lebensmittel-, Pharmazeutika-, kompostierbare Kunststoff- und Gefahrguttransportverpackungen. Da die Mindestanforderungen jährliche Herstellerwerks-Durchschnittswerte verwenden, kann ein produktbezogener Anteil wie re/loop FlowWraps 35 % Post-Consumer-Recyclatanteil allein keine Konformität begründen, die vom anwendbaren Werks-Jahresdurchschnitt abhängt.
Kunststoffverpackungsbranche Marktführer
-
Mondi PLC
-
Huhtamaki Oyj
-
Amcor PLC
-
Sealed Air Corporation
-
Sonoco Products Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kunststoffverpackungen Unternehmen in diesem Bericht
- Amcor PLC
- Mondi PLC
- Sealed Air Corporation
- ALPLA Group
- International Paper
- Pact Group
- Plastipak Holdings Inc.
- Huhtamaki Oyj
- UFlex Limited
- Constantia Flexibles
- Tetra Pak International SA
- Novolex
- Anchor Packaging LLC
- Liquibox (Sealed Air Corporation)
- Quadpack Industries SA
- Dart Container Corporation
- American Packaging Corporation
- Printpack Inc.
- Winpak Ltd.
- Sigma Plastics Group
- Sonoco Products Company
- Transcontinental Inc.
- Greif, Inc.
- Coveris Group
- Nampak Ltd.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich bewertet Chancen für Verpackungen mit Recyclatanteil für Lieferanten, die Käufer in der Europäischen Union und im Vereinigten Königreich bedienen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle begann am 12. August 2026 schrittweise anzuwenden und umfasst künftige Pflichten zu Recyclatanteilen für abgedeckte Kunststoffverpackungen. Ab 2027 wird die britische Kunststoffverpackungssteuer eine Massenbilanzabrechnung für chemisch recycelten Kunststoff einführen und Vorverbraucherabfälle aus den Recyclatanteilsberechnungen herausnehmen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Neugestaltung von Verpackungen mit Recyclatanteil | Schrittweise EU-Verpackungsanforderungen | Käufer abgedeckter Kunststoffverpackungen in der EU | Verpackungsdesigns auf Basis qualifizierender Recyclingeinsätze entwickeln | Qualifizierende Einsätze für die beabsichtigte Verpackung | Verarbeiter, die qualifizierende Verpackungen mit Recyclatanteil anbieten |
| Ersatz von Vorverbraucher-Einsätzen | Änderung der britischen Recyclatanteilsberechtigung | Britische Verpackungshersteller, die Vorverbraucher-Recyclingmaterial verwenden | Verpackungen auf Basis berechtigter Ersatzeinsätze neu formulieren | Nachweis der Berechtigung des Ersatzmaterials | Verpackungshersteller, die ausgeschlossene Einsätze ersetzen können |
| Verpackungen mit chemisch recyceltem Inhalt | Britische Anerkennung der Massenbilanzattribution | Lieferanten und Käufer von Verpackungen mit chemisch recyceltem Inhalt | Verpackungsversorgung mit packungsspezifischer Inhaltsattribution kombinieren | Etablierung qualifizierender Massenbilanzattribution | Lieferanten, die recycelte Rohstoffe mit dokumentierten Verpackungsansprüchen verbinden |
| Quelle: Mordor Intelligence | |||||
Ab 2027 werden Vorverbraucherabfälle im Rahmen der britischen Steuerpolitik nicht mehr als Recyclatanteil angerechnet, sodass qualifizierender Inhalt sowohl von der Herkunft als auch von der Menge der Einsätze abhängt. Der Ersatz eines ausgeschlossenen Einsatzes stellt eine andere kommerzielle Aufgabe dar als die Attribution chemisch recycelten Inhalts auf Verpackungen. Die nächstgelegene Chance liegt bei britisch ausgerichteten Verpackungsherstellern, die berechtigte Einsätze dokumentieren können, einschließlich massenbilanzattribuiertem chemisch recyceltem Material, da die britischen Berechtigungsänderungen 2027 beginnen und die EU-Mindestanforderungen frühestens 2030 starten.
Neueste Industrielle Entwicklungen in Markt für Kunststoffverpackungen
- Okt. 2026: Am 15. Oktober gab Sealed Air Corporation, im Eigentum von Fonds, die mit CD&R verbunden sind, die Erweiterung der Fertigungskapazität für geschlossenzelligen Polyethylenschaum in Madera, Kalifornien, bekannt. Die Erweiterung unterstützt Verarbeiter, Händler und Endverbraucher in Nordamerika und Lateinamerika.
- Jul. 2026: Der Kunststoffverpackungshersteller Plastikpack Maroc eröffnete am 7. Juli eine Kunststoffspritzgussproduktionseinheit in Sidi Bou Othmane, Marokko.
- Jun. 2026: Am 3. Juni eröffnete Amcor eine neue Produktionslinie in seinem Werk Sira in Indien und erhöhte damit die Kapazität für ophthalmische Behälter, injizierbare Fläschchen und andere Gesundheitsverpackungen.
Markt für Kunststoffverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Kunststoffverpackungen misst die jährlichen Ausgaben für Verpackungsprodukte, die überwiegend aus Kunststoffpolymeren hergestellt und zum Schutz, zur Lagerung oder zum Transport von Waren verkauft werden. Er umfasst den weltweiten Umsatz nach Verpackungstypen, Materialien, Endverbraucherbranchen, Vertriebskanälen und Regionen.
Ausschlüsse aus dem Geltungsbereich: Papier-, Glas- und Metallverpackungen, Kunststoffharze und -pellets, die vor der Verarbeitung zu Verpackungen verkauft werden, Verpackungsmaschinen und eigenständige Verpackungsdienstleistungen sowie Nicht-Verpackungs-Kunststoffprodukte einschließlich Baumaterialien, Möbel und langlebige Güter sind ausgeschlossen.
Segmentierungsübersicht
- Nach Verpackungstyp
- Starrer Verpackungstyp
- Flaschen und Gläser
- Kappen und Verschlüsse
- Schalen und Behälter
- Andere Produkttypen
- Flexibler Verpackungstyp
- Beutel und Taschen
- Folien und Wickelverpackungen
- Andere Produkttypen
- Starrer Verpackungstyp
- Nach Material
- Polyethylen (HDPE, LDPE, LLDPE)
- Polyethylenterephthalat (PET)
- Polypropylen (PP)
- Polystyrol und EPS
- Polyvinylchlorid (PVC)
- Sonstige (EVOH, Biokunststoffe usw.)
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Gesundheitswesen und Pharmazeutika
- Kosmetik und Körperpflege
- Andere Endverbraucherbranchen
- Nach Vertriebskanal
- Direktvertrieb
- Indirekter Vertrieb
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie Eurostats Daten zu Verpackungsabfällen und der Freigabe zum Recycling von Kunststoffverpackungen, Leitlinien der Europäischen Kommission zu Verpackungsabfällen, Verordnung (EU) 2025/40 sowie die Studie von Agriculture and Agri-Food Canada zu Kosten bei Frischprodukten liefern Indikatoren für Materialverbrauch, Rückgewinnung, Anforderungen an Recyclatanteile und Substitutionsökonomie. Diese Quellen rahmen Belege über Harz, Produkttyp, Endverwendung, Kanal und Geografie ein, ohne Abfalltonnagen als Herstellerumsätze zu behandeln. Um tatsächliche Herstellerumsätze von Abfallmaßen zu unterscheiden und politische Verschiebungen zu lokalisieren, die Packungsspezifikationen beeinflussen, verwenden Analysten diese Veröffentlichungen als separate Kontextprüfungen.
Unternehmensberichte, Investorenpräsentationen und seriöse Fachberichte aus der Verpackungsbranche können Herstellerumsätze, Kapazitäten, Produktmix, Investitionen und Harzweitergabe gegen Nachfrageindikatoren gegenchecken. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Der Primärforschungsplan verwendet Interviews und strukturierte Umfragen mit Verpackungsherstellern und -verarbeitern, Harz- und Materialspezialisten, Händlern und großen Verpackungskäufern in APAC, EMEA und Amerika. Befragte würden Sekundärschätzungen für Herstellerverkaufswerte, Packungsformate, Material- und Endverbrauchsmix, Kanalwege und Änderungen bei der Harzweitergabe testen, während gezielte Nachverfolgung fehlende Unternehmens- oder Länderabdeckung adressieren würde. Analysten würden diese Berichte mit Einreichungen, Handelsindikatoren sowie Hersteller- oder Verbandsdaten vergleichen und dann einen Bereich dokumentieren oder einen vergleichbaren Proxy anwenden, wo Belege unvollständig bleiben.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 20 % | APAC: 42 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Jahresumsatzmodell schätzt den weltweiten Umsatz mit fertigen Kunststoffverpackungen zu Hersteller- oder Verarbeiter-Ab-Werk-Werten und verteilt dann den Wert auf Verpackungstyp, Polymermaterial, Endverbraucherbranche, Vertriebsweg und Region unter Verwendung von beobachtetem Produktmix, Herstellerumsatz und Versandbelegen. Historische Eingaben umfassen Harzpreistrends, Verpackungsproduktion und -kapazität, Aktivität in Lebensmittel-, Getränke-, Gesundheits- und Körperpflegemärkten, Paketvolumina im Zusammenhang mit E-Commerce sowie regulatorische Änderungen, die die Material- oder Formatwahl beeinflussen. Jeder Indikator informiert Verkaufswert, Nachfragevolumen oder den wahrscheinlichen Produktmix. Eine multivariate Regression kann historische Marktumsätze mit diesen Indikatoren in Beziehung setzen und die Beziehungen bis 2032 verlängern, mit Szenarien für Änderungen bei Harzkosten, Endmarktbedarf und Verpackungsregeln. Segmentanteile werden aus Kategorieumsätzen, Versandvolumina und Produktmix aufgebaut, wobei die resultierenden Kategorien mit dem Marktgesamtwert abgeglichen werden. Interviews können Annahmen auf Variablenebene hinterfragen und Änderungen bei Verarbeitung, Weitergabe und Käuferpräferenz erklären. Selektive Bottom-up-Prüfungen verwenden Lieferantenumsatz-Rollups oder geschätzte durchschnittliche Verkaufspreise multipliziert mit geschätztem Volumen, um das Top-down-Ergebnis zu testen. Wo ein Lieferanten-Rollup oder eine Versandreihe unvollständig ist, verwenden Analysten einen vergleichbaren Unternehmensindikator oder Schätzbereich und testen ihn gegen den Top-down-Gesamtwert.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Herstellerumsätze und -einreichungen gegen unabhängige Handels-, Produktions-, Endverbrauchs- und regulatorische Signale und prüfen dann Jahresveränderungen, Segmentanteile, regionale Gesamtwerte und Prognoseeingaben auf Anomalien oder unerklärte Abweichungen. Eine zweite Überprüfung verfolgt jede Anpassung zu ihrer Quelle zurück und prüft, ob die Belege zur Marktgrenze passen, während eine leitende Überprüfung verbleibende Unterschiede vor der Freigabe löst. Analysten nehmen erneut Kontakt zu Befragten auf, wenn Antworten wesentlich in Konflikt stehen, sich ein wesentlicher Eingabewert ändert oder ein fehlendes Segment die Schätzung verändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen aktualisiert und vor der Lieferung erneut überprüft.
Vergleich der Marktgröße für Kunststoffverpackungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für Kunststoffverpackungen misst die jährlichen Ausgaben für Verpackungsprodukte, die überwiegend aus Kunststoffpolymeren hergestellt und zum Schutz, zur Lagerung oder zum Transport von Waren verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Historische Eingaben umfassen Harzpreistrends, Verpackungsproduktion und -kapazität, Aktivität in Lebensmittel-, Getränke-, Gesundheits- und Körperpflegemärkten, Paketvolumina im Zusammenhang mit E-Commerce sowie regulatorische Änderungen, die die Material- oder Formatwahl beeinflussen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 509,4 Milliarden USD (2026) / 525,9 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 416,5 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 20,8 % unter dem Wert dieses Berichts für 2027 von 525,9 Milliarden USD, 2 Jahre später. Die Umsatzschätzung für die Zwischenjahre bleibt unter dem Vergleichspunkt dieses Berichts, und der veröffentlichte Wachstumspfad ist langsamer, was richtungsweisend zur niedrigeren Schätzung beiträgt. |
| Globales Beratungsunternehmen B | 413,4 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 21,4 % unter dem Wert dieses Berichts für 2027 von 525,9 Milliarden USD, 2 Jahre später. Die Umsatzschätzung für die Zwischenjahre bleibt unter dem Vergleichspunkt, während der schnellere veröffentlichte Wachstumspfad die Lücke verringern würde. Das frühere Basisjahr ist der dokumentierte Abwärtsbeitrag. |
Die Analysten von Mordor Intelligence triangulieren Herstellerumsätze und -einreichungen gegen unabhängige Handels-, Produktions-, Endverbrauchs- und regulatorische Signale und prüfen dann Jahresveränderungen, Segmentanteile, regionale Gesamtwerte und Prognoseeingaben auf Anomalien oder unerklärte Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kunststoffverpackungen und wie wird er wachsen?
Die Größe wird voraussichtlich von 509,4 Milliarden USD im Jahr 2026 und 525,9 Milliarden USD im Jahr 2027 auf 623,4 Milliarden USD bis 2032 steigen, mit einem CAGR von 3,46 % zwischen 2027 und 2032.
Was stützt die Nachfrage nach Kunststoffverpackungen?
Convenience-Lebensmittel und E-Commerce-Sendungen stützen die Nachfrage. Im Jahr 2026 berichtete FMI, die Food Industry Association, dass 56 % der US-amerikanischen Haushalte mindestens einmal wöchentlich beim Abendessen Eigenkochen mit außer Haus zubereiteten Speisen kombinierten.
Welches Kunststoffverpackungsformat hält den größten Marktanteil?
Flexible Verpackung hielt im Jahr 2026 54,66 % des Marktes und wird zwischen 2027 und 2032 mit einem CAGR von 4,54 % voraussichtlich am schnellsten wachsen.
Welche Unternehmen sind bedeutende Kunststoffverpackungslieferanten?
Mondi PLC, Huhtamaki Oyj, Amcor PLC, Sealed Air Corporation und Sonoco Products Company sind bedeutende Lieferanten.
Welche regulatorische Kostenherausforderung betrifft Kunststoffverpackungslieferanten?
Das Vereinigte Königreich besteuert fertige Kunststoffverpackungskomponenten mit weniger als 30 % recyceltem Kunststoff, wenn sie zum Transport von Waren vom Hersteller zum Endverbraucher geeignet sind oder von Verbrauchern nur einmal verwendet werden, vorbehaltlich Erleichterungen und Ausnahmen.
Welche Region führt die Kunststoffverpackungsbranche an?
Asien-Pazifik hielt im Jahr 2026 42 % des Marktes und wird zwischen 2027 und 2032 mit einem CAGR von 6,9 % voraussichtlich wachsen, was es zur größten und am schnellsten wachsenden Region macht.