
Perfluoroalkoxy-Alkan (PFA)-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
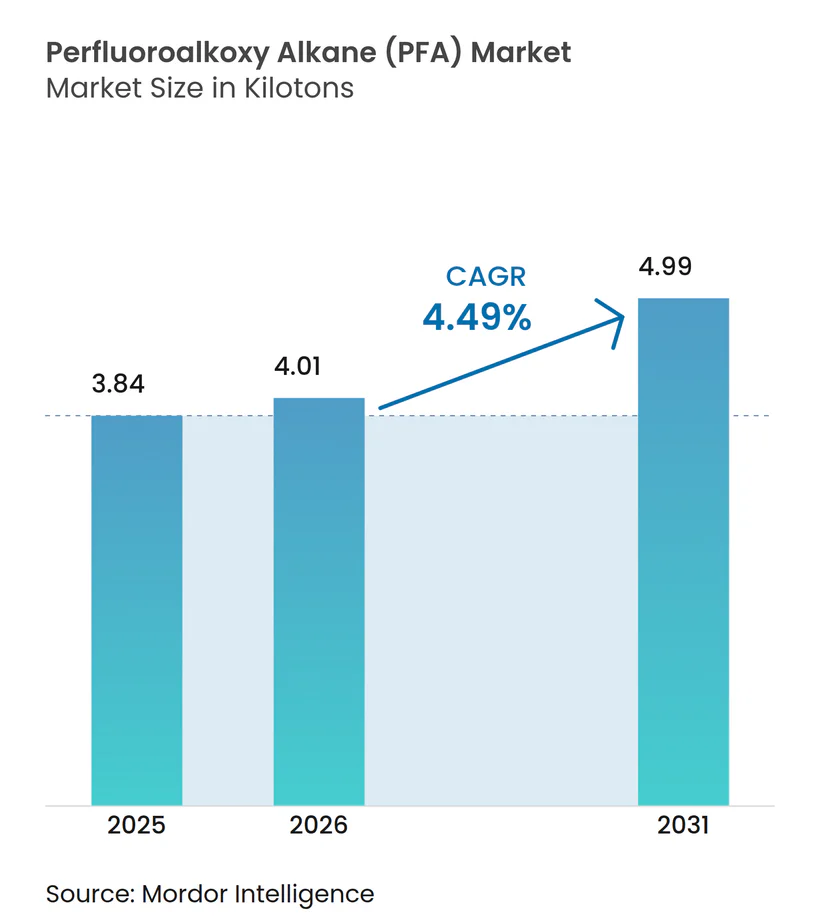
| Marktvolumen (2026) | 4.01 Kilotonn |
| Marktvolumen (2031) | 4.99 Kilotonn |
| Wachstumsrate (2026 - 2031) | 4.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Perfluoroalkoxy-Alkan (PFA)-Marktanalyse von Mordor Intelligence
Die Marktgröße für Perfluoroalkoxy-Alkan wird voraussichtlich von 3,84 Kilotonnen im Jahr 2025 auf 4,01 Kilotonnen im Jahr 2026 steigen und bis 2031 4,99 Kilotonnen erreichen, mit einer CAGR von 4,49 % über den Zeitraum 2026–2031. Die Nachfrageresilienz ist in der unverzichtbaren Rolle des Polymers in Reinstflüssigkeits-Handhabungskreisläufen innerhalb von Halbleiterfabriken mit Sub-3-Nanometer-Prozessen, Spezialchemie-Reaktoren und Hochspannungs-Elektroanlagen verankert. Anlagenhersteller schreiben weiterhin PFA-ausgekleidete Komponenten vor, da ionische Spurenverunreinigungen in fortgeschrittenen Knoten Ausbeuten im Wert von Millionen US-Dollar vernichten können, selbst während Regulierungsbehörden die Vorschriften für Per- und Polyfluoralkylsubstanzen (PFAS) in Nordamerika und Europa verschärfen. Kapazitätserweiterungen von Chemours in West Virginia und Daikin in Japan mindern das Versorgungsrisiko, doch die Lieferzeiten für reaktorgrades Harz überschreiten bei gleichzeitigen Greenfield-Projekten der Gießereien weiterhin 12 Monate. Unterdessen schaffen der Halbleiterausbau im Asien-Pazifik-Raum, die Revitalisierung der nordamerikanischen Petrochemie und die europäische 5G-Verdichtung gemeinsam eine multiregionale Nachfrage für den Perfluoroalkoxy-Alkan-Markt und gleichen den Rückgang durch Kochgeschirr-Verbote und aufkommende nicht-fluorierte Substitute aus.
Wichtigste Erkenntnisse des Berichts
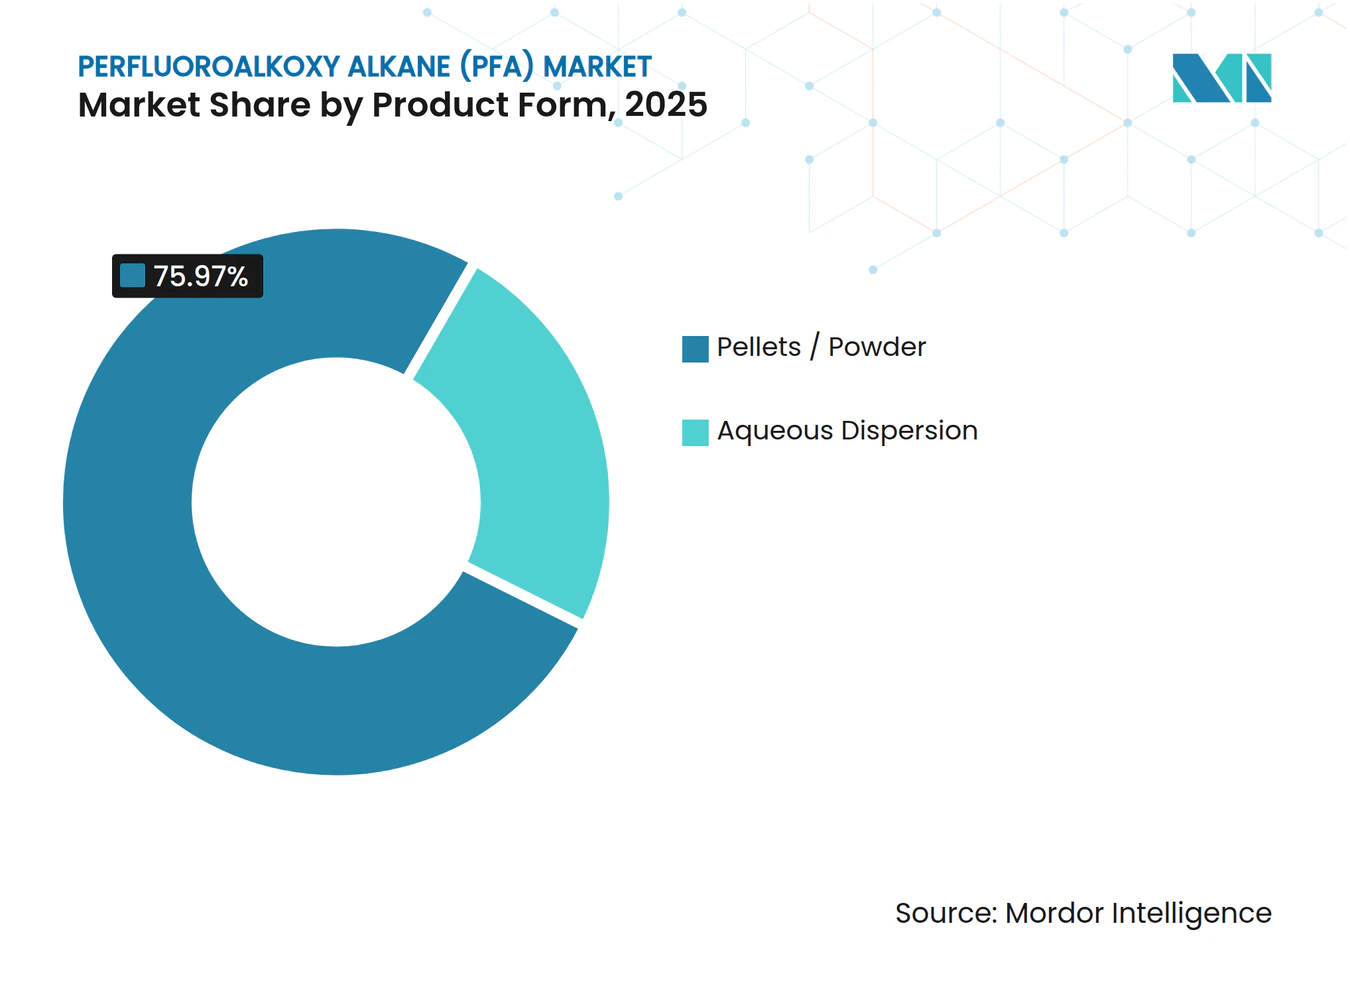
- Nach Produktform führten Pellets und Pulver mit einem Marktanteil von 75,97 % am Perfluoroalkoxy-Alkan-Markt im Jahr 2025, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 4,96 % wachsen.
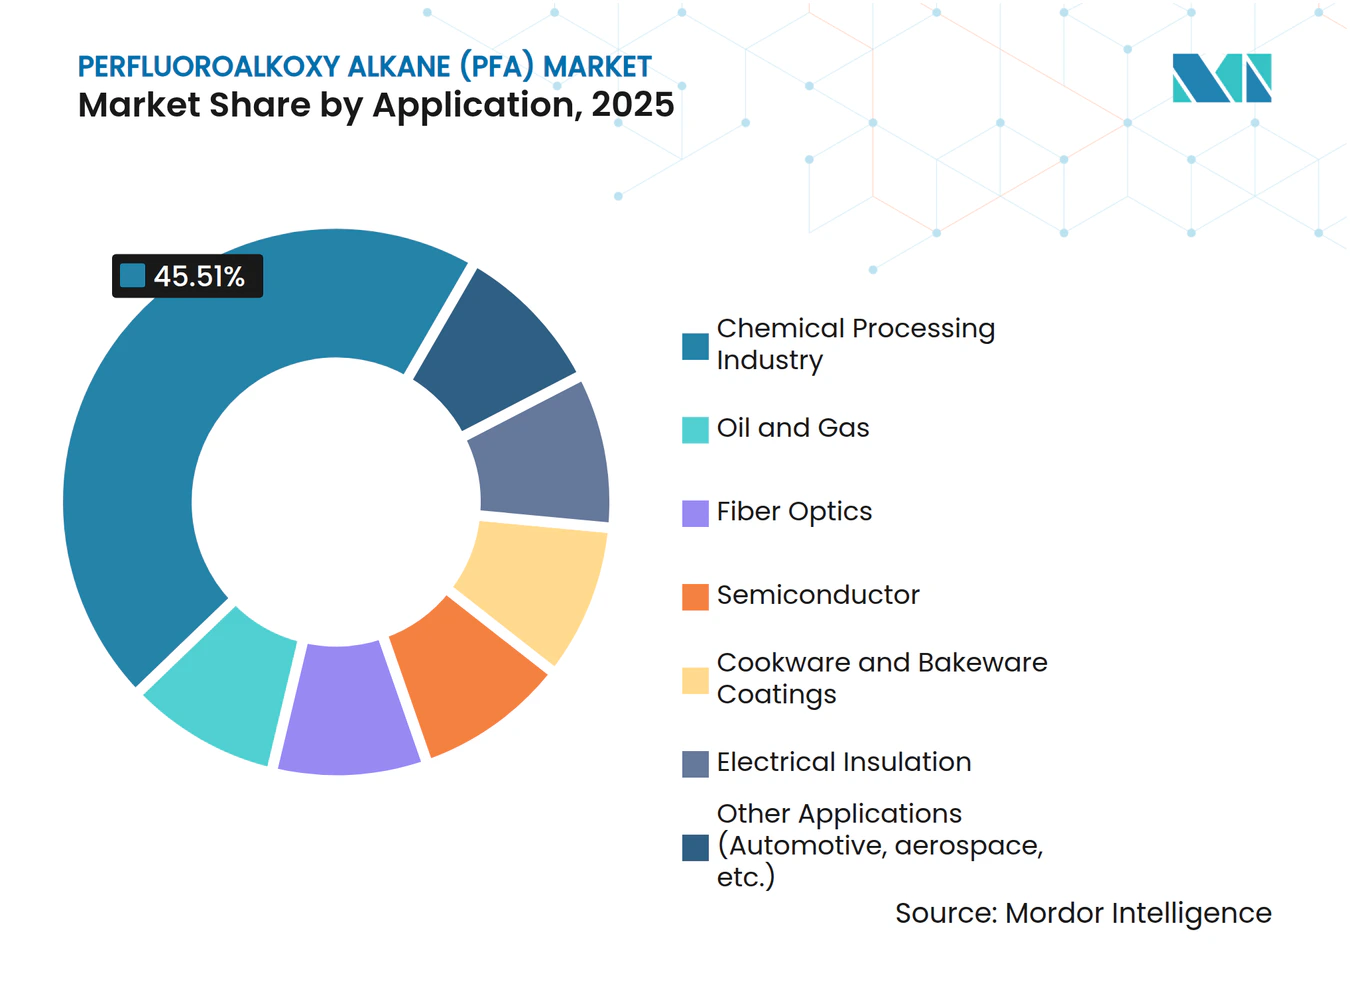
- Nach Anwendung entfiel auf die chemische Verarbeitung ein Anteil von 45,51 % an der Perfluoroalkoxy-Alkan-Marktgröße im Jahr 2025, während die elektrische Isolierung bis 2031 mit einer CAGR von 4,89 % voranschreitet.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 40,02 % und wird voraussichtlich bis 2031 mit einer CAGR von 4,67 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach Reinstwasser-PFA-Schläuchen in fortgeschrittenen Halbleiterfabriken | +1.2% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Korrosionsbeständige Auskleidungen für Chemieanlangen der nächsten Generation | +1.0% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Integritätskritische PFA-Schläuche in Tiefsee- und Sauergas-Öl-und-Gas-Anwendungen | +0.8% | Südamerika (Brasilien Pre-Salt), Nordamerika (Golf von Mexiko), Naher Osten | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von PFA in Lithium-Ionen-Batterien | +0.7% | Dominanz Asien-Pazifik, aufkommend in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| 5G-getriebene Expansion der Glasfaserkabel-Ummantelung | +0.6% | Global, mit frühen Gewinnen in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach Reinstwasser-PFA-Schläuchen in fortgeschrittenen Halbleiterfabriken
Gießereien, die 3-Nanometer- und kleinere Prozesse betreiben, verbrauchen etwa 0,5 kg PFA-Schlauch pro Quadratfuß Reinraum, was 300 Tonnen für eine einzelne 600.000 Quadratfuß große Mega-Fabrik entspricht[1]. TSMCs milliardenschwere Projekte in Arizona und Kumamoto erhöhen den unmittelbaren Bedarf an halbleitergradem PFA, das aggressiven Fotolack-Lösungsmitteln standhält, ohne ionische Spezies auszulaugen. Japanische und koreanische Fabriken reduzieren das Logistikrisiko durch Bezug von regionalen Herstellern wie Daikin und AGC, während Chemours' US-Linie die Einhaltung der Anforderungen an inländische Inhalte gemäß den CHIPS-Act-Regeln sicherstellt. Die Extremultraviolett-Lithografie erhöht die Reinheitsanforderungen und führt während der Spitzenausbauzyklen zu 12-monatigen Auftragsrückständen. Diese Dynamiken halten den Perfluoroalkoxy-Alkan-Markt trotz regulatorischer Gegenwinds eng ausbalanciert.
Korrosionsbeständige Auskleidungen für Chemieanlagen der nächsten Generation
PFA-Auskleidungen arbeiten zuverlässig in konzentrierter Schwefelsäure bei 200 °C, Chlortrifluorid und Brompentafluorid, wo Edelstahl versagt, und eliminieren die Schweißnähte, die Spannungsrisse auslösen. Die Schmelzverarbeitbarkeit ermöglicht nahtlose Auskleidungen und reduziert Ausfallzeiten in pharmazeutischen und fluorchemischen Reaktoren. Die Investition von Gujarat Fluorochemicals in höherwertiges PFA für Nassätz-Systeme signalisiert vertikale Integration und wachsenden asiatischen Wettbewerb. Betreiber schreiben PFA auch vor, um Spurenmetallverunreinigungen zu begrenzen, die Katalysatoren vergiften können, und erheben das Polymer vom Massenprodukt zum kritischen Prozessermöglicher. Lange Gerätelebenszyklen sichern die Nachfrage für Jahrzehnte.
Integritätskritische PFA-Schläuche in Tiefsee- und Sauergas-Öl-und-Gas-Anwendungen
Petrobras' Pre-Salt-Produktion erreichte im Dezember 2024 2,2 Millionen Barrel pro Tag, und jedes neue FPSO benötigt Kilometer von PFA-ausgekleideten Schläuchen, um Schwefelwasserstoffgehalten über 10.000 ppm standzuhalten. TechnipFMCs Unterwasserverträge im Golf von Mexiko unterstreichen die Rolle des Materials, wo die Kosten für die Bergung von Ausrüstung pro Eingriff 10 Millionen USD übersteigen. Die geringe Reibung von PFA erleichtert die hydraulische Steuerung über 3.000 Meter Wassertiefe, ermöglicht kleinere Pumpen an der Oberfläche und senkt die Investitionskosten. Da Felder altern und die chemische Injektion zunimmt, schafft installiertes PFA-Umbilical eine gebundene Ersatznachfrage, die den Perfluoroalkoxy-Alkan-Markt stützt.
Zunehmender Einsatz von PFA in Lithium-Ionen-Batterien
Syensqos 850-Millionen-USD-PVDF-Komplex und das Batterie-Bindemittelprogramm von Gujarat Fluorochemicals veranschaulichen die Neuausrichtung von Fluorpolymeren auf die Energiespeicherung. PFAs Nische liegt in Dichtungen, die dem Abbau von LiPF6-Elektrolyten bei erhöhten Temperaturen widerstehen; Daikins NEOFLON-Qualitäten behalten den Druckverformungsrest während 1.000-stündiger Einweichtests bei. Die Trockenelektroden-Beschichtung reduziert die PVDF-Nachfrage, erhöht jedoch den Bedarf an Dichtungsintegrität und steigert den PFA-Wert. Batterie-Gigafabriken befinden sich häufig in der Nähe von Chip-Fabriken, sodass Lieferanten gemeinsame Hochreinheits-Harzlinien betreiben und das regionale Volumen für den Perfluoroalkoxy-Alkan-Markt stärken können.
Analyse der Hemmniswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der globalen PFAS-Regulierungsaufsicht | -0.9% | Nordamerika und EU primär, Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Migration von Erstausrüstern zu nicht-fluorierten Alternativen | -0.6% | Europa und Nordamerika führend, Asien-Pazifik folgt | Mittelfristig (2–4 Jahre) |
| Lücke beim End-of-Life-Recycling behindert Kreislaufwirtschaftsziele | -0.4% | Global, mit akutem Druck in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der globalen PFAS-Regulierungsaufsicht
Die Testanordnungen der US-amerikanischen Umweltschutzbehörde vom Oktober 2024 für 6:2-Fluortelomer-Acrylat-Copolymer und die verzögerte PFAS-Meldepflicht bis Juli 2025 schaffen Compliance-Unsicherheit für Hersteller[2]. Kaliforniens AB 1200-Kochgeschirr-Verbot (Januar 2025) und Maines LD 1537-PFAS-Verbot bis 2030 fragmentieren den nordamerikanischen Markt in staatsspezifische Qualitäten. Das europäische PFHxA-Verbot, das ab April 2026 gilt, sowie der weitreichende PFAS-Vorschlag der Europäischen Chemikalienagentur (ECHA) drohen, PFA außerhalb der Ausnahmeregelung für wesentliche Verwendungszwecke neu einzustufen. Chemours' 592-Millionen-USD-Wasserversorgungssystem-Vergleich legt das finanzielle Risiko selbst für etablierte Unternehmen offen. Diese Entwicklungen dämpfen die Investitionsbereitschaft und bremsen das kurzfristige Wachstum des Perfluoroalkoxy-Alkan-Marktes.
Migration von Erstausrüstern zu nicht-fluorierten Alternativen
Der Verbrauchergegenwind treibt das „PFAS-freie” Marketing trotz Leistungseinbußen an; Marken wie Caraway und Great Jones wechselten nach US-amerikanischer Medienberichterstattung zu nicht-fluorierten Kochgeschirr-Beschichtungen. Halbleiterwerkzeuge und Chemie-Reaktoren haben höhere Qualifizierungshürden, doch Erstausrüster testen nun Polyetheretherketon (PEEK) für Anwendungen unter 200 °C. Alternative Polymere hinken PFA bei der Permeationsbeständigkeit und dielektrischen Festigkeit hinterher, sodass die Substitution bis 2028 marginal bleibt. Dennoch wägen Beschaffungsteams zunehmend regulatorische Einfachheit gegenüber technischer Gleichwertigkeit ab, was die langfristige Nachfrage im Perfluoroalkoxy-Alkan-Markt mäßigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Pellets dominieren den Wandel zur SchmelzverarbeitungPellets und Pulver erfassten 75,97 % des Volumens im Jahr 2025 und unterstreichen ihre zentrale Rolle in Schmelzextrusionslinien, die Halbleiter-Mikroschläuche mit Innendurchmesser-Toleranzen von ±0,05 mm produzieren. Dieser dominante Anteil am Perfluoroalkoxy-Alkan-Markt resultiert aus der Pellet-Harz-Viskosität von nahezu 10^4 Poise bei 380 °C, die eine Hochgeschwindigkeitsextrusion ermöglicht, die die Kosten pro Meter im Vergleich zur Dispersionsbeschichtung um bis zu 40 % senkt. Chemours' 200-Millionen-USD-Erweiterung in West Virginia fügt Pelletkapazität hinzu, die mit TFE- und PPVE-Monomereinheiten integriert ist und US-Fabriken Versorgungssicherheit bietet.
Das Wachstumsmomentum bleibt bis 2031 bei Pellets, die mit einer CAGR von 4,96 % voranschreiten, da Chiphersteller und Batterieanlagen Kilometer von Reinstwasser-Schläuchen skalieren. Umgekehrt behält die wässrige Dispersion einen Anteil bei sprühbeschichteten Pumpenkörpern und unregelmäßigen Reaktoreinbauten, sieht sich jedoch verschärfenden PFAS-Tensid-Vorschriften gegenüber, die die Formulierungskosten in Europa in die Höhe treiben. Pulverqualitäten bleiben eine Nische für das Rotationsformen in Offshore-Ventilkomponenten, wo extreme Korrosion Metalle untergräbt. Die Migration zur Schmelzverarbeitung zementiert daher Pellets im Mittelpunkt der Perfluoroalkoxy-Alkan-Marktentwicklung.



Nach Anwendung:
Chemische Verarbeitung verankert die Nachfrage, elektrische Isolierung beschleunigt sichDie chemische Verarbeitung beanspruchte 45,51 % der Nachfrage im Jahr 2025 und spiegelt den fest verankerten Einsatz von PFA-Auskleidungen in Reaktoren wider, die konzentrierte Säuren und halogenierte Lösungsmittel bei bis zu 260 °C verarbeiten. Hohe Wechselkosten – Ausfallzeiten von bis zu sechs Wochen und 300.000 USD für die Neuauskleidung eines 10.000-Liter-Behälters – sichern die Marktstellung und erzeugen stetige Ersatzzyklen. Die Perfluoroalkoxy-Alkan-Marktgröße für die chemische Verarbeitung wird voraussichtlich eine mittlere einstellige Expansion beibehalten, da die Spezialchemieproduktion in Asien und den Vereinigten Staaten lokalisiert wird.
Die elektrische Isolierung verzeichnet die schnellste CAGR von 4,89 % bis 2031, getragen von Offshore-Windparks, 5G-Verdichtung und Upgrades von Elektrofahrzeug-Kabelbäumen. Der IEEE-Standard 1829-2024 kodifiziert UV-Alterungsprotokolle, die PFA gegenüber Polyethylen für Hochspannungs-Außenisolatoren bevorzugen. Glasfaserkabel mit 288 Fasern verlassen sich auf dünnwandige PFA-Ummantelung, um die Windlast zu reduzieren, während Elektrofahrzeugplattformen die dielektrische Festigkeit des Polymers von 20 kV/mm in kompakter Leistungselektronik nutzen. Diese Trends treiben inkrementelles hochmargiges Volumen voran, das den breiteren Perfluoroalkoxy-Alkan-Markt hebt.

Geografische Analyse
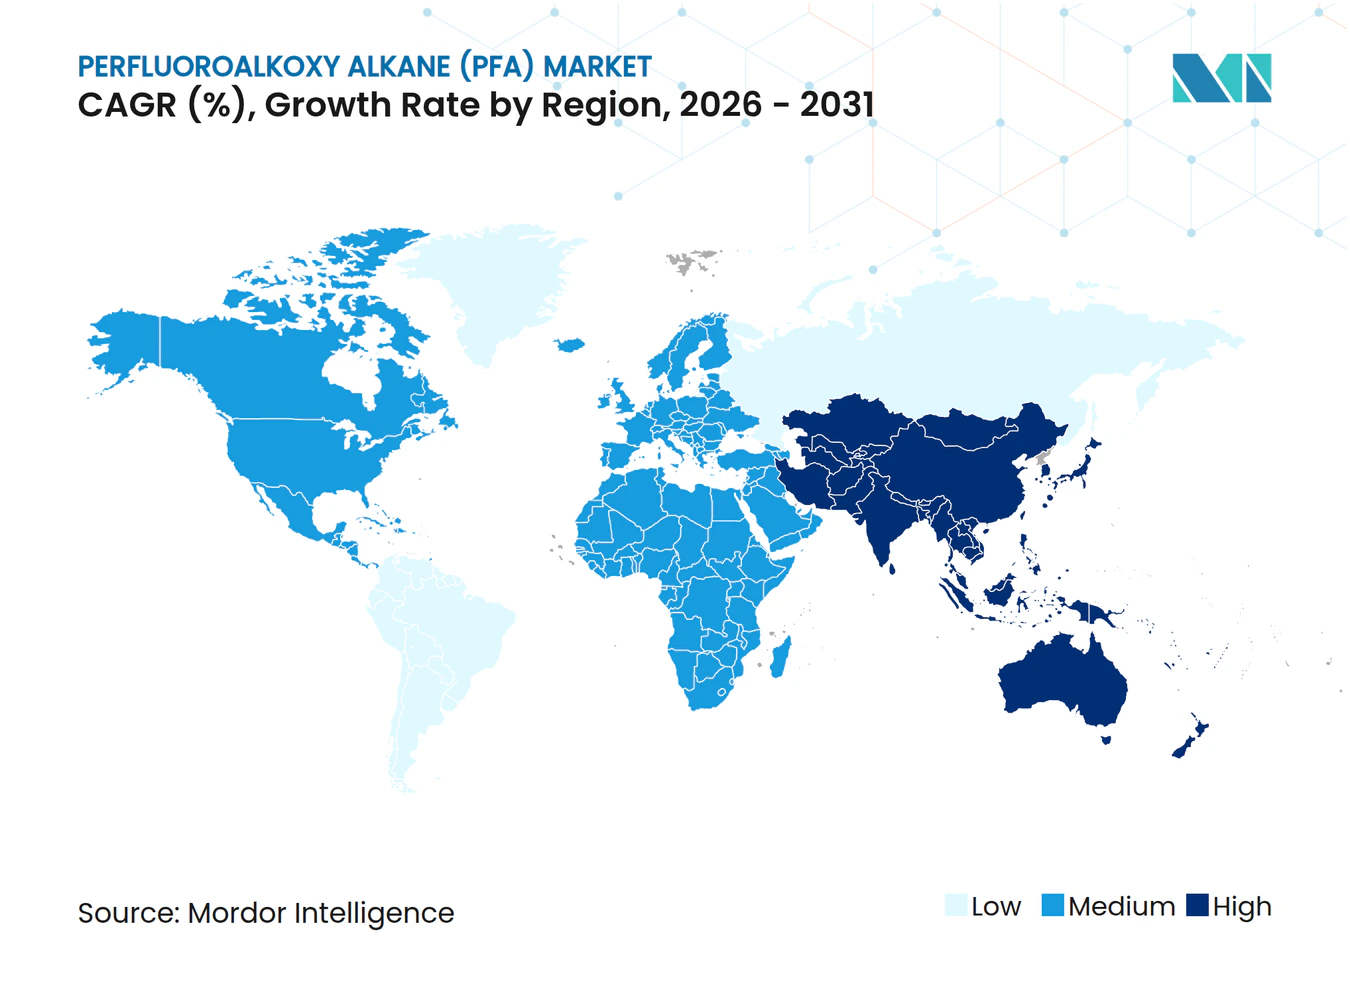
APAC Perfluoralkoxyalkan (PFA) Markt
Asien-Pazifik entfiel im Jahr 2025 auf 40,02 % des globalen Volumens und verzeichnet bis 2031 eine CAGR von 4,67 %, begünstigt durch anhaltende Halbleiter-Investitionsausgaben in Taiwan, Japan und Südkorea. Chinas Programm zur Eigenversorgung sowie der Vorstoß von Gujarat Fluorochemicals Ltd. in Indien in den Bereich halbleiterreines PFA stärken die regionale Produktionskapazität. Integrierte Lieferketten reduzieren das Frachtrisiko und verschaffen lokalen Herstellern Preis- und Lieferzeitvorteile gegenüber transozeanischen Lieferungen. Petrochemische Expansionen in Südostasien erzeugen zusätzliche Nachfrage nach Korrosionsschutzauskleidungen und festigen die Marktpräsenz von Perfluoralkoxyalkan in der gesamten Region.
Nordamerika Perfluoralkoxyalkan (PFA) Markt
Nordamerika profitiert von der einzigen inländischen Produktionslinie von The Chemours Company sowie von den Inhaltsanforderungen des CHIPS Act, die die regionale Beschaffung für Halbleiterwerke in Arizona, Ohio und Texas sichern. Allerdings fragmentieren Kaliforniens AB 1200-Verbot für Kochgeschirr und die Datenanforderungen der EPA die Formulierungen und erhöhen die Compliance-Kosten. Kanada und Mexiko tragen moderate Mengen über chemische Anlagen und Tiefseeprojekte im Golf von Mexiko bei. Das regulatorische Flickwerk dämpft die Expansion des Perfluoralkoxyalkan-Marktes trotz stabiler Halbleiternachfrage.
Europa Perfluoralkoxyalkan (PFA) Markt
Das Wachstum in Europa wird durch das PFHxA-Verbot ab April 2026 und den umfassenderen PFAS-Vorschlag der ECHA begrenzt, obwohl Ausnahmeregelungen für wesentliche Anwendungen im Halbleiterbereich den Nischenverbrauch von hochreinem PFA schützen. TSMCs geplante Dresdner Fabrik mit einem Investitionsvolumen von 10 Milliarden EUR schafft einen neuen Nachfrageknoten, während Deutschland und Frankreich ihre chemischen Verarbeitungskapazitäten aufrechterhalten. Die britischen Vorschriften weichen nach dem Brexit ab und erhöhen die Komplexität der Lieferkette. Insgesamt verzeichnet der Perfluoralkoxyalkan-Markt in der Region ein niedriges einstelliges Wachstum, das durch politische Unsicherheit gedämpft wird.
Südamerika und MEA Perfluoralkoxyalkan (PFA) Markt
Südamerika ist stark vom Vor-Salz-Programm von Petrobras abhängig; sechs neue FPSOs bis 2029 erfordern umfangreiche PFA-Umbilikalleitungen, die gegenüber 10.000 ppm H2S beständig sind. Brasilien treibt unregelmäßige, aber beträchtliche Abrufe voran, während Argentinien und Kolumbien kleinere Mengen aus der chemischen Verarbeitung beisteuern. Im Nahen Osten und in Afrika ist eine stetige Nachfrage durch petrochemische Debottlenecking-Maßnahmen in Saudi-Arabien und Raffinerieaufrüstungen in den Vereinigten Arabischen Emiraten zu verzeichnen, jedoch begrenzen Infrastrukturlücken eine breitere Marktdurchdringung. Insgesamt bieten diese Regionen opportunistische, aber volatile Nischen innerhalb des globalen Perfluoralkoxyalkan-Marktes.
Regulatorisches Umfeld
PFA befindet sich innerhalb des breiteren regulatorischen Umfelds für PFAS, und 2026 brachte neue Wendepunkte in der EU und den Vereinigten Staaten. In Europa haben die ECHA-Ausschüsse (RAC und SEAC) das EU-weite Beschränkungsdossier für PFAS im März 2026 mit Stellungnahmen vorangetrieben, die eine Beschränkung mit gezielten, zeitlich befristeten Ausnahmen unterstützen. Dies hält Fluorpolymere wie PFA weiterhin unter direkter Prüfung, statt sie standardmäßig auszunehmen. Gleichzeitig spiegelt der Berichtsumfang weiterhin eine anwendungsspezifische Differenzierung wider, wobei Argumente zur wesentlichen Verwendung für Halbleiter und kritische industrielle Flüssigkeitshandhabung im Mittelpunkt stehen, während verbraucherbezogene Anwendungen strengerer Prüfung unterliegen.
In den Vereinigten Staaten schaffen Maßnahmen der EPA zusätzliche Compliance-Unsicherheit zur bestehenden TSCA-Aufsicht und den PFAS-Produktbeschränkungen auf Bundesstaatenebene. Im Mai 2026 schlug die EPA vor, Teile der Trinkwasser-PFAS-Festlegungen von 2024 und der zugehörigen Grenzwerte für bestimmte PFAS, einschließlich PFHxS, PFNA und HFPO-DA, aufzuheben. Dies unterstreicht, dass sich regulatorische Verpflichtungen durch Verwaltungsverfahren ändern können, obwohl PFAS weiterhin eine vorrangige Kategorie bleibt. Zusammen mit früheren EPA-Testanordnungen (Oktober 2024) und einem Flickenteppich bereits im Markt berücksichtigter bundesstaatlicher Maßnahmen bleiben Dokumentation, Berichtsbereitschaft und Kundenqualifizierungsdateien laufende Anforderungen für PFA-Hersteller und nachgelagerte Verarbeiter.
Wertschöpfungskettenanalyse
Die PFA-Wertschöpfungskette ist konzentriert und qualifizierungsgetrieben, mit einer klaren Trennung zwischen vorgelagerten Fluorpolymer-Harzherstellern und der nachgelagerten Umwandlung in hochspezifische Komponenten. Vorgelagerte Hersteller, darunter Chemours, Daikin, AGC, Solvay und aufkommende chinesische Kapazitäten, polymerisieren TFE mit Perfluoralkylvinylether-Comonomeren zur Herstellung von PFA-Harzen. Sie kontrollieren zudem streng Spurenmetall- und ionische Verunreinigungen für halbleiterreine Chargen. Midstream-Verarbeiter und Fertigungsbetriebe, darunter Entegris, Saint-Gobain, Zeus und andere spezialisierte Fluorpolymerhäuser, wandeln Harz in Schläuche, Auskleidungen, Ventile, Fittings, Folien und beschichtete Komponenten um. OEMs und Systemintegratoren in Halbleiter-, Chemieverarbeitungs- und Energieanwendungen qualifizieren die Teile dann anhand von Reinheits-, Permeations-, Temperaturwechsel- und Langzeitkorrosionsanforderungen.
Engpässe bestehen bei der Monomerverfügbarkeit, den Reaktorzeitbeschränkungen für hochreine Qualitäten und mehrere Quartale dauernden Qualifizierungszyklen, die einen schnellen Lieferantenwechsel einschränken, insbesondere bei Halbleiter-Flüssigkeitskreisläufen unter 3 Nanometern. Rückverfolgbarkeits- und PFAS-Managementanforderungen werden zunehmend in die Beschaffung integriert, was zu mehr Kreislaufhandhabung, Emissionsüberwachung und Dokumentation an vorgelagerten und nachgelagerten Standorten führt. Der Markt zeigt zudem einen Regionalisierungstrend, wobei asiatische Harzkapazitäten und lokale Fertigung das Logistikrisiko für Fabs verringern, während Nordamerika stark auf die inländische Produktion von Chemours angewiesen ist, um US-Halbleiterausbauten mit kürzeren Lieferzeiten und Ausrichtung auf lokale Inhalte zu unterstützen.
Wettbewerbslandschaft
Marktkonzentration
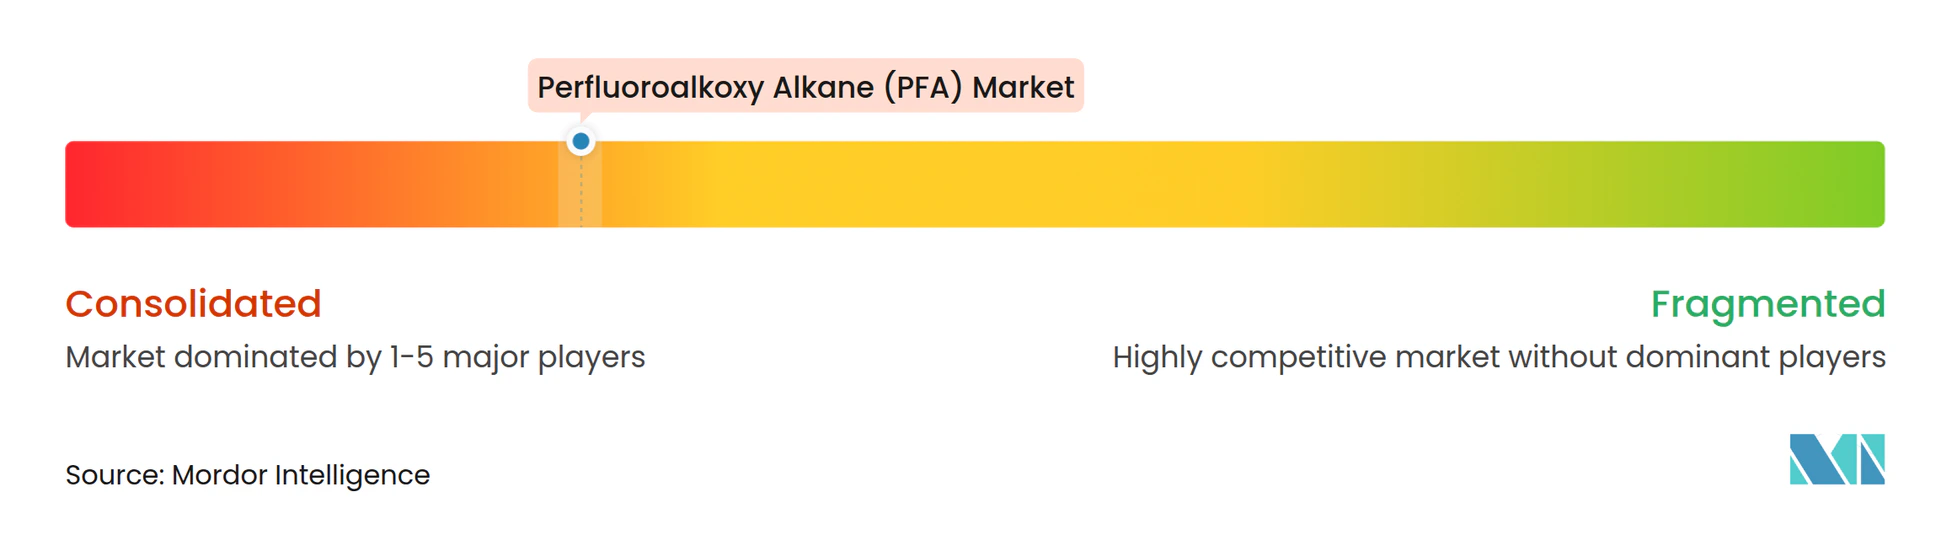
Der Perfluoroalkoxy-Alkan-Markt bleibt stark konsolidiert, wobei die fünf größten Akteure einen erheblichen Marktanteil auf sich vereinen. Daikin und AGC nutzen die japanische Nähe zu Fab-Clustern, um ihren Anteil gegen aufstrebende chinesische Hersteller zu schützen. Chinesische Akteure wie Hubei Everflon und Zhejiang Juhua fügen kostengünstige Kapazitäten hinzu, doch Qualifizierungsbarrieren verlangsamen den Vordringen in fortgeschrittene Knoten. Fusionen und Übernahmen begünstigen die Integration. Der technologische Fokus verlagert sich auf die In-line-Schmelzviskositätsüberwachung und Spurenmetallanalytik, die Ausschuss reduzieren und die Akzeptanz in Waferfabriken beschleunigen. Das Wettbewerbskonzept kombiniert daher Rückwärtsintegration, regionale Diversifizierung und Prozessanalytik, um Positionen im Perfluoroalkoxy-Alkan-Markt zu verteidigen oder zu gewinnen.
Marktführer im Bereich Perfluoroalkoxy-Alkan (PFA)
-
The Chemours Company
-
Daikin Industries Ltd.
-
AGC Inc.
-
Solvay
-
Gujarat Fluorochemicals Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Perfluoralkoxy-Alkan (PFA) Markt Unternehmen in diesem Bericht
- 3M
- AGC Inc.
- Daikin Industries, Ltd.
- Entegris
- Fluorotherm
- Gujarat Fluorochemicals Ltd.
- Hubei Everflon Polymer Co. Ltd.
- Li Chang Technology (Ganzhou) Co. Ltd.
- RTP Company
- Saint-Gobain
- Solvay
- The Chemours Company
- Zeus Company LLC
- Zhejiang Juhua Co. Ltd.
- Zibo Bainaisi Chemical Co. Ltd.
Marktchancen und Zukunftsaussichten
Der größte Freiraum liegt bei ultrahochreinen PFA-Lieferketten, die die Halbleiterqualifizierung für fortschrittliche Fabs bestehen können, während sie zunehmend strengere PFAS-Governance-Anforderungen erfüllen. Nachfragesignale bleiben an die unverzichtbare Rolle von PFA in ultrareinen Flüssigkeitshandhabungskreisläufen gebunden, und der Markt sieht sich weiterhin langen Lieferzeiten für reaktorreines Harz während gebündelter Fab-Ausbauzyklen gegenüber. Diese Kombination schafft Raum für Kapazität in Verbindung mit validierter Kontaminationskontrolle, einschließlich Ionen- und Metallreduktionsprozessen, sowie für nachgelagerte Verarbeiter, die eine konsistente, dokumentierte Reinheit über Schläuche, Auskleidungen und benetzte Baugruppen liefern können, die in Nassätz- und Chemikalienzufuhrsystemen verwendet werden.
Neue asiatische Kapazitäten schaffen zudem eine Chance für lokalisierte Beschaffung im Zusammenhang mit regionalen Erweiterungen im Halbleiter- und Spezialchemikaliensektor. Die Yonghe Group nahm im Dezember 2025 ein Spezialfluorpolymer-Projekt in der Inneren Mongolei in Betrieb, bei dem industrielles PFA für hochreine Rohrleitungen und Reaktoranwendungen vorgesehen ist. Etablierte Akteure stärken ihre Versorgung ebenfalls durch im Berichtskontext genannte Erweiterungen, darunter Chemours in West Virginia und Daikin in Japan. Auf der Nachfrageseite reichen die Chancen über Fabs hinaus bis zu integritätskritischen Auskleidungen in der Chemieverarbeitung und Programmen für elektrische Isolierung, bei denen die Qualifizierung leistungsorientiert und nicht marketingorientiert erfolgt, was Premiumqualitäten unterstützt, auch wenn sich verbraucherbezogene PFAS-Beschränkungen verschärfen.
Neueste Industrielle Entwicklungen in Perfluoralkoxy-Alkan (PFA) Markt
- Mai 2026: Daikin Europe N.V. eröffnete Daikin Manufacturing Poland Sp. z o.o., eine neue Produktionsanlage in der Region Lodz, unterstützt durch eine Investition von etwa 300 Millionen EUR. Der Fokus liegt zwar auf Wärmepumpen, doch die Maßnahme spiegelt fortgesetzte groß angelegte industrielle Investitionen eines führenden Fluorchemie- und Fluorpolymerkonzerns wider. Sie unterstützt die europäische Betriebspräsenz und Kundenähe angesichts sich entwickelnder PFAS-Politik.
- Februar 2025: Chemours berichtete, dass das Volumenwachstum im Segment Advanced Performance Materials durch eine Kapazitätserweiterung bei Teflon PFA unterstützt wurde. Dies signalisierte eine zusätzliche Angebotsverfügbarkeit für hochspezifische Anwendungen wie die Halbleiterfertigung, wo Qualifizierungs- und Vorlaufzeitbeschränkungen sich schnell in Auftragsrückständen niederschlagen können. Es stärkte zudem den Durchsatzspielraum für reinheitssensible Programme.
- Juli 2024: Chemours gab bekannt, eine Genehmigung zur Erweiterung der Produktion von Teflon PFA für die Halbleiterfertigung erhalten zu haben. Die Genehmigung half, einen kritischen vorgelagerten Schritt zur Erweiterung der PFA-Kapazität zu entschärfen. Sie stand zudem im Einklang mit sich verschärfenden Reinheitsanforderungen und steigender Nachfrage nach ultrareinen Flüssigkeitshandhabungskomponenten in fortschrittlichen Fabs.
Perfluoralkoxy-Alkan (PFA) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Angebot und Nachfrage für Perfluoralkoxy-Alkan (PFA)-Harz und seine typischen kommerziellen Formen, die in industriellen und Spezialanwendungen eingesetzt werden, bei denen chemische Beständigkeit und hohe Reinheitsleistung erforderlich sind.
Abgrenzungen: Die Marktgröße schließt den Wert nachgelagerter Fertiggeräte aus und konzentriert sich ausschließlich auf die in Endanwendungen verkauften PFA-Materialmengen.
Segmentierungsübersicht
- Nach Produktform
- Wässrige Dispersion
- Pellets / Pulver
- Nach Anwendung
- Öl und Gas
- Chemische Verarbeitungsindustrie
- Glasfaser
- Halbleiter
- Beschichtungen für Koch- und Backgeschirr
- Elektrische Isolierung
- Sonstige Anwendungen (Automobil, Luft- und Raumfahrt usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Vietnam
- Malaysia
- Indonesien
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Türkei
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um den Marktkontext zu etablieren und sicherzustellen, dass unsere Annahmen an beobachtbaren Indikatoren verankert sind. Wir haben öffentliche Quellen herangezogen, darunter Handelsdaten der US International Trade Commission, Handelsstatistiken von UN Comtrade, Industrieindikatoren von Eurostat, die Chemikalien- und Materialberichterstattung des US Geological Survey sowie Patentdatenbanken, um Materialinnovationssignale und Prozessrouten zu verfolgen.
Darüber hinaus haben wir Unternehmensberichte und Investorenpräsentationen genutzt, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und die Produktmixausrichtung für Fluorpolymer-Portfolios zu erfassen. Angesehene Fachpresse und Verbandswebseiten wurden ebenfalls gesichtet, um die regulatorische Ausrichtung und den Zeitplan für PFAS zu erfassen, da dies die Nachfrage in den Endanwendungen schneller verschieben kann, als Makrodaten allein vermuten lassen. Für Unternehmensfinanzdaten und Nachrichteninformationen haben wir zudem eine kostenpflichtige Abonnementdatenbank zur Gegenprüfung und Zeitreihenverfolgung genutzt. Die hier aufgeführten Quellen sind nur beispielhaft, und viele weitere öffentliche und interne Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Harzproduzenten, Distributoren, Compoundeuren und großen Endverbrauchern, die PFA in der chemischen Verarbeitung, der Halbleiterindustrie und der elektrischen Isolierung einsetzen. Wir haben Nachfragemuster in APAC, EMEA und Amerika abgedeckt, sodass regionale Kapazitätsbewegungen, Qualifizierungszyklen und Anwendungssubstitutionen überprüft werden konnten, und die gewonnenen Erkenntnisse wurden genutzt, um Umrechnungsfaktoren und Zeitannahmen anzupassen, die Desk Research allein nicht bestätigen kann.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 40 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % | Amerika: 23 % |
Marktgröße und Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem Produktions-, Handels- und Endverbrauchsnachfrageindikatoren in die PFA-Nachfrage in Kilotonnen übersetzt werden, gefolgt von regionalen Aufteilungen, die widerspiegeln, wo das Material verarbeitet und verbraucht wird. Um die Gesamtwerte realistisch zu halten, wird das Ergebnis anschließend durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch Stichproben von Lieferantenmengenspannen nach Produktform und Kanalprüfungen auf Anwendungsebene.
Zu den im Modell verwendeten Eingaben gehören gemeldete Fluorpolymer-Kapazitätserweiterungen, Qualifizierungs- und Ersatzzyklen in der Hochreinheits-Flüssigkeitsführung, Signale zum Ausbau von Halbleiterfabriken, Projektaktivitäten in der chemischen Verarbeitung sowie die Verschiebung im Produktmix zwischen Pellets oder Pulver und wässriger Dispersion. Da PFA häufig für Korrosions- und Reinheitsanforderungen spezifiziert wird, wurde der regulatorische Zeitplan rund um PFAS-Beschränkungen ebenfalls als Variable behandelt, die die Akzeptanz in Beschichtungen und verbrauchernahen Anwendungen verändern kann.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch multivariate Regressionsüberprüfungen unterstützt wird, bei denen die Nachfrage mit einer kleinen Gruppe von Treibern verknüpft ist, auf die sich die Befragten auf regionaler Ebene einheitlich geeinigt haben. Wenn Bottom-up-Signale für kleinere Kanäle unvollständig waren, wurden Lücken durch konservative Durchdringungs- und Nutzungsratenannahmen geschlossen, die vor der Finalisierung der Reihe in Validierungsgesprächen erneut geprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, sodass die endgültigen Zahlen nicht auf einem einzigen Datenstrom beruhen. Wir haben die modellierten Mengen mit unabhängigen Signalen verglichen, wie der Richtung regionaler Handelsströme, angekündigten Kapazitäts- und Hochlaufplänen sowie dem Nachfragemomentum auf Anwendungsebene, und Ausreißer wurden vor der Freigabe überprüft.
Wenn ein wesentliches Ereignis eintritt, wie ein Kapazitätsausfall, eine wesentliche regulatorische Änderung oder eine starke Verschiebung bei Halbleiterinvestitionsplänen, nimmt das Team erneut Kontakt zu den Quellen auf und überprüft die wichtigsten Umrechnungsannahmen. Der Bericht wird jährlich aktualisiert, und vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden eine aktualisierte Sicht erhalten, die die neuesten verfügbaren Daten widerspiegelt.
Mordor Intelligence Marktgröße für Perfluoralkoxy-Alkan (PFA) im Vergleich mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für PFA zu sehen, da jeder Herausgeber eigene Entscheidungen über Einheiten, den Umfang des Marktes und die als Basis behandelten Jahre trifft. Unterschiede treten auch auf, wenn Preisannahmen anstelle physischer Mengen verwendet werden, da sich Harzpreise aus Gründen bewegen können, die nicht mit dem tatsächlichen Verbrauch übereinstimmen.
Einige veröffentlichte Zahlen stellen den PFA-Markt als Umsatzmarkt dar und können breitere Wertschöpfungsebenen einbeziehen, die durch Preisschwankungen und Produktmixentscheidungen beeinflusst werden. Mordor Intelligence berichtet den PFA-Markt in Kilotonnen und hält den Umfang bei Harzmengen nach Form und Anwendung, sodass die Schätzung an messbaren Angebots- und Nachfragesignalen verankert bleibt und nicht an gemischten Preisen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,84 Kilotonnen (2025) | |
| Global Research Publisher A | 469,10 Millionen USD (2024) | Diese Schätzung wird in USD-Umsatzbegriffen veröffentlicht, was Harzpreisannahmen und Währungszeitpunkte einbetten kann, die nicht sichtbar sind, und sie kann Produktformen und Endverbrauchsaufteilungen anders behandeln als ein mengenorientiertes Modell. |
| Industry Research Publisher B | 1,44 Milliarden USD (2024) | Der gemeldete Wert ist wesentlich höher, was häufig vorkommt, wenn ein breiterer Umsatzumfang verwendet wird, beispielsweise durch Einbeziehung benachbarter Fluorpolymere oder zusätzlicher nachgelagerter Wertschöpfung über das Harz hinaus, und wenn aggressive Wachstumsszenarien ohne klare Abstimmung mit Kapazitäts- und Handelssignalen angewendet werden. |
Betrachtet man die Spanne, ist der größte Treiber nicht nur das verwendete Jahr, sondern auch ob der Markt als physische Harznachfrage oder als durch Preisgestaltung und Umfangsschichtung beeinflusster Umsatz gemessen wird. Indem wir die Eingaben auf Kapazität, Richtung der Handelsströme und Nachfrageindikatoren auf Anwendungsebene zurückführbar halten, können wir die Marktgröße in wiederholbaren Schritten erklären und vermeidbare Abweichungen über Aktualisierungen hinweg reduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Nachfrage nach Perfluoroalkoxy-Alkan im Jahr 2031?
Das Volumen wird voraussichtlich bis 2031 4,99 Kilotonnen erreichen, was eine CAGR von 4,49 % ab 2026 widerspiegelt.
Welche Region führt beim Verbrauch von Perfluoroalkoxy-Alkan?
Asien-Pazifik hielt im Jahr 2025 40,02 % des globalen Volumens und ist auf dem Weg zum schnellsten regionalen Wachstum bis 2031.
Warum sind Pellets die bevorzugte Produktform für Perfluoroalkoxy-Alkan?
Pelletqualitäten ermöglichen eine Hochgeschwindigkeits-Schmelzextrusion, die ±0,05-mm-Schlauchtoleranzen erreicht, die in Halbleiterfabriken erforderlich sind, und senken gleichzeitig die Kosten pro Meter um bis zu 40 %.
Was treibt das schnelle Wachstum bei Anwendungen der elektrischen Isolierung an?
Offshore-Wind, 5G-Verdichtung und Upgrades von Elektrofahrzeug-Kabelbäumen erfordern PFAs Flammbeständigkeit und eine dielektrische Festigkeit von mehr als 20 kV/mm, was bis 2031 eine CAGR von 4,89 % antreibt.
Wie wirken sich Vorschriften auf Perfluoroalkoxy-Alkan-Lieferanten aus?
US-amerikanische staatliche Verbote, EU-PFHxA-Beschränkungen und Testanordnungen der US-amerikanischen Umweltschutzbehörde erhöhen die Compliance-Kosten und verlängern die Qualifizierungszyklen, was die Nachfrage bei großen etablierten Unternehmen mit robusten Regulierungsteams konsolidiert.