
Indien IT-Hardware-Marktgröße und -anteil
Indien IT-Hardware-Marktanalyse von Mordor Intelligence
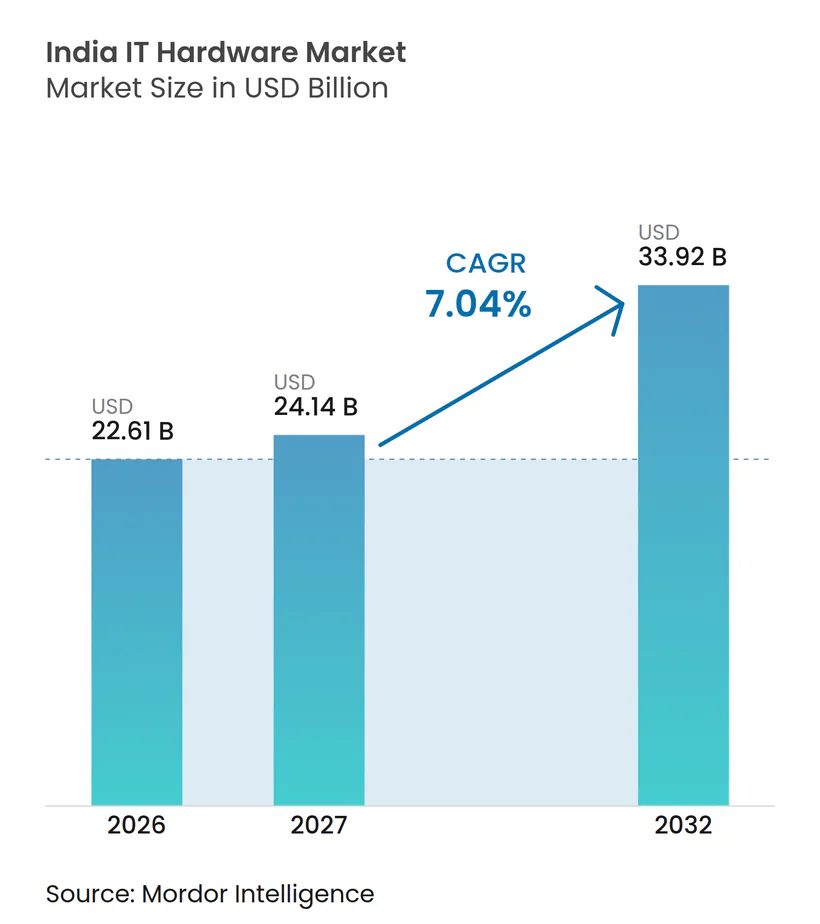
Die Größe des Indien IT-Hardware-Marktes wird voraussichtlich von 22,61 Milliarden USD im Jahr 2026 auf 24,14 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 33,92 Milliarden USD erreichen, mit einer CAGR von 7,04 % über 2027–2032.
Gemeinsam genutzte KI-Rechenkapazität, öffentliche Digitalisierung und hybrides Arbeiten schaffen unterschiedliche Nachfragepfade für Hardware in Indien. Fertigungsanreize und Markenpartnerschaften können die lokale Produktion ausweiten und Lieferanten dabei helfen, diese Anforderungen durch inländische Kapazitäten zu bedienen. Ein globaler Speicherengpass, der Ende 2025 begann, als Speicherhersteller die Produktion auf Hochbandbreitenspeicher für KI-Rechenzentren verlagerten, setzte die Erschwinglichkeit von Verbraucher-Notebooks unter Druck, während gemeinsam genutzte Infrastruktur eine separate Nachfragebasis für Server bildet. Inländische Montage und eine breitere Lieferantenbeschaffung geben Anbietern Hebel auf der Angebotsseite, doch die Speicherpreise lassen die Erschwinglichkeit von Notebooks anfällig.
Wesentliche Erkenntnisse des Berichts
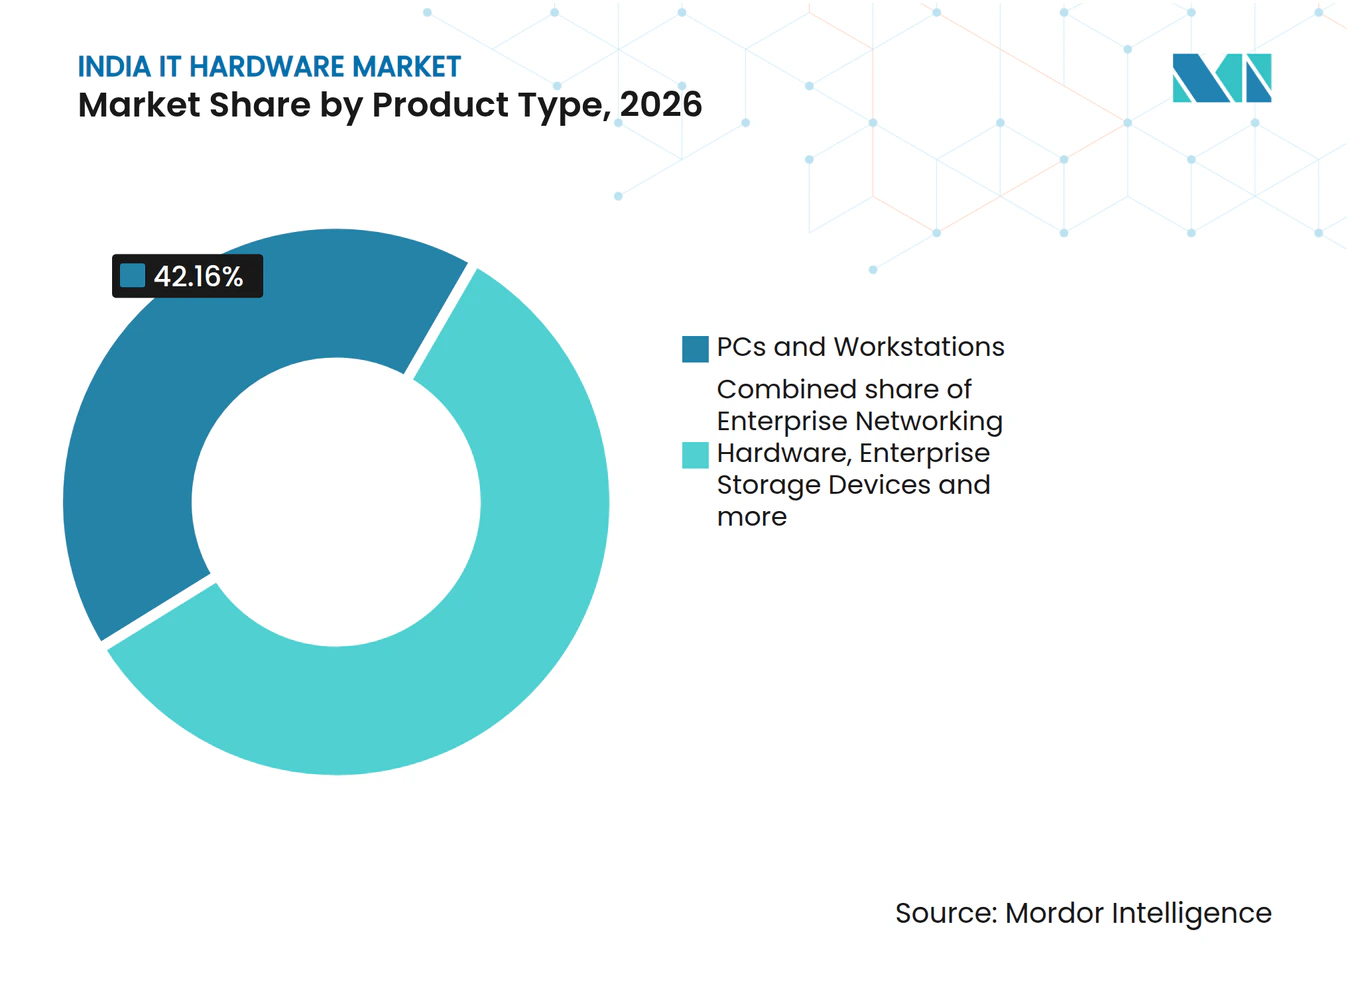
- Nach Produkttyp führten PCs und Workstations mit einem Indien IT-Hardware-Marktanteil von 42,16 % im Jahr 2026, während Enterprise-Speichergeräte mit einer CAGR von 8,3 % über 2027–2032 am schnellsten wachsen sollen.
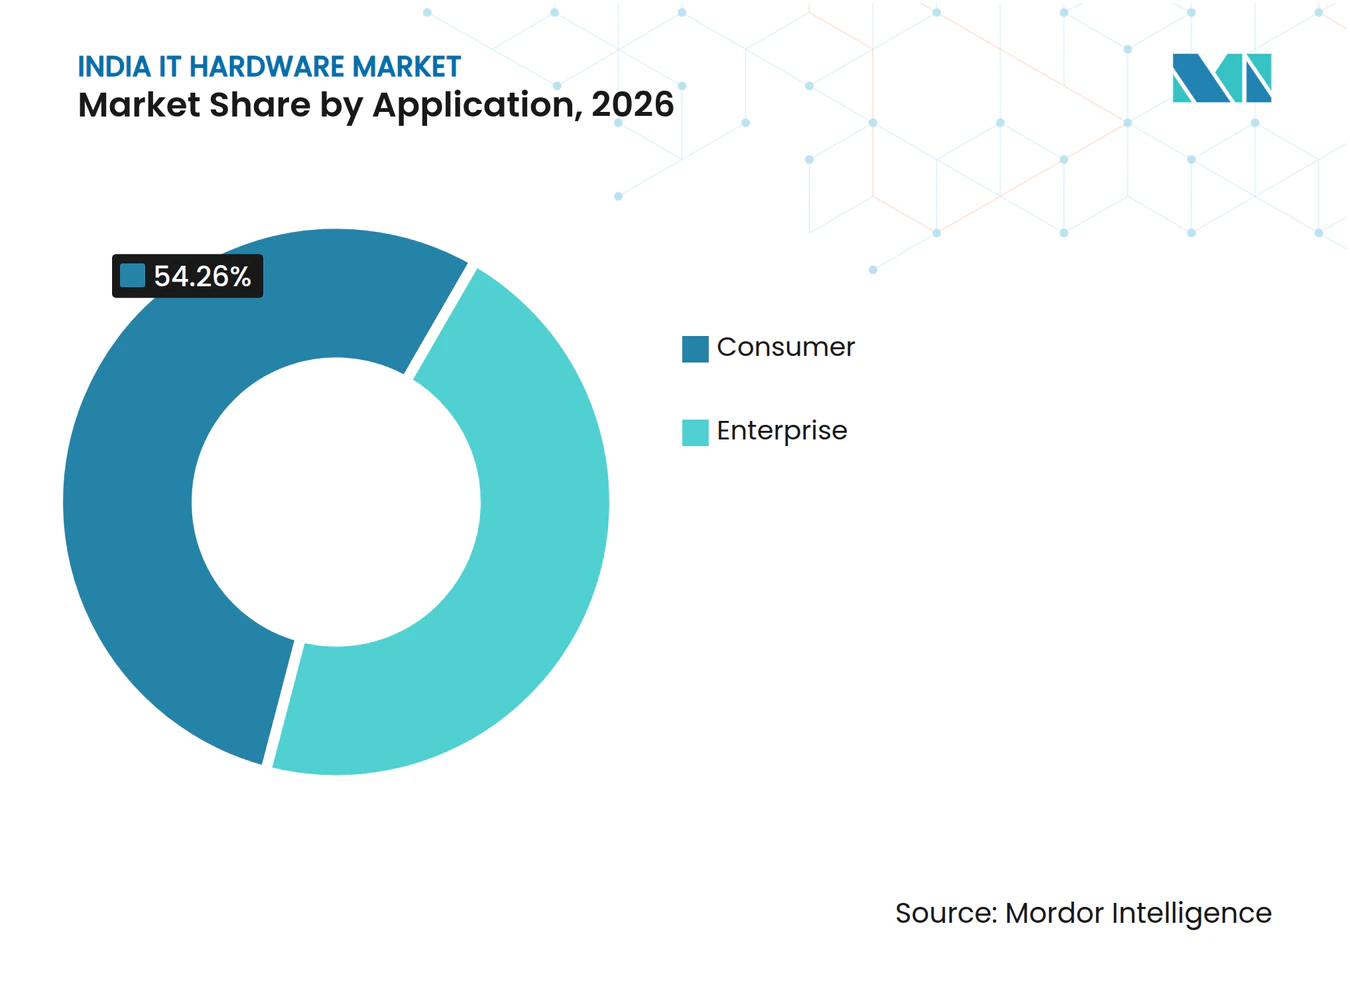
- Verbraucheranwendungen hielten im Jahr 2026 einen Anteil von 54,26 % an der Indien IT-Hardware-Marktgröße, während Enterprise die am schnellsten wachsende Anwendung mit einer CAGR von 7,88 % über 2027–2032 ist.
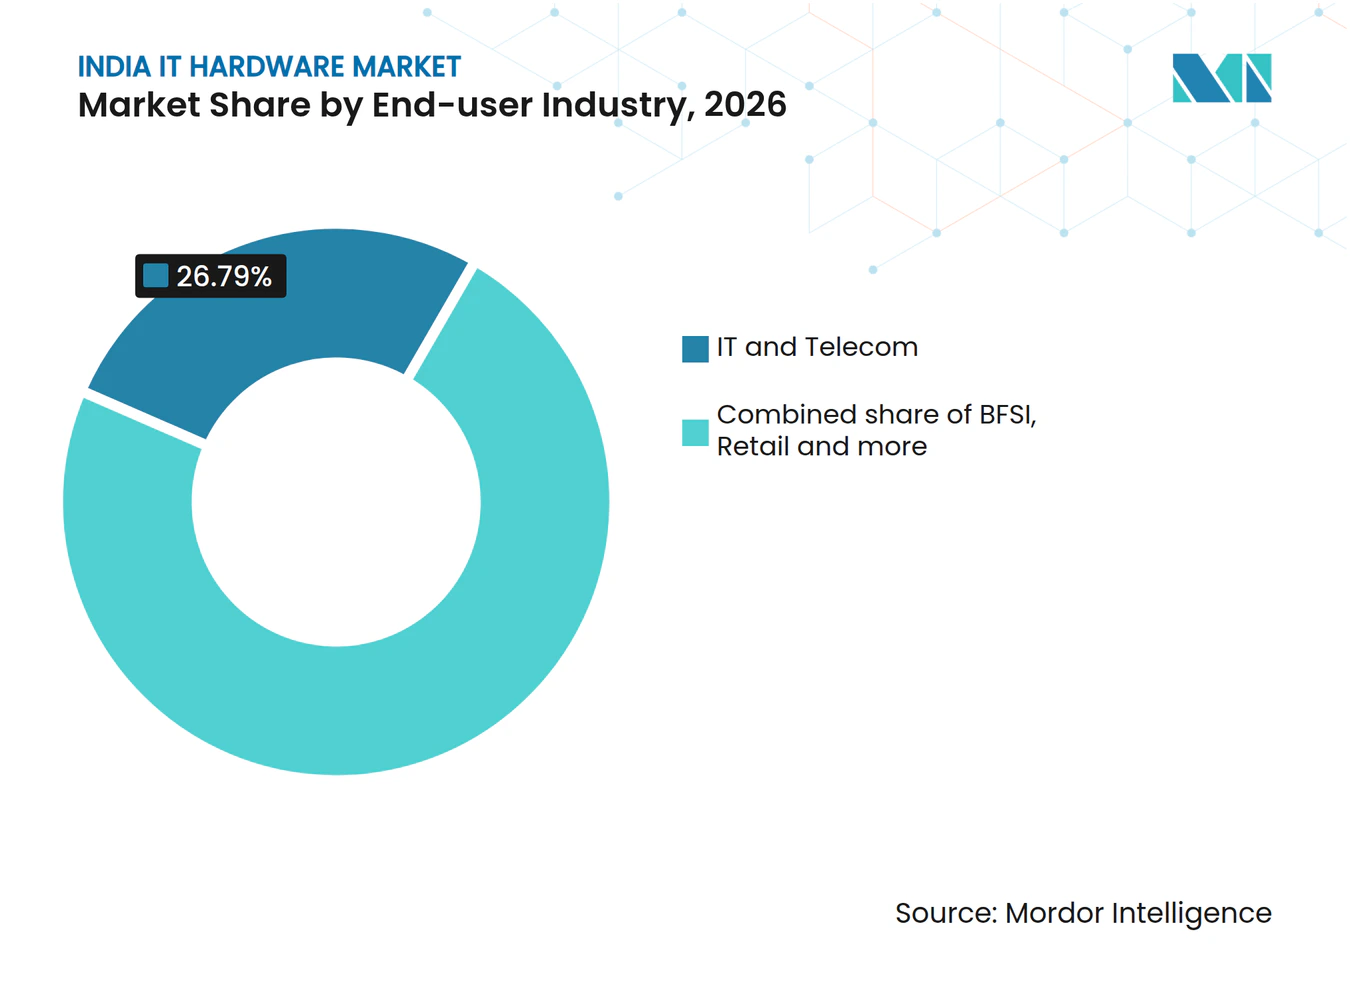
- Unter den Endnutzerbranchen führte IT und Telekommunikation mit 26,79 % des Marktes im Jahr 2026, und der Einzelhandel soll mit einer CAGR von 7,36 % über 2027–2032 am schnellsten wachsen.
- Südindien führte die regionale Aufschlüsselung mit 42,58 % des Marktes im Jahr 2026, während Ostindien mit einer CAGR von 8,45 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Schnelles Wachstum der Laptop-Nachfrage unter Hybrid-Arbeitsrichtlinien | +2.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Erhöhter Bedarf an Hochleistungsrechnen für KI-Workloads | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Digitalisierungsoffensive des öffentlichen Sektors über Digital India und NIC-Projekte | +1.8% | Amingaon im Bundesstaat Assam | Mittelfristig (2–4 Jahre) |
| Make-in-India-Anreize für die lokale PC/Server-Fertigung (PLI 2.0) | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Edge-Rechenzentrum-Servern in Städten der zweiten Reihe (unterberichtet) | +0.9% | Patna im Bundesstaat Bihar | Langfristig (≥ 4 Jahre) |
| Unternehmens-ESG-Mandate begünstigen energieeffiziente Hardware (unterberichtet) | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasantes Wachstum der Laptop-Nachfrage im Rahmen von Hybrid-Arbeitsrichtlinien
Hybride Arbeitspläne machen tragbares Rechnen kommerziell relevant, da dasselbe Gerät sowohl für die Arbeit zu Hause als auch im Büro genutzt werden kann. Infosys berichtete, dass im Geschäftsjahr 2026 etwa 79 % seiner weltweiten Belegschaft hybrid arbeitete. Im zweiten Quartal 2026 stiegen die Notebook-Lieferungen in Indien im Jahresvergleich um 13 % auf 3 Millionen Einheiten. Ein tragbares Endgerät ermöglicht es Lieferanten, beide Teile eines hybriden Arbeitsplans über dieselbe Gerätekategorie abzudecken und so die Arbeitsregelung mit einem identifizierbaren Hardware-Anwendungsfall zu verbinden. Omdia führte einen Teil des PC-Wachstums im zweiten Quartal auf vorgezogene Käufe im Vorfeld erwarteter Preiserhöhungen zurück, sodass Anbieter keine anhaltende Hybrid-Arbeitsnachfrage aus dem Liefergewinn dieses Quartals ableiten können.
Erhöhter Bedarf an Hochleistungsrechnen für KI-Workloads
KI-Workloads schaffen eine Hardware-Chance durch gemeinsam genutzte Recheninfrastruktur, die die Nachfrage über Organisationen hinaus ausweitet, die dedizierte Geräte besitzen können. Die IndiaAI-Mission erweiterte die gemeinsam genutzte Rechenkapazität bis Juni 2026 auf mehr als 45.000 Grafikprozessoren (GPUs).[1] Bis August 2026 hatten 237 Projekte über die Mission 9,32 Millionen GPU-Stunden subventionierter KI-Rechenleistung genutzt. Zusammen zeigen die Kapazität und der erfasste Zugang, wie ein gemeinsamer Infrastrukturpool viele Projekte bedienen kann, ohne dass jedes einzelne physische GPUs erwerben muss. Für Server-Lieferanten konzentriert dies die adressierbare Gerätechance auf Anbieter gemeinsam genutzter Rechenkapazität, während die Projektbeteiligung dieser Infrastruktur eine konkrete Anwendungsbasis verleiht.
Digitalisierungsschub im öffentlichen Sektor durch Digital India und NIC-Projekte
Die Hardware-Nachfrage der Regierung umfasst konzentrierte Endgeräteangebote und gemeinsam genutzte Infrastruktur und bietet Lieferanten mehr als einen Zugang zur öffentlichen Digitalisierung. Das Nationale Informatikzentrum (NIC) forderte zwischen dem 16. Oktober und dem 6. November 2025 Angebote für 995 High-End-Laptops an. Am 14. Februar 2026 wurde das Nationale Rechenzentrum für die Nordostregion in Amingaon, Assam, eingeweiht. Seine genehmigte Kapazität betrug 8,5 MW, mit einer durchschnittlichen Kapazität von 10 kW pro Rack, für das Hosting von Regierungsanwendungen und als Notfallwiederherstellungszentrum. Die Notfallwiederherstellungsfunktion bietet Infrastrukturlieferanten eine Kontinuitätsanwendung, während das Notebook-Angebot eine separate Mengenchance für Geräteanbieter darstellt.
Make-in-India-Anreize für die lokale PC-/Server-Fertigung (PLI 2.0)
Das Ministerium für Elektronik und Informationstechnologie (MeitY) nutzt Lokalisierungsanreize, die eine kommerziell tragfähige Laptop- und Server-Versorgung ausweiten und die Nachfrage durch inländische Fertigung unterstützen können. MeitYs PLI 2.0 vom Mai 2023 bietet förderfähigen Herstellern, die die Programmschwellen und Genehmigungsbedingungen erfüllen, einen durchschnittlichen Anreiz von etwa 5 % für bestimmte Lokalisierungsposten bei Laptops, Tablets, All-in-One-PCs, Servern und Ultra-Small-Form-Factor-Geräten. Der 6-jährige Anreizzeitraum beginnt ab dem vom jeweiligen Antragsteller gewählten förderfähigen Startdatum. Antragsteller müssen im ersten Jahr die Leiterplattenbestückung und -montage lokalisieren und anschließend jährlich mindestens eine optionale Komponente oder Baugruppe hinzufügen. MeitY meldete bis zum 29. Juli 2026 kumulativ 5.216 direkte Arbeitsplätze, und 2 große Teilnehmer nahmen im Geschäftsjahr 2025–26 nach einer 2-jährigen Anlaufphase die Produktion auf. Die Produktionsbereitschaft entscheidet darüber, wie schnell ein förderfähiger Lieferant politische Unterstützung in Geräteversorgung umwandeln kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kosten für die Einhaltung von Elektroschrott-Vorschriften | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Volatilität der Halbleiter-Lieferkette | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Graumarkt-Importe bei Peripheriegeräten (unterberichtet) | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Langsame Erneuerungszyklen bei Unternehmensgeräten in öffentlichen Ausschreibungen (unterberichtet) | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für die Einhaltung von Elektroschrott-Vorschriften
Elektroschrott-Verpflichtungen schaffen für Hersteller eine finanzielle Belastung über den ursprünglichen Geräteverkauf hinaus. Genehmigte Leitlinien des Zentralen Umweltkontrollausschusses (CPCB) verpflichten Hersteller, die die Ziele der erweiterten Herstellerverantwortung (EPR) verfehlen, eine Entschädigung auf Basis der durchschnittlichen Kosten für Elektroschrott-Sammlung, -Transport und -Recycling zu tragen. Die Änderung von 2024 weist den CPCB an, die Preisgrenzen für den EPR-Zertifikatshandel auf 30 % bis 100 % der Entschädigung für nicht erfüllte Verpflichtungen festzusetzen. Für einen Hersteller, der Zertifikate kauft, um ein Defizit zu schließen, legt der vorgeschriebene Mindestpreis Mindestkosten von 30 % der entsprechenden Entschädigungsverpflichtung fest. Für betroffene Hersteller kann diese Belastung den Spielraum für Preisnachlässe verringern und eine Kostenlast hinterlassen, wenn Verkaufschancen wettbewerbsfähigere Angebote erfordern.
Volatilität der Halbleiter-Lieferkette
Speicherhersteller verlagerten mehr Produktion auf Hochbandbreitenspeicher für KI-Rechenzentren und verknappten damit ab Ende 2025 das globale Angebot an herkömmlichem PC-Speicher. Im September 2026 berichtete Mint von einer Prognose, wonach Indiens Verbraucher-Laptop-Verkäufe im Zeitraum Juli–September 2026 zweistellig sinken würden, da steigende Speicherchip-Preise die Nachfrage belasteten. Samsung Electronics prognostizierte, dass die steigende Nachfrage nach Server-DRAM, Enterprise-Solid-State-Drives und Hochbandbreitenspeicher die globale Speicherunterversorgung in der zweiten Jahreshälfte 2026 aufrechterhalten würde, trotz nachlassender Mobil- und PC-Nachfrage. ASUS India erklärte im September 2026, dass das Unternehmen mit Lieferanten zusammenarbeite und seine Multi-Lieferanten-Strategie stärke, um höhere Speicher- und Lagerkosten abzufedern. Für Notebook-Anbieter kann die Übernahme höherer Speicherkosten die Erschwinglichkeit in der Festsaison nur durch eine Verringerung der Rendite pro Gerät schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Inländische PC-Programme und integrierte SpeichernachfragePCs und Workstations machten im Jahr 2026 einen Anteil von 42,16 % an der Indien IT-Hardware-Marktgröße aus. Indiens traditioneller PC-Markt, der Desktops, Notebooks und Workstations umfasst, lieferte im ersten Quartal 2026 laut IDC 4,4 Millionen Einheiten aus, ein Anstieg von 31,1 % im Jahresvergleich. Im Juli 2025 berichtete Syrma SGS, kleine Mengen von MSI-Laptops für Indien zu fertigen, während die globale Versorgung noch verhandelt wurde. Im Juni 2026 erklärte MSI, dass die meisten seiner für den indischen Markt bestimmten Laptops lokal über Syrma SGS und andere Auftragsfertiger hergestellt würden. Ein Monteur kann neben anderen Herstellern am indischen Versorgungsprogramm einer Marke teilnehmen, sodass lokale Kapazitäten nicht von Exportverpflichtungen abhängen müssen.
Enterprise-Speichergeräte sind das am schnellsten wachsende Produktsegment mit einer prognostizierten CAGR von 8,3 % über 2027–2032. Am 1. August 2025 gab Esconet Technologies Limited einen Vertrag von National Informatics Centre Services Inc. bekannt, ein Datenspeichersystem für das von NIC betriebene Nationale Rechenzentrum zu liefern, zu installieren und in Betrieb zu nehmen.[2] Das vereinbarte Paket umfasste Hardware, Software und zugehörige Dienstleistungen, wobei die Ausführung dem Bestellzeitplan folgte. Die Bündelung des physischen Systems mit der Installation macht die Integrationskompetenz neben dem Gerät selbst zu einem Teil des kommerziellen Angebots des Lieferanten. Die Speichermöglichkeit begünstigt daher Anbieter, die in der Lage sind, die Verantwortung für die Bereitstellung zu übernehmen und so die Gerätenachfrage mit der Fähigkeit zu verknüpfen, einen institutionellen Rechenzentrum-Bedarf zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Persönliche Geräte und institutionelle Systeme folgen unterschiedlicher KauflogikVerbraucheranwendungen repräsentierten im Jahr 2026 einen Indien IT-Hardware-Marktanteil von 54,26 %. Omdias Indien-PC-Tracker verzeichnete im Jahr 2025 7,05 Millionen Lieferungen von Verbraucher-Desktops und -Notebooks. IDC berichtete separat, dass die Verbraucher-PC-Lieferungen in Indien im ersten Quartal 2026 im Jahresvergleich um 11,7 % wuchsen. Da es sich bei diesen Lieferungen um fertige Desktops und Notebooks handelt, konzentriert sich der Lieferantenwettbewerb für diese Anwendung auf das vollständige Gerät und seinen Preispunkt und nicht auf einzelne Komponenten.
Enterprise-Anwendungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,88 % über 2027–2032. IDC berichtete von einem Wachstum von 20,9 % im Jahresvergleich im indischen Enterprise-PC-Segment im Jahr 2025, wobei Enterprise als Unternehmen mit 500 oder mehr Mitarbeitern definiert wurde. Am 31. März 2025 forderte die State Bank of India im Namen der State Bank Group Angebote für die Beschaffung, Installation, Inbetriebnahme und Wartung von Servern für inländische und ausländische Niederlassungen, qualifizierte Tochtergesellschaften und Joint Ventures an. Die Standortmengen sollten durch Bestellungen bestätigt werden, was den vorgeschlagenen Bedarf zu einer koordinierten Bereitstellungsmöglichkeit innerhalb der Gruppe macht. Die Ausschreibung war ein Angebot und eine Aufforderung zur Angebotsabgabe und keine Vergabe, sodass sie den Umfang des Server-Bedarfs der Gruppe, aber keine bestätigten Aufträge zeigt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Infrastrukturprogramme und Einzelhandelsbetrieb prägen den GerätebedarfIT und Telekommunikation war das größte Endnutzersegment und machte im Jahr 2026 26,79 % des Marktes aus. Google begann am 28. April 2026 mit dem Bau seines KI-Hubs in Visakhapatnam für ein Gigawatt-Projekt, das 3 Rechenzentrum-Campusse umfasst. AdaniConneX und Nxtra by Airtel wurden benannt, um den Bau der Gebäude und der verbindenden Infrastruktur zu leiten. Die Arbeit der Baupartner ermöglicht Googles geplante Bereitstellung fortschrittlicher KI-Fähigkeiten und verbindet die physischen Campusse mit einem bestimmten Rechenanwendungsfall. Die Gerätechance konzentriert sich auf KI-Workload-Fähigkeiten innerhalb des Hubs, was den Baumaßstab zu einem indirekten Indikator für die Hardware-Nachfrage macht.
Der Einzelhandel ist das am schnellsten wachsende Endnutzersegment mit einer prognostizierten CAGR von 7,36 % über 2027–2032. Reliance Retail eröffnete im Geschäftsjahr 2025–26 1.564 Filialen und brachte sein eigenes Netzwerk auf 20.160 Filialen. Seine registrierte Kundenbasis wuchs auf 387 Millionen, während die Transaktionen im selben Geschäftsjahr 1,9 Milliarden überstiegen. Für Hardware-Anbieter schafft diese Kombination Anwendungen für Rechnen und Vernetzung über einen größeren Einzelhandels-Betriebsfußabdruck. Die Chance liegt in der Bedienung sowohl des Filialbetriebs als auch der Transaktionsverarbeitung, sodass eine Expansion die Hardware-Anwendungen über die für neu eröffnete Standorte benötigten Geräte hinaus ausweiten kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Südindien IT-Hardware-Markt
Südindien machte im Jahr 2026 42,58 % der Indien IT-Hardware-Marktgröße aus. Im Januar 2026 startete Tamil Nadu ein Laptop-Programm für 2 Millionen Studierende an staatlichen und staatlich geförderten Hochschulen in 2 Phasen. Die erste Phase plante die Verteilung von 1 Million Laptops. Ein solches Programm konzentriert die prospektive Nachfrage auf einen staatlichen Bildungsbedarf und bietet eine institutionelle Anwendung für Notebook-Fertigungskapazitäten über eine große Empfängerbasis. Für Lieferanten ist die relevante Nachfrageeinheit das phasenweise öffentliche Programm und nicht Millionen einzelner Haushaltskaufentscheidungen, was eine koordinierte Programmlieferung kommerziell bedeutsam macht.
Ostindien IT-Hardware-Markt
Ostindien ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,45 % über 2027–2032. CtrlS Datacenters Ltd weihte sein Patna-Rechenzentrum am 13. Oktober 2026 ein und meldete eine IT-Lastkapazität von 12 MW. Eine in Betrieb befindliche Anlage bietet einen konkreten Rahmen für Server-, Speicher- und Netzwerkgeräte in Ostindien und gibt regionalen Lieferanten einen kommerziellen Nachfragekontaktpunkt über eine Investitionsankündigung hinaus. Eine weitere Expansion wurde mit der künftigen Nachfrage verknüpft, was Geräte, die auf jede Phase der KI- und Cloud-Aktivität abgestimmt sind, zu einem vertretbareren kommerziellen Weg macht als die vollständige potenzielle Kapazität im Voraus zu installieren.
Die Käuferbasis des öffentlichen Sektors in Nordindien umfasst die Abteilung für Aus- und Weiterbildung in Delhi, die im Januar 2026 Angebote für 253 High-End-Desktops anforderte. Der konzentrierte Desktop-Bedarf bietet Lieferanten einen institutionellen Vertriebsweg, der durch die Gerätespezifikation einer technischen Abteilung definiert wird. West- und Zentralindien hat ein eigenständiges Justizbeispiel: Der High Court von Gujarat forderte im August 2026 Angebote für 1.922 All-in-One-Systeme für sich selbst und die Bezirksjustiz an. Die Ausschreibung erlaubte eine Variation der endgültigen Menge bei Auftragserteilung. Da die Ausschreibungsmenge zum Zeitpunkt der Bestellung variieren konnte, stehen Lieferanten, die das Gericht und die Bezirksjustiz bedienen, einer verteilten Nutzerbasis gegenüber, deren endgültige Bestellgröße spät festgelegt wird.
Regulatorischer Rahmen und Ausblick
Für betroffene Hardware-Hersteller mit Fertigungsanlagen unterscheidet der Vergleich ausgewählter Rechtssysteme Indiens Produkt- und Herstellerpflichten von den bedingten industriellen Kontrollen Tamil Nadus. Betroffene Hersteller, Produzenten, Aufbereiter und Recycler müssen sich beim Zentralen Umweltkontrollausschuss (CPCB) registrieren. Hersteller erfüllen ihre Recyclingverpflichtungen für aufgeführte Elektro- und Elektronikgeräte über registrierte Recycler. Kleinstunternehmen gehören zu den Kategorien, die von der Anwendung der Elektroschrott-Vorschriften ausgenommen sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Tamil Nadu |
|---|---|---|
| Primäre Behörde | Büro für indische Standards und CPCB | Umweltkontrollbehörde Tamil Nadu für betroffene industrielle Genehmigungen |
| Wesentliche Instrumente oder Vorgaben | Pflichtregistrierung für aufgeführte Computerprodukte; Elektroschrott-Vorschriften (Management) 2022 | Genehmigungsrahmen nach dem Wassergesetz für betroffene Betriebe; nationaler Hersteller-EPR-Zeitplan |
| Kommerzielle Auswirkung | Produktregistrierung und Recyclingverpflichtungen der Hersteller | Vorherige Genehmigung für betroffene Betriebe mit bestimmten Abwasser- oder Industrieabwassereinleitungen; Inspektion und mögliche Ablehnung oder Widerruf |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Indiens mittlere Bewertung spiegelt Registrierungswege und Recyclingpflichten der Hersteller wider, während die Tamil Nadus die Genehmigungs- und Inspektionsbelastung für betroffene abwasserbezogene Betriebe widerspiegelt. Der nationale Recyclingzeitplan der Hersteller, der auch für betroffene Hersteller in Tamil Nadu gilt, ist die alleinige Grundlage für beide Verschärfungsbewertungen. Seine Ziele steigen von 70 % in den Geschäftsjahren 2025–26 und 2026–27 auf 80 % ab dem Geschäftsjahr 2027–28, gemessen an den im jeweiligen Vorjahr auf den Markt gebrachten Gerätemengen, bereinigt um die durchschnittliche Lebensdauer des Produkts. Die Vorschriften verlangen eine Überprüfung nach dem Geschäftsjahr 2028–29 und erlauben eine weitere Zielerhöhung.
Wertschöpfungskettenstufen
Der Vergleich folgt Design, Montage und Vertrieb und trennt die in jeder Stufe erbrachten Fähigkeiten von den damit verbundenen Erträgen. Im Januar 2025 weihte Syrma SGS eine Montageanlage in Chennai für Micro-Star International-Laptops mit einer anfänglichen Jahreskapazität von 100.000 Einheiten ein.[3] Bei der Einweihung wurde die Skalierbarkeit auf 1 Million Einheiten jährlich über 1 bis 2 Jahre als nachfrageabhängig angekündigt, was die Expansion zu einer kommerziellen Entscheidung macht. Diese Unterscheidung ist wichtig, da Ingenieurkompetenz, Montagekapazität und Zugang zu Käufern unterschiedliche Teile des Angebots eines Geräteherstellers ausmachen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| System- und Leiterplattendesign | High-End-Computing-Systemdesigner wie Netweb Technologies India Limited | Im Systemverkauf eingebettete Designkompetenz | Abstimmung des Leiterplattendesigns mit den Anforderungen des Gesamtsystems | Leiterplattenentwicklung mit dem Gesamtsystem-Engineering koordinieren |
| Gerätmontage | Auftrags-Laptop-Monteure wie Syrma SGS | Montage- und Fertigungsumsatz | Nachfrageabhängige Kapazitätserweiterung | Zusätzliche Kapazität gegen bestätigte Nachfrage phasenweise aufbauen |
| Vertrieb und technischer Kanalservice | IT-Distributoren wie Supertron Electronics Private Limited und Rashi Peripherals Limited | Gerätevertriebsumsatz und Kanaldienstleistungen | Technischer Support über verteilte Vertriebskanäle | Kanalreichweite mit Vorverkaufsunterstützung kombinieren |
| Quelle: Mordor Intelligence | ||||
Im April 2026 erklärte HFCL, dass die Speicherverfügbarkeit seine Telekommunikations- und IT-Produkte beeinträchtige, und beschrieb eine alternative Beschaffung von mehreren OEMs für hauseigene Router. Die inländische Systemproduktion macht Hersteller anfällig für die Verfügbarkeit von Speicherkomponenten. Zusätzliche Montagekapazität hat begrenzten kommerziellen Wert, wenn die Speicherverfügbarkeit die Fertigstellung der zusätzlichen Systeme verhindert.
Wettbewerbslandschaft
Marktkonzentration
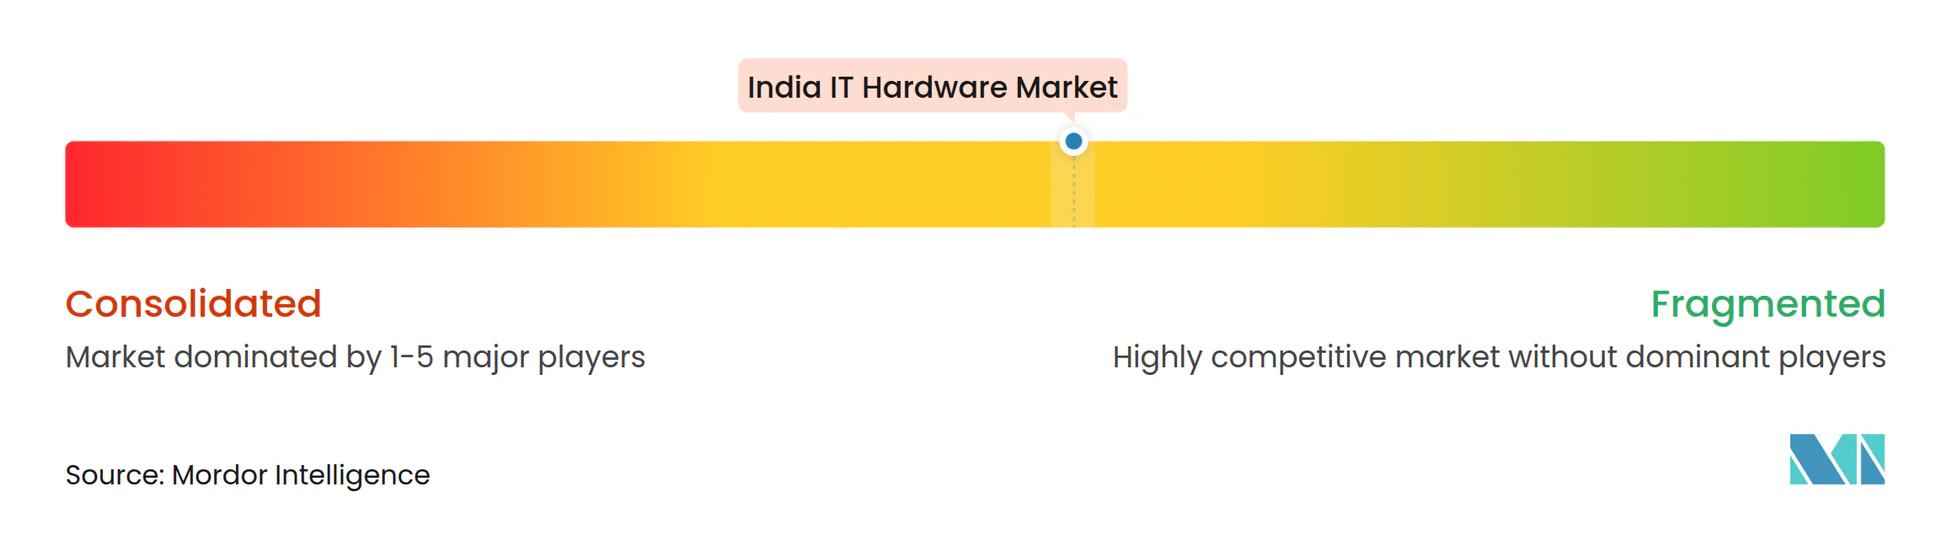
Der Wettbewerb bei Marken-PCs konzentriert sich auf wenige große Anbieter, während Fertigungspartnerschaften einen weiteren Weg zu einer lokalen Position bieten. Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. und Acer Inc. sind wichtige Wettbewerber. IDC platzierte HP Inc., Acer Group, Lenovo, Dell und ASUS an der Spitze der Indien-PC-Lieferungen im ersten Quartal 2026 mit Anteilen von 26,6 %, 21,3 %, 18,3 %, 15,9 % bzw. 6,9 %. Ein Dell-India-Manager erklärte im Juli 2026, dass die Mehrheit der Server des Unternehmens in Indien gefertigt werde und die lokale Produktion auf den indischen Markt ausgerichtet sei. Für Enterprise-Käufer stellt dies die inländische Produktionsfähigkeit neben der Marke selbst als kommerzielles Unterscheidungsmerkmal dar, während Raum für konkurrierende Anbieter und ihre Fertigungspartner erhalten bleibt.
Im August 2025 kündigte Acer India eine Laptop-Fertigungspartnerschaft in Puducherry mit Plumage Solutions für eine Anlage mit einer angekündigten Jahreskapazität von 300.000 Laptops an. Plumage Solutions fungierte als Fertigungspartner. Derselbe Puducherry-Plan umfasste auch Monitore, All-in-One-Desktops, Server, Workstations und Netzteile, sodass Acer den Standort als Quelle für mehr als nur Notebooks positionierte. Die Partnerschaft macht die Fertigungsausführung kommerziell relevant für das Angebot der Marke, wobei die angekündigte Kapazität den potenziellen Maßstab definiert und die Werksleistung das für Käufer verfügbare Volumen bestimmt.
Regulatorische Positionierung und Systemkompetenz stellen unterschiedliche Wettbewerbsanforderungen an Lieferanten, die Enterprise-Infrastrukturverträge anstreben. Im Juli 2026 beschrieb Dells Indien-Manager die Teilnahme des Unternehmens an PLI 1.0 und 2.0 sowie seinen Fahrplan zur Erfüllung der Make-in-India-Anforderungen. Diese Positionierung kann helfen, lokale Produktionsanforderungen zu erfüllen, während Dells Indien-Markteinführung von PowerStore Elite im Juli 2026 auf lokale Speicherung für KI-Workloads und im Land verbleibende Enterprise-Daten abzielt. Herausforderer können sich auf eine bestimmte Geräte- oder Integrationsanforderung konzentrieren, anstatt eine etablierte Marke in allen Hardware-Kategorien zu übertreffen. Die Hürde für einen Herausforderer besteht darin, glaubwürdige lokale Ausführung mit einem System zu verbinden, das den spezifischen Workload- und Datenspeicherortbedarf des Käufers erfüllt.
Indien IT-Hardware-Branchenführer
-
Dell Inc.
-
Lenovo Group Ltd
-
ASUSTeK Computer Inc.
-
HP Inc.
-
Acer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien IT-Hardware-Markt Unternehmen in diesem Bericht
- Dell Inc.
- Lenovo Group Ltd
- ASUSTeK Computer Inc.
- HP Inc.
- Acer Inc.
- IBM Corporation
- Apple Inc.
- Samsung Electronics Co. Ltd.
- NetApp Inc.
- Hitachi Ltd.
- Cisco Systems Inc.
- Juniper Networks Inc.
- Arista Networks Inc.
- Hewlett Packard Enterprise (HPE) Inc.
- Wistron India Inc.
- Foxconn India Inc.
- Super Micro Computer Inc.
- Dell EMC Indian Ops
- Supertron Electronics Private Limited
- RP Tech India
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen direkt finanzierte Bürogeräte mit Hardware-Anwendungen, die durch Rechenzentrumskapazität und staatliche Cloud-Nutzung unterstützt werden. Indiens installierte Rechenzentrumskapazität wuchs von 375 MW im Jahr 2020 auf etwa 1.575 MW bis August 2026. Am 19. August 2026 stellte das Ministerium für MSME Mittel für Desktop-Computer und Drucker für seine Zweigstellen und Zentren im Geschäftsjahr 2026–27 bereit. Die größere Infrastrukturbasis unterstützt workload-spezifische Systeme, während designierte Büroempfänger Gerätelieferanten einen besser definierten Weg zu prospektiven Aufträgen bieten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Desktop- und Drucker-Bereitstellungen für designierte MSME-Büros | Im August 2026 bereitgestellte Gerätmittel für das Geschäftsjahr 2026–27 | Designierte Büros und Zentren des Ministeriums für MSME | Desktop- und Druckerkonfigurationen mit Bereitstellungsunterstützung anbieten | Umwandlung von Mitteln in bürosspezifische Geräteaufträge | Desktop- und Druckerlieferanten, Bereitstellungsanbieter |
| Workload-spezifische KI-Server-Bereitstellungen | Erweiterte installierte Rechenzentrumskapazität bietet eine operative Infrastrukturbasis | Rechenzentrumsbetreiber | Server-Systeme phasenweise gegen Anwendungsanforderungen aufbauen | Geräteumfang an tatsächliche Workload-Nachfrage anpassen | Server-Lieferanten und Systemintegratoren |
| Gemeinsam genutzte staatliche Cloud-Speicherung und -Vernetzung | 2.170 Ministerien und Abteilungen hosteten bis Dezember 2025 MeghRaj-Anwendungen | NIC als MeghRaj-Cloud-Anbieter | Speicherung und Vernetzung rund um gehostete Anwendungen integrieren | Geräte mit gemeinsam genutzter Anwendungsinfrastruktur koordinieren | Enterprise-Speicher- und Netzwerklieferanten |
| Quelle: Mordor Intelligence | |||||
Die Nachfrage einzelner Büros kann durch vollständige Geräte bedient werden, während gemeinsam genutzte Cloud-Anwendungen eine koordinierte Infrastruktur erfordern. Dies verlagert die kommerzielle Aufgabe eines Infrastrukturlieferanten hin zur Integration des gehosteten Workloads und nicht zur Replikation des Gerätepakets eines Büros. Der Bürogerätebedarf des Ministeriums für MSME ist die klarste Einstiegsmöglichkeit, da eine benannte Käufergruppe über datierte Finanzierung verfügt, während die Infrastrukturnachfrage davon abhängt, gehostete Workloads in Geräteaufträge umzuwandeln.
Neueste Industrielle Entwicklungen in Indien IT-Hardware-Markt
- Oktober 2026: Adani Enterprises Limited und Jabil Inc. unterzeichneten ein unverbindliches Absichtsmemorandum, das ein 50:50-Joint-Venture zur Fertigung und Montage von KI- und Rechenzentrumsgeräten in Indien vorschlägt, vorbehaltlich endgültiger Vereinbarungen, Genehmigungen und üblicher Bedingungen.
- Oktober 2026: CtrlS Datacenters Ltd weihte sein Rechenzentrum in Patna ein und meldete eine IT-Lastkapazität von 12 MW.
- Juli 2026: Dell brachte seine PowerStore Elite-Datenplattform in Indien auf den Markt für lokale Speicherung, die KI-Workloads unterstützen und Enterprise-Daten im Land halten soll.
Indien IT-Hardware-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien IT-Hardware-Markt misst die jährlichen Ausgaben für physische Computergeräte, die an Verbraucher und Organisationen in Indien verkauft werden. Er umfasst Käufe über Produkttypen, Anwendungen, Endnutzerbranchen und Regionen, bewertet zum Verkaufszeitpunkt in USD.
Ausschlüsse aus dem Umfang: IT-Dienstleistungen, Telekommunikationsverbindungen, reine Software-Abonnements sowie separat verkaufte Halbleiter und andere Komponenten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- PCs und Workstations
- Enterprise-Netzwerkhardware
- Enterprise-Speichergeräte
- Server
- Sonstige Hardware (Drucker und Kopierer)
- Nach Anwendung
- Verbraucher
- Unternehmen
- KMU
- Großunternehmen
- Nach Endnutzerbranche
- BFSI
- Einzelhandel
- IT und Telekommunikation
- Weitere Endnutzerbranchen
- Nach Region
- Nordindien
- Ostindien
- West- und Zentralindien
- Südindien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Veröffentlichungen des Presseinformationsbüros der indischen Regierung, Haushaltsanalysen von PRS India, Vorschriften des Zentralen Umweltkontrollausschusses (CPCB) und Registrierungsinformationen des Büros für indische Standards liefern illustrative Belege für die lokale Geräteproduktion, Politik, Produktkonformität und Beschaffungsbedingungen. Solche Quellen helfen dabei, den Marktkontext zu etablieren und beobachtbare Indikatoren auszuwählen, ohne die breite Elektronikproduktion oder die gesamten IT-Ausgaben als Geräteverkäufe zu behandeln.
Jahresberichte von Unternehmen, regulatorische Einreichungen, Investorenmaterialien und seriöse Geschäftsberichte können Produktumsatz-, Kanal-, Preis- und Beschaffungsbelege für Indien hinzufügen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden auf Indien ausgerichtete Hardware-Hersteller, Distributoren und Wiederverkäufer, Enterprise-Beschaffungs- und IT-Leiter sowie Spezialisten für öffentliche Beschaffung umfassen. Ihre Belege würden sekundäre Erkenntnisse zu Produktmix, realisierten Verkaufspreisen, Lieferzeitpunkten, Kanalmargen und regionaler Nachfrage testen. Wo Antworten widersprüchlich sind oder Daten fehlen, würden Analysten die Lücke erfassen, unabhängige Unternehmens- und Beschaffungssignale vergleichen und vor der Festlegung einer Annahme Klärung von relevanten Befragten einholen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen Indien-Ausgaben für fertige Computergeräte und verteilt den Wert auf Produkttyp, Verbraucher- oder Enterprise-Anwendung, Endnutzerbranche und die vier Studienregionen. Historische PC-Lieferungen und Verkaufspreise, Enterprise-Hardware-Ausgaben, öffentliche Beschaffungsaufträge, Rechenzentrumskapazitätserweiterungen sowie lokale Laptop- und Server-Produktion liefern marktrelevante Indikatoren: Lieferungen und Preise informieren den Endpunktwert, während Beschaffung, Infrastrukturerweiterungen und Produktionstrends die Enterprise-Nachfrage und das inländische Angebot informieren, das zur Bedienung dieser Nachfrage verfügbar ist. Analysten verwenden diese Indikatoren in einer multivariaten Regression für die Prognose, mit Szenarioanalyse für Komponentenpreis- oder Versorgungsunterbrechungen, und leiten Segmentanteile aus Geräteerlösbelegen nach Käufer, Produkt, Branche und Region ab.
Selektive Bottom-up-Prüfungen verwenden Stichproben von Gerätevolumina multipliziert mit beobachteten durchschnittlichen Verkaufspreisen und Lieferanten- oder Kanalumsatz-Rollups, wobei doppelte Großhandelsübertragungen entfernt werden, sodass dasselbe Gerät einmal beim endgültigen Verkauf gezählt wird. Analysten gleichen diese Prüfungen mit dem Top-down-Gesamtwert ab, untersuchen Unterschiede nach Kategorie und behalten einen Bereich bei, wo öffentliche Belege die Lücke nicht schließen. Primärbefragte würden die Richtung und praktische Plausibilität einzelner Liefer-, Preis-, Beschaffungs- und Bereitstellungsannahmen überprüfen, wobei Anpassungen an bestätigende Belege und nicht an ungeprüfte Meinungen geknüpft sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand unabhängiger Unternehmensoffenlegungen, Lieferindikatoren, staatlicher Beschaffung und Fertigungsdaten, untersuchen dann ungewöhnliche Bewegungen und Abweichungen zwischen dem Modell, Segmentgesamtwerten und beobachteten Signalen vor der Freigabe. Sie nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine wesentliche Annahme mit neuen Belegen in Konflikt steht oder wenn ein größerer Auftrag, ein Preisschock oder eine Versorgungsunterbrechung den erwarteten Zeitpunkt oder Mix verändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen aktualisiert und vor der Lieferung einer neuen Belege- und Konsistenzprüfung unterzogen.
Mordor Intelligence's Indien IT-Hardware-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien IT-Hardware-Markt misst die jährlichen Ausgaben für physische Computergeräte, die an Verbraucher und Organisationen in Indien verkauft werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Historische PC-Lieferungen und Verkaufspreise, Enterprise-Hardware-Ausgaben, öffentliche Beschaffungsaufträge, Rechenzentrumskapazitätserweiterungen sowie lokale Laptop- und Server-Produktion liefern marktrelevante Indikatoren: Lieferungen und Preise informieren den Endpunktwert, während Beschaffung, Infrastrukturerweiterungen und Produktionstrends die Enterprise-Nachfrage und das inländische Angebot informieren, das zur Bedienung dieser Nachfrage verfügbar ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,14 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 4,61 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 80,9 % unter dem Wert dieses Berichts für 2027 von 24,14 Milliarden USD, 2 Jahre später. Ihr veröffentlichtes Basisjahr 2025 liegt vor dem Vergleichsjahr 2027 des Berichts. |
| Globales Beratungsunternehmen B | 15,46 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 36,0 % unter dem Wert dieses Berichts für 2027 von 24,14 Milliarden USD, 2 Jahre später. Ihr veröffentlichtes Basisjahr 2025 liegt vor dem Vergleichsjahr 2027 des Berichts. |
Mordor Intelligence's Analysten triangulieren die Schätzung anhand unabhängiger Unternehmensoffenlegungen, Lieferindikatoren, staatlicher Beschaffung und Fertigungsdaten, untersuchen dann ungewöhnliche Bewegungen und Abweichungen zwischen dem Modell, Segmentgesamtwerten und beobachteten Signalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie wird sich die Größe des Indien IT-Hardware-Marktes bis 2032 verändern?
Die Größe wird voraussichtlich von 24,14 Milliarden USD im Jahr 2027 auf 33,92 Milliarden USD bis 2032 steigen, mit einer CAGR von 7,04 % über 2027–2032.
Was treibt die IT-Hardware-Nachfrage an?
KI-Infrastruktur und öffentliche Digitalisierung stützen die Nachfrage. Die IndiaAI-Mission erweiterte die gemeinsam genutzte Rechenkapazität bis Juni 2026 auf mehr als 45.000 GPUs.
Welches Hardware-Produktsegment führt in Indien?
PCs und Workstations führten im Jahr 2026 mit 42,16 % des Marktes.
Welche Unternehmen konkurrieren in Indiens Hardware-Sektor?
Zu den wichtigsten Wettbewerbern gehören Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. und Acer Inc.
Welche Kostenherausforderung beeinträchtigt die Erschwinglichkeit von Laptops?
Kosten- und Preisdruck bei Speicher und Lagerung sind eine wesentliche Herausforderung. ASUS India beschrieb im September 2026 die Zusammenarbeit mit Lieferanten und die Stärkung seiner Multi-Lieferanten-Strategie.
Welche indischen Regionen führen bei Hardware-Nachfrage und -Wachstum?
Südindien führte im Jahr 2026 mit 42,58 % des Marktes. Ostindien soll mit einer CAGR von 8,45 % über 2027–2032 am schnellsten wachsen.