
Marktgröße und Marktanteil für transparente Elektronik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
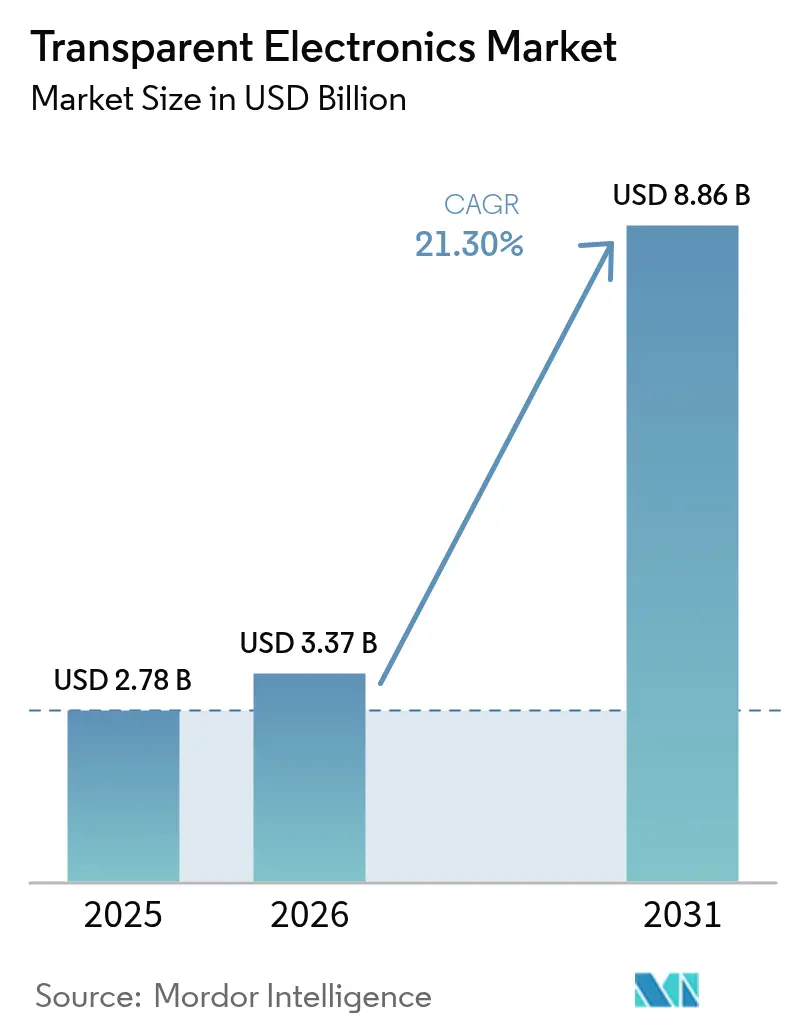
| Marktgröße (2026) | 3.37 Milliarden US-Dollar |
| Marktgröße (2031) | 8.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.30 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
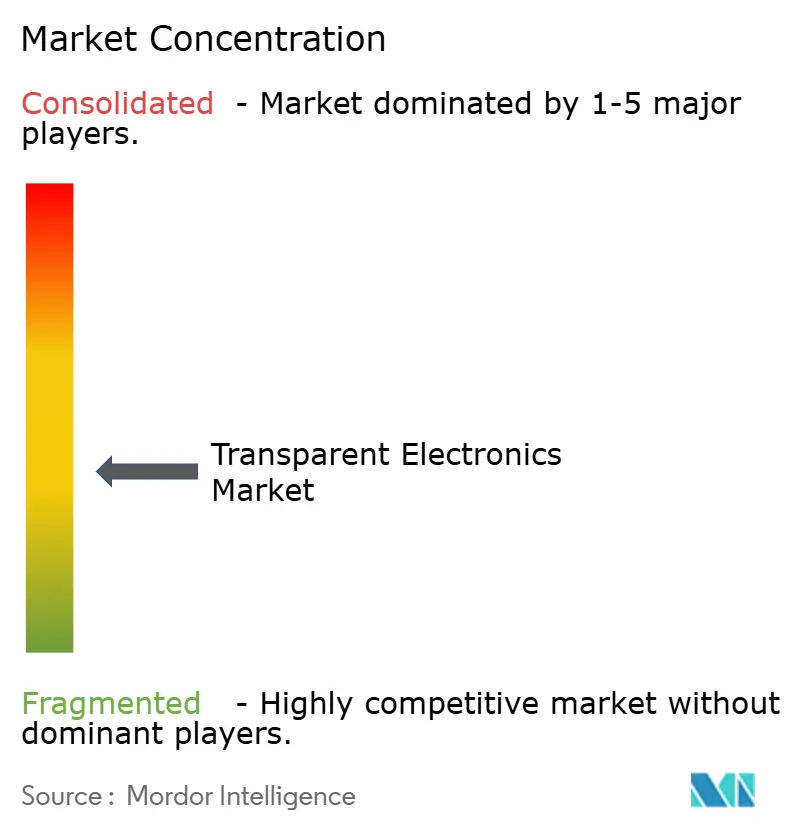
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für transparente Elektronik von Mordor Intelligence
Die Marktgröße für transparente Elektronik wurde im Jahr 2025 auf 2,78 Milliarden USD geschätzt und soll von 3,37 Milliarden USD im Jahr 2026 auf 8,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 21,30 % während des Prognosezeitraums (2026–2031). Produktinnovationen, die optische Klarheit mit elektronischer Funktionalität verbinden, verlagern die Technologie von Nischenanwendungen im Displaybereich hin zu Hauptrollen in energieeffizienten Gebäuden, fortschrittlichen Fahrzeugcockpits und immersivem Einzelhandel. Der regulatorische Druck für klimaneutrale Bauweise, die Elektrifizierung des Verkehrs und die steigende Nachfrage nach interaktiven Gewerbeflächen beschleunigen die Kapitalflüsse in transparente Photovoltaik-, Mikro-LED- und elektrochrome Plattformen. Wettbewerbsvorteile werden zunehmend durch den Zugang zu flexiblen Materialien und ertragreichen Abscheideprozessen bestimmt, nicht allein durch die Panelgröße. Hersteller, die über Indiumzinnoxid (ITO) hinaus diversifizieren und sich an gebäudeintegrierter Photovoltaik (BIPV) oder Elektronik für autonome Fahrzeuge ausrichten, sind gut positioniert, um die nächste Wachstumswelle zu nutzen.
Wichtigste Erkenntnisse des Berichts
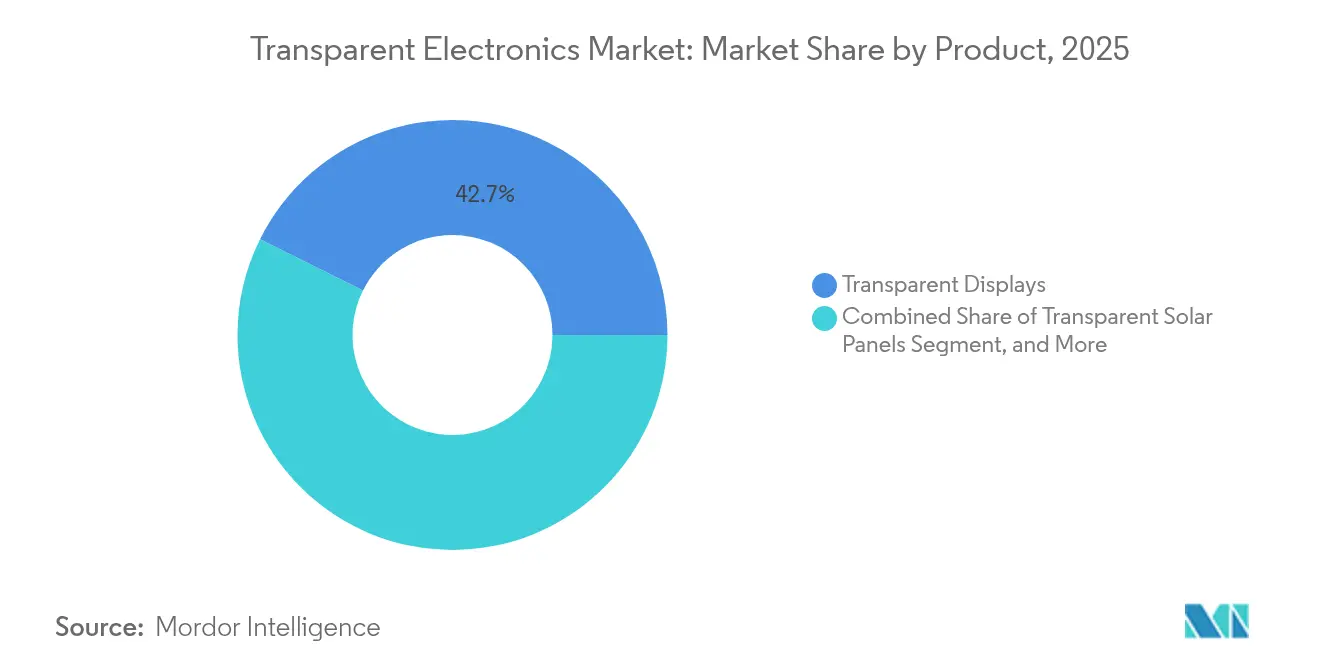
- Nach Produkt führten transparente Displays im Jahr 2025 mit einem Umsatzanteil von 42,65 %; transparente Solarmodule werden voraussichtlich bis 2031 die höchste CAGR von 25,05 % verzeichnen.
- Nach Material hielt Indiumzinnoxid im Jahr 2025 einen Anteil von 51,35 %, während Silbernanodraht und Metallgitter bis 2031 mit einer CAGR von 21,90 % wachsen.
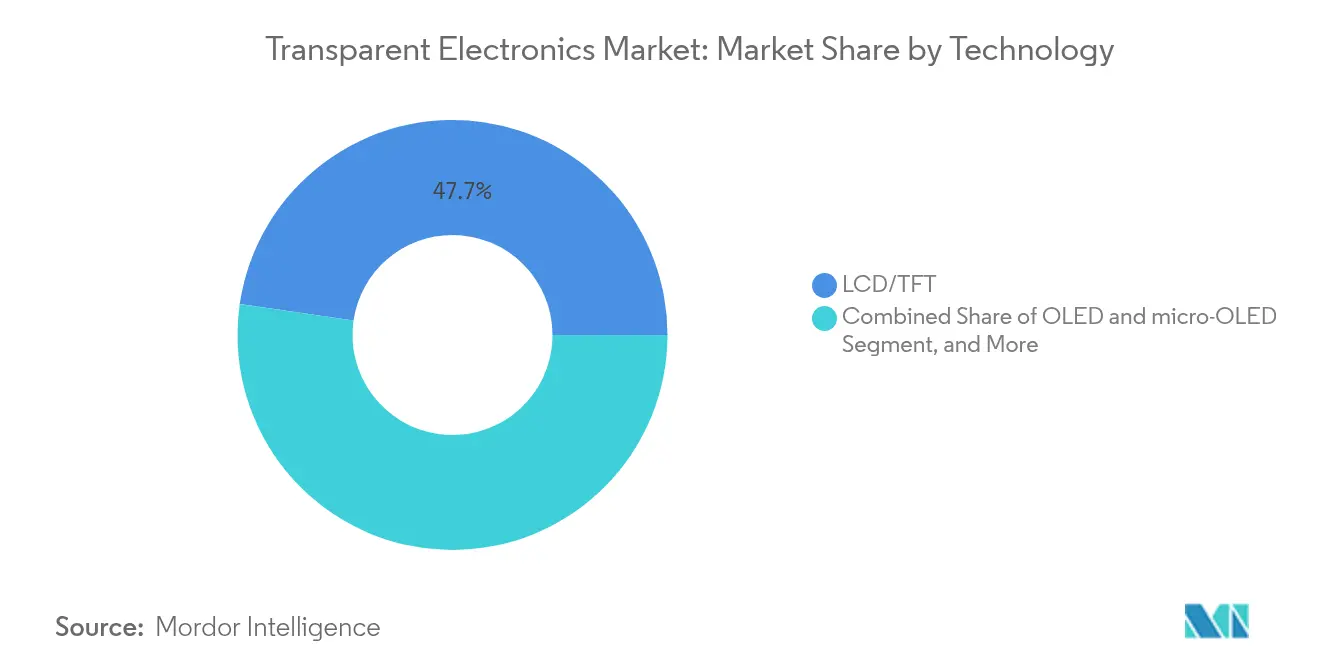
- Nach Technologie dominierte LCD/TFT im Jahr 2025 mit 47,70 % der Marktgröße für transparente Elektronik; OLED und Mikro-OLED sind auf dem Weg zu einer CAGR von 22,80 % bis 2031.
- Nach Endnutzeranwendung hielt Unterhaltungselektronik im Jahr 2025 54,05 % der Marktgröße für transparente Elektronik; der Bereich Bauwesen und Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 25,10 % wachsen.
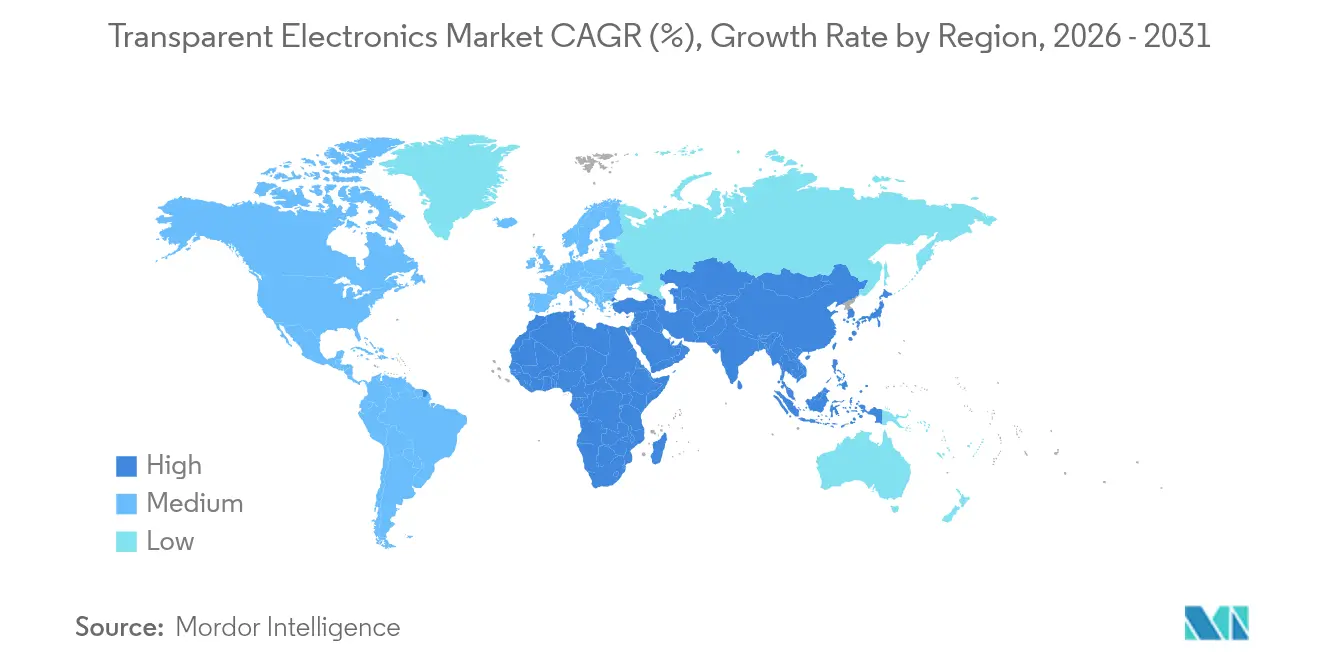
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 42,80 % des Marktanteils für transparente Elektronik, während die Region Naher Osten und Afrika von 2026 bis 2031 voraussichtlich mit einer CAGR von 22,15 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für transparente Elektronik*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Klimaneutrale Bauvorschriften beschleunigen die Einführung von Smart Windows | +5.3% | Europäische Union; Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasante Verbreitung von Head-up-Displays in autonomen Fahrzeugen und Elektrofahrzeugcockpits | +4.8% | Nordamerika, Europa, China, Japan | Kurzfristig (≤ 2 Jahre) |
| Anstieg AR-fähiger transparenter Einzelhandelsschilder in Tier-1-Städten Asiens | +3.7% | Asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur gebäudeintegrierten Photovoltaik fördern transparente Solarmodule | +4.2% | China; weiterer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Tragbare medizinische Sensoren erfordern flexible transparente Leiter | +3.1% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimaneutrale Bauvorschriften treiben die Integration von Smart Windows voran
Europäische Gesetzgebung, die bis 2030 eine nahezu Nullenergieleistung für alle Neubauten vorschreibt, veranlasst Architekten zur Nutzung von elektrochromem Verglasung, die den solaren Wärmeeintrag dynamisch reguliert. Pilotinstallationen in Deutschland und Skandinavien haben Kühlenergieeinsparungen von über 20 % gezeigt, und neuere Flüssigstrom-elektrochrome Designs ermöglichten zusätzlich eine saisonale Verschiebung der Innentemperatur um 5 °C[1]Yifeng Huang, „Ein neuartiges elektrochomes Smart Window mit Flüssigstrom für die ganzjährige dynamische photothermische Regulierung”, Energy and Environmental Science, rsc.org. Die Integration in Gebäudeautomationssysteme wird zum Standard, was Umsatzströme für Sensor- und Steuerungslieferanten neben Panelherstellern eröffnet. Die mittelfristigen Wachstumsaussichten werden durch Fördermittel aus nationalen Sanierungsprogrammen gestärkt, die dedizierte Budgets für Hüllenaufrüstungen einschließlich Smart Windows vorsehen.
Autonome Fahrzeuge beschleunigen die Einführung transparenter Displays
Automobilhersteller setzen auf großformatige transparente Head-up-Displays (HUDs), die Navigations-, Fahrerassistenz- und Infotainmentdaten direkt auf Windschutzscheiben projizieren. Jüngste Mikro-LED-Prototypen haben 85 % Transparenz bei gleichzeitig 1.000 Nit Helligkeit erreicht und damit frühere Blendprobleme bei wechselnden Lichtverhältnissen überwunden. Diese Fähigkeit erfüllt strenge Normen zur Ablenkung des Fahrers und zur Sicherheit in den Vereinigten Staaten, Japan und der EU und löst Designerfolge in Mittelklasse-Elektrofahrzeugen aus, die für die Markteinführung 2026 geplant sind. Die kurzfristige Nachfrage wird durch den Übergang zu autonomen Level-3-Funktionen verstärkt, die größere Sichtfelder für Systemstatusinformationen erfordern.[2] Samsung Electronics, „KI-gesteuerte und nachhaltige Beschilderungslösungen gewinnen Top-Auszeichnungen auf der ISE 2025”, news.samsung.com
Transformation des Einzelhandels durch transparente digitale Beschilderung
Flaggschiff-Stores in Shanghai, Tokio und Seoul setzen Augmented-Reality-Einzelhandelswände ein, die dynamische Inhalte auf physische Waren überlagern, ohne die Sicht zu behindern. Der Ansatz verwandelt Schaufensterflächen in interaktive Verkaufskanäle, die die Konversionsrate des Fußgängerverkehrs steigern, insbesondere in Luxusgütern und Automobilausstellungsräumen. Schnelle Panelwechselzyklen, angetrieben durch saisonale Aktionen, erzeugen eine Wiederholungsnachfrage nach leichten, leicht austauschbaren Mikro-LED-Glasmodulen. Das Kategoriewachstum profitiert von günstigen Ladenausstattungsvorschriften, die transparente Beschilderung als Fassadenverbesserung und nicht als bauliche Veränderung einstufen.
Gebäudeintegrierte Photovoltaik erweitert die Innovation bei transparenten Solarmodulen
Chinas BIPV-Quote, die Baugenehmigungen für Gewerbeimmobilien an Dach- oder Fassaden-Solarkapazitäten knüpft, verändert die Beschaffung von Architekturglas. Tandem-Perowskit-organische Zellen haben bei 30 % Transparenz eine Effizienz von 12,3 % erreicht, was sie für Vorhangfassadenanwendungen geeignet macht, bei denen Tageslicht entscheidend ist[3]Universität Süddänemark, „Transparente Tandem-Solarzelle erreicht 12,3 % Effizienz”, pv-magazine.com. Lieferanten, die photovoltaische Schichten in Standard-Isolierglaseinheitsformate laminieren können, gehen Gemeinschaftsunternehmen mit lokalen Fassadenunternehmen ein und beschleunigen so die Marktdurchdringung in den nächsten vier Jahren.
Analyse der Hemmnisse-Auswirkungen auf den Markt für transparente Elektronik*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Indium und Konzentration der Versorgung | −2.8% | Global; höchste Auswirkung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Geringe Ausbeute bei der Skalierung großflächiger transparenter OLED-Panels | −2.3% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Elektroschrott-Vorschriften für Schwermetalloxidfilme | −1.7% | Europäische Union | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für Magnetron-Sputtering- und ALD-Anlagen | −1.9% | Global; Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Indiumversorgungsrisiken gefährden die Produktionsstabilität
ITO bleibt der wichtigste transparente Leiter, doch mehr als die Hälfte des raffinierten Indiums stammt aus einem einzigen Land, was Panelhersteller plötzlichen Spotpreisschwankungen von über 30 % pro Jahr aussetzt. Diese Preissprünge komprimieren die Margen der Displayhersteller und verzögern Kapazitätserweiterungsentscheidungen. Materialhersteller reagieren mit Silbernanodraht-Alternativen, die einen Schichtwiderstand von unter 30 Ω/sq bei 90 % Transmission aufweisen und 1.000 Biegezyklen standhalten[4]DuPont, „Activegrid Silbernanodraht-Filme fördern flexible transparente Elektronik”, dupont.com. Der Übergang erfordert jedoch neue Aushärtetemperaturen und Strukturierungschemikalien, was die Qualifizierungszyklen für die Massenproduktion verlängert.
Ausbeuteverluste steigen stark an, wenn transparente OLED-Panels 30-Zoll-Diagonalen überschreiten, bedingt durch Partikelkontamination und ungleichmäßige organische Abscheidung. Premium-Innenausstattungsinstallationen haben Preisschilder von bis zu 60.000 USD für ein 55-Zoll-Panel, was die Massenadoption einschränkt. Laufende Forschungs- und Entwicklungsarbeiten konzentrieren sich auf hybride Laser-Vakuum-Verkapselung zur Minimierung des Feuchtigkeitseintritts, aber skalierbare kommerzielle Lösungen sind vor 2027 unwahrscheinlich. In der Zwischenzeit segmentieren Lieferanten den Markt in kleinere Verbrauchergeräte und hochmargige Architekturpräsentationen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für transparente Elektronik
Nach Produkt:
Transparente Solarmodule revolutionieren die EnergieintegrationTransparente Displays generierten im Jahr 2025 mit 42,65 % den größten Umsatzanteil, doch transparente Solarmodule werden voraussichtlich bis 2031 mit einer CAGR von 25,05 % wachsen, angetrieben durch Bauvorschriften, die die Vor-Ort-Erzeugung belohnen. Ein Schweizer Unternehmen stellte ein 400-W-BIPV-Modul in Glasoptik vor, das sich nahtlos in Standardfassaden einfügt, ohne die Außenästhetik zu verändern. Die Marktgröße für transparente Elektronik im Bereich Solarmodule wird bis 2031 voraussichtlich 2,26 Milliarden USD erreichen, was ihre doppelte Rolle als Stromerzeuger und Tageslichtflächen widerspiegelt. Die Produktdiversifizierung erstreckt sich nun auf transparente leitfähige Folien, die Berührungssensoren und Heizungen unterstützen, sowie auf robuste transparente Keramiken für die Luft- und Raumfahrtabschirmung. Smart-Window-Einheiten mit dynamischer Tönung gewinnen im gewerblichen Immobilienbereich weiter an Bedeutung, unterstützt durch Betriebskostensenkungen, die die Amortisationszeiten in warmen Klimazonen auf unter fünf Jahre verkürzen.
Der Markt für transparente Elektronik schätzt zunehmend die Interoperabilität zwischen Produktkategorien. Aufkommende Tandem-Solarzellen teilen Abscheidewerkzeuge mit Mikro-LED-Hintergrundbeleuchtungsebenen und ermöglichen so Mehrzweck-Fertigungslinien. Transparente Sensoren, die in Fahrzeugwindschutzscheiben eingebettet sind, beginnen, Belegungs- und Umgebungsdaten in fortschrittliche Fahrerassistenzsysteme einzuspeisen, was zeigt, wie der Wert von eigenständigen Komponenten zu integrierten Funktionen migriert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp:
Silbernanodraht fordert die ITO-Dominanz herausIndiumzinnoxid machte im Jahr 2025 51,35 % des Marktanteils für transparente Elektronik aus und unterstreicht damit seine gefestigte Position in den Lieferketten für LCD/TFT und Touchpanels. Dennoch werden Silbernanodraht-Verbundwerkstoffe und Metallgitter voraussichtlich diesen Vorsprung verringern und bis 2031 mit einer CAGR von 21,90 % wachsen. Laborgeräte haben einen Schichtwiderstand von 26 Ω/sq bei 90 % Transmission mit nur 10 % Widerstandsdrift unter 120 % Dehnung demonstriert, was sie für faltbare Telefone und elektronische Hautpflaster geeignet macht. Anwendungsspezifische Optimierung leitet die Materialauswahl. Leitfähige Polymere wie PEDOT:PSS beschichten nun spritzgegossene Kunststoffsubstrate für kostengünstige, flexible Displays, während Graphen Wärme- und Signalgleichmäßigkeitsherausforderungen in tragbaren Biosensoren bewältigt. Transparente Keramiken sichern Nischennachfrage in der Optik für raue Umgebungen, und Kohlenstoffnanoröhren-Hybride entstehen in elektromagnetischen Abschirmschichten, wo optische Transparenz nicht verhandelbar ist.
Nach Technologie:
OLED-Innovationen treiben Premium-Anwendungen voranLCD/TFT blieb im Jahr 2025 mit einem Anteil von 47,70 % der Volumenführer dank ausgereifter Fertigung und Kosteneffizienz. Der Markt für transparente Elektronik erwartet jedoch eine schnellere Expansion bei OLED und Mikro-OLED mit einer CAGR von 22,80 % bis 2031, gestützt durch ihren hohen Kontrast und ihre Dünnschichtformfaktoren. Jüngste Demonstratoren integrieren Fingerabdruck- und Herzfrequenzsensoren in den OLED-Stapel und eliminieren separate Deckglaskomponenten.
Quantenpunkt-Emissionsschichten verbessern die Farbreinheit, während transparente Mikro-LED-Kacheln 1.000 Nit Helligkeit für sonnenbeschienene Einzelhandelsumgebungen liefern. Elektrochrome und Schwebeteilchenvorrichtungstechnologien, obwohl außerhalb des Display-Mainstreams, erreichen nun Schaltzeiten unter einer Sekunde und ermöglichen dynamische Schaufenster, die während des Handelstages zwischen vollständiger Beschilderung und klarem Fenstermodus wechseln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzeranwendung:
Gebäude entwickeln sich zum WachstumskatalysatorUnterhaltungselektronik hielt im Jahr 2025 54,05 % des Umsatzes, doch das Bauwesen ist mit einer CAGR von 25,10 % das am schnellsten wachsende Nutzersegment. Die Marktgröße für transparente Elektronik im Bereich Gebäudeanwendungen wird bis 2031 voraussichtlich 1,24 Milliarden USD übersteigen, da intelligente Fassaden Stromerzeugung, Tageslichtsteuerung und Informationsdisplays für Bewohner kombinieren. Elektrochrome Verglasung, die mit HLK-Systemen verbunden ist, kann die jährlichen Kühllasten in gemäßigten Zonen um 20 % senken und stärkt die Amortisationsargumente für Facility-Manager.
Automobilzulieferer integrieren transparente Heizungen in Windschutzscheiben-HUDs, um Allwetterleistung zu gewährleisten, während Agrivoltaik-Gewächshäuser halbdurchlässige Photovoltaikdächer einsetzen, die das Lichtspektrum für das Pflanzenwachstum mit der Stromerzeugung in Einklang bringen. Das Gesundheitswesen übernimmt dehnbare transparente Schaltkreise in Pflastern, die unauffällig Vitalzeichen überwachen, was auf eine Verlagerung hin zu ambienter, dauerhafter medizinischer Diagnostik hindeutet, die in alltägliche Oberflächen eingebettet ist.
Geografische Analyse
APAC-Markt für transparente Elektronik
Asien-Pazifik dominierte 2025 mit einem Anteil von 42,80 % am Umsatz, gestützt durch hochvolumige Fertigungsanlagen für Displays und das weltweit größte BIPV-Programm in China. Staatliche Anreize, die städtische Luftqualitätsziele mit Kapazitäten für erneuerbare Energien verknüpfen, fördern die Einführung transparenter Solarfassaden in Megastädten wie Shanghai und Shenzhen. Japanische und südkoreanische Unternehmen dominieren die OLED-Forschung und präsentieren regelmäßig Prototypen, die neue Maßstäbe bei Transmission und Pixeldichte setzen.
Markt für transparente Elektronik in Nordamerika und Europa
Nordamerika nutzt seine Führungsposition bei Software für autonome Fahrzeuge, um die Nachfrage nach transparenten HUDs und sensorbestückten Windschutzscheiben zu beschleunigen. Die Vorschriften zur Gebäudeenergieeffizienz variieren je nach Bundesstaat, begünstigen jedoch insgesamt die Einführung von Elektrochromik bei gewerblichen Sanierungen. Europas strenge Klimaagenda für 2030 stellt Smart Glass und BIPV in den Mittelpunkt der Sanierungsförderung und treibt eine Welle grenzüberschreitender Partnerschaften zwischen Fassadenunternehmen und Materialspezialisten an.
Markt für transparente Elektronik im Nahen Osten und Afrika sowie in Lateinamerika
Der Nahe Osten und Afrika verzeichnet laut Prognose von 2026 bis 2031 ein CAGR-Wachstum von 22,15 %, da Smart-City-Investitionen digitale Beschilderung, adaptive Beschattung und Solarglas in Leuchtturmprojekte integrieren. Saudi-Arabiens Vision 2030 stellt Budgets in Milliardenhöhe für immersive Kulturerbestätten bereit, die transparente Display-Wände mit interaktiven Inhalten verbinden. Lateinamerika stellt eine noch unerschlossene Grenzregion dar, in der die reichlich vorhandene Sonneneinstrahlung mit der Einführung transparenter Photovoltaik in städtischen Hochhausentwicklungen übereinstimmt, obwohl Lieferkettenprobleme und Finanzierungskosten die kurzfristige Akzeptanz dämpfen.

Wertschöpfungskettenanalyse
Die vorgelagerte Wertschöpfung konzentriert sich auf Glas- und Polymersubstrate, transparente Leiter sowie Verbrauchsmaterialien für Abscheidung und Strukturierung. Wichtige Vorprodukte umfassen Architektur- und Automobilglas von Anbietern wie Corning und Saint-Gobain Sekurit sowie transparente Leitermaterialien, die weiterhin stark auf Indium-Zinnoxid (ITO) setzen, was die Kette Preisvolatilität und Angebotskonzentration bei Indium aussetzt. Die Entwicklung hin zu indiumfreien oder indiumreduzierten Schichtstapeln zeigt sich in alternativen TCO-Arbeiten (zum Beispiel AZO) und in der Kommerzialisierung von Silber-Nanodraht- und Hybridfolien, etwa bei der Lizenzierung der AgeNT-Technologie für transparente leitfähige Folien von CHASM an Mativ (Januar 2025) für beheizbare Glaslösungen.
Die Fertigung im Midstream-Bereich wird durch kapitalintensive Dünnschichtprozesse (Magnetron-Sputtern, ALD und OLED-Abscheidung) getrieben, gefolgt von Laminierung, Verkapselung und Integration in fertige Module wie transparente Displays, Smart-Verglasungen und Windschutzscheibensysteme. Engpässe betreffen vor allem Ausbeuteverluste bei großformatigem transparentem OLED, Kontaminationskontrolle und lange OEM-Qualifizierungszyklen für Automobil- und Medizinanwendungen. Nachgelagert verbinden Systemintegratoren und Installateure transparente Elektronik mit Gebäudeautomation, Einzelhandels-Content-Plattformen und Fahrzeugcockpit-Elektronik, was die Bedeutung branchenübergreifender Partnerschaften erhöht. Dies zeigt sich am Memorandum of Understanding vom Dezember 2024 zwischen Eastman, Ceres Holographics und Covestro zur Förderung der kommerziellen Produktion holografischer transparenter Displaylösungen für Automobil-HUDs, sowie an der im Februar 2026 gegründeten QuadAlliance (ZEISS, tesa, Saint-Gobain Sekurit, Hyundai Mobis), die die Massenproduktion holografischer Windschutzscheibendisplays beschleunigen soll und optisches Design, Verbindung/Klebstoffe, Verglasung und Tier-1-Fahrzeugintegration umfasst.
Wettbewerbslandschaft
Die Marktstruktur ist mäßig konzentriert, wobei die fünf größten Display-Panel-Hersteller, angeführt von Samsung Display, LG Display und BOE Technology, den Großteil der transparenten OLED- und Mikro-LED-Kapazität ausmachen. Die Materialführerschaft liegt bei Corning, AGC und NSG Group für Glassubstrate, während DuPont und Cambrios Silbernanodraht-Leitfarben vertreten. Ökosystem-Kooperationen sind entscheidend: Nanolumens und AUO Display Plus stellten 2025 gemeinsam eine 64-Zoll-transparente Mikro-LED-Wand vor, die auf stark frequentierte Einzelhandels- und Museumsflächen abzielt. Start-ups konzentrieren sich auf Nischenmöglichkeiten. Ubiquitous Energy verfolgt sichtbar klare Photovoltaikbeschichtungen, und Brite Solar zielt auf Gewächshausverglasung ab, die photosynthetisch aktive Strahlung steuert. Patentstreitigkeiten unterstreichen die Einsätze; 2025 gab es Patentstreitigkeiten in den Vereinigten Staaten über AMOLED-Emitterstapel, was auf steigende Markteintrittsbarrieren für Nachzügler hindeutet. Die Kapitalintensität für Vakuumabscheidungslinien bleibt hoch und lenkt Neueinsteiger eher zu anlagenarmen Lizenzierungen oder Komponentennischen als zur vollständigen Panelfertigung.
Marktführer für transparente Elektronik
ClearLED Ltd
Corning Incorporated
Samsung Display Co., Ltd
LG Display Co., Ltd.
Brite Solar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für transparente Elektronik
- BOE Technology Group Co., Ltd.
- LG Display Co., Ltd.
- Samsung Display Co., Ltd.
- Corning Incorporated
- AGC Inc.
- NSG Group (Pilkington)
- Saint-Gobain SA
- Ubiquitous Energy Inc.
- Brite Solar Inc.
- ClearLED Ltd.
- Panasonic Holdings Corp.
- Cambrios Technology Corp.
- Surmet Corporation
- 3M Company
- DuPont de Nemours Inc.
- PPG Industries Inc.
- Guardian Industries Holdings
- Shenzhen Nexnovo Technology Co., Ltd.
- Shenzhen AuroLED Technology Co., Ltd.
- Street Communication Inc.
- Apple Inc. (Transparent AR Glass R&D)
- JX Nippon Mining and Metals Corp.
- Heraeus Holding GmbH
- American Elements Corp.
Lesen Sie die Analyse der transparente Elektronik-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum liegt in der Skalierung indiumreduzierter und indiumfreier transparenter Elektroden, die großflächige, hochgleichmäßige Anforderungen erfüllen und dabei in industrielle Werkzeugketten passen. Akademische und vorkommerzielle Ergebnisse für aluminiumdotiertes Zinkoxid (AZO), hergestellt mittels räumlicher ALD, einschließlich niedrigem Flächenwiderstand bei hoher Transmission auf großen Substraten, deuten auf einen Ansatz hin, der sich an fertigungstauglicher, durchsatzstarker Abscheidung orientiert und nicht nur an Laborprozessen. Diese Chance wird durch bereits im Ökosystem sichtbare Einschränkungen gestützt, darunter Schwachstellen bei der Indium-Versorgung und die CapEx-Belastung durch Sputter-/ALD-Anlagen, die zusammen den Wert von Elektrodenstapeln und Prozessabläufen erhöhen, die das Materialrisiko senken und die Linienausbeute verbessern.
Die Nachfrageseite weitet sich über Vorzeigeinstallationen hinaus auf wiederholbare Einsatzmodelle in Mobilität, Einzelhandel und Gebäuden aus, was Raum für Anbieter schafft, die transparente Elektronik als integrierte Systeme (Display plus Optik plus Verbindung plus Steuerungssoftware) anbieten, statt nur als einzelne Panels. Automobile Windschutzscheiben-Display-Roadmaps treiben ebenfalls die Ökosystemausrichtung voran, was sich an der im Februar 2026 gegründeten QuadAlliance zur Industrialisierung holografischer Windschutzscheibendisplays und an der Kooperation von Eastman, Ceres Holographics und Covestro vom Dezember 2024 zeigt, die auf HUD-fähige Automobillösungen zielt. Auf der Kapazitäts- und Fähigkeitsseite können Investitionen in OLED der nächsten Generation als ermöglichende Infrastruktur für fortschrittliche Formfaktoren dienen; LG Display kündigte im April 2026 eine Investition von 1,1 Billionen Won für den Ausbau einer OLED-Linie der sechsten Generation in Paju an, was auf eine anhaltende Kapitalallokation für Prozessverbesserungen bei Displays hinweist, die an höhere Transparenz und neue Schnittstellenkonzepte angepasst werden können, während die Einführungsprogramme bei Endnutzern ausgereift sind.
Jüngste Branchenentwicklungen im Markt für transparente Elektronik
- Juni 2026: Corning und AUO demonstrierten auf der SID Displayweek 2026 ein beidseitiges 17,3-Zoll-transparentes microLED-Display unter Verwendung von fusionsgeformten Glassubstraten von Corning. Der Prototyp zeigte, wie Glas- und Backplane-Entscheidungen gemeinsam entwickelt werden können, um optische Klarheit und Robustheit zu verbessern, und unterstützte die Kommerzialisierung transparenter microLED-Technologie für hochwertige Einzelhandels- und Mobilitätsschnittstellen.
- Oktober 2025: LG Display berichtete über eine Steigerung der Lichttransmission bei transparentem OLED auf über 45%. Höhere Transparenz verbessert die Eignung für fensterähnliche Anwendungen im Einzelhandel, Transportwesen und in der Architekturintegration und erhöht die Leistungsanforderungen für konkurrierende transparente OLED- und microLED-Lösungen.
- Dezember 2024: LG Electronics kündigte die weltweite kommerzielle Markteinführung des 77-Zoll LG SIGNATURE OLED T an, eines transparenten und echt drahtlosen 4K-OLED-Fernsehers. Ein Verbraucherprodukt im kommerziellen Maßstab hilft, Lieferketten für transparente OLED-Module und Elektronikintegration zu validieren, mit Ausstrahlungseffekten auf Signage- und Showroom-Einsätze, die ähnliche Transparenz- und Schaltkonzepte nutzen.


Markt für transparente Elektronik Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz aus transparenten elektronischen Komponenten und fertigen Geräten definiert, die eine hohe optische Klarheit bewahren und dabei weiterhin eine elektronische Funktion erfüllen und die an Endnutzer in den wichtigsten Regionen verkauft werden.
Ausgeschlossener Umfang: Wir schließen aufbereitete Einheiten und die meisten Nachrüst-Folien oder -Beschichtungen des Aftermarkts aus, die nach dem Verkauf als Zusatz aufgebracht werden.
Übersicht der Segmentierung
- Nach Produkt
- Transparente Displays
- Transparente Solarmodule
- Smart Windows/Smart Glass
- Transparente leitfähige Folien
- Transparente Keramiken und Aluminium
- Transparente Sensoren und sonstiges
- Nach Materialtyp
- Indiumzinnoxid (ITO)
- Alternative TCOs (AZO, FTO)
- Silbernanodraht und Metallgitter
- Kohlenstoffbasierte Nanomaterialien (Graphen, Kohlenstoffnanoröhren)
- Leitfähige Polymere (PEDOT:PSS)
- Nach Technologie
- LCD/TFT
- OLED und Mikro-OLED
- Quantenpunkt und Mikro-LED
- Dünnschicht-Photovoltaik (CIGS, Perowskit)
- Elektrochrom und Schwebeteilchenvorrichtung
- Nach Endnutzeranwendung
- Unterhaltungselektronik
- Automobil und Transport
- Bauwesen und Infrastruktur
- Energie und Versorgungsunternehmen (BIPV, Agrivoltaik)
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Wearables
- Einzelhandel und digitale Beschilderung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder (Dänemark, Schweden, Norwegen, Finnland)
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Südostasien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau einer gemeinsamen Faktenbasis darüber, wo transparente Elektronik heute tatsächlich eingesetzt und produziert wird. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen des US-Energieministeriums, Datensätze der Internationalen Energieagentur (für den Solarkontext), Handelsstatistiken von USITC und UN Comtrade, IEEE und andere von Fachkollegen begutachtete Fachzeitschriften sowie Patentdatenbanken der WIPO, um Technologiereife und Adoptionssignale zu verstehen.
Wir überprüften außerdem Geschäftsberichte, Investorenpräsentationen, Produktdatenblätter und Pressemitteilungen von Unternehmen, um Produktdefinitionen und typische Preisspannen festzulegen, und prüften anschließend die Import-Export-Mischung anhand einer sendungsbasierten Import-/Exportdatenbank, sofern Handelscodes nutzbar waren. Diese Quellen halfen uns, realistische Annahmen zu Volumina, Preisentwicklung und regionaler Nachfrageverteilung zu treffen und das Modell mit dem übereinstimmend zu halten, was in öffentlichen Aufzeichnungen sichtbar ist. Die hier aufgeführten Quellen sind beispielhaft, und zahlreiche weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu prüfen, was in der tatsächlichen Beschaffung als transparente Elektronik gilt und wie Käufer dafür bezahlen, sei es auf Komponentenebene oder als integrierter Gerätepreis. Wir sprachen mit einer Mischung aus Komponentenlieferanten, Geräteherstellern, Systemintegratoren und nachgelagerten Anwendern in APAC, EMEA und Amerika und überprüften Annahmen erneut, wenn die Antworten je Anwendung große Abweichungen zeigten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 14% | APAC: 45% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 35% | EMEA: 34% |
| Kleinere Marktteilnehmer: 20% | Manager: 51% | Amerika: 21% |
Marktdimensionierung und -prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem bekannte Nachfragepools nach Anwendung rekonstruiert und dann mithilfe von Adoptionsraten und für transparente Formfaktoren geeigneten durchschnittlichen Verkaufspreisen in Umsätze übersetzt wurden. In der Praxis kartierte unser Team Indikatoren wie die ausgelieferte transparente Displayfläche, Installationen von Smart-Window-Verglasungen, die Nutzungsintensität transparenter leitfähiger Folien, die Einsatzaktivität durchsichtiger PV-Anlagen und typische Anforderungen an die optische Transmissionsleistung, die die nutzbare Materialauswahl beeinflussen.
Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen, etwa Lieferanten-Zusammenfassungen für Schlüsselmaterialien, stichprobenartigen ASP-mal-Volumen-Prüfungen für stark sichtbare Anwendungen und Kanal-Feedback dazu, welcher Anteil an Projekten von der Pilotphase zu skalierten Bestellungen übergeht. Wo die Bottom-up-Sichtbarkeit unvollständig war, wurden Lücken mit konservativen, an Interview-Feedback verankerten Durchdringungsbandbreiten behandelt und anschließend gegen Handels- und Patentdynamik abgeglichen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Adoption schnell voranschreiten kann, wenn Kosten sinken und neue Produkteinführungen bei Displays und Smart-Verglasungen erfolgen. Schlüsselvariablen wurden anhand veröffentlichter Signale zum Kapazitätsausbau, Ausblicken für Gebäude- und Automobilproduktion sowie Experteneingaben zu ASP-Erosion und Ausbeuteverbesserungen projiziert. Der endgültige Verlauf wurde anschließend überprüft, um dem praktischen Tempo der Kommerzialisierung zu entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Durchgänge, bei denen das Modell mit unabhängigen Signalen verglichen wurde, gefolgt von Prüfungen auf Ausreißerpreise, unrealistische Durchdringungssprünge oder regionale Verteilungen, die nicht mit bekannten Fertigungsstandorten übereinstimmen. Wurde eine Abweichung festgestellt, überarbeiteten wir die Annahmen und kontaktierten bei Bedarf erneut Branchenteilnehmer, um zu klären, ob die Veränderung real war oder lediglich ein zeitliches Problem in den Daten darstellte.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um sicherzustellen, dass Definitionen, Berechnungen und Umrechnungen über die gesamte Zeitreihe hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa große Kapazitätserweiterungen, politische Änderungen, die Smart-Building-Einsätze betreffen, oder bemerkenswerte Verschiebungen bei Display-Technologie-Roadmaps. Unmittelbar vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktdimensionierung transparenter Elektronik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für transparente Elektronik variieren häufig, da die Kategorie zwischen Displays, Verglasung und Energie angesiedelt ist und jeder Herausgeber die Abgrenzung anders zieht. Unterschiede ergeben sich auch aus Entscheidungen zum Preisniveau, Komponente versus Fertiggerät, dem Zeitpunkt der Wechselkursberechnung und ob Pilotprojekte wie skalierte Nachfrage gezählt werden.
Die Tabelle zeigt eine deutliche Streuung, die hauptsächlich auf den Umfang und die Preisbehandlung sowie auf das verwendete Prognosefenster zurückzuführen ist. Im Modell von Mordor Intelligence werden nur neu hergestellte transparente elektronische Komponenten und fertige Geräte gezählt, die einen hohen Schwellenwert der optischen Transmission erfüllen. Aufbereitete Einheiten sowie die meisten Nachrüst-Folien des Aftermarkts werden nicht als Marktumsatz behandelt, was die Gesamtwerte im Vergleich zu Schätzungen verändern kann, die Zusatzbeschichtungen oder breitere Ausgaben für Smart Glass einbeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,37 Mrd. USD (2026) | |
| Branchenverlag A | 2,60 Mrd. USD (2026) | Verwendet einen engeren Produktkorb, der sich auf transparente Displays und Fenster konzentriert, und die Preisgestaltung liegt näher an Ab-Werk-Niveaus, ohne Kanal-Aufschläge über Regionen hinweg konsequent zu normalisieren. |
| Branchenverlag B | 2,14 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und wendet eine breitere Anwendungsliste an, bietet jedoch begrenzte Klarheit über Transmissionsschwellenwerte und wie Pilotprojekte gefiltert werden, was den erfassten Umsatz in den frühen Jahren dämpfen kann. |
Insgesamt lässt sich das Muster der Abweichungen am besten damit erklären, was einbezogen wird, wie die Preisgestaltung definiert ist und wie die Nachfrage in einer frühen Phase behandelt wird. Wenn der Umfang an klare Produktregeln gebunden ist und die Preislogik über alle Regionen hinweg konsistent gehalten wird, wird die Endzahl leichter nachvollziehbar und bei Aktualisierungen wiederholbar, selbst wenn sich der Markt schnell bewegt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für transparente Elektronik?
Die Marktgröße für transparente Elektronik erreichte im Jahr 2026 3,37 Milliarden USD und wird bis 2031 voraussichtlich 8,86 Milliarden USD erreichen.
Welches Segment wächst am schnellsten?
Transparente Solarmodule werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 25,05 % wachsen, da gebäudeintegrierte Photovoltaik politische Unterstützung erhält.
Warum ist der asiatisch-pazifische Raum so dominant?
Die Region beherbergt die größten Display-Fertigungscluster, aggressive BIPV-Vorschriften in China und eine rasche Einführung transparenter digitaler Beschilderung im Einzelhandel, was ihr im Jahr 2025 einen Umsatzanteil von 42,80 % verschafft.
Wie werden Materialengpässe behoben?
Hersteller diversifizieren über Indiumzinnoxid hinaus, indem sie Silbernanodraht- und Metallgitterleiter einsetzen, die vergleichbare Transparenz bei größerer Flexibilität bieten.
Welche Rolle spielen Smart Windows bei der Energieeffizienz?
Elektrochrome Verglasung, die in Gebäudemanagementsysteme integriert ist, kann den Kühlenergieverbrauch um etwa 20 % senken und unterstützt die EU-Richtlinien für klimaneutrales Bauen.
Ist transparente Elektronik auf Displays beschränkt?
Nein. Anwendungen umfassen nun stromerzeugenden Vorhangfassaden, Windschutzscheibenheizungen, dehnbare medizinische Sensoren und Gewächshausdächer, was eine Verlagerung hin zu multifunktionalen Oberflächen widerspiegelt.
Seite zuletzt aktualisiert am:



