
Marktgröße und Marktanteil für Partikelzähler
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 276.43 Millionen US-Dollar |
| Marktgröße (2031) | 391.53 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Partikelzähler von Mordor Intelligence
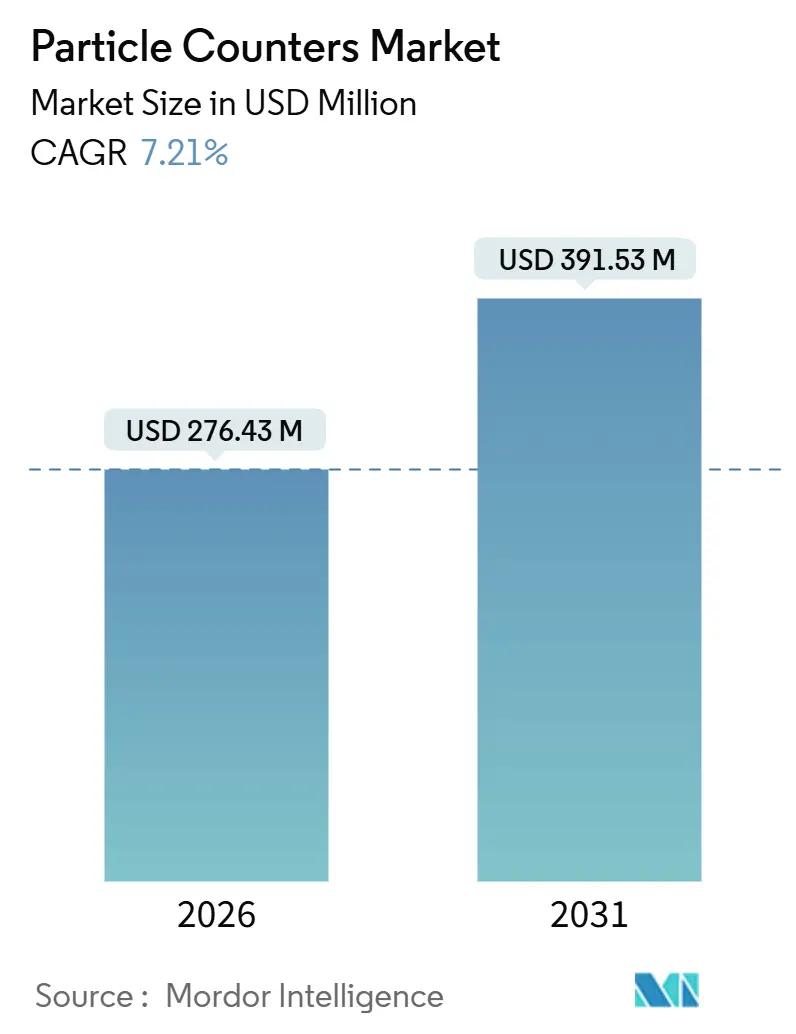
Die Marktgröße für Partikelzähler wird im Jahr 2026 auf 276,43 Millionen USD geschätzt und soll bis 2031 391,53 Millionen USD erreichen, bei einer CAGR von 7,21 % während des Prognosezeitraums (2026–2031).
Diese Wachstumsdynamik resultiert aus überarbeiteten GMP-Anhang-1-Vorschriften, die eine kontinuierliche Überwachung auf lebensfähige und nicht lebensfähige Partikel vorschreiben, aus Halbleiterfabriken, die auf 2-Nanometer-Logikknoten umsteigen und eine Erkennung unter 10 Nanometern erfordern, sowie aus umfangreichen Programmen zur Überwachung der Umgebungsluftqualität in Asien, die die Überwachungsdichte um eine Größenordnung erhöhen. Die Nachfrage wird zusätzlich durch Reinräume für die Zelltherapie, Gigafabriken für EV-Batterien mit Ultratrockenkammern sowie KI-gestützte Plattformen für vorausschauende Wartung, die Kalibrierungskosten senken, gestärkt. Infolgedessen wechseln Käufer von eigenständigen Handheld-Geräten zu vernetzten Fernzählern, die Audit-Trail-Automatisierung, Edge-Analytik und Cloud-basierte Datenintegrität integrieren.
Der Wettbewerb dreht sich um drei Hebel: Empfindlichkeit, Konnektivität und Service. Marktführer unter der Leitung von Danaher, TSI und Spectris bündeln wasserbasierte Kondensationstechnologie, 21-CFR-Teil-11-Software und ISO/IEC-17025-Vor-Ort-Kalibrierung, um wiederkehrende Umsätze zu sichern. Nischenanbieter richten sich mit vereinfachter Optik und abonnementfreier Firmware an preissensible Segmente, während Integratoren digitale Zwillinge einführen, die Sensordrift vorhersagen. Regionale Dynamiken verstärken diese Strategien. Nordamerika bevorzugt hochwertige Pharma- und Advanced-Logic-Fabriken; der Asien-Pazifik-Raum skaliert massive Umgebungsnetzwerke und Gigafabriken; Europa hinkt hinterher, da Fabrikverzögerungen neue Aufträge verzögern. Insgesamt bilden diese Trends die Grundlage für einen dauerhaften Ersatzzyklus, der den Markt für Partikelzähler als kritische Instrumentierungsnische in den Bereichen Gesundheit, Elektronik, Energie und Klimaforschung stützt.
Wichtigste Erkenntnisse des Berichts
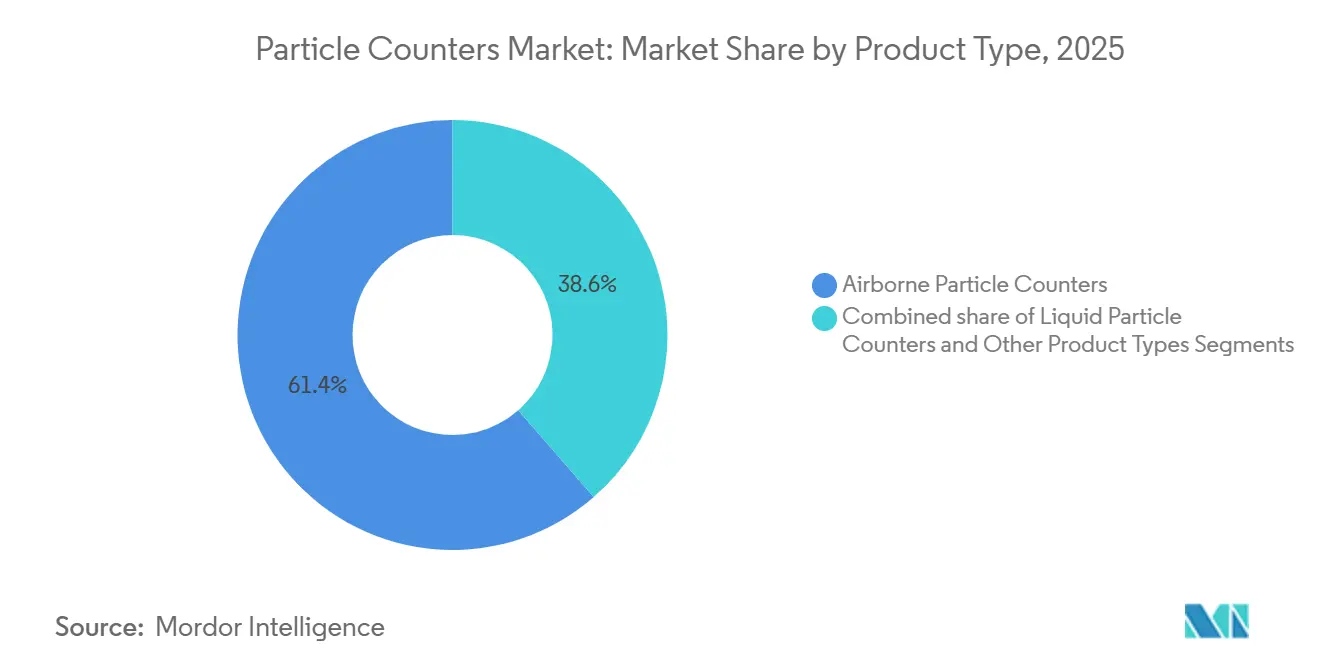
- Nach Produkttyp führten luftgetragene Partikelzähler mit einem Marktanteil von 61,42 % am Markt für Partikelzähler im Jahr 2025, während Flüssigpartikelzähler bis 2031 voraussichtlich mit einer CAGR von 9,32 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 64,09 % der Marktgröße für Partikelzähler auf die Reinraumüberwachung; für die Aerosolüberwachung und -forschung wird bis 2031 eine CAGR von 8,97 % prognostiziert.
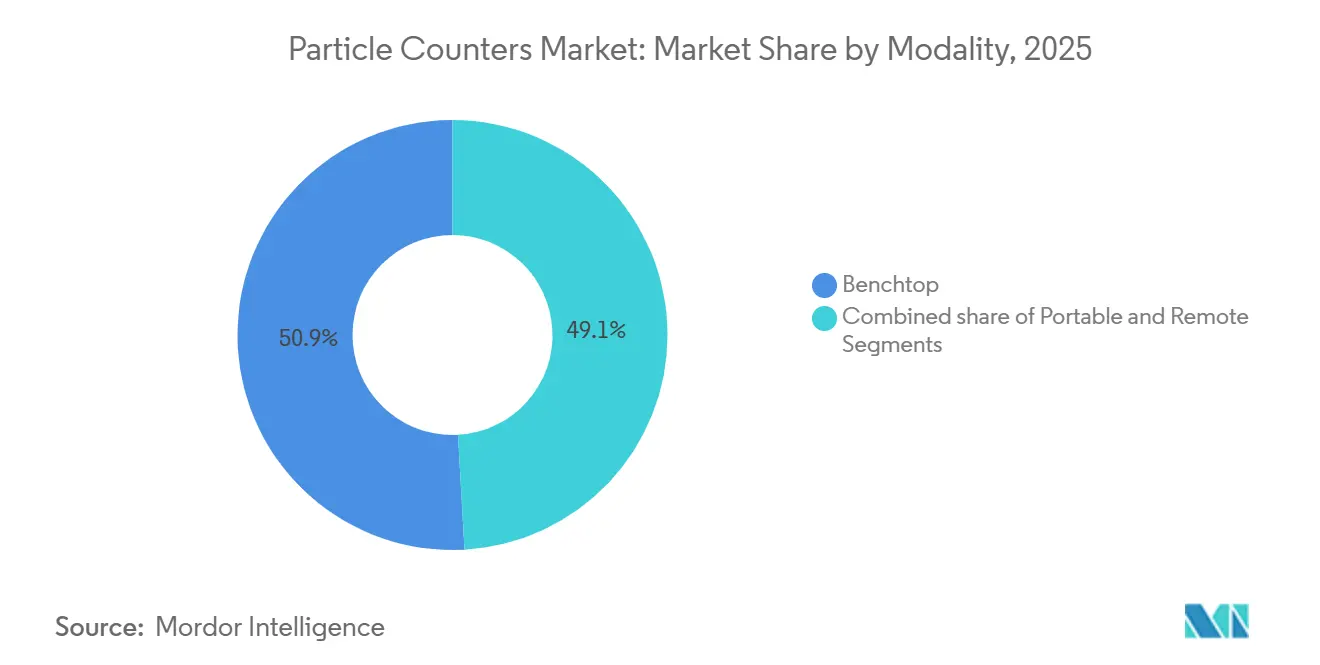
- Nach Modalität hielten Tischgeräte im Jahr 2025 einen Anteil von 50,89 % am Markt für Partikelzähler, während ferngesteuerte Geräte zwischen 2026 und 2031 eine CAGR von 8,68 % erzielen dürften.
- Nach Endnutzer sicherten sich Pharma- und Biotechnologieunternehmen im Jahr 2025 einen Anteil von 38,20 % am Markt für Partikelzähler; für akademische Einrichtungen und Forschungsinstitute wird bis 2031 eine CAGR von 9,67 % prognostiziert.
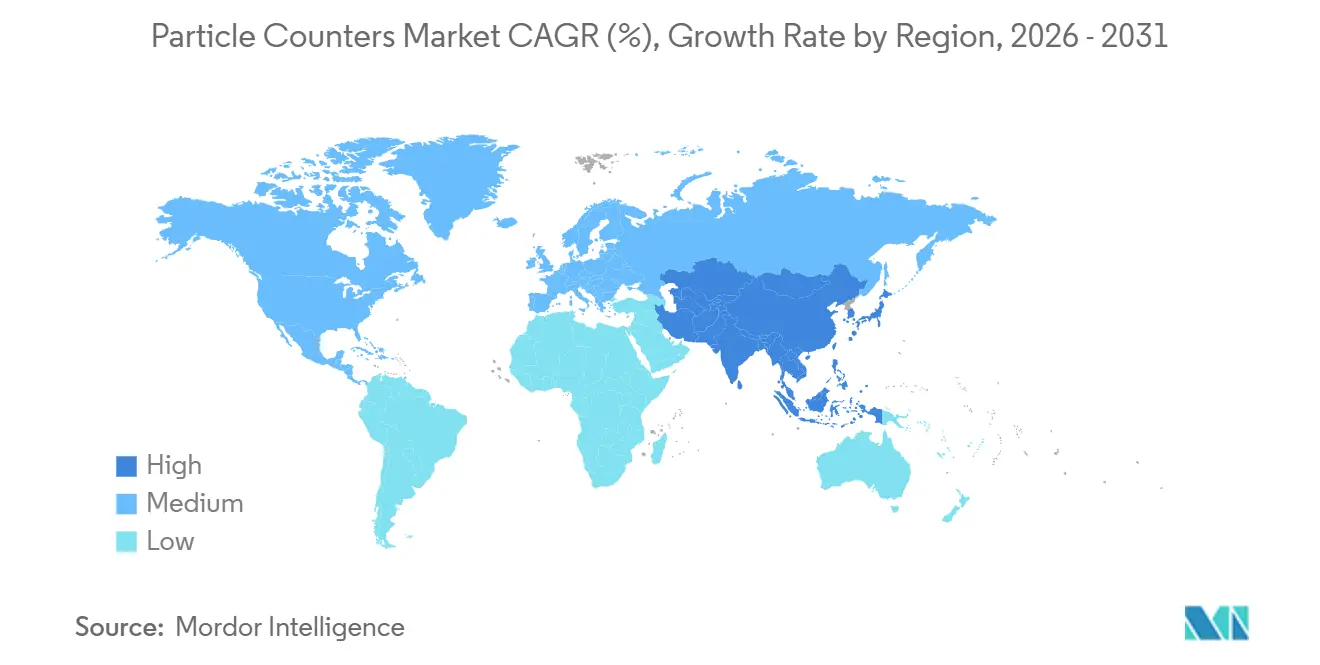
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 41,65 % am Markt für Partikelzähler auf Nordamerika, jedoch wird für die Region Asien-Pazifik im Prognosezeitraum eine CAGR von 8,18 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strengere globale Reinraumstandards | +1.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Starkes Wachstum in der Biologika- und Zelltherapiefertigung | +1.5% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Sub-Mikron-Überwachung für 2-nm-Halbleiter | +1.3% | Taiwan, Südkorea, Japan, Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| EV-Batterie-Gigafabriken und Ultratrockenkammern | +1.0% | Deutschland, China, Südkorea | Mittelfristig (2–4 Jahre) |
| Staatlich finanzierte Umgebungsnetzwerke | +0.9% | Indien, China, Südostasien | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte vorausschauende Wartung | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere globale Reinraumstandards (ISO 14644 und GMP Anhang 1)
Seit August 2023 verpflichtet Anhang 1 Hersteller steriler Arzneimittel dazu, kontinuierliche Partikelprotokolle in den Zonen A und B zu führen und periodische Stichprobenmessungen zu ersetzen. ISO 14644-5:2025 erlaubt Betreibern darüber hinaus, die Neuzertifizierungsintervalle von sechs auf 24 Monate zu verlängern, wenn Online-Daten die Konformität belegen, wodurch Ausfallzeiten und Validierungskosten reduziert werden. Instrumente wie der MET ONE 3400+ von Beckman Coulter automatisieren SOPs und Audit-Trails und gewährleisten eine Ein-Klick-Konformität für FDA-Inspektoren[1]. Unternehmen, die Upgrades verzögert haben, sehen sich nun einer verschärften behördlichen Prüfung ausgesetzt, was eine Ersatzwelle bei veralteten Handheld-Geräteflotten beschleunigt.
Starkes Wachstum in der Biologika- und Zelltherapiefertigung
Einweg-Bioreaktoren bergen unsichtbare Leckagerisiken, weshalb CDMOs Echtzeit-Partikelzähler in Abfüllanlagen installieren, die Beuteldefekte erkennen können, bevor Chargen im Wert von 5 Millionen USD verloren gehen. Die FDA-Leitlinie von 2024 zu fortschrittlichen Therapien behandelt die Umgebungsüberwachung als kritisches Qualitätsmerkmal und macht kontinuierliches Partikel-Trending zur Standardpraxis. Der BioTrak-Zähler von TSI unterscheidet lebensfähige Mikroben von inerten Partikeln und schließt damit eine langjährige Datenlücke, die Betreiber früher zwang, separate Luftprobenehmer zur Querverifikation hinzuzuziehen. Mehr als 1.200 aktive Zelltherapie-Studien konzentrieren die Nachfrage in den Vereinigten Staaten und China und befeuern starke Stückverkäufe an Einrichtungen, die Reinräume zwischen Kampagnen umkonfigurieren.
Beschleunigter Halbleiterknotenrückgang und Bedarf an Sub-Mikron-Überwachung
Beim 2-Nanometer-Knoten kann ein einzelner 20-nm-Kontaminant benachbarte Transistoren kurzschließen und die Ausbeute drastisch senken. Herkömmliche optische Zähler enden typischerweise bei etwa 100 nm, weshalb Fabriken häufig Kondensationspartikelzähler einsetzen, die Aerosole für die optische Erkennung erzeugen. Das Nano-LPM-System von TSI, das im November 2025 eingeführt wurde, liefert eine präzise Flüssigkeitserkennung bei 10 nm, indem es UPW (ultra-reines Wasser) aerosolisiert und Rückstände mit wasserbasierten Kondensationsoptiken zählt, wodurch Mikroblasen-Artefakte vermieden werden, die frühere Systeme plagten. Die Kapitalintensität unterstreicht den Mehrwert: Ein Ausbeute-Gewinn von 0,1 % in einer Fabrik im Wert von 40 Milliarden USD kompensiert Millionen von Dollar an Sensorausgaben.
Anstieg bei EV-Batterie-Gigafabriken und Verbreitung von Ultratrockenkammern
Das Beschichten von Lithium-Ionen-Kathoden erfolgt bei einer relativen Luftfeuchtigkeit von unter 1 %, um die Lithiumoxidation zu begrenzen, was ISO-Klasse-6-bis-8-Räume mit kontinuierlicher Partikelüberwachung erfordert. Das 40-GWh-Werk von Volkswagen in Salzgitter betreibt bereits mehr als 200 über industrielles Ethernet vernetzte Fernzähler. Da niedrige Luftfeuchtigkeit die Brechungsindizes von Laserstrahlen verändert, korrigieren Algorithmen nun automatisch für Feuchtigkeit, um Größenmessfehler innerhalb von 15 % zu halten. Das Nevada-Werk von Tesla koppelt Software für vorausschauende Wartung an diese Sensoren, wodurch ungeplante Ausfallzeiten um etwa 20 % reduziert werden, was verdeutlicht, wie digitale Zwillinge den Instrument-ROI steigern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten für HEPA-Klasse-Umgebungen | -0.8% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Kalibrierungskapazitäten | -0.6% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Sensordrift in Produktionslinien mit hoher Luftfeuchtigkeit | -0.4% | Südostasien, Indien, Brasilien | Kurzfristig (≤ 2 Jahre) |
| Konsolidierung europäischer Halbleiterfabriken | -0.3% | Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für HEPA-Klasse-kontrollierte Umgebungen
Der Bau eines ISO-Klasse-7-Reinraums kostet durchschnittlich 1.500–3.000 USD pro Quadratfuß, während ein Netzwerk mit 20 Zählern allein für Hardware 200.000 USD hinzufügen kann. Wiederkehrende Dienstleistungen – wie Filter, Kalibrierung und Lizenzen – verschlingen jährlich 20–30 % dieser Ausgaben, was eine Herausforderung für kleinere CDMOs und akademische Labore darstellt. Viele Generikahersteller in Südostasien greifen daher auf Handheld-Validierung anstelle kontinuierlicher Überwachung zurück und akzeptieren höhere regulatorische Risiken, um Mittel zu schonen. Leasing- und Kalibrierung-als-Dienstleistungs-Modelle sind entstanden, werden jedoch langsam angenommen, da kapitalintensive Unternehmen aus Abschreibungsgründen das Eigentum bevorzugen.
Knappheit an zertifizierten Kalibriertechnikern und -laboren
Eine vollständig rückverfolgbare Kalibrierung hängt von ISO/IEC-17025-Laboren ab, die auf nationale Metrologieinstitute verweisen. Weltweit bieten weniger als 200 solcher Labore Aerosolkalibrierung an, und weniger als 30 bedienen den gesamten indischen Subkontinent und Südostasien[2]Nationales Institut für Standards und Technologie, "Liste akkreditierter Kalibrierlabore", nist.gov. Im Ausland verschickte Instrumente haben Durchlaufzeiten von 4 Wochen und Frachtrisiken, weshalb viele Eigentümer mit abgelaufenen Zertifikaten arbeiten. Außendienst-Teams von TSI und Beckman Coulter bringen portable Transferstandards vor Ort, aber die Tagessätze von 2.000–5.000 USD überfordern kleine Einrichtungen und festigen eine zweigeteilte Compliance-Landschaft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Flüssigpartikelzähler gewinnen durch den Bedarf bei Halbleiter-NassverfahrenLuftgetragene Partikelzähler hielten im Jahr 2025 einen Marktanteil von 61,42 % am Markt für Partikelzähler und festigten ihre Rolle in pharmazeutischen Reinräumen, Waferfabriken und nationalen Überwachungsnetzen. Flüssigpartikelzähler werden bis 2031 jedoch eine CAGR von 9,32 % verzeichnen, da Fabriken die UPW-Reinheit in den einstelligen Billionstel-Bereich treiben und Gigafabriken deionisiertes Spülwasser auf metallische Keime überwachen, die Dendriten auslösen. Die Marktgröße für Flüssigkeitsanwendungen im Bereich Partikelzähler ist daher auf dem Weg, den Volumenabstand zu luftgetragenen Geräten zu verringern, und erzielt dabei aufgrund der Sub-10-nm-Erkennungsanforderungen höhere Margen.
Anbieter integrieren nun Aerosolisierungsstufen und wasserbasierte Kondensationsoptiken, um die Mie-Streuungsgrenzen zu umgehen und tatsächliche Auflösungen von 10 nm zu ermöglichen. Instrumente wie das Nano-LPM tragen einen Preisaufschlag von 20–30 %, rechtfertigen jedoch die Kosten, indem sie Ausschuss bei Lithografielinien im Wert von 5 Milliarden USD verhindern. Im Gegensatz dazu werden aerodynamische und Kondensations-Größenmessgeräte bei der Validierung von Inhalatoren, in der Atmosphärenwissenschaft und beim Testen von Dieselfiltern eingesetzt. Obwohl diese Nischengeräte zusammen weniger als 10 % des Versandvolumens ausmachen, halten sie eine stabile Nachfrage von akademischen Laboren und Regulierungsbehörden aufrecht, die ultrafeine Auflösungen jenseits standardoptischer Mikroskope benötigen.


Nach Anwendung:
Aerosolforschung profitiert von akademischer FörderwelleDie Reinraumüberwachung generierte im Jahr 2025 64,09 % des Umsatzes, da die Automatisierung gemäß Anhang 1 und ISO 14644 die Echtzeit-Protokollierung von einer Best Practice zu einer grundlegenden Erwartung gemacht hat[3]. Die Aerosolüberwachung und -forschung wird jedoch mit einer CAGR von 8,97 % bis 2031 das schnellste Wachstum verzeichnen, angetrieben durch das ASCENT-Netzwerk der NSF und die Aerosol-Wolken-Programme des DOE, die Universitäten mit Fördergeldern für SMPS- und Kondensationszähler überschwemmen. Die Marktgröße für Forschung im Bereich Partikelzähler wächst daher schneller als die traditionelle Pharma-Nachfrage – ein Signal dafür, dass öffentliche Gesundheit und Klimawissenschaft die Grenzen der Branche verschieben.
Projekte, die Zusammenhänge zwischen ultrafeinen Partikeln und Alzheimer, Herz-Kreislauf-Erkrankungen sowie atmosphärischem Strahlungsantrieb untersuchen, erfordern Instrumente bis zu 10 nm. Hersteller reagieren mit Dual-Modus-Geräten, die zwischen luftgetragenen und Flüssigkeitskanälen umschalten und es Forschern ermöglichen, sowohl Partikelgröße als auch chemischen Fingerabdruck in einem einzigen Durchlauf zu erfassen. Pharma- und Halbleiterlabore nutzen diese forschungsorientierten Funktionen auch, um Ursachen von Mikrokontaminationen zu untersuchen, wodurch die historischen Grenzen zwischen Produktions-QA und akademischer Entdeckung verschwimmen.
Nach Modalität:
Ferngesteuerte Geräte erfüllen das Mandat zur kontinuierlichen ÜberwachungTischgeräte machten im Jahr 2025 aufgrund ihrer hohen Durchflussraten und ihrer etablierten Rolle bei der vierteljährlichen Raumzertifizierung 50,89 % der Lieferungen aus. Ferngesteuerte Instrumente werden jedoch voraussichtlich mit einer CAGR von 8,68 % wachsen, da Betreiber Power-over-Ethernet-Knoten in Deckenraster nachrüsten und diese mit MES- oder BMS-Software für sofortige Abweichungswarnungen verbinden. Der Markt für Partikelzähler nimmt diesen Wandel auf, da kontinuierliche Daten die durch episodische Audits entstehenden Lücken schließen und damit das Risiko von Chargenausfällen reduzieren.
AeroTrak+-Fernmodelle bieten Fünf-Jahres-Lasergarantien und einen Onboard-Speicher für sechs Monate, was die Bedenken hinsichtlich der Gesamtbetriebskosten ausräumt, die früher die Akzeptanz gebremst haben. Tragbare Zähler bleiben für die Fehlersuche und Felderhebungen unverzichtbar, insbesondere in Gebieten, in denen Kalibrierlabore kaum verfügbar sind. Sie verfügen nun über Doppelkanäle und Akkupacks, um persönliche Expositionsstudien zu unterstützen, wodurch sich die Anwendungsfälle über Fabrikhallen hinaus ausweiten. Obwohl die durchschnittlichen Verkaufspreise niedriger sind, erschließt die Portabilität neue Käufergruppen in Krankenhäusern, Rechenzentren und Lebensmittelverarbeitungsanlagen, die historisch gesehen keine festen Installationen rechtfertigen konnten.
Nach Endnutzer:
Akademische Einrichtungen gewinnen an Dynamik durch Aerosol-GesundheitsforschungPharma- und Biotechnologieunternehmen hielten im Jahr 2025 38,20 % der Nachfrage, gestützt durch sterile Injektionsmittel und Zelltherapie-Suites, bei denen mikrobielle Verunreinigungen ausgeschlossen werden müssen. Akademische und Forschungseinrichtungen werden jedoch voraussichtlich mit einer CAGR von 9,67 % wachsen, da staatliche und stiftungsfinanzierte Zuschüsse Studien zu ultrafeinen Partikeln in den Bereichen Epidemiologie, Klima und Materialwissenschaft finanzieren. Die Marktgröße für Universitäten im Bereich Partikelzähler steigt daher sowohl in Bezug auf die Anzahl der Instrumente als auch auf die technische Komplexität, insbesondere da campus-eigene Nanofabriken eine ISO-Klasse-5-bis-7-Einhausung erfordern.
Klinische Labore nutzen Zähler zur Validierung der Sterilität von Blutprodukten und hergestellten Medikamenten, während Luft- und Raumfahrt- sowie Lebensmittelverarbeiter sie für die Bauteilreinheit und HACCP-Programme einsetzen. Dieses Spektrum unterstreicht eine zweigeteilte Kundenbasis: Hochzuverlässigkeitskäufer priorisieren Full-Life-Cycle-Service, während geförderte Labore manuelle Datenabrufe akzeptieren, um knappe Budgets zu strecken. Anbieter reagieren mit abgestuften Portfolios und abonnementbasierter Analytik, die es Nutzern ermöglicht, Funktionen ohne Hardware-Austausch aufzurüsten.
Geografische Analyse
Markt für Partikelzähler in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 41,65 % des Umsatzes, unterstützt durch eine dem FDA Annex 1 gleichwertige Aufsicht und CHIPS-Act-Anreize, die den Bau neuer Fabs in Arizona und Ohio finanzieren. Die Größe des Marktes für Partikelzähler in der Region wächst stetig, da führende Unternehmen in der Pharmabranche und im Bereich der Logik-Knoten die kontinuierliche Überwachung als unverzichtbar für Compliance und Ausbeute betrachten. Die ISO/IEC-17025-Abdeckung übersteigt 50 akkreditierte Labore und reduziert die Kalibrierungsausfallzeiten auf unter eine Woche. Lokale Marktführer nutzen dieses Servicenetzwerk, um Rentenverträge zu sichern und ihren Marktanteil gegenüber preisorientierten Importen zu verteidigen.
Markt für Partikelzähler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einem CAGR von 8,18 % bis 2031 das stärkste Wachstum verzeichnen, da Indien und China Milliarden in Umgebungsnetzwerke investieren und Taiwan, Japan und Südkorea ihre 2-nm-Produktionslinien hochfahren. Staatliche Mittelzuweisungen – Rs. 19.614 Crore in Indien und CNY 30 Milliarden in China – stärken öffentliche Ausschreibungen, die häufig Kalibrierungsdienstleistungen bündeln, um dem Mangel an Technikern entgegenzuwirken. Gleichzeitig integrieren über 80 Batteriewerke für Elektrofahrzeuge in China, Korea und Japan Hunderte von Fernzählern pro Standort und erweitern so die installierte Basis rasch. Anbieter, die schlüsselfertige Kalibrierung als Dienstleistung anbieten, gewinnen an Bedeutung, da lediglich 30 akkreditierte Aerosollabore den gesamten Subkontinent bedienen und eine Vor-Ort-Verifizierung dadurch weitaus praktischer ist.
Markt für Partikelzähler in Europa
Europa hält einen Anteil von rund 23 %, sieht sich jedoch mit Gegenwind konfrontiert. Intel hat sein EUR 30 Milliarden teures Fab in Magdeburg verschoben, und ASML lieferte 2025 lediglich 60 EUV-Anlagen aus – weniger als ursprünglich prognostiziert –, was neue Gerätebestellungen gedämpft hat. Das Wachstum stützt sich stattdessen auf Annex-1-Ersatzzyklen sowie auf Batteriezellenlinien wie Volkswagens Salzgitter und Northvolts Ett, die in der Kapazität noch hinter Asien zurückliegen. Die Region profitiert von einer dichten Kalibrierungsinfrastruktur bei PTB und NPL, die eine schnelle Compliance gewährleistet; Lieferanten setzen jedoch zunehmend auf Software-Upgrades und Sensor-Nachrüstungen, um Flauten bei Neuinstallationen auszugleichen.
Markt für Partikelzähler im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten & Afrika sowie Südamerika tragen gemeinsam weniger als 10 % bei, bergen jedoch latentes Aufwärtspotenzial. Die Einführung einer Annex-1-ähnlichen Überwachung in Brasilien im Jahr 2024 zwingt lokale Pharmahersteller zur Modernisierung, doch das Fehlen inländischer Kalibrierungslabore verlangsamt die Einführung. Golfstaaten, die lokale Halbleiterfabriken erkunden, könnten die Nachfrage nach Instrumenten ankurbeln, doch befinden sich die Projekte noch in der Machbarkeitsstudie. In beiden Regionen bieten tragbare Zähler, die gegen Transferstandards validiert wurden, eine Übergangslösung, bis die heimische Metrologie-Kapazität ausgereift ist.

Regulatorisches Umfeld
Die Regulierung von Partikelzählern ist überwiegend normengetrieben, da diese Instrumente zum Nachweis der Konformität in kontrollierten Umgebungen wie der sterilen Arzneimittelherstellung und der Medizinprodukteproduktion verwendet werden. In der EU ist der überarbeitete EU-GMP-Anhang 1 für sterile Arzneimittel seit dem 25. August 2024 vollständig in Kraft und hebt die kontinuierliche Überwachung nicht lebensfähiger Partikel in Grad A (und verwandten kritischen Zonen) von einer periodischen Verifizierung zu einer kontinuierlichen, dokumentierten Kontrollanforderung innerhalb einer standortweiten Contamination Control Strategy (CCS) an. Dieser regulatorische Wandel erhöht die Nachfrage nach vernetzten Zählern, elektronischen Aufzeichnungen und inspektionsbereiter Datenauswertung, anstelle von eigenständigen Stichprobeninstrumenten.
Auf der Seite der Instrumentierung und Gerätequalität orientieren sich die Reinraumklassifizierung und -überwachung typischerweise an ISO 14644 (Rahmenwerk zur Reinraumklassifizierung) und ISO 21501-4 für die Kalibrierung und Zählleistung von Partikelzählern in der Luft, einschließlich Rückverfolgbarkeitsanforderungen, die in der Praxis häufig an NIST-rückführbare Referenzpartikel gebunden sind. In den Vereinigten Staaten tritt die FDA Quality Management System Regulation (QMSR) am 2. Februar 2026 in Kraft, wodurch 21 CFR Part 820 stärker an ISO 13485:2016 angeglichen wird und die Anforderungen an dokumentierte Prozesse und Datenintegrität für regulierte Fertigungsumgebungen, die Partikelüberwachungssysteme einsetzen, verstärkt werden.
Wettbewerbslandschaft
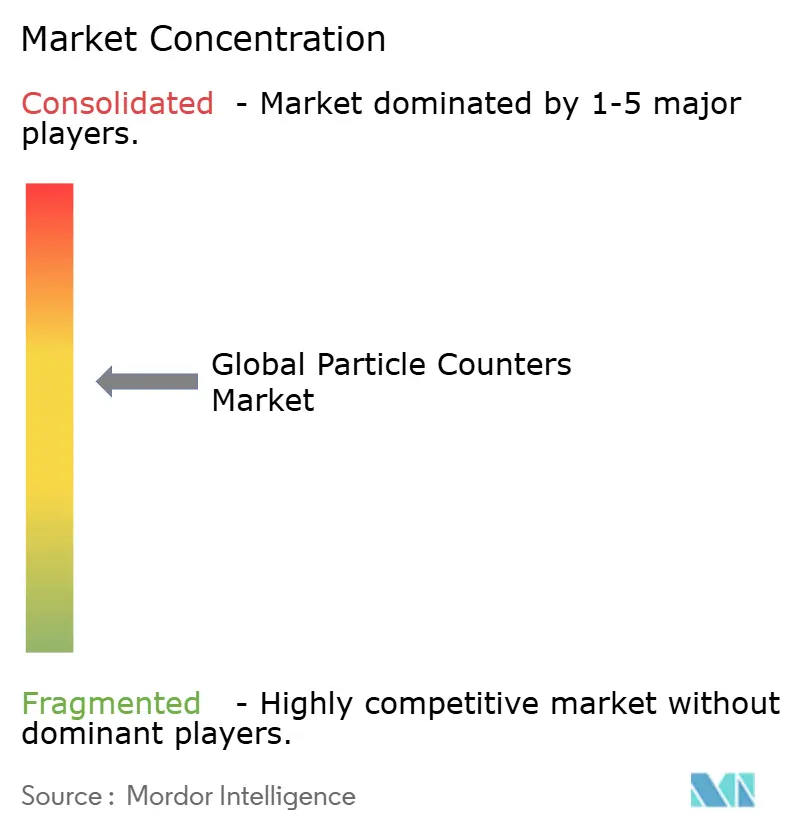
Der Markt für Partikelzähler ist mäßig konzentriert. Danaher, TSI Incorporated und Spectris kontrollieren zusammen etwa 50–55 % des globalen Umsatzes, gestützt auf umfangreiche Service-Teams, proprietäre Optiken und FDA-validierte Software. Dennoch beschleunigt sich die Fragmentierung, da Herausforderer KI-Module einführen, die Sensordrift vorhersagen, und Kondensationsdesigns, die Butanol durch Wasser ersetzen und die Wartung erleichtern. Die Übernahme des langjährigen irischen Distributors durch Particle Measuring Systems im Jahr 2024 verdeutlicht einen breiteren Trend hin zu Direktvertrieb, der die Kundenbindung nach dem Verkauf stärkt und Datendienstleistungsumsätze sichert.
Patente erzählen eine defensive Geschichte. RION meldete zwischen 2020 und 2025 mehrere Patente zur Brown'schen-Bewegungs-Größenmessung und zum mikrobiellen Zählen an, während TSI seine Ansprüche rund um wasserbasiertes Kondensationswachstum erweiterte. Diese Maßnahmen schützen die Ultrafein-Nischen der etablierten Anbieter, reichen aber nicht für disruptive Plattformwechsel aus, was Startups Raum lässt, die Partikel-, Gas- und Akustiksensorik in einheitliche Edge-Geräte integrieren. Die Kalibrierungskapazität bleibt ein strategischer Engpass: Weniger als 50 akkreditierte Labore bedienen das aufstrebende Asien, sodass Anbieter, die Vor-Ort-Kalibrierung bündeln, Verhandlungsvorteile gewinnen. Kanomax, Climet und Suzhou Honri nutzen dies, indem sie Zähler 30–40 % günstiger als Premiummarken anbieten und Marge gegen schnellen Marktanteil in preissensiblen Märkten eintauschen.
Chancen in weißen Flecken konzentrieren sich auf Dienstleistungen. Mobile Referenzlabore, die kostengünstige Sensornetzwerke ko-kalibrieren, können Feldkosten um 40–50 % senken – ein überzeugendes Angebot für Regierungen, die Umgebungsnetzwerke ausbauen. Digitale Zwillinge, die die Sensoralterung modellieren, ermöglichen Just-in-Time-Kalibrierung und reduzieren Ausfallzeiten und Verbrauchsmaterialien. Anbieter, die diese Analytik in Jahresverträge einbetten, können den Lifetime-Value pro Instrument steigern, selbst wenn Hardware-Durchschnittsverkaufspreise unter Wettbewerbsdruck sinken.
Marktführer im Bereich Partikelzähler
TSI Inc.
Lighthouse Worldwide Solutions
RION Co., Ltd.
Spectris
Danaher
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Partikelzähler
- Beckman Coulter (Danaher)
- Chemtrac Systems
- Climet Instruments Company
- Danaher
- Fortive
- Hal Technology LLC
- Kanomax USA, Inc.
- Lighthouse Worldwide Solutions
- Markus Klotz
- Met One Instruments Inc.
- Microtrac Retsch GmbH
- PAMAS Partikelmess- Und Analysesysteme GmbH
- Particle Plus Inc.
- RION
- Spectris
- Suzhou Honri Airclean Technology Co., Ltd.
- Topas GmbH
- TSI Inc.

Marktchancen und Zukunftsaussichten
Eine wichtige Marktlücke besteht darin, die durch Anhang 1 getriebene kontinuierliche Überwachung in vollständige, validierte digitale Workflows umzuwandeln, bei denen Partikelzähler konforme elektronische Aufzeichnungen, Trends und Alarme liefern, die in die Chargendokumentation einfließen. Das vollständige Inkrafttreten des EU-GMP-Anhangs 1 am 25. August 2024 und die Marktverschiebung hin zu CCS-basierten Inspektionen drängen Standorte dazu, fragmentierte Handproben durch feststehende Fernzähler, Automatisierung von Audit-Trails und Software zu ersetzen, die den Datenintegritätsanforderungen im Stil von 21 CFR Part 11 entspricht. Käufer konzentrieren sich auf Lösungen, die den betrieblichen Aufwand der kontinuierlichen Überwachung verringern, einschließlich Systemen, die auf schnellere Qualifizierung, automatisierte SOP-Ausführung und vereinfachte Review-by-Exception ausgelegt sind.
Eine weitere Chance liegt in der Kombination von Überwachung lebensfähiger Partikel mit Automatisierung für fortschrittliche aseptische Verarbeitung. Im Jahr 2026 beschrieb eine von Fachkollegen begutachtete Arbeit im PDA Journal of Pharmaceutical Science and Technology die Integration von biofluoreszierenden Partikelzählern (BFPC) für lebensfähige Partikel in robotergesteuerte, handschuhlose Isolatoren zur Überwachung lebensfähiger und nicht lebensfähiger Partikel während der aseptischen Abfüllung und skizzierte einen Weg zu einer häufigeren Überwachung, ohne den Isolatorbetrieb zu stören. Gleichzeitig zielen Plattformstrategien, die Feldkalibrierung und Datenprotokollierung hinzufügen (anstelle von reinen Rekalibrierungszyklen im Labor), auf einen bekannten Engpass in der zertifizierten Kalibrierkapazität ab, insbesondere in Teilen des asiatisch-pazifischen Raums, wo akkreditierte Aerosolkalibrierlabore begrenzt sind. Diese Anwendungsfälle unterstützen die Nachfrage nach integrierten Workflows, die Zähler, Konnektivität und Kalibrierprozesse kombinieren, insbesondere in Umgebungen mit hoher Betriebszeit wie der UPW-Überwachung in der Halbleiterindustrie, Trockenräumen für Batterien und Reinräumen für Multi-Produkt-Zelltherapien.
Recent Industry Developments in Markt für Partikelzähler
- Juli 2026: TSI Incorporated erweiterte seine OmniTrak-Solution-Plattform um die Unterstützung von Feldkalibrierung und die Integration mit den tragbaren wasserbasierten Kondensationspartikelzähler-Modellen OmniCount 3002 und 3001. Dies verstärkt die Verschiebung von eigenständigen Instrumenten zu vernetzten Workflows, die Ausfallzeiten reduzieren und die Compliance-Dokumentation für kontinuierliche Überwachungsprogramme vereinfachen.
- Oktober 2025: RION Co., Ltd. autorisierte Nihon Denkei Co., Ltd. als Vertriebshändler für seine Partikelzähler und zugehörige After-Sales-Dienstleistungen in mehreren asiatischen Märkten, einschließlich Singapur, Thailand, den Philippinen und Indien. Die Autorisierung erweitert die regionale Vertriebsabdeckung und die Zugänglichkeit von Serviceleistungen in einer Region, in der Kalibrier- und Supportkapazitäten die Einsatzdichte begrenzen können.
- April 2025: TSI Incorporated brachte den tragbaren wasserbasierten Kondensationspartikelzähler OmniCount Modell 3002 zur Messung ultrafeiner Partikel auf den Markt. Die Einführung einer tragbaren wasserbasierten Kondensationsoption erweitert die Einsatzmöglichkeiten im Feld und bei der Fehlerbehebung und entspricht zugleich den Kundenpräferenzen für wartungsärmere Kondensationsansätze im Vergleich zu älteren Chemikalienverfahren.


Markt für Partikelzähler Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Partikelzähler die Umsätze aus Instrumenten, die Partikel in Luft oder Flüssigkeiten zur Kontaminationsüberwachung in kontrollierten und kritischen Umgebungen erkennen und zählen.
Ausgeschlossen sind: Gebrauchte oder gemietete Geräte, Ersatzteile im Aftermarket, Kalibrierdienstleistungen und eigenständige Labordienstleistungen werden nicht in den Marktwert einbezogen.
Übersicht der Segmentierung
- Nach Produkttyp
- Luftgetragene Partikelzähler
- Flüssigpartikelzähler
- Sonstige Produkttypen
- Nach Anwendung
- Reinraumüberwachung
- Kontaminationsüberwachung von Flüssigkeiten
- Aerosolüberwachung und -forschung
- Nach Modalität
- Tischgerät
- Tragbar
- Ferngesteuert
- Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Klinische und diagnostische Labore
- Akademische und Forschungseinrichtungen
- Sonstige Endnutzer
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, den technischen und nachfrageseitigen Kontext festzulegen und ihn dann in messbare Signale zu übersetzen. Wir bezogen uns auf öffentliche Qualitäts- und Kontaminationskontroll-Referenzen wie ISO-Reinraumnormen und behördliche GMP-Leitlinien, um zu ermitteln, wo die Partikelzählung als erforderlicher Kontrollpunkt behandelt wird.
Wir nutzten außerdem öffentliche Datensätze und Publikationen, um die Richtung der Endmärkte zu überprüfen, wie etwa Halbleiterproduktions- und Investitionsmeldungen, Signale zur Aktivität in der Arzneimittelherstellung und Handelsstatistiken, die die Bewegung von Analyse- und Messinstrumenten anzeigen. Beispiele für Quellen sind NIST-Publikationen, allgemeine USP-Kapitel, FDA-Leitlinienseiten, SEMI-Materialien und UN-Comtrade-Handelstabellen, unterstützt durch Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Branchennachrichten. Für die Überprüfung von Unternehmensfinanzen und Patenttrends nutzten wir außerdem zugelassene kostenpflichtige Abonnements, die standardisierte Unternehmensinformationen und Patentabdeckung bereitstellen. Die aufgeführten Quellen sind lediglich beispielhaft, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu sammeln, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was gekauft wird, warum Geräte ersetzt werden und was den durchschnittlichen Verkaufspreis in verschiedenen Einsatzumgebungen bestimmt. Zu den Interviews zählten Instrumentenanbieter, Vertriebspartner, Reinraumbetreiber und Qualitätsverantwortliche in der Pharma-, Biotech- und Halbleiterfertigung in APAC, EMEA und Amerika, und das Feedback wurde genutzt, um die Annahmen zu Adoption und Modernisierung zu finalisieren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 18 % | APAC: 48 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Anbieter: 18 % | Manager: 47 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung wurde mittels eines Top-down-Ansatzes erstellt, bei dem Nachfragepools aus der Aktivität in Reinräumen und kritischen Prozessen rekonstruiert und dann über praktische Adoptions- und Ersatzquoten in Instrumentenbedarf übersetzt wurden. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit gezielten Bottom-up-Perspektiven abgeglichen, etwa dem gemessenen durchschnittlichen Verkaufspreis (ASP) nach Geräteformat (tragbar, Tischgerät, Fern-, Inline-Geräte) multipliziert mit geschätzten Versandbändern, und die Zahlen angepasst, wenn die beiden Sichtweisen nicht übereinstimmten.
Einige Eingaben, die im Modell wichtig waren, umfassen den Ausbau und die Erweiterung von Reinräumen, Kapazitätserweiterungen in Halbleiterfabriken, die Intensität der GMP-Konformität in der Pharmaherstellung, typische Kalibrier- und Ersatzzyklen für Partikelzähler sowie die Verschiebung im Mix zwischen Luft- und Flüssigkeitsüberwachungsbedarf. Wir verfolgten außerdem, wie Preispunkte je nach Vertriebskanal, Formfaktor und erforderlicher Partikelgrößenempfindlichkeit variieren, da dies den Umsatz direkt verändert, selbst wenn die Stückzahlnachfrage stabil ist. Für die Prognose verwendeten wir eine Szenarioanalyse, die an Expertenmeinungen zu Investitionszyklen in der Halbleiterbranche, neuen Kapazitätserweiterungen im sterilen Bereich und der erwarteten Verschärfung der Kontaminationskontrollpraktiken ausgerichtet war. Wenn Bottom-up-Signale für kleinere Regionen oder Nischenanwendungen fehlten, haben wir Lücken durch verhältnisbasierte Skalierung von besser beobachteten Regionen geschlossen, gefolgt von erneuten Interviewprüfungen, bevor die endgültigen Gesamtwerte festgelegt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, die nach ungewöhnlichen Sprüngen, nicht übereinstimmenden Wachstumsraten und Widersprüchen zwischen regionalen Gesamtwerten und der globalen Aggregation suchen. Unser Team verglich die Ergebnisse mit unabhängigen Signalen wie Trends in der Reinraumaktivität, Fertigungsinvestitionen und der Richtung von Import-Export-Daten für Messinstrumente, und alle Ausreißer wurden vor der endgültigen Freigabe erneut überprüft.
Wenn eine Abweichung nicht durch einen klaren Umfangs- oder Zeitfaktor erklärt werden konnte, kontaktierten wir Experten erneut und aktualisierten die Annahmen, gefolgt von einer internen Überprüfung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Nachfrageerwartungen oder die Preislogik verändern. Kurz vor der Auslieferung wird eine abschließende Prüfung durchgeführt, um sicherzustellen, dass die Zahlen die neuesten verfügbaren öffentlichen Indikatoren widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für Partikelzähler mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Partikelzähler stimmen oft nicht überein, da verschiedene Gruppen die Marktgrenzen unterschiedlich ziehen und außerdem unterschiedliche Basisjahre und Wachstumspfade verwenden. Unterschiede zeigen sich in der Regel darin, ob Dienstleistungen mitgezählt werden, wie Luft- und Flüssigkeitsanwendungen gebündelt werden und wie die Preisgestaltung im Zeitverlauf fortgeschrieben wird.
Ein weiterer Faktor ist die Art, wie die Nachfrage mit realen Nutzungssignalen wie Reinraumausbauten, Investitionszyklen in Fabriken und Ersatzzeitpunkten verknüpft wird, gefolgt davon, wie Währungstiming und jährliche Aktualisierungszyklen gehandhabt werden. Wenn angrenzende Posten wie Kalibrierung, Validierung oder Ersatzteile im Aftermarket dem Geräteumsatz hinzugefügt werden, steigt der Gesamtwert schnell an, und diese Abweichung wird in schnelleren Wachstumsprognosen, die von einigen Verlagen verwendet werden, deutlicher sichtbar – eine Abgrenzung des Umfangs, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 276,43 Mio. USD (2026) | |
| Fachzeitschrift A | 365,30 Mio. USD (2021) | Verwendet ein früheres Basisjahr und einen schnelleren Wachstumspfad bis 2031, und die angegebene Segmentierung deutet auf eine breitere Bündelung über Anwendungen und Formate hinweg hin, was die Gesamtwerte erhöhen kann, wenn angrenzende Messanwendungsfälle einbezogen werden. |
| Branchenbulletin B | 223,60 Mio. USD (2023) | Geht von einem kleineren Basisjahreswert aus und scheint ausgewählte Anwendungen und Instrumentenkategorien zu betonen, was die Gesamtnachfrage unterschätzen kann, wenn breitere Einsätze in Reinräumen und kritischen Prozessen nicht vollständig erfasst werden. |
Der Vergleich zeigt, dass die meisten Abweichungen auf Umfangsgrenzen, die Wahl des Basisjahres und die Art zurückzuführen sind, wie Preise und Wachstum fortgeschrieben werden. Indem das Modell an reinen Geräteumsätzen ausgerichtet und mit Nachfragesignalen aus Reinräumen und kritischen Prozessen abgeglichen wird, bleibt der endgültige Wert auf klare Eingaben und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Bewertung des Marktes für Partikelzähler?
Die Marktgröße für Partikelzähler betrug im Jahr 2026 276,43 Millionen USD und wird bis 2031 voraussichtlich 391,53 Millionen USD erreichen.
Welches Segment wächst am schnellsten?
Flüssigpartikelzähler werden voraussichtlich mit einer CAGR von 9,32 % wachsen und alle anderen Produktkategorien übertreffen.
Warum gewinnen ferngesteuerte Partikelzähler an Bedeutung?
Überarbeitungen von Anhang 1 und ISO 14644 schreiben eine kontinuierliche Überwachung vor und veranlassen Einrichtungen, vernetzte Ferngeräte einzusetzen, die Daten rund um die Uhr protokollieren und Echtzeit-Warnmeldungen ausgeben.
Welche Region bietet das höchste Wachstumspotenzial?
Der Asien-Pazifik-Raum wird voraussichtlich mit einer CAGR von 8,18 % wachsen, gestützt durch Halbleiterfabriken, Batterie-Gigafabriken und expandierende Umgebungsluftqualitätsnetzwerke.
Wie schaffen Anbieter Mehrwert über den Hardwareverkauf hinaus?
Marktführer bündeln nun Kalibrierung-als-Dienstleistung, KI-gestützte vorausschauende Wartung und Cloud-Analytik, um wiederkehrende Umsätze zu sichern und die Betriebszeit der Instrumente zu verbessern.
Seite zuletzt aktualisiert am:



