
Marktgröße und Marktanteil für Zellzählung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
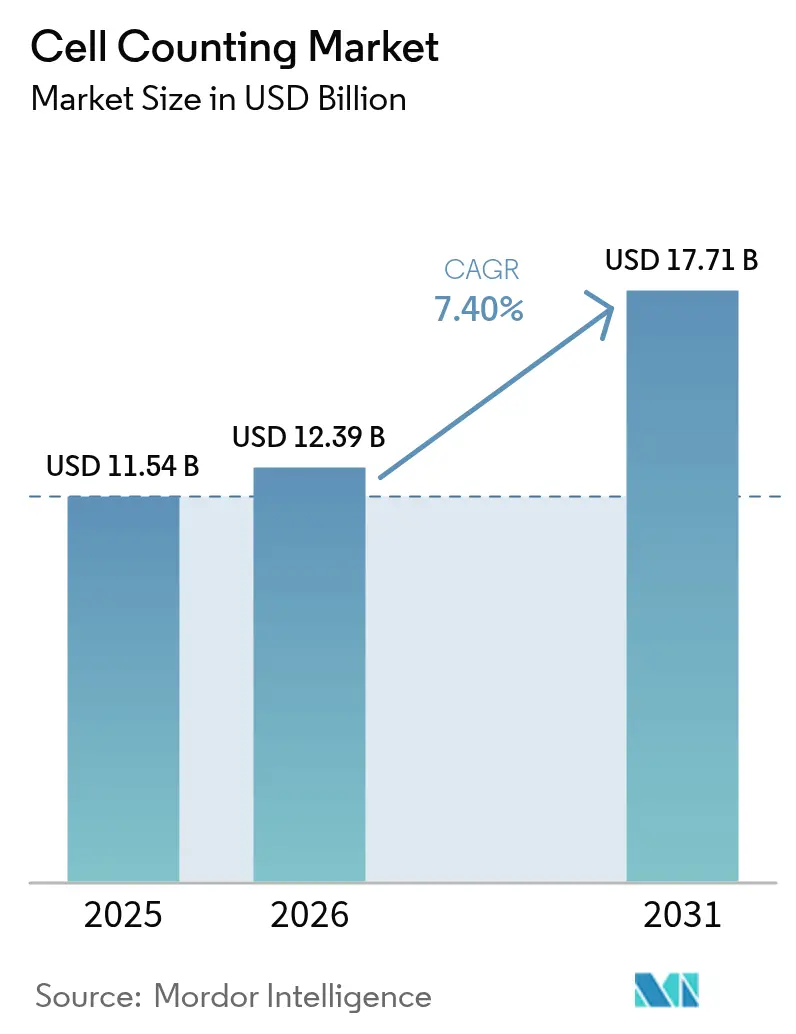
| Marktgröße (2026) | 12.39 Milliarden US-Dollar |
| Marktgröße (2031) | 17.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
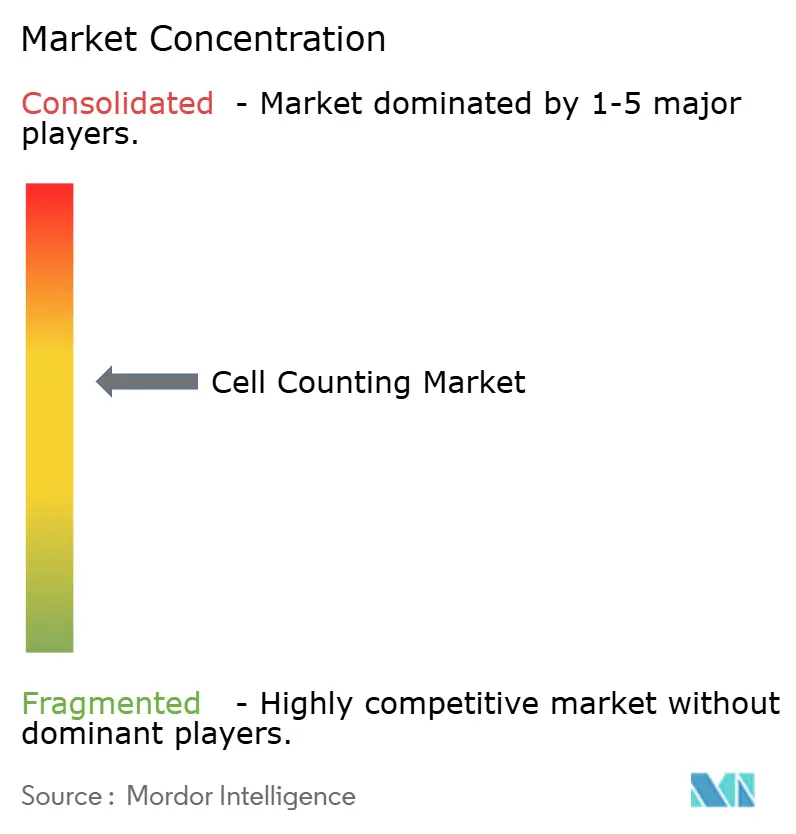
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Zellzählung von Mordor Intelligence
Die Marktgröße für Zellzählung wurde im Jahr 2025 auf USD 11,54 Milliarden geschätzt und soll von USD 12,39 Milliarden im Jahr 2026 auf USD 17,71 Milliarden bis 2031 wachsen, mit einer CAGR von 7,40 % während des Prognosezeitraums (2026–2031). Die anhaltende Nachfrage nach Präzisionsdiagnostik, eine strengere Prozesskontrolle in der Zelltherapieherstellung und der routinemäßige Einsatz der Echtzeitüberwachung der lebensfähigen Zelldichte bei der Einzelgebrauchsbioprozessierung tragen zu dieser robusten Expansion bei. Verbrauchsmaterialien bleiben der wirtschaftliche Motor, da Labore täglich Reagenzien, Assay-Kits und Medien kaufen, um Kulturarbeitsabläufe aufrechtzuerhalten. Bildbasierte und mikrofluidische Plattformen, die mit maschinellem Lernen ausgestattet sind, erweitern den Zugang zu hochwertigen Zellzählungen, reduzieren die Subjektivität der Bediener und verkürzen die Durchlaufzeiten. Investitionsentscheidungen werden durch die Notwendigkeit geleitet, Automatisierung und KI zu integrieren, sodass eine Plattform routinemäßige Hämatologie, multiparametrische Durchflusszytometrie und fortschrittliche Assays für regenerative Medizin innerhalb desselben Ökosystems abwickeln kann. Die frühe Einführung der Spektralzytometrie in Nordamerika und das Bestreben im asiatisch-pazifischen Raum, lokale Zelltherapiekapazitäten aufzubauen, verankern gemeinsam die kurzfristige Umsatzsichtbarkeit, während Strategien zur Widerstandsfähigkeit der Lieferkette das Risiko abmildern.
Wichtigste Erkenntnisse des Berichts
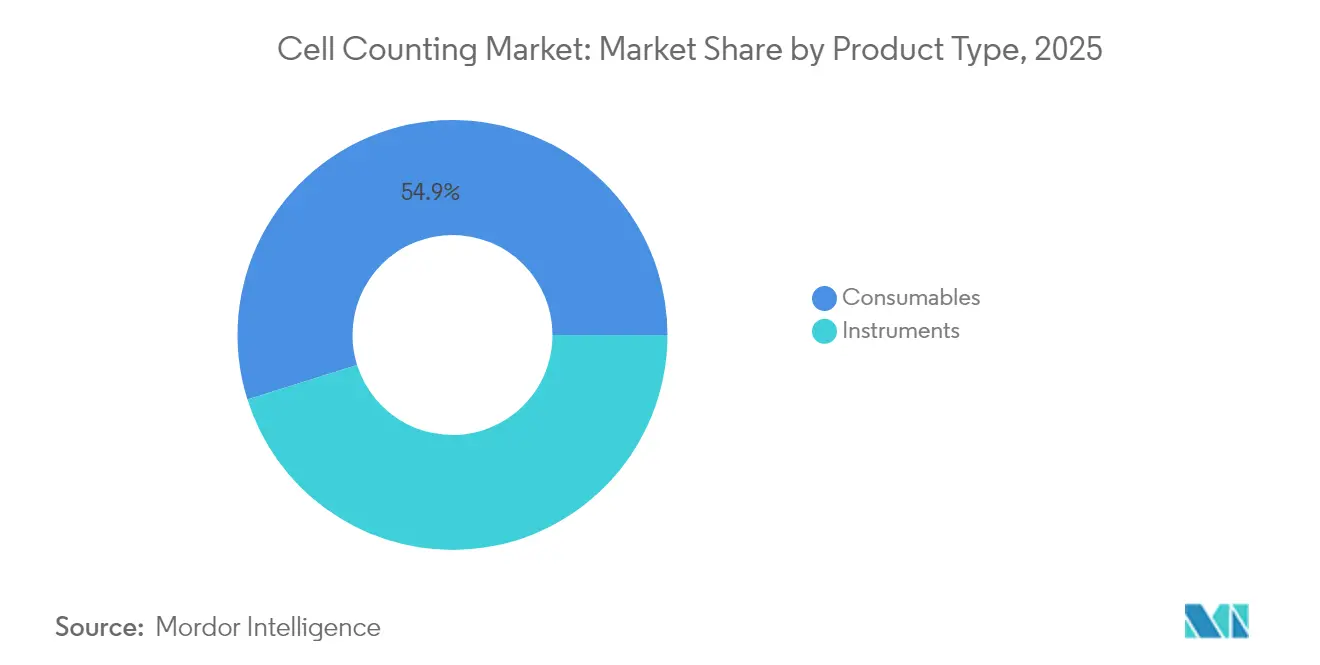
- Nach Produkttyp entfielen auf Verbrauchsmaterialien 54,85 % des Umsatzes im Jahr 2025; Instrumente werden bis 2031 mit einer CAGR von 7,60 % expandieren.
- Nach Anwendung führte die Forschung mit 40,10 % des Umsatzes im Jahr 2025, während die klinische Diagnostik mit einer CAGR von 7,55 % voranschreitet.
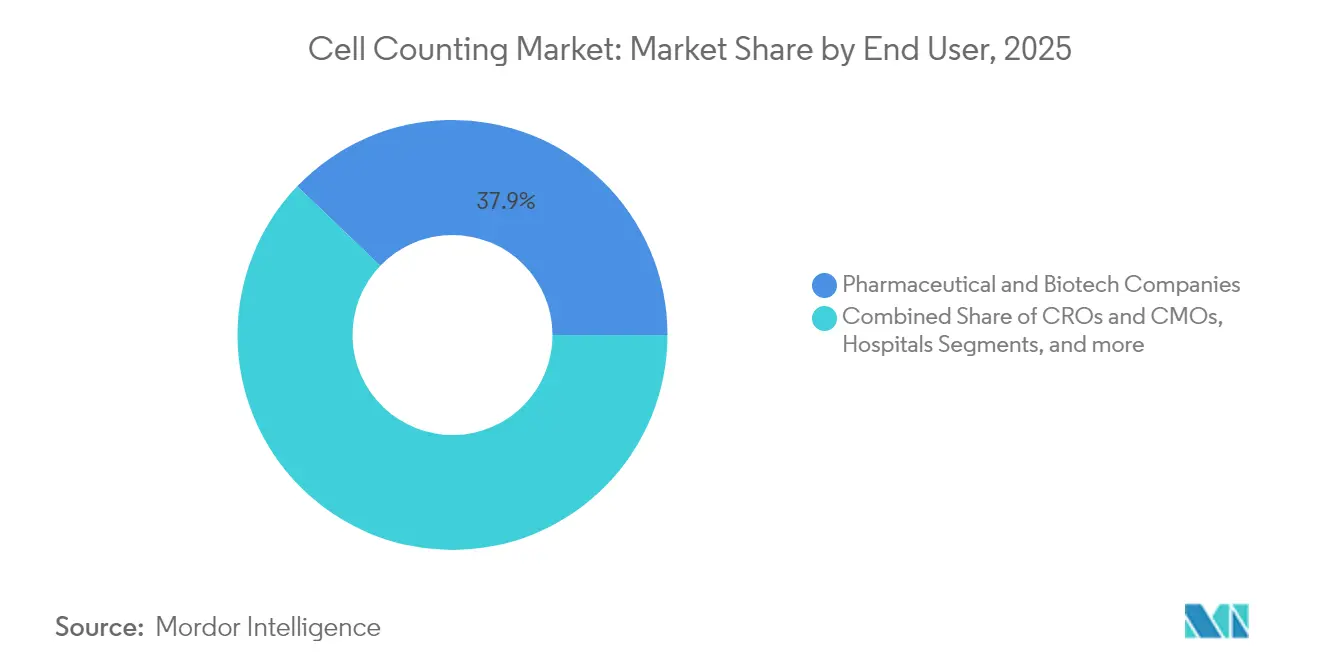
- Nach Endnutzer kontrollierten pharmazeutische und biotechnologische Unternehmen 37,85 % der Nachfrage im Jahr 2025; Krankenhäuser und klinische Labore wachsen mit der höchsten CAGR von 7,88 %.
- Nach Technologie hielt die Durchflusszytometrie im Jahr 2025 einen Umsatzanteil von 44,10 %, während die bildbasierte Zytometrie bis 2031 voraussichtlich mit einer CAGR von 8,02 % wachsen wird.
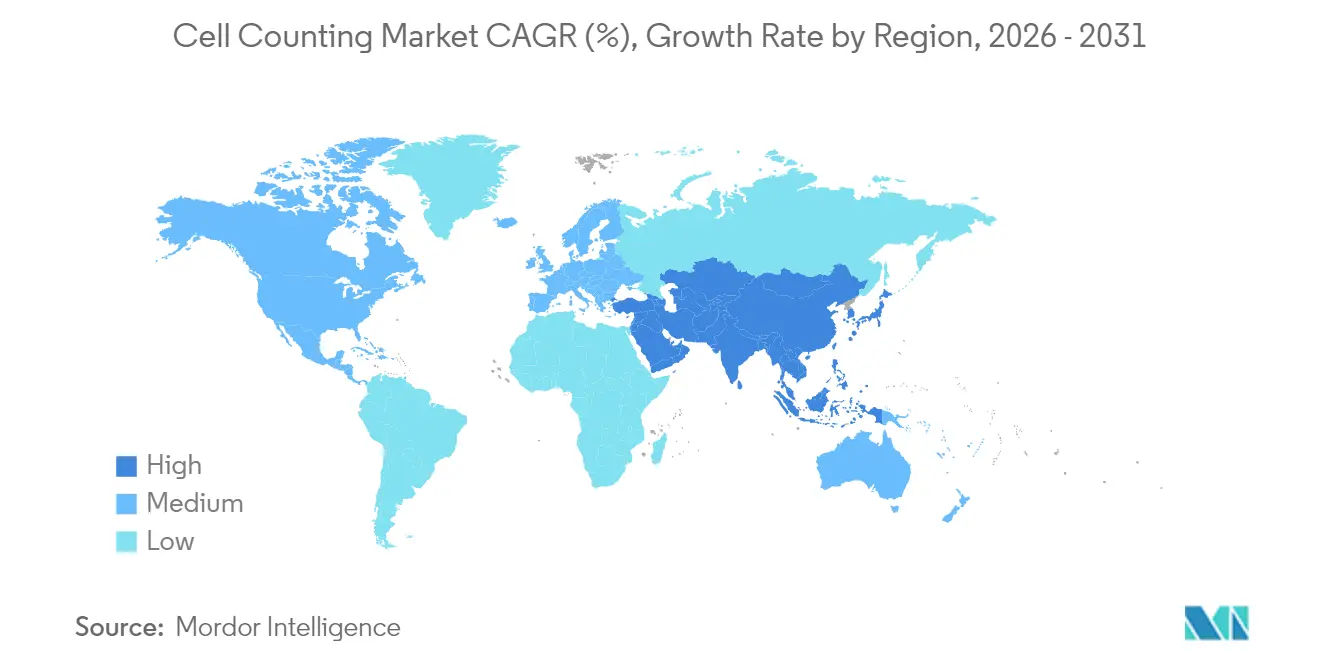
- Nach Region erzielte Nordamerika 39,20 % des Umsatzes im Jahr 2025; für den asiatisch-pazifischen Raum wird bis 2031 die stärkste CAGR von 7,66 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Zellzählung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Inzidenz von Zielkrankheiten & Bluterkrankungen | +1.2% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Hochdurchsatz-Durchflusszytometrie & automatisierte Hämatologieanalysatoren | +1.8% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte bildbasierte Zellzähler für die regenerative Medizin | +1.5% | USA, Japan, Deutschland | Mittelfristig (2–4 Jahre) |
| Mikrofluidische Lab-on-Chip-Zellzählung in der Patientennahen Diagnostik | +1.0% | APAC, MEA, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Einzelgebrauchsbioprozessierung fördert Echtzeit-Überwachung | +0.8% | Nordamerika, Europa, China, Indien | Mittelfristig (2–4 Jahre) |
| Markierungsfreie impedanzbasierte Zytometrie für schnelle Qualitätskontrolle | +0.6% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nutzung von Hochdurchsatz-Durchflusszytometrie & automatisierten Hämatologieanalysatoren
Neue Spektral-Durchflusszytometer wie das CytoFLEX Mosaic von Beckman Coulter bieten 88 Detektionskanäle und eine Nanopartikelempfindlichkeit bis zu 80 nm und ermöglichen eine tiefe Immunphänotypisierung, die die Grenzen herkömmlicher 10-Farben-Panels übertrifft. Spektrale Entmischungsalgorithmen eliminieren komplexe Kompensationsschritte und reduzieren den Schulungsaufwand für Bediener, während automatisierte Hämatologiesysteme von Sysmex und Siemens Healthineers Koagulations- und Immunologiemodule integrieren, um konsolidierte Testarbeitsabläufe zu optimieren. Zusammen reduzieren diese Plattformen die Probenübergaben, senken die Fehlerquoten und ermöglichen es Laboren, routinemäßige Zellzählungen und spezialisierte Assays über eine einzige Softwareplattform zu skalieren.
Zunehmende Einführung KI-gestützter bildbasierter Zellzähler für die regenerative Medizin
Durch maschinelles Lernen ermöglichte Bildanalyse gewährleistet eine konsistente Zellzählung, auch wenn die Fähigkeiten der Bediener variieren. Die Singapore-MIT Alliance for Research and Technology zeigte, dass UV-Absorptionsspektroskopie in Kombination mit KI mikrobielle Kontaminationen in 30 Minuten erkennt, gegenüber 14 Tagen bei herkömmlichen Sterilitätskulturtests. Die fluoreszenzbasierten Zähler von NanoEntek unterscheiden lebende und tote CAR-T-Zellen aus kleinen Probenvolumina, was die Reagenzienkosten senkt und eine präzise Dosierung unterstützt. Deep-Learning-Bibliotheken, die auf diversen Spenderproben aufgebaut wurden, passen sich an verschiedene Kulturbedingungen an und lösen historische Herausforderungen durch Verklumpung und Zelltrümmer.
Integration von mikrofluidischer Lab-on-a-Chip-Zellzählung in die patientennahe Diagnostik
Mit Smartphones verbundene Chips zählen 10^5–10^7 Zellen/ml mit einer Genauigkeit, die mit Tisch-Durchflusszytometern vergleichbar ist, und passen in die Tasche eines Klinikers. Das MiniDraw-Fingerkuppen-Probenahmeset von BD lässt sich nahtlos mit solchen Plattformen verbinden und erweitert den Zugang zu patientennahen Blutbildanalysen. Durch die Kombination von Hellfeldbildgebung mit automatisierten Erkennungsalgorithmen ermöglichen diese Geräte eine Lebend-Tot-Unterscheidung ohne Färbung und bringen die CD4+/CD8+-Zählung sowie die Analyse fetaler Zellen in entlegene Kliniken.
Expansion der Einzelgebrauchsbioprozessierung treibt die Nachfrage nach Echtzeit-Überwachung der lebensfähigen Zelldichte an
Die Ambr-Miniaturbioreaktorensets von Sartorius Stedim erzielten 125 × 10^6 Zellen/ml und senkten den Medienverbrauch um 87 %, doch eine solche Intensivierung erfordert eine In-situ-Überwachung, damit Sterilbeutel geschlossen bleiben. Raman-Sonden, die durch Einwegöffnungen montiert werden, sagen nun Metabolitentrends und lebensfähige Dichte in Perfusionssystemen voraus und eliminieren das Kontaminationsrisiko. Cornings Cloud-vernetzte Konfluenzsensoren ermöglichen es Bedienern, Zufuhrprofile aus der Ferne anzupassen und so die Chargenkonsistenz zu verbessern.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Zellzählung*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Zellzählsysteme & Wartung | -1.8% | Global, höher in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Technikern in einkommensschwachen Regionen | -1.2% | APAC, MEA, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Standardisierungslücken in der digitalen Zellbildanalyse behindern die laborübergreifende Reproduzierbarkeit | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Belastungen durch die Einhaltung der Datenintegrität verlangsamen die Einführung Cloud-vernetzter Geräte | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Zellzählsysteme & Wartung
Spektral-Durchflusszytometer können USD 500.000 übersteigen, und jährliche Serviceverträge erhöhen den Kaufpreis häufig um 10–15 %. Umfragen bei Kerneinrichtungen bestätigen, dass die Instandhaltung mit der Finanzierung neuer Assays konkurriert und Labore dazu zwingt, Upgrades zeitlich zu staffeln oder Instrumente zu teilen. Kleinere Kliniken in Schwellenländern stehen vor größeren Hindernissen, da sich die Servicestandorte der Hersteller auf große Städte konzentrieren.
Mangel an qualifizierten Technikern in einkommensschwachen Regionen
Die Durchflusszytometrie erfordert die Beherrschung von Optik, Kompensationstheorie und der Analyse großer Datendateien, während fortschrittliche bildbasierte Instrumente Vertrautheit mit der Validierung von KI-Modellen erfordern. Viele Ausbildungsprogramme hinken hinter der kommerziellen Innovation hinterher, und qualifizierte Bediener wandern in wohlhabendere Regionen ab, sodass ländliche und periphere Labore teure Geräte nur unzureichend nutzen. Fernlernmodule und vereinfachte Endnutzeroberflächen helfen, doch nachhaltige Kompetenz hängt nach wie vor von langfristigen Investitionen in lokale Bildungsprogramme ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Zellzählung
Nach Produkttyp:
Verbrauchsmaterialien treiben wiederkehrendes Umsatzwachstum anVerbrauchsmaterialien entfielen im Jahr 2025 auf 54,85 % des Marktanteils für Zellzählung und verfolgen bis 2031 eine CAGR von 7,14 %. Reagenzien, Assay-Kits, Seren und Einwegsensoren werden kontinuierlich nachbestellt, anders als Instrumente, deren Käufe episodisch erfolgen. Der Wechsel zu Einwegbioreaktoren verstärkt diese Dynamik, da jede neue Charge einen neuen Satz Sterilbeutel, Schläuche und Medienzusätze erfordert. Innerhalb der Verbrauchsmaterialien erzielen spezialisierte Wachstumsmedien für die Stammzellexpansion aufgrund strenger Reinheitsanforderungen Premiumpreise, während Viabilitäts-Assay-Kits, die fluorometrische Farbstoffe mit apoptotischen Markern kombinieren, die Trypanblau-Methoden verdrängen. Instrumente, obwohl ein kleinerer Umsatzpool, legen die Grundlage der installierten Basis, die den nachgelagerten Verbrauch von Verbrauchsmaterialien ankurbelt. Spektrophotometer sind in der Wissenschaft für schnelle Dichtechecks allgegenwärtig, doch multiparametrische Durchflusszytometer und bildbasierte Zähler werden in Therapieproduktionseinheiten unverzichtbar, wo Morphologie, Viabilität und Phänotyp parallel verfolgt werden müssen.
Die installierte Flotte automatisierter Zellzähler teilt sich entlang zweier Innovationspfade auf. Bildbasierte Modelle nutzen hochauflösende CMOS-Sensoren und Cloud-Analysen, um Konfluenz-, Viabilitäts- und Morphologiedaten in unter 30 Sekunden zu liefern, während impedanzbasierte Geräte markierungsfreie Zählungen bieten, die ideal für hämatopoetische Stammzelltransplantationen sind, bei denen eine minimale Manipulation entscheidend ist. Mikrofluidische Chip-Zähler versprechen zudem, die Reagenzienvolumina um Größenordnungen zu reduzieren, was sie für hochpreisige Zelltherapiechargen attraktiv macht, bei denen keine großen Probenvolumina entbehrt werden können. Da Instrumentenanbieter Pay-per-Use-Cloud-Lizenzen einführen, erhalten Labore in budgetbeschränkten Umgebungen Zugang ohne große Kapitalaufwendungen, doch die langfristigen Gesamtbetriebskosten bleiben an Verbrauchsmaterial-Abonnementmodelle gebunden, die in Reagenzienkassetten eingebettet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Klinische Diagnostik beschleunigt die Einführung von AutomatisierungForschungsaktivitäten behielten im Jahr 2025 40,10 % des Umsatzes, da Onkologie-, Immunologie- und Impfstoffprogramme weiterhin Hochdurchsatzplattformen absorbieren. Das Screening von Tumor-Organoiden erfordert präzise Aussaatdichten und eine Viabilitätsbestätigung vor der Arzneimitteldosierung, während CRISPR-Screens auf genaue Zellzählungen angewiesen sind, um die Bearbeitungseffizienzen zu normalisieren. Die klinische Diagnostik, obwohl absolut gesehen kleiner, wird die Forschung übertreffen, indem sie mit einer CAGR von 7,55 % wächst, da Krankenhäuser Hämatologielines automatisieren und patientennahe Analysatoren einsetzen, die in der Lage sind, innerhalb von fünf Minuten nach der Fingerbeere ein Differenzialblutbild zu liefern. Die digitale Blutausstricherkennung reduziert die Beurteilungszeit von Pathologen und verbessert den diagnostischen Durchsatz bei saisonalen Spitzen hämatologischer Tests.
Industrielle und Bioprozesssegmente schreiten voran, da die Echtzeit-Überwachung der lebensfähigen Zelldichte sowohl für Fed-Batch- als auch für kontinuierliche Perfusionsmodi obligatorisch wird. Raman- und Kapazitätssensoren speisen Regelkreisregler, die Glukose- oder Laktatfeeds anpassen, um Stoffwechselprofile zu stabilisieren und die Charge-zu-Charge-Variabilität zu mindern. Umwelttests haben sich als Nische etabliert, wobei Brauereien und Wasseraufbereitungsanlagen schnelle mikrofluidische Zähler einsetzen, um mikrobielle Kontaminationen schneller als Plattenkoloniezählungen zu erkennen. Zusammen stellen diese Trends eine diversifizierte Nachfrage sicher, sodass keine einzelne Anwendung den Markt für Zellzählung dominiert.
Nach Endnutzer:
Krankenhäuser setzen auf Automatisierung für EffizienzgewinnePharmazeutische und biotechnologische Unternehmen verbrauchten im Jahr 2025 37,85 % der Ausgaben und nutzten automatisierte Kapazitäten für Screening, Prozessentwicklung und Freigabeprüfungen. Pilotprojekte zur kontinuierlichen Herstellung in der Gentherapie stützen sich auf In-Line-Zähler, die mit prozesstechnologischen Analyserahmen synchronisiert sind, um Nachweisketten für Regulierungsbehörden aufrechtzuerhalten. Auftragsforschungsorganisationen (CROs) und Auftragsherstellungsorganisationen (CMOs) setzen flexible Zähler ein, die zwischen forschungsgerechten und GMP-konformen Modi wechseln können und so variablen Kundenanforderungen gerecht werden. Krankenhäuser und klinische Labore, die mit einer CAGR von 7,88 % wachsen, drängen Zulieferer dazu, Robotik zu integrieren, damit ein Techniker mehrere Instrumente beaufsichtigen kann. Die Roboterverbindung von BD und Biosero reduziert menschliche Berührungspunkte, steigert den täglichen Durchsatz ohne zusätzliches Personal bd.com. Akademische Zentren bleiben wichtige Ersteinführungs-Knotenpunkte; sie testen Prototypfunktionen wie unüberwachte Gating-Algorithmen, bevor diese in gängige klinische Versionen einfließen.
In ressourcenarmen Umgebungen finanzieren Nichtregierungsorganisationen den Einsatz tragbarer Analysatoren für HIV-Monitoring und Programme zur Gesundheit von Müttern. Diese Geräte kombinieren mikrofluidische Chips, solarbetriebene Akkus und Smartphone-Schnittstellen und spiegeln eine inklusive Designphilosophie wider, die den Markt für Zellzählung erweitert. Öffentlich-private Partnerschaften erkunden Leasing-to-Own-Modelle, damit Bezirkskrankenhäuser Kapitalausgaben in überschaubare Betriebszahlungen umwandeln können, um Instrumentenflotten zu erhalten und die wiederkehrende Reagenznachfrage anzukurbeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Bildbasierte Systeme gewinnen KI-gestützte VorteileDie Durchflusszytometrie behielt im Jahr 2025 einen Umsatzanteil von 44,10 % dank regulatorischer Vertrautheit und unerreichtem Multiplex-Durchsatz. Fortschritte in der Spektral-Durchflusszytometrie beseitigen Probleme mit der Fluoreszenzüberlagerung und ermöglichen 40+-Farben-Panels in Routinelabors, wodurch das experimentelle Design in Richtung systemweiter Immunprofilierung vorangetrieben wird. Doch die bildbasierte Zytometrie soll bis 2031 mit einer CAGR von 8,02 % expandieren, da KI subjektives Gating eliminiert und morphologischen Kontext extrahiert, der in Lichtstreudaten fehlt. Anbieter betten auf offenen Datensätzen validierte konvolutionale neuronale Netze ein, um die Reproduzierbarkeitserwartungen von Fachzeitschriften und Regulierungsbehörden zu erfüllen und das Vertrauen in automatisierte Ergebnisse zu beschleunigen cellandgene.com.
Die Spektrophotometrie behält einen Stellenwert, wenn Kosten und Einfachheit Vorrang vor Granularität haben; hefebasierte Fermentationslabore schätzen das Fehlen von Färbung und den geringen Kalibrierungsaufwand. Impedanzzähler bieten eine reagenzienfreie Bedienung, die ideal für Stammzellentnahmestationen ist, die sich um eine Kontamination durch funktionelle Rückstände sorgen. Mikrofluidische Chips konsolidieren hydrodynamische Fokussierung, Färbung und Bildgebung auf einem kreditkartengroßen Substrat und öffnen die Tür für robuste Feldeinheiten, die in Katastrophenhilfskliniken oder tiergesundheitlichen Kampagnen eingesetzt werden. Insgesamt stellen diese Technologieoptionen sicher, dass Endnutzer die analytische Tiefe an Budget und Arbeitsabläufe anpassen können, was die diversifizierte Attraktivität des Marktes für Zellzählung erhält.
Geografische Analyse
Markt für Zellzählung in Nordamerika
Nordamerika führte den Markt für Zellzählung mit einem Umsatzanteil von 39,20 % im Jahr 2025 an, gestützt auf eine ausgereifte biopharmazeutische Fertigungsbasis, umfangreiche staatliche Forschungsförderung und die rasche Integration der Zytometrie der nächsten Generation in klinische Versorgungspfade. Die Vereinigten Staaten profitieren von der FDA-Gerätezulassungsdynamik für automatisierte Hämatologie und Differentialzähler für den Heimgebrauch, was Krankenhäuser und ambulante Pflegeanbieter zur Einführung fortschrittlicher Plattformen ermutigt. Kanadas öffentliche Gesundheitslabore setzen bildgebende Systeme zur Überwachung hämatologischer Malignome ein, während Mexikos wachsende Importanreize für Medizinprodukte den Zugang zu Analysegeräten im mittleren Preissegment erweitern. In der gesamten Region sorgen integrierte Servicenetzwerke für minimale Ausfallzeiten und stärken die Kundenbindung an etablierte Anbieter.
Markt für Zellzählung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer prognostizierten CAGR von 7,66 %, getragen von Chinas Bestreben, Lieferketten für Zelltherapien zu lokalisieren, sowie von Japans beschleunigten Regulierungswegen für Produkte der regenerativen Medizin. Staatliche Fördermittel finanzieren den Aufbau von GMP-Einheiten, die jeweils durch Hochdurchsatz-Zählgeräte verankert sind, welche die Prozesskonsistenz gewährleisten. Südkorea, das seine Führungsposition bei Biosimilars nutzt, investiert in kontinuierliche Perfusionsanlagen, in denen Echtzeit-Kapazitanzsonden vor Kulturzusammenbrüchen schützen. Indiens Impfstoffzentren setzen kostengünstige mikrofluidische Instrumente ein und kombinieren diese mit digitalen Dashboards, um strenge Anforderungen an die Chargenfreigabedokumentation zu erfüllen. Australiens translationale Institute legen den Schwerpunkt auf den Point-of-Care-Einsatz in abgelegenen Gemeinden und fördern so die Nachfrage nach robusten Feldanalysegeräten.

Regulatorisches Umfeld
In den Vereinigten Staaten durchlaufen Zellzählgeräte, die für klinische Entscheidungen verwendet werden, üblicherweise die 510(k)-Zulassungswege der FDA, wobei mehrere Zulassungen für Hämatologie- und Heimanwendungsgeräte die Erwartungen an analytische Leistung, Softwarevalidierung und Einhaltung der Qualitätssystemverordnung (21 CFR Part 820) untermauern. Zu den jüngsten Zulassungen in diesem Bereich gehören der HemoScreen Hematology Analyzer (Mai 2024) und das Cito CBC System (Februar 2025). Im Jahr 2026 erteilte die FDA dem Athelas Home (Februar 2026) die Zulassung zur automatisierten Bestimmung des Anteils weißer Blutkörperchen und Neutrophilen sowie dem SMART M-CELL PRP Concentration System (April 2026), was die anhaltende Prüfung durch Aufsichtsbehörden hinsichtlich Genauigkeit, Benutzerfreundlichkeit und Datenintegrität in dezentralen und automatisierten Arbeitsabläufen unterstreicht.
In Europa wird die Vermarktung von Geräten durch die Rahmenwerke der EU-MDR und IVDR sowie die Kapazitäten und Prozesse benannter Stellen geprägt. Die Durchführungsverordnung (EU) 2026/977 der Kommission (Mai 2026) führte einheitliche Anforderungen an das Qualitätsmanagement und die Verfahren für Konformitätsbewertungen durch benannte Stellen ein und verschärfte damit die Verfahrenskonsistenz für Hersteller, die eine CE-Kennzeichnung anstreben. Auch die Normungsbemühungen im Bereich der Zähl- und Viabilitätsworkflows entwickeln sich weiter, darunter die ISO 8934-1:2026 (veröffentlicht im Mai 2026) zu allgemeinen Anforderungen an analytische Methoden zur Zellviabilität in der Biotechnologie, die eine konsistentere Validierung und Vergleichbarkeit für Anwendungsfälle in der Zelltherapie und bei der Bioprozess-Qualitätskontrolle unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Lieferung von Präzisionskomponenten (Optik, Detektoren, hochauflösende CMOS-Sensoren, mikrofluidische Baugruppen), das Design und die Fertigung von Instrumenten (Durchflusszytometer, Hämatologie-Analysegeräte, bildgebende und impedanzbasierte Zähler sowie Lab-on-Chip-Plattformen) und eine margenstarke Verbrauchsmaterialschicht (Medien, Sera, Reagenzien, Assay-Kits und Einwegsensoren), die durch die Nutzung der installierten Basis wiederkehrende Umsätze generiert. Software und Informatik werden zunehmend über alle Schritte hinweg integriert und verbinden Datenerfassung, KI-gestützte Bildanalyse und auditfähiges Datenmanagement für regulierte Labore und GMP-Umgebungen.
Wesentliche Engpässe konzentrieren sich vorgelagert und im Qualifizierungsprozess. Hochauflösende CMOS-Sensoren und spezielle optische Komponenten können bei Analysegeräten der mittleren Preisklasse Lieferzeiten von 8 bis 16 Wochen verursachen, während die Produktion proprietärer Reagenzien häufig auf nur wenige globale Standorte konzentriert ist, was ein Kontinuitätsrisiko für Routine-Workflows schafft. Regulatorische und qualitätsbezogene Anforderungen wie ISO 15189 für klinische Labore, die Erwartungen der EU-IVDR und FDA QSR/Part 820 verlängern die Produktqualifizierungszeiträume um etwa 12 bis 18 Monate. Der Vertrieb stützt sich häufig auf regionale Drehkreuze (insbesondere die Niederlande, Singapur und die Vereinigten Staaten) mit klimatisierter Logistik für Reagenzien, was Kosten und Komplexität erhöht. Vor diesem Hintergrund legen Hersteller Wert auf eine Dual-Sourcing-Strategie für kritische Unterbaugruppen und gebündelte Hardware-Reagenzien-Software-Angebote, um die Versorgung zu stabilisieren, Margen zu schützen und die Beschaffung für Endnutzer zu vereinfachen.
Wettbewerbslandschaft
Der Markt für Zellzählung ist nach wie vor moderat fragmentiert, wobei die fünf führenden Anbieter zusammen weit unter einem Marktanteil von 80 % liegen. Danaher (Beckman Coulter), Thermo Fisher Scientific und BD dominieren die multiparametrische Durchflusszytometrie und nutzen dabei globale Servicenetzwerke und umfangreiche Reagenzienkataloge. Sartorius Stedim und Corning konzentrieren sich auf die Überwachung von Einzelgebrauchsbioprozessen, während NanoEntek und Logos Biosystems Nischen bei kompakten, bildbasierten Zählern besetzen. Die wettbewerbliche Differenzierung konzentriert sich auf die Workflow-Integration; Anbieter kombinieren Hardware mit Informationsplattformen, sodass Benutzer rohe FCS-Dateien, KI-generierte morphometrische Merkmale und Chargendaten in einer einzigen Cloud-Umgebung archivieren können.
Die Intensität strategischer Kooperationen nimmt zu. Die Verbindung von BD mit Biosero integriert Roboterarme, die Röhrchen laden, Waschvorgänge durchführen und Messungen ohne menschliches Eingreifen starten und so die Schichtarbeitskosten senken[1]BD, "Roboterintegration von Durchflusszytometern," bd.com. Siemens Healthineers und Scopio Labs liefern digitale Morphologiemodule, die die Auswertungszeiten von Ausstrichen um 60 % reduzieren und den Wert der hochauflösenden Vollfeld-Bildgebung belegen[2]Siemens Healthineers, "Erweiterung der integrierten Hämostaseprüfung," siemens-healthineers.com. Unterdessen vermarkten Start-ups Smartphone-basierte mikrofluidische Chips, die humanitären Budgets entsprechen, und drängen etablierte Unternehmen zu gestaffelten Preisstrategien.
Die regulatorische Harmonisierung übt weiteren Druck aus. Die FDA und das Nationales Institut für Standards und Technologie (NIST) haben gemeinsam Standards für die Zellzählung in der Zelltherapie erarbeitet, die Linearität, Präzision und Referenzmaterialien abdecken[3]Nationales Institut für Standards und Technologie, "Standards für die Zellzählung in der Zelltherapie," nist.gov. Anbieter, die diese Benchmarks validieren können, gewinnen frühzeitig das Vertrauen von Erstanwendern. Fusionen und Übernahmen sind daher wahrscheinlich, da etablierte Unternehmen agile KI- oder Mikrofluidik-Innovatoren akquirieren, um die Compliance zu beschleunigen. Insgesamt belohnt der Markt für Zellzählung diejenigen, die Instrumentenbreite, Reagenzienkontinuität und Software-Orchestrierung zu kohärenten, skalierbaren Lösungen kombinieren.
Marktführer in der Zellzählung
Thermo Fisher Scientific
Becton, Dickinson and Company
Bio-Rad Laboratories
Merck KGaA
Danaher Corporation (Beckman Coulter, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des Marktes für Zellzählung
- Danaher
- Thermo Fisher Scientific
- Becton Dickinson & Co.
- Sysmex Corp.
- Merck KGaA (MilliporeSigma)
- Agilent Technologies (Nexcelom)
- Bio-Rad Laboratories
- Siemens Healthineers
- Roche
- PerkinElmer
- GE Healthcare
- Tecan Group
- DeNovix
- Chemometec A/S
- Logos Biosystems
- Countstar (Shanghai Ruiyu)
- Orflo Technologies
- Luminex (DiaSorin)
- Abbott Laboratories
- HORIBA Medical
- Mindray Bio-medical

Marktchancen und Zukunftsaussichten
Die Workflow-Integration rund um Automatisierung und geschlossene Fertigungssysteme erweitert die adressierbare Chance für die Zellzählung über eigenständige Instrumente hinaus in end-to-end auditierbare Produktions- und Qualitätskontrollumgebungen. Ein sichtbarer Nachweis für 2026 ist die Integration von ChemoMetec und Tecan (Mai 2026), bei der der XcytoMatic 30 Cell Analyzer mit der Fluent Automation Workstation verknüpft wird und die Zellzählung mit der Automatisierung der Flüssigkeitshandhabung und datengestützter Prozesssteuerung für einen höheren Durchsatz und eine geringere Bedienervariabilität in Bioprozess- und Zelltherapie-Workflows abgestimmt wird. Diese Entwicklung verstärkt zudem die Rolle von Software, Konnektivität und Dienstleistungen, da Käufer nach validierten, interoperablen Systemen suchen, die manuelle Übergaben reduzieren und die Compliance unterstützen.
KI-gestützte Zählung und markierungsfreie Quantifizierung schaffen Freiraum bei der Reproduzierbarkeit und Bedienerunabhängigkeit, insbesondere für bildbasierte Zytometrie und fortschrittliches Bioprozess-Monitoring. Im Jahr 2026 veröffentlichte Agilent ein KI-gestütztes Analysemodul für die xCELLigence RTCA eSight-Plattform, um die Zellsegmentierung zu automatisieren und die manuelle Parametereinstellung zu reduzieren. CellVoyant führte FateView Cell Detection (April 2026) als markierungsfreien Ansatz ein, der prädiktive Analytik zur Identifikation und Quantifizierung nutzt. Neben diesen kommerziellen Schritten verdeutlichen Forschungsergebnisse wie CountXplain (Mai 2026) die wachsende Aufmerksamkeit für die Interpretierbarkeit bei der auf Deep Learning basierenden Zellzählung, was mit klinischen und GMP-Käufern übereinstimmt, die eine transparente Validierung und laborübergreifende Vergleichbarkeit statt Black-Box-Ergebnisse benötigen.
Jüngste Branchenentwicklungen im Markt für Zellzählung
- Juli 2026: NanoEntek brachte den EVE-HT A26 auf den Markt, einen vollautomatischen Hochdurchsatz-Zellzähler für CDMO-Workflows. Der Fokus des Produkts auf Automatisierung und Durchsatz zielt direkt auf Kapazitätsengpässe in Fertigungslinien für Zelltherapien und Biologika ab, wo konsistente Zahlen lebensfähiger Zellen mit Dosierungs- und Freigabeentscheidungen verknüpft sind.
- Mai 2026: Thermo Fisher Scientific stellte den Gibco CTS DynaXS Single Use Bioreactor als Teil eines integrierten Plattformansatzes für die skalierbare Fertigung von Zelltherapien vor. Durch die Betonung der Einweg-Expansion in einem geschlossenen Workflow verstärkt die Einführung die Nachfrage nach prozessbegleitender Zellzählung und Überwachung der Dichte lebensfähiger Zellen, die für GMP-Betriebe dokumentiert werden kann.
- Dezember 2025: BD gab die weltweite kommerzielle Einführung neuer Konfigurationen des BD FACSDiscover A8 Cell Analyzer bekannt, die spektrale Durchflusszytometrie mit Echtzeit-Zellbildgebung bieten. Die Ergänzung der spektralen Analyse durch Bildgebung erhöht den Informationsgehalt pro Durchlauf und unterstützt Workflows mit höherer Parameteranzahl, was den Trend zu einer umfassenderen Einzelzell-Charakterisierung neben der routinemäßigen Zählung verstärkt.


Markt für Zellzählung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Zellzählung definiert als Umsatz, der mit Instrumenten und zugehörigen Verbrauchsmaterialien erzielt wird, die zur Messung der Zellkonzentration und -viabilität (lebend oder tot) in Laborworkflows in Forschungs- und klinischen Umgebungen verwendet werden.
Ausgeschlossener Umfang: Wir schließen Lesegeräte zur Messung der Stoffwechselviabilität aus, die Zellzahlen nur aus ATP- oder Resazurin-Chemie ableiten und keine eigentliche Zellzählung durchführen.
Übersicht der Segmentierung
- Nach Produkttyp
- Instrumente
- Spektrophotometer
- Durchflusszytometer
- Hämatologieanalysatoren
- Automatisierte Zellzähler
- Bildbasierte Zellzähler
- Impedanz-Zellzähler
- Mikrofluidische Chip-Zähler
- Verbrauchsmaterialien
- Medien, Seren & Reagenzien
- Assay-Kits
- Sonstiges
- Instrumente
- Nach Anwendung
- Forschung
- Krebsforschung
- Stammzell- & Regenerative Medizin
- Immunologie & Infektionskrankheiten
- Wirkstoffforschung & Toxikologie
- Klinische Diagnostik
- Hämatologische Diagnostik
- Patientennahe Diagnostik
- Industrie & Bioprozess
- Biopharmazeutische Herstellung
- Qualitätskontrolle in der Lebensmittel- & Getränkeindustrie
- Umweltüberwachung
- Forschung
- Nach Endnutzer
- Krankenhäuser & klinische Labore
- Forschungs- & akademische Institute
- Pharmazeutische & biotechnologische Unternehmen
- Auftragsforschungsorganisationen (CROs) & Auftragsherstellungsorganisationen (CMOs)
- Sonstige Industrielabore
- Nach Technologie
- Durchflusszytometrie
- Bildbasierte Zytometrie
- Spektrophotometrie
- Impedanz (Coulter-Prinzip)
- Mikrofluidik & Lab-on-Chip
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat (GCC)
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Festlegung einer klaren Produktabgrenzung rund um Zellzähl-Werkzeuge und der anschließenden Abbildung, wie sich die Nachfrage in realen Labor- und Bioprozessumgebungen zeigt. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen von NIH und FDA, gegebenenfalls CDC-Laborleitlinien, OECD-Indikatoren zu Gesundheit und F&E, makroökonomische Reihen der Weltbank und USPTO-Patentanmeldungen, um Aktivitätsniveaus, Adoptionsrichtungen und technologische Verschiebungen zu verstehen.
Um diese Eingaben in Dimensionierungsvariablen zu übersetzen, verwendeten wir Jahresberichte, Investorenpräsentationen, Produktkataloge und glaubwürdige Presseberichte, um Instrumentenkategorien, typische Kaufzyklen und das Verhalten bei der Bindung von Verbrauchsmaterialien zu verfolgen. Wo hilfreich, nutzten wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening, eine Patentdatenbank für Innovationssignale sowie eine Datenbank auf Sendungsebene für Import und Export zur richtungsweisenden Überprüfung grenzüberschreitender Instrumentenbewegungen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden im Verlauf der Arbeit geprüft, um Datenpunkte zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Gespräche mit Laborleitern, Beschaffungsteams, Distributoren und Produktspezialisten in den wichtigsten Regionen, um Volumina, Preisentwicklungen und die Aufteilung zwischen manuellen und automatisierten Workflows einer Belastbarkeitsprüfung zu unterziehen. Wir nutzten diese Gespräche auch, um zu bestätigen, welche Anwendungsfälle die wiederkehrende Nachfrage nach Verbrauchsmaterialien treiben, und um zu überprüfen, ob ungewöhnliche Veränderungen von Jahr zu Jahr real waren oder durch Berichtsrauschen verursacht wurden.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 41% |
| Mid-Tier: 40% | Funktions-/Bereichsleiter: 29% | EMEA: 35% |
| Kleinere Akteure: 21% | Manager: 57% | Amerika: 24% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde mit einem Top-down-Ansatz erstellt, bei dem die Nachfragepools aus Forschung und klinischem Bereich anhand von Signalen der Laboraktivität, Ersatzmustern der installierten Basis und dem Anteil der Workflows, die Zähl- und Viabilitätsprüfungen erfordern, rekonstruiert wurden. Nach der Ausgestaltung der Gesamtnachfrage haben wir diese durch selektive Bottom-up-Näherungen bestätigt, darunter stichprobenbasierte durchschnittliche Verkaufspreise multipliziert mit Stückzahlen für wichtige Instrumententypen, Überprüfungen des Vertriebskanals und eine Betrachtung der Bindungsrate für Verbrauchsmaterialien. Diese unterstützenden Überprüfungen wurden dann verwendet, um die Gesamtsummen bei auftretenden Lücken anzupassen.
Zu den wichtigsten Eingaben, die das Modell beeinflussten, gehörten der Instrumentenmix zwischen bildbasierter und impedanzbasierter Zählung, die Durchdringung von Verbrauchsmaterialien pro installiertem Instrument, Änderungen der durchschnittlichen Verkaufspreise im Zusammenhang mit Automatisierungsfunktionen, Forschungsfinanzierung und Intensität der Bioprozess-Skalierung sowie das Wachstum der regionalen Laborinfrastruktur. Die Prognosen wurden mittels Szenarioanalyse erstellt, wobei die Basisannahmen zu Akzeptanz und Preisgestaltung auf den Expertenkonsens abgestimmt und anschließend auf eine schnellere Automatisierungseinführung oder langsamere Kapitalbudgets stresstestet wurden. Wo die direkte Sichtbarkeit von Volumina begrenzt war, verwendeten wir bereichsbasierte Annahmen und verankerten diese an beobachtbaren Signalen wie Beschaffungszyklen und veröffentlichten Budgetprioritäten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale geprüft, unter anderem ob die implizite Instrumentennachfrage mit bekannten Ersatzzyklen übereinstimmte und ob das Wachstum der Verbrauchsmaterialien der erwarteten Nutzungsintensität in aktiven Laboren entsprach. Wenn Abweichungen zu groß erschienen, untersuchten wir die zugrunde liegenden Treiber und überprüften anschließend bei Bedarf die zugrunde liegenden Eingaben mit Rückfragen, bevor die Zahlen finalisiert wurden.
Die Überprüfungen erfolgen in Schritten: zunächst durch den Analysten, der das Modell erstellt, und anschließend durch einen zweiten Prüfer, der Logik, Einheiten und Jahresvergleiche überprüft. Die Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen, starke Währungsschwankungen oder eindeutige Preisanpassungen ausgelöst werden. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Ansicht basierend auf den neuesten verfügbaren Informationen erhalten.
Vergleich der Marktdimensionierung für Zellzählung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Zellzählung können weit voneinander abweichen, da der Umfang nicht immer einheitlich ist und auch das Basisjahr und der Zeitpunkt der Währungsumrechnung die Ergebnisse verändern können. Unterschiede ergeben sich auch daraus, wie Studien die Durchdringung von Verbrauchsmaterialien behandeln und ob manuelle Zählworkflows genauso bewertet werden wie automatisierte Systeme.
Einige Schätzungen beziehen angrenzende Zellanalysewerkzeuge oder breitere Umsätze aus der Viabilitätsmessung ein, während andere den Blick auf eine kleinere Gruppe von Zählgeräten verengen, was die Gesamtsumme naturgemäß verändert. Die Spannbreite spiegelt auch Annahmen über die Entwicklung der durchschnittlichen Verkaufspreise und die Geschwindigkeit wider, mit der Labore auf Automatisierung umsteigen, wobei aggressivere Szenarien die kurzfristigen Gesamtsummen erhöhen können. Wenn das Modell dedizierte Zählinstrumente und die dazugehörigen Verbrauchsmaterialien erfasst und diese anschließend mit Ersatzzyklen und Laboraktivitätsindikatoren abgleicht, stimmt das Ergebnis in der Regel besser mit dem wiederholbaren Kaufverhalten überein, was die von Mordor Intelligence angewandte Modellierungswahl ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,39 Milliarden USD (2026) | |
| Branchenforschungsverlag A | 9,48 Milliarden USD (2024) | Verwendet 2024 als Basisjahr und einen Zeitraum von 2025-2030, wobei die Umfangsformulierung eher zu Zellzähllösungen im Zusammenhang mit Viabilität und Proliferation tendiert, was Teile des breiteren Instrumenten- und Verbrauchsmaterialkorbs, der in anderen Umfängen erfasst wird, ausschließen kann. |
| Branchenforschungsverlag B | 11,94 Milliarden USD (2025) | Weist einen Wert für 2025 mit einem längeren Zeithorizont bis 2034 aus, und die Definition kann je nach Klassifizierung überlappender Zellanalysewerkzeuge und der Prognose der Bindung von Verbrauchsmaterialien und Preissteigerungen im Zeitverlauf variieren. |
Betrachtet man die drei Zahlen im Vergleich, erklärt sich der Großteil der Abweichung durch die Wahl des Basisjahres und das, was als Teil der Zellzähl-Werkzeugkette gezählt wird, insbesondere im Hinblick auf angrenzende Analysewerkzeuge und die Durchdringung von Verbrauchsmaterialien. Indem die Eingaben an beobachtbare Kauftreiber gebunden und gegen praktische Nachfragesignale geprüft werden, bleibt die endgültige Zahl transparent und Jahr für Jahr leichter reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Zellzählung?
Die Marktgröße für Zellzählung erreichte im Jahr 2026 USD 12,39 Milliarden und soll bis 2031 USD 17,71 Milliarden erreichen.
Welches Produktsegment erzielt den höchsten Umsatz?
Verbrauchsmaterialien führen den Markt mit einem Umsatzanteil von 54,85 % im Jahr 2025 an, dank des kontinuierlichen Bedarfs an Reagenzien, Medien und Assay-Kits.
Welche geografische Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,66 % bis 2031, angetrieben durch umfangreiche Investitionen in die Zell- und Gentherapieherstellung.
Warum gewinnen bildbasierte Zytometer an Popularität?
Bildbasierte Zytometer kombinieren KI-gestützte Analyse und markierungsfreie Bildgebung, um die Subjektivität der Bediener zu reduzieren, Reagenzienkosten zu senken und die Echtzeitüberwachung in Arbeitsabläufen der regenerativen Medizin zu unterstützen.
Was ist das wesentliche Hemmnis für die breitere Einführung fortschrittlicher Zellzähler?
Hohe Kapital- und Wartungskosten – Spektral-Durchflusszytometer können USD 500.000 übersteigen – schränken die Einführung insbesondere in budgetbeschränkten Laboren und Entwicklungsmärkten ein.
Welche Endnutzergruppe wächst am schnellsten?
Krankenhäuser und klinische Labore sind das am schnellsten wachsende Endnutzersegment mit einer CAGR von 7,88 %, da Automatisierungsinitiativen die Durchlaufzeiten verkürzen und Arbeitskosten senken.
Seite zuletzt aktualisiert am:



