
Palettenmarktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 92.11 Milliarden US-Dollar |
| Marktgröße (2031) | 118.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
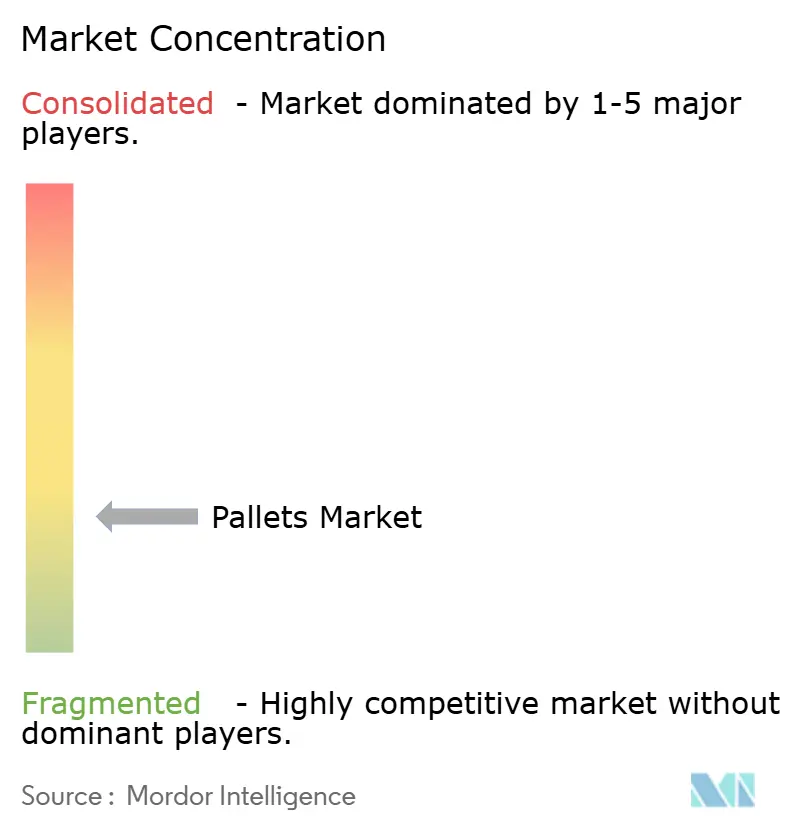
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Palettenmarktanalyse von Mordor Intelligence
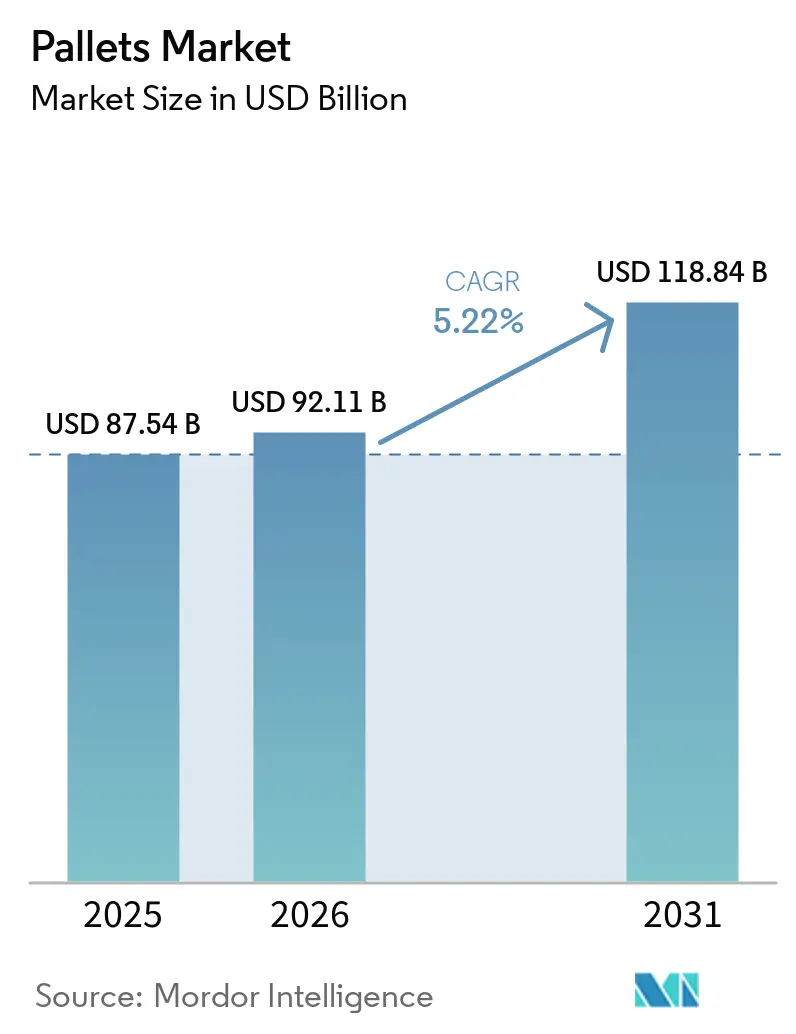
Die Größe des Palettenmarkts wird im Jahr 2026 auf 92,11 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 87,54 Milliarden USD, mit Prognosen für 2031 von 118,84 Milliarden USD, was einem Wachstum von 5,22 % CAGR im Zeitraum 2026–2031 entspricht. Robuste E-Commerce-Aktivitäten, automatisierungsgerechtes Lagerdesign und die globale Angleichung an den ISPM-15-Standard stützen die Nachfrage. Unternehmen priorisieren Blockpaletten, um kostspielige Neukalibrierungen automatisierter Lager- und Entnahmesysteme zu vermeiden, während Kunststoff in Lebensmittel-, Getränke- und Pharmalieferketten Marktanteile gewinnt, die nicht poröse Kontaktflächen erfordern. Regionale Pooling-Modelle skalieren in der Region Asien-Pazifik rasch, begünstigt durch grenzüberschreitende Handelsinitiativen, die zertifizierte, rückverfolgbare Güter bevorzugen. Gleichzeitig halten Preisvolatilität bei Schnittholz und eine schwache Rücklogistik für Kunststoffpaletten in Teilen Südamerikas und Afrikas das Wachstum unter dem Potenzial. Trotz dieser Hemmnisse eröffnen technologiegestütztes Pooling und biokomposit-Innovationen weiterhin kosteneffiziente und nachhaltige Wege für die Nutzer.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt Holz im Jahr 2025 einen Marktanteil von 68,83 % am Paletten-Markt; Kunststoff verzeichnet voraussichtlich die höchste CAGR von 10,38 % bis 2031.
- Nach Design führten Blockpaletten mit einem Umsatzanteil von 54,78 % im Jahr 2025, während individuelle Formate voraussichtlich mit einer CAGR von 7,28 % bis 2031 wachsen werden.
- Nach Palettentyp entfielen auf stapelbare Lösungen 44,86 % der Paletten-Marktgröße im Jahr 2025; stapelbare Varianten wachsen mit einer CAGR von 6,76 % bis 2031.
- Nach Lastklasse dominierten mittelschwere Paletten mit einem Anteil von 49,55 % im Jahr 2025; schwere Einheiten sind auf eine CAGR von 6,15 % bis 2031 ausgerichtet.
- Nach Endverbraucherbranche beanspruchte Logistik und Lagerhaltung im Jahr 2025 einen Anteil von 34,92 % an der Paletten-Marktgröße, während pharmazeutische und medizinische Anwendungen mit einer CAGR von 8,53 % bis 2031 wachsen.
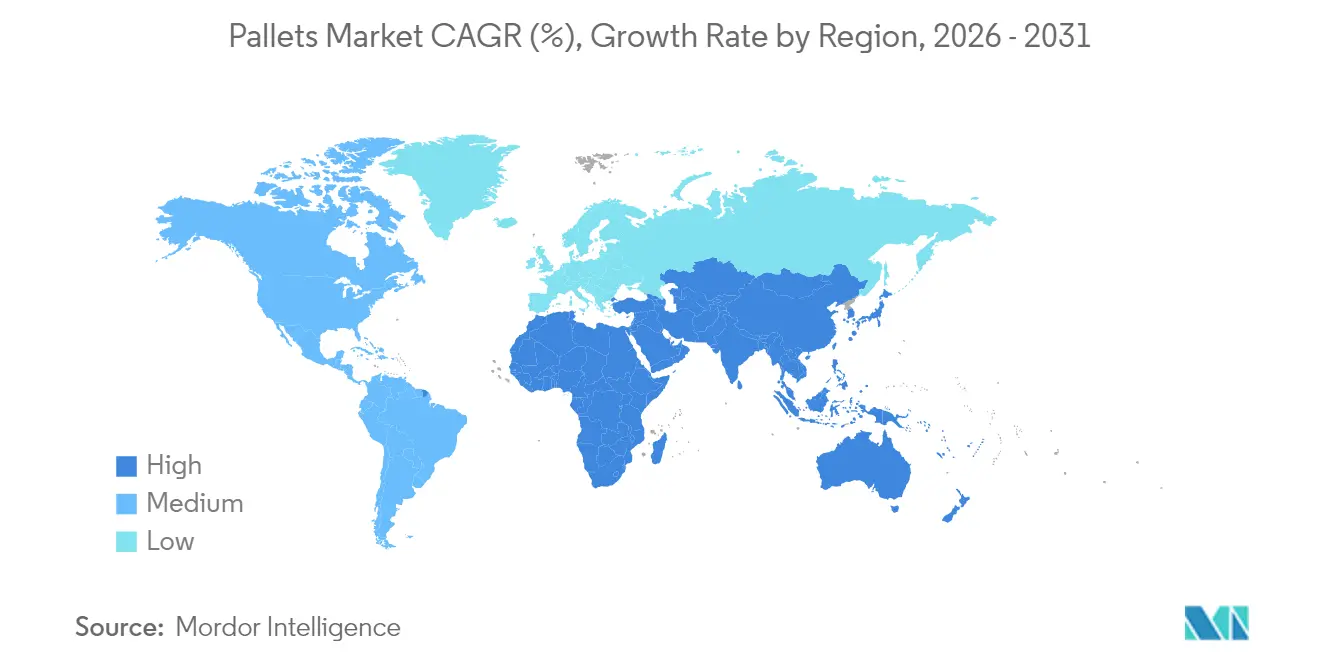
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 einen Marktanteil von 44,66 % am Paletten-Markt und wächst mit einer CAGR von 6,23 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Palettenmarkttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Fulfillmentzentren treiben die Einführung von Blockpaletten voran | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für ISPM-15-Paletten fördert Pooling | +0.8% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf MEA | Langfristig (≥ 4 Jahre) |
| Nachfrage nach hygienischen Kunststoffpaletten aus FSMA- und EU-Konformität | +0.6% | Global; konzentriert in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Übernahme von Mehrwegverpackungen in der pharmazeutischen Kühlkettenlogistik | +0.9% | Global; frühe Gewinne in Ozeanien und Indien | Kurzfristig (≤ 2 Jahre) |
| Lagerrobotik erfordert dimensional konsistente Paletten | +0.7% | Nordamerika und EU; Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Netto-Null-Ziele beschleunigen Biokomposit-Paletten | +0.4% | China und Südostasien; Pilotprogramme in der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Fulfillmentzentren treiben die Einführung von Blockpaletten voran
Hochfrequente Omnichannel-Lager standardisieren auf Blockformate, um Vierwegeeinfahrt und strukturelle Integrität zu gewährleisten. Abweichungen von der Referenz-Blockspezifikation können Neukalibrierungskosten von 50.000–200.000 USD pro Standort verursachen und Betreiber an dimensional konsistente Einheiten binden.[1]AutoStore System, „9 Schritte zur Meisterung der Palettierung”, autostoresystem.comDurchsatzverbesserungen von bis zu 30 % und Gewinne bei der robotergestützten Mischkarton-Palettierung von 288 % wurden verzeichnet, was die Präferenz für Blockdesigns verstärkt.
Regulatorischer Druck für ISPM-15-Paletten fördert Pooling in Asien-Pazifik
Der ISPM-15-Rahmen umfasst nun 182 Länder und verhängt jährliche Strafen von rund 45 Millionen USD, was Verlader zu zertifizierten Pooling-Netzwerken zwingt, die wärmebehandelte Güter garantieren. [2]Europäischer Palettenverband, „ISPM15 – Schutz internationaler Ökosysteme”, epal-pallets.orgDie Pooling-Volumina in Asien-Pazifik sind seit 2024 um 23 % gestiegen, unterstützt durch digitale Rückverfolgbarkeitsgeräte, die Compliance-Daten mit jeder Palette verknüpfen.
Nachfrage nach hygienischen Kunststoffpaletten aus FSMA- und EU-1935/2004-Konformität
Lebensmittel- und Pharmabetreiber wechseln zu Kunststoffen, die unterhalb der von EU-Vorschriften vorgeschriebenen Migrationsgrenzwerte von 10 mg/dm² bleiben. [3]Europäische Kommission, „Rechtsvorschriften”, food.ec.europa.eu Kunststoffeinheiten reduzieren das Risiko bakterieller Kontamination um 99,9 % und funktionieren zuverlässig von -20 °C bis 40 °C.
Übernahme von Mehrwegverpackungen in der pharmazeutischen Kühlkettenlogistik in Ozeanien und Indien
Mehrwegverpackungen in Kühlketten sollen die Auslastung bis 2030 von 30 % auf 70 % steigern und die Lebenszykluskosten um bis zu 60 % senken. Investitionen wie das 12-Millionen-Euro-Werk von Cold Chain Technologies in den Niederlanden veranschaulichen den Infrastrukturausbau, der diesen Wandel unterstützt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Schnittholzpreise durch US-kanadische Zölle | -0.7% | Nordamerika; globale Ausstrahlungseffekte | Kurzfristig (≤ 2 Jahre) |
| Schwache Rücklogistik für Kunststoffpaletten in Südamerika und Afrika | -0.5% | Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und Gewicht begrenzen Metallpaletten im EMEA-Luftfrachtbereich | -0.3% | EMEA-Luftfrachtkorridore | Langfristig (≥ 4 Jahre) |
| Fragmentierte ASEAN-Standards behindern die Skalierbarkeit des Poolings | -0.4% | ASEAN-Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Schnittholzpreise durch US-kanadische Zölle
Ein Zoll von 14,54 % auf kanadisches Weichholz lässt die Holzeinsatzkosten um bis zu 40 % pro Quartal schwanken, was Hersteller zwingt, Einkäufe abzusichern und Margen zu komprimieren. Das Risiko fördert Investitionen in alternative Fasern wie Maisstrohrplatten, die sich derzeit in der Pilotproduktion befinden.
Schwache Rücklogistik für Kunststoffpaletten in Südamerika und Afrika
Rückgewinnungsquoten unter 40 % verdoppeln die Eigentumskosten im Vergleich zu Pooling-Modellen und schrecken die Einführung von Kunststoff ab, selbst dort, wo Klimavorteile bestehen. Spärliche Straßennetze und geringe Pooling-Durchdringung erschweren die Sammelwirtschaftlichkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Holzdominanz steht unter Nachhaltigkeitsdruck
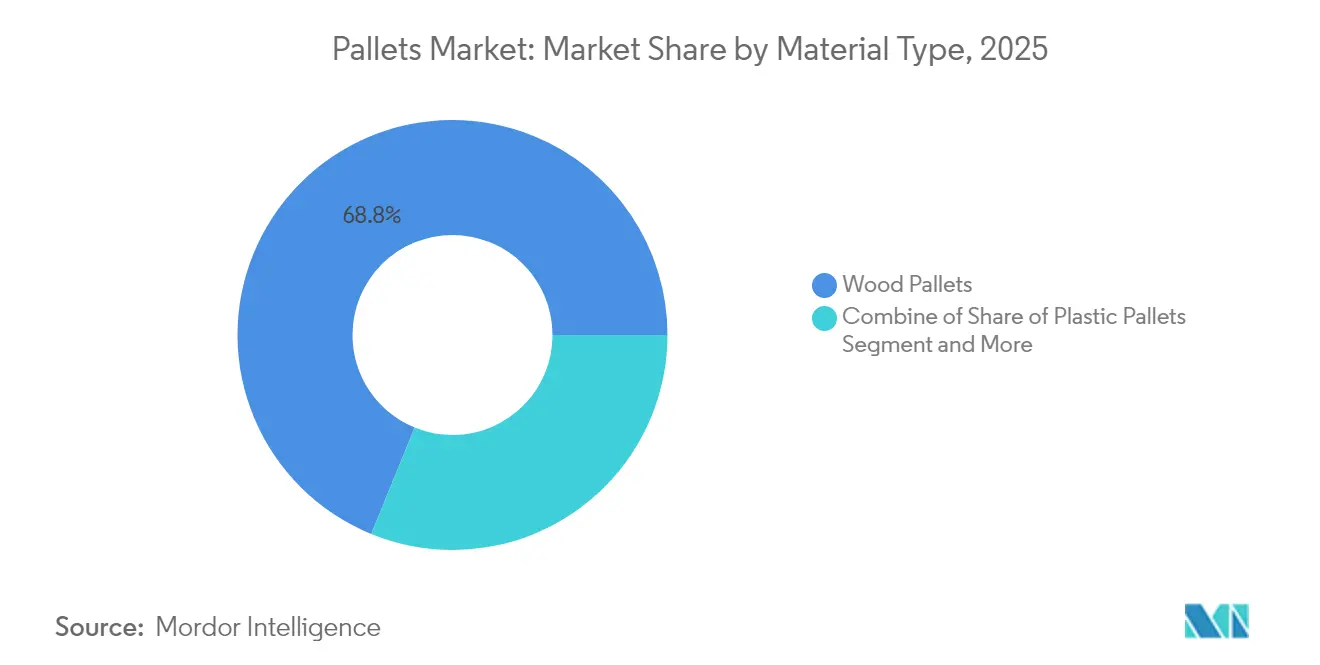
Holz behielt im Jahr 2025 einen Marktanteil von 68,83 % am Paletten-Markt, gestützt durch einen Preisvorteil von 8–12 USD pro Einheit. Allerdings erodieren tarifbedingte Kostensteigerungen, ISPM-15-Wärmebehandlungsgebühren und Dekarbonisierungsziele der Kunden diesen Vorsprung. Brambles bezieht 78 % zertifiziertes Holz und pflanzt für jeden gefällten Baum zwei neue, um seinen Pool aufrechtzuerhalten, dennoch suchen Nutzer weiterhin nach leichteren, recycelbaren Alternativen.
Kunststoffpaletten verzeichnen bis 2031 eine CAGR von 10,38 %, da Hygiene- und Wiederverwendbarkeitsanforderungen zunehmen. Die Akzeptanz beschleunigt sich dort, wo die Gesamtbetriebskosten die höheren Anschaffungspreise ausgleichen, insbesondere in der Pharma- und Lebensmittelbranche, die strengen Kontaktmaterialvorschriften unterliegen. Biokomposite aus Reisschalen und Maisstärke bieten eine Biologisch abbaubarkeit innerhalb von zwei Monaten und erfüllen sowohl regulatorische als auch unternehmerische CO₂-Ziele. Diese Eigenschaften gewinnen in der Region Asien-Pazifik an Bedeutung, wo landwirtschaftliche Reststoffe reichlich vorhanden sind und Abfallreduzierungsrichtlinien unterstützend wirken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Design: Blockpaletten ermöglichen Automatisierungsintegration
Blockformate beherrschten im Jahr 2025 54,78 % des Palettenmarkts aufgrund von Vierwegeeinfahrt und Roboterkompatibilität. Automatisierte Fulfillmentflächen berichten von 15–20 % schnellerer Handhabung im Vergleich zu Stringer-Alternativen.
Individuelle Paletten wachsen mit einer CAGR von 7,28 %, da Betreiber RFID-Einsätze, Sensorschlitze und Deckoberflächen fordern, die auf spezifische Förderreibungskoeffizienten zugeschnitten sind. Hybridkonstruktionen, die Holzdecks mit Kunststoffkufen verbinden, balancieren Reibungsoptimierung mit Kosten und unterstützen die wachsende Automatisierungsbasis in der Lebensmittel- und Bekleidungsdistribution.
Nach Palettentyp: Regalfähige Lösungen dominieren den Lagerbetrieb
Regalfähige Optionen hielten im Jahr 2025 44,86 % der Palettenmarktgröße und ermöglichen eine 40–50 % höhere Lagerdichte in Hochregallagern. Nestbare Einheiten entwickeln sich mit einer CAGR von 6,76 %, da Verlader die Effizienz auf dem Rückweg priorisieren; verschachtelte Stapel senken die Leerfahrtkosten um bis zu 70 %.
Stapelbare und andere Nischendesigns bedienen weiterhin Spezialsektoren, wie Frischprodukteexporteure, die temporäre Feldzwischenlagerung vor dem Cross-Dock-Transfer benötigen, oder Gefahrguthandler, die Stahlverstärkung für die Sicherheitskonformität erfordern.
Nach Tragfähigkeit: Mittellastanwendungen treiben das Volumen
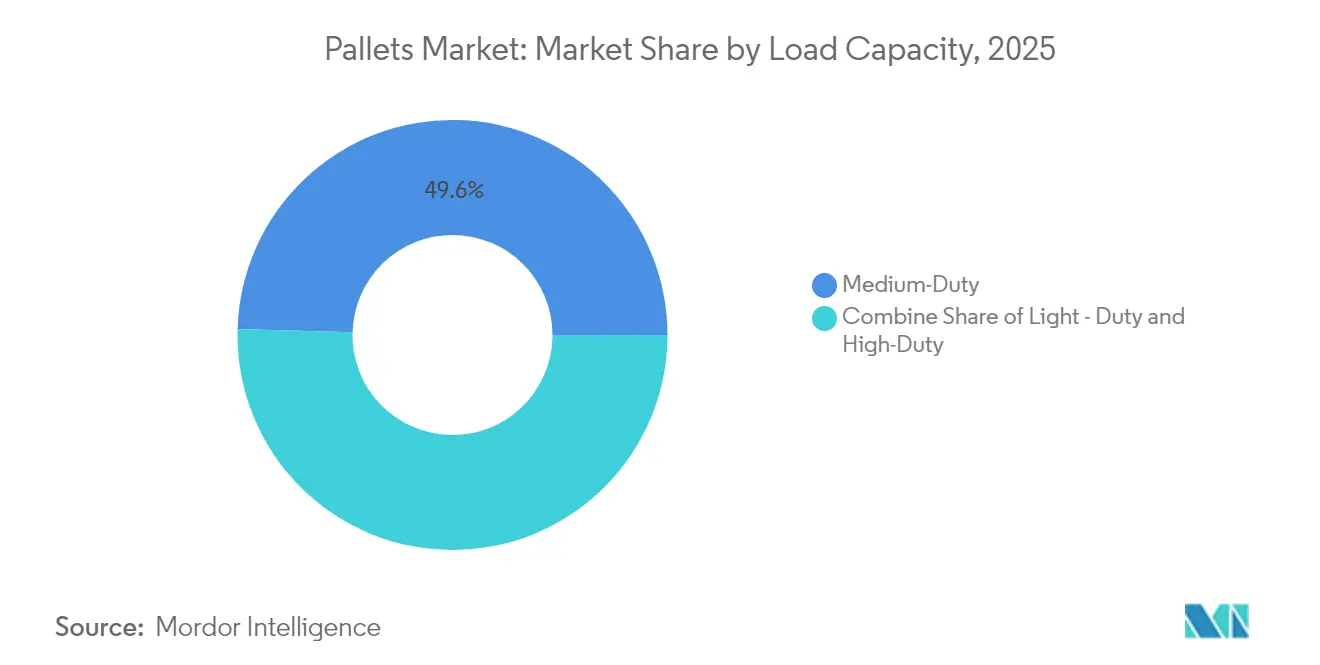
Mittellastformate erfassten einen Anteil von 49,55 %, da sie Lasten von 1.000–2.500 kg aufnehmen, die für gängige Konsumgüterströme typisch sind. Schwerlast-Varianten über 3.000 kg werden voraussichtlich mit einer CAGR von 6,15 % wachsen, angetrieben durch die Rückverlagerung der Metallverarbeitung und Maschinenproduktion, die schwerere Nutzlasten erfordert.
Leichtlastpaletten bleiben die Wahl für Bekleidung, leichte Elektronik und Paketabwicklung, wo geringes Eigengewicht die Versandkosten und das Verletzungsrisiko bei der manuellen Handhabung minimiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Ausbau der Logistikinfrastruktur treibt die Nachfrage
Logistik- und Lagernutzer repräsentierten im Jahr 2025 einen Anteil von 34,92 % der Palettenmarktgröße, was die Konsolidierung von Drittlogistik und Omnichannel-Distribution widerspiegelt. Betreiber wie CHEP verwalten mandantenübergreifende Teilen-und-Wiederverwenden-Pools, die Palettenumläufe optimieren und Abfall reduzieren.
Die Nachfrage im Palettenmarkt für Pharma und Gesundheitswesen wächst am schnellsten mit einer CAGR von 8,53 % bis 2031. Temperaturkontrollierte Pools, die 2–8 °C für 96 Stunden aufrechterhalten, stützen Impfstoff-, Biologika- und Spezialmedikamentensendungen, ergänzt durch wiederverwendbare isolierte Versandbehälter. Lebensmittel-, Getränke- und Automobilnutzer bleiben stetige Abnehmer, die jeweils unterschiedliche Last-, Hygiene- und Automatisierungsparameter vorgeben.
Geografische Analyse
Asien-Pazifik führte im Jahr 2025 mit einem Palettenmarktanteil von 44,66 % und wird voraussichtlich eine CAGR von 6,23 % verzeichnen. Die Konsolidierung von Fertigungszentren in China und Indien sowie die Beschleunigung des E-Commerce in Südostasien steigern das Volumen weiterhin. Loscams Pool-Expansion veranschaulicht, wie grenzüberschreitende Güterrotation Repositionierungskilometer reduziert und Ungleichgewichte abbaut.
Nordamerika rangiert an zweiter Stelle, da Automatisierungsumrüstungen und Nearshoring-Politik Palettenaufrüstungen vorantreiben. Holzzölle erzeugen Volatilität, fördern aber auch alternative Fasern und die Einführung von Kunststoff. Mexikos tiefere Integration in die US-Lieferketten erzeugt neue Nachfrage nach ISPM-15-zertifizierten Paletten für inländische und Exportrouten.
Europas Markt profitiert von Kreislaufwirtschaftsgesetzen, CO₂-Bepreisung und hohen Arbeitskosten, die die Automatisierung begünstigen. Die Umsetzung von Mehrwegpalettensystemen reduziert Abfall, während Biokomposit-Pilotprojekte in Deutschland und den nordischen Ländern Materialien der nächsten Generation testen. Naher Osten, Afrika und Südamerika weisen hohes latentes Potenzial auf, bleiben jedoch durch Rücklogistik und Standardfragmentierung eingeschränkt, obwohl nationale Logistikpläne in Saudi-Arabien und Brasilien auf Aufwärtspotenzial jenseits von 2027 hinweisen.

Regulatorisches Umfeld
Die phytosanitäre Konformität bleibt eine zentrale grenzüberschreitende Anforderung für Holzpaletten gemäß ISPM 15 im Rahmen des IPPC. Sie erfordert Entrindung sowie Hitzebehandlung oder Begasung, zusammen mit einer standardisierten Kennzeichnung für Holzverpackungsmaterial im internationalen Handel. In den Vereinigten Staaten hat die USDA APHIS ab Januar 2026 die vollständige Durchsetzung der ISPM-15-Kennzeichnungsanforderungen eingeleitet, wodurch die betriebliche Bedeutung verifizierter Stempel und konformer Behandlungsnachweise für Exporteure, Importeure und Palettenpool-Betreiber zunimmt.
In Europa werden die Kreislaufwirtschaftsvorschriften für Transportverpackungen verschärft. Die Verordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab dem 12. August 2026, mit einer Wiederverwendungsquote für Transportverpackungen (einschließlich Paletten und IBC-Behältern) von 40% ab dem 1. Januar 2030. Dies erhöht die Nachfrage nach verwalteten wiederverwendbaren Anlagen und nach Track-and-Trace-Systemen zum Nachweis der Umläufe. Die Europäische Kommission hat im Februar 2026 zudem Teile des Wiederverwendungsrahmens klargestellt, indem sie Palettenumhüllungen und Gurte von den in der Verordnung genannten spezifischen 100%-Wiederverwendungszielen ausnahm, was voraussichtlich beeinflussen wird, wie Palettensysteme für die Konformität gestaltet und geprüft werden.
Wettbewerbslandschaft
Die fünf größten Anbieter entfallen auf etwa 25 % der globalen Kapazität, was auf ein mäßig fragmentiertes Feld hinweist, in dem regionale Spezialisten und Innovatoren gedeihen können. Brambles (CHEP) nutzt mehr als 550.000 IoT-Tracker, um Auslastung und Nachhaltigkeitsberichterstattung zu verbessern. ORBIS investierte in ein 660.000 Quadratfuß großes Werk in Texas, um die Produktion auf die Mexiko-US-Korridore auszurichten und dabei 190 neue Arbeitsplätze zu schaffen.
Patentanmeldungen konzentrieren sich auf Formoptimierung und Sensorintegration für die Roboterhandhabung. Regionale Akteure verfolgen Nischenvorteile: PalletBiz skalierte ein Werk in Osteuropa für Spezialholzsegmente, während CornBoard auf Biomasse-Komposite abzielt, die Holzpreiszyklen umgehen.
Nachhaltigkeitsfinanzierung nimmt zu, wobei Brambles eine grüne Anleihe über 500 Millionen Euro zur Finanzierung kohlenstoffarmer Güter-Pools ausgegeben hat. Partnerschaften wie Barilla–CHEP in Italien unterstreichen die Präferenz der Markenhersteller für wiederverwendbare Lieferkettenkomponenten, die Emissionen reduzieren und den Einsatz von Jungholz vermeiden.
Marktführer der Palettenindustrie
Falkenhahn AG
CABKA Group GmbH
CHEP (Commonwealth Handling Equipment Pool)
Palettes Gestion Services
PalletOne, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorisch bedingte Anforderungen an Wiederverwendung und Automatisierung schaffen Raum für PPWR-konforme, nachverfolgbare, dimensional konsistente Paletten und zugehörige Dienstleistungen, einschließlich Pooling, Wiederaufbereitung und Compliance-Datenmanagement. Ein Beispiel ist die Einführung der Euro-genormten Tosca Circular Pallet (CP 1208) durch Tosca und Cabka im April 2026, die als PPWR-konform und automatisierungsbereit positioniert ist und die Nachfrage der Käufer nach standardisierten, wiederverwendbaren Transportanlagen widerspiegelt, die sich in automatisierte Lagerabläufe einfügen und das Risiko von Neukalibrierungen verringern.
Kapazitätserweiterungen und Netzwerkausbau durch Palettenhersteller und Dienstleister unterstützen Chancen für die lokalisierte Produktion nahe wichtiger Logistikkorridore, zusammen mit der Wiederaufbereitung im Sekundärmarkt zur Verlängerung der Nutzungsdauer der Anlagen. Im Jahr 2026 nahm Hinton Lumber Products eine 200.000 Quadratfuß große automatisierte Palettenfabrik in Charleston, South Carolina, in Betrieb, und UAB JPackaging begann den Betrieb eines 30 Millionen EUR teuren Werks in Seduva, Litauen, das für EPAL-standardisierte Produktion ausgelegt ist, was auf Investitionen in eine leistungsstärkere, spezifikationsgetriebene Versorgung hinweist. Konsolidierung und Dienstleistungsbündelung unterstützen ebenfalls Modelle für verwaltete Anlagen, wie der Markteintritt von PGS Group in Italien durch die Übernahme von Beretta Pallets (mit Ergänzung von Produktion und Wiederaufbereitung) sowie die Erweiterung der Präsenz von UFP Packaging durch die Übernahme von Berry Pallets in Minnesota zeigen.
Aktuelle Branchenentwicklungen
- Juni 2026: CHEP und Animex Foods erweiterten ihre langfristige Zusammenarbeit über mehrere Standorte hinweg, um das Palettenflussmanagement zu standardisieren. Der Umfang über mehrere Standorte stärkt die Pooling-Durchdringung in Lebensmittel-Lieferketten und unterstützt einheitlichere Handhabungspraktiken innerhalb eines Kundennetzwerks.
- September 2025: Cabka und Renewi brachten die Eco CP3-Palette aus 100% recyceltem Polyethylen auf den Markt, die für mehr als 25 Wiederverwendungszyklen ausgelegt ist. Die Einführung erweitert die Kreislaufproduktpalette für Nutzer geschlossener Kreisläufe und richtet Kunststoffpalettenangebote an den Prioritäten für Wiederverwendung und Recyclinganteil aus.
- November 2024: Brambles schloss eine verbindliche Vereinbarung zur Veräußerung seines CHEP-India-Geschäfts an LEAP India Private Limited für rund 85 Millionen USD. Die Transaktion verändert die Wettbewerbsposition in Indien und verschiebt die Kontrolle über eine bedeutende Pooling-Präsenz an einen lokalen Betreiber.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Paletten-Markt die Einnahmen aus Paletten, die für die Handhabung und den Versand von Einheitslasten in industriellen und kommerziellen Lieferketten verwendet werden, über gängige Materialien wie Holz und Kunststoff. Er erfasst Verkäufe, die mit Logistikbewegungen und Lageranforderungen verbunden sind, in Wertangaben.
Ausschlüsse aus dem Umfang: Paletten-Pooling- und Mietdienstleistungen sowie reine Materialeingaben (wie ausschließlich Holzpreise) sind ausgeschlossen, sofern sie nicht als Teil eines fertigen Palettenprodukts verkauft werden.
Segmentierungsübersicht
- Nach Materialtyp
- Holz
- Kunststoff
- Metall
- Wellpappe/Komposit
- Nach Design
- Block
- Stringer
- Individuell
- Nach Palettentyp
- Nestbar
- Regalfähig
- Stapelbar
- Weitere Palettentypen
- Nach Tragfähigkeit
- Leichtlastpaletten
- Mittellastpaletten
- Schwerlastpaletten
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Chemie
- Pharma und Gesundheitswesen
- Einzelhandel und E-Commerce
- Logistik und Lagerhaltung
- Automobil
- Weitere Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Schreibtischarbeit beginnt mit dem Aufbau einer soliden Faktengrundlage zu den Nachfreibetreibern für Paletten und dem Angebotsumfeld, gefolgt von der Abstimmung von Definitionen, damit die Marktgrenze über alle Regionen hinweg stabil bleibt. Wir stützen uns auf öffentliche Quellen wie Handels- und Fertigungstabellen des US Census Bureau, Handelsstatistiken der US International Trade Commission, UN Comtrade sowie Logistik- und Industrieindikatoren der Weltbank und der OECD, um Versandbewegungen und Verpackungsintensität zu verstehen.
Um Einzelpunktannahmen zu vermeiden, durchsuchen wir auch Quellen wie Patentdatenbanken für Palettendesignaktivitäten, Zoll- und Pflanzenschutzleitlinien (zum Beispiel ISPM-15-bezogene Vorschriften) sowie glaubwürdige Verbands- und Hafen- oder Frachtstatistiken, die den Lager- und Transportdurchsatz signalisieren. Jahresberichte von Unternehmen, Investorenpräsentationen und Pressemitteilungen helfen dabei, Kapazitätsbewegungen, Materialverschiebungen und Preiskommentare zu validieren, während ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten zur Überprüfung von Umsatzgröße und -zeitpunkt verwendet wird. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um tatsächliche Kaufmuster, Ersatzzyklen und die Preisgestaltung bei einem Wechsel zwischen Holz-, Kunststoff- und anderen Palettentypen zu bestätigen. Wir sprachen mit Teilnehmern aus den Bereichen Fertigung, Distribution und Logistik in APAC, EMEA und Amerika, damit Annahmen aus der Schreibtischarbeit getestet, verfeinert und erneut validiert werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 13 % | APAC: 50 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 29 % | EMEA: 31 % |
| Kleinere Akteure: 17 % | Manager: 58 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem Produktions- und Handelsindikatoren verwendet werden, um die adressierbare Palettennachfrage in Verbindung mit der Industrieproduktion und der Logistikaktivität zu rekonstruieren und diese dann anhand beobachtbarer Preismuster in Werte umzuwandeln. Wir kartieren den Nachfragepool nach Region anhand von Variablen wie Fertigungsleistung und Lagerbewegung, Export- und Importvolumina für palettengebundene Güter, Erweiterungen der Lagerfläche sowie Fracht- und Hafendurchsatz als praktische Signale für Palettenumschläge.
Sobald der Nachfragepool geformt ist, wird die Preisgestaltung durch eine gemischte Durchschnittsverkaufspreis-Logik gehandhabt, die Materialmixtverschiebungen, Reparierbarkeit und Unterschiede in der Zykluslebensdauer widerspiegelt, und sie wird anhand von Interviewrückmeldungen zu vierteljährlichem Preisverhalten und Vertragsneugestaltungszeitpunkten überprüft. Um die Gesamtsummen realistisch zu halten, werden selektive Bottom-up-Näherungen verwendet, wie z. B. die Stichprobenerhebung von Lieferantenumsatzbändern aus öffentlichen Einreichungen, die Anwendung von Kanalprüfungen bei Stückpreisen und die Plausibilitätsprüfung von Volumenerwartungen anhand von Ersatzraten in stark genutzten Endmärkten wie Lebensmitteln, Getränken und der allgemeinen Fertigung. Lücken werden durch die Verwendung von Proxy-Indikatoren aus benachbarten Ländern mit ähnlicher Industriestruktur geschlossen, und dann werden die Annahmen mit lokalen Intervieweingaben erneut getestet, bevor sie abgeschlossen werden.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Veränderungen in der Handelsintensität, der Industrieproduktion und der Materialsubstitution berücksichtigt werden können, ohne ein einziges lineares Ergebnis zu erzwingen. Die Szenariogewichtungen und Variablenbereiche sind auf die Erwartungen der primären Befragten hinsichtlich Palettenwiederverwendungstrends, compliance-bedingter Behandlungskosten und des Tempos der Automatisierung in der Lagerhaltung abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, wobei Marktgesamtsummen mit Handelsströmen, Fertigungsaktivitäten und Preisrichtungsprüfungen verglichen werden, um Inkonsistenzen frühzeitig zu erkennen. Wenn eine Region ungewöhnliche Sprünge aufweist, werden die Eingaben erneut überprüft, Ausreißerannahmen werden markiert und Folgeanrufe werden ausgelöst, um zu bestätigen, ob die Änderung struktureller oder zeitlicher Natur ist.
Vor der Freigabe durchlaufen das Modell und die Darstellung mehrstufige Analytikerprüfungen, damit Definitionen, Einheiten und Währungsumrechnungen in allen Tabellen konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Rohstoffpreisbewegungen oder wesentliche regulatorische Änderungen (zum Beispiel ISPM-15-bezogene Behandlungs- und Handhabungsaktualisierungen). Kurz vor der Lieferung führt ein Analyst einen neuen Durchlauf der Schlüsselvariablen und Marktgrößen durch, damit die Kunden eine aktualisierte Ansicht und keinen älteren Schnappschuss erhalten.
Vergleich der Paletten-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Paletten können stark variieren, selbst wenn sie scheinbar dasselbe Thema abdecken, da der Aktualisierungszeitpunkt und die Preisbasis häufig nicht aufeinander abgestimmt sind. Unterschiede entstehen auch dadurch, ob die Schätzung alle Palettenmaterialien oder nur Holz umfasst und ob die Werte ab Werk, im Großhandel oder an einem anderen Preispunkt angegeben werden.
Wenn der Währungszeitpunkt auf einen bestimmten Jahresdurchschnitt festgelegt und die Durchschnittsverkaufspreise anhand von Lieferanten- und Käuferprüfungen aktualisiert werden, anstatt eine einfache Inflationsanpassung vorzunehmen, nähern sich die Gesamtsummen dem an, was Käufer in diesem Zeitraum tatsächlich gezahlt haben – so behandelt Mordor Intelligence den unten verwendeten Wertpunkt für 2026. Einige andere Schätzungen stützen sich auf nominale Großhandelspreise, oder sie schränken die Definition auf nur Holzpaletten ein, was den Zähler verändert und die Zahl je nach dem, was einbezogen wird, höher oder niedriger erscheinen lässt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 92,11 Milliarden USD (2026) | |
| Handelsdaten-Herausgeber A | 67,40 Milliarden USD (2024) | Nur flache Holzpaletten und Palettenaufsatzrahmen, mit Wert in nominalen Großhandelspreisen angegeben, was Nicht-Holzpaletten ausschließen und den Preispunkt gegenüber gemischtem Palettenmaterial-Umsatz verschieben kann. |
| Branchenforschungsportal B | 15,60 Milliarden USD (2024) | Nur Holz-Umfang mit produkttypischer Segmentierung innerhalb von Holzpaletten, was Kunststoff und andere Materialien ausschließt und daher eine engere Marktgrenze als alle Paletten darstellt. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Umfang und Preisbasis erklärt wird und nicht durch Rechenfehler. Wenn das Modell die Materialabdeckung konsistent hält, einen nachvollziehbaren Durchschnittsverkaufspreispfad anwendet und Annahmen zu Zeitpunkt und Währung erneut überprüft, wird die endgültige Gesamtsumme leichter reproduzierbar und praktischer für die Planung.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Palettenmarkts?
Die Palettenmarktgröße erreichte im Jahr 2026 92,11 Milliarden USD und wird voraussichtlich bis 2031 auf 118,84 Milliarden USD ansteigen.
Welches Materialsegment wächst am schnellsten?
Kunststoffpaletten wachsen bis 2031 mit einer CAGR von 10,38 % und übertreffen damit andere Materialien aufgrund von Hygiene- und regulatorischen Vorteilen.
Warum werden Blockpaletten in automatisierten Lagern bevorzugt?
Sie bieten Vierwegeeinfahrt und dimensionale Konsistenz, ermöglichen eine 15–30 % schnellere Handhabung und vermeiden kostspielige Systemneukalibrierungen.
Wie bedeutend ist Asien-Pazifik im globalen Palettenmarkt?
Asien-Pazifik hielt im Jahr 2025 44,66 % des Palettenmarktanteils und bleibt mit einer CAGR von 6,23 % die am schnellsten wachsende Region.
Welche Rolle spielen Pooling-Netzwerke beim Marktwachstum?
Pooling senkt die Gesamtbetriebskosten, gewährleistet ISPM-15-Konformität und unterstützt Kreislaufwirtschaftsziele, was eine weitverbreitete Einführung in allen Regionen vorantreibt.
Seite zuletzt aktualisiert am:


