
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
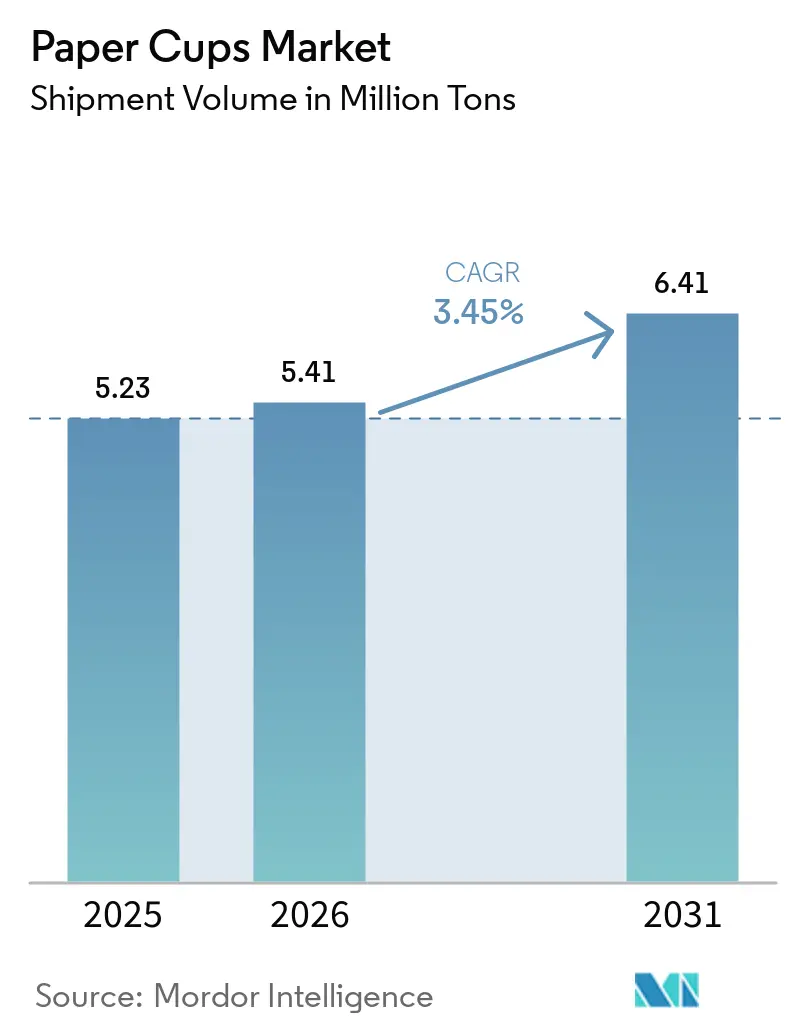
| Marktvolumen (2026) | 5.41 Millionen Tonnen |
| Marktvolumen (2031) | 6.41 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Papierbecher von Mordor Intelligence
Die Marktgröße für Papierbecher, gemessen am Versandvolumen, wurde im Jahr 2025 auf 5,23 Millionen Tonnen geschätzt und soll von 5,41 Millionen Tonnen im Jahr 2026 auf 6,41 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 3,45 % während des Prognosezeitraums (2026–2031). Dieser stetige Anstieg der Marktgröße für Papierbecher spiegelt den regulatorischen Druck hin zu faserbasierter Verpackung, schnelle Upgrades bei wässrigen und mineralischen Beschichtungen sowie die zunehmende Präferenz von Foodservice-Marken für leicht recycelbare Formate wider. Veränderungen im Verbraucherverhalten hin zu Außer-Haus-Getränken, die Eröffnung neuer Schnellrestaurant-Filialen und technologische Fortschritte bei Hochgeschwindigkeits-Formierlinien weiten die Volumenachfrage aus, während die Premiumisierung in reifen Volkswirtschaften die Stückerlöse steigert. Asien-Pazifik führt das globale Tonnagevolumen mit einem Anteil von 39,56 % im Jahr 2024 an, angetrieben durch Urbanisierung und das Wachstum der Essenslieferung, während Nordamerika und Europa auf PFAS-arme, vollständig recycelbare Heißbecherformate umstellen, die höhere Margen erzielen. Die Wettbewerbsintensität bleibt moderat; etablierte Unternehmen nutzen Skaleneffekte, vertikale Integration und Forschungs- und Entwicklungsinvestitionen, um gegenüber aufkommenden Spezialkonvertern, die auf Nischen-Nachhaltigkeitsbedürfnisse abzielen, die Nase vorn zu behalten.
Wichtigste Erkenntnisse des Berichts
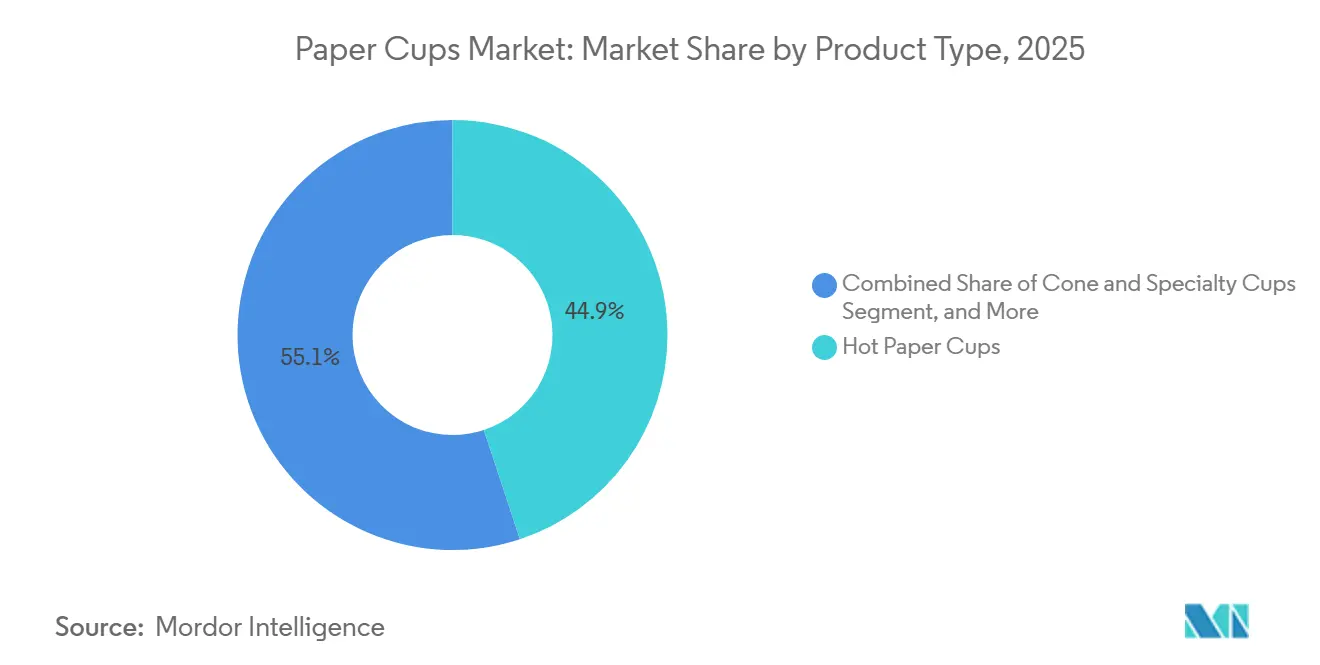
- Nach Bechertyp entfielen 44,92 % des Marktanteils für Papierbecher im Jahr 2025 auf Heißgetränkebecher; Kaltgetränkebecher sollen bis 2031 mit einem CAGR von 5,21 % wachsen.
- Nach Wandtyp hielten doppelwandige Formate im Jahr 2025 einen Umsatzanteil von 47,10 %, während einwandige Designs bis 2031 einen CAGR von 5,78 % verzeichnen sollen.
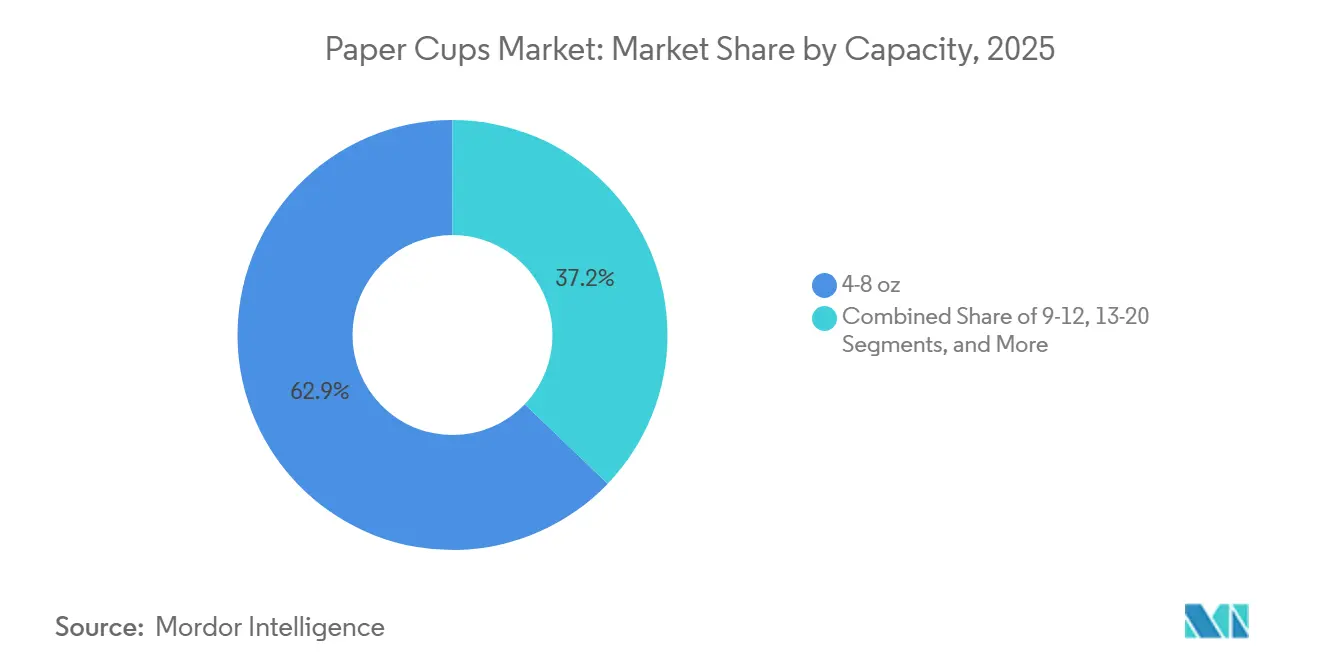
- Nach Kapazität entfielen im Jahr 2025 62,85 % der Marktgröße für Papierbecher auf das Segment 4–8 oz; der Bereich 13–20 oz ist während des Prognosezeitraums für einen CAGR von 6,75 % positioniert.
- Nach Endverbraucher führten Schnellrestaurants im Jahr 2025 mit einem Anteil von 57,85 %, doch die institutionelle Gemeinschaftsverpflegung soll mit einem CAGR von 6,02 % bis 2031 am schnellsten wachsen.
- Nach Vertriebskanal kontrollierten direkte B2B-Verträge im Jahr 2025 54,60 % der Volumina, während Online-B2B-Marktplätze bis 2031 voraussichtlich einen CAGR von 6,98 % erzielen werden.
- Nach Region dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 39,10 %, und die Region soll bis 2031 den höchsten CAGR von 6,55 % beibehalten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Getränken für unterwegs | +0.8% | Global, mit Asien-Pazifik und Nordamerika an der Spitze | Mittelfristig (2–4 Jahre) |
| Staatliche Verbote von Einwegkunststoffen | +1.2% | Europa, Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Amerika | Kurzfristig (≤ 2 Jahre) |
| Expansion der Schnellrestaurant- und Essenslieferungs-Ökosysteme | +0.9% | Global, konzentriert in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Einführung wässrig beschichteter, vollständig recycelbarer Heißbecher | +0.4% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Beschaffungsmandate für Null-Abfall-Stadien und -Veranstaltungen | +0.2% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Hochgeschwindigkeits-Formierlinien zur Kostensenkung | +0.3% | Globale Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Getränken für unterwegs
Mobile Lebensstile steigern die täglichen Außer-Haus-Getränkemengen und positionieren Papierbecher als die Standardverpackung für unterwegs genossene Getränke. Städtische Pendler bevorzugen auslaufsichere Formate, die der Etikette im öffentlichen Nahverkehr entsprechen, und flexible Arbeitsmuster fördern den mittäglichen Kaffeeeinkauf. Der US-amerikanische Essenslieferungsmarkt ist auf dem Weg, im Jahr 2024 1,22 Billionen USD zu generieren, was einem jährlichen Wachstum von 8,29 % entspricht, und unterstreicht, wie digitale Plattformen App-Bestellungen in inkrementelle Becher-Nachfragesteigerungen umsetzen. Spezialitätencafés, die sich in Südostasien und dem Nahen Osten ausbreiten, führen Premium-Becherspezifikationen ein, die die Crema intakt halten und Markendrucke gestochen scharf wiedergeben. Treue-Apps fördern Mikrokäufe, die Verpackungsvolumina steigern, ohne neue Laufkundschaft zu erfordern. In allen Regionen resultiert daraus eine konsistente, hochfrequente Nachfrage auf dem Markt für Papierbecher, die mit den Einzelhandelszielen für einen reibungslosen Service übereinstimmt.
Staatliche Verbote von Einwegkunststoffen
Gesetzgeber machen Einwegkunststoffe zu einer kostspieligeren und eingeschränkten Option und erzwingen einen systemischen Wechsel hin zu Faserformaten. Die EU-Verordnung über Verpackungen und Verpackungsabfälle, die im März 2024 verabschiedet wurde, schreibt vollständige Recycelbarkeit vor und setzt ein Ziel zur Abfallreduzierung von 5 % bis 2030.[1] Südaustralien verbot ab September 2024 Kunststoffgetränkebehälter und leitete die Nachfrage sofort auf Faserbecheralternativen um. Schottland beabsichtigt, bis Ende 2025 einen Aufschlag von 25 Pence auf jeden Einweggetränkebecher zu erheben, wodurch Einzelhändler zu Mehrwegschleifen gedrängt werden, während Papierbecher als kostengünstigste Einwegalternative positioniert werden. Diese gesetzlichen Hebel schaffen vorhersehbare Ersatzzyklen, die es Verarbeitern ermöglichen, Investitionsausgaben für neue Formierlinien zu rationalisieren.
Expansion der Schnellrestaurant- und Essenslieferungs-Ökosysteme
Die Restaurantpräsenz wächst. McDonald's strebt bis 2027 weltweit 50.000 Filialen an, darunter 1.000 neue Standorte in China im Jahr 2025. Franchise-Analysten erwarten 20.000 Nettoneueröffnungen im Jahr 2025, wodurch die Gesamtzahl der Betriebe auf 851.000 steigen und der Franchise-Umsatz 936,4 Milliarden USD überschreiten wird. Jede Filiale bezieht große Mengen an gebrandeten Heiß- und Kaltgetränkebechern aus Papier, um den Bedarf für Restaurantbesuche, Drive-thru und Lieferungen zu decken. Automatisierung und KI bei Aufgaben im Küchenbereich verkürzen die Servicezeiten, sodass der Umsatz steigt, ohne zusätzliche Arbeitskräfte einzusetzen, was den Verpackungsdurchsatz pro Theke vervielfacht. Liefer-Apps, die inzwischen auch Convenience- und Lebensmittelbestellungen abwickeln, übernehmen die Deckel- und Isolationsspezifikationen des Foodservice-Bereichs für Parität und steigern damit erneut das Volumen im Markt für Papierbecher.
Einführung wässrig beschichteter, vollständig recycelbarer Heißbecher
Die Barrierewissenschaft erschließt ein zirkuläres Versprechen, das Markeninhaber seit langem anstreben. Die EarthCoating-Technologie von Smart Planet Technologies reduziert den Kunststoffeinsatz im Vergleich zu PE-beschichteten Bechern um bis zu 51 % und ist mit Standard-Pulpern kompatibel. Die Akzeptanz bei mehr als 40 nordamerikanischen Papiermühlen signalisiert kommerzielle Reife. Starbucks begann im Mai 2025 mit der Einführung mineralisch beschichteter, heimkompostierbarer Becher in Europa und bestätigte damit die wirtschaftliche Skaleneffekte für globale Ketten. Solche Innovationen helfen Einzelhändlern, interne ESG-Kennzahlen zu erfüllen und gleichzeitig leichte Preisaufschläge zu rechtfertigen. Die Technologiewelle unterstützt eine margensteigernde Schicht auf dem Markt für Papierbecher und zieht F&E-Verpflichtungen von etablierten Unternehmen und Start-ups gleichermaßen an.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken in der Entsorgungs- und Recyclinginfrastruktur | -0.6% | Global, besonders ausgeprägt in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Zellstoffpreisvolatilität belastet Margen | -0.8% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte für Mehrwegbecherkreisläufe in Kaffeeketten | -0.4% | Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Neugestaltungs- und Zertifizierungsverzögerungen beim PFAS-Ausstieg | -0.3% | Regulierungszonen in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Entsorgungs- und Recyclinginfrastruktur
Viele kommunale Systeme verfügen noch nicht über die Ausrüstung, um Becherfasern von Beschichtungen zu trennen, sodass gesammelte Becher trotz technischer Recyclingfähigkeit oft auf der Deponie landen. Entwicklungsländer haben begrenzte Budgets für die Materialrückgewinnung, was die Einführung der Bechersortierung behindert. Die EU-Kreislaufwirtschaftsregeln verschärfen die Kontrolle der Entsorgungswege, und Unternehmenskäufer fordern nun Nachweise über die regionale Becherrückgewinnung, bevor sie Aufträge vergeben. Bis die Infrastruktur aufgeholt hat, sieht sich der Markt für Papierbecher mit Reputationsfragen konfrontiert, die Volumina in Nischencafés und Veranstaltungsorten hin zu Mehrwegpilotprojekten verlagern können.
Zellstoffpreisvolatilität belastet Margen
Die Spotpreise für Zellstoff überstiegen im April 2024 1.380 EUR/MT, ein Anstieg von 7 % gegenüber dem Vormonat. Finnische Streiks und eine Explosion im Kemi-Werk reduzierten das Angebot, während die Energiekosten die Cashkosten chinesischer Mühlen in die Höhe trieben, was APP und Nine Dragons dazu veranlasste, die inländischen Papierpreise Anfang 2025 zu erhöhen. Inputschocks komprimieren die Konvertermargen und verzögern Maschinenaufrüstungen, die für das Kapazitätswachstum entscheidend sind. Schwankungen erschweren auch Preisverhandlungen mit großen Foodservice-Ketten, die mehrjährige Verträge erwarten, und bringen Risiken in Investitionsentscheidungen im gesamten Markt für Papierbecher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Heißgetränkebecher behalten die Führung, während sich die Kaffeekultur ausbreitetHeißgetränkebecher machten 44,92 % des Volumens im Jahr 2025 aus, und das Segment soll bis 2031 mit einem CAGR von 5,24 % wachsen. Der Markt für Papierbecher profitiert von einem globalen Anstieg der Spezialitätenkaffeehäuser, die eine hohe Wärmespeicherung und lebhafte Grafiken auf dem Becher für das Marken-Storytelling benötigen. Premium-Barrierebeschichtungen und doppelwandige Konstruktionen bieten beides und ermöglichen es Ketten, höhere Preise zu rechtfertigen. Kaltgetränkebecher schützen ihren Anteil in den Kanälen für Eistee, Limonade und Smoothies, doch das Wachstum hinkt hinterher, da die Konkurrenz durch leichte PET-Becher in warmen Klimazonen anhält. Kegel- und Spezialdesigns besetzen Nischen im Veranstaltungscatering, wo Differenzierung und nicht Massenvolumen entscheidend ist. Starbucks' Umstieg auf Mineralbeschichtungen unterstreicht, wie Heißgetränkebecher Forschungs- und Entwicklungsinvestitionen und Margenerfassung verankern. Innovationen bei Kaltgetränkebechern konzentrieren sich auf Deckel ohne Strohhalm und Fasertinten, aber ohne den Imperativ der Wärmebarriere bleiben die Stückwerte niedriger.
Die Führungsposition der Heißgetränkebecher spiegelt auch regionale Wettermuster und Getränkerituale wider. Nordeuropa und Nordamerika erleben verlängerte kühle Jahreszeiten, die die tägliche Nachfrage nach Heißgetrnken aufrechterhalten. In den Megastädten des asiatisch-pazifischen Raums nehmen Eiskaltgetränke zu, aber Heißteetraditionen halten den Basiskonsum hoch genug, um ein ausgewogenes Portfolio zu unterstützen. Die Branche für Papierbecher passt sich an, indem sie modulare Laminierlinien anbietet, die zwischen Heiß- und Kaltspezifikationen umschalten können und so eine ganzjährige Anlagenauslastung gewährleisten. Spezialröster verlangen von Lieferanten kleinere Mindestbestellmengen mit häufigen Grafikwechseln – ein Serviceniveau, das nur fortschrittliche Konverter bieten können. Diese Kundendynamik mäßigt die Fragmentierung, indem sie Skalenakteure begünstigt, die Design, Formgebung und Logistik bündeln.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Wandtyp:
Doppelwandige Becher dominieren, einwandige gewinnen an FahrtDoppelwandige Becher hielten im Jahr 2025 einen Anteil von 47,10 % und werden wegen ihres überlegenen Handkomforts und ihrer Wärmeisolierung bevorzugt. Sie dienen auch als taktiles Signal für eine Premium-Positionierung in Kettencafés. Dennoch sollen einwandige Designs mit einem CAGR von 5,78 % bis 2031 am schnellsten wachsen. Diese Beschleunigung resultiert aus Kostensparzielen in preissensiblen Märkten und aus Beschichtungstechnologien, die dünne Wände ohne Leistungseinbußen ermöglichen. Wässrige Liner mit Mikro-Lufttaschen verleihen einwandigen Bechern ausreichende Hitzebeständigkeit, sodass Schnellrestaurant-Betreiber die Wandanzahl reduzieren können, während sie die Kundenerwartungen erfüllen. Dreiwandige Becher bleiben eine Nische und werden in Industriekantinen verwendet, wo kochend heiße Brühen üblich sind.
Veränderungen in den E-Commerce-Verpackungsrichtlinien, die leichtere Pakete zur Reduzierung von Frachtemmissionen bevorzugen, helfen auch einwandigen Formaten. Direkt-an-Verbraucher-Kaffeeröster, die Getränkekits in Schachteln versenden, bevorzugen schlanke Becher, um enge CO₂-Kalkulationen einzuhalten. In Fabrikhallen überarbeiten Konverter Formierzyklen, um sie an die einwandige Geometrie anzupassen und die Liniengeschwindigkeit zu erhöhen. Dennoch behalten doppelwandige Becher in hochmargigen Märkten einen festen Platz. Ketten mit starkem Markenwert betrachten das dickere Gefühl als Teil des sensorischen Erlebnisses. Der Markt für Papierbecher bietet somit ein zweigeteiltes Produktmix: einwandig für breite Erschwinglichkeit und doppelwandig für umsatzstarke Flaggschiff-Standorte.
Nach Kapazität:
Kerngrößen 4–8 oz dominieren, mittlere Becher beschleunigenDer Bereich 4–8 oz dominierte im Jahr 2025 mit einem Anteil von 62,85 %. Espressobasierte Getränke, Einschränkungen bei Flugzeug-Servicetabletts und Portionskontrolle in der Unternehmenskantine erhalten dieses führende Volumen. Größere Becher im Bereich 13–20 oz weisen bis 2031 den höchsten CAGR von 6,75 % auf, da Schnellrestaurant-Menüangebote Getränke für ein besseres Preis-Leistungs-Verhältnis vergrößern. Nordamerikanische Schnellrestaurant-Ketten bewerben aromatisierte Lattes und gefrorene Mischgetränke, die größere Becher erfordern und so die inkrementelle Fasernachfrage steigern. Das Segment 9–12 oz bleibt die alltägliche Kaffee-Mitnahme-Größe in ganz Europa und balanciert Tragekomfort mit Kalorienbewusstsein.
Schnell wachsende Mittelschichten in Südostasien akzeptieren größere Bechergrößen bei der Übernahme der westlichen Café-Kultur und veranlassen lokale Röster, ihre Kapazitätsportfolios zu erweitern. McDonald's globale Filialexpansion vertieft solche Konversionskurven. Handwerkliche Café-Ketten betten QR-Codes auf mittlere Becher ein, um Kunden zu Treueprogramm-Apps zu leiten und so die Becherfläche in ein Marketinginstrument zu verwandeln. Umgekehrt priorisieren Fluggesellschaften und Bahnbetreiber die Stapelhöhe und bleiben trotz stabiler Verkehrsvolumina kleineren Bechern treu. Insgesamt spiegelt die Kapazitätssegmentierung regionale Lebensstilpräferenzen wider, teilt aber eine Gemeinsamkeit: strukturelles Wachstum für den Markt für Papierbecher.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucher:
Schnellrestaurants weiterhin führend, während institutionelle Betriebe aufholenSchnellrestaurants lieferten im Jahr 2025 57,85 % des Absatzes und bilden das Rückgrat des wiederkehrenden Volumens im Markt für Papierbecher. Standardisierte Rezepte, strenge Portionsspezifikationen und globale Beschaffungszentren machen Schnellrestaurant-Ketten zu den Ankerkunden für Konverter. Die institutionelle Gemeinschaftsverpflegung verzeichnet mit einem CAGR von 6,02 % das schnellste Wachstum unter den Endverbrauchern, angetrieben durch betriebliche Zero-Waste-Mandate und die Wiederbelebung großer Veranstaltungen wie Konzerte und Messen. Stadionbetreiber implementieren geschlossene Kreislaufprogramme für Trinkgefäße und schaffen damit eine doppelte Nachfrage nach recycelbaren Bechern und nach Mehrwegpilotprojekten, die in Überlastungsszenarien Einwegbecher als Backup benötigen.
Kaffeehausnetzwerke besetzen eine mittlere Wachstumsnische, geschützt durch Markentreue und Premium-Getränketrends. Automatenaufsteller haben ein stabiles, aber reifes Anforderungsprofil und bevorzugen kompakte Becherhüllen und niedrige Stückkosten. Transportcaterer haben spezialisierte Spezifikationen – leicht, mit schmalen Rändern für die Trolley-Passform – und ihr Wachstum folgt den Passagierauslastungsfaktoren. Institutionelle Käufer integrieren nun Lebenszyklusanalyse-Klauseln in Ausschreibungen und belohnen Lieferanten mit transparenten Entsorgungsdaten. Diese Beschaffungsverschiebung legitimiert Infrastrukturinvestitionen großer Konverter und drängt die Branche für Papierbecher hin zu rückverfolgbarer Faserbeschaffung und standortbezogenen Rücknahmediensten.
Nach Vertriebskanal:
Direktes B2B dominiert, während digitale Marktplätze skalierenDirekte B2B-Verträge hielten im Jahr 2025 einen Anteil von 54,60 %, dank individueller Druckauflagen, Prognoseaustausch und technischem Support, den große Ketten verlangen. Online-B2B-Marktplätze sollen jedoch bis 2031 mit einem CAGR von 6,98 % am schnellsten wachsen. Die Bequemlichkeit des Preisvergleichs, der Echtzeit-Lieferverfolgung und integrierter CO₂-Rechner machen digitale Portale für mittelgroße Foodservice-Betreiber ohne dedizierte Beschaffungsteams attraktiv. Einige Konverter listen sich auf diesen Plattformen, um neue Regionen mit begrenztem Vertriebsaufwand zu testen.
Regionale Distributoren und Großhändler beliefern weiterhin unabhängige Cafés und kleine Caterer, wo gemischte Produktkörbe die Vorteile von Einzellieferantenverträgen überwiegen. Dennoch erodiert ihr Anteil allmählich, da Online-Plattformen die Letzte-Meile-Logistik verbessern. Für globale Ketten bleiben direkte Verträge aufgrund der Volumenkomplexität und der Notwendigkeit proprietärer Barrierespezifikationen unersetzlich. Auch hier integriert die Beschaffung E-Ausschreibungsportale für Angebotstransparenz und verbindet Beziehungstiefe mit digitaler Effizienz. Diese Muster verstärken insgesamt eine stetige Diversifizierung im Markt für Papierbecher.
Geografische Analyse
Papierbecher-Industrie im asiatisch-pazifischen Raum
Asien-Pazifik machte im Jahr 2025 39,10 % des globalen Tonnagevolumens aus und soll bis 2031 mit einem CAGR von 6,55 % wachsen – dem höchsten unter allen Regionen. Chinas Papiersektor hat im Jahr 2024 die inländische Kapazität um 10 % erhöht und sorgt so für ausreichend Substrat für die Becherverarbeitung im Jahr 2025. Indiens Verpackungsmarkt soll bis 2025 204,81 Milliarden USD erreichen und mit einem CAGR von 26,7 % wachsen – ein Ausmaß, das die Endmarktnachfrage nach Bechern in der Essenslieferung vertieft. Vietnams Verpackungswachstum von jährlich 9,73 % demonstriert Wettbewerbsfähigkeit in der Fertigung, die auch Becherexporte in der gesamten ASEAN-Region speist. Steigende verfügbare Einkommen und eine Verlagerung hin zur gebrandeten Café-Kultur untermauern das regionale Volumen und machen den asiatisch-pazifischen Raum zum Wachstumsanker des Marktes für Papierbecher.
Papierbecher-Industrie in Nordamerika
Nordamerika bleibt ein reifer, aber technologisch fortschrittlicher Markt. Die von der U.S. FDA im Februar 2025 abgeschlossene PFAS-Abschaffung treibt die Einführung von wässrigen und mineralischen Barrierebeschichtungen voran. Georgia-Pacific investierte 2024 2 Milliarden USD in sieben US-amerikanische Produktionsstätten, um die Produktionsflexibilität zu erhalten und Nachhaltigkeitsziele zu erfüllen. Moderne Recyclingsysteme und das betriebliche ESG-Reporting fördern Premiumangebote, wobei Verarbeiter eher über End-of-Life-Zertifizierungen als über den reinen Preis konkurrieren. Das Mengenwachstum ist geringer, doch die Margen sind durch wertschöpfende Spezifikationen wie Faserdeckel stärker.
Papierbecher-Industrie in Europa
Europa verfolgt einen regulierungsorientierten Kurs. Die bis 2030 vorgeschriebene Recyclingfähigkeit sorgt für eine stetige Substitution von Kunststoffverpackungen durch papierbasierte Becher. Huhtamaki hat im Oktober 2024 die Kapazität für Faserdeckel in Nordirland ausgebaut, um der regionalen Nachfrage nach kunststofffreien Komponenten gerecht zu werden. Die Region setzt auf Pay-per-Cup-Modelle oder steuerliche Anreize, um Verbraucher zu Mehrwegprodukten zu bewegen, positioniert Faserbecher jedoch weiterhin als die konforme Einwegoption. Wachstumsnischen in Osteuropa, angetrieben durch eine zunehmende Verbreitung von Schnellrestaurants, helfen, die reifen Volumina in Westeuropa auszugleichen.
Papierbecher-Industrie im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika sowie Südamerika stellen aufstrebende Chancenzonen dar. Infrastrukturlücken und wirtschaftliche Schwankungen dämpfen das unmittelbare Wachstumspotenzial, doch Lebensmittellieferanwendungen und internationale Kaffeeketten legen frühe Grundsteine. Verarbeiter gründen Joint Ventures mit lokalen Papiermühlen, um die Versorgung zu lokalisieren und Währungsrisiken sowie Importzölle zu mindern. Obwohl ihr Beitrag zur Marktgröße der Papierbecher-Industrie noch bescheiden ist, deuten längerfristige demografische Trends auf ein schrittweises Tonnagepotenzial hin.
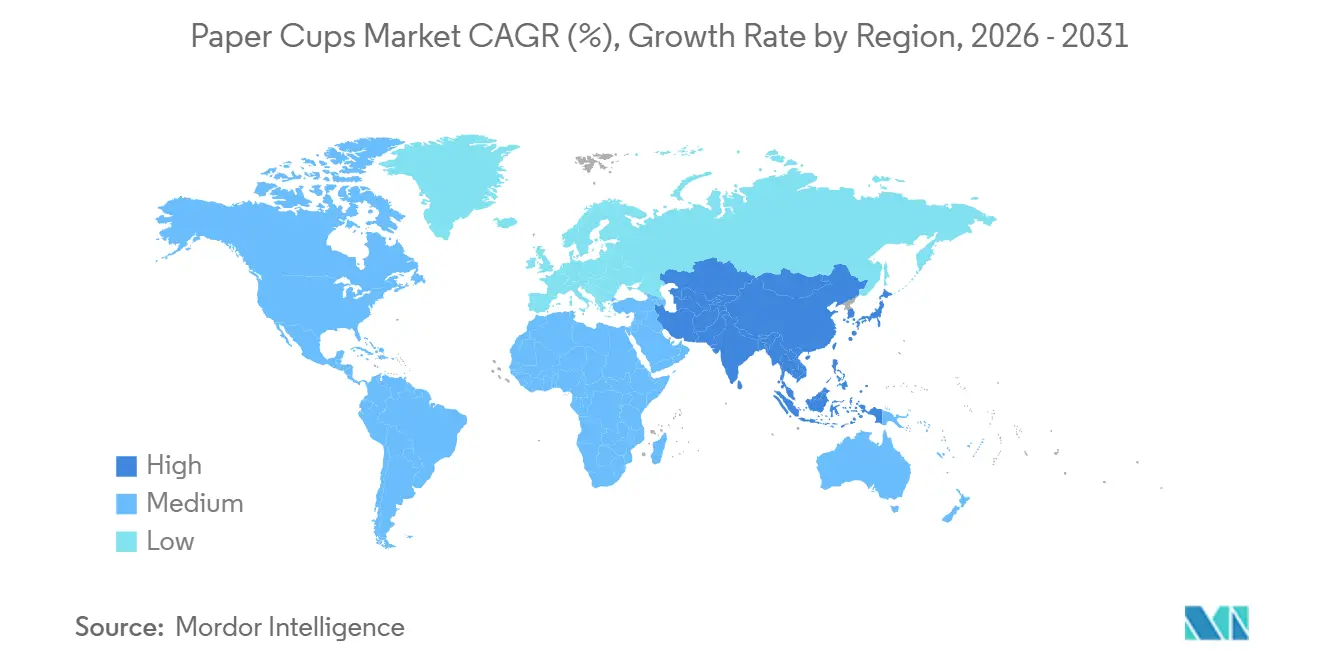
Regionale Ausgaben
Regulatorisches Umfeld
Der politische Druck verlagert die Getränkeausschankverpackung weiter in Richtung Faserformate, während Regulierungsbehörden den Compliance-Rahmen für Beschichtungen, Kennzeichnung und End-of-Life-Aussagen verschärfen. In der Europäischen Union trat die Verordnung (EU) 2025/40 über Verpackungen und Verpackungsabfälle am 11. Februar 2025 in Kraft und gilt generell ab dem 12. August 2026; sie fügt neue Nachhaltigkeits- und Recyclingfähigkeitsanforderungen hinzu, die Getränkebecher als Serviceverpackung (befüllt am Verkaufsort) sowie die Informations- und Kennzeichnungssysteme betreffen, die Markeninhaber und Verarbeiter unterstützen müssen. Die Europäische Kommission hat zudem eine PPWR-bezogene Leitlinie (Mitteilung der Kommission C(2026) 3702) veröffentlicht, die die Notwendigkeit einer Lieferkettendokumentation und harmonisierter Marktpraktiken im Vorfeld des Anwendungsdatums bekräftigt.
Außerhalb Europas verändern Verbote und Meilensteine zur Lebensmittelkontaktkonformität die Materialwahl und Zeitpläne für Becherhersteller und Foodservice-Einkäufer. In den Vereinigten Arabischen Emiraten zählen der Kabinettsbeschluss Nr. 23 von 2024 und die Entschließung Nr. (124) von 2023 des Exekutivrats von Dubai Kunststoffbecher und -deckel für Getränke zu den ab dem 1. Januar 2026 verbotenen Einwegartikeln, was Betreiber dazu veranlasst zu prüfen, ob Becherkonstruktionen mit Polymerbeschichtungen unter die lokalen Definitionen und den Durchsetzungsbereich fallen. In den Vereinigten Staaten legte die Mitteilung der FDA im Federal Register vom 6. Januar 2025 einen Compliance-Termin zum 30. Juni 2025 für den Aufbrauch bestehender Bestände bestimmter, nicht mehr zugelassener Lebensmittelkontaktstoffe fest, was die Reformulierungs- und Qualifizierungsarbeiten für PFAS-freie und alternative Barrieresysteme in Papier- und Kartonverpackungen für Lebensmittel beschleunigt.
Wettbewerbslandschaft
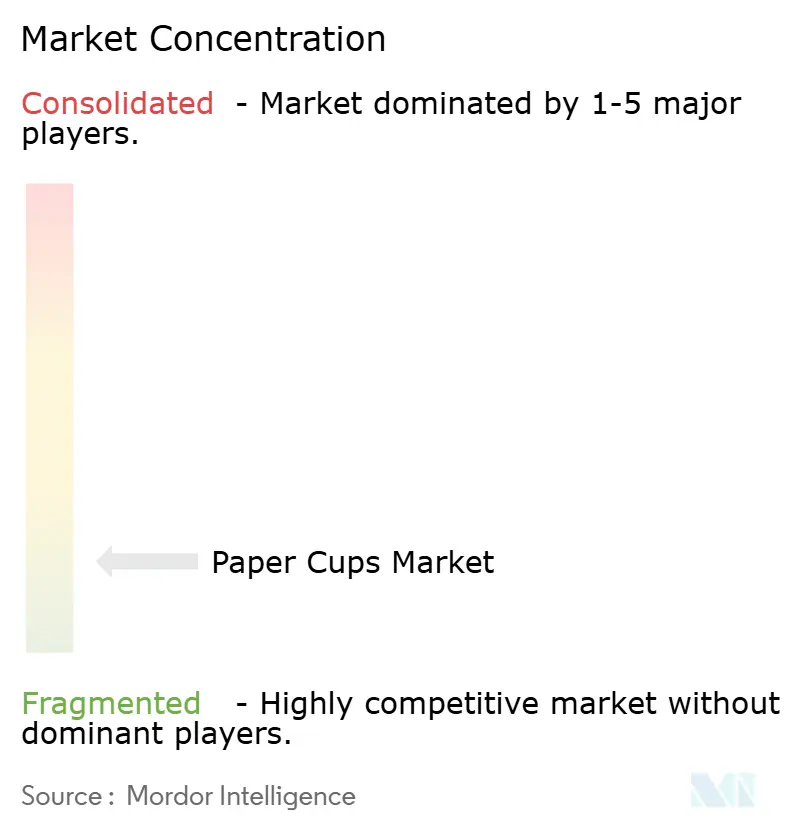
Marktkonzentration
Führende Unternehmen der Papierbecher-Branche
Der Markt für Papierbecher weist eine moderate Fragmentierung auf, bei der führende multinationale Konzerne neben einer langen Reihe regionaler Verarbeiter koexistieren. Huhtamaki, Dart Container und Georgia-Pacific führen in Bezug auf Kapitalintensität, F&E-Pipelines und kontinentübergreifende Liefernetzwerke. Sie integrieren die vorgelagerte Zellstoffbeschaffung und die nachgelagerte Kundendesignunterstützung und sichern so Qualitäts- und Kostenkontrolle. Graphic Packaging International investiert 136 Millionen USD in seine Macon-Mühle, um Vorhangbeschichtungskapazität hinzuzufügen und Barriereinnovationen im eigenen Haus zu halten.[2]
Nachhaltigkeit treibt die Hauptstrategien voran. Dart Container arbeitete im September 2024 mit PulPac zusammen, um trockengeformte Fasern einzuführen, die CO2-Emissionen um 80 % reduzieren und die Formiergeschwindigkeit erhöhen. Seda Group stellte im Januar 2025 EcoFit-Faserdeckel vor und verdeutlicht damit, wie Nischenanbieter durch Produktdifferenzierung Raum gewinnen. Größere etablierte Unternehmen setzen KI-gestützte Liniensteuerungen ein, um Arbeitskräftemangel zu bewältigen und die Ausbeute zu erhalten. Verpackungsautomatisierungsausgaben wachsen parallel dazu, wobei der umfassendere Markt für Verpackungsautomatisierung bis 2034 voraussichtlich auf 158,60 Milliarden USD verdoppelt wird.
Regionale Herausforderer nutzen Nähevorteile. Mehrere chinesische Verarbeiter skalieren schnell, indem sie lokalen Zellstoff mit exportorientierter Becherformierung verbinden. Unterdessen zielen US-amerikanische Spezialunternehmen auf Stadionkonzessionen mit designreichen Sonderauflagen. Unternehmenseinkaufsteams bewerten nun Recycelbarkeit, Lieferkettentransparenz und Treibhausgasbilanzierung in Lieferanten-Scorecards, was die Hürde für Neueinsteiger erhöht. Diese sich entwickelnde Checkliste schränkt die Zahl der tragfähigen Lieferantenpools ein und verleiht etablierten Unternehmen einen strukturellen Vorteil, obwohl agile Newcomer mit patentierten Beschichtungen oder Closed-Loop-Servicepaketen disruptiv wirken können.
Marktführer in der Branche für Papierbecher
-
Huhtamaki oyj
-
Kap Cones Private Limited
-
Graphic Packaging International LLC
-
Dart container corporation
-
Converpack Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Papierbecher Unternehmen in diesem Bericht
- Huhtamaki Oyj
- Dart Container Corp.
- Graphic Packaging International
- Georgia-Pacific LLC
- Seda International Packaging
- Kap Cones Pvt Ltd
- ConverPack Inc.
- Go-Pak UK Ltd (SCGP)
- Benders Paper Cups
- Hotpack Global
- Tekni-Plex Inc.
- CEE Schisler Packaging
- International Paper Foodservice
- Stora Enso Food-Service Boards
- Lollicup USA (Karat)
- Detmold Group
- F-Bender & Co.
- Nissin Paper Products
- Reynolds Consumer Products
- Pactiv Evergreen
Marktchancen und Zukunftsaussichten
Es zeichnet sich eine klare Lücke für Becher ab, die strengere Recyclingfähigkeits- und Stoffbeschränkungen erfüllen, ohne Wärmeleistung, Dichtungsintegrität oder Laufeigenschaften auf Hochgeschwindigkeits-Formanlagen zu beeinträchtigen. Das Anwendungsdatum der EU-PPWR am 12. August 2026 stellt einen konkreten Compliance-Meilenstein dar, der bereits Redesign-Aktivitäten bei Barrieren und kennzeichnungsfertigen Formaten vorantreibt und gleichzeitig die Nachfrage nach Becherkarton und Fertigbechern stärkt, die End-of-Life-Pfade regionenübergreifend dokumentieren können. Innovation geht zudem über PE und herkömmliche Polymerbeschichtungen hinaus, darunter Lectas EraCup Natural Pure, das auf der Interpack 2026 vorgestellt wurde und eine biobasierte Barrierebeschichtung auf Basis von Pflanzenzuckern verwendet, die auf die EU-SUPD-konformen Anforderungen ausgerichtet ist, sowie laufende Arbeiten an beschichtungsminimierenden oder beschichtungsfreien Ansätzen, die eine einfachere Faserrückgewinnung ermöglichen sollen.
Kapazitäts- und Fähigkeitsausbauten bei vorgelagerten Karton- und Zellstoffsystemen sowie die Konsolidierung der Verarbeiter schaffen Raum für skalierte Lieferprogramme mit globalen Foodservice-Kunden und institutionellen Käufern. Beispiele sind Sappi North America mit dem Abschluss einer Umbaumaßnahme im Wert von 500 Millionen USD in seiner Somerset Mill zur Steigerung der Produktion von Hochleistungs-SBS-Karton für Becher (Juli 2025), Georgia-Pacific mit der Ankündigung einer Investition von 800 Millionen USD im Werk Alabama River Cellulose zur Erweiterung der Kapazität für Weichholz-Fluff und Marktzellstoff, die den Rohstoffbedarf für papierbasierte Verpackungen unterstützt (September 2025), sowie Taizhou Kindeal Paper mit der Hinzufügung einer beschichteten Becherpapierlinie, die die Jahreskapazität auf 100.000 Tonnen erhöhte (Juli 2025). Auf der Verarbeitungsseite deutet die Übernahme der Papierbecher-Fertigungskapazitäten von ConverPack durch WinCup (Juli 2025) auf ein anhaltendes Interesse an der Konsolidierung kunststofffreier Foodservice-Portfolios hin, während Forschung zur Prozessoptimierung, wie validierte Bodenformungsparameter bei 80 Bechern pro Minute (Journal of Manufacturing Processes, Januar 2026), Effizienzgewinne und Qualitätskonsistenz für die nächste Generation compliance-orientierter Becherdesigns unterstützt.
Neueste Industrielle Entwicklungen in Markt für Papierbecher
- Juli 2026: Graphic Packaging führte PaceSetter Ridgeline ein, eine unbeschichtete Recyclingkarton-Produktlinie, hergestellt in seinem Werk in Waco, Texas, und erweiterte damit sein Portfolio an Recyclingfasersubstraten. Die Einführung erweitert die verfügbaren Kartonoptionen für Verarbeiter und Markeninhaber, die kunststoffärmere oder beschichtungsarme Konstruktionen im Einklang mit strengeren Verpackungsanforderungen suchen.
- Juli 2025: WinCup übernahm die Papierbecher-Fertigungskapazitäten von ConverPack Inc., um die Produktion kunststofffreier Foodservice-Produkte über Heiß- und Kaltbecherformate hinweg auszubauen. Die Übernahme erhöht Umfang und Fertigungstiefe für einen Anbieter, der sich auf nachhaltigkeitsorientierte Beschaffungsprogramme im Foodservice- und institutionellen Kanal konzentriert.
- Oktober 2024: Huhtamaki nahm in seiner Anlage in Lurgan, Nordirland, die Produktion glatter formgepresster Faserprodukte auf und schuf damit lokalisierte Kapazität für faserbasierte Verpackungskomponenten. Die zusätzliche Formfaser-Fähigkeit unterstützt die Substitution von Kunststoffzubehör und ergänzt Papierbechersysteme, bei denen Faserdeckel und zugehörige Teile eingeführt werden.
Markt für Papierbecher Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Herstellung und den Verkauf von Einweg-Papierbechern, die zum Servieren von Heiß- und Kaltgetränken im Foodservice-Bereich, in institutionellen Einrichtungen und zu Hause verwendet werden. Der Umfang wird überall dort erfasst, wo Papier das wichtigste Strukturmaterial ist und der Artikel als Becher verkauft wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Plastikbecher, wiederverwendbares Trinkgeschirr, Deckel, Hüllen, Strohhalme sowie Karton oder Zellstoff, der nur als Eingangsmaterial verwendet wird.
Segmentierungsübersicht
- Nach Bechertyp
- Heiße Papierbecher
- Kalte Papierbecher
- Kegel- und Spezialbecher
- Nach Wandtyp
- Einwandig
- Doppelwandig
- Dreifachwandig
- Nach Kapazität (oz)
- 4–8
- 9–12
- 13–20
- >20
- Nach Endverbraucher
- Schnellrestaurants (QSR)
- Kaffeeketten und Automatenbetreiber
- Institutionelles Catering
- Fluggesellschaften und Bahnbetreiber
- Sonstige
- Nach Vertriebskanal
- Direkt (B2B-Verträge)
- Distributoren und Großhändler
- Online-B2B-Marktplätze
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt damit, den Nachfrage- und Handelskontext richtig zu erfassen, da Becher über Foodservice-Kanäle und auch über grenzüberschreitende Ströme bewegt werden. Wir beziehen uns auf öffentliche Quellen wie UN Comtrade für Import- und Exportmuster, nationale Statistikämter für Produktionsreihen und Zoll- oder Tarifpläne, die helfen, Produktgrenzen konsistent zu halten.
Um die Nutzungsseite zu fundieren, überprüfen wir auch Veröffentlichungen von Organisationen wie der Ernährungs- und Landwirtschaftsorganisation, relevanten Verpackungs- und Papierbranchenverbänden sowie begutachtete Artikel, die beschichtetes Papier, Barrierematerialien und Recyclingbeschränkungen diskutieren, die die Akzeptanz beeinflussen. Unternehmensgeschäftsberichte, Investorenpräsentationen und glaubwürdige Presseberichterstattung werden dann verwendet, um Kapazitätserweiterungen, Standorte von Werken und Preisentwicklungen zu verstehen. Parallel dazu nutzen wir kostenpflichtige Abonnements, die sich auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene konzentrieren, um Lücken zu schließen, wo öffentliche Daten nicht aktuell sind. Diese Beispiele sind nicht erschöpfend, und viele andere Quellen wurden ebenfalls geprüft, um Daten zu sammeln, zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primäre Inputs werden aus Experteninterviews und strukturierten Umfragen bei Becherherstellern, Konvertern, Teilnehmern des Papier- und Beschichtungsökosystems, Distributoren und großen Käufern wie Foodservice-Betreibern aufgebaut. Die Eingaben der Befragten werden verwendet, um reale Bereiche für Kapazitätsauslastung, typisches Bechergramm, Ausbeuteverluste, Preisgestaltung nach Wandtyp und die Geschwindigkeit, mit der sich die Nachfrage verschiebt, wenn sich Vorschriften oder Nachhaltigkeitsziele in den Regionen ändern, zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Vorstandsvorsitzende und Geschäftsführer: 14 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 60 % | Funktions- und Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Akteure: 15 % | Manager: 52 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wird mithilfe eines Top-down-Ansatzes konstruiert, bei dem Produktions- und Handelssignale verwendet werden, um das adressierbare Bechervolumen nach Region zu rekonstruieren und dann in ein konsistentes globales Gesamtergebnis umzuwandeln. Das Modell wird durch selektive Bottom-up-Annäherungen bestätigt, wie Lieferanten-Rollups für eine Stichprobe von Produzenten und Kanalprüfungen, die durchschnittliche Verkaufspreisbereiche mit geschätzten Versandvolumina kombinieren, sodass Gesamtsummen angepasst werden können, wenn eine klare Diskrepanz auftritt.
Einige praktische Inputs halten das Modell an die reale Nutzung gebunden, darunter Volumina für Foodservice-Getränkeportionen, Anzahl der Schnellrestaurant- und Café-Filialen, Durchdringung von Papierbechern gegenüber anderen Formaten, typisches Bechergewicht nach Größe und Wandtyp sowie Kapazitätsauslastungstrends bei Konvertierungslinien. Für die Prognose wird eine Szenarioanalyse verwendet, da politisches Timing, Einschränkungen beim Recyclinganteil und Preisbewegungen bei Karton und Barrierebeschichtungen die Akzeptanzgeschwindigkeit verändern können. Wenn die Bottom-up-Sichtbarkeit in kleineren Märkten gering ist, werden Lücken durch handelsbasiertes Ausgleichen und Proxy-Nachfrageindikatoren geschlossen und dann mit Interview-Feedback überprüft, bevor die Reihe abgeschlossen wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, z. B. ob der implizierte Becherkonsum mit der Foodservice-Aktivität übereinstimmt und ob die Handelsbilanzen für wichtige Produktionsregionen plausibel erscheinen. Ausreißer werden markiert, Annahmen werden überprüft, und gezielte Nachfassaktionen werden durchgeführt, wenn die Abweichung nicht durch Saisonalität, regulatorische Verschiebungen oder ein bekanntes Kapazitätsereignis erklärt werden kann.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analytikerprüfungen, einschließlich Konsistenzprüfungen über Regionen hinweg und eine abschließende Plausibilitätsprüfung von Einheiten und Umrechnungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Werksöffnungen, Richtlinienänderungen, die Einwegartikel betreffen, oder starke Schwankungen der Inputkosten. Kurz vor der Lieferung wird ein frischer Durchgang durchgeführt, damit Kunden die aktuellste verfügbare Ansicht erhalten.
Marktgröße für Papierbecher von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Papierbecher zu sehen, auch wenn alle über dasselbe Produkt sprechen. Die Lücken entstehen in der Regel durch Unterschiede in dem, was gezählt wird, ob die Schätzung in Wert- oder Volumenbegriffen erstellt wird und wie Annahmen über Regionen hinweg validiert werden.
Bei Papierbechern sind die größten Treiber in der Regel die Maßeinheit und die Grenzentscheidungen – wie das Zählen nur von Bechern gegenüber dem Hinzufügen angrenzender Artikel – und ob die Schätzung am Produktionsvolumen, den Handelsströmen oder den Umsatzpreiskurven verankert ist. Währungstiming, Inflationsannahmen und die Geschwindigkeit, mit der Papierbecher Kunststoffalternativen ersetzen, verändern ebenfalls den gemeldeten Wert, insbesondere wenn eine Studie einen einzigen Preispunkt für viele Länder verwendet oder die Inputkosten- und Preislogik nicht häufig aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,01 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 11,73 Milliarden USD (2026) | In Umsatzbegriffen angegeben, was viel größer erscheinen kann als ein volumenbasiertes Gesamtergebnis, wenn implizite Preisgestaltung, Währungsumrechnungstiming und eingeschlossene Kanäle nicht an eine konsistente, nur auf Becher ausgerichtete Grenze ausgerichtet sind. |
| Branchenverleger B | 7,22 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen anderen Wertrahmen, und die Preisentwicklung von Rohstoffbewegungen bis hin zur Fertigbecherpreisgestaltung ist nicht vollständig beobachtbar, was den Wert je nach Annahmen komprimieren oder aufblähen kann. |
Handelsbilanzen, Signale zur Konvertierungskapazität und implizite Bechergewichtsprüfungen sind die Belege, die verwendet werden, um Mordor Intelligence an einen nachvollziehbaren Volumenbedarfspool zu binden, der naturgemäß nicht mit wertbasierten Schätzungen übereinstimmt, die stark von Preis- und Währungsannahmen abhängen. Wenn Käufer sich auf Maßeinheit, Jahr und den Inhalt der Grenze einigen, wird die verbleibende Differenz in der Regel dadurch erklärt, wie jede Studie Preiseingaben aktualisiert und wie oft das Modell neu validiert wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Papierbecher?
Die Marktgröße für Papierbecher beträgt im Jahr 2026 5,41 Millionen Tonnen und soll bis 2031 6,41 Millionen Tonnen erreichen.
Welche Region führt den Markt für Papierbecher an?
Asien-Pazifik führt mit einem Anteil von 39,10 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einer CAGR von 6,55 % wachsen.
Wie beeinflussen Regulierungen die Nachfrage nach Papierbechern?
Globale Verbote von Einwegkunststoffen, wie die verbindliche Recycelbarkeitsregel der EU und staatliche Verbote in Australien, treiben einen strukturellen Wandel von Kunststoff- hin zu Faserbechern voran.
Welches Segment hat den größten Marktanteil nach Produkttyp?
Heiße Becher dominieren mit einem Anteil von 44,92 % im Jahr 2025 aufgrund der starken Kaffeekultur und des Bedarfs an thermischer Leistung.
Warum sind wässrige und mineralische Beschichtungen wichtig?
Diese Beschichtungen ermöglichen vollständige Recycelbarkeit und die Einhaltung von PFAS-freien Vorgaben und helfen Marken, Nachhaltigkeitsziele zu erreichen, ohne die Becherleistung zu beeinträchtigen.
Wie schnell wachsen Online-B2B-Marktplätze für Becher?
Online-B2B-Marktplätze in der Papierbecher-Branche werden voraussichtlich von 2026 bis 2031 eine CAGR von 6,98 % verzeichnen, was den Trend zur Digitalisierung der Beschaffung widerspiegelt.