
Orphan Drugs Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
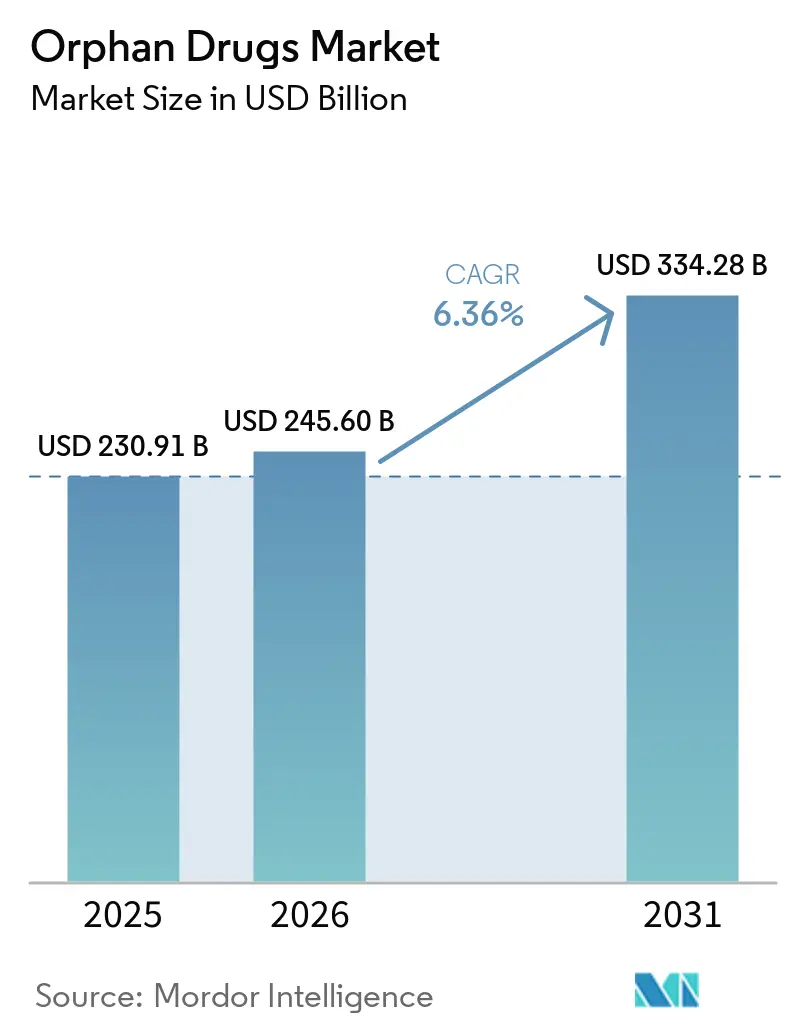
| Marktgröße (2026) | 245.60 Milliarden US-Dollar |
| Marktgröße (2031) | 334.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Orphan Drugs Marktanalyse von Mordor Intelligence
Die Größe des Orphan Drugs Marktes wird voraussichtlich von USD 230,91 Milliarden im Jahr 2025 und USD 245,60 Milliarden im Jahr 2026 auf USD 334,28 Milliarden bis 2031 anwachsen, was einer CAGR von 6,36 % zwischen 2026 und 2031 entspricht. Beschleunigte Zulassungen für Gentherapien, eine sich verschärfende globale regulatorische Verzögerung und digitale Patientenregister erweitern den Behandlungspool schneller als das historische Prävalenzwachstum[1]. Die zunehmende Durchdringung durch Biologika erhöht die Komplexität der Kühlkette und stärkt den krankenhausbasierten Vertrieb, während KI-gestützte adaptive Studien die Phase-II-Zeitpläne um bis zu 50 % verkürzen und das Entwicklungsrisiko senken[2]. Das zweistellige Wachstum im Asien-Pazifik-Raum spiegelt die Erweiterung des chinesischen Katalogs für seltene Krankheiten und Japans SAKIGAKE-Zulassungsweg wider, während Europa seine Exklusivitätsregeln neu bewertet, die die Spitzenumsatzfenster einschränken könnten. Die Fusions- und Übernahmeaktivitäten konzentrieren sich auf Plattformtechnologien, was darauf hindeutet, dass große Sponsoren die Fähigkeit zur Mehrfachindikation als sicherste Absicherung gegen die Prüfung durch Kostenträger betrachten.
Wichtigste Erkenntnisse des Berichts
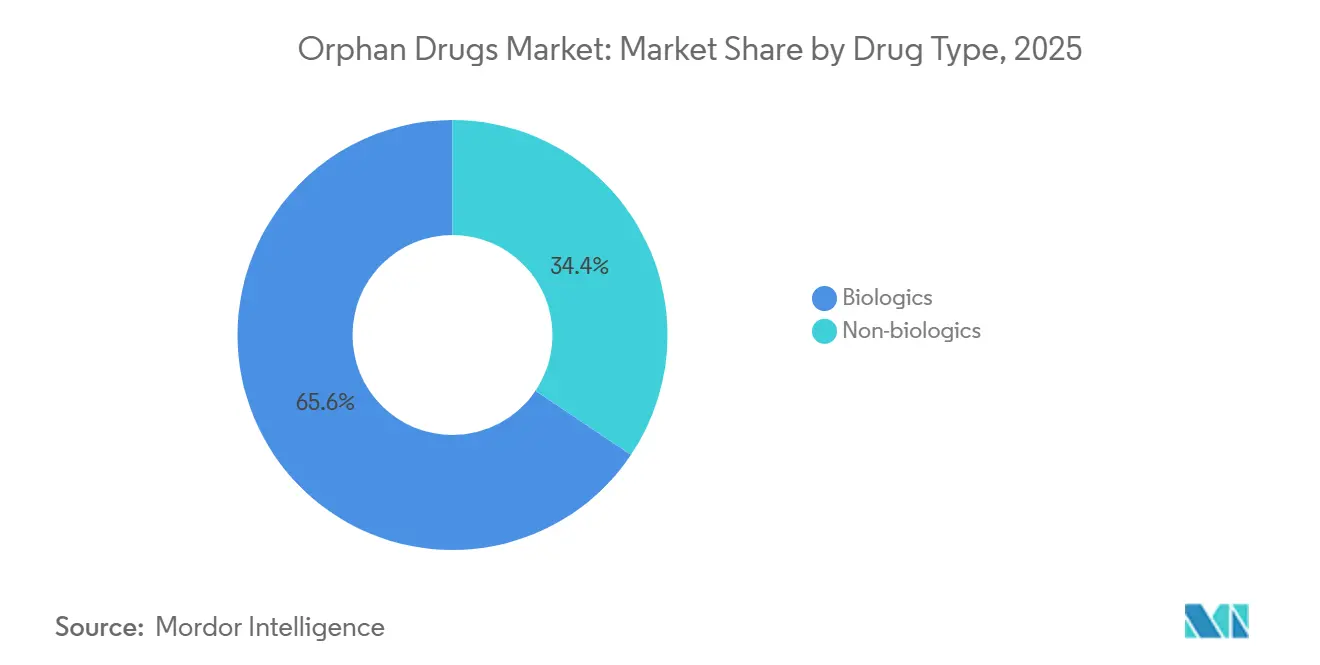
- Nach Arzneimitteltyp führten Biologika mit einem Umsatzanteil von 65,55 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 10,85 % wachsen.
- Nach Krankheitsbereich entfielen onkologische Erkrankungen auf 37,53 % des Umsatzes im Jahr 2025, während neurologische Erkrankungen bis 2031 mit einer CAGR von 12,75 % wachsen dürften.
- Nach Verabreichungsweg hielten parenterale Produkte im Jahr 2025 einen Anteil von 70,15 %; orale Therapien werden voraussichtlich bis 2031 mit einer CAGR von 11,82 % wachsen.
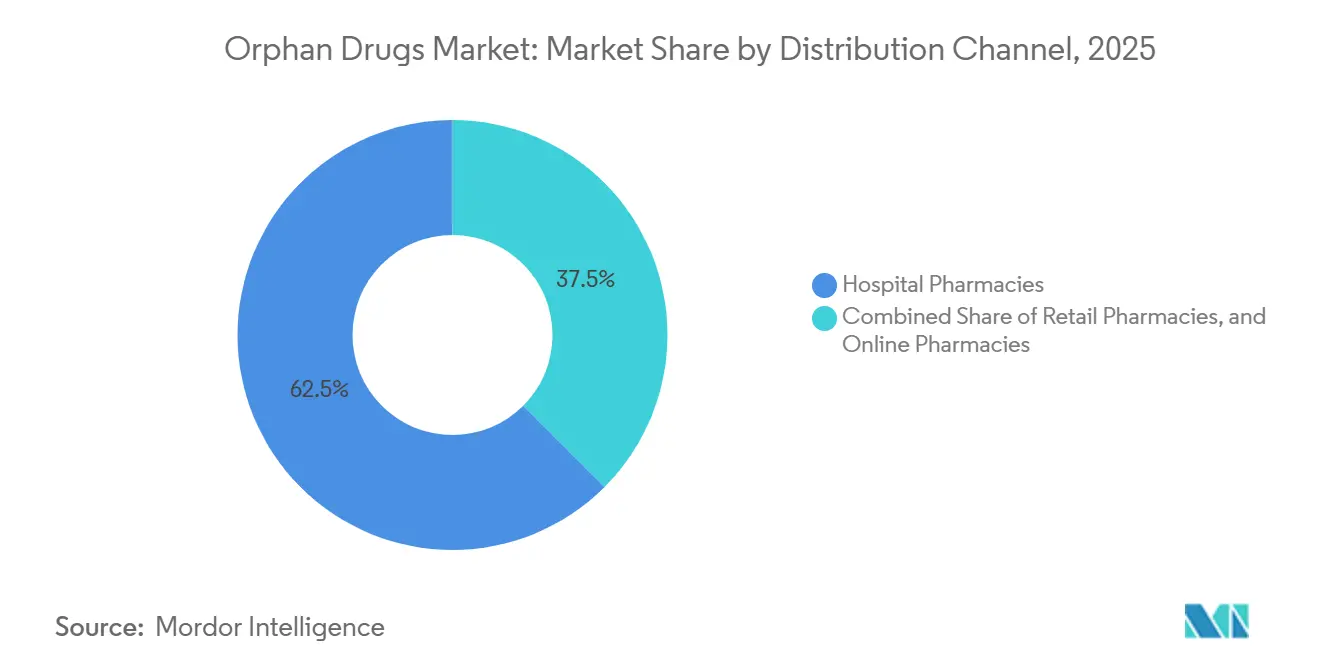
- Nach Vertriebskanal entfielen Krankenhausapotheken im Jahr 2025 auf 62,52 %, während Online-Apotheken mit einer CAGR von 13,12 % bis 2031 das stärkste Wachstum verzeichneten.
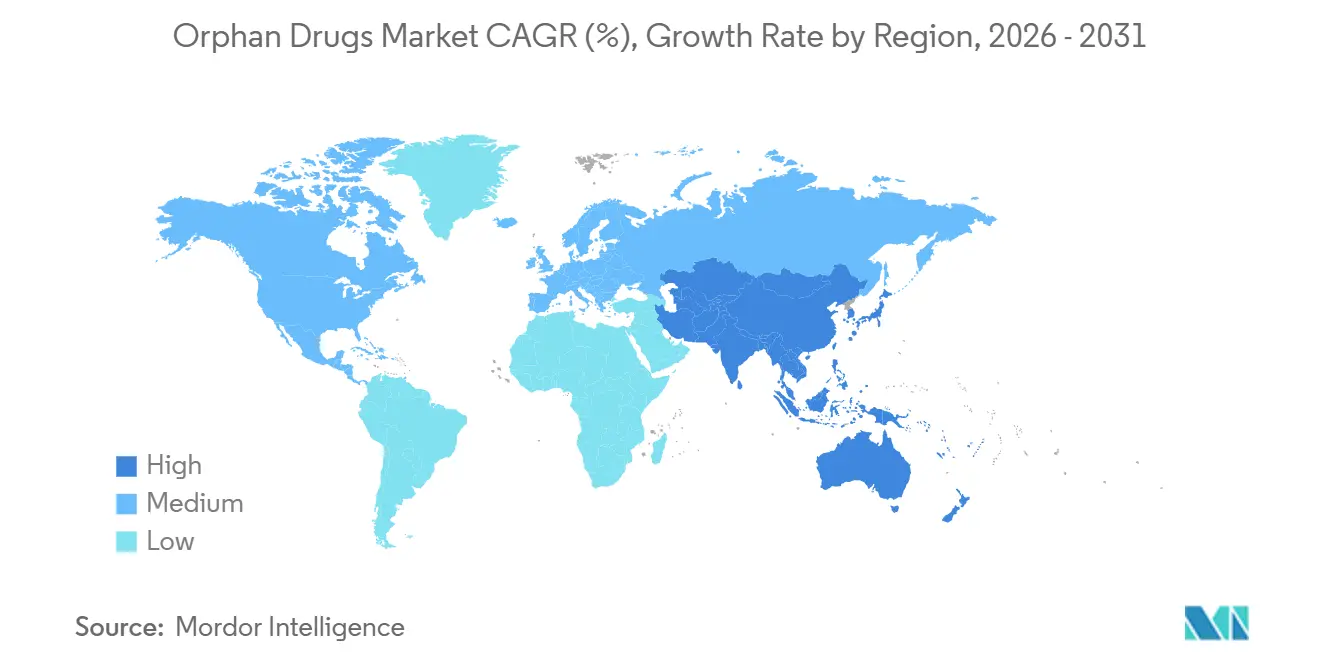
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 45,55 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich eine CAGR von 11,22 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz seltener Krankheiten | +1.2% | Global, mit frühen Gewinnen in Nordamerika und Europa aufgrund erweiterter Neugeborenenscreenings | Mittelfristig (2–4 Jahre) |
| Günstige staatliche Anreize & Steuergutschriften | +0.9% | Nordamerika, Europa, Japan; aufkommend in China und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Marktexklusivität für Orphan-designierte Arzneimittel | +1.5% | Global, am stärksten in den USA (7 Jahre) und der EU (10 Jahre) | Langfristig (≥ 4 Jahre) |
| KI-gestützte adaptive Studien zur Verkürzung von Entwicklungszeiträumen | +1.1% | Nordamerika und Europa führend; Übernahme im Asien-Pazifik-Raum beschleunigt sich | Mittelfristig (2–4 Jahre) |
| Wiederverwendung zurückgestellter Phase-II-Wirkstoffe für Nischenindikationen | +0.7% | Global, mit Konzentration in US- und EU-Biotechnologie-Zentren | Kurzfristig (≤ 2 Jahre) |
| "Orphan-First"-Markteinführungssequenzierung zur Verschiebung von Medicare-Preisverhandlungen | +0.8% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz seltener Krankheiten
Das Neugeborenenscreening umfasst mittlerweile mehr als 60 Erkrankungen in 38 US-Bundesstaaten, ermöglicht eine Diagnose im Durchschnitt 18 Monate früher und steigert die Behandlungseinleitung bei metabolischen und hämatologischen Erkrankungen[3]. China fügte 2024 86 Erkrankungen zu seinem nationalen Katalog hinzu und verpflichtete die Provinzen zur Erstattung innerhalb von 12 Monaten, was die behandelte Bevölkerung für Gaucher- und Fabry-Erkrankungen effektiv verdoppelte. Die Kosten für die Ganzexom-Sequenzierung sind auf unter USD 500 gesunken, was es Gemeinschaftskrankenhäusern in Indien und Brasilien ermöglicht, ultra-seltene Mutationen zu erkennen, und ein jährliches Wachstum von 22 % bei Verschreibungen in diesen Regionen antreibt. Globale Patientenregister, die von NORD und EURORDIS geführt werden, umfassen nun 1,2 Millionen Personen, verkürzen die Rekrutierungszeiträume der Sponsoren um 40 % und ersetzen Placebo-Arme in Studien zur natürlichen Krankheitsgeschichte. Diese Entwicklungen tragen zusammen 1,2 Prozentpunkte zur prognostizierten CAGR des Orphan Drugs Marktes bei.
Günstige staatliche Anreize und Steuergutschriften
Das US-amerikanische Orphan Drug Act bietet eine Steuergutschrift von 25 % für klinische Tests, Gebührenbefreiungen von USD 3,2 Millionen pro Einreichung und eine siebenjährige Exklusivität, was die Nettoentwicklungskosten im Vergleich zu Mainstream-Indikationen um fast 40 % senkt. Japans SAKIGAKE-Designation halbiert die Prüfungszeit auf sechs Monate und gewährt einen Preisaufschlag von 10 % für geeignete Produkte, was Sponsoren dazu veranlasst, gleichzeitige Einreichungen bei der FDA zu verfolgen. Die Europäische Union aktualisierte die Verordnung 141/2000, um Gebührenreduzierungen auf Kombinationstherapien auszuweiten und die Orphan-Berechtigung um 15 % zu erweitern[4]. Brasiliens Fast-Track-Zulassungsweg von 2025 akzeptiert nun FDA- oder EMA-Dossiers ohne lokale Studien und verkürzt die Zulassungszeit von zwei Jahren auf acht Monate[5]. Zusammen werden diese Anreize die CAGR des Orphan Drugs Marktes voraussichtlich um 0,9 Prozentpunkte steigern.
Marktexklusivität für Orphan-designierte Arzneimittel
Die siebenjährige Exklusivität in den Vereinigten Staaten verhinderte den Eintritt von Generika oder Biosimilars für die 10 führenden Orphan-Biologika und erzielte 2024 zusätzliche Einnahmen von USD 14 Milliarden. Der zehnjährige Schutz der EU, der mit pädiatrischen Daten auf 12 Jahre verlängerbar ist, half Vertex, einen Marktanteil von 92 % bei Mukoviszidose-Modulatoren trotz Patentabläufen bei der EMA zu halten. Das Inflation Reduction Act schränkt die Ausnahme ab 2026 auf Produkte mit einer einzigen Indikation ein und zwingt Sponsoren, Markteinführungen zu staffeln. Regeneron verzögerte eine zweite Dupixent-Indikation, um Medicare-Preisverhandlungen bis 2029 aufzuschieben. Chinas zweistufige Politik gewährt inländischen Produkten eine fünfjährige Exklusivität und Importen drei Jahre, was lokale Joint Ventures beschleunigt. Diese Schutzmaßnahmen tragen zusammen 1,5 Prozentpunkte zur prognostizierten CAGR bei.
KI-gestützte adaptive Studien
Ein Drittel der neuartigen FDA-Zulassungen im Jahr 2024 nutzte KI zur Patientenidentifikation oder Dosisoptimierung. Insilico Medicine setzte synthetische Kontrollgruppen ein, um die Einschreibung um 40 % zu reduzieren und die Zeitpläne bei idiopathischer Lungenfibrose um 14 Monate zu verkürzen. Tragbare digitale Biomarker ersetzten vierteljährliche Klinikbesuche in 22 Orphan-Studien und senkten die Kosten pro Patient um USD 18.000. Der Entwurf der FDA-Leitlinie befürwortet KI-abgeleitete Endpunkte für Krankheiten ohne vorherige Therapien, während die EMA auf eine prospektive Validierung besteht, was in den Vereinigten Staaten einen Einreichungsvorteil von sechs bis neun Monaten gegenüber der EMA schafft. Diese Effizienzgewinne werden voraussichtlich die CAGR des Orphan Drugs Marktes um 1,1 Prozentpunkte erhöhen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Behandlungskosten pro Patient | -0.8% | Global, am stärksten in den USA und der EU; Schwellenmärkte stehen vor Zugangshindernissen | Langfristig (≥ 4 Jahre) |
| Begrenzter Patientenpool für Studien & Vermarktung | -0.5% | Global, mit Konzentration bei ultra-seltenen Erkrankungen (< 10.000 Patienten) | Mittelfristig (2–4 Jahre) |
| Prüfung durch Kostenträger bei Indikationsausweitung & realem Nutzen | -0.6% | Europa und USA führend; Übernahme im Asien-Pazifik-Raum aufkommend in Japan, Australien, Südkorea | Mittelfristig (2–4 Jahre) |
| Gesetzgebungsvorschläge zur Verkürzung von Exklusivitätsfenstern | -0.4% | EU (Vorschläge für 8-jährige Exklusivität); USA (Einschränkung der Orphan-Ausnahme durch das Inflation Reduction Act) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten pro Patient
Einmalige Gentherapien wie Lyfgenia und Hemgenix haben Preisschilder von USD 3–4,25 Millionen, was die Budgets mittelgroßer Krankenhäuser überfordert und Rückversicherungsansprüche auslöst. Enzymersatztherapien übersteigen jährlich USD 500.000, was europäische Kostenträger dazu veranlasst, innerhalb von sechs Monaten nach der Markteinführung eine biomarkergebundene Erstattung zu fordern. Das Institut für klinische und wirtschaftliche Überprüfung (ICER) kennzeichnete 2024–2025 12 Orphan-Arzneimittel als Überschreitung der Kosteneffektivitätsschwellen, was zu Vorabgenehmigungshürden führte, die die Therapie um 42 Tage verzögern. Brasilien begrenzt die Erstattung auf USD 50.000 pro Patient, schließt 80 % der Gentherapien aus und erzwingt gerichtliche Einsprüche, die bis zu 2 Jahre dauern können. Diese Belastungen verringern die prognostizierte CAGR um 0,8 Prozentpunkte.
Begrenzter Patientenpool für Studien und Markteinführung
Ultra-seltene Erkrankungen mit weniger als 10.000 Patienten erfordern die Untersuchung von 15–20 Personen für jeden Studienteilnehmer, was Phase-III-Zeitpläne um bis zu 18 Monate verlängert. Alnylams HELIOS-B-Studie schloss 164 Patienten in 18 Ländern über 26 Monate ein und erforderte 12 Partnerschaften mit Patientenorganisationen. Feste kommerzielle Gemeinkosten von über USD 40 Millionen jährlich zwingen Sponsoren, Preise über USD 300.000 festzusetzen, nur um die Gewinnschwelle zu erreichen. Unterschiedliche regulatorische Standards – die FDA erlaubt nun Mikrostudien mit 20–30 Patienten, während Europa mindestens 50 fordert – können EU-Markteinführungen um weitere 12–18 Monate verzögern. Die daraus resultierende Reibung zieht 0,5 Prozentpunkte von der Wachstumsrate des Orphan Drugs Marktes ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
Biologika bauen Führung ausBiologika sicherten sich 2025 einen Marktanteil von 65,55 % am Orphan Drugs Markt und werden voraussichtlich bis 2031 mit einer CAGR von 10,85 % wachsen. Die Marktgröße des Orphan Drugs Marktes für Biologika dürfte sich daher über den Prognosezeitraum mehr als verdoppeln, da Gentherapien, monoklonale Antikörper und zellbasierte Produkte Enzymersatztherapien ablösen. Fünfzehn Gentherapien erhielten 2024–2025 die FDA-Zulassung und verwandelten viele Erkrankungen von lebenslangen Behandlungen in Einmaldosierungen. Monoklonale Antikörper machen bereits 43 % des Biologika-Umsatzes aus, und Fc-modifizierte Formate erreichen nun Dosierungsintervalle von mehr als 28 Tagen, was die Infusionshäufigkeit reduziert und die Therapietreue bei der EMA verbessert.
Das Wachstum bei Nicht-Biologika wird durch die Wiederverwendung von Kleinmolekülen und die Entwicklung oraler Formulierungen angeführt. Vertexs oraler CFTR-Modulator Trikafta erzielte 2024 einen Umsatz von USD 9,8 Milliarden und bewies, dass hochvolumige genotypische Teilsegmente im Orphan Drugs Markt weiterhin Blockbuster-Ökonomie unterstützen können. Orale Substratreduktionstherapien wie Cerdelga senken die jährlichen Behandlungskosten im Vergleich zu Infusionen um 30 %. Der Biosimilar-Druck bleibt begrenzt, bis die gesetzliche Exklusivität abläuft, was die Preissetzungsmacht der Biologika für den größten Teil des Prognosezeitraums erhält.


Nach Krankheitsbereich:
Onkologie dominiert, Neurologie gewinnt an DynamikOnkologische Indikationen machten 2025 37,53 % des Umsatzes aus, gestützt durch CAR-T-Therapien und Antikörper-Wirkstoff-Konjugate, die auf seltene hämatologische Malignome abzielen. Bispezifische Antikörper wie Columvi und Monjuvi erweiterten den adressierbaren Pool rezidivierter Blutkrebserkrankungen und trieben ein zweistelliges Wachstum im Orphan Drugs Markt an. Hämatologische und immunologische Produkte bleiben die zweitgrößte Gruppe, wobei Casgevy und Lyfgenia die lebenslangen Faktorersatzkosten um bis zu 50 % senken.
Neurologische Erkrankungen verzeichneten die schnellste CAGR von 12,75 % bei Zulassungen für die Alzheimer-Antikörper Leqembi und Kisunla sowie Gentherapien für Duchenne-Muskeldystrophie und spinale Muskelatrophie bei der EMA. Eine spätstufige Pipeline von 18 Programmen, die auf Huntington-Krankheit, ALS und seltene Epilepsien abzielen, wird den Umsatz voraussichtlich über 2030 hinaus beschleunigen. Metabolische, infektiöse und verbleibende ultra-seltene Kategorien entwickeln sich jeweils langsamer, profitieren aber dennoch von einem breiteren Neugeborenenscreening und verbesserten Diagnosetechnologien.
Nach Verabreichungsweg:
Parenteral behält Vorrang, orale Therapien steigen aufParenterale Formulierungen machten 2025 70,15 % des Umsatzes aus, da Gentherapien, monoklonale Antikörper und Enzymersatzstoffe eine intravenöse oder subkutane Verabreichung erfordern. Die Krankenhausüberwachung auf Zytokin-Freisetzungssyndrom und strenge Kühlkettenstandards halten viele dieser Produkte an stationäre Einrichtungen gebunden und stärken die Dominanz der Krankenhausapotheken. Lang wirkende Injektionspräparate, exemplarisch durch Cabenuva und Dupixent, verlängern die Dosierungsintervalle nun auf bis zu 8 Wochen, was die Therapietreue bei Kindern und älteren Patienten verbessert.
Orale Wirkstoffe wachsen mit einer CAGR von 11,82 %, dank Fortschritten bei Permeabilitätsverstärkern und Nanopartikelbeschichtungen, die den gastrischen Abbau überwinden. Trikafta und Cerdelga zeigen, dass oral verabreichte Produkte im Orphan Drugs Markt noch erhebliche Segmente erschließen können, wenn genetische Teilpopulationen 30.000 Patienten übersteigen. Inhalative und topische Verabreichungswege bleiben Nischen, entwickeln sich aber weiterhin für pulmonale und ophthalmologische Erkrankungen.
Nach Vertriebskanal:
Krankenhausapotheken dominieren, Online-Abgabe beschleunigt sichKrankenhausapotheken hielten 2025 einen Anteil von 62,52 %, da infusionsbasierte Gentherapien und CAR-T-Produkte in zertifizierten Zentren verabreicht werden müssen. Die Kostenplus-Struktur von Medicare Part B incentiviert Krankenhäuser, die Kontrolle über hochpreisige Biologika zu behalten, während kommerzielle Versicherer Versorgungsortregeln durchsetzen, die komplexe Therapien in akkreditierte Zentren lenken.
Online-Spezialapotheken werden voraussichtlich mit einer CAGR von 13,12 % wachsen, dem höchsten aller Kanäle, da Kurierpartner, IoT-fähige Verpackungen und die Koordination durch Fernpflegepersonal die Heimverabreichung ermöglichen. UnitedHealthcare und Anthem haben 2025 die Heiminfusion für 12 Biologika vorgeschrieben und dabei im Vergleich zu ambulanten Krankenhauseinstellungen USD 28.000 pro Patient jährlich eingespart. Europa hinkt aufgrund von Beratungspflichten hinterher, aber die bundesstaatliche Vorrangstellung in den USA ermöglicht die bundesstaatenübergreifende Abgabe und verschafft Online-Anbietern einen Anteil von 18 % gegenüber Europas 8 %.


Geografische Analyse
Markt für Orphan Drugs in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 45,55 % am Umsatz, angetrieben durch die 25-prozentige Steuergutschrift des Orphan Drug Act und eine 7-jährige Exklusivität, die die Entwicklungskosten um etwa 40 % senkte. Das Risikokapital stieg in den Jahren 2024–2025 auf 12,8 Milliarden USD, wobei das Kapital auf CRISPR- und RNA-Plattformen ausgerichtet wurde, die mehrere Indikationen unter einer einzigen IND abdecken können. Der Marktanteil für Orphan Drugs in der Region wird voraussichtlich trotz bevorstehender Medicare-Preisverhandlungen über 40 % bleiben, da Sponsoren Markteinführungen sequenzieren, um den Orphan-Status zu erhalten.
Markt für Orphan Drugs im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 11,22 % wachsen – dem weltweit schnellsten Wachstum –, da die mediane regulatorische Verzögerung in China auf 1,4 Jahre gesunken ist und der japanische SAKIGAKE-Zulassungsweg Prüfungen innerhalb von sechs Monaten abschließt. Chinas Erstattungspflicht für Enzymersatztherapien hat die behandelte Bevölkerung bei lysosomalen Speicherkrankheiten verdoppelt, während Japan Orphan Drugs zwei Jahre nach der Markteinführung zu 110 % der Kosten erstattet, was eine frühzeitige Einreichung begünstigt. Australiens provisorischer Zulassungsweg und ergebnisbasierte Verträge in Südkorea erweitern den regionalen Zugang zusätzlich.
Markt für Orphan Drugs in EMEA und Südamerika
Europa verzeichnet eine robuste Pipeline-Aktivität mit 15 Orphan-Zulassungen allein im Jahr 2024, unterstützt durch 100-prozentige Gebührenbefreiungen für KMU und bis zu 12 Jahren Exklusivität durch die EMA. Allerdings verlangen HTA-Gremien nun innerhalb von 18 Monaten nach der Markteinführung vergleichende Wirksamkeitsdaten, und Gesetzgebungsvorschläge könnten die Exklusivität auf acht Jahre für Arzneimittel mit einem Umsatz von mehr als 50 Millionen EUR verkürzen, was die europäische Marktgröße für Orphan Drugs potenziell um 15–20 % des prognostizierten Umsatzes verringern könnte. Südamerika, der Nahe Osten und Afrika repräsentieren zusammen einen kleinen, aber wachsenden Anteil, da der ANVISA-Schnellzulassungsweg in Brasilien und nationale GCC-Register neue Patientenpools erschließen.
Regulatorisches Umfeld
Die Regulierung von Orphan-Arzneimitteln stützt sich weiterhin auf etablierte Exklusivitäts- und Rahmenwerke für beschleunigte Prüfungen, wobei die Vereinigten Staaten durch die FDA-Orphan-Designation und die Anerkennung exklusiver Zulassungen gemäß 21 CFR Part 316 verankert sind. Im Jahr 2026 wird die Compliance- und Planungsarbeit der Sponsoren durch FDA-Aktivitäten im Zusammenhang mit Leitlinien für seltene Erkrankungen und der laufenden Aufsicht über das Orphan-Programm geprägt, neben Zulassungen für seltene Erkrankungen wie der FDA-Zulassung von Wellcovorin für den zerebralen Folattransportmangel (FOLR1-Variante) im März 2026.
In Europa führt das EU-Arzneimittelreformpaket 2026 (Kompromisstexte des Rates der Europäischen Union, veröffentlicht im März 2026) eine gestufte Orphan-Exklusivitätsstruktur ein und verlagert Teile des Orphan-Designationsprozesses zur Europäischen Arzneimittel-Agentur. Gleichzeitig verschärfen sich die Marktzugangsanforderungen im Rahmen der EU-HTA-Verordnung (in Kraft seit Januar 2025), die Orphan-Entwickler dazu drängt, regulatorische Evidenzpakete früher an die Erwartungen an vergleichende Daten und Real-World-Daten anzupassen.
Wettbewerbslandschaft
Marktkonzentration
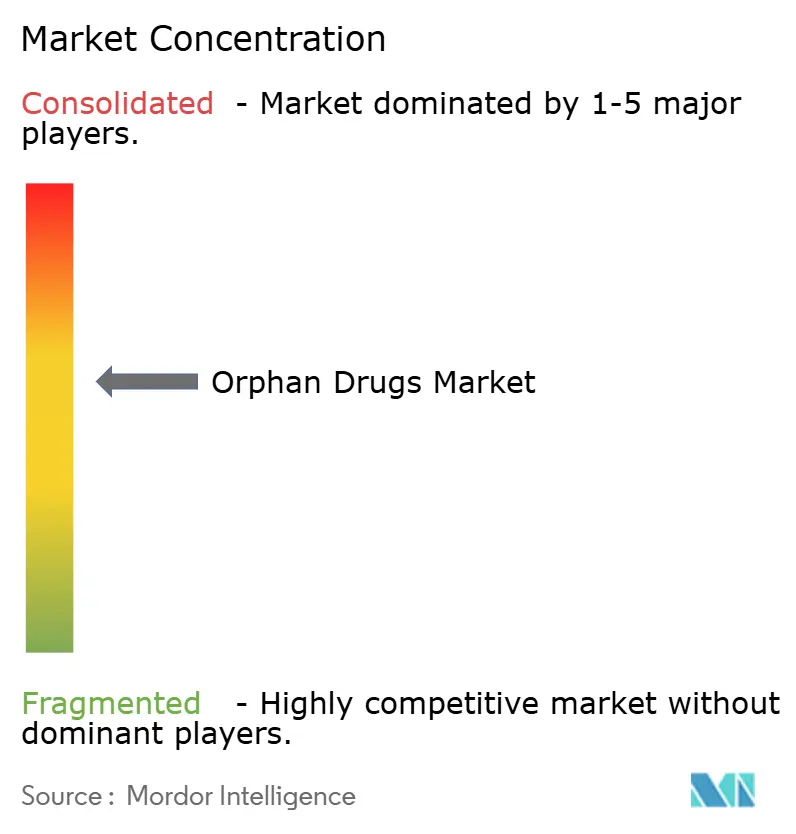
Die sieben größten Unternehmen – Novartis, Roche, Pfizer, AbbVie, Takeda, Sanofi und Bristol Myers Squibb – kontrollieren den Großteil des Umsatzes, doch mehr als 180 Biotechnologieunternehmen in der Frühphase besitzen Pipelines mit einem einzigen Wirkstoff, was den Gesamtwettbewerb moderat hält. Jüngste Transaktionen bevorzugen Plattformfähigkeiten: AbbVie kaufte Cerevel für USD 8,7 Milliarden, um ein Neurowissenschaftsportfolio zu sichern, während Novartis USD 3,5 Milliarden für Chinooks Komplementinhibitor-Programme zahlte, die mehrere renale Indikationen abdecken. Bristol Myers Squibbs USD 4,8 Milliarden Mirati-Deal und Sanofis USD 2,2 Milliarden Inhibrx-Kauf bestätigen die Verlagerung hin zu Mehrfachindikations-Pipelines als Absicherung gegen bevorstehende Medicare-Preisverhandlungen.
Genbearbeitungspioniere wie Vertex und CRISPR Therapeutics lieferten 2024 die erste CRISPR-basierte Therapie, Casgevy, für Sichelzellanämie und Beta-Thalassämie und ebneten damit den Weg für Folgetherapien bei Duchenne-Muskeldystrophie und Typ-1-Diabetes. Alnylam bleibt ein führendes Unternehmen bei RNA-Interferenz, während Sarepta die Gentherapie für neuromuskuläre Erkrankungen dominiert, und aufkommende KI-native Unternehmen wie Insilico Medicine zeigen, dass Plattformen für maschinelles Lernen Zielbibliotheken schnell erweitern können. Kostenträger fordern zunehmend ergebnisbasierte Verträge; Hersteller reagieren mit Investitionen in Fernüberwachung und digitale Register, die reale Evidenz generieren und die Premiumpreisgestaltung stärken.
Führende Unternehmen im Orphan Drugs Markt
-
Novartis AG
-
F. Hoffmann-La Roche Ltd
-
AbbVie Inc.
-
Sanofi S.A.
-
Pfizer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Orphan-Drugs-Markt Unternehmen in diesem Bericht
- Abbvie
- Alexion Pharmaceuticals Inc.
- Amgen
- AstraZeneca
- Bayer
- Biomarin Pharmaceutical
- Bristol-Myers Squibb
- CSL Behring
- Roche
- GlaxoSmithKline
- Horizon Therapeutics
- Johnson & Johnson
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Sarepta Therapeutics
- Takeda Pharmaceuticals
- Vertex Pharmaceuticals Inc.
Marktchancen und Zukunftsaussichten
Ein klareres Zeitfenster für die Lebenszyklusplanung in den USA ergibt sich aus dem Consolidated Appropriations Act, 2026 (in Kraft getreten am 3. Februar 2026), der den Orphan Drug Act ändert. Er stellt klar, dass die Orphan-Drug-Exklusivität die Zulassung desselben Arzneimittels nur für dieselbe zugelassene Verwendung oder Indikation blockiert, und nicht für alle Verwendungen innerhalb einer designierten Erkrankung. Diese Klarstellung verringert die Unklarheit bei Multi-Indikationsstrategien und unterstützt eine überlegtere Abfolge von ergänzenden Einreichungen für Wirkstoffe gegen seltene Erkrankungen, wobei der Fokus weiterhin auf Evidenzpaketen liegt, die einer Prüfung durch Kostenträger und Regulierungsbehörden standhalten können.
Auch im Bereich Herstellung und Entwicklungsmodelle entsteht zunehmend Freiraum, da sich der Orphan-Mix hin zu Biologika und fortschrittlichen Therapien verschiebt. Die Branchenübernahme von Suspensionszellkultur (die eine Skalierung auf Rührkessel-Bioreaktoren mit 500 L+ unterstützt) und kontinuierlichen Bioprozessschritten (wie kontinuierliche Chromatographie und Single-Pass-Tangentialflussfiltration) zielt auf Engpässe in der AAV- und Lentivirus-Vektorversorgung ab, insbesondere für Programme, die durch Herstellungskosten und Chargenvariabilität eingeschränkt sind. Bei der Kommerzialisierung expandieren vernetzte Entwicklungsmodelle für ultraseltene Erkrankungen, wobei der Orphan Therapeutics Accelerator (OTXL) im Juni 2026 seine Orphan-ClinDevNet-Partnerbasis erweitert hat, einschließlich SK pharmteco, um die klinische Durchführung und den Zugang zu Fertigungskapazitäten für zurückgestellte oder ins Stocken geratene Kandidaten für seltene Erkrankungen zu verbinden.
Neueste Industrielle Entwicklungen in Orphan-Drugs-Markt
- Juli 2026: Novartis erhielt die Zulassung der Europäischen Kommission für Itvisma (Onasemnogen-Abeparvovec) bei spinaler Muskelatrophie (SMA) 5q. Die Zulassung erweitert den Zugang in einer wirkungsstarken neuromuskulären Orphan-Indikation und unterstreicht die Rolle zentralisierter EU-Entscheidungen bei der Skalierung fortschrittlicher Therapien über Einzellandeinführungen hinaus.
- Juni 2026: Sanofi erhielt die beschleunigte Zulassung der US-FDA für Tzield (Teplizumab-mzwv) zur Verzögerung des Rückgangs der Insulinproduktion bei Kindern im Alter von 8 bis 17 Jahren mit Typ-1-Diabetes im Stadium 3. Die Entscheidung erweitert das adressierbare pädiatrische Segment für eine immunmodulierende Therapie und zeigt, wie beschleunigte Zulassungswege weiterhin Spezialpräparate schneller durch den US-Markt bringen.
- Mai 2026: Roche erhielt die Zulassung der US-FDA für OCREVUS (Ocrelizumab) bei schubförmig remittierender Multipler Sklerose bei pädiatrischen Patienten ab 10 Jahren. Die Erweiterung der Zulassung auf jüngere Patienten vertieft den Lebenszykluswert eines etablierten Biologikums und erhöht den Bedarf an pädiatrischen klinischen und Real-World-Evidenzprogrammen, um die Differenzierung aufrechtzuerhalten.
Orphan-Drugs-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst verschreibungspflichtige Arzneimittel, die eine Orphan-Designation tragen und zur Behandlung seltener Krankheiten eingesetzt werden, gemessen als Umsätze auf Herstellerebene für kommerzialisierte Produkte in den wichtigsten geografischen Märkten.
Ausschlüsse aus dem Umfang: Wir schließen individuell hergestellte Zubereitungen, benannte Patientenimporte sowie Umsätze aus, die hauptsächlich durch Off-Label-Anwendung für nicht seltene Indikationen getrieben werden.
Segmentierungsübersicht
-
Nach Arzneimitteltyp
- Biologika
- Nicht-Biologika
-
Nach Krankheitsbereich
- Onkologische Erkrankungen
- Hämatologische & Immunologische Erkrankungen
- Neurologische Erkrankungen
- Metabolische Erkrankungen
- Infektionskrankheiten
- Sonstige seltene Erkrankungen
-
Nach Verabreichungsweg
- Parenteral
- Oral
- Inhalation
- Topisch
- Implantierbar
-
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
-
Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird verwendet, um die äußeren Grenzen des Marktes abzustecken und eine Vermischung von Umsätzen mit Orphan-Designation mit dem breiteren Markt für seltene Krankheiten oder Spezialpharmaka zu vermeiden. Wir haben die Krankheits- und Designationsregeln anhand öffentlicher Regulierungs- und Politikquellen verankert, wie z. B. den Datenbanken der FDA für Orphan-Drug-Designationen und -Zulassungen, den öffentlichen Beurteilungsberichten der EMA sowie Registern und Interessenvertretungsressourcen für seltene Krankheiten.
Um den Nachfrage- und Zugangskontext aufzubauen, haben wir auch Quellen wie die CDC und nationale Gesundheitsstatistikportale, begutachtete Fachzeitschriften zu Prävalenz- und Behandlungsraten sowie Handels- und Zollveröffentlichungen ausgewertet, sofern Einschränkungen bei der Kühlkette oder der Versorgung mit Biologika relevant waren. Jahresberichte, Ergebnispräsentationen und Pressemitteilungen von Unternehmen wurden verwendet, um Einführungszeitpunkte, Indikationserweiterungen und die Zusammensetzung der Therapieklassen zu validieren. Wo die Offenlegungen dünn waren, haben wir selektiv kostenpflichtige Quellen für Unternehmensfinanzdaten und eine separate kostenpflichtige Patentdatenbank genutzt, um Lücken zu schließen. Diese Beispiele sind nicht abschließend; wir haben auch andere öffentliche Quellen für die Datenerhebung, Validierung und Klärungsprüfungen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Überprüfung dessen, was tatsächlich in behandelte Patienten und Umsatz umgewandelt wird, da eine Designation allein nicht zu einer breiten Akzeptanz führt. Wir haben mit einer Mischung aus Herstellern, Distributoren, Klinikern sowie Payer- und zugangsfokussierten Experten in Nord- und Südamerika, EMEA und APAC gesprochen, um Annahmen zu Diagnoseraten, Wechselverhalten und Preisentwicklung für wichtige Orphan-Therapiebereiche zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 15 % | APAC: 45 % |
| Mittlere Ebene: 58 % | Funktions-/Einheitsleiter: 42 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 43 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Orphan-Designations- und Zulassungslisten einem Nachfragepool auf Länderebene zugeordnet und anschließend durch Prävalenz, Diagnose, Behandlungsberechtigung und Zugangsbeschränkungen gefiltert werden, um eine realistische behandelte Kohorte zu ermitteln. Anschließend wird der Wert anhand der Therapieklassenzusammensetzung und typischer Ex-Herstellerpreisbandbreiten rekonstruiert, mit Anpassungen für regionsspezifische Erstattungs- und Kanaldynamiken.
Wir haben die Gesamtwerte durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben von Produktumsatzoffenlegungen, Einführungskohorten-Rollups nach Therapiebereich und Volumenproxys, wo Dosierung und Patientenzahlen hinreichend beobachtbar sind. Wo Offenlegungslücken bestehen, werden fehlende Teile durch Peer-Group-Benchmarks für Akzeptanzkurven und Preiskorridore ergänzt, gefolgt von einer Analysten-Überprüfung, um die Annahmen konsistent mit den realen Zugangsbeschränkungen zu halten.
Für die Prognose haben wir eine Szenarioanalyse verwendet, da das Wachstum im Orphan-Drugs-Markt häufig durch eine kleine Anzahl von Elementen mit hoher Wirkung geprägt wird, die sich schnell verändern, darunter Labelausweitungen, Pipeline-Konversionen und Exklusivitätsklippen. Zu den wichtigsten Eingaben gehören der Zufluss neuer Orphan-Zulassungen, die Richtung der Prävalenz- und Diagnosetrends bei wichtigen seltenen Krankheiten, die Zeit bis zu Erstattungsentscheidungen, die Entwicklung des Biologika-Anteils sowie die erwartete Listenpreis- und Nettopreisbewegung nach Geografie, wobei der endgültige Pfad mit dem von Experten beschriebenen Basisszenario abgeglichen wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über Designationszählungen, Zulassungszeitpläne und unabhängige Signale wie Wachstumsmuster in Therapiebereichen und Zugangsmeilensteine auf Länderebene überprüft. Wenn das Modell einen Sprung erzeugt, der nicht durch Einführungszeitpunkte oder die Logik behandelter Patienten gestützt wird, wird die Annahme überarbeitet und gezielte Rückkontakte mit der relevanten Expertengruppe ausgelöst.
Vor der Freigabe wird das vollständige Modell schrittweise überprüft, beginnend mit Plausibilitätsprüfungen der Eingaben, gefolgt von Varianzprüfungen nach Region und Therapieklasse, und dann einer internen Überprüfung, die die größten Beiträge zum Gesamtergebnis hinterfragt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, wie z. B. wichtigen Zulassungen, sicherheitsbedingten Rücknahmen oder bedeutenden politischen Änderungen, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Orphan-Drugs-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Orphan Drugs unterscheiden sich häufig, da der Markt zu unterschiedlichen Preispunkten, über unterschiedliche Länderkörbe und mit unterschiedlichen Regeln dazu, was als Orphan-Umsatz gilt, erfasst werden kann. Der Zeitpunkt spielt ebenfalls eine Rolle, da eine einzelne Zulassung oder Labelauswertung den Wert eines Jahres verschieben kann, insbesondere in der Onkologie und bei seltenen genetischen Krankheiten.
Die Tabelle verweist auf eine Spanne, die hauptsächlich durch Umfangs- und Preisgestaltungsentscheidungen sowie durch die Aggressivität des Prognose-Basisszenarios bedingt ist. Einige Schätzungen scheinen breitere Umsätze aus der Behandlung seltener Krankheiten zu vermischen oder Off-Label-Anwendungen einzubeziehen, während andere Listenpreisannahmen anwenden, die über den realisierten Herstellerumsätzen liegen können, sobald Rabatte und Zugangsbeschränkungen berücksichtigt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 245,60 Mrd. USD (2026) | |
| Branchendaten-Herausgeber A | 208,76 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und schichtet häufig mehrere Segmentierungsebenen übereinander, die Produkte mit Orphan-Designation mit einem breiteren kommerziellen Umsatz für seltene Krankheiten vermischen können, was den erfassten Umsatzpool und den Zeitpunkt des Wachstums verschieben kann. |
| Globaler Herausgeber B | 190,87 Mrd. USD (2024) | Stützt sich auf einen Ausgangspunkt im Jahr 2024 mit einem schnelleren Wachstumsprofil, und die Umfangsdiskussion ist weniger explizit darüber, ob die Werte Ex-Herstellerpreise oder Listenpreise darstellen und wie die Off-Label-Nachfrage behandelt wird. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Umfangsregeln die Zahl um Dutzende von Milliarden verschieben können. Im Modell von Mordor Intelligence wird der Wert zu Ex-Herstellerpreisen für originäre biologische und niedermolekulare Orphan-Arzneimittel erfasst, die in einem definierten Länderset zugelassen oder im kommerziellen Launch sind, wobei Off-Label-Umsätze für nicht seltene Indikationen ausgeschlossen sind. Da die Schritte an die Logik der behandelten Kohorte, Zugangsprüfungen und die Preisbehandlung gebunden sind, können Käufer nachvollziehen, was erfasst wird, und die Argumentation bei der Planung von Szenarien reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Orphan Drugs Markt im Jahr 2031 erreichen?
Es wird erwartet, dass er USD 334,28 Milliarden erreicht und zwischen 2026 und 2031 mit einer CAGR von 6,36 % wächst.
Warum wachsen Biologika schneller als Kleinmoleküle bei seltenen Erkrankungen?
Gentherapien, monoklonale Antikörper und zellbasierte Plattformen verdrängen ältere Kleinmolekülbehandlungen und treiben eine CAGR von 10,85 % für Biologika an.
Welche Region wird voraussichtlich bis 2031 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit dem stärksten CAGR von 11,22 % zwischen 2026 und 2031 wachsen.
Wie beeinflussen Online-Apotheken den Vertrieb?
Online-Spezialapotheken wachsen mit einer CAGR von 13,12 %, indem sie Kühlkettenlieferung mit Fernpflegeunterstützung kombinieren.
Welche politische Veränderung wird die US-amerikanische Orphan-Drug-Preisgestaltung nach 2026 beeinflussen?
Das Inflation Reduction Act schränkt die Orphan-Ausnahme ein, sodass Sponsoren Indikationen staffeln, um Medicare-Verhandlungen zu verzögern.
Welcher Krankheitsbereich wird voraussichtlich die höchste Wachstumsrate aufweisen?
Neurologische Erkrankungen, angetrieben durch Gentherapien und Alzheimer-Antikörper, werden bis 2031 voraussichtlich mit einer CAGR von 12,75 % wachsen.