
Marktgröße und Marktanteil für orale Dünnfilme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
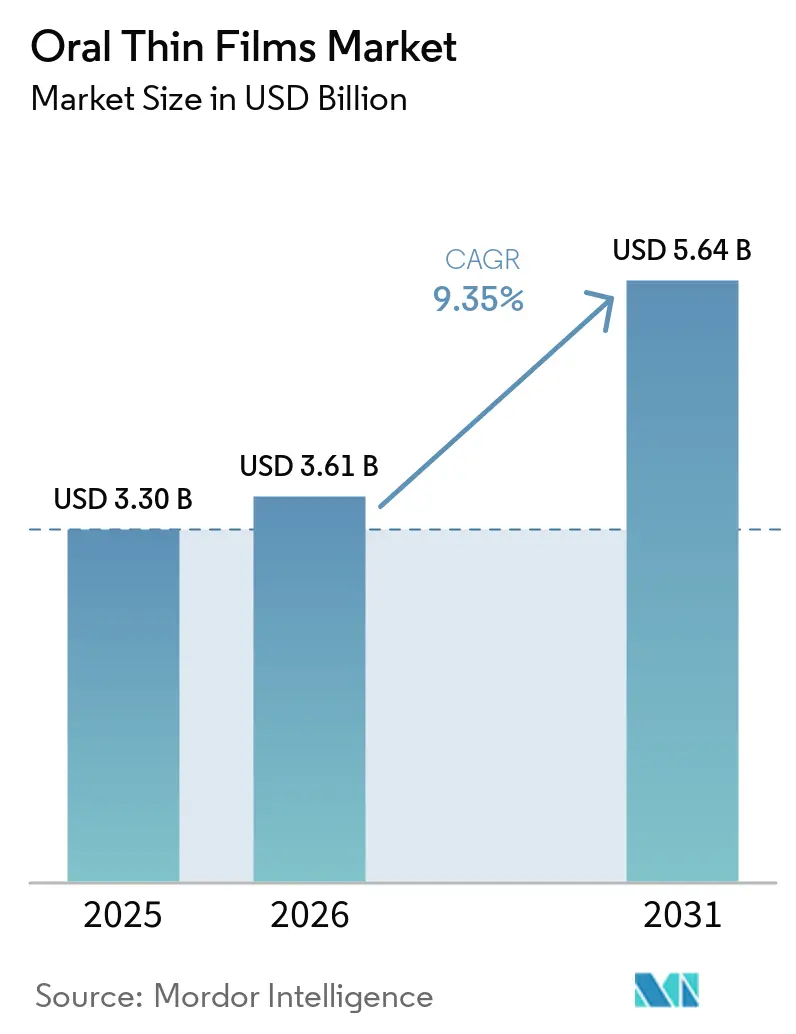
| Marktgröße (2026) | 3.61 Milliarden US-Dollar |
| Marktgröße (2031) | 5.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.35 % |
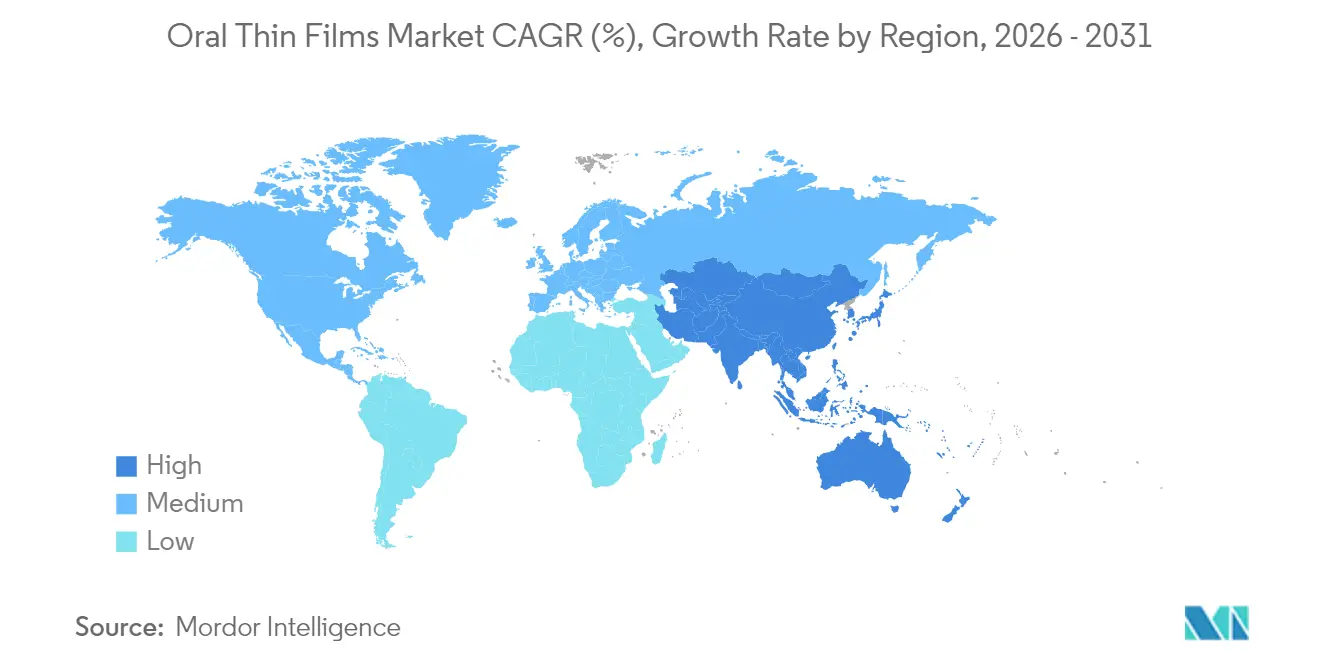
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
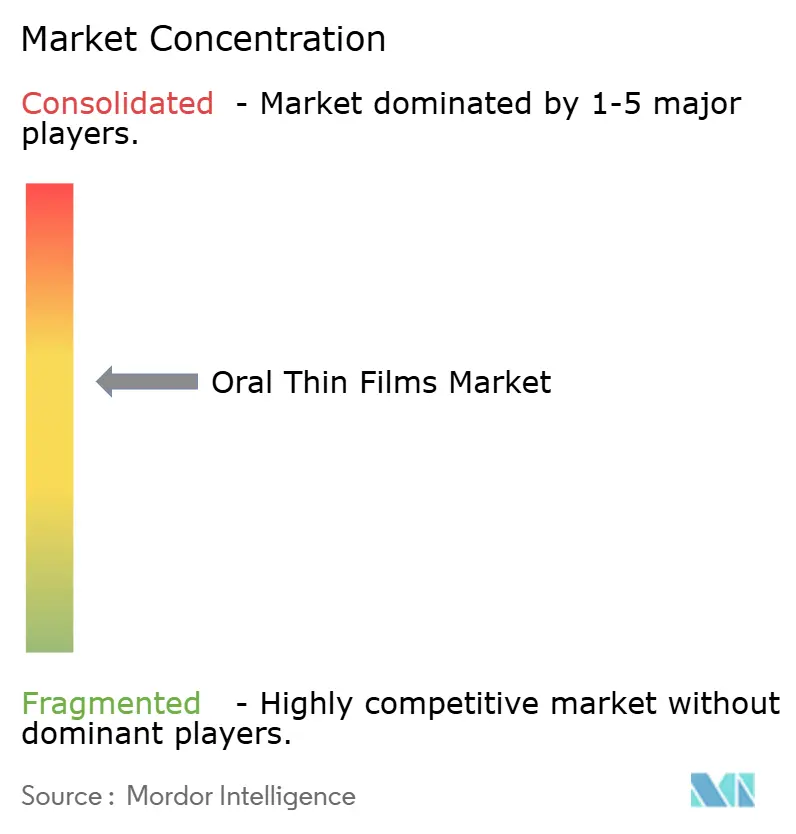
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für orale Dünnfilme von Mordor Intelligence
Die Marktgröße für orale Dünnfilme wurde im Jahr 2025 auf USD 3,30 Milliarden bewertet und soll von USD 3,61 Milliarden im Jahr 2026 auf USD 5,64 Milliarden bis 2031 wachsen, bei einer CAGR von 9,35 % während des Prognosezeitraums (2026–2031). Die Nachfrage beschleunigt sich, da pharmazeutische Entwickler patientenzentrierte Darreichungsformen priorisieren, die Schluckbeschwerden umgehen, den hepatischen First-Pass-Metabolismus vermeiden und einen schnellen therapeutischen Wirkungseintritt ermöglichen. Die Alterung der Bevölkerung, eine höhere Prävalenz chronischer Erkrankungen und der Bedarf an kinderfreundlichen Arzneimitteln verstärken allesamt einen strukturellen Wandel hin zur Dünnfilm-Verabreichung. Technologische Verbesserungen in der Polymerwissenschaft, bei Feuchtigkeitsbarrierebeschichtungen und in der kontinuierlichen Fertigung verleihen weiteren Schwung, indem sie die Stückkosten senken und die Bandbreite kompatibler pharmazeutischer Wirkstoffe erweitern. Die Wettbewerbsintensität wächst, da sowohl Markenhersteller als auch Generikahersteller den 505(b)(2)-Reformulierungsweg nutzen, um bestehende Moleküle neu zu positionieren, und den Markt für orale Dünnfilme auf Indikationen ausweiten, die einst von Tabletten und Kapseln dominiert wurden.
Wichtigste Erkenntnisse des Berichts
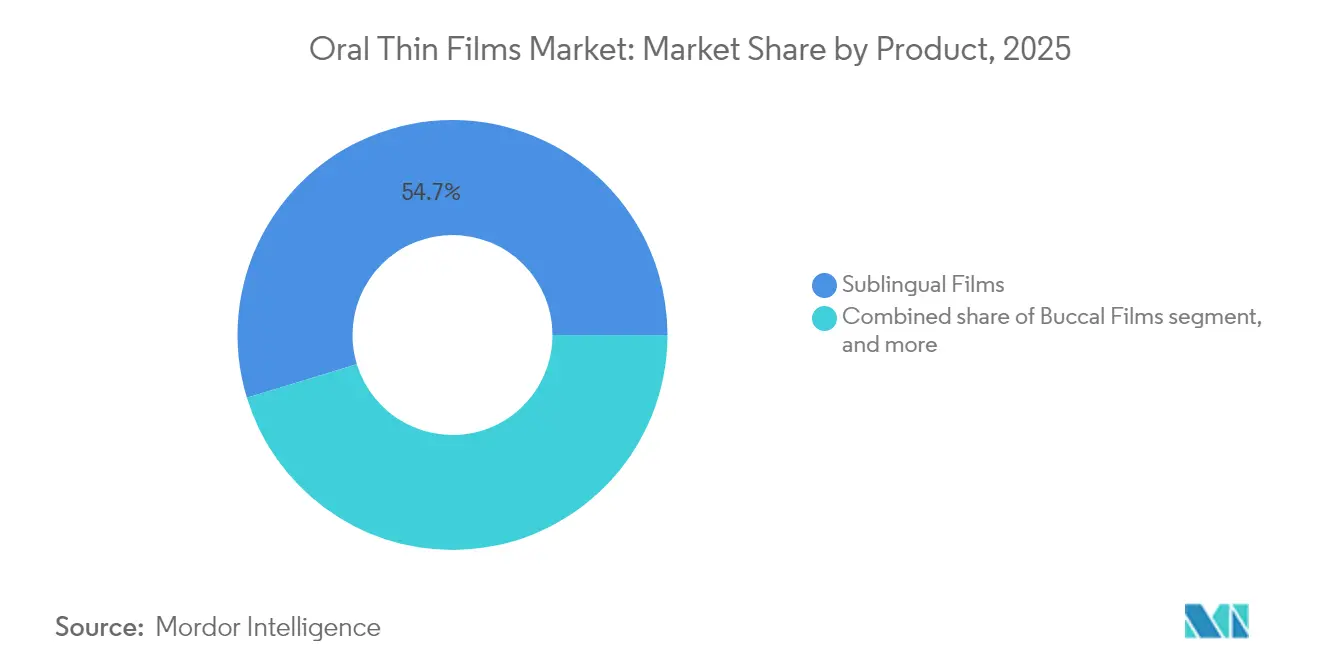
- Nach Produkt führten sublinguale Filme im Jahr 2025 mit einem Umsatzanteil von 54,72 %; bukkale Filme sollen bis 2031 die schnellste CAGR von 11,12 % erzielen.
- Nach Krankheitsindikation entfiel im Jahr 2025 ein Marktanteil von 39,12 % auf Opioidabhängigkeit, während Migränetherapien im gleichen Zeitraum mit einer CAGR von 11,86 % expandieren sollen.
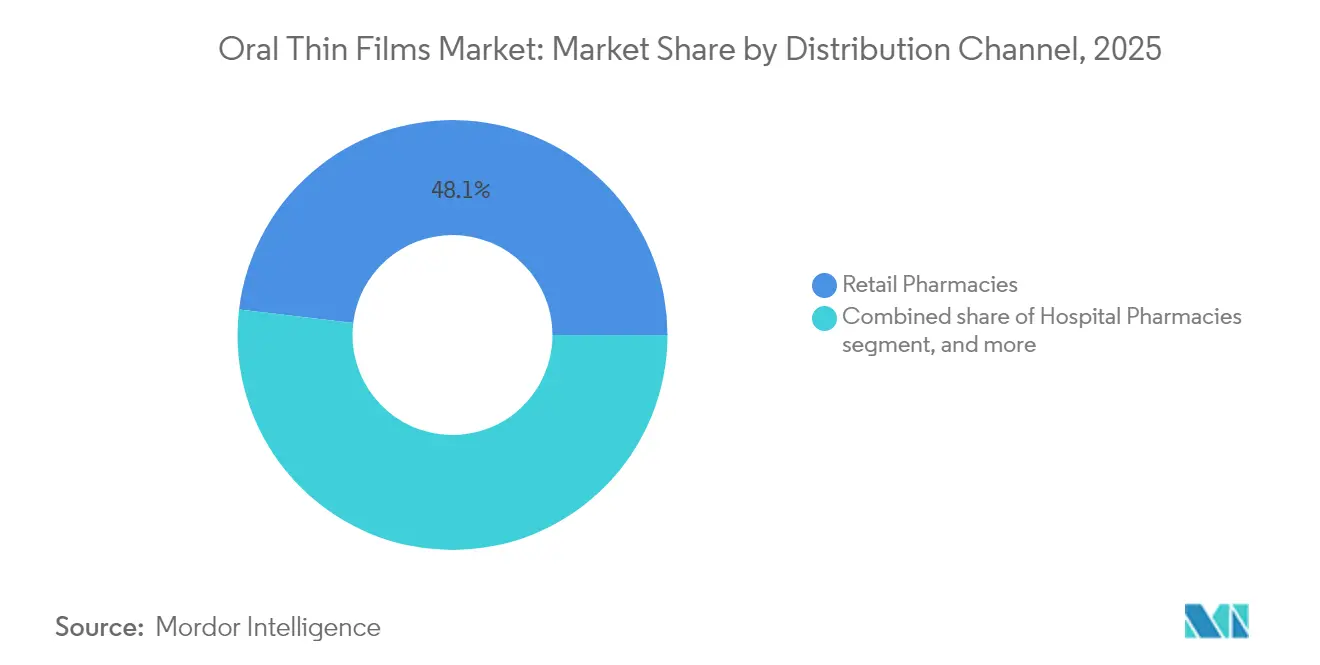
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 48,10 %, während Online-Apotheken bis 2031 eine CAGR von 12,08 % erzielen sollen.
- Nach Technologie hielt Lösungsmittelguss im Jahr 2025 einen Anteil von 54,21 %; 3-D-Druck soll mit einer CAGR von 11,34 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 41,20 %, während Asien-Pazifik bis 2031 voraussichtlich eine CAGR von 10,12 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Prävalenz chronischer Erkrankungen | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für patientenfreundliche Arzneimittelverabreichung | +1.8% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende geriatrische und pädiatrische Bevölkerung | +1.5% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Beschleunigte 505(B)(2)-Reformulierungsstrategien | +1.2% | Nordamerika, Ausweitung auf Europa | Kurzfristig (≤ 2 Jahre) |
| Expandierende Cannabis- und Nutraceutical-Anwendungen | +0.9% | Nordamerika, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der polymeren Filmtechnik | +0.7% | Global, Forschung und Entwicklung konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz chronischer Erkrankungen
Chronische nicht übertragbare Erkrankungen erhöhen die klinische Dringlichkeit für Darreichungsformen, die die Therapietreue bei Patienten mit Schluckbeschwerden verbessern. Dysphagie betrifft 25 % der Erwachsenen über 50 und bis zu 50 % der Bewohner von Pflegeheimen, und diese Patienten haben längere stationäre Aufenthalte und höhere Behandlungskosten. Sublinguale Buprenorphin-Filme sind zur bevorzugten Formulierung in Programmen zur Behandlung von Opioidkonsumstörungen geworden, da sie das Ablenkungsrisiko verringern und die direkt beobachtete Therapie vereinfachen, was die Expansion des Marktes für orale Dünnfilme in der Suchtbehandlung stärkt. Kliniker bevorzugen Filmprodukte auch bei Bluthochdruck und Diabetes, wo tägliche Dosierungsschemata eine gleichmäßige Compliance erfordern. Zusammen liefern diese Krankheitstrends eine beständige Patientenbasis, die den Markt für orale Dünnfilme vor wirtschaftlichen Abschwüngen schützt.
Wachsende Präferenz für patientenfreundliche Arzneimittelverabreichung
Eine Evidenzbasis, die Schmackhaftigkeit und Therapietreue verknüpft, leitet heute das Formulierungsdesign in der pädiatrischen und geriatrischen Pharmakotherapie. Eine systematische Übersichtsarbeit von 225 pädiatrischen Studien bestätigte den Geschmack als wichtigstes Hindernis für die Vollständigkeit von Antibiotika- und Antikonvulsiva-Therapien[1]. Auflösbare Filme überwinden diese Barriere durch die Einbettung geschmacksmaskierender Hilfsstoffe, was in direkten Vergleichsstudien gegenüber Flüssigkeiten zu höheren Abschlussraten führt. Auch Regulierungsbehörden erkennen den Mehrwert: Die FDA-Zulassung des auflösbaren oralen Verhütungsmittels Femlyv im Juli 2024 hob die Vorteile hinsichtlich Benutzerfreundlichkeit und Dosierungsgenauigkeit hervor. Da Verschreiber die Benutzerfreundlichkeit zunehmend in die Therapieauswahl einbeziehen, gewinnt der Markt für orale Dünnfilme Verschreibungen, die früher standardmäßig auf Tabletten entfielen.
Zunehmende geriatrische und pädiatrische Bevölkerung
Demografische Verschiebungen verstärken die Nachfrage, da sehr junge und sehr alte Patienten eine eingeschränkte Schluckkapazität aufweisen, aber dennoch eine präzise Dosierung benötigen. Klinische Arbeiten zum sublingualen Epinephrin-Film Anaphylm zeigten günstige pharmakokinetische Eigenschaften bei Kindern im Alter von 7–17 Jahren und erweitern damit die künftige adressierbare Basis. In der Altenpflege vermeidet die Filmdosierung das Zerkleinern von Tabletten, was den Pflegeaufwand und Aspirationsvorfälle reduziert. Da die Vereinten Nationen prognostizieren, dass Personen über 65 bis 2030 eine Milliarde erreichen werden, festigen schluckfreundliche Darreichungsformen ihren Status als unverzichtbare, nicht optionale therapeutische Werkzeuge.
Beschleunigte 505(b)(2)-Reformulierungsstrategien
Der vereinfachte 505(b)(2)-Weg erlaubt es Sponsoren, sich teilweise auf Sicherheitsdaten von Referenzarzneimitteln zu stützen, wodurch klinische Programme auf Bioäquivalenz- und Schmackhaftigkeitsstudien reduziert werden. Die FDA-Leitlinie 2024 zu geringfügigen Änderungen an festen oralen Darreichungsformen kodifizierte Auflösungsmedienstandards, die speziell auf Filme verweisen. Sponsoren terminieren Produkteinführungen nun so, dass sie mit dem Ablauf von Originatorpatenten zusammenfallen, und nutzen Filme als Instrumente des Lebenszyklusmanagements, die der Generikaerosion entgegenwirken. Diese Wettbewerbsdynamiken lenken Investitionen in den Markt für orale Dünnfilme und beschleunigen den Produktrhythmus.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Begrenzte Beladungskapazität für pharmazeutische Wirkstoffe | -1.4% | Global, besonders bei Hochdosismedikamenten | Mittelfristig (2–4 Jahre) |
| Hohe regulatorische und qualitätssicherungsbezogene Hürden | -1.1% | Global, am strengsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Preisdruck durch Generikakonkurrenz | -0.9% | Global, mit erhöhter Intensität in Europa und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Unzureichende Infrastruktur für gute Herstellungspraxis | -0.6% | Schwellenregionen in Asien-Pazifik, Lateinamerika und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Beladungskapazität für pharmazeutische Wirkstoffe
Dünne Filme können in der Regel nicht mehr als 30 % Wirkstoff nach Gewicht aufnehmen, bevor die mechanische Integrität versagt, was die Nutzlast eines einzelnen Streifens in der kommerziellen Praxis auf etwa 30 mg begrenzt[2]. Hochdosistherapien wie nichtsteroidale entzündungshemmende Dünnfilm-Arzneimittel müssen auf Mehrfachstreifen-Verabreichungspläne zurückgreifen, was einige Vorteile hinsichtlich der Anwenderfreundlichkeit zunichte macht. Forschungen zu mehrschichtigen Designs zeigen vielversprechende Ansätze, stehen jedoch weiterhin vor Kompromissen bei der Auflösungszeit. Solange die Materialwissenschaft diese Grenze nicht weiter anhebt, wird sich der Markt für orale Dünnfilme auf potente Wirkstoffe konzentrieren, bei denen niedrigere Milligramm-Dosierungen ausreichen.
Hohe regulatorische und qualitätssicherungsbezogene Hürden
Die Feuchtigkeitsempfindlichkeit erfordert klimatisierte Fertigungsräume, Folienbeutel als Primärverpackung und feuchtigkeitsvalidierte Vertriebsketten. FDA und EMA verlangen Gleichmäßigkeits- und Gehaltsanalysen über zehn Filmzonen, eine strengere Spezifikation als die Gewichtsschwankung bei Tabletten. Kleinere Unternehmen, denen das Kapital für abgetrennte Reinräume fehlt, vergeben die Produktion häufig an große Auftragsfertigungsunternehmen, was Lizenzgebührenschichten hinzufügt, die die Herstellungskosten erhöhen. Die Harmonisierung hinkt im Asien-Pazifik-Raum hinterher, was separate Dossiereinreichungen erfordert, die die Zeit bis zur Markteinführung über den US-amerikanischen Ausgangswert hinaus verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Sublinguale Filme verankern weiterhin das WachstumSublinguale Filme machten im Jahr 2025 54,72 % des Marktanteils für orale Dünnfilme aus, was die fest verankerte Vertrautheit der Ärzte mit der Opioidsuchttherapie und dem Notfallmanagement bei Krampfanfällen widerspiegelt. Das Format gewährleistet eine schnelle transmukosale Aufnahme und liefert therapeutische Plasmakonzentrationen innerhalb von Minuten. Wettbewerbspipelines bleiben aktiv, mit mindestens sechs neuen sublingualen Kandidaten in Spätphasenstudien, die auf Anaphylaxie, Hypotonie und Migräne abzielen.
Bukkale Filme, die voraussichtlich mit einer CAGR von 11,12 % wachsen werden, nutzen mukoadhäsive Polymere, die die Verweildauer an der Wange verlängern und die Wirkstofffreisetzung verlangsamen. Dieses kinetische Profil zieht Entwickler von Hormonersatztherapien und chronischen Schmerztherapien an, die eine einmal tägliche Dosierung anstreben. Der 3-D-Druck individualisiert darüber hinaus die bukkale Dicke und Wirkstoffbeladung und ermöglicht eine Dosistitration ohne neue Stabilitätsstudien. Im Prognosezeitraum erwarten Investoren, dass kleinere, aber schneller wachsende bukkale Linien die dominante, aber reifende sublinguale Basis schrittweise verdrängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Krankheitsindikation:
Suchtbehandlung dominiert, Migränetherapie beschleunigt sichOpioidabhängigkeit behielt im Jahr 2025 39,12 % der Marktgröße für orale Dünnfilme und erhält politische Unterstützung durch erweiterte Mandate zur medikamentengestützten Behandlung in Nordamerika. Die obligatorische Versicherungsdeckung garantiert hohe Verschreibungsvolumina, und die Dünnfilmverpackung schreckt durch Einzeldosisblisterpacks von Missbrauch ab.
Migräneprogramme erzielen eine CAGR von 11,86 %, angetrieben durch die US-Zulassung von RizaFilm im Jahr 2023, die einen regulatorischen Präzedenzfall für künftige Triptan-Filme gesetzt hat. Das Format spricht Patienten an, die während akuter Anfälle Übelkeit erleiden und das Risiko haben, Tabletten zu erbrechen. Da weitere Moleküle wie Lasmiditan auf Filme migrieren, sehen Neurologen eine breitere Akzeptanz voraus. Die Segmente Übelkeit und Erbrechen sowie Schizophrenie profitieren ebenfalls, aber ihr kombiniertes Wachstum bleibt hinter dem Anstieg der Migräne zurück.
Nach Vertriebskanal:
Traditioneller Einzelhandel hält stand, digitale Kanäle steigen stark anEinzelhandelsapotheken erhielten im Jahr 2025 48,10 % des Umsatzes des Marktes für orale Dünnfilme, da Apotheker bei der korrekten sublingualen Platzierung und dem Feuchtigkeitsmanagement beraten. Die Dominanz der stationären Apotheken hält an, doch das veränderte Verbraucherverhalten nach der Pandemie beschleunigt authentifizierte E-Pharmacy-Optionen.
Online-Kanäle sind auf eine CAGR von 12,08 % ausgerichtet, unterstützt durch regulatorische Regelungen, die den Versand von Buprenorphin-Filmen der Klasse III unter kontrollierten Substanz-Telemedizin-Ausnahmeregelungen erlauben. Temperaturanzeigende Versandverpackungen gewährleisten die Stabilität, und die Automatisierung von Nachfüllungen erhöht die Therapietreue gegenüber dem Kauf im Geschäft. Krankenhausapotheken konzentrieren sich auf Krampfanfall-Notfallfilme und Anästhesie-Adjuvanzien für den sofortigen Einsatz und halten einen niedrigeren, aber stabilen Anteil.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Reife des Lösungsmittelgusses trifft auf Potenzial des 3-D-DrucksLösungsmittelgusslinien produzierten im Jahr 2025 54,21 % der Marktgröße für orale Dünnfilme, dank jahrzehntelangem Skalierungswissen, vorhersehbaren Ausbeuten und regulatorischer Vertrautheit. Kontinuierliche Bahnsysteme erreichen 100 m/min, was Millionen-Dosen-Chargen ergibt, die Blockbuster-Arzneimittel zu niedrigen Kosten bedienen.
Dreidimensionaler Druck erzielt die höchste CAGR von 11,34 %, indem er eine geometriegesteuerte Auflösungskontrolle ermöglicht. Personalisierte pädiatrische Dosen werden durch Variation der Oberfläche statt der Hilfsstoffverhältnisse realisierbar, was die Validierung vereinfacht. Das Zentrum für Arzneimittelbewertung und -forschung der FDA erweiterte sein Programm für aufkommende Technologien im Jahr 2025, um Antragsteller für Filmdruckverfahren zu begleiten und die Einführung zu erleichtern. Schmelzextrusion bietet lösungsmittelfreie Verarbeitung für thermostabile pharmazeutische Wirkstoffe, während Elektrospinnen Nanofaserfilme für transmukosale Impfstoffe in künftigen Pipelines erforscht.
Geografische Analyse
Markt für orale Dünnfilme in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,20 % am Markt für orale Dünnfilme. Robuste Erstattungsregelungen, Aufklärung der Kliniker und klare FDA-Leitlinien beschleunigen die Akzeptanz in den Bereichen Schmerztherapie, Suchtbehandlung und pädiatrische Allergieversorgung. Die regionale Pipeline umfasst acht NDA-Einreichungen, die sich ab Juli 2025 in der Prüfung befinden, was auf einen anhaltenden Produktfluss hindeutet. Die Einzelhandelspreise bleiben in den Vereinigten Staaten auf einem Premium-Niveau, gestützt durch Patentschutz und begrenzte Generikakonkurrenz.
Markt für orale Dünnfilme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen, angetrieben durch Auftragsfertigung-Cluster in Indien und Bemühungen zur regulatorischen Angleichung im Rahmen des ASEAN Pharmaceutical Harmonization Scheme. Chinesische Hersteller investieren in Lösungsguss-Kapazitäten und streben die WHO-Präqualifizierung für exportorientierte Buprenorphin-Filme an. Steigende Einkommen der Mittelschicht erhöhen die Akzeptanz patientenfreundlicher Darreichungsformen, während inländische E-Pharmacy-Plattformen Versorgungslücken im ländlichen Raum schließen. Günstige Kostenstrukturen positionieren die Region sowohl als Versorgungsbasis als auch als schnell wachsendes Nachfragezentrum innerhalb des globalen Marktes für orale Dünnfilme.
Markt für orale Dünnfilme in Europa
Europa hält unter Einzahler-Systemen, die die Kosten pro qualitätsbereinigtem Lebensjahr genau prüfen, ein stabiles Volumen aufrecht. Die Zulassung des Buprenorphin-Films Neuraxpharm durch die Europäische Arzneimittel-Agentur im Dezember 2024 unterstreicht die regulatorische Kontinuität trotz des Brexits. Preiskontrollen auf Länderebene fördern die Referenzpreiserosion, begünstigen aber auch Generika. Als Reaktion darauf setzen Innovatoren auf personalisierte 3-D-gedruckte Therapien, um sich zu differenzieren. Tele-Apotheken-Richtlinien, die in der EU-Pharmastrategie verankert sind, unterstützen den grenzüberschreitenden Versandhandel und dürften den Online-Anteil im Laufe der Zeit erhöhen.
Regulatorisches Umfeld
Orale Filme werden als nicht sterile feste orale Arzneiprodukte reguliert, wobei Terminologie und pharmakopöische Einordnung regional variieren. Die FDA bezeichnet sie üblicherweise als oral lösliche Filme, während das Europäische Arzneibuch ein- oder mehrschichtige Blätter beschreibt, die für eine rasche Dispersion im Mund ausgelegt sind. In den USA und Europa knüpft die Compliance in der Regel an GMP-Rahmenwerke (21 CFR Parts 210/211 bzw. EU-GMP Band 4) und CTD-Dossieranforderungen gemäß ICH an, mit Schwerpunkt auf der Gleichförmigkeit der Dosierungseinheiten, der Auflösungsleistung sowie der Stabilität filmbildender Polymere und feuchtigkeitsempfindlicher Verpackungen.
Die Quality-by-Design-Erwartungen, einschließlich ICH Q8(R2) und verwandter Spezifikationsansätze, verstärken die strikte Kontrolle kritischer Prozessparameter für Gießen, Trocknen und Schneiden. Dies unterstützt auch datengestützte Begründungen für Kontrollstrategien wie Echtzeit-Freigabeprüfungen, sofern das Prozessverständnis ausgereift ist. Pharmakopöische Prüfanforderungen für orale Arzneiprodukte (einschließlich der USP-Kapitel zur Produktqualitätsprüfung) sowie regionsspezifische Inspektionspraktiken erhöhen die Compliance-Hürde für kleinere und mittelgroße Entwickler und drängen diese häufig zu qualifizierten Auftragsherstellern mit validierter Feuchtigkeitskontrolle, Inprozesskontrolle und manipulationssicherer Einzeldosisverpackung.
Wettbewerbslandschaft
Der Markt für orale Dünnfilme ist mäßig fragmentiert. Aquestive Therapeutics nutzt seine lizenzierte PharmFilm-Plattform für Epilepsie-, Allergie- und endokrine Programme und erzielte im Jahr 2023 einen Lizenzumsatz von USD 50,6 Millionen. IntelGenx kooperiert mit Gensco zur gemeinsamen Vermarktung von RizaFilm, während LTS Lohmann und Catalent als führende Auftragsentwickler mit Multi-Kunden-Pipelines agieren.
Strategische Allianzen nehmen zu. Merck schloss im April 2025 einen Lizenzvertrag im Wert von USD 493 Millionen mit Cyprumed für eine orale Peptidtechnologie ab, die darauf abzielt, injizierbare Biologika auf Filmdosierungen umzustellen. Die Übernahme von IFF Pharma Solutions durch Roquette für USD 1 Milliarde bereichert Hilfsstoffportfolios, die für Filme der nächsten Generation entscheidend sind. Solche Transaktionen signalisieren, dass die Kontrolle über polymere geistige Eigentumsrechte und Fertigungsexpertise – und nicht schlichter Marketingaufwand – die künftige Marktführerschaft bestimmen wird.
Die Patentaktivität konzentriert sich auf mukoadhäsive Schichten und Feuchtigkeitsbarrierelaminierungen. Da Portfolios reifen, verbünden sich kleinere Spezialunternehmen mit regionalen Distributoren, um Nischenindikationen zu erschließen, während große multinationale Konzerne globale Außendienstnetzwerke nutzen. Der Wettbewerbsvorteil wird davon abhängen, Bioäquivalenz mit weniger klinischen Probanden nachzuweisen und so die Zeit bis zum Cashflow für jedes neue Molekül zu verkürzen.
Dynamischer Markt mit starkem Wachstumspotenzial
Der Markt für orale Dünnfilme weist eine Mischung aus großen Pharmaunternehmen und spezialisierten technologieorientierten Unternehmen auf, was eine vielfältige Wettbewerbslandschaft schafft. Globale Akteure wie Viatris nutzen ihre umfangreichen Vertriebsnetze und Fertigungskapazitäten, während spezialisierte Unternehmen wie IntelGenx und Cure Pharmaceutical sich auf technologische Innovation und Nischenanwendungen konzentrieren. Der Markt zeigt eine moderate Konsolidierung, wobei größere Unternehmen aktiv Akquisitionen verfolgen, um ihre Position zu stärken, wie die Übernahme von Tapemark Inc. durch LTS Lohmann zur Verbesserung ihrer Fertigungskapazitäten und Marktpräsenz belegt.
Die Branche ist durch erhebliche Markteintrittsbarrieren aufgrund von Anforderungen an technisches Fachwissen und strengen regulatorischen Standards, insbesondere bei pharmazeutischen Anwendungen, gekennzeichnet. Unternehmen bilden zunehmend strategische Allianzen, um technologische Fähigkeiten mit Marktzugang zu verbinden, insbesondere in Schwellenmärkten. Regionale Akteure, insbesondere in den Märkten des Asien-Pazifik-Raums, gewinnen durch den Fokus auf Generika und kosteneffiziente Fertigung an Bedeutung, während etablierte Akteure ihre Dominanz durch Patentschutz und Markenanerkennung aufrechterhalten. Der Markt zeigt einen Trend zur vertikalen Integration, wobei Unternehmen in durchgängige Fähigkeiten von der Forschung und Entwicklung bis zur Vermarktung investieren.
Innovation und Anpassungsfähigkeit treiben den Markterfolg voran
Der Erfolg im Markt für orale Dünnfilme hängt zunehmend von der Fähigkeit der Unternehmen ab, proprietäre Technologien zu entwickeln und gleichzeitig die Kostenwettbewerbsfähigkeit aufrechtzuerhalten. Etablierte Akteure müssen sich auf kontinuierliche Innovation bei Arzneimittelverabreichungssystemen, die Erweiterung therapeutischer Anwendungen und die Stärkung ihrer Patentportfolios konzentrieren, um die Marktführerschaft zu behalten. Der Aufbau starker Beziehungen zu Gesundheitsdienstleistern und die Sicherstellung einer gleichbleibenden Produktqualität sind entscheidend für den Markterfolg. Unternehmen müssen in fortschrittliche Fertigungskapazitäten investieren und gleichzeitig Strategien entwickeln, um komplexe regulatorische Umgebungen in verschiedenen Regionen zu navigieren.
Für neue Marktteilnehmer und kleinere Akteure bietet die Konzentration auf therapeutische Nischenbereiche und die Entwicklung spezialisierter Anwendungen Möglichkeiten zur Marktdurchdringung. Erfolgsfaktoren umfassen den Aufbau starker Forschungs- und Entwicklungskapazitäten, die Bildung strategischer Partnerschaften mit etablierten Pharmaunternehmen und die Entwicklung kosteneffizienter Fertigungsprozesse. Die steigende Nachfrage nach patientenfreundlichen Arzneimittelverabreichungssystemen und die wachsende Akzeptanz oraler Dünnfilme in verschiedenen therapeutischen Anwendungen schaffen Möglichkeiten zur Markterweiterung. Unternehmen müssen jedoch sorgfältig Herausforderungen wie hohe Entwicklungskosten, Anforderungen an die regulatorische Compliance und die Notwendigkeit, klare therapeutische Vorteile gegenüber konventionellen Darreichungsformen nachzuweisen, bewältigen. Führende Hersteller oraler Filme und Hersteller oral auflösender Filme sind besonders gut positioniert, um von diesen Trends zu profitieren.
Marktführer für orale Dünnfilme
-
ZIM Laboratories Limited
-
Aquestive Therapeutics, Inc.
-
IntelGenx Corp.
-
C.L.Pharm
-
CURE Pharmaceutical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für orale Dünnfilme Unternehmen in diesem Bericht
- Aquestive Therapeutics
- Intelgenx
- LTS Lohmann Therapie-Systeme
- Viatris
- NAL Pharma
- ZIM Laboratories Ltd.
- Sunovion Pharmaceuticals
- CURE Pharmaceutical
- C.L. Pharm
- Indivior
- BioDelivery Sciences International
- Rapid Dose Therapeutics
- AdhexPharma
- Catalent
- Tapemark
- IBSA Group
- Dr.Thins
- DK Livkon Healthcare
- NutraStrips
- Pharmedica
- Nova Thin Film Pharmaceuticals
- Orcosa
- Labtec GmbH
- Aavishkar Oral Strips
Marktchancen und Zukunftsaussichten
Neue Therapiebereiche und Plattforminnovationen erweitern den Freiraum über die etablierten Anwendungsfälle des Marktes bei Opioidabhängigkeit und Akutversorgung hinaus, insbesondere dort, wo schneller Wirkeintritt und wasserfreie Verabreichung entscheidend sind. Die Zulassung von VYBRIQUE (Sildenafil) oralem Film gegen erektile Dysfunktion durch IBSA USA im Februar 2026 durch die FDA zeigt die kommerzielle Tragfähigkeit hochvolumiger, etablierter Moleküle im Format oraler Filme. Sie unterstützt zudem weitere Programme zum Lebenszyklusmanagement und zur Neuformulierung, die gegebenenfalls Ansätze im Stil von 505(b)(2) nutzen können.
Chancen zeigen sich auch bei ermöglichenden Technologien, die das Spektrum adressierbarer Wirkstoffe und patientenspezifischer Dosierungsanforderungen erweitern. Patentaktivitäten wie die Auszeichnung von OFD Life Sciences im März 2026 für seine LyoPastille-Plattform zur oralen Verabreichung sowie laufende Entwicklungsprogramme wie die 2026er Updates von BioNxt Solutions zu einer Kooperation zur sublingualen Semaglutid-ODF mit Gen-Plus GmbH deuten auf Bestrebungen hin, komplexe oder adhärenzsensitive Therapien in Film- oder filmnahe orale Formate zu überführen. Technische Arbeiten von LTS Lohmann zu schaumbasierten oralen Filmen unterstreichen zudem die Produktdifferenzierung durch schnellere Auflösung und flexible Freisetzungsprofile, wobei die Fertigungsreife und regulatorisch konforme Qualitätssysteme weiterhin die Voraussetzung für die Skalierung in regulierten Märkten bleiben.
Neueste Industrielle Entwicklungen in Markt für orale Dünnfilme
- März 2026: Aquestive Therapeutics führte ein persönliches Type-A-Meeting mit der US-FDA zum Wiedereinreichungsweg für den NDA seines sublingualen Films Anaphylm (Dibutepinephrin) durch. Das Update klärte die nächsten regulatorischen Schritte des Unternehmens und positionierte das Programm für einen geplanten Wiedereinreichungszeitplan, wobei der Wettbewerbsfokus weiterhin auf Notfall-Filmformaten liegt, die schnellen Wirkeintritt und hohe Fertigungszuverlässigkeit erfordern.
- Juli 2025: ZIM Laboratories erhielt seine erste Marktzulassung in Australien von der Therapeutic Goods Administration für Rizatriptanbenzoat-Schmelzfilme. Die Zulassung erweiterte die Präsenz des Unternehmens in regulierten Märkten und unterstützte Migräne als skalierbare Indikation für die Filmverabreichung, bei der Übelkeit während der Attacken die Anwendbarkeit von Tabletten beeinträchtigen kann.
- April 2024: IntelGenx (heute Nualtis) berichtete, dass Partner Chemo Research SL von der FDA ein Complete Response Letter für einen ANDA für Buprenorphin-Bukkalfilm erhalten habe. Die Anfragen konzentrierten sich auf zusätzliche pharmazeutische Qualitätsinformationen, ohne neue Betriebsinspektionen, was die Qualitäts- und CMC-Sensibilität der Kategorie unterstreicht und die Entwicklungszeitpläne für generische und neu formulierte Filmprodukte beeinflusst.
Markt für orale Dünnfilme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst pharmazeutische orale Dünnfilme, die einen Wirkstoff enthalten und dazu bestimmt sind, sich im Mund aufzulösen oder an der Mundschleimhaut zu haften, um eine lokale oder systemische Arzneimittelabgabe zu ermöglichen. Die Werte spiegeln die Umsätze wider, die mit diesen Arzneimittelfilmen in den wichtigsten Regionen erzielt werden.
Ausschlüsse aus dem Umfang: Nicht-pharmazeutische orale Pflegestreifen (wie Mundfrischestreifen), Verpackungsfolien und andere nicht-pharmazeutische Dünnfilmmaterialien sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Sublinguale Filme
- Bukkale Filme
- Orodispersible Filme
- Schnell auflösende orale Filme
- Nach Krankheitsindikation
- Opioidabhängigkeit
- Übelkeit und Erbrechen
- Schizophrenie
- Migräne
- Schmerzbehandlung
- Sonstige
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Sonstige Vertriebskanäle
- Nach Technologie (Herstellungsverfahren)
- Lösungsmittelguss
- Schmelzextrusion
- 3-D-Druck
- Sonstige Technologien
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um das Größenmodell zu fundieren, beginnen wir mit der Erfassung zugelassener oraler Dünnfilmprodukte, Darreichungsformen und Verabreichungswege und gleichen dann grundlegende Nachfragesignale ab. Öffentliche Quellen, die dabei hilfreich waren, umfassen US-FDA-Datenbanken (Arzneimittelkennzeichnungen und Zulassungen), die National Library of Medicine (Register klinischer Studien) und US-NIH-Ressourcen für den therapeutischen Hintergrund.
Wir haben außerdem US-CDC-Gesundheitsstatistiken für die Richtung der Krankheitsprävalenz, WHO-Gesundheitsdaten für die länderübergreifende Vergleichbarkeit sowie begutachtete Fachzeitschriften genutzt, die Bioverfügbarkeit, Therapietreue und Patientenakzeptanz für Filmformate berichten. Unternehmenseinreichungen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um den Zeitpunkt von Produkteinführungen und die geografische Reichweite zu erfassen; kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Patentdatenbanken unterstützten die finanzielle Normalisierung und das Innovationsmonitoring. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden für die Datenerhebung, Querprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, welche Produkte kommerziell bedeutsam sind, wie sich die Preisgestaltung typischerweise nach Therapiebereich entwickelt und welcher Anteil der Nachfrage über Krankenhaus- gegenüber Einzel- und Online-Apotheken abgewickelt wird. Wir haben mit einer Mischung aus Formulierungs- und Fertigungsexperten, Distributoren und Vertriebsleitern in Nord- und Südamerika, EMEA und APAC gesprochen, damit Annahmen angepasst werden konnten, wenn Desk-Recherche-Ergebnisse nicht mit der Feldwirklichkeit übereinstimmten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 14 % | APAC: 42 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 46 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung verwenden wir einen Top-down-Ansatz, der von der adressierbaren behandelten Bevölkerung in den wichtigsten Indikationen ausgeht, in denen orale Dünnfilme eingesetzt werden, und diese dann mithilfe von Behandlungsraten und typischen Dosierungsmustern in die jährliche Filmnachfrage umrechnet. Der Umsatz wird anschließend durch Anwendung indikativer Preisspannen nach Therapiebereich und Vertriebskanal abgeleitet, und die Gesamtwerte werden nach Währungsnormalisierung nach Region zusammengefasst.
Um die Ergebnisse realistisch zu halten, gleichen wir sie mit selektiven Bottom-up-Prüfungen ab, beispielsweise durch die Aggregation einer Stichprobe von Produktumsätzen, sofern Offenlegungen vorliegen, und durch die Validierung von Preis- und Volumenrichtungen über Kanalprüfungen. Zu den Eingangsgrößen, die das Modell häufig beeinflussen, zählen neue Zulassungen von Filmprodukten, die Patientenpräferenz für schluckfreie Dosierung, die Verschiebung im Mix zwischen sublingualen und anderen Filmformaten, die Gewichtung der Vertriebskanäle sowie regionale Unterschiede bei der Akzeptanz, die mit Erstattungs- und Verschreibungsnormen zusammenhängen.
Prognosen werden mithilfe einer Szenarioanalyse erstellt, die durch einfache Trendanpassung unterstützt wird, wobei die Kerntreiber mit konservativen, Basis- und schnelleren Adoptionspfaden projiziert werden. Wenn bei Bottom-up-Prüfungen Abdeckungslücken auftreten (beispielsweise begrenzte Offenlegung für privat gehaltene Hersteller), werden diese durch Peer-Benchmarking geschlossen und die Gesamtwerte anschließend durch Interview-Feedback erneut geprüft, bevor sie finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit die endgültige Zahl nicht von einer einzigen Annahme abhängt. Wir vergleichen die impliziten Ausgaben pro Patient und die impliziten Filmvolumina mit unabhängigen Indikatoren wie dem Zulassungsrhythmus, Kanalmixi-Signalen und dem Wachstum nach Therapiebereich und untersuchen Ausreißer vor der Freigabe.
Eine zweite Analysten-Überprüfung wird für die Modelllogik, die Einheitenkonsistenz und die Währungsbehandlung durchgeführt, gefolgt von einer abschließenden Abweichungsprüfung gegenüber früheren Ausgaben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten (wie bedeutende Markteinführungen, regulatorische Maßnahmen oder sprunghafte Preisänderungen). Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für orale Dünnfilme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für orale Dünnfilme stimmen nicht immer überein, da verschiedene Studien Produkttypen unterschiedlich kombinieren, unterschiedliche Ausgangsjahre wählen und unterschiedliche Preis- und Akzeptanzannahmen nach Indikation anwenden. Abweichungen treten auch auf, wenn eine Studie einen längeren Prognosehorizont verwendet und dann ein aktuelles Jahr rückwärts berechnet oder wenn der Zeitpunkt der Währungsumrechnung nicht über Regionen hinweg abgestimmt ist.
Nicht-pharmazeutische oral auflösbare Streifen (wie Mundfrischefilme) liegen außerhalb des Umfangs von Mordor Intelligence, wodurch die modellierte Nachfrage an die pharmazeutische Filmdosierung und die indikationsbezogene Akzeptanz gebunden bleibt und nicht breitere Verbraucherstreifenvolumina umfasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,61 Milliarden USD (2026) | |
| Fachzeitschrift A | 3,70 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kombiniert orodispersible und oromukosale Filmumsätze mit breiteren Kanaldefinitionen, was die Gesamtwerte verschieben kann, wenn die Preisgestaltung über Indikationen und Regionen hinweg gemittelt wird. |
| Branchenforschungsportal B | 3,50 Milliarden USD (2024) | Kürzerer Prognosezeitraum und begrenzte Klarheit darüber, wie die Akzeptanz nach Therapiebereich und Dosierung in Volumina umgerechnet wird, was Märkte unterschätzen kann, in denen neue Filmzulassungen noch hochlaufen. |
Die Abweichung erklärt sich hauptsächlich dadurch, was als orales Dünnfilmprodukt gezählt wird, welches Basisjahr verwendet wird und wie Preisgestaltung und Akzeptanz durch jede Indikation geführt werden. Indem die Schritte von der behandelten Nachfrage über das Volumen bis zum Wert sichtbar gehalten werden, bleibt die Schätzung auf praktische Variablen zurückführbar, die überprüft und aktualisiert werden können, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für orale Dünnfilme?
Die Marktgröße für orale Dünnfilme beträgt im Jahr 2026 USD 3,61 Milliarden und soll bis 2031 USD 5,64 Milliarden erreichen.
Welcher Produkttyp dominiert den Umsatz?
Sublinguale Filme führen mit einem Marktanteil von 54,72 % für orale Dünnfilme im Jahr 2025, gestützt auf fest verankerte Anwendungsfälle bei Opioidabhängigkeit und Krampfanfall-Notfallversorgung.
Welches Segment wächst am schnellsten?
Bukkale Filme sollen bis 2031 mit einer CAGR von 11,12 % wachsen, dank überlegener Mukoadhäsion und Eigenschaften zur kontrollierten Freisetzung.
Wie schnell wächst die Region Asien-Pazifik?
Der Umsatz in Asien-Pazifik soll bis 2031 mit einer CAGR von 10,12 % steigen, schneller als in jeder anderen Region.
Welche Technologie hat den höchsten Anteil?
Lösungsmittelguss macht 54,21 % der Marktgröße für orale Dünnfilme aus, obwohl der 3-D-Druck das schnellste Wachstumspotenzial aufweist.
Welcher Vertriebskanal gewinnt an Dynamik?
Online-Apotheken verzeichnen eine CAGR von 12,08 %, da sich Telemedizin- und Direktverbrauchermodelle normalisieren.