
Norwegen Elektroauto-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.76 Milliarden US-Dollar |
| Marktgröße (2026) | 6.82 Milliarden US-Dollar |
| Marktgröße (2031) | 7.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 0.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Norwegen Elektroauto-Marktanalyse von Mordor Intelligence
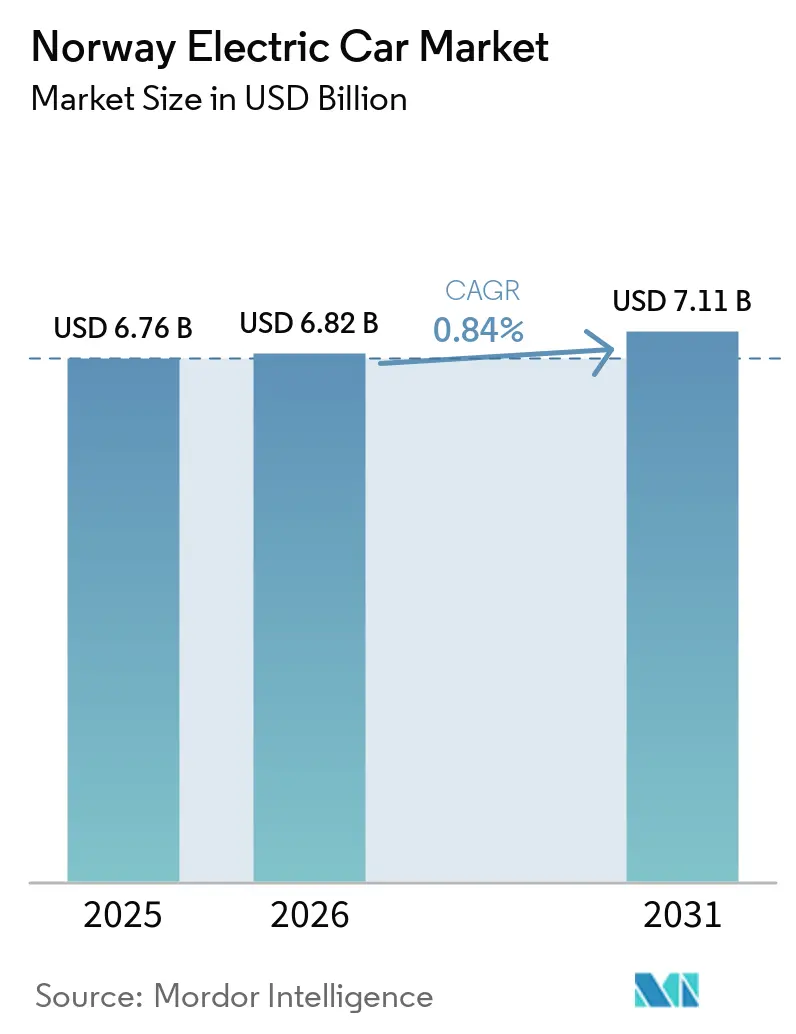
Der Norwegen Elektroauto-Markt wurde im Jahr 2025 auf 6,76 Milliarden USD bewertet und wird voraussichtlich von 6,82 Milliarden USD im Jahr 2026 auf 7,11 Milliarden USD bis 2031 wachsen, mit einer CAGR von 0,84 % während des Prognosezeitraums (2026–2031). Der Markt behält einen erheblichen Anteil batterieelektrischer Fahrzeuge an den Neuzulassungen bei, was auf Marktreife statt auf einen Rückzug hindeutet. Strukturelle Rückenwinde stützen die Nachfrage weiterhin, darunter Investitionen in Ultraladekorridore, die Ausweitung von Nullemissionszonen und eine wachsende Fahrzeugflotte, die für Gebrauchtwagenersatz bereit ist. Gleichzeitig schmälern die schrittweise Wiedereinführung der Mehrwertsteuer auf höherpreisige Elektrofahrzeuge, steigende Versicherungsprämien und Netzengpässe in ländlichen Regionen die Transaktionswerte und verlangsamen die Erstanschaffung. Chinesische Marken, die europäische Platzhirsche unterbieten, haben neuen Preiswettbewerb eingebracht, während die heimische LFP-Zellenproduktion verspricht, die Batterieversorgung zu lokalisieren und den Kostendruck zu mindern. Der strategische Fokus verlagert sich nun vom reinen Volumenwachstum hin zur Aufrechterhaltung des Flottenumsatzes, der Maximierung von Fahrzeug-zu-Netz-Einnahmen und der Aufrüstung bestehender Besitzer auf Modelle mit größerer Reichweite oder schnellerer Ladegeschwindigkeit.
Wichtigste Erkenntnisse des Berichts
- Nach Antriebsstrang erfassten batterieelektrische Fahrzeuge im Jahr 2025 einen Marktanteil von 84,12 % am norwegischen Elektroauto-Markt; Brennstoffzellenfahrzeuge werden bis 2031 voraussichtlich die schnellste CAGR von 4,12 % verzeichnen.
- Nach Fahrzeugtyp führten Sport-Utility-Fahrzeuge/Crossover mit einem Umsatzanteil von 46,33 % im Jahr 2025; dasselbe Segment wird voraussichtlich bis 2031 mit einer CAGR von 1,75 % wachsen.
- Nach Batteriechemie entfielen Lithium-Nickel-Mangan-Kobaltoxid (NMC)-Akkus auf einen Anteil von 65,25 % an der Marktgröße des norwegischen Elektroauto-Markts im Jahr 2025; Lithiumeisenphosphat (LFP)-Zellen werden voraussichtlich über denselben Zeitraum mit einer CAGR von 1,48 % wachsen.
- Nach Motorarchitektur hielten permanenterregte Synchronmotoren im Jahr 2025 einen Anteil von 73,02 %, und sie bleiben das am schnellsten wachsende Design mit einer CAGR von 2,05 % bis 2031.
- Nach Reichweite dominierten Mittelklassemodelle (200–400 km) mit einem Anteil von 49,13 % im Jahr 2025, während das Langstreckensegment (400–600 km) bis 2031 eine CAGR von 3,45 % verzeichnen wird.
- Nach Spannung umfassten 400–800-V-Plattformen 59,22 % der Verkäufe im Jahr 2025; Architekturen über 800 V werden aufgrund der Einführung von 600-kW-Ladegeräten mit einer CAGR von 2,51 % steigen.
- Nach Region führte Ostnorwegen mit einem Anteil von 38,16 % im Jahr 2025; Westnorwegen ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 3,01 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Norwegen Elektroauto-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg chinesischer OEM-Importe | +0.4% | Ländliche und nördliche preissensible Gebiete | Kurzfristig (≤2 Jahre) |
| Steigende Netzkapazität für Korridore | +0.3% | E6-, E18-, E39-Autobahnnetz | Mittelfristig (2–4 Jahre) |
| Ausweitung von Nullemissionszonen | +0.2% | Oslo, Bergen, Trondheim, Stavanger | Kurzfristig (≤2 Jahre) |
| Steuerliche Anreize für Firmenfahrzeuge | +0.2% | Wichtige Geschäftsviertel | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Fahrzeug-zu-Netz-Pilotprojekten | +0.1% | Oslo, Trondheim, Stavanger | Langfristig (≥4 Jahre) |
| Niedrigere lebenslange Maut- und Fährgebühren | +0.1% | Fährrouten in West- und Nordnorwegen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg chinesischer OEM-Importe senkt BEV-Einstiegspreise
In der ersten Hälfte des Jahres 2025 erlangten BYD, NIO, Xpeng und die MG-Marke von SAIC gemeinsam eine bemerkenswerte Präsenz auf dem Markt, angetrieben durch zollfreien Zugang und wettbewerbsfähige Preisstrategien im Vergleich zu ihren europäischen Pendants. BYDs Seal bietet ein Langstrecken-Akkupaket und ist als starker Konkurrent zu Teslas Model 3 positioniert, mit zusätzlichen Vorteilen wie einer verlängerten Garantie, um Verbraucher anzuziehen. NIOs Batterie-als-Service ermöglicht es Käufern, den Batteriebesitz zu entkoppeln, den Kaufpreis zu senken und die Energiekosten durch monatliche Tauschvorgänge an mehreren nordischen und kontinentalen Stationen zu verteilen. Der Zustrom zwingt die etablierten Anbieter, ihre Margen zu kürzen oder sich auf lokale LFP-Beschaffung umzustellen. Verbraucher profitieren durch eine größere Auswahl und niedrigere Einstiegshürden, was den Umsatz auch in einem stagnierenden Gesamtmarkt aufrechterhält.
Steigende Netzkapazität für Ultraladekorridore
Statnett tätigt erhebliche Investitionen zur Verbesserung der Übertragungsleitungen entlang wichtiger Korridore bis 2035, was den Einsatz von Hochleistungsladegeräten in regelmäßigen Abständen ermöglicht und die Reichweitenangst im ländlichen Raum bekämpft. Im Dezember 2025 wurde IONITY zum ersten Ladepunktbetreiber, der 500-kW-Ultraschnellladegeräte in Norwegen einführte. Das Unternehmen gab auch seinen Plan bekannt, 600-kW-Einheiten in Partnerschaft mit dem italienischen Unternehmen Alpitronic einzuführen, mit dem es bereits eine Vereinbarung unterzeichnet hat. In Gebieten nördlich des Polarkreises schränken jedoch Verteilnetzgrenzen die Anzahl der Hochleistungsladestationen pro Umspannwerk ein. Infolgedessen priorisieren Automobilhersteller die Entwicklung von Fahrzeugen mit erweiterter Winterreichweite, bis die Netzaufrüstungen abgeschlossen sind. Die Stärkung des Netzes wird nicht nur seine Kapazität verbessern, sondern auch Möglichkeiten zur Einkommensgenerierung durch Fahrzeug-zu-Netz erschließen. Ein Pilotprojekt hat bereits das Potenzial für Fahrzeuge gezeigt, zum Energiemarkt beizutragen und dabei zusätzliche Einnahmen zu erzielen. Diese Infrastrukturaufrüstungen sind unerlässlich, um die anhaltende Ersatznachfrage zu unterstützen, auch wenn sich das Gesamtmarktvolumen stabilisiert.
Ausweitung von Nullemissionszonen in wichtigen norwegischen Städten
Oslo, Bergen und Trondheim führen Zugangsbeschränkungen ein, die Fahrzeuge mit Verbrennungsmotor und viele Plug-in-Hybride während der Stoßzeiten aus den Stadtzentren ausschließen. In Oslo genießen BEV-Fahrer erhebliche Mauteinsparungen, was die Wirksamkeit dieser Zugangsregeln bei der Förderung des Wandels weg von herkömmlichen Fahrzeugen unterstreicht. Bergen führt eine neue Zone in der Nähe der Bryggen-Uferpromenade ein, wo nicht konforme Transporter mit erheblichen Bußgeldern rechnen müssen. Dieser Schritt beschleunigt die Elektrifizierung städtischer Logistikflotten. In Trondheim, wo Studenten früher zu preisgünstigen Schrägheck-Fahrzeugen mit Verbrennungsmotor neigten, lenken die neuen Vorschriften die Nachfrage auf erschwinglichere chinesische BEVs, die einen Kostenvorteil gegenüber ihren europäischen Pendants bieten. Darüber hinaus mindern diese Zugangszonen die Restwerte von Plug-in-Hybriden und ermutigen Haushalte, auf Langstrecken-BEVs umzusteigen, anstatt zu herkömmlichen Verbrennungsmodellen zurückzukehren.
Steuerliche Anreize für elektrische Firmenfahrzeugflotten
In Norwegen sind vom Arbeitgeber bereitgestellte Fahrzeuge mit steuerlichen Auswirkungen verbunden. Batterieelektrische Fahrzeuge (BEVs) genießen eine Steuervergünstigung, da ihr steuerpflichtiger Wert im Vergleich zu Benzinfahrzeugen niedriger angesetzt ist. Diese Vorzugsbehandlung gilt noch einige weitere Jahre, der Rabatt wird jedoch schrittweise abnehmen und schließlich auslaufen. Infolgedessen beeilen sich Leasingfirmen, Bestellungen aufzugeben und von der erheblicheren Entlastung zu profitieren. In Großstädten stellen Firmenkäufer nun einen erheblichen Anteil der Elektrofahrzeugzulassungen dar, eine Zahl, die voraussichtlich steigen wird, da Unternehmen ihre Fahrzeugflotten erneuern. Darüber hinaus haben reduzierte Arbeitgebersozialabgaben und beschleunigte steuerliche Abschreibungen die Kostendifferenz zwischen BEVs und Diesel-Limousinen über einen typischen Besitzzeitraum nahezu eliminiert, noch bevor Kraftstoffeinsparungen berücksichtigt werden. Insgesamt werden diese Anreize voraussichtlich eine stetige Flottenachfrage unterstützen, auch wenn die privaten Verkäufe sich stabilisieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wiedereinführung der Mehrwertsteuer auf hochpreisige Elektrofahrzeuge | –0.4% | Premium-Segmente landesweit | Kurzfristig (≤2 Jahre) |
| Steigende Versicherungsprämien | –0.3% | Landesweit, stärkere Auswirkung auf 800-V-SUVs | Kurzfristig (≤2 Jahre) |
| Verzögerungen bei der Netzaufrüstung in ländlichen Knotenpunkten | –0.2% | Finnmark, Nordland, Teile von Trøndelag | Mittelfristig (2–4 Jahre) |
| Volatilität der Nickel- und Kobaltkosten | –0.1% | Globale Weitergabe der Inputkosten | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schrittweise Wiedereinführung der Mehrwertsteuer auf hochpreisige Elektrofahrzeuge über NOK 500.000
Eine Mehrwertsteuer von 25 % gilt für den Teil des Preises eines Elektrofahrzeugs, der NOK 500.000 (~49.500 USD) übersteigt. Ab Januar 2026 wurde dieser Schwellenwert auf NOK 300.000 (~25.000 USD) gesenkt, was die Preise für Premiumfahrzeuge erhöht und die Nachfrage nach Modellen wie dem Tesla Model S und dem Mercedes-Benz EQS dämpft. Da die Öleinnahmen sinken, stärkt der Staatsgewinn aus Fahrzeugverkäufen die fiskalischen Konsolidierungsbemühungen. Als Reaktion darauf verlagerte Volkswagen seinen Fokus schnell auf erschwinglichere Ausstattungsvarianten seiner Modelle, die auf dem Markt bemerkenswerte Zugkraft gewonnen haben. Diese Strategie beschleunigt die Kommodifizierung und lenkt Käufer in eine Preisklasse, in der chinesische Marken starke Wettbewerbsfähigkeit demonstrieren.
Steigende Versicherungsprämien für Hochspannungsfahrzeuge
Im Jahr 2025 identifizierten Versicherer Batterieersatz als erhebliche Schadenstreiber, was zu einem deutlichen Anstieg der Vollkaskoprämien führte. Höhere Risikoklassen umfassen nun fortschrittliche Plattformen, was die jährlichen Deckungskosten weiter erhöht hat. Gleichzeitig hat die Einführung einer neuen Versicherungssteuer langjährige Ausnahmen beseitigt. Haushalte mit zwei Fahrzeugen, die bisher ein Elektrofahrzeug (EV) mit einem Fahrzeug mit Verbrennungsmotor (ICE) kombinierten, sehen sich nun mit erhöhten Gebühren konfrontiert. Dies könnte ihren Übergang zur Umrüstung eines zweiten Fahrzeugs potenziell verlangsamen. Während Automobilhersteller beginnen, telematikgesteuerte Policen zu bündeln, bleibt die Bandbreite der Deckungsoptionen begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsstrang: Wasserstoffs kleiner Fußabdruck inmitten der BEV-Dominanz
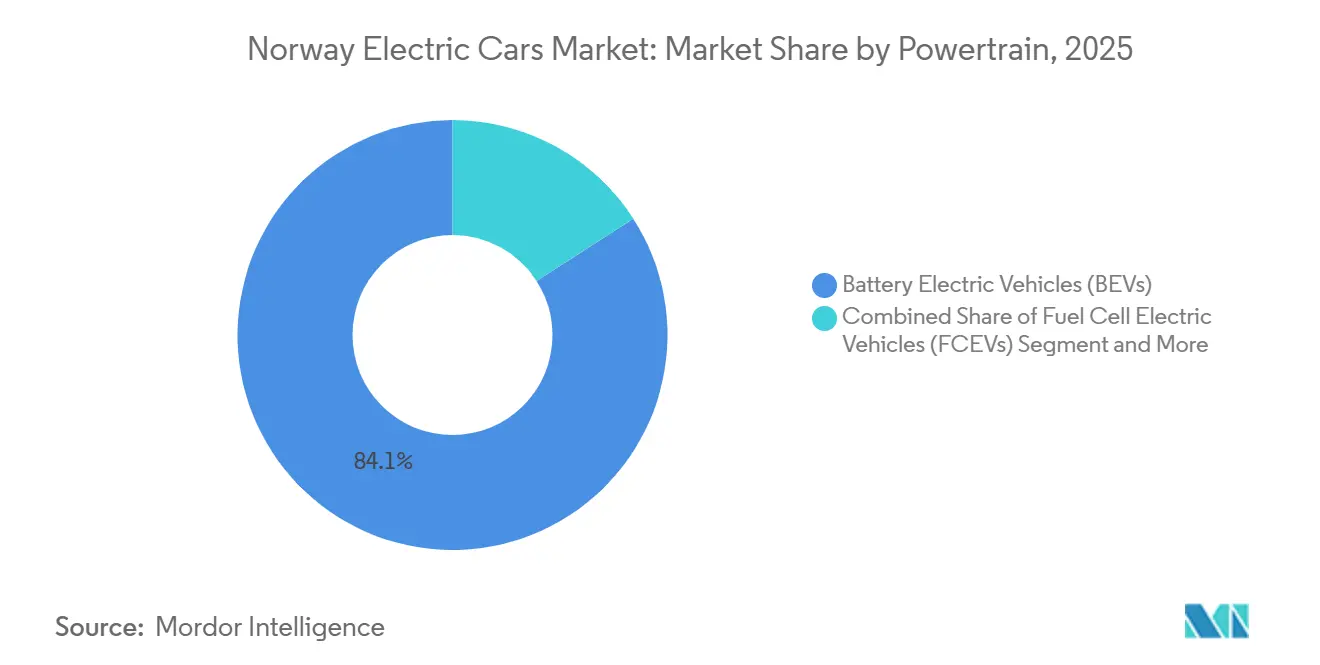
Batterieelektrische Modelle erfassten im Jahr 2025 84,12 % des norwegischen Elektroauto-Markts, unterstützt durch mehr als 27.000 öffentliche Ladegeräte und nahezu universelle Heimsteckdosen. Plug-in-Hybride verloren 2025 ihre Steuervergünstigungen und verschwinden rasch. Wasserstoff-Brennstoffzellenzulassungen sind für eine CAGR von 4,12 % vorgesehen – das schnellste Tempo der Kategorie – sobald neue Stationen in Betrieb gehen.
Obwohl der Wachstumsprozentsatz für Wasserstoff am höchsten ist, bleibt die absolute Akzeptanz eine Nische, da nur Toyotas Mirai und Hyundais Nexo angeboten werden, die beide über dem drohenden Mehrwertsteuerschwellenwert notiert sind. Im Gegensatz dazu verbessern sich die Gesamtbetriebskosten von BEVs weiter, da die LFP-Zellenkosten sinken, und hochenergetische NMC-Akkus bedienen weiterhin Langstreckennischen. Dementsprechend wird der norwegische Elektroauto-Markt auf absehbare Zeit auf BEVs angewiesen sein, während sich Wasserstoff auf Schwerlastanwendungen konzentriert.

Nach Fahrzeugtyp: SUVs und Crossover behalten einen Wintervorteil
Sport-Utility-Fahrzeuge und Crossover hielten im Jahr 2025 einen Anteil von 46,33 % am norwegischen Elektroauto-Markt, da Familien eine höhere Bodenfreiheit und eine Winterreichweite von über 400 km bevorzugen. SUVs werden bis 2031 aufgrund überlegenen Wärmemanagements eine CAGR von 1,75 % verzeichnen, wobei NAF-Tests minimale Reichweitenverluste bei Kälte anzeigen[1]. Während Schrägheckmodelle von 2010 bis 2018 dominierten, verlieren sie nun an Zugkraft, da ältere Akkupakete Anzeichen von Reichweitenbeschränkungen zeigen.
Die Marktgröße des norwegischen Elektroauto-Markts für Limousinen und Mehrzweckfahrzeuge bleibt bedeutsam, aber sekundär. Limousinen wie das Tesla Model 3 sprechen weiterhin Firmenwagennutzer an, während Volkswagens ID. Buzz bei größeren Haushalten ein Erfolg ist. Die Nachfragedivergenz unterstreicht, wie Winterbedingungen, Ferienausflüge in Hütten und Mehrfahrzeugbesitz den norwegischen Kauf in Richtung geräumiger Karosserieformen lenken.
Nach Batteriechemie: Lokale LFP-Werke fordern die NMC-Vorherrschaft heraus
NMC-Technologie lieferte 65,25 % der Akkupakete im Jahr 2025, aber LFP ist die am schnellsten wachsende Chemie mit einer CAGR von 1,48 % bis 2031, da das Arendal-Werk von Morrow Batteries die Abhängigkeit von chinesischen Importen reduziert. Der Wandel hilft, Automobilhersteller vor Nickel- und Kobaltpreisschwankungen zu schützen und hält Einstiegs-BEVs unter den Mehrwertsteuerschwellenwerten. Die Marktgröße des norwegischen Elektroauto-Markts, die mit NMC verbunden ist, wird groß bleiben, doch ihr Anteil wird allmählich abnehmen, da die Kältewitterungsnachteile von LFP dank Akkuheizung und Wärmepumpensystemen zurückgehen.
Tesla führt den Wandel an und stellt seine Standardreichweitenmodelle auf LFP-Batterien um, während NMC-Batterien exklusiv für seine Langstreckenversionen bleiben. Flottenoperatoren, die auf die Minimierung der Kosten pro Kilometer bedacht sind, wenden sich zunehmend BYDs Blade Battery zu, die für ihre beeindruckende Kapazitätserhaltung auch nach intensiver Nutzung bekannt ist. Da der Markt seine Batteriechemieoptionen diversifiziert, stärkt er die Erschwinglichkeit von Elektroautos in Norwegen.
Nach Motorarchitektur: PMSM-Effizienz bleibt unübertroffen
Permanenterregte Synchronmotoren (PMSM) lieferten 73,02 % der Verkäufe im Jahr 2025 und werden eine CAGR von 2,05 % verzeichnen, indem sie von bemerkenswerter Effizienz und robustem Drehmoment bei niedrigen Temperaturen profitieren. Induktionseinheiten bleiben Teslas sekundäre Lösung zur Reduzierung der Abhängigkeit von Seltenen Erden, verbrauchen jedoch deutlich mehr Energie auf der Autobahn. Für Norwegens bergige Topografie übersetzt sich die PMSM-Rekuperationseffizienz in längere Bergabrekuperation, was Fahrern auf den Strecken Oslo–Bergen oder Trondheim–Bodø zugute kommt.
Preissprünge bei Seltenen Erden fügen Lieferkettenrisiken hinzu, doch alternative Topologien wie geschaltete Reluktanzmotoren sind noch nicht massentauglich. Daher wird der norwegische Elektroauto-Markt für mindestens den nächsten Modellzyklus weiterhin auf PMSM ausgerichtet sein und Effizienz als Kaufpriorität stärken.
Nach Reichweite: Langstreckenmodelle erfassen Upgrade-Nachfrage
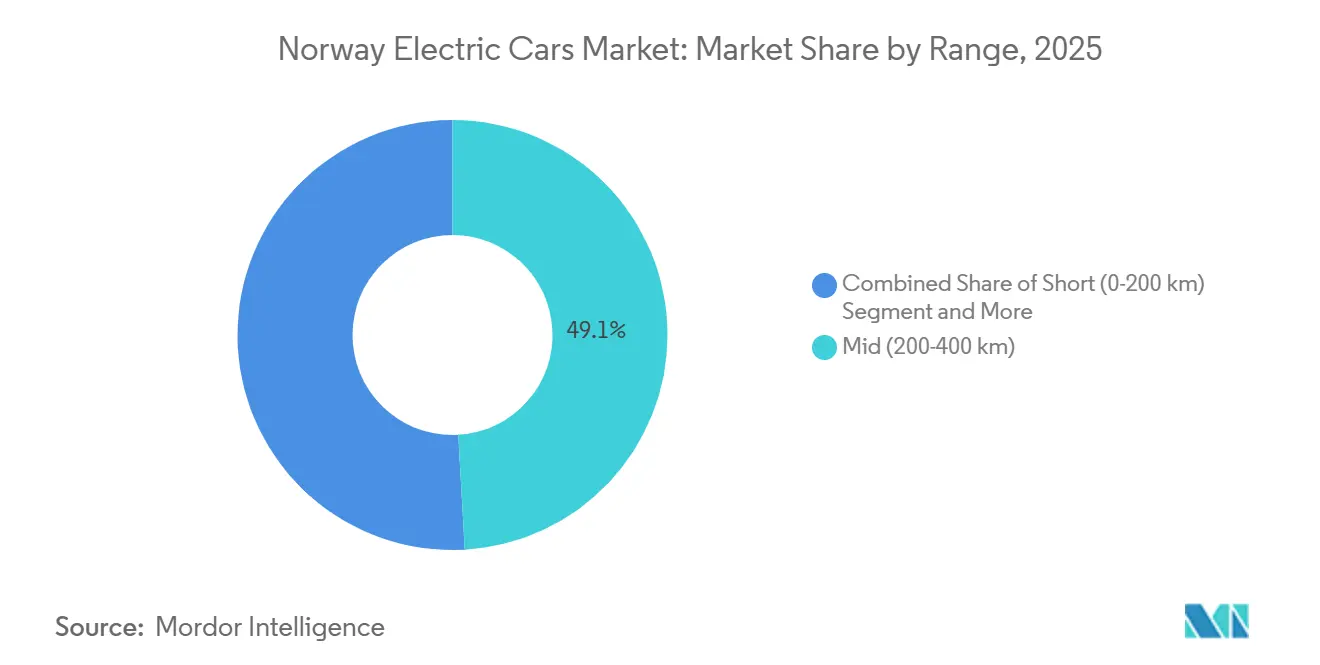
Mittelklassefahrzeuge (200–400 km) behielten im Jahr 2025 einen Anteil von 49,13 %, aber Langstreckenvarianten (400–600 km) steigen am schnellsten mit einer CAGR von 3,45 %. Winterliche Degradation begrenzt die Nutzbarkeit von Mittelklassefahrzeugen auf dem Oslo–Bergen-Korridor. Im Gegensatz dazu ermöglichen Langstrecken-BEVs Fahrern, Zwischenstopps zu überspringen und so Ladestauungen zu verringern. Da chinesische und europäische Marken erschwinglichere Langstreckenmodelle einführen, wird der Marktanteil dieser Ausstattungsvarianten im norwegischen Elektroauto-Sektor voraussichtlich wachsen.
Ultralangstreckenfahrzeuge (>600 km) wie der Mercedes EQS befinden sich in einer Premium-Nische, die teilweise durch die Mehrwertsteuer gedämpft wird. Dennoch lenkt Reichweitenangst viele Ersatzkäufe, selbst bei dichter Ladeinfrastruktur. Automobilhersteller, die große Akkus, 800-V-Laden und Preise unter dem Schwellenwert kombinieren, werden überproportionale Kundentreue gewinnen.
Nach Spannung: 800-V-Plattformen bereiten sich auf das Megawatt-Zeitalter vor
Fahrzeuge mit 400–800-V-Systemen machten 59,22 % der Verkäufe im Jahr 2025 aus, aber Architekturen über 800 V werden mit einer CAGR von 2,51 % wachsen, da IONITY 600-kW-Ladegeräte einsetzt. Hyundai, Kia und Porsche werben bereits mit 18–22-minütigen 10–80-%-Ladesitzungen, einem Komfortvorteil gegenüber 400-V-Konkurrenten. Wenn 600-kW-Einheiten verfügbar sind, werden 800-V-Fahrzeuge in etwa 10 Minuten 300 km Reichweite hinzufügen.
Teslas aktuelles 400-V-Sortiment steht vor einem kostspieligen Redesign oder einem Marketingschwenk, da norwegische Käufer die Ladezeit mit der Flexibilität auf Urlaubsreisen gleichsetzen. Da Megawatt-Hardware zunimmt, wird die Spannung genauso wichtig sein wie die Akkugröße und die Wettbewerbsdynamik im norwegischen Elektroauto-Markt neu gestalten.
Geografische Analyse
BEV-Segment im Norwegen Elektroautos Markt
Ostnorwegen behielt im Jahr 2025 einen Anteil von 38,16 %, verankert durch Oslos erhebliche Elektrofahrzeugdurchdringung, umfangreiche öffentliche Ladegeräte und bemerkenswerte Mauteinsparungen[2]. Das Wachstum in Ostnorwegen stabilisiert sich jedoch, da der Markt die Sättigung erreicht, wobei die höhere Mehrwertsteuer die Verbraucherpräferenzen hin zu erschwinglicheren Elektrofahrzeugsegmenten beeinflusst. Trotzdem bleibt die Ersatznachfrage stark, da ältere Elektrofahrzeugmodelle auslaufen.
Westnorwegen ist bis 2031 für eine CAGR von 3,01 % vorgesehen, die schnellste unter den Regionen. Bergen und Stavanger weiten Nullemissionszonen aus. Mehrfahrzeughaushalte, die in der Provinz Vestland üblich sind, bevorzugen typischerweise einen Langstrecken-SUV plus eine Limousine, was die lokale Marktgröße des norwegischen Elektroauto-Markts vergrößert.
Trøndelag, zentriert um Trondheim, hat sich als Vorreiter bei der Elektrofahrzeugakzeptanz etabliert, unterstützt durch starke Umweltbewusstseinsinitiativen lokaler Universitäten und frühe Einführung der Fahrzeug-zu-Netz (V2G)-Technologie. Im Gegensatz dazu steht Nordnorwegen vor Herausforderungen wie begrenzter Ladeinfrastruktur, harten Wintern und Verzögerungen bei der Netzaufrüstung, die die Elektrofahrzeugakzeptanz verlangsamt haben. Bewohner dieser Region bevorzugen tendenziell Langstrecken-SUVs, die erhebliche Distanzen ohne Nachladen zurücklegen können. Svalbard dient derweil eher als Testgelände denn als kommerzieller Markt.
Wettbewerbslandschaft
Führende Unternehmen im Norwegen Elektroautos Markt
Der Wettbewerb bleibt intensiv. Tesla führt weiterhin den Markt an, gefolgt von der Volkswagen Group und Volvo/Polestar. Chinesische Akteure wie BYD, NIO, Xpeng und MG gewinnen an Zugkraft und nutzen Kostenvorteile und innovative Batterietauschtechnologien. Als Reaktion darauf stärken europäische Platzhirsche ihre Positionen durch Partnerschaften mit IONITY und konzentrieren sich auf softwaregesteuerte Aftersales-Dienste.
Das technologische Schlachtfeld konzentriert sich auf fortschrittliche Ladeplattformen und schnellere Ladelösungen. Hyundais IONIQ-Serie hat Maßstäbe für schnelles Laden gesetzt, während IONITY an Lösungen arbeitet, die deutlich reduzierte Ladezeiten versprechen. NIOs Batterietauschstationen der dritten Generation speichern 2 MWh und bewältigen 408 Tauschvorgänge täglich, wodurch Batterien zu einem Abonnement-Gut werden [3]. Im norwegischen Elektroauto-Markt hat sich der Fokus von traditionellen Spezifikationen hin zu einem umfassenden Ökosystem verlagert, das Versicherungsbündelung, Fahrzeug-zu-Netz (V2G)-Einnahmen und Over-the-Air (OTA)-Funktionsfreischaltungen umfasst.
Ungenutztes Potenzial besteht bei Batterie-als-Service-Transportern für emissionsfreie Logistik, erschwinglichen Modellen für ländliche Verbraucher und Netzdienstleistungsaggregation für Flotten. Marken, die es versäumen, Laden, Software und Finanzierung in ein nahtloses Angebot zu integrieren, riskieren, auf den Status eines Massenprodukts reduziert zu werden.
Norwegen Elektroauto-Branchenführer
-
Tesla Inc.
-
Volkswagen AG
-
Toyota Motor Corporation
-
BYD Company Ltd.
-
Volvo Car AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: Toyota Motor Corporation erweiterte seine Elektrofahrzeugpalette in Norwegen, da der japanische Automobilhersteller anstrebt, bis 2026 die meistverkaufte Pkw-Marke des Landes zu werden. Die Palette umfasste Pkw-Modelle unter der Hauptmarke Toyota, darunter den aktualisierten Urban Cruiser und bZ4X SUVs sowie den C-HR+ SUV.
- Januar 2026: Norwegen bestätigte den Mehrwertsteuerbefreiungsschwellenwert für Elektrofahrzeuge bei NOK 500.000 (~25.000 USD). Kaufpreise über diesem Schwellenwert unterliegen der Standard-Mehrwertsteuer von 25 %.
Berichtsumfang des Norwegen Elektroauto-Markts
Der Umfang umfasst die Segmentierung nach Antriebsstrang (batterieelektrische Fahrzeuge, Plug-in-Hybridfahrzeuge und Brennstoffzellenfahrzeuge), Fahrzeugtyp (Schrägheck, Limousine, Sport-Utility-Fahrzeug/Crossover und Mehrzweckfahrzeug), Batteriechemie (Lithiumeisenphosphat, Lithium-Nickel-Mangan-Kobaltoxid, Lithium-Nickel-Kobalt-Aluminiumoxid und weitere), Motorarchitektur (permanenterregte Synchronmotoren, Induktionsmotoren und weitere), Reichweite (kurz (0–200 km), mittel (200–400 km), lang (400–600 km) und ultralang (über 600 km)) und Spannung (niedrig (≤200 V), mittel (200–400 V), hoch (400–800 V) und ultrahoch (über 800 V)). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Ostnorwegen, Westnorwegen, Trøndelag, Nordnorwegen, Südnorwegen und Svalbard. Marktgröße und Wachstumsprognosen werden nach Wert in USD und nach Volumen in Einheiten dargestellt.
| Personenkraftwagen | Schrägheck |
| Mehrzweckfahrzeug | |
| Limousine | |
| Sport Utility Vehicle |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Fahrzeugkonfiguration | Personenkraftwagen | Schrägheck |
| Mehrzweckfahrzeug | ||
| Limousine | ||
| Sport Utility Vehicle | ||
| Kraftstoffkategorie | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Marktdefinition
- Fahrzeugtyp - Die Kategorie umfasst Personenkraftwagen.
- Fahrzeugkarosserietyp - Dazu gehören verschiedene Karosserietypen wie Schrägheck, Limousinen, Sport Utility Vehicles und Mehrzweckfahrzeuge.
- Kraftstoffkategorie - Die Kategorie umfasst ausschließlich elektrische Antriebssysteme, einschließlich verschiedener Typen wie HEV (Hybridfahrzeuge), PHEV (Plug-in-Hybridfahrzeuge), BEV (Batterieelektrofahrzeuge) und FCEV (Brennstoffzellenelektrofahrzeuge).
| Schlagwort | Begriffsbestimmung |
|---|---|
| Elektrofahrzeug (EV) | Ein Fahrzeug, das einen oder mehrere Elektromotoren für den Antrieb verwendet. Umfasst Autos, Busse und Lastwagen. Dieser Begriff umfasst reine Elektrofahrzeuge oder Batterieelektrofahrzeuge sowie Plug-in-Hybridfahrzeuge. |
| BEV | Ein BEV ist für den Antrieb vollständig auf eine Batterie und einen Motor angewiesen. Die Batterie im Fahrzeug muss durch Anschließen an eine Steckdose oder eine öffentliche Ladestation aufgeladen werden. BEVs haben keinen Verbrennungsmotor und sind daher emissionsfrei. Sie haben im Vergleich zu konventionellen Kraftstoffmotoren niedrigere Betriebskosten und reduzierten Motorlärm. Sie haben jedoch eine kürzere Reichweite und höhere Preise als ihre entsprechenden Benzinmodelle. |
| PEV | Ein Plug-in-Elektrofahrzeug ist ein Elektrofahrzeug, das extern aufgeladen werden kann und im Allgemeinen reine Elektrofahrzeuge sowie Plug-in-Hybride umfasst. |
| Plug-in-Hybrid-Elektrofahrzeug | Ein Fahrzeug, das entweder durch einen Verbrennungsmotor oder einen Elektromotor angetrieben werden kann. Im Gegensatz zu normalen Hybrid-Elektrofahrzeugen können sie extern aufgeladen werden. |
| Verbrennungsmotor | Ein Motor, bei dem die Verbrennung von Kraftstoffen in einem abgeschlossenen Raum, der als Brennkammer bezeichnet wird, stattfindet. Wird in der Regel mit Benzin oder Diesel betrieben. |
| Hybrid-Elektrofahrzeug | Ein Fahrzeug, das durch einen Verbrennungsmotor in Kombination mit einem oder mehreren Elektromotoren angetrieben wird, die in Batterien gespeicherte Energie nutzen. Diese werden kontinuierlich mit Strom vom Verbrennungsmotor und durch Rekuperationsbremsung aufgeladen. |
| Nutzfahrzeuge | Nutzfahrzeuge sind motorisierte Straßenfahrzeuge, die für den Transport von Personen oder Gütern ausgelegt sind. Die Kategorie umfasst leichte Nutzfahrzeuge und mittel- und schwere Nutzfahrzeuge. |
| Personenkraftwagen | Personenkraftwagen sind durch Elektromotor oder Verbrennungsmotor angetriebene Fahrzeuge mit mindestens vier Rädern. Diese Fahrzeuge werden für den Personentransport verwendet und umfassen nicht mehr als acht Sitze zusätzlich zum Fahrersitz. |
| Leichte Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht von weniger als 2.722 kg (Klasse 1) und im Bereich von 2.722–4.536 kg (Klasse 2) fallen unter diese Kategorie. |
| Mittel- und schwere Nutzfahrzeuge | Nutzfahrzeuge mit einem Gewicht im Bereich von 4.536–6.350 kg (Klasse 3), 6.350–7.257 kg (Klasse 4), 7.257–8.845 kg (Klasse 5), 8.845–11.793 kg (Klasse 6), 11.793–14.969 kg (Klasse 7) und über 14.969 kg (Klasse 8) fallen unter diese Kategorie. |
| Bus | Ein Transportmittel, das sich in der Regel auf ein großes Fahrzeug bezieht, das für den Transport von Fahrgästen über lange Strecken ausgelegt ist. Dazu gehören Linienbusse, Schulbusse, Shuttlebusse und Oberleitungsbusse. |
| Diesel | Umfasst Fahrzeuge, die Diesel als Hauptkraftstoff verwenden. Ein Dieselfahrzeug verfügt über ein kompressionsgezündetes Einspritzsystem anstelle des funkengezündeten Systems, das von den meisten Benzinfahrzeugen verwendet wird. Bei solchen Fahrzeugen wird Kraftstoff in die Brennkammer eingespritzt und durch die hohe Temperatur gezündet, die erreicht wird, wenn Gas stark komprimiert wird. |
| Benzin | Umfasst Fahrzeuge, die Benzin als Hauptkraftstoff verwenden. Ein Benzinfahrzeug verwendet in der Regel einen funkengezündeten Verbrennungsmotor. Bei solchen Fahrzeugen wird Kraftstoff entweder in den Ansaugkrümmer oder die Brennkammer eingespritzt, wo er mit Luft vermischt wird, und das Luft-Kraftstoff-Gemisch wird durch den Funken einer Zündkerze gezündet. |
| LPG | Umfasst Fahrzeuge, die LPG als Hauptkraftstoff verwenden. Sowohl dedizierte als auch Bi-Fuel-LPG-Fahrzeuge werden im Rahmen der Studie berücksichtigt. |
| CNG | Umfasst Fahrzeuge, die CNG als Hauptkraftstoff verwenden. Dies sind Fahrzeuge, die wie benzinbetriebene Fahrzeuge mit funkengezündeten Verbrennungsmotoren betrieben werden. |
| HEV | Alle Elektrofahrzeuge, die Batterien und einen Verbrennungsmotor als primäre Antriebsquelle verwenden, fallen unter diese Kategorie. HEVs verwenden in der Regel einen Diesel-Elektro-Antriebsstrang und sind auch als Diesel-Elektro-Hybridfahrzeuge bekannt. Ein HEV wandelt den Fahrzeugimpuls (kinetische Energie) in Strom um, der die Batterie auflädt, wenn das Fahrzeug verlangsamt oder anhält. Die Batterie des HEV kann nicht mit Plug-in-Geräten aufgeladen werden. |
| PHEV | PHEVs werden sowohl durch eine Batterie als auch durch einen Verbrennungsmotor angetrieben. Die Batterie kann entweder durch Rekuperationsbremsung mit dem Verbrennungsmotor oder durch Anschließen an eine externe Ladequelle aufgeladen werden. PHEVs haben eine bessere Reichweite als BEVs, sind aber vergleichsweise weniger umweltfreundlich. |
| Schrägheck | Dies sind kompakte Autos mit einer Heckklappe am hinteren Ende. |
| Limousine | Dies sind in der Regel zwei- oder viertürige Personenkraftwagen mit einem separaten Bereich am hinteren Ende für Gepäck. |
| SUV | Allgemein als SUVs bekannt, verfügen diese Autos über Allradantrieb und haben in der Regel eine hohe Bodenfreiheit. Diese Autos können auch als Geländefahrzeuge eingesetzt werden. |
| MPV | Dies sind Mehrzweckfahrzeuge (auch Minivans genannt), die für den Transport einer größeren Anzahl von Fahrgästen ausgelegt sind. Sie transportieren zwischen fünf und sieben Personen und haben auch Platz für Gepäck. Sie sind in der Regel größer als der durchschnittliche Familienwagen, um mehr Kopffreiheit und einfacheren Zugang zu bieten, und haben in der Regel Frontantrieb. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und Prognosejahre wurden in Umsatz- und Volumenbegriffen bereitgestellt. Der Marktumsatz wird berechnet, indem das Verkaufsvolumen mit dem jeweiligen durchschnittlichen Verkaufspreis (ASP) multipliziert wird. Bei der Schätzung des ASP wurden Faktoren wie durchschnittliche Inflation, Verschiebung der Marktnachfrage, Herstellungskosten, technologischer Fortschritt und sich verändernde Verbraucherpräferenzen berücksichtigt.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen.




